Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL





Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.
Neue Minijob-Grenze 2025
Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.
Neue Midijob-Grenzen 2025
Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.
- Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
- Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
- Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.
Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.
Übergangsregelungen
Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.
Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.
FAQ: Mini- und Midijobs 2025
Wie hoch ist die Minijob-Grenze 2025?
556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).
Wie hoch ist die Midijob-Grenze 2025?
Von 556,01 € bis 2.000 € monatlich.
Muss ein Minijobber Sozialabgaben zahlen?
Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.
Wie werden Midijobs abgerechnet?
Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.
Was passiert, wenn ein Minijobber über 556 € verdient?
Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).
Ändert sich die Grenze jedes Jahr?
Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.
Quellen
Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung
Minijob-Zentrale – Aktuelle Verdienstgrenzen
Deutsche Rentenversicherung – Übergangsbereich Midijob
Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.
Warum der Verrechnungslohn so wichtig ist
Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.
Betriebs- vs. Baustellenverrechnungslohn
- Betriebsverrechnungslohn:
Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen. - Baustellenverrechnungslohn:
Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
→ Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.
Faktoren zur Berechnung des Verrechnungslohns
Grundmittellohn
Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.
Lohnzusatz- und Lohnnebenkosten
Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.
Kleingeräte und Werkzeuge
Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.
Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.
Produktivlohn realistisch planen
Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:
- Wochenenden und Feiertage
- Urlaubstage
- Sozialtage (z. B. Hochzeit, Umzug)
- Schlechtwettertage
- geschätzte Krankheitstage
Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.
Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr
Zuschlagsberechnung für den Kalkulationslohn
Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.
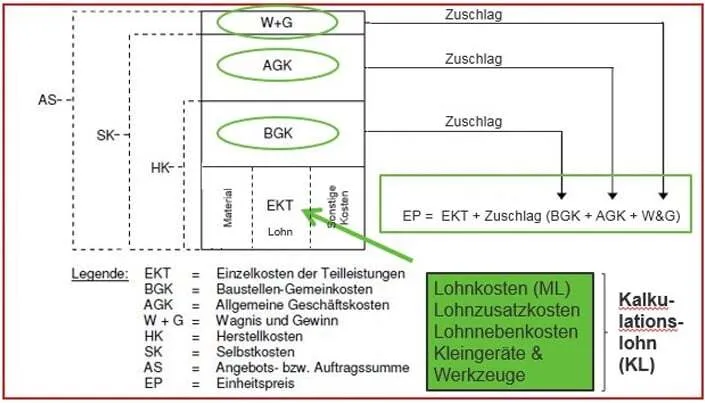
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.
Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:
- Baustellengemeinkosten (BGK):
Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten). - Allgemeine Geschäftskosten (AGK):
Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).
Baustellengemeinkosten korrekt einbeziehen
Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.
Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100
Allgemeine Geschäftskosten und Wagnis & Gewinn
- Allgemeine Geschäftskosten (AGK):
Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw. - Wagnis und Gewinn:
Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.
Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps
- Veraltete Kostenansätze verwenden
- Produktivstunden zu optimistisch kalkulieren
- BGK pauschal statt projektspezifisch berechnen
- Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen
Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.
Fazit
Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.
FAQ: Verrechnungslohn im Bau
Was ist der Verrechnungslohn?
Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.
Warum sollte man ihn kennen?
Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.
Was gehört alles in den Verrechnungslohn?
Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.
Wie oft sollte man den Verrechnungslohn überprüfen?
Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.
Was passiert, wenn ich zu niedrig kalkuliere?
Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.
Quellen
Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn
Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.
Was ist der Direktauszahlungsmechanismus?
Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.
Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.
Vorteile direkter staatlicher Hilfen auf einen Blick
- Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
- Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
- Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
- Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
- Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen
Wie funktioniert die direkte staatliche Auszahlung?
Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:
- Online über ELSTER (unter „Meine Daten“)
- Im BZSt-Online-Portal (BOP)
- Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt
Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.
Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?
Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.
Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.
Ausblick: Digitale staatliche Hilfen mit Zukunft
Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.
Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall
Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.