Blog

HR & Payroll

Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Monatswechsel in der Lohnabrechnung: Schritt für Schritt zur fehlerfreien Payroll
HR & Payroll

Monatswechsel in der Lohnabrechnung: Schritt für Schritt zur fehlerfreien Payroll

Jeden Monat aufs Neue steht Arbeitgebern die Lohnabrechnung für ihre Beschäftigten ins Haus. Dabei müssen sie eine Vielzahl von Pflichten erfüllen, um die korrekte Abführung von Sozialversicherungsbeiträgen und Steuern zu gewährleisten. Dieser Beitrag gibt einen Überblick über die erforderlichen Schritte im Rahmen des Monatswechsels in der Lohnabrechnung.

5 Min. Lesezeit

Die Lohnabrechnung zählt zu den wichtigsten Aufgaben von Arbeitgebern. Schließlich geht es darum, den Mitarbeitern pünktlich ihr Entgelt auszuzahlen und so den Betriebsfrieden zu bewahren. Da ist es gut, zu wissen, wie man den Monatswechsel in der Lohnabrechnung schrittweise bis zur fehlerfreien Payroll durchführt.

Monatswechsel in der Lohnabrechnung: die wichtigsten Arbeitgeberpflichten

Ziel der Entgeltabrechnung ist, die auszuzahlenden Löhne korrekt zu berechnen sowie die erforderlichen Abgaben rechtzeitig und richtig durchzuführen. Damit dies gewährleistet ist, erlegt der Gesetzgeber Arbeitgebern zahlreiche Pflichten auf:

  • Ausstellung einer schriftlichen Lohnabrechnung (§ 108 GewO)
  • pünktliche Einreichung der Beitragsnachweise bei den Sozialversicherungsträgern und Abführung der Beiträge
  • Anmeldung und Abführung der Lohnsteuern beim Finanzamt, unter Berücksichtigung der Lohnsteuermerkmale (ElStAM) der Arbeitnehmer

Arbeitgeber können theoretisch darauf verzichten, dem Arbeitnehmer monatlich erneut einen Lohnzettel auszuhändigen, wenn von der Berechnung des Vormonats nicht abgewichen wird. Die meisten Arbeitgeber erstellen dennoch bei jedem Monatswechsel eine neue Lohnabrechnung.

{{box-list-left}}

Entgeltabrechnung erstellen: Die Schritte beim Monatswechsel in der Lohnabrechnung

Die Lohnabrechnung ist eine komplexe Aufgabe, die aus einer Vielzahl einzelner Schritte besteht.

Lohnabrechnung erstellen: Berechnung von Brutto- und Nettolohn

Zunächst berechnen Sie für jeden Mitarbeiter den Bruttolohn. Er setzt sich meist aus mehreren Bestandteilen zusammen:

  • Grundlohn
  • geldwerte Vorteile/Sachbezüge (z. B. Dienstwagenregelung)
  • vermögenswirksame Leistungen des Arbeitgebers
  • Zuschläge und Zulagen (z. B. Gefahrenzulagen, Zuschläge für Überstunden, Nachtarbeit, Sonn- und Feiertagsarbeit)
  • leistungsbezogene Bonuszahlungen (z. B. Provisionen, Prämien)
  • pauschal versteuerte Leistungen
  • betriebliche Altersvorsorge

Deshalb kann es sein, dass das Bruttoentgelt in der Gehaltsabrechnung bei jedem Monatswechsel variiert. Um nun das Nettoentgelt zu berechnen, sind vom Gesamtbrutto die anfallende Lohnsteuer, gegebenenfalls die Kirchensteuer und der Solidaritätszuschlag sowie der Arbeitnehmeranteil an den Sozialversicherungsbeiträgen abzuziehen.

Die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung werden im Regelfall nach dem solidarischen Prinzip jeweils zur Hälfte vom Arbeitgeber und Arbeitnehmer getragen. Es gibt jedoch auch Ausnahmen wie den Kinderlosenzuschlag in der Pflegeversicherung, den nur der Arbeitnehmer zahlt. Die Höhe der Lohnsteuer richtet sich nach den individuellen Lohnsteuermerkmalen der Mitarbeiter wie Lohnsteuerklasse oder Kinderfreibeträge.

Abweichungen von dieser Vorgehensweise können bei besonderen Umständen auftreten. Liegt etwa eine geringfügige Beschäftigung vor, zahlt der Arbeitnehmer selbst keine Sozialversicherungsbeiträge. Der Arbeitgeber hingegen führt einen pauschalen Beitrag an die Knappschaft-Bahn-See ab, der etwa 31 Prozent des Lohns ausmacht.

Noch deutlich mehr Besonderheiten bringt die Baulohnabrechnung mit sich. Hier gibt es beispielsweise durch Sommer- und Winterarbeitszeit Unterschiede beim monatlichen Brutto. Zudem müssen die Arbeitgeber Beiträge an die verpflichtenden Sozialkassen der Bauwirtschaft abführen.

Meldewesen im Rahmen des Monatswechsels bei der Lohnabrechnung

Sobald die Löhne für alle Mitarbeiter berechnet wurden, müssen die entsprechenden Beträge an die Sozialversicherungsträger und das Finanzamt gemeldet werden.

  • Beitragsnachweise: Spätestens bis zum fünftletzten Bankarbeitstag eines Monats müssen die Beitragsnachweise an die Sozialversicherungsträger übermittelt werden. Fällig sind die Beiträge zwei Tage später.
  • Lohnsteueranmeldung: Die Lohnsteueranmeldung müssen Sie je nach Höhe der abzuführenden Lohnsteuer entweder monatlich, vierteljährlich oder jährlich jeweils am 10. Tag nach dem betreffenden Zeitraum beim Finanzamt einreichen. Für die Zahlung gilt dieselbe Frist, wobei es eine Schonfrist von drei Tagen gibt.

All diese Meldungen müssen auf elektronischem Weg eingereicht werden. Hierfür wurden in den vergangenen Jahren entsprechende Verfahren geschaffen. Für die Anmeldung der Lohnsteuer können Sie die ELSTER-Schnittstelle verwenden, für Beitragsnachweise nutzen Sie das sogenannte DEÜV-Verfahren.

Inhalte und Aufbau einer Entgeltabrechnung

108 Abs. 1 der Gewerbeordnung (GewO) macht klare Angaben dazu, welche Pflichtangaben auf die Verdienstabrechnung gehören:

  • Angaben zum Abrechnungszeitraum
  • Zusammensetzung des Arbeitsentgelts
  • Art und Höhe der Zuschläge und Zulagen
  • sonstige Vergütungen
  • Art und Höhe der Abzüge
  • Abschlagszahlungen und Vorschüsse

In der Praxis enthält der Lohnzettel jedoch noch viele weitere Informationen:

  • Allgemeine Angaben zu Arbeitnehmer und Arbeitgeber
    Dazu gehören Name und Anschrift des Arbeitgebers und des Mitarbeiters, der Beginn des Arbeitsverhältnisses und der Abrechnungszeitraum. Ebenso werden häufig genannt das Geburtsdatum und die Lohnsteuermerkmale (z. B. Steuerklasse, Konfession, Kinderfreibeträge, Steueridentifikationsnummer) sowie die Sozialversicherungsnummer des Arbeitnehmers.
  • Aufbau des Entgelts
    Es wird detailliert aufgeschlüsselt, wie sich der ausgezahlte Lohn zusammensetzt. Dazu gehören:
    – Bruttolohn
    – Arbeitnehmeranteil zu den verschiedenen Sozialversicherungen
    – Höhe von Lohn- und Kirchensteuer sowie ggf. Solidaritätszuschlag
    – persönliche Abzüge
    – Beiträge zu einer betrieblichen Altersvorsorge (bAV)
    – vermögenswirksame Leistungen
    – angewendete Steuerfreibeträge
    – geldwerte Vorteile
    – Zuschläge und Zulagen
    – Nettolohn
    – Auszahlungsbetrag

Hilfe durch Lohnsoftware: Vereinfachung des Monatswechsels in der Lohnabrechnung

Größte Sorgfalt ist bei der Lohnabrechnung besonders wichtig. Entstandene Fehler müssen aufwendig durch Korrekturen und Rückrechnungen beseitigt werden. Schlimmer wiegt jedoch, dass schlampige Arbeit auch rechtliche Auswirkungen haben kann. Bei einer lediglich verspäteten Abgabe werden die Beiträge geschätzt. Werden Meldungen jedoch ganz unterlassen oder Beiträge nicht abgeführt, kann dies sogar strafrechtlich relevant sein. Im schlimmsten Fall kommt eine Geldstrafe oder eine Freiheitsstrafe auf den Arbeitgeber zu.

Entsprechend wichtig ist es, den Monatswechsel in der Lohnabrechnung strukturiert anzugehen und Fehler zu vermeiden. Je höher der Anteil an manuellen Arbeiten und Berechnungen ist, desto größer ist die Wahrscheinlichkeit von Fehlern in den Lohnabrechnungen. Arbeitgeber müssen ihre Lohnabrechnung deshalb aber nicht unbedingt an einen Steuerberater auslagern. Denn mit einer guten und aktuellen Lohnsoftware können sie diese auch problemlos selbst durchführen.

Die gute Nachricht: Möchten Arbeitgeber den Monatswechsel in der Lohnabrechnung effizient gestalten, benötigen sie hierfür lediglich eine aktuelle, GKV-zertifizierte Lohnabrechnungssoftware. Mit einem solchen Abrechnungsprogramm erledigen auch kleine und mittlere Unternehmen die Aufgaben im Rahmen der Lohnbuchhaltung zu überschaubaren Kosten selbst:

  • Verwaltung der Mitarbeiterstammdaten
  • weitgehend automatisierte Erstellung der Lohnabrechnung
  • elektronischer Versand der Lohnsteueranmeldungen und der Beitragsnachweise
  • Abwicklung des Zahlungsverkehrs anhand hinterlegter Bankverbindungen
  • Einhaltung der gesetzlichen Aufbewahrungsfristen

Mit einer modernen Lohnbuchhaltungssoftware können Arbeitgeber somit den Aufwand für den Monatswechsel in der Lohnabrechnung deutlich senken und gleichzeitig die Fehleranfälligkeit reduzieren. Zudem haben sie – im Unterschied zu einer ausgelagerten Lohnabrechnung – alle Personaldaten jederzeit im Zugriff.

Unternehmenserfolg sichern: Warum Weiterbildung im Bau wichtig ist
HR & Payroll

Unternehmenserfolg sichern: Warum Weiterbildung im Bau wichtig ist

Fehlendes oder veraltetes Wissen verlangsamt Prozesse und hemmt die Entwicklung eines Unternehmens. Regelmäßige Weiterbildungsmaßnahmen erhöhen die Fachkompetenz der Mitarbeitenden und sichern langfristig die Wettbewerbsfähigkeit. Im Folgenden erfahren Sie, warum Weiterbildung eine lohnende Investition ist – für Unternehmen wie Beschäftigte gleichermaßen.

5 Min. Lesezeit

Warum ist Weiterbildung so wichtig?

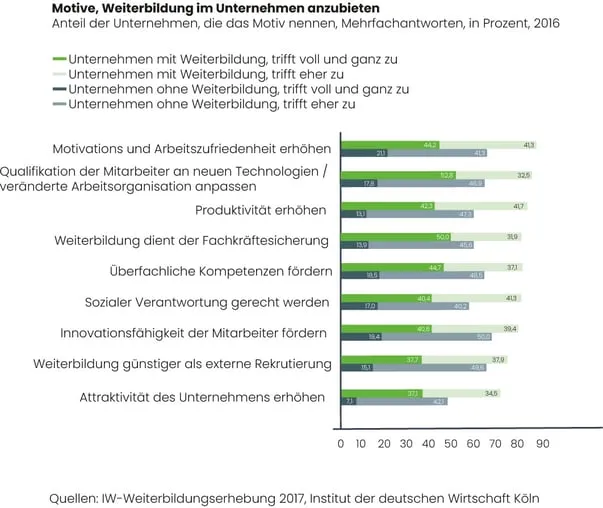
Das Institut der deutschen Wirtschaft (IW) untersuchte die Beweggründe für betriebliche Weiterbildung:

  • 75 % der Unternehmen mit Schulungsangeboten sehen die Investition ins eigene Personal als kostengünstiger an als externe Rekrutierung.
  • Überraschend: 65 % der Betriebe ohne Weiterbildungsangebote sind derselben Meinung.

Mehr als 80 % der Unternehmen geben an, dass Weiterbildung die Produktivität steigert und Mitarbeitende fit für neue Technologien macht. Besonders entscheidend ist aber der Einfluss auf die Arbeitszufriedenheit – und damit auf Motivation, Leistungsbereitschaft und Unternehmenstreue.

Weiterbildung als Antwort auf den Fachkräftemangel

In Zeiten knapper Fachkräfte bietet die Qualifizierung eigener Mitarbeitender klare Vorteile:

  • Talente lassen sich gezielt auf betriebliche Anforderungen vorbereiten.
  • Fachliches und organisatorisches Know-how wächst im Unternehmen.
  • Weiterbildung erhöht die Attraktivität als Arbeitgeber.

Gerade in der Bauwirtschaft, wo der Wettbewerb um qualifizierte Mitarbeitende groß ist, wird Weiterbildung zu einem wichtigen Instrument der Mitarbeiterbindung.

MicrosoftTeams-image (33)-1

Weiterbildung reduziert Fehlzeiten

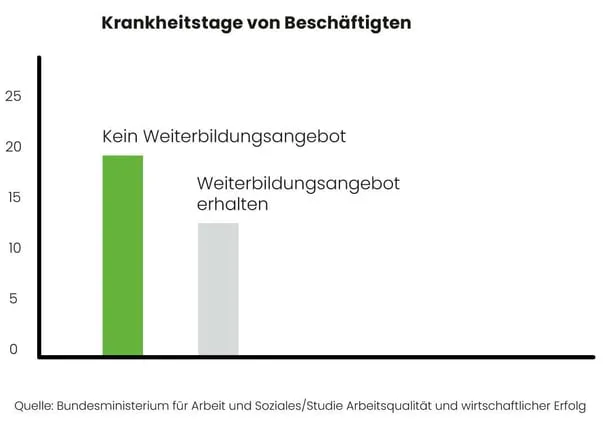
Eine Studie des Bundesministeriums für Arbeit und Soziales zeigt:

  • Mitarbeitende in Betrieben mit hohem Weiterbildungsangebot melden sich seltener krank.
  • Sie schätzen ihren allgemeinen und psychischen Gesundheitszustand signifikant besser ein (WHO-5-Index).

Für Baubetriebe besonders wichtig: Fehlzeiten verringern nicht nur die Produktivität, sondern wirken sich auch negativ auf Zuschlagssätze und Verrechnungslohn aus. Weiterbildung ist also auch ein Hebel für betriebswirtschaftliche Stabilität.

2

Weiterbildung stärkt Mitarbeiterbindung

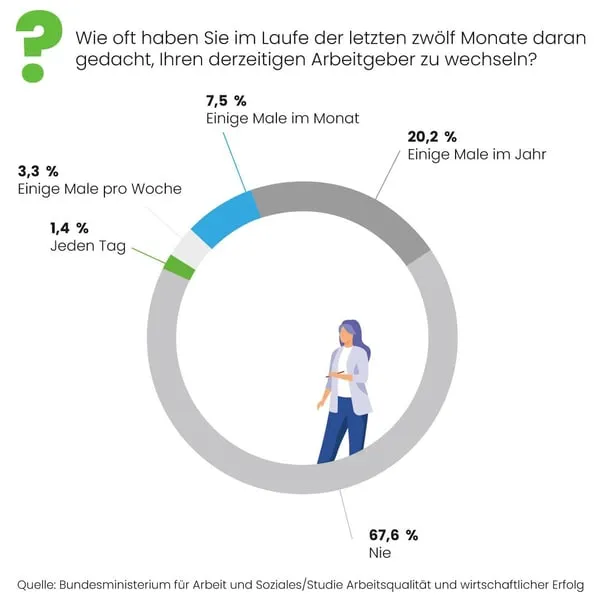
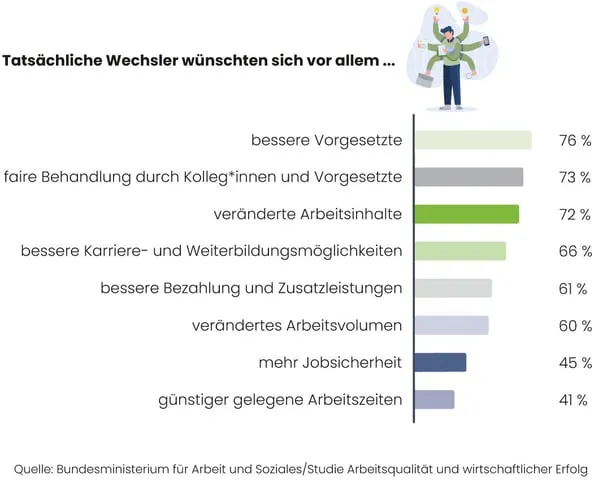
Ein weiterer entscheidender Faktor: Weiterbildung trägt direkt dazu bei, Mitarbeitende im Unternehmen zu halten. Laut der IW-Studie planen viele Beschäftigte innerhalb der nächsten zwölf Monate einen Jobwechsel – Hauptgründe sind fehlende Entwicklungsmöglichkeiten und mangelnde Perspektiven. Hier setzt Weiterbildung an:

  • Sie zeigt Wertschätzung und Investition in die Belegschaft.
  • Sie eröffnet Karriere- und Aufstiegschancen.
  • Sie steigert die Zufriedenheit im Job und reduziert Wechselgedanken.

Damit wird Weiterbildung nicht nur zur Lösung im Fachkräftemangel, sondern auch zu einem wirksamen Instrument der Mitarbeiterbindung.

1
3

Weiterbildung mit dem Arbeitsalltag vereinbaren

Damit Schulungen wirksam sind, müssen sie in den Betriebsalltag passen. Heute stehen vielfältige Formate zur Verfügung:

  • Online-Schulungen: zeit- und ortsunabhängig, flexibel im eigenen Tempo.
  • Präsenzseminare: Grundlagen- und Methodenwissen, intensiver Austausch.
  • Web-Seminare: kurze Einheiten mit direkter Experten-Interaktion.
  • Blended Learning: Kombination verschiedener Methoden für ein praxisnahes Gesamtpaket.

So können auch kleine und mittelständische Bauunternehmen Weiterbildung effizient integrieren.

Fazit

Weiterbildung ist keine Kür, sondern eine strategische Investition in die Zukunft. Sie sorgt für:

  • effiziente Prozesse,
  • motivierte und gesunde Mitarbeitende,
  • höhere Produktivität,
  • mehr Attraktivität als Arbeitgeber.

Betriebe, die heute in Wissen investieren, sichern sich einen klaren Wettbewerbsvorteil von morgen.

Quellen:

Die neunte IW-Weiterbildungserhebung, Institut der deutschen Wirtschaft Köln

Arbeitsqualität und wirtschaftlicher Erfolg, Bundesministerium für Arbeit und Soziales

GKV-Zertifikat: Warum Arbeitgeber auf ITSG-geprüfte Lohnsoftware setzen sollten
HR & Payroll

GKV-Zertifikat: Warum Arbeitgeber auf ITSG-geprüfte Lohnsoftware setzen sollten

Für den direkten elektronischen Datenaustausch mit den Sozialversicherungsträgern benötigen Entgeltabrechnungsprogramme und Zeitwirtschaftssoftware ein GKV-Zertifikat. Um dieses zu erhalten, muss die Software eine sogenannte Systemuntersuchung durch die ITSG erfolgreich absolvieren. Dieser Beitrag gibt einen Überblick über die Anforderungen und den Ablauf der Prüfung. Zudem erläutert er, warum das GKV-Zertifikat für Arbeitgeber wichtig ist.

5 Min. Lesezeit

Viele Zertifikate sind „nice to have“ – das heißt, es ist zwar schön, sie zu haben, aber im Arbeitsalltag notwendig sind sie nicht. Beim GKV-Zertifikat sieht das anders aus. Um als Arbeitgeber elektronische Meldungen direkt an die Sozialversicherungsträger versenden zu können, benötigt die eingesetzte Entgeltabrechnungssoftware dieses Gütesiegel.  Andernfalls droht im Meldewesen ein erheblicher manueller Mehraufwand. Schauen wir uns genauer an, welche Anforderungen und welcher Nutzen mit dem GKV-Zertifikat verbunden sind.

Was ist ein GKV-Zertifikat?

Eines vorweggeschickt: Obwohl es ebenfalls von der ITSG, der Informationstechnischen Servicestelle der gesetzlichen Krankenversicherung, erteilt wird, hat das GKV-Zertifikat nichts mit dem ITSG-Zertifikat zu tun, das Arbeitgeber für die Abgabe von Sozialversicherungsmeldungen benötigen. Vielmehr handelt es sich um ein Gütesiegel der gesetzlichen Krankenversicherung für Entgeltabrechnungssoftware, Zeiterfassungssysteme und elektronische Ausfüllhilfen, die die gesetzlichen Anforderungen für die Kommunikation mit den Sozialversicherungsträgern erfüllen.

Das GKV-Zertifikat ist Voraussetzung dafür, dass Arbeitgeber mit ihrer Software elektronische Meldungen direkt bei den Sozialversicherungsträgern einreichen können. Bevor das Zertifikat erteilt wird, müssen die Softwareersteller der ITSG ihre Lösungen für umfangreiche Prüfungen zur Verfügung stellen. Das GKV-Zertifikat bescheinigt einerseits die Erfüllung der gesetzlichen Anforderungen, andererseits aber auch eine anwenderfreundliche Bedienung der Software.

Inhalte der Systemuntersuchung durch die ITSG

Die ITSG konzentriert sich bei der Systemuntersuchung von Entgeltabrechnungssoftware auf die Programmteile, die für die Berechnung und Übermittlung der Sozialversicherungsbeiträge und -meldungen erforderlich sind. Welche Inhalte dabei genau geprüft werden, legt die ITSG im Auftrag des GKV-Spitzenverbandes fest. Hierzu wird ein Pflichtenheft erstellt, das die genauen Anforderungen ausweist. Entscheidend ist, dass sie den gesetzlichen Vorgaben für das Melde- und Beitragswesen der sozialen Sicherung entspricht und die verschiedenen Verfahren umsetzt. Seit Anfang 2022 können auch Softwareprodukte für die Zeiterfassung GKV-zertifiziert werden, sofern sie in der Lage sind, elektronische AU-Bescheinigungen abzurufen.

{{box-list-left}}

Der Weg zum GKV-Zertifikat in mehreren Schritten

Um das GKV-Zertifikat zu erhalten, müssen Softwareersteller die Systemuntersuchung der ITSG erfolgreich durchlaufen. Diese besteht aus mehreren Schritten.

1. Beratungsphase

Bereits während der Vorbereitung auf die Umsetzung aller gesetzlichen Vorgaben in der Software steht dem Softwareersteller ein Systemberater zur Seite. Er berät ihn im Hinblick auf das zu erfüllende Pflichtenheft und bietet Workshops und Seminare an.

2. Systemprüfung

GKV-zertifizierte Software muss erfolgreich die sogenannte Systemprüfung durchlaufen. Dabei wird überprüft, ob sie die für das Basismodul vorgeschriebenen Fachverfahren enthält. Dazu gehören unter anderem:

  • Beitragsberechnung
  • Beitragsabrechnung
  • Ermittlung und Übertragung der Melde- und Bescheinigungsdaten sowie der Informationen aus den Beitragsnachweisen

Die Anforderungen werden anhand des Pflichtenhefts abgeglichen. Außerdem führt die ITSG gemeinsame Testaufgaben der Spitzenorganisationen der Sozialversicherung durch.

3. Pilotprüfung

Das Bestehen der Pilotprüfung ist ebenfalls zwingende Voraussetzung für die Erteilung eines GKV-Zertifikats. Dabei müssen zwei verschiedene Arbeitgeber das System auf Herz und Nieren testen. Idealerweise sollten diese mindestens drei Abrechnungsmonate lang damit arbeiten, während dieser Zeit viele Abrechnungen erstellen und ein breites Spektrum an Meldearten austesten. Verlaufen diese Pilotprüfungen positiv, sind die größten Hürden der GKV-Zertifizierung genommen.

Abschließend erhält der Softwareersteller einen Bescheid des GKV-Spitzenverbands über die positive Systemuntersuchung und das GKV-Zertifikat „systemuntersucht“ von der ITSG.

Nur jeweils ein Jahr lang gültig

Hat eine GKV-zertifizierte Entgeltabrechnungssoftware das Zertifikat erhalten, ist der Prozess der Systemuntersuchung an und für sich abgeschlossen. Der Softwareersteller erhält mit dem GKV-Zertifikat eine Produkt-Modifikations-Identnummer (Prod-MOD-ID). Diese wird bei jeder eingehenden Meldung vom Sozialversicherungsträger auf Gültigkeit überprüft. Ist sie abgelaufen, werden die Meldungen nicht angenommen und abgewiesen.

Die Produkt-Modifikations-Identnummer läuft spätestens nach einem Jahr ab. Sie gilt lediglich bis zur nächsten Prüfung im Rahmen der Qualitätssicherung. Dabei werden wiederum Testfälle der ITSG kontrolliert. Gesetzliche Änderungen müssen in der Software umgesetzt und neu eingeführte Module überprüft werden. Diese Prüfung wird anlassbezogen von der ITSG durchgeführt, mindestens jedoch einmal im Jahr. Anschließend erhält der Softwareanbieter eine neue Prod-MOD-ID.

Software ohne GKV-Zertifikat: Was sind die Folgen?

Der erstmalige Erwerb des GKV-Zertifikats sowie die jährlichen Überprüfungen stellen für Softwarehäuser einen beträchtlichen Aufwand dar. Die hohen Anforderungen der ITSG sind nur schwer zu erfüllen. In den vergangenen Jahren haben deshalb bereits viele kleinere Anbieter von Lohnsoftware die Prüfungen entweder nicht mehr bestanden oder gar nicht erst versucht, das GKV-Zertifikat verlängern zu lassen.

In der Folge können Arbeitgeber über die betreffende Software keine Meldungen mehr an die Sozialversicherungsträger versenden. Für sie bedeutet die fehlende ITSG-Zertifizierung, dass sie mit der Lohnsoftware zwar die Entgeltabrechnung erstellen können – die Beitragsnachweise müssen sie jedoch mithilfe der kostenfreien Ausfüllhilfe sv.net (ab März 2024 über das neue SV-Meldeportal) übermitteln. Dies erfordert manuellen Aufwand und kostet daher mehr Zeit als der direkte Versand der Nachweise aus der Entgeltabrechnungssoftware. Zudem steigt die Fehleranfälligkeit.

Warum das GKV-Zertifikat auch für Arbeitgeber wichtig ist

Eine ITSG-geprüfte Lohnsoftware ermöglicht Arbeitgebern die direkte Kommunikation mit den Sozialversicherungsträgern – ohne Medienbrüche und aufwendige manuelle Datenerfassung. Zudem bedeutet ein gültiges GKV-Zertifikat für Arbeitgeber ein hohes Maß an Rechts- und Verfahrenssicherheit, da im Rahmen der jährlichen Prüfung die Umsetzung gesetzlicher Neuerungen kontrolliert wird. Auch die nachgewiesene hohe Anwenderfreundlichkeit ist ein Argument für die Auswahl GKV-zertifizierter Abrechnungssoftware.

Die digitale Personalakte einführen: Vorbereitung, Struktur und rechtssichere Aufbewahrung
HR & Payroll

Die digitale Personalakte einführen: Vorbereitung, Struktur und rechtssichere Aufbewahrung

Papierakten kosten Personalabteilungen wertvolle Arbeitszeit. Der Beitrag zeigt, warum sich die Umstellung auf die digitale Personalakte lohnt, welche Vorbereitung nötig ist – von Struktur über Zugriffsrechte bis zu rechtlichen Aufbewahrungsfristen – und wie Employee-Self-Service sowie automatisierte Workflows die HR-Abteilung entlasten.

5 Min. Lesezeit

Papierakten kosten Personalabteilungen jeden Monat mehrere Arbeitstage. Mitarbeiter suchen Dokumente, Kollegen entnehmen Unterlagen zum Kopieren, und neue Belege landen unter Zeitdruck unsortiert in der Akte. Die digitale Personalakte löst dieses Problem, sofern Unternehmen sie sorgfältig vorbereiten. Wer einfach nur scannt, ohne Struktur, Rechte und rechtliche Fristen zu klären, überträgt das alte Chaos nur in ein neues System.

Warum sich der Umstieg lohnt

Die digitale Personalakte macht Informationen orts- und zeitunabhängig verfügbar, auch im Homeoffice. Das beschleunigt den Zugriff, senkt Prozesskosten und schafft Kapazitäten für Aufgaben wie die Personalentwicklung. Employee-Self-Service-Funktionen erlauben es Mitarbeitenden zudem, bestimmte Daten selbst zu aktualisieren, was die Personalabteilung entlastet. Automatisierte Workflows übernehmen Fristüberwachungen bei Verträgen oder im Weiterbildungsmanagement, sodass Termine nicht mehr manuell nachgehalten werden müssen. Eine Volltext- oder Schlagwortsuche liefert benötigte Dokumente in Sekunden statt in Minuten.

Auch die elektronische Signatur verändert die Praxis: Neu eingestellte Mitarbeitende können Arbeitsverträge und Richtlinien zu Arbeitsschutz oder Datenschutz papierlos unterschreiben, teilweise schon vor dem ersten Arbeitstag. Wird eine Dokumentenvorlage in einen definierten Workflow eingebettet, lassen sich notwendige Unterschriften vollständig digital und lückenlos einholen.

Das Archiv aufräumen, bevor gescannt wird

Vor der Umstellung lohnt sich eine gründliche Bestandsaufnahme. Listen Sie alle Dokumente in den bestehenden Akten auf und legen Sie eine Negativliste mit entbehrlichen Unterlagen an. Aus datenschutzrechtlichen Gründen müssen bestimmte Dokumente ohnehin gelöscht werden, etwa Abmahnungen, die älter als drei Jahre sind, vertrauliche Krankheitsinformationen wie ärztliche Befunde sowie sämtliche Unterlagen ohne Bezug zum Arbeitsverhältnis. Alte Betriebssporturkunden oder längst überholte Arbeitszeitlisten gehören ebenfalls aussortiert. Das spart Platz, Zeit und am Ende auch Geld beim Scannen.

Am Ende dieser Kategorisierung lässt sich grob abschätzen, wie viele Blatt insgesamt zu digitalisieren sind, und es steht fest, in welchen digitalen Ordnern welche Dokumente künftig liegen. Berücksichtigen Sie dabei die jeweiligen Aufbewahrungsfristen.

Die passende Software auswählen

Der Markt bietet inzwischen auch für kleinere Budgets ausgereifte Lösungen, was die Auswahl nicht unbedingt erleichtert. Neben Funktionsumfang und Preis verdienen vor allem Sicherheitsfragen Aufmerksamkeit:

  • Archiviert die Software revisionssicher, also nachvollziehbar, unveränderbar, unzerstörbar und wiederherstellbar?
  • Werden Dokumente versioniert, und protokolliert das System jede Bearbeitung?
  • Lassen sich Zugriffsrechte individuell konfigurieren, sodass die datenschutzrechtlichen Vorgaben eingehalten werden?

Technisch stellt sich außerdem die Frage, ob die digitale Personalakte als Insellösung ohne Anbindung an andere Systeme laufen soll, was sich etwa für Unternehmen eignet, die ihre Lohnabrechnung extern vergeben, oder ob sie mit dem Lohnabrechnungssystem verknüpft wird. Die integrierte Variante vermeidet Schnittstellenprobleme und doppelte Datenhaltung: Aufbewahrungspflichtige Dokumente aus der Lohnabrechnung fließen dann automatisch ins digitale Archiv und werden dort nach den eigenen Vorgaben verschlagwortet. Wichtig ist zudem eine einfache Bedienung, etwa durch die automatische Vorbesetzung von Mitarbeitername und Personalnummer bei der Verschlagwortung. Prüfen Sie schließlich auch den Anbieter selbst: Wie sieht der Support während Einführung und laufendem Betrieb aus, wie zuverlässig wartet er die Software, und kann er Referenzen vorweisen?

Eine Aktenstruktur schaffen, die im Alltag standhält

Selbst eine ausgefeilte Struktur nach Themen wie Arbeitsverträgen, Altersvorsorge oder Leistungsbeurteilungen gerät mit der Zeit durcheinander, wenn Kollegen Dokumente entnehmen, mehrere Personen parallel ablegen oder neue Unterlagen unsortiert in der digitalen Personalakte landen. Das lässt sich vermeiden, wenn die Struktur von Anfang an feststeht.

Analysieren Sie dazu den bestehenden Aktenbestand und erfassen Sie alle Dokumentarten: Bewerbungsunterlagen, Arbeitsvertrag, Abmahnungen innerhalb der Dreijahresfrist, Schriftwechsel mit dem Arbeitnehmer, Angaben zur Sozialversicherung, Krankenkassenbescheinigungen, Steuerunterlagen, Zeugnisse und Zertifikate, Urlaubsanträge, Vereinbarungen zu Altersvorsorge und vermögenswirksamen Leistungen sowie Kündigungsschreiben und Zwischenzeugnisse. Eine mögliche Ordnerhierarchie sieht so aus:

Personalien: Personalbogen, Korrespondenz, Altersvorsorge

Vertrag: Dienstvertrag, Zielvereinbarung, Beendigung Arbeitsverhältnis

Bescheinigungen: Krankengeld, Mutterschaftsgeld, Arbeitsbescheinigung

Mitarbeiterbeurteilung: Zeugnis, Beurteilung, Rüge oder Abmahnung

Mitarbeiterqualifikation: Bewerbung, Nachweise, Fortbildungen

Gesundheit und Abwesenheit: Fehlzeiten, Krankenkasse, Elternzeit

Verdienstabrechnung, Lohnkonto und Mitarbeitergespräch (Dokumentation der Gespräche) bilden eigene Ordner.

Diese Einteilung lässt sich an betriebliche Anforderungen anpassen. Wichtiger als die exakte Kategorienzahl ist, dass jedes Dokument einen eindeutigen Platz hat, bevor die ersten Belege gescannt werden.

Damit sich die vielen Tausend Dokumente einer digitalen Personalakte trotzdem schnell wiederfinden lassen, kommt es zusätzlich auf eine durchdachte Verschlagwortung an. Typische Schlagwörter, auch Deskriptoren genannt, sind die Personalnummer, der Name des Mitarbeiters, das Erstelldatum eines Dokuments oder das Datum der Unterschrift. Von der Qualität dieser Indexierung hängt maßgeblich ab, wie effizient sich später mit dem Archiv arbeiten lässt.

Zugriffsrechte eindeutig regeln

Anders als ein physischer Aktenschrank erlaubt die digitale Personalakte eine fein abgestufte Rechteverwaltung. Legen Sie fest, welche Mitarbeitenden auf welche Ordner oder Dokumenttypen zugreifen dürfen, und unterscheiden Sie dabei nach Berechtigungsstufen: Lesen, um Dokumente einzusehen, Hinzufügen für neue Ablagen, Bearbeiten für Inhaltsänderungen, Verschieben innerhalb der Struktur und Löschen für die endgültige Entfernung. Auch Führungskräfte benötigen in der Regel Zugriff auf die Akten ihrer Mitarbeiter, und für Geschäftsführung oder Justiziare können eigene Rechte sinnvoll sein. Eine Rollen- und Berechtigungsmatrix, die für alle Beteiligten klare Regeln definiert, erleichtert die tägliche Arbeit und entlastet die Personalabteilung. Klären Sie außerdem, wer für das Scannen zuständig ist, sowohl während der Einführung als auch im späteren Regelbetrieb.

Diese Fragen sind kein Nebenschauplatz: Nach DSGVO und Bundesdatenschutzgesetz müssen unberechtigte Zugriffe auf personenbezogene Daten ausgeschlossen sein. Ein differenziertes Berechtigungskonzept ist dafür Voraussetzung, nicht Kür.

Bestandsakten scannen: selbst erledigen oder Dienstleister beauftragen

Nach Archivbereinigung, Aktenstruktur und Softwareauswahl folgt das Scannen der Bestandsakten. Schon in einem Betrieb mit 150 Beschäftigten kommen erfahrungsgemäß mehrere Tausend Blatt zusammen. Vor der Entscheidung fürs Selbermachen lohnt sich daher eine ehrliche Prüfung der eigenen Ressourcen: Ist im Haus ein leistungsfähiger Scanner mit OCR-Verarbeitung vorhanden? Reicht die Zeit neben dem Tagesgeschäft? Ist das technische Wissen da, um Auflösung, Dateiformat und Farbmodus richtig zu wählen? Aus Datenschutzgründen dürfen die Akten zudem nicht einfach unternehmensintern zum Scannen weitergereicht werden, sondern sollten in der Personalabteilung bleiben, wenn intern gescannt wird.

Fehlen Zeit, Geräte oder Know-how, ist ein spezialisierter Scandienstleister meist die bessere Wahl, zumal er die Digitalisierung in der Regel schneller abschließt als Mitarbeitende, die wochenlang neben dem Tagesgeschäft scannen müssten. Je umfangreicher die Akten, desto eher rechnet sich die externe Vergabe. Klären Sie vorab auch, wer die Vorkategorisierung mit Barcodes übernimmt und wer die Papierdokumente fürs Scannen vorbereitet, etwa Büroklammern und Heftungen entfernt. Eine pauschale Empfehlung für intern oder extern gibt es nicht, holen Sie sich am besten Vergleichsangebote ein und stellen Sie die Kosten beiden Varianten gegenüber.

Welche Papierunterlagen aufbewahrt werden müssen

Nach dem Scannen möchten viele Arbeitgeber die alten Papierbelege am liebsten sofort vernichten. Bei den meisten Dokumenten ist das rechtlich unbedenklich, solange die Datenschutzbestimmungen eingehalten werden. Einige Unterlagen sollten Sie jedoch im Original behalten.

Das betrifft insbesondere Dokumente, die der Schriftform nach § 126 BGB unterliegen: befristete Arbeitsverträge, Arbeitsverträge mit nachvertraglichen Wettbewerbsverboten, Aufhebungsverträge und Kündigungsschreiben. Der Grund liegt im Beweisrecht: Diese Papiere gelten im Streitfall als Urkunden im Sinne der §§ 415 ff. ZPO und haben dort einen höheren Beweiswert. Digitalisierte Dokumente können zwar unter bestimmten Voraussetzungen die Textform nach § 126b BGB erfüllen, doch das Papieroriginal bietet in der Regel mehr Rechtssicherheit, und eingescannte Dokumente lassen sich vor Gericht nicht als Urkundsbeweis heranziehen. Vereinbarungen über ein nachvertragliches Wettbewerbsverbot nach § 74 Abs. 1 HGB müssen Arbeitgeber dem Arbeitnehmer sogar im Original aushändigen, sonst entfällt dessen Bindungspflicht.

Wer eine möglichst vollständige Digitalisierung anstrebt, sollte die rechtlichen Risiken sorgfältig abwägen und sich bei der Umstellung juristisch beraten lassen. Folgende Schritte erhöhen die Rechtssicherheit zusätzlich:

  • Dokumente vor dem Scannen in Urkunden, darunter Verträge, und Nicht-Urkunden einteilen, im Zweifel mit rechtlicher Unterstützung.
  • Arbeitnehmer im Arbeitsvertrag zur Aufbewahrung ihrer Originaldokumente verpflichten und deren Zustimmung zur digitalen Archivierung einholen. Das schafft rechtliche Absicherung, auch wenn Originale nach der Übernahme in die digitale Akte vernichtet werden.
  • Einen Echtheitsvermerk, etwa einen Bestätigungsaufkleber der Personalabteilung, vor dem Scannen anbringen.
  • Wichtige Dokumente in Farbe scannen, da sich farbige Unterschriften besser vom Text abheben und die Beweisführung erleichtern.
  • Beim Scannen die TR RESISCAN-Richtlinie des Bundesamts für Sicherheit in der Informationstechnik (BSI) beachten. Wer sich daran hält, kann vor Gericht leichter belegen, dass der Scan mit dem Original übereinstimmt.

Eine detaillierte Verfahrensdokumentation des Scan-Prozesses stärkt zusätzlich die Beweiskraft der digitalisierten Dokumente und erschwert es Arbeitnehmern, die Einhaltung der Schriftform anzufechten. Das ist auch aus einem anderen Grund Pflicht: Als Nebensystem der Buchführung fällt die digitale Personalakte unter die GoBD. Die Verfahrensdokumentation muss inhaltlich und technisch nachvollziehbar beschreiben, wie die elektronische Archivierung von Personaldaten im Unternehmen abläuft, einschließlich des Berechtigungskonzepts für den Zugriff. Sie ist damit zugleich eine wesentliche Voraussetzung für die Revisionssicherheit des Archivs.

Tägliche Arbeitsprozesse gestalten

Auch nach der Digitalisierung der Bestandsakten fallen im Tagesgeschäft laufend neue Dokumente an. Für deren Archivierung gibt es drei gängige Modelle: spätes Archivieren, halbautomatisiert über Barcodes oder nach manueller Bearbeitung, frühes Archivieren mit Scan und manueller Zuordnung vor der Bearbeitung, sowie die Archivierung während der Bearbeitung, bei der das System automatisch nach dem Ablageort fragt und der Mitarbeiter die Zuordnung vornimmt. Legen Sie zusätzlich fest, wer wann Datensicherungen erstellt und wann gescannte Papierbelege vernichtet werden dürfen.

In der Praxis wünschen sich Unternehmen zunehmend, dass die digitale Personalakte nicht isoliert steht, sondern mit einem Vorlagenmanagement für Formulare und mit HR-Workflows zusammenspielt, etwa um Prozesse rund um neue Formulare oder Vertragsänderungen abteilungsübergreifend zu digitalisieren. Eine zentrale Ablage für Personaldaten allein reicht vielen HR-Teams nicht mehr aus, sie erwarten, dass Vorlagen, Freigaben und Fristüberwachung im selben System zusammenlaufen.

Datenschutz und Sicherheit als Daueraufgabe

Die Sicherheit von Personaldaten hat bei der digitalen Personalakte durchgehend Priorität. Die Einhaltung der DSGVO umfasst verschlüsselte Datenübertragungen, Zugriffskontrollen und regelmäßige Backups. Werden externe Dienstleister für die Auftragsdatenverarbeitung eingebunden, etwa für die Massendigitalisierung von Altakten, sollten Unternehmen diese sorgfältig prüfen, um die Rechtssicherheit zu gewährleisten. ISO-konforme Cloud-Lösungen und zertifizierte Rechenzentren können den Datenschutz zusätzlich absichern.

Projektmanagement und Akzeptanz sichern

Eine digitale Personalakte entfaltet ihre Wirkung, Kostensenkung und Zeitersparnis, nur dann, wenn die Belegschaft sie tatsächlich nutzt. Führen Sie deshalb schon in der Frühphase des Projekts die Interessen von Personalabteilung, IT und Betriebsrat zusammen und nehmen Sie sich Zeit für eine gründliche Analyse der bestehenden Systeme, bevor Sie eine Software auswählen. Ein klarer Plan mit definierten Meilensteinen hilft, die Einführung ohne Verzögerungen umzusetzen. Planen Sie zudem rechtzeitig Schulungen ein, für die künftigen Nutzer der Akte ebenso wie für IT-Administratoren, denn mit der Akzeptanz der Anwender steht und fällt der Projekterfolg am Ende.

Die digitale Personalakte ist damit mehr als eine elektronische Ablage. Sie speichert Daten, die auch andere HR-Prozesse nutzen, etwa im Bewerbermanagement oder in der Personalentwicklung, und wird so zu einem zentralen Baustein einer vernetzten, agilen Personalverwaltung.

Häufige Fragen zur digitalen Personalakte

Was ist eine digitale Personalakte? 

Die digitale Personalakte ist die elektronische Ablage aller personalrelevanten Dokumente eines Mitarbeitenden, etwa Arbeitsvertrag, Bewerbungsunterlagen, Zeugnisse oder Gehaltsabrechnungen. Sie macht Informationen orts- und zeitunabhängig verfügbar, auch im Homeoffice, und ersetzt die physische Papierakte.

Welche Vorteile bietet die digitale Personalakte gegenüber Papierakten? 

Sie beschleunigt den Zugriff auf Dokumente über eine Volltext- oder Schlagwortsuche, senkt Prozesskosten und schafft Kapazitäten für Aufgaben wie die Personalentwicklung. Employee-Self-Service-Funktionen entlasten die Personalabteilung, automatisierte Workflows überwachen Fristen bei Verträgen oder im Weiterbildungsmanagement, und elektronische Signaturen ermöglichen ein papierloses Unterschreiben von Verträgen und Richtlinien.

Wie bereitet man die Einführung einer digitalen Personalakte vor? 

Vor der Umstellung sollte eine gründliche Bestandsaufnahme aller vorhandenen Dokumente erfolgen. Dazu gehört eine Negativliste mit Unterlagen, die aus datenschutzrechtlichen Gründen ohnehin gelöscht werden müssen, etwa Abmahnungen, die älter als drei Jahre sind, oder vertrauliche Krankheitsinformationen. Das reduziert die Menge der zu digitalisierenden Dokumente und spart Zeit sowie Kosten beim Scannen.

Worauf sollte man bei der Auswahl der Software achten? 

Neben Funktionsumfang und Preis sind vor allem Sicherheitsaspekte entscheidend: revisionssichere Archivierung, also nachvollziehbar, unveränderbar, unzerstörbar und wiederherstellbar, Versionierung und Protokollierung jeder Bearbeitung sowie individuell konfigurierbare Zugriffsrechte gemäß Datenschutzvorgaben. Zusätzlich sollte geklärt werden, ob die Lösung als Insellösung oder integriert mit dem Lohnabrechnungssystem laufen soll, und wie zuverlässig der Anbieter Support und Wartung leistet.

Wie sollte die Aktenstruktur der digitalen Personalakte aufgebaut sein? 

Eine bewährte Ordnerstruktur gliedert Dokumente nach Themen wie Personalien, Vertrag, Bescheinigungen, Mitarbeiterbeurteilung, Mitarbeiterqualifikation sowie Gesundheit und Abwesenheit. Wichtiger als die genaue Anzahl der Kategorien ist, dass jedes Dokument von Anfang an einen eindeutigen Platz hat, bevor die ersten Belege gescannt werden. Eine durchdachte Verschlagwortung mit Deskriptoren wie Personalnummer, Mitarbeitername oder Erstelldatum erleichtert zusätzlich das spätere Wiederfinden.

Wie sollten Zugriffsrechte in der digitalen Personalakte geregelt werden?

Zugriffsrechte sollten fein abgestuft nach Berechtigungsstufen vergeben werden: Lesen, Hinzufügen, Bearbeiten, Verschieben und Löschen. Eine Rollen- und Berechtigungsmatrix legt fest, welche Mitarbeitenden, Führungskräfte oder die Geschäftsführung auf welche Ordner zugreifen dürfen. Ein differenziertes Berechtigungskonzept ist nach DSGVO und Bundesdatenschutzgesetz Voraussetzung, um unberechtigte Zugriffe auf personenbezogene Daten auszuschließen.

Sollte man Bestandsakten selbst scannen oder einen Dienstleister beauftragen? 

Das hängt von den vorhandenen Ressourcen ab: einem leistungsfähigen Scanner mit OCR-Verarbeitung, ausreichend Zeit neben dem Tagesgeschäft und dem technischen Wissen zu Auflösung, Dateiformat und Farbmodus. Fehlen diese Voraussetzungen, ist ein spezialisierter Scandienstleister meist die schnellere Lösung. Je umfangreicher die Akten, desto eher rechnet sich die externe Vergabe, weshalb sich Vergleichsangebote lohnen.

Welche Papierdokumente müssen nach dem Scannen im Original aufbewahrt werden? 

Dokumente, für die spezielle gesetzliche Schriftformerfordernisse gelten, sollten im Original erhalten bleiben: Kündigungsschreiben und Aufhebungsverträge nach § 623 BGB, befristete Arbeitsverträge nach § 14 Abs. 4 TzBfG sowie Vereinbarungen zu nachvertraglichen Wettbewerbsverboten nach § 74 Abs. 1 HGB. § 126 BGB definiert dabei lediglich allgemein, was unter „Schriftform" zu verstehen ist, nämlich die eigenhändige Unterschrift; die eigentliche Formvorschrift für das jeweilige Dokument ergibt sich aus der spezielleren Norm. Besonders streng ist § 623 BGB: Er schließt für Kündigung und Aufhebungsvertrag die elektronische Form ausdrücklich aus, sodass selbst eine qualifizierte elektronische Signatur die Schriftform hier nicht ersetzt. Bei der Befristung nach § 14 Abs. 4 TzBfG ist die elektronische Form dagegen nicht ausgeschlossen, sodass nach überwiegender Auffassung und aktueller Rechtsprechung eine qualifizierte elektronische Signatur die Schriftform wahren kann. Diese Papiere gelten im Streitfall als Urkunden nach den §§ 415 ff. ZPO mit höherem Beweiswert, während eingescannte Dokumente vor Gericht nicht als Urkundsbeweis herangezogen werden können.

Was ist die TR RESISCAN-Richtlinie und warum ist sie relevant? 

Die TR RESISCAN-Richtlinie des Bundesamts für Sicherheit in der Informationstechnik (BSI) legt Standards für das rechtssichere Scannen von Dokumenten fest. Wer sich beim Scannen daran hält, kann vor Gericht leichter belegen, dass der Scan mit dem Originaldokument übereinstimmt, was die Beweiskraft der digitalisierten Unterlagen stärkt.

Welche Rolle spielt die GoBD bei der digitalen Personalakte? 

Als Nebensystem der Buchführung fällt die digitale Personalakte unter die GoBD. Unternehmen benötigen deshalb eine Verfahrensdokumentation, die inhaltlich und technisch nachvollziehbar beschreibt, wie die elektronische Archivierung von Personaldaten abläuft, einschließlich des Berechtigungskonzepts für den Zugriff. Sie ist zugleich Voraussetzung für die Revisionssicherheit des Archivs.

Wie werden neue Dokumente im laufenden Betrieb archiviert? 

Dafür gibt es drei gängige Modelle: spätes Archivieren nach der Bearbeitung, halbautomatisiertes Archivieren über Barcodes sowie frühes Archivieren mit Scan und manueller Zuordnung vor der Bearbeitung. Zusätzlich sollte festgelegt werden, wer Datensicherungen erstellt und wann gescannte Papierbelege vernichtet werden dürfen.

Wie gelingt die Akzeptanz der digitalen Personalakte in der Belegschaft?

Personalabteilung, IT und Betriebsrat sollten schon in der Frühphase des Projekts eingebunden werden, gefolgt von einer gründlichen Analyse bestehender Systeme vor der Softwareauswahl. Ein klarer Projektplan mit definierten Meilensteinen sowie rechtzeitige Schulungen für Nutzer und IT-Administratoren sind entscheidend, da der Projekterfolg maßgeblich von der Akzeptanz der Anwender abhängt.

eAU: Elektronische Krankmeldung seit 2023 Pflicht für Betriebe
HR & Payroll

eAU: Elektronische Krankmeldung seit 2023 Pflicht für Betriebe

Seit dem 1. Januar 2023 ist die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) für gesetzlich Versicherte verbindlich. Der vertraute „gelbe Zettel“ hat damit – bis auf wenige Ausnahmen – ausgedient. Arbeitgeber rufen die Krankmeldungen nun direkt bei den Krankenkassen ab. Diese Umstellung soll Prozesse vereinfachen, sorgt aber auch für neue Fragen und Herausforderungen im Bauwesen.

5 Min. Lesezeit

Was ist die eAU und wen betrifft sie?

Seit Januar 2023 müssen Arbeitgeber Arbeitsunfähigkeitsbescheinigungen direkt bei den Krankenkassen ihrer Mitarbeiter abrufen. Versicherte leiten diese nicht mehr selbst an Arbeitgeber oder Krankenkasse weiter. Ein Ausdruck der Bescheinigung ist nur auf Wunsch des Arbeitnehmers vorgesehen – darf aber nicht vom Arbeitgeber angefordert werden, da Diagnosen enthalten sind.

Die eAU gilt für alle gesetzlich Krankenversicherten, einschließlich geringfügig und kurzfristig Beschäftigter sowie Werkstudenten.

Ausnahmen von der eAU-Pflicht

Von der elektronischen Übermittlung ausgenommen sind:

  • Privatversicherte Arbeitnehmer
  • Krankmeldungen aus dem Ausland
  • Arbeitnehmer bei Kind krank
  • Rehamaßnahmen

In diesen Fällen bleibt die Papierform weiterhin bestehen.

Ablauf und Rückmeldungen der Krankenkassen

Die Krankenkassen melden in der Regel innerhalb von ein bis drei Tagen zurück. Enthalten sind:

  • Dauer der Arbeitsunfähigkeit
  • Qualifizierung (Ersterkrankung, Folgeerkrankung, Krankenhausaufenthalt)

Es kann auch zurückgemeldet werden, dass keine AU-Meldung vorliegt oder keine Mitgliedschaft bei der angefragten Krankenkasse festgestellt wurde.

Häufige Fragen zur eAU

Die Einführung des eAU-Verfahrens wirft bei Arbeitgebern wichtige Fragen auf:

  • Wie erfährt der Arbeitgeber zunächst von der Arbeitsunfähigkeit des Arbeitnehmers?
  • Welche Pflichten hat der Arbeitnehmer?
  • Kann die Entgeltfortzahlung verweigert werden, wenn die Übermittlung verzögert erfolgt?
  • Werden Beschäftigungsverbote von Schwangeren übermittelt?
  • Was passiert bei ambulanten Untersuchungen im Krankenhaus?
  • Können ausländische Ärzte Krankmeldungen an deutsche Krankenkassen senden?

Fazit

Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) sorgt für eine deutliche Vereinfachung der Abläufe und reduziert Papierarbeit. Gleichzeitig erfordert sie von Arbeitgebern und Arbeitnehmern ein Umdenken, um Fristen einzuhalten und Prozesse anzupassen. Betriebe sollten sicherstellen, dass ihre internen Abläufe und Systeme auf die neuen Anforderungen vorbereitet sind, um Verzögerungen und Unsicherheiten zu vermeiden.

Gesetz zur Unterstützung und Entlastung in der Pflege (PUEG)
HR & Payroll

Gesetz zur Unterstützung und Entlastung in der Pflege (PUEG)

Das Pflegeunterstützungs- und -entlastungsgesetz (PUEG) ist zum 1. Juli 2023 in Kraft getreten. Es bringt eine Anhebung des Beitrags zur Pflegeversicherung mit sich, gleichzeitig werden Familien mit mehreren Kindern finanziell entlastet. Arbeitgeber sind gefordert, die neuen Regelungen zeitnah in ihren Abrechnungen zu berücksichtigen.

5 Min. Lesezeit

Neue Beitragssätze zur Pflegeversicherung

Mit dem PUEG steigt der allgemeine Beitragssatz zur Pflegeversicherung von bisher 3,05 % auf 3,40 %.
Der Beitragszuschlag für Kinderlose erhöht sich zusätzlich von 0,35 % auf 0,60 %.

Entlastungen für Eltern mit mehreren Kindern

Eltern werden spürbar entlastet:

  • Ab dem zweiten Kind reduziert sich der Beitragssatz um 0,25 % pro Kind.
  • Berücksichtigt werden bis zu vier Kinder zusätzlich (maximal bis zum fünften Kind).
  • Kinder fließen in die Berechnung ein, solange sie das 25. Lebensjahr noch nicht vollendet haben.

Damit soll die finanzielle Last in der Pflegeversicherung gerechter verteilt werden.

Ausnahmen von der Beitragserhöhung

Von der Beitragserhöhung ausgenommen sind:

  • Arbeitnehmer, die ihre Elterneigenschaft beim Arbeitgeber nachweisen.
  • Beschäftigte bis zum Ablauf des Monats, in dem sie das 23. Lebensjahr vollenden.
  • Personen, die vor dem 1. Januar 1940 geboren sind.

Handlungsempfehlungen für Arbeitgeber

Damit die Abrechnung korrekt erfolgen kann, sollten Arbeitgeber frühzeitig aktiv werden. Dazu gehört insbesondere:

  • Abfrage und Dokumentation der Namen und Geburtsdaten aller Kinder von Beschäftigten.
  • Erfassung der Daten in der eingesetzten Baulohn-Software, um die Entlastungen korrekt abzubilden.

Fazit: Rechtzeitig auf das PUEG vorbereiten

Auch wenn das Gesetz im Bundestag erst am 16. Juni 2023 beschlossen wurde, gilt es rückwirkend zum 1. Juli 2023. Arbeitgeber sollten daher alle Vorbereitungen treffen, um die Änderungen rechtssicher und pünktlich umzusetzen. Das PUEG sorgt so zwar für höhere Beiträge bei Kinderlosen, bringt aber gleichzeitig spürbare Entlastungen für Familien.

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
HR & Payroll

Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick

Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.

5 Min. Lesezeit

Neue Minijob-Grenze 2025

Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.

Neue Midijob-Grenzen 2025

Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.

  • Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
  • Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
  • Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.

Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.

Übergangsregelungen

Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.

Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.

FAQ: Mini- und Midijobs 2025

Wie hoch ist die Minijob-Grenze 2025?

556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).

Wie hoch ist die Midijob-Grenze 2025?

Von 556,01 € bis 2.000 € monatlich.

Muss ein Minijobber Sozialabgaben zahlen?

Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.

Wie werden Midijobs abgerechnet?

Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.

Was passiert, wenn ein Minijobber über 556 € verdient?

Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).

Ändert sich die Grenze jedes Jahr?

Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.

Quellen

Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung

Minijob-Zentrale – Aktuelle Verdienstgrenzen

Deutsche Rentenversicherung – Übergangsbereich Midijob

Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
HR & Payroll

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze

Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.

5 Min. Lesezeit

Warum der Verrechnungslohn so wichtig ist

Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.

Betriebs- vs. Baustellenverrechnungslohn

  • Betriebsverrechnungslohn:
    Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen.
  • Baustellenverrechnungslohn:
    Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
    → Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.

Faktoren zur Berechnung des Verrechnungslohns

Grundmittellohn

Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.

Lohnzusatz- und Lohnnebenkosten

Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.

Kleingeräte und Werkzeuge

Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.

Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.

Produktivlohn realistisch planen

Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:

  • Wochenenden und Feiertage
  • Urlaubstage
  • Sozialtage (z. B. Hochzeit, Umzug)
  • Schlechtwettertage
  • geschätzte Krankheitstage

Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.

Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr

Zuschlagsberechnung für den Kalkulationslohn

Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.

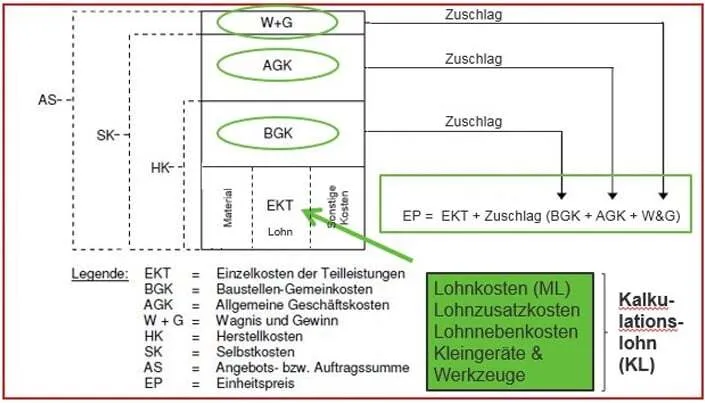
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.

Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:

  • Baustellengemeinkosten (BGK):
    Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten).
  • Allgemeine Geschäftskosten (AGK):
    Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).

Baustellengemeinkosten korrekt einbeziehen

Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.

Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100

Allgemeine Geschäftskosten und Wagnis & Gewinn

  • Allgemeine Geschäftskosten (AGK):
    Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw.
  • Wagnis und Gewinn:
    Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.

Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps

  • Veraltete Kostenansätze verwenden
  • Produktivstunden zu optimistisch kalkulieren
  • BGK pauschal statt projektspezifisch berechnen
  • Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen

Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.

Fazit

Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.

FAQ: Verrechnungslohn im Bau

Was ist der Verrechnungslohn?

Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.

Warum sollte man ihn kennen?

Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.

Was gehört alles in den Verrechnungslohn?

Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.

Wie oft sollte man den Verrechnungslohn überprüfen?

Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.

Was passiert, wenn ich zu niedrig kalkuliere?

Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.

Quellen

Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn

Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
HR & Payroll

Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto

Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.

5 Min. Lesezeit

Was ist der Direktauszahlungsmechanismus?

Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.

Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.

Vorteile direkter staatlicher Hilfen auf einen Blick

  • Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
  • Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
  • Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
  • Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
  • Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen

Wie funktioniert die direkte staatliche Auszahlung?

Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:

  • Online über ELSTER (unter „Meine Daten“)
  • Im BZSt-Online-Portal (BOP)
  • Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt

Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.

Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?

Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.

Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.

Ausblick: Digitale staatliche Hilfen mit Zukunft

Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.

Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall

Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.