Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL




rvBEA-Abrufe für Elterngeldanträge (BEEG): Das müssen Arbeitgeber jetzt wissen und tun
Das digitale Verfahren rvBEA (Rentenversicherung Bescheinigungen Elektronisch Anfordern) wird für Elterngeldanträge immer wichtiger. Durch das darin enthaltene BEEG-Verfahren (Bundeselterngeld- und Elternzeitgesetz) können Behörden gezielt eine elektronische Entgeltbescheinigung bei Arbeitgebern abrufen – ohne Papierkram, schnell und sicher. Besonders für Mitarbeitende, die Elterngeld digital beantragen möchten, ist das ein großer Fortschritt.
Was ist das rvBEA-Verfahren und warum ist es für Arbeitgeber relevant?
rvBEA ermöglicht es der Rentenversicherung, Elterngeldstellen und Krankenkassen, Entgeltbescheinigungen digital bei Arbeitgebern anzufordern. Das reduziert für alle Beteiligten den Verwaltungsaufwand und gewährleistet einen schnellen, reibungslosen Ablauf im Elterngeldverfahren. Über das Teilverfahren BEEG (Bundeselterngeld- und Elternzeitgesetz) werden exakt die Daten abgerufen, die für den Elterngeldantrag notwendig sind – im geschützten XML-Format.
Digitale Elterngeldanträge im Aufwind: Nutzung von rvBEA nimmt zu
Immer mehr Bundesländer nutzen das digitale Elterngeldverfahren. Seit Ende 2024 sind Baden-Württemberg und Bremen aktiv dabei, Hamburg startet im Sommer 2025, und Bayern folgt im Herbst. Das führt zu steigenden rvBEA-Abrufzahlen – und macht die aktive Mitwirkung der Arbeitgeber umso wichtiger.
Welche Pflichten haben Arbeitgeber bei rvBEA-Abrufen für Elterngeld?
Arbeitgeber sind verpflichtet, jede rvBEA-Anfrage unverzüglich zu beantworten – und zwar unabhängig vom Lohnabrechnungslauf. Die Datenübermittlung erfolgt elektronisch an die DSRV (Datenstelle der Rentenversicherung) und von dort weiter an die zuständige Elterngeldstelle.
Die Bedeutung der elektronischen Entgeltbescheinigung für Elterngeldanträge
Nur eine zeitnah übermittelte elektronische Entgeltbescheinigung ermöglicht eine zügige Bearbeitung des Elterngeldantrags. Verzögerungen durch verspätete Antworten führen dazu, dass Leistungsempfänger unnötig lange auf ihr Elterngeld warten – oder sogar eine Papierbescheinigung nachreichen müssen.
Tipp für Arbeitgeber: Beantworten Sie jede rvBEA-Anfrage innerhalb von 42 Tagen – danach ist eine digitale Antwort technisch nicht mehr möglich.
Was sollten Arbeitgeber jetzt konkret tun?
- Prüfen Sie regelmäßig (idealerweise täglich) den Eingang neuer rvBEA-Anfragen.
- Behandeln Sie jede Entgeltbescheinigung für Elterngeld mit höchster Priorität.
- Sensibilisieren Sie Ihr HR-Team für die Bedeutung des rvBEA-Verfahrens.
Fazit: Digitalisierung beim Elterngeld aktiv mitgestalten
Die erfolgreiche Digitalisierung von Verwaltungsprozessen hängt maßgeblich von der Mitwirkung der Arbeitgeber ab. Durch fristgerechte digitale Entgeltbescheinigungen leisten sie einen entscheidenden Beitrag dazu, dass Elterngeld digital beantragt und schnell ausgezahlt werden kann. Das rvBEA-Verfahren ist dabei ein zentrales Element – für mehr Effizienz, Sicherheit und Fairness im digitalen Staat.
Weiterführende Informationen
Besuchen Sie die offiziellen Seiten der DSRV – Datenstelle der Rentenversicherung.
Kündigungsfrist für Arbeitnehmer: Alles, was du wissen musst
Die Kündigungsfrist ist ein zentraler Bestandteil deines Arbeitsverhältnisses – sie legt fest, wie lange du nach der Kündigung noch im Unternehmen bleiben musst. Für dich als Arbeitnehmer:in ist es wichtig, deine Rechte und Pflichten rund um das Thema Kündigungsfrist zu kennen. Egal, ob du einen Jobwechsel planst oder dich beruflich neu orientierst: Wenn du die gesetzlichen Regelungen verstehst, kannst du den Übergang stressfrei und rechtssicher gestalten.
Die Kündigungsfrist ist ein zentraler Bestandteil deines Arbeitsverhältnisses – sie legt fest, wie lange du nach der Kündigung noch im Unternehmen bleiben musst. Für dich als Arbeitnehmer:in ist es wichtig, deine Rechte und Pflichten rund um das Thema Kündigungsfrist zu kennen. Egal, ob du einen Jobwechsel planst oder dich beruflich neu orientierst: Wenn du die gesetzlichen Regelungen verstehst, kannst du den Übergang stressfrei und rechtssicher gestalten.
Was ist die Kündigungsfrist und warum ist sie wichtig?
Die Kündigungsfrist bezeichnet den Zeitraum zwischen dem Zugang der Kündigung und dem tatsächlichen Ende des Arbeitsverhältnisses. Diese Frist schützt beide Seiten – dich als Arbeitnehmer:in und den Arbeitgeber – vor einem abrupten Ende der Beschäftigung. So bleibt genug Zeit, neue Stellen zu suchen, Projekte zu übergeben und Übergaben zu organisieren. Gleichzeitig soll vermieden werden, dass wichtige Arbeitsprozesse im Unternehmen durch plötzliche Kündigungen beeinträchtigt werden.
Kündigungsfrist schützt Arbeitnehmer und Arbeitgeber
Besonders in Zeiten des Fachkräftemangels und der zunehmenden Mobilität im Arbeitsmarkt sind klare Kündigungsregelungen essenziell – aus rechtlicher Sicht, aber auch für eine gute Beziehung zwischen Unternehmen und Mitarbeitenden.
Die Kündigungsfrist ist somit nicht nur eine rechtliche Vorgabe, sondern auch ein praktisches Instrument, um einen geordneten Übergang zu gewährleisten. Sie gibt dir als Arbeitnehmer:in die Sicherheit, dass du während der Frist weiterhin dein Gehalt erhältst und deine beruflichen Angelegenheiten regeln kannst. Für den Arbeitgeber bietet sie die Möglichkeit, rechtzeitig Ersatz für dich zu finden und die Arbeitsabläufe anzupassen.
Darüber hinaus kann die Einhaltung der Kündigungsfrist auch Auswirkungen auf deinen Anspruch auf Arbeitslosengeld haben. Ein ordnungsgemäßer Ausstieg aus dem Arbeitsverhältnis verhindert Sperrzeiten und erleichtert den nahtlosen Übergang in eine neue Beschäftigung oder in die Arbeitslosigkeit.
Gesetzliche Kündigungsfristen: Was sagt das BGB?
Die gesetzliche Regelung zur Kündigungsfrist ist in § 622 des Bürgerlichen Gesetzbuches (BGB) festgelegt.
Für dich als Arbeitnehmer:in gilt grundsätzlich:
- Eine Kündigungsfrist von vier Wochen zum 15. oder zum Ende eines Kalendermonats.
- Diese Frist gilt unabhängig von der Dauer der Betriebszugehörigkeit – es sei denn, es gibt im Arbeits- oder Tarifvertrag andere Regelungen.
Für Arbeitgeber gelten abweichende Fristen, die sich nach der Dauer deiner Betriebszugehörigkeit richten. So verlängert sich die Kündigungsfrist für Arbeitgeber stufenweise – z. B. auf zwei Monate nach fünf Jahren Betriebszugehörigkeit oder auf vier Monate nach zehn Jahren.
Beispielhafte Staffelung für Arbeitgeber:
| Betriebszugehörigkeit | Kündigungsfrist (Arbeitgeber) |
|---|---|
| unter 2 Jahre | 4 Wochen zum 15. oder Monatsende |
| ab 2 Jahren | 1 Monat zum Monatsende |
| ab 5 Jahren | 2 Monate zum Monatsende |
| ab 8 Jahren | 3 Monate zum Monatsende |
| ab 10 Jahren | 4 Monate zum Monatsende |
| ab 12 Jahren | 5 Monate zum Monatsende |
Diese Staffelung stellt sicher, dass langjährige Mitarbeitende einen erweiterten Kündigungsschutz genießen. Für Arbeitnehmer:innen hingegen bleibt die gesetzliche Mindestkündigungsfrist von vier Wochen konstant, was eine gewisse Flexibilität beim Wechsel des Arbeitsplatzes ermöglicht.
Kündigung während der Probezeit
Während der Probezeit – meist die ersten sechs Monate – gelten abweichende Regelungen. Laut § 622 Absatz 3 BGB beträgt die Kündigungsfrist in der Probezeit zwei Wochen, unabhängig davon, wer kündigt. Diese Frist muss nicht zum 15. oder Monatsende eingehalten werden – du kannst also flexibel kündigen.
Tipp: Auch wenn es in der Probezeit keine langen Fristen gibt, ist es sinnvoll, ein professionelles Kündigungsschreiben zu verfassen und einen sauberen Abschluss sicherzustellen. Das zeigt Wertschätzung und Professionalität.
Eine sauber formulierte Kündigung während der Probezeit sorgt nicht nur für Klarheit, sondern bewahrt auch ein gutes Verhältnis zum Arbeitgeber und den Kolleg:innen. Gerade in der Probezeit, in der die Kündigungsfrist nur zwei Wochen beträgt, ist es wichtig, die Formalitäten genau einzuhalten, um Missverständnisse zu vermeiden.
Beginn der Kündigungsfrist
Die Kündigungsfrist beginnt mit dem Zugang der Kündigung beim Arbeitgeber. Wichtig ist, dass du den Zugang auch nachweisen kannst:
- Persönlich mit Empfangsbestätigung
- Per Einschreiben
- Übergabe im Beisein von Zeug:innen
Beispiel: Wird dein Kündigungsschreiben am 3. Mai zugestellt, beginnt die Frist am 4. Mai. Bei vier Wochen Frist kannst du somit zum 31. Mai oder zum 15. Juni kündigen – je nachdem, welcher Termin passt.
Was zählt als Zugang?
- Einwurf in den Briefkasten des Arbeitgebers (sofern dieser regelmäßig geleert wird)
- Persönliche Übergabe
Nicht ausreichend: Kündigung per E-Mail, WhatsApp oder mündlich. Eine Kündigung muss immer schriftlich erfolgen (§ 623 BGB).
Kündigungsfrist berechnen
Die Berechnung der Kündigungsfrist richtet sich nach der Art der Frist, die im Arbeitsvertrag, Tarifvertrag oder gesetzlich festgelegt ist. Die häufigsten Fristen sind die Frist von vier Wochen zum Fünfzehnten oder zum Ende des Kalendermonats. Dabei ist zu beachten, dass die Frist nicht am Tag des Zugangs der Kündigung beginnt, sondern am darauffolgenden Tag. Das bedeutet, wenn die Kündigung am 3. Mai zugeht, beginnt die Frist am 4. Mai zu laufen.
Die Kündigungsfrist kann in Wochen oder Monaten angegeben sein. Bei einer Frist von „vier Wochen zum Ende des Kalendermonats“ muss die Kündigung so rechtzeitig erfolgen, dass die Frist bis zum Monatsende eingehalten wird. Das bedeutet, die Kündigung muss spätestens vier Wochen vor dem Monatsende beim Arbeitgeber eingegangen sein. Ebenso gilt dies für die Kündigung zum 15. eines Monats.
Um die Kündigungsfrist korrekt zu berechnen, solltest du genau wissen, wann dein Arbeitsvertrag begonnen hat und wie lange du bereits im Unternehmen tätig bist. Achte dabei auch auf mögliche tarifliche Regelungen – sie können von der gesetzlichen Frist abweichen und für dich gelten.
Kündigungsfrist im Arbeitsvertrag oder Tarifvertrag
Neben der gesetzlichen Regelung gelten auch individuelle Vereinbarungen:
- Arbeitsverträge können längere (nicht kürzere!) Fristen vorsehen
- Tarifverträge können abweichende – auch kürzere – Fristen regeln, wenn sie für beide Seiten gelten
Tipp: Lies deinen Vertrag genau. Wenn dort nichts zur Kündigungsfrist steht, gilt automatisch die gesetzliche Frist.
Vertragliche Kündigungsfristen: Was steht in deinem Arbeitsvertrag?
Vertragliche Vereinbarungen können eine längere Kündigungsfrist vorsehen als die gesetzliche Mindestkündigungsfrist von vier Wochen zum Fünfzehnten oder zum Ende des Kalendermonats. Diese längere Kündigungsfrist gilt dann für beide Parteien – sowohl für dich als Arbeitnehmer:in als auch für den Arbeitgeber. Eine kürzere Kündigungsfrist als die gesetzliche ist hingegen nicht zulässig, außer in speziellen Fällen wie befristeten Arbeitsverhältnissen oder Aushilfstätigkeiten.
Tarifliche Kündigungsfristen: Was gilt im Kollektivvertrag?
Tarifverträge können ebenfalls eigene Kündigungsfristen enthalten, die von den gesetzlichen Regelungen abweichen. Besonders im öffentlichen Dienst oder in bestimmten Branchen sind oft längere oder andere Fristen üblich. Hier gilt das Günstigkeitsprinzip: Die für die Arbeitnehmer:innen günstigere Regelung findet Anwendung.
Es ist wichtig, die genauen Regelungen im Arbeitsvertrag oder Tarifvertrag zu kennen, da sie die Berechnung der Kündigungsfrist und damit den letzten Arbeitstag maßgeblich beeinflussen. Im Zweifelsfall kann ein Rechtsanwalt oder eine Rechtsanwältin für Arbeitsrecht helfen, die individuellen Fristen korrekt zu ermitteln und rechtssicher zu kündigen.
Sonderfälle: Elternzeit, Krankheit, Kleinbetrieb
Nicht immer greifen die allgemeinen gesetzlichen oder vertraglichen Fristen und Voraussetzungen. In speziellen Lebenslagen oder betrieblichen Konstellationen – etwa während der Elternzeit, im Krankheitsfall oder in kleinen Unternehmen – kommen Sonderregelungen zum Tragen. Diese sollen entweder einen besonderen Schutz für Arbeitnehmer:innen bieten oder betriebliche Flexibilität ermöglichen.
Kündigung während der Elternzeit
Du kannst während der Elternzeit selbst kündigen – mit einer gesetzlichen Frist von drei Monaten zum Ende eines Kalendermonats (§ 19 BEEG). Arbeitgeber dürfen während dieser Zeit nur in Ausnahmefällen kündigen – und das nur mit Zustimmung der zuständigen Behörde.
Die Elternzeit schützt Arbeitnehmer:innen vor arbeitgeberseitiger Kündigung, lässt aber gleichzeitig die freiwillige Kündigung durch dich als Arbeitnehmer:in zu. Die dabei geltende Drei-Monats-Frist unterscheidet sich von den sonst üblichen gesetzlichen oder vertraglichen Kündigungsfristen.
Wenn du planst, während der Elternzeit zu kündigen, ist es sinnvoll, dich vorher rechtlich beraten zu lassen – insbesondere, wenn du Fragen zur Anrechnung von Resturlaub oder zu Ansprüchen auf Elterngeld hast.
Kündigung bei Krankheit
Auch bei Krankheit darfst du kündigen – und auch dir darf gekündigt werden. Die allgemeinen Regeln gelten weiterhin. Eine Erkrankung allein schützt nicht vor Kündigung, spielt aber bei der Bewertung durch das Arbeitsgericht eine Rolle. Bei längeren oder häufigen Krankheitszeiten kann eine Kündigung durch den Arbeitgeber möglich sein, wenn die Fortsetzung des Arbeitsverhältnisses unzumutbar erscheint. Hierbei wird im Einzelfall geprüft, ob die Krankheit die betrieblichen Abläufe erheblich beeinträchtigt.
Für dich als Arbeitnehmer:in gilt, dass du trotz Krankheit kündigen kannst. Du solltest aber beachten, dass eine Kündigung während einer Krankschreibung besondere Konsequenzen haben kann. Die Kündigungsfrist bleibt auch in diesem Fall bestehen. Zudem kann deine Krankenkasse nach dem Ende des Beschäftigungsverhältnisses prüfen, ob und in welchem Umfang dir weiterhin Krankengeld zusteht. Auch dein Anspruch auf Entgeltfortzahlung durch den Arbeitgeber endet mit Ablauf des Arbeitsverhältnisses – das kann je nach Timing finanzielle Auswirkungen haben. Darüber hinaus solltest du im Blick behalten, dass sich eine Kündigung während der Krankschreibung unter Umständen auf dein Arbeitszeugnis oder mögliche Sperrzeiten beim Arbeitslosengeld auswirken kann, falls du dich im Anschluss arbeitssuchend meldest.
Kleinbetriebe
In Betrieben mit unter 20 Mitarbeitenden kannst du an jedem beliebigen Tag kündigen – die vierwöchige Frist bleibt aber bestehen.
Du bist also flexibler, was den Kündigungstermin betrifft.
Diese Sonderregelung für Kleinbetriebe ermöglicht es Arbeitnehmer:innen und Arbeitgebern, die Kündigung nicht an die üblichen Termine zum 15. oder zum Ende eines Kalendermonats zu binden. Allerdings bleibt die gesetzliche Mindestkündigungsfrist von vier Wochen weiterhin gültig. Das bedeutet, dass die Kündigung zwar flexibel ausgesprochen werden kann, aber die Frist von vier Wochen eingehalten werden muss, um wirksam zu sein.
Diese Flexibilität kann insbesondere in kleinen Unternehmen von Vorteil sein, um kurzfristig auf Personalveränderungen reagieren zu können.
Fristlose Kündigung: Ausnahme mit Voraussetzungen
Eine fristlose Kündigung ist nur bei wichtigem Grund zulässig (§ 626 BGB). Der Grund muss so gravierend sein, dass eine Fortführung des Arbeitsverhältnisses unzumutbar wäre.
Beispiele:
- Diebstahl
- Körperverletzung
- Massive Beleidigung
- Beharrliche Arbeitsverweigerung
Auch du kannst fristlos kündigen – etwa bei ausstehender Gehaltszahlung oder grobem Fehlverhalten deines Arbeitgebers.
Die fristlose Kündigung stellt eine Ausnahme von der üblichen Kündigungsfrist dar und beendet das Arbeitsverhältnis sofort. Für Arbeitgeber und Arbeitnehmer:innen gilt, dass die Kündigung innerhalb von zwei Wochen erfolgen muss, nachdem der wichtige Grund bekannt wurde. Eine vorherige Abmahnung ist in der Regel erforderlich, es sei denn, das Fehlverhalten ist so schwerwiegend, dass eine Abmahnung entbehrlich ist.
Fristlose Kündigungen sind oft rechtlich umstritten und sollten gut begründet sein, um einer möglichen Kündigungsschutzklage standzuhalten.
Rechte und Pflichten rund um deine Kündigung
Das gehört in dein Kündigungsschreiben:
- Name und Adresse
- Kündigungserklärung (z. B. „Hiermit kündige ich mein Arbeitsverhältnis fristgerecht zum …“)
- Ort, Datum, Unterschrift
Was du sonst noch beachten solltest:
- Frühzeitige Meldung bei der Agentur für Arbeit: Spätestens 3 Monate vor dem letzten Arbeitstag musst du dich arbeitssuchend melden – andernfalls droht eine Sperrzeit beim Arbeitslosengeld. Wenn zwischen der Kenntnis vom Ende des Arbeitsverhältnisses und dem letzten Arbeitstag weniger als 3 Monate liegen, musst du dich innerhalb von 3 Tagen nach Erhalt der Kündigung oder Information über das Vertragsende melden.
- Resturlaub und Überstunden: Kläre schriftlich, wie diese ausgeglichen werden.
- Zeugnis: Du hast Anspruch auf ein qualifiziertes Arbeitszeugnis.
Ein korrekt formuliertes Kündigungsschreiben ist entscheidend für einen reibungslosen Ablauf. Es sollte eindeutig und präzise sein, damit keine Missverständnisse entstehen. Die Einhaltung der Formvorschriften, insbesondere die Schriftform und die Unterschrift, sind gesetzlich vorgeschrieben. Zudem empfiehlt es sich, den Zugang der Kündigung beim Arbeitgeber nachweisen zu können, etwa durch persönliche Übergabe mit Empfangsbestätigung oder per Einschreiben.
Die rechtzeitige Meldung bei der Agentur für Arbeit ist ebenfalls wichtig, um eine Sperrzeit beim Arbeitslosengeld zu vermeiden. Informiere dich frühzeitig über deine Ansprüche und mögliche Fristen. Auch die Klärung von Resturlaub und Überstunden ist sinnvoll, um spätere Streitigkeiten zu vermeiden. Ein qualifiziertes Arbeitszeugnis gehört zu deinen Rechten und sollte rechtzeitig angefordert werden.
Häufige Fehler vermeiden
- Falsche Berechnung der Frist: Nutze ggf. einen Kündigungsfristenrechner.
- Keine schriftliche Kündigung: Nur schriftliche Kündigungen sind gültig!
- Versäumte Meldung bei der Agentur für Arbeit: Frühzeitig informieren!
- Unklare Formulierungen: Verwende klare, sachliche Sprache.
Tipp: Bei Unsicherheiten immer rechtlichen Rat einholen – etwa bei der Gewerkschaft, einem Fachanwalt bzw. Fachanwältin oder dem Betriebsrat.
Ein häufiger Fehler bei der Kündigung ist die falsche Berechnung der Kündigungsfrist. Dabei wird oft übersehen, dass die Frist erst am Tag nach dem Zugang der Kündigung zu laufen beginnt. Auch die unterschiedlichen Fristen für Arbeitnehmer:innen und Arbeitgeber sowie die Besonderheiten bei der Probezeit oder in Kleinbetrieben können verwirrend sein. Ein Kündigungsfristenrechner hilft, diese Fehler zu vermeiden.
Ebenso wichtig ist, dass die Kündigung immer schriftlich erfolgen muss. Mündliche oder elektronische Kündigungen (z. B. per E-Mail oder WhatsApp) sind rechtlich unwirksam. Um den Zugang der Kündigung nachweisen zu können, empfiehlt sich die persönliche Übergabe mit Empfangsbestätigung oder der Versand per Einschreiben.
Die Meldung bei der Agentur für Arbeit sollte nicht vergessen werden. Eine verspätete Meldung kann zu Sperrzeiten beim Arbeitslosengeld führen, was finanzielle Nachteile mit sich bringt. Informiere dich daher frühzeitig über die notwendigen Fristen und Formalitäten.
Unklare oder missverständliche Formulierungen im Kündigungsschreiben können zu Rechtsstreitigkeiten führen. Formuliere deine Kündigung klar und eindeutig, damit keine Zweifel an deinem Kündigungswillen oder dem Beendigungszeitpunkt entstehen.
Kündigungsfrist kennen – Übergang souverän gestalten
Die Kündigungsfrist ist mehr als eine bloße Formalität: Sie gibt dir rechtliche Sicherheit, sorgt für Klarheit im Übergang und schützt vor finanziellen Nachteilen. Ob bei geplantem Jobwechsel, in der Probezeit oder unter besonderen Umständen wie Krankheit oder Elternzeit – wer seine Rechte und Pflichten kennt, bleibt handlungsfähig.
Wichtig ist: Die Frist beginnt erst mit Zugang der Kündigung – und dieser muss nachweisbar sein. Schriftform ist Pflicht. Neben gesetzlichen Regelungen können auch vertragliche oder tarifliche Vereinbarungen greifen. Daher lohnt sich ein genauer Blick in den eigenen Arbeitsvertrag.
Kurzum: Wenn du deine Kündigungsfrist richtig einschätzt und strategisch nutzt, legst du den Grundstein für einen reibungslosen, professionellen Neustart.
FAQ – Häufige Fragen
Was versteht man unter der Kündigungsfrist? Die Kündigungsfrist bezeichnet den Zeitraum zwischen dem Zugang deiner Kündigung beim Arbeitgeber und deinem letzten offiziellen Arbeitstag. In dieser Zeit läuft das Arbeitsverhältnis weiter – inklusive Lohnfortzahlung und Arbeitspflicht.
Wie lang ist die gesetzliche Kündigungsfrist für Arbeitnehmer:innen? Laut § 622 BGB beträgt sie vier Wochen zum 15. oder zum Ende eines Kalendermonats – es sei denn, dein Arbeits- oder Tarifvertrag regelt etwas anderes zu deinen Gunsten.
Wann beginnt die Kündigungsfrist? Die Kündigungsfrist beginnt am Tag, an dem dein Kündigungsschreiben dem Arbeitgeber zugeht – nicht am Tag, an dem du es verfasst oder zur Post gibst. Ein rechtssicherer Zugangsnachweis (z. B. Einwurf-Einschreiben oder persönliche Übergabe mit Unterschrift) ist daher sehr wichtig.
Welche Kündigungsfrist gilt in der Probezeit? In der Probezeit kannst du mit einer Frist von 14 Tagen (zwei Wochen) kündigen – ohne Rücksicht auf feste Termine wie Monatsmitte oder Monatsende. Diese Regelung gilt für beide Seiten und ist gesetzlich festgelegt (§ 622 Abs. 3 BGB).
Kann die Frist im Arbeitsvertrag abweichen? Ja, viele Arbeitsverträge enthalten abweichende Kündigungsfristen. Diese dürfen jedoch nicht kürzer als die gesetzliche Frist sein, außer bei besonderen Fällen wie Aushilfen oder befristeten Verträgen. Längere Fristen sind zulässig und gelten dann für beide Seiten, sofern nichts anderes geregelt ist.
Was passiert bei Nichtbeachtung der Frist? Wenn du die Kündigungsfrist nicht einhältst, kann deine Kündigung unwirksam sein oder sogar zu Schadenersatzforderungen durch den Arbeitgeber führen. Besonders bei eigenmächtigem Arbeitsabbruch drohen rechtliche und finanzielle Konsequenzen.
Wie kündige ich richtig? Die Kündigung muss schriftlich auf Papier erfolgen, also nicht per E-Mail, WhatsApp oder mündlich. Achte auf eine klare Formulierung, das richtige Datum und einen Zustellnachweis – zum Beispiel durch Einwurf-Einschreiben oder persönliche Übergabe mit Empfangsbestätigung.
Kann ich auch fristlos kündigen? Ja, aber nur in begründeten Ausnahmefällen – etwa bei schweren Pflichtverletzungen des Arbeitgebers, wie ausbleibender Lohnzahlung oder Mobbing. Die fristlose Kündigung muss innerhalb von zwei Wochen nach Kenntnis des Kündigungsgrunds erfolgen und gut dokumentiert sein.
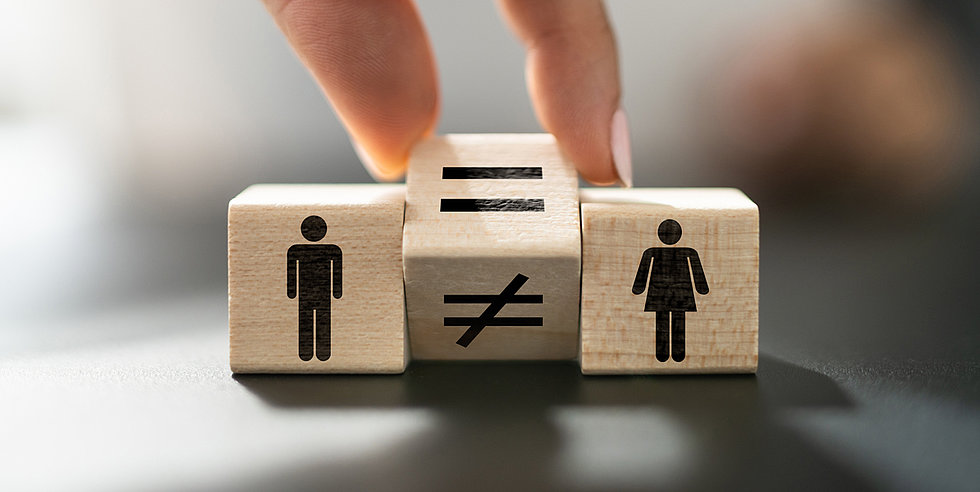
EU-Entgelttransparenzrichtlinie: Was Arbeitgeber jetzt wissen müssen
Mehr Transparenz bei Gehältern, neue Berichtspflichten und strengere Vorgaben im Bewerbungsprozess: Die EU-Entgelttransparenzrichtlinie (EU) 2023/970, die bis zum 7. Juni 2026 in nationales Recht umgesetzt werden muss, bringt weitreichende Änderungen für Unternehmen in Deutschland mit sich. In diesem Beitrag erfahren Sie, welche konkreten Anforderungen auf Sie zukommen und wie Sie sich optimal auf die neuen gesetzlichen Vorgaben vorbereiten können.
Ziel der EU-Entgelttransparenzrichtlinie ist es, die Entgeltgleichheit zwischen Frauen und Männern durch mehr Transparenz und neue Berichtspflichten zu fördern. Die Richtlinie geht dabei deutlich über das 2017 in Kraft getretene deutsche Entgelttransparenzgesetz (EntgTranspG) hinaus.
Die wichtigsten Neuerungen der EU‑Entgelttransparenzrichtlinie im Vergleich zum deutschen Recht
1. Ausweitung des Auskunftsanspruchs
- Alle Beschäftigten – unabhängig von der Betriebsgröße – erhalten einen Anspruch auf Auskunft über das eigene Entgelt sowie das Durchschnittsentgelt vergleichbarer Kollegen des anderen Geschlechts.
- Bisher galt der Auskunftsanspruch nur für Unternehmen mit mehr als 200 Beschäftigten.
- Unternehmen müssen ihre Mitarbeitenden jährlich proaktiv über das Auskunftsrecht informieren.
2. Transparenz bei Stellenausschreibungen und im Bewerbungsprozess
- Arbeitgeber müssen bereits im Bewerbungsprozess (z. B. in Stellenanzeigen) das vorgesehene Einstiegsgehalt oder die Gehaltsspanne offenlegen.
- Bewerberinnen und Bewerber haben Anspruch auf Informationen zu den objektiven, geschlechtsneutralen Kriterien der Entgeltfindung.
3. Berichtspflichten für Unternehmen
- Unternehmen mit mindestens 100 Beschäftigten müssen künftig regelmäßig über ihre Entgeltstrukturen berichten (bisher ab 500 Beschäftigten).
- Die Berichte umfassen unter anderem den Gender Pay Gap (Verdienstabstand pro Stunde zwischen Frauen und Männern) und die Median-Entgelte nach Geschlecht.
- Die Berichtspflicht betrifft sowohl den privaten als auch den öffentlichen Sektor.
4. Offenlegung von Kriterien der Entgeltfindung
- Arbeitgeber müssen transparent machen, nach welchen objektiven und geschlechtsneutralen Kriterien Entgelte festgelegt und entwickelt werden.
- Beschäftigte dürfen nicht mehr daran gehindert werden, ihr Gehalt offenzulegen. Verschwiegenheitsklauseln in Arbeitsverträgen sind künftig unzulässig.
5. Sanktionen und Durchsetzung
- Der deutsche Gesetzgeber muss „abschreckende“ Sanktionen (Bußgelder, Ausschluss von Ausschreibungen etc.) einführen.
- Es sollen neue Instrumente wie Verbandsklagen eingeführt werden, um die Rechte der Beschäftigten durchzusetzen.
Umsetzung der EU-Entgelttransparenzrichtlinie: Was sollten Arbeitgeber jetzt tun?
Interne Projektstruktur und Analyse
- Bilden Sie eine Projektgruppe (HR, Recht, Finanzen), um die Vergütungsstrukturen zu analysieren und anzupassen.
- Führen Sie frühzeitig Equal‑Pay-Analysen durch, inklusive datengestützter Bewertung Ihrer Systeme.
Stellen- und Entgeltbewertungssystem etablieren
- Etablieren oder aktualisieren Sie ein analytisches Stellenbewertungsverfahren (Qualifikation, Verantwortung, Belastung, Arbeitsbedingungen).
- Dokumentieren und begründen Sie Entgeltunterschiede transparent mit objektiven, geschlechtsneutralen Kriterien.
Struktur für Auskunfts- und Berichtspflichten entwickeln
- Implementieren Sie Prozesse zur jährlichen Auskunftserteilung an Mitarbeitende – auch Betriebe mit weniger als 100 Mitarbeitenden sind davon betroffen.
- Installieren Sie Tools zur Erstellung und Veröffentlichung der Entgeltberichte je nach Unternehmensgröße (siehe Tabelle; Hinweis: Die Ausgestaltung der Berichtspflichten und die Übergangsfristen können sich im deutschen Gesetzgebungsverfahren noch ändern.).
Geplante Entgeltberichtspflichten nach Unternehmensgröße
Kommunikation, Schulung & Compliance
- Schulen Sie HR und Führungskräfte in transparentem Vergütungsmanagement und Auskunftsszenarios.
- Informieren Sie die Mitarbeitenden jährlich über ihre Rechte und die Entgeltkriterien.
- Etablieren Sie Beschwerde- und Korrekturprozesse bei Entgeltungleichheiten.
Fazit: Jetzt auf die Umsetzung der EU-Entgelttransparenzrichtlinie vorbereiten
Die EU‑Entgelttransparenzrichtlinie bringt weitreichende Pflichten für Arbeitgeber in Deutschland: von Gehaltsangaben im Recruiting über Auskunftsrechte der Mitarbeitenden bis hin zu umfangreichen Berichtspflichten und möglichen Sanktionen bei Verstößen. Um rechtzeitig gesetzeskonform zu sein, sollten sich Arbeitgeber jetzt auf den Juni 2026 vorbereiten. Eine strukturierte Projektplanung, Objektivität bei Entgeltkriterien und klare Kommunikation schaffen Compliance sowie Chancen für bessere Arbeitgebermarke und Mitarbeiterzufriedenheit.