Blog
Baubranche
Zwischen Baustelle und Büro: Fachbeiträge zu Abläufen, Vorschriften und Software für Bauunternehmen.

Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“

Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.

Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL








Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen
Das Thema Fachkräftemangel im Baugewerbe begleitet aktuell die Branche und stellt eine erhebliche Herausforderung dar. Besonders der demografische Wandel, kombiniert mit unzureichender Nachwuchsgewinnung, macht eine nachhaltige Lösung dringend erforderlich.
Ursachen des Fachkräftemangels
Aktuelle Recherchen zeigen, dass über 30 % der Beschäftigten in der Bauwirtschaft älter als 50 Jahre sind (1). In den kommenden Jahren wird altersbedingt ein großer Teil dieser Fachkräfte in den Ruhestand gehen. Laut Prognosen könnten bis 2030 mehr als 100.000 Fachkräfte im Bauhauptgewerbe fehlen (2) – eine Zahl, die sowohl gewerbliche als auch kaufmännische Berufe betrifft. Fakt ist: Es scheiden mehr Fachkräfte aus, als neue nachkommen.
Eine gezielte Anwerbung neuer Auszubildender ist entscheidend. Besonders wichtig ist es, das Image handwerklicher Berufe zu stärken und sie als zukunftsfähige Karriereoption im Baugewerbe zu positionieren. Allerdings ist die Zahl der neuen Auszubildenden im ersten Lehrjahr um 5 % gesunken (3), und fast die Hälfte der Unternehmen im Baugewerbe konnte nicht alle Ausbildungsplätze besetzen – was die Situation noch verschärft. Hier kann die Digitalisierung im Baugewerbe entscheidend helfen, den Beruf attraktiver für die jüngere Generation zu machen.
Ein weiterer wichtiger Faktor ist die Unterstützung durch Fachkräfte aus dem Ausland. Sie tragen dazu bei, die Fachkräftelücke zu verringern und bringen zudem mehr Vielfalt in die Belegschaft – Ansätze, die ausgebaut werden sollten.
Auswirkungen auf Bauwirtschaft
Wie gravierend sind die Folgen des Fachkräftemangels auf die Zukunft Bauwirtschaft? Die Branche bleibt nicht verschont: Verzögerungen und Engpässe in Bauprojekten nehmen zu. Arbeitgeber sind gezwungen, höhere Löhne zu zahlen, um qualifizierte Fachkräfte zu gewinnen, was die Kosten für Bauleistungen erhöht und die Rentabilität vieler Projekte gefährdet.
Die Belastung der verbleibenden Belegschaft wächst – Überlastung durch Personalmangel führt zu Qualitätsproblemen und niedriger Effizienz. Das beeinträchtigt nicht nur Projektergebnisse, sondern auch das Wohlbefinden der Mitarbeitenden. Ein negatives Arbeitsumfeld kann langfristig zu weiterer Abwanderung führen – ein Problem, das nur durch gezielte Gegenmaßnahmen zu lösen ist.
Digitalisierung als Gegenmittel
Die Digitalisierung im Baugewerbe bietet enorme Chancen, dem Fachkräftemangel entgegenzuwirken. Durch moderne Softwarelösungen wie Suiteify können Arbeitsprozesse effizienter gestaltet und die Kommunikation auf Baustellen deutlich verbessert werden.
Tools wie digitale Bauzeitenpläne und 3D-Visualisierungen ermöglichen präzisere Planung und Echtzeit-Überwachung komplexer Projekte. So steigt die Produktivität, und die Arbeit wird für Fachkräfte transparenter, planbarer und weniger belastend.
Der digitale Wandel macht die Baustelle zu einem moderneren Arbeitsplatz – besonders attraktiv für junge, technikaffine Talente, die Innovation und Entwicklungsmöglichkeiten suchen. Gleichzeitig entlastet er erfahrene Fachkräfte, indem Routinetätigkeiten vereinfacht und Abläufe automatisiert werden.
Fazit & Handlungsempfehlungen
Die Baubranche steht vor großen Herausforderungen durch den Fachkräftemangel. Die dringend benötigten Fachkräfte zu gewinnen, erfordert eine Kombination aus strategischer Nachwuchsförderung und konsequenter digitaler Transformation.
Besonders wichtig ist die Analyse der eigenen Altersstruktur und die frühzeitige Reaktion auf Renteneintritte. Die Digitalisierung – beispielsweise durch Suiteify-Lösungen – kann dabei helfen, Arbeit effizienter und attraktiver zu gestalten. Nur so gelingt es, die Branche nicht nur leistungsfähig, sondern auch zukunftssicher aufzustellen.
Kostenlose Checkliste
Sind Sie auf den Fachkräftemangel vorbereitet? Prüfen Sie jetzt, wie gut Ihr Betrieb bereits aufgestellt ist – und wo noch Verbesserungspotential besteht.
SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.
Neue Beitragssätze ab Juli 2025
Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:
Gewerbliche Arbeitnehmer:
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Es ergeben sich somit folgende Änderungen:
- Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
- Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
- Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).
Dagegen unverändert bleiben:
- Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
- Urlaub: weiterhin 15,1 % in allen Tarifgebieten
Angestellte und Auszubildende
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.
Das bleibt gleich:
- Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
- Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
- Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.
Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Gewerbliche Arbeitnehmer:
- Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
- Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.
Angestellte:
- Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.
Das bleibt gleich:
Gewerbliche Arbeitnehmer:
Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#
Angestellte:
- Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.
Vereinfachung & Digitalisierung im Meldewesen
- Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
- Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.
Ausbildungsförderung gestärkt
- Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
- Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.
Praxisnahes Update für Ihre Baulohn-Abrechnung
Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:
- rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
- Schulung der Lohnbuchhaltung,
- Prüfung der Software auf die neuen Beitragssätze.
So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.
1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)
Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.
Warum die Abstimmung so wichtig ist
Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.
Kostenbasierte Preisermittlung (Kalkulation)
Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:
- Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
- Erst danach werden die Kosten zu einem Angebotspreis überführt.
So bleibt die Kalkulation unabhängig von subjektiven Preiszielen
Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.
Der Preisspielraum ergibt sich nur aus:
- den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
- einem Zuschlag für den Gewinn (G).
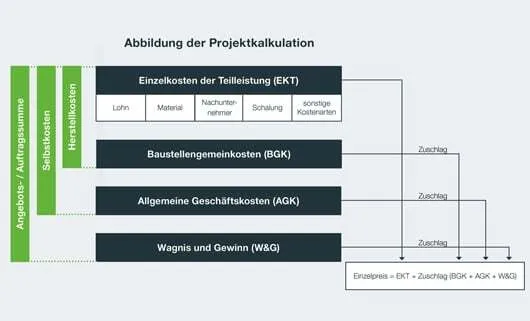
Gliederung der Kosten: EKT, BGK und AGK
Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:
- Einzelkosten der Teilleistungen (EKT)
Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum. - Baustellengemeinkosten (BGK)
Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet. - Allgemeine Geschäftskosten (AGK)
Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.
Kostenarten in der Kalkulation
In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:
- Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
- Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
- Gerätekosten (Abschreibung, Miete, Betriebskosten),
- Nachunternehmerkosten (Fremdleistungen Dritter),
- Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).
Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.
Vertragskalkulation: Grundlage für Nachträge
Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.
Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.
Arbeitskalkulation: Von der Planung zur Prognose
Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.
Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:
- Welche Kosten sind realistisch zu erwarten?
- Welches Ergebnis steht am Ende des Projekts?
Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.
Kostenverursachungsprinzip: Richtig buchen spart Fehler
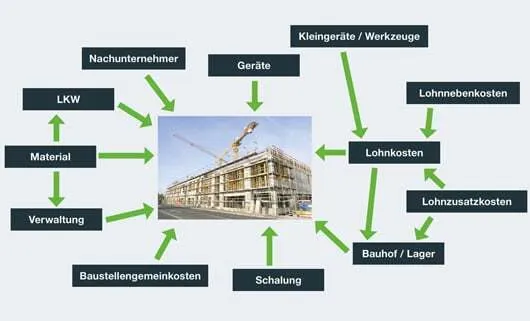
Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.
- BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
- AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.
So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.
Harmonisierte Kostenartenstruktur
Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.
- Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
- In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).
Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.
Fazit
Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.
FAQ
Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?
Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.
Warum sind BGK und AGK wichtig?
BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.
Was bringt eine Vertragskalkulation?
Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.
Welche Rolle spielt die Arbeitskalkulation?
Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.
Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?
Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.
Quellen:
Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.
DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.
VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).