Blog
Baubranche
Zwischen Baustelle und Büro: Fachbeiträge zu Abläufen, Vorschriften und Software für Bauunternehmen.

Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“

Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.

Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL







Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.
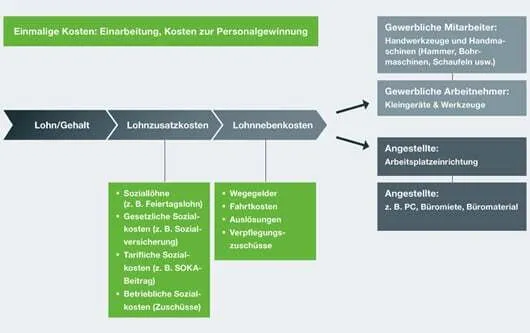
Lohn und Gehalt: Grundkosten im Baubetrieb
Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.
Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:
- Feiertage
- Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
- Lohnfortzahlung im Krankheitsfall
- 13. Monatseinkommen (in den alten Bundesländern)
- Urlaubsgeld und zusätzliches Urlaubsgeld
- Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
- Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
- Insolvenzgeldumlage
- Beiträge zur Berufsgenossenschaft
- Arbeitgeberanteil zur Winterbeschäftigungsumlage
- Beitrag zur SOKA-Bau
Beispiele und wichtige Werte
- Durchschnittliche Belastung:
Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten. - 13. Monatseinkommen:
In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €. - U1 und U2 sind krankenkassenindividuelle Prozentsätze.
- Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
- Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
- Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
- Alte Bundesländer: 20,4 %
- Neue Bundesländer: 17,2 %
- Angestellte: monatlich 24 €
- Insolvenzgeldumlage: 0,15 % (Stand 2025).
- Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.
Weitere Kostenfaktoren für gewerbliche Arbeitnehmer
- Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
- Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.
Weitere Kostenfaktoren für Angestellte
Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:
- Büromaterial
- Arbeitsplatz-Einrichtung
- Miete und Nebenkosten
- IT-Ausstattung
Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).
Kostenfaktoren im Überblick
Personalkosten und Angebotskalkulation
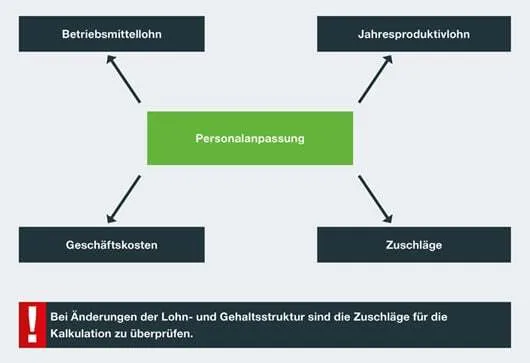
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:
Mittellohn verändert sich:
- Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
- Neuer Mitarbeiter mit 18,50 €/h:
(10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h
Jahresproduktivlohn steigt:
- Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
- Neu: 11 × 16,23 € × 1.550 h = 276.722 €
Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:
Geschäftskosten bleiben bei 150.000 €.
- Alt: 150.000 € ÷ 248.000 € = 60 %
- Neu: 150.000 € ÷ 276.722 € = 54 %
Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
Fazit
Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.
FAQ – Häufig gestellte Fragen
Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?
Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.
Warum ist der Mittellohn so wichtig?
Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.
Welche Umlagen fallen zusätzlich an?
U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.
Wie kann ich Personalkosten kontrollieren?
Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.
Sondervermögen: Milliarden-Chancen für die Bauwirtschaft
Bereits zwei Wochen nach der Bundestagswahl haben CDU/CSU und SPD Sondierungsgespräche über ein Sondervermögen von 500 Milliarden Euro geführt. Ziel ist es, die deutsche Infrastruktur zu modernisieren, die Wettbewerbsfähigkeit zu stärken und Wachstumsimpulse zu setzen. Für die Bauwirtschaft bedeutet das enorme Chancen – aber auch organisatorische und personelle Herausforderungen.
Update: 23.03.2025
Der Bundestag stimmt dem Finanzpaket von Union und SPD am 18. März 2025 mit 513 Ja-Stimmen zu und macht somit die Grundgesetzänderung möglich, die es für die Milliardeninvestition benötigt. Kurz darauf, am 21. März 2025, gab auch der Bundesrat grünes Licht für das Sondervermögen. (1)
Was bedeutet Sondervermögen?
Das Sondervermögen (2) ist eine verfassungsrechtliche Ermächtigung, die es dem Staat ermöglicht, neue Kredite unabhängig vom regulären Haushalt aufzunehmen. Die Mittel sollen über zehn Jahre für Investitionen in Infrastruktur, Verkehr, Krankenhäuser, Energie, Bildung und Digitalisierung verwendet werden. Rund 100 Milliarden Euro fließen direkt an Länder und Kommunen, um dort wichtige Infrastrukturmaßnahmen zu unterstützen. (3)
Das Volumen ist historisch: Es übersteigt den gesamten Bundeshaushalt und umfasst mehr als zehn Prozent des Bruttoinlandsprodukts (BIP).
Verteilte Mittel – wer profitiert?
Neben Straßen, Brücken und öffentlichen Gebäuden sind auch Digitalisierungsvorhaben, Energieprojekte und Klimaschutzmaßnahmen vorgesehen. Für Kommunen bedeutet dies: längst überfällige Projekte können schneller umgesetzt werden. Bauunternehmen erhalten dadurch planbare Aufträge und Investitionssicherheit.
Chancen für die Bauwirtschaft
Die geplanten Investitionen führen zu:
- Steigendem Auftragsvolumen für Bauunternehmen.
- Mehr Bedarf an modernen Bau- und Planungstechnologien.
- Positiven Effekten auf den Arbeitsmarkt, da neue Stellen entstehen können.
Besonders die Digitalisierung der Infrastruktur wird die Nachfrage nach innovativen Lösungen wie BIM (Building Information Modeling) und Cloud-Technologien erhöhen.
Herausforderungen bei Umsetzung und Kapazitäten
Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe (ZDB), warnt:
„Entscheidend ist, dass die Mittel so investiert werden, dass sie der heimischen Volkswirtschaft nützen. Eine mittelstandsgerechte Vergabe ist der beste Weg, um sicherzustellen, dass die Investitionen zu Steuereinnahmen und sozialversicherungspflichtiger Beschäftigung in Deutschland führen und damit die heimische Konjunktur stärken.“ (4)
Er sieht mögliche Kapazitätsengpässe und bürokratische Hürden, die Projekte verzögern könnten, trotz ausreichender finanzieller Mittel.
Bedeutung für mittelständische Unternehmen
Für kleine und mittlere Bauunternehmen eröffnet das Sondervermögen enorme Chancen. Mittelstandsgerechte Vergaben könnten dafür sorgen, dass nicht nur Großkonzerne profitieren. Gleichzeitig müssen Betriebe in Digitalisierung, Fachkräfteentwicklung und Prozessoptimierung investieren, um konkurrenzfähig zu bleiben.
Fazit
Das Sondervermögen Infrastruktur & Klimaneutralität ist ein klares Signal für Modernisierung und Wachstum. Es bietet Bauunternehmen enorme Chancen, erfordert aber strategische Planung, digitale Transformation und effiziente Prozesse. Mit moderner Bausoftware und optimierten Arbeitsabläufen können Bauunternehmen die Potenziale dieser Investitionen ausschöpfen und sich langfristig erfolgreich am Markt positionieren.
Quellen:
(1) Verkehrsrundschau, „Sondervermögen Infrastruktur: Am Geld wird es nicht scheitern“
(2) Bundesfinanzministerium, „#Finanzisch: Was sind Sondervermögen?“
(3) Tagesschau, „Diese Hürden muss das Milliardenpaket nehmen“
(4) ZDB, „Baugewerbe: Sondervermögen ist historische Chance – aber „Geld allein reicht nicht“

Neuer Dachdecker-Tarif: Mehr Lohn, höhere Azubi-Vergütung, Angleichung
Nach langen und intensiven Verhandlungen haben sich die Tarifparteien im Dachdeckerhandwerk auf einen neuen Tarifabschluss geeinigt. Dieser bringt spürbare Lohnerhöhungen, höhere Ausbildungsvergütungen und eine Ost-West-Angleichung beim 13. Monatseinkommen. Damit werden nicht nur die Beschäftigten gestärkt, sondern auch die Attraktivität des Dachdeckerhandwerks langfristig gefördert.
Lohnerhöhung für Dachdecker bis 2027
Innerhalb von drei Jahren steigen die Löhne und Gehälter im Dachdeckerhandwerk um knapp 10 %:
- Ab 1. Dezember 2024: + 3,8 %
- Ab 1. Oktober 2025: + 2,7 %
- Ab 1. Oktober 2026: + 3,4 %
Der neue Tarifvertrag läuft bis zum 30. September 2027. Diese Erhöhungen stärken nicht nur die Einkommen der Fachkräfte, sondern sollen auch den Beruf attraktiver machen und Fachkräfte binden.
Anpassung der Ausbildungsvergütungen
Auch die Ausbildungsvergütungen steigen deutlich. Dies soll jungen Menschen den Einstieg ins Dachdeckerhandwerk erleichtern und die Branche als Ausbildungsbetrieb attraktiver machen.
Ost-West-Angleichung beim 13. Monatseinkommen
Ein zentraler Punkt ist die Ost-West-Angleichung beim 13. Monatseinkommen. Ab 2025 wird dieses im Westen um acht Stunden und im Osten um 18 Stunden angehoben. Damit beträgt das 13. Monatseinkommen künftig bundesweit 89 Stunden des durchschnittlichen Bruttostundenlohns. Diese Anpassung schließt die Lücke zwischen Ost- und West-Beschäftigten und verbessert die Attraktivität der Branche insgesamt.
Fazit
Der neue Tarifabschluss bringt klare Vorteile für Beschäftigte und Auszubildende im Dachdeckerhandwerk. Die gestaffelten Lohnerhöhungen, die steigenden Ausbildungsvergütungen und die Angleichung des 13. Monatseinkommens sind wichtige Schritte, um die Branche zukunftsfähig zu machen und dem Fachkräftemangel entgegenzuwirken.