Blog

Baubranche

Zwischen Baustelle und Büro: Fachbeiträge zu Abläufen, Vorschriften und Software für Bauunternehmen.

Tarifabschluss Bauhauptgewerbe 2024: Einigung und Details im Überblick
Branchen

Tarifabschluss Bauhauptgewerbe 2024: Einigung und Details im Überblick

Die Tarifverhandlungen 2024 im Bauhauptgewerbe standen unter großem Druck: Wirtschaftliche Unsicherheiten, steigende Kosten und strukturelle Herausforderungen prägten die Diskussionen. Nach mehreren gescheiterten Runden, einem Schiedsspruch, punktuellen Warnstreiks und weiteren Verhandlungen konnte schließlich im Mai 2024 eine Einigung erzielt werden. Am 14. Juni 2024 haben alle Tarifparteien dem Vorschlag zugestimmt – ein wichtiger Meilenstein für die rund 930.000 Beschäftigten im Bauhauptgewerbe.

5 Min. Lesezeit

Hintergrund: Ausgangslage der Tarifrunde 2024

Die Arbeitgeberseite kämpfte mit steigenden Betriebskosten und wirtschaftlicher Unsicherheit, während die Gewerkschaften wesentliche Verbesserungen für die Beschäftigten forderten. Inflation und Fachkräftemangel übten zusätzlichen Druck aus. Die Tarifrunde galt daher als richtungsweisend für die Zukunft des Bauhauptgewerbes, insbesondere für kleine und mittelständische Unternehmen.

+++ Update 14. Juni 2024: Einigung angenommen +++

Die Tarifgemeinschaft der Arbeitgeber (HDB und ZDB) stimmte dem Einigungsvorschlag zu. Die wichtigsten Punkte:

  • Laufzeit: 3 Jahre ab 1. April 2024
  • Lohnerhöhungen in drei Stufen:
    • Ab 1. Mai 2024: +1,2 % (West), +2,2 % (Ost), Lohngruppe 1 bundeseinheitlich +2,2 %, plus 230 € pauschal
    • Ab April 2025: +4,2 % (West), +5,0 % (Ost), Lohngruppe 1 bundeseinheitlich +5,0 %
    • Ab 2026: +3,9 % (West), Ost zieht vollständig auf Westniveau
  • Ausbildungsvergütungen: Erhöhung auf 1.080 € im 1. Jahr, Annäherung zwischen technisch-kaufmännischen und gewerblichen Ausbildungen

Pressemeldung ZDB
„Gemeinsame Pressemitteilung - Bauhauptgewerbe: Arbeitgeber-Tarifgemeinschaft stimmt dem Einigungsvorschlag zu“

+++ Update 29. Mai 2024: Einigungsvorschlag in Abstimmung +++

Am 29. Mai 2024 verständigten sich die Tarifparteien auf einen Einigungsvorschlag, der bis zum 14. Juni durch die Gremien bestätigt werden musste.

Pressemeldung ZDB„Bauhauptgewerbe: Tarifparteien haben Einigungsvorschlag erarbeitet“

+++ Update 8. Mai 2024: Empfehlung freiwilliger Entgeltanhebungen +++

ZDB und HDB empfahlen in einer gemeinsamen Pressemitteilung freiwillige Entgeltanhebungen ab 1. Mai 2024, um Spannungen in den Betrieben zu entschärfen.

Pressemeldung ZDB/HDB
„Gemeinsame Pressemitteilung - Tarifverhandlungen Bauhauptgewerbe: Arbeitgeberverbände empfehlen freiwillige Entgeltanhebungen“

Tarifempfehlung ZDB/HDB
„Tarifempfehlung ab 1. Mai 2024“

+++ Update 3. Mai 2024: Ablehnung des Schiedsspruchs +++

Die Arbeitgeberseite hat den Schlichterspruch für die Entgelttarifverträge im Bauhauptgewerbe abgelehnt. Die IG BAU kündigte daraufhin Arbeitskampfmaßnahmen an, und es kam in einzelnen Regionen zu begrenzten Warnstreiks, jedoch nicht zu einem flächendeckenden Streik.

Presseinformation ZDB/HDB
„Arbeitgeber-Tarifgemeinschaft lehnt Schlichtungsspruch ab“

Presseinformation IG BAU
„IG BAU-Chef Feiger: ‚Jetzt wird gestreikt, und zwar massiv‘“

Forderungen der Tarifparteien

  • Arbeitgeberangebot: 3,3 % Lohnerhöhung (2024) und 3,2 % (2025), Laufzeit 24 Monate, 1.000 € Ausbildungsvergütung im 1. Jahr, Optionen für Entgeltumwandlung und Kollegenhilfe.
  • Gewerkschaftsforderung: +500 € pro Monat für alle Beschäftigten und Azubis, Laufzeit 12 Monate, um insbesondere untere Lohngruppen zu entlasten.

Schlichtungsverfahren und Schiedsspruch

Schlichter Prof. Dr. Rainer Schlegel schlug u. a. folgende Punkte vor:

  • Laufzeit: 01.04.2024–31.03.2026
  • Erhöhung: +250 € ab Mai 2024, +4,15 % (West) / +4,95 % (Ost) ab April 2025
  • Ausbildungsvergütungen: bundeseinheitlich 1.080 € im 1. Jahr ab Mai 2024, weitere Erhöhungen vorgesehen
    Die IG BAU stimmte zu, die Arbeitgeber lehnten zunächst ab, bevor sie letztlich zustimmten.

Bedeutung für Bauunternehmen

Die Einigung bringt Stabilität in einer schwierigen Marktphase. Unternehmen müssen sich auf steigende Personalkosten einstellen, können aber gleichzeitig von Planungssicherheit profitieren. Besonders wichtig: Die schrittweise Angleichung der Ost- an die Westlöhne schafft einheitliche Bedingungen im Bauhauptgewerbe.

Quelle: Presseinformation ZDB/HDB vom 19. April 2024 auf Presseportal.de

Wachstumschancengesetz 2024: Neue Chancen für die Bauwirtschaft
Branchen

Wachstumschancengesetz 2024: Neue Chancen für die Bauwirtschaft

Das Wachstumschancengesetz wurde Ende März 2024 endgültig vom Bundestag beschlossen – allerdings ohne die ursprünglich geplante Klimaschutz-Investitionsprämie. Für die deutsche Wirtschaft, insbesondere für die Baubranche, bedeutet das Gesetz einen wichtigen Impuls: Es soll Investitionen fördern, steuerliche Entlastungen bieten und den Mietwohnungsbau ankurbeln.

5 Min. Lesezeit

Hintergrund: Beschluss des Wachstumschancengesetzes

Im November 2023 verabschiedete die Bundesregierung das Wachstumschancengesetz, das Ende März 2024 vom Bundestag beschlossen wurde. Der Vermittlungsausschuss hatte zuvor Änderungen empfohlen: Die Klimaschutz-Investitionsprämie wurde gestrichen, während andere steuerliche Maßnahmen bestehen blieben.

Wichtige Ziele des Gesetzes

Ziel des Wachstumschancengesetzes ist es, Deutschland als Wirtschaftsstandort attraktiver zu machen, Investitionen zu fördern und Bürokratie abzubauen. Durch steuerliche Vorteile und bessere Rahmenbedingungen sollen besonders Unternehmen der Bauwirtschaft profitieren.

Degressive Abschreibung für Wohngebäude

Eine zentrale Maßnahme ist die Einführung einer degressiven Abschreibung für neu gebaute oder erworbene Wohngebäude. Bauherren und Investoren erhalten dadurch einen finanziellen Anreiz, in den Mietwohnungsbau zu investieren. Dies soll den dringend benötigten Wohnungsneubau beschleunigen.

Weitere steuerliche Entlastungen und Änderungen

Neben der degressiven Abschreibung bringt das Gesetz weitere Vorteile:

  • Verbesserte Sonderabschreibungen für Investitionen
  • Anhebung der Freigrenze für Geschäftsgeschenke
  • Fünftelregelung bei sonstigen Bezügen bleibt erhalten
  • Beiträge für Gruppenunfallversicherungen werden steuerlich begünstigt

Abgelehnt wurden hingegen die Pauschalen für Verpflegungsmehraufwendungen sowie die Freigrenzen für Betriebsveranstaltungen.

Auswirkungen auf die Baubranche

Für die Bauwirtschaft eröffnet das Gesetz neue Möglichkeiten:

  • Stärkung des Wohnungsbaus durch Abschreibungsanreize
  • Förderung von Investitionen in Bauprojekte durch steuerliche Entlastungen
  • Verbesserung der Planungssicherheit für Bauunternehmen
  • Signal für eine langfristig stabile Wirtschaftsentwicklung

Fazit und Ausblick

Das Wachstumschancengesetz markiert einen strategischen Kurswechsel in der Wirtschaftspolitik. Für die Baubranche bedeutet es neue Chancen, insbesondere im Mietwohnungsbau. Langfristig trägt das Gesetz dazu bei, die Wettbewerbsfähigkeit Deutschlands zu stärken und die Rahmenbedingungen für Investitionen zu verbessern.

Weitere Informationen zum Wachstumschancengesetz finden Sie in diesem Artikel über den Inhalt des Gesetzes und seine Auswirkungen auf die Baubranche.

Sommer-Kurzarbeitergeld: Wichtige Regeln für Baubetriebe ab April
Branchen

Sommer-Kurzarbeitergeld: Wichtige Regeln für Baubetriebe ab April

Am 31. März endet offiziell die Schlechtwetterzeit für das Baugewerbe. Doch viele Baubetriebe sehen sich aufgrund von Materialkosten, sinkenden Aufträgen und wirtschaftlichen Unsicherheiten weiterhin gezwungen, Kurzarbeit anzumelden. Hier greift das sogenannte Sommer-Kurzarbeitergeld (Sommer-Kug). In diesem Artikel erfahren Sie die wichtigsten Eckpunkte, um Fehler zu vermeiden und Ihre Belegschaft zu schützen.

5 Min. Lesezeit

Was ist Sommer-Kug und wann wird es relevant?

Das Sommer-Kug bezeichnet Kurzarbeitergeld für die Zeit außerhalb der Schlechtwetterperiode (01. April–30. November). Es wird notwendig, wenn Betriebe wirtschaftliche Engpässe überbrücken müssen, ohne Fachkräfte zu verlieren. Das Gesetz sieht vor, dass ab dem 1. April keine Leistungen aus dem Saison-Kug mehr gezahlt werden.

Anzeige eines Arbeitsausfalls bei der Agentur für Arbeit

Informieren Sie Ihre zuständige Agentur für Arbeit rechtzeitig über den Arbeitsausfall – dies erfolgt mit der „Anzeige eines Arbeitsausfalls“. Diese muss schriftlich im Monat des Beginns der Kurzarbeit eingehen. Zuständig ist immer die Agentur für Arbeit am Betriebssitz.

Antragstellung: So beantragen Sie das Sommer-Kug korrekt

Der Antrag muss schriftlich bei der Bundesagentur für Arbeit eingereicht werden – per Papier, Fax oder digital. Eine telefonische Meldung reicht nicht aus. Das Kurzarbeitergeld wird erst ab dem Monat gezahlt, in dem die Anzeige eingeht – auch bei verspäteter, aber entschuldbarer Meldung.

Voraussetzungen und betroffene Arbeitnehmer

Mindestens ein Drittel der Arbeitnehmer muss einen Entgeltausfall von über 10 % haben. Ein frühzeitiger Kontakt mit der zuständigen Agentur für Arbeit ist empfehlenswert, um die Voraussetzungen vorab zu prüfen.

Besonderheiten für gewerbliche, kaufmännische und technische Angestellte

Gewerbliche Arbeitnehmer: Sommer-Kug kann formlos angeordnet werden.

Kaufmännische und technische Angestellte:

  • Kurzarbeit muss angekündigt werden. In der Regel erfolgt dies per Betriebsvereinbarung mit dem Betriebsrat.
  • Gibt es keinen Betriebsrat, sind Einverständniserklärungen aller betroffenen Beschäftigten notwendig.
  • Ausnahme: Wenn Kurzarbeit bereits im Arbeitsvertrag geregelt ist, kann sie ohne zusätzliche Zustimmung angeordnet werden.

Sozialversicherungsbeiträge und Erstattungsmöglichkeiten

Die Beiträge zur Sozialversicherung trägt zu 100 % der Arbeitgeber. Eine Ausnahme: Nimmt ein Beschäftigter während des Kug-Bezugs an einer Weiterbildungsmaßnahme nach § 106a teil, werden dem Arbeitgeber 50 % der Sozialbeiträge erstattet. Diese Regelung ist jedoch bis zum 31.07.2024 befristet und sollte mit der Agentur für Arbeit abgestimmt werden.

Vorteile des Sommer-Kug für Betriebe

  • Stabilität der Arbeitskräfte: Bindung qualifizierter Fachkräfte.
  • Vermeidung von Entlassungen: Schutz vor Personalabbau und Produktivitätsverlust.
  • Flexibilität und Planbarkeit: Bessere Ressourcennutzung in Projekten.
  • Wirtschaftliche Stabilität: Beitrag zum Erhalt von Arbeitsplätzen und Wirtschaftskraft.

Bei weiteren Fragen zum Thema „Sommer-Kug“ wenden Sie sich bitte an Ihre zuständige Bundesagentur für Arbeit.

Digitalisierung in der Baubranche: Lösungsansätze für die Praxis
Branchen

Digitalisierung in der Baubranche: Lösungsansätze für die Praxis

Die Baubranche steht vor komplexen und kostenintensiven Herausforderungen. Digitalisierung kann hier den entscheidenden Wettbewerbsvorteil sichern – durch effizientere Prozesse, bessere Zusammenarbeit und höhere Qualität in Bauprojekten. Doch wo steht die Branche wirklich? Eine Studie des Fraunhofer-Instituts IESE (Mai 2023) hat zentrale Hürden und Chancen identifiziert und konkrete Lösungsansätze aufgezeigt.

5 Min. Lesezeit

Stand der Digitalisierung in der Baubranche

Laut Fraunhofer-Studie wünschen sich viele Unternehmen vor allem mehr Effizienz durch optimierte Prozesse, bessere Zusammenarbeit durch direkte Kommunikation sowie eine attraktivere Positionierung der Branche. Obwohl es zahlreiche Softwarelösungen gibt, scheitert die Umsetzung oft an fehlender Interoperabilität – also daran, dass Programme nicht nahtlos miteinander arbeiten. Besonders beim Datenaustausch und der Datenqualität treten noch Probleme auf.

Zentrale Hindernisse: Technik, Struktur und Kultur

Die größten Herausforderungen liegen jedoch weniger in der Technik, sondern in personellen, finanziellen und strukturellen Barrieren:

  • Fachkräftemangel und fehlende digitale Kompetenzen
  • Akzeptanzprobleme bei Mitarbeitenden
  • Hohe Anschaffungskosten für Softwarelösungen
  • Freistellungen für Schulungen und Weiterbildungen
  • Komplexe Vergabeverfahren

Um die Chancen der Digitalisierung zu nutzen, braucht es daher nicht nur Technologie, sondern auch eine kulturelle Transformation in den Unternehmen.

Vier Lösungsansätze für mehr Digitalisierung

Vorbilder und Motivation

Vorbilder sind entscheidend, um Mitarbeitende für digitale Technologien zu gewinnen. Unternehmen, die Digitalisierung erfolgreich eingeführt haben, können als Best-Practice-Beispiele dienen – besonders für kleinere Betriebe. Auch digitale Pioniere im Team oder neue Mitarbeitende aus Hochschulen bringen wichtige Impulse. Schulungen und Weiterbildungen, die gezielt auf die Digitalisierung im Bau ausgerichtet sind, steigern zusätzlich die Motivation.

Prozesse und Standards

Einheitliche digitale Prozesse und Standards sind das Fundament erfolgreicher Digitalisierung. Zentral ist dabei Building Information Modeling (BIM), das die Zusammenarbeit verbessert und die Qualität der Projektumsetzung erhöht.

Effizienz und Korrektheit

Digitale Technologien sorgen für präzisere Abläufe und minimieren Fehler in Planung und Ausführung. Das Ergebnis: Zeit- und Ressourceneinsparungen sowie eine deutliche Qualitätssteigerung bei Bauprojekten.

Visualisierung und Demonstration

Digitale Tools zur Visualisierung von Bauprojekten erleichtern die Zusammenarbeit und Kommunikation. 3D-Modelle oder Simulationen machen Konzepte verständlicher, erhöhen die Transparenz und reduzieren Fehlkommunikation.

Fazit: Digitalisierung als Chance für die Bauwirtschaft

Die Digitalisierung im Bau ist mehr als ein technischer Wandel – sie ist eine organisatorische und kulturelle Transformation. Erfolgreich sind Unternehmen, die:

  • auf digitale Standards wie BIM setzen,
  • ihre Mitarbeitenden durch Weiterbildung und Motivation einbinden,
  • Prozesse konsequent digitalisieren und
  • die Vorteile von Visualisierungstools nutzen.

Mit den passenden Softwarelösungen sind die technischen Grundlagen bereits vorhanden. Jetzt gilt es, die kulturellen und organisatorischen Hürden zu überwinden. Branchenvorreiter und klare Standards können hier zum Schlüssel werden. So gelingt es der Baubranche, ihre Prozesse zu optimieren, die Zusammenarbeit zu verbessern und die Attraktivität der Branche insgesamt zu steigern.

Quelle:

Frauenhofer IESE, Studie: Stand der Digitalisierung in der Baubranche

Tarifanpassungen im Bauhauptgewerbe: Zweite Stufe ab April 2022
Branchen

Tarifanpassungen im Bauhauptgewerbe: Zweite Stufe ab April 2022

Im Bauhauptgewerbe greifen seit 2021 stufenweise vereinbarte Tarifanpassungen, die allen Beschäftigten höhere Löhne und Ausbildungsvergütungen sichern. Nach der ersten Anpassung im November 2021 und der Auszahlung einer Corona-Prämie tritt im April 2022 die zweite Stufe in Kraft. Gleichzeitig sind weitere Sonderzahlungen und Änderungen bis 2023 vorgesehen.

5 Min. Lesezeit

Überblick: Das Tarifpaket Bauhauptgewerbe 2021–2024

Die Tarifparteien des Bauhauptgewerbes (u. a. Hauptverband der Deutschen Bauindustrie und IG BAU) haben im Oktober 2021 ein Tarifpaket vereinbart.
Es umfasst mehrere Stufen von Entgelterhöhungen, Sonderzahlungen und Anpassungen wichtiger tariflicher Regelungen. Ziel ist es, die Einkommen zu sichern und die Attraktivität der Branche zu stärken.

Zweite Stufe der Tariferhöhungen ab April 2022

Zum 01. April 2022 steigen die Löhne und Ausbildungsvergütungen wie folgt:

  • Entgelterhöhung West: +2,20 %
  • Entgelterhöhung Ost: +2,80 %
  • Ausbildungsvergütung West: +15 € (1. Ausbildungsjahr)
  • Ausbildungsvergütung Ost:
    • +25 € (1. Ausbildungsjahr)
    • +30 € (2.–4. Ausbildungsjahr)

Weitere Änderungen und Zahlungen bis 2023

Zwischen der zweiten und dritten Stufe sind zusätzliche Zahlungen und tarifliche Anpassungen vorgesehen:

  • 01. Mai 2022:
    • Einmalzahlung West: 400 €
  • 01. Januar 2023:
    • Wegfall WE-Zuschlag von 0,5 %
    • Inkrafttreten einer neuen Wegezeitentschädigung (BRTV, RTV Angestellte)
    • Überarbeitung der Mindesturlaubsvergütung (BRTV)
  • 01. Mai 2023:
    • Einmalzahlung West: 450 €

Dritte Stufe ab April 2023

Zum 01. April 2023 folgt die nächste Erhöhung:

  • Entgelterhöhung West: +2,00 %
  • Entgelterhöhung Ost: +2,70 %
  • Ausbildungsvergütung West: +15 € (1. Ausbildungsjahr)
  • Ausbildungsvergütung Ost:
    • +25 € (1. Ausbildungsjahr)
    • +35 € (2.–4. Ausbildungsjahr)

Laufzeit des Tarifvertrags

Das vereinbarte Tarifpaket hat eine Mindestlaufzeit von 33 Monaten und endet am 31. März 2024.

Fazit

Die zweite Stufe der Tarifanpassungen im Bauhauptgewerbe bringt spürbare Lohn- und Ausbildungsvergütungserhöhungen sowie Sonderzahlungen für Beschäftigte. Zusätzlich treten 2023 wichtige Änderungen wie die neue Wegezeitentschädigung in Kraft. Unternehmen sollten diese Anpassungen frühzeitig in ihre Lohn- und Kostenplanung einbeziehen.

Einen aktuellen Überblick über geplante Änderungen im Baulohn 2025 finden Sie in diesem Blogbeitrag.

Quellen

Deutsche Handwerkszeitung, „Tarifverhandlungen im Baugewerbe: Diese Einigung wurde erzielt“
Das Bayrische Baugewerbe, „Der Tarifabschluss 2021“
Das Deutsche Baugewerbe, „Bauwirtschaft: Arbeitgeber stimmen Tarifvorschlag zu.“

Wachstumschancengesetz: Steuerliche Vorteile für Bauunternehmen
Branchen

Wachstumschancengesetz: Steuerliche Vorteile für Bauunternehmen

Das vom Bundeskabinett beschlossene Wachstumschancengesetz soll die Wirtschaft bis 2028 um rund sieben Milliarden Euro entlasten und gezielt Investitionen in neue Technologien fördern. Besonders kleine und mittelständische Unternehmen (KMU) sollen von den Steuererleichterungen profitieren. Insgesamt umfasst das Gesetz 50 steuerliche Maßnahmen, die Bürokratie abbauen, Innovationen unterstützen und die Wettbewerbsfähigkeit stärken. Für die Baubranche ergeben sich daraus wichtige Chancen: von steuerlichen Anreizen für Investitionen in den Klimaschutz über neue Abschreibungsmodelle bis hin zu Vereinfachungen im Steuerrecht.

5 Min. Lesezeit

Überblick: Ziele des Wachstumschancengesetzes

Das Gesetz verfolgt mehrere zentrale Ziele:

  • Steuererleichterungen im Umfang von sieben Milliarden Euro bis 2028
  • Förderung von Investitionen in neue Technologien
  • Entlastung von KMU durch Bürokratieabbau
  • Anreize für mehr Investitionen und Innovationen in Deutschland

Damit reagiert die Bundesregierung auf aktuelle wirtschaftliche Herausforderungen wie hohe Zinsen, schwachen Export und internationalen Wettbewerbsdruck.

Steuerliche Anreize für Bauunternehmen

Investitionsprämien für den Klimaschutz

Unternehmen, die in umweltfreundliche Projekte oder Ausrüstungen investieren, erhalten eine Prämie von 15 % ihrer Investitionskosten.

  • Förderzeitraum: 2024 bis 2029
  • Maximale Förderung: 200 Mio. Euro
  • Zwei Anträge pro Förderzeitraum möglich

Diese Maßnahme bietet gerade Bauunternehmen Anreize, in energieeffiziente Technologien und nachhaltiges Bauen zu investieren.

Degressive Abschreibung (AfA)

Die degressive AfA wird wieder eingeführt:

  • Für Wirtschaftsgüter: Abschreibung bis zu 25 % bis 2024
  • Verlustrücktrag bis zu 80 % möglich
  • Für Wohngebäude: im ersten Jahr 6 % der Investitionskosten, danach 6 % des Restwertes
  • Gilt für Bau- oder Kauf zwischen Oktober 2023 und September 2029

Besonders für den Wohnungsbau stellt dies eine steuerliche Entlastung dar.

Maßnahmen zur Stärkung der Wettbewerbsfähigkeit

  • Forschungsförderung: Auftragsforschung wird besser gefördert (70 % förderfähig, bis zu 3 Mio. Euro Zuschuss).
  • Verlustvortrag: Anhebung von 60 % auf 80 % für vier Jahre.
  • Sofortabschreibung: Erhöhung der Grenze für geringwertige Wirtschaftsgüter von 800 auf 1.000 Euro.
  • Sonderabschreibung (§ 7g EStG): KMU können künftig 50 % statt 20 % der Investitionskosten abschreiben.
  • Option Körperschaftsbesteuerung: Anpassungen sollen die steuerliche Belastung senken.

Bürokratieabbau und Modernisierung des Steuerrechts

  • Aufbewahrungspflichten: Verkürzung von zehn auf acht Jahre.
  • Umsatzsteuer: Erhöhung der Grenze für Ist-Besteuerung von 600.000 auf 800.000 Euro Umsatz.
  • Digitalisierung: Abschaffung der Schriftformerfordernis bei Riester, Digitalisierung des Spendenverfahrens.
  • Weitere Entlastungen: Anpassungen bei Quellensteuer, Rentenbesteuerung und Erbschaftsteuer.

Für Bauunternehmen bedeutet das: weniger bürokratische Belastung und schnellere Abwicklung steuerlicher Vorgänge.

Verbesserungen bei der Steuerfairness

  • Spekulationsgewinne: Freibetrag steigt von 600 auf 1.000 Euro.
  • Dezemberhilfe 2022: wird steuerfrei gestellt.
  • Rentenbesteuerung: Vollbesteuerung wird auf 2058 verschoben.
  • Neue Meldepflichten: auch innerstaatliche Steuergestaltungen müssen künftig gemeldet werden.
  • Elektronische Rechnungen: sollen verpflichtend eingeführt werden – besonders relevant für die Bauwirtschaft.

Fazit: Bedeutung für Bauwirtschaft und Wohnungsbau

Das Wachstumschancengesetz ist Teil des 10-Punkte-Plans der Bundesregierung zur Stärkung der Wettbewerbsfähigkeit. Mit steuerlichen Entlastungen, Investitionsanreizen und Bürokratieabbau schafft es neue Möglichkeiten, insbesondere für die Baubranche und den Wohnungsbau.

Einige Regelungen treten bereits 2024 in Kraft, andere folgen bis 2029. Experten bewerten die Maßnahmen insgesamt positiv, da sie Investitionen fördern und den Standort Deutschland stärken sollen. Entscheidend bleibt, wie die konkrete Umsetzung im Alltag der Bauunternehmen aussehen wird.

Quelle:

Bundesfinanzministerium – Wachstumschancen schaffen

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
Branchen

Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren

„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.

5 Min. Lesezeit

Lohn und Gehalt: Grundkosten im Baubetrieb

Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.

Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben

Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:

  • Feiertage
  • Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
  • Lohnfortzahlung im Krankheitsfall
  • 13. Monatseinkommen (in den alten Bundesländern)
  • Urlaubsgeld und zusätzliches Urlaubsgeld
  • Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
  • Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
  • Insolvenzgeldumlage
  • Beiträge zur Berufsgenossenschaft
  • Arbeitgeberanteil zur Winterbeschäftigungsumlage
  • Beitrag zur SOKA-Bau

Beispiele und wichtige Werte

  • Durchschnittliche Belastung:
    Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten.
  • 13. Monatseinkommen:
    In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €.
  • U1 und U2 sind krankenkassenindividuelle Prozentsätze.
  • Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
  • Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
  • Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
    • Alte Bundesländer: 20,4 %
    • Neue Bundesländer: 17,2 %
    • Angestellte: monatlich 24 €
  • Insolvenzgeldumlage: 0,15 % (Stand 2025).
  • Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.

Weitere Kostenfaktoren für gewerbliche Arbeitnehmer

  • Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
  • Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.

Weitere Kostenfaktoren für Angestellte

Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:

  • Büromaterial
  • Arbeitsplatz-Einrichtung
  • Miete und Nebenkosten
  • IT-Ausstattung

Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).

Kostenfaktoren im Überblick
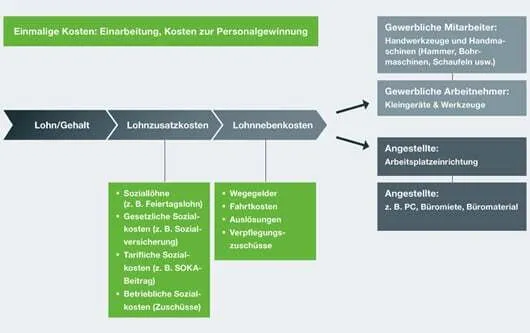
Kosten Mitarbeiter Baubetrieb

Personalkosten und Angebotskalkulation

Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:

Mittellohn verändert sich:

  • Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
  • Neuer Mitarbeiter mit 18,50 €/h:
    (10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h

Jahresproduktivlohn steigt:

  • Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
  • Neu: 11 × 16,23 € × 1.550 h = 276.722 €

Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:

Geschäftskosten bleiben bei 150.000 €.

  • Alt: 150.000 € ÷ 248.000 € = 60 %
  • Neu: 150.000 € ÷ 276.722 € = 54 %

Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
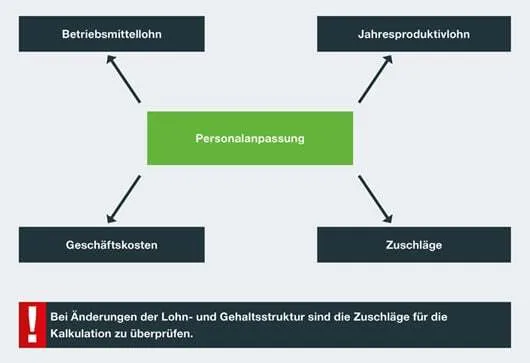
Kosten Personal Baubetrieb

Fazit

Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.

FAQ – Häufig gestellte Fragen

Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?

Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.

Warum ist der Mittellohn so wichtig?

Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.

Welche Umlagen fallen zusätzlich an?

U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.

Wie kann ich Personalkosten kontrollieren?

Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.
Sondervermögen: Milliarden-Chancen für die Bauwirtschaft
Branchen

Sondervermögen: Milliarden-Chancen für die Bauwirtschaft

Bereits zwei Wochen nach der Bundestagswahl haben CDU/CSU und SPD Sondierungsgespräche über ein Sondervermögen von 500 Milliarden Euro geführt. Ziel ist es, die deutsche Infrastruktur zu modernisieren, die Wettbewerbsfähigkeit zu stärken und Wachstumsimpulse zu setzen. Für die Bauwirtschaft bedeutet das enorme Chancen – aber auch organisatorische und personelle Herausforderungen.

5 Min. Lesezeit

Update: 23.03.2025  

Der Bundestag stimmt dem Finanzpaket von Union und SPD am 18. März 2025 mit 513 Ja-Stimmen zu und macht somit die Grundgesetzänderung möglich, die es für die Milliardeninvestition benötigt. Kurz darauf, am 21. März 2025, gab auch der Bundesrat grünes Licht für das Sondervermögen. (1)

Was bedeutet Sondervermögen?

Das Sondervermögen (2) ist eine verfassungsrechtliche Ermächtigung, die es dem Staat ermöglicht, neue Kredite unabhängig vom regulären Haushalt aufzunehmen. Die Mittel sollen über zehn Jahre für Investitionen in Infrastruktur, Verkehr, Krankenhäuser, Energie, Bildung und Digitalisierung verwendet werden. Rund 100 Milliarden Euro fließen direkt an Länder und Kommunen, um dort wichtige Infrastrukturmaßnahmen zu unterstützen. (3)

Das Volumen ist historisch: Es übersteigt den gesamten Bundeshaushalt und umfasst mehr als zehn Prozent des Bruttoinlandsprodukts (BIP).

Verteilte Mittel – wer profitiert?

Neben Straßen, Brücken und öffentlichen Gebäuden sind auch Digitalisierungsvorhaben, Energieprojekte und Klimaschutzmaßnahmen vorgesehen. Für Kommunen bedeutet dies: längst überfällige Projekte können schneller umgesetzt werden. Bauunternehmen erhalten dadurch planbare Aufträge und Investitionssicherheit.

Chancen für die Bauwirtschaft

Die geplanten Investitionen führen zu:

  • Steigendem Auftragsvolumen für Bauunternehmen.
  • Mehr Bedarf an modernen Bau- und Planungstechnologien.
  • Positiven Effekten auf den Arbeitsmarkt, da neue Stellen entstehen können.

Besonders die Digitalisierung der Infrastruktur wird die Nachfrage nach innovativen Lösungen wie BIM (Building Information Modeling) und Cloud-Technologien erhöhen.

Herausforderungen bei Umsetzung und Kapazitäten

Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe (ZDB), warnt:
„Entscheidend ist, dass die Mittel so investiert werden, dass sie der heimischen Volkswirtschaft nützen. Eine mittelstandsgerechte Vergabe ist der beste Weg, um sicherzustellen, dass die Investitionen zu Steuereinnahmen und sozialversicherungspflichtiger Beschäftigung in Deutschland führen und damit die heimische Konjunktur stärken.“ (4)

Er sieht mögliche Kapazitätsengpässe und bürokratische Hürden, die Projekte verzögern könnten, trotz ausreichender finanzieller Mittel.

Bedeutung für mittelständische Unternehmen

Für kleine und mittlere Bauunternehmen eröffnet das Sondervermögen enorme Chancen. Mittelstandsgerechte Vergaben könnten dafür sorgen, dass nicht nur Großkonzerne profitieren. Gleichzeitig müssen Betriebe in Digitalisierung, Fachkräfteentwicklung und Prozessoptimierung investieren, um konkurrenzfähig zu bleiben.

Fazit

Das Sondervermögen Infrastruktur & Klimaneutralität ist ein klares Signal für Modernisierung und Wachstum. Es bietet Bauunternehmen enorme Chancen, erfordert aber strategische Planung, digitale Transformation und effiziente Prozesse. Mit moderner Bausoftware und optimierten Arbeitsabläufen können Bauunternehmen die Potenziale dieser Investitionen ausschöpfen und sich langfristig erfolgreich am Markt positionieren.

Quellen:

(1) Verkehrsrundschau, „Sondervermögen Infrastruktur: Am Geld wird es nicht scheitern“
(2) Bundesfinanzministerium, „#Finanzisch: Was sind Sondervermögen?“
(3) Tagesschau, „Diese Hürden muss das Milliardenpaket nehmen“
(4) ZDB, „Baugewerbe: Sondervermögen ist historische Chance – aber „Geld allein reicht nicht“

Neuer Dachdecker-Tarif: Mehr Lohn, höhere Azubi-Vergütung, Angleichung
Branchen

Neuer Dachdecker-Tarif: Mehr Lohn, höhere Azubi-Vergütung, Angleichung

Nach langen und intensiven Verhandlungen haben sich die Tarifparteien im Dachdeckerhandwerk auf einen neuen Tarifabschluss geeinigt. Dieser bringt spürbare Lohnerhöhungen, höhere Ausbildungsvergütungen und eine Ost-West-Angleichung beim 13. Monatseinkommen. Damit werden nicht nur die Beschäftigten gestärkt, sondern auch die Attraktivität des Dachdeckerhandwerks langfristig gefördert.

5 Min. Lesezeit

Lohnerhöhung für Dachdecker bis 2027

Innerhalb von drei Jahren steigen die Löhne und Gehälter im Dachdeckerhandwerk um knapp 10 %:

  • Ab 1. Dezember 2024: + 3,8 %
  • Ab 1. Oktober 2025: + 2,7 %
  • Ab 1. Oktober 2026: + 3,4 %

Der neue Tarifvertrag läuft bis zum 30. September 2027. Diese Erhöhungen stärken nicht nur die Einkommen der Fachkräfte, sondern sollen auch den Beruf attraktiver machen und Fachkräfte binden.

Anpassung der Ausbildungsvergütungen

Auch die Ausbildungsvergütungen steigen deutlich. Dies soll jungen Menschen den Einstieg ins Dachdeckerhandwerk erleichtern und die Branche als Ausbildungsbetrieb attraktiver machen.  

ab 1. Lehrjahr 2. Lehrjahr 3. Lehrjahr

01.12.2024

950,00 €

1.100,00 €

1.370,00 €

01.10.2025

1.000,00 €

1.150,00 €

1.400,00 €

01.10.2026

1.050,00 €

1.200,00 €

1.460,00 €

Ost-West-Angleichung beim 13. Monatseinkommen

Ein zentraler Punkt ist die Ost-West-Angleichung beim 13. Monatseinkommen. Ab 2025 wird dieses im Westen um acht Stunden und im Osten um 18 Stunden angehoben. Damit beträgt das 13. Monatseinkommen künftig bundesweit 89 Stunden des durchschnittlichen Bruttostundenlohns. Diese Anpassung schließt die Lücke zwischen Ost- und West-Beschäftigten und verbessert die Attraktivität der Branche insgesamt.

Fazit

Der neue Tarifabschluss bringt klare Vorteile für Beschäftigte und Auszubildende im Dachdeckerhandwerk. Die gestaffelten Lohnerhöhungen, die steigenden Ausbildungsvergütungen und die Angleichung des 13. Monatseinkommens sind wichtige Schritte, um die Branche zukunftsfähig zu machen und dem Fachkräftemangel entgegenzuwirken.