Blog
Baubranche
Zwischen Baustelle und Büro: Fachbeiträge zu Abläufen, Vorschriften und Software für Bauunternehmen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
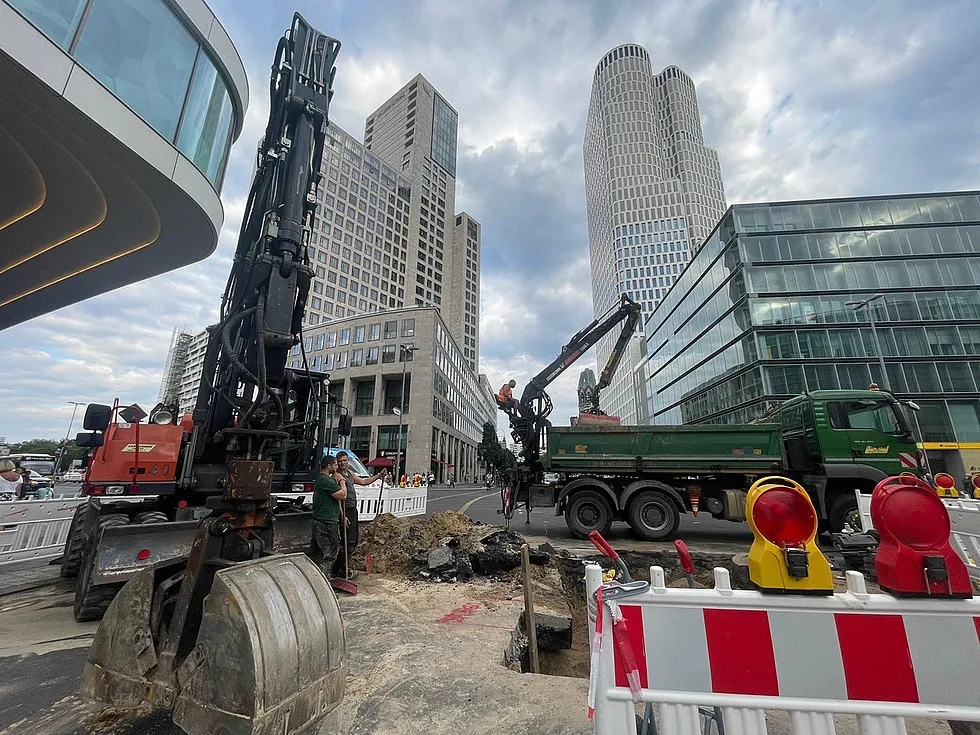
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL

Buchhaltung im Baubetrieb: Kostenstellen organisieren und Kostenrechnung aufbauen
Ein gut organisiertes Rechnungswesen hilft Bauunternehmen, Kostenabweichungen frühzeitig zu erkennen und finanzielle Risiken zu minimieren. Der Beitrag zeigt, wie Kostenstellen als zentrales Steuerungsinstrument aufgebaut werden, welche Teilrechnungen (Kostenarten-, Kostenstellenrechnung u. a.) die Baubetriebsrechnung umfasst und wie Unternehmen damit rechtssicher nach HGB, Steuerrecht und GoBD kalkulieren.
Die Leistung entsteht auf der Baustelle, der wirtschaftliche Erfolg zeigt sich in den Zahlen im Büro. Ein gut organisiertes Rechnungswesen im Baubetrieb hilft, Abweichungen frühzeitig zu erkennen und schnell gegenzusteuern. So lassen sich finanzielle Risiken minimieren und fundierte Entscheidungen treffen. Doch gerade die Organisation der Kostenstellen bereitet vielen Bauunternehmen Schwierigkeiten. Dabei sind Kostenstellen ein zentrales Instrument, um zu erkennen, wo Kosten entstehen, Verantwortlichkeiten zuzuordnen und fundierte Entscheidungen in der Kalkulation und Baustellensteuerung zu treffen.
Organisation als Grundlage des Rechnungswesens
Ein schlüssiges Rechnungswesen beginnt mit einer klaren Organisation. Dr. Christian Keidel, Dipl. oec. Rainer Koßmann und Klaus Roth beschreiben in ihrem Werk „Rechnungswesen im Baubetrieb" (BRZ Deutschland GmbH, 1. Auflage, 2019, S. 18), dass „Organisation des baubetrieblichen Rechnungswesens hier die Entwicklung eines durchdachten kaufmännischen Konzepts zur Erfassung, Verarbeitung und Auswertung von Geschäftsvorfällen bedeutet, das einerseits den gesetzlichen Anforderungen (z. B. HGB, Steuerrecht, GoBD) genügen muss, andererseits aber auch betriebswirtschaftliche Aspekte einbeziehen soll".
Auf dieser Organisation baut die Baubetriebsrechnung auf. Sie liefert wichtige Kennzahlen für Kalkulation und Steuerung und besteht aus mehreren Teilrechnungen:
- Kostenartenrechnung: Welche Kosten sind entstanden?
- Kostenstellenrechnung: Wo sind die Kosten angefallen?
- Kostenträgerrechnung: Wer oder was hat sie verursacht?
- Leistungsrechnung: Welche Leistungen wurden erzielt?
- Ergebnisrechnung: Wie ist das Betriebsergebnis zustande gekommen?
Kostenartenrechnung: Welche Kosten sind entstanden?
Die Kostenartenrechnung beantwortet die Frage, welche Kosten wann in welcher Höhe im Betrieb entstanden sind. Hierfür werden alle Kosten systematisch gesammelt und anhand von Rechnungen oder Buchhaltungsunterlagen erfasst. Eine klare Gliederung in Kostenarten, etwa Material, Personal, Geräte oder Fremdleistungen, sowie ein sinnvoller Kontenrahmen bilden die Grundlage.
Diese Struktur hilft nicht nur bei der täglichen Buchhaltung, sondern auch bei Analysen, zum Beispiel um Kostensteigerungen zu erkennen oder Einsparpotenziale aufzudecken. Man unterscheidet dabei zwischen Einzelkosten, die direkt einem Projekt oder Produkt zuordenbar sind, und Gemeinkosten, die sich nur indirekt zurechnen lassen. Kleinere Bauunternehmen können die Gliederung vereinfachen und an ihre individuellen Bedürfnisse anpassen, solange eine klare und konsistente Struktur gewährleistet bleibt.
Was sind Kostenstellen im Baubetrieb?
Kostenstellen sind die Orte der Kostenentstehung und Leistungserbringung. Der Ort der Kostenentstehung (und Leistungserbringung) wird deshalb als Kostenstelle bezeichnet. Die Einteilung kann sich an verursachungsgerechter Kostenerfassung, Verantwortungsbereichen oder räumlichen Gegebenheiten orientieren. Die Kostenstellenrechnung beantwortet damit die zentrale Frage, wo im Baubetrieb Kosten angefallen sind, und liefert die Grundlage für transparente Baukosten und eine belastbare Kalkulation.
Kostenstellen sind abgegrenzte Bereiche im Unternehmen, zum Beispiel Baustellen, Projekte, ein Bauhof oder interne Abteilungen. Direkt zuordenbare Kosten werden sofort auf die jeweilige Kostenstelle gebucht. So können einzelne Projekte betriebswirtschaftlich bewertet oder mehrere Kostenstellen gruppiert betrachtet werden, etwa Hochbau, Tiefbau oder Straßenbau.
Arten von Kostenstellen
Man unterscheidet zwischen produzierenden beziehungsweise leistenden Kostenstellen und nichtproduzierenden Kostenstellen:
- Hauptkostenstellen sind Baustellen, auf denen die eigentliche Bauleistung erbracht wird.
- Hilfskostenstellen wie Bauhof, Geräte oder Baumaschinen unterstützen die Hauptkostenstellen.
- Nebenkostenstellen, etwa betriebseigene Beton- oder Kieswerke, beliefern überwiegend intern, können aber auch externe Leistungen verkaufen.
- Nichtproduzierende Kostenstellen umfassen die Verwaltung und Geschäftsleitung sowie sonstige Gemeinkostenstellen wie IT oder interne Dienste.
Gemeinkosten, die sich nicht direkt zuordnen lassen, etwa Verwaltungskosten, werden mithilfe einer Umlage verteilt. Diese Verteilung erfolgt meist über den Betriebsabrechnungsbogen (BAB), der eine Übersicht liefert und die Kosten fair auf die jeweiligen Kostenstellen verteilt.
Kostenstellenplan: Struktur und jährliche Aktualisierung
Alle Kostenstellen werden in einem Kostenstellenplan festgehalten, oft numerisch strukturiert. Dieser Plan sollte zu Beginn jedes Geschäftsjahres überprüft und aktualisiert werden, um Änderungen in Organisation und Projekten abzubilden. Idealerweise wird zudem jeder Ein- und Ausgangsbeleg bereits beim Buchen einer Kostenstelle zugeordnet. So lassen sich Kosten und Leistungen genau dort auswerten, wo sie entstanden sind. Das sorgt für Transparenz und ermöglicht eine präzise Baustellen- und Unternehmenssteuerung.
Kostenträgerrechnung: Wer oder was hat die Kosten verursacht?
Die Kostenträgerrechnung klärt, wofür die Kosten angefallen sind und wer oder was sie verursacht hat. Sie baut auf den Informationen aus der Kostenarten- und Kostenstellenrechnung auf: Einzelkosten wie Material oder Löhne werden direkt dem Kostenträger zugeordnet, Gemeinkosten werden über Umlagen verteilt.
In der Baubranche ist der Kostenträger in der Regel das jeweilige Bauprojekt oder eine Baustelle. Bei komplexen Bauvorhaben lassen sich auch einzelne Bauabschnitte getrennt betrachten. Neben der stückbezogenen Kostenträgerrechnung, etwa bei Fertigbauteilen, kann in Bauunternehmen zudem eine zeitbezogene Rechnung sinnvoll sein, um Kosten über bestimmte Bauphasen hinweg zu verfolgen.
Fazit
Die Kostenrechnung bildet das Fundament für ein belastbares und aussagekräftiges Bau-Rechnungswesen. Sie liefert klare Antworten auf die Fragen, welche Kosten entstehen, wo sie anfallen und wer sie verursacht. Kostenstellen helfen dabei, Kosten transparent zuzuordnen, Verantwortlichkeiten zu definieren und fundierte Entscheidungen für Kalkulation und Steuerung zu treffen. Damit schaffen Bauunternehmen eine sichere Grundlage für Kalkulation, Projektsteuerung und unternehmerische Entscheidungen.
Häufige Fragen zu Kostenstellen und Kostenrechnung im Baubetrieb
Was versteht man unter Kostenstellen im Baubetrieb?
Kostenstellen sind abgegrenzte Bereiche im Unternehmen, in denen Kosten entstehen und Leistungen erbracht werden, etwa Baustellen, Projekte, der Bauhof oder interne Abteilungen. Die Kostenstellenrechnung beantwortet die Frage, wo im Baubetrieb Kosten angefallen sind, und schafft damit die Grundlage für transparente Baukosten und eine belastbare Kalkulation.
Warum sind Kostenstellen für Bauunternehmen wichtig?
Kostenstellen machen sichtbar, wo Kosten entstehen, und ordnen Verantwortlichkeiten klar zu. So lassen sich einzelne Baustellen oder Projekte betriebswirtschaftlich bewerten, Abweichungen frühzeitig erkennen und fundierte Entscheidungen für Kalkulation und Baustellensteuerung treffen.
Welche Arten von Kostenstellen gibt es im Baubetrieb?
Man unterscheidet Hauptkostenstellen wie Baustellen, auf denen die eigentliche Bauleistung erbracht wird, Hilfskostenstellen wie Bauhof oder Baumaschinen, die die Hauptkostenstellen unterstützen, Nebenkostenstellen wie betriebseigene Beton- oder Kieswerke sowie nichtproduzierende Kostenstellen wie Verwaltung, Geschäftsleitung oder IT.
Was ist der Unterschied zwischen Kostenarten-, Kostenstellen- und Kostenträgerrechnung?
Die Kostenartenrechnung zeigt, welche Kosten entstanden sind, etwa für Material, Personal, Geräte oder Fremdleistungen. Die Kostenstellenrechnung zeigt, wo diese Kosten angefallen sind, zum Beispiel auf welcher Baustelle. Die Kostenträgerrechnung zeigt, wer oder was die Kosten verursacht hat, in der Regel das jeweilige Bauprojekt.
Wie werden Gemeinkosten auf die Kostenstellen verteilt?
Kosten, die sich nicht direkt einer Kostenstelle zuordnen lassen, etwa Verwaltungskosten, werden über eine Umlage verteilt. Diese Verteilung erfolgt meist mithilfe des Betriebsabrechnungsbogens (BAB), der eine Übersicht liefert und die Kosten fair auf die jeweiligen Kostenstellen aufteilt.
Was ist ein Kostenstellenplan und wie oft sollte er aktualisiert werden?
Der Kostenstellenplan hält alle Kostenstellen eines Unternehmens fest, meist in einer numerisch strukturierten Übersicht. Er sollte zu Beginn jedes Geschäftsjahres überprüft und an Änderungen in Organisation und Projekten angepasst werden, damit Kosten weiterhin präzise ausgewertet werden können.
Was ist der Unterschied zwischen Einzelkosten und Gemeinkosten?
Einzelkosten lassen sich direkt einem Projekt oder Produkt zuordnen, etwa Materialkosten für eine bestimmte Baustelle. Gemeinkosten, wie Verwaltungskosten, lassen sich nur indirekt zurechnen und werden über eine Umlage auf die Kostenstellen verteilt.
Welche Rolle spielt der Betriebsabrechnungsbogen (BAB)?
Der Betriebsabrechnungsbogen verteilt Gemeinkosten systematisch auf die einzelnen Kostenstellen. Er schafft eine Übersicht über die Kostenverteilung im Unternehmen und ist damit ein zentrales Werkzeug der Kostenstellenrechnung im Baubetrieb.
Wie sollten kleinere Bauunternehmen ihre Kostenstellen organisieren?
Kleinere Bauunternehmen können ihre Kostenstellenstruktur vereinfachen und an die eigenen Bedürfnisse anpassen. Entscheidend ist, dass die Gliederung klar und konsistent bleibt, damit Kosten weiterhin verlässlich ausgewertet und verglichen werden können.
Was bedeutet die Baubetriebsrechnung insgesamt?
Die Baubetriebsrechnung liefert wichtige Kennzahlen für Kalkulation und Steuerung und umfasst mehrere Teilrechnungen: die Kostenartenrechnung, die Kostenstellenrechnung, die Kostenträgerrechnung, die Leistungsrechnung und die Ergebnisrechnung. Gemeinsam zeigen sie, welche Kosten entstanden sind, wo sie anfielen, wer sie verursacht hat, welche Leistungen erzielt wurden und wie sich das Betriebsergebnis zusammensetzt.
Richtige Kalkulation im Baubetrieb: So sichern Sie Ihre Existenz
Vor dem Hintergrund des steigenden Kostendrucks bei häufig unbefriedigenden Marktpreisen wird die Kalkulation der eigenen Bauleistungen für Bauunternehmer und Handwerksmeister immer wichtiger. Schließlich geht es um die Existenzsicherung des Unternehmens.
Kostenfaktoren in der Projektkalkulation
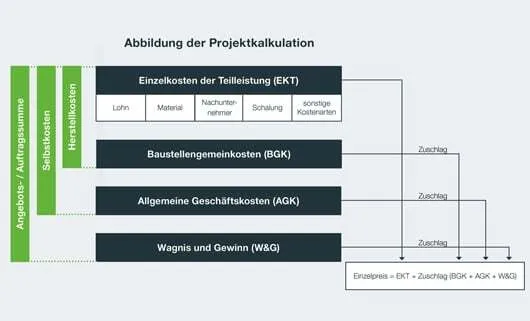
Die Grundlage jeder Kalkulation sind die direkt zurechenbaren Kosten eines Bauprojekts. Hierzu zählen vor allem die erwarteten Arbeitsstunden, die mit dem Kalkulationslohn multipliziert werden. Der Kalkulationslohn ergibt sich aus dem Mittellohn zuzüglich Zuschlägen für Lohnzusatz- und Lohnnebenkosten sowie Kosten für Kleingeräte und Werkzeuge.
Neben den Lohnkosten müssen weitere Positionen berücksichtigt werden – etwa Material, Geräte, Nachunternehmer oder Schalung. Zusammengenommen ergeben diese die Einzelkosten der Teilleistung (EKT).
Darüber hinaus entstehen Baustellengemeinkosten (BGK), also Kosten, die durch ein Projekt verursacht werden, aber nicht im Leistungsverzeichnis stehen – zum Beispiel für die Baustelleneinrichtung.
Die letzte Ebene bilden die Allgemeinen Geschäftskosten (AGK). Hierzu gehören Kosten für Verwaltung, Fuhrpark oder Bauhof. Sie fallen unabhängig vom einzelnen Projekt an und müssen über Zuschläge auf die Baustellen verteilt werden.
Kostenbeziehungen im Unternehmen
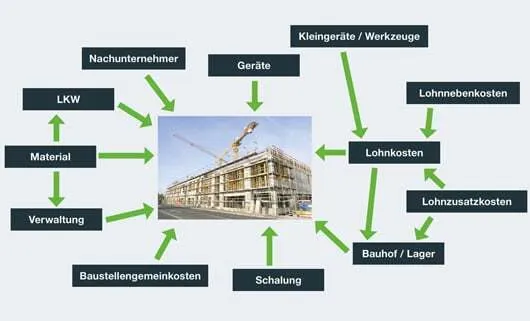
Im Bauunternehmen bestehen zahlreiche interne Kostenbeziehungen. Beschäftigte arbeiten nicht nur produktiv auf der Baustelle, sondern auch im Lager oder Bauhof. Dadurch steigen die dortigen Kosten – nicht nur durch den Lohn, sondern auch durch entsprechende Lohnnebenkosten.
Die Herausforderung liegt darin, diese Kosten sachgerecht zuzuordnen und verursachungsgerecht auf die Bauprojekte zu verteilen. Nur so entsteht ein realistisches Bild der tatsächlichen Projektkosten.
Umgang mit Allgemeinen Geschäftskosten (AGK)
Für die Verteilung der AGK gibt es verschiedene Basen:
- Lohnkosten (bewährt bei kleineren Betrieben)
- Ausgewählte Kostenarten wie Material, Nachunternehmer oder Lohn mit individuellen Zuschlägen
- Herstellkosten, also die Summe aller kalkulierten Kostenarten
Die Wahl der Basis entscheidet über die Gerechtigkeit der Verteilung. Wird ausschließlich auf die Lohnkosten abgestellt, entstehen schnell Verzerrungen – etwa, wenn ein Projekt stark von Nachunternehmern geprägt ist. In solchen Fällen empfiehlt es sich, auch Nachunternehmerleistungen in die Verteilung einzubeziehen.
Die Variante über die Herstellkosten sorgt für eine einheitliche Zuschlagslogik: Alle Kostenarten werden mit demselben Prozentsatz belastet, unabhängig davon, ob die Leistungen intern oder extern erbracht werden.
Wichtig ist: Jede Methode setzt eine Jahresplanung der AGK und der gewählten Kostenarten voraus.
Fazit: Richtig kalkulieren heißt überleben
Eine präzise und verursachungsgerechte Kalkulation ist der Schlüssel, um Preisdumping zu vermeiden und Projekte nachhaltig profitabel abzuwickeln. Bauunternehmen sichern sich damit nicht nur die eigene Liquidität, sondern auch eine stabile Marktposition. Nur wer seine Kosten kennt, kann in Verhandlungen bestehen – und die Existenz des Betriebs langfristig sichern.
FAQ: Kalkulation im Baubetrieb
Was sind Einzelkosten der Teilleistung (EKT)?
Das sind alle direkt dem Bauprojekt zurechenbaren Kosten – etwa Lohn, Material, Nachunternehmerleistungen oder Geräte.
Was versteht man unter Baustellengemeinkosten (BGK)?
Kosten, die zwar durch ein Projekt entstehen, aber nicht im Leistungsverzeichnis ausgeschrieben sind. Typisches Beispiel: Baustelleneinrichtung.
Was sind Allgemeine Geschäftskosten (AGK)?
Unternehmensweite Kosten wie Verwaltung, Fuhrpark oder Bauhof. Sie werden über Zuschläge auf die Baustellen verteilt.
Wie kann man AGK gerecht verteilen?
Je nach Betrieb können Lohnkosten, ausgewählte Kostenarten oder die gesamten Herstellkosten als Basis dienen. Ziel ist eine möglichst verursachungsgerechte Verteilung.
Warum ist die Kalkulation so wichtig?
Weil nur eine realistische Kostenbasis vor Preisdumping schützt und die Grundlage für wirtschaftlich erfolgreiche Bauprojekte bildet.

Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen
Das Thema Fachkräftemangel im Baugewerbe begleitet aktuell die Branche und stellt eine erhebliche Herausforderung dar. Besonders der demografische Wandel, kombiniert mit unzureichender Nachwuchsgewinnung, macht eine nachhaltige Lösung dringend erforderlich.
Ursachen des Fachkräftemangels
Aktuelle Recherchen zeigen, dass über 30 % der Beschäftigten in der Bauwirtschaft älter als 50 Jahre sind (1). In den kommenden Jahren wird altersbedingt ein großer Teil dieser Fachkräfte in den Ruhestand gehen. Laut Prognosen könnten bis 2030 mehr als 100.000 Fachkräfte im Bauhauptgewerbe fehlen (2) – eine Zahl, die sowohl gewerbliche als auch kaufmännische Berufe betrifft. Fakt ist: Es scheiden mehr Fachkräfte aus, als neue nachkommen.
Eine gezielte Anwerbung neuer Auszubildender ist entscheidend. Besonders wichtig ist es, das Image handwerklicher Berufe zu stärken und sie als zukunftsfähige Karriereoption im Baugewerbe zu positionieren. Allerdings ist die Zahl der neuen Auszubildenden im ersten Lehrjahr um 5 % gesunken (3), und fast die Hälfte der Unternehmen im Baugewerbe konnte nicht alle Ausbildungsplätze besetzen – was die Situation noch verschärft. Hier kann die Digitalisierung im Baugewerbe entscheidend helfen, den Beruf attraktiver für die jüngere Generation zu machen.
Ein weiterer wichtiger Faktor ist die Unterstützung durch Fachkräfte aus dem Ausland. Sie tragen dazu bei, die Fachkräftelücke zu verringern und bringen zudem mehr Vielfalt in die Belegschaft – Ansätze, die ausgebaut werden sollten.
Auswirkungen auf Bauwirtschaft
Wie gravierend sind die Folgen des Fachkräftemangels auf die Zukunft Bauwirtschaft? Die Branche bleibt nicht verschont: Verzögerungen und Engpässe in Bauprojekten nehmen zu. Arbeitgeber sind gezwungen, höhere Löhne zu zahlen, um qualifizierte Fachkräfte zu gewinnen, was die Kosten für Bauleistungen erhöht und die Rentabilität vieler Projekte gefährdet.
Die Belastung der verbleibenden Belegschaft wächst – Überlastung durch Personalmangel führt zu Qualitätsproblemen und niedriger Effizienz. Das beeinträchtigt nicht nur Projektergebnisse, sondern auch das Wohlbefinden der Mitarbeitenden. Ein negatives Arbeitsumfeld kann langfristig zu weiterer Abwanderung führen – ein Problem, das nur durch gezielte Gegenmaßnahmen zu lösen ist.
Digitalisierung als Gegenmittel
Die Digitalisierung im Baugewerbe bietet enorme Chancen, dem Fachkräftemangel entgegenzuwirken. Durch moderne Softwarelösungen wie Suiteify können Arbeitsprozesse effizienter gestaltet und die Kommunikation auf Baustellen deutlich verbessert werden.
Tools wie digitale Bauzeitenpläne und 3D-Visualisierungen ermöglichen präzisere Planung und Echtzeit-Überwachung komplexer Projekte. So steigt die Produktivität, und die Arbeit wird für Fachkräfte transparenter, planbarer und weniger belastend.
Der digitale Wandel macht die Baustelle zu einem moderneren Arbeitsplatz – besonders attraktiv für junge, technikaffine Talente, die Innovation und Entwicklungsmöglichkeiten suchen. Gleichzeitig entlastet er erfahrene Fachkräfte, indem Routinetätigkeiten vereinfacht und Abläufe automatisiert werden.
Fazit & Handlungsempfehlungen
Die Baubranche steht vor großen Herausforderungen durch den Fachkräftemangel. Die dringend benötigten Fachkräfte zu gewinnen, erfordert eine Kombination aus strategischer Nachwuchsförderung und konsequenter digitaler Transformation.
Besonders wichtig ist die Analyse der eigenen Altersstruktur und die frühzeitige Reaktion auf Renteneintritte. Die Digitalisierung – beispielsweise durch Suiteify-Lösungen – kann dabei helfen, Arbeit effizienter und attraktiver zu gestalten. Nur so gelingt es, die Branche nicht nur leistungsfähig, sondern auch zukunftssicher aufzustellen.
Kostenlose Checkliste
Sind Sie auf den Fachkräftemangel vorbereitet? Prüfen Sie jetzt, wie gut Ihr Betrieb bereits aufgestellt ist – und wo noch Verbesserungspotential besteht.
SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.
Neue Beitragssätze ab Juli 2025
Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:
Gewerbliche Arbeitnehmer:
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Es ergeben sich somit folgende Änderungen:
- Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
- Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
- Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).
Dagegen unverändert bleiben:
- Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
- Urlaub: weiterhin 15,1 % in allen Tarifgebieten
Angestellte und Auszubildende
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.
Das bleibt gleich:
- Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
- Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
- Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.
Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Gewerbliche Arbeitnehmer:
- Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
- Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.
Angestellte:
- Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.
Das bleibt gleich:
Gewerbliche Arbeitnehmer:
Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#
Angestellte:
- Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.
Vereinfachung & Digitalisierung im Meldewesen
- Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
- Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.
Ausbildungsförderung gestärkt
- Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
- Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.
Praxisnahes Update für Ihre Baulohn-Abrechnung
Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:
- rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
- Schulung der Lohnbuchhaltung,
- Prüfung der Software auf die neuen Beitragssätze.
So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.
1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)
Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.
Warum die Abstimmung so wichtig ist
Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.
Kostenbasierte Preisermittlung (Kalkulation)
Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:
- Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
- Erst danach werden die Kosten zu einem Angebotspreis überführt.
So bleibt die Kalkulation unabhängig von subjektiven Preiszielen
Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.
Der Preisspielraum ergibt sich nur aus:
- den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
- einem Zuschlag für den Gewinn (G).
Gliederung der Kosten: EKT, BGK und AGK
Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:
- Einzelkosten der Teilleistungen (EKT)
Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum. - Baustellengemeinkosten (BGK)
Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet. - Allgemeine Geschäftskosten (AGK)
Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.
Kostenarten in der Kalkulation
In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:
- Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
- Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
- Gerätekosten (Abschreibung, Miete, Betriebskosten),
- Nachunternehmerkosten (Fremdleistungen Dritter),
- Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).
Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.
Vertragskalkulation: Grundlage für Nachträge
Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.
Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.
Arbeitskalkulation: Von der Planung zur Prognose
Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.
Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:
- Welche Kosten sind realistisch zu erwarten?
- Welches Ergebnis steht am Ende des Projekts?
Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.
Kostenverursachungsprinzip: Richtig buchen spart Fehler
Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.
- BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
- AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.
So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.
Harmonisierte Kostenartenstruktur
Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.
- Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
- In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).
Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.
Fazit
Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.
FAQ
Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?
Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.
Warum sind BGK und AGK wichtig?
BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.
Was bringt eine Vertragskalkulation?
Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.
Welche Rolle spielt die Arbeitskalkulation?
Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.
Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?
Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.
Quellen:
Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.
DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.
VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.