Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

GoBD und Archivierung: Warum digitales Dokumentenmanagement so wichtig ist
ERP & Finance

GoBD und Archivierung: Warum digitales Dokumentenmanagement so wichtig ist

Jedes Unternehmen muss steuerlich relevante Belege fürs Finanzamt aufbewahren. Die Herausforderung besteht darin, die wachsende Zahl von digitalen Dokumenten so zu archivieren, wie die GoBD es vorschreiben: im Originalformat und unveränderbar. Ohne elektronisches Dokumentenmanagement lässt sich diese Anforderung kaum erfüllen.

5 Min. Lesezeit

Ein erheblicher Teil der geschäftlichen Korrespondenz vollzieht sich mittlerweile in digitaler Form – Tendenz: steigend. Dabei entstehen laufend steuerlich relevante Belege. Um diese effizient gemäß den GoBD aufzubewahren, benötigen Unternehmen digitales Dokumentenmanagement – oder genauer: ein Dokumentenmanagementsystem (DMS).

Elektronische Steuerbelege müssen digital aufbewahrt werden

Immer mehr Unternehmen erstellen und erhalten beispielsweise elektronische Rechnungen, die im Originalformat zu archivieren sind. Es reicht nicht aus, das digitale Dokument auf Papier auszudrucken und abzuheften.

Aber auch Unternehmen, die die Rechnungsdaten in ihren internen Systemen digital erfassen, verhalten sich keineswegs automatisch GoBD-konform. Häufig werden steuerlich relevante elektronische Dokumente nämlich auf den Firmenrechnern lediglich in einer herkömmlichen Ordnerstruktur als Word-, Excel- oder einfache PDF-Dateien ablegt. Diese Vorgehensweise ist zwar prinzipiell zulässig, doch müssen bei einer Ablage im Dateisystem zusätzliche Maßnahmen zum Zugriffsschutz und zur Unveränderbarkeit der Daten ergriffen und dokumentiert werden. Dies dürfte in der Praxis eher selten der Fall sein, denn der Aufwand dafür ist hoch.

In vielen Fällen haben die Firmen zudem keine schriftliche Verfahrensdokumentationen für die Rechnungsbearbeitung und -archivierung, obwohl die GoBD dies ausdrücklich verlangen. Bei der nächsten Betriebsprüfung könnte das für die Steuerpflichtigen zum Problem werden.

‍{{box-quote-right}}

Dokumentenmanagement erleichtert revisionssichere Archivierung

Wer seine digitalen Steuerbelege mit möglichst geringem Aufwand GoBD-konform archivieren möchte, setzt am besten ein spezielles System für das Dokumentenmanagement (DMS) ein.

Ein in die Workflows der ERP-Software integriertes DMS schafft die technischen Voraussetzungen für eine revisionssichere Archivierung im Sinne der GoBD, der Abgabenordnung (AO) und des Handelsgesetzbuchs (HGB):

  • Elektronische Ausgangsrechnungen werden beim Versand automatisch mit einem Index versehen (zum Beispiel: Belegnummer, Zuordnung zu Stammdaten, Dokumentenart) und im Archiv gespeichert. Auch andere originär elektronische oder digitalisierte (gescannte) Belege, etwa Eingangsrechnungen, werden vom DMS indexiert und in einer definierten Struktur archiviert.
  • Das System protokolliert sämtliche Änderungen und Dokumentenversionen – das ursprüngliche Dokument bleibt im Original erhalten. Damit erfüllen die Benutzer die Vorgaben der GoBD zur Nachvollziehbarkeit und Unveränderbarkeit.
  • Ein differenziertes Berechtigungssystem verhindert darüber hinaus, dass Unbefugte auf das digitale Archiv zugreifen. Dies trägt dazu bei, die Integrität und Authentizität der Inhalte zu schützen.

GoBD-Checkliste für Dokumentenmanagementsysteme

Leitfaden elektronische Archivierung und GoBD

Einsatz eines DMS kann Betriebsprüfung beschleunigen

Ein digitales Dokumentenmanagement erleichtert nicht nur die rechtskonforme Belegarchivierung, sondern auch die Bereitstellung von Daten bei einer Betriebsprüfung. Anstatt sich mühsam durch Berge von Papierakten zu wühlen, greift der Prüfer direkt im DMS auf die steuerlich relevanten Informationen zu. Welche Bereiche des Archivsystems der Amtsträger dabei einsehen darf, legt der Steuerpflichtige durch entsprechende Einstellungen selbst fest. In Verbindung mit einer Verfahrensdokumentation, aus der hervorgeht, wie das Unternehmen die Ordnungsvorschriften der GoBD umsetzt, lässt sich das Prozedere bei Betriebsprüfungen mithilfe eines Dokumentenmanagement-Systems somit verkürzen.

Bedeutung von digitalem Dokumentenmanagement wird zunehmen

Für den Einsatz eines DMS spricht des Weiteren, dass die Digitalisierung in den kommenden Jahren immer mehr Geschäftsprozesse betreffen wird. Dadurch wird auch der Anteil der Belege, die ausschließlich in elektronischer Form vorliegen, weiter steigen. Wer da den Überblick behalten und seine Daten zugleich gemäß den rechtlichen Vorgaben verwalten und archivieren will, benötigt ein elektronisches Dokumentenmanagementsystem.

Ein DMS hält den Benutzern durch automatisierte Archivierungsprozesse den Rücken frei und erhöht die Effizienz. Dadurch haben Management und Buchhaltung mehr Zeit, sich mit den inhaltlichen und organisatorischen Aspekten ihrer Buchführung zu befassen. Und das ist auch notwendig, denn für die Ordnungsmäßigkeit der gesamten Buchführung ist auch nach den GoBD keine Software, sondern weiterhin allein der Steuerpflichtige verantwortlich.

Interview: Wie KI die Baubranche verändert – Suiteify-Experte im Gespräch
Branchen

Interview: Wie KI die Baubranche verändert – Suiteify-Experte im Gespräch

Künstliche Intelligenz (KI) gilt als eine der spannendsten technologischen Entwicklungen unserer Zeit – auch für die Bauwirtschaft. Sie verspricht, Prozesse effizienter zu machen, Kosten zu senken und Fachkräfte zu entlasten. Doch wie groß ist das Potenzial tatsächlich und welche Herausforderungen bringt die Integration mit sich? Im Interview erklärt Henrik Brockschmidt, Suiteify-Experte für die Organisation von Kernprozessen in Baubetrieben, wie KI heute schon eingesetzt wird, welche Chancen sich für Bauunternehmen ergeben und warum Suiteify eine zukunftssichere Plattform darstellt.

5 Min. Lesezeit

Können Sie erklären, wie künstliche Intelligenz die Effizienz von Bauprojekten verbessern kann?                                                

Henrik Brockschmidt: „Künstliche Intelligenz zeichnet sich dadurch aus, dass sie Dinge, die für den Menschen aufwendig sind, schnell und trotzdem effizient erledigen kann. Die Rede ist von der Analyse und dem Vergleich von großen Datensätzen. KI bietet demnach eine Entlastung bei repetitiven Aufgaben, die leicht automatisiert werden können. Grundsätzlich wird es entscheidend bleiben, das Know-how der Kalkulatoren in durch die KI nutzbare Datenbestände zu überführen.“

In welchen Bereichen der baubetrieblichen Prozesse sehen Sie das größte Potenzial für KI-Anwendungen?         

Henrik Brockschmidt: „Die KI-Kalkulation von Suiteify setzt zum Beispiel bei der Bepreisung von DA83-Anfragedateien an. Diese ist darauf trainiert worden, die zu bepreisenden Positionen mit den im eigenen Fundus befindlichen Quell- bzw. Musterprojekten abzugleichen. Da dieser Prozessschritt sehr zeitaufwendig ist, sahen wir ihn prädestiniert, die Kalkulatoren durch die Implementierung von KI zu entlasten. Die User der KI-Kalkulation in der Cloudlösung Suiteify Operations Construction erreichen so mithilfe dieser semantischen Langtextanalyse eine Zeitersparnis von mindestens 50 %.  Der Kalkulations-Assistent ist auch darauf trainiert zu erkennen, dass zum Beispiel „HLZ“ das Gleiche bedeutet wie „Hochlochziegel“. Ebenso kann er eine Unterscheidung zwischen „Baumfällarbeiten“ und „Baumischabfälle entsorgen“ vornehmen, obwohl diese viele identische Zeichen besitzen.“  

Wie können auch kleinere Baufirmen von KI profitieren? 

Henrik Brockschmidt: „Die KI-Technologie in Suiteify Operations Construction wird über Internetbrowser aufgerufen, das bedeutet, alle – insbesondere auch kleinere Betriebe –, die beispielweise keine umfassende IT-Infrastruktur aufbauen möchten, profitieren von den Vorteilen. Mit dem KI-Assistenten bieten wir ein standardisiertes Werkzeug, das KI nutzt, um einen zeitaufwendigen Arbeitsprozess effizienter zu gestalten.“  

Was sind die größten Herausforderungen bei der Integration von KI in bestehende Bauprozesse?  

Henrik Brockschmidt: „Die Einführung von KI unterscheidet sich nicht von anderen Veränderungen in der Organisation unserer Kunden. Deshalb ist auch hier die Herausforderung identisch: Ist die Technologie implementiert, muss sie von den Mitarbeitenden angenommen werden. Gerade in diesem Punkt unterstützt Suiteify seine Kunden umfassend. Wir Consultants fungieren dabei im Einführungsprozess sozusagen als Change Manager unserer Kunden.“

Können Sie einige Beispiele nennen, wie KI bereits erfolgreich in Bauprojekten eingesetzt wurde?

Henrik Brockschmidt:Unser Claim ‚52 % Zeitersparnis in der Kalkulation‘ bezieht sich auf den Prozessschritt der Bepreisung von Anfrage-Leistungsverzeichnissen (DA83). Diese Leistung wurde von unseren Kunden bereits wiederholt bestätigt.“

Wie verändert KI die Art und Weise, wie Bauprojekte kalkuliert und umgesetzt werden?

Henrik Brockschmidt:Routinearbeiten werden beschleunigt und automatisiert, wodurch die Fachkräfte in der Kalkulation Zeit gewinnen. Die gewonnene Zeit können Sie nutzen, um ihr Know-how strategisch einzusetzen. Zum Beispiel, um sich bei interessanten Anfragen ausgiebiger um die entscheidenden A-Positionen zu kümmern.“

Gibt es bestimmte Bauprojekte oder -arten, die besonders von der Implementierung von KI profitieren könnten?  

Henrik Brockschmidt: „Für den Einsatz von KI-Technologie innerhalb der Baubranche sind praktisch keine Grenzen gesetzt. Wir von Suiteify haben gerade erst begonnen, künstliche Intelligenz und die Baubranche zusammenzuführen. Dabei haben wir bereits einige Anregungen in die weitere Entwicklung einfließen lassen, die uns Kunden aus dem Betrieb der KI-Kalkulation heraus gemacht haben. Dieses Feedback ist entscheidend für uns, damit wir unsere Lösungen weiterhin zielgerichtet an den Kundenbedürfnissen ausrichten.“  

Warum ist Suiteify das richtige Mittel, um den steigenden Anforderungen der Baubranche gerecht zu werden?  

Henrik Brockschmidt: „Wie Sie sehen, ist Suiteify mit Suiteify genau der richtige Partner, um Ihre Bauprojektprozesse mit den neuesten Technologien zu verbinden. Bauprojekte entstehen dezentral. Alle Projektbeteiligten müssen unabhängig von Ort und Zeit eng vernetzt und sicher zusammenarbeiten.  Cloudtechnologie und durchgängige digitale Prozesse sind dafür aus meiner Sicht zwingend erforderlich. Suiteify ist als zukunftssichere, offene Anwendungsplattform konzipiert. Mit den Suiteify-Anwendungen sowohl für die kaufmännischen als auch für die bautechnischen Aufgaben bleiben Baubetriebe damit am Puls der Zeit und haben im Wettbewerb die Nase vorn.“

Interview: „Datensicherheit im Baubetrieb – Risiken und Lösungen“
Branchen

Interview: „Datensicherheit im Baubetrieb – Risiken und Lösungen“

Medienberichte über Datenklau oder leere Online-Bankkonten sind längst Alltag. Doch viele Privatpersonen und gerade kleinere Betriebe fühlen sich nicht bedroht – ein fataler Irrtum. Warum Datensicherheit wirklich jedes Unternehmen betrifft, erklärt Suiteify-IT-Spezialist und Leiter Produktmanagement IT-Systems Waldemar Kühn im Interview.

5 Min. Lesezeit

Herr Kühn, ist Datensicherheit nur ein Modethema oder ist die Bedrohung tatsächlich so groß?

Waldemar Kühn: „Das Thema ist deshalb so oft in den Medien, weil tatsächlich viel passiert. Allerdings geschieht noch wesentlich mehr, als öffentlich bekannt wird. Ein Angriff muss nicht immer im Super-GAU enden, dennoch richtet er Schaden an – oft zunächst unbemerkt. Internetkriminalität wird mittlerweile hochprofessionell betrieben, während das Bewusstsein bei vielen Nutzern noch fehlt.

Mein Fazit: Datensicherheit betrifft alle, vom Handwerker bis zum Großkonzern. Das größte Risiko bleibt aber der Mensch. Klare Richtlinien im Betrieb sind deshalb unerlässlich. Angst ist nicht nötig, aber der richtige Schutz ist Pflicht.“

Können Sie uns ein paar Beispiele geben?

Waldemar Kühn: „Ein weit verbreiteter Irrglaube ist, dass Privatleute oder kleine Betriebe für Hacker uninteressant seien. Das Gegenteil ist der Fall. Viele Angreifer setzen auf Masse.

Ein Beispiel: Internetrouter. Oft werden Standardgeräte genutzt, die nur rudimentäre Firewall-Funktionen bieten. Fehlen Updates oder wurde die Einrichtung nicht fachmännisch vorgenommen, sind Sicherheitslücken programmiert.

Ein weiteres Beispiel: Viele Rechner haben zunächst eine Antiviren-Software als Probeabo installiert. Läuft dieses ab und wird nicht verlängert, ist der PC komplett ungeschützt. Genau das passiert häufiger, als man denkt.

Ungeschützte Systeme sind wie ein Haus, in dem alle Türen offenstehen, während man mit Augenbinde Wache hält.“

Was kann konkret passieren?

Waldemar Kühn: „Neben dem Horrorszenario leerer Bankkonten gibt es alltägliche Schäden. Ein Beispiel: Ein Unternehmen nutzte ungeschützte E-Mail-Postfächer bei einem Provider. Ein Virus versendete massenhaft Spam über deren Adressen. Ergebnis: Der Provider sperrte die Konten, und der Betrieb war eine Woche lang lahmgelegt.

Wir haben damals das gesamte System bereinigt und neue, geschützte Konten in unserem Rechenzentrum eingerichtet. Dieses Beispiel zeigt: fehlender Schutz führt schnell zu existenziellen Problemen.“

Was heißt das für kleinere Betriebe ohne eigenen IT-Fachmann – muss der Chef zum IT-Experten werden?

Waldemar Kühn: „Nein. Der Chef soll sich auf sein Kerngeschäft konzentrieren. Für kleinere Unternehmen ist ein eigener IT-Experte meist zu teuer. Hier helfen externe Spezialisten, die Systeme einrichten, Updates übernehmen und im Notfall zur Seite stehen.“

Der digitalisierte Baubetrieb: 3 konkrete Ansatzpunkte für mehr Effizienz
Branchen

Der digitalisierte Baubetrieb: 3 konkrete Ansatzpunkte für mehr Effizienz

Die Digitalisierung im Baugewerbe ist längst keine Zukunftsvision mehr – sie ist notwendig, um im heutigen Wettbewerb Schritt zu halten. Besonders Bauunternehmen in Deutschland stehen angesichts von Fachkräftemangel, steigenden Kosten und Zeitdruck unter Handlungsdruck. In diesem Beitrag zeigen wir drei erprobte Digitalisierungsansätze, mit denen sich der Baubetrieb konkret optimieren lässt – egal ob in Nordrhein-Westfalen, Bayern oder Sachsen.

5 Min. Lesezeit

Warum digitale Prozesse für Bauunternehmen in Deutschland entscheidend sind

Egal ob in Hamburg, München oder auf dem Land in Rheinland-Pfalz – viele Bauunternehmen kämpfen mit ähnlichen Herausforderungen:

  • Fehlende Fachkräfte im Büro wie auf der Baustelle
  • Aufwändige und fehleranfällige manuelle Prozesse
  • Mangelnde Transparenz bei der Projektsteuerung

Dabei bietet die Digitalisierung konkrete Lösungen: Sie spart Zeit, reduziert Fehler und sorgt für reibungslosere Abläufe – bundesweit und standortunabhängig.

Digitale Zeiterfassung auf der Baustelle – in ganz Deutschland umsetzbar

Schluss mit Stundenzetteln auf Papier – vom Ruhrgebiet bis zur Ostsee

Viele Bauunternehmen erfassen Arbeitszeiten noch per Hand – das kostet Zeit und Nerven. Digitale Zeiterfassungssysteme ermöglichen eine direkte Eingabe auf Smartphone oder Tablet – egal ob auf einer Baustelle in Berlin, einem Wohnprojekt in Stuttgart oder einer Tiefbaustelle in Thüringen.

Vorteile für Bauunternehmen im Alltag

  • Automatische Übergabe an Lohnsysteme (inkl. BRTV, SOKA-Bau etc.)
  • Auswertungen nach Kolonne, Region oder Baustelle
  • Kein Papierchaos – perfekte Vorbereitung für Lohnabrechnung & Nachkalkulation

Tipp: Achten Sie auf Anbieter mit Erfahrung im deutschen Bauhauptgewerbe.

Vernetzte Projektkommunikation für regionale und überregionale Teams

Zentrale Plattform statt verstreute E-Mails – vom Bauhof bis zum Büro

Ob im Büro in Nürnberg, bei einem Projektleiter in Leipzig oder auf der Baustelle in Köln: Mit einer digitalen Plattform können alle Beteiligten gleichzeitig auf dieselben Informationen zugreifen – Pläne, Mängellisten, Baustellenfotos oder Absprachen.

Praxisvorteile

  • Klarheit durch zentrale Aufgabenverteilung
  • Protokolle, Dokumente und Baupläne immer aktuell
  • Weniger Missverständnisse – gerade bei verteilten Teams über Bundesländer hinweg

Automatisierte Lohnabrechnung im Bau – professionell aus Deutschland

Outsourcing als Antwort auf Fachkräftemangel im Baubüro

Lohnabrechnung ist im deutschen Baugewerbe besonders komplex – mit zahlreichen Vorgaben zu Urlaubskassen, Mindestlöhnen, Schlechtwetterregelungen und Zusatzleistungen. Gerade kleinere und mittelgroße Bauunternehmen aus Orten wie Osnabrück, Erfurt oder Regensburg haben oft keine spezialisierten Fachkräfte dafür.

Lösung: Outsourcing der Lohnabrechnung an Dienstleister mit Erfahrung im deutschen Baulohnsystem – digital, sicher und effizient.

Die Vorteile für Ihren Betrieb

  • Rechtssicherheit durch Expertenwissen im deutschen Tarifrecht
  • Entlastung interner Ressourcen bei gleichbleibender Qualität
  • Digitale Übergabe der Zeiten aus der Baustellenerfassung

Fazit – Digitalisierung im deutschen Bau startet mit kleinen Schritten

Ob Sie als Bauunternehmen in Frankfurt, Kiel, Dresden oder Baden-Württemberg tätig sind – digitale Lösungen lassen sich schrittweise einführen und sorgen schnell für messbare Verbesserungen. Wer früh startet, profitiert langfristig – durch weniger Aufwand, bessere Übersicht und mehr Planungssicherheit.

Digitale Auftragsabwicklung für kleinere Unternehmen: Chancen, Voraussetzungen und Lösungen
ERP & Finance

Digitale Auftragsabwicklung für kleinere Unternehmen: Chancen, Voraussetzungen und Lösungen

Eine digitale Auftragsabwicklung hilft Ihnen, Ihre Kunden besser und schneller zu bedienen. Zugleich sinken dank effizienterer Prozesse die Betriebskosten. So weit die Theorie. Dieser Beitrag beschreibt, wie eine Digitalisierung der Auftragsabwicklung den Geschäftsalltag kleiner mittelständischer Firmen in der Praxis optimieren kann.

5 Min. Lesezeit

Über Digitalisierung wird viel geschrieben und geredet. Doch was hat ein kleines mittelständisches Unternehmen davon, wenn es zum Beispiel seine Auftragsabwicklung digitalisiert? Welche Hürden gibt es und wie kann man sie geschickt umgehen? Diese und weitere Fragen zur digitalen Auftragsabwicklung beantwortet dieser Blogbeitrag. Anhand eines fiktiven Unternehmens schauen wir uns an, welche Vorzüge eine digitale Auftragsabwicklung bieten kann. Ergänzend dazu erläutert ein Experte Chancen, Voraussetzungen und Lösungen zur Einführung einer digitalen Auftragsabwicklung.

Digitale Auftragsabwicklung – skizziert anhand eines Beispiels

Stellen wir uns einen Betrieb mit 30 Mitarbeitern vor. Das Unternehmen bietet Geräte für Raumklimatisierung und Raumhygiene an.  Es bezieht von verschiedenen Herstellern Gerätekomponenten, die es in seiner Werkhalle für die Kunden zusammenstellt und anpasst. Der Serviceaußendienst liefert die Anlagen zum Kunden, installiert sie und führt die Wartung durch.

Zur Auftragsabwicklung, von der Angebotserstellung bis zur Rechnungsstellung, setzt das Unternehmen eine Warenwirtschaftssoftware ein. Die Produktion wird über Fertigungsaufträge gesteuert. Materialentnahmen vermerken die Mitarbeiter auf Formularen und erfassen sie später in der Anwendung. Auch die Gerätekomponenten beschafft der Betrieb softwaregestützt.

Die Servicemitarbeiter laden in ihre Fahrzeuge die Teile, die sie beim Kunden benötigen. Sie sollen in ihren Fahrzeugen immer einen Vorrat gängiger Teile mitführen, um die Kunden möglichst schnell vor Ort bedienen zu können.

Der Anfang: Inwieweit ist mein Betrieb von Digitalisierung betroffen?

Dem Chef unseres fiktiven Unternehmens stellen sich nun zwei grundsätzliche Fragen zum Thema Digitalisierung:

1. Benötige ich für meine Kunden oder Lieferanten künftig einen digitalen Datenaustausch?

Immer mehr Firmen setzen eine digitale Datenübermittlung bei der Auftragserteilung und Auftragsannahme voraus. Häufig bieten Lieferanten bei digitalem Datenaustausch einen schnelleren oder besseren Service an. Die eingesetzte Software muss deshalb über entsprechende Schnittstellen verfügen, die sich weiterentwickeln und anpassen lassen. Ist das nicht der Fall, sollten jetzt die Alarmglocken läuten – und nicht erst dann, wenn der erste Kunde deswegen einen Auftrag nicht erteilt.

2. Kann ich durch digitale Auftragsabwicklung die Abläufe verbessern?

Die Art und Weise, wie ein Unternehmen seine Abläufe organisiert hat, entscheidet darüber, wie schnell und zuverlässig es die Kunden bedienen kann. Werden Bestellungen und Wünsche der Kunden präzise bearbeitet? Sind benötigte Teile am Lager? Ist die Serviceorganisation imstande, flexibel auf Notfälle zu reagieren? Hier kann eine digitale Auftragsabwicklung helfen, Schwachstellen in den Prozessen zu beseitigen und die Leistungsfähigkeit des Unternehmens zu stärken.

Zielvorgaben für die Optimierung der Auftragsabwicklung

Nach einer Betrachtung der Schwachstellen in den Abläufen formuliert unser Unternehmer konkrete Ziele, die durch eine digitale Auftragsabwicklung erreicht werden sollen:

  • Die Teileverfügbarkeit muss verbessert werden, damit Ausfallzeiten für Kunden reduziert werden.
  • Es muss jederzeit klar sein, welche Teile sich in einem Servicefahrzeug befinden und ob diese frei verfügbar sind. Dadurch soll die Serviceorganisation besser auf Kundenanfragen reagieren können.
  • Der Informationsfluss vom und zum Außendienst muss verbessert werden, beispielsweise bei der Bestellerfassung im Außendienst. Die Weitergabe in Papierform oder per E-Mail benötigt zu viel Zeit und ist fehleranfällig.

Durch Einbindung geeigneter Geräte an verschiedenen Stellen des Prozesses und durch Vernetzung lassen sich die Vorgaben unseres Beispielunternehmens umsetzen.

__wf_reserved_inherit
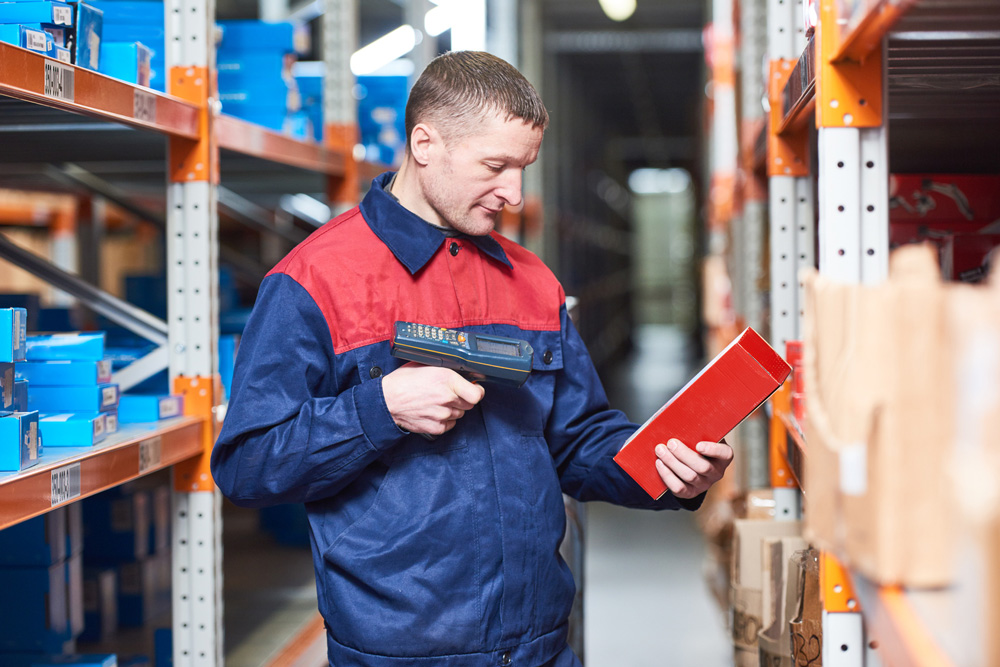
Der Einsatz von mobilen Scannern sorgt für korrekt erfasste und aktuelle Daten

Beispiele für optimierte Prozesse durch digitale Auftragsabwicklung

Im nächsten Schritt seines Digitalisierungsvorhabens analysiert unser Unternehmer gemeinsam mit externen Experten die Prozesse der Auftragsabwicklung. Dabei wird das folgende IT-gestützte Lösungsszenario entwickelt:

  • Die Servicefahrzeuge werden künftig als separate Lagerplätze betrachtet. Dadurch können die Mitarbeiter im Service und im Innendienst die in jedem Fahrzeug verfügbaren Mengen einsehen. Der Einsatz mobiler Geräte mit Scannern beschleunigt die Bestückung und Entnahme beim Kunden und sichert sie gegen Falscherfassungen ab.
  • Im Servicefall kann der Innendienst Auskunft geben, ob ein benötigtes Teil in einem Fahrzeug verfügbar ist und dadurch die Hilfeleistung für den Kunden verbessern.
  • Der Servicemitarbeiter kann mittels eines mobilen Geräts mit Scanner sehr einfach die beim Kunden verwendeten Teile kennzeichnen. Diese werden im System als verbraucht und damit nicht mehr verfügbar angezeigt. Der Einkauf kann gegebenenfalls sofort eine Nachbestellung auslösen. Auf gleichem Wege kann der Außendienstmitarbeiter die Lieferung zusätzlicher Teile oder Dienstleistungen veranlassen.
  • Die im Außendienst erfassten Daten fließen unmittelbar in die Rechnungsstellung ein. Dadurch wird nichts vergessen und Verzögerungen vermieden.

So macht eine digitale Auftragsabwicklung auch kleinere Betriebe zukunftsfit

Durch eine digitale Auftragsabwicklung lassen sich die Abläufe auch in einem kleineren Unternehmen nachhaltig verbessern. Zum einen stehen dem Innen- und Außendienst mehr und bessere Daten zur Verfügung. Dies vereinfacht und beschleunigt die Abwicklung, und die Servicemitarbeiter können die Kunden besser bedienen. Zum anderen legt die neu geschaffene digitale Infrastruktur das Fundament für künftige Optimierungen. Denn Digitalisierung wird auch die Betriebsabläufe kleiner Mittelständler weiter verändern.

Wie eine digitale Auftragsabwicklung genau realisiert werden kann und wo potenzielle Hürden liegen, erläutert Professor Dr. Jochen Scheeg im folgenden Interview.

Interview mit Prof. Dr. Jochen Scheeg

Weshalb kann es für Unternehmen ungünstig sein, die Auftragsabwicklung papierbasiert und manuell durchzuführen?

Prof. Dr. Scheeg: Zunächst einmal ist es wichtig zu verstehen, dass die Auftragsabwicklung ein umfassender Vorgang mit zahlreichen Arbeitsschritten und Dokumenten ist. Der Auftrag als solcher ist zwar der Kern des Prozesses, jedoch stellt dieser nur einen kleinen Ausschnitt in der gesamten Abwicklung dar. Daher muss man sich die gesamte Prozesskette mit ihren Teilschritten – von der Angebotserstellung über die Auftragsbestätigung bis hin zur Erstellung und/oder Prüfung von Lieferscheinen – vor Augen halten. Um diese Prozesskette effizient bearbeiten zu können, ist es notwendig, dass sämtliche Beteiligte den gleichen Informationsstand haben. Dabei gilt: Je arbeitsteiliger der Prozess von der Angebotserstellung bis hin zur Lieferung organisiert ist, desto wichtiger ist der einheitliche Informationsstand.

Die Nutzung von Papier führt zwangsläufig zu Informationsasymmetrien. Das bedeutet, die Beteiligten haben nicht den gleichen Informationsstand. Häufig müssen Daten doppelt erfasst werden: auf Papier und später noch einmal im System.

Weitere Nachteile des papierbasierten Arbeitens: Papier ist nicht automatisch aktuell. Das führt zu Abweichungen in Zeit und Inhalt. Papier kann zudem verloren gehen, verlegt oder beschädigt werden.

Darüber hinaus kann man nur eingeschränkt gemeinsam an Vorgängen arbeiten. All dies akzeptieren wir nur deshalb, weil wir an Papier gewöhnt sind. Zusammenfassend lässt sich sagen: Papierbasierte Prozesse tendieren zu Informationsasymmetrien und diese führen zu Ineffizienz.

Was haben Unternehmen konkret davon, wenn sie die Prozesse der Auftragsabwicklung digitalisieren?

Scheeg: Die digitale Auftragsabwicklung ist die Voraussetzung für einen effizienten Prozess. Der praktische Nutzen entsteht bei allen Mitarbeitenden, die auf Informationen anderer angewiesen sind. Lassen Sie mich das am Beispiel der Warenannahme auf Basis von Lieferscheinen verdeutlichen.

Nehmen wir für den Moment an, die Aufgabe besteht darin, eine Lieferung auf Basis eines Lieferscheins zu prüfen. Hierzu muss die Warenannahme die Bestellung mit all ihren Positionen mit der entsprechenden Menge kennen. Das avisierte Lieferdatum und die Ankündigung möglicher Teillieferungen unterstützen die Arbeitsplanung. Im weiteren Verlauf der Prüfung können Abweichungen in Art und Menge der Lieferung unmittelbar mit der Einkaufsabteilung geteilt werden. Diese kann entsprechend den Wareneingang buchen, Reklamationen veranlassen, Nachbestellungen auslösen und mit den Lieferanten eine Klärung herbeiführen.

Welche grundlegenden Voraussetzungen sollten erfüllt sein, bevor ein Projekt zur Digitalisierung der Auftragsabwicklung starten kann?

Scheeg: Eine pauschale Antwort auf diese Frage gibt es nicht. Der Fokus liegt hier weniger auf der Technik als auf den Prozessen. Eine zentrale Grundlage ist es sicherlich, stabile Prozesse zu haben. Sobald die Prozesse hinreichend definiert und stabil sind, lassen sie sich auch digital unterstützen. Die Kernfragen sind dann: Wie umfassend soll eine digitale Lösung sein? Welches Potenzial an Digitalisierung soll unmittelbar ausgeschöpft werden und welche Potenziale lassen sich gegebenenfalls später mit einer vernünftigen Aufwand-Nutzen-Relation erschließen?

Unabhängig von der Unternehmensgröße ist die Einführung von betrieblicher Software immer mit erheblichem Zeit- und Ressourcenaufwand für die Beteiligten verbunden. Gerade bei KMU haben Unternehmer vielfach wenig Erfahrung und fühlen sich bei den Entscheidungen unsicher. Dadurch entsteht zuweilen die Tendenz zur Einführung sehr großer und komplexer Lösungen. Der Hintergrund für solche Entscheidungen ist die Vermutung oder Hoffnung, dass durch die Entscheidung für eine große Lösung die Zukunftssicherheit quasi garantiert ist. Die größere Lösung muss jedoch nicht besser sein – und auch nicht zukunftssicherer.

Zudem benötigen nicht alle Unternehmen Echtzeitdaten zu Lagerbeständen, und nicht alle benötigen voll automatisierte Buchungsroutinen. Daher sollten zunächst die zentralen Probleme bzw. Handlungsfelder identifiziert werden.

Wie geht man die Digitalisierung der Auftragsabwicklung am besten an? Welche Schritte sollten in welcher Reihenfolge gemacht werden?

Scheeg: Gute Digitalisierungsprojekte schaffen Vorteile und fügen sich in die Arbeitsabläufe ein. Den Startpunkt bildet die Formulierung der Zielstellung. Auf dieser Basis erfolgt eine umfassende Analyse der Ausgangssituation. Hierzu zählen auch die Analyse von verfügbaren Technologien, die Identifikation von marktverfügbaren Lösungen, Trendermittlungen etc. Es geht also keinesfalls nur um die Betrachtung eines Ausschnitts einer Prozesskette.

Auf Basis der Analyse und der Ermittlung des Bedarfs in den Prozessen und in den Bedürfnissen der Prozessbeteiligten werden die Kernergebnisse und -erkenntnisse zusammengefasst. Diese sogenannte Synthese ist der Ausgangspunkt für die Gestaltung von Lösungsansätzen.

Im nächsten Schritt sind die Lösungsansätze, gegebenenfalls anhand von Prototypen, zu testen. Falls mehrere Lösungsansätze realisiert wurden, sind diese zu vergleichen. Erst im nächsten Schritt wird dann die ausgewählte Lösung implementiert.

Es darf auf keinen Fall vergessen werden, die Qualifikationen und Fähigkeiten der Mitarbeiter zu berücksichtigen. Jede Lösung kann am Ende ihr Potenzial nur in der aktiven Nutzung entfalten.

Digitalisierung ist kein Selbstzweck. Es geht immer um unternehmerischen Nutzen im Sinne von Effizienz oder Effektivität – oder beidem gleichzeitig. So lässt sich beispielsweise durch Digitalisierung mit positiven Nutzererlebnissen mehr Umsatz realisieren. Oder Prozesse können effizienter und robuster gestaltet werden.

Gibt es hinsichtlich der Digitalisierung der Auftragsabwicklung branchenspezifische Besonderheiten zu berücksichtigen?

Scheeg: Jede Branche hat eigene Schwerpunkte. Jedes Unternehmen hat seinen eigenen Startpunkt. Handel und Dienstleistungen sind oft geprägt durch die Gestaltung der Kundeninteraktion bis hin zu sogenannten Kundenerlebnissen. Hier geht es bei der Digitalisierung primär um Shopgestaltung, Nutzerführung, Auftrags- und Kundenanalysen etc. Bei der Effizienz der Auftragsabwicklung geht es im Kern um die Warenwirtschaft, automatisierte Katalogdaten und/oder Schnittstellen der Warenwirtschaft zum Großhandel oder zu Herstellern mit Produktdaten. Im Handwerk sind die Kernthemen oftmals die automatisierte Angebotserstellung bzw. die Auftragsdokumentation zur Vorbereitung der Rechnungsstellung.

Wie finden Unternehmer heraus, welchen Grad an Digitalisierung sie in der Auftragsabwicklung brauchen, damit ihr Betrieb künftig wettbewerbsfähig bleibt?

Scheeg: In den seltensten Fällen haben KMU alle Ressourcen mit dem notwendigen Fachwissen an Bord. Es ist daher hilfreich und üblich, sich externe Unterstützung zu holen. Nach unserer Erfahrung ist es gut, wenn diese Unterstützung – gerade in den frühen Phasen – nicht von Softwareherstellern kommt, sondern herstellerunabhängig erfolgt.

Es gibt mittlerweile zahlreiche kleine, intelligente Lösungen, die einzelne Problemstellungen hervorragend lösen. Bei der Auswahl sollte auf Schnittstellen und Datenaustauschmöglichkeiten geachtet werden.

Mit dem gewonnenen Verständnis zur Nutzung und mit zunehmender Erfahrung lässt sich der tatsächliche Bedarf besser abschätzen. Gerade für KMU hat der Spruch „Groß denken und klein anfangen“ einen besonderen Wahrheitsgehalt.

{{box-list-left}}

Digitalisierung im Bau: So steigern Baubetriebe ihre Effizienz
Branchen

Digitalisierung im Bau: So steigern Baubetriebe ihre Effizienz

Das Informationszeitalter bietet Bauunternehmen enorme Chancen für Wachstum, Produktionssteigerung und Gewinnmaximierung. Digitalisierung ist längst kein optionales Thema mehr, sondern eine entscheidende Voraussetzung für die Zukunftsfähigkeit. Wie der Beratungsbericht „Deutschland digital“ von Roland Berger treffend formuliert: „Wer die Digitalisierung nicht aktiv angeht, wird in fünf oder zehn Jahren nicht mehr in der Wirtschafts- und Arbeitswelt sein.“ Gerade im Baugewerbe stellt sich daher immer wieder die Frage, wie sich Ablaufstörungen im Planungs- oder Ausführungsprozess minimieren lassen, um Kostensteigerungen und Projektverzögerungen zu vermeiden. Wer digitale Lösungen frühzeitig erkennt und gezielt einsetzt, verschafft sich klare Wettbewerbsvorteile.

5 Min. Lesezeit

Automatisieren Sie interne Prozesse, wo immer es geht

Der digitale Wandel verändert das Bauwesen auf einer grundlegenden Ebene. Innovative IT-Tools ermöglichen es, Ressourcen zu sparen, indem sie Routineaufgaben automatisieren. Besonders Arbeitszeiterfassung und Buchhaltung lassen sich effizient digital abwickeln. Digitale Arbeitszeiterfassung dokumentiert Zeiten und Fehlzeiten ohne Medienbruch, während intelligente Workflows und automatisierte Belegerkennung in der Buchhaltung Prozesse beschleunigen. So sparen Baubetriebe Zeit, vermeiden Papierkram und erhöhen die Transparenz.

Modernisieren Sie den Arbeitsplatz: Baustelle und Büro digitalisieren

Meetings und Abstimmungen müssen nicht mehr zwangsläufig vor Ort stattfinden. Cloud-Technologien ermöglichen mehr Flexibilität und den Zugriff auf aktuelle Projektdaten von überall. Moderne Sicherungsverfahren schützen sensible Informationen vor Verlust oder Diebstahl. Selbst im Notfall können Daten schnell wiederhergestellt werden. Diese digitalen Möglichkeiten helfen Baubetrieben, Fachkräfte gezielter einzusetzen, Prozesse zu optimieren und ihre Wettbewerbsfähigkeit zu stärken.

Die Vorteile eines digitalisierten Baubetriebs

Digitale Tools bieten eine Vielzahl von Vorteilen, die Unternehmen jeder Größe nutzen können:

  • Verbesserte Kommunikation und Zusammenarbeit
  • Mehr Transparenz und Dokumentation
  • Gesteigerte Qualitätskontrolle und Flexibilität
  • Einsparungen bei Kosten und Zeit

Fazit: Digitale Lösungen sichern die Zukunft

Unternehmen aller Branchen nutzen digitale Innovationen, um der Konkurrenz einen Schritt voraus zu sein. Für Bauunternehmen ist die Digitalisierung unverzichtbar, um Prozesse zu vereinfachen, Kosten zu reduzieren und die Zusammenarbeit zu verbessern. Wer heute auf digitale Lösungen setzt, bleibt auch in Zukunft effizient und wettbewerbsfähig.

Archivierung nach GoBD - Warum Sie dafür eine Verfahrensdokumentation brauchen
ERP & Finance

Archivierung nach GoBD - Warum Sie dafür eine Verfahrensdokumentation brauchen

Um die GoBD-konforme Archivierung von Belegen kommt kein Unternehmen herum. Welche Maßnahmen dazu ergriffen werden und wie konkret vorgegangen wird - das gehört in die vorgeschriebene Verfahrensdokumentation. Dieser Blogbeitrag gibt einen kompakten Überblick über den Zweck, die gesetzlichen Anforderungen und die wesentlichen Inhalte einer solchen Dokumentation.

5 Min. Lesezeit

Spätestens bei der nächsten Betriebsprüfung müssen Unternehmer damit rechnen, dass das Finanzamt nach der Verfahrensdokumentation fragt. Darin sollte unter anderem klar beschrieben sein, wie das Unternehmen die GoBD-konforme Archivierung steuerlich relevanter Belege sicherstellt.

Was bedeutet GoBD-konforme Archivierung?

Die GoBD beschreiben, wie Sie die Grundsätze ordnungsmäßiger Buchführung (GoB) aus steuerlicher Sicht korrekt einhalten, wenn Sie Ihre Bücher mit digitalen Werkzeugen führen. Die GoB sind nicht neu: Sie fordern vor allem, dass alle Geschäftsvorfälle vollständig, richtig, zeitnah, geordnet, unverlierbar, unveränderbar und nachvollziehbar dokumentiert, gebucht und archiviert werden. Für Buchungsbelege und steuerrelevante Unterlagen gilt bekanntlich eine Aufbewahrungsfrist von zehn Jahren.

Die Digitalisierung der Buchführung bedingt, dass Buchungsbelege und andere Geschäftsunterlagen nicht mehr in Akten abgeheftet, sondern digital gespeichert werden. Diese digitale Ablage muss alle Anforderungen der GoBD erfüllen. So müssen die Belege beispielsweise vor Löschung und Manipulation geschützt und dem jeweiligen Geschäftsvorfall eindeutig zuzuordnen sein. Sind alle Anforderungen erfüllt, gilt die Ablage als „revisionssicher“.

Wie wird „revisionssichere Archivierung“ in einer Verfahrensdokumentation beschrieben?

Revisionssichere Archivierung bedeutet, dass Belege über die gesamte Dauer der Aufbewahrungsfrist GoBD-konform in einem Dokumentenmanagementsystem gespeichert werden. Beschreiben Sie daher in der Verfahrensdokumentation die Maßnahmen, Technologien, Software, Prozesse, Verantwortlichkeiten und Systemeinstellungen, die die Einhaltung dieser Kriterien gewährleisten und halten Sie diese Aufzeichnungen stets aktuell.

Buchführungssoftware schreibt einen Teil der Verfahrensdokumentation.

Eine moderne Finanzbuchhaltungssoftware dokumentiert im Hintergrund alle Prozesse, Geschäftsvorfälle, Systemeinstellungen und Schnittstellen. In Verbindung mit einer Dokumentenmanagement-Lösung werden alle Zugriffe und Änderungen mit Zeitstempel protokolliert. Damit beschreibt die Software bereits einen wesentlichen Teil Ihrer Prozesse und sorgt für Transparenz.

Vor- und nachgelagerte Prozesse und Nebensysteme nicht vergessen!

Darüber hinaus sind aber auch vor- und nachgelagerte Prozesse zu dokumentieren, wie z.B. das Scannen von Papierbelegen und deren Übernahme in die Buchhaltungssoftware sowie die Archivierung von E-Mails. Auch Nebensysteme, wie eine Reisekosten-App, sind zu dokumentieren und in die Maßnahmen zur Belegarchivierung einzubeziehen.

Achtung!

Ob ein Dokument ein Beleg im steuerrechtlichen Sinne und damit aufbewahrungspflichtig ist, hängt davon ab, ob es eine Belegfunktion hat. So sind auch E-Mails häufig Belege, da in ihnen Vergütungen, Rabatte, Mengenänderungen, Vertragsbedingungen und vieles mehr vereinbart werden. Solche E-Mails müssen ebenfalls dem jeweiligen Geschäftsvorfall zugeordnet und archiviert werden.

Warum ist eine Verfahrensdokumentation notwendig?

Die Verfahrensdokumentation ist ein zentraler Baustein der GoBD-konformen Buchführung und damit Pflicht. Es reicht nicht aus, Geschäftsvorfälle in der Finanzbuchhaltungssoftware lediglich zu buchen und die Belege irgendwo zu speichern – Sie müssen auch genau dokumentieren, wie Sie dabei vorgehen: vom Eingang eines Belegs über die gesamte Verarbeitung bis hin zur Ablage und Archivierung. Nur dann ist Ihre Buchführung aus Sicht der Finanzverwaltung beweiskräftig und nachvollziehbar.

Welchem Zweck dient die Verfahrensdokumentation?

Bei einer Außenprüfung muss sich der Prüfer in angemessener Zeit ein Bild von Ihrer wirtschaftlichen Lage machen können. Dazu muss er nachvollziehen können, wie Sie Ihre Bücher führen. Die Zahlen allein reichen nicht aus, Sie müssen nachweisen, dass die Zahlen auch die Realität widerspiegeln.

Die Verfahrensdokumentation erfüllt somit zwei Funktionen:

  1. die Buchführung nachvollziehbar zu machen
  2. die Beweiskraft der Unterlagen zu unterstützen

Sie dokumentiert zum Beispiel, was Sie unternehmen, um Manipulationen an den Zahlen zu unterbinden und den Verlust von Belegen zu verhindern.

Wer muss eine Verfahrensdokumentation erstellen?

Jeder Unternehmer und jede Unternehmerin muss eine Verfahrensdokumentation erstellen. Auch Freiberufler und Einzelunternehmer unterliegen den GoBD.

Was ist in einer Verfahrensdokumentation dokumentiert?

Nach Randziffer 153 der GoBD besteht eine Verfahrensdokumentation aus vier Elementen:

  1. Allgemeine Beschreibung
    Die allgemeine Beschreibung umfasst die Rahmenbedingungen, die Aufgaben und den Einsatzbereich des Buchführungssystems, zum Beispiel auch, welche Funktionen Sie selbst vor Ort betreiben und welche Sie an Dienstleister oder in die Cloud ausgelagert haben.
  2. Anwenderdokumentation
    Die Anwenderdokumentation enthält alle Informationen, die zur Bedienung der eingesetzten Software notwendig sind. Erläutern Sie die einzelnen Anwendungsmodule und Eingabefelder sowie die internen Verarbeitungsroutinen – wie z.B. Buchungsregeln – und Ihre unternehmensspezifischen Einstellungen und Anpassungen in der Software. Auch die fachlichen Prozesse wie Datenerfassung, Prüfung, Abstimmung, Ausgabe, Daten- und Dokumentenbestände und Fristen gehören in die Anwenderdokumentation.
  3. Betriebsdokumentation
    In Ihrer Betriebsdokumentation halten Sie die Bestandteile des internen Kontrollsystems, die IT-Kontrollen sowie die technischen und organisatorischen Maßnahmen (TOM) fest, die Sie für die Ordnungsmäßigkeit und Sicherheit Ihrer Buchführungsprozesse getroffen haben. Beispiele sind: Datensicherungsverfahren, Zugriffskontrollen, Benutzerrechte, Rollen, Kompetenzen, Freigabeverfahren bei Programmänderungen und Change-Management-Verfahren.
  4. Technische Systemdokumentation
    Die technische Systemdokumentation umfasst alle Systemkomponenten sowie deren Schnittstellen, das Zusammenspiel der einzelnen Systemkomponenten und eine Beschreibung der programminternen Verarbeitungsregeln aus technischer Sicht (z.B. Datenflussdiagramme, Ablaufpläne und Protokolle). Auch Fehlerbehandlungsroutinen und Angaben zum Datenmodell gehören in diesen Teil der Dokumentation. So kann die Finanzverwaltung nachvollziehen, wie die Funktionen und Kontrollen in Ihrer Software umgesetzt sind.

Keine formalen Anforderungen an die Verfahrensdokumentation

Die formalen Anforderungen an die Verfahrensdokumentation sind zweitrangig. In der Regel wird sie aus mehreren Dokumenten bestehen, wie die obige Aufzählung bereits andeutet. Neue Dokumente können jederzeit hinzugefügt werden, z.B. die Bedienungsanleitung und die technischen Spezifikationen eines neuen Scanners, den Sie vielleicht anschaffen.

Die Bundessteuerberaterkammer (BStBK) und der Deutsche Steuerberaterverband e.V. (DStV) bieten eine kostenlose Musterverfahrensdokumentation zum Ersetzenden Scannen an.

Wann ist eine Verfahrensdokumentation zu aktualisieren?

Die Verfahrensdokumentation beschreibt nicht nur einen abstrakten Soll-Zustand. Sie muss gelebt werden und immer den tatsächlichen Gegebenheiten entsprechen. Das bedeutet für Sie, dass Ihre Verfahrensdokumentation bei Veränderungen angepasst werden muss. Beispielsweise sollte die Dokumentation in folgenden Situationen aktualisiert werden:

  • Geänderte Zuständigkeiten im Verarbeitungsprozess (Beispiel: Papierdokumente werden jetzt nicht mehr vom Sachbearbeiter M., sondern von der Auszubildenden H. gescannt)
  • Geänderte Berechtigungen (Beispiel: Die Auszubildende H. darf Dokumente im Dokumentenmanagementsystem (DMS) nicht mehr löschen)
  • Geänderte Systemeinstellungen (Beispiel: Sie haben das Zielverzeichnis für gescannte Papierdokumente im DMS geändert)
  • Änderungen im Verarbeitungsprozess (Beispiel: Die Prüfung und Freigabe von Eingangsrechnungen erfolgt nun über eine digitale Lösung zur Rechnungseingangsverarbeitung. Das neue Verfahren wird in der Verfahrensdokumentation beschrieben)
  • Einsatz einer neuen Softwareversion (Beispiel: Ihre Buchhaltungssoftware erhält ein Update und Ihre Verfahrensdokumentation verlinkt auf die neuen Versionshinweise)
  • Anschaffung neuer Hardware (Beispiel: Sie kaufen einen Scanner, um Papierbelege zu digitalisieren)
  • Beauftragung neuer Dienstleister und Nutzung von Onlineservices (Beispiel: Sie verlagern den Betrieb Ihres ERP-Systems ganz oder teilweise in die Cloud. In diesem Fall müssen Sie einen Vertrag zur Auftragsdatenverarbeitung vorlegen und nachweisen, dass die deutschen Datenschutzbestimmungen eingehalten werden)

Wie und wo bewahren Sie die Verfahrensdokumentation auf?

Am besten legen Sie die Verfahrensdokumentation in Ihrem Dokumentenmanagementsystem (DMS) ab. Denn nicht nur die aktuellste Version ist wichtig, sondern Sie müssen auch die komplette Änderungshistorie der Verfahrensdokumentation speichern. Dies geschieht im DMS automatisch. Außerdem wird systemseitig dokumentiert, wer wann was an der Dokumentation geändert hat. Achten Sie in diesem Zusammenhang auf einen ausreichenden Löschschutz und Zugriffsschutz der betreffenden Dokumente. Unbefugte Änderungen dürfen nicht möglich sein. Kommt der Betriebsprüfer, können Sie ihm zusammen mit dem Datenzugriff auch einen Link auf Ihre Verfahrensdokumentation geben.

Fazit – Belege revisionssicher archivieren mit der richtigen Software

Eine Verfahrensdokumentation soll Ihre Buchführung transparent machen und beschreiben, wie Sie die Beweiskraft Ihrer Belege über die gesamte Aufbewahrungsfrist durch eine ordnungsgemäße Archivierung sicherstellen. Mit moderner Software ist das kein Problem: Ihre Buchhaltungssoftware und das angeschlossene DMS protokollieren alle Zugriffe und Vorgänge mit Ihren Belegen. Dazu sind Systemeinstellungen wie Workflows, Zugriffsrechte, Automatisierungen und Schnittstellen in der Software hinterlegt. Sie sollten aber auch die vor- und nachgelagerten Prozesse sowie die eingesetzte Hardware in der Verfahrensdokumentation beschreiben und diese laufend aktualisieren.
5 Irrtümer zur E-Rechnung - und wie KMU sie vermeiden
ERP & Finance

5 Irrtümer zur E-Rechnung - und wie KMU sie vermeiden

Seit Januar 2025 sind Unternehmen in Deutschland verpflichtet, im B2B–Bereich strukturierte elektronische Rechnungen wie XRechnung oder ZUGFeRD zu empfangen und zu verarbeiten. Insbesondere bei kleinen und mittleren Unternehmen (KMU) kursieren jedoch einige Missverständnisse und Halbwahrheiten, die zu Fehlentscheidungen führen können. Dieser Artikel klärt über die häufigsten Irrtümer zur E-Rechnung auf.

5 Min. Lesezeit

Irrtum 1: „Eine PDF-Rechnung genügt weiterhin“

Dies ist einer der häufigsten Irrtümer zur E-Rechnung. Viele Unternehmen gehen davon aus, dass eine PDF–Rechnung per E–Mail immer noch ausreicht. Dies ist jedoch nicht der Fall. Ein PDF ist kein strukturiertes, maschinenlesbares Format im Sinne der gesetzlichen Vorgaben zur E-Rechnung. Es erfüllt somit nicht die Anforderungen der E-Rechnungspflicht.

Lösung: Stellen Sie sicher, dass Sie Rechnungen in den Formaten XRechnung und ZUGFeRD empfangen und verarbeiten können. Diese Formate entsprechen der gesetzlichen Definition einer elektronischen Rechnung (EN 16931).

Irrtum 2: „Die E-Rechnungspflicht gilt nur für Rechnungen an die öffentliche Verwaltung“

Das war einmal – jetzt nicht mehr. Seit dem 1. Januar 2025 gilt die Pflicht zur E-Rechnung auch im B2B-Bereich. Das bedeutet: Alle Unternehmen in Deutschland müssen in der Lage sein, E-Rechnungen zu empfangen – unabhängig von Branche und Größe.

Lösung: Prüfen Sie jetzt, ob Ihre Buchhaltungssoftware E-Rechnungen im richtigen Format verarbeiten kann. Stimmen Sie sich mit Ihren Lieferanten ab, um technische Probleme beim Rechnungseingang zu vermeiden.

{{box-list-left}}

Irrtum 3: „Für mein kleines Unternehmen lohnt sich das nicht“

Die Umstellung auf die E–Rechnung ist für alle Unternehmen Pflicht. Auch Kleinunternehmen müssen in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Zudem unterschätzen viele KMU die Vorteile der E-Rechnung: automatisierte Prozesse, schnellerer Zahlungseingang und weniger manuelle Fehler.

Lösung: Setzen Sie eine Buchhaltungslösung ein, die Ihnen die Erstellung, den Empfang und die Archivierung von gesetzeskonformen E-Rechnungen erleichtert.

Irrtum 4: „Ich darf weiterhin Rechnungen als PDF versenden“

Das ist nur bedingt richtig. Die E-Rechnungspflicht 2025 betrifft zurzeit nur den Empfang und nicht den Versand von E-Rechnungen. Das bedeutet: Sie können vorerst noch PDF-Rechnungen versenden – aber nur, wenn der Empfänger damit einverstanden ist. Ab dem 1. Januar 2027 wird jedoch auch der Versand von E-Rechnungen verpflichtend. Nur Unternehmen mit einem Vorjahresumsatz von weniger als 800.000 Euro haben noch ein Jahr länger Zeit. Ab dem 1. Januar 2028 gibt es dann aber keine Ausnahmen mehr.

Lösung: Bereiten Sie sich jetzt schon auf den verpflichtenden Versand von E-Rechnungen ab 2027 vor. Idealerweise stellen Sie bereits heute auf strukturierte XML-basierte Rechnungen (z. B. XRechnung oder ZUGFeRD) um, um reibungslose Prozesse mit Ihren Geschäftspartnern zu gewährleisten.

Irrtum 5: „Ich habe noch zwei Jahre Zeit“

Ein riskante Fehleinschätzung, denn die Frist für den verpflichtenden E-Rechnungsempfang ist bereits abgelaufen. Wer jetzt noch keine E-Rechnungen empfangen kann, verstößt gegen geltendes Recht. Die zweite Stufe – die Pflicht zum Versand von E-Rechnungen – tritt am 1. Januar 2027 in Kraft. Wer bis dahin nicht reagiert, gerät unter Druck.

Lösung: Beginnen Sie jetzt mit der Umstellung. Planen Sie Testläufe, schulen Sie Mitarbeitende und optimieren Sie Schritt für Schritt Ihre Prozesse. So stellen Sie sicher, dass Ihr Unternehmen rechtzeitig bereit ist für die E-Rechnungspflicht inklusive Versand von E-Rechnungen. Unternehmen, die frühzeitig umstellen, profitieren zudem von effizienteren Buchhaltungsprozessen und Wettbewerbsvorteilen.

Fazit: Jetzt handeln, Irrtümer zur E-Rechnung beseitigen und E-Rechnungspflicht erfüllen

Die Einführung der E–Rechnungspflicht in Deutschland ist ein wichtiger Schritt hin zu digitalen Geschäftsprozessen. Wer heute noch mit veralteten Rechnungsformaten arbeitet, muss dringend handeln. Die Pflicht zur E-Rechnung gilt bereits – und wird in den kommenden Jahren noch ausgeweitet.

Unser Tipp: Nehmen Sie Ihre aktuelle Rechnungsstellung und -verarbeitung unter die Lupe:

  • Können Sie E-Rechnungen empfangen und archivieren?
  • Ist Ihre Software auf XRechnung und ZUGFeRD vorbereitet?
  • Haben Sie Ihre Partner und Mitarbeitenden informiert?
Digitale Lohnabrechnung: Rechtslage, Vorteile und der Weg zur Umstellung
HR & Payroll

Digitale Lohnabrechnung: Rechtslage, Vorteile und der Weg zur Umstellung

Seit dem BAG-Urteil vom Januar 2025 ist klar: Lohnabrechnungen dürfen digital zugestellt werden. Trotzdem dominieren in vielen mittelständischen Unternehmen noch manuelle Prozesse. Was das Urteil bedeutet, welche Vorteile die Umstellung bringt und wie der Wechsel zur digitalen Lohnabrechnung Schritt für Schritt gelingt.

5 Min. Lesezeit

Seit dem BAG-Urteil vom Januar 2025 ist klar: Lohnabrechnungen dürfen digital zugestellt werden. Trotzdem dominieren in vielen mittelständischen Unternehmen noch manuelle Prozesse. Was das Urteil bedeutet, welche Vorteile die Umstellung bringt und wie der Wechsel zur digitalen Lohnabrechnung Schritt für Schritt gelingt.

Das Bundesarbeitsgericht (BAG) hat am 28. Januar 2025 entschieden, dass Arbeitgeber ihren Beschäftigten die Lohn- oder Gehaltsabrechnung elektronisch zur Verfügung stellen dürfen – eine Papierform ist nicht mehr zwingend erforderlich. Damit ist die rechtliche Unsicherheit rund um die digitale Lohnabrechnung beseitigt. Wer jetzt umstellen will, muss die rechtlichen Vorgaben kennen und den Wechsel strukturiert planen.

Rechtslage: Was das BAG-Urteil konkret regelt

Das BAG hat festgelegt, dass Arbeitgeber die Gehalts- oder Lohnabrechnung digital bereitstellen dürfen. Drei Punkte aus dem Urteil sind für die Praxis entscheidend:

  • Holschuld-Prinzip: Arbeitnehmer müssen ihre elektronische Gehaltsabrechnung selbst abrufen.
  • Bereitstellungspflicht des Arbeitgebers: Unternehmen müssen die digitale Lohnabrechnung sicher zugänglich machen, etwa indem sie die Verdienstabrechnungen per E-Mail versenden.
  • Zugänglichkeit sicherstellen: Bei Bedarf muss eine Einsichtnahme oder ein Ausdruck vor Ort im Betrieb möglich sein.

Unabhängig vom BAG-Urteil bleiben die inhaltlichen Anforderungen an eine Lohnabrechnung bestehen: Nach § 108 der Gewerbeordnung müssen gewerbliche Arbeitgeber in Deutschland eine Abrechnung ausstellen, die Bruttolohn, Abzüge wie Steuern und Sozialversicherungsbeiträge sowie den Auszahlungsbetrag in Euro ausweist. Das gilt für Papier- wie für digitale Abrechnungen gleichermaßen.

Vorteile für Arbeitgeber und Arbeitnehmer

Für Arbeitgeber verringert die elektronische Lohnabrechnung den Aufwand für Druck, Kuvertierung und Versand und spart damit Papier-, Druck- und Portokosten. Abrechnungen lassen sich per E-Mail oder über ein sicheres Mitarbeiterportal sofort bereitstellen, was Verzögerungen vermeidet und Fehlerquellen reduziert. Da die papierlose Gehaltsabrechnung Ressourcen spart und den CO₂-Fußabdruck senkt, ist sie zugleich ein Baustein für nachhaltigeres Personalmanagement. Mit verschlüsselten E-Mails oder passwortgeschützten Dokumenten lassen sich sensible Daten außerdem sicherer übermitteln als per Post.

Auch Beschäftigte profitieren: Die Abrechnung ist am PC oder Smartphone jederzeit und überall abrufbar, lässt sich digital archivieren, statt in Aktenordnern zu verschwinden, und ist bei Bedarf – etwa für Steuererklärung, Mietvertrag oder Kreditantrag – sofort verfügbar. Passwortgeschützte digitale Abrechnungen können zudem anders als gedruckte Dokumente nicht verloren gehen oder in falsche Hände geraten.

Die Umstellung in der Praxis: So gelingt der Umstieg

Die Digitalisierung der Lohnabrechnung erfordert eine sorgfältige Planung. Folgende Schritte haben sich in der Praxis bewährt:

  • Ist-Analyse der aktuellen Prozesse: Zunächst werden alle Abläufe, Zuständigkeiten und Schnittstellen rund um die Lohnabrechnung erfasst und dokumentiert, einschließlich sämtlicher HR-Dokumente. Diese Bestandsaufnahme zeigt Optimierungspotenziale auf und definiert die Anforderungen an eine digitale Lösung.
  • Schritt-für-Schritt-Plan erstellen: Auf Basis der Ist-Analyse entsteht ein detaillierter Projektplan – von der Auswahl der passenden Software über die Anpassung der Prozesse bis zur Schulung der Mitarbeiter.
  • Realistischen Zeitplan aufstellen: Die Komplexität bestehender Prozesse, verfügbare Ressourcen und Abhängigkeiten von anderen Projekten bestimmen, wie viel Zeit die Umsetzung braucht. Ein sorgfältiger Zeitplan vermeidet Verzögerungen.

Bei der Software-Auswahl zählen Funktionsumfang und Anpassungsfähigkeit, Benutzerfreundlichkeit, Skalierbarkeit, Kompatibilität mit bestehenden HR- und Finanzsystemen sowie die Kosten- und Lizenzmodelle. Demo-Versionen oder Testkonten helfen dabei, ein Gefühl für die verschiedenen Tools zu bekommen; Feedback der künftigen Nutzer sollte in die Entscheidung einfließen.

Datensicherheit und Datenschutz nicht vergessen

Da bei der digitalen Lohnabrechnung hochsensible Daten wie Gehalts- und Steuerinformationen, Bankverbindungen und Sozialversicherungsnummern verarbeitet werden, sind moderne Verschlüsselungstechnologien, strenge Zugriffskontrollen und Berechtigungskonzepte erforderlich. Rechtlicher Rahmen ist die DSGVO: Unternehmen müssen die Prinzipien der Datenminimierung und Zweckbindung einhalten und angemessene technische und organisatorische Schutzmaßnahmen treffen. Regelmäßige Schulungen der Mitarbeiter zu Datenschutzrichtlinien ergänzen die technischen Maßnahmen.

Mitarbeiter einbeziehen – und häufige Fehler vermeiden

Die Akzeptanz der neuen Systeme entscheidet über den Erfolg der Umstellung. Informationsveranstaltungen und Workshops geben Beschäftigten die Möglichkeit, Fragen zu stellen und Bedenken zu äußern; anschließende praxisnahe Schulungen mit Hands-on-Übungen bauen Berührungsängste ab. Feedback-Kanäle wie Online-Formulare, Umfragen oder persönliche Gespräche liefern nach dem Start wertvolle Verbesserungsvorschläge.

Drei Fehler tauchen in der Praxis besonders häufig auf: überstürzte Entscheidungen bei der Software- oder Anbieterwahl ohne gründlichen Vergleich, fehlende Schulungen, die die Akzeptanz der neuen Systeme untergraben, sowie unzureichende Tests vor dem Go-Live, die Schwachstellen erst im laufenden Betrieb sichtbar machen.

Fazit

Mit dem BAG-Urteil vom 28. Januar 2025 ist die papierlose Lohnabrechnung rechtskonform – Arbeitgeber können ohne rechtliche Bedenken umstellen und dabei von Kosteneinsparungen, schnellerer und sicherer Bereitstellung sowie mehr Nachhaltigkeit profitieren. Wer den Umstieg strukturiert angeht – mit Ist-Analyse, Projektplan, sorgfältiger Software-Auswahl, konsequentem Datenschutz und einbezogenen Mitarbeitern – vermeidet die typischen Stolperfallen und schafft eine Lohnabrechnung, die sowohl den gesetzlichen Anforderungen aus § 108 Gewerbeordnung als auch den Erwartungen der Belegschaft gerecht wird.

FAQ: Häufige Fragen zur digitalen Lohnabrechnung

Sind digitale Lohnabrechnungen in Deutschland rechtlich zulässig? 

Ja. Das Bundesarbeitsgericht hat am 28. Januar 2025 entschieden, dass Arbeitgeber ihren Beschäftigten die Lohn- oder Gehaltsabrechnung elektronisch zur Verfügung stellen dürfen. Eine Papierform ist nicht mehr zwingend erforderlich.

Muss ich als Arbeitnehmer meine digitale Lohnabrechnung selbst abrufen? 

Ja, es gilt das Holschuld-Prinzip: Arbeitnehmer müssen ihre elektronische Gehaltsabrechnung selbst abrufen. Der Arbeitgeber muss sie im Gegenzug sicher zugänglich machen, etwa per E-Mail oder über ein Mitarbeiterportal, und bei Bedarf eine Einsichtnahme oder einen Ausdruck vor Ort ermöglichen.

Welche Angaben muss eine Lohnabrechnung enthalten, egal ob digital oder auf Papier? 

Nach § 108 der Gewerbeordnung müssen Arbeitgeber in Deutschland eine Abrechnung ausstellen, die Bruttolohn, Abzüge wie Steuern und Sozialversicherungsbeiträge sowie den Auszahlungsbetrag in Euro ausweist.

Welche Vorteile bringt die digitale Lohnabrechnung für Arbeitgeber? 

Sie reduziert Aufwand und Kosten für Druck, Kuvertierung und Versand, ermöglicht eine schnellere und fehlerärmere Bereitstellung, spart Ressourcen und senkt den CO₂-Fußabdruck. Verschlüsselte E-Mails oder passwortgeschützte Dokumente erhöhen zudem die Datensicherheit gegenüber dem Postversand.

Welche Vorteile hat die digitale Lohnabrechnung für Arbeitnehmer?

Beschäftigte können ihre Abrechnung jederzeit am PC oder Smartphone abrufen, digital archivieren statt in Aktenordnern zu suchen, und haben sie für Steuererklärung, Mietvertrag oder Kreditantrag sofort griffbereit. Passwortgeschützte Dokumente können zudem nicht wie Papier verloren gehen.

Mit welchem ersten Schritt sollte man die Digitalisierung der Lohnabrechnung angehen? 

Am Anfang steht eine Ist-Analyse der bestehenden Prozesse, Zuständigkeiten und Schnittstellen einschließlich aller HR-Dokumente. Sie zeigt Optimierungspotenziale auf und bildet die Grundlage für einen Schritt-für-Schritt-Plan und einen realistischen Zeitplan.

Worauf sollte man bei der Wahl der Software achten? 

Wichtige Kriterien sind Funktionsumfang und Anpassungsfähigkeit, Benutzerfreundlichkeit, Skalierbarkeit, Kompatibilität mit bestehenden HR- und Finanzsystemen sowie Kosten- und Lizenzmodelle. Demo-Versionen und Feedback der künftigen Nutzer helfen bei der Entscheidung.

Wie lässt sich der Datenschutz bei der digitalen Lohnabrechnung sicherstellen? 

Da hochsensible Daten wie Gehalts-, Steuer- und Bankinformationen verarbeitet werden, sind Verschlüsselung, strenge Zugriffskontrollen und Berechtigungskonzepte notwendig. Rechtlicher Rahmen ist die DSGVO mit den Prinzipien der Datenminimierung und Zweckbindung; regelmäßige Mitarbeiterschulungen ergänzen die technischen Maßnahmen.

Welche Fehler sollten Unternehmen beim Umstieg vermeiden? 

Häufige Fallstricke sind überstürzte Entscheidungen bei der Software- oder Anbieterwahl ohne gründlichen Vergleich, fehlende Mitarbeiterschulungen sowie unzureichende Tests vor dem Go-Live.