Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

Digitale Transformation trifft Uhrmachertradition: NOMOS Glashütte am Puls der Zeit
Digitalisierung & KI

Digitale Transformation trifft Uhrmachertradition: NOMOS Glashütte am Puls der Zeit

Die digitale Transformation ist schon lange nicht mehr nur ein Thema für die Industrie und Großkonzerne. Auch traditionsreiche Manufakturbetriebe sehen sich mit der Herausforderung konfrontiert, handwerkliche Qualität mit modernen, effizienten Prozessen zu verbinden. Ein eindrucksvolles Beispiel dafür ist NOMOS Glashütte. Die renommierte Uhrenmanufaktur nutzt bereits seit den frühen 1990er-Jahren Lösungen von Suiteify und zeigt damit, wie sich Digitalisierung und Tradition erfolgreich vereinen lassen.

5 Min. Lesezeit

Glashütte – Wiege der deutschen Uhrmacherkunst

Ein Ort mit Geschichte und Zukunft

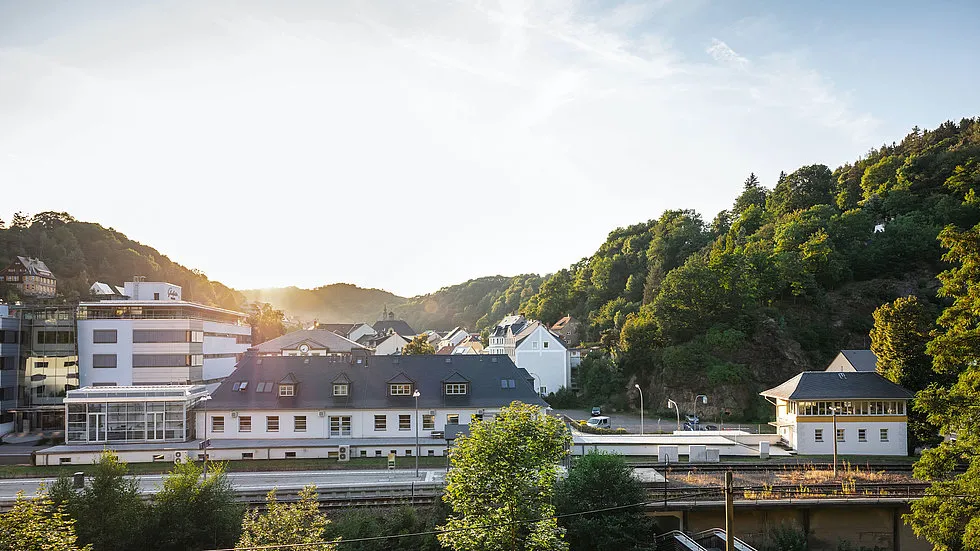
Die Stadt Glashütte im sächsischen Osterzgebirge wird nicht umsonst als „Kleine Schweiz“ bezeichnet. Seit über 175 Jahren steht sie für höchste Uhrmacherkunst und Präzision. Mehrere international bekannte Manufakturen sind hier ansässig, darunter eine der bedeutendsten: NOMOS Glashütte.

Das Unternehmen wurde kurz nach der deutschen Wiedervereinigung von Roland Schwertner gegründet und hat sich auf hochwertige mechanische Armbanduhren spezialisiert. Heute sind NOMOS-Zeitmesser weltweit für ihre klare Designsprache, ihre Präzision und ihre hohe Fertigungstiefe bekannt.

NOMOS Glashütte: Handwerk mit hoher Wertschöpfung

Bis zu 95 Prozent Fertigungstiefe in Glashütte

Damit eine Uhr offiziell als „Glashütter Uhr“ bezeichnet werden darf, müssen mindestens 50 Prozent der Wertschöpfung vor Ort erfolgen. NOMOS Glashütte übertrifft diese Vorgabe deutlich, denn die hauseigene Fertigungstiefe liegt bei bis zu 95 Prozent.

{{box-quote-left}}

Digitale Transformation als kontinuierlicher Prozess

Offen für neue Technologien

Trotz seiner tief verwurzelten Handwerkstradition zeigt sich NOMOS offen für Innovationen. Die Digitalisierung wird nicht als Bruch mit der Vergangenheit, sondern als konsequente Weiterentwicklung verstanden. Jens Körner: „Digitalisierung ist bei uns ein fortschreitender Prozess – und Suiteify (ehemals HS - Hamburger Software; die Red.) spielt dabei eine zentrale Rolle."

Suiteify: Partner seit der ersten Stunde

Über 30 Jahre Vertrauen und Kontinuität

NOMOS Glashütte ist Anwender der ersten Stunde. Bereits 1992 startete das Unternehmen mit dem Vorgänger der heutigen Warenwirtschaftssoftware Suiteify Commercial classic. Seitdem wurde die Softwarelandschaft kontinuierlich erweitert.

„Wir arbeiten seit über 30 Jahren erfolgreich mit ein und demselben Softwareanbieter zusammen. Im Prinzip können wir über jede Uhr exakt nachvollziehen, wann und wo sie verkauft wurde“, betont Jens Körner.

Heute nutzt NOMOS nahezu das gesamte Suiteify-Lösungsportfolio – von der Finanzbuchhaltung über die Warenwirtschaft bis hin zum Personalwesen.

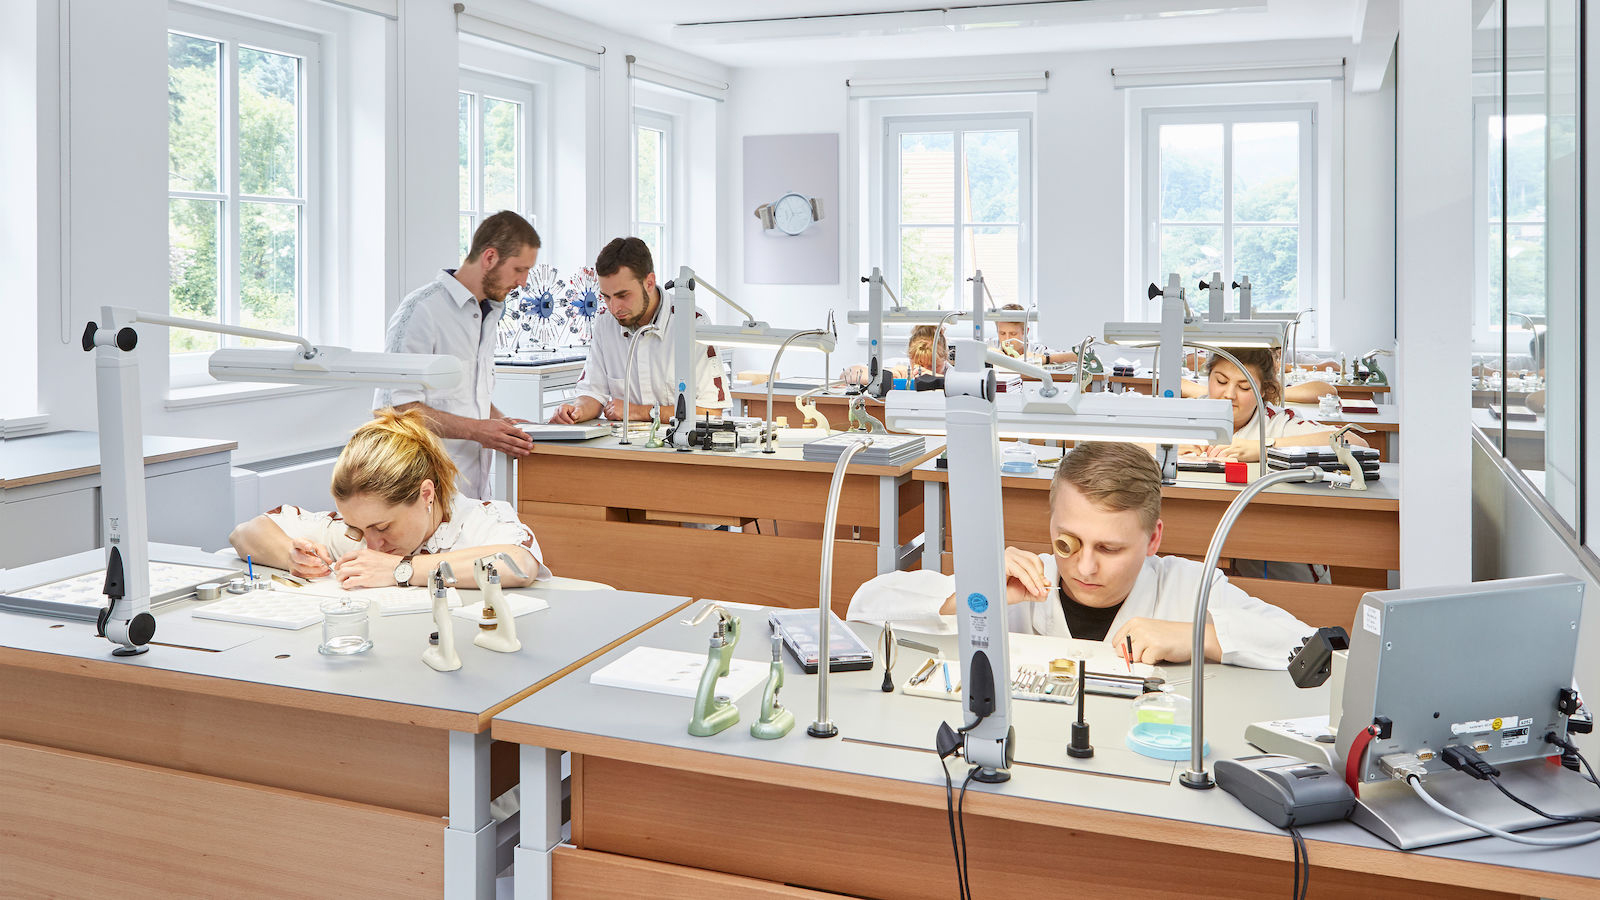
Ort mit Tradition: Seit 1845 erlernen Menschen in Glashütte das Uhrmacherhandwerk.

Durchgängige Prozesse von der Fertigung bis zur Montage

Produktionsplanung (PPS)

NOMOS Glashütte hat auf der Suiteify-Plattform mehrere Datenbanken angelegt. Dabei sind Fertigung und Montage in einer Datenbank zusammengefasst. NOMOS bezeichnet diesen Bereich als PPS-Bereich, der die Produktionsplanung umfasst.

Über eine Schnittstelle senden die Anwender die Fertigungsaufträge aus der Suiteify Commercial classic an die CNC-Bearbeitungszentren. So gelangen die Arbeitspläne samt Stückzahlen, Stücklisten und Steuerungsanweisungen direkt auf die Monitore im Shopfloor oder in gedruckter Form in die Hände der Werker.

Digitale Montageaufträge und Qualitätssicherung

In einem zweiten Schritt stellt das Warenwirtschaftssystem die Montageaufträge bereit. Die Monteure erhalten ihre Pickzettel unmittelbar auf ihr Tablet und können die Teile im Lager konfektionieren.

Über die Software ist jederzeit nachvollziehbar, wie viele Montageaufträge sich gerade im Umlauf befinden. Sobald ein Auftrag erledigt wurde, erhält die Verwaltung über Suiteify Commercial classic eine Rückmeldung und die Daten gehen automatisch an die Qualitätssicherung.

Automatisierte Bestellprozesse im Vertrieb

Vom Händlerportal bis zum Webshop

Der Verkauf erfolgt über eine separate Datenbank. Früher erreichten die Bestellungen NOMOS Glashütte telefonisch oder per Fax. Heute erfolgt dies über ein Händlerportal, über das auch Ersatzteile oder Werbeartikel angefordert werden können.

Via Schnittstelle werden die Bestellungen automatisch an Suiteify Commercial classic übergeben. Einkauf und Verkauf wissen somit jederzeit, welche Produkte konfektioniert und ausgeliefert werden können.

Über eine spezielle Software ist außerdem ein Datenaustausch mit dem Webshop möglich. Hierzu werden die Daten auf einem eigenen Server zwischengelagert. So können Bestellmengen und Lagerbestände miteinander abgeglichen werden.

„Gemeinsam mit dem Suiteify-Support haben wir eine API-Schnittstelle an den Webshop-Server angebunden“, sagt Jens Körner. „Darüber können wir beispielsweise Daten in Echtzeit austauschen, weitere Tools einbinden oder Auswertungen durchführen.“Dokumentenmanagement und papierlose Zukunft

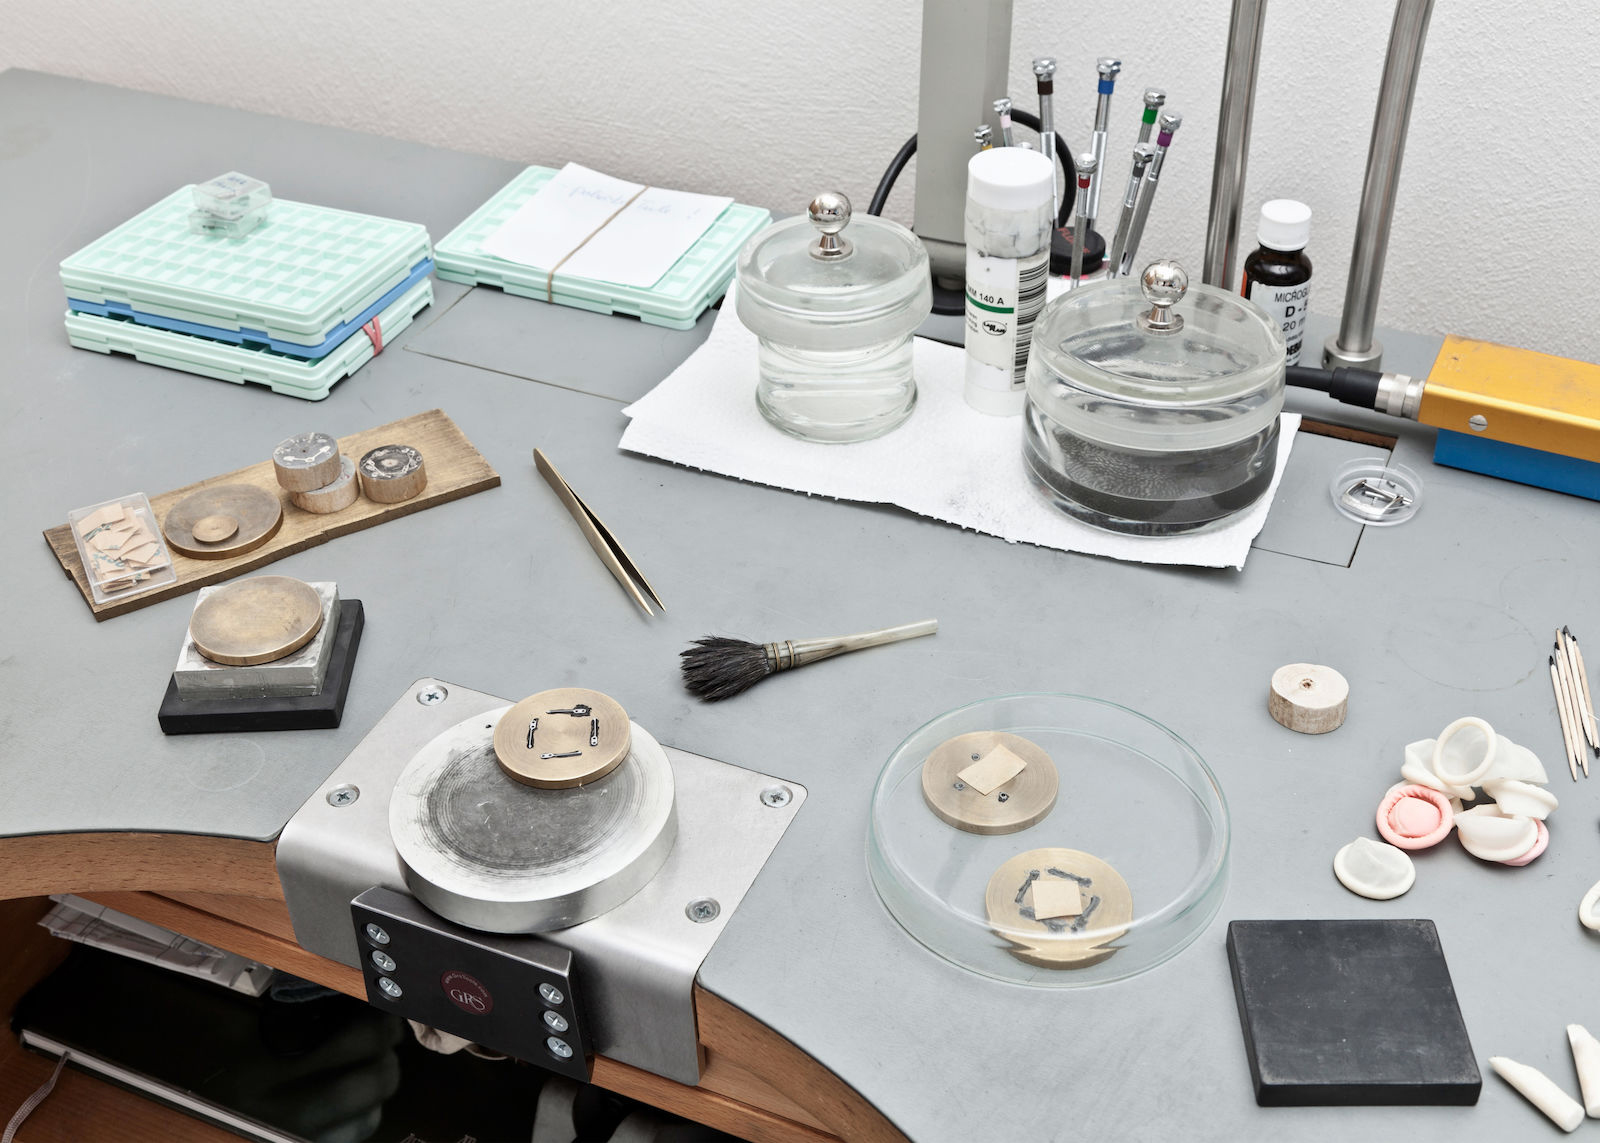
Von Hand schwarzpoliert: Perfekter Glanz für Sperrklinkenfedern

Dokumentenmanagement und papierlose Zukunft

Schritt für Schritt zum digitalen Archiv

Das Suiteify DMS classic (DMS) ist bereits serverseitig installiert und wird aktuell für die digitale Personalakte genutzt. Langfristig sollen alle Unternehmensbereiche folgen.

„Wir wollen alle Daten digital verfügbar machen und weg vom Papier – vor allem, was den Belegfluss anbelangt. Hier nehmen wir aber auch auf unsere Fachhändler Rücksicht. Die sind oftmals noch nicht so weit und greifen lieber auf unsere Händler-Website zurück“, erläutert IT-Leiter Körner.

Individuell angepasst – und dennoch Standard

Erweiterungen ohne Wartungsrisiko

In den vergangenen Jahrzehnten wurden softwareseitig verschiedene Individualanpassungen umgesetzt. Ein Beispiel hierfür ist der Uhrenverleih. „Wird eine Uhr zunächst verliehen, dann wird das bei uns im Belegfluss mit abgebildet“, erläutert der IT-Leiter.

Wichtig dabei ist, dass alle Erweiterungen bei Versionswechseln sauber in den Standard integriert wurden und daher vollständig updatefähig sind.

„Früher hatten wir etliche solcher benutzerdefinierten Felder, vieles wurde aber mit der Zeit in den Anwendungsstandard übernommen. Die Experten von Suiteify sind schon bestrebt, auf die Anforderungen ihrer Kunden zu achten und die Software dementsprechend weiterzuentwickeln“, so Jens Körner.

Fazit: Digitale Transformation und Tradition passen zusammen

NOMOS Glashütte beweist eindrucksvoll, dass sich Digitalisierung und handwerkliche Tradition in einem Manufakturbetrieb nicht ausschließen. Mit seinem langjährigen Partner gelingt es dem Unternehmen, Prozesse effizient zu gestalten, Transparenz zu schaffen und gleichzeitig höchste Qualitätsansprüche zu erfüllen. So bleibt NOMOS Glashütte der Tradition verpflichtet und zugleich am Puls der Zeit.

{{box-list-right}}

Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern
ERP & Finance

Werkstattfertigung in KMU: Mit digitalen Prozessen Effizienz und Transparenz steigern

Individuelle Aufträge, wechselnde Anforderungen und enge Termine prägen den Alltag in der Werkstattfertigung kleiner und mittlerer Unternehmen (KMU). Dies ermöglicht zwar Flexibilität, führt jedoch zu unübersichtlichen Prozessen und einem hohen manuellen Aufwand. Dieser Beitrag zeigt, wie digitale Lösungen Ordnung in die Vielfalt bringen sowie Effizienz und Transparenz nachhaltig erhöhen.

5 Min. Lesezeit

Es ist kurz nach sieben Uhr morgens. Auf der Werkbank eines mittelständischen Betriebs stapeln sich handschriftliche Aufträge. Auf dem Bildschirm: eine Excel-Liste, daneben neue E-Mails mit dringenden Anfragen. Ein Kunde braucht eine Reparatur, ein anderer wartet auf eine Sonderanfertigung. Parallel laufen Wartungsarbeiten und eine kleine Serienproduktion.

Wenn Flexibilität zur Belastung wird

Mit jedem Auftrag steigt die Komplexität. Wo steht welcher Auftrag gerade? Wurde das richtige Material verbaut? Sind alle Arbeitszeiten korrekt erfasst? Antworten auf diese Fragen kosten Zeit. Je mehr Informationen manuell festgehalten werden, desto größer ist das Risiko von Fehlern, Medienbrüchen und Nacharbeiten.

Viele KMU kennen diese Situation. Der Arbeitsalltag besteht aus Improvisation, Zetteln und dem ständigen Versuch, den Überblick zu behalten. Spätestens bei der Abrechnung zeigt sich, wie aufwendig manuelle Prozesse wirklich sind.

Warum die Digitalisierung der Werkstattfertigung entscheidend ist

Werkstattähnliche Fertigungsstrukturen lassen sich nur bedingt standardisieren. Umso wichtiger ist es, sie digital zu unterstützen. Informationen sollten dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz vor Ort.

Dafür hat sich die Kombination aus der Warenwirtschaftssoftware Suiteify Commercial classic und der mobilen Service-App von Albos bewährt. Gemeinsam bilden sie eine durchgängige digitale Prozesskette, die einen Auftrag von der Erfassung über die Werkstatt bis zur Auslieferung und Rechnungsstellung begleitet.

Vom Auftrag bis zur Rechnung: Alles digital, alles verbunden

Sobald ein Auftrag im Warenwirtschaftssystem angelegt ist, startet der digitale Workflow. Kundendaten, Termine und Leistungsumfang werden automatisch über eine API-Schnittstelle an die mobile Service-App übertragen.

Die App läuft auf Smartphones, Tablets oder stationären Rechnern mit Internetzugang. Sie unterstützt Android, iOS und Windows. Über eine sichere VPN- oder HTTPS-Verbindung greifen die Mitarbeitenden auf aktuelle Auftragsdaten zu – auch unterwegs oder beim Kunden.

Die Service-App im Werkstattalltag

Die App erleichtert den Arbeitsalltag spürbar. Der Datenfluss zwischen Büro und mobilem Gerät verhindert Medienbrüche und Verzögerungen. Zudem werden Papierformulare überflüssig.

Aufträge zeigt das System übersichtlich mit Status, Fristen und Dokumenten an. Mitarbeitende können ihre Arbeitszeiten direkt in der App erfassen. Gleichzeitig wird der Materialverbrauch inklusive Chargen- und Seriennummern präzise dokumentiert.

Fotos, Videos oder Sprachaufnahmen entstehen direkt am Einsatzort und landen ohne Umwege beim passenden Auftrag. Nach Abschluss der Arbeiten bestätigt der Kunde die Leistung per digitaler Unterschrift auf dem Touchscreen. Selbst ohne Internet bleibt die App einsatzfähig; alle Daten synchronisieren sich automatisch, sobald wieder eine Verbindung besteht.

Automatisierte Datenintegration statt manueller Nacharbeit

Ist der Auftrag abgeschlossen, fließen alle Informationen – Zeiten, Materialien, Dokumentationen und Kundenfreigaben – automatisch zurück ins Warenwirtschaftssystem. Dort stehen sie sofort für die Rechnungsstellung und Weiterverarbeitung bereit.

Manuelle Übertragungen, doppelte Dateneingaben oder Medienbrüche gehören damit der Vergangenheit an. Dank standardisierter API-Schnittstellen lassen sich zudem weitere Systeme wie ERP oder Controlling problemlos anbinden – ein wichtiger Schritt in Richtung zukunftssicherer IT-Strukturen.

Mehr Überblick und weniger Stress in der Werkstattfertigung

Die Kombination aus mobiler Service-App und Warenwirtschaftssoftware bringt messbare Vorteile. Echtzeitdaten ermöglichen eine bessere Planung und Steuerung der Fertigungsprozesse. Engpässe werden früher erkannt und Ressourcen können gezielter eingesetzt werden. Gleichzeitig sorgt die lückenlose Dokumentation für mehr Transparenz und eine verbesserte Qualitätssicherung.

Am Ende profitieren alle: Die Mitarbeitenden werden entlastet, Prozesse laufen effizienter und das Unternehmen wird flexibler.

‍{{box-quote-left}}

FAQ: Digitale Werkstattfertigung in KMU

Was versteht man unter Werkstattfertigung in KMU?

Werkstattfertigung bezeichnet eine flexible Fertigungsform, bei der individuelle Aufträge, Reparaturen oder Kleinserien in wechselnder Reihenfolge bearbeitet werden. Besonders kleine und mittlere Unternehmen (KMU) nutzen diese Form, da sie sich gut an kundenspezifische Anforderungen anpassen lässt.

Welche Herausforderungen gibt es in der Werkstattfertigung kleiner Unternehmen?

Typische Herausforderungen sind unübersichtliche Prozesse, manuelle Dokumentation, Medienbrüche zwischen Werkstatt und Büro sowie ein hoher Koordinationsaufwand. Häufig fehlt Transparenz darüber, wo sich ein Auftrag befindet, welche Materialien verbaut wurden oder ob Arbeitszeiten korrekt erfasst sind.

Warum ist die Digitalisierung der Werkstattfertigung für KMU wichtig?

Digitale Prozesse schaffen Transparenz, reduzieren manuelle Nacharbeiten und minimieren Fehlerquellen. Durch die Digitalisierung können Informationen dort erfasst werden, wo sie entstehen – direkt in der Werkstatt oder beim Serviceeinsatz – und stehen anschließend zentral zur Verfügung.

Wie können digitale Prozesse die Effizienz in der Werkstatt steigern?

Digitale Lösungen ermöglichen eine durchgängige Prozesskette vom Auftrag bis zur Rechnung. Arbeitszeiten, Materialverbrauch, Dokumentationen und Kundenfreigaben werden automatisch erfasst und weiterverarbeitet. Das spart Zeit, senkt den Verwaltungsaufwand und beschleunigt die Abrechnung.

Welche Rolle spielen mobile Service-Apps in der Werkstattfertigung?

Mobile Service-Apps unterstützen Mitarbeitende direkt im Arbeitsalltag. Sie zeigen Aufträge übersichtlich an, ermöglichen die Erfassung von Zeiten und Materialien und erlauben das Hinzufügen von Fotos, Videos oder Sprachnotizen. Dadurch entfallen Papierformulare und doppelte Dateneingaben.

Wie funktioniert die Verbindung zwischen Werkstatt und Büro digital?

Durch die Integration einer Service-App mit einer Warenwirtschaftssoftware werden alle Daten automatisch synchronisiert. Über Schnittstellen (z. B. APIs) fließen Auftragsdaten, Arbeitszeiten und Materialien zwischen Büro und Werkstatt hin und her – in Echtzeit oder nachträglich bei bestehender Internetverbindung.

Ist digitale Werkstattfertigung auch ohne permanente Internetverbindung möglich?

Ja. Moderne mobile Lösungen funktionieren auch offline. Alle erfassten Daten werden lokal gespeichert und synchronisieren sich automatisch, sobald wieder eine Internetverbindung besteht. Das ist besonders bei Serviceeinsätzen vor Ort ein großer Vorteil.

Welche Vorteile bietet digitale Dokumentation in der Werkstattfertigung?

Eine digitale Dokumentation sorgt für lückenlose Nachvollziehbarkeit aller Arbeitsschritte. Sie verbessert die Qualitätssicherung, erleichtert die Abrechnung und schafft Transparenz für Kunden und Mitarbeitende. Gleichzeitig reduziert sie Fehler und Nacharbeiten.

Können bestehende ERP- oder Controllingsysteme angebunden werden?

Ja. Digitale Werkstattlösungen lassen sich über standardisierte Schnittstellen in bestehende ERP-, Warenwirtschafts- oder Controllingsysteme integrieren. Dadurch entstehen zukunftssichere IT-Strukturen, die mit dem Unternehmen wachsen können.

Welche Vorteile haben KMU langfristig von digitaler Werkstattfertigung?

Langfristig profitieren KMU von effizienteren Abläufen, besserer Planbarkeit und höherer Transparenz. Mitarbeitende werden entlastet, Engpässe früher erkannt und Ressourcen gezielter eingesetzt. Gleichzeitig steigt die Flexibilität und Wettbewerbsfähigkeit des Unternehmens.

Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft
ERP & Finance

Nahtlose digitale Geschäftsprozesse im CO₂- und Kältemittelgeschäft

Ob CO₂-Zylinder für Wassersprudler, Kältemittel für industrielle Anlagen oder Trockeneis für die Logistik- und Lebensmittelbranche – Cleangas bewegt täglich tausende Gebinde unter engen Zeitplänen und mit strengen Sicherheitsvorgaben. Die Suiteify Commercial classic für DATEV und das Suiteify DMS classic bilden dabei das digitale Rückgrat und sorgen für strukturierte und transparente digitale Geschäftsprozesse.

5 Min. Lesezeit

Die Cleangas GmbH & Co. KG wurde 1992 in Willingen (Upland) gegründet und hat sich vom kleinen Serviceanbieter für Schankanlagen zu einem europaweit tätigen Spezialisten für Kohlensäure, Trockeneis, Kältemittel und CO₂-basierte Kühlanwendungen entwickelt.

Mit über 10.000 Dauerkunden, vier Standorten und rund 50 eigenen Trockeneisanlagen ist das Unternehmen auf standardisierte und belastbare Abläufe angewiesen, um Lieferungen, Produktion und Bestellvolumina zuverlässig zu koordinieren.

Vom Serviceanbieter zum europäischen Spezialisten

Um die wachsenden Prozesse zuverlässig abzubilden, setzt Cleangas an allen Standorten auf die digitale Prozessplattform von Suiteify. Die Suiteify Commercial classic für DATEV verknüpft die kaufmännischen Abläufe direkt mit der Finanzbuchhaltung, während das Suiteify DMS classic die Archivierung und schnelle Auffindbarkeit von Rechnungen, Verträgen und Versandunterlagen sicherstellt.

Durch die nahtlose Integration von E-Commerce, automatisierten Buchungsprozessen und individuell angepassten Layouts für Leergut und Gebinderücknahme entsteht ein belastbarer digitaler Unterbau für das gesamte Unternehmen.

„Die Entwicklung vom Ein-Mann-Betrieb zum Marktführer für Trockeneis ging nur, weil wir schon früh erkannt haben, dass ohne Digitalisierung ein weiteres Wachstum kaum möglich ist“, sagt Geschäftsführer Philipp ten Eicken, der die Einführung der Suiteify-Lösungen ab 2016 verantwortet hat.

Cleangas setzt jährlich rund 16.000 Tonnen CO₂ um, liefert Trockeneis im 24-Stunden-Takt und versendet über 100.000 Pakete pro Jahr – ein Volumen, das nur mit automatisierten ERP-Prozessen zu bewältigen ist.

{{box-quote-left}}

Suiteify Commercial classic für DATEV als zentrales Prozesssystem

Ein entscheidender Schritt war die Einführung der Suiteify Commercial classic für DATEV, um alle kaufmännischen Abläufe eng mit der Finanzbuchhaltung zu verzahnen. Die hauseigene E-Commerce-Plattform generiert den Großteil aller Bestellungen, deren Daten automatisiert in das ERP-System fließen. Von dort werden Auftragsbestätigungen erzeugt, Lieferscheine erstellt und Versandprozesse angestoßen. Sämtliche Informationen werden unmittelbar an DATEV übergeben.

„Wir haben täglich bis zu 600 Zahlungseingänge. Das lässt sich manuell nicht fehlerfrei abbilden“, erklärt Philipp ten Eicken. Die Suiteify-Software übernimmt die Zuordnung vollständig automatisiert. Rund 150.000 Zahlungseingänge pro Jahr werden so verarbeitet – ein Aufwand, der ohne Digitalisierung kaum handhabbar wäre.

__wf_reserved_inherit
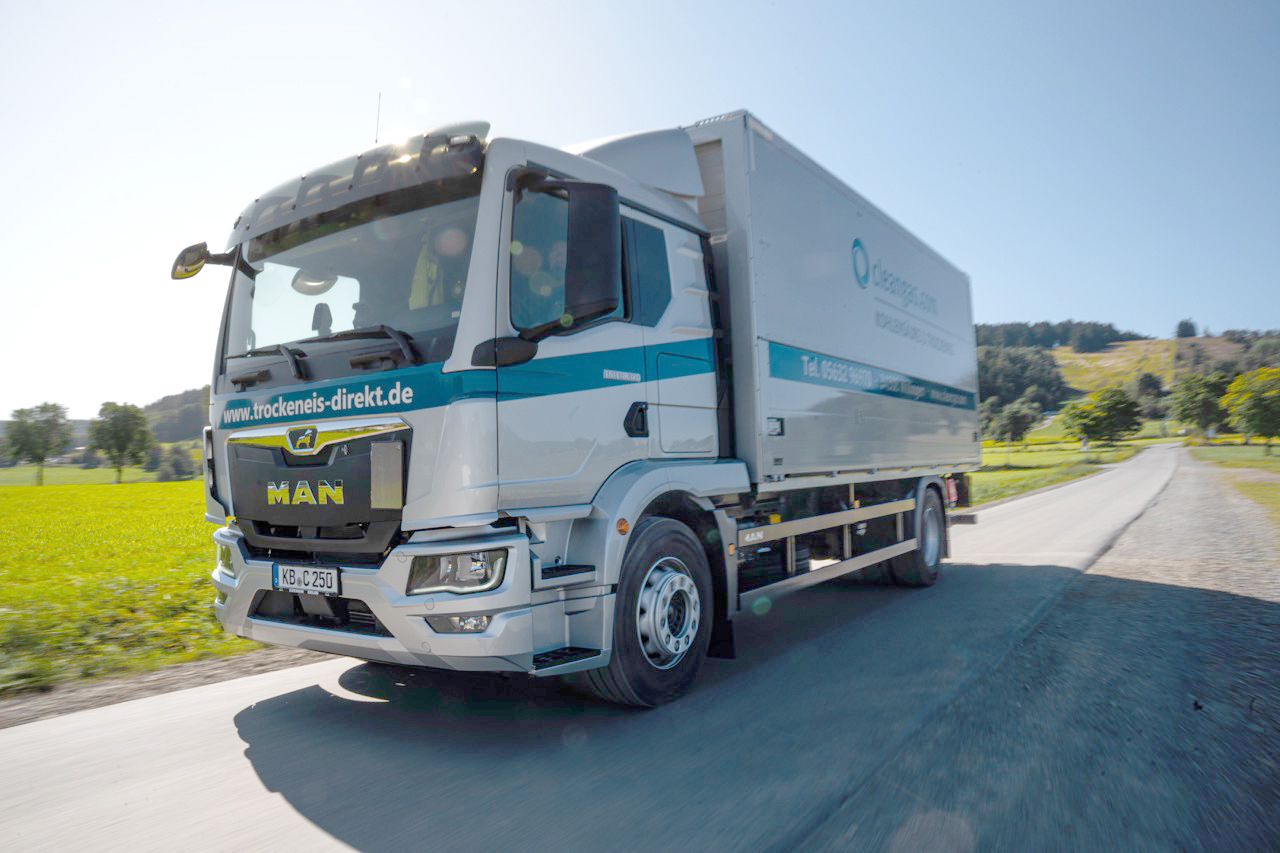
Cleangas transportiert CO₂, Kältemittel und Trockeneis klimaneutral zu Kunden in ganz Europa.

Spezialprozesse abbilden: Mehrweggebinde, Leergut und Rückverfolgung

Eine Besonderheit bei Cleangas ist das breite Spektrum an CO₂-Zylindern und Trockeneis-Boxen, die als langlebige Mehrweggebinde im Umlauf sind. Alle Behälter werden in der Suiteify Lagerverwaltung als Fremdlager geführt.

Gemeinsam mit den Fachleuten von Suiteify hat Cleangas ein eigenes Layout entwickelt, um die komplette Leergutlogistik inklusive Rückverfolgung abzubilden. So lässt sich für jeden Kunden genau nachvollziehen, welche Gebinde ausgeliefert wurden, welche Einheiten zurückgekommen sind und welche Restbestände noch beim Kunden stehen.

„Die Rückverfolgung ist für uns geschäftskritisch“, beschreibt Philipp ten Eicken das Tagesgeschäft. „Mit Suiteify sehen wir auf Tastendruck, welche Boxen wo im Einsatz sind. Auch unsere Disposition bucht Rücklieferungen direkt über die Suiteify-Oberfläche.“ Auf diese Weise lassen sich die Mehrwegsysteme effizient steuern und gegenüber Industriekunden lückenlos nachweisen – ein zentraler Baustein der Nachhaltigkeitsstrategie von Cleangas.

Suiteify DMS classic: Papierabbau, Transparenz und Auskunftsfähigkeit

Ein weiterer Meilenstein der Digitalisierung bei Cleangas war die Einführung von Suiteify DMS classic im Jahr 2019. Grund dafür waren die wachsenden Belegmengen. Bei über 3.000 Rechnungen pro Woche wären das Ausdrucken und die physische Ablage der Belege organisatorisch nicht länger manuell zu bewältigen gewesen.

Heute archiviert Cleangas Rechnungen, Zahlungsbelege, Verträge mit Industriekunden, Liefervereinbarungen, Leergutdokumente sowie Versandunterlagen inklusive Gefahrgutscheine. Die Volltextsuche und die klaren Strukturen ermöglichen es, Belege innerhalb weniger Sekunden zu finden. Für die Kältespezialisten ist dies ein wesentlicher Vorteil, da viele Kunden auf minutengenaue Lieferungen angewiesen sind.

„Bei kritischen Sendungen, etwa für Probentransporte, müssen wir sofort wissen, wo sich das Paket befindet und welche Dokumente dazugehören“, erläutert Philipp ten Eicken. „Mit Suiteify DMS classic geht die Recherche in Sekunden.“

__wf_reserved_inherit
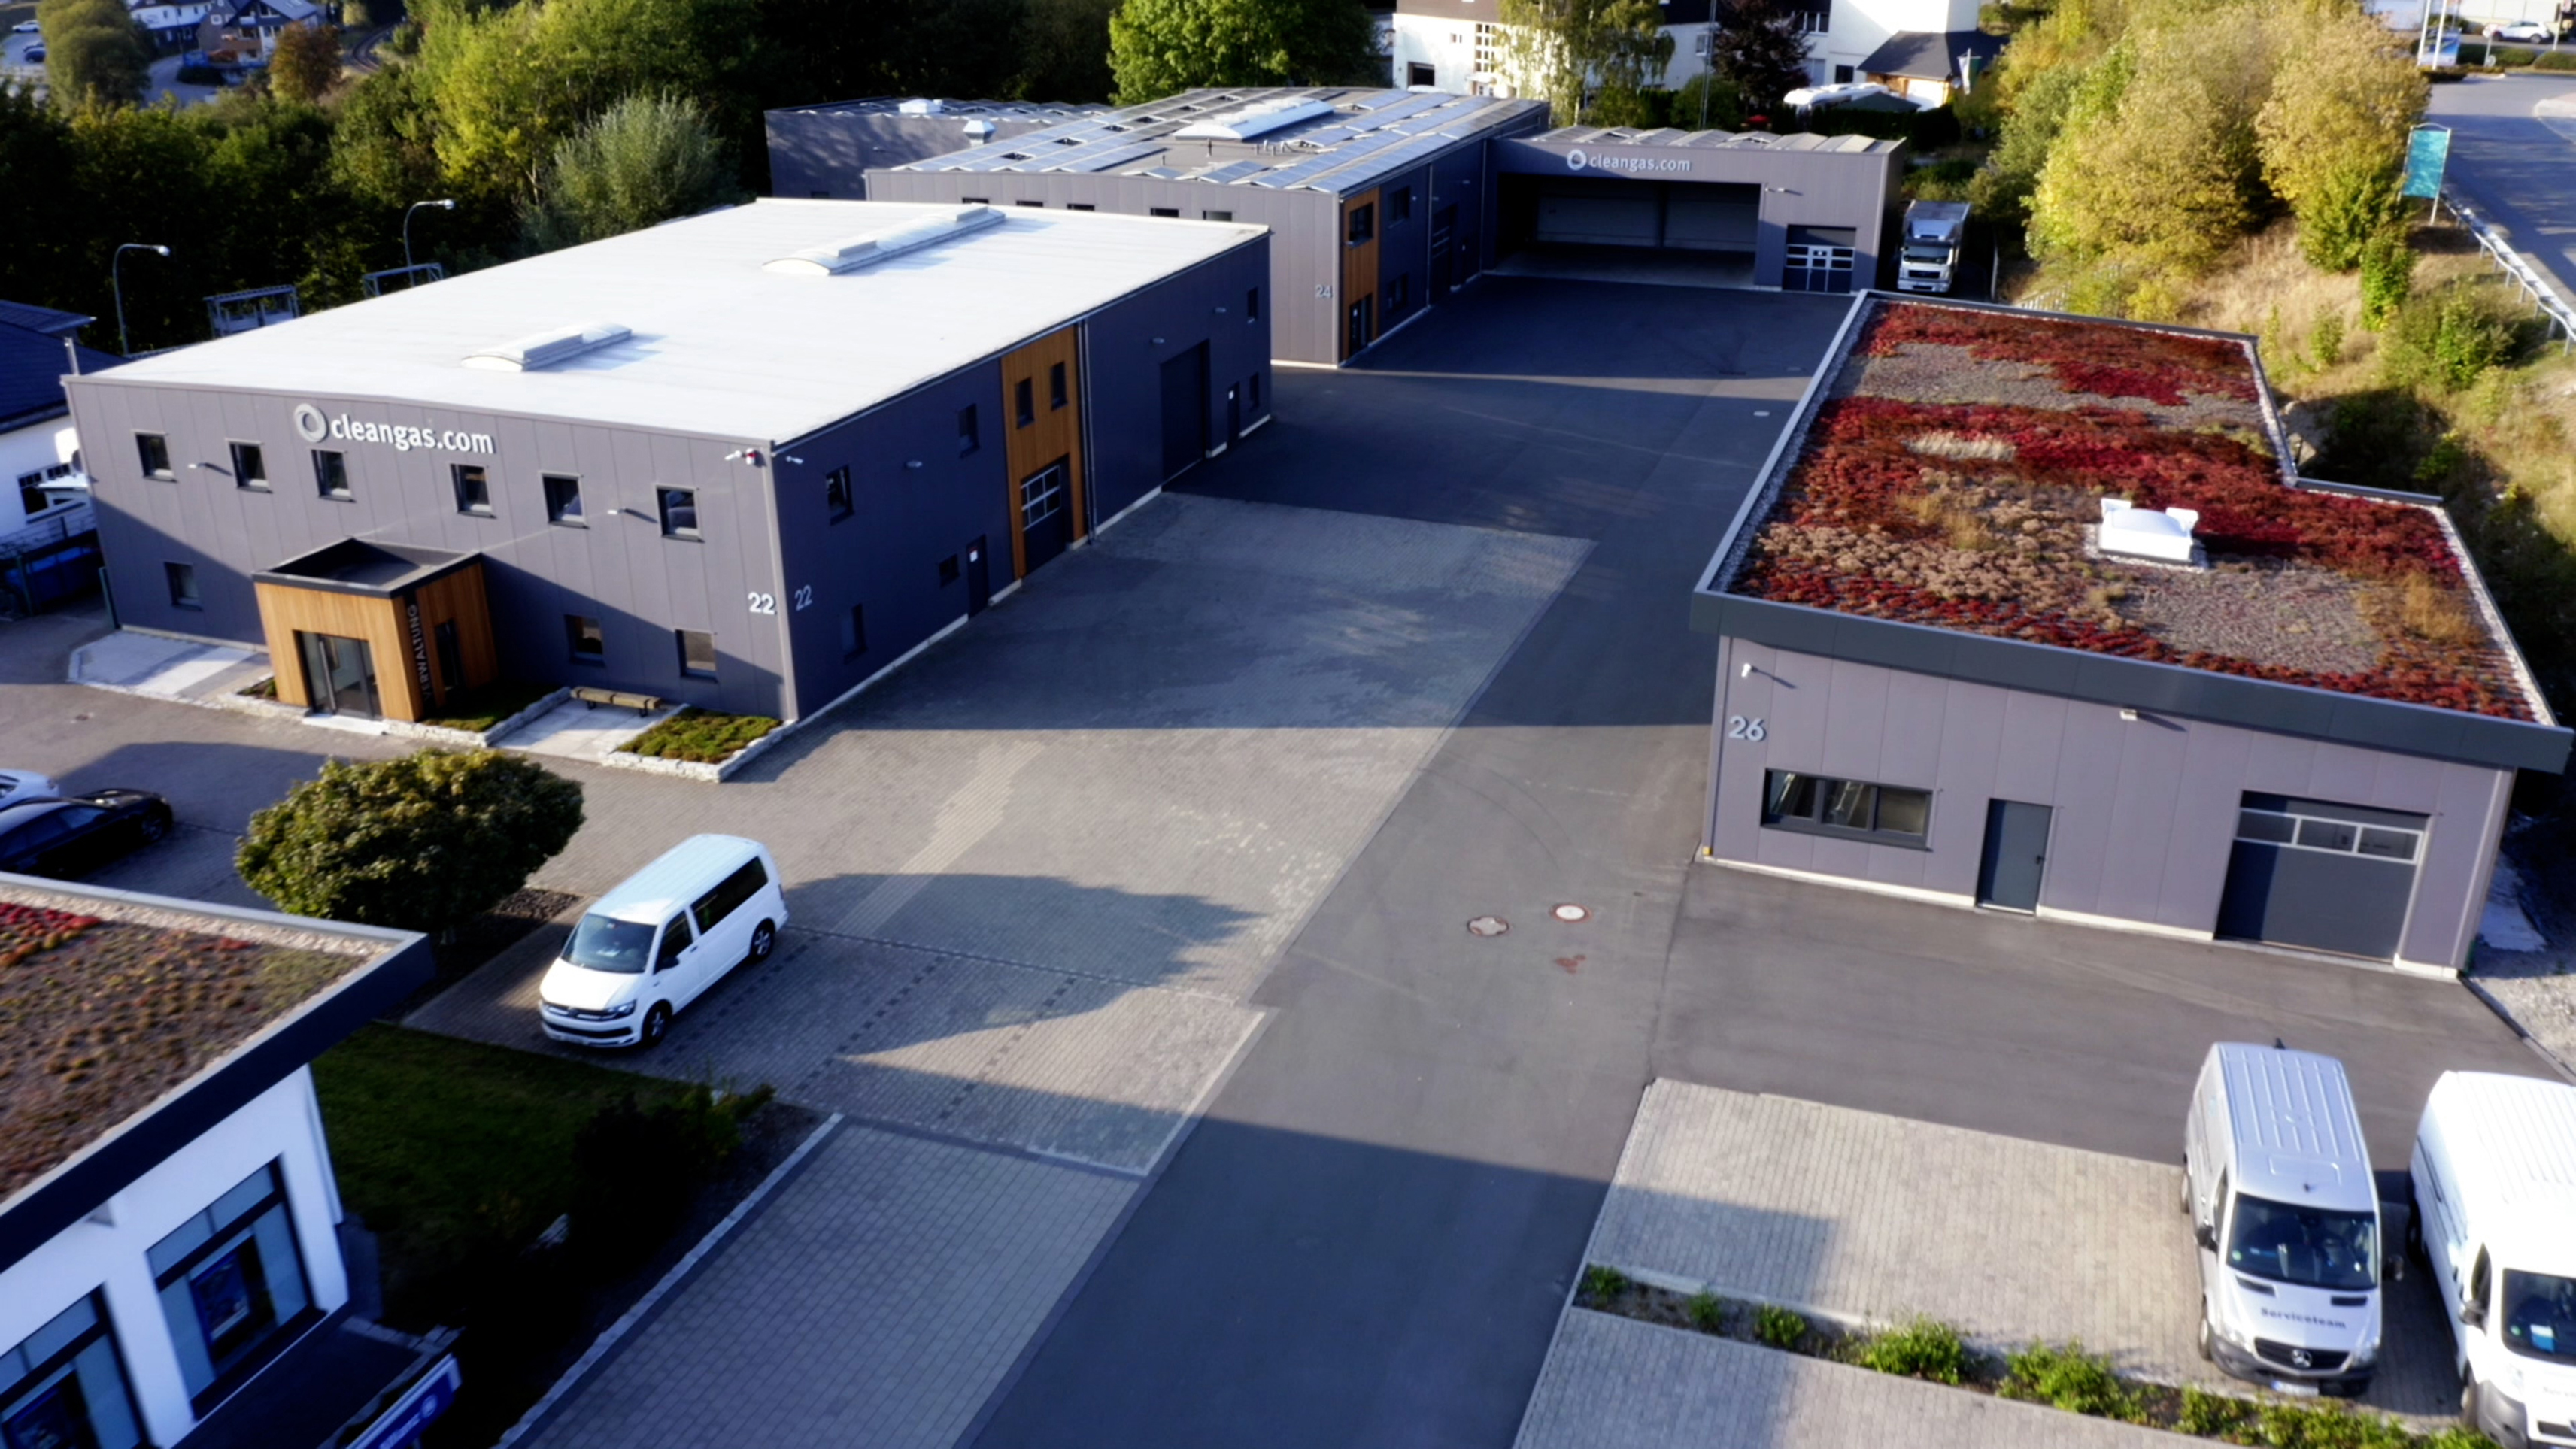
Hauptsitz von Cleangas in Willingen

Schnittstellen, Automatisierung und API-Einsatz

Cleangas nutzt die Systeme weit über den Standard hinaus. Über die Suiteify API wurden mehrere Eigenentwicklungen angebunden, darunter eine Rücknahmesoftware für Mehrwegboxen, die vollständige E-Commerce-Anbindung, ein Tool zur automatischen Übergabe von Kundendaten an die Telefonanlage sowie die Integration der Versandsoftware V-Log.

Auf diese Weise entstehen besonders schlanke Abläufe: Wird eine Bestellung online ausgelöst, werden innerhalb von zehn Minuten alle relevanten Daten in Suiteify angelegt, automatisch eine Auftragsbestätigung versendet und die Informationen an die Telefonanlage übergeben. Ruft der Kunde anschließend an, sieht der Service sofort die Bestellung, den Status und die dazugehörigen Dokumente.

Sendungsverfolgung und DMS-Verknüpfung

In der Auftragsbearbeitung setzt Cleangas zusätzlich ein von Suiteify angepasstes Modul zur Sendungsverfolgung ein. Anders als bei klassischen KEP-Diensten (Kurier-, Express- und Paketdienste) benötigt das Unternehmen detailliertere Rückmeldungen zu jeder Sendung, beispielsweise zu Gefahrgut und den beteiligten Logistikpartnern.

Alle Versanddokumente werden automatisch im DMS archiviert und stehen im Kundenkontext jederzeit bereit. Dadurch lassen sich Reklamationen, Liefernachweise oder Rückfragen aus der Industrie ohne Zeitverlust bearbeiten.

__wf_reserved_inherit
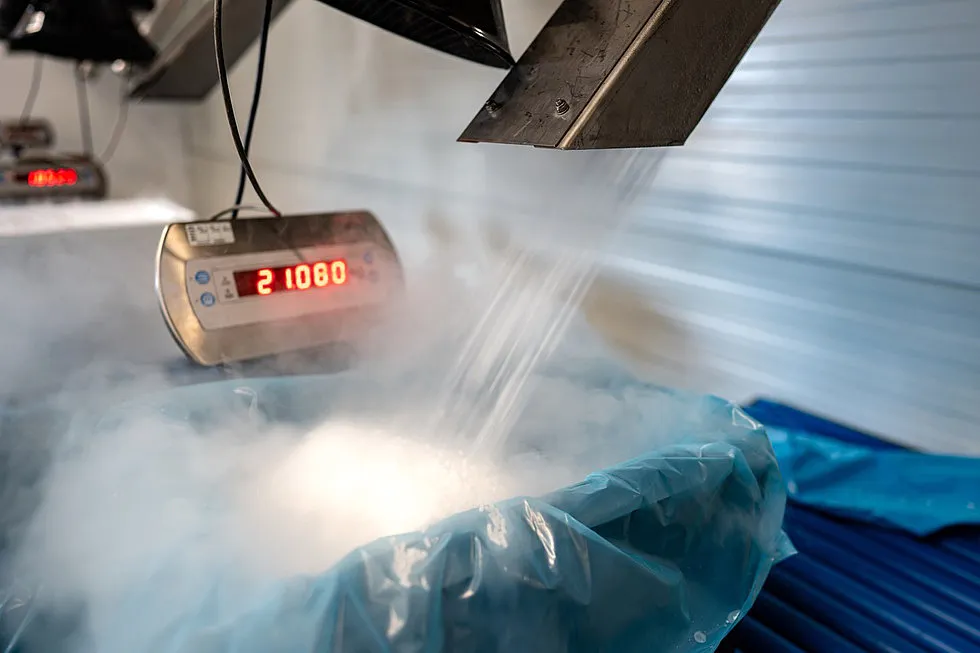
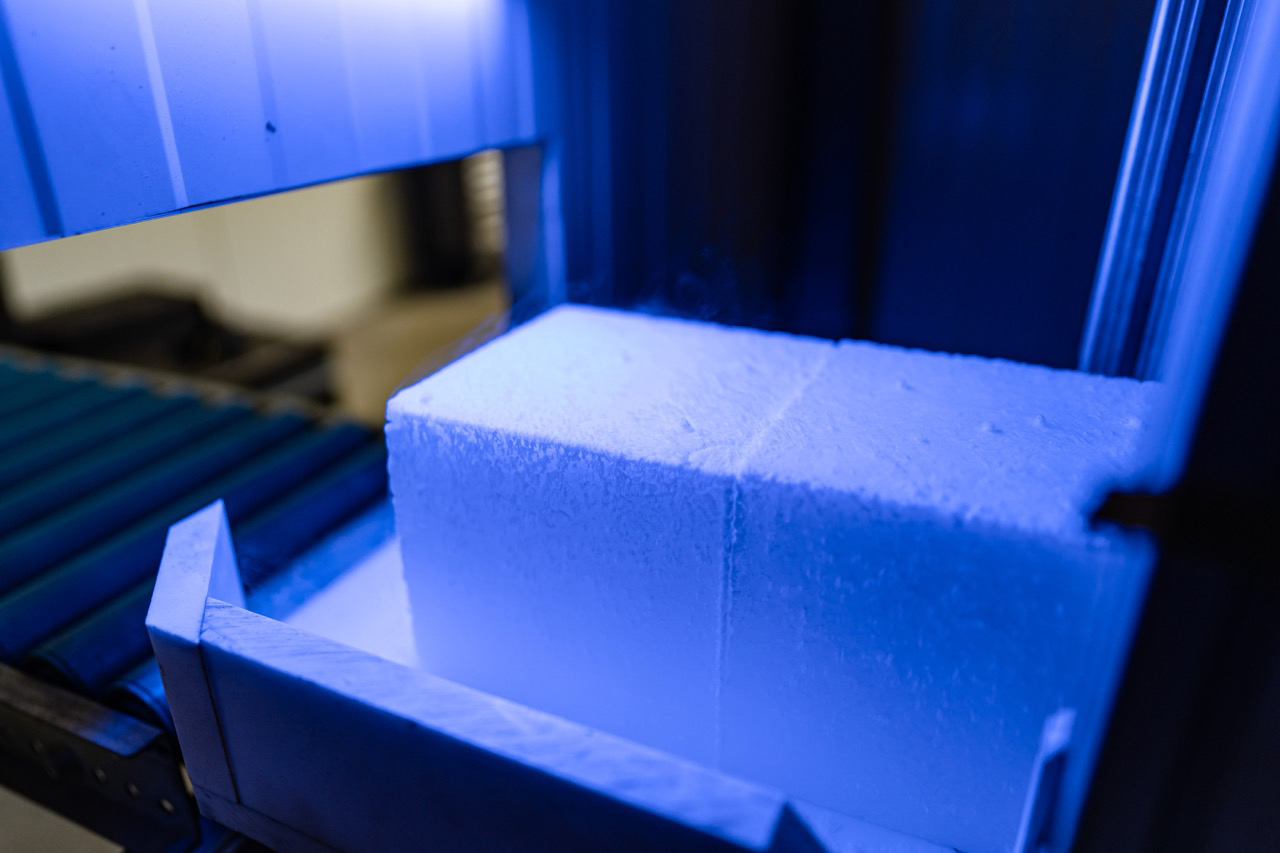
Trockeneisherstellung bei Cleangas

Pilotprojekt: KI-gestützte Dokumentenanalyse

Aktuell arbeitet Cleangas gemeinsam mit Suiteify an einem Pilotprojekt zur KI-Unterstützung im Dokumentenmanagement. Die KI soll dabei Namensähnlichkeiten besser erkennen und Dokumentinhalte automatisch auswerten.

Außerdem soll sie wiederkehrende Reklamationsmuster identifizieren und die Ursachen für Probleme schneller sichtbar machen.

„Früher haben wir vieles in Excel ausgewertet. Bei den heutigen Datenmengen ist das aber nicht mehr möglich“, stellt Philipp ten Eicken fest. „Mit KI-Unterstützung wollen wir Entscheidungen künftig noch stärker datenbasiert treffen.“

Digitale Geschäftsprozesse als Basis der Unternehmensentwicklung

Cleangas zeigt, wie KMU, die unter Wettbewerbsdruck stehen, ihre Abläufe durchgängig und belastbar gestalten können. Mit der Kombination aus Suiteify Commercial classic für DATEV, Suiteify DMS classic und mehreren individuellen Schnittstellenlösungen hat das Unternehmen skalierbare Strukturen geschaffen, die Wachstum und steigende Kundenanforderungen zuverlässig unterstützen.

„Unsere Prozesse müssen jederzeit funktionieren: vom Onlineshop über die Produktion bis zur Auslieferung“, resümiert Philipp ten Eicken. „Mit den Lösungen von Suiteify haben wir ein flexibles System, das unsere spezifischen Prozesse detailliert abbildet und mit uns weiterwächst.“

{{box-list-right}}

KI in der Baukalkulation: Wie semantische Suche und Embeddings Preisvorschläge revolutionieren
Branchen

KI in der Baukalkulation: Wie semantische Suche und Embeddings Preisvorschläge revolutionieren

Künstliche Intelligenz verändert die Art, wie Bauunternehmen kalkulieren. Durch sogenannte Embedding-Modelle und semantische Suchtechnologien lassen sich Preisvorschläge aus früheren Projekten auf neue Leistungsverzeichnisse übertragen – schnell, transparent und nachvollziehbar. Der Beitrag zeigt, wie diese Technologien funktionieren und welchen konkreten Nutzen sie in der Baupraxis bieten.

5 Min. Lesezeit

Grundlagen: Von Embeddings bis Reranking

Die KI-gestützte Kalkulation nutzt spezialisierte Embedding-Modelle, die Textdaten in hochdimensionale Vektoren umwandeln. Dadurch lassen sich ähnliche Inhalte mathematisch vergleichen – etwa Positionen in Leistungsverzeichnissen. Diese semantische Suche wird anschließend durch ein Reranking-Modell verfeinert, das die relevantesten Ergebnisse priorisiert.

Ein typischer Workflow sieht so aus: Ein neues Leistungsverzeichnis wird analysiert, Embedding-Modelle wandeln die Texte in Vektoren um, und das System sucht automatisch nach ähnlichen Positionen in einer bestehenden Projektdatenbank. Auf dieser Basis werden fundierte Preisvorschläge generiert.

KI-gestützte Kalkulation: Projektwissen nutzen

Die Idee: Effizienz, Qualität und Transparenz steigern – weg von unstrukturierten Erfahrungswerten, hin zu datenbasierten Empfehlungen. Dabei ersetzt die KI keine Fachkraft, sondern unterstützt den Kalkulator mit nachvollziehbaren Vorschlägen.

Gerade in der Baupraxis stellen kurze, fachspezifische Texte, Maßeinheiten und Abkürzungen besondere Anforderungen an die Modelle. Schon kleine Unterschiede können große Preisabweichungen verursachen. Um hier die besten Ergebnisse zu erzielen, werden unterschiedliche Modellgenerationen getestet – etwa text-embedding-3-large für die semantische Suche, GPT-4-Modelle zur Textverarbeitung (z. B. HTML-Cleaning) und Jina Reranker v2 für die Relevanzbewertung.

Technische Entwicklung und Learnings

Ein Beispiel aus der Praxis zeigt, wie stark technische Details den Erfolg beeinflussen können: Ein entdeckter Tokenlimit-Bug, durch den nur die ersten 20 Tokens verarbeitet wurden, führte nach der Behebung zu deutlich besseren Ergebnissen.

Der Einsatz eines zweistufigen Retrieval-Systems – zunächst Hybrid Search (Kombination aus Vektor- und Keyword-Suche), anschließend semantisches Reranking via Jina AI – sorgte für deutlich präzisere Empfehlungen.

Performance-Optimierungen wie Batchverarbeitung und Caching ermöglichen es, auch große Leistungsverzeichnisse effizient zu verarbeiten.

Praxisbeispiel: Preisvorschlag für eine Sanitär-Position

Ein praktischer Anwendungsfall zeigt den Nutzen: Eine neue Position im Leistungsverzeichnis lautet „Wandhängendes WC“. Die KI durchsucht rund 599.170 Positionen aus früheren Projekten und findet eine nahezu identische.

Der Vorschlag: 285,50 € / Stück, mit einem Similarity Score von 0,89.

Transparenz ist dabei zentral: Das System zeigt das Quellprojekt, das Datum und eine Begründung anhand von Text und Kalkulationsdetails. So bleibt die Entscheidung nachvollziehbar – der Mensch behält die Kontrolle.

Klarer Nutzen für Bauunternehmen

Die Vorteile liegen auf der Hand:

  • Zeitersparnis bei der Angebotskalkulation
  • Konsistente Preisbildung auf Basis echter Projektdaten
  • Wissenserhalt über abgeschlossene Projekte hinweg

Aktuell liegen nur Schätzwerte vor, doch der Trend zeigt: Angebotsabgaben können spürbar beschleunigt werden, ohne die fachliche Qualität zu gefährden.

Mensch und Maschine im Zusammenspiel

Die KI wird bewusst als Vorschlagssystem eingesetzt, nicht als automatischer Entscheidungsträger. Jede Preisempfehlung durchläuft eine fachliche Prüfung durch erfahrene Kalkulatoren. So bleibt die menschliche Expertise im Zentrum – die KI beschleunigt lediglich den Recherche- und Übertragungsprozess.

Man könnte jede Position auch manuell kopieren, doch der KI-gestützte Ansatz ermöglicht eine strukturierte, transparente und reproduzierbare Entscheidungsbasis – ein klarer Schritt in Richtung digitaler Baukalkulation.

Fazit

Semantische Suche und Embedding-Technologien zeigen, wie sich moderne KI sinnvoll im Bauwesen einsetzen lässt. Sie machen vorhandenes Wissen zugänglich, sparen Zeit und schaffen Vertrauen durch nachvollziehbare Vorschläge. Die Zukunft der Baukalkulation ist nicht automatisiert – sondern intelligent unterstützt.

Quellen

Bundesagentur für Arbeit – Saison-Kurzarbeitergeld

SGB III – Drittes Buch Sozialgesetzbuch

Zentralverband Deutsches Baugewerbe, Pressemeldung „Leitfaden zum Saison-Kurzarbeitergeld für das Baugewerbe erschienen“

Wie HAVERKAMP mit einem DMS Geld und Zeit spart
ERP & Finance

Wie HAVERKAMP mit einem DMS Geld und Zeit spart

Wie können kleine und mittlere Unternehmen (KMU) ihre Prozesse digitalisieren, Zeit sparen und die Zusammenarbeit verbessern? Das Beispiel der HAVERKAMP GmbH zeigt es. Der Glas- und Sicherheitsspezialist hat mit einem Dokumentenmanagementsystem (DMS) für KMU seine Effizienz, Transparenz und Nachhaltigkeit gesteigert und einen entscheidenden Schritt in Richtung papierloses Büro gemacht.

5 Min. Lesezeit

Die Herausforderung: Papierberge und analoge Prozesse

Wie bei vielen anderen mittelständischen Unternehmen prägten auch bei HAVERKAMP Papierberge, Aktenordner und manuelle Prozesse lange Zeit den Büroalltag. So wurden Rechnungen beispielsweise ausgedruckt, zur Freigabe weitergereicht, unterschrieben und wieder eingescannt. Dieses Prozedere erwies sich jedoch als zunehmend ineffizient.

Die Lösung: DMS-Einführung als Wendepunkt

Für das Unternehmen stand fest, dass es seine zentralen administrativen Prozesse digitalisieren und beschleunigen möchte. Gemeinsam mit dem Suiteify-Partner xtero führte HAVERKAMP daher Ende 2019 das Dokumentenmanagementsystem (DMS) von Suiteify ein. Seitdem ermöglicht die digitale Lösung den sicheren, ortsunabhängigen Zugriff auf alle Unternehmensdokumente und erleichtert die effiziente Zusammenarbeit über Abteilungs- und Standortgrenzen hinweg.

__wf_reserved_inherit
Über Suiteify DMS classic können die Mitarbeitenden schnell auf alle Informationen zugreifen.

Vorteile des DMS für KMU

Seit der Einführung des Suiteify DMS classic profitieren die Teams bei HAVERKAMP von wichtigen Verbesserungen wie zum Beispiel:

  • Mobiler Zugriff auf Dokumente – jederzeit und überall verfügbar
  • Automatisierte Workflows – weniger Fehler und schnelleres Arbeiten
  • Abteilungsübergreifende Zusammenarbeit – Teams arbeiten effizient zusammen
  • GoBD-konforme Archivierung – rechtskonforme Dokumentenaufbewahrung
  • Präzise Zugriffsrechte – Über die Rechtevergabe kann das Unternehmen flexibel steuern, wer welche Informationen sehen darf

Automatisierung durch digitale Rechnungseingangsverarbeitung

Ein weiterer Meilenstein war die Einführung der Suiteify Approvals classic (REV) bei HAVERKAMP. Früher aufwendige manuelle Prozesse sind damit effizient, transparent und umweltfreundlich geworden. Rechnungen werden nun digital geprüft, freigegeben und automatisch an die Finanzbuchhaltung übergeben.

__wf_reserved_inherit
Blick in die Produktion bei HAVERKAMP

Nachhaltigkeit durch digitale Archivierung

Digitale Prozesse reduzieren nicht nur den Papierverbrauch, sondern auch die Druckkosten und schaffen Platz im Büro. Die Kombination aus Effizienz, Transparenz und Nachhaltigkeit macht das DMS somit zu einem strategischen Erfolgsfaktor für mittelständische Unternehmen.

Zukunftsfähige Prozesse dank Dokumentenmanagement

Das Beispiel von HAVERKAMP zeigt: Die digitale Transformation gelingt Schritt für Schritt, wenn klare Ziele definiert und die richtigen Partner eingebunden werden. Der Umstieg vom papiergebundenen Büro auf digitale Workflows mittels eines DMS steigert die Effizienz und fördert Nachhaltigkeit und Mitarbeiterzufriedenheit und ist für KMU ein wichtiger Schritt in Richtung Digitalisierung. So entsteht ein modernes Arbeitsumfeld, das die Basis für zukunftsfähiges Arbeiten im Mittelstand schafft.

Über HAVERKAMP

Die HAVERKAMP GmbH ist ein international agierender Mittelständler mit Sitz in Münster. Seit 1978 entwickelt das Unternehmen Hightech-Folien und Sicherheitslösungen für Gebäude, Fahrzeuge und die Industrie. Das Produktspektrum reicht vom klassischen Sonnen- oder Splitterschutz bis zu smarten, per App steuerbaren Folien. Mit einem eigenen Forschungszentrum, jahrzehntelanger Erfahrung und Pioniergeist steht HAVERKAMP für Qualität, Innovation und Nachhaltigkeit – "Made in Germany".

Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT
ERP & Finance

Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT

Auch elektronische Rechnungen müssen alle im Umsatzsteuergesetz (UStG) festgelegten Pflichtangaben enthalten. Eine tabellarische Übersicht zeigt, in welchem Datenfeld der europäischen Norm EN 16931 die jeweiligen Angaben zu hinterlegen sind. Damit schaffen das Forum elektronische Rechnung Deutschland (FeRD) und die Koordinierungsstelle für IT-Standards (KoSIT) mehr Klarheit bei der Umsetzung gesetzlicher Vorgaben in der E-Rechnung.

5 Min. Lesezeit

Mit der fortschreitenden Digitalisierung der Rechnungsstellung stehen insbesondere kleine und mittlere Unternehmen (KMU) vor der Herausforderung, elektronische Rechnungen nicht nur effizient, sondern auch rechtskonform zu erstellen. Hier setzt die neue Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ an.

Was bietet die neue Publikation von FeRD und KoSIT?

E-Rechnungen unterliegen denselben strikten Anforderungen wie Papierrechnungen. Die gemeinsame Hilfestellung von FeRD und KoSIT besteht aus einer praxisorientierten Zuordnungstabelle, in der die Pflichtangaben gemäß UStG den entsprechenden Feldern der europäischen Norm für die elektronische Rechnung EN 16931 zugeordnet sind. So können Unternehmen und Softwareanbieter transparenter und sicherer arbeiten – und vermeiden Fehler, die steuerliche oder formale Konsequenzen haben können.

Besonders hilfreich für KMU

Gerade kleine und mittlere Unternehmen profitieren von der neuen Übersicht. Sie sorgt für Klarheit bei der Datenerfassung, unterstützt die Einhaltung umsatzsteuerrechtlicher Anforderungen und beugt formalen Fehlern vor.

Denn seit Beginn der E-Rechnungspflicht zählt für die steuerliche Anerkennung einer E-Rechnung ausschließlich der strukturierte XML-Datensatz. Das gilt auch für Formate wie ZUGFeRD, die zusätzlich eine von Menschen lesbare PDF–Komponente enthalten.

Fehlende oder fehlerhafte Angaben in der XML-Datei können dazu führen, dass Rechnungen steuerlich nicht anerkannt werden oder bereits vom Rechnungsempfänger direkt abgelehnt werden.

Die wichtigsten Pflichtangaben in einer E-Rechnung

Gemäß § 14 UStG und § 14a UStG müssen unter anderem folgende Angaben enthalten sein:

  • Vollständiger Name und Anschrift von Rechnungssteller und -empfängerin
  • Steuernummer oder Umsatzsteuer-ID des Ausstellers
  • Rechnungsdatum und fortlaufende Rechnungsnummer
  • Menge, Art und Beschreibung der gelieferten Waren oder Dienstleistungen
  • Leistungszeitpunkt (falls abweichend vom Rechnungsdatum)
  • Nettobetrag, Steuersatz und Umsatzsteuerbetrag

Mit Hilfe der neuen Tabelle können Unternehmen und Entwickler genau nachvollziehen, in welchem Datenfeld der EN 16931 jede dieser Angaben zu erfassen ist. Dies reduziert Fehlinterpretationen.

Teil eines größeren Projekts

Die Veröffentlichung bildet den Auftakt zu einer Reihe weiterer Leitfäden von FeRD und KoSIT. Ziel ist es, die Standards für elektronische Rechnungen weiter zu harmonisieren und branchenübergreifend verständlich zu gestalten.

Kostenloser Download

Die Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ steht kostenfrei zum Download bereit:

FeRD – Forum elektronische Rechnung Deutschland

KoSIT – Koordinierungsstelle für IT-Standards

Fazit: Mehr Transparenz und Rechtssicherheit für die E-Rechnung

Mit ihrer neuen Hilfestellung schaffen FeRD und KoSIT mehr Transparenz und Orientierung in der E-Rechnungswelt. Die Publikation unterstützt Unternehmen und Softwareentwickler dabei, Pflichtangaben in E-Rechnungen gesetzeskonform, normgerecht und nachvollziehbar umzusetzen. Somit ist sie ein wertvolles Nachschlagewerk für alle, die E-Rechnungen erstellen oder entsprechende Software entwickeln.

Rechnungen per E-Mail verschicken - das ist zu beachten
ERP & Finance

Rechnungen per E-Mail verschicken - das ist zu beachten

Nicht erst seit dem Inkrafttreten der E-Rechnungspflicht Anfang 2025 versenden viele Unternehmen ihre Rechnungen per E-Mail. Was Unternehmer beim elektronischen Rechnungsversand beachten sollten, erklärt dieser Artikel.

5 Min. Lesezeit

Die E-Rechnung ist auf dem Vormarsch. Das liegt zum einen an ihren unbestreitbaren Vorteilen hinsichtlich Prozesseffizienz und Kosteneinsparung. Zum anderen spielen rechtliche Vorgaben eine wichtige Rolle: Bereits mit dem Steuervereinfachungsgesetz 2011 hat der deutsche Gesetzgeber die elektronische Rechnung der herkömmlichen Papierrechnung umsatzsteuerlich gleichgestellt.

Mit dem Inkrafttreten der E-Rechnungspflicht für inländische B2B-Geschäfte Anfang 2025 hat die elektronische Rechnungsstellung einen weiteren Schub erhalten.

Eine besonders verbreitete und unkomplizierte Form der Übermittlung ist der Versand von Rechnungen per E-Mail – idealerweise direkt aus der betriebswirtschaftlichen Software heraus.

Fünf zentrale Anforderungen an Rechnungen per E-Mail

1. Rechnungen per E-Mail müssen die gleichen Pflichtangaben enthalten wie Rechnungen in Papierform.

Die folgenden Angaben müssen gemäß § 14 Abs. 4 UStG auf jeder Rechnung enthalten sein, unabhängig davon, ob es sich um eine E-Rechnung oder eine sonstige Rechnung (PDF, Bilddatei) handelt:

  • Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers
  • Steuernummer oder Umsatzsteuer-Identifikationsnummer des Rechnungsstellers
  • Ausstellungsdatum der Rechnung
  • Fortlaufende Rechnungsnummer
  • Menge und Art der Lieferung bzw. Umfang und Art der Leistung
  • Zeitpunkt der Lieferung oder sonstigen Leistung sowie Zahlungszeitpunkt
  • Entgelt und Steuerbetrag sowie Steuersatz
  • im Voraus vereinbarte Entgeltsminderungen

2. Für Unternehmen als Rechnungsempfänger ist keine Zustimmung zum elektronischen Rechnungsversand erforderlich.

Unternehmen können dem Versand einer strukturierten E-Rechnung (XRechnung, ZUGFeRD) seit dem 1. Januar 2025 nicht mehr widersprechen.

Die Übermittlung einer E-Rechnung oder einer sonstigen Rechnung in einem anderen unstrukturierten elektronischen Format an einen Verbraucher bedarf hingegen der Zustimmung des Rechnungsempfängers. Dies ist in § 14 Abs. 1 UStG geregelt. Die Zustimmung ist jedoch nicht an eine bestimmte Form gebunden. Sie kann durch Vereinbarung, z.B. in den Allgemeinen Geschäftsbedingungen (AGB) des Rechnungsausstellers, erfolgen. Darüber hinaus kann die Zustimmung auch stillschweigend erfolgen oder nachträglich erklärt werden.

Im Klartext: Solange ein Verbraucher nicht ausdrücklich die Zusendung einer Papierrechnung verlangt, dürfen Unternehmen ihre Rechnungen in elektronischer Form versenden.

3. Die Echtheit, inhaltliche Unversehrtheit und Lesbarkeit der elektronischen Rechnung müssen gewährleistet sein.

Diese Anforderung kann durch alle innerbetrieblichen Kontrollverfahren erfüllt werden, die einen verlässlichen Prüfpfad zwischen Rechnung und Leistung schaffen können. Selbstverständlich besteht auch weiterhin die Möglichkeit, die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung durch eine qualifizierte elektronische Signatur oder durch Datenaustausch im EDI-Verfahren sicherzustellen (§ 14 Abs. 3 UStG). Verpflichtend ist dies jedoch nicht.

‍{{box-quote-left}}

4. Elektronische Rechnungen müssen GoBD-konform und digital archiviert werden.

Elektronische Rechnungen müssen nach den GoBD so aufbewahrt werden, wie sie das Unternehmen erhalten hat – also im ursprünglichen digitalen Format. Dies gilt sowohl für E-Rechnungen (XRechnung oder ZUGFeRD) als auch für sonstige Rechnungen (z.B. PDF, Bilddatei sowie Kleinbetragsrechnungen bis 250 Euro, die von der E-Rechnungspflicht ausgenommen sind).

GoBD-konform ist es auch, eingehende Papierrechnungen zu scannen und im Rahmen einer elektronischen Rechnungseingangsverarbeitung digital zu verarbeiten und zu archivieren. Weitere Informationen zum Thema GoBD finden Sie im Blogartikel Die 11 wichtigsten Anforderungen an GoBD-konforme Buchhaltung.

5. Die Aufbewahrungsfrist beträgt zehn Jahre.

Ausgestellte und empfangene Rechnungen müssen von den Unternehmen mindestens zehn Jahre lang aufbewahrt werden. Während dieser Zeit müssen die Rechnungsdaten jederzeit innerhalb kurzer Zeit auffindbar, lesbar und auswertbar sein – zum Beispiel bei einer Betriebsprüfung. Mehr zu den Aufbewahrungsfristen von Rechnungen und anderen Belegen finden Sie im Blogbeitrag Aufbewahrung von Geschäftsunterlagen – Fristen und Pflichten.

Rechnungen per E-Mail – Welche Datenformate sind zulässig?

Hier ist zu unterscheiden:

  • Ist der Rechnungsempfänger ein Unternehmen im Inland (B2B = Unternehmen an Unternehmen), muss die E-Rechnung grundsätzlich in einem strukturierten XML-Format übermittelt werden, das der europäischen Norm EN 16931 entspricht. Es gelten jedoch Übergangsfristen. Zulässig und verbreitet sind insbesondere die maschinenlesbaren Formate XRechnung und ZUGFeRD (ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL). Auch andere europäische Formate wie Factur-X (Frankreich) sind zulässig. Kleinunternehmer sind von der Pflicht zum Versenden von E-Rechnungen ausgenommen, müssen diese aber empfangen können.
  • Handelt es sich um ein B2C-Geschäft (Unternehmen an Verbraucher), so kann die Rechnung als „sonstige Rechnung“ in Papierform oder in einem unstrukturierten elektronischen Datenformat wie z.B. PDF oder JPEG ausgestellt und übermittelt werden. Für welches Format sich der Rechnungssteller entscheidet, ist unerheblich, solange die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung über den gesamten Aufbewahrungszeitraum gewährleistet ist.

Wichtig: Eine Bilddatei, ein PDF ohne strukturierte XML-Daten oder eine eingescannte Papierrechnung sind keine E-Rechnungen im rechtlichen Sinne.
Rechnungen ins Ausland stellen – worauf muss ich achten?
ERP & Finance

Rechnungen ins Ausland stellen – worauf muss ich achten?

Rechnungen schreiben gehört zu den angenehmen Aufgaben eines Unternehmers. Die Regeln für Rechnungen innerhalb Deutschlands sind den meisten bekannt - aber was ist bei Rechnungen ins Ausland zu beachten? Dieser Artikel erläutert die Vorschriften für Rechnungen, die deutsche Unternehmen an Unternehmen oder Privatpersonen im Ausland stellen.

5 Min. Lesezeit

Wenn der erste Auftrag aus dem Ausland kommt, ist das ein Grund zur Freude. Aber auch ein Grund, sich spätestens jetzt zu informieren: Wie stelle ich Rechnungen ins Ausland richtig aus? Muss ich Geschäfte mit EU-Ländern anders abrechnen als mit Drittländern? Hier erfahren Sie, worauf Sie achten müssen.

Rechnungen an Unternehmen im EU-Ausland (B2B)

Rechnungen ins EU-Ausland, sogenannte innergemeinschaftliche Rechnungen, stellen Sie ohne Umsatzsteuer aus. Ihr Kunde oder Rechnungsempfänger versteuert dann die Lieferung oder Leistung mit dem in seinem Land geltenden Steuersatz. Da er diesen Betrag gleichzeitig als Vorsteuer abziehen kann, zahlt im Ergebnis keiner von Ihnen Umsatzsteuer auf diese Rechnung. Dieses Verfahren nennt man Reverse-Charge, was soviel bedeutet wie „Umkehr der Steuerschuldnerschaft“. Das Ganze ist im deutschen Umsatzsteuergesetz in § 13b UStG geregelt.

Reverse-Charge-Verfahren

Bei Rechnungen mit Reverse-Charge ist Folgendes zu beachten:

  • Sie selbst und Ihr ausländischer Rechnungsempfänger müssen eine gültige Umsatzsteuer-Identifikationsnummer (USt.-ID) haben. Beide Nummern sollten auf der Rechnung angegeben sein. Die Gültigkeit der USt.-ID Ihres Kunden prüfen Sie auf der Website des Bundeszentralamts für Steuern.
  • Ihre Rechnung muss einen Reverse-Charge-Vermerk tragen. Dessen Wortlaut ist nicht festgelegt. Sie können zum Beispiel schreiben: „Steuerschuldnerschaft des Leistungsempfängers“ oder auch „Umkehrung der Steuerschuld gemäß § 13b Abs. 2 Nr. 7 i. V. m. Abs. 5 UStG“.
  • Für fremdsprachliche Rechnungen finden Sie auf der Website der IHK Pfalz eine Übersetzung des Vermerks in die jeweilige Landessprache.
  • Ihre Ausgangsrechnung muss als innergemeinschaftliche Lieferung oder Leistung gebucht werden. Die Finanzbehörden trennen scharf zwischen innergemeinschaftlichen Warenlieferungen und „sonstigen Leistungen“. Leistungen von Künstlern oder Sportlern, Monteuren, Personenbeförderungs- und Restaurationsdienstleistern werden gesondert behandelt.
  • Sie müssen mit der Umsatzsteuererklärung eine Zusammenfassende Meldung über innergemeinschaftliche Lieferungen und/oder Leistungen, die Sie erbracht haben, abgeben. Die Zusammenfassende Meldung senden Sie an das Bundeszentralamt für Steuern.

Rechnungen an Unternehmen in einem Drittland (B2B)

Bei Rechnungen an Unternehmen in einem Nicht-EU-Land, auch als „Drittland“ bezeichnet, ist Folgendes zu beachten:

Pflichtangaben

Ihre Rechnung an ein Unternehmen in einem Nicht-EU-Land stellen Sie ohne die deutsche Umsatzsteuer aus. Ansonsten muss die Rechnung die gleichen Pflichtangaben enthalten wie eine Rechnung innerhalb Deutschlands. Sie können im Rechnungstext darauf hinweisen, dass die Rechnung im Inland nicht zu versteuern ist. Dies ergibt sich aus dem Rechnungsempfänger.

In der Umsatzsteuer-Voranmeldung (UVA) müssen Sie Rechnungen ins außereuropäische Ausland gesondert aufführen. Diese Rechnungen an Drittländer werden nicht in der Zusammenfassenden Meldung angegeben.

Registrierungspflichten

Wenn Sie Lieferungen oder Leistungen in Drittländer fakturieren, sollten Sie sich vorab über die dort geltenden Steuervorschriften informieren. Einige Nicht-EU-Länder verlangen eine umsatzsteuerliche Registrierung.

Kosten und Laufzeiten im Zahlungsverkehr mit Drittländern

Überweisungen in Drittländer sind möglich, aber nicht über das SEPA-Verfahren. Solche Zahlungen werden in der Regel über das SWIFT-System abgewickelt und können je nach Land und Bank mit Gebühren verbunden sein und mehrere Tage bis zu einer Woche dauern. Unternehmer sollten vorab klären, welche der drei Gebührenregelungen – OUR (Auftraggeber zahlt), BEN (Empfänger zahlt) oder SHA (geteilte Gebühren) – zur Anwendung kommt.

Übersteigt eine Auslandszahlung 12.500 Euro, besteht nach der Außenwirtschaftsverordnung (AWV) eine Meldepflicht an die Deutsche Bundesbank. Diese Meldung dient statistischen Zwecken und kann online oder telefonisch erfolgen.

‍{{box-quote-left}}

Abrechnung gegenüber Verbrauchern im Ausland (B2C)

Für B2C-Geschäfte (Lieferungen und Leistungen an Verbraucher im Ausland) gelten folgende Regelungen:

Innerhalb der EU:

  • Für alle EU-Mitgliedstaaten gilt eine einheitliche Lieferschwelle von 10.000 Euro pro Jahr.
  • Bis zu dieser Grenze berechnen Sie die deutsche Umsatzsteuer wie bei inländischen Kunden.
  • Wird diese Schwelle überschritten, müssen Sie die Umsatzsteuer des jeweiligen Bestimmungslandes berechnen und abführen.
  • Zur Vereinfachung können Sie das One-Stop-Shop-Verfahren (OSS) nutzen.

Außerhalb der EU (Drittland):

  • Lieferungen in Drittländer sind als Ausfuhrlieferungen von der deutschen Umsatzsteuer befreit.
  • Beachten Sie jedoch mögliche Einfuhrabgaben im Bestimmungsland.

Elektronische Dienstleistungen:

  • Elektronische Dienstleistungen an Privatpersonen im EU-Ausland unterliegen unabhängig von der Lieferschwelle immer der Umsatzsteuer des Bestimmungslandes.

Es ist wichtig, sich über die spezifischen Regelungen im Bestimmungsland zu informieren, da diese variieren können. In Zweifelsfällen empfiehlt es sich, einen auf internationales Steuerrecht spezialisierten Steuerberater zu konsultieren.

Gutschriften bei Rechnungsstellung ins Ausland

Manchmal tritt eine Gutschrift an die Stelle einer Rechnung. Bei Verlagshonoraren ist es beispielsweise üblich, dass nicht der Autor dem Verlag eine Rechnung ausstellt, sondern der Verlag dem Autor eine Gutschrift über das Honorar erteilt. Eine Gutschrift ist im Prinzip eine Rechnung, die nicht vom Leistungserbringer, sondern vom Leistungsempfänger ausgestellt wird – vorausgesetzt, beide Parteien haben dies vorher vereinbart.

Wenn Ihr Kunde Sie per Gutschrift bezahlt, sind Sie von der Pflicht zur Rechnungsausstellung befreit, sofern die Gutschrift alle gesetzlich vorgeschriebenen Pflichtangaben einer Rechnung enthält (§ 14 Abs. 4 UStG). Wichtig: Eine Gutschrift muss auf dem Abrechnungspapier ausdrücklich als „Gutschrift“ bezeichnet werden. Fehlt diese Angabe, kann das Finanzamt den Vorsteuerabzug versagen oder Sie für zu Unrecht ausgewiesene Umsatzsteuer haftbar machen (§§ 14c und 15 UStG).

Auch bei der Verrechnung von Gutschriften für erhaltene Waren oder Dienstleistungen mit Belastungen für erbrachte Waren oder Dienstleistungen bleibt die Bezeichnung „Gutschrift“ verpflichtend. Der leistende Unternehmer hat zudem das Recht, einer ausgestellten Gutschrift zu widersprechen. In diesem Fall verliert die Gutschrift ihre steuerliche Wirkung.

Aufbewahrungspflicht und Nachweise bei Auslandsrechnungen

Ab 2025 gilt eine verkürzte Aufbewahrungsfrist von acht Jahren für Rechnungen auch an Kunden im Ausland. Bei Warenlieferungen in andere EU-Länder müssen Sie zusätzlich nachweisen können, dass Ihre Ware am innergemeinschaftlichen Bestimmungsort angekommen ist.

Dieser Nachweis kann, muss aber nicht durch eine Gelangensbestätigung erbracht werden. Nach dem BMF-Schreiben vom 9. Oktober 2020 können Sie auch andere Unterlagen vorlegen, aus denen sich „leicht und eindeutig nachprüfbar“ ergibt, dass die Ware beim Empfänger angekommen ist.

Nach § 17a Abs. 3 Satz 1 Nr. 1a UStDV sind unter anderem folgende Dokumente als Belegnachweis zulässig:

  • Frachtbrief, der vom Auftraggeber des Frachtführers unterschrieben und vom Empfänger der Ware quittiert ist
  • Konnossement (Seefrachtbrief)
  • Bescheinigung des beauftragten Spediteurs
  • Tracking-and-Tracing-Protokoll, das den Versand bis zur Ablieferung beim Empfänger nachweist.

Wichtig: Elektronische Rechnungen müssen im Originalformat aufbewahrt werden. Ein Ausdruck reicht nicht aus. Die Aufbewahrung hat grundsätzlich im Inland zu erfolgen. Bei elektronischer Aufbewahrung mit vollem Datenzugriff ist auch eine Aufbewahrung im EU-Ausland möglich, was dem Finanzamt mitzuteilen ist.

Bewahren Sie neben den Rechnungen auch alle relevanten Belege wie Empfangsbestätigungen und Frachtpapiere auf, um im Bedarfsfall einen lückenlosen Nachweis führen zu können.

Welche Folgen haben falsche oder fehlende Angaben auf Auslandsrechnungen?

Fehlende oder fehlerhafte Pflichtangaben auf Ihrer Ausgangsrechnung in das EU-Ausland oder in ein Drittland können schwerwiegende Folgen haben. Bei innergemeinschaftlichen Lieferungen kann beispielsweise die Steuerbefreiung (§ 6a UStG) versagt werden, wenn Sie keine oder eine falsche Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Rechnungsempfängers angeben. In diesem Fall müssten Sie die Umsatzsteuer selbst entrichten.

Alle Pflichtangaben nach § 14 Abs. 4 UStG müssen vollständig und richtig sein – dazu gehören unter anderem:

  • Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers,
  • Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers (bei innergemeinschaftlichen Lieferungen auch des Leistungsempfängers),
  • Rechnungsdatum
  • fortlaufende Rechnungsnummer
  • Art und Umfang der Leistung.

Bei geringfügigen Fehlern sind die Konsequenzen weniger drastisch: Haben Sie z. B. versehentlich eine innergemeinschaftliche Lieferung als innergemeinschaftliche Leistung gemeldet, wird das Bundeszentralamt für Steuern Sie in der Regel lediglich auffordern, für den betroffenen Meldezeitraum eine berichtigte Zusammenfassende Meldung abzugeben.

Um Probleme zu vermeiden, sollten Sie darauf achten, dass alle Angaben auf Ihren Rechnungen korrekt sind und dass Sie insbesondere bei grenzüberschreitenden Umsätzen die steuerlichen Anforderungen des jeweiligen Landes beachten.

Fazit: Auslandsrechnungen stellen ist nicht schwer

Rechnungen ins EU-Ausland oder ins Nicht-EU-Ausland zu stellen, birgt zwar einige Tücken, ist aber grundsätzlich nicht schwierig: Wenn Sie Lieferungen oder Leistungen an Unternehmen (B2B) ins Ausland fakturieren, ist der Betrag im Land des Leistungsempfängers steuerbar, d.h. Sie stellen die Rechnung ohne Umsatzsteuer. Wenn Sie Rechnungen an ausländische Privatkunden stellen, ist der Betrag im Inland steuerbar, d.h. Sie stellen die Rechnung mit Umsatzsteuer. Bei Geschäften mit dem EU-Ausland gilt das Reverse-Charge-Verfahren und Sie müssen nachweisen, dass die Ware auch beim Empfänger angekommen ist. Eine gute Rechnungssoftware erleichtert Ihnen die Rechnungsstellung an ausländische Kunden.
Verfahrensdokumentation nach GoBD: Was Unternehmen dazu wissen müssen
ERP & Finance

Verfahrensdokumentation nach GoBD: Was Unternehmen dazu wissen müssen

Jedes Unternehmen in Deutschland, das steuerrelevante elektronische Dokumente aufbewahrt, muss eine Verfahrensdokumentation nach GoBD vorhalten. Dieser Beitrag beantwortet die wichtigsten Fragen und zeigt auf, warum eine GoBD Verfahrensdokumentation unerlässlich ist.

5 Min. Lesezeit

Was ist eine Verfahrensdokumentation nach GoBD?

Die Verfahrensdokumentation nach GoBD beschreibt die organisatorischen und technischen Abläufe der IT-gestützten Buchführung und digitalen Aufbewahrung. Sie dokumentiert detailliert, wie steuer- und handelsrechtlich relevante Informationen im Unternehmen entstehen, empfangen, verarbeitet und aufbewahrt werden. Für die Erstellung der Verfahrensdokumentation ist ausschließlich der Steuerpflichtige selbst verantwortlich.

Warum ist eine GoBD Verfahrensdokumentation wichtig?

Mit einer GoBD-konformen Verfahrensdokumentation weisen Unternehmen nach, dass ihre digitale Buchführung und Datenarchivierung den in den GoBD definierten Ordnungsmäßigkeitsgrundsätzen entspricht. Eine lückenlose Verfahrensdokumentation stellt sicher, dass die Buchführung und Belegablage insbesondere bei einer Betriebsprüfung nachvollziehbar und zeitnah prüfbar ist.

Welche Inhalte gehören in eine Verfahrensdokumentation nach GoBD?

Eine Verfahrensdokumentation nach GoBD enthält mindestens die folgenden Inhalte:

  • Allgemeine Beschreibung ⇒ Wie ist das Unternehmen organisiert? Welche Mitarbeiter sind für welche Aufgaben zuständig?
  • Anwenderdokumentation ⇒ Wie sind die IT- und DV-Systeme korrekt zu bedienen?
  • Technische Systemdokumentation ⇒ Welche Software, Hardware und Netzwerkinfrastrukturen werden genutzt? Wie interagieren die IT-Systeme?
  • Betriebsdokumentation ⇒ Wie werden Belege organisiert? Wie werden die Vorgaben der GoBD Richtlinien eingehalten?

Für jedes Datenverarbeitungssystem (DV–System) muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, aus der Inhalt, Aufbau und Ergebnisse des DV–Verfahrens vollständig und schlüssig ersichtlich sind.

Zu den DV-Systemen im Sinne der GoBD zählen sowohl das Hauptbuchhaltungssystem als auch Vor- und Nebensysteme wie Anlagenbuchhaltung, Lohnbuchhaltung, Kassensystem, Warenwirtschaftssystem, Zahlungsverkehrssystem, Taxameter, Geldspielgeräte, elektronische Waagen, Materialwirtschaft, Fakturierungssystem, Zeiterfassungssystem, Archivsystem und Dokumentenmanagementsystem (einschließlich der Schnittstellen zwischen den Systemen).

Eine Beschreibung des Datensicherungsverfahrens und des internen Kontrollsystems ist ebenfalls Bestandteil der Verfahrensdokumentation nach GoBD.

GoBD – Was ist das?

GoBD steht für „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form“. Dabei handelt es sich um eine Verwaltungsvorschrift des Bundesministeriums der Finanzen (BMF), die vorschreibt, wie Unternehmen steuerrelevante Daten erfassen, verarbeiten und aufbewahren müssen. Die GoBD gelten für Unternehmen jeder Größe. Den Wortlaut finden Sie hier.

Muss die Verfahrensdokumentation regelmäßig aktualisiert werden?

Ja, die Verfahrensdokumentation ist kein einmaliges Dokument. Sie muss regelmäßig überprüft und angepasst werden, wenn sich Prozesse, IT-Systeme oder die Unternehmensstruktur ändern. Eine veraltete Verfahrensdokumentation nach GoBD kann im Falle einer Betriebsprüfung zu Problemen führen.

Wie lange muss die Verfahrensdokumentation aufbewahrt werden?

Laut § 257 Abs. 1 HGB und § 147 Abs. 1 AO beträgt die Aufbewahrungspflicht für die Verfahrensdokumentation nach GoBD zehn Jahre. Diese Frist umfasst alle Versionen der Dokumentation, sodass jede Änderung nachvollziehbar bleibt.

Welche Folgen hat es, wenn keine Verfahrensdokumentation vorhanden ist?

Eine fehlende oder unzureichende Verfahrensdokumentation stellt einen formellen Mangel dar, führt aber nicht automatisch zu Sanktionen. Nach den GoBD (Rz. 155) gilt: Solange die Nachvollziehbarkeit und Nachprüfbarkeit der Buchführung nicht beeinträchtigt ist, liegt kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann.

Ohne eine Verfahrensdokumentation besteht jedoch die Gefahr, dass die Finanzverwaltung die Ordnungsmäßigkeit der Buchführung anzweifelt. Dies wiederum kann folgende Auswirkungen haben:

  • Schätzungen durch die Finanzverwaltung: Ist die Buchhaltung aufgrund fehlender Dokumentation nicht nachvollziehbar, kann die Finanzverwaltung Schätzungen vornehmen. Dies kann zu einer höheren Steuerbelastung führen.
  • Gefährdung der Nachvollziehbarkeit: Zwar führt eine fehlende Verfahrensdokumentation nicht automatisch zur Versagung des Vorsteuerabzugs, jedoch kann es im Einzelfall schwieriger werden, steuerlich relevante Vorgänge nachzuweisen.
  • Verzögerungsgelder: In Ausnahmefällen kann die Finanzverwaltung ein Verzögerungsgeld verhängen, wenn angeforderte Unterlagen – wie z.B. eine Verfahrensdokumentation – nicht vorgelegt werden. Die Höhe des Verzögerungsgeldes richtet sich nach den Umständen des Einzelfalls und kann bis zu 250.000 Euro betragen.

Dabei ist zu beachten, dass die Auswirkungen stark vom Einzelfall abhängen. Besonders gravierend können die Folgen für bargeldintensive Unternehmen sein. Unternehmen sollten daher großen Wert darauf legen, eine sorgfältige und vollständige Verfahrensdokumentation zu erstellen und regelmäßig zu aktualisieren, um Risiken zu minimieren.

Wie kann eine Verfahrensdokumentation erstellt werden?

Unternehmen können eine Verfahrensdokumentation nach GoBD intern erstellen oder externe Berater hinzuziehen. Im Internet gibt es kostenlose Vorlagen und Checklisten, die die Erstellung erleichtern. Auch Steuerberater und Unternehmensberater bieten Unterstützung bei der Umsetzung und Pflege der Verfahrensdokumentation nach GoBD an.

Welche Vorteile bringt eine Verfahrensdokumentation nach GoBD?

Neben den steuerlichen Anforderungen bietet eine Verfahrensdokumentation nach GoBD auch unternehmensinterne Vorteile. Sie hilft bei Prozessänderungen, Migrationen und beim Onboarding neuer Mitarbeiter. Zudem erleichtert sie das Qualitäts- und Risikomanagement, da die Entwicklung von IT-Systemen nachvollziehbar bleibt. Eine gut strukturierte Verfahrensdokumentation ist somit nicht nur ein Instrument zur Erfüllung steuerlicher Pflichten, sondern ein wertvolles Werkzeug für effizientes Unternehmensmanagement und kontinuierliche Verbesserung.