Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

Warenwirtschaft und Produktion digitalisieren: 7 Tipps für KMU
ERP & Finance

Warenwirtschaft und Produktion digitalisieren: 7 Tipps für KMU

Durch gezielte Digitalisierung können auch kleine und mittlere Unternehmen (KMU) ihre Abläufe und die Zusammenarbeit verschiedener Arbeitsbereiche nachhaltig verbessern. Unser Gastautor, der Experte Jürgen Grabowski, erklärt in diesem Beitrag, wie Unternehmen vorgehen sollten, wenn sie ihre Warenwirtschaft und Produktion digitalisieren möchten.

5 Min. Lesezeit

Wir leben in einer Welt der Individualisierung: So individuell wie das Privatleben gestaltet wird, entwickeln sich auch die Prozesse in Unternehmen. Umso erstaunlicher ist es, dass trotz dieser Vielfalt die etablierten Arbeitsschritte in vielen Betrieben branchenübergreifend oft auf die gleichen Hürden stoßen. Betrachtet man die Situation in KMU, treten immer wieder typische Probleme in den Bereichen Warenwirtschaft und Produktion auf.

Die Produktion als Mysterium

Produktionsaufträge bleiben bis zu ihrer Fertigstellung oft ein unergründliches Mysterium: Vom Büro aus ist nicht nachvollziehbar, wie weit ein Fertigungsauftrag fortgeschritten ist und ob die verfügbaren Materialien ausreichen. Zudem ist häufig unklar, wie viel Zeit letztlich auf den Auftrag verwendet wurde, was eine Prüfung der Angebotskalkulation erschwert.

Mit Excel-Tabellen versucht man, Wissenslücken punktuell zu schließen. Dies führt jedoch zu einer Dokumentenflut, deren Komplexität kaum noch zu bewältigen ist. Besonders problematisch wird es, wenn der Urheber der Basis-Excel-Tabelle das Unternehmen verlässt.

Digitalisierung als Lösung

Digitalisierung kann Unternehmen helfen, die genannten Defizite in Warenwirtschaft und Produktion zu beheben. Die Betonung liegt dabei auf „kann“. Digitalisierung kann analoge Prozesse in die digitale Welt überführen und den Mitarbeitern die passenden Werkzeuge und Informationen bereitstellen.

Richtig und konsequent umgesetzt, kann der Weg der Digitalisierung zunächst schmerzhaft sein. Langfristig bietet er jedoch Lösungen für viele unternehmerische Probleme. Doch eine falsche Abzweigung, das Verharren in veralteten Prozessen oder Einsparungen an den falschen Stellen können die geplante Digitalisierung ins Fiasko führen. Daher empfiehlt es sich, jedes Digitalisierungsvorhaben sorgfältig zu planen. Die folgenden Tipps geben Hinweise, wie Unternehmen vorgehen sollten, um die Abläufe in ihrer Warenwirtschaft und Produktion zu digitalisieren.

7 Tipps zur erfolgreichen Digitalisierung von Warenwirtschaft und Produktion

1. Prozesse analysieren

Bevor man beginnt, ein Warenwirtschaftssystem und Produktionssoftware zu installieren sowie teure Industrie-Hardware zu kaufen, muss man sich erst klar darüber werden, wie der digitale Arbeitsablauf im Unternehmen aussehen soll. Komplizierte und veraltete Prozesse durch Software vereinfachen zu wollen, ohne die grundlegenden Probleme anzugehen, führt in der Regel zum Scheitern.

Ebenso wenig nützt es, blind eine Software zu kaufen, ohne die Lücken zu kennen, die es zu schließen gilt. In solchen Fällen ist die Gefahr groß, dass sich im Nachhinein herausstellt, dass die Software überdimensioniert ist oder wichtige Funktionen fehlen. Um erfolgreich die Warenwirtschaft und Produktion zu digitalisieren, ist eine gründliche Planung und Analyse der bestehenden Prozesse unerlässlich.

2. Das Werkzeug „Software“

Sind die digitalen Prozesse definiert und die Abläufe, bei denen Software unterstützen soll, herausgearbeitet, erfolgt die Auswahl des Warenwirtschaftsprogramms. Dabei gilt: Die Software muss sich an die Anforderungen der neuen Unternehmensstrukturen anpassen – und nicht umgekehrt. Wesentliche Werkzeuge zur Unterstützung der Wertschöpfungskette sollten nicht auf Provisorien aufgebaut werden. Es ist daher nicht empfehlenswert, ein System zu implementieren, das von Anfang an nur „gerade so“ funktioniert.

Eine Software muss immer Spielraum für zukünftiges Wachstum lassen, damit sie mit dem Unternehmen wachsen kann. Gleichzeitig sollte sie die Nutzer nicht mit ihrem Funktionsumfang überfordern, denn der Erfolg eines softwaregestützten Arbeitsablaufs hängt stark von der einfachen Bedienbarkeit ab. Erhöhen unnötige Programmkomponenten die Komplexität, wird das neue Tool bei den Nutzern auf wenig Begeisterung oder im schlimmsten Fall sogar auf Widerstand stoßen.

3. Wachstum durch Schnittstellen

An dieser Stelle befinden wir uns wieder tief im Dunstkreis der Individualisierung. Wie bereits erwähnt, muss sich die Software an das Unternehmen anpassen und nicht umgekehrt. Ein individuell entwickeltes Warenwirtschaftssystem kann dies zu 100 Prozent leisten, jedoch sollte die Sinnhaftigkeit dieser Lösung gegen den Investitionsspielraum abgewogen werden, da Individualsoftware definitiv kostspielig ist.

Es ist deutlich preiswerter, auf eine Warenwirtschaftslösung zu setzen, die sich über Schnittstellen mit anderen Funktionen kombinieren lässt. Schnittstellen bieten der Software flexibles und teilweise individuelles Wachstumspotenzial. So kann man ein Warenwirtschaftsprogramm auch nachträglich um Planungstools, Lagersoftware, Produktionssoftware, Apps für mobile Endgeräte oder Customer-Relationship-Management-Systeme (CRM) erweitern. Dieser Ansatz ermöglicht es Unternehmen, ihre Warenwirtschaft und Produktion schrittweise zu digitalisieren, ohne die hohen Kosten einer maßgeschneiderten Lösung.

4. Eine Software ist nur so gut wie ihre Datenstruktur

Bei der Einrichtung der Software legt man die Datenbasis fest, die im Unternehmen zukünftig verwendet wird. Es ist ratsam, hier ausreichend Zeit zu investieren, um die eigene Artikelstruktur zu analysieren und eine passende Datenstruktur zu definieren. Dabei sollte man klar festlegen, welche Artikel an welchen Stellen im Arbeitsablauf wie und warum identifizierbar sein müssen. Auf dieser Grundlage können Artikelarten, Belegprozesse und weitere Informationsstrategien entwickelt werden. Eine Neustrukturierung der Datenbestände im laufenden Betrieb ist deutlich aufwendiger, insbesondere bei umfangreichen Bestands- oder Beleghistorien.

5. Die richtige Hardware

Wenn das Warenwirtschaftssystem implementiert ist und um zusätzliche Module und Komponenten erweitert werden soll, stellt sich die Frage nach der passenden Hardware. Angesichts des vielfältigen Angebots an Industrie-Hardware ist es herausfordernd, den Überblick zu behalten und sich nicht von den neuesten technologischen Errungenschaften in die Irre führen zu lassen. Bei der Einführung technischer Innovationen gilt es, diese sorgfältig zu prüfen und nicht um jeden Preis einzusetzen.

Die beste Antwort auf die Frage nach der Hardware erhält man oft durch die Mitarbeiter, die damit arbeiten werden. Denn trotz der Verlockung, Bestände per RFID mit dem Smartphone umzubuchen, nützt es letztlich wenig, wenn – um es drastisch auszudrücken – das achte Retina-Display bei einem Sturz auf Beton zerbricht.

6. Personelle Ressourcen schaffen

Die Einführung von Softwaresystemen erfordert Zeit, die man sich wirklich nehmen sollte. Überhastete Entscheidungen können später zu schwerwiegenden Hindernissen führen, die das gesamte Vorhaben gefährden. Letztlich geht es darum, die Kernabteilungen des Unternehmens zu vernetzen und Wissen sowie Informationen effektiv zu verteilen, um den Ablauf der Wertschöpfungskette reibungsloser und effizienter zu gestalten. Daher sollte man betroffene Mitarbeiter frühzeitig in die Gestaltung der digitalen Prozesse einbeziehen und ihnen dafür ausreichend Zeit einräumen. Sie sind die Experten in ihrem Arbeitsbereich und können wertvolle Informationen beitragen oder auf bisher unerkannte Probleme hinweisen. Die Einbindung der Mitarbeiter wirkt zudem präventiv gegen ablehnendes Verhalten oder Berührungsängste, die bei spürbaren Veränderungen wie der Digitalisierung auftreten können.

7. Hilfe von außen in Anspruch nehmen

Es ist eine Herausforderung, sich selbst aus dem eigenen Unternehmen zu lehnen und einen objektiven Blick auf die Geschehnisse innerhalb der Organisationsstrukturen zu gewinnen. Ohne diesen klaren Blick ist es jedoch äußerst schwierig, die tatsächlichen Ursachen von Problemen in den Abläufen zu erkennen. Es reicht nicht aus, ein Problem nur zu beschreiben; man muss auch die Ursache identifizieren und eine geeignete Lösung finden.

Wenn es allein nicht möglich ist, ein digitales Abbild der Prozesse zu erstellen oder sich im Dschungel der Hard- und Software für kleine und mittelgroße Fertigungsbetriebe zurechtzufinden, empfiehlt es sich, einen externen Berater hinzuzuziehen. Ein solcher Berater bringt die notwendige Objektivität, Erfahrung und oft auch spezifisches Wissen über branchenübliche Soft- und Hardware mit. Im Interesse einer effizienten Lösungsfindung sollte dieser Schritt besser früher als später in Betracht gezogen werden.

E-Rechnungspflicht: Interview mit Richard Luthardt vom Verband elektronische Rechnung
ERP & Finance

E-Rechnungspflicht: Interview mit Richard Luthardt vom Verband elektronische Rechnung

Unternehmen müssen Rechnungen an andere Unternehmen (B2B) künftig in einem strukturierten elektronischen Format erstellen, empfangen und verarbeiten. Richard Luthardt vom Verband elektronische Rechnung (VeR) erläutert im Interview die geplanten Neuerungen und ihre Auswirkungen.

5 Min. Lesezeit

Ab dem 1. Januar 2025 müssen Unternehmen in Deutschland imstande sein, E-Rechnungen in den strukturierten Formaten XRechnung und ZUGFeRD zu empfangen. Für die Verpflichtung zum Versand elektronischer Rechnungen gelten Übergangsregelungen, die am 1. Januar 2028 enden. Ab diesem Zeitpunkt ist jedes Unternehmen verpflichtet, E-Rechnungen zu versenden. Kleinbetragsrechnungen unter 250 Euro und Ticketverkäufe sind von der E-Rechnungspflicht ausgenommen. Die häufigsten Fragen zur E-Rechnungspflicht beantwortet der Experte Richard Luthardt im folgenden Interview.

Welche Rechnungsformate werden nach dem Inkrafttreten der E-Rechnungspflicht noch zulässig sein?

Richard Luthardt: E-Rechnungen müssen entweder den Anforderungen der Richtlinie 2014/55/EU und damit der Norm EN 16931 entsprechen oder eine vollständige und korrekte Extraktion der erforderlichen Daten ermöglichen. Die gängigen Formate ZUGFeRD 2.x und XRechnung entsprechen der Norm EN 16931.

Die XRechnung ist eine XML-Datei ohne visuelle Komponente. Da sie kein Bild der Rechnung enthält, muss der Inhalt visualisiert werden. Dies geschieht durch einen Viewer in der empfangenden Software, der den strukturierten Datensatz der E-Rechnung über ein Sichtdokument lesbar macht.

Das Hybridformat ZUGFeRD ab Version 2.x. besteht aus der visuellen Komponente (PDF-Datei) und dem strukturierten Datensatz, der XML-Datei. Übrigens: PDF-Rechnungen sind als reine Bildrechnungen keine E-Rechnungen und entsprechen nicht der Norm EN 16931.

{{box-list-right}}

Bisher wurden bei sogenannten Hybridrechnungen wie dem ZUGFeRD-Format der strukturierte XML-Teil und der visuelle Teil steuerlich gleich behandelt. Wie wird künftig verfahren?

Richard Luthardt: Die Finanzverwaltung weist darauf hin, dass bei hybriden Formaten wie dem ZUGFeRD-Format, das wie erwähnt aus einer Bilddatei und einem strukturierten Datensatz besteht, künftig der strukturierte Teil maßgeblich ist. Bei Abweichungen haben die Daten aus dem strukturierten Teil Vorrang vor den Daten aus der Bilddatei. Bisher gilt nach Abschnitt 14.4 Abs. 3 Satz 4 UStAE die Bilddatei als führender Teil, da auf die Lesbarkeit durch das menschliche Auge abgestellt wird. Mit der Einführung der E-Rechnungspflicht kehrt sich dieses Verhältnis um.

Wie sieht es mit EDI-Verfahren aus? Können diese trotz E-Rechnungspflicht weiter genutzt werden?

Richard Luthardt: Nach gegenseitiger Absprache zwischen Rechnungsempfänger und Rechnungssender kann weiterhin jedes andere strukturierte Format ausgetauscht werden. Voraussetzung ist jedoch, dass aus diesem Format die Pflichtangaben einer Rechnung nach den Vorgaben der EN 16931 extrahiert werden können. Es spricht also grundsätzlich nichts dagegen, weiterhin EDIFACT-Formate oder Inhouse-Formate zwischen Unternehmen auszutauschen. Es wird an einer Lösung gearbeitet, die eine Weiternutzung von EDI-Verfahren auch unter dem zukünftigen Rechtsrahmen weitestgehend sicherstellt.

Wie wirkt sich die E-Rechnungspflicht im Bereich der Belegarchivierung aus – Stichwort: Dokumentenmanagementsystem (DMS)?

Richard Luthardt: Mit der E-Rechnung rückt die Archivierung in den Fokus. Dies ist keine Neuerung der E-Rechnung, sondern gilt für alle elektronischen Archive, die steuerrelevante Daten und Dokumente aufbewahren: Nach § 14b UStG sind alle Rechnungen, die ein Unternehmer empfangen hat oder die ein Leistungsempfänger oder in dessen Namen und für dessen Rechnung ein Dritter ausgestellt hat, zehn Jahre lesbar aufzubewahren. Hierzu sind die erforderlichen Programme bereitzuhalten. Die Rechnungen sind in der Form, in der sie übermittelt wurden, manipulationssicher aufzubewahren. Dabei sind die Grundsätze ordnungsmäßiger Buchführung (GoBD) zu beachten, zum Beispiel durch ein professionelles Belegarchiv.

{{box-quote-left}}

Vor dem Hintergrund der ViDA-Initiative der EU-Kommission ist die E-Rechnungspflicht ja nur ein erster Schritt hin zu einem digitalen Umsatzsteuer-Meldesystem. Wann ist mit einem solchen System in Deutschland zu rechnen?

Richard Luthardt: Die Einführung der E-Rechnung in Deutschland ist Voraussetzung für die künftig vorgesehene Verpflichtung der Unternehmen, steuerbare und steuerpflichtige Umsätze im B2B-Bereich an ein bundesweit einheitliches elektronisches System der Finanzverwaltung zu melden. Sinn und Zweck dieses Meldewesens ist die Bekämpfung des Umsatzsteuerbetrugs im Inland.

Im Vorgriff auf die Einführung des Meldesystems ist die E-Rechnung bereits jetzt verpflichtend, auch um die notwendigen technischen und organisatorischen Umstellungsarbeiten in den Unternehmen zeitlich zu entzerren. Die Einführung des Meldewesens in Deutschland ist nach derzeitigem Stand für Januar 2028 vorgesehen.

Wie ist der aktuelle Planungsstand auf EU-Ebene?

Richard Luthardt: Die Europäische Kommission hat im Dezember 2022 ihren Vorschlag zur Änderung der Mehrwertsteuersystemrichtlinie (MwStSystRL, RL 2006/112/EG) und der dazugehörigen Durchführungsverordnungen im Rahmen der Initiative „VAT in the Digital Age“, kurz ViDA, veröffentlicht. Ziel ist auch hier die Bekämpfung des Mehrwertsteuerbetrugs.

Der Vorschlag für das Legislativpaket beinhaltet Regelungen zu Meldepflichten von umsatzsteuerrelevanten Informationen und die verpflichtende Ausstellung von elektronischen Rechnungen bei grenzüberschreitenden Lieferungen und Leistungen. Ab 2028 soll ein EU-weites Umsatzsteuer-Meldesystem für innergemeinschaftliche Umsätze eingeführt werden.

Damit dieses Gesetzespaket verabschiedet werden kann, müssen alle 27 Mitgliedstaaten zustimmen. Eine Herausforderung angesichts der notwendigen Anpassungen der bestehenden nationalen Systeme. Es ist davon auszugehen, dass es zu Änderungen kommen wird, sowohl was den Zeitpunkt der Einführung als auch den Inhalt betrifft.

Welche Maßnahmen sollten Unternehmen, die ihre Rechnungsprozesse noch nicht digitalisiert haben, jetzt ergreifen?

Richard Luthardt: Unabhängig davon, wann Rechnungsprozesse im Unternehmen auf E-Rechnungen umgestellt werden, müssen Betroffene ab dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und in ihren Finanzbuchhaltungssystemen zu verarbeiten. Je früher sie dies tun, desto früher können sie von den Vorteilen elektronischer Rechnungsprozesse profitieren.

Im Vorfeld sind dabei einige Punkte zu klären. Dazu gehören beispielsweise die technischen Voraussetzungen und die Integration in bestehende Systeme. Auch der Datenschutz und die zwingende Notwendigkeit, die Mitarbeiterinnen und Mitarbeiter in die neuen Prozesse einzubinden und umzuschulen. Der Aufwand zur Erfüllung dieser gesetzlichen Anforderungen variiert je nach Digitalisierungsgrad der Unternehmen. Helfen können hier neben dem IT-Dienstleister auch spezialisierte Berater, der Steuerberater und E-Invoicing-Anbieter.

Welche Vorteile ergeben sich für Unternehmen aus digitalen Rechnungsprozessen?

Richard Luthardt: Der Einsatz von E-Invoicing eröffnet erhebliche Möglichkeiten für effizientere Strukturen. Praktische Vorteile werden nach erfolgreicher Einführung zukünftig unter anderem die medienbruchfreie Verarbeitung (fehleranfällige manuelle Eingaben werden überflüssig), kürzere Durchlaufzeiten, geringerer Papierverbrauch, Wegfall von Portokosten und Transportwegen und vieles mehr sein.

Diese Vorteile zeigen, dass die Verpflichtung zur E-Rechnung nicht nur eine gesetzliche Vorgabe ist, sondern auch eine Chance für Unternehmen, ihre Prozesse zu optimieren und wettbewerbsfähig zu bleiben. Es ist an der Zeit, die Weichen für die Zukunft zu stellen und die Digitalisierung als Chance zu begreifen.

E-Rechnungspflicht: Checkliste für KMU
ERP & Finance

E-Rechnungspflicht: Checkliste für KMU

Ab dem 1. Januar 2025 müssen alle Unternehmen in Deutschland im zwischenunternehmerischen Geschäftsverkehr ("B2B") E-Rechnungen entgegennehmen können. Hier ist eine Checkliste, die kleinen und mittleren Unternehmen (KMU) bei der Umsetzung der E-Rechnungspflicht hilft.

5 Min. Lesezeit

Die E-Rechnungspflicht bietet die Möglichkeit zur Beschleunigung und Vereinfachung der Rechnungsprozesse. Um dieses Potenzial zu nutzen und bis zum Jahreswechsel fit für den Empfang von E-Rechnungen zu sein, sollten sich KMU jetzt um das Thema kümmern. Dabei kann die folgende Checkliste hilfreich sein. Sie erläutert die wesentlichen Schritte, um die E-Rechnungspflicht erfolgreich umzusetzen.

Vorprüfung: Ist mein Unternehmen von der E-Rechnungspflicht betroffen?

Ihr Unternehmen unterliegt der E-Rechnungspflicht, wenn es

  • Rechnungen von anderen Unternehmen empfängt,
  • nach dem Stichtag Rechnungen in Höhe von mehr als 250 Euro (netto) an Unternehmenskunden ausstellt.

Vorbereitung

Informieren Sie sich über die gesetzlichen Anforderungen zur E-Rechnungspflicht.

Rechtliche Grundlage der E-Rechnungspflicht ist die europäische Richtlinie 2014/55/EU. Deutschland hat die EU-Vorgaben mit der E-Rechnungsverordnung des Bundes umgesetzt. Zudem hat der Gesetzgeber im sogenannten Wachstumschancengesetz Änderungen im Umsatzsteuergesetz (UStG) und der Umsatzsteuer-Durchführungsverordnung (UStDV) vorgenommen. Eine E-Rechnung muss demnach die folgenden Mindestanforderungen erfüllen:

  • Sie muss die Pflichtangaben nach § 14 Abs. 4 UStG enthalten.
  • Sie muss in einem maschinell lesbaren, strukturierten XML-Format erstellt sein, das der Rechnungsempfänger automatisch und elektronisch verarbeiten kann.
  • Sie muss der EU-Norm EN 16931 entsprechen beziehungsweise eine vollständige und korrekte Extraktion der relevanten Daten ermöglichen. Dies ist zum Beispiel bei den Formaten XRechnung und ZUGFeRD der Fall. PDF- oder Word-Dokumente erfüllen die Anforderungen dagegen nicht.

Planen Sie den Umstieg auf die E-Rechnung frühzeitig.

  • Nutzen Sie die Fristen und Ausnahmen zur E-Rechnungspflicht, um sich mithilfe dieser Checkliste vorzubereiten.
  • Informieren Sie alle relevanten Abteilungen wie Buchhaltung, IT, Einkauf und Vertrieb über die kommende E-Rechnungspflicht.
  • Erstellen Sie einen Zeitplan für die Einführung der elektronischen Rechnungserstellung.
  • Beachten Sie aber: Für den Rechnungseingang gibt es keine Übergangsfrist. Hier ist besonders schnelles Handeln gefragt, insbesondere wenn Sie bislang keine E-Rechnungs-fähige Software einsetzen.

Fristen zur Umsetzung der E-Rechnungspflicht (B2B)

Ab 01.01.2025

Unternehmen jeder Größe müssen von anderen Unternehmen E-Rechnungen entgegennehmen.

Bis 31.12.2026

Rechnungen dürfen noch auf Papier ausgestellt werden. Dies gilt auch für Rechnungen in einem anderen elektronischen Format (z. B. PDF oder Word), sofern der Rechnungsempfänger dem zustimmt.

Bis 31.12.2027

Unternehmen mit einem Vorjahresumsatz unter 800.000 Euro dürfen die Ausnahmeregelungen weiterhin nutzen.

Ab 01.01.2028

Alle Unternehmen müssen E-Rechnungen empfangen, erstellen und übermitteln können.

Von der E-Rechnungspflicht unbefristet befreit

Rechnungen bis zu 250 Euro (§ 33 UStDV) und Verkäufe von Fahrausweisen (§ 34 UStDV)

Technische Voraussetzungen für die Umsetzung der E-Rechnungspflicht

  • Prüfen Sie, ob Ihre vorhandene Software die E-Rechnungsformate ZUGFeRD 2.X und XRechnung gemäß der EU-Norm EN 16931 erstellen und versenden kann. Achten Sie außerdem darauf, dass die Software Eingangsrechnungen elektronisch verarbeiten kann.
  • Richten Sie die nötige IT-Infrastruktur ein. Eventuell ist eine Investition in neue Software oder Schnittstellen erforderlich – möglicherweise auch in neue, leistungsfähigere Hardware.
  • Stellen Sie die Integration der Rechnungsprozesse in Ihre ERP- und Buchhaltungssysteme sicher.
  • Schaffen Sie die technischen Voraussetzungen dafür, dass E-Rechnungen GoBD-konform, also elektronisch und unveränderbar, aufbewahrt werden. Dazu empfiehlt es sich, ein Dokumentenmanagementsystem (DMS) einzusetzen.

Prozesse an die E-Rechnungspflicht anpassen

  • Bilden Sie ein Projektteam mit Vertretern aus Buchhaltung, IT, Einkauf und Vertrieb.
  • Bestimmen Sie eine Person in Ihrem Unternehmen als Projektleitung.
  • Überprüfen Sie Ihre bestehenden Abläufe und identifizieren Sie Änderungsbedarf.
  • Passen Sie Ihre Prozesse für Rechnungseingang, -verarbeitung, -archivierung und -ausgang so an, dass ein medienbruchfreier digitaler Prozess für den Empfang, die Verarbeitung und Verbuchung von E-Rechnungen vorhanden ist.
  • Legen Sie Verantwortlichkeiten und Rollen für die neuen Prozesse fest.
  • Erstellen Sie Richtlinien für die revisionssichere Archivierung von E-Rechnungen gemäß GoBD und nehmen Sie diese in Ihre Verfahrensdokumentation auf.
  • Bereiten Sie sich auf die Übergangsphase vor, in der sowohl E-Rechnungen als auch Papier-/PDF-Rechnungen eingehen.

{{box-quote-left}}

Lieferanten und Kunden einbinden

  • Informieren Sie Ihre Lieferanten über die Anforderungen an eingehende E-Rechnungen.
  • Kündigen Sie Ihren Kunden rechtzeitig an, ab welchem Zeitpunkt Sie nur noch E-Rechnungen versenden werden.
  • Stimmen Sie mit Ihren Geschäftspartnern die Übergangsfrist für Papierrechnungen und sonstige Rechnungen in elektronischer Form (z. B. PDF oder Word) ab.

Die Mitarbeitenden schulen

  • Beziehen Sie Ihr Team von Anfang an mit ein und erläutern Sie die Vorzüge elektronischer Rechnungsprozesse. Dies schafft Akzeptanz für die bevorstehenden Veränderungen durch die E-Rechnungspflicht.
  • Schulen Sie die Beschäftigten frühzeitig zu den neuen E-Rechnungsprozessen.
  • Benennen Sie Ansprechpartner, die bei Fragen und Problemen unterstützen.

Rechtliche Aspekte prüfen

  • Lassen Sie überprüfen, ob Ihre Verträge mit Lieferanten und Kunden E-Rechnungsklauseln enthalten. Passen Sie Ihre Allgemeinen Geschäftsbedingungen (AGB) gegebenenfalls an.
  • Stellen Sie die Einhaltung der Vorschriften für Aufbewahrung und Archivierung sicher.
Lager optimieren durch digitale Lagerverwaltung
ERP & Finance

Lager optimieren durch digitale Lagerverwaltung

In vielen kleinen und mittleren Unternehmen (KMU) läuft die Lagerverwaltung weniger effizient als sie sollte. Ein häufiger Grund dafür ist die Arbeit per Zuruf und mit Excel-Listen. Eine digitale Lagerverwaltung kann das Lager optimieren und die Unternehmensprozesse im und rund ums Lager nachhaltig verbessern.

5 Min. Lesezeit

Insbesondere viele größere Unternehmen setzen ein Lagerverwaltungssystem (LVS) ein, um Lagermengen und Lagerorte effizient zu verwalten. Kleinere Mittelständler mit 20 bis 100 Beschäftigten hingegen nutzen häufig kein LVS. In manchen Fällen ist dies kein Problem – etwa bei Anbietern digitaler Produkte, deren Lagerhaltung sich auf Büromaterial, Getränke und andere Verbrauchsgüter für die Beschäftigten beschränkt. Bei Handels- oder Fertigungsunternehmen, die jederzeit über einen bedarfsorientierten Vorrat verfügen müssen, sieht die Sache jedoch anders aus. Hier kann eine digitale Lagerverwaltung helfen, das Lager zu optimieren, Kosten zu senken und die Wettbewerbsfähigkeit zu steigern.

Dieser Beitrag beleuchtet die wesentlichen Funktionen und den Nutzen, aber auch die Kosten eines Lagerverwaltungssystems. Dadurch sollen Verantwortliche in KMU das Potenzial einer Digitalisierung der Lagerverwaltung für ihren Betrieb besser einschätzen können.

Häufige Probleme der Lagerwirtschaft in KMU

Die Beschäftigung mit der Situation im Lager und der Einführung einer digitalen Lagerverwaltung resultiert fast immer aus schmerzhaften Erfahrungen. Diese werden durch typische Fehlersituationen ausgelöst, die in vielen Unternehmen leider allzu häufig vorkommen.

Wo es bei der Lagerhaltung oft hakt

  • Aufwändige Artikelsuche im Lager
  • Fehlende Artikel oder Überstand aufgrund mangelnder Transparenz über die Bestände
  • Reduzierte Produktivität der Mitarbeiter infolge ineffizienter Prozesse im Lager
  • Auslieferung falscher Artikel, Mengen oder Chargen
  • Verfall verderblicher Ware aufgrund von Artikelentnahmen in der falschen Reihenfolge
  • Erhöhte Fehlerrate und Produktivität in Stoßzeiten
  • Probleme bei der Lagerhaltung bei krankheitsbedingten Ausfällen oder dem Ausscheiden erfahrener Mitarbeiter
  • Große Inventurdifferenzen

Die Ursachen für solche Fehlersituationen liegen meistens im Bereich der Lagerverwaltung. Viele KMU arbeiten dort mit Zetteln und Excel-Listen, was leicht zu Fehlern und Ungenauigkeiten bei der Datenübertragung ins Warenwirtschaftssystem führt. Zudem können Informationen verloren gehen, wodurch die Bestandsführung selten aktuell ist. Wer solche Probleme in der Lagerverwaltung feststellt, sollte den Einsatz eines LVS in Erwägung ziehen, um das Lager zu optimieren.

Bessere Abläufe durch digitale Lagerverwaltung

Vor der Einführung eines Lagerverwaltungssystems sollte stets der gesamte Prozess betrachtet werden. Dieser beginnt nicht erst im Lager, sondern bereits bei der Beschaffung. Spätestens mit dem Wareneingang, der entweder auf eine Bestellung bei einem Lieferanten oder einen Fertigungsprozess folgt.

  • Der Wareneingang muss so organisiert sein, dass alle darauffolgenden Schritte effizient und transparent ablaufen können. Bereits die Prüfung des Wareneingangs kann fehlerhaft sein oder unnötig lange dauern, wenn Wareneingang und Bestellung nicht einfach abgeglichen werden können. Ein LVS muss daher die Lagerhaltung mit dem Beschaffungsprozess des eingesetzten Warenwirtschaftssystems verknüpfen. Prüfungen und Qualitätssicherungsschritte müssen einfach integrierbar sein, da sie unverzichtbar sind, um die beschriebenen Probleme in der Lagerverwaltung zu lösen.
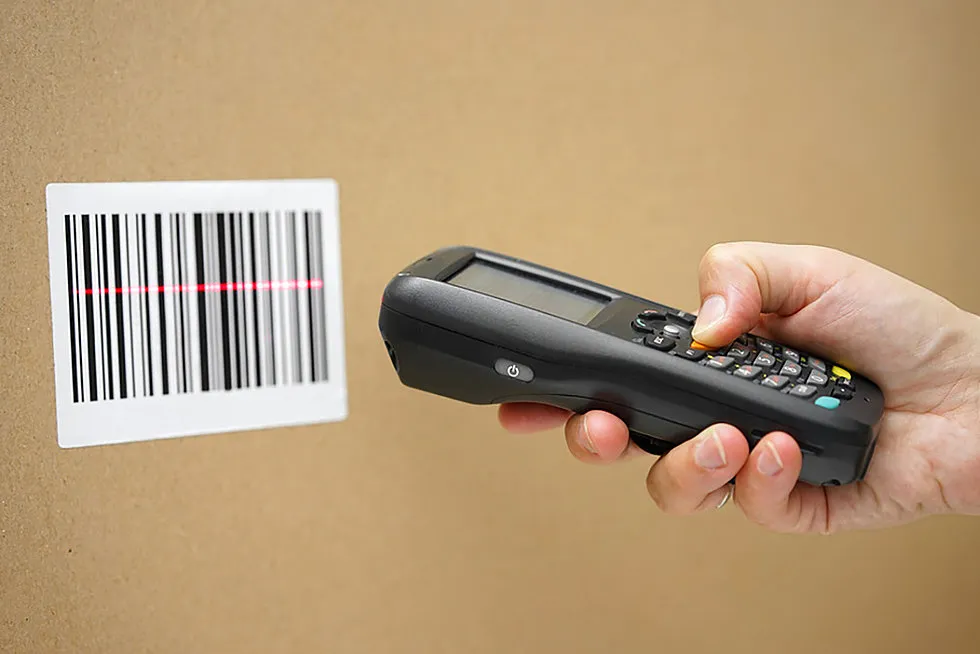
  • Für die Einlagerung und weitere Bearbeitung sind maschinenlesbare Informationen in Form von Barcodes notwendig. Ein LVS muss dabei drei Szenarien bewältigen können:
    1. Die Ware ist bereits mit Barcodes ausgezeichnet, die alle benötigten Informationen enthalten.
    2. Aus vorhandenen Barcodes lassen sich zumindest einige Informationen, insbesondere die Artikelnummer, entnehmen.
    3. Barcodes müssen neu erzeugt und die Ware entsprechend gelabelt werden.

Die Barcodes dienen der späteren Identifikation der Ware. Zugleich setzen sie Prüfmechanismen in Gang, um sicherzustellen, dass alle Bearbeitungsschritte – beginnend mit der Einlagerung – möglichst fehlerfrei durchgeführt werden. Bereits bei der Einlagerung ist zudem die Lagerorganisation im Betrieb zu berücksichtigen, einschließlich eventuell genutzter spezieller Einlagerungsmethoden wie der chaotischen Lagerhaltung.

  • Basierend auf den vorangegangenen Schritten konzentrieren wir uns nun auf einen besonders fehleranfälligen Vorgang: den Warenausgang bzw. die Kommissionierung. Das Lagerverwaltungssystem unterstützt die Lagermitarbeiter mit Informationen, um das Ergebnis der Kommissionierung mit dem Auftrag abzugleichen. Ein gutes LVS erlaubt hier auch Abweichungen von der Norm. Diese Flexibilität kommt vor allem kleinen und flexiblen Unternehmen zugute.
  • Auch beim Versand über Speditionen und Paketdienste kann ein Lagerverwaltungssystem die Prozesse im Lager optimieren. Kleinere Unternehmen stellen ihren Dienstleistern oft manuell die benötigten Daten zur Verfügung, was eine doppelte Datenerfassung bedeutet – ein aufwändiger und fehleranfälliger Prozess. Effizienter ist es, die Daten für den Versand automatisch mithilfe eines LVS zu generieren. Dafür müssen die Lagervorgänge nahtlos in das Warenwirtschaftssystem integriert sein. Zumal weitere Teilschritte wie die Rechnungsstellung sowie möglicherweise Retouren, Reklamationen oder Teillieferungen hinzukommen.

Digitale Lagerverwaltung – die wichtigsten Vorzüge

  • Geringere Fehlerquote, vor allem in der Lagerentnahme und der Kommissionierung
  • Kostensenkung durch effizientere Lagerprozesse
  • Übersicht und Transparenz im Lager
  • Verlässliche Bestandsführung
  • Bessere Nutzung von Lagerflächen
  • Zeitersparnis in der Inventur

Kosten eines Lagerverwaltungssystems

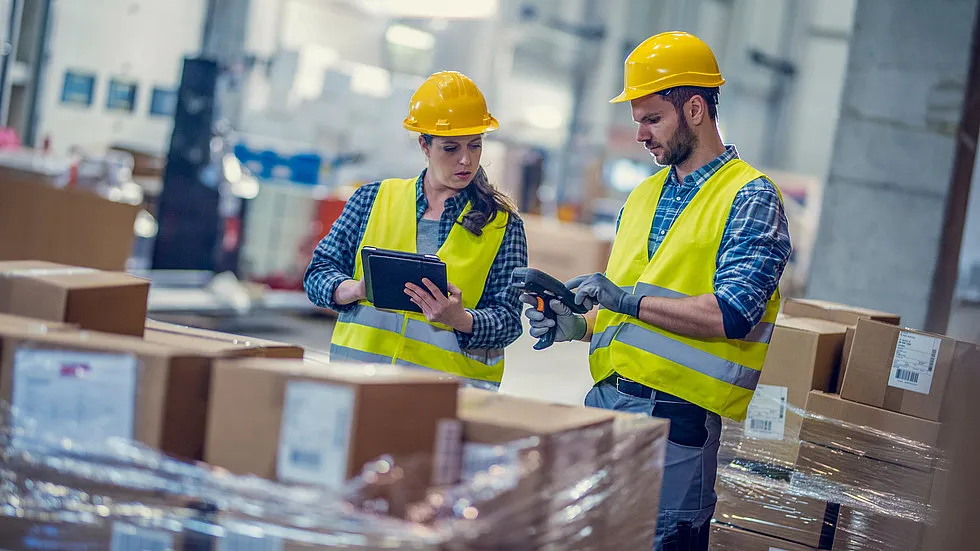
Wer sein Lager optimieren und ein digitales Lagerverwaltungssystem einführen möchte, sollte neben den Lizenzkosten für ein LVS und den Einführungskosten auch weitere Ausgaben einplanen. Dazu zählen die Kosten für neue Hardware wie Scanner, Tablets und andere mobile Geräte sowie der Ausbau der Netzinfrastruktur (LAN, WLAN).

Die Software selbst macht somit nur einen Teil der voraussichtlichen Kosten für eine digitale Lagerverwaltung aus. Zusätzlich müssen die benötigten Geräte und die entsprechenden Arbeitsabläufe in die Kosten-Nutzen-Betrachtung einbezogen werden. Entscheidende Fragen sind hier:

  • An welchen Stellen werden mobile Geräte benötigt, und wo reichen fest installierte und meist kostengünstigere Geräte aus?
  • Welche Anforderungen stellt die Situation im Lager an die Geräte hinsichtlich Temperatur, Staub, möglicher Fallhöhe und Reichweite der Scanner?
  • Welche Daten müssen eingegeben werden, und wie groß muss der Bildschirm sein, um diese effizient zu verarbeiten?
  • Wie werden die Geräte bedient, und welche Benutzerfreundlichkeit ist erforderlich, um eine reibungslose Nutzung zu gewährleisten?

Fazit: Digitale Lagerverwaltung eignet sich auch für kleinere KMU

Das Beispiel der Lagerwirtschaft zeigt, wie auch kleinere Unternehmen durch gezielte Digitalisierung der Lagerverwaltung erhebliche Vorteile erzielen können. Für die meisten Betriebe in einer Größenordnung von bis zu 100 Mitarbeitern bedeutet Digitalisierung dabei vor allem, Geschäftsprozesse digital abzubilden und zu optimieren – ohne störende Medienbrüche, fehlende Informationen oder doppelte Datenhaltung in verschiedenen Systemen.

Viele KMU sind bereits teilweise digitalisiert und nutzen beispielsweise ein Warenwirtschaftssystem. Doch in der Lagerhaltung dominieren oft noch Zettel und die allgegenwärtigen Excel-Listen. Dieser Bruch führt häufig zu isolierten Informationsinseln ohne Verbindung zueinander. Eine digitale Lagerverwaltung hingegen ermöglicht einen durchgängigen Informationsfluss.

Dies ist auch für kleinere Mittelständler, die in der Lagerhaltung Optimierungsbedarf haben, gut umsetzbar. Denn die benötigten Technologien wie Lagerverwaltungssysteme, Scanner und mobile Geräte sind bereits ausgereift und praxisbewährt. Man muss sie nur einführen und nutzen.

Fördermittel für Digitalisierung – diese Programme unterstützen KMU
Digitalisierung & KI

Fördermittel für Digitalisierung – diese Programme unterstützen KMU

Die digitale Transformation bietet kleinen und mittleren Unternehmen (KMU) die Chance, ihre Geschäftsprozesse zu optimieren und ihre Wettbewerbsfähigkeit zu steigern. Allerdings sind die finanziellen Ressourcen für Digitalisierungsprojekte in vielen Betrieben knapp bemessen. Glücklicherweise gibt es zahlreiche Programme, die speziell für KMU Fördermittel für Digitalisierung bereitstellen. Dieser Beitrag stellt die wichtigsten davon vor.

5 Min. Lesezeit

Zuschüsse und zinsverbilligte Kredite bzw. Darlehen in Kooperation mit Förderbanken – das sind die gängigsten Fördervarianten für Digitalisierungsvorhaben im Mittelstand.  Entsprechende Förderprogramme auf EU-, Bundes- und Länderebene sollen es KMU ermöglichen, auf digitale Prozesse und Produkte umzustellen und Know-how bezüglich der digitalen Transformation zu erlangen.

Fördermittel für Digitalisierung gibt es meist für die Anschaffung von Hard- und Software sowie für Beratungsleistungen. Gefördert werden je nach Programm sowohl spezifische Vorhaben als auch allgemeine Schritte in Richtung Digitalisierung.

Zu den förderfähigen Digitalisierungsvorhaben zählen beispielsweise:

  • Einführung von ERP-Software,
  • die durchgängige Digitalisierung der Auftragsabwicklung,
  • Migration und Portierung von IT-Systemen und Anwendungen sowie
  • Verbesserung der IT-Sicherheit oder
  • die Entwicklung ganz neuer digitaler Lösungen und Plattformen.

Die zahlreichen Förderprogramme unterscheiden sich hinsichtlich der Fördervoraussetzungen und der Fördersummen teils erheblich. Dieser Beitrag fasst die Informationen der Förderer zusammen und bietet somit einen Überblick über die Digitalisierungsförderungen für KMU.

Förderprogramme der Bundesländer

Die folgende Übersicht listet die wichtigsten Förderprogramme der Bundesländer mit Bezug zur Digitalisierung auf. In aller Regel können nur Unternehmen, die ihren Sitz oder eine Betriebsstätte im jeweiligen Bundesland haben, Fördermittel für Digitalisierung aus diesen Programmen erhalten.

Baden-Württemberg

Digitalisierungsprämie Plus

Was wird gefördert?
Fördermittel für Digitalisierung gibt es für konkrete Projekte zur Einführung neuer digitaler Lösungen sowie zur Verbesserung der IT-Sicherheit, wie zum Beispiel:

  • Implementierung 3D-Druck
  • Einführung einer umfassenden Digitalisierungsstrategie
  • Mitarbeiterschulungen, sofern sie mit der Anschaffung von IKT-Hard- und Software zusammenhängen

Wer wird gefördert?
KMU aller Branchen mit bis zu 100 Mitarbeitern, die am Standort Baden-Württemberg aktiv sind.

Art und Höhe der Förderung
Fördermittel für Digitalisierung können für Vorhaben gewährt werden, deren Kosten zwischen 10.000 und 100.000 Euro liegen. Dies geschieht über ein Darlehen der L-Bank (10.000 bis 100.000 EUR), für das die Unternehmen einen Tilgungszuschuss erhalten.

Informationsquellen
wm.baden-wuerttemberg.de/de/service/foerderprogramme-und-aufrufe/liste-foerderprogramme/digitalisierungspraemie

www.l-bank.de/produkte/wirtschaftsfoerderung/digitalisierungsfinanzierung.html

Bayern

Digitalbonus

Was wird gefördert?

  • Entwicklung, Einführung oder Verbesserung von Produkten, Dienstleistungen und Prozessen, durch IKT-Hardware, IKT-Software sowie Migration und Portierung von IT-Systemen und IT-Anwendungen
  • Entwicklung von auf das Unternehmen abgestimmten IT-Sicherheitslösungen oder die dahingehende Umstellung einer Standardlösung

Gefördert werden Ausgaben für Leistungen externer Anbieter einschließlich der zur Umsetzung der Maßnahme notwendigen Hardware und Software.

Wer wird gefördert?

KMU der gewerblichen Wirtschaft mit Betriebsstätte im Freistaat Bayern, wo die geförderte Maßnahme auch zum Einsatz kommen muss.

Art und Höhe der Förderung

  • Beim „Digitalbonus Standard“ gibt es Fördermittel für Digitalisierung als einen Zuschuss von bis zu 10.000 Euro. Der Fördersatz beträgt bei kleinen Unternehmen bis zu 50 Prozent und bei mittleren Unternehmen bis zu 30 Prozent der förderfähigen Ausgaben.
  • Beim „Digitalbonus Plus“ gibt es einen Zuschuss von bis zu 50.000 Euro für Maßnahmen mit besonderem Innovationsgehalt. Bei kleinen Unternehmen beträgt der Fördersatz bis zu 50 Prozent, bei mittleren Unternehmen bis zu 30 Prozent der förderfähigen Ausgaben.
  • Darüber hinaus haben KMU die Möglichkeit, für ihr Vorhaben zusätzlich oder alternativ zu den Digitalboni einen „Innovationskredit 4.0“ zu beantragen. Hierbei handelt es sich um ein zinsverbilligtes Darlehen mit der Möglichkeit einer Förderung von 100 Prozent der förderfähigen Ausgaben.

Informationsquellen
www.digitalbonus.bayern/foerderprogramm

lfa.de/website/de/foerderangebote/innovation/weg/Digitalkredit/index.php

Berlin

Berlin Mittelstand 4.0 (bis auf Weiteres ausgesetzt)

Was wird gefördert?
Die Anwendung von Industrie 4.0-Lösungen und die Digitalisierung von Produktion und Service. Dazu gehören:

  • Errichtungs- und Erweiterungsinvestitionen
  • dazugehörige Betriebsmittel und anteilige Lohnkosten
  • sonstige Vorhaben zur Nutzung von IT-Lösungen und Digitalisierung von Produktion und Service

Wer wird gefördert?
KMU sowie größere Mittelstandsunternehmen (mit weniger als 3.000 Beschäftigten). Das Förderprogramm richtet sich an Unternehmen des produzierenden Gewerbes, der IT-Branche und des Dienstleistungsgewerbes mit einer Betriebsstätte oder Sitz in Berlin.

Art und Höhe der Förderung

  • Darlehen von 2 bis 6 Mio. Euro zu günstigen Zinsen
  • 60 Prozent Haftungsfreistellung der Hausbank durch die Investitionsbank Berlin (IBB)
  • flexible Laufzeiten zwischen 3 und 10 Jahren
  • Tilgung erfolgt vierteljährlich und nachschüssig
  • 100 Prozent Auszahlung

Informationsquelle
www.ibb.de/de/foerderprogramme/berlin-mittelstand-4.0.html

Brandenburg

Brandenburgischer Innovationsgutschein (BIG)-Digital

Was wird gefördert?
Die Anwendung von Industrie-4.0-Lösungen und die Digitalisierung von Produktion und Service. Dazu gehören:

  • Digitalisierungsmaßnahmen im eigenen Unternehmen
  • drei Module: Beratung, Schulung und Implementierung

Wer wird gefördert?
Auf Gewinnerzielung ausgerichtete KMU, inklusive Handwerk, mit Sitz oder einer Betriebsstätte im Land Brandenburg

Art und Höhe der Förderung
Fördermittel für Digitalisierung gibt es als nicht rückzahlbaren Zuschuss im Wege der Anteilfinanzierung (50 Prozent) – maximal jeweils 50.000 Euro für das Modul „Beratung und Schulung“ und maximal 500.000 Euro für das Modul „Implementierung“, bei einer Laufzeit von maximal 6 Monaten für das Modul „Beratung und Schulung“ und maximal 36 Monaten für das Modul „Implementierung“.

Informationsquelle
www.ilb.de/de/wirtschaft/zuschuesse/brandenburgischer-innovationsgutschein-big-digital/

Bremen

Beratungsförderungsprogramm zu Digitalisierung und Arbeit 4.0

Was wird gefördert?
Beratung zur Digitalisierung und Prozessoptimierung

Wer wird gefördert?
Ausschließlich KMU mit Sitz oder Niederlassung in Bremen und Bremerhaven

Art und Höhe der Förderung
Zuschuss zur Beratung durch einen geprüften Digitalberater/Dienstleister – wählbar aus einem Pool. Eine Beratung wird mit 50 Prozent der Kosten und einem maximalen Betrag von 5.000 Euro gefördert.

Informationsquelle
www.digitalisierung-bremen.de/beratungsfoerderung-zu-digitalisierung-und-arbeit-40

Hamburg

Hamburg-Kredit Wachstum

Was wird gefördert?
Alle Investitionen in Hamburg, die einer langfristigen Mittelbereitstellung bedürfen und einen nachhaltigen wirtschaftlichen Erfolg erwarten lassen. Betriebsmittel inklusive Warenlager.

Wer wird gefördert?
Kleine und mittelgroße Unternehmen (KMU) der gewerblichen Wirtschaft in Hamburg, freiberuflich Tätige sowie Personen, die Gewerbeimmobilien vermieten oder verpachten. Weitere Voraussetzung: Das Unternehmen bzw. der Antragssteller muss seit mindestens fünf Jahren am Markt aktiv sein.

Art und Höhe der Förderung
Zinsgünstige Darlehen:

  • bis 100 Prozent der förderfähigen Kosten
  • bis zu 750.000 Euro Darlehenssumme (bzw. 1.5 Mio. Euro in drei Kalenderjahren)
  • Laufzeiten von bis zu zehn Jahren bei Investitionsfinanzierungen und bis zu fünf Jahren bei Betriebsmittelfinanzierungen
  • fester Zinssatz für die gesamte Darlehenslaufzeit

Der Zinssatz richtet sich nach dem aktuellen Kapitalmarktniveau. Die IFB Hamburg verbilligt die Mittel, die von der KfW Bankengruppe zu günstigen Konditionen bereitgestellt werden, zusätzlich durch Gelder der Freien und Hansestadt Hamburg.

Informationsquelle
www.ifbhh.de/hamburg-kredit-innovation

Hamburg Digital

Was wird gefördert?
Das Programm besteht aus zwei Modulen:

  • Modul I Hamburg-Digital Check fördert Ausgaben für Beratungsdienstleister, die für das Bundesprogramm go digital zertifiziert sind.
  • Modul II Hamburg-Digital Invest fördert Investitionen zur Umsetzung der entwickelten Strategien und Konzepte. Dies umfasst Ausgaben für Hardware und Software sowie Ausgaben für externe Dienstleister, die für die Umsetzung der Digitalisierungsmaßnahmen notwendig sind.

Wer wird gefördert?
Kleine und mittlere Unternehmen (KMU) der gewerblichen Wirtschaft und des Handwerks sowie Freiberufler (z.B. Ärzte, Steuerberater, Architekten) mit Sitz oder mindestens einer Betriebsstätte in Hamburg, in der die geförderte Maßnahme zum Einsatz kommt. Gefördert werden dabei nur KMU, die zusammen mit ihren „Partnerunternehmen“ und „verbundenen Unternehmen“ insgesamt weniger als 250 Mitarbeiter haben.

Art und Höhe der Förderung
Je Modul müssen die förderfähigen Ausgaben mindestens 3.000 Euro (netto) betragen.

  • Modul I (Hamburg-Digital Check) bezuschusst Ausgaben für Beratungsleistungen mit 50 Prozent, bis zu einer maximalen Fördersumme von 5.000 Euro.
  • Modul II (Hamburg-Digital Invest) bezuschusst die Ausgaben für das tatsächliche Investitionsvorhaben mit 30 Prozent, bis zu einem maximalen Förderbetrag von 17.000 Euro.

Informationsquelle
https://hamburger-digitalbonus.de

Hessen

DIGI-Zuschuss (Förderrunde 2025 endet am 29.10.2025)

Was wird gefördert?
Die digitale Transformation von Produktions- und Arbeitsprozessen und Verbesserung der IT-Sicherheit. Die Maßnahmen sollen einen Digitalisierungsfortschritt in den Bereichen Produktion und Verfahren, Produkte und Dienstleistungen oder Strategie und Organisation des Unternehmens erwarten lassen. Zuwendungsfähige Maßnahmen sind:

  • Anschaffung von Hard- und Software zur Digitalisierung von Produkten, Dienstleistungen und Betriebsprozessen
  • Anschaffung von Hard- und Software zur Implementierung einer IKT-Sicherheitslösung
  • die mit den Anschaffungen verbundenen Dienstleistungen, einschließlich der Migration bisheriger Daten und der Portierung von Softwarekomponenten auf die neuen digitalen Systeme sowie erforderliche Schulungen zu den angeschafften digitalen Systemen durch externe Anbieter

Wer wird gefördert?
Insbesondere KMU der gewerblichen Wirtschaft sowie freie Berufe mit einer Betriebsstätte in Hessen, in denen die geförderte Maßnahme auch zum Einsatz kommt.

Art und Höhe der Förderung
Fördermittel für Digitalisierung werden als nicht rückzahlbarer Zuschuss (Anteilsfinanzierung) in Höhe von bis zu 50 Prozent der zuwendungsfähigen Sachausgaben bereitgestellt. Die zuwendungsfähigen Sachausgaben müssen sich dabei auf mindestens 4.000 Euro erfolgen. Die Förderhöhe beträgt maximal 10.000 Euro.

Informationsquelle
www.wibank.de/digital-zuschuss

Mecklenburg-Vorpommern

Digitalisierungsförderung MV

Was wird gefördert?
Gefördert werden Investitionen in Prozessinnovationen, die neue oder wesentlich verbesserte Methoden für Produktion und Dienstleistungen im Betrieb ermöglichen – etwa durch den Einsatz moderner digitaler Technologien, Ausrüstung oder Software.

Wer wird gefördert?
Antragsberechtigt sind kleine und mittlere Unternehmen (KMU) der gewerblichen Wirtschaft mit weniger als 100 Beschäftigten, die ohne Förderung digitale Produktions- oder Leistungsprozesse nicht oder nur stark verzögert einführen können. Förderfähig sind Betriebe in Mecklenburg-Vorpommern aus den Bereichen Produktion, Handwerk und Tourismus.

Art und Höhe der Förderung
KMU mit weniger als 100 Beschäftigten können im Rahmen der Projektförderung für digitale Kleininvestitionen einen nicht rückzahlbaren Zuschuss von bis zu 50 Prozent der förderfähigen Ausgaben erhalten, maximal jedoch 50.000 Euro pro Vorhaben. Die beihilferechtliche Grundlage ist die EU-Richtlinie zur Förderung von Forschung, Entwicklung und Innovation; die förderfähigen Ausgaben müssen mindestens 30.000 Euro betragen und die Förderung erfolgt als De-minimis-Beihilfe.

Informationsquelle
www.tbi-mv.de/digitalisierungsfoerderung-mv/foerderaufruf.html

Niedersachsen

Digitalbonus.Niedersachsen (zum 1. Januar 2022 ausgelaufen)

Was wird gefördert?

  • Investitionen in IKT-Hardware, IKT-Software oder Softwarelizenzen, sofern ein Kaufpreis von 5.000 Euro brutto überschritten wird. Dabei muss es sich um ein oder mehrere Exemplar/e derselben Hardware, Software oder Softwarelizenz handeln.
  • Investitionen in Hard- und Software zur Einführung oder Verbesserung der IT-Sicherheit. Auch hier gilt: Der Brutto-Kaufpreis des jeweiligen Exemplars an Hardware, Software oder Softwarelizenz muss 5.000 Euro überschreiten.

Wer wird gefördert?

KMU aus den Bereichen gewerbliche Wirtschaft, Life Sciences, eHealth sowie Handwerksbetriebe und kleine freiberufliche Planungsbüros, jeweils mit Sitz oder Betriebsstätte in Niedersachsen.

Art und Höhe der Förderung

  • Kleine Unternehmen erhalten einen einmaligen, nicht rückzahlbaren Zuschuss von bis zu 50 Prozent – mittlere Unternehmen von bis zu 30 Prozent.
  • Die Fördersumme liegt zwischen mindestens 2.500 Euro und maximal 10.000 Euro.
  • Gefördert wird nur der Kauf von Hardware, Software oder Softwarelizenzen. Mieten oder Leasing sind nicht zuwendungsfähig.

Informationsquelle
Informationen der Investitions- und Förderbank NBank zum Digitalbonus. Niedersachsen

Nordrhein-Westfalen

Mittelstand Innovativ & Digital

Was wird gefördert?
Das Förderprogramm Mittelstand Innovativ & Digital besteht aus mehreren Teilprogrammen und beinhaltet unter anderem die Gutscheinvariante MID-Digitalisierung. Hiermit fördert das Land Nordrhein-Westfalen die Beratung zur Umsetzung von Digitalisierungsprojekten und die effiziente digitale Transformation unternehmensinterner Prozesse.

Wer wird gefördert?
KMU aller Branchen mit Sitz in Nordrhein-Westfalen

Art und Höhe der Förderung
Der Zuschuss beim Gutschein MID-Digitalisierung beträgt maximal 50 Prozent, bei kleinen und Kleinstunternehmen maximal 70 Prozent der förderfähigen Ausgaben. Die maximale Zuwendungssumme sind 15.000 Euro.

Informationsquelle
www.mittelstand-innovativ-digital.nrw/mid-gutscheine/digitalisierungsgutschein

NRW.BANK. Digitalisierung und Innovation

Was wird gefördert?
Finanzierungen von Digitalisierungsmaßnahmen und Investitionsvorhaben in den Bereichen:

  • Digitale Produktion, Leistungserbringung und Verfahren, z.B. Integration/Einbindung von digitalen Kundenschnittstellen an das Produktionsleitsystem, vollumfängliche Vernetzung der Ressourcenplanung und der Produktionssysteme, Ausbau innerbetrieblicher Breitbandnetze, Integration mobiler Betriebsgeräte in die Steuerung von Produktion und Dienstleistungen
  • Digitale Produkte und Leistungen, z.B. Aufbau und Verbesserung von digitalen Plattformen, Entwicklung digitaler Standards und Normen
  • Digitale Strategie und Organisation, z.B. Entwicklung einer umfassenden Digitalisierungsstrategie, Initialisierungsaufwand für die Nutzung von Cloud-Technologien oder Entwicklung und Implementierung eines IT-, Datensicherheits- und/oder Social-Media-Kommunikationskonzepts

Wer wird gefördert?
Mittelständische Unternehmen (inländische und ausländische Unternehmen der gewerblichen Wirtschaft, die sich mehrheitlich im Privatbesitz befinden und deren Jahresumsatz – einschließlich verbundener Unternehmen – 500 Mio. Euro nicht überschreitet, ab zwei Jahren nach Aufnahme der Geschäftstätigkeit. Der Investitionsort muss in Nordrhein-Westfalen liegen. Förderfähig sind grundsätzlich nur Vorhaben, die einen nachhaltigen wirtschaftlichen Erfolg erwarten lassen und deren Gesamtfinanzierung gesichert ist.

Art und Höhe der Förderung

  • Zinsgünstige Ratendarlehen
  • Finanzierungsanteil: bis zu 100 Prozent der förderfähigen Kosten
  • Mindestkredit: 25.000 Euro
  • Höchstbetrag: 10 Millionen Euro
  • fester Zinssatz für die gesamte Laufzeit
  • Tilgung in gleichen Vierteljahresraten
  • Auszahlung: 100 Prozent
  • Optional: 50-prozentige Haftungsfreistellung und Bürgschaft

Informationsquelle
www.nrwbank.de/de/unternehmen/investitionen-im-mittelstand/digitalisierung/

Saarland

DigitalInvest KMU

Was wird gefördert?

Gefördert werden nicht nur Investitionen in Hard- und Software, sondern auch die Weiterbildung der Mitarbeiterinnen und Mitarbeiter. Ziel ist es, die Beschäftigten in die Lage zu versetzen, mit Digitalisierung und Technik sicher und produktiv umzugehen.

Wer wird gefördert?
Kleine und mittlere Unternehmen mit Sitz oder Betriebsstätte im Saarland, in der die geförderte Maßnahme auch zum Einsatz kommt.

Art und Höhe der Förderung
Die Förderung ist ein nicht rückzahlbarer Zuschuss aus Landesmitteln. Der Zuschuss beträgt bis zu 30 Prozent der förderfähigen Ausgaben für mittlere Unternehmen und bis zu 50 Prozent für kleine Unternehmen. Der jeweilige Höchstförderbetrag beläuft sich bei der „Basis-Förderung“ auf 12.500 Euro und bei der „Plus-Förderung“ auf 20.000 Euro.

Informationsquelle
www.saarland.de/mwide/DE/portale/digitalisierung/digitalisierung-wirtschaft/digitalinvest/digitalinvest

Sachsen

Betriebsberatung/Coaching (zum 30.06.2024 ausgelaufen)

Was wird gefördert?
Betriebsberatungen und Coachings zu verschiedenen Fragen der Unternehmensführung, wie beispielsweise Digitalisierung

Wer wird gefördert?
Kleine und mittlere Unternehmen mit Sitz oder zu begünstigender Betriebsstätte im Freistaat Sachen.

Art und Höhe der Förderung
Nicht rückzahlbarer Zuschuss in Höhe von bis zu 40 Prozent der zuwendungsfähigen Ausgaben im sogenannten Direktverfahren und bis zu 50 Prozent der zuwendungsfähigen Ausgaben im sogenannten Qualitätssicherungsverfahren. Zuwendungsfähig sind das Nettohonorar des Beraters; im Qualitätssicherungsverfahren zusätzlich die Ausgaben für die Qualitätssicherung.
Pro Tag der Beratung bzw. des Coachings können bis zu 350 Euro Zuwendung anerkannt werden, in einem Kalenderjahr höchstens 8.000 Euro (bei Beratungen in einzelnen Förderschwerpunkten bis zu 10.000 Euro) für das Unternehmen.

Informationsquelle
www.sab.sachsen.de/mittelstandsrichtlinie-betriebsberatung/coaching

Digitalisierung Zuschuss EFRE

Was wird gefördert?
Das Förderprogramm unterstützt Kleinstunternehmen, kleine und mittlere Unternehmen (KMU) sowie Freiberufler bei der Heranführung an Themen der digitalen Transformation.
Zuwendungsfähig sind:

  • Planung, Konzipierung und Vorbereitung von Projekten – für die entsprechende Beratungsleistung können bis zu 5 Tagewerke, höchstens 900 Euro/Tag angesetzt werden
  • technischen Realisierung anfallende Fremdleistungen
  • Anschaffung von projektbezogener Software und notwendiger Hardware, keine Standard-Hardware und -Software
  • Einführung der Lösung einschließlich Schulung; höchstens bis zu 20 Prozent der zuwendungsfähigen Gesamtausgaben

Wer wird gefördert?
Kleinstunternehmen, KMU und Freiberufler mit Sitz oder Betriebsstätte in Sachsen

Art und Höhe der Förderung
Nicht zurückzahlbarer Zuschuss; die Höhe hängt von der Unternehmensgröße ab:

  • Kleinstunternehmen: bis zu 60 Prozent der zuwendungsfähigen Ausgaben, höchstens jedoch 10.000 Euro
  • Kleinunternehmen: bis zu 50 Prozent der zuwendungsfähigen Ausgaben, höchstens jedoch 60.000 Euro
  • Mittlere Unternehmen: bis zu 35 Prozent der zuwendungsfähigen Ausgaben, höchstens jedoch 100.000 Euro
  • Bonusförderung: 10 Prozent, wenn das Unternehmen mindestens für die Dauer des geförderten Vorhabens tarifliche oder tarifgleiche Löhne zahlt

Informationsquelle
Förderrichtlinie Digitalisierung Zuschuss EFRE 2021 bis 2027

Sachsen-Anhalt

DIGITAL INNOVATION

Was wird gefördert?
Das Programm stellt Fördermittel für Digitalisierung unter anderem für folgende Projekte und Maßnahmen zur Verfügung:

  • Entwicklung von neuen, innovativen digitalen Produkten und Produktionsprozessen, Geschäftsmodellen und Geschäftsabläufen
  • digitale Marketing- und Vertriebsstrategien
  • Einrichtung und Erhöhung der IT-Sicherheit
  • Ausgaben für Personal, das im Rahmen des Projekts zusätzlich eingestellt wird, sowie Sachkosten, Leistungen Dritter und Investitionen

Wer wird gefördert?
KMU mit Sitz oder Betriebsstätte in Sachsen-Anhalt

Art und Höhe der Förderung
Zuschuss in Höhe von bis zu 70 Prozent der förderfähigen Ausgaben, maximal 70.000 Euro je Projekt. Die Förderung der Ausgaben für Personal, das im Rahmen des Projekts zusätzlich eingestellt wird, erfolgt auf Grundlage von Pauschalbeträgen.

Informationsquelle
Informationen der Investitionsbank Sachsen-Anhalt zum Förderprogramm „DIGITAL INNOVATION“

Thüringen

Digitalbonus (vorerst keine neuen Anträge möglich)

Was wird gefördert?
Zum Digitalisierungsvorhaben gehörende Ausgaben für Software und Hardware, einschließlich der Ausgaben für Leistungen externer Dienstleister zur Migration und Portierung von IT-Anwendungen und IT-Systemen.

Fördermittel für Digitalisierung können unter anderem für Vorhaben in den folgenden Bereichen beantragt werden:

  • Digitalisierung von Betriebsprozessen, z.B. Einführung von ERP-Systemen oder Manufacturing Execution Systems (MES) oder Integration digitaler Workflows mit Lieferanten und Kunden (E-Commerce, E-Procurement)
  • Digitalisierung von Produkten und Dienstleistungen, z.B. Einführung produktbegleitender und/oder Anwendungssteuerungssoftware
  • Einführung oder Verbesserung von Informations- und Datensicherheitslösungen, z.B. Implementierung eines Informations- und/oder Datensicherheitskonzepts oder Initialisierung der Nutzung von Cloud-Technologien

Wer wird gefördert?
KMU der gewerblichen Wirtschaft (insbesondere verarbeitendes Gewerbe, unternehmensnahe Dienstleistungen, Baugewerbe sowie Handwerk und Handel)

Art und Höhe der Förderung
Die Fördermittel für Digitalisierung gibt es in Form eines Zuschuss in Höhe von bis zu 50 Prozent der zuwendungsfähigen Ausgaben, höchstens jedoch 15.000 Euro. Die förderfähigen Ausgaben müssen mindestens 5.000 Euro betragen und dürfen 150.000 Euro nicht übersteigen. Je Unternehmen können im „Digitalbonus Thüringen“ maximal zwei Anträge gestellt werden.

Informationsquelle
Informationen der Thüringer Aufbaubank zum Förderprogramm „Digitalbonus“

Bundesweite Förderprogramme

Die folgenden Förderprogramme stehen kleinen und mittleren Unternehmen bundesweit zur Verfügung.

Digital Jetzt

(zum 31.12.2023 ausgelaufen)

Was wird gefördert?
Das Programm enthält zwei Fördermodule:

  • Fördermodul 1: „Investition in digitale Technologien“ – Dieses Modul fördert Investitionen in Software und Hardware, insbesondere für die interne und externe Vernetzung des Unternehmens. Förderfähig sind zum Beispiel Investitionen in: datengetriebene Geschäftsmodelle, Künstliche Intelligenz (KI), Cloud-Anwendungen, Big Data, Sensorik, 3D-Druck sowie IT-Sicherheit und Datenschutz.
  • Fördermodul 2: „Investition in die Qualifizierung der Mitarbeitenden“ – Dieses Modul soll Unternehmen dabei unterstützen, Beschäftigte im Umgang mit digitalen Technologien weiterzubilden. Förderfähig sind Investitionen, die die Qualifizierung der Mitarbeiter verbessern – insbesondere im Hinblick auf die Erarbeitung und Umsetzung einer digitalen Strategie im Unternehmen sowie bei IT-Sicherheit und Datenschutz, aber auch grundsätzlich zu digitalem Arbeiten und den nötigen Basiskompetenzen. Die Weiterbildungsanbieter müssen ihr Qualitätsniveau durch eine Zertifizierung nach ISO 9001 oder eine Akkreditierung nach AZAV belegen.

Unternehmen können in einem oder in beiden Modulen Fördermittel für Digitalisierung beantragen.

Wer wird gefördert?
Eine Förderung beantragen können:

  • mittelständische Unternehmen aus allen Branchen einschließlich Handwerk und freie Berufe
  • mit 3 bis 499 Beschäftigten
  • Betriebsstätte oder Niederlassung in Deutschland

Art und Höhe der Förderung
Die Förderung wird – nach erfolgreicher Verwendungsnachweisprüfung – als Zuschuss gewährt. Dieser muss nicht zurückgezahlt werden. Um ihr gefördertes Digitalisierungsprojekt umzusetzen, haben die Unternehmen in der Regel zwölf Monate Zeit.

Die maximale Fördersumme beträgt 50.000 Euro pro Unternehmen – bei Investitionen von Wertschöpfungsketten und/oder -netzwerken: bis zu 100.000 Euro pro Unternehmen. Die minimale Fördersumme beträgt 17.000 Euro in Modul 1 und 3.000 Euro in Modul 2.

Die Förderquote (in Prozent der Investitionskosten) ist nach Unternehmensgröße gestaffelt.

  • Bis 50 Beschäftigte: bis zu 40 Prozent
  • Bis 250 Beschäftigte: bis zu 35 Prozent
  • Bis 499 Beschäftigte: bis zu 30 Prozent

go-digital

Was wird gefördert? (Wird ab 1. Januar 2025 nicht fortgeführt)

  • Optimierung von Prozessen und Erschließung zusätzlicher Marktanteile durch Digitalisierung (Module „Digitalisierte Geschäftsprozesse“ und „Digitale Markterschließung“)
  • Entwicklung neuer digitaler Geschäftsmodelle oder -prozesse; Digitalisierung vorhandender Geschäftsmodelle und -prozesse ( Modul „Digitalisierungsstrategie“)
  • Finanzierung von Maßnahmen im Bereich IT-Sicherheit (Modul „IT-Sicherheit“)

Wer wird gefördert?
Unternehmen der gewerblichen Wirtschaft (KMU) einschließlich des Handwerks mit technologischem Potenzial können Fördermittel für Digitalisierung beantragen, wenn sie folgende Kriterien erfüllen:

  • weniger als 100 Mitarbeiter
  • höchstens 20 Mio. Euro Jahresumsatz oder Jahresbilanzsumme im Jahr vor dem Vertragsabschluss (Werte dürfen auch zusammen mit Partnerunternehmen und verbundenen Unternehmen nicht überschritten werden)
  • Förderfähigkeit nach der De-minimis-Verordnung
  • Betriebsstätte oder Niederlassung in Deutschland

Art und Höhe der Förderung
Zuschuss zu gezielten Beratungs- und Umsetzungsleistungen durch autorisierte Beratungsunternehmen. Diese übernehmen die Antragstellung für die Fördermittel, die Abrechnung und das Berichtswesen.

Die Projektlaufzeit beträgt maximal sechs Monate.

Die Förderquote liegt bei 50 Prozent auf die Nettoausgaben. „go-digital“ übernimmt 50 Prozent der Kosten des maximalen Beratertagessatzes von 1.100 Euro. Es können bis zu 20 Beratertage im gewählten Hauptmodul und bis zu zehn Beratertage in den gewählten Nebenmodulen veranschlagt werden.

unternehmensWert:Mensch plus

Was wird gefördert?
Das Programm soll Unternehmen zu nachhaltigen Strategien und neuen Konzepten verhelfen, mithilfe derer sie die Chancen der Digitalisierung gewinnbringend nutzen können. Dies geschieht mittels Einrichtung betrieblicher „Lern- und Experimentierräume“ und einer professionellen Prozessberatung.

Wer wird gefördert?
Kleine und mittlere Unternehmen:

  • mit Sitz/Arbeitsstätte in Deutschland
  • Jahresumsatz von nicht mehr als 50 Millionen Euro bzw. eine Jahresbilanzsumme von nicht mehr als 43 Millionen Euro
  • seit mindestens zwei Jahren am Markt
  • mindestens ein sozialversicherungspflichtig Beschäftigter in Vollzeit

Art und Höhe der Förderung
Interessierte Unternehmen müssen zunächst eine (kostenfreie) Erstberatung in einer der Erstberatungsstellen (deutschlandweit vorhanden) besuchen. Wenn das Unternehmen die Förderkriterien erfüllt, bekommt es einen Beratungsscheck (Zuschuss) für eine geförderte Beratung. Für die Durchführung der Beratung vor Ort kann aus einem Pool von autorisierten Prozessberatern gewählt werden.

Die Förderquote liegt bei 80 Prozent und umfasst zwölf Beratungstage. Als zeitlicher Rahmen für den Beratungsprozess werden fünf bis sechs Monate empfohlen.

Informationsquelle
Informationen zum Förderprogramm „unternehmensWert:Mensch plus“

ERP-Förderkredit Digitalisierung der KfW

Was wird gefördert?
Mit dem ERP-Förderkredit „Digitalisierung“ unterstützt die KfW Vorhaben, die auf die Digitalisierung von Unternehmen abzielen – von neuer Hard- und Software über digitale Geschäftsmodelle bis hin zum Einsatz von Zukunftstechnologien wie künstlicher Intelligenz.

Neben Investitionen können auch die laufenden Kosten von Digitalisierungsvorhaben gefördert werden.

Wer wird gefördert?
Neben Freiberuflerinnen und Freiberuflern sind Einzelunternehmen sowie kleine, mittlere und größere mittelständische Unternehmen mit einem Jahresgruppenumsatz von bis zu 500 Millionen Euro förderberechtigt.

Voraussetzung ist der Unternehmenssitz in Deutschland. Unternehmen mit Sitz im Ausland können die Förderung für ihre Tochtergesellschaften, Niederlassungen, Betriebsstätten oder Filialen in Deutschland beantragen.

Art und Höhe der Förderung
Gefördert wird über einen Kredit. Der vom Unternehmen gewählte Finanzierungspartner ermittelt anhand der wirtschaftlichen Verhältnisse und der Qualität der Sicherheiten des Unternehmens den individuellen Zinssatz für den Kredit und stellt den Förderantrag bei der Förderbank KfW. Der Kreditvertrag wird zwischen dem Unternehmen und dem Finanzierungspartner abgeschlossen.

  • Kein Kreditmindestbetrag
  • Kreditbetrag bis maximal 25 Millionen Euro
  • Auszahlung von 100 Prozent des Kreditbetrags in einer Gesamtsumme oder in Teilbeträgen
  • Zuschuss von bis zu 5 Prozent auf den ausgezahlten Kreditbetrag möglich

Informationsquelle
www.kfw.de/inlandsfoerderung/Unternehmen/Innovation-und-Digitalisierung/F%C3%B6rderprodukte/ERP-F%C3%B6rderkredit-Digitalisierung-(511-512)/

Fördermittel für Digitalisierung: Weitere Möglichkeiten zur Recherche

In der Förderdatenbank des Bundes findet man alle Förderungsmöglichkeiten des Bundes, der Länder und der EU. Diese Seite – insbesondere der Suchassistent – ist enorm hilfreich. Hier kann auch nach branchenspezifischen KMU-Digitalisierungsförderungen gesucht werden – beispielsweise gibt es zahlreiche weitere für Technologie-KMU, für solche aus Forschung und Entwicklung, sowie für Neugründungen und junge Unternehmen aus diesem Bereich.

Die Initiative Mittelstand-Digital des Bundesministeriums für Wirtschaft und Energie unterstützt KMU kostenfrei bei allen Fragen rund um die Digitalisierung. Anlaufstellen sind so genannte (regionale und thematische) „Mittelstand 4.0-Kompetenzzentren“. Diese helfen den Unternehmen, den Stand der eigenen Digitalisierung einzuschätzen, entwickeln gemeinsam mit ihnen einen individuellen Digitalisierungsfahrplan und unterstützen sie bei der Auswahl und Umsetzung geeigneter Maßnahmen.

Darüber hinaus stellt auch die Europäische Union Fördermittel für Digitalisierung bereit: EU-Förderprogramme.

(Hinweis: Dieser Artikel wurde zuletzt am 22.10.2025 aktualisiert.)

E-Rechnung: Warum Unternehmen jetzt auf digitale Rechnungsprozesse umstellen sollten
ERP & Finance

E-Rechnung: Warum Unternehmen jetzt auf digitale Rechnungsprozesse umstellen sollten

Ab Januar 2025 gilt für Unternehmen im B2B-Bereich (Business-to-Business) eine E-Rechnungspflicht. Aus diesem Grund ist es für Unternehmer ratsam, jetzt zu handeln. Neben der gesetzlichen Verpflichtung sprechen aber auch wirtschaftliche Gründe dafür, auf elektronische Rechnungen und automatisierte Rechnungsprozesse umzusteigen.

5 Min. Lesezeit

Mit der Verabschiedung des Wachstumschancengesetzes Mitte März 2024 steht es fest: Künftig sind Unternehmen dazu verpflichtet, Rechnungen in einem strukturierten elektronischen Format wie XRechnung oder ZUGFeRD zu empfangen und zu versenden. Diese E-Rechnungspflicht bietet den Betrieben erhebliches Potenzial zur Prozessoptimierung und Kosteneinsparung. Hier sind die wichtigsten Gründe für die Einführung der E-Rechnung.

XRechnung und ZUGFeRD

XRechnung und ZUGFeRD sind die beiden zentralen elektronischen Rechnungsformate in Deutschland. Sie basieren auf der vom Europäischen Komitee für Normung (CEN) entwickelten EU-Norm EN 16931.

XRechnung ist der nationale Rechnungsstandard der öffentlichen Verwaltung in Deutschland. Dabei handelt es sich um eine ausschließlich maschinenlesbare Datei im XML-Format. Die Rechnungsdaten werden vom System des Empfängers für Menschen lesbar dargestellt.
Weitere Informationen zur XRechnung

ZUGFeRD (auf internationaler Ebene Factur-X genannt) entspricht ab Version 2.0 der EU-Norm. Das Format ist in verschiedenen Profilen erhältlich. Im Unterschied zur XRechnung bildet ZUGFeRD Rechnungen in einer XML-Datei und in einer menschenlesbaren PDF-Datei ab. Es kann von allen europäischen Verwaltungen gemäß der EU-Richtlinie 2014/55/EU empfangen und verarbeitet werden.
Weitere Informationen zu ZUGFeRD

7 Gründe, die E-Rechnung einzuführen

1. Die bevorstehende E-Rechnungspflicht lässt keine Wahl zu.

  • Bereits seit November 2020 müssen Lieferanten des Bundes ihre Rechnungen in den Formaten XRechnung oder ZUGFeRD einreichen. Mit dem Wachstumschancengesetz wird die E-Rechnungspflicht ausgeweitet: Ab Januar 2025 sollen alle Unternehmen imstande sein, elektronische Rechnungen zu versenden und zu verarbeiten. Bei der Einführung dieser Pflicht gelten Übergangsregelungen. Spätestens ab dem 1. Januar 2028 müssen dann alle Unternehmen E-Rechnungen versenden.
  • Das Wachstumschancengesetz hatte den Deutschen Bundestag im November 2023 passiert. Der Bundesrat verweigerte anschließend jedoch zunächst seine Zustimmung und verwies das Gesetz an den Vermittlungsausschuss. Insbesondere der ambitionierte Zeitplan zur Einführung stieß auf Kritik, weshalb die Länderkammer in ihrer Beschlussvorlage eine Verschiebung um zwei Jahre forderte.
  • Fest steht: Die E-Rechnungspflicht wird kommen. Daher ist es Unternehmen dringend zu empfehlen, ihre Rechnungsprozesse zeitnah zu digitalisieren.

2. Durch den digitalen Workflow spart man Kosten.

  • Wer elektronische Rechnungen per E-Mail versendet, spart die Kosten für Papier, Druck und Porto ein. Wie groß das Sparpotenzial ist, zeigt eine Bitkom-Studie: Demnach werden in Deutschland jährlich rund 30 Milliarden Euro nur für die Erstellung und den Versand von Papierrechnungen ausgegeben.
  • Bei digitaler Verarbeitung eingehender Rechnungen ergeben sich weitere Einsparungen durch bessere Workflows. Studien zufolge sinkt der Aufwand im Vergleich zu papiergebundenen Rechnungsprozessen um bis zu 70 Prozent.

3. Mit E-Rechnungen geht alles schneller.

  • Elektronische Ausgangsrechnungen brauchen weder ausgedruckt noch kuvertiert zu werden. Dadurch gewinnen die Mitarbeiter wertvolle Arbeitszeit.
  • Papierrechnungen sind per Briefpost üblicherweise zwei bis drei Arbeitstage unterwegs. Bei einem Versand an ausländische Geschäftspartner dauert es meistens noch länger. Eine E-Mail-Rechnung liegt dem Empfänger sofort vor. In der Regel bekommen Unternehmer, die elektronische Rechnungen versenden, ihr Geld also früher.
  • Darüber hinaus können Unternehmen durch die digitale Verarbeitung von Eingangsrechnungen und durch die elektronische Archivierung in einem Dokumentenmanagementsystem (DMS) massiv Zeit sparen.

4. E-Rechnungen sind jederzeit ortsunabhängig verfügbar.

  • Papierrechnungen sind entweder im Unternehmen auf Freigabetour unterwegs oder in den Tiefen irgendwelcher Aktenordner versteckt. Das bedeutet: Man muss vor Ort anwesend sein und das gesuchte Dokument zunächst einmal hervorholen. Auf digital aufbewahrte elektronische Rechnungen lässt sich hingegen ortsunabhängig zugreifen. Alle Beteiligten des Rechnungsfreigabeprozesses können somit jederzeit den aktuellen Bearbeitungsstand abrufen.
  • Zudem besteht die Möglichkeit, Rechnungen mobil zu prüfen und zur Überweisung freizugeben – etwa, wenn der Vorgesetzte geschäftlich unterwegs ist.
  • Bei Rückfragen zu einer Rechnung und in Klärfällen ist die Buchhaltung schnell auskunftsfähig, da ihr sofort das entsprechende Dokument vorliegt.

{{box-list-left}}

5. Digitale Rechnungsprozesse verbessern die Arbeitsabläufe.

  • Die strukturierten digitalen Rechnungsformate ZUGFeRD und XRechnung erleichtern den Rechnungsaustausch zwischen Unternehmen. Der Rechnungsempfänger kann die Daten durch entsprechende Finanzbuchhaltungssoftware auslesen und in sein Buchungssystem übertragen lassen. So vermeidet er die fehleranfällige manuelle Datenerfassung und gewinnt zugleich Zeit.
  • Des Weiteren bleiben elektronische Rechnungen bei Abwesenheit eines Mitarbeiters nicht auf dessen Schreibtisch liegen, sondern werden per E-Mail automatisch an den Stellvertreter weitergeleitet.

6. E-Rechnungen lassen sich leicht und sicher aufbewahren.

  • Um elektronische Rechnungen zu archivieren, braucht man weder Aktenordner noch Archivstellfläche. Stattdessen lassen sich die digitalen Dokumente weitgehend automatisiert und platzsparend in einem DMS aufbewahren.
  • In einem DMS archivierte Rechnungen bleiben im digitalen Original dauerhaft gut lesbar erhalten – insbesondere bei sogenannten Thermobelegen ist das oft nicht der Fall. Außerdem werden etwaige Änderungen am Ursprungsdokument vom System protokolliert. Damit erfüllt die digitale Aufbewahrung wesentliche Anforderungen der GoBD an die Archivierung von steuerlich relevanten Dokumenten.
  • Zudem sind digital archivierte Rechnungen leichter zu finden und besser vor Verlust geschützt als Papierbelege in Aktenordnern.

7. E-Rechnungen schonen Umwelt und Ressourcen.

  • Durch die Einführung digitaler Rechnungsprozesse senken Unternehmen ihren Verbrauch an Papier, Aktenordnern, Druckertoner und weiterem Büromaterial nachhaltig. Das schont nicht nur das eigene Budget, sondern auch die Umwelt. Die geringere Menge an Briefpost wirkt sich außerdem positiv auf die CO2-Bilanz aus.
DMS einsetzen: Welche Voraussetzungen müssen erfüllt sein?
ERP & Finance

DMS einsetzen: Welche Voraussetzungen müssen erfüllt sein?

Ein Dokumentenmanagementsystem, kurz: DMS, hilft Unternehmen, Workflows zu beschleunigen und Kosten zu senken. Dieser Beitrag gibt Ihnen einen Überblick darüber, welche organisatorischen und technischen Voraussetzungen für die Einführung eines DMS erfüllt sein müssen.

5 Min. Lesezeit

Ein Dokumentenmanagementsystem einzusetzen bietet kleinen und mittleren Unternehmen (KMU) wichtige Vorteile: Das DMS beschleunigt die Abläufe und Reaktionszeiten rund um das Handling von Geschäftsdokumenten, es senkt die Druckkosten und den Personalaufwand, und es erleichtert die Erfüllung gesetzlicher Vorgaben. Dabei reichen die Aufgaben, die eine DMS-Software übernimmt, vom Import eines Dokuments über die intelligente Verwaltung und Prozesssteuerung bis hin zur rechtssicheren Archivierung.

Was brauchen Sie, um ein Dokumentenmanagementsystem einführen zu können?

  1. Gute organisatorische Vorbereitung
  2. Konkrete Vorstellungen von den gewünschten individuellen Anpassungen
  3. Eine geeignete IT-Infrastruktur

Im Folgenden schauen wir uns die genannten Punkte näher an und geben Empfehlungen dazu.

Warum Sie zuerst Ihre internen Prozesse überprüfen sollten

Wer Geschäftsprozesse digital abbilden möchte, sollte sich die Arbeitsabläufe im Unternehmen kritisch anschauen. Schließlich will man ja nicht aus ineffizienten analogen Prozessen mittels Digitalisierung ineffiziente digitalisierte Prozesse schaffen, sondern echte Verbesserungen erzielen.

Vor allem beim Dokumentenmanagement gibt es in vielen KMU organisatorischen Optimierungsbedarf. Hauptgrund hierfür ist, dass die meisten Abläufe aus einer Zeit stammen, in der Geschäftsdokumente ausschließlich in Papierform per Post kamen. So durchlaufen beispielsweise Eingangsrechnungen in vielen KMU weiterhin einen papierbasierten Freigabeprozess, bevor man sie manuell kontiert, verbucht und abheftet. Ein aufwendiger Prozess, der sich durch ein Dokumentenmanagementsystem in Verbindung mit einer digitalen Eingangsrechnungsverarbeitung erheblich effizienter gestalten lässt.

Mögliche Einsatzszenarien eines DMS

  • Viele Unternehmen starten ihre Nutzung eines DMS damit, dass sie das System zunächst nur für die Ablage und Archivierung von Geschäftsdokumenten einsetzen. Indem sie Eingangsrechnungen nach dem (manuellen) internen Prüf- und Freigabeprozess revisionssicher digital archivieren, erfüllen sie rechtliche Vorgaben (u. a. GoBD) und senken den Ressourcenverbrauch (Archivstellfläche, Druck- und Papierkosten).
  • Ein gehobenes DMS ermöglicht darüber hinaus einen komplett digitalen Dokumenten-Workflow. Damit lässt sich zum Beispiel der Weg von Rechnungen vom Eingang über die Freigabeprozesse bis zur abschließenden Verbuchung in der Finanzbuchhaltung abbilden. Das spart Zeit und Kosten und ermöglicht einen besseren Überblick.

Was Sie vor der Einführung eines DMS klären sollten

Bevor Sie ein DMS auswählen und mit der Einführung beginnen, beantworten Sie sich folgende Fragen:

  • Welche Aufgaben im Dokumentenmanagement sollen durch Digitalisierung automatisiert bzw. effizienter gestaltet werden?
  • Wo lassen sich durch den Einsatz eines DMS im Unternehmen die größten Einsparungen erzielen?
  • Welche Entscheidungsspielräume in Bezug auf die organisatorische Prozessgestaltung gibt es?
  • Wer sind die Beteiligten im Unternehmen?
  • Wer wird den digitalen Prozess überwachen?
  • In welchen Geschäftsprozessen werden die künftig digital verwalteten Dokumente benötigt?

{{box-list-right}}

Warum Sie Ihr DMS individuell anpassen müssen – und wer Ihnen dabei hilft

Nachdem Sie die oben genannten Fragen beantwortet haben, gilt es herauszufinden, welches Dokumentenmanagementsystem die gewünschten Abläufe präzise abbildet. Dabei zeigt sich immer wieder, wie wichtig die Zusammenarbeit mit einem kompetenten DMS-Lösungsanbieter ist. Dessen Erfahrung und Know-how ermöglichen es dem Kunden zu verstehen, an welchen Stellen die Prozesse durch die Einführung eines DMS automatisiert werden können und was das jeweilige System hierzu bietet.

Je nachdem, für welche Ausbaustufe Sie sich entscheiden (nur Archivierung und Ablage oder auch Einführung digitaler Prozesse), muss das DMS mehr oder weniger umfangreich an die spezifischen Abläufe in Ihrem Unternehmen angepasst werden.

Um bei der Abbildung der betrieblichen Abläufe alle Eventualitäten zu berücksichtigen, führt man das DMS (vor allem in der Ausbaustufe digitaler Workflow) idealerweise anhand eines Pilotprozesses ein. Auch hierbei setzt man am besten auf die Expertise eines fachkundigen Partners.

Anbieter von Dokumentenmanagementsystemen verfügen in aller Regel über Projekterfahrung. Dies versetzt sie in die Lage, dem Kunden aufzuzeigen, welche Möglichkeiten zur Strukturierung der Dokumente es gibt. Die Entscheidung darüber, ob es gleich ein digitaler Dokumenten-Workflow oder doch erst einmal lediglich eine Lösung zur Archivierung sein soll, liegt dann natürlich beim Kunden.

Welche technischen Voraussetzungen erfüllt sein müssen

Die Performance eines Dokumentenmanagementsystems im Tagesgeschäft hängt nicht nur vom System selbst, sondern auch von der IT-Infrastruktur im Unternehmen ab.

Bestandteile eines DMS

  • Bei einem DMS handelt es sich um eine Client-Server-Installation. Auf der Server-Komponente werden alle zu archivierenden Belege verschlüsselt abgelegt. Der Server enthält weitere Bestandteile, wie eine Datenbank, in der Metadaten zu Dokumenten abgelegt werden, oder ein System zur Texterkennung (OCR). In größeren Netzwerken können diese Bestandteile auch getrennt voneinander installiert sein.
  • Um auf das DMS zugreifen zu können, benötigt jeder Benutzer ein Programm: den sogenannten Client. Dieses Programm kann auf dem Rechner des Benutzers installiert sein. Viele Dokumentenmanagement-Systeme lassen jedoch auch einen Zugriff aus einem ERP-System heraus zu oder bieten einen Zugriff via Web-Browser oder App.

Grundsätzliche Empfehlungen zur Ausstattung des DMS-Servers

Die Systemvoraussetzungen der Server-Komponente variieren, je nach Aufbau des Netzwerks und zu verarbeitendem Belegvolumen. Ein paar grundsätzliche Empfehlungen zur Mindestausstattung eines DMS-Servers gibt es aber durchaus:

  • Die Geschwindigkeit, mit der das DMS auf einen Belegaufruf reagiert, hängt zum einen von der Geschwindigkeit der Server-Festplatten ab – SSD-Festplatten ermöglichen hier gegenüber herkömmlichen Festplatten eine deutliche bessere Performance.
  • Zum anderen beeinflusst die Netzwerkanbindung zwischen DMS und Anwender-Rechner die Zugriffsgeschwindigkeit. Empfehlenswert sind je nach Netzwerkgröße eine Server-Anbindung mit mindestens 1 Gigabit/Sekunde und eine Rechner-Anbindung an das DMS mit mindestens 100 Megabit/Sekunde.
  • Des Weiteren gilt: Je mehr Nutzer gleichzeitig auf das DMS zugreifen werden, desto schneller sollte der Prozessor (CPU) des Servers sein. Denn die Informationen, die ein DMS zu Belegen anzeigt, werden im Hintergrund über rechenintensive Datenbankabfragen gewonnen. Im Allgemeinen sollte der Server mindestens 16 Gigabyte Arbeitsspeicher und eine CPU mit mindestens 4 Prozessorkernen aufweisen.
  • Der Bedarf an Rechenleistung steigt weiter, wenn während der Geschäftszeiten auch eine OCR-Verarbeitung durchgeführt werden soll. In diesem Fall empfiehlt es sich, eine CPU mit hohem Takt (ab 3 GHz) einzusetzen.

Die genannten Spezifikationen entsprechen im Wesentlichen den Mindestanforderungen, welche die meiste Software für Unternehmen bereits von Haus aus mitbringt. Natürlich sollten auch die Client-Rechner gehobenem Bürostandard entsprechen und möglichst mit der neuesten Version des Betriebssystems laufen.

Datensicherheit

Ein Hauptzweck eines Dokumentenmanagementsystems ist die GoBD-konforme Aufbewahrung von Belegen. Die Datensicherheit des DMS-Archivs hat daher oberste Priorität. Regelmäßige Datensicherungen auf verschiedene Speichermedien, wie Bänder und externe Festplatten, sind unerlässlich. Des Weiteren sollten die Festplatten des Servers als RAID-Verbund konfiguriert sein, sodass der Ausfall einer Festplatte automatisch kompensiert wird.

Da ein Stillstand des Produktivsystems über mehrere Tage hohe Umsatzeinbußen zur Folge hätte, empfiehlt sich zudem, einen zweiten Server in gleicher Ausstattung als Backup bereitzuhalten. IT-Dienstleister sprechen von einem Failover („Ausfallsicherung“). Ist die IT-Infrastruktur so konfiguriert, dass ein zweiter Server automatisch einspringt, spricht man von einem transparenten Failover.

Dokumentenmanagement in der Cloud?

Zu guter Letzt stellt sich im Vorfeld einer DMS-Einführung die Frage: Installation des DMS-Servers on-premises, also im Unternehmen, oder externes Hosting bei einem Cloud-Anbieter?

Wird ein DMS extern gehostet, liegen die Dokumente beim Anbieter und werden beim Zugriff über das Internet verschlüsselt übermittelt. Für die Datensicherheit, für den Schutz gegen Systemausfälle und unbefugten Zugriff sowie für die Performance des Systems ist in diesem Fall in erster Linie der Cloud-Anbieter zuständig. Dadurch begibt man sich in eine Abhängigkeit vom Hosting-Dienstleister.

Vorteile

  • Leicht realisierbarer Zugriff von unterwegs oder aus dem Homeoffice
  • Geringere Erstinvestitionen

Nachteile

  • Längere Reaktionszeiten des DMS, weil Dokumente zur Bearbeitung über das Internet heruntergeladen und zur Archivierung hochgeladen werden müssen.
  • Unterm Strich vergeht mehr Zeit für Bearbeitungs- und Archivierungsvorgänge, als wenn das DMS auf einem leistungsfähigen unternehmenseigenen Server betrieben wird. Wie groß die Verzögerungen sind, hängt von verschiedenen Faktoren, insbesondere von der Qualität der Internetverbindung ab. Im Tagesgeschäft müssen sich kleinere Performance-Einschränkungen nicht störend auswirken. Es wird jedoch dringend empfohlen, dies vor der Einführung einer extern gehosteten DMS-Lösung unter realen Bedingungen zu testen.
No Code: So erstellen Sie digitale Workflows - auch ohne Programmierkenntnisse
Digitalisierung & KI

No Code: So erstellen Sie digitale Workflows - auch ohne Programmierkenntnisse

Überlastete IT-Abteilungen, kaum verfügbare externe Dienstleister: Viele Digitalisierungsprojekte in kleinen und mittleren Unternehmen (KMU) verzögern sich infolge des Mangels an IT-Fachkräften. Doch mithilfe von No-Code-Plattformen können sich versierte Anwender selbst helfen. Dieser Beitrag erläutert, welches Prinzip hinter No Code steckt und wie KMU damit selbstständig Geschäftsprozesse digitalisieren und automatisieren können.

5 Min. Lesezeit

In den vergangenen Jahren hat sich in der Softwareentwicklung ein neuer Ansatz etabliert, die sogenannte No-Code-Entwicklung. Er folgt der Idee des „Citizen Developers“ – das bedeutet: Mitarbeiter werden in die Lage versetzt, ohne bzw. mit nur grundlegenden IT- und Programmierkenntnissen softwarebasierte Anwendungen zu erstellen.

No Code und Low Code: Programmieren für jedermann?

No-Code-Lösungen bieten eine intuitive, grafische Benutzeroberfläche sowie vorgefertigte Module und Funktionen, die Anwender per Drag-and-Drop so zusammenklicken, wie sie es brauchen. Im Gegensatz zu Low-Code-Lösungen, bei denen es – zumindest in begrenztem Umfang – erforderlich ist, Quellcodes zu schreiben und grundlegende IT-Kenntnisse zu besitzen, kommen No-Code-Lösungen komplett ohne Programmierung aus. No Code richtet sich damit in erster Linie an Benutzer ohne Programmierkenntnisse, die selbstständig Anwendungen erstellen möchten.

Während No Code auf die definierten Module und Funktionen beschränkt ist, bietet Low-Code etwas mehr Flexibilität: Bei Bedarf kann ein Entwickler den Code individuell anpassen und erweitern, um komplexere Funktionen zu implementieren. Die vordefinierten Module in Low-Code-Tools ermöglichen Entwicklern somit, Entwicklungszeiten zu verkürzen. Ganz ohne Programmierkenntnisse funktioniert das aber halt nicht.

„Programmieren“ mit No Code

No-Code-Plattformen bieten dem Anwender eine grafische Benutzeroberfläche mit Drag-and-Drop-Funktionen. Durch das Verbinden vorgefertigter Blöcke und Komponenten, wie zum Beispiel Formulare oder Datenbankabfragen, können auch Nicht-Entwickler einfach und schnell eine neue Anwendung mit No Code erstellen. Auf der No-Code-Plattform werden diese Verbindungen in Form von Pfeilen oder durch eine vergleichbare hierarchische Struktur dargestellt. Bei Ausführung der Anwendung wird die Kette von Bausteinen nacheinander abgearbeitet, bis der Workflow abgeschlossen ist.

Leichter Einstieg in die Digitalisierung für KMU

No-Code-Lösungen sind ein wesentlicher Enabler der Digitalisierung in Unternehmen, denn sie ermöglichen die Digitalisierung und Automatisierung von Geschäftsprozessen. Sie bieten insbesondere Mitarbeitern in den Fachabteilungen die Möglichkeit, digitale Anwendungen ohne Programmierkenntnisse zu erstellen – sozusagen „Do it yourself“. Auf diese Weise können Arbeitsabläufe in Fachabteilungen intern optimiert und digitalisiert werden, ohne die IT-Abteilung einzubeziehen, denn deren Ressourcen sind insbesondere in kleineren Unternehmen begrenzt.

Unternehmen, die ihre digitale Transformation erfolgreich gestalten möchten, müssen in der Lage sein, ihre Unternehmensprozesse flexibel an die sich ändernden Marktanforderungen anzupassen. No-Code-Lösungen bieten genau diese Flexibilität: Anwendungen und Prozesse können zeitnah angepasst werden, da es nicht mehr erforderlich ist, den gesamten Code umzuschreiben. Insbesondere kleine und mittlere Unternehmen erhalten so die Möglichkeit, einen einfachen und kostengünstigen Einstieg in die digitale Transformation zu finden sowie agiler und wettbewerbsfähiger zu werden.

Ideen einfach umsetzen mit No Code: Anwendungsfälle und Use Cases

No-Code-Tools setzen keinerlei bzw. lediglich grundlegende IT-Kenntnisse oder Schulungen voraus. Somit kann jeder diese Tools direkt nutzen und Anwendungen erstellen, ohne eine Zeile Code zu schreiben. Ein grundlegendes IT-Verständnis macht den Einstieg zwar leichter, ist jedoch nicht zwingend erforderlich.

Anwender nutzen standardisierte Bausteine, die sie über eine grafische Benutzeroberfläche mithilfe einer einfachen Menüführung bedarfsorientiert zusammenstellen.

Durch die standardisierten Bausteine können Prozesse nicht nur schnell automatisiert werden, sie sind in der Regel auch sicherer in der Anwendung im Vergleich zu einem manuell neu programmierten Quellcode.

Egal ob Marketing, Vertrieb, Personalwesen oder Kundenservice: Prinzipiell können alle Mitarbeiter in den Fachabteilungen No-Code-Tools nutzen, um eigene digitale Lösungen zu erstellen. Die Einsatzgebiete sind dabei vielfältig: Vom Erstellen von Landing Pages, Webseiten, Onlineshops, Formularen, mobilen Anwendungen oder internen Datenbanken bis hin zu Workflow-Automatisierungen, um interne Arbeitsabläufe zu verbessern.

Klassische Anwendungsfälle und Use Cases von No Code sind:

  • App-Entwicklung: Mit visuellen No-Code-Entwicklungsplattformen können Benutzer Funktionen, Benutzeroberflächen und Datenbanken erstellen und über mobile Apps miteinander verknüpfen – für Produktkataloge, interne Tools oder Kundenservice-Anwendungen.
  • Workflow-Automatisierung: Um repetitive Aufgaben zu automatisieren und dadurch die Effizienz zu steigern, bietet No Code die Möglichkeit, automatisierte Workflows zu erstellen – beispielsweise um Dokumente automatisch zu genehmigen, Bestellungen zu verarbeiten oder bei bestimmten Ereignissen informiert zu werden.
  • Datenvisualisierung: No-Code-Plattformen bieten die Möglichkeit, Datenquellen zu verbinden, Diagramme und Dashboards zu erstellen und diese individuell anzupassen, um aussagekräftige Berichte zu generieren.

Transparenz und Zugang zu Know-how

Um No-Code-Tools im Unternehmen effektiv zu nutzen, ist die Akzeptanz und Unterstützung des Managements wichtig. Das Management sollte Transparenz über das Potenzial von No Code im Unternehmen schaffen und Mitarbeiter ermutigen, diese Tools anzuwenden. Zudem empfiehlt es sich, dass die Fachabteilungen und die IT-Abteilung eng zusammenarbeiten und sicherstellen, dass die gewählte No-Code-Lösung in die vorhandene IT-Infrastruktur integriert werden kann.

Auch wenn No-Code-Tools keine Vorkenntnisse erfordern, sind der Zugang zu Schulungen, z.B. in Form von Online-Tutorials, sowie die Unterstützung durch unternehmensinterne No-Code-Experten wichtige Faktoren für eine effektive Nutzung. Ebenso wichtig ist es, über die neuesten No-Code-Entwicklungen auf dem Laufenden zu bleiben und sicherzustellen, dass die verwendete Plattform den Anforderungen des Unternehmens entspricht.

Mehr Chancen für Innovation und Agilität

Der Vorteil von No-Code-Lösungen liegt vor allem darin, dass Vertreter aus den Fachabteilungen, die mit den Prozessen ihres Fachbereichs vertraut sind, ihre Anforderungen selbstständig in digitale Lösungen umsetzen können. In der Vergangenheit waren hierzu relativ komplexe Programmierkenntnisse erforderlich – mit der No-Code-Technologie können fachliche Experten nun ihre Anforderungen und Bedürfnisse direkt als digitale Lösungen realisieren, ohne den Umweg über die Entwicklung zu gehen. Dadurch lassen sich die in der Regel begrenzten Ressourcen von IT-Abteilungen und Programmierern einfach erweitern.

Zusammengefasst: Die wichtigsten Vorteile von No Code

  • Agilität und Wettbewerbsfähigkeit: Anwendungen und Lösungen können schneller entwickelt und auf den Markt gebracht werden. Zeitnahe Änderungen im Sinne einer agilen Unternehmensführung sind mit minimalem Aufwand jederzeit möglich.
  • Kosteneffizienz: Unternehmen können einfache Anwendungen mit internen Mitarbeitern umsetzen – im Vergleich zur klassischen Anwendungsentwicklung ist dies nicht nur schneller, sondern auch kostengünstiger, was insbesondere für kleine und mittlere Unternehmen mit begrenzten Budgets attraktiv ist.
  • Produktivität: No Code ermöglicht es Mitarbeitern aus Fachabteilungen, eigene Anwendungen zu entwickeln und dadurch Geschäftsprozesse zu optimieren und zu automatisieren – unabhängig von der internen Verfügbarkeit von Entwicklern.
  • Flexibilität: No-Code-Tools bieten ein hohes Maß an Flexibilität, da Anwendungen und Lösungen einfach per Drag-and-Drop an neue Anforderungen angepasst werden können. Dies erleichtert auch das Skalieren von Projekten.
  • Innovation: Fachexperten und Nicht-Entwickler können mit No Code eigene Lösungen erstellen, die ihren spezifischen Bedürfnisse entsprechen. Dadurch wird die breite Umsetzung innovativer Ideen im Unternehmen gefördert.
  • Zusammenarbeit: Fachexperten und Entwickler können über No-Code-Tools gemeinsam an Projekten arbeiten, was nicht nur zu einer verbesserten Kommunikation und Zusammenarbeit führt, sondern auch die Qualität der entwickelten Lösungen verbessert.

Datenschutz – eine Frage der Sicherheitsstandards im Unternehmen

Sicherheit und der Datenschutz hängen nicht allein von der No-Code-Plattform ab, sondern ebenso von der IT-Strategie und den Schutzmaßnahmen, die im Unternehmen implementiert sind. In Hinsicht auf den Datenschutz ist es generell empfehlenswert, die entwickelte Anwendung auf dem eigenen Server oder lokal auf dem eignen Computer laufen zu lassen. Dies setzt jedoch voraus, dass intern ausreichend Ressourcen und Know-how vorhanden sind, um die Sicherheit zu gewährlisten – von regelmäßigen Updates über das Erkennen und Schließen von Sicherheitslücken bis hin zum Erkennen von Cyberangriffen.

Insbesondere in kleinen und mittleren Unternehmen fehlen oftmals jedoch die Ressourcen für den Eigenbetrieb. In diesem Fall spielt bei der Auswahl der Plattform der Vertrauensfaktor eine wesentliche Rolle. Viele Anbieter haben daher ihre Sicherheitsstandards von einer neutralen Prüfstelle zertifizieren lassen.

Da oftmals verschiedene Anwender auf der No-Code-Plattform an einem Projekt zusammenzuarbeiten, spielt das Thema Zugriffskontrolle eine wichtige Rolle. Um sensible Daten zu schützen, sollte der Zugriff auf Projekte und Daten mittels definierter Zugriffskontrollen auf autorisierte Benutzer beschränkt werden. Zudem sollte ein angemessenes Verschlüsselungsverfahren angewendet werden, um Unternehmens- und Kundendaten zuverlässig zu schützen.

Erweiterte Digitalisierungsmöglichkeiten am Beispiel der Warenwirtschaft

Insbesondere im Bereich der Warenwirtschaft eröffnet No Code KMU interessante Möglichkeiten, die eigene Digitalisierung voranzubringen. So können beispielsweise Benutzer der Warenwirtschaftssoftware Suiteify Commercial classic über die No-Code-Plattform AQS von Aequitas Software Geschäftsprozesse und Workflows einfach digitalisieren und automatisieren. Die Plattform ist eine Art modulares Baukastensystem, das über eine API-Schnittstelle mit der Datenbank der Warenwirtschaftssoftware verbunden ist.

Alle relevanten Informationen – von Artikelstamm- und Bestandsdaten über Kunden- und Lieferantendaten bis hin zu Belegdaten – stehen auf der Plattform zur Verfügung. Über die Benutzeroberfläche können Anwender per Drag-and-Drop Aktionen für verschiedene Workflows miteinander verknüpfen. Die Integration umfasst bereits eine Reihe von Funktionen, die sukzessive erweitert werden.

In der Warenwirtschaft ergeben sich dadurch verschiedene praktische Anwendungsmöglichkeiten, wie zum Beispiel:

  • Eingabe oder Scan einer Artikelnummer und Anzeige von Artikeldaten, Preisen und Beständen auf einem mobilen Endgerät – egal ob im Lager, im Verkaufsraum oder beim Kunden
  • Definition eines Workflows für Bestellanforderungen – von der Anforderungserfassung über die Freigabelogik bis hin zur Erfassung des Bestellbelegs in Suiteify Commercial classic
  • Einrichtung eines Verteilers, der bei Lieferverzögerungen oder Wareneingängen automatisch informiert wird
Digitale Zeiterfassung im Bau: Wichtige Tipps für Baubetriebe
Branchen

Digitale Zeiterfassung im Bau: Wichtige Tipps für Baubetriebe

Das Bundesarbeitsgericht (BAG) hat am 13.09.2022 ein Grundsatzurteil gefällt, das die Arbeitszeiterfassung in Deutschland nachhaltig verändert. Auch Baubetriebe sollten sich jetzt vorbereiten. In unserem ersten Blog-Artikel haben wir die wichtigsten Folgen vorgestellt. In diesem Beitrag erfahren Sie, welche Anforderungen ein digitales Zeiterfassungssystem erfüllen muss und welche Aspekte bei der Einführung besonders wichtig sind.

5 Min. Lesezeit

Anforderungen an digitale Zeiterfassungssysteme

Ein digitales Zeiterfassungssystem muss die Vorgaben des Arbeitszeitgesetzes (ArbZG) erfüllen und die Datenschutz-Grundverordnung (DSGVO) berücksichtigen. Die Beschäftigten müssen jederzeit auf ihre Arbeitszeitaufzeichnungen zugreifen können, damit sie ihre gesetzlichen Ansprüche geltend machen können.

Ein gutes System sollte außerdem:

  • Einfache Bedienbarkeit bieten, um die Nutzung zu erleichtern. Intuitive Oberflächen senken Hemmschwellen.
  • Zugänglich und unmittelbar sein: Echtzeit-Zugriff erleichtert Transparenz.
  • Aktuelle Daten liefern, damit Lohnbuchhaltung, Kolonnen und Dienstpläne schnell angepasst werden können.
  • Überall nutzbar sein – egal ob im Büro, auf der Baustelle oder im Homeoffice.
  • Zusatzfunktionen enthalten, die Mehrwert schaffen: Ein Urlaubsplaner kann Papierarbeit ersetzen, ein elektronisches Bautagebuch unterstützt bei Bauabschnittsdokumentationen. Auch eine automatische Zuschlagsberechnung entlastet die Lohnbuchhaltung und reduziert Fehler.

Hinweis: Digitale Zeiterfassung ist kein Kontrollinstrument, sondern schafft Transparenz und stärkt das Vertrauen zwischen Arbeitgebern und Mitarbeitern.

Auswirkungen des BAG-Urteils auf Baubetriebe

Das EuGH-Urteil verpflichtet Deutschland dazu, eine klare gesetzliche Regelung zur Arbeitszeiterfassung zu erlassen. Ein entsprechender Gesetzesentwurf wird erwartet, doch schon jetzt gilt: Bauunternehmen müssen Systeme bereitstellen, die Arbeitsbeginn, Pausen, Arbeitsende, Überstunden und andere relevante Daten zuverlässig dokumentieren. Arbeitgeber tragen die Verantwortung dafür, dass die tatsächliche Arbeitszeit korrekt erfasst wird und alle gesetzlichen Vorgaben eingehalten werden.

Vorteile digitaler Zeiterfassung

  • Weniger manueller Aufwand: Lohnbuchhaltung und Mitarbeiter sparen Zeit, weil Stunden und Fehlzeiten nicht mehr manuell übertragen werden müssen.
  • Automatische Berechnung: Die Arbeitszeit wird automatisch ausgewertet – das verringert Fehler.
  • Transparenz bei Betriebsprüfungen: Alle Daten sind jederzeit verfügbar, auch bei Zollkontrollen auf der Baustelle oder im Büro.
  • Kosten- und Fehlerreduktion: Doppelte Erfassungen oder Korrekturen entfallen.
  • Effizienzsteigerung: Aktuelle Daten ermöglichen eine schnelle Anpassung von Kostenstellen, Kolonnen und Dienstplänen.

Flexible Arbeitszeitmodelle und Vertrauensarbeitszeit

Auch mit digitaler Zeiterfassung bleiben flexible Arbeitszeitmodelle und Vertrauensarbeitszeit möglich. Wichtig ist jedoch, dass jede tatsächlich geleistete Arbeitszeit dokumentiert wird. So behalten Unternehmen die Flexibilität, erfüllen aber zugleich ihre gesetzlichen Pflichten.

Kosten-Nutzen-Abwägung und Tipps zur Einführung

Die Einführung eines digitalen Systems ist eine Investition, die gut geplant sein will:

  • Erstellen Sie eine Kosten-Nutzen-Rechnung, um langfristige Einsparungen abzuschätzen.
  • Vergleichen Sie verschiedene Anbieter und lassen Sie sich Präsentationen zeigen, um die Funktionen zu prüfen.
  • Beachten Sie neben den Anschaffungskosten auch laufende Gebühren und mögliche Erweiterungen.

Eine sorgfältige Auswahl sorgt für eine rechtssichere, effiziente und zukunftsfähige Lösung für Ihren Baubetrieb.