Blog

Digitalisierung

Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.

Digital archivieren – Warum das Papierarchiv ein Auslaufmodell ist
ERP & Finance

Digital archivieren – Warum das Papierarchiv ein Auslaufmodell ist

In den Büros und Archiven vieler Mittelständler füllen nach wie vor Aktenordner die Schränke. Doch die Aufbewahrung von Geschäftsunterlagen in Papierform hat zunehmend ausgedient. Wer heute und morgen wettbewerbsfähig arbeiten will, muss digital archivieren. Und das erfordert ein zentrales Dokumentenmanagementsystem (DMS).

5 Min. Lesezeit

Im privaten Umfeld ist die Digitalisierung häufig weiter vorangeschritten als in vielen Unternehmen in Deutschland. Kaum jemand verschickt noch Postkarten aus dem Urlaub – stattdessen versendet man über Messenger-Apps digitale Bilder mit Urlaubsgrüßen. In immer weniger Wohnzimmern stehen noch Bücher und DVDs herum. Dafür werden E-Books gelesen und Filme oder Musik „gestreamt“.

Viele Unternehmen drucken hingegen noch immer Dokumente aus und bewahren sie in Papierform auf. Das ist bemerkenswert, denn längst empfangen und versenden die meisten Firmen täglich geschäftliche Korrespondenz per E-Mail.

Mitarbeitende entwickeln häufig individuelle Ablagestrategien

Auch innerhalb der Unternehmen werden Informationen zunehmend digital ausgetauscht. Laut einer Befragung im Auftrag von Kyocera Document Solution Deutschland nutzen 71 Prozent der Befragten das Medium E-Mail und 22 Prozent Netzlaufwerke für den Informationsaustausch. Hier zeigt sich, dass Arbeitnehmer Erfahrungen, die sie im privaten Umfeld mit der Digitalisierung sammeln, zunehmend in die Unternehmenspraxis übertragen. Zudem arbeiten Angestellte vermehrt ganz oder tageweise im Home-Office. Da ist es hinderlich, wichtige Informationen und Dokumente nur in Papierakten in der Unternehmenszentrale aufzubewahren, auf die die Mitarbeiter von außerhalb nicht zugreifen können.

In vielen kleinen und mittleren Unternehmen behelfen sich die Beschäftigten, indem sie wichtige Informationen in ihrem E-Mail-System digital archivieren. Darüber hinaus versucht man oft, mithilfe ausgeklügelter Ablagestrukturen im Dateisystem einen Informationsaustausch untereinander zu gewährleisten.

Digital archivieren in Eigenregie erschwert die Übersicht und effizientes Arbeiten

Für Unternehmen hat es gravierende Nachteile, wenn ihre Mitarbeiter Geschäftsdokumente mithilfe eigener Ablagemethoden digital archivieren:

  • Oft frisst die Informationssuche viel Zeit, weil die gewünschten Dokumente nicht im erwarteten Dateiordner oder unter einer falschen Bezeichnung abgelegt wurden. Laut Studien verbringt die Hälfte der Mitarbeiter eines Unternehmens täglich bis zu 60 Minuten nur damit, nach Informationen zu suchen. Es gibt auch Firmen, in denen die Angestellten mehr als zwei Stunden pro Tag in die Suche investieren. In bis zu 70 Prozent der Fälle ist die Suche nicht erfolgreich und Dokumente werden erneut erstellt. Häufig wissen die Mitarbeiter nicht, ob sie mit der aktuellen Version eines Dokuments arbeiten oder ob ein Kollege zum Beispiel ein Angebot bereits überarbeitet und erneut verschickt hat.
  • Bei einer Dokumentenablage im E-Mail-System gibt es das Problem, dass Angestellte in der Regel keinen Zugriff auf die Postfächer ihrer Kollegen haben. Damit können sie Informationen, die sie zeitnah benötigen, nicht nutzen. Scheiden Mitarbeiter aus einem Unternehmen aus, besteht bei der Aufbewahrung im E-Mail-System die Gefahr, dass geschäftsrelevantes Wissen verloren geht.
  • Bei vielen E-Mails handelt es sich zudem um aufbewahrungspflichtige Handels- und Geschäftsbriefe nach Paragraph 257 Handelsgesetzbuch (HGB), Paragraph 147 Abgabenordnung (AO) und Paragraph 14b Umsatzsteuergesetz (UStG). Diese müssen laut den GoBD elektronisch archiviert werden – wobei die Aufbewahrung im Mailsystem oder Dateisystem ohne zusätzliche Sicherungsmaßnahmen nicht der von den GoBD geforderten Unveränderbarkeit entspricht.
Hat die besten Zeiten hinter sich: Die Ablage in Papierform ist den Anforderungen der zunehmenden Digitalisierung nicht gewachsen.

Fünf Gründe, weshalb Unternehmen in einem DMS digital archivieren sollten

1. Die digitale Datenflut lässt sich mit Methoden von gestern nicht bewältigen.

Laut einer Studie des IT-Marktforschungsinstituts IDC und des Herstellers Seagate wird das weltweite Datenvolumen bis zum Jahr 2025 auf 175 Zetabytes anwachsen. Dies wäre achtmal so viel wie im Jahr 2017. Würde man diese Datenmenge auf DVDs speichern, überträfe der Stapel mit Datenträgern 23-mal die Entfernung zwischen Erde und Mond.

Um die Flut der Informationen im eigenen Unternehmen zu kanalisieren und Dokumente aus unterschiedlichsten Quellen in einer zentralen digitalen Akte übersichtlich zusammenzuführen, ist elektronisches Dokumentenmanagement unverzichtbar.

Unternehmen, die auch in den kommenden Jahren erfolgreich am Markt agieren und als moderner Arbeitgeber für neue und bestehende Mitarbeiter attraktiv sein wollen, sollten sich daher von ihrem Papierarchiv verabschieden. Erfahrungsgemäß verzeichnen jene kleinen und mittleren Unternehmen ein Umsatzwachstum, die beim Thema Digitalisierung gut oder sehr gut aufgestellt sind.

2. Die rechtlichen Vorgaben lassen sich ohne DMS nur schwer erfüllen.

Eine zusätzliche Herausforderung für Unternehmen sind die regulatorischen Anforderungen. Rechtliche Vorgaben zum Umgang mit Daten finden sich in verschiedenen Gesetzen und Verordnungen. Hierzu zählen insbesondere: BGB, HGB, Umsatzsteuergesetz, Abgabenordnung sowie die GoBD und die Datenschutzgrundverordnung (DSGVO). Bei Verstößen gegen geltendes Recht drohen zum einen Bußgelder, Importverbote und strafrechtliche Sanktionen. Zum anderen müssen Unternehmen mit Reputationsverlust, negativen Kundenreaktionen und Umsatzeinbußen rechnen.

Ein DMS unterstützt Unternehmen dabei, die rechtlichen Vorgaben zu erfüllen. Ausgeklügelte Berechtigungsstrukturen und Funktionen wie die automatische Versionierung schaffen die Grundlagen für eine GoBD-konforme Aufbewahrung von Dokumenten. Dies ist bei einer Ablage im Dateisystem oder E-Mail-System ohne weitere Sicherungsmaßnahmen nicht gegeben.

Wie ein DMS zur Compliance beiträgt – ein Beispiel

In Artikel 17 der DSGVO ist das „Recht auf Vergessenwerden“ verankert. Demzufolge müssen Unternehmen personenbezogene Daten löschen, sobald der Verarbeitungszweck nicht mehr besteht. Dies ist beispielsweise dann der Fall, wenn ein Kunde einen Werbewiderspruch einlegt oder wenn die Geschäftsbeziehung endet. Sofern andere Rechtsvorschriften, etwa die Abgabenordnung oder das HGB, eine Vernichtung von Dokumenten des Kunden nicht verbieten, sind die entsprechenden Dokumente zu löschen.

Diese Vorgabe lässt sich nur schwer erfüllen, wenn die Dokumente zu einem Kunden mühsam aus Papierakten, Dateiordnern und Postfächern im E-Mail-System des Unternehmens herausgesucht werden müssen.

In einem DMS hingegen liegen alle Daten zentral vor. Die Volltext- und Schlagwortsuche hilft dabei, den Auskunfts- und Löschpflichten nach der DSGVO nachzukommen.

3. Ein DMS erleichtert die Ablage von Dokumenten.

Ein Dokumentenmanagementsystem kann die Mitarbeiter bereits bei der Dokumentenablage entlasten – insbesondere dann, wenn es in das ERP-System des Unternehmens integriert ist. Bei der Auswahl einer DMS-Lösung sollte daher auch darauf geachtet werden, dass der ERP-Anbieter von sich aus eine Integration der Systeme anbietet. Dies stellt sicher, dass ERP und DMS optimal aufeinander abgestimmt sind und Daten effizient genutzt werden.

Beim Versand von Rechnungen oder Mahnungen per E-Mail können die ERP-Daten beispielsweise für die Verschlagwortung und automatische Ablage im DMS genutzt werden.

Überhaupt ist es von Vorteil, wenn sich das DMS elegant in die für die Mitarbeiter vertrauten Applikationen, wie zum Beispiel Microsoft-Office-Anwendungen oder den Windows Explorer, integrieren lässt.

4. Dokumente sind in einem DMS jederzeit schnell auffindbar.

DMS-Lösungen bieten die Möglichkeit, Dokumente aus verschiedensten Applikationen in Sekunden zu finden. Ist ein Dokument bzw. Informationsobjekt (Bild, Zeichnung, Film etc.) entsprechend verschlagwortet, steht den Fachabteilungen unternehmensweit ein und dasselbe Objekt zur Verfügung. Es bedarf also keiner Mehrfachablage auf verschiedenen Gruppenlaufwerken. Dies senkt den Speicherplatzbedarf und spart den Mitarbeitern Arbeitszeit, die sie ohne ein DMS für die Dokumentensuche bzw. -neuerstellung aufwenden müssten.

5. Mit einem DMS kann man zeit- und ortsunabhängig auf Informationen zugreifen.

DMS-Nutzer schätzen es sehr, dass sie jederzeit und an jedem Ort – ob im Home-Office, auf Geschäftsreise oder am Büroarbeitsplatz – auf aktuelle Informationen zugreifen können. Ohne dafür erst Rücksprache mit Kollegen halten zu müssen, weil diese die benötigten Dokumente in ihren Aktenschränken unter Verschluss halten. Zudem erübrigt sich beim Einsatz eines DMS der Aufwand für die häufig praktizierte „Schattenablage“ auf privaten Laufwerken.

Was Digitalisierung für die Fertigung bedeutet
ERP & Finance

Was Digitalisierung für die Fertigung bedeutet

Die mit der Digitalisierung in der Fertigung einhergehenden Veränderungen stellen vor allem kleine und mittlere Produktionsunternehmen vor große Herausforderungen. Michael Liecke von der Fraunhofer-Gesellschaft rät Unternehmen, sich jetzt mit den Themen Digitalisierung und vernetzte Produktion auseinanderzusetzen.

5 Min. Lesezeit

Seit einigen Jahren verkünden Politik und Branchenverbände unter dem Schlagwort Industrie 4.0 die vierte industrielle Revolution. Wo steht die deutsche Wirtschaft bei der Umsetzung einer digital vernetzten Produktion?

Michael Liecke: Der digitale Wandel hat die deutsche Wirtschaft auf ganzer Breite erfasst. Dabei sind alle Wirtschaftszweige in vergleichbarem Umfang betroffen. Die zeitweilige Engführung der Digitalisierung in der öffentlichen Diskussion auf den Begriff Industrie 4.0 ist damit hinfällig. Aber: Nur etwas mehr als ein Viertel aller Betriebe halten die Digitalisierung in ihrem Unternehmen laut einer DIHK-Umfrage für „voll“ oder „nahezu voll“ entwickelt. Vor allem Daten- und Informationssicherheit, rechtliche Unsicherheiten, eine unzureichende Breitbandanbindung und fehlende Kompetenzen bei den Mitarbeitenden werden als große Hemmnisse für die eigene Digitalisierung gesehen.

‍{{box-quote-left}}

Viele kleine und mittlere Fertigungsbetriebe arbeiten noch ziemlich traditionell, sprich: analog. Warum ist die digitale Vernetzung der Produktion auch für diese Unternehmen wichtig?

Liecke: Die Veränderungen im Rahmen der digitalen Transformation gehen weit über die Organisation von Fertigungsprozessen hinaus. Denn die Digitalisierung verschiebt die Wertschöpfung im produzierenden Gewerbe zugunsten standardisierter IT-Lösungen. Anbieter dieser Lösungen könnten, wie in anderen Sektoren bereits vielfach geschehen, die Industrie von der Schnittstelle zum Kunden verdrängen und damit Wertschöpfung von den Produzenten abziehen.

Traditionsunternehmen der Industrie könnten sich schnell in der Rolle eines leicht austauschbaren Zulieferers wiederfinden, wenn sie nicht in der Lage sind, ihren Kunden passgenaue Smart Services anzubieten.

Aber auch abseits der sogenannten Plattformisierung ist schon heute absehbar, dass Unternehmen sich mit diesem Trend auseinandersetzen und die Potenziale nutzen müssen, um weiterhin am Markt erfolgreich tätig zu bleiben. Insofern ist das ständige Überprüfen neuer Geschäftsmöglichkeiten kein „nice to have“, sondern erfolgskritisch.

Was kommt auf kleine und mittlere Produktionsbetriebe im Zuge der Digitalisierung in der Fertigung zu?

Liecke: Gerade der industrielle Mittelstand steht vor einem hohen Investitionsbedarf in IT-gesteuerte Produktionsmittel und Maschinen – mit unklaren Erwartungshorizonten.

Die IT-Infrastruktur in den vielen kleinen und mittleren Industriebetrieben ist sehr heterogen, und wertschöpfungskettenübergreifend harmonisierte Schnittstellen und Standards sind noch nicht verbreitet.

Dies ist vor dem Hintergrund bedeutsam, dass es Industrie 4.0 ohne umfangreiche Vorarbeiten nicht geben kann. Jene Betriebe also, die den letzten Entwicklungsschritt versäumt haben, können diesen nicht einfach überspringen, sondern stehen vor einer doppelten Herausforderung. Dazu gehört, dass Unternehmen die Frage beantworten, wie sie in einer digitalen Welt ihre geschäftskritischen Informationen vor Verlust oder unerlaubtem Zugriff bewahren können.

Eine weitere Einstiegshürde sind die Investitionskosten. Rund drei Viertel der Befragten in der eingangs erwähnten DIHK-Erhebung sagen, dass diese Kosten gegen die Einführung von Industrie 4.0 in ihrem Unternehmen sprechen. Allerdings lassen sich zahlreiche Industrie- 4.0-Anwendungen zunächst allein mithilfe firmeninterner Prozesse und Werkzeuge bewerkstelligen. Trotzdem ist mittelfristig eine Anpassung der IT-Architekturen an die veränderten Wertschöpfungsprozesse unabdingbar. Diese sollte von Anfang an mitgedacht werden.

Inwieweit wird sich die Digitalisierung in der Fertigung inklusive vernetzter Produktion in Deutschland in den kommenden Jahren etablieren?

Liecke: Hiesige Industriebetriebe haben sich mit ihrem Know-how um industrielle Fertigungsprozesse und Steuerungselektronik weltweit eine gute Wettbewerbsposition erarbeitet.

Deutschland ist mit seinem großen Angebot an erstklassiger Fertigungstechnologie, Fertigungssteuerung und Produktionsplanungssoftware der Ausstatter der ‚Werkstätten der Welt‘. Die hiermit verbundene gute Marktstellung und umfassende Kompetenz prädestiniert deutsche Unternehmen als Anbieter und Entwickler von Industrie 4.0 in der Produktion. Dementsprechend optimistisch fallen Schätzungen über zukünftige Umsatzentwicklungen aus.

Ein Blick in die Zukunft ist aufgrund der überwältigenden Dynamik kaum möglich. Wichtig ist, dass die Rahmenbedingungen am Standort passen, dann werden auch die Unternehmen erfolgreich sein. Dazu gehören eine flächendeckend verfügbare hochleistungsfähige Kommunikationsinfrastruktur, für den Mittelstand gut verfügbare und anwendbare Sicherheitsarchitekturen, gut ausgebildete Fachkräfte und nicht zuletzt ein positives Umfeld für Unternehmensneugründungen. Denn die Erfahrungen aus anderen Branchen, wie Handel oder Logistik, haben gezeigt, dass es fast ausschließlich neue, branchenfremde Unternehmen waren, die Plattformen etabliert und damit die Märkte umgekrempelt haben.

Digitale Lagerverwaltung: Experten-Tipps für KMU
ERP & Finance

Digitale Lagerverwaltung: Experten-Tipps für KMU

Vor allem kleinere mittelständische Unternehmen klagen häufig über ineffiziente Lagerprozesse und mangelnde Transparenz in der Lagerverwaltung. Durch eine digitale Lagerverwaltung lassen sich diese Probleme lösen. Zugleich verbessert sich die Wettbewerbs- und Zukunftsfähigkeit des Unternehmens, wie die Experten Günter Dietze und Kira Schmeltzpfenning vom Fraunhofer-Institut für Materialfluss und Logistik IML bestätigen.

5 Min. Lesezeit

Viele kleine Mittelständler steuern die Prozesse ihrer Lagerwirtschaft auf Zuruf und mithilfe von Excel-Listen. Zu welchen Problemen kann das führen?

Kira Schmeltzpfenning: Es ist kaum zu glauben, aber Excel in Kombination mit dem Erfahrungswissen langjähriger Mitarbeiter ist tatsächlich häufig noch die Lagersteuerung der Wahl vieler kleiner Unternehmen. Die Vorgehensweisen und Schwierigkeiten, die wir in diesen Lagern sehen, sind immer wieder die gleichen: Kundenaufträge werden direkt oder in Form von Kommissionierlisten ausgedruckt, manuell sortiert und dann von den Mitarbeitern bearbeitet.

Ob tatsächlich ausreichende Ware im Lager vorhanden ist und diese Ware auch auffindbar ist, stellt sich immer erst nach der Kommissionierung heraus. Befindet sich auf dem Kommissionierplatz keine Ware, so wird diese auf Zuruf angefordert. Unvollständige Aufträge werden bestenfalls zur Seite gestellt, um fehlende Ware nachträglich zu suchen – oder der Kunde kann nicht vollständig beliefert werden.

Günter Dietze: Zudem erfolgt die Identifikation der Ware bei der Kommissionierung manuell durch die Mitarbeiter, indem die Artikelbezeichnungen bzw. die Artikelnummern mit der gedruckten Kommissionierliste abgeglichen werden. Abweichungen der Mengen werden schriftlich notiert und vollständige Positionen werden „abgehakt“. Pickfehler werden dabei selten erkannt und behoben. Selbst eine zweite, zeitaufwendige Kontrolle im Verpackungs- oder Versandprozess findet viele Pickfehler aufgrund des manuellen Abgleichs nicht. Fehlmengen werden zwar meist bemerkt, aber erst mit starker zeitlicher Verzögerung dem Einkauf, dem Vertrieb oder der Disposition mitgeteilt.

Kira Schmeltzpfenning: Der doppelte Medienbruch bei der Kommissionierung (Aufträge drucken, Ergebnisse der Kommissionierung wieder eintippen) eröffnet dabei weitere Fehlerquellen: Beispielsweise werden Abweichungen der Kommissionierung in der falschen Zeile notiert oder falsche Werte abgetippt.

Günter Dietze: Kunden beurteilen ihre Lieferanten neben der Qualität und dem Preis der Ware hauptsächlich nach der Lieferfähigkeit und der Korrektheit der Lieferungen. Und hier schneiden Lager, die mit Excel und Papier gemanagt werden, aus den genannten Gründen oft sehr schlecht ab.

{{box-list-left}}

Was ist digitale Lagerverwaltung und welchen Nutzen bietet sie kleinen und mittleren Unternehmen?

Kira Schmeltzpfenning: Digitale Lagerverwaltung unterstützt Unternehmen nicht nur im operativen Bereich direkt auf dem Shop Floor, sondern birgt auch darüber hinaus enorme Potenziale. Die digitale Erfassung und Kontrolle der Wareneingänge mit Scannern ermöglicht eine schnelle und sichere Abrechnung mit den Lieferanten. Die Lagerplatzfindung eines Lagerverwaltungssystems, kurz: LVS (engl. Warehouse Management System), und die sofortige Buchung der eingelagerten Ware führen zu einer zeitnahen Bestandsinformation.

Auch der Status der Ware (z. B. QS-Ware, beschädigte Ware) ist dem System bekannt. So kann ein übergeordnetes Auftragserfassungs- und -bearbeitungssystem (ERP, Warenwirtschaftssystem) sofort auf Fehlbestände reagieren und gegenüber dem Kunden kann schon vorab eine verlässliche Aussage über die Lieferfähigkeit getroffen werden. Dadurch steigt der Lieferservicegrad (Available-to-promise) des Unternehmens automatisch.

Einkauf und Vertrieb müssen nicht mehr regelmäßig zur Kontrolle ins Lager, da sie im LVS jederzeit vollständige, korrekte und zeitnahe Informationen über Lagerbestände, Arbeitsfortschritte und den Bearbeitungsstatus jedes einzelnen Auftrags einsehen können. Eine Kundenfrage nach dem Bearbeitungszustand lässt sich dann zum Beispiel so beantworten: „Ihr Auftrag wurde bereits vollständig kommissioniert und befindet sich aktuell in der Verpackung. Ihr Auftrag wird heute noch versendet.“ Eine solche Antwort kann auch automatisiert per E-Mail versendet werden, da alle Bearbeitungsschritte im Lager digital erfasst werden.

Günter Dietze: Auch bei der Auftragsfreigabe können eine erneute Prüfung auf Lieferfähigkeit und eine Sortierung der Kundenaufträge nach Auslieferungssollzeit, Versandart, Tour und weiteren Kriterien erfolgen. Eilaufträge können durch einen Mausklick priorisiert werden. Und größere Aufträge lassen sich durch mehrere Mitarbeiter parallel bearbeiten, wodurch sich die Durchlaufzeit des Auftrags drastisch verkürzt.

Auch können Aufträge systemgestützt zusammengefasst und gleichzeitig durch einen Kommissionierer bearbeitet werden (Multi-Order- Picking).  Nachschubaufträge zum Auffüllen der Kommissionierplätze können rechtzeitig beauftragt werden, sodass der Kommissionierer keine leeren Plätze mehr anfahren muss.

Kira Schmeltzpfenning: Ein weiterer Vorteil eines LVS besteht darin, dass man von der personalintensiven Stichtagsinventur zu einer permanenten Inventur, bei der das Lager nicht stillgelegt werden muss, umsteigen kann. Fast schon nebenbei liefert ein Lagerverwaltungssystem eine Vielzahl von relevanten Kennzahlen aus dem Lager und ermöglicht dem Unternehmen damit eine effiziente Mitarbeiter- und Ressourcenplanung.

{{box-list-right}}

Welche Möglichkeiten haben Unternehmen mit schmalerem Budget, ihre Prozesse durch digitale Lagerverwalt

Kira Schmeltzpfenning: Digitalisierung muss nicht zwingend mit Automatisierung einhergehen. Gerade in manuell bedienten Lagern mit Fachboden- und Palettenregalen bergen eine gezielte Datenerfassung und eine optimierte Materialflusssteuerung mittels LVS große Potenziale.

Um Probleme im Lager zu lösen, muss man sie jedoch erst einmal erkennen. Hierfür ist es sinnvoll, zunächst seine Lagerabläufe und Prozesse auf den Prüfstand zu stellen und nötigenfalls auch alte Zöpfe abzuschneiden.

Günter Dietze: Auch ein Lagerverwaltungssystem kann immer nur so gut sein, wie die Prozesse, die es abbilden soll. Daher empfehle ich: Führen Sie zuerst eine Schwachstellenanalyse Ihres Informations- und Materialflusses durch und definieren Sie Sollprozesse. Betrachten Sie dabei auch Ihre zukünftige, geplante Unternehmensstrategie.

Wollen oder müssen Sie den Bereich E-Commerce ausbauen? Sollte die Produktion – zumindest bezüglich der Materialversorgung und -entsorgung – mit digitalisiert werden? Verlangen die Kunden kürzere Reaktions- und Lieferzeiten? Wie entwickelt sich der Markt? Und wie entwickeln sich die Wettbewerber?

Kira Schmeltzpfenning: Das Ergebnis der Bestandsaufnahme sollte in ein Lastenheft einfließen. Dieses beschreibt, was das künftige LVS können muss. Im nächsten Schritt holen Sie Angebote für die Realisierung des Projekts ein. Gemeinsam mit dem ausgewählten Softwareanbieter erstellen Sie dann das Pflichtenheft, welches klärt, wie die Anforderungen und Prozesse des Lastenhefts für Ihr Lager ungesetzt werden sollen.

Bedenken Sie, dass die digitale Lagerverwaltung als ein Projekt angesehen werden muss, das man nicht einfach so nebenbei abwickelt. Befreien Sie die involvierten Mitarbeiter zumindest teilweise von der normalen Tagesarbeit, damit sie ihren Beitrag zum Projekt leisten können. Und scheuen Sie sich nicht, externe Experten hinzuzuziehen.

__wf_reserved_inherit
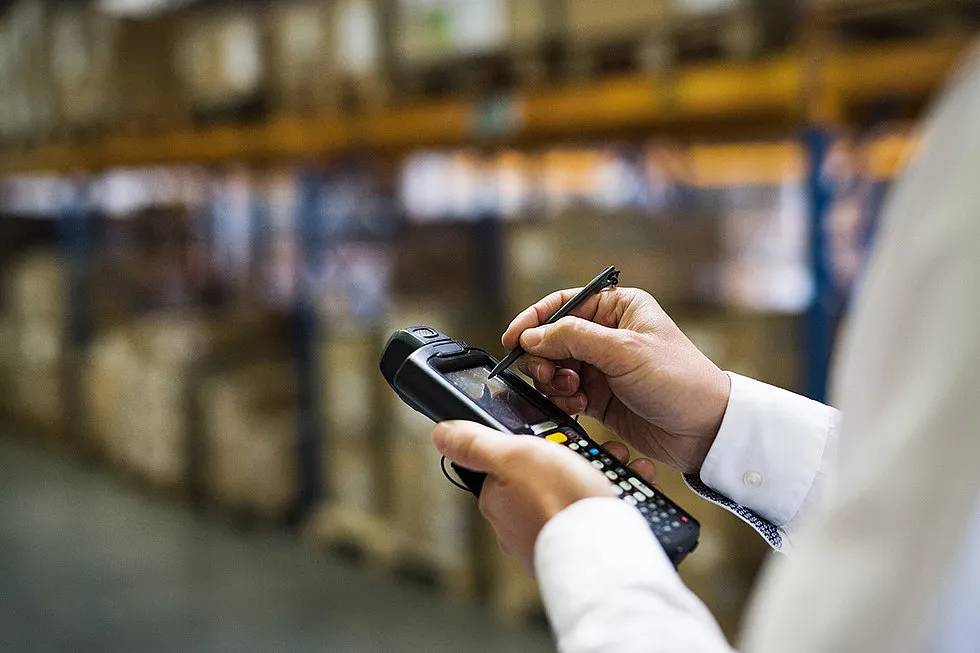
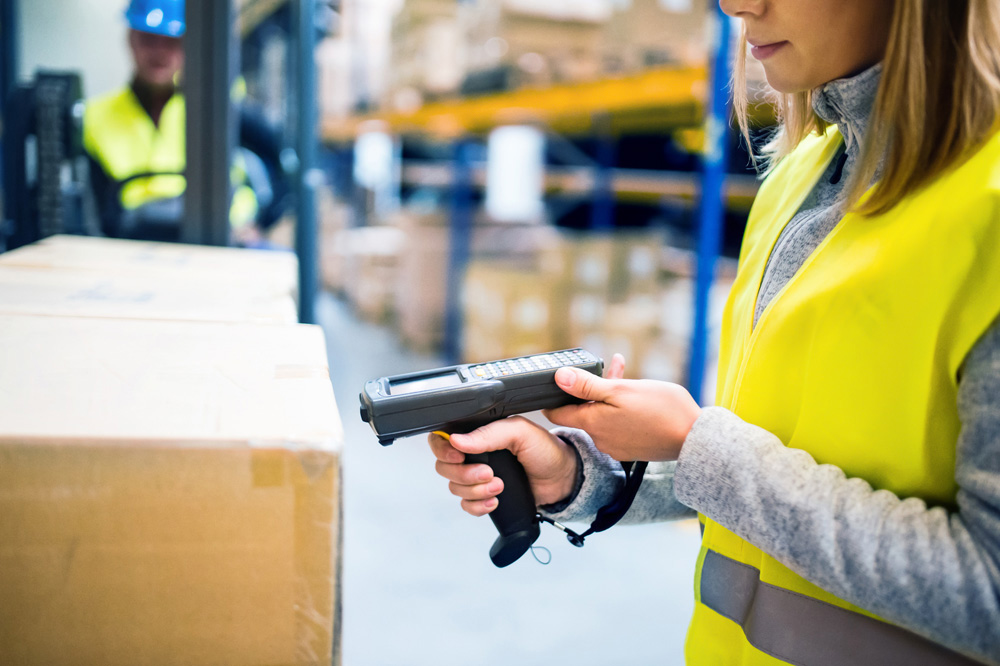
Digitale Lagerverwaltung: Die Erfassung und Kontrolle der Wareneingänge mit Scannern ermöglicht eine schnelle und sichere Abrechnung mit den Lieferanten.

Inwieweit wird es für KMU künftig immer wichtiger werden, eine digitale Lagerverwaltung zu haben?

Günter Dietze: Insbesondere durch den wachsenden E-Commerce steigt der Druck auf die Unternehmen, stets und kurzfristig lieferfähig zu sein und dem Kunden immer schneller verlässliche Auskünfte erteilen zu können. Der dadurch bedingte Trend hin zu Omnichannel-Strategien erhöht auch die Anforderungen an die Logistik. Auch Themen wie die Nachverfolgbarkeit der Lieferkette, Chargenverwaltung, Seriennummernverwaltung und Fälschungssicherheit dringen in mehr Produktbereiche und damit Unternehmen vor. Diese Anforderungen sind papier- und excelgestützt kaum noch zu erfüllen.

Kira Schmeltzpfenning: Die zunehmende Verknüpfung von Informationen über die Unternehmensgrenzen hinaus bedingt, dass diese Informationen auch im eigenen Unternehmen vorhanden sind. Nur so können zukünftige Herausforderungen wie optimierte Bestandsplanung, Predictive Planning, Vendor Managed Inventory (VMI) und die Einbindung von Daten aus dem Internet der Dinge und der Industrie 4.0 überhaupt ermöglicht werden.

Ein praktisches Beispiel: Der LKW, der Ihre dringend benötigte Ware anliefert, steht im Stau und kommt verspätet an. Erhalten Sie diese Information rechtzeitig und digital, so können Sie die Lieferung an Ihren Kunden noch priorisiert bearbeiten und pünktlich ausliefern oder zumindest Ihrem Kunden frühzeitig einen verbindlichen, neuen Liefertermin zusagen, wenn sich die Verspätung nicht mehr auffangen lässt.

Günter Dietze: Die entscheidende Frage, die hier im Vordergrund stehen sollte, lautet: Können es sich KMU auch in Zukunft noch leisten, auf eine digitale Lagerverwaltung zu verzichten? Die steigenden Anforderungen des Marktes und die digitalen Fortschritte der Wettbewerber erfordern spätestens in den kommenden Jahren eine Digitalisierung der Lagerprozesse, um weiterhin wettbewerbsfähig zu bleiben und bei Wachstum des Unternehmens keinen zusätzlichen Engpass im Lager zu generieren.

Die digitale Transformation lässt sich nicht mehr aufhalten und sie wird definitiv nicht vor Ihrem Lager haltmachen.

Anforderungen der GoBD an Buchführung und Archivierung
ERP & Finance

Anforderungen der GoBD an Buchführung und Archivierung

Die GoBD stellen besondere Anforderungen an die digitale Buchführung und an die Aufbewahrung elektronischer Geschäftsdokumente. Zur Vermeidung von Schwierigkeiten mit dem Finanzamt sollten Unternehmen sich an die Vorgaben halten. Dieser Beitrag beantwortet häufige Fragen zu den GoBD.

5 Min. Lesezeit

Seit Anfang 2015 gelten in Deutschland die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, kurz: GoBD. Das vom Bundesministerium der Finanzen (BMF) veröffentlichte Regelwerk stellt verbindlich klar, wie eine ordnungsmäßige IT-gestützte Buchführung formal auszusehen hat und wie Geschäftsdokumente und Unterlagen elektronisch aufzubewahren sind.

Die GoBD betreffen alle Steuerpflichtigen, die Gewinneinkünfte erzielen und für ihre geschäftlichen Prozesse IT-Systeme nutzen – also sowohl Firmen mit doppelter Buchführung als auch Einnahmen-Überschuss-Rechner. Trotzdem führen viele kleine und mittelgroße Unternehmen ihre Bücher immer noch nicht vollständig GoBD-konform. Vor allem hinsichtlich der Aufbewahrung von elektronischen Belegen und Daten gibt es Handlungsbedarf.

Die folgenden Fragen und Antworten fassen wichtige Aspekte im Zusammenhang mit der Umsetzung der GoBD zusammen. Für detaillierte Auskünfte empfiehlt es sich, einen Experten (z. B. einen Steuerberater) zu konsultieren.

Welche Systeme im Unternehmen sind von den GoBD betroffen?

Alle Systeme, bei denen buchführungsrelevante Belege anfallen, müssen die Vorgaben der GoBD erfüllen. Darum sind neben der Finanzbuchhaltung als Hauptbuchführungssystem auch die sogenannten Vor- und Nebensysteme auf ihre Konformität hin zu überprüfen und gegebenenfalls anzupassen. Hierzu zählen unter anderem Anlagenbuchhaltung, Lohnabrechnung, Warenwirtschaft, Materialwirtschaft, Fakturierung, Kassensystem, Archivsystem und Dokumentenmanagementsystem. Die Schnittstellen zwischen den Systemen sind ebenfalls in die Überprüfung einzubeziehen.

Was schreibt die Finanzverwaltung hinsichtlich der Aufbewahrungspflicht vor?

Im Unternehmen entstandene oder dort, beispielsweise per E-Mail oder Download, eingegangene elektronische Daten sind in ebendieser Form unveränderbar aufzubewahren und über die gesamte Dauer der Aufbewahrungsfrist vorzuhalten – auch für den maschinellen Zugriff der Finanzverwaltung bei Außenprüfungen. Eine Aufbewahrung dieser Daten nur in gedruckter Form ist nicht zulässig. Die Aufbewahrungspflicht gilt für die Daten der Finanzbuchhaltung sowie für alle Einzelaufzeichnungen und Stammdaten mit steuerlicher Relevanz aus den Vor- und Nebensystemen der Finanzbuchhaltung. Beispiele hierfür sind Eingangs- und Ausgangsrechnungen oder Aufzeichnungen über Wareneingänge und -ausgänge.

Welche Vorgaben machen die GoBD für die Erfassung von Geschäftsvorfällen?

Die GoBD sehen vor, dass unbare Geschäftsvorfälle binnen zehn Tagen zu erfassen sind. Zum Erfassen gehören in diesem Zusammenhang Belegidentifikation, Belegsichtung, Belegsicherung und geordnete Ablage. Waren- und Kostenrechnungen, die nicht binnen acht Tagen beglichen wer­den, sollen mit ihrer Kontokorrentbeziehung erfasst werden. Bare Geschäftsvorfälle sind wie bisher tagesaktuell im Kassenbuch aufzuzeichnen. Liegt eine geordnete Belegablage im Sinne der GoBD vor, kann die Erfassung mit der Finanzbuchhaltungssoftware auch später erfolgen.

In jedem Fall sollte der Prozess der Belegablage klar geregelt und in einer Verfahrensdokumentation beschrieben sein. Wichtige Fragen in diesem Zusammenhang sind: Wie wird die Vollständigkeit der Belege sichergestellt? Wie ist das Ordnungssystem gestaltet? Wer kann auf die Unterlagen zugreifen? Wie wird der Zugang nicht berechtigter Personen verhindert?

{{box-list-left}}

Was ist bei der Festschreibung von Buchungen zu beachten?

Die GoBD legen fest, dass Buchungssätze „bis zum Ablauf des Folgemonats“ festzuschreiben sind, also im Regelfall bis spätestens zur Umsatzsteuervoranmeldung (UVA). Im Sinne der GoBD gilt ein Geschäftsvorfall erst dann als gebucht, wenn er festgeschrieben ist und damit den Grundsatz der Unveränderbarkeit erfüllt. Im Buchungsprozess ist das der Zeitpunkt der Autorisierung bzw. Freigabe von (vor-)erfassten Buchungssätzen durch die dafür berechtigte Person im Unternehmen oder in der Kanzlei des Steuerberaters. Nach diesem Zeitpunkt müssen alle Änderungen lückenlos nachvollziehbar sein.

Bitkom-Leitfaden Elektronische Archivierung und GoBD

Dürfen Belege in Office-Formaten aufbewahrt werden?

Office-Formate (z. B. Microsoft Word) können grundsätzlich weiterhin zur Aufbewahrung von steuerlich relevanten Belegen verwendet werden. In Anbetracht der technischen Möglichkeiten, Daten in solchen Formaten zu verändern oder unprotokolliert zu löschen, sind hier jedoch ergänzende Maßnahmen zur Gewährleistung der Unveränderbarkeit notwendig – wie zum Beispiel regelmäßige Sicherungen, Zugriffsschutz und eine Verfahrensdokumentation mit entsprechenden Erläuterungen.

Ist es GoBD-konform, elektronische Belege und Aufzeichnungen im herkömmlichen Dateisystem aufzubewahren?

Prinzipiell ist es zwar zulässig, Belege und Dokumente auf Dateisystemebene abzulegen. Die Finanzverwaltung sieht ein solches Vorgehen aber als problematisch an. Wie bei der Verwendung von Office-Formaten gilt, dass Maßnahmen zum Zugriffsschutz und zur Unveränderbarkeit der Daten ergriffen und dokumentiert werden müssen.

Wie können Unternehmen eine GoBD-konforme Aufbewahrung von Belegen und sonstigen Aufzeichnungen am besten sicherstellen?

Wer steuerlich relevante elektronische Dokumente auf dem Arbeitsplatzrechner lediglich in einer herkömmlichen Ordnerstruktur als Word-, Excel- oder einfache PDF-Dateien im Dateisystem ablegt, verstößt gegen zentrale Vorgaben der GoBD: nämlich die Anforderungen an die Nachvollziehbarkeit und Unveränderbarkeit. Deshalb ist es empfehlenswert, ein Dokumentenmanagement-System (DMS) einzusetzen. Ein DMS schafft die technischen Voraussetzungen, um steuerlich relevante Daten mit vergleichsweise geringem Aufwand revisionssicher und GoBD-konform aufzubewahren. Hierzu sollte die DMS-Software mindestens mit dem System zur Finanzbuchhaltung verknüpft sein.

Gibt es eine offizielle Zertifizierung für GoBD-konforme Softwareprodukte?

Nein. Die Finanzverwaltung erteilt keine sogenannten Positiv-Zertifikate zur Ordnungsmäßigkeit IT-gestützter Buchführungssysteme. Softwarehersteller haben jedoch die Möglichkeit, ihre Produkte von unabhängiger Seite (meist von einer Wirtschaftsprüfungsgesellschaft) nach den Prüfungsstandards IDW PS 880 und IDW RS FAIT 1 prüfen zu lassen und hierüber eine Prüfbescheinigung zu erhalten. Damit wird bescheinigt, dass die untersuchte Software wesentliche Vorgaben der GoBD erfüllt.

Angenehme Begleiterscheinung: Wer GoBD-geprüfte Software einsetzt, dürfte auch von einem geringeren internen Wirtschaftsprüfungsaufwand im Unternehmen profitieren. Für die Ordnungsmäßigkeit seiner Buchführung bleibt aber – unabhängig vom eingesetzten Softwareprodukt – in jedem Fall der Steuerpflichtige selbst verantwortlich.

DMS Software einführen in 5 Schritten
ERP & Finance

DMS Software einführen in 5 Schritten

Auch kleine und mittlere Unternehmen (KMU) entdecken zunehmend die Vorteile eines digitalen Dokumentenmanagementsystems (DMS) gegenüber papiergebundenen Prozessen. Dieser Beitrag zeigt, in welchen Schritten Unternehmen erfolgreich DMS Software einführen können.

5 Min. Lesezeit

In den meisten Fällen entscheiden sich KMU aus praktischen Gründen für die Einführung eines Dokumentenmanagementsystems: Nach dem Jahresabschluss fehlt der Platz für neue Aktenordner oder der Workflow der Rechnungsstellung soll durch die elektronische Rechnungseingangsverarbeitung und die digitale Archivierung mit DMS Software optimiert werden. Unabhängig vom Ausgangspunkt folgen alle DMS-Einführungen ähnlichen Schritten.

1. Ziele der Einführung einer DMS Software festlegen

Unternehmen, die DMS Software einführen, sollten gleich zu Beginn definieren, welche Ziele sie mit der Einführung erreichen wollen. Geht es darum, Platz und Material zu sparen und die Ablage- und Zugriffszeiten zu verkürzen? Soll das Dokumentenmanagement-System dazu beitragen, gesetzliche Vorgaben wie die Aufbewahrungspflicht nach den GoBD zu erfüllen? Auch die Verbesserung des Kundenservice kann ein Ziel sein. Die Antworten auf diese Fragen bestimmen den Fokus der DMS Implementierung.

2. Die aktuelle Situation analysieren

Unternehmen sollten zunächst ihre aktuelle Situation prüfen. Wichtige Fragen sind: Welche Prozesse lassen sich optimieren? Welche Dokumente verursachen hohen Ablage- und Suchaufwand? Wie viele Dokumente existieren in Papierform oder bereits elektronisch? Sollen bestehende Papierakten ins DMS System überführt werden?

Um die Akzeptanz im Unternehmen zu steigern, sollten IT-Verantwortliche, budgetverantwortliche Entscheider und künftige Nutzer der DMS Software frühzeitig in das Projekt eingebunden werden.

3. Die richtige DMS Software für Unternehmen auswählen

Ausgehend von den Projektzielen und der Ist-Analyse erstellen die Unternehmen ein Anforderungsprofil für ihr elektronisches Dokumentenmanagement. Wichtige Kriterien für die DMS Auswahl sind dabei:

  • Integration des DMS ins ERP-System: Nur eine DMS Integration in die ERP-Software bringt die Vorteile eines Dokumentenmanagementsystems voll zur Geltung.
  • Skalierbarkeit der DMS Software: Unternehmen mit geringem Rechnungsaufkommen können zunächst auf eine automatisierte Verschlagwortung verzichten und ihr Dokumentenmanagementsystem später schrittweise zu einer unternehmensweiten Plattform ausbauen. In jedem Fall muss der mobile Zugriff über Tablets und Smartphones möglich sein. Eine ausgefeilte Rechtestruktur gewährleistet zudem, dass gesetzliche Datenschutzvorgaben eingehalten werden.
  • Flexibles Lizenzmodell des DMS-Anbieters: Besonders KMU profitieren davon, wenn sie Lizenzen flexibel mieten können. Gegebenenfalls besteht auch die Möglichkeit, dass mehrere Mitarbeiter sich eine Lizenz teilen. Dies bietet sich etwa an, wenn Teilzeitkräfte von unterschiedlichen Arbeitsplätzen aus zeitversetzt auf das DMS zugreifen sollen.

Wer DMS Software einführen möchte, sollte sich die infrage kommenden Lösungen genau anschauen. Sollen von Anfang an mehrere Programme an das DMS angebunden werden, kann ein kostenpflichtiger Workshop sinnvoll sein. Hier erarbeiten Experten des DMS-Software-Anbieters gemeinsam mit dem Kunden die optimale Lösung.

Bei einer kleinen DMS-Lösung kann auf einen solchen Workshop meist verzichtet werden. Hier sind die Prozesse oft schon so weit standardisiert, dass ein Onlinetermin mit einer kurzen Einweisung in die Software ausreicht.

4. DMS Implementierung: Die Software erfolgreich einführen

Unabhängig vom Projektumfang müssen die Unternehmen für den Betrieb der DMS Software geeignete Hardware bereitstellen. Falls alte Akten in das DMS System überführt werden sollen, sollten sie entscheiden, ob ein externer Dienstleister diese Aufgabe übernimmt. Außerdem ist zu klären, wie neue Papierdokumente im Tagesgeschäft digitalisiert werden.

Wer sich für eine Inhouse-Lösung entscheidet, sollte bei der Anschaffung des Scanners neben dem Scanvolumen und der Arbeitsgeschwindigkeit auch die Beschaffenheit der Dokumente berücksichtigen.

5. Dokumentation sicherstellen

Wie für andere steuerlich relevante IT-Systeme fordert der Gesetzgeber auch für das Dokumentenmanagementsystem eine Verfahrensdokumentation. Diese umfasst eine allgemeine Beschreibung, eine Benutzerdokumentation, eine technische Systemdokumentation und eine Betriebsdokumentation. Da die Verfahrensdokumentation zehn Jahre aufbewahrt werden muss, bietet es sich an, diese direkt im DMS System zu verwalten, da dort eine automatische Versionierung erfolgt.

Wenn Unternehmen DMS Software einführen und dabei strukturiert vorgehen, optimieren sie ihre Prozesse und setzen die elektronische Archivierung effizient um. Sie profitieren langfristig von einer besseren Organisation, reduzierten Kosten und der sicheren Einhaltung gesetzlicher Vorgaben.

Digitales Informationsmanagement ist existenziell wichtig für KMU
Digitalisierung & KI

Digitales Informationsmanagement ist existenziell wichtig für KMU

Die Digitalisierung bringt in puncto Informationsmanagement neue Anforderungen und Möglichkeiten mit sich. Viele kleine und mittlere Unternehmen (KMU) verwalten und organisieren ihre Geschäftsdokumente jedoch noch wie im letzten Jahrtausend – mit Papier und Aktenordnern. Das muss und wird sich zunehmend ändern, prognostiziert Experte Ulrich Kampffmeyer.

5 Min. Lesezeit

Wer als Unternehmer seine dokumentenbasierten Prozesse in die elektronische Welt überführen möchte, bekommt es früher oder später mit dem Begriff Enterprise-Content-Management, kurz: ECM, zu tun? Was ist darunter zu verstehen?

Ulrich Kampffmeyer: Enterprise-Content-Management ist ein Begriff, der von der Branche seit Jahren verwendet wird, um Funktionalitäten, Strategien und Methoden zu beschreiben, die zur Verwaltung und Erschließung elektronischer Informationen genutzt werden. Der Begriff hat sich in Deutschland nie durchgesetzt, und auch die Ziele eines allumfassenden, unternehmensweiten Enterprise-Content-Managements haben wir nur sehr selten erreicht. Mittlerweile wurde ECM links und rechts von neuen Entwicklungen überholt.

Heute denkt auch der Mittelstand in Dimensionen des digitalen Wandels, der Digitalisierung. Hierfür benötigen wir weiterhin Komponenten aus dem ECM-Füllhorn, aber diese kann man mit Begriffen wie Rechnungseingangsverarbeitung, Dokumentenmanagement, elektronische Archivierung oder Geschäftsprozessmanagement besser verständlich machen.

{{box-list-left}}

Wo stehen die KMU in Deutschland bei der praktischen Umsetzung der genannten ECM-Komponenten?

Kampffmeyer: Bei kleineren KMU stand in den letzten Jahren das Thema Archivierung im Vordergrund. Dieses Thema ist aber ständig erweitert worden, da auch Daten, Datensätze und andere neue Informationsformen aufbewahrt und erschlossen werden müssen.

Vor der Archivierung liegen Systeme zur Verwaltung von E-Mails, Office-Dokumenten, Plänen und anderen Informationen. Hier leiden die meisten Unternehmen unter der „hybriden Welt“, das heißt, Informationen liegen auf Papier und in elektronischer Form vor – manche nur in einem Medium, aber häufig unkontrolliert redundant.

Informationen wiederzufinden und festzustellen, was originär ist, gehört daher zu den täglichen Problemen, die Zeit, Ressourcen und Geld kosten.

Ein einheitliches Dokumentenmanagement mit Postkorbsystemen, Workflow, Scan-Strecken, Einbindung der Office- Dokumente und Unterstützung der Zusammenarbeit – Collaboration – ist noch nicht weit verbreitet.

Durchgängiges Business Process Management, das Prozesse von Anfang bis Ende steuert, fehlt meistens. Stattdessen finden sich vielfach Insellösungen, bei denen zum Beispiel das Dokumentenmanagement an die Finanzbuchhaltung oder ein ERP angebunden ist und nur diesen Systemen zur Verfügung steht.

Durch sichere, kostengünstige Angebote aus der Cloud steht hier aber ein grundsätzlicher Wandel bevor, der es gerade dem kleineren Mittelstand ermöglicht, auf professionelle Lösungen zuzugreifen. Blickt man auf Branchenvorreiter, dann sind Logistik-, Finanz- und Dienstleistungsunternehmen aktuell vorn. Aber: Digitalisierung ist ein existenziell wichtiges Thema für alle KMU.

Was hält Betriebe denn davon ab, beispielsweise eine durchgängige digitale Lösung für das Dokumentenmanagement zu implementieren?

Kampffmeyer: Man kann heute davon ausgehen, dass die meisten ECM-, DMS-, Archiv- und wie auch immer genannten Produkte ausgereift sind. Die Probleme liegen beim Anwender selbst. Die Unternehmen sind nicht auf die organisatorischen, prozessualen und kulturellen Umstellungen vorbereitet. Besonders bei den Prozessen scheut man Veränderungen, obwohl hier die meisten Optimierungspotenziale liegen.

Die vorhandenen Abläufe einfach in elektronischen Systemen nachzubilden führt nur zur Elektrifizierung der vorhandenen Ineffizienz in einer intransparenten Umgebung. Letzteres gilt besonders dann, wenn der demografische Wandel im Unternehmen zuschlägt. Informationsmanagementlösungen helfen hier, das Wissen zu bewahren.

Die Menschen in den Unternehmen sind auch dann ein entscheidender Faktor, wenn es um die Ressourcen zur Planung, Vorbereitung und Umsetzung sowie den Betrieb einer aufwendigen Lösung fürs Informationsmanagement, wie ECM, geht. Entsprechende Projekte scheitern heute häufiger an der Umsetzung als an der Technik. Der Aufwand und die Folgekosten sind für KMU oft schwer zu kalkulieren.

Ebenfalls eine Rolle spielt, dass das Thema Informationsmanagement häufig nicht ausreichend auf der Geschäftsführungsebene priorisiert ist, da die Gegenüberstellung von Kosten und Nutzen gerade bei „weichen“, nicht sofort in Geld ausdrückbaren Nutzeneffekten recht schwierig ist. Wenn dann die Systeme nicht die Geschäftsstrategie unterstützen, werden sie häufig als reine Kostenposten betrachtet.

Benennen wir die Optimierungspotenziale konkret: Welche Vorteile bringt es einem KMU, wenn es in ECM investiert?

Kampffmeyer: Hier sind zwei Bereiche zu unterscheiden: zum einen die Erfüllung rechtlicher Vorgaben und zum anderen die Unterstützung der Geschäftsprozesse durch Bereitstellung der richtigen, aktuellen und vollständigen Information für den Mitarbeiter – unabhängig von Ort, Zeit, Ursprung und Format.

In puncto Compliance bzw. Corporate Governance ist zu beachten: Handels- und steuerrechtlich relevante Daten und Belege in elektronischer Form, wie Rechnungen oder E-Mails, müssen im originären elektronischen Format vorgehalten werden. Ausdrucken hilft nicht mehr. Es bedarf also geeigneter digitaler Lösungen zur Aufbewahrung.

Wichtiger ist jedoch, dass man die Informationen sinnvoll nutzbar macht und als Wissen in Prozesse einsteuert. Es gilt, Daten und Dokumente in elektronische Kunden-, Fall-, Projekt- und andere Strukturen einzuordnen, um das Papier aus den Prozessen herauszubekommen.

Die elektronische Welt bietet die Möglichkeit, Lösungen nach und nach auszubauen, von der einfachen Archivierung bis hin zu Portalen, Collaboration und Geschäftsprozessmanagement. Dies setzt voraus, dass man sich nicht in Insellösungen verheddert.

Es gibt einzelne Bereiche, in denen schnell Erfolge erzielt werden können – Beispiele sind die elektronische Rechnung und die elektronische Akte. Jedoch kommt der richtige Nutzen immer erst dann, wenn man eine einheitliche Lösung in möglichst vielen Bereichen des Unternehmens und der Prozesse einsetzt. Das erfordert eine vorausschauende Planung.

Beispiel Eingangsprozesse: Es ergibt keinen Sinn, das Scannen von Rechnungen vom Scannen anderer Dokumente oder das Verwalten von E-Mails vom Empfang elektronischer Rechnungen usw. zu trennen. Stattdessen braucht es einen ganzheitlichen Ansatz, der alle Eingangsinformationen aufbereitet in ein Postkorbsystem für die Mitarbeiter einstellt und die erfassten Daten gleich an die richtigen Anwendungen übergibt.

Auch bei der Archivierung ist ein ganzheitlicher Ansatz sinnvoll, weil alle Arten von Informationen in ihren Kontext gestellt werden müssen, unabhängig von Quelle und Format. Inseln zu bauen – etwa separate Lösungen für E-Mails, steuerlich relevante ERP-Daten usw. – ist unwirtschaftlich und schafft langfristig Probleme beim Betrieb.

Welche Rolle spielt ECM im Gesamtkontext der digitalen Transformation in Unternehmen?

Kampffmeyer: Ganz einfach: Ohne ECM, ohne effizientes Informationsmanagement, ohne eine passende Infrastruktur kann und wird die digitale Transformation nicht funktionieren. Punkt. Digitalisierung und digitale Transformation betreffen weniger die Technik als neue Geschäftsmodelle: Wie kann man mithilfe von Kommunikations- und Softwaretechnologien neue oder bessere Services und Produkte an den Kunden bringen?

Das ist nicht vorrangig das Thema von ECM, da Enterprise-Content-Management hauptsächlich auf die internen Prozesse und Informationen des Unternehmens zielt. Je mehr sich aber das Unternehmen in der digitalen Welt bewegt, desto mehr Daten und Dokumente entstehen. Diese müssen geschützt, erschlossen, verwaltet und genutzt werden.

Damit Information einen Wert gewinnt und behält, muss sie bekannt sein und entsprechend ihrer Qualität und ihres Werts verwaltet werden. Das ist die Aufgabe von ECM.

Wie wird die Entwicklung in Sachen ECM Ihrer Einschätzung nach im Mittelstand weitergehen?

Kampffmeyer: Der Einsatz dieser Technologien – egal, ob wir sie weiterhin ECM oder anders nennen – ist essenziell für alle Unternehmen, die wettbewerbsfähig bleiben und einen Nutzen aus den Informationen ziehen wollen. Es ist daher keine Frage des Ob, sondern nur eine des Wie und Wann. Das Wann sollte längst eingetreten sein. Gerade das Thema Cloud wird ECM für den Mittelstand attraktiv machen, weil immer mehr Angebote in der Cloud auch Projektmanagement, Collaboration, Aufbewahrung und andere Dienste beinhalten.

Dabei sollte man aber den Überblick behalten und sich nicht in Einzellösungen verzetteln. Es gilt, das Thema ECM strategisch zu betrachten, denn von der Verfügbarkeit und Richtigkeit elektronischer Information sind alle Unternehmen inzwischen fast vollständig abhängig.

Förderprogramme zur Digitalisierung: Geld für Software und Beratung
Digitalisierung & KI

Förderprogramme zur Digitalisierung: Geld für Software und Beratung

Der digitale Wandel eröffnet kleinen und mittleren Unternehmen (KMU) vielfältige Möglichkeiten, ihre Geschäfts­prozesse zu optimieren und wettbewerbs­fähiger zu werden. Im Mittelstand fehlen jedoch häufig die finanziellen Ressourcen für Investitionen, etwa für die An­schaffung moderner ERP-Software. Öffentliche Förder­programme unterstützen KMU bei der Digitalisierung.

5 Min. Lesezeit

Die Digitalisierung verändert die Wirtschaft tiefgreifend: Produktions- und Innovationzyklen werden kürzer, bestehende Märkte umgekrempelt und neue geschaffen. Um wettbewerbsfähig zu bleiben und künftige Absatzmöglichkeiten zu erschließen, benötigen kleine und mittlere Unternehmen effiziente elektronische Geschäftsprozesse mit Datenvernetzung.

In vielen mittelständischen Betrieben mangelt es jedoch an zukunftsfähigen digitalen Systemen: Das Informationsmanagement beispielsweise erfolgt noch mithilfe von Aktenordnern, die Rechnungsstellung ist papiergebunden, und Fertigungsunternehmen organisieren die Produktion mit Tabellenkalkulationsprogrammen.

Dabei haben die meisten Mittelständler Umfragen zufolge längst erkannt, dass elektronische Lösungen wie ein Dokumentenmanagementsystem (DMS) oder ein System zur Planung und Steuerung der Produktion (PPS) mit Analyse und Vernetzung der Produktionsdaten die Abläufe nachhaltig optimieren.

Dennoch sind viele KMU in Bezug auf die Digitalisierung ihrer betrieblichen Prozesse im Rückstand. Dies hat praktische Gründe: Vor allem kleinere Betriebe verfügen oft nicht über die finanziellen Mittel, um moderne elektronische Systeme anzuschaffen. Zudem haben sie meist keine IT-Abteilung und somit kein entsprechendes Know-how im Haus.

Finanzspritzen für Digitalisierung in KMU

Die Politik möchte die Finanzierungs- und Beratungslücken im Bereich Digitalisierung schließen. Auf Bundes- und Länderebene gibt es mittlerweile zahlreiche Förderprogramme, die KMU bei der Umsetzung von Digitalisierungsprojekten finanziell unterstützen.

Die Förderung kann in Form eines Zuschusses oder eines zinsverbilligten Kredits bzw. Darlehens in Kooperation mit Förderbanken erfolgen.

Besonders begehrt sind Zuschüsse, da es sich hierbei um nicht rückzahlbare Zuwendungen handelt – je nach Förderprogramm können Beträge in bis zu fünfstelliger Höhe gewährt werden. Was konkret gefördert wird, hängt von den jeweiligen Programmrichtlinien ab und lässt sich nicht pauschal definieren.

Unübersichtliches Förderangebot

Das richtige Förderprogramm für ein Digitalisierungsvorhaben zu finden, ist angesichts der komplexen Förderlandschaft in Deutschland keine leichte Aufgabe. Auf Bundesebene sind die Möglichkeiten überschaubar:

  • Das Programm ERP-Digitalisierungs- und Innovationskredit (KfW) ist im Juli 2025 ausgelaufen und wird durch neue, weiterentwickelte Programme (ERP-Förderkredit Digitalisierung und ERP-Förderkredit Innovation) ersetzt. Diese bieten die drei unterschiedliche Förderstufen (Basis-, LevelUp- und HighEnd-Förderung) mit steigenden Zinsvergünstigungen und Förderzuschüssen.
  • Das Förderprogramm „Digital Jetzt – Investitionsförderung für KMU“, das kleine und mittlere Unternehmen (KMU) bei der Digitalisierung unterstützte, ist zum 31. Dezember 2023 ausgelaufen.
  • Zudem gab es bis Ende 2024 das Förderprogramm „go-digital“. Es richtete sich an KMU und Handwerksbetriebe mit weniger als 100 Mitarbeitern und unter 20 Millionen Euro Bilanzsumme, wurde inzwischen jedoch eingestellt.

Auf Länderebene ist das Förderangebot schwerer zu überblicken. Jedes Bundesland hat eigene Förderprogramme, die sich hinsichtlich Schwerpunkt­setzung, Richtlinien und Förderumfang unterscheiden. In einigen Ländern beschränkt sich die Unterstützung auf Zuschüsse zu den Unternehmensberaterkosten bei Digitalisierungsprojekten oder auf Digitalisierungskredite und Darlehen. Andere Länder wiederum bezuschussen auch die Anschaffung von vorhabensspezifischer Hard- und Software. Bei manchen Programmen kommen nur bestimmte Branchen oder besonders innovative Unternehmen in den Genuss einer Förderung. Einen Überblick mit weiterführenden Links gibt der Blogbeitrag Fördermittel für Digitalisierung – diese Programme unterstützen KMU.

Fördermöglichkeiten zur Digitalisierung rechtzeitig prüfen

Fest steht: Es lohnt sich für KMU in jedem Fall, die Fördermöglichkeiten zu prüfen. Besonders in kleineren Betrieben kann ein Zuschuss den entscheidenden Anstoß für die Einführung einer digitalen Lösung geben, die die Effizienz steigert und die Wettbewerbsfähigkeit verbessert. Wichtig: Hat ein Projekt zum Zeitpunkt der Antragsstellung bereits begonnen, ist oft keine Förderung mehr möglich. Außerdem sind die Fördertöpfe nach der öffentlichen Bekanntmachung meist schon innerhalb weniger Wochen leer. Daher gilt es, frühzeitig zu handeln.

Eine gute Informationsquelle zu Förderprogrammen und Finanzhilfen bietet die Förderdatenbank des Bundes. Auf den Internetseiten der einzelnen Programme finden sich detaillierte Informationen und Kontaktadressen. Darüber hinaus informieren Behörden wie das Bundesamt für Wirtschaft und Ausfuhrkontrolle, aber auch Projektträger und unabhängige Informationsstellen über die verfügbaren Fördermöglichkeiten.

Account-Sicherheit im Baubetrieb: Zugänge wirksam schützen
Branchen

Account-Sicherheit im Baubetrieb: Zugänge wirksam schützen

Digitale Sicherheit ist für Baubetriebe längst nicht mehr optional. Besonders die E-Mail-Adresse spielt eine Schlüsselrolle: Wer Zugriff darauf erhält, kann oft Passwörter zurücksetzen und Zugang zu zahlreichen Systemen erlangen. Deshalb lohnt es sich, den eigenen Schutz zu überprüfen und bewusst zu verbessern. In diesem Artikel erfahren Sie praxisnah, wie Sie sichere Passwörter wählen, worauf Sie beim Arbeiten in Netzwerken achten sollten und welche einfachen Maßnahmen die IT-Sicherheit im Baubetrieb deutlich erhöhen.

5 Min. Lesezeit

Warum die E-Mail-Adresse so schützenswert ist

Die E-Mail-Adresse ist das digitale Eingangstor zu vielen Online-Diensten. Wer Zugriff auf Ihr Postfach hat, kann Passwörter zurücksetzen und auf interne Systeme zugreifen.

Deshalb sollte sie besonders gut geschützt sein – sowohl durch ein starkes Passwort als auch durch zusätzliche Sicherheitsmaßnahmen.

Sichere Passwörter erstellen und merken

  • Ändern Sie Standardpasswörter an EDV-Geräten sofort. Mit einem schnellen Suchvorgang lassen sich viele Default-Zugänge im Internet finden.
  • Ein starkes Passwort sollte mindestens acht Zeichen umfassen, darunter Groß- und Kleinbuchstaben, Ziffern und Sonderzeichen.
  • Nutzen Sie Eselsbrücken:
    Beispiel: „Mein Passwort ist 08/15!“ → daraus wird Mpi08/15!
  • Vermeiden Sie ein universelles Passwort für alle Konten. Wird es geknackt, sind sonst alle Systeme gefährdet.
  • Passwort-Manager können helfen, komplexe Kennwörter sicher zu speichern.

Passwörter regelmäßig ändern und Datenlecks beobachten

  • 2–3 Mal pro Jahr sollten Passwörter ausgetauscht werden.
  • Behalten Sie aktuelle Nachrichten im Blick: Oft wird über Datenlecks großer Anbieter berichtet.
  • Besteht der Verdacht, dass eigene Zugangsdaten betroffen sind, sollte sofort ein neues Passwort gesetzt werden.

Sicher im Netzwerk arbeiten – Administratorrechte vermeiden

  • Führen Sie alltägliche Aufgaben nie mit Administratorrechten aus.
  • Wird z. B. eine E-Mail mit einem Verschlüsselungstrojaner geöffnet, kann sich dieser mit Admin-Rechten im gesamten Netzwerk ausbreiten.
  • Nutzen Sie für den täglichen Betrieb normale Benutzerkonten und wechseln Sie nur bei Bedarf in den Admin-Modus.

Sichere Nutzung von WLAN und mobilen Geräten

  • Vermeiden Sie die Eingabe sensibler Passwörter in ungeschützten WLAN-Netzwerken.
  • Achten Sie auf eine HTTPS-Verschlüsselung in Browsern und Apps.
  • Sperren Sie mobile Geräte:
    • Mindestens eine sechsstellige PIN verwenden.
    • Noch besser: Fingerabdruckscanner oder andere biometrische Verfahren.
  • Bildschirmsperren sollten mindestens zweimal täglich aktiviert werden, um den physischen Zugriff für Unbefugte zu erschweren.

Fazit

Die Sicherheit von Benutzerkonten beginnt bei den Grundlagen: starke Passwörter, eingeschränkte Rechte und ein bewusster Umgang mit Netzwerken und mobilen Geräten. Baubetriebe können mit diesen einfachen Schritten das Risiko von Angriffen deutlich senken.
Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025
ERP & Finance

Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025

Die digitale Archivierung ist kein Zukunftsthema mehr, sondern Pflicht für Unternehmen – auch im Baugewerbe. Mit den GoBD (seit 2020 neu gefasst) und den jüngsten Änderungen am 14. Juli 2025 müssen Bauunternehmen sicherstellen, dass ihre IT-Systeme, Workflows und Archivlösungen rechtskonform sind.

5 Min. Lesezeit

Digital und rechtssicher archivieren: GoBD-Update 2025

Die digitale Archivierung ist längst nicht mehr nur eine Option, sondern eine gesetzliche Pflicht – auch für Bauunternehmen. Mit den GoBD, den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, wurde der rechtliche Rahmen bereits vor Jahren geschaffen. Seit dem 1. Januar 2020 liegt eine überarbeitete Neufassung vor, die alle älteren Regelungen wie GDPdU oder GoBS ersetzt. Im Juli 2025 folgte nun ein weiteres Update durch das Bundesfinanzministerium, das vor allem mit Blick auf die verpflichtende E-Rechnung neue Anforderungen bringt. Für Bauunternehmen bedeutet das: IT-Systeme, Workflows und Archivlösungen müssen nicht nur effizient, sondern auch rechtskonform organisiert sein.

GoBD: Was aktuell gilt

Die GoBD gelten für jedes Unternehmen in Deutschland – unabhängig von Größe oder Branche. Sie legen fest, wie elektronische Unterlagen und Belege aufzubewahren sind. Das betrifft digitale Buchführungen, gescannte Dokumente, E-Mails mit steuerrelevanten Inhalten oder elektronische Rechnungen. Entscheidend ist, dass alle Informationen vollständig, unveränderbar, nachvollziehbar und maschinell auswertbar archiviert werden. Zudem fordert die Finanzverwaltung eine sogenannte Verfahrensdokumentation. Darin muss beschrieben werden, wie im Unternehmen mit Belegen, Dokumenten und Daten umgegangen wird, vom Eingang über die Verarbeitung bis hin zur Aufbewahrung.

Neue Anforderungen seit Juli 2025

Mit dem BMF-Schreiben vom 14. Juli 2025 wurden die GoBD an die aktuellen gesetzlichen Rahmenbedingungen angepasst. Besonders die Einführung der verpflichtenden E-Rechnung seit dem 1. Januar 2025 machte Änderungen erforderlich. Künftig rückt die Nutzung strukturierter Datenformate wie XML oder ZUGFeRD stärker in den Mittelpunkt. Auch die Anforderungen an die maschinelle Auswertbarkeit wurden konkretisiert. Für Bauunternehmen bedeutet das: E-Rechnungen müssen so archiviert werden, dass sie jederzeit elektronisch geprüft und automatisiert verarbeitet werden können. Darüber hinaus wurden Doppelpflichten bei bestimmten Dokumentenarten reduziert, sodass die Archivierung in einigen Bereichen einfacher geworden ist.

Serverstandort: EU oder Drittstaat?

Ein weiterer wichtiger Punkt betrifft den Speicherort der Daten. Nach § 146 Abs. 2a Abgabenordnung dürfen elektronische Aufzeichnungen innerhalb der Europäischen Union gespeichert werden, sofern ein uneingeschränkter Datenzugriff aus Deutschland gewährleistet ist. Für Drittstaaten gilt dies nicht: Wer Server in Ländern außerhalb der EU nutzen möchte, benötigt dafür eine ausdrückliche Genehmigung der Finanzbehörden. Unternehmen, die Cloud-Anbieter außerhalb Europas einsetzen, sollten daher genau prüfen, ob die Speicherung rechtlich zulässig ist und ob entsprechende Vereinbarungen vorliegen.

Risiken bei Verstößen

Die Folgen einer nicht GoBD-konformen Archivierung können gravierend sein. Zum einen drohen steuerliche Risiken wie Schätzungen durch die Finanzverwaltung oder die Aberkennung von Vorsteuerabzügen. Zum anderen besteht die Gefahr, dass Daten im Rahmen einer Betriebsprüfung nicht anerkannt werden. Besonders problematisch ist der Verlust der Revisionssicherheit. Werden Unterlagen nicht unveränderbar, vollständig oder nachvollziehbar aufbewahrt, kann dies erhebliche finanzielle und rechtliche Konsequenzen haben.

Umsetzung in der Praxis

Für Bauunternehmen bedeutet das in der Praxis, dass ein Dokumentenmanagement- oder Archivsystem ausgewählt werden muss, das die Anforderungen der GoBD zuverlässig erfüllt. Wichtig ist, dass eine unveränderliche Speicherung möglich ist, dass alle Prozesse dokumentiert werden und dass die Software auch moderne Anforderungen wie Cloud-Anbindung oder EU-konforme Serverlösungen berücksichtigt. Gleichzeitig sollten Verträge mit IT-Dienstleistern regelmäßig überprüft werden, um sicherzustellen, dass die gesetzlichen Vorgaben erfüllt bleiben. Ebenso entscheidend ist die Schulung der Mitarbeitenden. Nur wenn alle Beteiligten die Abläufe kennen und die Aufbewahrungspflichten verstehen, können Fehler vermieden werden.

Fazit

Die digitale Archivierung ist für Bauunternehmen längst zur Pflichtaufgabe geworden. Mit den Änderungen der GoBD im Juli 2025 sind insbesondere E-Rechnungen, Datenformate und Archivierungsprozesse in den Fokus gerückt. Wer sich nicht rechtzeitig vorbereitet, riskiert steuerliche Nachteile und rechtliche Probleme. Deshalb sollten Unternehmen jetzt ihre Systeme prüfen, ihre Verfahrensdokumentation anpassen und auf verlässliche Partner setzen, die GoBD-konforme Lösungen anbieten.

FAQs zur digitalen Archivierung und GoBD


Welche Daten müssen nach GoBD archiviert werden?

Alle steuerlich relevanten Unterlagen, darunter Rechnungen (auch E-Rechnungen), Buchführungsdaten, Verträge, E-Mails mit steuerlicher Relevanz sowie gescannte Papierbelege.

Wie lange müssen digitale Unterlagen aufbewahrt werden?

Grundsätzlich gilt eine Aufbewahrungsfrist von 10 Jahren nach § 147 AO. Je nach Art der Unterlagen können längere Fristen erforderlich sein, z. B. bei anhängigen Steuerverfahren.

Darf ich meine Belege auf einem Server außerhalb der EU speichern?

Nein, grundsätzlich nicht. Der Speicherort muss innerhalb der EU liegen. Eine Ausnahme ist nur mit Genehmigung der Finanzbehörden möglich (§ 146 Abs. 2a AO).

Was ist eine Verfahrensdokumentation und brauche ich sie?

Ja, jede Firma benötigt eine Verfahrensdokumentation. Sie beschreibt detailliert, wie Belege verarbeitet, archiviert und aufbewahrt werden. Ohne sie drohen Beanstandungen bei einer Betriebsprüfung.

Sind Cloud-Lösungen GoBD-konform?

Ja, sofern der Anbieter die gesetzlichen Anforderungen erfüllt, Server innerhalb der EU nutzt und Daten unveränderbar sowie revisionssicher speichert.

Welche Neuerungen bringen die GoBD 2025?

Das BMF-Schreiben von Juli 2025 legt einen stärkeren Fokus auf die E-Rechnungspflicht, die Nutzung strukturierter Datenformate und die elektronische Auswertbarkeit von Daten. Außerdem wurden manche Doppelarchivierungen abgeschafft.