Blog
Digitalisierung
Wie mittelständische Unternehmen Prozesse digitalisieren – Praxisbeispiele, Erfahrungen und Lösungen.
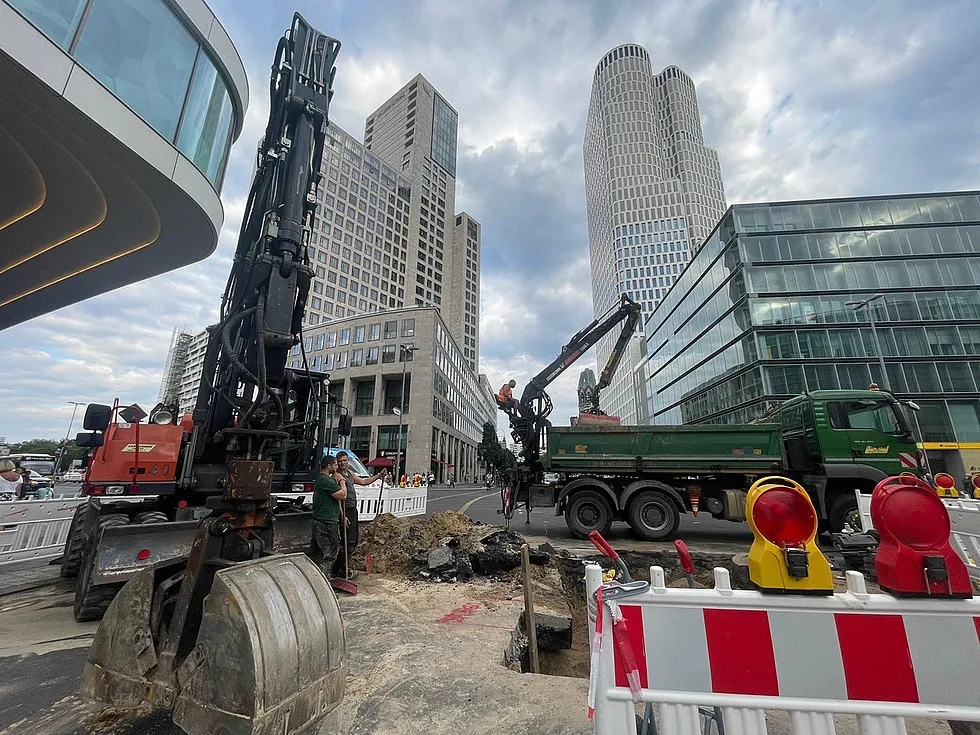
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
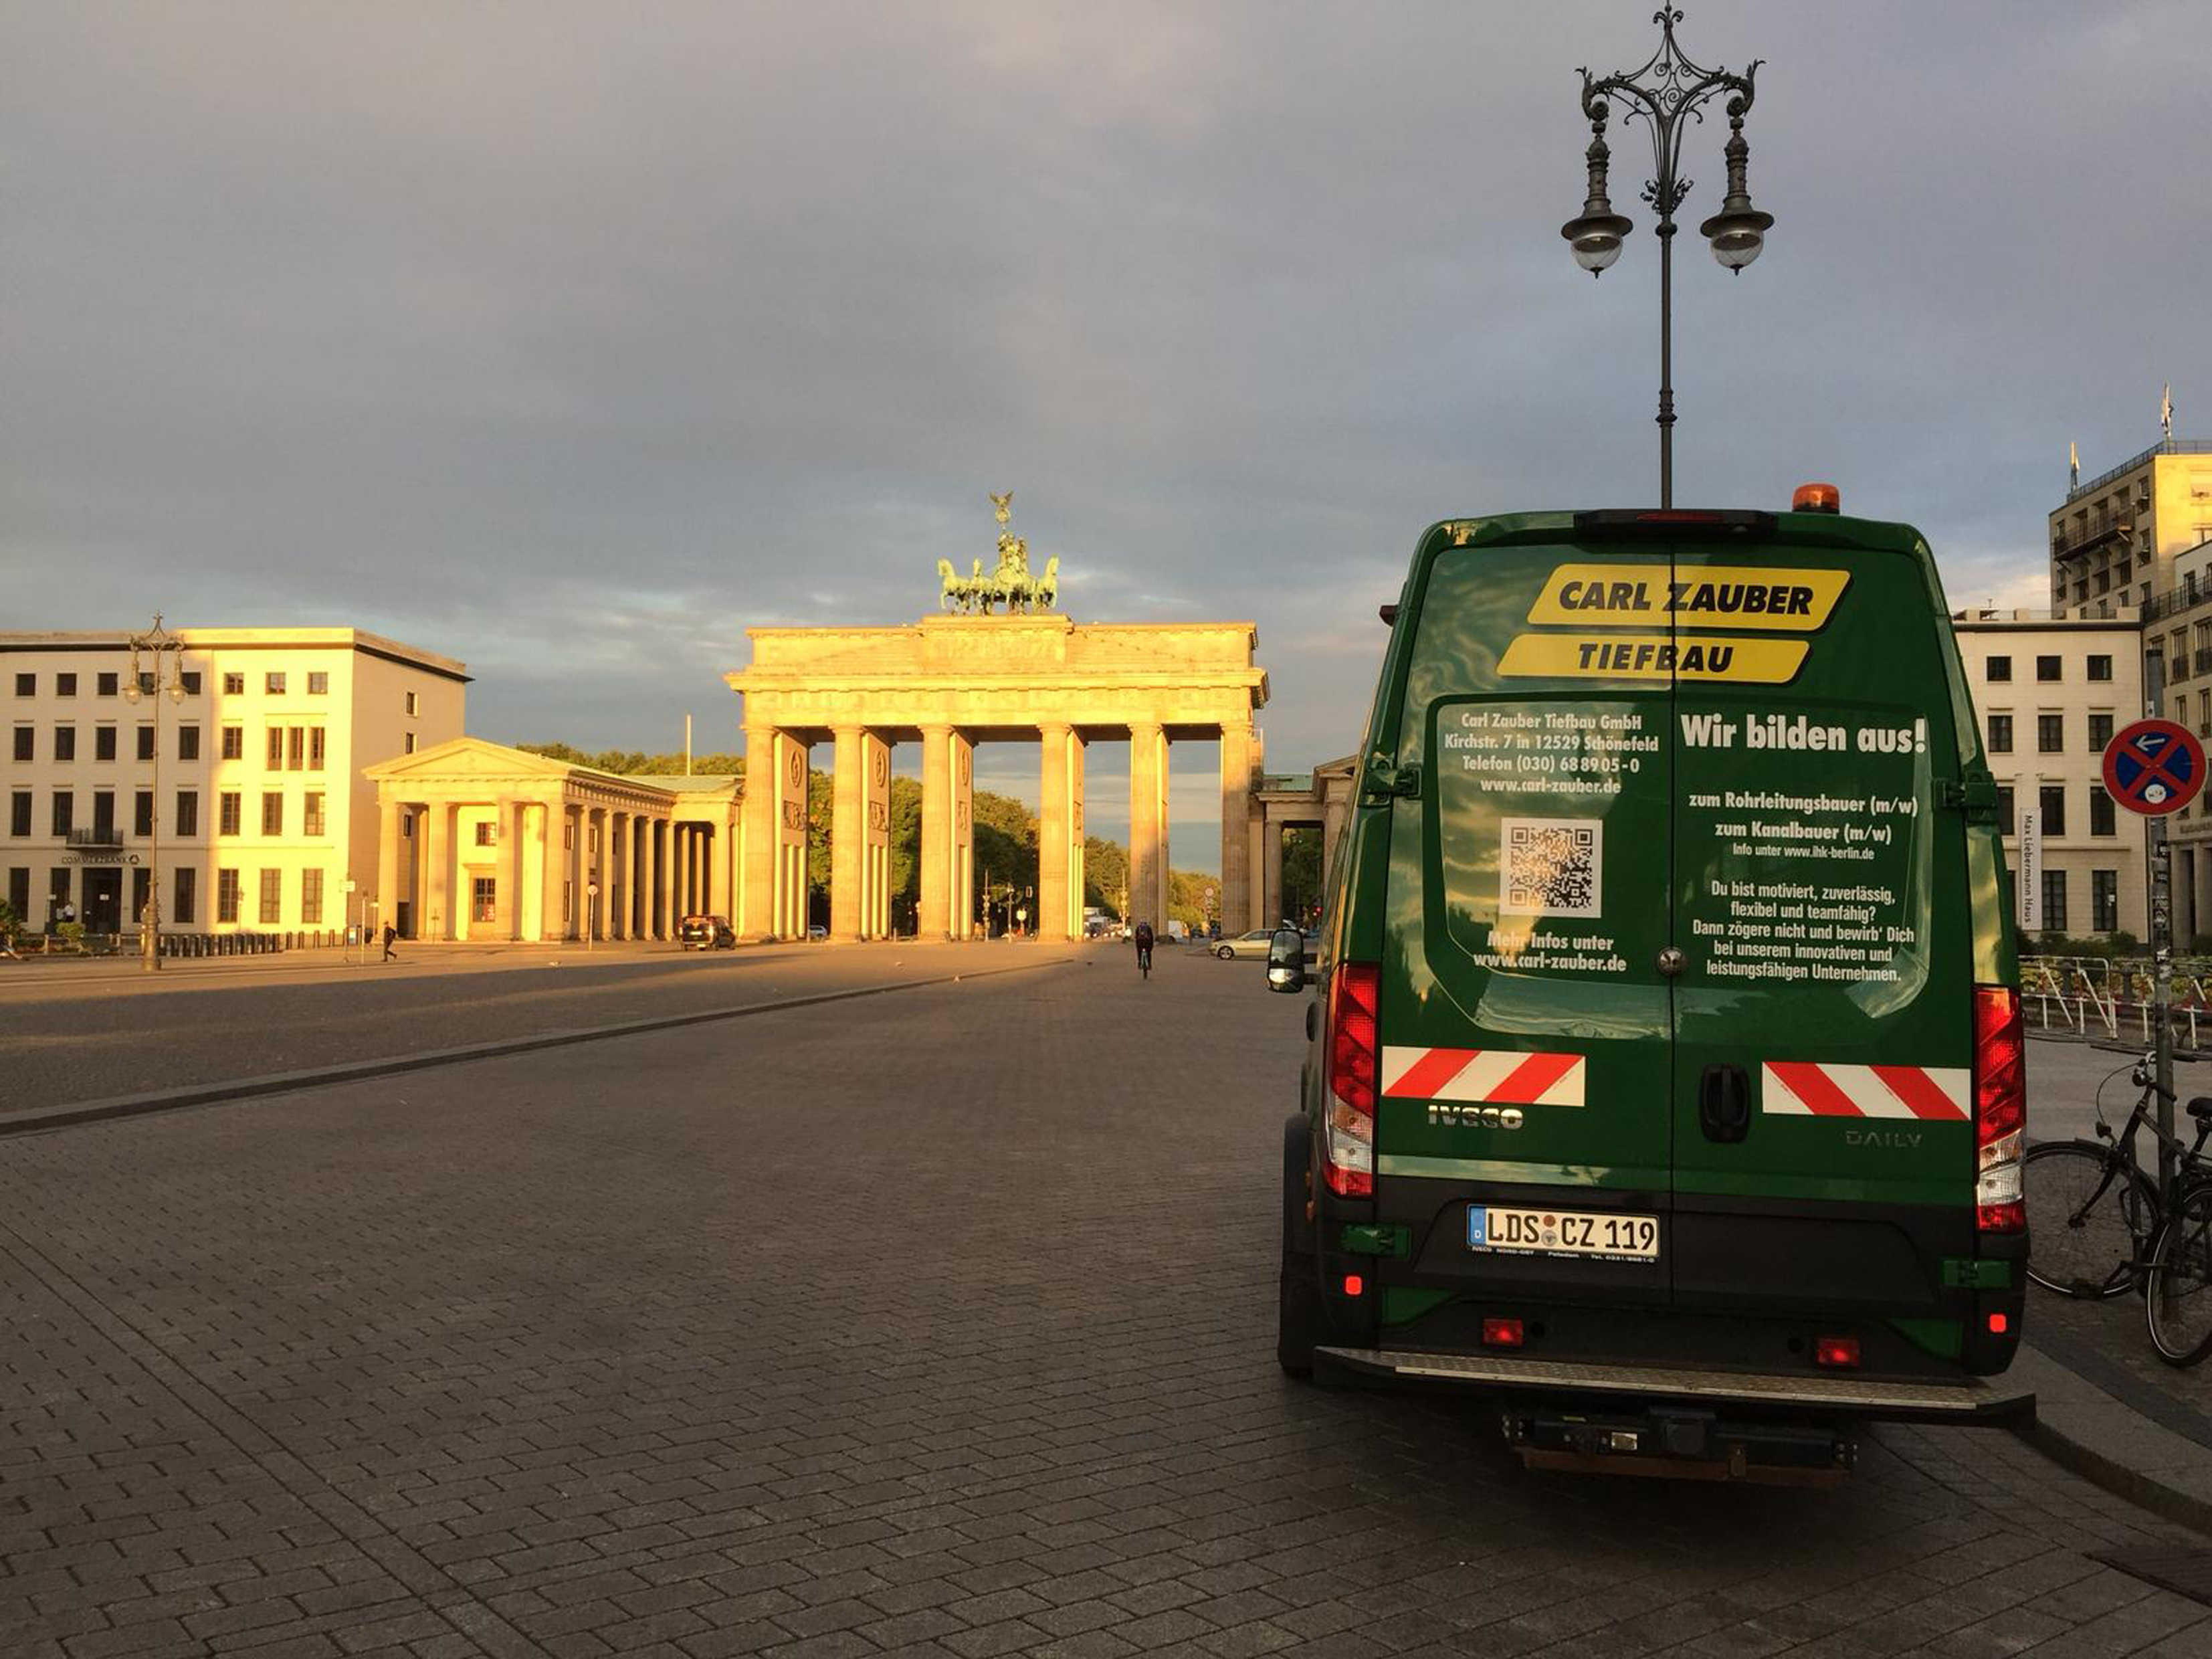
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
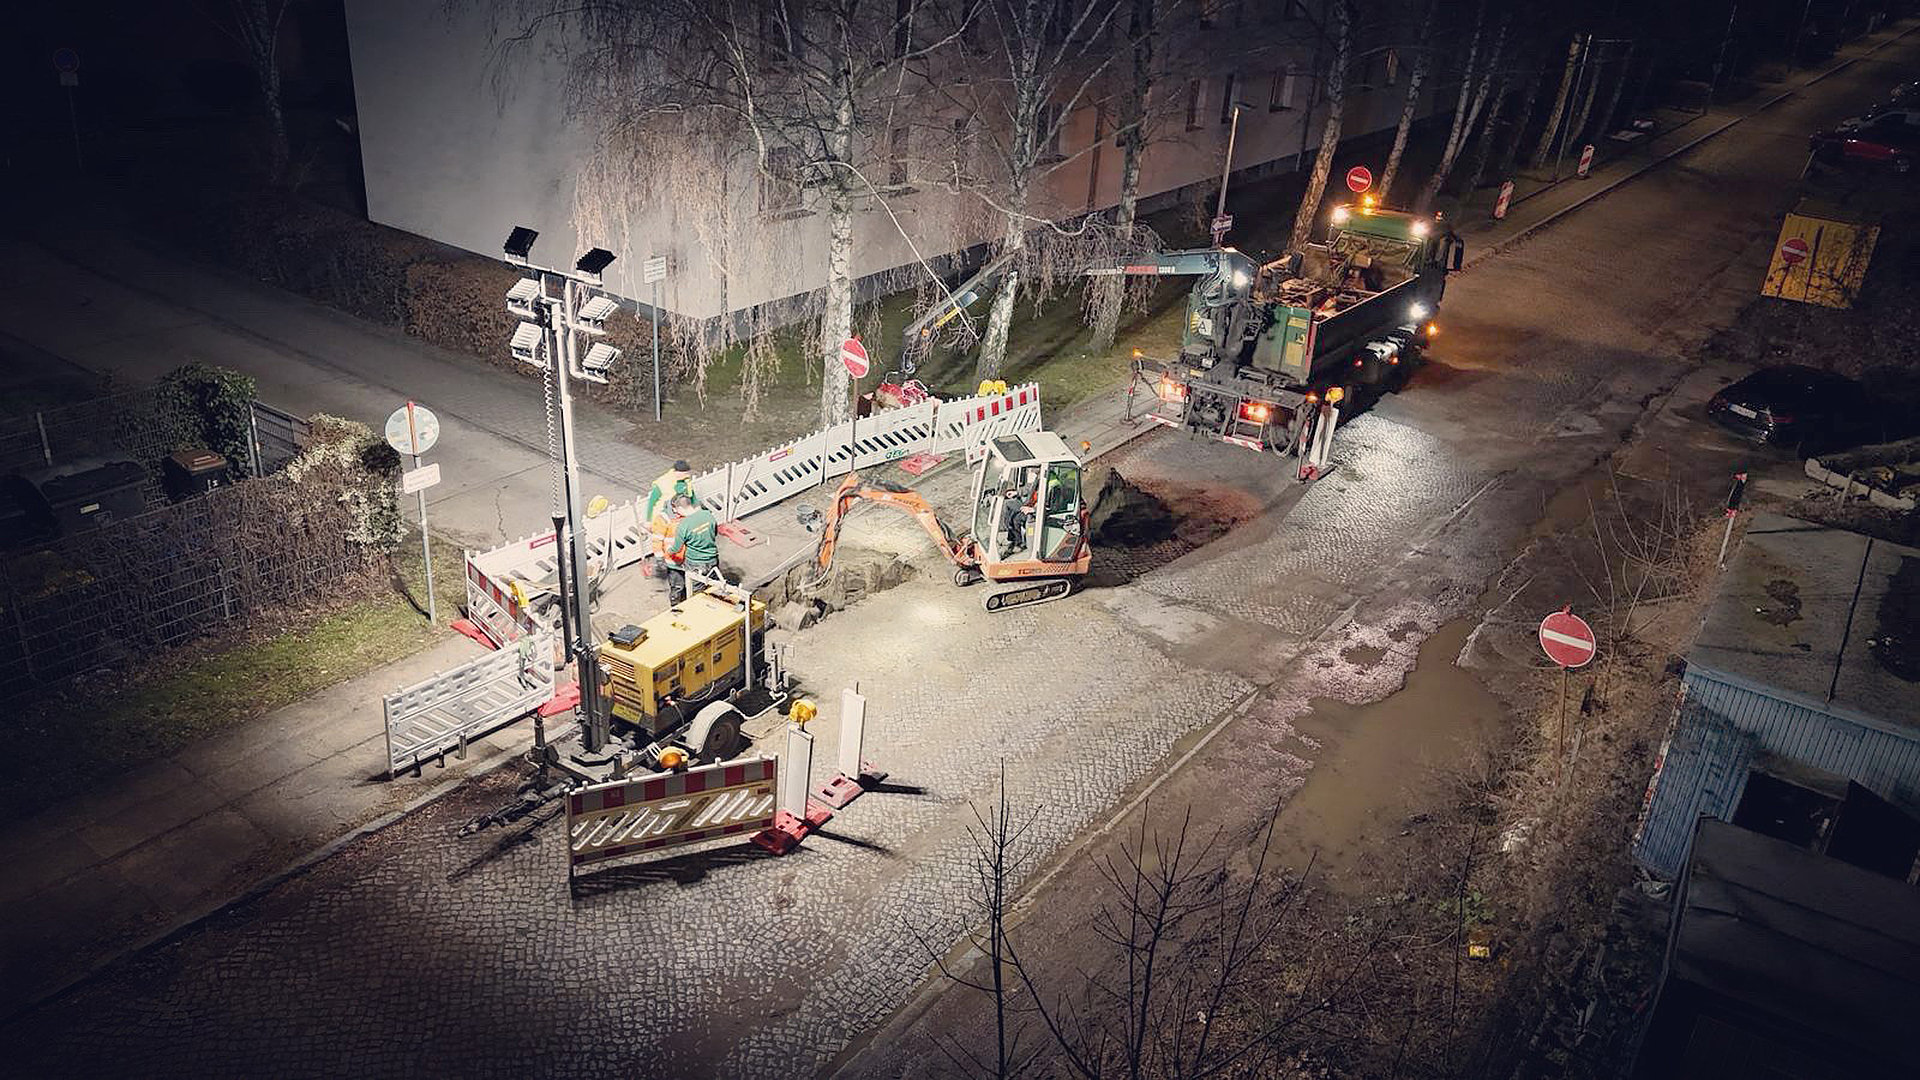
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL
5 Irrtümer zur E-Rechnung - und wie KMU sie vermeiden
Seit Januar 2025 sind Unternehmen in Deutschland verpflichtet, im B2B–Bereich strukturierte elektronische Rechnungen wie XRechnung oder ZUGFeRD zu empfangen und zu verarbeiten. Insbesondere bei kleinen und mittleren Unternehmen (KMU) kursieren jedoch einige Missverständnisse und Halbwahrheiten, die zu Fehlentscheidungen führen können. Dieser Artikel klärt über die häufigsten Irrtümer zur E-Rechnung auf.
Irrtum 1: „Eine PDF-Rechnung genügt weiterhin“
Dies ist einer der häufigsten Irrtümer zur E-Rechnung. Viele Unternehmen gehen davon aus, dass eine PDF–Rechnung per E–Mail immer noch ausreicht. Dies ist jedoch nicht der Fall. Ein PDF ist kein strukturiertes, maschinenlesbares Format im Sinne der gesetzlichen Vorgaben zur E-Rechnung. Es erfüllt somit nicht die Anforderungen der E-Rechnungspflicht.
Lösung: Stellen Sie sicher, dass Sie Rechnungen in den Formaten XRechnung und ZUGFeRD empfangen und verarbeiten können. Diese Formate entsprechen der gesetzlichen Definition einer elektronischen Rechnung (EN 16931).
Irrtum 2: „Die E-Rechnungspflicht gilt nur für Rechnungen an die öffentliche Verwaltung“
Das war einmal – jetzt nicht mehr. Seit dem 1. Januar 2025 gilt die Pflicht zur E-Rechnung auch im B2B-Bereich. Das bedeutet: Alle Unternehmen in Deutschland müssen in der Lage sein, E-Rechnungen zu empfangen – unabhängig von Branche und Größe.
Lösung: Prüfen Sie jetzt, ob Ihre Buchhaltungssoftware E-Rechnungen im richtigen Format verarbeiten kann. Stimmen Sie sich mit Ihren Lieferanten ab, um technische Probleme beim Rechnungseingang zu vermeiden.
{{box-list-left}}
Irrtum 3: „Für mein kleines Unternehmen lohnt sich das nicht“
Die Umstellung auf die E–Rechnung ist für alle Unternehmen Pflicht. Auch Kleinunternehmen müssen in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Zudem unterschätzen viele KMU die Vorteile der E-Rechnung: automatisierte Prozesse, schnellerer Zahlungseingang und weniger manuelle Fehler.
Lösung: Setzen Sie eine Buchhaltungslösung ein, die Ihnen die Erstellung, den Empfang und die Archivierung von gesetzeskonformen E-Rechnungen erleichtert.
Irrtum 4: „Ich darf weiterhin Rechnungen als PDF versenden“
Das ist nur bedingt richtig. Die E-Rechnungspflicht 2025 betrifft zurzeit nur den Empfang und nicht den Versand von E-Rechnungen. Das bedeutet: Sie können vorerst noch PDF-Rechnungen versenden – aber nur, wenn der Empfänger damit einverstanden ist. Ab dem 1. Januar 2027 wird jedoch auch der Versand von E-Rechnungen verpflichtend. Nur Unternehmen mit einem Vorjahresumsatz von weniger als 800.000 Euro haben noch ein Jahr länger Zeit. Ab dem 1. Januar 2028 gibt es dann aber keine Ausnahmen mehr.
Lösung: Bereiten Sie sich jetzt schon auf den verpflichtenden Versand von E-Rechnungen ab 2027 vor. Idealerweise stellen Sie bereits heute auf strukturierte XML-basierte Rechnungen (z. B. XRechnung oder ZUGFeRD) um, um reibungslose Prozesse mit Ihren Geschäftspartnern zu gewährleisten.
Irrtum 5: „Ich habe noch zwei Jahre Zeit“
Ein riskante Fehleinschätzung, denn die Frist für den verpflichtenden E-Rechnungsempfang ist bereits abgelaufen. Wer jetzt noch keine E-Rechnungen empfangen kann, verstößt gegen geltendes Recht. Die zweite Stufe – die Pflicht zum Versand von E-Rechnungen – tritt am 1. Januar 2027 in Kraft. Wer bis dahin nicht reagiert, gerät unter Druck.
Lösung: Beginnen Sie jetzt mit der Umstellung. Planen Sie Testläufe, schulen Sie Mitarbeitende und optimieren Sie Schritt für Schritt Ihre Prozesse. So stellen Sie sicher, dass Ihr Unternehmen rechtzeitig bereit ist für die E-Rechnungspflicht inklusive Versand von E-Rechnungen. Unternehmen, die frühzeitig umstellen, profitieren zudem von effizienteren Buchhaltungsprozessen und Wettbewerbsvorteilen.
Fazit: Jetzt handeln, Irrtümer zur E-Rechnung beseitigen und E-Rechnungspflicht erfüllen
Die Einführung der E–Rechnungspflicht in Deutschland ist ein wichtiger Schritt hin zu digitalen Geschäftsprozessen. Wer heute noch mit veralteten Rechnungsformaten arbeitet, muss dringend handeln. Die Pflicht zur E-Rechnung gilt bereits – und wird in den kommenden Jahren noch ausgeweitet.
Unser Tipp: Nehmen Sie Ihre aktuelle Rechnungsstellung und -verarbeitung unter die Lupe:
- Können Sie E-Rechnungen empfangen und archivieren?
- Ist Ihre Software auf XRechnung und ZUGFeRD vorbereitet?
- Haben Sie Ihre Partner und Mitarbeitenden informiert?
Digitale Lohnabrechnung: Rechtslage, Vorteile und der Weg zur Umstellung
Seit dem BAG-Urteil vom Januar 2025 ist klar: Lohnabrechnungen dürfen digital zugestellt werden. Trotzdem dominieren in vielen mittelständischen Unternehmen noch manuelle Prozesse. Was das Urteil bedeutet, welche Vorteile die Umstellung bringt und wie der Wechsel zur digitalen Lohnabrechnung Schritt für Schritt gelingt.
Seit dem BAG-Urteil vom Januar 2025 ist klar: Lohnabrechnungen dürfen digital zugestellt werden. Trotzdem dominieren in vielen mittelständischen Unternehmen noch manuelle Prozesse. Was das Urteil bedeutet, welche Vorteile die Umstellung bringt und wie der Wechsel zur digitalen Lohnabrechnung Schritt für Schritt gelingt.
Das Bundesarbeitsgericht (BAG) hat am 28. Januar 2025 entschieden, dass Arbeitgeber ihren Beschäftigten die Lohn- oder Gehaltsabrechnung elektronisch zur Verfügung stellen dürfen – eine Papierform ist nicht mehr zwingend erforderlich. Damit ist die rechtliche Unsicherheit rund um die digitale Lohnabrechnung beseitigt. Wer jetzt umstellen will, muss die rechtlichen Vorgaben kennen und den Wechsel strukturiert planen.
Rechtslage: Was das BAG-Urteil konkret regelt
Das BAG hat festgelegt, dass Arbeitgeber die Gehalts- oder Lohnabrechnung digital bereitstellen dürfen. Drei Punkte aus dem Urteil sind für die Praxis entscheidend:
- Holschuld-Prinzip: Arbeitnehmer müssen ihre elektronische Gehaltsabrechnung selbst abrufen.
- Bereitstellungspflicht des Arbeitgebers: Unternehmen müssen die digitale Lohnabrechnung sicher zugänglich machen, etwa indem sie die Verdienstabrechnungen per E-Mail versenden.
- Zugänglichkeit sicherstellen: Bei Bedarf muss eine Einsichtnahme oder ein Ausdruck vor Ort im Betrieb möglich sein.
Unabhängig vom BAG-Urteil bleiben die inhaltlichen Anforderungen an eine Lohnabrechnung bestehen: Nach § 108 der Gewerbeordnung müssen gewerbliche Arbeitgeber in Deutschland eine Abrechnung ausstellen, die Bruttolohn, Abzüge wie Steuern und Sozialversicherungsbeiträge sowie den Auszahlungsbetrag in Euro ausweist. Das gilt für Papier- wie für digitale Abrechnungen gleichermaßen.
Vorteile für Arbeitgeber und Arbeitnehmer
Für Arbeitgeber verringert die elektronische Lohnabrechnung den Aufwand für Druck, Kuvertierung und Versand und spart damit Papier-, Druck- und Portokosten. Abrechnungen lassen sich per E-Mail oder über ein sicheres Mitarbeiterportal sofort bereitstellen, was Verzögerungen vermeidet und Fehlerquellen reduziert. Da die papierlose Gehaltsabrechnung Ressourcen spart und den CO₂-Fußabdruck senkt, ist sie zugleich ein Baustein für nachhaltigeres Personalmanagement. Mit verschlüsselten E-Mails oder passwortgeschützten Dokumenten lassen sich sensible Daten außerdem sicherer übermitteln als per Post.
Auch Beschäftigte profitieren: Die Abrechnung ist am PC oder Smartphone jederzeit und überall abrufbar, lässt sich digital archivieren, statt in Aktenordnern zu verschwinden, und ist bei Bedarf – etwa für Steuererklärung, Mietvertrag oder Kreditantrag – sofort verfügbar. Passwortgeschützte digitale Abrechnungen können zudem anders als gedruckte Dokumente nicht verloren gehen oder in falsche Hände geraten.
Die Umstellung in der Praxis: So gelingt der Umstieg
Die Digitalisierung der Lohnabrechnung erfordert eine sorgfältige Planung. Folgende Schritte haben sich in der Praxis bewährt:
- Ist-Analyse der aktuellen Prozesse: Zunächst werden alle Abläufe, Zuständigkeiten und Schnittstellen rund um die Lohnabrechnung erfasst und dokumentiert, einschließlich sämtlicher HR-Dokumente. Diese Bestandsaufnahme zeigt Optimierungspotenziale auf und definiert die Anforderungen an eine digitale Lösung.
- Schritt-für-Schritt-Plan erstellen: Auf Basis der Ist-Analyse entsteht ein detaillierter Projektplan – von der Auswahl der passenden Software über die Anpassung der Prozesse bis zur Schulung der Mitarbeiter.
- Realistischen Zeitplan aufstellen: Die Komplexität bestehender Prozesse, verfügbare Ressourcen und Abhängigkeiten von anderen Projekten bestimmen, wie viel Zeit die Umsetzung braucht. Ein sorgfältiger Zeitplan vermeidet Verzögerungen.
Bei der Software-Auswahl zählen Funktionsumfang und Anpassungsfähigkeit, Benutzerfreundlichkeit, Skalierbarkeit, Kompatibilität mit bestehenden HR- und Finanzsystemen sowie die Kosten- und Lizenzmodelle. Demo-Versionen oder Testkonten helfen dabei, ein Gefühl für die verschiedenen Tools zu bekommen; Feedback der künftigen Nutzer sollte in die Entscheidung einfließen.
Datensicherheit und Datenschutz nicht vergessen
Da bei der digitalen Lohnabrechnung hochsensible Daten wie Gehalts- und Steuerinformationen, Bankverbindungen und Sozialversicherungsnummern verarbeitet werden, sind moderne Verschlüsselungstechnologien, strenge Zugriffskontrollen und Berechtigungskonzepte erforderlich. Rechtlicher Rahmen ist die DSGVO: Unternehmen müssen die Prinzipien der Datenminimierung und Zweckbindung einhalten und angemessene technische und organisatorische Schutzmaßnahmen treffen. Regelmäßige Schulungen der Mitarbeiter zu Datenschutzrichtlinien ergänzen die technischen Maßnahmen.
Mitarbeiter einbeziehen – und häufige Fehler vermeiden
Die Akzeptanz der neuen Systeme entscheidet über den Erfolg der Umstellung. Informationsveranstaltungen und Workshops geben Beschäftigten die Möglichkeit, Fragen zu stellen und Bedenken zu äußern; anschließende praxisnahe Schulungen mit Hands-on-Übungen bauen Berührungsängste ab. Feedback-Kanäle wie Online-Formulare, Umfragen oder persönliche Gespräche liefern nach dem Start wertvolle Verbesserungsvorschläge.
Drei Fehler tauchen in der Praxis besonders häufig auf: überstürzte Entscheidungen bei der Software- oder Anbieterwahl ohne gründlichen Vergleich, fehlende Schulungen, die die Akzeptanz der neuen Systeme untergraben, sowie unzureichende Tests vor dem Go-Live, die Schwachstellen erst im laufenden Betrieb sichtbar machen.
Fazit
Mit dem BAG-Urteil vom 28. Januar 2025 ist die papierlose Lohnabrechnung rechtskonform – Arbeitgeber können ohne rechtliche Bedenken umstellen und dabei von Kosteneinsparungen, schnellerer und sicherer Bereitstellung sowie mehr Nachhaltigkeit profitieren. Wer den Umstieg strukturiert angeht – mit Ist-Analyse, Projektplan, sorgfältiger Software-Auswahl, konsequentem Datenschutz und einbezogenen Mitarbeitern – vermeidet die typischen Stolperfallen und schafft eine Lohnabrechnung, die sowohl den gesetzlichen Anforderungen aus § 108 Gewerbeordnung als auch den Erwartungen der Belegschaft gerecht wird.
FAQ: Häufige Fragen zur digitalen Lohnabrechnung
Sind digitale Lohnabrechnungen in Deutschland rechtlich zulässig?
Ja. Das Bundesarbeitsgericht hat am 28. Januar 2025 entschieden, dass Arbeitgeber ihren Beschäftigten die Lohn- oder Gehaltsabrechnung elektronisch zur Verfügung stellen dürfen. Eine Papierform ist nicht mehr zwingend erforderlich.
Muss ich als Arbeitnehmer meine digitale Lohnabrechnung selbst abrufen?
Ja, es gilt das Holschuld-Prinzip: Arbeitnehmer müssen ihre elektronische Gehaltsabrechnung selbst abrufen. Der Arbeitgeber muss sie im Gegenzug sicher zugänglich machen, etwa per E-Mail oder über ein Mitarbeiterportal, und bei Bedarf eine Einsichtnahme oder einen Ausdruck vor Ort ermöglichen.
Welche Angaben muss eine Lohnabrechnung enthalten, egal ob digital oder auf Papier?
Nach § 108 der Gewerbeordnung müssen Arbeitgeber in Deutschland eine Abrechnung ausstellen, die Bruttolohn, Abzüge wie Steuern und Sozialversicherungsbeiträge sowie den Auszahlungsbetrag in Euro ausweist.
Welche Vorteile bringt die digitale Lohnabrechnung für Arbeitgeber?
Sie reduziert Aufwand und Kosten für Druck, Kuvertierung und Versand, ermöglicht eine schnellere und fehlerärmere Bereitstellung, spart Ressourcen und senkt den CO₂-Fußabdruck. Verschlüsselte E-Mails oder passwortgeschützte Dokumente erhöhen zudem die Datensicherheit gegenüber dem Postversand.
Welche Vorteile hat die digitale Lohnabrechnung für Arbeitnehmer?
Beschäftigte können ihre Abrechnung jederzeit am PC oder Smartphone abrufen, digital archivieren statt in Aktenordnern zu suchen, und haben sie für Steuererklärung, Mietvertrag oder Kreditantrag sofort griffbereit. Passwortgeschützte Dokumente können zudem nicht wie Papier verloren gehen.
Mit welchem ersten Schritt sollte man die Digitalisierung der Lohnabrechnung angehen?
Am Anfang steht eine Ist-Analyse der bestehenden Prozesse, Zuständigkeiten und Schnittstellen einschließlich aller HR-Dokumente. Sie zeigt Optimierungspotenziale auf und bildet die Grundlage für einen Schritt-für-Schritt-Plan und einen realistischen Zeitplan.
Worauf sollte man bei der Wahl der Software achten?
Wichtige Kriterien sind Funktionsumfang und Anpassungsfähigkeit, Benutzerfreundlichkeit, Skalierbarkeit, Kompatibilität mit bestehenden HR- und Finanzsystemen sowie Kosten- und Lizenzmodelle. Demo-Versionen und Feedback der künftigen Nutzer helfen bei der Entscheidung.
Wie lässt sich der Datenschutz bei der digitalen Lohnabrechnung sicherstellen?
Da hochsensible Daten wie Gehalts-, Steuer- und Bankinformationen verarbeitet werden, sind Verschlüsselung, strenge Zugriffskontrollen und Berechtigungskonzepte notwendig. Rechtlicher Rahmen ist die DSGVO mit den Prinzipien der Datenminimierung und Zweckbindung; regelmäßige Mitarbeiterschulungen ergänzen die technischen Maßnahmen.
Welche Fehler sollten Unternehmen beim Umstieg vermeiden?
Häufige Fallstricke sind überstürzte Entscheidungen bei der Software- oder Anbieterwahl ohne gründlichen Vergleich, fehlende Mitarbeiterschulungen sowie unzureichende Tests vor dem Go-Live.
Rechnungen per E-Mail verschicken - das ist zu beachten
Nicht erst seit dem Inkrafttreten der E-Rechnungspflicht Anfang 2025 versenden viele Unternehmen ihre Rechnungen per E-Mail. Was Unternehmer beim elektronischen Rechnungsversand beachten sollten, erklärt dieser Artikel.
Die E-Rechnung ist auf dem Vormarsch. Das liegt zum einen an ihren unbestreitbaren Vorteilen hinsichtlich Prozesseffizienz und Kosteneinsparung. Zum anderen spielen rechtliche Vorgaben eine wichtige Rolle: Bereits mit dem Steuervereinfachungsgesetz 2011 hat der deutsche Gesetzgeber die elektronische Rechnung der herkömmlichen Papierrechnung umsatzsteuerlich gleichgestellt.
Mit dem Inkrafttreten der E-Rechnungspflicht für inländische B2B-Geschäfte Anfang 2025 hat die elektronische Rechnungsstellung einen weiteren Schub erhalten.
Eine besonders verbreitete und unkomplizierte Form der Übermittlung ist der Versand von Rechnungen per E-Mail – idealerweise direkt aus der betriebswirtschaftlichen Software heraus.
Fünf zentrale Anforderungen an Rechnungen per E-Mail
1. Rechnungen per E-Mail müssen die gleichen Pflichtangaben enthalten wie Rechnungen in Papierform.
Die folgenden Angaben müssen gemäß § 14 Abs. 4 UStG auf jeder Rechnung enthalten sein, unabhängig davon, ob es sich um eine E-Rechnung oder eine sonstige Rechnung (PDF, Bilddatei) handelt:
- Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Rechnungsstellers
- Ausstellungsdatum der Rechnung
- Fortlaufende Rechnungsnummer
- Menge und Art der Lieferung bzw. Umfang und Art der Leistung
- Zeitpunkt der Lieferung oder sonstigen Leistung sowie Zahlungszeitpunkt
- Entgelt und Steuerbetrag sowie Steuersatz
- im Voraus vereinbarte Entgeltsminderungen
2. Für Unternehmen als Rechnungsempfänger ist keine Zustimmung zum elektronischen Rechnungsversand erforderlich.
Unternehmen können dem Versand einer strukturierten E-Rechnung (XRechnung, ZUGFeRD) seit dem 1. Januar 2025 nicht mehr widersprechen.
Die Übermittlung einer E-Rechnung oder einer sonstigen Rechnung in einem anderen unstrukturierten elektronischen Format an einen Verbraucher bedarf hingegen der Zustimmung des Rechnungsempfängers. Dies ist in § 14 Abs. 1 UStG geregelt. Die Zustimmung ist jedoch nicht an eine bestimmte Form gebunden. Sie kann durch Vereinbarung, z.B. in den Allgemeinen Geschäftsbedingungen (AGB) des Rechnungsausstellers, erfolgen. Darüber hinaus kann die Zustimmung auch stillschweigend erfolgen oder nachträglich erklärt werden.
Im Klartext: Solange ein Verbraucher nicht ausdrücklich die Zusendung einer Papierrechnung verlangt, dürfen Unternehmen ihre Rechnungen in elektronischer Form versenden.
3. Die Echtheit, inhaltliche Unversehrtheit und Lesbarkeit der elektronischen Rechnung müssen gewährleistet sein.
Diese Anforderung kann durch alle innerbetrieblichen Kontrollverfahren erfüllt werden, die einen verlässlichen Prüfpfad zwischen Rechnung und Leistung schaffen können. Selbstverständlich besteht auch weiterhin die Möglichkeit, die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung durch eine qualifizierte elektronische Signatur oder durch Datenaustausch im EDI-Verfahren sicherzustellen (§ 14 Abs. 3 UStG). Verpflichtend ist dies jedoch nicht.
{{box-quote-left}}
4. Elektronische Rechnungen müssen GoBD-konform und digital archiviert werden.
Elektronische Rechnungen müssen nach den GoBD so aufbewahrt werden, wie sie das Unternehmen erhalten hat – also im ursprünglichen digitalen Format. Dies gilt sowohl für E-Rechnungen (XRechnung oder ZUGFeRD) als auch für sonstige Rechnungen (z.B. PDF, Bilddatei sowie Kleinbetragsrechnungen bis 250 Euro, die von der E-Rechnungspflicht ausgenommen sind).
GoBD-konform ist es auch, eingehende Papierrechnungen zu scannen und im Rahmen einer elektronischen Rechnungseingangsverarbeitung digital zu verarbeiten und zu archivieren. Weitere Informationen zum Thema GoBD finden Sie im Blogartikel Die 11 wichtigsten Anforderungen an GoBD-konforme Buchhaltung.
5. Die Aufbewahrungsfrist beträgt zehn Jahre.
Ausgestellte und empfangene Rechnungen müssen von den Unternehmen mindestens zehn Jahre lang aufbewahrt werden. Während dieser Zeit müssen die Rechnungsdaten jederzeit innerhalb kurzer Zeit auffindbar, lesbar und auswertbar sein – zum Beispiel bei einer Betriebsprüfung. Mehr zu den Aufbewahrungsfristen von Rechnungen und anderen Belegen finden Sie im Blogbeitrag Aufbewahrung von Geschäftsunterlagen – Fristen und Pflichten.
Rechnungen per E-Mail – Welche Datenformate sind zulässig?
Hier ist zu unterscheiden:
- Ist der Rechnungsempfänger ein Unternehmen im Inland (B2B = Unternehmen an Unternehmen), muss die E-Rechnung grundsätzlich in einem strukturierten XML-Format übermittelt werden, das der europäischen Norm EN 16931 entspricht. Es gelten jedoch Übergangsfristen. Zulässig und verbreitet sind insbesondere die maschinenlesbaren Formate XRechnung und ZUGFeRD (ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL). Auch andere europäische Formate wie Factur-X (Frankreich) sind zulässig. Kleinunternehmer sind von der Pflicht zum Versenden von E-Rechnungen ausgenommen, müssen diese aber empfangen können.
- Handelt es sich um ein B2C-Geschäft (Unternehmen an Verbraucher), so kann die Rechnung als „sonstige Rechnung“ in Papierform oder in einem unstrukturierten elektronischen Datenformat wie z.B. PDF oder JPEG ausgestellt und übermittelt werden. Für welches Format sich der Rechnungssteller entscheidet, ist unerheblich, solange die Echtheit, Unversehrtheit und Lesbarkeit der Rechnung über den gesamten Aufbewahrungszeitraum gewährleistet ist.
Wichtig: Eine Bilddatei, ein PDF ohne strukturierte XML-Daten oder eine eingescannte Papierrechnung sind keine E-Rechnungen im rechtlichen Sinne.
Rechnungen ins Ausland stellen – worauf muss ich achten?
Rechnungen schreiben gehört zu den angenehmen Aufgaben eines Unternehmers. Die Regeln für Rechnungen innerhalb Deutschlands sind den meisten bekannt - aber was ist bei Rechnungen ins Ausland zu beachten? Dieser Artikel erläutert die Vorschriften für Rechnungen, die deutsche Unternehmen an Unternehmen oder Privatpersonen im Ausland stellen.
Wenn der erste Auftrag aus dem Ausland kommt, ist das ein Grund zur Freude. Aber auch ein Grund, sich spätestens jetzt zu informieren: Wie stelle ich Rechnungen ins Ausland richtig aus? Muss ich Geschäfte mit EU-Ländern anders abrechnen als mit Drittländern? Hier erfahren Sie, worauf Sie achten müssen.
Rechnungen an Unternehmen im EU-Ausland (B2B)
Rechnungen ins EU-Ausland, sogenannte innergemeinschaftliche Rechnungen, stellen Sie ohne Umsatzsteuer aus. Ihr Kunde oder Rechnungsempfänger versteuert dann die Lieferung oder Leistung mit dem in seinem Land geltenden Steuersatz. Da er diesen Betrag gleichzeitig als Vorsteuer abziehen kann, zahlt im Ergebnis keiner von Ihnen Umsatzsteuer auf diese Rechnung. Dieses Verfahren nennt man Reverse-Charge, was soviel bedeutet wie „Umkehr der Steuerschuldnerschaft“. Das Ganze ist im deutschen Umsatzsteuergesetz in § 13b UStG geregelt.
Reverse-Charge-Verfahren
Bei Rechnungen mit Reverse-Charge ist Folgendes zu beachten:
- Sie selbst und Ihr ausländischer Rechnungsempfänger müssen eine gültige Umsatzsteuer-Identifikationsnummer (USt.-ID) haben. Beide Nummern sollten auf der Rechnung angegeben sein. Die Gültigkeit der USt.-ID Ihres Kunden prüfen Sie auf der Website des Bundeszentralamts für Steuern.
- Ihre Rechnung muss einen Reverse-Charge-Vermerk tragen. Dessen Wortlaut ist nicht festgelegt. Sie können zum Beispiel schreiben: „Steuerschuldnerschaft des Leistungsempfängers“ oder auch „Umkehrung der Steuerschuld gemäß § 13b Abs. 2 Nr. 7 i. V. m. Abs. 5 UStG“.
- Für fremdsprachliche Rechnungen finden Sie auf der Website der IHK Pfalz eine Übersetzung des Vermerks in die jeweilige Landessprache.
- Ihre Ausgangsrechnung muss als innergemeinschaftliche Lieferung oder Leistung gebucht werden. Die Finanzbehörden trennen scharf zwischen innergemeinschaftlichen Warenlieferungen und „sonstigen Leistungen“. Leistungen von Künstlern oder Sportlern, Monteuren, Personenbeförderungs- und Restaurationsdienstleistern werden gesondert behandelt.
- Sie müssen mit der Umsatzsteuererklärung eine Zusammenfassende Meldung über innergemeinschaftliche Lieferungen und/oder Leistungen, die Sie erbracht haben, abgeben. Die Zusammenfassende Meldung senden Sie an das Bundeszentralamt für Steuern.
Rechnungen an Unternehmen in einem Drittland (B2B)
Bei Rechnungen an Unternehmen in einem Nicht-EU-Land, auch als „Drittland“ bezeichnet, ist Folgendes zu beachten:
Pflichtangaben
Ihre Rechnung an ein Unternehmen in einem Nicht-EU-Land stellen Sie ohne die deutsche Umsatzsteuer aus. Ansonsten muss die Rechnung die gleichen Pflichtangaben enthalten wie eine Rechnung innerhalb Deutschlands. Sie können im Rechnungstext darauf hinweisen, dass die Rechnung im Inland nicht zu versteuern ist. Dies ergibt sich aus dem Rechnungsempfänger.
In der Umsatzsteuer-Voranmeldung (UVA) müssen Sie Rechnungen ins außereuropäische Ausland gesondert aufführen. Diese Rechnungen an Drittländer werden nicht in der Zusammenfassenden Meldung angegeben.
Registrierungspflichten
Wenn Sie Lieferungen oder Leistungen in Drittländer fakturieren, sollten Sie sich vorab über die dort geltenden Steuervorschriften informieren. Einige Nicht-EU-Länder verlangen eine umsatzsteuerliche Registrierung.
Kosten und Laufzeiten im Zahlungsverkehr mit Drittländern
Überweisungen in Drittländer sind möglich, aber nicht über das SEPA-Verfahren. Solche Zahlungen werden in der Regel über das SWIFT-System abgewickelt und können je nach Land und Bank mit Gebühren verbunden sein und mehrere Tage bis zu einer Woche dauern. Unternehmer sollten vorab klären, welche der drei Gebührenregelungen – OUR (Auftraggeber zahlt), BEN (Empfänger zahlt) oder SHA (geteilte Gebühren) – zur Anwendung kommt.
Übersteigt eine Auslandszahlung 12.500 Euro, besteht nach der Außenwirtschaftsverordnung (AWV) eine Meldepflicht an die Deutsche Bundesbank. Diese Meldung dient statistischen Zwecken und kann online oder telefonisch erfolgen.
{{box-quote-left}}
Abrechnung gegenüber Verbrauchern im Ausland (B2C)
Für B2C-Geschäfte (Lieferungen und Leistungen an Verbraucher im Ausland) gelten folgende Regelungen:
Innerhalb der EU:
- Für alle EU-Mitgliedstaaten gilt eine einheitliche Lieferschwelle von 10.000 Euro pro Jahr.
- Bis zu dieser Grenze berechnen Sie die deutsche Umsatzsteuer wie bei inländischen Kunden.
- Wird diese Schwelle überschritten, müssen Sie die Umsatzsteuer des jeweiligen Bestimmungslandes berechnen und abführen.
- Zur Vereinfachung können Sie das One-Stop-Shop-Verfahren (OSS) nutzen.
Außerhalb der EU (Drittland):
- Lieferungen in Drittländer sind als Ausfuhrlieferungen von der deutschen Umsatzsteuer befreit.
- Beachten Sie jedoch mögliche Einfuhrabgaben im Bestimmungsland.
Elektronische Dienstleistungen:
- Elektronische Dienstleistungen an Privatpersonen im EU-Ausland unterliegen unabhängig von der Lieferschwelle immer der Umsatzsteuer des Bestimmungslandes.
Es ist wichtig, sich über die spezifischen Regelungen im Bestimmungsland zu informieren, da diese variieren können. In Zweifelsfällen empfiehlt es sich, einen auf internationales Steuerrecht spezialisierten Steuerberater zu konsultieren.
Gutschriften bei Rechnungsstellung ins Ausland
Manchmal tritt eine Gutschrift an die Stelle einer Rechnung. Bei Verlagshonoraren ist es beispielsweise üblich, dass nicht der Autor dem Verlag eine Rechnung ausstellt, sondern der Verlag dem Autor eine Gutschrift über das Honorar erteilt. Eine Gutschrift ist im Prinzip eine Rechnung, die nicht vom Leistungserbringer, sondern vom Leistungsempfänger ausgestellt wird – vorausgesetzt, beide Parteien haben dies vorher vereinbart.
Wenn Ihr Kunde Sie per Gutschrift bezahlt, sind Sie von der Pflicht zur Rechnungsausstellung befreit, sofern die Gutschrift alle gesetzlich vorgeschriebenen Pflichtangaben einer Rechnung enthält (§ 14 Abs. 4 UStG). Wichtig: Eine Gutschrift muss auf dem Abrechnungspapier ausdrücklich als „Gutschrift“ bezeichnet werden. Fehlt diese Angabe, kann das Finanzamt den Vorsteuerabzug versagen oder Sie für zu Unrecht ausgewiesene Umsatzsteuer haftbar machen (§§ 14c und 15 UStG).
Auch bei der Verrechnung von Gutschriften für erhaltene Waren oder Dienstleistungen mit Belastungen für erbrachte Waren oder Dienstleistungen bleibt die Bezeichnung „Gutschrift“ verpflichtend. Der leistende Unternehmer hat zudem das Recht, einer ausgestellten Gutschrift zu widersprechen. In diesem Fall verliert die Gutschrift ihre steuerliche Wirkung.
Aufbewahrungspflicht und Nachweise bei Auslandsrechnungen
Ab 2025 gilt eine verkürzte Aufbewahrungsfrist von acht Jahren für Rechnungen auch an Kunden im Ausland. Bei Warenlieferungen in andere EU-Länder müssen Sie zusätzlich nachweisen können, dass Ihre Ware am innergemeinschaftlichen Bestimmungsort angekommen ist.
Dieser Nachweis kann, muss aber nicht durch eine Gelangensbestätigung erbracht werden. Nach dem BMF-Schreiben vom 9. Oktober 2020 können Sie auch andere Unterlagen vorlegen, aus denen sich „leicht und eindeutig nachprüfbar“ ergibt, dass die Ware beim Empfänger angekommen ist.
Nach § 17a Abs. 3 Satz 1 Nr. 1a UStDV sind unter anderem folgende Dokumente als Belegnachweis zulässig:
- Frachtbrief, der vom Auftraggeber des Frachtführers unterschrieben und vom Empfänger der Ware quittiert ist
- Konnossement (Seefrachtbrief)
- Bescheinigung des beauftragten Spediteurs
- Tracking-and-Tracing-Protokoll, das den Versand bis zur Ablieferung beim Empfänger nachweist.
Wichtig: Elektronische Rechnungen müssen im Originalformat aufbewahrt werden. Ein Ausdruck reicht nicht aus. Die Aufbewahrung hat grundsätzlich im Inland zu erfolgen. Bei elektronischer Aufbewahrung mit vollem Datenzugriff ist auch eine Aufbewahrung im EU-Ausland möglich, was dem Finanzamt mitzuteilen ist.
Bewahren Sie neben den Rechnungen auch alle relevanten Belege wie Empfangsbestätigungen und Frachtpapiere auf, um im Bedarfsfall einen lückenlosen Nachweis führen zu können.
Welche Folgen haben falsche oder fehlende Angaben auf Auslandsrechnungen?
Fehlende oder fehlerhafte Pflichtangaben auf Ihrer Ausgangsrechnung in das EU-Ausland oder in ein Drittland können schwerwiegende Folgen haben. Bei innergemeinschaftlichen Lieferungen kann beispielsweise die Steuerbefreiung (§ 6a UStG) versagt werden, wenn Sie keine oder eine falsche Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Rechnungsempfängers angeben. In diesem Fall müssten Sie die Umsatzsteuer selbst entrichten.
Alle Pflichtangaben nach § 14 Abs. 4 UStG müssen vollständig und richtig sein – dazu gehören unter anderem:
- Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers,
- Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers (bei innergemeinschaftlichen Lieferungen auch des Leistungsempfängers),
- Rechnungsdatum
- fortlaufende Rechnungsnummer
- Art und Umfang der Leistung.
Bei geringfügigen Fehlern sind die Konsequenzen weniger drastisch: Haben Sie z. B. versehentlich eine innergemeinschaftliche Lieferung als innergemeinschaftliche Leistung gemeldet, wird das Bundeszentralamt für Steuern Sie in der Regel lediglich auffordern, für den betroffenen Meldezeitraum eine berichtigte Zusammenfassende Meldung abzugeben.
Um Probleme zu vermeiden, sollten Sie darauf achten, dass alle Angaben auf Ihren Rechnungen korrekt sind und dass Sie insbesondere bei grenzüberschreitenden Umsätzen die steuerlichen Anforderungen des jeweiligen Landes beachten.
Fazit: Auslandsrechnungen stellen ist nicht schwer
Rechnungen ins EU-Ausland oder ins Nicht-EU-Ausland zu stellen, birgt zwar einige Tücken, ist aber grundsätzlich nicht schwierig: Wenn Sie Lieferungen oder Leistungen an Unternehmen (B2B) ins Ausland fakturieren, ist der Betrag im Land des Leistungsempfängers steuerbar, d.h. Sie stellen die Rechnung ohne Umsatzsteuer. Wenn Sie Rechnungen an ausländische Privatkunden stellen, ist der Betrag im Inland steuerbar, d.h. Sie stellen die Rechnung mit Umsatzsteuer. Bei Geschäften mit dem EU-Ausland gilt das Reverse-Charge-Verfahren und Sie müssen nachweisen, dass die Ware auch beim Empfänger angekommen ist. Eine gute Rechnungssoftware erleichtert Ihnen die Rechnungsstellung an ausländische Kunden.
Verfahrensdokumentation nach GoBD: Was Unternehmen dazu wissen müssen
Jedes Unternehmen in Deutschland, das steuerrelevante elektronische Dokumente aufbewahrt, muss eine Verfahrensdokumentation nach GoBD vorhalten. Dieser Beitrag beantwortet die wichtigsten Fragen und zeigt auf, warum eine GoBD Verfahrensdokumentation unerlässlich ist.
Was ist eine Verfahrensdokumentation nach GoBD?
Die Verfahrensdokumentation nach GoBD beschreibt die organisatorischen und technischen Abläufe der IT-gestützten Buchführung und digitalen Aufbewahrung. Sie dokumentiert detailliert, wie steuer- und handelsrechtlich relevante Informationen im Unternehmen entstehen, empfangen, verarbeitet und aufbewahrt werden. Für die Erstellung der Verfahrensdokumentation ist ausschließlich der Steuerpflichtige selbst verantwortlich.
Warum ist eine GoBD Verfahrensdokumentation wichtig?
Mit einer GoBD-konformen Verfahrensdokumentation weisen Unternehmen nach, dass ihre digitale Buchführung und Datenarchivierung den in den GoBD definierten Ordnungsmäßigkeitsgrundsätzen entspricht. Eine lückenlose Verfahrensdokumentation stellt sicher, dass die Buchführung und Belegablage insbesondere bei einer Betriebsprüfung nachvollziehbar und zeitnah prüfbar ist.
Welche Inhalte gehören in eine Verfahrensdokumentation nach GoBD?
Eine Verfahrensdokumentation nach GoBD enthält mindestens die folgenden Inhalte:
- Allgemeine Beschreibung ⇒ Wie ist das Unternehmen organisiert? Welche Mitarbeiter sind für welche Aufgaben zuständig?
- Anwenderdokumentation ⇒ Wie sind die IT- und DV-Systeme korrekt zu bedienen?
- Technische Systemdokumentation ⇒ Welche Software, Hardware und Netzwerkinfrastrukturen werden genutzt? Wie interagieren die IT-Systeme?
- Betriebsdokumentation ⇒ Wie werden Belege organisiert? Wie werden die Vorgaben der GoBD Richtlinien eingehalten?
Für jedes Datenverarbeitungssystem (DV–System) muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, aus der Inhalt, Aufbau und Ergebnisse des DV–Verfahrens vollständig und schlüssig ersichtlich sind.
Zu den DV-Systemen im Sinne der GoBD zählen sowohl das Hauptbuchhaltungssystem als auch Vor- und Nebensysteme wie Anlagenbuchhaltung, Lohnbuchhaltung, Kassensystem, Warenwirtschaftssystem, Zahlungsverkehrssystem, Taxameter, Geldspielgeräte, elektronische Waagen, Materialwirtschaft, Fakturierungssystem, Zeiterfassungssystem, Archivsystem und Dokumentenmanagementsystem (einschließlich der Schnittstellen zwischen den Systemen).
Eine Beschreibung des Datensicherungsverfahrens und des internen Kontrollsystems ist ebenfalls Bestandteil der Verfahrensdokumentation nach GoBD.
GoBD – Was ist das?
GoBD steht für „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form“. Dabei handelt es sich um eine Verwaltungsvorschrift des Bundesministeriums der Finanzen (BMF), die vorschreibt, wie Unternehmen steuerrelevante Daten erfassen, verarbeiten und aufbewahren müssen. Die GoBD gelten für Unternehmen jeder Größe. Den Wortlaut finden Sie hier.
Muss die Verfahrensdokumentation regelmäßig aktualisiert werden?
Ja, die Verfahrensdokumentation ist kein einmaliges Dokument. Sie muss regelmäßig überprüft und angepasst werden, wenn sich Prozesse, IT-Systeme oder die Unternehmensstruktur ändern. Eine veraltete Verfahrensdokumentation nach GoBD kann im Falle einer Betriebsprüfung zu Problemen führen.
Wie lange muss die Verfahrensdokumentation aufbewahrt werden?
Laut § 257 Abs. 1 HGB und § 147 Abs. 1 AO beträgt die Aufbewahrungspflicht für die Verfahrensdokumentation nach GoBD zehn Jahre. Diese Frist umfasst alle Versionen der Dokumentation, sodass jede Änderung nachvollziehbar bleibt.
Welche Folgen hat es, wenn keine Verfahrensdokumentation vorhanden ist?
Eine fehlende oder unzureichende Verfahrensdokumentation stellt einen formellen Mangel dar, führt aber nicht automatisch zu Sanktionen. Nach den GoBD (Rz. 155) gilt: Solange die Nachvollziehbarkeit und Nachprüfbarkeit der Buchführung nicht beeinträchtigt ist, liegt kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann.
Ohne eine Verfahrensdokumentation besteht jedoch die Gefahr, dass die Finanzverwaltung die Ordnungsmäßigkeit der Buchführung anzweifelt. Dies wiederum kann folgende Auswirkungen haben:
- Schätzungen durch die Finanzverwaltung: Ist die Buchhaltung aufgrund fehlender Dokumentation nicht nachvollziehbar, kann die Finanzverwaltung Schätzungen vornehmen. Dies kann zu einer höheren Steuerbelastung führen.
- Gefährdung der Nachvollziehbarkeit: Zwar führt eine fehlende Verfahrensdokumentation nicht automatisch zur Versagung des Vorsteuerabzugs, jedoch kann es im Einzelfall schwieriger werden, steuerlich relevante Vorgänge nachzuweisen.
- Verzögerungsgelder: In Ausnahmefällen kann die Finanzverwaltung ein Verzögerungsgeld verhängen, wenn angeforderte Unterlagen – wie z.B. eine Verfahrensdokumentation – nicht vorgelegt werden. Die Höhe des Verzögerungsgeldes richtet sich nach den Umständen des Einzelfalls und kann bis zu 250.000 Euro betragen.
Dabei ist zu beachten, dass die Auswirkungen stark vom Einzelfall abhängen. Besonders gravierend können die Folgen für bargeldintensive Unternehmen sein. Unternehmen sollten daher großen Wert darauf legen, eine sorgfältige und vollständige Verfahrensdokumentation zu erstellen und regelmäßig zu aktualisieren, um Risiken zu minimieren.
Wie kann eine Verfahrensdokumentation erstellt werden?
Unternehmen können eine Verfahrensdokumentation nach GoBD intern erstellen oder externe Berater hinzuziehen. Im Internet gibt es kostenlose Vorlagen und Checklisten, die die Erstellung erleichtern. Auch Steuerberater und Unternehmensberater bieten Unterstützung bei der Umsetzung und Pflege der Verfahrensdokumentation nach GoBD an.
Welche Vorteile bringt eine Verfahrensdokumentation nach GoBD?
Neben den steuerlichen Anforderungen bietet eine Verfahrensdokumentation nach GoBD auch unternehmensinterne Vorteile. Sie hilft bei Prozessänderungen, Migrationen und beim Onboarding neuer Mitarbeiter. Zudem erleichtert sie das Qualitäts- und Risikomanagement, da die Entwicklung von IT-Systemen nachvollziehbar bleibt. Eine gut strukturierte Verfahrensdokumentation ist somit nicht nur ein Instrument zur Erfüllung steuerlicher Pflichten, sondern ein wertvolles Werkzeug für effizientes Unternehmensmanagement und kontinuierliche Verbesserung.
10 Kriterien für GoBD-konforme Software
Welche Anforderungen stellen die GoBD an die Unternehmenssoftware? Dieser Beitrag stellt die wesentlichen Regelungen der GoBD vor und führt in einer Checkliste die zehn wichtigsten Kriterien für GoBD-konforme Software auf.
Seit 2015 sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) in Kraft. Die GoBD gelten für alle Unternehmen, unabhängig von ihrer Größe oder Rechtsform, einschließlich Kleinunternehmen, Freiberufler und Selbständige.
Regelungsbereiche der GoBD
Allgemeine Anforderungen
Hierzu gehören die Nachvollziehbarkeit und Nachprüfbarkeit der Buchhaltung sowie Wahrheit, Klarheit, Richtigkeit, Ordnung, Vollständigkeit und Unveränderbarkeit der Aufzeichnungen und Belege.
Belegsicherung und -archivierung
Dazu gehören ersetzendes Scannen, revisionssichere Archivierung, die Zuordnung der Belege zum Buchungssatz und die Erfassung von Geschäftsvorfällen.
Sichere Aufbewahrung der Belege
Sichere (digitale) Aufbewahrung meint die Unverlierbarkeit von Informationen. Außerdem müssen die Informationen so gespeichert werden, dass die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörde gewährleistet sind.
Verfahrensdokumentation und internes Kontrollsystem
Die GoBD fordern die Nachvollziehbarkeit von Buchungen und steuerlichen Sachverhalten. Um diese Anforderung zu erfüllen, dokumentieren Unternehmen ihre Prozesse in einer detaillierten Verfahrensdokumentation.
Ein weiterer wesentlicher Bestandteil der Compliance ist das interne Kontrollsystem (IKS). Dieses sieht unter anderem eine Funktionstrennung vor, die häufig durch das Vier-Augen-Prinzip umgesetzt wird.
Sowohl die Verfahrensdokumentation als auch das IKS sind als „lebende Dokumente“ zu betrachten. Dies bedeutet:
- Sie werden bei Änderungen in den Prozessen oder Strukturen kontinuierlich aktualisiert.
- Neue Versionen werden in einem Dokumentenmanagementsystem (DMS) versioniert abgelegt.
- Die Dokumentation kann aus mehreren zusammenhängenden Einzeldokumenten bestehen, um eine flexible und modulare Struktur zu ermöglichen.
10 Kriterien für GoBD-konforme Software
Bei der Auswahl Ihrer Buchhaltungssoftware oder Ihres ERP-Systems sollten Sie die folgenden zehn Punkte beachten.
1. Beleg-Upload
Die GoBD fordern die digitale Integration elektronischer Belege in die Buchführung. Trotz fortschreitender Digitalisierung werden viele Dokumente immer noch in Papierform erstellt. Daher sind einfache und zeitsparende Methoden zum Hochladen von Belegen unerlässlich.
- Vom Scanner: Können Sie die Belegordner in Ihrer Software mit dem Scan-Ordner synchronisieren? Oder können Sie gescannte Belege mit einer Scan-to-Mail-Funktion direkt per E-Mail an die Software senden?
- Vom Computer: Lassen sich Lieferantenrechnungen, die Sie per E-Mail erhalten, per Ordnersynchronisation oder E-Mail an Ihre Software übermitteln?
- Vom Smartphone oder Tablet: Lassen sich mobil gescannte oder abfotografiere Belege per App direkt in Ihre Software übertragen?
Beim Upload sollten die Belege direkt am passenden Ort abgelegt werden: Eingangsrechnungen im Rechnungseingang, Kassenbelege im Kassenbuch etc. Der schnelle Upload erleichtert die zeitgerechte Erfassung, insbesondere von Kassen. Außerdem ist er ein wesentlicher Bestandteil der Belegsicherung.
2. Belegzuordnung
In der Buchhaltungssoftware muss jeder Beleg mit dem entsprechenden Geschäftsvorfall verknüpft werden. Dies sollte automatisiert geschehen, am besten beim Buchen des Belegs. Damit erfüllen Sie die Anforderungen der Nachvollziehbarkeit und Nachprüfbarkeit.
3. DMS
Ein Dokumentenmanagementsystem (DMS) ist für eine GoBD-konforme Belegarchivierung unerlässlich. Idealerweise sollte das DMS in die Buchhaltungssoftware integriert sein, um maximale Effizienz und Compliance zu gewährleisten.
- Ein integriertes DMS sichert nicht nur E-Mails, Gesprächsnotizen und ergänzende Dokumente, die Geschäftsvorfälle genauer erklären, sondern ermöglicht auch die direkte Verknüpfung dieser Informationen mit den Buchungsvorgängen. Dies ist entscheidend, da die GoBD die Vollständigkeit der Aufzeichnungen fordern.
- Darüber hinaus sorgt ein DMS für eine ordnungsgemäße, unverlierbare und leicht auffindbare Speicherung von Belegen und Dokumenten. Funktionen wie Filter und OCR-Technologie ermöglichen ein schnelles Auffinden von Informationen. Die Versionshistorie stellt sicher, dass die Originalbelege, wie vorgeschrieben, erhalten bleiben, während Zugriffsbeschränkungen verhindern, dass Belege versehentlich gelöscht werden.
Insgesamt zielen alle Anforderungen der GoBD darauf ab, die Beweiskraft Ihrer Buchführung sicherzustellen. Die Kombination aus Buchhaltungssoftware und DMS spielt dabei eine zentrale Rolle, indem sie nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch Ihre Geschäftsprozesse optimiert und die Verlässlichkeit Ihrer Finanzunterlagen erhöht.
4. Eingangsrechnungs-Workflow
Der Rechnungseingang in einer GoBD-konformen Software enthält oft einen Workflow für die Rechnungsbearbeitung. Workflow bedeutet, dass ein kompletter Prozess inklusive der zuständigen Bearbeiter hinterlegt ist.
Eingangsrechnungen werden geprüft, genehmigt, freigegeben, gezahlt und gebucht. Diese Arbeiten sind nach dem Vier-Augen-Prinzip durchzuführen. Nach den GoBD ist ein internes Kontrollsystem (IKS) vorgeschrieben und im Rahmen dieses IKS ist die Funktionstrennung bei sensiblen Aufgaben zu beachten.
5. Hosting in Deutschland
Für eine GoBD-konforme digitale Buchführung und Belegarchivierung haben Sie grundsätzlich zwei Möglichkeiten. Entweder Sie arbeiten mit einem lokal installierten System oder mit einer Cloud-Software. Aus datenschutzrechtlichen Gründen muss das System in Deutschland oder der EU gehostet werden. Darauf sollten Sie insbesondere bei Cloud-Anbietern achten.
Bei Systemen, die beispielsweise in den USA gehostet werden, besteht die Möglichkeit, dass Behörden auf Ihre Daten zugreifen.
6. Nebensysteme und Kassen
Ihre Nebensysteme der Finanzbuchhaltung müssen ebenfalls integriert und GoBD-konform sein. Nebensysteme sind zum Beispiel Anlagenbuchhaltung, Kassen, Lohnbuchhaltung, Reisekostenabrechnung und Zeiterfassungssysteme. Also alles, was buchhalterisch und steuerlich relevant ist. Dies ist eine weitere Anforderung, die sich aus den GoBD-Grundsätzen der Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit ergibt.
7. Schnittstellen
Um die Vollständigkeitsanforderungen der GoBD zu erfüllen, sollte Ihre Buchhaltungssoftware über Schnittstellen verfügen. Diese sind notwendig, um Ihr System in die bestehende IT-Landschaft zu integrieren. Darüber hinaus verbessern Schnittstellen die Auswertbarkeit Ihrer Informationen, da es keine Datensilos mehr gibt, sondern durchgängige Prozesse.
8. Office-Integration
Eine Office-Integration wird zwar nicht ausdrücklich gefordert, ist aber empfehlenswert, damit Ihre Mitarbeiter Dokumente und Informationen nahtlos in das DMS und/oder Buchhaltungssystem übertragen können.
Besonders wichtig ist die Outlook-Integration. Viele Dinge werden per E-Mail mit Geschäftspartnern und anderen Akteuren abgestimmt: Aufträge, Änderungswünsche, Preisabsprachen und andere Informationen, die zur Erläuterung der Geschäftsvorfälle notwendig sind.
E-Mails und andere Office-Dokumente, die für Ihre Buchhaltung relevant sind, sollten unmittelbar mit den Geschäftsvorfällen verknüpft und ins DMS hochgeladen werden.
9. Zugriffssteuerung
Nach den GoBD müssen Sie den Finanzbehörden Zugriff auf Ihre Buchführung gewähren. Ihre Software sollte entsprechende Zugriffsregelungen vorsehen. Einige Anbieter haben die notwendigen Zugriffe in einem Benutzerprofil für Betriebsprüfer bereits vorkonfiguriert.
Eine ausgefeilte Zugriffssteuerung ist auch in anderer Hinsicht notwendig: Um zu verhindern, dass Belege versehentlich gelöscht werden. Ihr DMS und Ihr Buchhaltungssystem sollten über entsprechende Vorkehrungen verfügen.
10. Verfahrensdokumentation
Der Umgang mit elektronischen Belegen ist in einer Verfahrensdokumentation zu beschreiben. Der Belegfluss muss dokumentiert sein. Dazu gehört, wie die Belege in das System gelangen, wer wann was mit ihnen macht und wie sie GoBD-konform archiviert werden.
Eine GoBD-konforme Software protokolliert daher im Hintergrund alle Bearbeitungsschritte. Außerdem sollte sie Workflows für den Belegfluss und die Buchhaltung enthalten. Im Idealfall können Sie dort auch eigene Workflows einrichten. Das erleichtert Ihnen die Erstellung einer Verfahrensdokumentation und den Nachweis, dass Sie die darin beschriebenen Prozesse auch einhalten.
Fazit
Die GoBD skizzieren die Anforderungen an eine digitale Buchhaltung, den Datenzugriff und die Archivierung von Belegen. Ziel ist es, die Beweiskraft Ihrer Buchführung zu erhalten. Dazu benötigen Sie eine GoBD-konforme Software für die Buchhaltung, mit angebundenem DMS. Insgesamt soll Ihr System auch alle Vor- und Nebensysteme integrieren, Datenschutz und Zugriffsregelungen implementieren, Workflows ermöglichen und im Hintergrund alles protokollieren. Diese letzteren Funktionen erleichtern Ihnen die Erstellung einer Verfahrensdokumentation nach GoBD.