Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
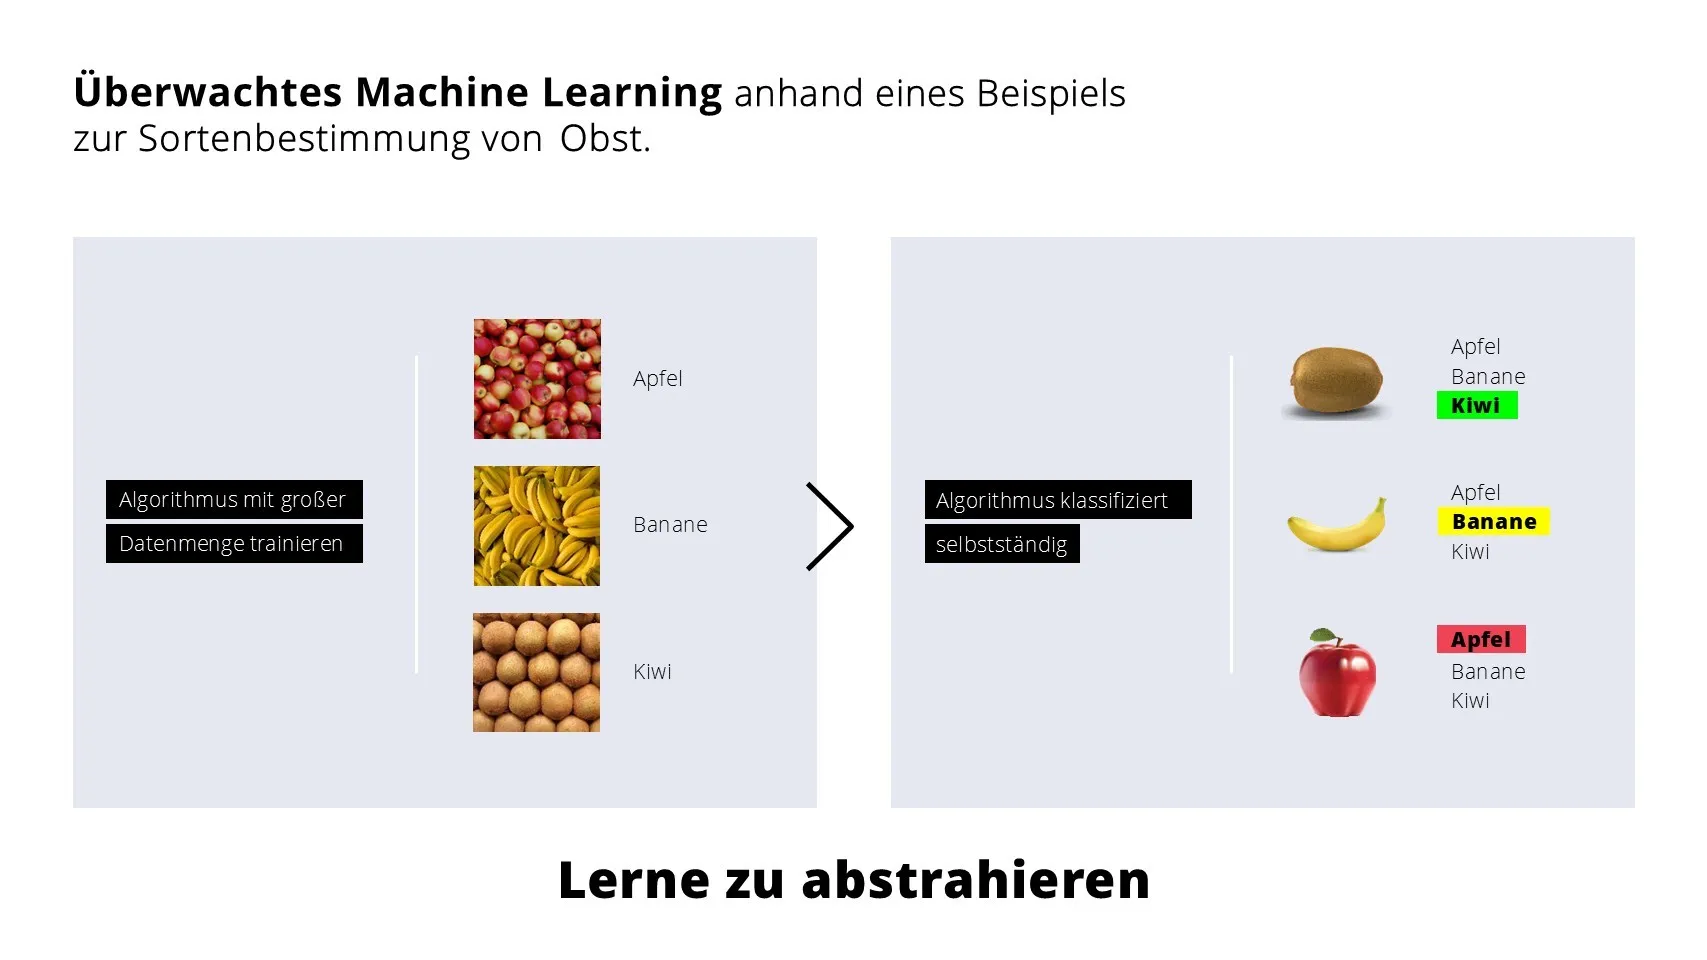
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
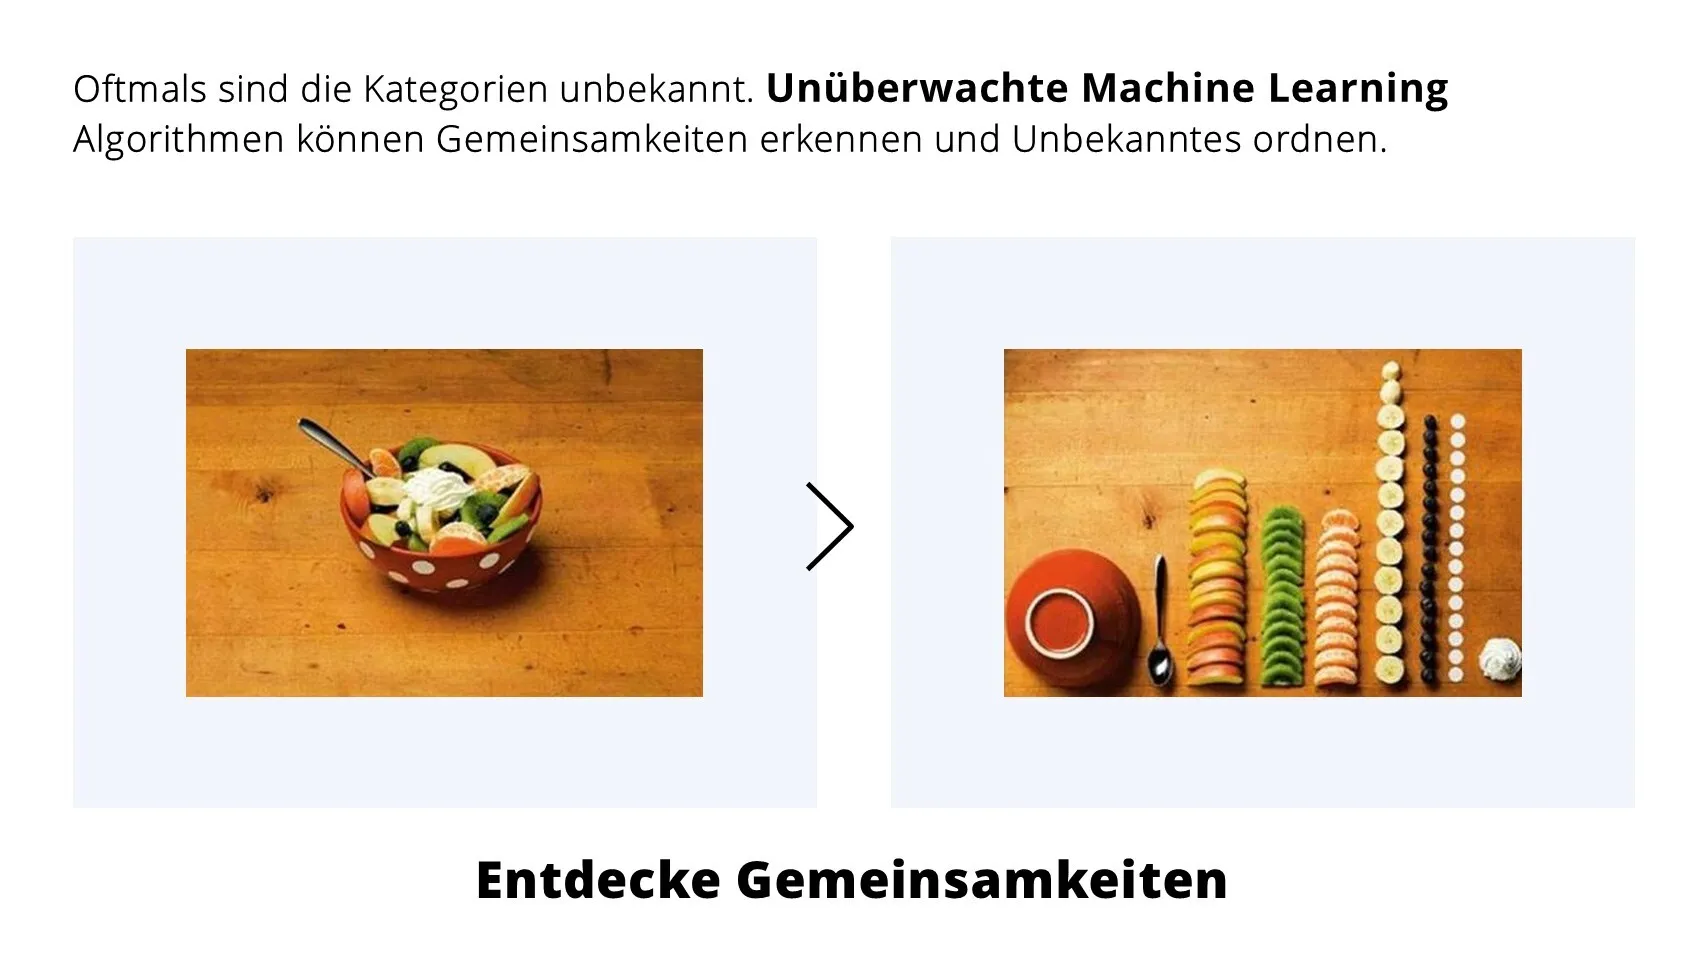
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
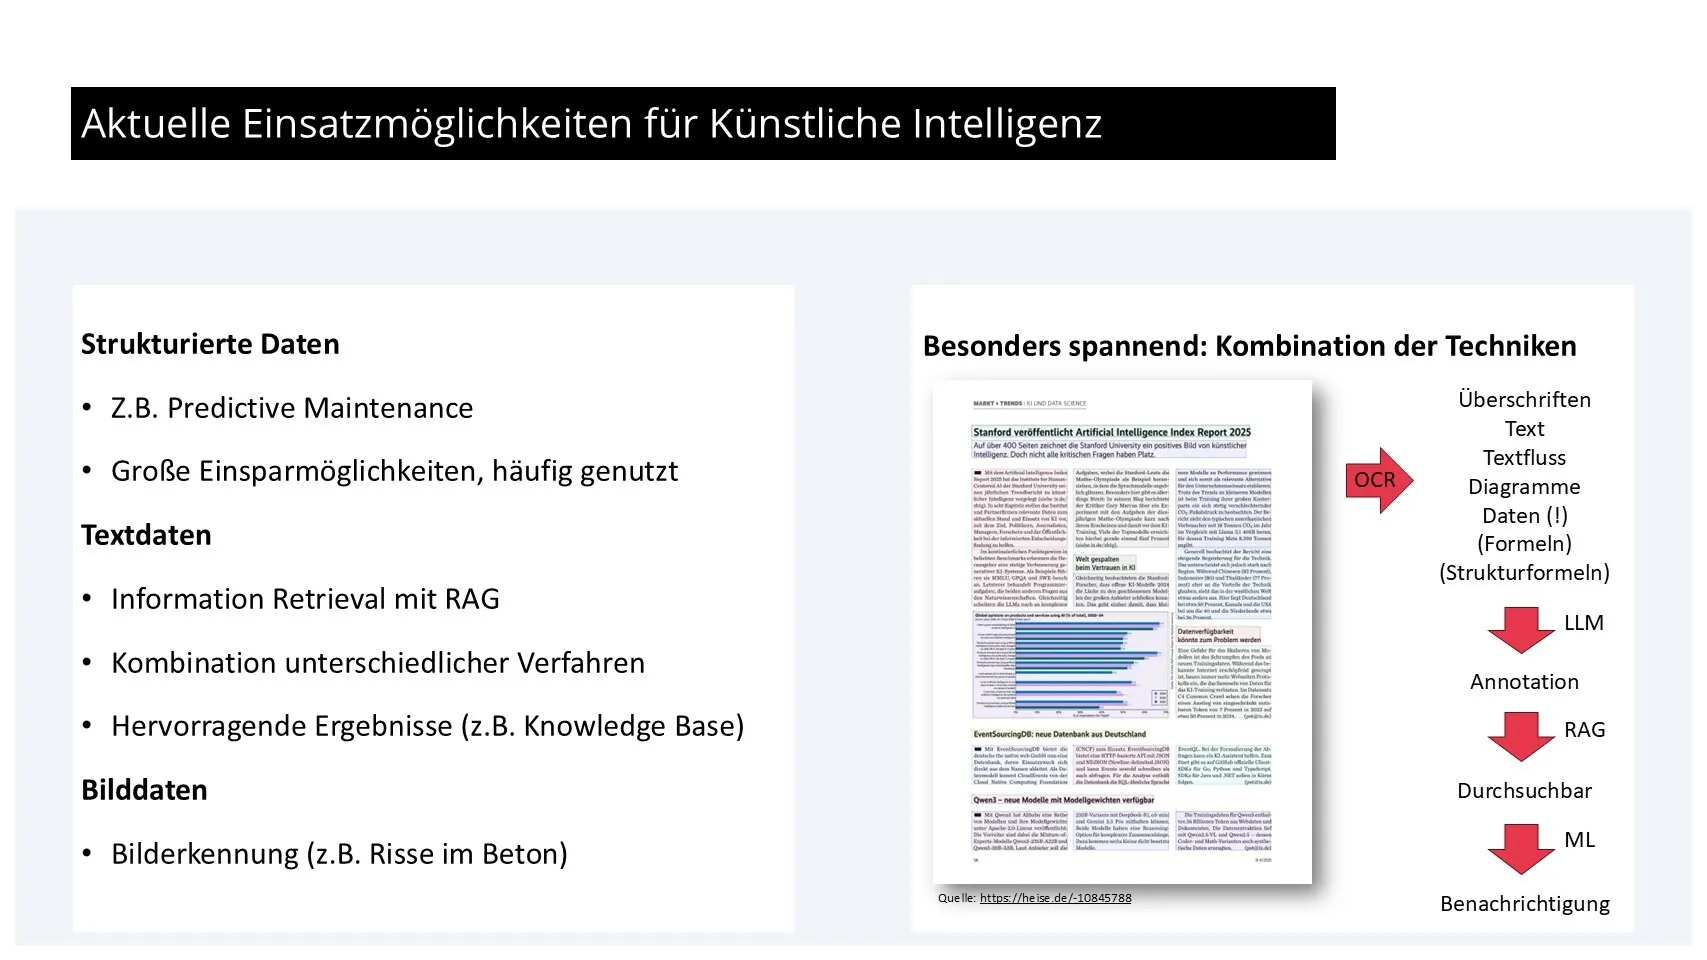
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL




Digitaler Durchbruch fürs Handwerk: Outsourcing macht’s möglich
„Digitalisierung“ ist eines der meistgehörten Schlagworte in der Baubranche – und doch bleiben Fragen wie „Wie starte ich? Was kostet das? Lohnt sich der Aufwand?“ oft unbeantwortet. Dieser Beitrag zeigt, warum sich besonders die kaufmännische Verwaltung für den Einstieg in die Digitalisierung eignet – und wie Outsourcing Betriebe schnell voranbringt, ohne sie zu überfordern.
Warum kaufmännische Prozesse zuerst digitalisieren?
Im Handwerk liegen große Effizienzpotenziale in der Verwaltung: Buchhaltung, Lohnabrechnung, Controlling oder Dokumentenmanagement sind oft historisch gewachsen und nicht mehr zeitgemäß.
Digitalisierte Abläufe bringen hier schnelle Verbesserungen – von automatisierten Rechnungsprozessen bis zu transparenten Controlling-Dashboards.
Doch vielen Betrieben fehlt es an Know-how, Zeit und Fachpersonal, um diesen Wandel eigenständig umzusetzen. Genau hier setzt Outsourcing an.
Outsourcing: Digitalisierung ohne eigenes IT-Großprojekt
Statt selbst Systeme aufzubauen, können Handwerksbetriebe ihre Verwaltungsprozesse an einen spezialisierten Partner auslagern. Dieser bringt digitale Strukturen und Fachwissen gleich mit.
Vorteile auf einen Blick:
1. Lösung bei Personalengpässen
- Ausfälle durch Krankheit, Ruhestand oder Elternzeit werden aufgefangen.
- Keine langwierige Suche nach Buchhaltungsfachkräften.
2. Mehr Zeit fürs Kerngeschäft
- Fach- und branchenkundige Experten übernehmen das Rechnungswesen.
- Unternehmer und Führungskräfte können sich stärker auf Projekte und Baustellen konzentrieren.
3. Effizienz rauf, Kosten runter
- Transparent erkennen: Welche Baustellen erwirtschaften Gewinn?
- Prüfen, ob Kalkulationsgrundlagen und Zuschlagssätze noch tragfähig sind.
- Liquide bleiben: aktuelle Geschäftsentwicklung klar für Banken oder Investoren darstellen.
4. Reibungslose Organisation
- Digitaler Belegfluss von Papierrechnungen bis zur E-Rechnung inkl. Archivierung nach GoBD.
- Persönlicher Ansprechpartner und vorbereitete Jahresabschlussunterlagen für den Steuerberater.
5. Liquidität und Finanzierung sichern
- Automatisierter Zahlungsverkehr, Mahnwesen und Skontoausnutzung.
- Flexible Vergütung, angepasst an den Geschäftsverlauf.
- Business-Intelligence-Dashboards für tagesaktuelle Finanz- und Baustellenzahlen.
Technische Umsetzung: So wird die Verwaltung digital
- Digitales Belegwesen für Eingangs- und Ausgangsrechnungen
- Elektronische Rechnungsprüfung mit Workflows
- Revisionssicheres Archiv nach GoBD
- Mobile Zugriffe via Tablet oder Smartphone
- Forderungsverfolgung in Echtzeit im Business-Intelligence-Dashboard
Fazit
Outsourcing bietet Handwerksbetrieben einen unkomplizierten Weg in die digitale Verwaltung. Es spart Zeit, reduziert Personalrisiken und sorgt für klare, aktuelle Zahlen – ohne dass Betriebe selbst in teure IT-Projekte investieren müssen. Und sollte der Betrieb später die Buchhaltung wieder selbst übernehmen wollen, sind die Prozesse bereits digitalisiert und können ohne großen Aufwand zurückgeführt werden. Meist bleibt es jedoch beim Outsourcing – weil es einfach funktioniert.
Quellen
Zentralverband des Deutschen Handwerks (ZDH): Digitalisierung im Handwerk 2024/2025
Arbeitszeitregelung am Bau: Sommer- und Winterzeiten clever nutzen
Die Arbeitszeiten am Bau sind für alle Baubetriebe verbindlich im Bundesrahmentarifvertrag für das Baugewerbe (BRTV-Bau) geregelt. Gleichzeitig bietet dieser Tarifvertrag den Betrieben aber verschiedene Möglichkeiten, Arbeitszeiten flexibel zu gestalten und sie als Steuerungsinstrument zu nutzen. Gerade in einer Branche mit witterungsbedingten Ausfällen und wechselnder Auftragslage ist das ein wichtiges Werkzeug für die Planung, Kostenkontrolle und Liquiditätssicherung. Falsch dokumentierte Arbeitszeiten können dagegen teuer werden – zum Beispiel, wenn im Schlechtwetterfall falsche Sollstunden hinterlegt sind und dadurch zu viel Saison-Kurzarbeitergeld (Saison-KuG) ausgezahlt wird. Solche Fehler können Rückforderungen der Agentur für Arbeit nach sich ziehen. Es lohnt sich daher, die Regelungen genau zu kennen.
Warum Sommer- und Winterarbeitszeit im Baugewerbe?
Die tarifliche Unterscheidung von Sommer- und Winterarbeitszeit folgt klaren Gründen:
- Winterzeit (Dezember–März):
Kälte, Dunkelheit und ein geringeres Auftragsvolumen machen kürzere Arbeitszeiten notwendig. Außerdem greifen in dieser Zeit die Förderungen der Bundesagentur für Arbeit (z. B. Saison-Kurzarbeitergeld), die an die tarifliche Winterarbeitszeit gekoppelt sind. - Sommerzeit (April–November):
Bessere Witterung, längere Tageslichtzeiten und eine meist höhere Auftragslage erlauben längeres Arbeiten – und helfen, Überstundenzuschläge zu vermeiden. - Maschinenpersonal und Fahrer:
Für Maschinenführer sind bis zu 4 Stunden Mehrarbeit pro Woche zulässig, für Kraftwagenfahrer und Beifahrer sogar bis zu 5 Stunden (§ 3 Nr. 2 BRTV-Bau).
Tarifliche Arbeitszeiten im Überblick
Winterarbeitszeit
- Monate: Dezember, Januar, Februar, März
- Montag–Donnerstag: 8 Stunden
- Freitag: 6 Stunden
- Wöchentliche Arbeitszeit: 38 Stunden
Sommerarbeitszeit
- Monate: April bis November
- Montag–Donnerstag: 8,5 Stunden
- Freitag: 7 Stunden
- Wöchentliche Arbeitszeit: 41 Stunden
Jahresarbeitszeit
Aus diesen Vorgaben ergibt sich eine Jahresarbeitszeit von durchschnittlich ca. 2.080 Stunden
(≈ 40 Stunden/Woche; leichte Abweichungen je nach Feiertagen und betrieblicher Planung).
Höchstarbeitszeit, Überstunden und Arbeitszeitausgleich
- Die gesetzliche Höchstarbeitszeit nach Arbeitszeitgesetz beträgt grundsätzlich 8 Stunden pro Tag und darf auf bis zu 10 Stunden verlängert werden, wenn innerhalb von sechs Kalendermonaten oder 24 Wochen im Durchschnitt wieder 8 Stunden erreicht werden.
- Überstunden müssen in der Regel mit 25 % Zuschlag vergütet werden.
- Tariflich besteht die Möglichkeit eines zweiwöchigen Arbeitszeitausgleichs: Werden Mehrarbeitsstunden innerhalb von 2 Wochen an anderen Werktagen ausgeglichen, entfällt der Zuschlag.
→ Diese Variante wird in der Praxis aber selten genutzt, weil sie den Baustellenablauf oft nicht abbildet.
Beispiel für einen zweiwöchigen Arbeitszeitausgleich:
Sommer (April bis November):
Winter (Dezember bis März):
Praxisbeispiele für die Steuerung von Arbeitszeiten
Beispiel 1 (Schlechtwetter):
Vom 7.–11. Dezember ist auf einer Baustelle wetterbedingt kein Arbeiten möglich. Es werden Schlechtwettertage mit der tariflich vorgesehenen Winterarbeitszeit erfasst.
Beispiel 2 (Projektabschluss):
In der darauffolgenden Woche wird die Baustelle fertiggestellt. Die Belegschaft leistet Überstunden, die wahlweise ausgezahlt oder als Zeitguthaben angespart werden können.
Fazit
Die Arbeitszeitregelung im Bau bietet mehr Möglichkeiten, als viele Betriebe nutzen. Wer die tariflichen Sommer- und Winterzeiten kennt und individuelle Modelle rechtssicher einsetzt, kann Überstundenzuschläge sparen, Aufträge flexibler steuern und Fördermittel korrekt abrechnen.
Ein sauber dokumentiertes System schützt zudem vor Rückforderungen von Saison-KuG durch die Agentur für Arbeit und erleichtert die betriebliche Planung.
Quellen
SOKA-BAU – Informationen zu Arbeitszeitregelungen im Baugewerbe
SOKA-BAU – Insolvenzsicherung von Arbeitszeitguthaben (SIKOflex)
Haufe Fachportal – Lohnabrechnung im Baugewerbe: Arbeitszeit nach BRTV
Arbeitszeitgesetz (ArbZG), §§ 3 und 16 – Bundesministerium für Arbeit und Soziales
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.

Dokumente im Baubetrieb richtig aufbewahren: Fristen & Tipps
Unternehmen sind gesetzlich verpflichtet, geschäftliche Unterlagen über mehrere Jahre aufzubewahren. Besonders im Baugewerbe ist eine geordnete Dokumentenorganisation wichtig, um rechtliche Vorgaben einzuhalten und bei Prüfungen vorbereitet zu sein. Dieser Beitrag erklärt, welche Fristen gelten, wann sie beginnen und wie Sie Unterlagen sicher und GoBD-konform archivieren.
Rechtsgrundlage: AO und HGB
Die Abgabenordnung (AO) regelt die Aufbewahrungspflichten für steuerlich relevante Dokumente. Im Handelsgesetzbuch (HGB) finden Kaufleute ergänzende Bestimmungen. In der Praxis gelten häufig die steuerrechtlichen Vorgaben, da sie in Finanzprüfungen relevant sind.
Übliche Aufbewahrungsfristen
10 Jahre Frist:
- Eingangs- und Ausgangsrechnungen
- Buchungsbelege
- Kontoauszüge
- Auftragsbestätigungen
- Lieferscheine
- Kassenbücher
- Kalkulationen
- Inventare
- Darlehensunterlagen
- Jahresabschlüsse
- Handelsbücher
6 Jahre Frist:
- Geschäftsbriefe
- Lohnkonten
- Auftragsbücher
- Angebote mit Aufträgen
- Versicherungsschreiben
Sonderfristen: Mindestlohn & Gewährleistung
2 Jahre
Arbeitszeitaufzeichnungen nach dem Mindestlohngesetz (MiLoG)
Gewährleistungsfristen
Für Bauleistungen, oft 5 Jahre oder länger – technische Bauakten sollten in diesen Fällen entsprechend länger aufbewahrt werden
Beginn der Fristen
Aufbewahrungsfristen beginnen in der Regel mit dem Ablauf des Kalenderjahres, in dem der Vorgang abgeschlossen wurde.
Beispiel:
Wenn der Jahresabschluss für 2017 erst im Januar 2019 erstellt wird, beginnen die Fristen ab dem 01.01.2020. Die Dokumente sind dann bis z. B. 31.12.2029 aufzubewahren.
Richtiges Archivieren: Papier vs. digital
- Dokumente müssen über die gesamte Frist lesbar bleiben
- Eine geordnete Ablage ist verpflichtend
- Manche Unterlagen, z. B. Jahresabschlüsse und Eröffnungsbilanzen, müssen im Original aufbewahrt werden (§ 147 Abs. 2 AO)
- Digitalisierung hilft, Platz zu sparen und Zugriff zu erleichtern
GoBD: Mobil scannen & digital aufbewahren
Nach den GoBD (Stand 2019) ist es erlaubt, Dokumente mobil zu scannen – etwa mit dem Smartphone. Anschließend können Papierversionen unter bestimmten Voraussetzungen vernichtet werden, wenn:
- keine bildlichen oder inhaltlichen Änderungen vorgenommen werden
- die Konvertierung verlustfrei ist
- die Umwandlung dokumentiert und benannt wird
- die Finanzbehörde maschinellen Zugriff und Auswertung gewährleisten kann
- Originalpapier kann entfallen, sofern diese Kriterien erfüllt sind.
Private Dokumente: Was bleibt länger?
- 1 Leben lang: Urkunden (Geburt, Heirat, Zeugnisse), ärztliche Gutachten
- 5 Jahre: Rechnungsbelege mit 5-jähriger Gewährleistung
- 3 Jahre: Kontoauszüge, Quittungen
- 2 Jahre: Verträge, Garantieunterlagen, Arzt-/Anwaltsrechnungen
Auch private Dokumente sollten geordnet gespeichert und sensible Daten (z. B. Kontodaten) geschreddert werden, wenn sie entsorgt werden.
Fazit: Ordnung schützt und entlastet
Wer Dokumente systematisch archiviert – digital oder auf Papier – schützt sich vor Rückforderungen, Bußgeldern und Rechtsunsicherheit. SEO-Tipp: Für Bauunternehmen lohnt sich ein gutes Dokumentenmanagement-System (DMS), das GoBD-konform arbeitet, automatische Backup-Funktionen bietet und mobilen Zugriff erlaubt.
Baulohnkosten im Griff: So sichern Sie Ihren Projekterfolg
Die Baulohnkosten stellen in Bauunternehmen oft den größten Anteil an den Gesamtkosten dar. Wer Bauprojekte wirtschaftlich erfolgreich realisieren möchte, sollte deshalb während der Bauphase regelmäßig überprüfen, ob die kalkulierten Lohnkosten eingehalten werden (Soll-Ist-Vergleich). Weichen die tatsächlichen Werte von der Kalkulation ab, ist es entscheidend, die Ursachen zu erkennen und schnell gegenzusteuern. In diesem Beitrag erfahren Sie, wie Sie mit einer gut organisierten Baulohnabrechnung Transparenz schaffen und den wirtschaftlichen Erfolg Ihrer Bauprojekte sichern.
Warum eine laufende Kontrolle der Baulohnkosten wichtig ist
Die Lohnkosten im Baugewerbe sind stark von externen Faktoren wie Witterung, Ausfällen und Lohnzusatzkosten beeinflusst. Werden Abweichungen erst spät erkannt, können Projekte schnell unwirtschaftlich werden. Eine laufende Kontrolle hilft, rechtzeitig zu reagieren, Nachkalkulationen vorzunehmen und notwendige Maßnahmen einzuleiten.
Analyse der unternehmensbezogenen Baulohnkosten
Starten Sie mit einer Gesamtbetrachtung Ihres Betriebs:
- Arbeitsstunden prüfen: Stimmen die geplanten Stunden mit den tatsächlich geleisteten überein?
- Lohnzusatzkosten analysieren: Entwickeln sich Krankheits- und Ausfalltage wie prognostiziert?
- Planwerte anpassen: Wenn sich Mittellöhne oder Lohnnebenkosten anders entwickeln als geplant, müssen Zuschlagssätze angepasst werden, um Unterdeckungen zu vermeiden.
Eine professionelle Baulohnabrechnung liefert hierfür wichtige Kennzahlen – etwa Mittellohn, Lohnzusatzkosten und Fehlzeitenstatistiken.
Kontrolle der baustellenbezogenen Lohnkosten
Neben der Gesamtbetrachtung sind auch die einzelnen Baustellen entscheidend:
Prüfen Sie, ob die kalkulierten Stunden und Kosten pro Projekt eingehalten werden.
Werden die Stundenvorgaben eingehalten, aber die Kosten steigen?
⚠️ Möglicherweise wird teureres Personal eingesetzt als geplant.
Weichen sowohl Stunden als auch Kosten ab?
⚠️ Es besteht dringender Handlungsbedarf bei der Projektsteuerung.
Der Soll-Ist-Vergleich als zentrales Steuerungsinstrument
Der Soll-Ist-Vergleich bildet die Grundlage für eine effektive Kostenkontrolle.
- Sollwerte: Basieren auf der Kalkulation (Arbeitsstunden, Mittellohn, Lohnnebenkosten).
- Istwerte: Kommen aus der laufenden Lohnabrechnung.
Durch den kontinuierlichen Abgleich können Bauleiter und Geschäftsführung Kostenentwicklungen frühzeitig erkennen und gezielt eingreifen.
Unproduktive Kostenstellen im Blick behalten
Nicht alle Stunden fließen in Bauprojekte: Tätigkeiten auf dem Bauhof oder in der Werkstatt verursachen unproduktive Zeiten.
Eine transparente Lohnkostenverteilung hilft, diese Kostenstellen zu erfassen und zu bewerten. So erkennen Sie, ob interne Abläufe effizient sind oder Optimierungspotenzial besteht.
Benchmarking: Ist Ihr Unternehmen wettbewerbsfähig?
Ein Blick über den Tellerrand lohnt sich: Vergleichen Sie Ihre Kennzahlen mit branchenüblichen Werten.
- Wie liegt Ihr Mittellohn im Vergleich zu ähnlichen Betrieben?
- Wie entwickeln sich Lohnnebenkosten und Krankheitstage?
Viele moderne Baulohn-Lösungen liefern hierfür Branchendaten, um die eigene Wettbewerbsfähigkeit realistisch einschätzen zu können.
Fazit: Mit Baulohn-Daten wirtschaftlich steuern
Die Baulohnabrechnung ist weit mehr als eine Pflichtaufgabe. Richtig genutzt, liefert sie entscheidende Informationen für die Projektsteuerung und den langfristigen Unternehmenserfolg.
Wer Soll- und Istwerte konsequent überwacht und Abweichungen frühzeitig erkennt, kann wirtschaftlich handeln und seine Projekte sicher zum Erfolg führen.
Cloud-Technologie vs. lokale IT-Systeme: Wo sind Ihre Daten sicherer?
Die Frage, ob Cloud-Systeme sicherer als lokale Server sind, lässt sich nicht pauschal beantworten. Vielmehr hängt es von zahlreichen Faktoren ab – von der Vertrauenswürdigkeit des Anbieters über die Implementierung bis hin zur laufenden Wartung. Im Folgenden zeigen wir Ihnen die zentralen Aspekte, um eine fundierte Entscheidung zu treffen.
Warum Cloud-Anbieter oft höhere Sicherheit bieten
Cloud-Anbieter investieren enorme Ressourcen in Sicherheitsmaßnahmen – weit mehr, als die meisten mittelständischen Unternehmen allein aufbringen könnten. Sie setzen auf modernste Verschlüsselungstechnologien, mehrstufige Zugriffskontrollen und eine kontinuierliche Systemüberwachung. Ein eigener Stab an Sicherheitsexperten kümmert sich ausschließlich um den Schutz der Kundendaten.
Zusätzlich sorgen regelmäßige Sicherheitsupdates und Patches dafür, dass bekannte Schwachstellen schnell geschlossen werden. Während in lokalen Systemen Updates manchmal verzögert eingespielt werden, geschieht dies in professionellen Cloud-Umgebungen automatisiert und zuverlässig.
Zertifizierte Sicherheit: Standards und Audits
Ein weiterer Vorteil: Seriöse Cloud-Anbieter müssen strenge Vorgaben erfüllen und lassen sich regelmäßig prüfen. Dazu gehören unter anderem:
- ISO 27001 – internationaler Standard für Informationssicherheits-Managementsysteme
- BSI C5 – der deutsche Anforderungskatalog des Bundesamts für Sicherheit in der Informationstechnik speziell für Cloud-Dienstleister
- GDPR/DSGVO-Konformität – Sicherstellung des Datenschutzes nach europäischem Recht
- Diese Zertifizierungen garantieren, dass die Systeme nicht nur technisch, sondern auch organisatorisch höchsten Anforderungen entsprechen.
Redundanz und Ausfallsicherheit
Während ein lokaler Server bei einem Hardwaredefekt schnell zum Problem wird, speichern Cloud-Anbieter Daten mehrfach und an verschiedenen Standorten. Diese Redundanz sorgt dafür, dass selbst im Fall eines Ausfalls die Daten weiterhin verfügbar bleiben. Moderne Cloud-Infrastrukturen bieten zudem Notfallpläne und automatische Umschaltungen auf Ersatzsysteme – ein Sicherheitsniveau, das lokal nur mit hohem Aufwand erreichbar wäre.
Cloud-Sicherheit durch konsequente Prozesse
Ein großer Teil der Sicherheit ergibt sich nicht allein aus der Technik, sondern aus den Prozessen:
- Rund-um-die-Uhr-Monitoring durch spezialisierte Sicherheitsteams
- Automatisierte Erkennung und Abwehr von Angriffen in Echtzeit
- Zugriffsmanagement, das genau regelt, wer welche Daten sehen und bearbeiten darf
- Transparenz durch regelmäßige Audits und Berichte
Diese Maßnahmen sind in professionellen Cloud-Umgebungen Standard und reduzieren das Risiko von Datenlecks oder Angriffen erheblich.
Fazit: Cloud-Server sind meist sicherer als lokale Systeme
Lokale Server bieten zwar die volle Kontrolle, erfordern aber gleichzeitig hohes Fachwissen und ständige Pflege, um auf dem gleichen Sicherheitsniveau zu bleiben wie moderne Cloud-Dienste. Für die meisten Unternehmen ist es nahezu unmöglich, diese Standards dauerhaft in Eigenregie sicherzustellen.
Cloud-Anbieter hingegen kombinieren Technologie, Expertise, Redundanz und zertifizierte Prozesse – und können dadurch ein Sicherheitsniveau garantieren, das lokale Systeme oft nicht erreichen.
Das bleibt im Kopf: Professionelle Cloud-Server sind in aller Regel sicherer als lokale IT-Systeme – vorausgesetzt, sie werden verantwortungsvoll genutzt und richtig konfiguriert.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.