Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Corporate Behaviour: Definition, Dimensionen und Umsetzung
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Warum Corporate Behaviour mehr ist als Logo und Leitbild
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Corporate Behaviour beschreibt das sichtbare, gelebte Verhalten eines Unternehmens. Es zeigt sich in Entscheidungen, in Kommunikation, im Führungsverständnis und im täglichen Miteinander. Anders als formulierte Leitbilder oder Verhaltenskodizes lässt sich Corporate Behaviour nicht einfach behaupten – es wird erlebt. Und genau deshalb prägt es die interne wie externe Wahrnehmung eines Unternehmens so stark.
Wird Corporate Behaviour konsequent und glaubwürdig gelebt, entsteht Vertrauen. Nach innen stärkt es die Bindung von Mitarbeitenden, nach außen beeinflusst es Reputation und Marktpositionierung. Werte und ethische Standards werden so nicht zu bloßen Absichtserklärungen, sondern zu einem spürbaren Teil der Unternehmenskultur.
In diesem Artikel ordnen wir Corporate Behaviour zunächst als Bestandteil der Corporate Identity ein und geben eine klare Definition. Anschließend beleuchten wir Ziele und strategische Bedeutung, unterscheiden zwischen internem und externem Verhalten und zeigen anhand von Beispielen, wie Corporate Behaviour wirksam umgesetzt werden kann. Abschließend geht es um die Rolle von Mitarbeitenden als Markenbotschafter:innen, die Unternehmenswerte im Alltag nach innen und außen tragen.
Zur Bedeutung von Corporate Behaviour (CB)
Unternehmen können eine Vielzahl von Richtlinien, Leitbildern und Verhaltenskodizes formulieren. Entscheidend ist jedoch, ob diese Werte auch im Alltag gelebt werden. Genau an diesem Punkt setzt Corporate Behaviour an. Es beschreibt den Schritt vom Anspruch zur tatsächlichen Handlung.
Als Bestandteil der Corporate Identity (CI) bildet Corporate Behaviour – neben Corporate Design, Corporate Communication und Corporate Culture – eine der vier zentralen Säulen. Während Corporate Design das visuelle Erscheinungsbild eines Unternehmens prägt und Corporate Communication die strategische interne und externe Kommunikation steuert, beschreibt Corporate Culture die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander und die Arbeitsatmosphäre beeinflussen.
Corporate Behaviour verbindet diese drei Ebenen miteinander. Es zeigt sich in konkret beobachtbarem Verhalten und macht sichtbar, ob Design, Kommunikation und Kultur tatsächlich zusammenwirken. Entscheidungen, Führungsstil, Umgang miteinander oder Reaktionen in kritischen Situationen sind Ausdruck dieses Verhaltens. Corporate Behaviour übersetzt damit das Selbstverständnis und die ethischen Grundsätze eines Unternehmens in den Arbeitsalltag.
Diese Verzahnung ist entscheidend für eine konsistente und glaubwürdige Unternehmensidentität. Nach außen entsteht ein stimmiges Bild, nach innen wird Verlässlichkeit und Orientierung vermittelt. Corporate Behaviour ist damit ein zentraler Faktor für Authentizität – intern wie extern.
Unternehmensverhalten und seine Ziele
Corporate Behaviour beeinflusst maßgeblich, wie unterschiedliche Anspruchsgruppen ein Unternehmen wahrnehmen. Dazu zählen Mitarbeitende ebenso wie Kund:innen, Partner, Medien oder die Öffentlichkeit. Die Ziele lassen sich in mehreren zentralen Bereichen zusammenfassen:
Nachhaltige Unternehmenskultur
Gelebte Werte und klare Handlungsprinzipien schaffen eine gemeinsame Orientierung. Mitarbeitende verstehen sich als aktiver Teil des Unternehmens und tragen Verantwortung für das Miteinander. So entsteht eine Unternehmenskultur, die Zusammenhalt fördert und ein vertrauensvolles Arbeitsumfeld ermöglicht.
Ethik und Mitarbeiterbindung
Ein konsistentes Unternehmensverhalten setzt gemeinsame Spielregeln voraus. Wechselseitig akzeptierte Verhaltensstandards bilden die Grundlage für ethisches Handeln. In Verbindung mit förderlichen Rahmenbedingungen wie einer ausgewogenen Work-Life-Balance oder partizipativer Führung stärkt dies die Bindung von Mitarbeitenden und wirkt sich positiv auf die Fluktuation aus.
Vermittlung der Markenbotschaft nach außen
Corporate Behaviour wirkt auch als strategische Visitenkarte der Marke. Ob im direkten Kundenkontakt, in der Öffentlichkeitsarbeit oder auf Social Media – das Verhalten eines Unternehmens prägt, wie glaubwürdig seine Markenbotschaft wahrgenommen wird. Authentisches Handeln sorgt dafür, dass Kommunikation nicht ins Leere läuft, sondern Vertrauen aufbaut.
Grundlage für langfristiges Vertrauen
Wenn Verhalten, Kommunikation und Werte ineinandergreifen, entsteht Verlässlichkeit. Unternehmen bauen so Vertrauen bei Bestandskund:innen, potenziellen Neukund:innen, Partnern und in der Gesellschaft insgesamt auf. Gerade in einer zunehmend von Vertrauen geprägten Wirtschaft wird Corporate Behaviour damit zu einem entscheidenden Faktor für eine stabile Marktposition.
Intern versus extern: Zwei Ebenen, ein konsistentes Verhalten
Corporate Behaviour wirkt nach innen und nach außen – und entfaltet seine Wirkung nur dann, wenn beide Ebenen zusammenpassen.
Internes Corporate Behaviour
Internes Corporate Behaviour umfasst alle Verhaltensweisen und Kommunikationsprozesse innerhalb eines Unternehmens. Dazu zählen der Umgang unter Kolleg:innen, die Zusammenarbeit zwischen Mitarbeitenden und Führungskräften sowie das Verhalten im Zusammenspiel mit bestehenden Organisationsstrukturen.
Entscheidend ist, wie Führung gelebt wird und wie Entscheidungen zustande kommen. Ob ein Unternehmen stark hierarchisch organisiert ist oder auf flache Strukturen und eine offene Feedbackkultur setzt, prägt das tägliche Miteinander spürbar. Eine sogenannte Open-Door-Policy bleibt wirkungslos, wenn sie nicht im Alltag gelebt wird. Internes Corporate Behaviour zeigt sich daher weniger in Leitlinien als in konkreten Situationen: Wie wird Feedback gegeben? Wie wird mit Konflikten umgegangen? Wie transparent sind Entscheidungen?
Diese Erfahrungen prägen die Wahrnehmung der Mitarbeitenden nachhaltig – und wirken langfristig auch nach außen.
Externes Corporate Behaviour
Externes Corporate Behaviour beschreibt den Auftritt eines Unternehmens gegenüber externen Anspruchsgruppen wie Kund:innen, Partnern, Bewerbenden oder der Öffentlichkeit. Hier zeigt sich, ob die intern formulierten Werte auch außerhalb der Organisation Bestand haben.
Wichtig ist dabei die Konsistenz: Ein wertschätzender, partnerschaftlicher Umgang darf nicht an der Unternehmensgrenze enden. Wenn intern Offenheit und Vertrauen betont werden, extern jedoch distanziert oder widersprüchlich kommuniziert wird, leidet die Glaubwürdigkeit. Das interne Verhalten bildet immer die Basis für den öffentlichen Auftritt.
Verlässlichkeit ist dabei zentral. Nur wenn Verhalten, Kommunikation und Werte auch im externen Kontakt übereinstimmen, entsteht ein stimmiges Bild der Marke.
Beispiele für gelebtes Corporate Behaviour
Wirksames Corporate Behaviour entsteht nicht im abgeschotteten Raum. Organisationen profitieren davon, Perspektiven aktiv einzubeziehen und Dialog zu ermöglichen – intern wie extern.
Ein Beispiel sind regelmäßige Feedbackformate, in denen Mitarbeitende ihre Sicht auf strategische Entscheidungen, Veränderungsprozesse oder soziale Initiativen einbringen können. Das signalisiert, dass Transparenz und Mitgestaltung ernst gemeint sind – und nicht nur auf dem Papier stehen. Gleichzeitig stärkt es die Identifikation mit gemeinsam getragenen Entscheidungen.
Auch nach außen lässt sich dieses Prinzip fortsetzen. Digitale Plattformen, auf denen Kund:innen oder Partner Ideen und Verbesserungsvorschläge einbringen können, fördern den offenen Austausch. Werden diese Impulse tatsächlich aufgegriffen und weiterentwickelt, entsteht Vertrauen. Ansätze wie Open Innovation zeigen, wie externe Perspektiven gezielt in Entwicklungsprozesse integriert werden können – insbesondere dort, wo reale Herausforderungen und Bedürfnisse am besten bekannt sind.
So wird Corporate Behaviour zu einem verbindenden Element: Es schafft Orientierung nach innen und Glaubwürdigkeit nach außen.
Mitarbeitende als glaubwürdige Stimmen der Marke
Die individuellen Erfahrungen, Erfolge – aber auch Herausforderungen – von Mitarbeitenden prägen das Unternehmensimage stärker als jede Kommunikationsmaßnahme. Sie sind es, die Unternehmenskultur im Alltag sichtbar machen und nach außen tragen. Genau deshalb spielt ihre Rolle im Corporate Behaviour eine zentrale Rolle.
Damit Mitarbeitende diese Rolle glaubwürdig ausfüllen können, braucht es passende Rahmenbedingungen und gezielte Unterstützung.
Befähigung statt Verpflichtung
Ambassador-Workshops können Mitarbeitende dabei unterstützen, ihre persönlichen Erfahrungen authentisch zu teilen – etwa auf Social Media oder im beruflichen Netzwerk. Dabei geht es nicht um vorgegebene Botschaften, sondern um Orientierung: Wie lassen sich persönliche Geschichten erzählen, ohne sich zu verstellen? Wie können Unternehmenswerte nachvollziehbar und glaubwürdig vermittelt werden?
Wichtig ist dabei: Beteiligung funktioniert nicht auf Zuruf. Wer Mitarbeitende zu Markenbotschafter:innen machen möchte, muss Raum für Freiwilligkeit, Identifikation und echte Begeisterung schaffen.
Persönliche Einblicke sichtbar machen
Auch die eigene Unternehmensplattform bietet Raum für gelebtes Corporate Behaviour. Storytelling-Formate im Blog oder auf der Website können persönliche Perspektiven sichtbar machen – etwa durch Erfahrungsberichte, Interviews oder kurze Videos aus dem Arbeitsalltag. Solche Inhalte ergänzen klassische Fachbeiträge und zeigen, wie Unternehmenskultur tatsächlich gelebt wird.
Gerade diese persönlichen Einblicke tragen dazu bei, abstrakte Werte greifbar zu machen.
Expertise glaubwürdig nach außen vertreten
Auftritte bei Webinaren, Konferenzen oder Fachmessen sind ein weiteres wichtiges Schaufenster für Corporate Behaviour. Fachliche Expertise und Innovationskraft lassen sich dort gut vermitteln – vorausgesetzt, sie stehen im Einklang mit dem tatsächlichen Unternehmensalltag.
Wenn externe Kommunikation und internes Verhalten auseinanderfallen, entsteht Irritation. Glaubwürdigkeit entsteht nur dann, wenn das Gesagte mit dem Erlebten übereinstimmt.
Der direkte Kontakt als entscheidender Moment
Der direkte Austausch mit Kund:innen ist eine der unmittelbarsten Schnittstellen zwischen Verhalten und Glaubwürdigkeit. Begeisterung, Identifikation und Überzeugung lassen sich nicht vorspielen. Fehlen sie im persönlichen Gespräch, wirkt sich das schnell auf die Beziehung aus – und ist später nur schwer zu korrigieren.
Corporate Behaviour zeigt sich hier besonders deutlich: im Tonfall, im Umgang mit Rückfragen, im Verständnis für Bedürfnisse.
Fazit: Corporate Behaviour zeigt sich im Gesamtbild
Corporate Behaviour entsteht nicht durch das bloße Befolgen von Regeln oder Leitlinien. Entscheidend ist das Zusammenspiel aller Handlungen, bewusst wie unbewusst, geplant wie spontan. Glaubwürdigkeit entsteht dort, wo Verhalten, Werte und Kommunikation übereinstimmen.
Dabei ist Corporate Behaviour kein statisches Konstrukt. In einer agilen Arbeitswelt, geprägt von technologischem Wandel, hybriden Arbeitsmodellen und neuen Erwartungen an Führung, braucht es kontinuierliche Reflexion und Anpassung. Stillstand gefährdet langfristig die Entwicklung einer resilienten, werteorientierten Unternehmensidentität.
Diskussionsfelder wie Social Media, datenbasierte Auswertungen oder neue Formen der Zusammenarbeit zeigen: Wenn Mitarbeitende als Markenbotschafter:innen auftreten sollen, müssen sie sich mit dem Unternehmen identifizieren können. Messgrößen wie Reputation, Feedback oder Mitarbeiterzufriedenheit liefern wichtige Hinweise – ersetzen aber keine echte kulturelle Arbeit.
Gerade deshalb rückt der Mensch wieder stärker in den Mittelpunkt. Empathische Führung, gelebte Inklusion und glaubwürdig umgesetzte hybride Arbeitsmodelle sind heute Teil des Corporate Behaviour. Nicht als Selbstdarstellung, sondern als Ausdruck einer Haltung, die nach innen wie nach außen überzeugt.
Corporate Behaviour – häufige Fragen (FAQ)
Was sind die Säulen der Corporate Identity?
Die Corporate Identity (CI) beschreibt das ganzheitliche Selbstverständnis eines Unternehmens. Sie basiert auf vier zentralen Säulen, die zusammen ein konsistentes und glaubwürdiges Erscheinungsbild nach innen und außen formen:
Corporate Design
Das visuelle Erscheinungsbild der Marke – etwa Logo, Farben, Typografie und Gestaltungselemente.
Corporate Communication
Die strategische interne und externe Kommunikation eines Unternehmens – von der internen Information bis zur öffentlichen Positionierung.
Corporate Culture
Die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander, die Arbeitsweise und das Führungsverständnis prägen.
Corporate Behaviour
Das tatsächlich gelebte Verhalten eines Unternehmens. Es zeigt sich in konkreten Handlungen, Entscheidungen und im täglichen Umgang miteinander – intern wie extern. Corporate Behaviour macht sichtbar, ob Design, Kommunikation und Kultur im Alltag zusammenwirken.
Gemeinsam sorgen diese vier Säulen dafür, dass Unternehmensidentität nicht nur formuliert, sondern erlebbar wird.
WEITERE ARTIKEL




Baustellensteuerung: Planabweichungen frühzeitig erkennen und steuern
Planabweichungen gehören im Baualltag zur Normalität – nicht nur bei Großprojekten, sondern in Bauunternehmen jeder Größe. Kritisch wird es, wenn Abweichungen außer Kontrolle geraten und die Übersicht verloren geht. Rechnungen, Materialverbräuche oder Nachträge sind dann schwer nachvollziehbar, was zu Verzögerungen, Mehrkosten und Liquiditätsproblemen führt. Mit einer klaren Struktur, einem gemeinsamen Verständnis im Team und einem konsequenten Soll-Ist-Vergleich lassen sich diese Risiken deutlich reduzieren.
Warum Planabweichungen im Baualltag unvermeidlich sind
Ob Material, Nachunternehmerleistungen oder Personal: Abweichungen vom ursprünglichen Plan treten auf jeder Baustelle auf. Gefährlich wird es, wenn kein strukturiertes Vorgehen vorhanden ist. Fragen wie „Wo bleibt das Geld?“ oder „Wer kontrolliert was?“ zeigen, dass Transparenz und Kontrolle fehlen.
Unterschiedliche „Sprachen“ von Technik und Kaufleuten
Ein Ingenieur kalkuliert nach Leistungsverzeichnis, während der Kaufmann Eingangsrechnungen nach Konten bucht. Ohne gemeinsame Grundlage ist eine Vergleichbarkeit schwierig. Deshalb braucht es ein „Wörterbuch“, das beide Welten verbindet.
Kosten- und Leistungsrechnung als gemeinsame Basis
Die Herstellkosten sind eine zentrale Größe, die beide Seiten kennen. Werden Hauptkostenarten wie Lohn, Material, Geräte oder Nachunternehmerkosten sinnvoll strukturiert, entsteht eine 1:1-Beziehung zwischen Plan- und Ist-Werten. So lassen sich Abweichungen systematisch erfassen.
Abgrenzungen richtig definieren
Für aussagekräftige Soll-Ist-Vergleiche ist eine periodengerechte Abgrenzung unerlässlich. Noch nicht verbautes Material muss aus den Ist-Kosten herausgerechnet werden, erbrachte, aber noch nicht abgerechnete Leistungen hingegen hinzugerechnet. Dieses Vorgehen erfordert Disziplin, Zusammenarbeit und klare Regeln.
So gelingt ein erfolgreicher Soll-Ist-Vergleich
Ein funktionierender Soll-Ist-Vergleich braucht klare Schritte und ein gemeinsames Verständnis:
- Step 1: Hauptkostenarten der Kalkulation identifizieren
- Step 2: Zu verwendende Kostenarten definieren
- Step 3: Abrechenbare Leistungen und deren Ermittlung festlegen
- Step 4: Abgrenzungen bestimmen
Dabei müssen auch Detailfragen geklärt werden, etwa zur Behandlung von Kleingeräten, Regiearbeiten oder Nachträgen. Wichtig ist, dass diese Definitionen im Team abgestimmt und regelmäßig überprüft werden.
Fazit
Planabweichungen lassen sich nicht vermeiden – aber steuern. Mit klaren Definitionen, regelmäßigen Soll-Ist-Vergleichen und einem gemeinsamen Verständnis im Team können Bauunternehmen Transparenz schaffen, Risiken minimieren und ihre Projekte wirtschaftlich absichern.
Outsourcing im Bau: Personalmangel und Digitalisierung meistern
Am Jahresende ziehen viele Bauunternehmen Bilanz: Wie lief das Geschäftsjahr? Waren die Auftragsbücher gut gefüllt – und spiegelt sich das auch in der Liquidität wider? Oft werden Optimierungspotenziale übersehen, gerade im Bereich der Verwaltung. Prozesse und Kosten werden dort gerne als „Eh-da“ verbucht, ohne zu hinterfragen, ob es bessere Lösungen gibt. Spätestens wenn ein Mitarbeiter unerwartet ausfällt, in Rente geht oder eine Stelle gar nicht besetzt werden kann, wird deutlich, wie kritisch dieser Bereich für den Unternehmenserfolg ist. Auch neue gesetzliche Anforderungen wie die E-Rechnung oder GoBD-Richtlinien erhöhen den Druck. Hier kann Outsourcing die passende Lösung sein.
Verwaltung als unterschätzter Kostenfaktor
Die Verwaltung rückt oft erst in den Fokus, wenn es Probleme gibt – etwa beim Ausfall von Lohnsachbearbeitern oder Buchhaltern. Zusätzlich belasten gesetzliche Vorgaben wie die GoBD oder Anforderungen öffentlicher Auftraggeber zur E-Rechnung die Betriebe. Diese Themen sind nicht nur lästige Pflichten, sondern können im Ernstfall zur unternehmenskritischen Herausforderung werden.
Unterstützung durch externe Partner – ein bewährtes Prinzip
Bau- und Handwerksbetriebe arbeiten traditionell mit Nachunternehmern, um Projekte effizient abzuwickeln. Dieses Prinzip lässt sich auch auf die Verwaltung übertragen. Externe Spezialisten übernehmen klar abgrenzbare Aufgaben zuverlässig und professionell. Das entlastet die Betriebe, die sich auf ihre Kernkompetenzen konzentrieren können.
Outsourcing als Einstieg in die Digitalisierung
Die Auslagerung von Routinetätigkeiten an spezialisierte Partner bietet nicht nur Entlastung, sondern kann auch ein Katalysator für die Digitalisierung sein. Externe Anbieter verfügen häufig über moderne Systeme für digitale Dokumentenablage, elektronische Rechnungsprozesse oder mobile Dashboards. Bauunternehmen profitieren so von mehr Transparenz, effizienteren Abläufen und einem zukunftssicheren Arbeitsplatz – ohne selbst hohe Investitionen tätigen zu müssen.
Die wichtigsten Vorteile von Outsourcing
Die Auslagerung administrativer Prozesse bietet Bauunternehmen eine Vielzahl an Vorteilen:
- Keine Personalengpässe mehr
- Digitalisierung interner Abläufe
- Mehr Zeit für das Kerngeschäft
- Transparente Kennzahlen
- Höhere Effizienz und Prozessqualität
- Kostensenkung
- Stärkung von Liquidität und Finanzierung
Fazit
Outsourcing ist für Bauunternehmen weit mehr als eine Notlösung bei Personalmangel. Es schafft Entlastung, eröffnet den Zugang zu modernen digitalen Prozessen und erhöht die Effizienz im Betrieb. Wer frühzeitig auf externe Expertise setzt, sichert nicht nur seine Handlungsfähigkeit, sondern gewinnt auch neue Freiräume für die Weiterentwicklung des Unternehmens.
Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.
Neue Minijob-Grenze 2025
Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.
Neue Midijob-Grenzen 2025
Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.
- Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
- Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
- Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.
Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.
Übergangsregelungen
Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.
Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.
FAQ: Mini- und Midijobs 2025
Wie hoch ist die Minijob-Grenze 2025?
556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).
Wie hoch ist die Midijob-Grenze 2025?
Von 556,01 € bis 2.000 € monatlich.
Muss ein Minijobber Sozialabgaben zahlen?
Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.
Wie werden Midijobs abgerechnet?
Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.
Was passiert, wenn ein Minijobber über 556 € verdient?
Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).
Ändert sich die Grenze jedes Jahr?
Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.
Quellen
Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung
Minijob-Zentrale – Aktuelle Verdienstgrenzen
Deutsche Rentenversicherung – Übergangsbereich Midijob
Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele
Interview: Wann lohnt sich Baulohn-Outsourcing für einen Baubetrieb?
Viele Bauunternehmen überlegen, die Baulohnabrechnung auszulagern. Gründe sind fehlendes Fachwissen, Personalmangel oder der Wunsch nach mehr Sicherheit und Flexibilität. Doch lohnt sich der Schritt wirklich? Thomas Barwitz, Leiter Lohnservice mit über 40 Jahren Erfahrung im Baugewerbe, gibt Antworten auf die häufigsten Fragen zum Thema Vollservice.
Warum entscheiden sich Bauunternehmen für den Vollservice?
Thomas Barwitz: „Im Regelfall gibt es im eigenen Unternehmen niemanden, der den Baulohn beherrscht. Man möchte auch kein spezielles Know-how aufbauen, sondern sich auf die eigenen Kernkompetenzen konzentrieren. Kosten sind meist nicht der Hauptgrund.“
Spart Outsourcing wirklich Kosten?
Thomas Barwitz: „Unter Berücksichtigung des Risikos von Krankheitsfällen oder Personalausfällen lässt sich eine Kosteneinsparung errechnen. Dennoch sollten Kosten nicht der Hauptgrund sein. Wichtiger sind Flexibilität und Sicherheit.“
Ab wie vielen Mitarbeitern lohnt sich der Vollservice?
Thomas Barwitz: „Grundsätzlich ab einem Mitarbeiter. Die meisten Kunden liegen zwischen 10 und 20 Arbeitnehmern. Auch bei größeren Betrieben steigt die Tendenz zum Outsourcing.“
Wie erkläre ich meinen Mitarbeitern Outsourcing, ohne Ängste zu schüren?
Thomas Barwitz: „Oft gibt es im Betrieb schlicht niemanden, der den Lohn macht. In kleineren Firmen übernimmt das häufig die Ehefrau des Unternehmers. In größeren Unternehmen fallen Mitarbeiter aus Altersgründen oder wegen Elternzeit weg. Die verbleibenden Beschäftigten sind meist froh, wenn Bereiche ausgelagert werden.
Outsourcing mit dem Ziel des Personalabbaus ist sehr selten.“
Wie viele Lohnmitarbeiter können eingespart werden?
Thomas Barwitz: „Das hängt von der Unternehmensgröße ab. Kleine Betriebe sparen meist keine Stelle, weil es keine gibt.
Bei etwa 100 Beschäftigten kann eine bisher teilweise eingesetzte Lohnkraft entfallen. Firmen, die demnächst Personal durch Rente verlieren, denken daher oft über Vollservice nach.“
Wie lange dauert die Umstellung auf Vollservice?
Thomas Barwitz: „Betriebe mit 1–20 Beschäftigten können innerhalb eines Tages umgestellt werden.
Unternehmen mit mehr als 100 Beschäftigten benötigen oft bis zu zwei Wochen, abhängig von der Datenaufbereitung und der Möglichkeit zur elektronischen Datenübernahme.“
Welche Aufgaben sollten intern bleiben?
Thomas Barwitz: „Die Personalverwaltung sollte intern bleiben. Dazu gehören Einstellungen, Arbeitsverträge, Zeugnisse und die direkte Kommunikation mit Mitarbeitern. Für den Vollservice wird ein zentraler Ansprechpartner im Unternehmen benötigt.“
Wie finde ich den richtigen Partner für die Baulohnabrechnung?
Thomas Barwitz: „Wählen Sie einen Spezialisten mit Branchenkenntnis. Prüfen Sie die gegenseitigen Erwartungshaltungen, um spätere Enttäuschungen zu vermeiden.“
Warum setzen viele Bauunternehmen auf den Suiteify-Vollservice?
Thomas Barwitz: „Wir haben uns seit Jahrzehnten auf die Baulohnabrechnung spezialisiert und ein tiefes Know-how aufgebaut. Besonders Betriebe mit 10–30 Mitarbeitern profitieren, weil der Aufbau eigenen Fachwissens oft zu teuer oder unmöglich ist. Bei größeren Unternehmen hilft die Flexibilität: Wenn Schlüsselpersonal ausfällt (z. B. Rente, Elternzeit), kann Vollservice temporär einspringen.“
Fazit: Vollservice – eine Frage von Sicherheit und Effizienz
Baulohn-Outsourcing ist für viele Bauunternehmen eine echte Entlastung. Kostenersparnisse können entstehen, entscheidend sind jedoch Sicherheit, Fachwissen und Flexibilität. Wer sich für den Vollservice entscheidet, profitiert von zuverlässiger Abrechnung und kann interne Ressourcen auf andere wichtige Unternehmensbereiche lenken.
Standardkontenrahmen: Das Herzstück einer effizienten Buchführung
In der Finanzbuchhaltung sind Übersicht und Struktur das A und O. Unternehmen jeder Größe benötigen ein verlässliches System, das sämtliche Geschäftsvorfälle klar und nachvollziehbar abbildet. Der Standardkontenrahmen (SKR) ist genau dieses System – und bildet die Grundlage für eine ordnungsgemäße und transparente Buchführung.
Was ist ein Standardkontenrahmen und warum ist er wichtig für die Buchführung?
Ein Standardkontenrahmen (SKR) ist ein strukturierter Plan für die Buchhaltung. Er enthält alle relevanten Buchungskonten, die ein Unternehmen zur Verbuchung seiner Geschäftsvorfälle benötigt. Die einheitliche Struktur des Kontenrahmens ermöglicht vergleichbare Buchführungen – sowohl im zeitlichen Verlauf als auch zwischen unterschiedlichen Unternehmen einer Branche.
Vorteile eines einheitlichen Kontenrahmens
- Transparenz und Ordnung: Buchungen erfolgen systematisch auf dem passenden Konto.
- Vergleichbarkeit im Rechnungswesen: Geschäftsjahre und Unternehmen lassen sich einfach gegenüberstellen.
- Effizienz in der Finanzbuchhaltung: Neue Mitarbeitende finden sich schneller zurecht.
- Kompatibilität mit Buchhaltungssoftware: Der Einsatz gängiger Programme wie Suiteify Finance classic (mit DATEV-Integration) wird erleichtert.
Aufbau und Systematik eines SKR
Der Aufbau eines Standardkontenrahmens folgt einem vierstelligen Nummernsystem:
- 1. Stelle – Kontenklasse (z. B. Anlagevermögen, Aufwendungen)
- 2. Stelle – Kontengruppe (z. B. Maschinen, Personalaufwand)
- 3. Stelle – Kontenart (z. B. Löhne, Abschreibungen)
- 4. Stelle – Unterkonto (z. B. einzelne Kunden oder Maschinen)
Diese Gliederung schafft Klarheit in der Buchhaltung und unterstützt sowohl das Prozessgliederungsprinzip als auch das Abschlussgliederungsprinzip.
Kontenrahmen vs. Kontenplan: Wo liegt der Unterschied?
Ein Kontenrahmen ist eine allgemeingültige Vorlage mit einer umfassenden Auswahl an Buchungskonten, die oft auf eine bestimmte Branche zugeschnitten ist. Der Kontenplan ist dagegen die an ein Unternehmen angepasste, individuelle Umsetzung. Hier wählt das Unternehmen aus dem Rahmenplan nur die Konten aus, die es benötigt, und ergänzt bei Bedarf eigene.
Die wichtigsten Kontenrahmen in Deutschland
In Deutschland sind die Standardkontenrahmen der DATEV am weitesten verbreitet. Besonders häufig genutzt werden:
- SKR03 — Dieser prozessorientierte Kontenrahmen orientiert sich an den betrieblichen Abläufen. Er ist besonders beliebt bei kleinen und mittleren Unternehmen.
- SKR04 — Abschlussorientierter Kontenrahmen, der sich an der Bilanz und der GuV orientiert. Er ist besonders geeignet für Unternehmen, die großen Wert auf die Bilanzierung legen.
Darüber hinaus gibt es branchenspezifische Kontenrahmen:
- SKR14 — für land- und forstwirtschaftliche Betriebe
- SKR42 — für gemeinnützige Organisationen, Stiftungen und Vereine
- SKR51 — für das Kfz-Gewerbe
Der ebenfalls weit verbreitete Industriekontenrahmen (IKR) richtet sich an Industrieunternehmen.
Wie finde ich den passenden Kontenrahmen für mein Unternehmen?
Die Wahl des passenden Standardkontenrahmens hängt von verschiedenen Kriterien ab:
Branche und Unternehmensart
Es gibt branchenspezifische Kontenrahmen, die auf die Besonderheiten bestimmter Wirtschaftszweige zugeschnitten sind (s. o.). Für Unternehmen ohne branchenspezifische Anforderungen sind die allgemeinen Kontenrahmen SKR03 und SKR04 geeignet.
Gliederungsprinzip
Die beiden wichtigsten Gliederungsprinzipien sind das Prozessgliederungsprinzip (SKR03) und das Abschlussgliederungsprinzip (SKR04). Während sich SKR03 an den betrieblichen Abläufen orientiert, orientiert sich SKR04 an der Gliederung von Bilanz und Gewinn- und Verlustrechnung. Welches Prinzip gewählt wird, hängt davon ab, welches besser zur Unternehmensstruktur und den Buchhaltungsprozessen passt.
Softwarekompatibilität
Viele Buchhaltungsprogramme unterstützen bestimmte Kontenrahmen besser als andere. Die Kompatibilität mit der genutzten Software sollte daher bei der Auswahl berücksichtigt werden.
Unternehmensgröße und -struktur
Auch die Größe des Unternehmens und die Komplexität der Buchhaltung spielen eine Rolle. Für kleine und mittlere Unternehmen reicht oft ein einfacherer Kontenrahmen aus, während größere Unternehmen möglicherweise spezifischere oder individuell angepasste Kontenrahmen benötigen.
Empfehlung durch die Steuerberatung
Die Steuerberatung kann bei der Auswahl des optimalen SKR unterstützen, da sie Erfahrung mit den Anforderungen der Praxis und der Softwarekompatibilität hat.
Fazit: Strukturierte Buchführung mit dem richtigen Kontenrahmen
Ein gut gewählter Standardkontenrahmen bildet das Fundament für eine effiziente Buchführung. Er schafft Transparenz, erleichtert die Nutzung von Buchhaltungssoftware und vereinfacht die Zusammenarbeit mit der Steuerberatung. Ob SKR03, SKR04 oder ein branchenspezifischer Kontenrahmen – die richtige Wahl legt den Grundstein für ein erfolgreiches und rechtssicheres Rechnungswesen.

BIM im Straßen- und Tiefbau: Chancen für den Mittelstand
Der steigende Kostendruck, enge Zeitpläne und komplexe Bauprojekte machen auch vor dem Straßen- und Tiefbau nicht halt. Immer mehr Unternehmen setzen daher auf Building Information Modeling (BIM). Während große Baukonzerne schon länger mit digitalen Modellen arbeiten, entdecken zunehmend auch mittelständische Betriebe die Vorteile – vom kalkulatorischen Einstieg bis hin zu einer besseren Zusammenarbeit mit Auftraggebern.
Position des HDB: BIM als Werkzeug für bessere Prozesse
Der Hauptverband der Deutschen Bauindustrie (HDB) betont in seinem Positionspapier „BIM im Straßenbau“ die Chancen der Methode. Dr. Walter Fleischer, Vorsitzender der Bundesfachabteilung Straßenbau, fasst es so zusammen: „BIM ist kein Allheilmittel, aber ein Werkzeug, das sinnvoll genutzt Verbesserungen und Vorteile für alle Beteiligten bringt.“
Besonders wichtig sei es, die Erfahrungen und Kenntnisse der Bauausführenden frühzeitig einzubeziehen. So können Logistikfragen, Bauabläufe und Risiken schon vor der Realisierung berücksichtigt werden.
Vorteile für mittelständische Bauunternehmen
BIM muss nicht zwingend als „großer Wurf“ gestartet werden. Bereits kleinere Schritte, oft als „Little BIM“ bezeichnet, bringen spürbaren Nutzen. Lars Grundmann, Geschäftsführer von CKS-Bau, betont: „BIM im Straßen- und Tiefbau ist weiter als man vermutet und erzielt von Beginn an messbaren Nutzen bei vertretbarem Aufwand.“
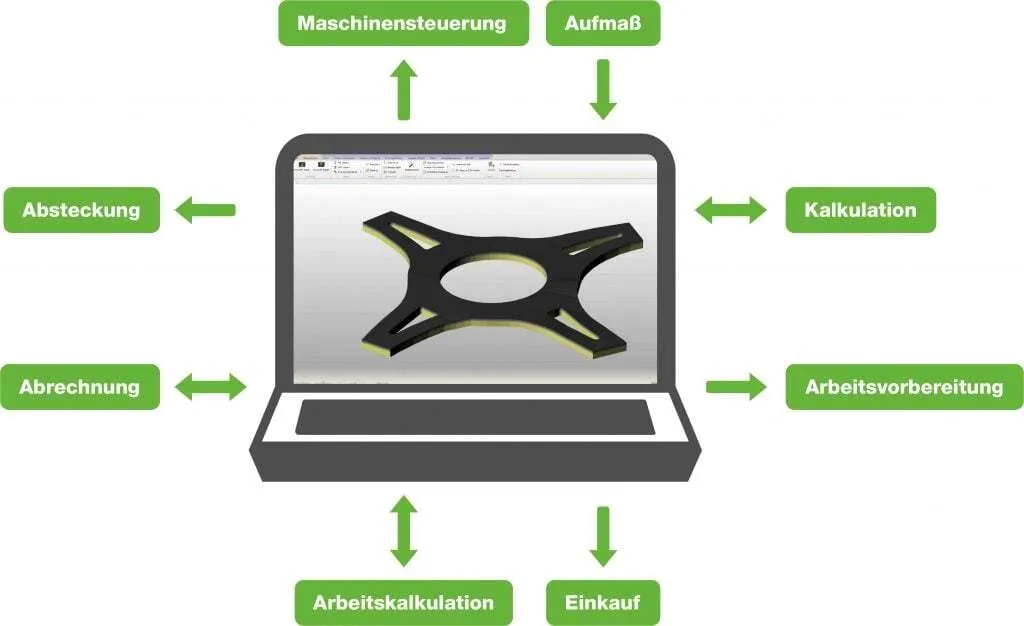
Allein die modellbasierte Mengenermittlung sorgt von der Kalkulation bis zur Abrechnung für mehr Effizienz. Die benötigten Daten sind häufig schon vorhanden oder lassen sich leicht erzeugen.
Modellbasierte Mengenermittlung in der Praxis
Digitale Formate wie ISYBAU, DWG, LandXML oder REB bilden die Grundlage für die Weiterverarbeitung. Aus einem Digitalen Geländemodell (DGM) können beispielsweise Achsen, Gradienten und Ausführungspläne direkt übernommen werden. Dadurch sinkt die Fehlerquote, die bei manuellen Eingaben oft hoch ist.
Die so erzeugten Modelle ermöglichen:
- präzise Kalkulation,
- exakte Materialbestellungen,
- schnellere Rechnungsprüfung und
- durchgängige Prozesse bis zur Abrechnung.
Transparenz und Zusammenarbeit auf neuer Ebene
BIM schafft nicht nur Effizienz, sondern auch Vertrauen. David Vierling, Bauleiter bei CKS-Bau, berichtet: „Früher war der Erdabtrag im Hang oft ein Streitthema. Jetzt haben wir die Mengen im Modell verglichen – alles war transparent und wir konnten objektiv diskutieren.“
Die transparente Zusammenarbeit sorgt für entspanntere Abläufe, weniger Konflikte und mehr Zufriedenheit bei allen Beteiligten – ein wichtiger Aspekt angesichts des Fachkräftemangels.
Konkrete Vorteile für Bauunternehmen
Die modellbasierte Arbeitsweise im Straßen- und Tiefbau bietet zahlreiche Vorteile:
- Plausibilitätsprüfung von 3D-Modellen
- REB- und VOB-konforme Mengenermittlung
- schnellere Fakturierung und höhere Liquidität
- optimierte Materialbestellung
- neue Einsatzmöglichkeiten für Bauleiter und Poliere mit GPS-gestützter Bauvermessung
- bessere Qualitätssicherung und Fehlervermeidung
Empfehlungen für den Einstieg in BIM
- Starten Sie mit einem überschaubaren Projekt und sammeln Sie eigene Erfahrungen.
- Nutzen Sie gängige Formate und bauen Sie darauf auf.
- Ziehen Sie externe Spezialisten hinzu, die die Methode im Unternehmen verankern.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.