Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Lohnabrechnung: So machen KMU ihren HR-Bereich zukunftsfit
Auch kleine und mittlere Unternehmen (KMU) können sich dem digitalen Wandel nicht verschließen. Der Bereich Human Resources (HR) sollte mit gutem Beispiel vorangehen und seine Prozesse digitalisieren. Den Anfang macht hier die digitale Lohnabrechnung.
Der deutsche Mittelstand hat es in diesen Tagen nicht leicht – die Digitalisierung streckt ihre Fühler in alle Richtungen aus und macht vor keinem Betrieb Halt. In vielen Bereichen ist die digitale Kommunikation bereits zum Muss geworden – kein Unternehmer kann sich davor verstecken, seine Sozialversicherungsbeiträge online zu melden oder die Lohnsteueranmeldung elektronisch zu übermitteln.
Neben diesen Besonderheiten in der Entgeltabrechnung kämpft gerade das Personalwesen mit weiteren Herausforderungen. Der Fachkräftemangel, der die Suche nach geeignetem Personal stark erschwert. Der wachsende Bedarf an gezielter Personalentwicklung, der mit der sich immer schneller verändernden Arbeitswelt einhergeht. Die Flexibilisierung der Arbeitszeitmodelle und -strukturen. Das immer komplizierter werdende Steuer- und Sozialversicherungsrecht. Diese und viele weitere Faktoren erschweren die Personalarbeit, lassen sich jedoch durch geeignete digitale Unterstützung meistern.
Warum die digitale Lohnabrechnung für KMU vorteilhaft ist
Gerade in der Lohnabrechnung ist die Umsetzung der Digitalisierung für kleine und mittlere Unternehmen besonders einfach: In kaum einem anderen Bereich gibt es so viele Routineabläufe, die sich mit den richtigen Hilfsmitteln ganz oder teilweise automatisieren lassen. Denn letztlich läuft die Entgeltabrechnung jeden Monat nach demselben Schema ab.
Davon abgesehen gibt es viele gute Gründe für Unternehmen jeder (!) Größe, sich mit der digitalen Transformation der Unternehmensprozesse im HR-Bereich auseinanderzusetzen:
- Effizienzsteigerung: Die Maschine führt die Entgeltabrechnung in einem Bruchteil der Zeit eines Menschen durch. Dadurch werden wertvolle personelle Ressourcen geschont und frei für wichtigere Aufgaben, gleichzeitig steigt die Effizienz.
- Geringere Fehleranfälligkeit: Plausibilitätsprüfungen verhindern Fehler durch Falscheingaben sowie Bedienungsfehler. Die Fehleranfälligkeit des Prozesses verringert sich.
- Kostenersparnis: Weniger Arbeitszeit bedeutet gleichzeitig auch geringere Kosten. Zugleich werden weitere Kostenfaktoren eingespart, z. B. Druckkosten und Porto. Zudem muss durch die Digitalisierung der Lohnabrechnung seltener externes Fachpersonal hinzugezogen werden (z. B. Steuerberater), nur noch zur Klärung spezieller Fragen.
- Zukunftsfähigkeit: Um auch in Zukunft handlungsfähig zu bleiben, müssen kleine und mittlere Unternehmen mit der Entwicklung Schritt halten und den Weg der Digitalisierung mitgehen. Andernfalls ist der Vorsprung der anderen später zu groß, um ihn noch aufzuholen.
- Informationsgrundlage: Dem Unternehmen stehen ständig aktuelle Werte und Kennzahlen zur Verfügung. Vorbei sind die Zeiten, in denen man auf der Basis von Zahlen entschied, die der Steuerberater für einen Monate zurückliegenden Zeitraum übermittelte.
- Zeitersparnis beim Datenzugriff: Nach Informationen zu einem früheren Vorgang muss nicht mehr lange in Ordnern oder im Archiv geblättert werden. Per Suchfunktion gelangt der Mitarbeiter in nur wenigen Sekunden zu den benötigten Daten.
Ohne das erforderliche Know-how in der Hinterhand wird es wegen der zunehmenden Komplexität für KMU immer schwieriger, ihre Entgeltabrechnung und andere HR-Themen selbst abzuwickeln. Mithilfe von Personalsoftware können sie wichtige Prozesse selbst durchführen und damit auch ihre Zukunftsfähigkeit sichern.
So lassen sich durch die digitale Lohnabrechnung Abhängigkeiten von externen Dienstleistern ebenso wie der Verlust von Know-how in der Entgeltabrechnung, einem der HR-Kernbereiche, vermeiden und die eigene Handlungsfähigkeit bewahren. Zudem ist die selbst durchgeführte Lohnabrechnung eine unverzichtbare Informationsquelle für die praktische Personalarbeit. Allein schon deshalb sollte sie inhouse durchgeführt werden.
Digitale Transformation im Bereich HR: Mit gutem Beispiel vorangehen
Wenn es um die digitale Transformation geht, nimmt die Personalabteilung eine tragende Rolle und eine Vorbildfunktion ein. Jeder Arbeitnehmer und jede Führungskraft kommt regelmäßig mit den HR-Managern in Kontakt. Geht man hier mit gutem Beispiel voran und arbeitet an störungsfreien, digitalen Prozessen, kann dies eine deutliche Signalwirkung auch für andere Abteilungen haben. Deshalb ist der HR-Bereich von Anfang an in die Umsetzung im Unternehmen einzubeziehen, beginnend bei der Digitalisierung der Lohnabrechnung.
Lohnabrechnungssoftware in KMU: So erleichtert sie den Alltag
Eine softwaregestützte digitale Lohnabrechnung kann dem Unternehmen viel Arbeit abnehmen. So lassen sich beispielsweise diese Vorgänge vereinfachen:
- Anfertigung der Gehaltsabrechnung unter Berücksichtigung der individuellen Besonderheiten der Mitarbeiter
- Arbeiten stets auf dem aktuellen gesetzlichen Stand
- Auswertungen und Statistiken ganz nach Bedarf
- Kommunikation mit Sozialversicherungsträgern und Ämtern
Entscheidend ist: All diese Vorgänge können grundsätzlich auch ohne vertieftes Wissen im Bereich der Lohnabrechnung bearbeitet werden. Die Arbeit mit einer Lohnsoftware kann das Know-how in der Personalabteilung sogar stärken und ausbauen – als eine Art kontinuierliche Weiterbildung.
Digitale Lohnabrechnung – das sollte die Software können
- Abrechnung nicht nur von herkömmlichen sozialversicherungspflichtigen Arbeitsverhältnissen, sondern auch von spezielleren Fällen wie Minijobs, Teilzeitarbeit oder Werksstudenten
- Automatisierte Meldungen an Sozialversicherungsträger und weitere Stellen (z. B. ELStAM, DEÜV-Meldungen, elektronischer Lohnnachweis)
- Zulassung für das DEÜV-Verfahren nach erfolgreich absolvierter ITSG-Prüfung
- Assistenten, die durch die Entgeltabrechnung führen, zur vereinfachten Bearbeitung von Lohndaten
- Individuelle Zusammenstellung von Berichten und Statistiken
- Import- und Exportfunktionen sowie Schnittstellen zu anderen Systemen
- Freie Verwaltung der Lohnarten
- Intuitive Bedienung in einer modernen Benutzeroberfläche
- Regelmäßige Updates
- Sofern benötigt: Umsetzung von branchenspezifischen Besonderheiten (z. B. Tarifverträge, Baulohn)
- Idealerweise modularer Aufbau, damit die Software mit den Anforderungen des Unternehmens mitwachsen kann
- Gewährleistung des Datenschutzes und der Datensicherheit
Eine Software zur Lohnabrechnung, die über die oben genannten Funktionen bzw. Eigenschaften verfügt, bietet gute Voraussetzungen für eine gesetzeskonforme inhouse erstellte Entgeltabrechnung. Welche spezifischen Funktionen eine Lohnsoftware für ein Unternehmen darüber hinaus enthalten sollte, ist im Vorfeld über ein Lastenheft zu ermitteln.
Digitale Lohnabrechnung: Mit Lohnsoftware auch für KMU umsetzbar
Die Lohnabrechnung mit ihren gesetzlichen Anforderungen und ständigen Neuerungen wirkt vor allem auf kleinere Firmen häufig abschreckend. Mit den richtigen Hilfsmitteln – Stichwort: digitale Lohnabrechnung – lässt sich diese Aufgabe jedoch erstaunlich leicht und sicher bewältigen.
Eine intuitiv bedienbare, ITSG-geprüfte Lohnsoftware versetzt auch kleine und mittlere Unternehmen in die Lage, eine korrekte und rechtlich einwandfreie Entgeltabrechnung durchzuführen, ohne dafür einen Steuerberater oder einen anderen Dienstleister beauftragen zu müssen. Dadurch bleibt wichtiges HR-Know-how im Unternehmen. Zudem ist die digitale Lohnabrechnung das Fundament für die künftige weitere Digitalisierung anderer HR-Bereiche.
WEITERE ARTIKEL




Liquidität sichern: Inkasso effizient nutzen
Hohe Verkaufszahlen allein machen noch keinen Gewinn - die Kunden müssen auch zahlen. Um Zahlungsausfälle zu vermeiden, sollten Unternehmen bei hartnäckigem Zahlungsverzug rechtzeitig einen seriösen Inkassodienstleister einschalten. Dies ist auch direkt aus der Buchhaltung heraus möglich.
Das Zahlungsziel ist längst verstrichen, doch der Kunde zahlt einfach nicht? Vor diesem Problem stehen viele Unternehmen im B2B-Geschäft. Dass Leistungsempfänger ihre Rechnungen verspätet begleichen, ist mittlerweile fast zur Normalität geworden.
Laut dem „Zahlungsindikator Deutschland“ von Creditreform betrug die durchschnittliche Verzugsdauer von Rechnungen im Jahr 2024 knapp neun Tage. Vor allem im Baugewerbe sowie bei konsumnahen Dienstleistungen und – mit steigender Tendenz – im Einzelhandel müssen Unternehmen lange auf ihr Geld warten.
Über alle Wirtschaftsbereiche betrachtet vergehen laut Creditreform im Schnitt rund 40 bis 41 Tage zwischen Rechnungserstellung und Zahlungseingang (Forderungslaufzeit) – ein Zeitraum, der Unternehmen schnell Probleme bereitet, wenn sie ihre Liquidität sichern wollen.
Zahlungsausfälle vermeiden – warum das so wichtig ist
Gerade kleinere mittelständische Unternehmen spüren die Auswirkungen von Zahlungsverzögerungen besonders stark. Meist fehlen finanzielle Reserven, um längere Forderungslaufzeiten zu überbrücken. Deshalb ist es wichtig, frühzeitig Maßnahmen zu ergreifen, um Zahlungsausfälle zu vermeiden und die Liquidität zu sichern.
Aus einem Zahlungsverzug wird schnell ein Forderungsausfall. Bei einer Umfrage von Creditreform gaben fast 80 Prozent der befragten Unternehmen an, regelmäßig hiervon betroffen zu sein. Forderungsausfälle zu reduzieren wird damit zu einem kritischen Erfolgsfaktor.
Nicht immer sind allerdings nur die Kunden schuld. Auch die Unternehmen tragen Verantwortung – zum Beispiel, wenn sie kein effektives Debitorenmanagement betreiben. Gerade wenn die Auftragsbücher voll sind, verlieren viele den Überblick über offene Forderungen.
Liquidität sichern durch effektives Debitorenmanagement
Vor allem kleineren Unternehmen fällt es oft schwer, neben dem Tagesgeschäft auch noch die Außenstände konsequent zu verfolgen. Die Folge: Mitunter werden Rechnungen nicht zeitnah gemahnt, weil das Unternehmen die Fälligkeit der Forderungen nicht im Blick hat. Der erste Schritt in Richtung Forderungseinzug besteht deshalb darin, ein transparentes und effektives Debitorenmanagement inklusive Mahnwesen zu implementieren.
Finanzbuchhaltungssoftware unterstützt die Buchhaltung bei dieser Aufgabe. Funktionen für das Mahnwesen und die Forderungsverfolgung erleichtern den Prozess erheblich. Aus dem Finanzbuchhaltungsprogramm heraus können Mahnungen zeitnah erstellt und versendet werden. Zudem weiß die Buchhaltung jederzeit, welche Forderungen überfällig sind.
Inkassodienstleister helfen beim Forderungseinzug
Zahlen Kunden trotz wiederholter Mahnung nicht, sollte man den Einzug der Forderung einem Inkassodienstleister übertragen. Inkassounternehmen wie Creditreform haben Erfahrung darin, mit säumigen Schuldnern Kontakt aufzunehmen und unbezahlte Rechnungen einzuziehen. Wer rechtzeitig Spezialisten mit dem Inkasso beauftragt, kann also ein vermeintlich verlorenes Geschäft doch noch in einen Teilerfolg verwandeln und seine Liquidität sichern.
Inkasso direkt aus der Buchhaltung – ohne bürokratischen Aufwand
Viele Unternehmen zögern, externe Dienstleister mit dem Forderungseinzug zu beauftragen, da sie einen hohen bürokratischen Aufwand befürchten. Moderne Finanzbuchhaltungssoftware ermöglicht jedoch eine effiziente Lösung, indem sie das Inkasso direkt in die Buchhaltung integriert. Ein Beispiel hierfür ist Suiteify Crefo-Inkasso Web, das als Schnittstelle den Datenaustausch zwischen den Finanzbuchhaltungsprogrammen von Suiteify und dem Inkasso-Webservice von Creditreform erleichtert.
Mit dieser Lösung übermitteln Benutzer überfällige offene Posten digital an den Inkassodienstleister und verfolgen den Bearbeitungsstatus der Forderungen in Echtzeit online. Sobald ein Schuldner zahlt oder neue Forderungen entstehen, leiten die Auftraggeber diese Informationen schnell elektronisch weiter. Durch die Digitalisierung der Prozesse reduzieren Unternehmen ihren Aufwand erheblich und steigern gleichzeitig die Transparenz für alle Beteiligten.
Fazit: Effektives Forderungsmanagement sichert Liquidität
Ein funktionierendes Forderungsmanagement ist kein Luxus, sondern eine Notwendigkeit. Wer Inkasso effizient nutzt, sichert die eigene Handlungsfähigkeit – besonders in schwierigen Zeiten oder während schnellen Wachstums.
Unternehmen, die den Forderungseinzug konsequent und digital gestalten, können Zahlungsausfälle vermeiden und damit langfristig ihre Liquidität sichern.
Warum sich Baubetriebe jetzt mit BIM beschäftigen sollten
BIM (Building Information Modeling) wird zunehmend zum Standard in der Bauwirtschaft – und das nicht nur für Großprojekte. Auch mittelständische Baubetriebe profitieren bereits heute von den Vorteilen. In diesem Artikel erfahren Sie, warum es sich lohnt, sich frühzeitig mit BIM zu befassen, welche Chancen sich ergeben und wie Sie den Einstieg strategisch angehen können.
Aktueller Stand der BIM-Nutzung
Eine neuere Studie von BauInfoConsult aus 2022/2023 befragte 300 Akteure aus Planungsbüros, Bauunternehmen und Handwerksbetrieben zur BIM-Verwendung. Ergebnis: Nur rund 20 % der Befragten setzen aktiv BIM in Projekten ein.
Sowohl Architekten als auch Bauunternehmen geben an, dass BIM häufig auf Wunsch von Bauherren (36 %) oder als Mittel zur Wettbewerbsfähigkeit (30 %) eingesetzt wird.
Pflicht für öffentliche Bauprojekte: Was gilt heute?
- In Deutschland besteht bereits eine BIM-Pflicht für öffentliche Infrastrukturprojekte des Bundes seit Januar 2021.
- Seit Ende 2022 gilt BIM auch für Hochbauprojekte des Bundes.
- Ab 2026 soll BIM auch als Regelprozess in den Auftragverwaltungen der Länder und bei der Autobahn-Gesellschaft eingeführt werden.
Was ist BIM? – Funktionen & Nutzen
Bei BIM werden alle projektrelevanten Daten digital modelliert. Änderungen können sofort nachvollzogen werden, da alle Beteiligten auf denselben Datenstand zugreifen.
Zu den zentralen Funktionen zählen:
- Simulation von Bauabläufen,
- Kollisionsprüfung (Erkennung von Konflikten bereits in der Planung),
- durchgängiger Informationsfluss,
- verbesserte Kommunikation aller Beteiligten,
- erhöhte Transparenz im Projektverlauf.
Diese Elemente helfen, Fehler frühzeitig zu erkennen und Kostenüberschreitungen oder Verzögerungen zu vermeiden.
BIM auch für mittelständische Unternehmen
Viele glauben, BIM sei nur etwas für Großprojekte oder Konzerne. Doch das ist ein Trugschluss: Auch kleine und mittlere Baubetriebe können heute davon profitieren.
Beispiel: Eine traditionsreiche Zimmerei nutzte BIM, um Architektur mit vorgefertigten Bauelementen effizient umzusetzen. Die Integration digitaler Prozesse ermöglichte ihr, anspruchsvolle Designs wirtschaftlich zu realisieren.
Wer früh BIM-Kompetenz aufbaut, kann sich gegenüber Wettbewerbern abheben – besonders, wenn Auftraggeber zunehmend BIM-Anforderungen stellen.
Welche Vorteile bietet BIM?
Durch modellbasierte Prozesse ergeben sich zahlreiche Vorteile:
- präzisere Angebotserstellung
- exakte Mengenermittlung
- einfachere Aktualisierung bei Änderungen
- optimierte Instandhaltung
- zuverlässige Kostenberechnung
- verbesserte Kommunikation zwischen Projektbeteiligten
- durchgängiger Informationsfluss
- bessere Terminplanung und -kontrolle
Diese Effekte zusammen führen zu höherer Planungsqualität, Effizienz und Verlässlichkeit in Projekten.
Darüber hinaus steigert BIM die Attraktivität Ihres Unternehmens für Mitarbeitende aus der Generation Z und positioniert Sie als zukunftsorientierten Baupartner.
Erste Schritte für Ihren Betrieb
So gelingt Ihnen der Einstieg in BIM:
- Informieren: Tagesveranstaltungen, Messen, Fachseminare besuchen
- Haltung entwickeln: Team früh einbinden und Veränderungsbereitschaft fördern
- Software kaufen + Schulung: Planungslösungen anschaffen und Mitarbeitende qualifizieren
- Pilotprojekte starten: kleine, überschaubare BIM-Projekte starten
- Prozesse anpassen: interne Abläufe, Schnittstellen und Arbeitsmethoden schrittweise modernisieren
Ein geduldiger und schrittweiser Ansatz verhindert Überforderung und ermöglicht sukzessiven Lernzuwachs.
Fazit
BIM ist kein kurzfristiger Trend – es ist eine Entwicklung, die sich bereits heute etabliert. Wer früh startet, baut Know-how auf, optimiert Prozesse und bleibt wettbewerbsfähig. Auch mittelständische Baubetriebe haben gute Chancen, mit BIM erfolgreich zu sein und sich zukunftssicher zu positionieren.
Quellen
Bundesministerium für Digitales und Verkehr – BIM Deutschland / digitale Bauprozesse
Fraunhofer IESE – Studie zur Digitalisierung der Baubranche
Personalkosten im Baubetrieb: Alle Kostenfaktoren richtig kalkulieren
„Wie viel kostet ein Mitarbeiter im Baubetrieb?“ Diese Frage stellen sich viele Unternehmer, besonders wenn es um Neueinstellungen geht. Oft werden die tatsächlichen Kosten unterschätzt. Gerade im Bauhauptgewerbe gibt es zahlreiche Besonderheiten, die bei der Kalkulation berücksichtigt werden müssen. Wer sie kennt, kann besser planen und wirtschaftlich sichere Entscheidungen treffen.
Lohn und Gehalt: Grundkosten im Baubetrieb
Die Basis jeder Personalkostenberechnung ist der Lohn bzw. das Gehalt für die geleisteten Arbeitsstunden.
Im Baugewerbe sind bei tariflicher Arbeitszeit durchschnittlich 173 Stunden pro Monat zu bezahlen.
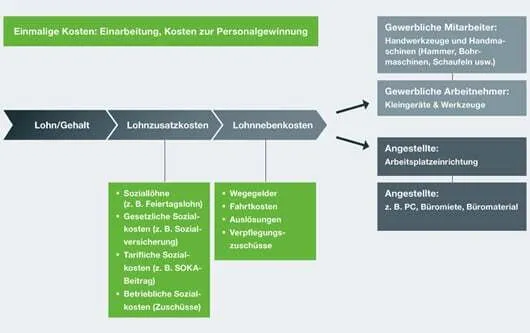
Lohnzusatzkosten: Soziallöhne und gesetzliche Abgaben
Zusätzlich zum Grundlohn entstehen umfangreiche Lohnzusatzkosten, die gesetzlich oder tariflich vorgeschrieben sind. Dazu gehören u. a.:
- Feiertage
- Tarifliche und gesetzliche Ausfalltage (§ 4 BRTV, z. B. Umzug, Hochzeit, Todesfall)
- Lohnfortzahlung im Krankheitsfall
- 13. Monatseinkommen (in den alten Bundesländern)
- Urlaubsgeld und zusätzliches Urlaubsgeld
- Arbeitgeberanteile zur Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung
- Umlagen für Entgeltfortzahlung (U1) und Mutterschaftsaufwendungen (U2)
- Insolvenzgeldumlage
- Beiträge zur Berufsgenossenschaft
- Arbeitgeberanteil zur Winterbeschäftigungsumlage
- Beitrag zur SOKA-Bau
Beispiele und wichtige Werte
- Durchschnittliche Belastung:
Ein gewerblicher Arbeitnehmer mit 18,17 € Stundenlohn kann den Arbeitgeber bei 173 bezahlten Stunden pro Monat rund 5.000 € kosten. - 13. Monatseinkommen:
In den alten Bundesländern Anspruch auf das 93-fache des Gesamttarifstundenlohnes (ggf. zzgl. 0,13 € Arbeitgeber-Anteil pro Stunde). Mindestbetrag: 780 €. - U1 und U2 sind krankenkassenindividuelle Prozentsätze.
- Arbeitgeberanteile zur Sozialversicherung: aktuell 19,325 %.
- Winterbauumlage: 1,2 % für gewerbliche Arbeitnehmer.
- Urlaubsgeld und das zusätzliche Urlaubsgeld durch SOKA-Bau:
- Alte Bundesländer: 20,4 %
- Neue Bundesländer: 17,2 %
- Angestellte: monatlich 24 €
- Insolvenzgeldumlage: 0,15 % (Stand 2025).
- Beiträge Berufsgenossenschaft: abhängig von Gefahrenklasse des Betriebs.
Weitere Kostenfaktoren für gewerbliche Arbeitnehmer
- Lohnnebenkosten bei Auswärtstätigkeit: z. B. Auslösungen, Verpflegungszuschüsse, Fahrgelder, tariflich bzw. gesetzlich geregelt.
- Kosten für Kleingeräte und Werkzeuge: Verschleiß und Verlust von Schaufeln, Hämmern, Handschuhen etc. sollten über eine eigene Kostenstelle überwacht werden.
Weitere Kostenfaktoren für Angestellte
Im Angestelltenbereich fallen häufig zusätzliche Arbeitsplatzkosten an:
- Büromaterial
- Arbeitsplatz-Einrichtung
- Miete und Nebenkosten
- IT-Ausstattung
Dazu kommen einmalige Aufwendungen wie Einarbeitungskosten oder Kosten für Personalgewinnung (z. B. Stellenanzeigen, Auswahlgespräche).
Kostenfaktoren im Überblick
Personalkosten und Angebotskalkulation
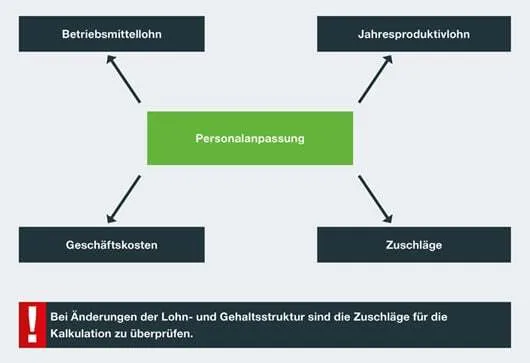
Neueinstellungen oder Kündigungen haben direkte Auswirkungen auf die Kalkulation. Hier ein paar Beispiele:
Mittellohn verändert sich:
- Bisher 10 Mitarbeiter mit je 16,00 €/h = Mittellohn 16,00 €
- Neuer Mitarbeiter mit 18,50 €/h:
(10 × 16,00 € + 18,50 €) ÷ 11 = 16,23 €/h
Jahresproduktivlohn steigt:
- Bisher: 10 × 16,00 € × 1.550 h = 248.000 €
- Neu: 11 × 16,23 € × 1.550 h = 276.722 €
Zuschlagssätze sinken, wenn mehr Produktivlohn vorhanden ist:
Geschäftskosten bleiben bei 150.000 €.
- Alt: 150.000 € ÷ 248.000 € = 60 %
- Neu: 150.000 € ÷ 276.722 € = 54 %
Reduziert sich dagegen der gewerbliche Bereich bei gleichbleibenden Geschäftskosten, müssen die Zuschläge steigen – sonst drohen nicht kostendeckende Angebotspreise.
Fazit
Neue Mitarbeiter sind ein wichtiger Erfolgsfaktor – aber auch ein großer Kostenblock. Wer die gesamten Personalkosten kennt, von Löhnen über Sozialabgaben bis hin zu Arbeitsplatz- und Rekrutierungskosten, kalkuliert sicherer und vermeidet finanzielle Risiken.
Vor jeder Einstellung lohnt es sich, genau zu prüfen, ob der zusätzliche Nutzen langfristig die Kosten übersteigt. Nur so bleiben Arbeitsplätze und Unternehmensentwicklung stabil.
FAQ – Häufig gestellte Fragen
Wie berechne ich die tatsächlichen Kosten eines gewerblichen Mitarbeiters?
Addieren Sie Lohn, Sozialabgaben, Umlagen, Lohnnebenkosten und Werkzeugkosten. Teilen Sie die Summe durch die produktiven Stunden, um den realen Stundenpreis zu kennen.
Warum ist der Mittellohn so wichtig?
Er beeinflusst direkt die Kalkulation von Angeboten. Steigt der Mittellohn durch Neueinstellungen, müssen Zuschlagssätze und Preise angepasst werden.
Welche Umlagen fallen zusätzlich an?
U1/U2, Insolvenzgeldumlage, Berufsgenossenschaftsbeiträge, Winterbauumlage, SOKA-Bau – diese Kosten sind tariflich bzw. gesetzlich vorgeschrieben.
Wie kann ich Personalkosten kontrollieren?
Ein strukturiertes Rechnungswesen hilft, Ist-Kosten zu überwachen und zukünftige Kosten realistisch zu planen.
Effiziente Warenwirtschaft: 5 Herausforderungen für KMU und ihre Lösungen
Eine effiziente Lagerverwaltung und ein optimiertes Bestandsmanagement sind Schlüsselfaktoren für den wirtschaftlichen Erfolg kleiner und mittlerer Unternehmen (KMU). Dennoch stehen viele Unternehmen in der Praxis vor Herausforderungen, die den Betrieb verlangsamen, Kosten in die Höhe treiben und wertvolle Zeit beanspruchen. Dieser Beitrag beleuchtet fünf typische Probleme in der Warenwirtschaft von KMU und zeigt Lösungen auf.
1. Unzureichende Bestandsübersicht in der Warenwirtschaft und Lagerverwaltung
Viele KMU erfassen ihre Lagerbestände nicht genau genug. Fehlende Echtzeitdaten verursachen entweder Engpässe oder Überbestände. Engpässe verzögern Kundenaufträge und beeinträchtigen die Kundenzufriedenheit, während Überbestände Kapital binden und die Lagerkosten unnötig erhöhen.
Die Lösung:
- Der Einsatz einer modernen Warenwirtschaftssoftware mit automatischer Bestandsaktualisierung sorgt für einen stets aktuellen Überblick.
- Benachrichtigungen beim Erreichen von Mindestbeständen erleichtern Nachbestellungen und verhindern Lieferengpässe.
- Technologien wie mobile Scanner oder RFID-Systeme verbessern die Lagerhaltung zusätzlich, indem sie Fehler minimieren und Arbeitsprozesse beschleunigen.
2. Fehlende Automatisierung in der Warenwirtschaft und Lagerlogistik
In vielen KMU laufen zentrale Prozesse wie Auftragserfassung, Lagerbewegungen oder Rechnungsstellung noch manuell ab. Dies kostet Zeit und erhöht die Fehlerquote, beispielsweise durch falsche Bestellmengen oder Tippfehler.
Die Lösung:
- Die Automatisierung von Warenwirtschaftsprozessen erhöht die Effizienz und Genauigkeit erheblich.
- Digitale Warenwirtschaftssysteme beschleunigen durch automatisierte Prozesse Aufgaben wie Bestellvorgänge, Rechnungsstellung oder Lagerbewegungen.
- Die Integration von Barcode- oder RFID-Technologien ermöglicht zudem die fehlerfreie Erfassung von Warenein- und -ausgängen.
{{box-list-right}}
3. Mangelhafte Lagerorganisation und ineffiziente Lagerhaltung
Ein unstrukturiertes Lager führt zu langen Suchzeiten, Fehlkommissionierungen und ineffizienten Laufwegen – was die Produktivität erheblich beeinträchtigt.
Die Lösung:
- Ein durchdachtes Lagerverwaltungssystem optimiert den verfügbaren Raum und verbessert den Warenfluss.
- Die so genannte chaotische Lagerhaltung, bei der die Artikel nach Verfügbarkeit und nicht nach festen Lagerplätzen eingelagert werden, kann mit intelligenter Software äußerst effizient gestaltet werden.
- Klare Kennzeichnungen, optimierte Regalsysteme sowie regelmäßige Schulungen des Personals sorgen für eine strukturierte Lagerverwaltung.
4. Schwache Kommunikation mit Lieferanten
Unzuverlässige oder fehlerhafte Lieferungen führen zu Engpässen und frustrieren Kunden. Gerade KMU mit begrenzten Lagerkapazitäten sind auf reibungslose Lieferketten angewiesen. Mangelnde Transparenz und ineffiziente Kommunikation erschweren jedoch häufig die Zusammenarbeit mit Lieferanten.
Die Lösung:
- Digitale Schnittstellen zwischen Warenwirtschaftssystem und Lieferanten verbessern den Informationsfluss erheblich.
- Automatisierte Bestellprozesse synchronisieren Bestellungen und Lieferbestätigungen in Echtzeit.
- Regelmäßige Lieferantenaudits, verbindliche Liefervereinbarungen sowie alternative Bezugsquellen sichern die Lieferkette zusätzlich ab.
{{box-list-left}}
5. Fehlende Datenauswertung und -analyse
Viele KMU werten ihre Warenwirtschaftsdaten nicht systematisch aus. Ohne aussagekräftige Analysen bleibt es schwierig, ineffiziente Prozesse zu erkennen oder fundierte Entscheidungen über Bestandsgrößen und Lieferketten zu treffen.
Die Lösung:
- Eine leistungsfähige Warenwirtschaftssoftware wertet zentrale Kennzahlen wie Lagerumschlag, Bestellzyklen oder Retourenquoten aus.
- Diese Datenanalyse ermöglicht es Unternehmen, Engpässe frühzeitig zu erkennen, ineffiziente Prozesse zu optimieren und Entscheidungen datenbasiert zu treffen.
Fazit: Optimierte Warenwirtschaft für mehr Effizienz in KMU
Mit modernen Technologien und klar definierten Prozessen können KMU ihre Warenwirtschaft effizienter gestalten: Die Digitalisierung spart Zeit, reduziert Fehler und verbessert die Lagerhaltung nachhaltig. Unternehmen, die ihre Warenströme mit intelligenter Warenwirtschaftssoftware steuern, die Kommunikation mit Lieferanten optimieren und Entscheidungen datenbasiert treffen, sichern sich langfristig Wettbewerbsvorteile und eine höhere Kundenzufriedenheit.
Die Investition in ein modulares Warenwirtschaftssystem zahlt sich aus: Unternehmen senken Kosten, erhöhen ihre Flexibilität und schaffen eine solide Basis für nachhaltiges Wachstum. Gerade im Mittelstand kann dies den entscheidenden Unterschied zwischen stagnierendem Geschäft und dynamischem Erfolg ausmachen.
Lohnsoftware finden: Auswahlkriterien, Vergleich und Einführung in der Praxis
Die richtige Lohnsoftware macht den Unterschied bei Effizienz, Fehlerfreiheit und rechtlicher Sicherheit. Der Beitrag nennt fünf zentrale Auswahlkriterien wie ITSG-Zertifizierung und HR-Reporting, vergleicht Anbieter wie Suiteify, Personio und Sage Business Cloud Lohn und beschreibt die praktische Einführung einer neuen Lösung im Unternehmen.
Ob Sie gerade erst über die Digitalisierung Ihrer Lohnabrechnung nachdenken oder mit Ihrem aktuellen System unzufrieden sind: Die richtige Lohnsoftware macht den entscheidenden Unterschied bei Effizienz, Fehlerfreiheit und rechtlicher Sicherheit. Welche Kriterien bei der Auswahl zählen, wie sich gängige Anbieter unterscheiden und wie die Einführung gelingt.
Die Wahl der richtigen Lohnsoftware ist für Unternehmen jeder Größe entscheidend. Ein Lohnabrechnungsprogramm hilft dabei, die Lohn- und Gehaltsabrechnung effizient, fehlerfrei und gesetzeskonform zu gestalten – inklusive aller Abgaben, Meldungen und Nachweise. Gerade in kleineren HR-Teams sorgt eine gute Lösung für weniger manuelle Arbeit, mehr Sicherheit bei Steuer und Sozialversicherung, schnellere Prozesse und eine spürbare Entlastung der HR- und der Buchhaltungsabteilung.
Warum sich die Investition lohnt
Eine Lohnsoftware lohnt sich für jeden Arbeitgeber – auch für Unternehmen, die ihre Lohnbuchhaltung bisher manuell oder über externe Dienstleister abwickeln. Automatisierte Abläufe reduzieren manuelle Aufgaben und sparen Arbeitszeit, während die Software Eingaben auf Plausibilität prüft und Abrechnungsfehler minimiert. Da doppelte Datenerfassung entfällt, entsteht ein sauberer, zentral verfügbarer Datenbestand, und HR-Kennzahlen sind jederzeit abrufbar. Zugleich bleibt Fachwissen im Unternehmen und wird kontinuierlich aufgebaut.
Fünf Auswahlkriterien für die passende Lohnsoftware
1. Intuitive Bedienung und Programm-Assistenten.
Ein Lohnabrechnungsprogramm sollte leicht verständlich sein. Intuitive Menüführung, individualisierbare Dialoge und Schritt-für-Schritt-Assistenten reduzieren Schulungsaufwand und Fehler, sodass die Software schneller akzeptiert und produktiv genutzt wird. Wichtig sind dabei Plausibilitätsprüfungen bei Eingaben, ein anpassbares Menü (Customizing) sowie Hilfestellungen bei seltenen oder komplexen Aufgaben.
2. Automatisiertes Melde- und Bescheinigungswesen inklusive GKV-Zertifizierung.
Die digitale Lohnabrechnung spart viel Zeit bei Meldungen an die Finanzverwaltung und die Sozialversicherungsträger. Eine ITSG-zertifizierte Lohnsoftware erfüllt alle Anforderungen für elektronische Übermittlungen – etwa das automatische Versenden von Entgeltbescheinigungen, die Erstellung von Arbeitsbescheinigungen, den Aufwendungsausgleich nach dem Aufwendungsausgleichsgesetz sowie die Integration der ELSTER-Schnittstelle für Steuerdaten. Ohne ITSG-Zertifizierung müssten diese Aufgaben manuell erledigt werden – zeitaufwendig und fehleranfällig.
3. Abbildung von Sonderfällen und tariflichen Regelungen.
In Branchen wie dem Baugewerbe, dem Maler- und Lackiererhandwerk oder dem Garten- und Landschaftsbau gelten spezielle tarifliche Lohnabrechnungen. Eine gute Lohnsoftware berechnet VWL-Leistungen korrekt, verwaltet Urlaubsansparungen und -einlösungen, erstellt elektronische Meldungen und Anträge selbstständig und bildet besondere Branchenanforderungen ab – ohne dass zusätzliche Tools nötig werden.
4. Auswertungen und HR-Reporting. Eine Lohnabrechnungssoftware sollte umfassende HR-Auswertungen ermöglichen: Überblick über Fluktuation, Altersstruktur und Personalkosten, individuelle Reports ohne Programmierkenntnisse, Exportfunktionen etwa nach Excel sowie ein Dashboard zur Visualisierung der wichtigsten HR-Kennzahlen. So lassen sich datenbasierte Entscheidungen treffen und das HR-Controlling effizient gestalten.
5. Kompetenter Support mit schneller Erreichbarkeit. Selbst mit der besten Lohnsoftware haben Nutzerinnen und Nutzer gelegentlich Fragen. Entscheidend sind kurze Reaktionszeiten, ein fachlich kompetentes Support-Team und Hilfestellung bei technischen Problemen – ein guter Support spart Zeit, reduziert Stress und sorgt für die optimale Nutzung der Software.
Weitere Kriterien für den Softwarevergleich
Über diese fünf Kriterien hinaus lohnt sich der Blick auf den Funktionsumfang der Software insgesamt: Sie sollte Löhne und Gehälter zuverlässig berechnen, steuerliche Abgaben und Sozialversicherungsbeiträge korrekt abrechnen, Anwesenheits- und Arbeitszeiten erfassen und die Personalverwaltung – etwa Urlaubs- und Krankheitszeiten sowie Berichte und Analysen – unterstützen. Eine nahtlose Integration in bestehende HR- oder ERP-Systeme sorgt dafür, dass Daten automatisch übertragen werden und manuelle Eingaben entfallen, was das Fehlerrisiko deutlich senkt. Moderne Lohnprogramme bieten zudem oft Self-Service-Portale für Mitarbeitende, über die diese ihre Gehaltsabrechnungen und persönlichen Daten selbst einsehen und verwalten können.
Cloudfähigkeit und mobiler Zugriff sind für viele Unternehmen mittlerweile Standard, ebenso DSGVO-Konformität, Sicherheitsfunktionen wie Zwei-Faktor-Authentifizierung und regelmäßige Sicherheitsupdates. Wer keine eigene Payroll-Abteilung betreiben möchte, sollte zusätzlich auf Outsourcing-Optionen des Anbieters achten.
Anbieter im Vergleich
Beim Vergleich verschiedener Lösungen zeigen sich unterschiedliche Profile.
Suiteify positioniert sich als Anbieter mit Fokus auf DACH-spezifische Compliance. Die Lösung ist wahlweise cloudbasiert oder On-Premises verfügbar und als einzige Lösung nativ in Microsoft Dynamics 365 Business Central integriert, wodurch sich die Lohn- und Gehaltsabrechnung an bestehende ERP-Strukturen anbinden lässt. Ergänzend steht ein Outsourcing-Angebot zur Verfügung, sodass Unternehmen die Lohnabrechnung bei Bedarf vollständig auslagern können, statt eine eigene Payroll-Abteilung zu betreiben. Support leisten dabei Payroll-Expertinnen und -Experten aus der DACH-Region.
Personio punktet mit einer intuitiven Benutzeroberfläche und starken HR-Funktionen rund um Recruiting und Personalverwaltung. Die Payroll-Funktionen sind dagegen bislang eher für kleinere Teams ohne komplexe Anforderungen ausgelegt – wer umfangreiche tarifliche Sonderfälle oder eine tiefe ERP-Integration benötigt, stößt hier schneller an Grenzen.
Sage Business Cloud Lohn bringt langjährige Markterfahrung und eine gute Integration in andere Sage-Produkte mit, etwa in die Buchhaltung. Die Benutzeroberfläche wirkt im Vergleich zu jüngeren Lösungen jedoch weniger modern und teilweise komplex in der Bedienung.
Suiteify punktet im Anbietervergleich vor allem mit dem Zusammenspiel aus starker Payroll-Funktionalität, wahlweise Integration in die eigenen Suiteify-Lösungen für HR, Finance und ERP, lokaler DACH-Expertise und flexiblen Outsourcing-Angeboten. Die native Anbindung an Microsoft Dynamics 365 Business Central macht die Lösung zudem für KMU mit entsprechender ERP-Infrastruktur interessant, da sich HR- und ERP-Systeme so ohne zusätzliche Schnittstellen verbinden lassen und der manuelle Aufwand bei der Datenübertragung sinkt.
Typische Stolperfallen bei der Auswahl
Bei der Auswahl einer Lohnabrechnungssoftware lauern immer wieder dieselben Stolperfallen. Eine fehlende Integration in bestehende HR- Finance- oder ERP-Systeme führt zu ineffizienten Arbeitsabläufen und erhöhtem manuellem Aufwand – die Softwarelösung sollte deshalb über entsprechende Schnittstellen verfügen oder – noch besser – nativ integriert sein. Eine zu starre oder komplizierte Bedienung schreckt Anwender ab und erschwert die Einarbeitung; eine intuitive Oberfläche steigert dagegen die Akzeptanz im Unternehmen. Mangelnde Rechtssicherheit bei GoBD und DSGVO kann zu rechtlichen Problemen und empfindlichen Strafen führen, weshalb Anbieter regelmäßige Updates bereitstellen sollten. Und ein Support, der nur schwer erreichbar oder ausschließlich englischsprachig ist, erschwert gerade im DACH-Raum die schnelle Problemlösung.
{{checklist}}
Fazit
Eine digitale Lohnabrechnung spart Zeit, minimiert Fehler, ermöglicht HR-Auswertungen und unterstützt rechtssichere, effiziente Prozesse. Bei der Auswahl der richtigen Lohnsoftware zählen neben den Funktionen auch Hersteller, Bedienbarkeit und Service. Testzugänge, Demos oder Webinare vermitteln einen praxisnahen Eindruck, bevor die Entscheidung fällt. Wer zusätzlich auf Integration, Rechtssicherheit und erreichbaren Support achtet und die Einführung strukturiert mit Status-quo-Analyse, Pilotphase und Mitarbeiterschulung angeht, legt den Grundstein für eine zukunftssichere Lohnbuchhaltung.
Häufige Fragen zur Auswahl einer Lohnsoftware
Worauf sollten Unternehmen bei der Auswahl einer Lohnsoftware am meisten achten?
Besonders relevant sind eine intuitive Bedienung mit Programm-Assistenten, ein automatisiertes Melde- und Bescheinigungswesen mit ITSG-Zertifizierung, die Abbildung von Sonderfällen und tariflichen Regelungen, umfassende Auswertungen und HR-Reporting sowie ein kompetenter, gut erreichbarer Support.
Was bringt eine ITSG-Zertifizierung konkret?
Eine ITSG-zertifizierte Lohnsoftware erfüllt alle Anforderungen für elektronische Übermittlungen an die Finanzverwaltung und die Sozialversicherungsträger, etwa beim automatischen Versand von Entgelt- und Arbeitsbescheinigungen oder DEÜV-Meldungen. Ohne diese Zertifizierung müssten solche Aufgaben manuell erledigt werden, was zeitaufwendig und fehleranfällig ist.
Welche Rolle spielt die Integration in HR- und ERP-Systeme?
Eine Integration sorgt dafür, dass Daten automatisch übertragen werden und manuelle Eingaben entfallen. Das spart Zeit und senkt das Fehlerrisiko.
Wie unterscheiden sich Suiteify, Personio und Sage Business Cloud Lohn?
Suiteify überzeugt mit umfassender Payroll-Funktionalität mit optionaler nativer Integration in Suiteify-Lösungen für HR, Finance und ERP, DACH-Expertise und flexiblen Outsourcing-Angeboten. Personio hat eine intuitive Oberfläche, richtet seinen Fokus jedoch stärker auf HR-Funktionen, als auf Payroll. Sage Business Cloud Lohn bringt langjährige Markterfahrung und eine gute Anbindung an andere Sage-Produkte mit, wirkt in der Bedienung jedoch weniger modern.
Kann man die Lohnabrechnung auch komplett auslagern, statt eine eigene Softwarelösung zu betreiben?
Ja. Anbieter wie Suiteify bieten Outsourcing-Angebote an, bei denen Unternehmen ihre Lohnabrechnung an externe Spezialisten übergeben. Das lohnt sich vor allem für Unternehmen ohne eigene Payroll-Abteilung.
Welche typischen Fehler sollten Unternehmen bei der Softwareauswahl vermeiden?
Häufige Fallstricke sind eine fehlende Integration in bestehende Systeme, eine zu starre oder komplizierte Bedienung, mangelnde Rechtssicherheit bei GoBD und DSGVO sowie ein Support, der schwer erreichbar oder nicht in der lokalen Sprache verfügbar ist.
Wie läuft die Einführung einer neuen Lohnsoftware idealerweise ab?
Bewährt hat sich ein Vorgehen in fünf Schritten: Status quo analysieren, Anforderungen definieren, Anbieter anhand von Integration, Support und Preis-Leistungs-Verhältnis vergleichen, eine Pilotphase mit ausgewählten Mitarbeitenden einplanen und die Belegschaft durch Schulungen sowie begleitendes Change-Management auf die Umstellung vorbereiten.
ERP-Software steuerlich absetzen: Sofortabschreibung nutzen
Die Digitalisierung der Geschäftsprozesse schreitet voran – und mit ihr auch der Einsatz von ERP-Software (Enterprise Resource Planning). Erfreulicherweise können Unternehmen ihre ERP-Software steuerlich absetzen – und zwar bereits im Jahr der Anschaffung. Diese Sofortabschreibung bringt beträchtliche Vorteile für die Liquidität und erleichtert digitale Investitionen.
Sofortabschreibung für ERP-Software: Steuerliche Vorteile seit 2021
Durch eine Änderung der steuerlichen Vorschriften können Unternehmen ihre ERP-Systeme sofort abschreiben. Dies reduziert den Gewinn und verschafft steuerliche Entlastung im Jahr der Anschaffung. Möglich macht das eine für steuerliche Zwecke gesetzlich verkürzte Nutzungsdauer von nur einem Jahr.
Die Sofortabschreibung von ERP-Software gilt für alle Geschäftsjahre, die nach dem 31. Dezember 2020 enden.
ERP-Software sofort abschreiben oder linear abschreiben?
Alternativ zur Sofortabschreibung erlaubt das Steuerrecht weiterhin die lineare Abschreibung von ERP-Software. Dabei wird die Software auf Basis des § 7 Abs. 1 Satz 1 EStG über die betriebsgewöhnliche Nutzungsdauer (in der Regel fünf Jahre) abgeschrieben. Welche Methode die günstigere ist, hängt von der Unternehmensstrategie, dem Investitionsvolumen und der Liquiditätslage ab.
Eine lineare Abschreibung kann zum Beispiel sinnvoll sein, wenn die steuerlichen Vorteile über mehrere Jahre hinweg verteilt werden sollen – etwa zur Glättung von Gewinnen oder zur Abstimmung mit der Handelsbilanz.
Unternehmen sollten individuell abwägen: Die steuerliche Sofortabschreibung bringt kurzfristig Entlastung, die lineare Abschreibung dafür Planungssicherheit. Ein Steuerberater kann helfen, die optimale Abschreibungsstrategie für ERP-Systeme zu wählen.
Handels- vs. Steuerbilanz: Unterschiede bei der ERP-Abschreibung
Handelsrechtlich kann die Nutzungsdauer einer ERP-Lösung deutlich länger angesetzt werden als steuerlich, zum Beispiel auf zehn Jahre. Dies führt zu Unterschieden zwischen Handels- und Steuerbilanz und kann sogenannte latente Steuern verursachen.
Implementierungskosten von ERP-Systemen richtig absetzen
Vorbereitende Kosten, die unmittelbar mit der Anschaffung und der Herstellung der Betriebsbereitschaft der ERP-Software zusammenhängen (z. B. Lizenzkosten, Customizing, Implementierung, notwendige Anpassungen), sind zu aktivieren, also als Vermögenswert in der Bilanz auszuweisen. Sie sind ebenso wie Folgeaufwendungen bei der Abschreibung zu berücksichtigen. Die Abschreibung beginnt jedoch erst mit der Betriebsbereitschaft, d. h. nach Abschluss der Implementierung oder einem erfolgreichen Testlauf.
Digitale Investitionen fördern: ERP-Software steuerlich richtig nutzen
Gerade für KMU und wachstumsorientierte Unternehmen ist die Sofortabschreibung von ERP-Software in vielen Fällen attraktiv: Wer in digitale Unternehmensprozesse investiert, profitiert direkt steuerlich. Die Sofortabschreibung stärkt die Innovationskraft und hilft beim Aufbau digitaler Infrastruktur.
Ein Tipp zum Schluss
Mit der richtigen Software für Finanzbuchhaltung und Anlagenbuchhaltung lassen sich sowohl steuerliche als auch betriebswirtschaftliche Vorteile erzielen.
Moderne Buchhaltungs- und Anlagenbuchhaltungssoftware automatisiert viele Prozesse, sorgt für die korrekte Berücksichtigung steuerlicher Vorgaben (z. B. Abschreibungsvarianten), erleichtert den Jahresabschluss und ermöglicht die schnelle digitale Bereitstellung von Berichten und Anlagenspiegeln.
Dadurch werden Fehler reduziert, Compliance-Anforderungen besser erfüllt und der Aufwand für Dokumentation und Reporting deutlich verringert.
Fazit: ERP-Software steuerlich absetzen – jetzt von der Sofortabschreibung profitieren
Die steuerliche Behandlung von ERP-Software wurde vereinfacht – und bietet klare Vorteile:
- Sofortabschreibung von ERP-Kosten möglich
- Reduzierung des steuerpflichtigen Gewinns
- Flexibilität zwischen Sofort- und Linearabschreibung
- Förderung von digitalen Investitionen in der Unternehmens-IT
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
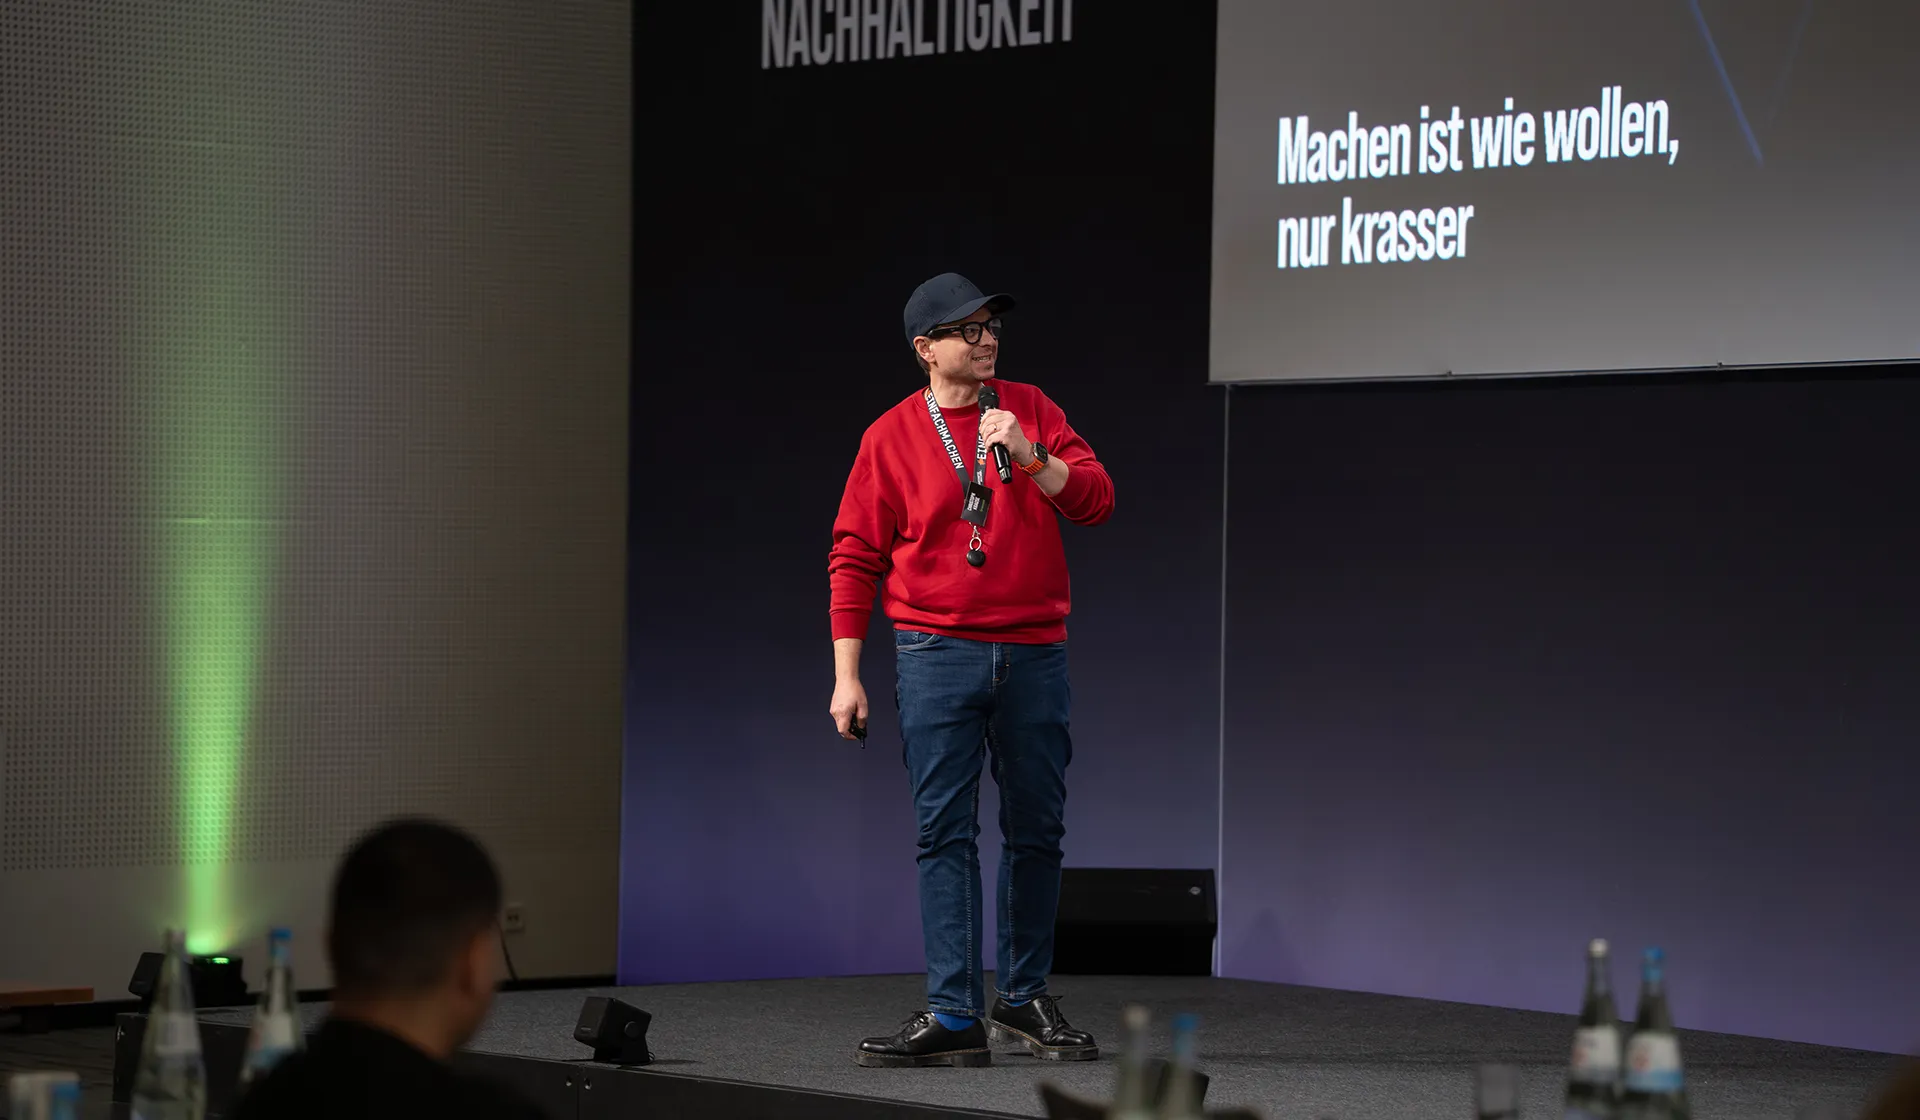
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.