Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL




Empathische Führung sollte nicht nur ein Schlagwort sein
Führung ist eine Kunst. Zugänge zum angemessenen Managen eines Teams gibt es einige - wir sehen uns an dieser Stelle ein Leadership mit Empathie genauer an und erklären, was es damit auf sich hat!
Stell dir vor, du arbeitest in einem Team, in dem sich wirklich jeder und jede von der Führungskraft (oder deren Plural) gesehen und gehört fühlt. Wo deine Ideen ernst genommen werden und als solche nicht im mentalen Mistkübel des/der Vorgesetzten landen. Für zahlreiche Beschäftigte ist das mitunter im 21. Jahrhundert noch ein Wunschtraum. Dass aber exakt das praktiziert werden kann, beweisen Unternehmen, die empathische Führung als Führungsqualität an sich entdeckt haben. Empathie in der Führung ist keine Soft-Skill-Masche, die man sich prahlend anheftet, sondern der Weg zu einer Arbeitskultur mit zwischenmenschlichem Einfühlungsvermögen. In diesem Blogbeitrag erörtern wir die verschiedenen Dimensionen, welche eine empathische Führungskraft ausmachen. Dabei starten wir mit einer Definition von Empathie und gelangen dann über Praxistipps und Vorteile dieser Fähigkeit für Führungskräfte sowie Mitarbeitende zu einem Sollzustand in modernen Unternehmen.
Definition von Empathie im Führungsstil
Führungskräfte, welche die Fähigkeit der Empathie besitzen, sind imstande, die Gefühlswelt und Bedürfnisse ihrer Mitarbeitenden einerseits zu erkennen. Darüber hinaus können sie diese andererseits in einem weiteren Schritt ebenso korrekt deuten und gehen mit offenem Mindset darauf ein. Keineswegs beinhaltet das ausschließlich die verbalen Hinweise, die jemand lautsprachlich mitteilt. Die nonverbalen Signale, die ein Mensch etwa über seine Körpersprache aussendet sowie emotionale Untertöne, welche ein Tonfall oder die Mimik ausstrahlen kann, sind mindestens genauso wichtig.
Empathie darf man in diesem Sinne nicht als Einfühlen des Einfühlens wegen auslegen. Selbstverständlich hat eine Führungskraft eigene Emotionen in Relation zu Herausforderungen im Umfeld. Empathische Führungskräfte kreieren jedoch eine vertrauensvolle Arbeitsumgebung, wo trotz potentiell bestehender Auffassungsunterschiede ein Verständnis für die Gefühlssituation der anderen Person im Mittelpunkt steht. Und dem Mitarbeiter derart vermittelt wird.
Der Unterschied zu traditioneller Führungskompetenz
In mehreren wichtigen Aspekten kann man althergebrachte Stile in der Führung von Beschäftigten davon abgrenzen:
- Fokus auf zwischenmenschliche Beziehungen versus autoritäre Kontrolle
- Empathisch: Ein Manager mit empathischem Führungsstil priorisiert das Verständnis und die Wertschätzung. Das inkludiert unter anderem eine unterstützende Beziehung zum Teammitglied in guten wie schlechten Zeiten.
- Traditionell: Im traditionellen Sinne gibt die Führungskraft Anweisungen, denen die Mitarbeiter widerstandslos Folge zu leisten haben. Es herrscht demnach eine unanfechtbare Hierarchie.
- Kommunikation:
- Empathisch: Der Vorgesetzte bemüht sich um eine offene, ehrliche und beidseitige Kommunikation. Er hört rezipierend zu, wodurch er/sie die Bedürfnisse des Teams in seinen/ihren Arbeitsalltag einfließen lassen kann.
- Traditionell: Kommunikation wird von oben nach unten betrieben. Auf irgendeine Form von Feedback mitsamt dessen Einflussvermögen wird keine besondere Rücksicht genommen.
- Entscheidungsfindung:
- Empathisch: Alle Entscheidungen werden sowohl unter Berücksichtigung geschäftlicher Interessen als auch im Hinblick auf die Bedeutung für die Belegschaft getroffen.
- Traditionell: Hierbei stehen die betriebswirtschaftlichen Faktoren des Unternehmens strikt im Vordergrund. Auf das Wohlbefinden der MitarbeiterInnen wird zum Beispiel bei Organisationsrestrukturierungen kein Augenmerk gelegt.
- Motivation:
- Empathisch: Mitarbeiter sollen durch Anerkennung und die Unterstützung bei der Erreichung ihrer individuellen (Lebens-)Ziele motiviert werden.
- Traditionell: Anreize wie Gehaltserhöhungen sowie Beförderungen oder Negativdruck durch Furcht vor unmittelbaren Sanktionen sollen den Menschen motivieren.
- Fehlerumgang:
- Empathisch: Fehler werden nicht als unheilvolles Damoklesschwert, sondern als Lernchancen gesehen. Führungskräfte versetzen sich ohne Schuldzuweisungen in die Lage des/der Mitarbeitenden und helfen bei der Analyse des Fehlers.
- Traditionell: Diejenigen, welche Fehler begehen, bekommen das zumindest in Form von Missfallen abgegolten. Wenn nicht gar in krasseren Reaktionen, wie etwa der Kündigung des Arbeitsverhältnisses.
Tipps und Tricks für Empathie als Kompetenz in der Führung
Ein Führen mit Empathie bezieht seine Kraft aus bewusster Anstrengung im Einklang mit kontinuierlicher Selbstreflexion. Hier einige praktische Tipps dafür:
Aktives Zuhören und offene Kommunikation
Es dreht sich wie schon zuvor erwähnt nicht nur alles um die tatsächlichen Worte Ihrer Mitarbeitenden. Vielmehr ist dem Tonfall sowie der Körpersprache Bedeutung zuzumessen. Zeige, dass Du wirklich aufmerksam bist, indem Du Augenkontakt hältst und Rückfragen für das richtige Verständnis stellst. Ermutige zu regelmäßigen Feedback-Runden, worin konstruktive Kritik geäußert werden soll.
Authentisch sein
Seie nachhaltig mit deinen Versprechungen. Vertrauen wird aufgebaut, wenn Mitarbeitende wissen, dass sie sich auf ihre Führungskraft verlassen können. Lass es menscheln und teilen zumindest hin und wieder persönliche Erfahrungen, um eine tiefere Verbindung zu deinem Team herzustellen.
Emotionale Intelligenz entwickeln
Arbeite an deiner emotionalen Intelligenz. Nehme dir Zeit, um die individuellen Stärken und Schwächen Ihrer Teammitglieder möglichst präzise kennenzulernen. Dies hilft Ihnen, besser auf die Anliegen Ihres Teams einzugehen.
Feedback geben und empfangen
Gebe regelmäßig konstruktives Feedback. Und zwar auf eine Art und Weise, die sowohl die Leistung als auch die Gefühle deiner Mitarbeiter herausschält. Sei konkret und biete Unterstützung an, wo es nötig ist. Im Gegenzug solltest Du jederzeit Feedback an sich selbst annehmen und zeigen, dass Du dieses in deine Führungspraxis integrierst.
Mitgefühl zeigen
Echtes Mitgefühl ist das A und O, wenn Mitarbeiter Herausforderungen persönlicher oder beruflicher Natur haben. Erkenne die Bemühungen deines Teams an und feier diese als Schlüssel zu einer positiven Arbeitsatmosphäre gemeinsam.
Von nichts kommt nichts: die Vorteile von Empathic Leadership
Versetze dich in die folgende Situation: Du hast es mit Führungskräften zu tun, die deinen Bedürfnissen als Arbeitnehmer und Mensch Raum geben. Deine Meinung wird mit Interesse bedacht. Dadurch steigt logischerweise Dein Engagement und Du fühlst dich motiviert. Das ist aber nur die oberste Sphäre der Vorteilhaftigkeit eines empathischen Führungsstils.
Was er nämlich ebenso gut kann, ist der Aufbau eines Gemeinschaftsgefühls innerhalb des Teams. Die Kreativität kann um einiges freier ihre Flügel entfalten, da die Mitarbeitenden nicht davor zurückscheuen, Ideen aus Angst vor negativer Kritik zum Besten zu geben. Das führt in weiterer Folge zu einer Reduzierung von Personalfluktuation oder Burnout-Symptomen. Andauernder Stress aufgrund des Eindrucks, dass etwas das Privatleben keinen Millimeter in den Arbeitsalltag hineinspielen darf, fällt flach.
Auch für den Bereich der Weiterentwicklung, ist die Bereitschaft sich für das emotionale Wohl der Teammitglieder einzusetzen, von hohem Wert. Eine Führungskraft, welche sich die beruflichen und persönlichen Ziele des/der anderen auf die Fahnen heftet, stärkt auf die lange Sicht die Kernkompetenzen im eigenen Team ungemein.
Wo empathische Führungskräfte an ihre Grenzen stoßen
Wo gehobelt wird, da fallen Späne. Bei allen Vorteilen trifft die Führungsqualität Empathie auf die eine oder andere Herausforderung:
- Eine der größten besteht darin, die Balance zwischen Empathie und notwendigen Entscheidungen zu finden. Unpopuläre Entscheidungen, welche nicht bei allen Gefallen hervorrufen, könnten aufgrund ihrer Auswirkungen hinausgezögert oder glatt vermieden werden.
- Ein weiteres Problem etabliert sich, wenn das ständige Einfühlen in die Probleme und Sorgen der Mitarbeitenden in emotionaler Belastung kulminiert. Der goldene Mittelweg ist dann die Grenzsetzung mit Rücksicht auf die eigene emotionale Gesundheit bei gleichzeitiger Zuwendung zum Team.
- Krisen können zur Sisyphus-Aufgabe werden. Zwar können Konflikte mit Empathie besser deeskaliert werden. Das Ganze birgt aber ebenfalls die Gefahr, dass Führungskräfte es allen recht machen wollen. Das ist bekanntlich nicht in jedem Fall möglich.
- Empathic Leaders müssen gewährleisten, dass ihre empathische Herangehensweise nicht mit einem Mangel an Entschlossenheit gleichgesetzt wird. Eine klare Vision in Kombination mit bestimmter Führungsfähigkeit wahrt den Respekt der Skeptiker.
- Schließlich kann großflächige Empathie in einer Überidentifikation mit den Unsicherheiten der Mitarbeitenden gipfeln. Eine Führungskraft sollte jederzeit darauf achten, eine gewisse emotionale Distanz zu wahren, damit die objektive Urteilsfähigkeit nicht beeinträchtigt wird.

Empathische Führung FAQ
1. Warum ist Empathie im Team wichtig?
Sie ist die Grundlage für psychologische Sicherheit im gegenseitigen Rückhalt schlechthin. Teammitgliedern ermöglicht sie, offenherzig zu kommunizieren. Das drosselt für sich gesehen die Wahrscheinlichkeit von Missverständnissen, ist also ein essentielles Hilfsmittel für ein harmonischeres Arbeitsumfeld.
2. Was ist ein empathischer Führungsstil?
Empathische Führungskräfte integrieren emotionale Intelligenz in ihre Entscheidungsprozesse, indem sie etwa unausgesprochenen Wünschen auf die Spur kommen. Das langfristige Wohlbefinden der Mitarbeitenden steht im Fokus, ohne, dass unbedingt deckungsgleiche Motive zwischen Führungskraft und Teammitglied existieren. Das macht letztlich den Unterschied zur Sympathie aus, wo sich ein Gefühl mit demjenigen einer anderen Person eint.
3. Was heißt Empathie in einem Mitarbeitergespräch?
In einem empathischen Mitarbeitergespräch werden Diskussionsthemen neben der bloß sachlichen Erfassung ebenso emotional rezipiert. Es geht zentral darum, subtile Hinweise auf das Vorhandensein von Unzufriedenheit zu erkennen und den Mitarbeiter im Austausch als ganze Person wahrzunehmen.
Fremdfertigung in die eigene Produktion einbinden
Viele Fertigungsunternehmen lagern Produktionsprozesse aus und beziehen Bauteile, Zwischenprodukte und weitere Leistungen von Lieferanten. Die Herausforderung besteht darin, Eigenfertigung und Fremdfertigung in der Produktion miteinander in Einklang zu bringen. Dabei es einiges zu beachten.
Spätestens seit der Öffnung asiatischer Staaten für ausländische Investoren in den 1970er-Jahren ist es für Industrieunternehmen üblich, bestimmte Leistungen im Produktionsprozess fremd zu beziehen. Die Öffnung Osteuropas in den frühen 1990er-Jahren und die zunehmende Globalisierung haben diesen Trend zur „verlängerten Werkbank“ weiter verstärkt. Mit der Digitalisierung hat zudem ein Veränderungsprozess eingesetzt, der zu noch stärker fragmentierten Wertschöpfungsketten führen wird – Stichwort: Industrie 4.0. Daher kommt es auch für kleine und mittlere Unternehmen (KMU) darauf an, Fremdleistungen möglichst nahtlos in die eigene Fertigung einzubinden.
Organisatorische Voraussetzungen in Produktion und Verwaltung schaffen
Längst lagern nämlich auch KMU verschiedene Prozesse der Produktion aus. Die Gründe für solche strategischen Make-or-Buy-Entscheidungen sind meistens wirtschaftlicher und pragmatischer Natur. Oft fehlt es im eigenen Betrieb an den nötigen Maschinen und Fachkenntnissen, um beispielsweise spezielle Arbeitsschritte wie die Bestückung von Leiterplatinen oder das Eloxieren von Oberflächen selbst durchzuführen.
Wer sich für eine Fremdfertigung, also für den Kauf von Leistungen im Rahmen des Produktionsprozesses entscheidet, muss auch die organisatorischen Voraussetzungen hierfür schaffen. Dabei ist es entscheidend, eine transparente Verwaltung zu etablieren, um den Überblick zu behalten. So ist es wichtig, jederzeit zu wissen, welche Fremdleistungen für einen Artikel in Auftrag gegeben wurden und welche Aufträge gerade von Fremdfertigern bearbeitet werden.
{{box-list-left}}
Das benötigte Material für die Fremdfertigung im Blick haben
Eine erfolgreiche Fremdfertigung setzt einen reibungslosen Materialfluss voraus: Der Fremdfertiger erhält vom Auftraggeber das zu bearbeitende Material, das er in einem separaten Lager verwaltet. Nach Abschluss der Arbeiten liefert er das bearbeitete Material an den Auftraggeber zurück. Die Effizienz dieser Abläufe hängt im Wesentlichen von zwei Faktoren ab: Zum einen müssen die Partner zuverlässig liefern. Zum anderen braucht es eine präzise Bestandsführung und Mengenverwaltung, die jederzeit Auskunft über die Materialverfügbarkeit bei den Fremdfertigern gibt. Nur so lässt sich das benötigte Material ermitteln, das jeweils für einen Auftrag an den Fremdfertiger zu liefern ist.
Die Kosten der Fremdleistung berücksichtigen
Nachdem der Fremdfertiger die bestellte Leistung erbracht hat, erhält der Auftraggeber eine entsprechende Rechnung. Dabei ist es entscheidend, diese Rechnung im Rahmen der Rechnungseingangskontrolle der entsprechenden Bestellung zuzuordnen. Zudem ist es wichtig, die Kosten der Fremdleistung bei der Vorkalkulation zu berücksichtigen.
Professionelle Fertigungssoftware nutzen
Fremdfertigung in die eigene Fertigung einzubinden, ist keine triviale Aufgabe. Es gilt, laufend den Überblick zu behalten, den Materialbedarf zu ermitteln und in Echtzeit die Bestände zu verwalten. Mit Excel und Co. ist das nicht vernünftig zu bewerkstelligen. Aus diesem Grund sollten kleine und mittlere Produktionsunternehmen professionelle Software nutzen, die die fertigungsspezifischen Funktionen mit der Warenwirtschaft verknüpft:
- Eine in das Warenwirtschaftssystem integrierte Fertigungssoftware hilft produzierenden Unternehmen, den Fertigungsdurchlauf einschließlich der Fremdfertigungsprozesse übersichtlich zu organisieren.
- Sie unterstützt dabei, den Materialbedarf für die zu fertigenden Artikel zu ermitteln. Außerdem zeigt sie an, welches Material in welcher Menge bestellt werden muss.
- Da die Fertigungsfunktionen mit dem Warenwirtschaftssystem verknüpft sind, ist die Bestandsführung zu jedem Zeitpunkt aktuell.
- Im Fertigungsvorschlag (auftragsbezogen oder auf Basis der Lagerbestände) bestimmt die Software den Materialbedarf und erkennt automatisch, welche Leistungen von welchen Fremdfertigern zu erbringen sind. Bestätigt der Benutzer den Vorschlag, wird für das ermittelte Material ein Fremdfertigungsauftrag erzeugt, der als Beleg an den Fremdfertiger mit ausgeliefert wird.
- Auch die Bestellungen der Leistungen beim Fremdfertiger lassen sich mithilfe der Software generieren. So wissen die Nutzer, welche Aufträge bei Lieferanten offen sind.
- Geht die Ware bzw. die Fremdleistung ein, werden die gelieferten Mengen durch die Fertigmeldung des Auftrags automatisch wieder zugebucht. Damit stehen sie für weitere Fertigungsprozesse zur Verfügung.
- Weiterhin ordnet die Software die Eingangsrechnung des Lieferanten der Bestellung zu, wodurch der Belegfluss abgeschlossen wird. Das sorgt für Transparenz, da die Lösung alle Belege zu einem Auftrag in einer Abrufhistorie auflistet.
E-Rechnungspflicht: Interview mit Richard Luthardt vom Verband elektronische Rechnung
Unternehmen müssen Rechnungen an andere Unternehmen (B2B) künftig in einem strukturierten elektronischen Format erstellen, empfangen und verarbeiten. Richard Luthardt vom Verband elektronische Rechnung (VeR) erläutert im Interview die geplanten Neuerungen und ihre Auswirkungen.
Ab dem 1. Januar 2025 müssen Unternehmen in Deutschland imstande sein, E-Rechnungen in den strukturierten Formaten XRechnung und ZUGFeRD zu empfangen. Für die Verpflichtung zum Versand elektronischer Rechnungen gelten Übergangsregelungen, die am 1. Januar 2028 enden. Ab diesem Zeitpunkt ist jedes Unternehmen verpflichtet, E-Rechnungen zu versenden. Kleinbetragsrechnungen unter 250 Euro und Ticketverkäufe sind von der E-Rechnungspflicht ausgenommen. Die häufigsten Fragen zur E-Rechnungspflicht beantwortet der Experte Richard Luthardt im folgenden Interview.
Welche Rechnungsformate werden nach dem Inkrafttreten der E-Rechnungspflicht noch zulässig sein?
Richard Luthardt: E-Rechnungen müssen entweder den Anforderungen der Richtlinie 2014/55/EU und damit der Norm EN 16931 entsprechen oder eine vollständige und korrekte Extraktion der erforderlichen Daten ermöglichen. Die gängigen Formate ZUGFeRD 2.x und XRechnung entsprechen der Norm EN 16931.
Die XRechnung ist eine XML-Datei ohne visuelle Komponente. Da sie kein Bild der Rechnung enthält, muss der Inhalt visualisiert werden. Dies geschieht durch einen Viewer in der empfangenden Software, der den strukturierten Datensatz der E-Rechnung über ein Sichtdokument lesbar macht.
Das Hybridformat ZUGFeRD ab Version 2.x. besteht aus der visuellen Komponente (PDF-Datei) und dem strukturierten Datensatz, der XML-Datei. Übrigens: PDF-Rechnungen sind als reine Bildrechnungen keine E-Rechnungen und entsprechen nicht der Norm EN 16931.
{{box-list-right}}
Bisher wurden bei sogenannten Hybridrechnungen wie dem ZUGFeRD-Format der strukturierte XML-Teil und der visuelle Teil steuerlich gleich behandelt. Wie wird künftig verfahren?
Richard Luthardt: Die Finanzverwaltung weist darauf hin, dass bei hybriden Formaten wie dem ZUGFeRD-Format, das wie erwähnt aus einer Bilddatei und einem strukturierten Datensatz besteht, künftig der strukturierte Teil maßgeblich ist. Bei Abweichungen haben die Daten aus dem strukturierten Teil Vorrang vor den Daten aus der Bilddatei. Bisher gilt nach Abschnitt 14.4 Abs. 3 Satz 4 UStAE die Bilddatei als führender Teil, da auf die Lesbarkeit durch das menschliche Auge abgestellt wird. Mit der Einführung der E-Rechnungspflicht kehrt sich dieses Verhältnis um.
Wie sieht es mit EDI-Verfahren aus? Können diese trotz E-Rechnungspflicht weiter genutzt werden?
Richard Luthardt: Nach gegenseitiger Absprache zwischen Rechnungsempfänger und Rechnungssender kann weiterhin jedes andere strukturierte Format ausgetauscht werden. Voraussetzung ist jedoch, dass aus diesem Format die Pflichtangaben einer Rechnung nach den Vorgaben der EN 16931 extrahiert werden können. Es spricht also grundsätzlich nichts dagegen, weiterhin EDIFACT-Formate oder Inhouse-Formate zwischen Unternehmen auszutauschen. Es wird an einer Lösung gearbeitet, die eine Weiternutzung von EDI-Verfahren auch unter dem zukünftigen Rechtsrahmen weitestgehend sicherstellt.
Wie wirkt sich die E-Rechnungspflicht im Bereich der Belegarchivierung aus – Stichwort: Dokumentenmanagementsystem (DMS)?
Richard Luthardt: Mit der E-Rechnung rückt die Archivierung in den Fokus. Dies ist keine Neuerung der E-Rechnung, sondern gilt für alle elektronischen Archive, die steuerrelevante Daten und Dokumente aufbewahren: Nach § 14b UStG sind alle Rechnungen, die ein Unternehmer empfangen hat oder die ein Leistungsempfänger oder in dessen Namen und für dessen Rechnung ein Dritter ausgestellt hat, zehn Jahre lesbar aufzubewahren. Hierzu sind die erforderlichen Programme bereitzuhalten. Die Rechnungen sind in der Form, in der sie übermittelt wurden, manipulationssicher aufzubewahren. Dabei sind die Grundsätze ordnungsmäßiger Buchführung (GoBD) zu beachten, zum Beispiel durch ein professionelles Belegarchiv.
{{box-quote-left}}
Vor dem Hintergrund der ViDA-Initiative der EU-Kommission ist die E-Rechnungspflicht ja nur ein erster Schritt hin zu einem digitalen Umsatzsteuer-Meldesystem. Wann ist mit einem solchen System in Deutschland zu rechnen?
Richard Luthardt: Die Einführung der E-Rechnung in Deutschland ist Voraussetzung für die künftig vorgesehene Verpflichtung der Unternehmen, steuerbare und steuerpflichtige Umsätze im B2B-Bereich an ein bundesweit einheitliches elektronisches System der Finanzverwaltung zu melden. Sinn und Zweck dieses Meldewesens ist die Bekämpfung des Umsatzsteuerbetrugs im Inland.
Im Vorgriff auf die Einführung des Meldesystems ist die E-Rechnung bereits jetzt verpflichtend, auch um die notwendigen technischen und organisatorischen Umstellungsarbeiten in den Unternehmen zeitlich zu entzerren. Die Einführung des Meldewesens in Deutschland ist nach derzeitigem Stand für Januar 2028 vorgesehen.
Wie ist der aktuelle Planungsstand auf EU-Ebene?
Richard Luthardt: Die Europäische Kommission hat im Dezember 2022 ihren Vorschlag zur Änderung der Mehrwertsteuersystemrichtlinie (MwStSystRL, RL 2006/112/EG) und der dazugehörigen Durchführungsverordnungen im Rahmen der Initiative „VAT in the Digital Age“, kurz ViDA, veröffentlicht. Ziel ist auch hier die Bekämpfung des Mehrwertsteuerbetrugs.
Der Vorschlag für das Legislativpaket beinhaltet Regelungen zu Meldepflichten von umsatzsteuerrelevanten Informationen und die verpflichtende Ausstellung von elektronischen Rechnungen bei grenzüberschreitenden Lieferungen und Leistungen. Ab 2028 soll ein EU-weites Umsatzsteuer-Meldesystem für innergemeinschaftliche Umsätze eingeführt werden.
Damit dieses Gesetzespaket verabschiedet werden kann, müssen alle 27 Mitgliedstaaten zustimmen. Eine Herausforderung angesichts der notwendigen Anpassungen der bestehenden nationalen Systeme. Es ist davon auszugehen, dass es zu Änderungen kommen wird, sowohl was den Zeitpunkt der Einführung als auch den Inhalt betrifft.
Welche Maßnahmen sollten Unternehmen, die ihre Rechnungsprozesse noch nicht digitalisiert haben, jetzt ergreifen?
Richard Luthardt: Unabhängig davon, wann Rechnungsprozesse im Unternehmen auf E-Rechnungen umgestellt werden, müssen Betroffene ab dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und in ihren Finanzbuchhaltungssystemen zu verarbeiten. Je früher sie dies tun, desto früher können sie von den Vorteilen elektronischer Rechnungsprozesse profitieren.
Im Vorfeld sind dabei einige Punkte zu klären. Dazu gehören beispielsweise die technischen Voraussetzungen und die Integration in bestehende Systeme. Auch der Datenschutz und die zwingende Notwendigkeit, die Mitarbeiterinnen und Mitarbeiter in die neuen Prozesse einzubinden und umzuschulen. Der Aufwand zur Erfüllung dieser gesetzlichen Anforderungen variiert je nach Digitalisierungsgrad der Unternehmen. Helfen können hier neben dem IT-Dienstleister auch spezialisierte Berater, der Steuerberater und E-Invoicing-Anbieter.
Welche Vorteile ergeben sich für Unternehmen aus digitalen Rechnungsprozessen?
Richard Luthardt: Der Einsatz von E-Invoicing eröffnet erhebliche Möglichkeiten für effizientere Strukturen. Praktische Vorteile werden nach erfolgreicher Einführung zukünftig unter anderem die medienbruchfreie Verarbeitung (fehleranfällige manuelle Eingaben werden überflüssig), kürzere Durchlaufzeiten, geringerer Papierverbrauch, Wegfall von Portokosten und Transportwegen und vieles mehr sein.
Diese Vorteile zeigen, dass die Verpflichtung zur E-Rechnung nicht nur eine gesetzliche Vorgabe ist, sondern auch eine Chance für Unternehmen, ihre Prozesse zu optimieren und wettbewerbsfähig zu bleiben. Es ist an der Zeit, die Weichen für die Zukunft zu stellen und die Digitalisierung als Chance zu begreifen.
Nur mit A1-Bescheinigung: Entsendung von Mitarbeitern ins EU-Ausland
Auf Dienstreisen in EU-Staaten und in die EFTA-Länder (Island, Liechtenstein, Norwegen, Schweiz) müssen Arbeitnehmer stets die sogenannte A1-Bescheinigung mitführen. Hier sind die wichtigsten Informationen zu dem Dokument, das Arbeitgeber für ihre Beschäftigten beantragen müssen.
Mit der A1-Bescheinigung weisen Mitarbeiter eines deutschen Unternehmens auf Dienstreisen im EU-Ausland oder in einem EFTA-Staat nach, dass für sie bereits in Deutschland Sozialversicherungsbeiträge entrichtet werden. Ein vorübergehend im Ausland tätiger Beschäftigter aus Deutschland muss somit nicht bei der Sozialversicherung des ausländischen Staates angemeldet werden. Für den Mitarbeiter sind dann nur in Deutschland Sozialversicherungsbeiträge zu entrichten.
A1-Bescheinigung gehört bei jedem beruflich bedingten Grenzübertritt ins Gepäck
Eine A1-Bescheinigung muss immer und bei jeder dienstlichen „Entsendung“ in einen EU-Staat sowie nach Island, Liechtenstein, Norwegen und der Schweiz mitgeführt werden. Diese Verpflichtung gilt für eine grenzüberschreitende Tank- oder Einkaufsfahrt ebenso wie für Messebesuche, Geschäftsessen, Meetings und Betriebsausflüge. Entscheidend ist allein, dass sich ein Mitarbeiter im Auftrag seines Arbeitgebers im Ausland aufhält. Ob dabei produktiv gearbeitet wird, spielt keine Rolle.
Unterschiedliche Handhabung der A1-Bescheinigung durch die Teilnehmerländer
Auf den ersten Blick scheint die Sache mit der A1-Bescheinigung klar zu sein, doch ganz so einfach ist es nicht. Zwar wurde die Beantragung des Dokuments EU-weit vereinheitlicht, aber länderspezifische Besonderheiten sorgen in vielen Personalabteilungen weiterhin für Unsicherheit.
Die EU-Verordnung zur Sozialversicherung regelt die Pflicht zur Mitführung der A1-Bescheinigung grundsätzlich großzügig. Allerdings schränkt die Umsetzung der europäischen Entsenderichtlinien in nationales Recht diese Großzügigkeit teilweise wieder ein.
Ein Beispiel: Die EU-Verordnung erlaubt es zwar grundsätzlich, A1-Bescheinigungen für kurze Dienstreisen auch nachträglich zu beantragen. Einige Mitgliedstaaten haben dies in ihren Entsenderichtlinien jedoch anders geregelt. Beispielsweise verlangen Frankreich und Österreich die Beantragung der A1-Bescheinigung vor Antritt der Dienstreise. Eine nachträgliche Ausstellung wird selbst in Ausnahmefällen nicht akzeptiert. Auch bei dienstlich begründeten Aufenthalten im Großherzogtum muss stets eine bewilligte A1-Bescheinigung mitgeführt werden.
Teils empfindliche Strafen bei fehlender A1-Bescheinigung
Arbeitgeber müssen die nationalen Anforderungen daher genau kennen, wenn sie Mitarbeiter in einen EU- oder EFTA-Staat entsenden wollen. Darauf zu hoffen, dass nicht genau kontrolliert wird, ist nicht empfehlenswert. Berichten zufolge wurden Mitarbeiter bereits an Flughäfen direkt abgefangen. Prüfer gingen sogar nach Einsichtnahme in Gästelisten von Hotels gezielt auf Geschäftsreisende zu und verlangten die Vorlage der A1-Bescheinigung.
Konnten die geprüften Personen das Dokument nicht oder nicht in der den nationalen Entsenderichtlinien entsprechenden Form vorlegen, wurden bereits Bußgelder von bis zu 10.000 Euro in Österreich und von mehr als 3.000 Euro in Frankreich pro Verstoß verhängt.
Andere Staaten verlangten anstelle einer Bußgeldzahlung „nur“ die Nachzahlung von Sozialversicherungsbeiträgen in der Höhe, die für inländische Mitarbeiter angefallen wäre. Darüber hinaus kann einem entsandten Mitarbeiter der Zutritt zu Baustellen, Firmen- und Messegeländen verweigert werden.
So läuft das Antragsverfahren zur A1-Bescheinigung ab
Seit 2019 müssen Arbeitgeber Anträge für Mitarbeiter, die bis zu 24 Monate bzw. bis zu 60 Monate (Antrag auf Ausnahmegenehmigung) entsandt werden, auf digitalem Weg stellen. Dies ist über das SV-Meldeportal oder eine zertifizierte Lohnsoftware möglich.
A1-Bescheinigung aus der Lohnsoftware heraus beantragen
Besonders komfortabel lässt sich die A1-Bescheinigung aus einer systemgeprüften Entgeltabrechnungssoftware heraus beantragen, zum Beispiel mit den Lohnprogrammen von Suiteify:
- Ein Eingabeassistent leitet die Benutzer durch die Antragstellung und prüft, ob alle Felder korrekt ausgefüllt wurden.
- Der Antrag wird durch die Software an die zuständige gesetzliche Krankenkasse oder die Deutsche Rentenversicherung gesandt.
- Anschließend lässt sich eine Antragsbestätigung ausdrucken, die der Mitarbeiter als Nachweis über die Beantragung mitführen kann (Achtung: länderspezifische Regelungen beachten!).
- Nach der Bewilligung des Antrags steht die A1-Bescheinigung in der Lohnsoftware sofort als PDF zum Ausdrucken oder für den Dateiversand auf das Smartphone des Mitarbeiters zur Verfügung.
Sammelbescheinigung für mehrere Auslandsaufenthalte
Die A1-Bescheinigung wird für Entsendungen von bis zu 24 Monaten ausgestellt. Für jeden Aufenthalt muss der Arbeitgeber einen neuen Antrag stellen. Dies kann jedoch unpraktisch sein, wenn Mitarbeiter häufig und regelmäßig in EU-Staaten entsendet werden, wie es beispielsweise bei Bus- und Lkw-Fahrern, Piloten, Flugbegleitern oder bei Beschäftigten auf Schiffen der Fall ist.
Unternehmen, die ihre abhängig Beschäftigten regelmäßig in EU-Länder entsenden, können bei der Deutschen Verbindungsstelle Krankenversicherung – Ausland (DVKA) eine A1-Bescheinigung für Mehrfachbeschäftigung beantragen (Formular GME 1). Eine Mehrfachbeschäftigung liegt vor, wenn ein Arbeitnehmer gewöhnlich in mehr als einem Mitgliedstaat für mindestens einen Tag im Monat oder fünf Tage im Quartal in einem mehr als unbedeutenden Umfang (Richtwert: mindestens fünf Prozent der Arbeitszeit oder des Entgelts) beschäftigt ist.
Bearbeitungsdauer bis zur Genehmigung einer A1-Bescheinigung berücksichtigen
Die Bearbeitungsdauer variiert stark: Anträge auf Ausstellung einer A1-Bescheinigung durch die Krankenkassen werden in der Regel innerhalb eines Arbeitstages genehmigt. Bei Anträgen auf Ausnahmegenehmigung und bei Anträgen an die Deutsche Rentenversicherung (z. B. bei privatversicherten Arbeitnehmern) können hingegen drei bis vier Wochen bis zur Bewilligung vergehen. Bis zu sechs Monate müssen Arbeitgeber warten, die bei der DVKA eine A1-Bescheinigung für Mehrfachbeschäftigte beantragt haben.
Befreiung von der Steuerzahlung nach den Doppelbesteuerungsabkommen
Deutlich komplizierter als die Beantragung einer A1-Bescheinigung zur Befreiung von der Doppelzahlung von Sozialversicherungsbeiträgen ist die Befreiung von der Steuerzahlung nach den Doppelbesteuerungsabkommen. Insbesondere Österreich und Frankreich bestehen darauf, dass entsandte Arbeitnehmer entsprechende Antragsbewilligungen nach den Doppelbesteuerungsabkommen mit allen erforderlichen Dokumenten (Arbeitsverträge, Lohnnachweise etc.) mitführen.
Werden Mitarbeiter bei Kontrollen ohne die erforderlichen Bescheinigungen und Unterlagen angetroffen, können empfindliche Bußgelder verhängt werden. Zudem wird den Mitarbeitern in der Regel der Zugang zu Baustellen, Firmen- und Messegeländen verweigert. Unter Umständen werden sogar Strafverfahren wegen des Verdachts der Steuerhinterziehung eingeleitet.
Da das Steuerrecht eine nationalstaatliche Angelegenheit ist, gibt es hier kein einheitliches Antragsverfahren. Auch Art und Umfang der beizufügenden Dokumente variieren von Staat zu Staat.
Die Texte der von Deutschland abgeschlossenen Doppelbesteuerungsabkommen sind auf der Website des Bundesministeriums der Finanzen (BMF) veröffentlicht.
Informationen zum Stand der Doppelbesteuerungsabkommen und der Doppelbesteuerungsverhandlungen sowie bereits geltende Abkommen sind in einem BMF-Schreiben vom 1. Januar 2024 veröffentlicht.
Weitere Informationen zu den Doppelbesteuerungsabkommen bzw. den Verständigungsverfahren sind auf der Website des Bundeszentralamtes für Steuern abrufbar.
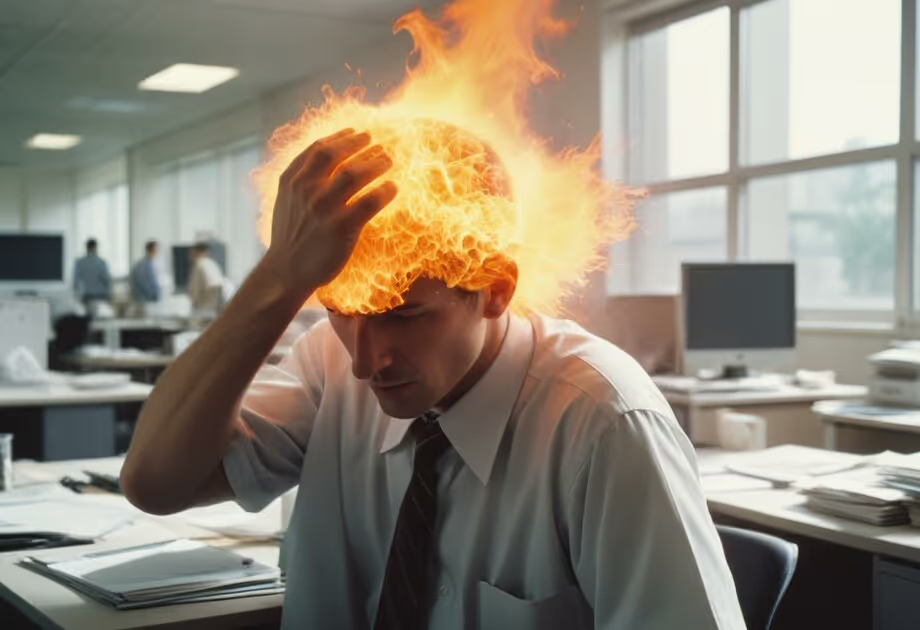
Hitze am Arbeitsplatz: Maßnahmen für einen kühlen Kopf bei hohen Temperaturen
Brutale Sommerhitze kann einem die Arbeitslaune gehörig verderben. Wir betrachten arbeitsrechtliche Regelungen und geben Tipps für heiße Bürotage!
Wenn die Sommerhitze das Thermometer auf über 30 Grad im Schatten schraubt, wird es auch in Arbeitsstätten schnell ungemütlich. Als Arbeitnehmer ist man im Büro gewissen Umständen (technische Geräte mit Wärmeausstoß, Kollegen und Kolleginnen mit körperlicher Wärmeabgabe usw.) ausgesetzt, welche der Raumtemperatur keinen Gefallen tun. Abträglich für das Wohlbefinden wird es dann, wenn durch die Belastung die Leistungsfähigkeit des/der Einzelnen beeinträchtigt wird, indem man sich nur mehr schlecht als recht konzentrieren kann oder nicht ausreichend hydriert ist. Vorliegender Blogartikel befasst sich einerseits mit den Anforderungen aus dem Arbeitsschutzrecht an den Arbeitgeber. Gleichzeitig wollen wir aber ebenso praktische Empfehlungen vorlegen, die Beschäftigten in Arbeitsräumen Abhilfe in Form von Abkühlung verschaffen.
Ursachen für Belastungen durch Hitze im Arbeitsraum
Für die folgenreiche Hitze am Arbeitsplatz braucht man zumeist keine tiefgründige Ursachenforschung zu betreiben. Der ursächliche Hauptfaktor schlechthin sind sommerliche Temperaturen jenseits von 30 Grad Celsius, die während andauernder Hitzewellen den Kreislauf belasten. Aus persönlichen Gesprächen mit Bekannten oder Freunden erfährt man oft, dass in vielen Büros beim Thema Klimaanlage immer noch Fehlanzeige herrscht. Ohne ausreichende Kühlung können sich die Räumlichkeiten schnell zu einem Backofen der Extraklasse entwickeln.
Technische Gerätschaften wie Computer, Bildschirme, Drucker, Beamer usw. haben im Büro ebenfalls ihren Einfluss auf die kontinuierliche Erwärmung. Darüber hinaus können große Fensterflächen durch direkte Sonneneinstrahlung ihr eigenes Scherflein zur Hitzemisere beitragen. Letztlich ist es diese Kombination aus äußeren wie inneren Wärmequellen, welche die Arbeitsbedingungen für viele Arbeitnehmer eklatant verschärft. An dieser Schnittstelle erhalten die Bestimmungen des Arbeitsschutzes, mit welchen wir uns nunmehr befassen, ihr Gewicht.
Raumtemperaturen und Arbeitsrecht
In Deutschland existieren zwei wichtige Regelwerke, welche sich der Fürsorgepflicht des Arbeitgebers widmen: einerseits das Arbeitsschutzgesetz (ArbSchG) sowie andererseits die Arbeitsstättenverordnung (ArbStättV).
Arbeitsschutzgesetz
Gemäß § 3 ArbSchG muss der Arbeitgeber erforderliche Maßnahmen zum Arbeitsschutz initiieren und umsetzen. Genauso muss er regelmäßig deren Wirksamkeit überprüfen und auf veränderte Bedingungen schnellstmöglich reagieren. § 4 ArbSchG betont wiederum die Gestaltung der Arbeit, um physische als auch psychische Gefährdungen zu minimieren. Gefahren sollen an ihrer Quelle bekämpft und technische sowie arbeitswissenschaftliche Standards dabei immerzu berücksichtigt werden.
Arbeitsstättenverordnung
Die ArbStättV verfeinert diese Anforderungen zusätzlich. Wie man vom Namen her schließen kann, besonders in Bezug auf Arbeitsstätten selbst. Nach § 3a ArbStättV muss die Ausgestaltung von Arbeitsplätzen jedweder Risikominimierung Rechnung tragen. Der Anhang der Verordnung spezifiziert dann den Kontext der Raumtemperaturen. Arbeitsräume sowie gesonderte Räume wie Sanitär- und Pausenbereiche haben während der Nutzungsdauer eine gesundheitlich zuträgliche Temperatur aufzuweisen und vor übermäßiger Sonneneinstrahlung zu schützen.
ASR A3.5
Obendrauf gibt es noch die "Technischen Regeln für Arbeitsstätten (ASR)", herausgegeben vom Bundesministerium für Arbeit und Soziales. Arbeitsstättenregel A3.5 determiniert Mindest- und Höchsttemperaturen, in Relation zur Arbeitsschwere und Körperhaltung, um die Gesundheit der Beschäftigten zu gewährleisten. Besondere Aufmerksamkeit wird dabei baulichen Voraussetzungen zur Vermeidung von überbordender Insolation zuteil. Bestimmte Mindesttemperaturen werden in Pausen-, Bereitschafts- und Sanitärräumen vorgeschrieben, wie zum Beispiel mindestens 24°C in Wascheinheiten mit Duschen.
Bei Abweichungen von diesen Temperaturrichtlinien muss der Betrieb technische Anpassungen, organisatorische Änderungen oder individuelle Schutzmaßnahmen vornehmen. Bei extremen Außenlufttemperaturen über 26°C werden etwa Dimensionen wie Sonnenschutz oder flexible Arbeitszeiten relevant. Für Arbeitsbereiche mit klimatischen Sonderbedingungen wie hoher Luftfeuchtigkeit oder Wärmestrahlung interpretiert der Gesetzgeber noch strikter.
Tipps und Tricks zur Stabilisierung des Hitzegefühls
Nachfolgend geht es weniger um Fragen rund um Klimaanlagen, Schreibtischpositionierung, Verdunkelung etc., welche Arbeitgebern ausreichend Diskussionsstoff liefern, sondern um die Möglichkeiten des/der Einzelnen:
Angepasste Kleidung im Sommer
Empfehlenswert ist das Tragen leichter, atmungsaktiver Kleidung aus Naturmaterialien. Baumwolle, Leinen oder TENCEL fördern die Luftzirkulation und nehmen Feuchtigkeit gut auf. Damit lassen solche Stoffe die Haut atmen und verhindern durch die flotte Schweißverdunstung ein Überhitzen. Verzichten solltest Du hingegen auf synthetische Materialien. Diese stauen Wärme und regen zum als Verschwendung zu sehenden Schwitzen in Tropfenform an.
Flüssigkeitszufuhr
Bei hohen Temperaturen verliert der Körper durch Transpiration viel Flüssigkeit, die kontinuierlich ersetzt werden muss, um Dehydration nicht zu begünstigen. Du solltest während der Arbeitszeit regelmäßig Wasser trinken. Auch, wenn es von der individuellen körperlichen Belastung und den Umgebungsbedingungen abhängig ist, sollten es idealerweise mindestens zwei bis drei Liter pro Tag sein. Eine stets griffbereite Wasserflasche ist dabei ein hilfreiches Mittel zum Zweck. Zusätzlich ist zu beachten, dass stark koffeinhaltige oder zuckerhaltige Getränke den Flüssigkeitshaushalt negativ beeinflussen.
Entwärmungsphasen
Kurze, häufige Pausen geben der Abkühlung Vorschub und regulieren die Körpertemperatur. Während dieser Pausen solltest Du dich in kühleren Bereichen aufhalten. Ein Aufenthalt im Schatten oder in klimatisierten Räumen kann Wunder wirken. Denke nur an Pausenräume, die entsprechend mit Ventilatoren, kühlen Getränken und komfortablen Sitzgelegenheiten ausgestattet sind.
Angemessene Nahrung
Eine Currywurst zwischendurch mag nur auf den ersten Blick als gute Idee erscheinen. Schwere, fettige und warme Mahlzeiten können das Gefühl der Hitze potenzieren. Stattdessen solltest Du leichte und frische Mahlzeiten bevorzugen, die reich an Wasser und Nährstoffen sind. Lebensmittel wie Gurken, Wassermelonen oder Tomaten haben einen hohen Wassergehalt. Dadurch halten sie den Flüssigkeitshaushalt in Balance. Auch Joghurts und leichte Suppen sind vielversprechend.
Kühlende Gadgets
Mobile Ventilatoren, die per USB an den Computer angeschlossen werden, verschaffen eine direkte Abkühlung und sind ortsunabhängig verwendbar. Im Kühlfach lassen sich nicht nur Eiswürfel herstellen, sondern ebenso Kühlkissen oder -matten aufbewahren, die Du auf den Stuhl oder den Schreibtisch legen kannst, um eine angenehme Kühle zu verbreiten. Abseits davon erweisen sich Kühlwesten, die dem Prinzip der Verdunstungskälte folgen, als echte Bringer.
Kleine Erfrischungen
Schlussendlich zeichnen sich erfrischende Anwendungen wie beispielsweise Wassersprays durch eine unkomplizierte Vorteilhaftigkeit aus. Ein feiner Wassernebel aus genanntem Spray wird auf Gesicht und Nackengegend gesprüht, um die Hauttemperatur sofort zu senken. Diese Sprays sind handlich, wodurch das Verstauen in der Schreibtischschublade keine Schwierigkeiten mit sich führt.
Das Fazit: Das Klima der Arbeitsplätze muss stimmen
Der formgerechte Umgang mit erhitzten Arbeitsplätzen ergibt sich sowohl aus dem Bewusstsein für gesetzliche Vorgaben aufseiten des Arbeitgebers als auch aus der individuellen Perspektive. Arbeitgeber haben anhand von gewissen Grenzwerten im geltenden Arbeitsrecht für die Gesundheit ihrer Arbeitnehmer Sorge zu tragen. Das enthebt das Individuum jedoch nicht aus der Verantwortung für das eigene Wohlbefinden.
Selbsthilfe mit Maß kann der Gefährdung des Körpers (und damit auch der Psyche) Einhalt gebieten. Ob das nun die richtige Kleiderwahl ist oder Erholungspausen in kühle(re)n Räumen ist für sich gesehen nicht der alles entscheidende Hauptfaktor. Ein reflexives Verhältnis zur eigenen Leistungsfähigkeit unter Hitzebedingungen in Kombination mit dem Arbeitsschutz bietet in anstrengenden Sommermonaten den optimalen Mix.
Hitze am Arbeitsplatz FAQ
1. Wie heiß darf es am Arbeitsplatz sein?
Für Innenräume etablieren die Technischen Regeln für Arbeitsstätten (siehe ASR A3.5) drei Temperaturstufen. Beginnen tut das Ganze bei 26°C, welche dem Arbeitgeber Vorschriften zur Abkühlung auferlegen. Bei Temperaturen von über 30°C muss fokussiert nachgeholfen werden, indem etwa technische Wärmequellen aus dem Büro entfernt werden. Temperaturen, die 35°C übersteigen, gelten aufgrund ihrer Gesundheitsgefährdung als unzulässig für normale Bürotätigkeiten.
2. Gibt es ein Recht auf "Hitzefrei"?
Im eigentlichen Sinne nicht. Bei extremen Temperaturen von über 35 Grad Celsius sind zwar die betroffenen Räume nicht mehr zumutbar, was aber im Umkehrschluss nicht impliziert, dass das Unternehmen keine angemessenen Ersatzräume bereitstellen kann. Simpel den Arbeitsort zu verlassen ist also keine arbeitsrechtlich zulässige Vorgehensweise.
3. Welche persönlichen Maßnahmen sind beim Arbeiten zur Abkühlung ratsam?
Sinnvolle Methoden haben wir im vorliegenden Artikel besprochen. In der Kurzfassung des Erwähnten bewahren atmungsaktive Kleidung, regelmäßiges Trinken von Wasser, der Verzehr leichter Mahlzeiten sowie die Nutzung von Behelfsmitteln wie Kühlkissen oder portablen Ventilatoren einen kühlen Kopf.
Chargenrückverfolgung in der Warenwirtschaft - so kommt Transparenz in die Lieferkette
Die Chargenrückverfolgung wird für Unternehmen immer wichtiger: Einerseits schreibt der Gesetzgeber die Rückverfolgbarkeit der Lieferkette in bestimmten Branchen vor, andererseits erwarten Verbraucher heutzutage beispielsweise bei Lebensmitteln Informationen über die Herkunft der Zutaten. Mithilfe von Warenwirtschaftssoftware lässt sich ein Rückverfolgungssystem einrichten, das die Lieferkette transparent macht und Hersteller bei Produktrückrufen unterstützt.
Immer wieder müssen Hersteller Teile ihrer Produkte zurückrufen – sei es wegen krankheitserregender Bakterien in der Wurst, Plastikteilen im Müsli oder falsch dosierten Wirkstoffen in einem Medikament. In solchen Situationen ist es entscheidend zu wissen, welche Chargen von dem Qualitätsmangel betroffen sind. Man möchte schließlich nicht gleich den gesamten Warenbestand aus dem Verkauf nehmen. Die Chargenrückverfolgung ermöglicht es, die Herkunft der Bestandteile eines Produkts und den Weg, den sie innerhalb der Lieferkette genommen haben, nachzuvollziehen. Auf diese Weise kann jedes Produkt bis zum Erzeuger zurückverfolgt werden. Diese Rückverfolgung befähigt Hersteller und Vertriebspartner dazu, bei Qualitätsmängeln oder Reklamationen betroffene Produkte gezielt zurückzurufen, um weiteren Schäden oder Haftungsansprüchen vorzubeugen.
In bestimmten Branchen, wie der Lebensmittelwirtschaft, dem Arzneimittelhandel und dem Automobil-, Bahn- und Flugzeugbau, ist die Chargenrückverfolgung von besonderer Bedeutung. Hier können Qualitätsmängel schwerwiegende gesundheitliche Schäden verursachen, sogar bis hin zu Todesfällen. Aus diesem Grund ist die Rückverfolgbarkeit der Lieferkette in diesen Bereichen gesetzlich vorgeschrieben.
Chargenrückverfolgung in der Lebensmittelwirtschaft
Betrachten wir zum Beispiel die Lebensmittelindustrie: Seit 2005 verlangt die EU-Verordnung Nr.178/2002 von Herstellern und Lieferanten, dass Lebensmittel, Futtermittel und ihre Inhaltsstoffe lückenlos zurückverfolgbar sind. Jedes Unternehmen in der Lieferkette muss auf Anfrage der Behörden nachweisen können, von wem es seine Waren bezogen hat und an wen es geliefert hat. Gemäß den Vorschriften müssen Lebensmittelbetriebe über Systeme und Verfahren verfügen, um die Rückverfolgbarkeit und den Rückruf ihrer Produkte zu gewährleisten.
Die Pflicht zur Rückverfolgbarkeit erstreckt sich auch auf Materialien und Gegenstände, die mit Lebens- oder Futtermitteln in Kontakt kommen, wie beispielsweise Werkzeuge und Behälter. Diese Regelungen haben alle das Ziel, die Gesundheit der Verbraucher zu schützen, indem potenzielle Gesundheitsrisiken minimiert werden.
Chargennummer sorgt für Klarheit
Um die vorgeschriebene Rückverfolgbarkeit sicherzustellen, werden in Produktion und Logistik Chargennummern verwendet. Eine Charge bezeichnet eine spezifische Menge eines Artikels, die unter gleichen Bedingungen produziert, hergestellt oder verpackt wurde und identische Eigenschaften aufweist. Je nach Branche werden auch andere Begriffe wie Los, Serie, Batch oder Lot (engl. für „Menge“) verwendet.
Obwohl im Produktionsprozess das gleiche Material verarbeitet wird, können die Endprodukte verschiedener Chargen qualitativ unterschiedlich sein. Im Falle von Qualitätsmängeln oder Reklamationen muss der beanstandete Artikel lückenlos bis zum Produktionsprozess zurückverfolgt werden können. Daher werden auf den Endprodukten üblicherweise alphanumerische Chargennummern zur eindeutigen Identifizierung vermerkt, meist auf der Verpackung. Bei verderblichen Produkten und anderen mit begrenzter Haltbarkeit enthalten diese Chargennummern neben dem Herstellungsdatum oft auch ein Ablaufdatum.
Chargenrückverfolgung im Warenwirtschaftssystem
Die Chargennummer muss stets eindeutig sein, um Verwechslungen zu vermeiden, und sie sollte leicht über alle Prozesse hinweg weitergegeben werden können. Ein effektives Chargenrückverfolgungssystem erfordert daher entsprechende organisatorische Maßnahmen im Betrieb. Um manuellen Aufwand zu reduzieren und Erfassungsfehler zu minimieren, ist der Einsatz einer Warenwirtschaftssoftware mit integrierter Chargenrückverfolgung empfehlenswert. Selbst kleinere Unternehmen können mit einer solchen Lösung ihre Lieferketten überblicken und ihre Chargen effizient zurückverfolgen.
In groben Zügen funktioniert die Chargenrückverfolgung im Warenwirtschaftssystem folgendermaßen:
- Um die Rückverfolgbarkeit auf den Lieferanten zu gewährleisteten, werden die Inhalts- oder Werkstoffe eines Produkts bereits beim Wareneingang einer bestimmten Charge zugeordnet und mit Etiketten gekennzeichnet. Hierbei kann man eine eigene Chargennummer vergeben oder die Chargennummer des Lieferanten weiterführen.
- Von nun an läuft die Chargennummer fortwährend im Warenwirtschaftssystem mit – etwa bei Warenentnahmen aus einer Charge für die Produktion oder bei Auslieferungen an Kunden. Auf diese Weise kann das Unternehmen den Warenbewegungsprozess vollständig überwachen und nachvollziehen.
- Fürs Controlling lassen sich mit der Warenwirtschaftssoftware außerdem Übersichten zu Lieferanten, Kunden und Belegen erstellen.
Chargenrückverfolgung bietet wirtschaftlichen Nutzen
Ein funktionierendes Rückverfolgungssystem ist jedoch nicht nur für die Einhaltung regulatorischer Vorgaben wichtig, sondern auch aus wirtschaftlicher Sicht. So zeigt eine Praxisstudie zur Rückverfolgbarkeit in kleinen und mittleren Lebensmittelbetrieben, dass der Einsatz einer Warenwirtschaft mit Chargenverwaltung bei Produktmängeln oder Beschwerden wesentliche Vorteile im Umgang mit Kunden und Lieferanten bietet:
- Durch die Nachvollziehbarkeit der Warenbewegungen können Unternehmen gezieltere Korrekturmaßnahmen ergreifen, wie beispielsweise einen Auslieferungsstopp der betroffenen Chargen verhängen und die Kunden frühzeitig informieren. Dadurch lassen sich Schadensersatzforderungen oft abwehren und Image- oder Kundenverluste minimieren.
- Die Chargenrückverfolgung unterstützt Hersteller auch dabei, die Anforderungen der Verbraucher an Transparenz zu erfüllen. Immer mehr Kunden wünschen sich Informationen über den Herstellungsprozess und die verwendeten Bestandteile von Produkten. Durch ein Rückverfolgungssystem können Unternehmen diesem Bedürfnis gerecht werden, indem sie beispielsweise Herkunftsnachweise und Details zur Lieferkette mittels QR-Codes auf der Produktverpackung zugänglich machen.
- Darüber hinaus vereinfacht die Chargenrückverfolgung in Verbindung mit dem Einsatz eines Warenwirtschaftssystems die internen Prozesse in Produktion, Lagerhaltung und Inventur. Dies trägt dazu bei, dass Unternehmen Kundenwünsche gezielter und schneller erfüllen können.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.