Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL




Was Digitalisierung für die Fertigung bedeutet
Die mit der Digitalisierung in der Fertigung einhergehenden Veränderungen stellen vor allem kleine und mittlere Produktionsunternehmen vor große Herausforderungen. Michael Liecke von der Fraunhofer-Gesellschaft rät Unternehmen, sich jetzt mit den Themen Digitalisierung und vernetzte Produktion auseinanderzusetzen.
Seit einigen Jahren verkünden Politik und Branchenverbände unter dem Schlagwort Industrie 4.0 die vierte industrielle Revolution. Wo steht die deutsche Wirtschaft bei der Umsetzung einer digital vernetzten Produktion?
Michael Liecke: Der digitale Wandel hat die deutsche Wirtschaft auf ganzer Breite erfasst. Dabei sind alle Wirtschaftszweige in vergleichbarem Umfang betroffen. Die zeitweilige Engführung der Digitalisierung in der öffentlichen Diskussion auf den Begriff Industrie 4.0 ist damit hinfällig. Aber: Nur etwas mehr als ein Viertel aller Betriebe halten die Digitalisierung in ihrem Unternehmen laut einer DIHK-Umfrage für „voll“ oder „nahezu voll“ entwickelt. Vor allem Daten- und Informationssicherheit, rechtliche Unsicherheiten, eine unzureichende Breitbandanbindung und fehlende Kompetenzen bei den Mitarbeitenden werden als große Hemmnisse für die eigene Digitalisierung gesehen.
{{box-quote-left}}
Viele kleine und mittlere Fertigungsbetriebe arbeiten noch ziemlich traditionell, sprich: analog. Warum ist die digitale Vernetzung der Produktion auch für diese Unternehmen wichtig?
Liecke: Die Veränderungen im Rahmen der digitalen Transformation gehen weit über die Organisation von Fertigungsprozessen hinaus. Denn die Digitalisierung verschiebt die Wertschöpfung im produzierenden Gewerbe zugunsten standardisierter IT-Lösungen. Anbieter dieser Lösungen könnten, wie in anderen Sektoren bereits vielfach geschehen, die Industrie von der Schnittstelle zum Kunden verdrängen und damit Wertschöpfung von den Produzenten abziehen.
Traditionsunternehmen der Industrie könnten sich schnell in der Rolle eines leicht austauschbaren Zulieferers wiederfinden, wenn sie nicht in der Lage sind, ihren Kunden passgenaue Smart Services anzubieten.
Aber auch abseits der sogenannten Plattformisierung ist schon heute absehbar, dass Unternehmen sich mit diesem Trend auseinandersetzen und die Potenziale nutzen müssen, um weiterhin am Markt erfolgreich tätig zu bleiben. Insofern ist das ständige Überprüfen neuer Geschäftsmöglichkeiten kein „nice to have“, sondern erfolgskritisch.
Was kommt auf kleine und mittlere Produktionsbetriebe im Zuge der Digitalisierung in der Fertigung zu?
Liecke: Gerade der industrielle Mittelstand steht vor einem hohen Investitionsbedarf in IT-gesteuerte Produktionsmittel und Maschinen – mit unklaren Erwartungshorizonten.
Die IT-Infrastruktur in den vielen kleinen und mittleren Industriebetrieben ist sehr heterogen, und wertschöpfungskettenübergreifend harmonisierte Schnittstellen und Standards sind noch nicht verbreitet.
Dies ist vor dem Hintergrund bedeutsam, dass es Industrie 4.0 ohne umfangreiche Vorarbeiten nicht geben kann. Jene Betriebe also, die den letzten Entwicklungsschritt versäumt haben, können diesen nicht einfach überspringen, sondern stehen vor einer doppelten Herausforderung. Dazu gehört, dass Unternehmen die Frage beantworten, wie sie in einer digitalen Welt ihre geschäftskritischen Informationen vor Verlust oder unerlaubtem Zugriff bewahren können.
Eine weitere Einstiegshürde sind die Investitionskosten. Rund drei Viertel der Befragten in der eingangs erwähnten DIHK-Erhebung sagen, dass diese Kosten gegen die Einführung von Industrie 4.0 in ihrem Unternehmen sprechen. Allerdings lassen sich zahlreiche Industrie- 4.0-Anwendungen zunächst allein mithilfe firmeninterner Prozesse und Werkzeuge bewerkstelligen. Trotzdem ist mittelfristig eine Anpassung der IT-Architekturen an die veränderten Wertschöpfungsprozesse unabdingbar. Diese sollte von Anfang an mitgedacht werden.
Inwieweit wird sich die Digitalisierung in der Fertigung inklusive vernetzter Produktion in Deutschland in den kommenden Jahren etablieren?
Liecke: Hiesige Industriebetriebe haben sich mit ihrem Know-how um industrielle Fertigungsprozesse und Steuerungselektronik weltweit eine gute Wettbewerbsposition erarbeitet.
Deutschland ist mit seinem großen Angebot an erstklassiger Fertigungstechnologie, Fertigungssteuerung und Produktionsplanungssoftware der Ausstatter der ‚Werkstätten der Welt‘. Die hiermit verbundene gute Marktstellung und umfassende Kompetenz prädestiniert deutsche Unternehmen als Anbieter und Entwickler von Industrie 4.0 in der Produktion. Dementsprechend optimistisch fallen Schätzungen über zukünftige Umsatzentwicklungen aus.
Ein Blick in die Zukunft ist aufgrund der überwältigenden Dynamik kaum möglich. Wichtig ist, dass die Rahmenbedingungen am Standort passen, dann werden auch die Unternehmen erfolgreich sein. Dazu gehören eine flächendeckend verfügbare hochleistungsfähige Kommunikationsinfrastruktur, für den Mittelstand gut verfügbare und anwendbare Sicherheitsarchitekturen, gut ausgebildete Fachkräfte und nicht zuletzt ein positives Umfeld für Unternehmensneugründungen. Denn die Erfahrungen aus anderen Branchen, wie Handel oder Logistik, haben gezeigt, dass es fast ausschließlich neue, branchenfremde Unternehmen waren, die Plattformen etabliert und damit die Märkte umgekrempelt haben.
Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht
Viele Beschäftigte kennen lediglich den Auszahlungsbetrag auf ihrer Gehaltsabrechnung. Wie sich das Nettogehalt berechnet und was mit den Abzügen geschieht, wissen hingegen nur die wenigsten. Dieser Beitrag erläutert es – am Beispiel einer fiktiven Verdienstabrechnung.
Monat für Monat händigen Arbeitgeber ihren Mitarbeitern eine Verdienstabrechnung aus. Viele Arbeitnehmer verstehen die eigene Gehaltsabrechnung jedoch kaum. Deshalb lesen sie meistens auch lediglich den Überweisungsbetrag und vielleicht noch die ausgewiesene Anzahl der Resturlaubstage. Anschließend landet die Verdienstabrechnung in der Ablage.
Wer ein Gefühl dafür entwickeln möchte, wie es zu seinem Nettogehalt kommt, der sollte einen genaueren Blick auf seine Lohnabrechnung werfen. Dieser Artikel soll dabei unterstützen, indem die Positionen der Gehaltsabrechnung einer fiktiven Person erläutert werden. Teilen Sie diesen Beitrag daher gern in Ihrem Unternehmen!
Stellen wir uns also die Gehaltsabrechnung von Claudia Angerer vor. Frau Angerer ist 42 Jahre alt, kinderlos und als kaufmännische Angestellte für ein Unternehmen in Hamburg tätig.
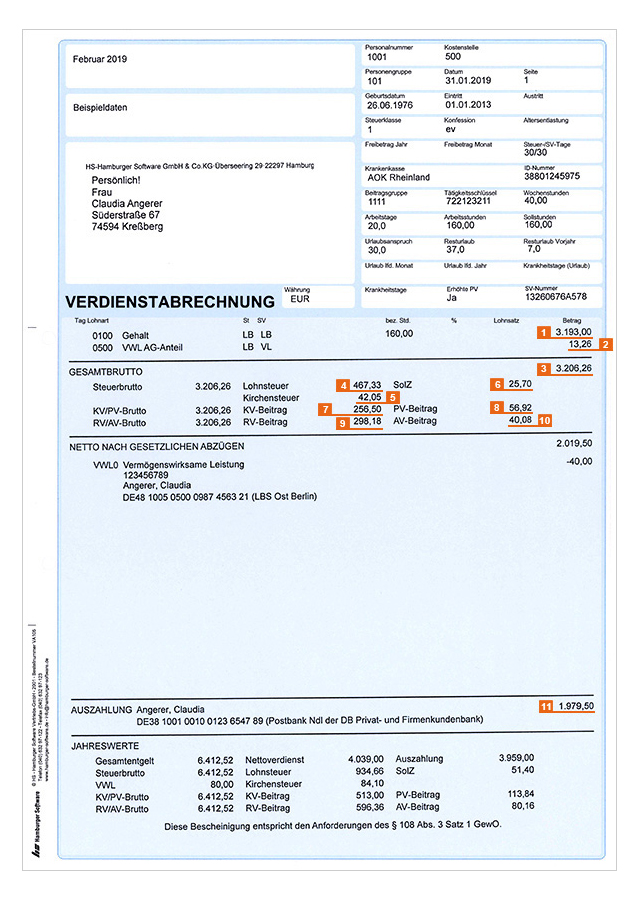
Beispiel für eine Verdienstabrechnung (Erläuterungen im Text)
Bruttogehalt und vermögenswirksame Leistungen
Frau Angerer erhält ein monatliches Bruttofestgehalt von 3.193,00 Euro.1 Ihr Arbeitgeber zahlt jeden Monat 13,26 Euro zu ihrem Sparbetrag von 40 Euro für vermögenswirksame Leistungen hinzu.2 Somit hat Frau Angerer ein Gesamtbruttoeinkommen 3 in Höhe von 3.206,26 Euro, welches sie versteuern und für das sie Beiträge an die Krankenkasse etc. zahlen muss.
Lohnsteuer
Von ihrem Bruttogehalt zahlt Frau Angerer 467,33 Euro Lohnsteuer.4 Das ist der größte Beitrag, den sie monatlich zu leisten hat. Frau Angerer hat die Lohnsteuerklasse 1, da sie unverheiratet ist. Davon und von der Einkommenshöhe hängt die Höhe der Lohnsteuer ab: Wer mehr verdient, zahlt mehr Steuern. Und wer einen Zuschuss zu vermögenswirksamen Leistungen in Anspruch nimmt, versteuert auch diesen.
Die Lohnsteuer errechnet sich nach den Vorgaben des bundeseinheitlichen „Programmablaufplans für die maschinelle Berechnung der vom Arbeitslohn einzubehaltenden Lohnsteuer, des Solidaritätszuschlags und der Maßstabsteuer für die Kirchenlohnsteuer”.
Im Einzelfall kann die Lohnsteuer auf der Website des Bundesministeriums der Finanzen mit einem Lohn- und Einkommensteuerrechner berechnet werden. Schneller erledigt dies natürlich eine Software für die Personalabrechnung, die darüber hinaus auch die im Folgenden genannten Positionen mitberechnet.
Kirchensteuer
Claudia Angerer ist evangelisch und muss daher Kirchensteuer zahlen. Davon bezahlen die Kirchen ihre Mitarbeiter, die Instandhaltung von Gebäuden sowie karitative Leistungen wie Pflegedienste. Die Höhe der Kirchensteuer hängt einerseits vom Gehalt und andererseits vom Bundesland ab, in dem der Beschäftigte arbeitet.
Frau Angerer lebt in Baden-Württemberg, arbeitet jedoch in Hamburg. Daher zahlt sie neun Prozent Kirchensteuer auf ihre Lohnsteuer von 467,33 Euro, was 42,05 Euro entspricht.5 An ihrem Wohnsitz in Baden-Württemberg wären dies acht Prozent, also 37,39 Euro.
Solidaritätszuschlag
Um die Kosten der deutschen Einheit zu finanzieren, zahlt Frau Angerer einen Solidaritätszuschlag („Soli“) in Höhe von 5,5 Prozent der 467,33 Euro Lohnsteuer an das Finanzamt. Dies entspricht 25,70 Euro.6
Krankenversicherung (KV)
Frau Angerer ist in einer gesetzlichen Krankenkasse pflichtversichert. Ab einem monatlichen Bruttogehalt von 5062,50 Euro könnte sie in eine private Krankenversicherung wechseln. Die Krankenkasse von Frau Angerer erhebt den allgemeinen Versicherungsbeitrag von 14,6 Prozent sowie einen kassenindividuellen Zusatzbeitrag von 1,4 Prozent, um finanzielle Engpässe auszugleichen.
Es gibt eine Beitragsbemessungsgrenze, die zurzeit bei 4537,50 Euro pro Monat liegt. Das bedeutet: Einkommen, das über den Betrag von 4537,50 Euro monatlich hinausgeht, wird bei der Beitragberechnung zur gesetzlichen Krankenversicherung nicht berücksichtigt.
Arbeitgeber und Arbeitnehmer teilen sich die Beiträge zur Krankenversicherung paritätisch und seit 2019 gilt das auch für den Zusatzbeitrag. Von den 3206,26 Euro werden also Beiträge für die Krankenversicherung in Höhe von insgesamt 16 Prozent (14,6+1,4) abgeführt. Das entspricht im Fall von Frau Angerer 513 Euro, von denen sie 256,50 Euro an ihre Krankenversicherung bezahlt.7
Pflegeversicherung (PV)
Auch die Beiträge zur Pflegeversicherung, die Frau Angerer im Falle einer Pflegebedürftigkeit unterstützen würde, teilen sich Arbeitgeber und Arbeitnehmer zu gleichen Teilen. Der Beitrag liegt im Jahr 2019 bei 3,05 Prozent vom Bruttogehalt. Insgesamt fließen von den 3206,26 Euro somit 97,79 Euro in die Pflegeversicherung. Frau Angerer zahlt davon die Hälfte, also 48,89 Euro.
Da sie kinderlos ist, zahlt sie einen Kinderlosenzuschlag von 0,25 Prozent (8,01 Euro), den sie sich nicht mit dem Arbeitgeber teilt. Die gerundeten 8,01 Euro und 48,89 Euro ergeben durch die Nachkommastellen den Beitrag von 56,92 Euro für die Pflegeversicherung.8
Rentenversicherung (RV)
Im Alter wird Frau Angerer einen Anspruch auf staatliche Rente haben, da sie in die gesetzliche Rentenversicherung einzahlt. Der Beitragssatz für die Rente liegt bei 18,6 Prozent, die in Westdeutschland bis zu einem Betrag von 6700 Euro monatlich erhoben werden.
Arbeitgeber und Arbeitnehmer teilen sich den Beitrag in Höhe von 596,36 Euro, sodass auf Frau Angerers Verdienstabrechnung ein Abzug in Höhe von 298,18 Euro gedruckt wird.9
Arbeitslosenversicherung (AV)
Wenn Frau Angerer arbeitslos wird, soll sie durch die Arbeitslosenversicherung eine Absicherung in Form von Arbeitslosengeld erhalten und z. B. Beratungsangebote der Arbeitsagentur wahrnehmen können. Um dies zu finanzieren, leisten Arbeitgeber und Arbeitnehmer gemeinsam einen Beitrag von 2,5 Prozent, also 80,16 Euro, von denen Frau Angerer 40,08 Euro zahlt.10
Auszahlung
Claudia Angerer verdient bei ihrem Arbeitgeber 3206,26 Euro brutto im Monat inklusive eines Arbeitgeberzuschusses zu ihren vermögenswirksamen Leistungen von 13,26 Euro. Vom Gesamtbrutto werden insgesamt 1186,76 Euro für die oben genannten Zweige der Sozialversicherung sowie für Lohnsteuer, Kirchensteuer und Soli abgezogen. Ihr Nettogehalt beläuft sich demnach auf 2019,50 Euro. Das sind knapp 63 Prozent ihres Bruttoeinkommens.
Von ihrem Nettogehalt investiert Frau Angerer 40 Euro in eine vermögenswirksame Leistung. Diesen Sparbetrag überweist ihr Arbeitgeber direkt für sie, sodass auf Frau Angerers Girokonto 1979,50 Euro ankommen.11
Hinweis
Dieser Beitrag bezieht sich beispielhaft auf die im Jahr 2019 gültigen Beitragssätze. Die aktuellen Beitragssätze und Rechengrößen in der Sozialversicherung finden Sie im Blogbeitrag Lohnabrechnung 2026: Die Änderungen im Überblick.
Warum Personalcontrolling in KMU so wichtig ist
Viele kleine und mittlere Unternehmen (KMU) vernachlässigen das Controlling im Bereich Human Resources (HR). Der HR-Experte Rudolf Kast rät dazu, das zu ändern und ein effektives Personalcontrolling in KMU aufzubauen.
Welche Defizite sehen Sie beim Personalcontrolling in KMU?
Rudolf Kast: Der Anteil der kleinen und mittleren Unternehmen mit Personalcontrolling ist meines Erachtens sehr gering. Allerdings gilt es hier, eine Begriffsklärung vorzunehmen. Die Aufgaben des Personalcontrollings sind je nach Unternehmen unterschiedlich gestaltet und davon abhängig, wie es im Unternehmen gesehen wird.
Als Minimalfunktion ist die Berichterstattung zu nennen. Häufig wird in diesen Berichten kein Soll-Ist-Abgleich dargestellt, sondern es wird lediglich der Ist-Stand strukturiert aufgezeigt. Hierzu gehören Zahlen wie Personalstand, Fluktuationsrate und Einstellungen – ferner Informationen zu den Mitarbeitern, wie die Anzahl der leitenden Angestellten und Tarifangestellten, Durchschnittsalter oder Betriebszugehörigkeit. Dieses reine Personalreporting wird in nahezu allen KMU praktiziert.
Unter Personalcontrolling ist indes die Herstellung der Transparenz über personalwirtschaftliche Wirkungszusammenhänge zu verstehen, also zum Beispiel die Analyse von Gehaltsstrukturen oder die Kosten- und Leistungstransparenz von personalwirtschaftlichen Prozessen. Dies finden wir nur in wenigen KMU.
{{box-quote-left}}
Warum behandeln kleinere Unternehmen das Personalcontrolling oft so stiefmütterlich?
Kast: Das Personalgeschäft im immer schwieriger werdenden Arbeitsmarkt erfordert alle Kapazitäten für Entgeltabrechnung, Personalmarketing und Rekrutierung. Viele Personalabteilungen sind mit dem Tagesgeschäft und den Extraarbeiten wegen gesetzlicher und sozialversicherungsrechtlicher Änderungen an der Grenze der Belastbarkeit angekommen. Es fehlt ihnen schlichtweg die Zeit. Die Personalabteilungen in KMU werden Personalcontrolling daher nur dann leisten, wenn sie es im Rahmen eines generell bestehenden Controllingsystems leisten müssen.
Ferner müssen sie einen Nutzen in der Einführung eines Personalcontrollings sehen. Dies hängt davon ab, welche Bedeutung der Personalarbeit für den Unternehmenserfolg beigemessen wird. Hat die Personalfunktion in einem Unternehmen keinen großen Stellenwert, wird der Stelleninhaber nur das Notwendige tun. Natürlich kann man argumentieren, dies wäre doch gerade die Chance, um über Aufwand-Nutzen-Relationen personalwirtschaftlicher Konzepte den Nutzen von Personalcontrolling zu verdeutlichen, aber diese Kreativität und auch die Managementhaltung ist vielen Funktionsträgern im Personalwesen fremd.
Erschwerend kommt hinzu, dass in den wenigsten KMU eine Personalstrategie existiert. Fehlt es an einer Personalstrategie, werden wir auch keine daraus abgeleiteten Ziele mit Aktionen und messbaren Ergebnissen vorfinden. Die Grundlagen für wirksames Personalcontrolling sind somit schon im Ansatz nicht vorhanden.
Inwieweit unterstützt Personalcontrolling die Personalarbeit?
Kast: Grundsätzlich kann Personalcontrolling zur Steigerung der Effizienz und der Effektivität des Personals und der Personalarbeit eingesetzt werden. Beim faktororientierten Personalcontrolling geht es um die Optimierung des Einsatzes von Beschäftigten. Themen, die hierbei analysiert werden, sind zum Beispiel Personalstrukturdaten (Gehaltsstrukturen, soziodemografische Daten), personelle Stabilität (Betriebszugehörigkeit, Fluktuation), Kosten für personalwirtschaftliche Sondermaßnahmen (z. B. Weihnachtsgeld) und Personaleinsatz (Arbeitszeiten).
Im prozessorientierten Personalcontrolling untersucht die Personalabteilung die Indikatoren oder Leistungskennziffern, die die Leistung des HR-Bereichs messen. Beispiele sind die Betreuungszahlen pro Mitarbeiter, die Anzahl von Entgeltabrechnungen pro Entgeltabrechner, die Durchlaufzeiten für die Stellenbesetzungen und die Preise für die Leistungen der Personalabteilung. Mit solchen Kennzahlen kann der Personalbereich seine Leistungsfähigkeit auch im Vergleich zu existierenden Zahlen aus dem Markt unter Beweis stellen.
Und welchen Beitrag leistet das Personalcontrolling in KMU zum Unternehmenserfolg?
Kast: Der Nutzen für das Unternehmen lässt sich am Beispiel der Weiterbildung verdeutlichen: Weiterbildung soll die wirtschaftliche Leistungsfähigkeit sichern und die Entwicklung und Anpassung neuer Technologien ermöglichen. Sie ist aber nur dann erfolgreich, wenn sie bedarfsgerecht durchgeführt wird. Mithilfe von Bildungscontrolling lässt sich der Nutzen der erworbenen Kenntnisse für die Arbeit der Mitarbeiter und ihre Produktivität aufzeigen.
Umfangreiche Controllingsysteme, wie es sie in Konzernen gibt, sind für die meisten kleineren Firmen eine Nummer zu groß. Wie lässt sich dennoch ein wirksames Personalcontrolling in KMU einführen?
Kast: Die Personalabteilungen kleinerer Firmen sind gut beraten, die Strategieziele des Unternehmens auf die Personalarbeit herunterzubrechen und mit Bezug darauf ein Personalcontrolling aufzubauen. Die Ausgestaltung hängt von der Zielsetzung ab. Liegt der Schwerpunkt beispielsweise auf der schnellen Rekrutierung von Bewerbern für einen neuen Geschäftsbereich, tut der Personalbereich gut daran, die Zeitdauer von der Ausschreibung bis zur Stellenbesetzung zu erfassen.
Für das Personalreporting lässt sich die Datenmenge aus der Entgeltabrechnung nutzen. Aktuelle Daten zu Personalaufwand, Mitarbeiteranzahl und Mitarbeiteraufschlüsselung (z.B. nach Funktionsgruppen oder Kosten je Mitarbeiter) lassen sich dabei mit dem Vorjahr vergleichen.
Interessant wird es, wenn Unternehmen strategisch abgeleitete Kennzahlensysteme nutzen, um damit die Erfüllung ihrer Ziele aus der Strategie heraus zu überprüfen. Die Personalabteilung kann ihren Nutzen für das Unternehmen verdeutlichen, indem sie beispielsweise transparent macht, wie viele der intern entwickelten Talente in den letzten Jahren durch Personalentwicklungsmaßnahmen zu welchen Kosten in Führungs-, Fach- und Projektleitungspositionen entwickelt wurden. Dies bringt im Erfolgsfall jede Unternehmensleitung dazu, die Arbeit ihrer Personalabteilung wertzuschätzen und entsprechende Mittel weiter zu genehmigen.
Welche Personalkennzahlen sind denn überhaupt wichtig?
Kast: Dies sollte das Unternehmen gemeinsam mit dem Personalbereich aufgrund der firmenspezifischen Lage klären. Neben den bereits erwähnten Grundlagen des Personalreportings sollten auf jeden Fall die Risiken ermittelt werden, die dem Unternehmen vom Markt her begegnen.
Besteht zum Beispiel ein Anpassungsrisiko, weil die Beschäftigten nicht ausreichend qualifiziert für neue Technologie sind, ist dies zu ermitteln. Benötigt das Unternehmen aufgrund eines Firmenkaufs wichtige Know-how-Träger, muss das Engpassrisiko geprüft werden: Wie lange können wichtige Positionen unbesetzt bleiben, ohne dass es zu massiven Projektverzögerungen kommt? Hier gibt es keine generelle Empfehlung.
Wichtig ist, dass es eine aus der Unternehmensstrategie heraus abgeleitete Personalstrategie wenigstens in Ansätzen gibt und diese strategischen Ziele auch in der Umsetzung gemessen werden. Dies erhöht den Stellenwert und die Akzeptanz der Personalfunktion.
Digitale Lagerverwaltung: Experten-Tipps für KMU
Vor allem kleinere mittelständische Unternehmen klagen häufig über ineffiziente Lagerprozesse und mangelnde Transparenz in der Lagerverwaltung. Durch eine digitale Lagerverwaltung lassen sich diese Probleme lösen. Zugleich verbessert sich die Wettbewerbs- und Zukunftsfähigkeit des Unternehmens, wie die Experten Günter Dietze und Kira Schmeltzpfenning vom Fraunhofer-Institut für Materialfluss und Logistik IML bestätigen.
Viele kleine Mittelständler steuern die Prozesse ihrer Lagerwirtschaft auf Zuruf und mithilfe von Excel-Listen. Zu welchen Problemen kann das führen?
Kira Schmeltzpfenning: Es ist kaum zu glauben, aber Excel in Kombination mit dem Erfahrungswissen langjähriger Mitarbeiter ist tatsächlich häufig noch die Lagersteuerung der Wahl vieler kleiner Unternehmen. Die Vorgehensweisen und Schwierigkeiten, die wir in diesen Lagern sehen, sind immer wieder die gleichen: Kundenaufträge werden direkt oder in Form von Kommissionierlisten ausgedruckt, manuell sortiert und dann von den Mitarbeitern bearbeitet.
Ob tatsächlich ausreichende Ware im Lager vorhanden ist und diese Ware auch auffindbar ist, stellt sich immer erst nach der Kommissionierung heraus. Befindet sich auf dem Kommissionierplatz keine Ware, so wird diese auf Zuruf angefordert. Unvollständige Aufträge werden bestenfalls zur Seite gestellt, um fehlende Ware nachträglich zu suchen – oder der Kunde kann nicht vollständig beliefert werden.
Günter Dietze: Zudem erfolgt die Identifikation der Ware bei der Kommissionierung manuell durch die Mitarbeiter, indem die Artikelbezeichnungen bzw. die Artikelnummern mit der gedruckten Kommissionierliste abgeglichen werden. Abweichungen der Mengen werden schriftlich notiert und vollständige Positionen werden „abgehakt“. Pickfehler werden dabei selten erkannt und behoben. Selbst eine zweite, zeitaufwendige Kontrolle im Verpackungs- oder Versandprozess findet viele Pickfehler aufgrund des manuellen Abgleichs nicht. Fehlmengen werden zwar meist bemerkt, aber erst mit starker zeitlicher Verzögerung dem Einkauf, dem Vertrieb oder der Disposition mitgeteilt.
Kira Schmeltzpfenning: Der doppelte Medienbruch bei der Kommissionierung (Aufträge drucken, Ergebnisse der Kommissionierung wieder eintippen) eröffnet dabei weitere Fehlerquellen: Beispielsweise werden Abweichungen der Kommissionierung in der falschen Zeile notiert oder falsche Werte abgetippt.
Günter Dietze: Kunden beurteilen ihre Lieferanten neben der Qualität und dem Preis der Ware hauptsächlich nach der Lieferfähigkeit und der Korrektheit der Lieferungen. Und hier schneiden Lager, die mit Excel und Papier gemanagt werden, aus den genannten Gründen oft sehr schlecht ab.
{{box-list-left}}
Was ist digitale Lagerverwaltung und welchen Nutzen bietet sie kleinen und mittleren Unternehmen?
Kira Schmeltzpfenning: Digitale Lagerverwaltung unterstützt Unternehmen nicht nur im operativen Bereich direkt auf dem Shop Floor, sondern birgt auch darüber hinaus enorme Potenziale. Die digitale Erfassung und Kontrolle der Wareneingänge mit Scannern ermöglicht eine schnelle und sichere Abrechnung mit den Lieferanten. Die Lagerplatzfindung eines Lagerverwaltungssystems, kurz: LVS (engl. Warehouse Management System), und die sofortige Buchung der eingelagerten Ware führen zu einer zeitnahen Bestandsinformation.
Auch der Status der Ware (z. B. QS-Ware, beschädigte Ware) ist dem System bekannt. So kann ein übergeordnetes Auftragserfassungs- und -bearbeitungssystem (ERP, Warenwirtschaftssystem) sofort auf Fehlbestände reagieren und gegenüber dem Kunden kann schon vorab eine verlässliche Aussage über die Lieferfähigkeit getroffen werden. Dadurch steigt der Lieferservicegrad (Available-to-promise) des Unternehmens automatisch.
Einkauf und Vertrieb müssen nicht mehr regelmäßig zur Kontrolle ins Lager, da sie im LVS jederzeit vollständige, korrekte und zeitnahe Informationen über Lagerbestände, Arbeitsfortschritte und den Bearbeitungsstatus jedes einzelnen Auftrags einsehen können. Eine Kundenfrage nach dem Bearbeitungszustand lässt sich dann zum Beispiel so beantworten: „Ihr Auftrag wurde bereits vollständig kommissioniert und befindet sich aktuell in der Verpackung. Ihr Auftrag wird heute noch versendet.“ Eine solche Antwort kann auch automatisiert per E-Mail versendet werden, da alle Bearbeitungsschritte im Lager digital erfasst werden.
Günter Dietze: Auch bei der Auftragsfreigabe können eine erneute Prüfung auf Lieferfähigkeit und eine Sortierung der Kundenaufträge nach Auslieferungssollzeit, Versandart, Tour und weiteren Kriterien erfolgen. Eilaufträge können durch einen Mausklick priorisiert werden. Und größere Aufträge lassen sich durch mehrere Mitarbeiter parallel bearbeiten, wodurch sich die Durchlaufzeit des Auftrags drastisch verkürzt.
Auch können Aufträge systemgestützt zusammengefasst und gleichzeitig durch einen Kommissionierer bearbeitet werden (Multi-Order- Picking). Nachschubaufträge zum Auffüllen der Kommissionierplätze können rechtzeitig beauftragt werden, sodass der Kommissionierer keine leeren Plätze mehr anfahren muss.
Kira Schmeltzpfenning: Ein weiterer Vorteil eines LVS besteht darin, dass man von der personalintensiven Stichtagsinventur zu einer permanenten Inventur, bei der das Lager nicht stillgelegt werden muss, umsteigen kann. Fast schon nebenbei liefert ein Lagerverwaltungssystem eine Vielzahl von relevanten Kennzahlen aus dem Lager und ermöglicht dem Unternehmen damit eine effiziente Mitarbeiter- und Ressourcenplanung.
{{box-list-right}}
Welche Möglichkeiten haben Unternehmen mit schmalerem Budget, ihre Prozesse durch digitale Lagerverwalt
Kira Schmeltzpfenning: Digitalisierung muss nicht zwingend mit Automatisierung einhergehen. Gerade in manuell bedienten Lagern mit Fachboden- und Palettenregalen bergen eine gezielte Datenerfassung und eine optimierte Materialflusssteuerung mittels LVS große Potenziale.
Um Probleme im Lager zu lösen, muss man sie jedoch erst einmal erkennen. Hierfür ist es sinnvoll, zunächst seine Lagerabläufe und Prozesse auf den Prüfstand zu stellen und nötigenfalls auch alte Zöpfe abzuschneiden.
Günter Dietze: Auch ein Lagerverwaltungssystem kann immer nur so gut sein, wie die Prozesse, die es abbilden soll. Daher empfehle ich: Führen Sie zuerst eine Schwachstellenanalyse Ihres Informations- und Materialflusses durch und definieren Sie Sollprozesse. Betrachten Sie dabei auch Ihre zukünftige, geplante Unternehmensstrategie.
Wollen oder müssen Sie den Bereich E-Commerce ausbauen? Sollte die Produktion – zumindest bezüglich der Materialversorgung und -entsorgung – mit digitalisiert werden? Verlangen die Kunden kürzere Reaktions- und Lieferzeiten? Wie entwickelt sich der Markt? Und wie entwickeln sich die Wettbewerber?
Kira Schmeltzpfenning: Das Ergebnis der Bestandsaufnahme sollte in ein Lastenheft einfließen. Dieses beschreibt, was das künftige LVS können muss. Im nächsten Schritt holen Sie Angebote für die Realisierung des Projekts ein. Gemeinsam mit dem ausgewählten Softwareanbieter erstellen Sie dann das Pflichtenheft, welches klärt, wie die Anforderungen und Prozesse des Lastenhefts für Ihr Lager ungesetzt werden sollen.
Bedenken Sie, dass die digitale Lagerverwaltung als ein Projekt angesehen werden muss, das man nicht einfach so nebenbei abwickelt. Befreien Sie die involvierten Mitarbeiter zumindest teilweise von der normalen Tagesarbeit, damit sie ihren Beitrag zum Projekt leisten können. Und scheuen Sie sich nicht, externe Experten hinzuzuziehen.
Inwieweit wird es für KMU künftig immer wichtiger werden, eine digitale Lagerverwaltung zu haben?
Günter Dietze: Insbesondere durch den wachsenden E-Commerce steigt der Druck auf die Unternehmen, stets und kurzfristig lieferfähig zu sein und dem Kunden immer schneller verlässliche Auskünfte erteilen zu können. Der dadurch bedingte Trend hin zu Omnichannel-Strategien erhöht auch die Anforderungen an die Logistik. Auch Themen wie die Nachverfolgbarkeit der Lieferkette, Chargenverwaltung, Seriennummernverwaltung und Fälschungssicherheit dringen in mehr Produktbereiche und damit Unternehmen vor. Diese Anforderungen sind papier- und excelgestützt kaum noch zu erfüllen.
Kira Schmeltzpfenning: Die zunehmende Verknüpfung von Informationen über die Unternehmensgrenzen hinaus bedingt, dass diese Informationen auch im eigenen Unternehmen vorhanden sind. Nur so können zukünftige Herausforderungen wie optimierte Bestandsplanung, Predictive Planning, Vendor Managed Inventory (VMI) und die Einbindung von Daten aus dem Internet der Dinge und der Industrie 4.0 überhaupt ermöglicht werden.
Ein praktisches Beispiel: Der LKW, der Ihre dringend benötigte Ware anliefert, steht im Stau und kommt verspätet an. Erhalten Sie diese Information rechtzeitig und digital, so können Sie die Lieferung an Ihren Kunden noch priorisiert bearbeiten und pünktlich ausliefern oder zumindest Ihrem Kunden frühzeitig einen verbindlichen, neuen Liefertermin zusagen, wenn sich die Verspätung nicht mehr auffangen lässt.
Günter Dietze: Die entscheidende Frage, die hier im Vordergrund stehen sollte, lautet: Können es sich KMU auch in Zukunft noch leisten, auf eine digitale Lagerverwaltung zu verzichten? Die steigenden Anforderungen des Marktes und die digitalen Fortschritte der Wettbewerber erfordern spätestens in den kommenden Jahren eine Digitalisierung der Lagerprozesse, um weiterhin wettbewerbsfähig zu bleiben und bei Wachstum des Unternehmens keinen zusätzlichen Engpass im Lager zu generieren.
Die digitale Transformation lässt sich nicht mehr aufhalten und sie wird definitiv nicht vor Ihrem Lager haltmachen.
Finanzbuchhaltung und Controlling optimieren – Expertentipps für KMU
Für Unternehmen ist es erfolgskritisch, finanzielle Entwicklungen frühzeitig zu erkennen und zu beeinflussen. Eine leistungsfähige Finanzbuchhaltung mit gezieltem Controlling ist daher auch in kleinen und mittleren Unternehmen (KMU) unerlässlich, sagt Experte Helmut Siller.
Kleine und mittlere Unternehmen betrachten die Buchführung oft als eine lästige Pflicht. Welche Folgen kann es haben, die Finanzbuchhaltung und das Controlling stiefmütterlich zu behandeln?
Helmut Siller: Als Schlosser- oder Mechanikermeister sind Sie vielleicht ein brillanter Techniker; oder Sie lieben den Umgang mit Menschen und sind daher ein Verkaufsgenie. Und trotzdem machen Sie nur bescheidene Gewinne. Wissen Sie, warum? Kennen Sie Ihren Materialaufwand? Kennen Sie den momentanen Wert Ihres Lagers? Falls nicht, müssen Sie in die Buchhaltung schauen.
Aufgrund rechtlicher Vorgaben muss jedes Unternehmen eine Buchführung haben, sei es eine Einnahmen-Überschuss-Rechnung oder eine doppelte Buchhaltung. Aufgabe der Buchführung ist es, alle Geschäftsfälle des Unternehmens aufzuzeichnen, um der Geschäftsführung den Stand der Vermögens-, Ertrags- und Liquiditätslage zu zeigen. Nur so erfahren Sie auf der Führungsebene, ob das Unternehmen durch seine Geschäftstätigkeit reicher oder ärmer wird, das heißt, ob das Eigenkapital im Zeitablauf steigt oder sinkt.
Darüber hinaus lässt sich aus den Istzahlen eine Planbilanz ableiten, und die Buchhaltung liefert den Finanzbehörden die Basis für die Bemessung der Ertragsteuern. Eine gute Buchhaltung verhindert zudem Zahlungsrückstände und vereinfacht die Zusammenarbeit mit Kunden und Lieferanten.
Eine aussagefähige Buchhaltung bildet auch die Grundlage für ein wirksames Controlling, das die Führung mit aktuellen Informationen unterstützt. Controller sind auf allen Managementebenen Ansprechpartner für unternehmenspolitische, strategische und kaufmännische Weichenstellungen; sie ziehen meist die richtigen Schlüsse aus Buchhaltung und Jahresabschluss.
Viele KMU betreiben jedoch kein ausreichend professionelles Controlling. Die dadurch fehlenden Informationen beeinträchtigen die Entwicklung und bedrohen sogar das Überleben des Unternehmens, weil sich ohne Buchhaltungszahlen kaum Insolvenzvorsorge betreiben lässt. Angesichts des steigenden Wettbewerbs und der verschärften Marktbedingungen sind aber rasche und klare Analysen, vorausschauende Planung, Risikoprävention, fundierte Information und begleitende Kontrolle entscheidende Erfolgskriterien.
{{box-quote-left}}
Welche Vorteile ergeben sich für Unternehmer, wenn sie die Buchhaltung aktiv angehen?
Siller: Buchhaltung darf nicht mehr nur als lästige Pflicht gesehen werden. In den Finanzzahlen steckt viel Wissen über das Unternehmen, über Kunden, über Schwächen im Unternehmen usw. Ein „Management by Bankauszug“ reicht heute nicht mehr aus, um nachhaltig Erfolg am Markt zu haben. Sich mit Buchhaltung zu beschäftigen, erfordert nur am Anfang Überwindung.
Das Know-how, wie eine Bilanz entsteht, ist in einigen Schritten leicht zu erwerben. Und dann fühlen Sie sich sicherer, weil Sie zum Beispiel wissen, wie sich die Abschreibung Ihres Pkw auf den Gewinn auswirkt.
Die Buchhaltung ist auch die Basis für eine wichtige zweite Aufgabe jedes erfolgreichen Unternehmers: eine regelmäßige Bilanzanalyse – oft mithilfe von Kennzahlen, wie zum Beispiel: Eigenkapitalquote, Umsatzrentabilität, Cashflow, durchschnittliche Außenstandsdauer oder Break-even-Point (Gewinnschwelle). Die Analyse erlaubt, Schlüsse zu ziehen und Verbesserungsmaßnahmen einzuleiten.
Ein Beispiel: Wenn der Umsatz bei bestimmten Kunden im Laufe der Zeit zurückgeht, muss der Vertrieb reagieren. Noch ein Beispiel: Zeigt die Buchhaltung, dass der Gewinn stetig sinkt, müssen die einzelnen Aufwendungen analysiert werden. Vielleicht ist der Materialeinsatz teurer geworden, weil die Einkaufspreise gestiegen sind. Dann muss der Einkauf reagieren und mit dem Lieferanten reden etc.
Auch Banken verlangen, bevor Sie einen Kredit bewilligen, Angaben zur Qualität des Rechnungswesens. Somit reicht es nicht mehr aus, nur eine Buchhaltung zu haben, die den Minimalerfordernissen genügt, sondern die Buchführung muss überdies übersichtlich, tagesaktuell und zuverlässig sein. Sie muss einem Dritten, wie der Bank, auf Anhieb die Zahlen und Zusammenhänge zeigen, auf die es ankommt – beispielsweise die Schuldentilgungsdauer, also wie viel Cashflow Sie brauchen, um Ihre Verbindlichkeiten zu begleichen.
Bei guter Qualität bekommen Sie ein besseres Rating; dann zahlen Sie unter Umständen weniger Zinsen für Ihren Kredit.
Gute Unternehmenssteuerung setzt voraus, dass die Entscheider jederzeit auf aktuelle Informationen zur Finanzsituation zugreifen können. Wie lässt sich das am besten erreichen?
Siller: Eine wesentliche Rolle spielt hier Finanzbuchhaltungssoftware als Management-Informationssystem. Kassenbücher, Onlinebanking, Kostenstellenverwaltung, die digitale Belegverwaltung und eine Übersicht der offenen Posten auf Kunden- und Lieferantenseite gehören heute zu den Standardfunktionen einer Buchhaltungssoftware. Sie sollte zudem die wichtigsten Vorlagen für die Einnahmen-Überschuss-Rechnung, die Gewinn- und Verlustrechnung oder die Bilanz hinterlegt haben.
Wenn sich das Programm dann auch noch gut bedienen lässt, werden Monats- und Jahresabschluss fast zum Kinderspiel.
Doch eine gute Buchhaltung muss heute noch mehr leisten: Aus den bereits genannten Grundelementen sollte man diverse Auswertungen auf Knopfdruck erstellen können. Sie sollten sich nach verschiedenen Kriterien (Kunden, Artikel) strukturieren und in unterschiedliche Datenformate exportieren lassen. Also auf die zeitnahe Information kommt es immer mehr an.
Sind kleinere Unternehmen da nicht aufgrund geringerer Ressourcen im Wettbewerbsnachteil?
Siller: Für Kleinstunternehmen scheint es nicht leistbar, ein ausgeklügeltes Controllingsystem zu etablieren und erfolgreich zu betreiben. Viele Unternehmer glauben auch, sie brauchen kein Controlling, weil es etwas kostet und sie ohnehin ausreichend Gewinn machen. Da wird oft nicht weit genug gedacht.
In einer Untersuchung bei österreichischen Unternehmen mit bis zu zehn Mitarbeitern haben wir herausgefunden, dass es vor allem zwei Gründe sind, warum kleinere Betriebe Finanzbuchhaltung und Controlling relativ sparsam nutzen: 1. kein Bedarf aufgrund der überschaubaren Unternehmensgröße, und 2. Zeitmangel. Das war Anlass für uns, ein fünfteiliges Cockpit-Konzept zu entwickeln. Dieses beschränkt sich auf die Mindestausstattung von Rechnungswesen und Controlling und bietet den Unternehmen einen Überblick darüber, wie sie wirtschaftlich dastehen. Wer dieses Konzept mit einer guten Finanzbuchhaltungssoftware unterlegt, macht einen großen Fortschritt in Richtung zukunftssicheres Unternehmen.
Und: Controlling bringt weit mehr an Einsichten und Wissen als es kostet – sie brauchen dazu ja keinen Controller, sondern selbst etwas Know-how im Bereich Finanzbuchhaltung. Und noch etwas: Wenn Sie heute Gewinn machen, sagt das nichts über das Morgen aus. Nur ein gutes Rechnungswesen kann Ihnen sagen, wie wahrscheinlich es ist, dass Sie künftig auch noch Gewinne schreiben.
Wie wirkt sich eine leistungsfähige Buchhaltung im Unternehmen auf die Zusammenarbeit mit dem Steuerberater aus?
Siller: Der Steuerberater hat für viele KMU eine wichtige Funktion. Auch in unserer Untersuchung haben viele der Befragten gesagt, dass sie ihrem Steuerberater die Buchhaltung und damit einen Großteil der kaufmännischen Führung anvertrauen. Oft übernimmt der externe Dienstleister zusätzlich Controllingfunktionen. Meiner Meinung nach spricht heute viel dafür, sich zumindest so viel Wissen über Rechnungswesen selbst anzueignen, dass man mit dem Steuerberater auf Augenhöhe sprechen kann.
Und viele Unternehmen entscheiden sich dann, die Finanzbuchhaltung künftig selbst zu machen, und den Steuerberater gezielt für die Steuerberatung einzusetzen. Sie können einem Steuerberater keinen größeren Gefallen tun, als ihm eine saubere Buchhaltung, ein übersichtliches Journal und unter Umständen sogar aussagekräftige Anlagen-, Eigenkapital-, Forderungs- und Verbindlichkeitenspiegel zu schicken. Das erleichtert ihm nicht nur die Übersicht und die Arbeit mit Ihren Zahlen sowie die steuerliche Vertretung, sondern spart Ihnen selbstverständlich Honorarkosten.
Neues Verpackungsgesetz: Pflichten, Registrierung und Risiken für Unternehmen
Unternehmen müssen die Entsorgung und das Recycling ihrer Verpackungen über das duale System finanzieren. Viele kommen dieser Pflicht jedoch bislang nicht nach. Mit dem Verpackungsgesetz von 2019 und dem neuen Verpackungsregister LUCID sollen Verstöße konsequent verhindert werden. Seit dem 1. Januar 2019 dürfen nur registrierte Unternehmen systembeteiligungspflichtige Verpackungen in Verkehr bringen.
Das Gesetz über das Inverkehrbringen, die Rücknahme und die hochwertige Verwertung von Verpackungen (kurz: Verpackungsgesetz oder VerpackG) ersetzt die bisherige Verpackungsverordnung. Es richtet sich an alle Hersteller, Händler und Importeure, die Verpackungen erstmals gewerblich in Umlauf bringen. Ziel ist, die erweiterte Produktverantwortung durchzusetzen, Entsorgungs- und Recyclingkosten fair zu verteilen und Anreize zur Vermeidung von Verpackungsabfällen zu schaffen – sowohl im Online- als auch im stationären Handel.
Auch kleine Unternehmen müssen sich registrieren, wenn sie Verpackungen in Verkehr bringen.
Wichtige Neuerungen durch das Verpackungsgesetz
1. Registrierungspflicht im LUCID-Portal
Die Zentrale Stelle Verpackungsregister hat das Portal LUCID eingerichtet. Alle Erstinverkehrbringer von systembeteiligungspflichtigen Verpackungen müssen sich hier registrieren. Das Register ist öffentlich einsehbar, und nicht registrierte Unternehmen dürfen keine Verpackungen in Verkehr bringen.
2. Erweiterung der Systembeteiligungspflicht
Seit Januar 2019 umfasst die Pflicht nicht nur Verkaufs-, Service- und Umverpackungen, sondern auch Versandverpackungen. Onlinehändler müssen ihre Versandverpackungen selbst an einem dualen System beteiligen und die erforderlichen Daten melden.
Sanktionen und Risiken bei Verstößen gegen das Verpackungsgesetz
- Bußgelder: Unternehmen, die gegen die Pflichten des Verpackungsgesetzes verstoßen, müssen mit empfindlichen Geldstrafen rechnen. Die Höhe der Bußgelder kann bis zu 200.000 Euro betragen, abhängig von der Schwere und Dauer des Verstoßes.
- Vertriebsverbot: Neben finanziellen Sanktionen droht ein sofortiges Vertriebsverbot. Das bedeutet, dass nicht registrierte oder falsch deklarierte Verpackungen nicht weiter in Umlauf gebracht oder verkauft werden dürfen. Für Unternehmen kann dies erhebliche wirtschaftliche Einbußen nach sich ziehen.
- Abmahnungen: Das öffentliche Verpackungsregister LUCID macht es Wettbewerbern und Behörden einfach, Verstöße nachzuverfolgen. Unternehmen, die ihre Registrierungspflicht oder Meldungen nicht erfüllen, können daher schnell abgemahnt werden. Dies kann neben rechtlichen Konsequenzen auch zu Imageschäden führen.
- Plattformrisiken für Onlinehändler: Besonders für Händler, die ihre Produkte über Plattformen wie Amazon, eBay oder andere Marktplätze vertreiben, besteht ein zusätzliches Risiko. Plattformbetreiber sind verpflichtet, gesetzliche Vorgaben einzuhalten und reagieren im Zweifel mit Sperrungen oder Ausschlüssen, um selbst nicht in den Fokus von Behörden zu geraten. Ein Verstoß gegen das Verpackungsgesetz kann daher unmittelbar die Möglichkeit des Onlineverkaufs gefährden.
Weitere Informationen zum Verpackungsgesetz 2019, LUCID-Registrierung und Pflichten für Unternehmen und Onlinehändler sind auf der Website der Zentralen Stelle Verpackungsregister erhältlich.
Empfehlungen von der Redaktion
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.