Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL




Auftragsabwicklung optimieren: 6 Tipps zur Effizienzsteigerung für KMU
Eine effiziente, strukturierte und digitale Auftragsabwicklung senkt die Kosten, verkürzt die Durchlaufzeiten und steigert die Kundenzufriedenheit. In vielen kleinen und mittleren Unternehmen (KMU) führen jedoch veraltete Prozesse, fehlende Schnittstellen und mangelhafter Informationsfluss zu Verzögerungen, Fehlern und Reklamationen. Dieser Beitrag zeigt, wie KMU ihre Prozesse gezielt verbessern und so die Auftragsabwicklung optimieren können.
Was ist Auftragsabwicklung?
Die Auftragsabwicklung ist ein zentraler Wertschöpfungsprozess in Unternehmen . Sie steuert den gesamten Informationsfluss rund um Kundenaufträge und koordiniert wichtige Kernprozesse wie Beschaffung, Bestandsmanagement, Produktion, Versand und Zahlung. Ein reibungsloser Ablauf sichert Termintreue, Lieferqualität, Kostenkontrolle und letztlich die Kundenzufriedenheit.
Obwohl sich die einzelnen Prozessschritte je nach Branche und Unternehmensgröße unterscheiden können, ist der Ablauf ähnlich. Typische Schritte der Auftragsabwicklung sind:
- Auftragsanbahnung und Angebotserstellung: Kontaktaufnahme, Bedarfsermittlung und Angebot
- Auftragsannahme und -bestätigung: Bestelleingang über Telefon, E-Mail oder online und formelle Auftragsbestätigung
- Bearbeitung und Prüfung: Kontrolle der Konditionen, Bonitätsprüfung, Terminplanung, Produktions- oder Kommissionierungsfreigabe
- Fertigung oder Serviceerbringung: Herstellung, Zusammenstellung oder Erbringung der Dienstleistung
- Verpackung und Versand: Vorbereitung der Ware, Erstellung und Prüfung der Versandpapiere
- Fakturierung: Rechnungserstellung und -versand, ggf. Bonitätskontrolle
- Zahlungsabwicklung: Überwachung der Zahlungseingänge
- After-Sales-Service: Betreuung nach dem Kauf, Bearbeitung von Reklamationen, Kundenbindung
Häufige Schwachstellen in der Auftragsabwicklung
Kleine und mittlere Unternehmen sehen sich häufig mit erheblichen Problemen bei der Auftragsabwicklung konfrontiert. Typische Symptome sind lange Durchlaufzeiten, Verzögerungen, Missverständnisse, eine steigende Zahl von Beschwerden und höhere Kosten. Die Ursachen hierfür liegen meist in strukturellen Schwächen.
Ein zentrales Problem ist das Fehlen klarer Verantwortlichkeiten und einer eindeutigen Auftragsdefinition. Bereits in der Klärungsphase kommt es zu Verzögerungen, da Informationen unvollständig sind und Zuständigkeiten nicht eindeutig geregelt sind.
Hinzu kommt eine unzureichende Abstimmung zwischen den Abteilungen. Unübersichtliche Prozesse, doppelte oder fehlerhafte Datenerfassungen sowie mangelnde Kommunikation verschärfen die Situation zusätzlich. Die Folge sind vermehrte Fehler, Reklamationen und eine stockende Auftragsabwicklung.
Da systematische Nachbesprechungen und eine vorausschauende Planung häufig fehlen, bleibt eine kontinuierliche Verbesserung aus. So treten die gleichen Schwierigkeiten immer wieder auf und verhindern nachhaltige Optimierungen.
{{box-list-right}}
Auftragsabwicklung optimieren in 6 Schritten
1. Ist-Zustand analysieren und Schwachstellen erkennen
Betrachten Sie Ihre Auftragsabwicklung im Detail und hinterfragen Sie sie kritisch:
- Ist der Prozess durchgängig und stabil?
- Sind die Zuständigkeiten und Verantwortlichkeiten eindeutig geregelt?
- Wie gut funktioniert der Informationsfluss – intern wie extern?
- Wo treten wiederholt Fehler oder Verzögerungen auf?
- Was läuft gut, was nicht – und warum?
Diese Analyse sollte gemeinsam mit Mitarbeitenden aus allen betroffenen Abteilungen durchgeführt werden. Nur so entsteht ein realistisches Bild der aktuellen Situation und ein Verständnis für die tatsächlichen Schwächen in der Auftragsabwicklung sowie die vorhandenen Optimierungspotenziale.
2. Prozesse (neu) strukturieren und effizient gestalten
Gestalten Sie Ihre Auftragsabwicklung als klar strukturierten, schlanken und fehlerresistenten Prozess. Dazu ist eine systematische Prozessklärung erforderlich:
- Analysieren Sie alle Teilprozesse.
- Legen Sie Abläufe, Rollen und Verantwortlichkeiten verbindlich fest.
- Definieren Sie außerdem eindeutige Anforderungen für alle internen und externen Schnittstellen.
- Optimieren Sie anschließend den Ablauf durch Umstrukturierung, Parallelisierung oder das Eliminieren unnötiger Schritte.
Ergänzend sollten Sie:
- Qualitätsstandards für jede Prozessphase definieren.
- Checklisten einführen, um sicherzustellen, dass keine wesentlichen Arbeitsschritte übersehen werden.
- Einen verbindlichen Feedbackprozess für jeden Auftrag etablieren.
Wichtig: Binden Sie Ihre Mitarbeitenden aktiv in die Neugestaltung ein! Zwar kann es anfangs zu Widerständen kommen, doch erfahrungsgemäß entsteht schnell ein konstruktiver Dialog. Beteiligte Mitarbeitende sind in der Regel deutlich motivierter bei der Umsetzung.
3. Ergebnisse dokumentieren und Transparenz schaffen
Halten Sie alle definierten Prozesse und Abläufe in einem digitalen Handbuch fest. Visualisieren Sie die Prozesskette, beispielsweise anhand eines typischen Musterprojekts. So schaffen Sie mehr Transparenz, einheitliche Standards, eine klare Orientierung für Mitarbeitende und Verlässlichkeit gegenüber Kunden.
4. Digitalisierung von Anfang an mitdenken
Die Digitalisierung bietet große Potenziale, um die Auftragsabwicklung optimieren zu können. Haben Sie Ihre Abläufe erst einmal durchstrukturiert, sollten Sie prüfen, wie Sie digitale Lösungen nutzen können – hier einige Beispiele:
- Integration von Lager, Warenwirtschaft und Einkauf
- Automatische Erstellung von Versanddokumenten direkt im Lager
- Einsatz von Barcodes und mobilen Scannern zur Vermeidung von Erfassungsfehlern
- Digitaler Datenaustausch mit Lieferanten und Versanddienstleistern
- Elektronischer Rechnungsversand und automatisierte Zahlungseingangsprüfung
Der große Vorteil: Einmal erfasste Daten stehen zentral zur Verfügung und sind für berechtigte Personen jederzeit abrufbar – abteilungsübergreifend, aktuell und vollständig. Dadurch verbessern sich der Informationsfluss, die interne Kommunikation und Abstimmung, die Planbarkeit und die Fehlerresistenz Ihrer Prozesse.
5. Digitale Lösungen gezielt zur Effizienzsteigerung der Auftragsabwicklung nutzen
Nicht jede Digitalisierungsmaßnahme ist für jedes Unternehmen gleichermaßen geeignet. Prüfen Sie daher individuell – ggf. mit externer Beratung:
- Welche digitalen Lösungen passen zu Ihrem Unternehmen?
- Welche Probleme sollen konkret gelöst werden?
- Welchen Nutzen erwarten Sie (z. B. Zeitgewinn, Fehlerreduktion, mehr Transparenz)?
- In welcher Reihenfolge sollten die Maßnahmen umgesetzt werden?
Für alle Unternehmen gilt: Die elektronische Erfassung und Verarbeitung von Daten ist in der Auftragsabwicklung heute aus wirtschaftlicher Sicht sinnvoll, denn sie gewährleistet Effizienz, Aktualität und Verfügbarkeit von Informationen.
Wichtig: Sie müssen nicht alles auf einmal digitalisieren. Es gibt viele modular einsetzbare und skalierbare Lösungen speziell für KMU, die sich schrittweise einführen lassen.
6. Feedback etablieren und kontinuierlich Auftragsabwicklung optimieren
Fragen Sie sich regelmäßig:
- Funktionieren die neuen Prozesse wie gewünscht?
- Welche Rückmeldungen erhalten Sie von Mitarbeitenden und Kunden?
- Gibt es neue Schwachstellen oder Verbesserungspotenziale?
Nutzen Sie Feedback, Projektberichte und regelmäßige Teamgespräche, um Ihre Auftragsabwicklung optimieren und bei Bedarf gezielt nachsteuern zu können. Auf diese Weise etablieren Sie eine Kultur der kontinuierlichen Verbesserung und sorgen so für eine zukunftsfähige und leistungsstarke Auftragsabwicklung.
Fazit: Auftragsabwicklung optimieren lohnt sich
Für KMU ist eine strukturierte, transparente und digital unterstützte Auftragsabwicklung eine rentable Investition. Sie fördert die Einhaltung von Terminen, reduziert interne Kosten, steigert die Kundenzufriedenheit und verbessert das Betriebsklima nachhaltig. Nutzen Sie die Möglichkeiten der Digitalisierung und Prozessoptimierung, um Ihr Auftragsmanagement zukunftssicher zu gestalten. Unser Tipp: Beginnen Sie mit kleinen digitalen Lösungen, die konkrete Schwachstellen beheben, und bauen Sie Schritt für Schritt ein effizientes, automatisiertes System auf.
Candidate Journey: Bedeutung, Phasen und Optimierung
In diesem Artikel erfährst du: Was genau unter Candidate Journey zu verstehen ist – und wie sie sich von der Candidate Experience unterscheidet. Außerdem: Welche Phasen diese „Reise“ umfasst und wie Unternehmen jeden Kontaktpunkt gezielt optimieren können.
Warum die Candidate Journey so wichtig ist
Die Suche nach den besten Talenten ist heute komplexer denn je. Im digitalen Zeitalter können potenzielle Bewerbende in Sekunden Arbeitgeberbewertungen recherchieren, sich über Social Media ein Bild machen oder auf Jobmessen direkt vergleichen. Dabei prüfen sie nicht nur Stellenanzeigen und Benefits, sondern auch die Tonalität und Authentizität jeder HR-Kampagne.
In diesem Geflecht aus digitalen und persönlichen Touchpoints entscheidet längst nicht mehr allein die fachliche Kompetenz, ob ein Unternehmen überzeugt. Ausschlaggebend ist die Candidate Journey – also der Weg, den Bewerbende von der ersten Begegnung mit einem Unternehmen bis zur Einstellung durchlaufen. Hier zählen funktionale Abläufe genauso wie Empathie und eine konsistente Kommunikation.
In diesem Artikel erfährst du:
- Was genau unter Candidate Journey zu verstehen ist – und wie sie sich von der Candidate Experience unterscheidet
- Welche Phasen diese „Reise“ umfasst
- Wie Unternehmen jeden Kontaktpunkt gezielt optimieren können
Definition: Was ist die Candidate Journey?
Die Candidate Journey beschreibt den gesamten Weg, den potenzielle Mitarbeitende von der ersten Wahrnehmung eines Unternehmens bis zum tatsächlichen Einstieg durchlaufen. Dabei geht es nicht um einzelne Stationen wie ein Bewerbungsgespräch oder eine Stellenanzeige, sondern um das Zusammenspiel aller Berührungspunkte – von Social Media Posts über Karriereseiten bis hin zu persönlichen Interviews. Wichtig: Die Candidate Journey ist kein starres Modell, sondern ein dynamischer Prozess. Jeder Touchpoint kann Bewerbende anziehen –oder zum Abbruch führen. Wer hier gezielt optimiert, stärkt nicht nur die Arbeitgeberattraktivität, sondern verbessert auch die Conversion Rate im Recruiting.
Abgrenzung: Candidate Journey vs. Candidate Experience
Die Candidate Journey ist der strukturierte Fahrplan: Sie zeigt, welche Touchpoints Bewerbende typischerweise durchlaufen. Diese lassen sich von HR-Teams aktiv gestalten und steuern – etwa Karriereseiten, Bewerbungsformulare oder Interviewprozesse.
Die Candidate Experience hingegen beschreibt das subjektive Erleben der einzelnen Bewerbenden. Hier geht es um Emotionen, Erwartungen und die Frage: „Hinterlässt das bei mir einen positiven Eindruck?“
Ein modernes Online-Formular kann zwar die Journey verbessern, bleibt aber wirkungslos, wenn es austauschbar wirkt. Umgekehrt kann ein sympathisches Telefoninterview die Experience kurzfristig positiv prägen –wird danach jedoch wochenlang nicht kommuniziert, kippt der Gesamteindruck schnell ins Negative.
Beide Konzepte sind also eng miteinander verknüpft:
- Die Candidate Journey liefert den Rahmen.
- Die Candidate Experience zeigt, ob dieser Rahmen auch tatsächlich überzeugt.
Die Phasen der Candidate Journey
Phasenmodelle wirken oft idealisiert – trotzdem helfen sie, den Recruitingprozess in klar strukturierte Etappen zu gliedern. In der Literatur finden sich Modelle mit 6, 7 oder 8 Phasen. Für die Praxis reicht jedoch ein vereinfachtes Fünf-Phasen-Modell, das wir hier vorstellen:
1. Awareness – Aufmerksamkeit schaffen
In dieser Phase entdecken potenzielle Kandidat:innen das Unternehmen zum ersten Mal. Das kann über Stellenanzeigen, Karriereseiten, Jobmessen oder Social Media geschehen. Entscheidend ist hier die Reichweite: Wie viele Menschen werden erreicht – und wie stark reagieren sie darauf? Kennzahlen wie Klick- oder Conversion-Raten liefern Antworten.
2. Consideration – Informationen abwägen
Jetzt wollen Kandidat:innen mehr wissen: Welche Aufgabenerwarten mich? Welche Werte vertritt das Unternehmen? Hier spielen eine authentische Employer Value Proposition (EVP) und Erfahrungsberichte von Mitarbeitenden eine Schlüsselrolle. Achtung: Wenn Versprechen und Realität auseinanderklaffen, wird schnell klar, dass die Marke nicht stimmig ist.
3. Application – Bewerbung einreichen
In dieser Phase entscheiden sich Kandidat:innen für die Bewerbung. Ein einfaches, mobiloptimiertes Bewerbungsformular ist hier Pflicht. Komplizierte Technik oder unübersichtliche Seiten schrecken ab. Eine wichtige Kennzahl: Wie viele Seitenaufrufe führen tatsächlich zu Bewerbungen?
4. Selection – Auswahlprozess
Die wenigsten bewerben sich nur auf eine Stelle. Auch Unternehmen haben meist mehrere qualifizierte Bewerbungen auf dem Tisch. Transparenz ist in dieser Phase entscheidend: Bewerbende achten auf Benefits, Unternehmenskultur und Kommunikation. Ein Vorstellungsgespräch ist nicht nur ein Abgleich fachlicher Skills, sondern auch ein Test, ob die Employer Brandglaubwürdig wirkt.
5. Onboarding – gelungener Einstieg
Mit der Einstellung ist die Candidate Journey nicht beendet. Jetzt geht es darum, neue Mitarbeitende dauerhaft zu integrieren. Ein strukturierter Onboarding-Prozess mit Einarbeitungsplänen, Feedbackgesprächen, Willkommenspaketen oder Mentor:innen verhindert Frühfluktuation. Fehlt diese Begleitung, ist eine Kündigung noch in der Probezeit keine Seltenheit.
Ansätze zur Optimierung der Candidate Journey
Jeder Touchpoint prägt das Bild vom Unternehmen – und mussdaher konsistent sein. Brüche in der Kommunikation wirken unglaubwürdig und treiben Talente zur Konkurrenz. Darüber hinaus gibt es drei zentrale Hebel:
Individualisierung statt Standardmails
Automatisierte Nachrichten sparen Zeit, wirken aber schnellunpersönlich. Besser: klare Updates mit transparenten Zeitangaben und die Möglichkeit für Rückfragen. Das zeigt Wertschätzung.
Schnelle Kommunikation
Automatisierte Systeme können Eingänge bestätigen – doch ein kurzes persönliches Telefonat signalisiert echten Respekt und hält Kandidat:innen bei der Stange.
Datenbasiertes Optimieren
Nur wer misst, kann verbessern. Kennzahlen wie Drop-out-Rate im Bewerbungsformular, Channel Effectiveness oder Offer-Acceptance-Rate zeigen, wo Prozesse haken. So lassen sich Touchpoints gezielt optimieren.
Fazit: Candidate Journey aktiv gestalten
Die Candidate Journey ist kein starres Modell und kein simples Abhaken von Schritten. Sie ist der rote Faden, der Talente durchverschiedene Phasen begleitet – und dabei die Wahrnehmung des Unternehmensprägt. Unternehmen, die diesen Weg konsequent analysieren, strukturieren und verbessern, schaffen echte Wertschätzung bei Kandidat:innen. Die Verbindung von objektiven Kennzahlen und ehrlichem Feedback deckt Schwachstellen auf und verwandelt eine lose Abfolge von Touchpoints in eine positive Reise, die sowohl die Arbeitgebermarke stärkt als auch die Offer-Acceptance-Rate steigert. Gleichzeitig gilt: Die Candidate Journey ist nie abgeschlossen. Mit neuen Technologien wie KI-gestützten Analysen zu Bewerbungsabbrüchen oder VR-Erlebnissen für realistische Einblicke in den Arbeitsplatz entstehen ständig neue Möglichkeiten. Auch wenn KI heute bereits Teile von Sourcing, Bewerbungsgesprächen oder Auswahlprozessen übernimmt: Der menschliche Faktor bleibt unverzichtbar. Empathie, Authentizität und persönliche Ansprache entscheiden nach wie vor über den Unterschied.
Candidate Journey – FAQ
Wie unterscheidet sich die Employee Journey von der Candidate Journey?
Die Candidate Journey endet mit Vertragsunterschrift und erfolgreichem Onboarding. Die Employee Journey beginnt mit dem ersten Arbeitstag und umfasst die gesamte Beschäftigungsdauer: Einarbeitung, Weiterentwicklung, Bindung ans Unternehmen bis hin zu Offboarding und dem Vermächtnis, das Mitarbeitende durch ihre Erfahrungen hinterlassen. Während die Candidate Journey Talente gewinnt, sorgt die Employee Journey dafür, dass sie langfristig bleiben.
Welche Rolle spielt Employer Branding in der Candidate Journey?
Employer Branding bildet die strategische Grundlage der Candidate Journey. Es schafft ein klares Bild der Arbeitgebermarke und definiert Erwartungen, die in der Awareness-Phase geweckt werden. Entscheidend ist, dass diese Erwartungen in allen weiteren Etappen auch erfüllt werden. Nur so entsteht ein stimmiger Prozess, der Vertrauen schafft und in einer erfolgreichen Einstellung mündet.
rvBEA-Abrufe für Elterngeldanträge (BEEG): Das müssen Arbeitgeber jetzt wissen und tun
Das digitale Verfahren rvBEA (Rentenversicherung Bescheinigungen Elektronisch Anfordern) wird für Elterngeldanträge immer wichtiger. Durch das darin enthaltene BEEG-Verfahren (Bundeselterngeld- und Elternzeitgesetz) können Behörden gezielt eine elektronische Entgeltbescheinigung bei Arbeitgebern abrufen – ohne Papierkram, schnell und sicher. Besonders für Mitarbeitende, die Elterngeld digital beantragen möchten, ist das ein großer Fortschritt.
Was ist das rvBEA-Verfahren und warum ist es für Arbeitgeber relevant?
rvBEA ermöglicht es der Rentenversicherung, Elterngeldstellen und Krankenkassen, Entgeltbescheinigungen digital bei Arbeitgebern anzufordern. Das reduziert für alle Beteiligten den Verwaltungsaufwand und gewährleistet einen schnellen, reibungslosen Ablauf im Elterngeldverfahren. Über das Teilverfahren BEEG (Bundeselterngeld- und Elternzeitgesetz) werden exakt die Daten abgerufen, die für den Elterngeldantrag notwendig sind – im geschützten XML-Format.
Digitale Elterngeldanträge im Aufwind: Nutzung von rvBEA nimmt zu
Immer mehr Bundesländer nutzen das digitale Elterngeldverfahren. Seit Ende 2024 sind Baden-Württemberg und Bremen aktiv dabei, Hamburg startet im Sommer 2025, und Bayern folgt im Herbst. Das führt zu steigenden rvBEA-Abrufzahlen – und macht die aktive Mitwirkung der Arbeitgeber umso wichtiger.
Welche Pflichten haben Arbeitgeber bei rvBEA-Abrufen für Elterngeld?
Arbeitgeber sind verpflichtet, jede rvBEA-Anfrage unverzüglich zu beantworten – und zwar unabhängig vom Lohnabrechnungslauf. Die Datenübermittlung erfolgt elektronisch an die DSRV (Datenstelle der Rentenversicherung) und von dort weiter an die zuständige Elterngeldstelle.
Die Bedeutung der elektronischen Entgeltbescheinigung für Elterngeldanträge
Nur eine zeitnah übermittelte elektronische Entgeltbescheinigung ermöglicht eine zügige Bearbeitung des Elterngeldantrags. Verzögerungen durch verspätete Antworten führen dazu, dass Leistungsempfänger unnötig lange auf ihr Elterngeld warten – oder sogar eine Papierbescheinigung nachreichen müssen.
Tipp für Arbeitgeber: Beantworten Sie jede rvBEA-Anfrage innerhalb von 42 Tagen – danach ist eine digitale Antwort technisch nicht mehr möglich.
Was sollten Arbeitgeber jetzt konkret tun?
- Prüfen Sie regelmäßig (idealerweise täglich) den Eingang neuer rvBEA-Anfragen.
- Behandeln Sie jede Entgeltbescheinigung für Elterngeld mit höchster Priorität.
- Sensibilisieren Sie Ihr HR-Team für die Bedeutung des rvBEA-Verfahrens.
Fazit: Digitalisierung beim Elterngeld aktiv mitgestalten
Die erfolgreiche Digitalisierung von Verwaltungsprozessen hängt maßgeblich von der Mitwirkung der Arbeitgeber ab. Durch fristgerechte digitale Entgeltbescheinigungen leisten sie einen entscheidenden Beitrag dazu, dass Elterngeld digital beantragt und schnell ausgezahlt werden kann. Das rvBEA-Verfahren ist dabei ein zentrales Element – für mehr Effizienz, Sicherheit und Fairness im digitalen Staat.
Weiterführende Informationen
Besuchen Sie die offiziellen Seiten der DSRV – Datenstelle der Rentenversicherung.
Kündigungsfrist für Arbeitnehmer: Alles, was du wissen musst
Die Kündigungsfrist ist ein zentraler Bestandteil deines Arbeitsverhältnisses – sie legt fest, wie lange du nach der Kündigung noch im Unternehmen bleiben musst. Für dich als Arbeitnehmer:in ist es wichtig, deine Rechte und Pflichten rund um das Thema Kündigungsfrist zu kennen. Egal, ob du einen Jobwechsel planst oder dich beruflich neu orientierst: Wenn du die gesetzlichen Regelungen verstehst, kannst du den Übergang stressfrei und rechtssicher gestalten.
Die Kündigungsfrist ist ein zentraler Bestandteil deines Arbeitsverhältnisses – sie legt fest, wie lange du nach der Kündigung noch im Unternehmen bleiben musst. Für dich als Arbeitnehmer:in ist es wichtig, deine Rechte und Pflichten rund um das Thema Kündigungsfrist zu kennen. Egal, ob du einen Jobwechsel planst oder dich beruflich neu orientierst: Wenn du die gesetzlichen Regelungen verstehst, kannst du den Übergang stressfrei und rechtssicher gestalten.
Was ist die Kündigungsfrist und warum ist sie wichtig?
Die Kündigungsfrist bezeichnet den Zeitraum zwischen dem Zugang der Kündigung und dem tatsächlichen Ende des Arbeitsverhältnisses. Diese Frist schützt beide Seiten – dich als Arbeitnehmer:in und den Arbeitgeber – vor einem abrupten Ende der Beschäftigung. So bleibt genug Zeit, neue Stellen zu suchen, Projekte zu übergeben und Übergaben zu organisieren. Gleichzeitig soll vermieden werden, dass wichtige Arbeitsprozesse im Unternehmen durch plötzliche Kündigungen beeinträchtigt werden.
Kündigungsfrist schützt Arbeitnehmer und Arbeitgeber
Besonders in Zeiten des Fachkräftemangels und der zunehmenden Mobilität im Arbeitsmarkt sind klare Kündigungsregelungen essenziell – aus rechtlicher Sicht, aber auch für eine gute Beziehung zwischen Unternehmen und Mitarbeitenden.
Die Kündigungsfrist ist somit nicht nur eine rechtliche Vorgabe, sondern auch ein praktisches Instrument, um einen geordneten Übergang zu gewährleisten. Sie gibt dir als Arbeitnehmer:in die Sicherheit, dass du während der Frist weiterhin dein Gehalt erhältst und deine beruflichen Angelegenheiten regeln kannst. Für den Arbeitgeber bietet sie die Möglichkeit, rechtzeitig Ersatz für dich zu finden und die Arbeitsabläufe anzupassen.
Darüber hinaus kann die Einhaltung der Kündigungsfrist auch Auswirkungen auf deinen Anspruch auf Arbeitslosengeld haben. Ein ordnungsgemäßer Ausstieg aus dem Arbeitsverhältnis verhindert Sperrzeiten und erleichtert den nahtlosen Übergang in eine neue Beschäftigung oder in die Arbeitslosigkeit.
Gesetzliche Kündigungsfristen: Was sagt das BGB?
Die gesetzliche Regelung zur Kündigungsfrist ist in § 622 des Bürgerlichen Gesetzbuches (BGB) festgelegt.
Für dich als Arbeitnehmer:in gilt grundsätzlich:
- Eine Kündigungsfrist von vier Wochen zum 15. oder zum Ende eines Kalendermonats.
- Diese Frist gilt unabhängig von der Dauer der Betriebszugehörigkeit – es sei denn, es gibt im Arbeits- oder Tarifvertrag andere Regelungen.
Für Arbeitgeber gelten abweichende Fristen, die sich nach der Dauer deiner Betriebszugehörigkeit richten. So verlängert sich die Kündigungsfrist für Arbeitgeber stufenweise – z. B. auf zwei Monate nach fünf Jahren Betriebszugehörigkeit oder auf vier Monate nach zehn Jahren.
Beispielhafte Staffelung für Arbeitgeber:
| Betriebszugehörigkeit | Kündigungsfrist (Arbeitgeber) |
|---|---|
| unter 2 Jahre | 4 Wochen zum 15. oder Monatsende |
| ab 2 Jahren | 1 Monat zum Monatsende |
| ab 5 Jahren | 2 Monate zum Monatsende |
| ab 8 Jahren | 3 Monate zum Monatsende |
| ab 10 Jahren | 4 Monate zum Monatsende |
| ab 12 Jahren | 5 Monate zum Monatsende |
Diese Staffelung stellt sicher, dass langjährige Mitarbeitende einen erweiterten Kündigungsschutz genießen. Für Arbeitnehmer:innen hingegen bleibt die gesetzliche Mindestkündigungsfrist von vier Wochen konstant, was eine gewisse Flexibilität beim Wechsel des Arbeitsplatzes ermöglicht.
Kündigung während der Probezeit
Während der Probezeit – meist die ersten sechs Monate – gelten abweichende Regelungen. Laut § 622 Absatz 3 BGB beträgt die Kündigungsfrist in der Probezeit zwei Wochen, unabhängig davon, wer kündigt. Diese Frist muss nicht zum 15. oder Monatsende eingehalten werden – du kannst also flexibel kündigen.
Tipp: Auch wenn es in der Probezeit keine langen Fristen gibt, ist es sinnvoll, ein professionelles Kündigungsschreiben zu verfassen und einen sauberen Abschluss sicherzustellen. Das zeigt Wertschätzung und Professionalität.
Eine sauber formulierte Kündigung während der Probezeit sorgt nicht nur für Klarheit, sondern bewahrt auch ein gutes Verhältnis zum Arbeitgeber und den Kolleg:innen. Gerade in der Probezeit, in der die Kündigungsfrist nur zwei Wochen beträgt, ist es wichtig, die Formalitäten genau einzuhalten, um Missverständnisse zu vermeiden.
Beginn der Kündigungsfrist
Die Kündigungsfrist beginnt mit dem Zugang der Kündigung beim Arbeitgeber. Wichtig ist, dass du den Zugang auch nachweisen kannst:
- Persönlich mit Empfangsbestätigung
- Per Einschreiben
- Übergabe im Beisein von Zeug:innen
Beispiel: Wird dein Kündigungsschreiben am 3. Mai zugestellt, beginnt die Frist am 4. Mai. Bei vier Wochen Frist kannst du somit zum 31. Mai oder zum 15. Juni kündigen – je nachdem, welcher Termin passt.
Was zählt als Zugang?
- Einwurf in den Briefkasten des Arbeitgebers (sofern dieser regelmäßig geleert wird)
- Persönliche Übergabe
Nicht ausreichend: Kündigung per E-Mail, WhatsApp oder mündlich. Eine Kündigung muss immer schriftlich erfolgen (§ 623 BGB).
Kündigungsfrist berechnen
Die Berechnung der Kündigungsfrist richtet sich nach der Art der Frist, die im Arbeitsvertrag, Tarifvertrag oder gesetzlich festgelegt ist. Die häufigsten Fristen sind die Frist von vier Wochen zum Fünfzehnten oder zum Ende des Kalendermonats. Dabei ist zu beachten, dass die Frist nicht am Tag des Zugangs der Kündigung beginnt, sondern am darauffolgenden Tag. Das bedeutet, wenn die Kündigung am 3. Mai zugeht, beginnt die Frist am 4. Mai zu laufen.
Die Kündigungsfrist kann in Wochen oder Monaten angegeben sein. Bei einer Frist von „vier Wochen zum Ende des Kalendermonats“ muss die Kündigung so rechtzeitig erfolgen, dass die Frist bis zum Monatsende eingehalten wird. Das bedeutet, die Kündigung muss spätestens vier Wochen vor dem Monatsende beim Arbeitgeber eingegangen sein. Ebenso gilt dies für die Kündigung zum 15. eines Monats.
Um die Kündigungsfrist korrekt zu berechnen, solltest du genau wissen, wann dein Arbeitsvertrag begonnen hat und wie lange du bereits im Unternehmen tätig bist. Achte dabei auch auf mögliche tarifliche Regelungen – sie können von der gesetzlichen Frist abweichen und für dich gelten.
Kündigungsfrist im Arbeitsvertrag oder Tarifvertrag
Neben der gesetzlichen Regelung gelten auch individuelle Vereinbarungen:
- Arbeitsverträge können längere (nicht kürzere!) Fristen vorsehen
- Tarifverträge können abweichende – auch kürzere – Fristen regeln, wenn sie für beide Seiten gelten
Tipp: Lies deinen Vertrag genau. Wenn dort nichts zur Kündigungsfrist steht, gilt automatisch die gesetzliche Frist.
Vertragliche Kündigungsfristen: Was steht in deinem Arbeitsvertrag?
Vertragliche Vereinbarungen können eine längere Kündigungsfrist vorsehen als die gesetzliche Mindestkündigungsfrist von vier Wochen zum Fünfzehnten oder zum Ende des Kalendermonats. Diese längere Kündigungsfrist gilt dann für beide Parteien – sowohl für dich als Arbeitnehmer:in als auch für den Arbeitgeber. Eine kürzere Kündigungsfrist als die gesetzliche ist hingegen nicht zulässig, außer in speziellen Fällen wie befristeten Arbeitsverhältnissen oder Aushilfstätigkeiten.
Tarifliche Kündigungsfristen: Was gilt im Kollektivvertrag?
Tarifverträge können ebenfalls eigene Kündigungsfristen enthalten, die von den gesetzlichen Regelungen abweichen. Besonders im öffentlichen Dienst oder in bestimmten Branchen sind oft längere oder andere Fristen üblich. Hier gilt das Günstigkeitsprinzip: Die für die Arbeitnehmer:innen günstigere Regelung findet Anwendung.
Es ist wichtig, die genauen Regelungen im Arbeitsvertrag oder Tarifvertrag zu kennen, da sie die Berechnung der Kündigungsfrist und damit den letzten Arbeitstag maßgeblich beeinflussen. Im Zweifelsfall kann ein Rechtsanwalt oder eine Rechtsanwältin für Arbeitsrecht helfen, die individuellen Fristen korrekt zu ermitteln und rechtssicher zu kündigen.
Sonderfälle: Elternzeit, Krankheit, Kleinbetrieb
Nicht immer greifen die allgemeinen gesetzlichen oder vertraglichen Fristen und Voraussetzungen. In speziellen Lebenslagen oder betrieblichen Konstellationen – etwa während der Elternzeit, im Krankheitsfall oder in kleinen Unternehmen – kommen Sonderregelungen zum Tragen. Diese sollen entweder einen besonderen Schutz für Arbeitnehmer:innen bieten oder betriebliche Flexibilität ermöglichen.
Kündigung während der Elternzeit
Du kannst während der Elternzeit selbst kündigen – mit einer gesetzlichen Frist von drei Monaten zum Ende eines Kalendermonats (§ 19 BEEG). Arbeitgeber dürfen während dieser Zeit nur in Ausnahmefällen kündigen – und das nur mit Zustimmung der zuständigen Behörde.
Die Elternzeit schützt Arbeitnehmer:innen vor arbeitgeberseitiger Kündigung, lässt aber gleichzeitig die freiwillige Kündigung durch dich als Arbeitnehmer:in zu. Die dabei geltende Drei-Monats-Frist unterscheidet sich von den sonst üblichen gesetzlichen oder vertraglichen Kündigungsfristen.
Wenn du planst, während der Elternzeit zu kündigen, ist es sinnvoll, dich vorher rechtlich beraten zu lassen – insbesondere, wenn du Fragen zur Anrechnung von Resturlaub oder zu Ansprüchen auf Elterngeld hast.
Kündigung bei Krankheit
Auch bei Krankheit darfst du kündigen – und auch dir darf gekündigt werden. Die allgemeinen Regeln gelten weiterhin. Eine Erkrankung allein schützt nicht vor Kündigung, spielt aber bei der Bewertung durch das Arbeitsgericht eine Rolle. Bei längeren oder häufigen Krankheitszeiten kann eine Kündigung durch den Arbeitgeber möglich sein, wenn die Fortsetzung des Arbeitsverhältnisses unzumutbar erscheint. Hierbei wird im Einzelfall geprüft, ob die Krankheit die betrieblichen Abläufe erheblich beeinträchtigt.
Für dich als Arbeitnehmer:in gilt, dass du trotz Krankheit kündigen kannst. Du solltest aber beachten, dass eine Kündigung während einer Krankschreibung besondere Konsequenzen haben kann. Die Kündigungsfrist bleibt auch in diesem Fall bestehen. Zudem kann deine Krankenkasse nach dem Ende des Beschäftigungsverhältnisses prüfen, ob und in welchem Umfang dir weiterhin Krankengeld zusteht. Auch dein Anspruch auf Entgeltfortzahlung durch den Arbeitgeber endet mit Ablauf des Arbeitsverhältnisses – das kann je nach Timing finanzielle Auswirkungen haben. Darüber hinaus solltest du im Blick behalten, dass sich eine Kündigung während der Krankschreibung unter Umständen auf dein Arbeitszeugnis oder mögliche Sperrzeiten beim Arbeitslosengeld auswirken kann, falls du dich im Anschluss arbeitssuchend meldest.
Kleinbetriebe
In Betrieben mit unter 20 Mitarbeitenden kannst du an jedem beliebigen Tag kündigen – die vierwöchige Frist bleibt aber bestehen.
Du bist also flexibler, was den Kündigungstermin betrifft.
Diese Sonderregelung für Kleinbetriebe ermöglicht es Arbeitnehmer:innen und Arbeitgebern, die Kündigung nicht an die üblichen Termine zum 15. oder zum Ende eines Kalendermonats zu binden. Allerdings bleibt die gesetzliche Mindestkündigungsfrist von vier Wochen weiterhin gültig. Das bedeutet, dass die Kündigung zwar flexibel ausgesprochen werden kann, aber die Frist von vier Wochen eingehalten werden muss, um wirksam zu sein.
Diese Flexibilität kann insbesondere in kleinen Unternehmen von Vorteil sein, um kurzfristig auf Personalveränderungen reagieren zu können.
Fristlose Kündigung: Ausnahme mit Voraussetzungen
Eine fristlose Kündigung ist nur bei wichtigem Grund zulässig (§ 626 BGB). Der Grund muss so gravierend sein, dass eine Fortführung des Arbeitsverhältnisses unzumutbar wäre.
Beispiele:
- Diebstahl
- Körperverletzung
- Massive Beleidigung
- Beharrliche Arbeitsverweigerung
Auch du kannst fristlos kündigen – etwa bei ausstehender Gehaltszahlung oder grobem Fehlverhalten deines Arbeitgebers.
Die fristlose Kündigung stellt eine Ausnahme von der üblichen Kündigungsfrist dar und beendet das Arbeitsverhältnis sofort. Für Arbeitgeber und Arbeitnehmer:innen gilt, dass die Kündigung innerhalb von zwei Wochen erfolgen muss, nachdem der wichtige Grund bekannt wurde. Eine vorherige Abmahnung ist in der Regel erforderlich, es sei denn, das Fehlverhalten ist so schwerwiegend, dass eine Abmahnung entbehrlich ist.
Fristlose Kündigungen sind oft rechtlich umstritten und sollten gut begründet sein, um einer möglichen Kündigungsschutzklage standzuhalten.
Rechte und Pflichten rund um deine Kündigung
Das gehört in dein Kündigungsschreiben:
- Name und Adresse
- Kündigungserklärung (z. B. „Hiermit kündige ich mein Arbeitsverhältnis fristgerecht zum …“)
- Ort, Datum, Unterschrift
Was du sonst noch beachten solltest:
- Frühzeitige Meldung bei der Agentur für Arbeit: Spätestens 3 Monate vor dem letzten Arbeitstag musst du dich arbeitssuchend melden – andernfalls droht eine Sperrzeit beim Arbeitslosengeld. Wenn zwischen der Kenntnis vom Ende des Arbeitsverhältnisses und dem letzten Arbeitstag weniger als 3 Monate liegen, musst du dich innerhalb von 3 Tagen nach Erhalt der Kündigung oder Information über das Vertragsende melden.
- Resturlaub und Überstunden: Kläre schriftlich, wie diese ausgeglichen werden.
- Zeugnis: Du hast Anspruch auf ein qualifiziertes Arbeitszeugnis.
Ein korrekt formuliertes Kündigungsschreiben ist entscheidend für einen reibungslosen Ablauf. Es sollte eindeutig und präzise sein, damit keine Missverständnisse entstehen. Die Einhaltung der Formvorschriften, insbesondere die Schriftform und die Unterschrift, sind gesetzlich vorgeschrieben. Zudem empfiehlt es sich, den Zugang der Kündigung beim Arbeitgeber nachweisen zu können, etwa durch persönliche Übergabe mit Empfangsbestätigung oder per Einschreiben.
Die rechtzeitige Meldung bei der Agentur für Arbeit ist ebenfalls wichtig, um eine Sperrzeit beim Arbeitslosengeld zu vermeiden. Informiere dich frühzeitig über deine Ansprüche und mögliche Fristen. Auch die Klärung von Resturlaub und Überstunden ist sinnvoll, um spätere Streitigkeiten zu vermeiden. Ein qualifiziertes Arbeitszeugnis gehört zu deinen Rechten und sollte rechtzeitig angefordert werden.
Häufige Fehler vermeiden
- Falsche Berechnung der Frist: Nutze ggf. einen Kündigungsfristenrechner.
- Keine schriftliche Kündigung: Nur schriftliche Kündigungen sind gültig!
- Versäumte Meldung bei der Agentur für Arbeit: Frühzeitig informieren!
- Unklare Formulierungen: Verwende klare, sachliche Sprache.
Tipp: Bei Unsicherheiten immer rechtlichen Rat einholen – etwa bei der Gewerkschaft, einem Fachanwalt bzw. Fachanwältin oder dem Betriebsrat.
Ein häufiger Fehler bei der Kündigung ist die falsche Berechnung der Kündigungsfrist. Dabei wird oft übersehen, dass die Frist erst am Tag nach dem Zugang der Kündigung zu laufen beginnt. Auch die unterschiedlichen Fristen für Arbeitnehmer:innen und Arbeitgeber sowie die Besonderheiten bei der Probezeit oder in Kleinbetrieben können verwirrend sein. Ein Kündigungsfristenrechner hilft, diese Fehler zu vermeiden.
Ebenso wichtig ist, dass die Kündigung immer schriftlich erfolgen muss. Mündliche oder elektronische Kündigungen (z. B. per E-Mail oder WhatsApp) sind rechtlich unwirksam. Um den Zugang der Kündigung nachweisen zu können, empfiehlt sich die persönliche Übergabe mit Empfangsbestätigung oder der Versand per Einschreiben.
Die Meldung bei der Agentur für Arbeit sollte nicht vergessen werden. Eine verspätete Meldung kann zu Sperrzeiten beim Arbeitslosengeld führen, was finanzielle Nachteile mit sich bringt. Informiere dich daher frühzeitig über die notwendigen Fristen und Formalitäten.
Unklare oder missverständliche Formulierungen im Kündigungsschreiben können zu Rechtsstreitigkeiten führen. Formuliere deine Kündigung klar und eindeutig, damit keine Zweifel an deinem Kündigungswillen oder dem Beendigungszeitpunkt entstehen.
Kündigungsfrist kennen – Übergang souverän gestalten
Die Kündigungsfrist ist mehr als eine bloße Formalität: Sie gibt dir rechtliche Sicherheit, sorgt für Klarheit im Übergang und schützt vor finanziellen Nachteilen. Ob bei geplantem Jobwechsel, in der Probezeit oder unter besonderen Umständen wie Krankheit oder Elternzeit – wer seine Rechte und Pflichten kennt, bleibt handlungsfähig.
Wichtig ist: Die Frist beginnt erst mit Zugang der Kündigung – und dieser muss nachweisbar sein. Schriftform ist Pflicht. Neben gesetzlichen Regelungen können auch vertragliche oder tarifliche Vereinbarungen greifen. Daher lohnt sich ein genauer Blick in den eigenen Arbeitsvertrag.
Kurzum: Wenn du deine Kündigungsfrist richtig einschätzt und strategisch nutzt, legst du den Grundstein für einen reibungslosen, professionellen Neustart.
FAQ – Häufige Fragen
Was versteht man unter der Kündigungsfrist? Die Kündigungsfrist bezeichnet den Zeitraum zwischen dem Zugang deiner Kündigung beim Arbeitgeber und deinem letzten offiziellen Arbeitstag. In dieser Zeit läuft das Arbeitsverhältnis weiter – inklusive Lohnfortzahlung und Arbeitspflicht.
Wie lang ist die gesetzliche Kündigungsfrist für Arbeitnehmer:innen? Laut § 622 BGB beträgt sie vier Wochen zum 15. oder zum Ende eines Kalendermonats – es sei denn, dein Arbeits- oder Tarifvertrag regelt etwas anderes zu deinen Gunsten.
Wann beginnt die Kündigungsfrist? Die Kündigungsfrist beginnt am Tag, an dem dein Kündigungsschreiben dem Arbeitgeber zugeht – nicht am Tag, an dem du es verfasst oder zur Post gibst. Ein rechtssicherer Zugangsnachweis (z. B. Einwurf-Einschreiben oder persönliche Übergabe mit Unterschrift) ist daher sehr wichtig.
Welche Kündigungsfrist gilt in der Probezeit? In der Probezeit kannst du mit einer Frist von 14 Tagen (zwei Wochen) kündigen – ohne Rücksicht auf feste Termine wie Monatsmitte oder Monatsende. Diese Regelung gilt für beide Seiten und ist gesetzlich festgelegt (§ 622 Abs. 3 BGB).
Kann die Frist im Arbeitsvertrag abweichen? Ja, viele Arbeitsverträge enthalten abweichende Kündigungsfristen. Diese dürfen jedoch nicht kürzer als die gesetzliche Frist sein, außer bei besonderen Fällen wie Aushilfen oder befristeten Verträgen. Längere Fristen sind zulässig und gelten dann für beide Seiten, sofern nichts anderes geregelt ist.
Was passiert bei Nichtbeachtung der Frist? Wenn du die Kündigungsfrist nicht einhältst, kann deine Kündigung unwirksam sein oder sogar zu Schadenersatzforderungen durch den Arbeitgeber führen. Besonders bei eigenmächtigem Arbeitsabbruch drohen rechtliche und finanzielle Konsequenzen.
Wie kündige ich richtig? Die Kündigung muss schriftlich auf Papier erfolgen, also nicht per E-Mail, WhatsApp oder mündlich. Achte auf eine klare Formulierung, das richtige Datum und einen Zustellnachweis – zum Beispiel durch Einwurf-Einschreiben oder persönliche Übergabe mit Empfangsbestätigung.
Kann ich auch fristlos kündigen? Ja, aber nur in begründeten Ausnahmefällen – etwa bei schweren Pflichtverletzungen des Arbeitgebers, wie ausbleibender Lohnzahlung oder Mobbing. Die fristlose Kündigung muss innerhalb von zwei Wochen nach Kenntnis des Kündigungsgrunds erfolgen und gut dokumentiert sein.
EU-Entgelttransparenzrichtlinie: Was Arbeitgeber jetzt wissen müssen
Mehr Transparenz bei Gehältern, neue Berichtspflichten und strengere Vorgaben im Bewerbungsprozess: Die EU-Entgelttransparenzrichtlinie (EU) 2023/970, die bis zum 7. Juni 2026 in nationales Recht umgesetzt werden muss, bringt weitreichende Änderungen für Unternehmen in Deutschland mit sich. In diesem Beitrag erfahren Sie, welche konkreten Anforderungen auf Sie zukommen und wie Sie sich optimal auf die neuen gesetzlichen Vorgaben vorbereiten können.
Ziel der EU-Entgelttransparenzrichtlinie ist es, die Entgeltgleichheit zwischen Frauen und Männern durch mehr Transparenz und neue Berichtspflichten zu fördern. Die Richtlinie geht dabei deutlich über das 2017 in Kraft getretene deutsche Entgelttransparenzgesetz (EntgTranspG) hinaus.
Die wichtigsten Neuerungen der EU‑Entgelttransparenzrichtlinie im Vergleich zum deutschen Recht
1. Ausweitung des Auskunftsanspruchs
- Alle Beschäftigten – unabhängig von der Betriebsgröße – erhalten einen Anspruch auf Auskunft über das eigene Entgelt sowie das Durchschnittsentgelt vergleichbarer Kollegen des anderen Geschlechts.
- Bisher galt der Auskunftsanspruch nur für Unternehmen mit mehr als 200 Beschäftigten.
- Unternehmen müssen ihre Mitarbeitenden jährlich proaktiv über das Auskunftsrecht informieren.
2. Transparenz bei Stellenausschreibungen und im Bewerbungsprozess
- Arbeitgeber müssen bereits im Bewerbungsprozess (z. B. in Stellenanzeigen) das vorgesehene Einstiegsgehalt oder die Gehaltsspanne offenlegen.
- Bewerberinnen und Bewerber haben Anspruch auf Informationen zu den objektiven, geschlechtsneutralen Kriterien der Entgeltfindung.
3. Berichtspflichten für Unternehmen
- Unternehmen mit mindestens 100 Beschäftigten müssen künftig regelmäßig über ihre Entgeltstrukturen berichten (bisher ab 500 Beschäftigten).
- Die Berichte umfassen unter anderem den Gender Pay Gap (Verdienstabstand pro Stunde zwischen Frauen und Männern) und die Median-Entgelte nach Geschlecht.
- Die Berichtspflicht betrifft sowohl den privaten als auch den öffentlichen Sektor.
4. Offenlegung von Kriterien der Entgeltfindung
- Arbeitgeber müssen transparent machen, nach welchen objektiven und geschlechtsneutralen Kriterien Entgelte festgelegt und entwickelt werden.
- Beschäftigte dürfen nicht mehr daran gehindert werden, ihr Gehalt offenzulegen. Verschwiegenheitsklauseln in Arbeitsverträgen sind künftig unzulässig.
5. Sanktionen und Durchsetzung
- Der deutsche Gesetzgeber muss „abschreckende“ Sanktionen (Bußgelder, Ausschluss von Ausschreibungen etc.) einführen.
- Es sollen neue Instrumente wie Verbandsklagen eingeführt werden, um die Rechte der Beschäftigten durchzusetzen.
Umsetzung der EU-Entgelttransparenzrichtlinie: Was sollten Arbeitgeber jetzt tun?
Interne Projektstruktur und Analyse
- Bilden Sie eine Projektgruppe (HR, Recht, Finanzen), um die Vergütungsstrukturen zu analysieren und anzupassen.
- Führen Sie frühzeitig Equal‑Pay-Analysen durch, inklusive datengestützter Bewertung Ihrer Systeme.
Stellen- und Entgeltbewertungssystem etablieren
- Etablieren oder aktualisieren Sie ein analytisches Stellenbewertungsverfahren (Qualifikation, Verantwortung, Belastung, Arbeitsbedingungen).
- Dokumentieren und begründen Sie Entgeltunterschiede transparent mit objektiven, geschlechtsneutralen Kriterien.
Struktur für Auskunfts- und Berichtspflichten entwickeln
- Implementieren Sie Prozesse zur jährlichen Auskunftserteilung an Mitarbeitende – auch Betriebe mit weniger als 100 Mitarbeitenden sind davon betroffen.
- Installieren Sie Tools zur Erstellung und Veröffentlichung der Entgeltberichte je nach Unternehmensgröße (siehe Tabelle; Hinweis: Die Ausgestaltung der Berichtspflichten und die Übergangsfristen können sich im deutschen Gesetzgebungsverfahren noch ändern.).
Geplante Entgeltberichtspflichten nach Unternehmensgröße
Kommunikation, Schulung & Compliance
- Schulen Sie HR und Führungskräfte in transparentem Vergütungsmanagement und Auskunftsszenarios.
- Informieren Sie die Mitarbeitenden jährlich über ihre Rechte und die Entgeltkriterien.
- Etablieren Sie Beschwerde- und Korrekturprozesse bei Entgeltungleichheiten.
Fazit: Jetzt auf die Umsetzung der EU-Entgelttransparenzrichtlinie vorbereiten
Die EU‑Entgelttransparenzrichtlinie bringt weitreichende Pflichten für Arbeitgeber in Deutschland: von Gehaltsangaben im Recruiting über Auskunftsrechte der Mitarbeitenden bis hin zu umfangreichen Berichtspflichten und möglichen Sanktionen bei Verstößen. Um rechtzeitig gesetzeskonform zu sein, sollten sich Arbeitgeber jetzt auf den Juni 2026 vorbereiten. Eine strukturierte Projektplanung, Objektivität bei Entgeltkriterien und klare Kommunikation schaffen Compliance sowie Chancen für bessere Arbeitgebermarke und Mitarbeiterzufriedenheit.
Förderprogramme zur Digitalisierung: Geld für Software und Beratung
Der digitale Wandel eröffnet kleinen und mittleren Unternehmen (KMU) vielfältige Möglichkeiten, ihre Geschäftsprozesse zu optimieren und wettbewerbsfähiger zu werden. Im Mittelstand fehlen jedoch häufig die finanziellen Ressourcen für Investitionen, etwa für die Anschaffung moderner ERP-Software. Öffentliche Förderprogramme unterstützen KMU bei der Digitalisierung.
Die Digitalisierung verändert die Wirtschaft tiefgreifend: Produktions- und Innovationzyklen werden kürzer, bestehende Märkte umgekrempelt und neue geschaffen. Um wettbewerbsfähig zu bleiben und künftige Absatzmöglichkeiten zu erschließen, benötigen kleine und mittlere Unternehmen effiziente elektronische Geschäftsprozesse mit Datenvernetzung.
In vielen mittelständischen Betrieben mangelt es jedoch an zukunftsfähigen digitalen Systemen: Das Informationsmanagement beispielsweise erfolgt noch mithilfe von Aktenordnern, die Rechnungsstellung ist papiergebunden, und Fertigungsunternehmen organisieren die Produktion mit Tabellenkalkulationsprogrammen.
Dabei haben die meisten Mittelständler Umfragen zufolge längst erkannt, dass elektronische Lösungen wie ein Dokumentenmanagementsystem (DMS) oder ein System zur Planung und Steuerung der Produktion (PPS) mit Analyse und Vernetzung der Produktionsdaten die Abläufe nachhaltig optimieren.
Dennoch sind viele KMU in Bezug auf die Digitalisierung ihrer betrieblichen Prozesse im Rückstand. Dies hat praktische Gründe: Vor allem kleinere Betriebe verfügen oft nicht über die finanziellen Mittel, um moderne elektronische Systeme anzuschaffen. Zudem haben sie meist keine IT-Abteilung und somit kein entsprechendes Know-how im Haus.
Finanzspritzen für Digitalisierung in KMU
Die Politik möchte die Finanzierungs- und Beratungslücken im Bereich Digitalisierung schließen. Auf Bundes- und Länderebene gibt es mittlerweile zahlreiche Förderprogramme, die KMU bei der Umsetzung von Digitalisierungsprojekten finanziell unterstützen.
Die Förderung kann in Form eines Zuschusses oder eines zinsverbilligten Kredits bzw. Darlehens in Kooperation mit Förderbanken erfolgen.
Besonders begehrt sind Zuschüsse, da es sich hierbei um nicht rückzahlbare Zuwendungen handelt – je nach Förderprogramm können Beträge in bis zu fünfstelliger Höhe gewährt werden. Was konkret gefördert wird, hängt von den jeweiligen Programmrichtlinien ab und lässt sich nicht pauschal definieren.
Unübersichtliches Förderangebot
Das richtige Förderprogramm für ein Digitalisierungsvorhaben zu finden, ist angesichts der komplexen Förderlandschaft in Deutschland keine leichte Aufgabe. Auf Bundesebene sind die Möglichkeiten überschaubar:
- Das Programm ERP-Digitalisierungs- und Innovationskredit (KfW) ist im Juli 2025 ausgelaufen und wird durch neue, weiterentwickelte Programme (ERP-Förderkredit Digitalisierung und ERP-Förderkredit Innovation) ersetzt. Diese bieten die drei unterschiedliche Förderstufen (Basis-, LevelUp- und HighEnd-Förderung) mit steigenden Zinsvergünstigungen und Förderzuschüssen.
- Das Förderprogramm „Digital Jetzt – Investitionsförderung für KMU“, das kleine und mittlere Unternehmen (KMU) bei der Digitalisierung unterstützte, ist zum 31. Dezember 2023 ausgelaufen.
- Zudem gab es bis Ende 2024 das Förderprogramm „go-digital“. Es richtete sich an KMU und Handwerksbetriebe mit weniger als 100 Mitarbeitern und unter 20 Millionen Euro Bilanzsumme, wurde inzwischen jedoch eingestellt.
Auf Länderebene ist das Förderangebot schwerer zu überblicken. Jedes Bundesland hat eigene Förderprogramme, die sich hinsichtlich Schwerpunktsetzung, Richtlinien und Förderumfang unterscheiden. In einigen Ländern beschränkt sich die Unterstützung auf Zuschüsse zu den Unternehmensberaterkosten bei Digitalisierungsprojekten oder auf Digitalisierungskredite und Darlehen. Andere Länder wiederum bezuschussen auch die Anschaffung von vorhabensspezifischer Hard- und Software. Bei manchen Programmen kommen nur bestimmte Branchen oder besonders innovative Unternehmen in den Genuss einer Förderung. Einen Überblick mit weiterführenden Links gibt der Blogbeitrag Fördermittel für Digitalisierung – diese Programme unterstützen KMU.
Fördermöglichkeiten zur Digitalisierung rechtzeitig prüfen
Fest steht: Es lohnt sich für KMU in jedem Fall, die Fördermöglichkeiten zu prüfen. Besonders in kleineren Betrieben kann ein Zuschuss den entscheidenden Anstoß für die Einführung einer digitalen Lösung geben, die die Effizienz steigert und die Wettbewerbsfähigkeit verbessert. Wichtig: Hat ein Projekt zum Zeitpunkt der Antragsstellung bereits begonnen, ist oft keine Förderung mehr möglich. Außerdem sind die Fördertöpfe nach der öffentlichen Bekanntmachung meist schon innerhalb weniger Wochen leer. Daher gilt es, frühzeitig zu handeln.
Eine gute Informationsquelle zu Förderprogrammen und Finanzhilfen bietet die Förderdatenbank des Bundes. Auf den Internetseiten der einzelnen Programme finden sich detaillierte Informationen und Kontaktadressen. Darüber hinaus informieren Behörden wie das Bundesamt für Wirtschaft und Ausfuhrkontrolle, aber auch Projektträger und unabhängige Informationsstellen über die verfügbaren Fördermöglichkeiten.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
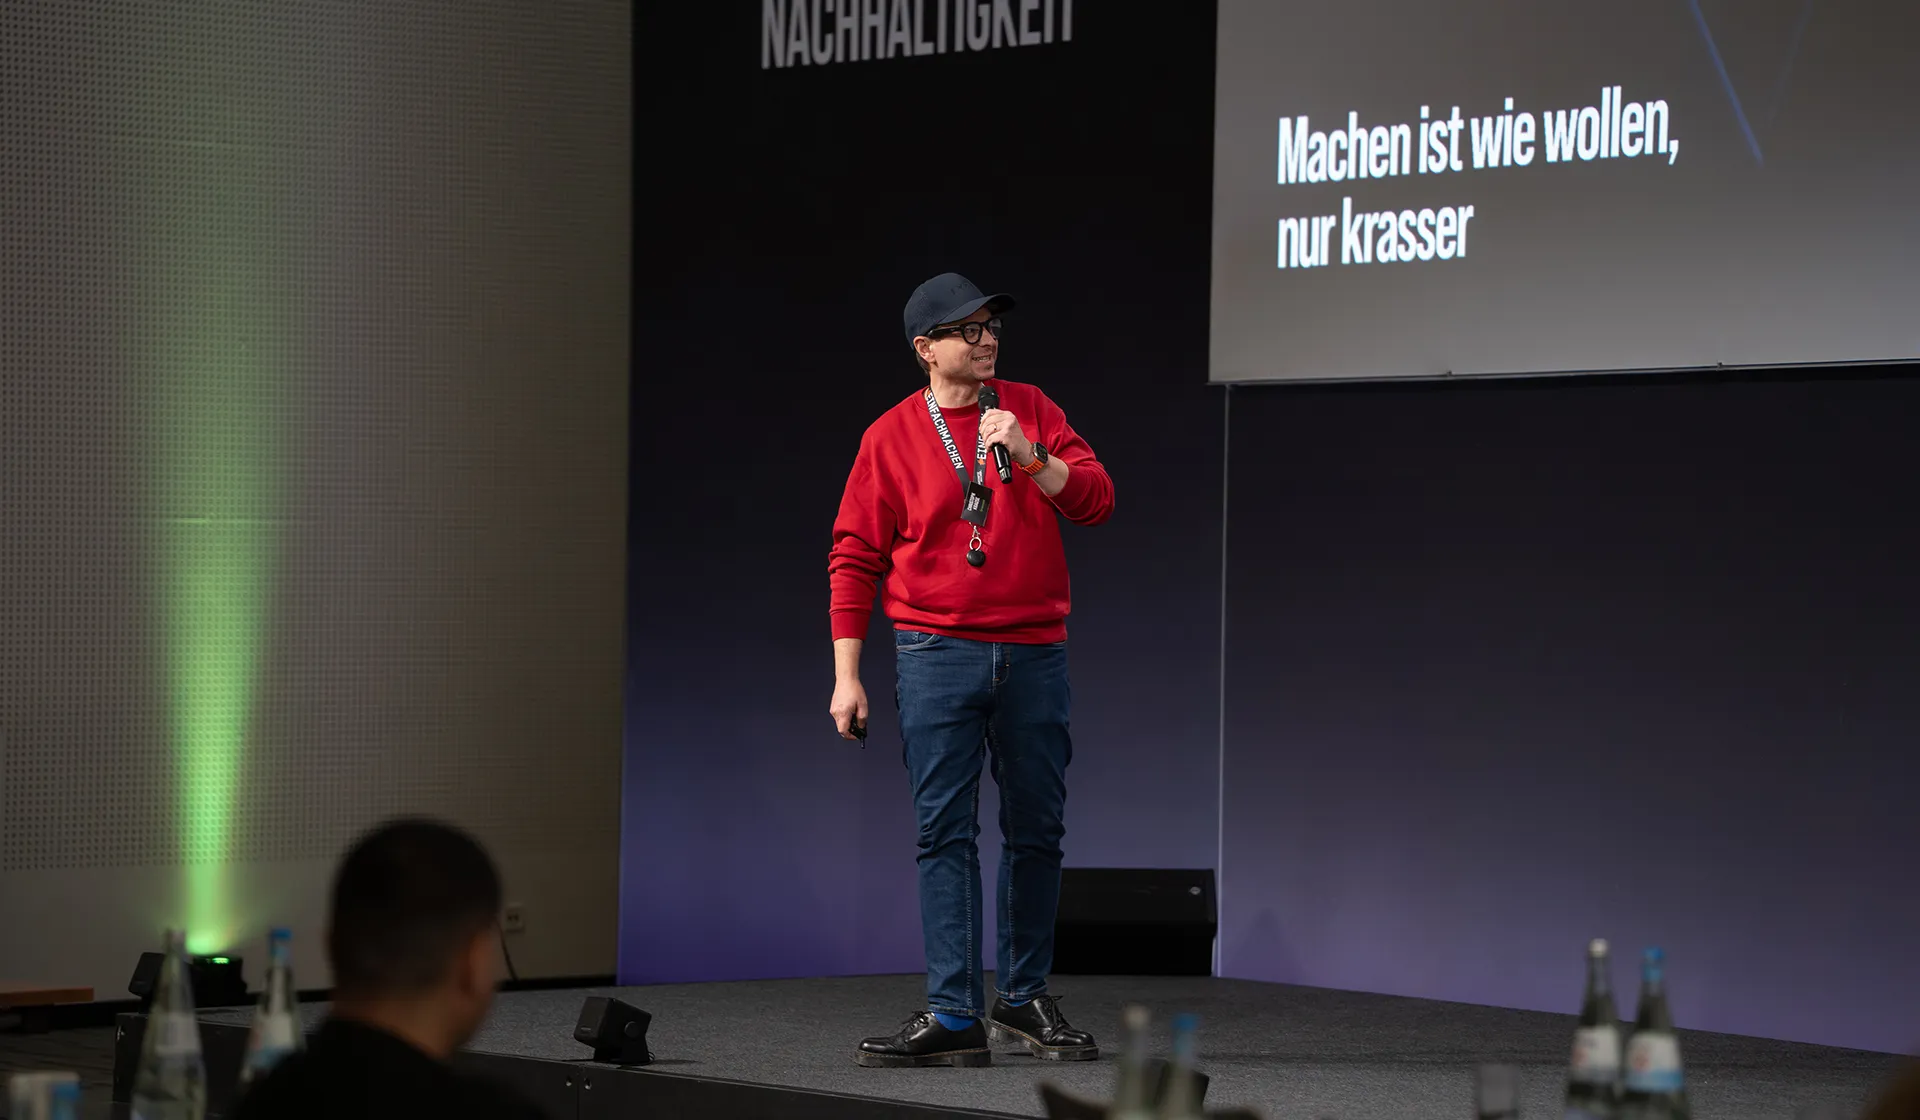
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.