Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
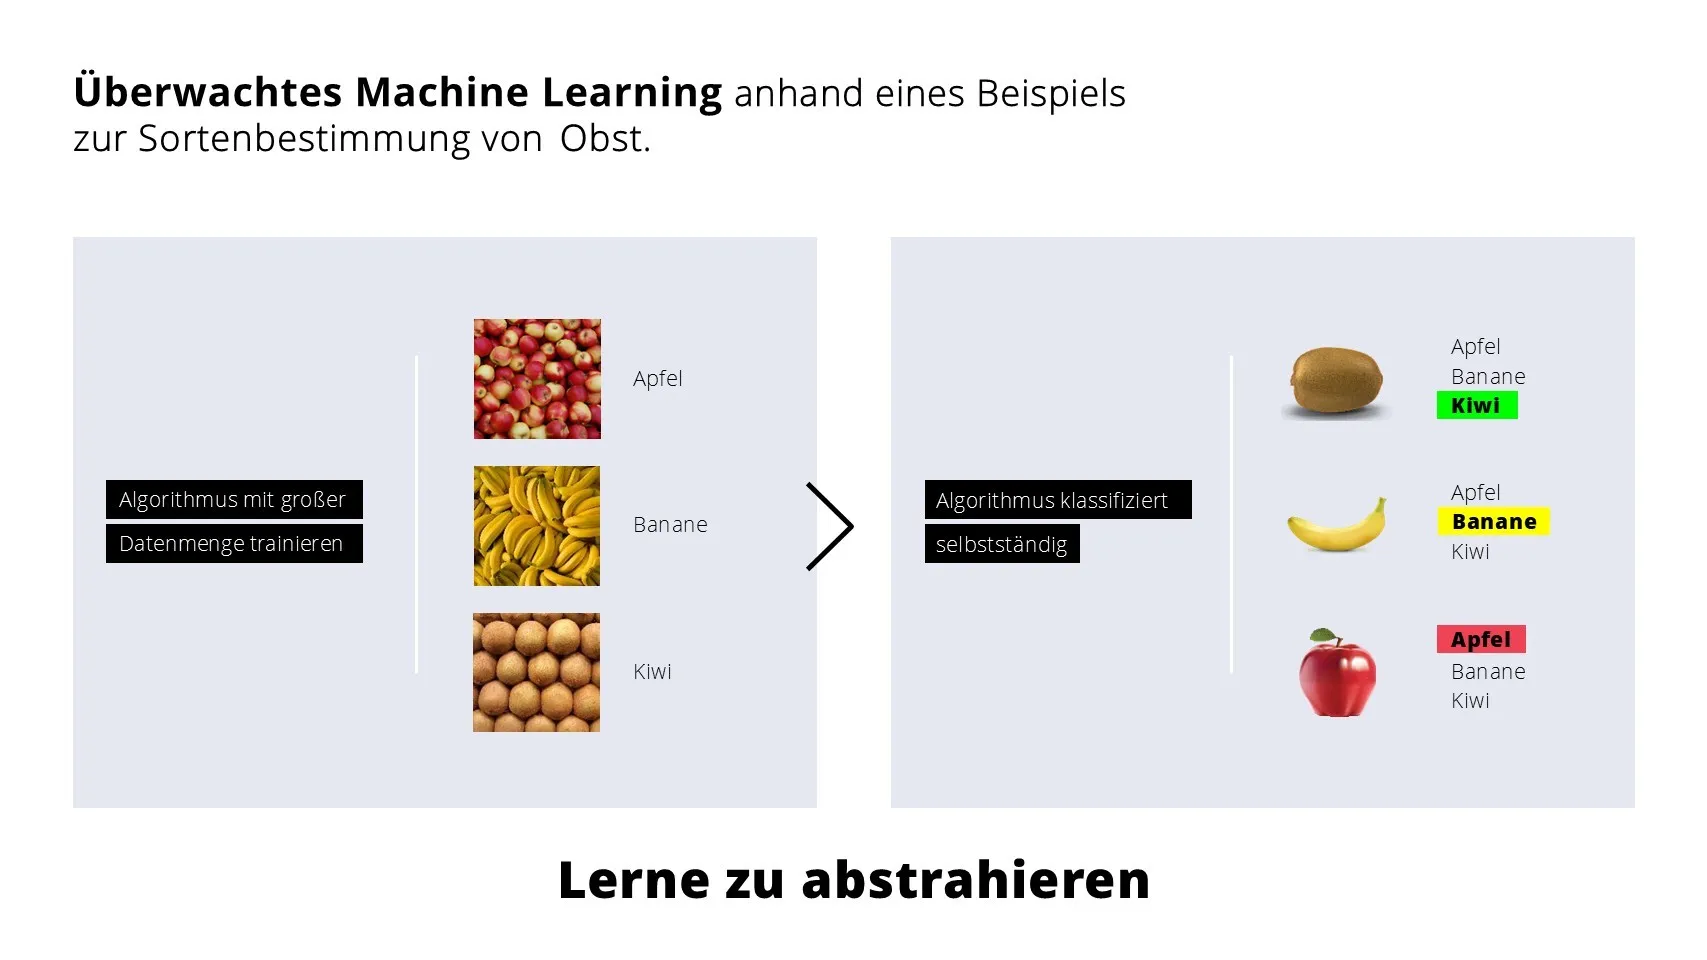
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
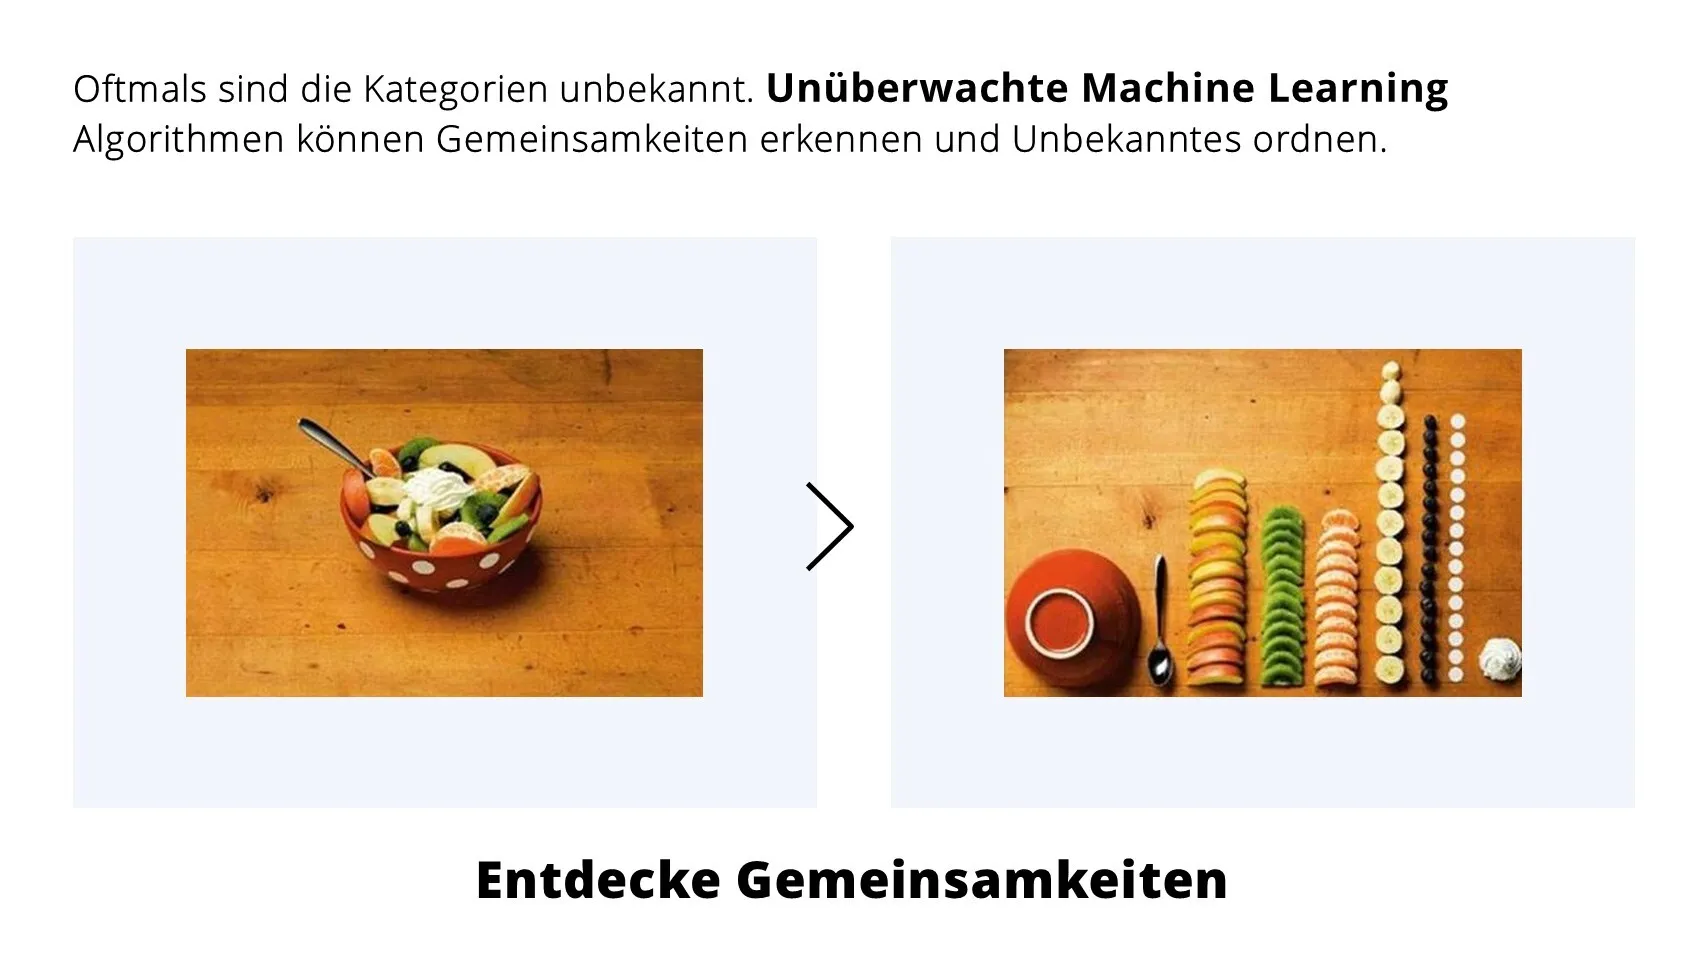
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
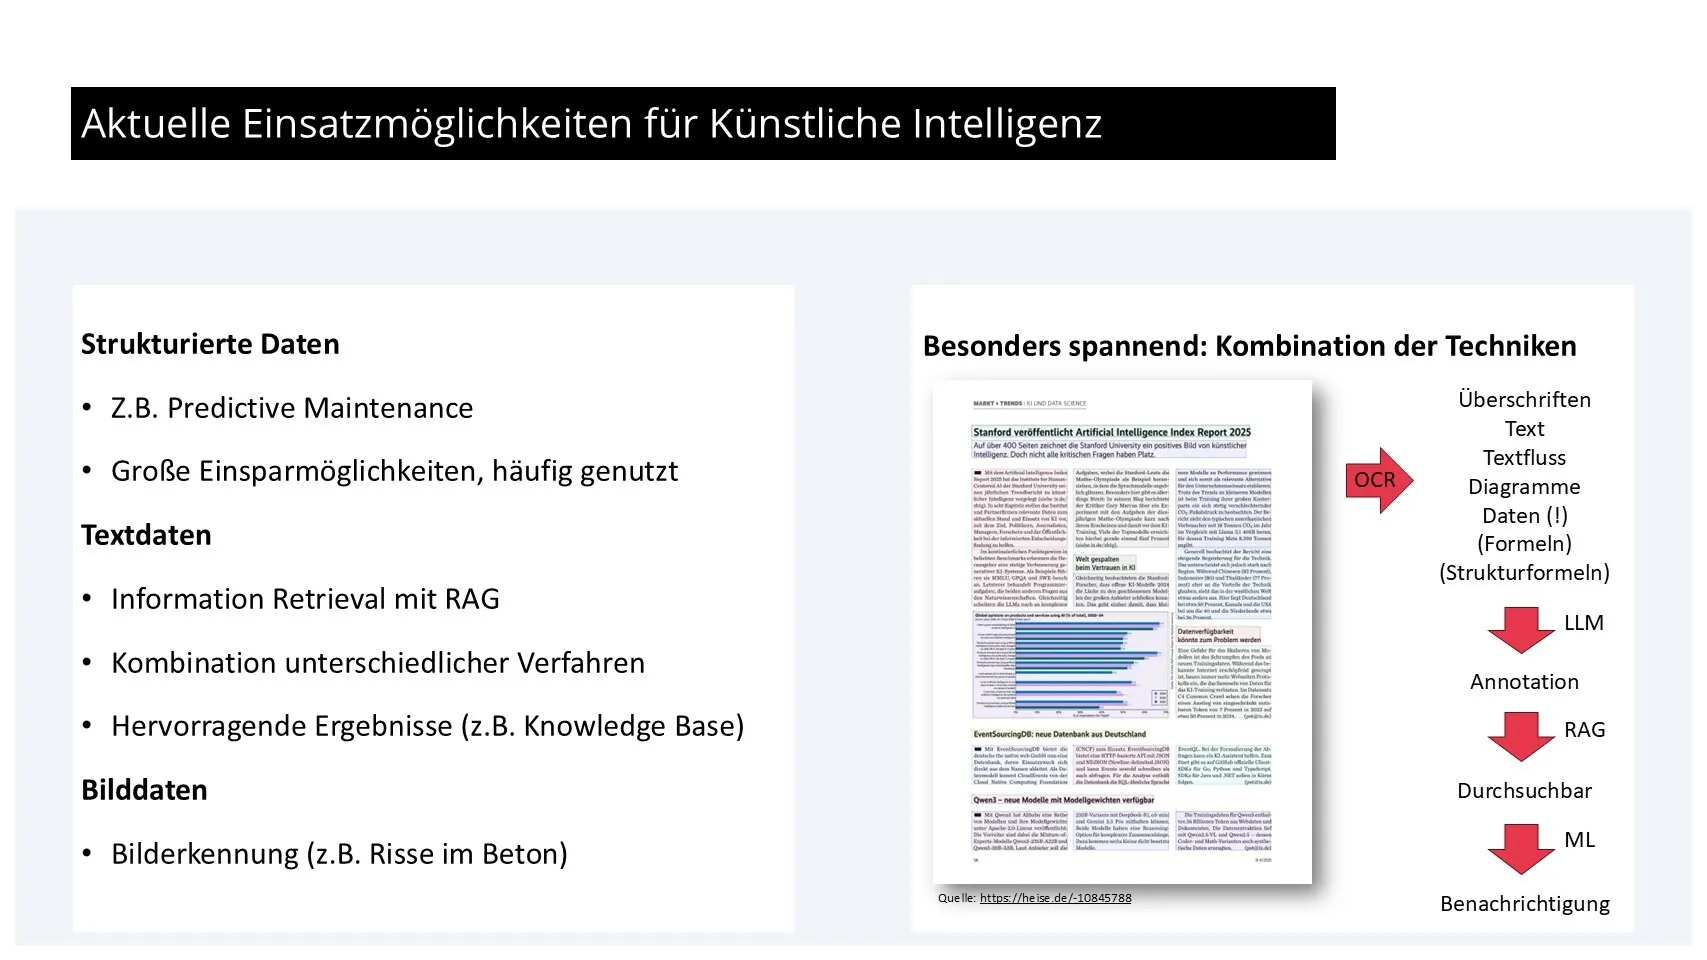
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL





Digitalisierung in der Lohnabrechnung: Vorteile für Steuerkanzleien
Die Digitalisierung hat die Lohnabrechnung in den letzten Jahren grundlegend verändert – und der Wandel ist längst nicht abgeschlossen. Digitale Lösungen eröffnen Steuerkanzleien völlig neue Möglichkeiten: effizientere Betreuung von Mandanten, automatisierte Arbeitsprozesse und höchste Transparenz, Sicherheit sowie Compliance. Gerade im Bauhaupt- und Baunebengewerbe dominieren nach wie vor viele manuelle Tätigkeiten die Lohnabrechnung. Dabei stehen längst digitale Werkzeuge bereit, die spürbare Entlastung bringen: von der elektronischen Zeiterfassung über strukturierte Datenübermittlung bis hin zu Self-Service-Portalen, digitalen Archiven und KI-gestützten Assistenten. Mehr zu diesen Tools erfahren Sie in diesem Blogartikel.
Digitale Zeiterfassung direkt von der Baustelle
Mit einer digitalen Lösung erfüllen Mandanten ihre Pflicht zur Arbeitszeiterfassung direkt vor Ort – mobil, intuitiv und rechtssicher. Die erfassten Stunden fließen strukturiert in die Lohnabrechnung ein. Für Kanzleien bedeutet das: weniger Rückfragen, weniger Erfassungsfehler und eine deutlich effizientere Bearbeitung von Arbeitszeiten und Fehlzeiten.
Übermittlung von Stamm- und Bewegungsdaten: Strukturierte Zusammenarbeit
Ein digitales Serviceportal fungiert als zentrale Schnittstelle zwischen Kanzlei, Mandant und Dienstleister. Prozesse wie Ein- und Austritte, Krankmeldungen oder Sofortmeldungen werden standardisiert erfasst und direkt in die Lohnsoftware übernommen. Begleitdokumente wie Verträge oder AU-Bescheinigungen werden automatisch revisionssicher archiviert – jederzeit abrufbar.
Self-Service-Portal für Mitarbeitende: Komfort und Zeitersparnis
Über ein Mitarbeiterportal haben Mitarbeitende der Mandanten eigenständig Zugriff auf ihre Lohnunterlagen – von Abrechnungen über Lohnsteuerbescheinigungen bis hin zu Urlaubsnachweisen. Rückfragen und manuelles Versenden entfallen, da alle Dokumente digital bereitgestellt werden. Auch persönliche Mitteilungen lassen sich schnell und diskret übermitteln.
So profitieren alle Seiten gleichermaßen: Kanzlei, Mandanten und deren Mitarbeitende.
Digitales Archiv: Revisionssichere Langzeitarchivierung
Ein Online-Archiv ermöglicht die DSGVO-konforme Aufbewahrung lohnrelevanter Dokumente für mindestens zehn Jahre. Die integrierte digitale Personalakte ersetzt die Papierablage vollständig. Steuerberater:innen behalten jederzeit den Überblick und greifen bei Bedarf schnell auf Unterlagen oder Auswertungen zu – ein klarer Effizienzgewinn für jede Kanzlei.
KI-gestützter Lohnassistent: Unterstützung rund um die Uhr
Ein besonders innovativer Baustein ist der KI-gestützte Lohnassistent. Er beantwortet häufige Fragen zur Lohnabrechnung auf Basis einer umfangreichen Wissensdatenbank – rund um die Uhr, auch an Wochenenden und Feiertagen. So wird das Kanzleiteam entlastet und gleichzeitig der Service für Mandanten verbessert.
Zukünftig übernehmen diese Assistenten noch mehr Aufgaben und können perspektivisch große Teile der Lohnabrechnung eigenständig abwickeln – während Sie als Kanzlei die Prozesse steuern, überwachen und gezielt eingreifen.
Fazit: Mehr Effizienz. Weniger Aufwand. Bessere Betreuung
Die Digitalisierung der Lohnabrechnung ist weit mehr als ein technischer Fortschritt. Sie bietet Steuerkanzleien eine echte Chance, Prozesse zu modernisieren, Mandanten effizienter zu betreuen und sich klar vom Wettbewerb abzuheben. Besonders im Baugewerbe bringt die digitale Transformation konkrete Vorteile: weniger Aufwand, mehr Sicherheit und eine spürbare Entlastung für alle Beteiligten.
IT-Sicherheit im Baubetrieb: Schutz vor Hackerangriffen und Datenklau
Hackerangriffe, Datenklau und Erpressungstrojaner schaffen es regelmäßig in die Schlagzeilen. Doch viele Unternehmen wiegen sich weiterhin in trügerischer Sicherheit. Fachleute warnen jedoch: Jeder Betrieb ist ein potenzielles Ziel – unabhängig von seiner Größe. Wie ernst die Lage ist, erklärt Stefanie Götz, IT-Sicherheitsexpertin im Suiteify-Rechenzentrum. Sie und ihr Team überwachen täglich die Systeme und wissen genau, wie Cyberangriffe ablaufen und welche Schutzmaßnahmen nötig sind.
Vorsicht ist die Mutter der IT-Sicherheit
„Tägliche Angriffe sind Normalität – das ist besser als jeder Krimi, was da draußen im Netz passiert“, schildert Götz. „Viele Attacken laufen so unauffällig ab, dass sie zunächst gar nicht als Angriff wahrgenommen werden.“
Um das Ausmaß zu verdeutlichen, zieht die Expertin ein Bild heran: „Es ist so, als hätten Sie in Ihrem Haus alle Türen und Fenster offenstehen, während Sie mit Augenbinde und Ohrstöpseln glauben, alles sei sicher. In der digitalen Welt passiert genau das: ungeschützte Rechner laden Kriminelle zum Mitlesen, Kopieren oder Stehlen ein.“
Unternehmens-IT braucht besonderen Schutz
Gerade kleinere Betriebe unterschätzen oft die Gefahr. „Viele glauben, sie seien uninteressant für Hacker. Doch genau das Gegenteil ist der Fall“, betont Götz. „Ungeschützte Rechner oder veraltete Systeme sind für Kriminelle eine Einladung.“
Beispiele wie WannaCry, Petya oder Locky haben gezeigt, dass auch kleinere Unternehmen lahmgelegt werden können. „Ein einfacher Virenscanner reicht nicht aus. Ein Verschlüsselungstrojaner kann den Betrieb komplett stilllegen – und das kann existenzbedrohend sein“, warnt Götz.
Was versteht man unter einem Hackerangriff?
Ein Angriff ist der Versuch, die Vertraulichkeit, Integrität oder Verfügbarkeit von Daten zu beeinträchtigen. Die Ziele können sein:
- Diebstahl oder Erpressung
- Manipulation oder Zerstörung von Daten
- Missbrauch von IT-Ressourcen (z. B. Spamversand)
- Spionage oder Reputationsschädigung
„Früher stand bei Hackern oft der Reiz der Herausforderung im Vordergrund“, erklärt Götz. „Heute ist Cyberkriminalität ein Geschäftsmodell, das von organisierten Banden betrieben wird.“
Verbreitungswege von Viren, Würmern und Trojanern
„Die bekanntesten Angriffswege sind E-Mail-Anhänge und schädliche Webseiten“, sagt Götz. „Aber auch USB-Sticks oder scheinbar harmlose Downloads können Schadsoftware ins Unternehmensnetzwerk bringen.“
Ihre Empfehlung: „Verdächtige Dateien sollten nie auf produktiven Rechnern geöffnet werden. Im Zweifel sollte man sie von IT-Profis prüfen lassen.“
Gängige Hacker-Methoden im Überblick
- Ransomware (z. B. WannaCry, Petya)
- DDoS-Attacken (Systeme durch Überlastung lahmlegen)
- Botnetze (Spam-Versand, gesteuerte Angriffe)
- Phishing & Social Engineering
- Brute-Force-Angriffe (Passwörter erraten)
- Keylogger (Aufzeichnung von Tastatureingaben)
Erste Schritte für mehr IT-Sicherheit
„IT-Sicherheit muss Chefsache sein“, fordert Götz. Unternehmen sollten mindestens folgende Maßnahmen umsetzen:
- E-Mail-Anhänge sorgfältig prüfen
- Starke Passwörter wählen und regelmäßig ändern
- Verschlüsselte Datenübertragung einsetzen
- Updates und Patches regelmäßig installieren
- Veraltete Betriebssysteme ersetzen
- Mitarbeitende für IT-Sicherheit sensibilisieren
Fazit: IT-Sicherheit im Baugewerbe neu denken
„Viele Unternehmen haben inzwischen verstanden, dass es günstiger und sicherer ist, Daten in einer deutschen Cloud zu speichern als auf eigenen Servern“, resümiert Götz. „Absolute Sicherheit gibt es nicht – aber man kann es Angreifern so schwer wie möglich machen.“
FAQ zur IT-Sicherheit im Baubetrieb
Warum sind auch kleine Bauunternehmen ein Ziel für Hacker?
Cyberkriminelle suchen nicht nur große Konzerne aus. Auch kleine Betriebe sind attraktiv, da ihre Systeme oft schlechter geschützt sind. Die Masse an leicht zugänglichen Daten macht diese Angriffe lukrativ.
Welche Maßnahmen sind für den Einstieg in die IT-Sicherheit besonders wichtig?
Grundlegend sind aktuelle Betriebssysteme, regelmäßige Updates, starke Passwörter, verschlüsselte Datenübertragungen und geschulte Mitarbeiter. Diese Basis senkt das Risiko bereits erheblich.
Ist die Cloud wirklich sicherer als eigene Server?
Ja, wenn der Anbieter hohe Standards erfüllt. Rechenzentren in Deutschland unterliegen strengen Vorgaben. Professionelle Sicherheitssysteme, Redundanzen und Experten sorgen hier für mehr Schutz als in den meisten Einzelbetrieben.
Baulohn abrechnen: Cloud oder On-Premise – die richtige Wahl treffen
Die Baulohnabrechnung gehört zu den komplexesten Lohnabrechnungen überhaupt. Grund sind die speziellen Arbeitsbedingungen am Bau und zahlreiche gesetzliche sowie tarifliche Regelungen, die beachtet werden müssen. Betriebe, die unter den Bundesrahmentarifvertrag (BRTV) Bau fallen, sind verpflichtet, Baulohn korrekt und fristgerecht abzurechnen. Neben der Entscheidung, ob die Lohnabrechnung intern oder durch einen externen Dienstleister erfolgen soll, stellt sich immer häufiger eine weitere Frage: Soll der Baulohn im eigenen Unternehmen mit einer On-Premise-Lösung oder besser online in der Cloud abgerechnet werden? Dieser Beitrag zeigt Ihnen, welche Stärken beide Varianten haben und worauf Bauunternehmer achten sollten.
Warum die Baulohnabrechnung so komplex ist
Die Lohnabrechnung im Baugewerbe ist aufgrund von Witterungsrisiken, Schlechtwettergeld, Überstundenregelungen, Urlaubs- und Lohnausgleichskassen (SOKA-Bau) sowie besonderen Tarifverträgen weitaus anspruchsvoller als in anderen Branchen. Fehler können teuer werden, etwa durch Rückforderungen von Sozialkassen oder Fördermitteln.
Darum ist es für Bauunternehmen entscheidend, eine zuverlässige und aktuelle Baulohn-Software zu nutzen und zu prüfen, welches Modell – Cloud oder On-Premise – den eigenen Anforderungen am besten entspricht.
Baulohn online in der Cloud abrechnen (SaaS)
Immer mehr Unternehmen setzen auf Cloud-Lösungen (Software as a Service, kurz SaaS). Dabei wird die Baulohnsoftware nicht mehr lokal installiert, sondern vom Anbieter in einem sicheren Rechenzentrum betrieben. Der Zugriff erfolgt über eine geschützte Internetverbindung und einen Webbrowser.
Diese Variante eignet sich besonders für Betriebe, die keine eigene IT-Abteilung haben und Wert auf aktuelle Software sowie einen einfachen Datenaustausch legen.
Vorteile der Cloud-Lösung für Baulohn
- Automatische Updates: Immer auf dem neuesten Stand bei Gesetzen, Tarifen und Softwareversionen.
- Rechtssichere Meldungen: Elektronische Übermittlung an Behörden und Sozialkassen ist integriert.
- Sichere Datenspeicherung: Professionelle Rechenzentren übernehmen Datensicherung und Archivierung für mindestens zehn Jahre.
- Ortsunabhängiger Zugriff: Sie können von jedem internetfähigen Gerät auf die Baulohnsoftware zugreifen.
- Kalkulierbare Kosten: Keine hohen Anfangsinvestitionen in Server oder IT.
- Keine IT-Belastung: Kein Aufwand für Wartung, Updates und Datensicherung im eigenen Betrieb.
- Service bei Personalausfall: Anbieter wie BRZ Deutschland GmbH können bei Ausfällen von Lohnsachbearbeitern kurzfristig einspringen.
Tipp: Prüfen Sie vorab die Internetgeschwindigkeit an Ihrem Standort. Eine stabile Verbindung ist Voraussetzung für reibungsloses Arbeiten mit einer Cloud-Lösung.
On-Premise-Lösung: Wann sie sinnvoll sein kann
Bei einer On-Premise-Lösung wird die Software auf den eigenen Servern oder PCs installiert und betrieben. Das kann sinnvoll sein, wenn:
- Ihr Betrieb eine gut aufgestellte IT-Abteilung hat,
- Sie aus Sicherheits- oder Compliance-Gründen alle Daten lokal speichern möchten,
- eine schwache Internetanbindung die Arbeit in der Cloud erschwert.
Allerdings müssen hier Software-Updates, Datensicherung und Systemwartung selbst organisiert werden. Das verursacht zusätzliche Kosten und bindet Personalressourcen.
Fazit: Welche Lösung passt zu Ihrem Bauunternehmen?
Die Entscheidung zwischen Cloud und On-Premise hängt vor allem von der IT-Infrastruktur und den individuellen Anforderungen Ihres Unternehmens ab.
- Cloud-Lösungen (SaaS) sind ideal für Unternehmen ohne eigene IT-Abteilung, die Wert auf Aktualität, Sicherheit und Flexibilität legen.
- On-Premise kann für Betriebe interessant sein, die über eine stabile IT-Struktur verfügen oder Daten zwingend intern halten müssen.
In jedem Fall ist wichtig, dass die Baulohnabrechnung rechtssicher, effizient und aktuell ist – um Fehler zu vermeiden und die wirtschaftliche Steuerung des Unternehmens zu verbessern.
Welche Anforderungen ein B2B-Onlineshop erfüllen muss
Der Onlinehandel im B2B-Bereich wächst rasant – und viele mittelständische Unternehmen möchten davon profitieren. Doch was auf den ersten Blick nach einem einfachen Digitalisierungsschritt aussieht, entpuppt sich oft als komplexes Projekt: Standardshops stoßen schnell an ihre Grenzen, Prozesse laufen nicht rund, und Kunden sind unzufrieden. In diesem Beitrag erfahren Sie, welche Anforderungen ein B2B-Onlineshop erfüllen muss und warum die Integration mit der Warenwirtschaft von entscheidender Bedeutung ist.
Als Markus B., Geschäftsführer eines mittelständischen Großhandels für Industriebedarf, vor zwei Jahren seinen ersten Onlineshop live schaltete, war die Begeisterung groß. Endlich digital verkaufen! Doch die Euphorie hielt nur kurz.
Schon nach wenigen Wochen häuften sich die Beschwerden der Geschäftskunden:
- „Warum sehe ich meine individuellen Preise nicht?“
- „Ich brauche meine alten Bestellungen zum Wiederholen – wo finde ich die?“
- „Unsere Einkaufsabteilung kann keine Sammelbestellungen freigeben!“
Markus musste einsehen: Er hatte auf das falsche Pferd gesetzt – ein klassisches B2C-Shopsystem, das für den Endkundenhandel konzipiert ist. Im B2B-Geschäft stieß es rasch an seine Grenzen. Denn der digitale Vertrieb funktioniert nur, wenn das Shopsystem auf B2B-Prozesse ausgelegt ist und in bestehende Systeme integriert werden kann.
Warum ein spezieller B2B Onlineshop notwendig ist
Im Endkundengeschäft (B2C) zählen Emotion und Einfachheit: schönes Design, schnelle Lieferung, fertig. Im B2B-Bereich dagegen stehen Prozesse, Integration und Stabilität im Mittelpunkt.
Ein erfolgreicher B2B Onlineshop muss:
- kundenspezifische Preise und Rabatte anzeigen,
- in Echtzeit mit der Warenwirtschaft kommunizieren, und
- sich in bestehende Einkaufs- und Freigabeprozesse einfügen.
„Wir haben erst verstanden, wie wichtig die Schnittstellen zur Warenwirtschaft sind, als der erste Shop online war – und nichts synchron lief“, erinnert sich Geschäftsführer Markus B.
Zentrale Anforderungen an ein B2B Shopsystem
Damit ein mittelständischer Händler im B2B E-Commerce erfolgreich ist, braucht sein Shopsystem bestimmte Kernfunktionen.
Produkt- und Preisdarstellung
- Kundenspezifische Preise und Rabattstaffeln
- Staffelpreise für Großabnehmer
- Suche nach Artikel-, Hersteller- oder Kundennummern
- Echtzeit-Anzeige von Verfügbarkeiten
Bestellprozesse
- Wiederholungs- und Rahmenbestellungen
- Mindestbestellmengen
- Direktbestellung per Artikelnummer
- Unterstützung von E-Procurement-Formaten (EDIFACT, VDA, GAEB)
- Bestellfreigaben nach interner Hierarchie
Self-Service-Funktionen
- Bestellhistorie und Rechnungsübersicht
- Verwaltung von Benutzerrechten
- Download von Rechnungen
- Übersicht über Kontingente und Guthaben
Diese Funktionen sorgen dafür, dass Kunden schnell, sicher und effizient bestellen können – und der Vertrieb spürbar entlastet wird.
Integration mit der Warenwirtschaft: Das Rückgrat des B2B-Shops
Ohne funktionierende Verbindung zur Warenwirtschaftssoftware bleibt jeder Onlineshop Stückwerk. Hier liegen alle entscheidenden Daten: Preise, Lagerbestände, Kundengruppen und Rabatte.
Ein gutes B2B Shopsystem fungiert als Frontend, das in Echtzeit mit dem Warenwirtschaftssystem kommuniziert. So werden Artikel, Preise und Bestände automatisch aktualisiert – ohne manuelle Exporte oder Datenfehler.
„Früher mussten wir alles händisch abgleichen. Heute läuft das automatisch“, erzählt Geschäftsführer Markus B. nach der Umstellung auf ein spezielles B2B-Shopsystem.
Branchenlösungen: Wenn Standard nicht reicht
Viele mittelständische Unternehmen benötigen branchenspezifische Erweiterungen, wie zum Beispiel:
- Produktkonfiguratoren für Maße, Farben oder Gravuren
- Direktlieferung an Endkunden im Namen des Händlers
- Mandantenfähigkeit für verschiedene Marken oder Subshops
- Design-Anpassung an das Corporate Design von Vertriebspartnern
Solche individuellen Anforderungen lassen sich meist nur durch maßgeschneiderte B2B E-Commerce-Lösungen umsetzen – nicht mit Standardsoftware aus dem B2C-Bereich.
Fazit: Investition in den richtigen B2B Onlineshop zahlt sich aus
Für mittelständische Unternehmen ist der richtige B2B Onlineshop mehr als bloß eine weitere Website. Er ist das digitale Tor zum Kunden und eine zentrale Schnittstelle im Vertriebsprozess. Wer auf ein System setzt, das mit der Warenwirtschaft integriert ist, auf B2B-Prozesse ausgelegt ist, und kundenspezifische Abläufe unterstützt, schafft die Basis für langfristigen Erfolg im digitalen Handel. Oder wie Geschäftsführer Markus B. es heute ausdrückt: „Unser Onlineshop arbeitet jetzt für uns – und nicht umgekehrt.“
Betriebssystem-Update: So bleibt Ihr Windows fit für die Zukunft
Der Support für ältere Windows-Versionen wie Windows 7 oder Windows Server 2008 ist bereits im Januar 2020 ausgelaufen. Spätestens seitdem zeigt sich: Unternehmen, die rechtzeitig auf aktuelle Betriebssysteme umgestiegen sind, profitieren von mehr IT-Sicherheit, Stabilität und Kompatibilität. Auch heute gilt: Mit Blick auf das Supportende von Windows 10 im Oktober 2025 sollten Betriebe frühzeitig handeln und rechtzeitig planen. Dieser Artikel fasst zusammen, warum aktuelle Betriebssysteme entscheidend sind, wie Sie Ihr System prüfen können und welche Rolle Ihr Software-Anbieter dabei spielt.
Warum aktuelle Betriebssysteme so wichtig sind
Eine aktualisierte Software trägt maßgeblich zur IT-Sicherheit bei und hilft Unternehmen, wettbewerbsfähig zu bleiben. Vernachlässigte Updates führen hingegen schnell zu Sicherheitslücken. Wer denkt „es läuft ja alles“, geht ein hohes Risiko ein. Ohne Sicherheitsupdates steigt die Wahrscheinlichkeit für Hackerangriffe und Datenverluste deutlich.
Darüber hinaus ist es wichtig, nicht nur das Betriebssystem, sondern auch die eingesetzten Anwendungen im Blick zu behalten. Ein Windows-Update allein reicht nicht aus, wenn beispielsweise ein Browser oder Fachprogramm schon seit Jahren keine Updates mehr erhält.
Windows-Version prüfen – so geht’s
Ob Sie noch ein veraltetes Betriebssystem nutzen, können Sie leicht herausfinden:
- Klicken Sie mit der rechten Maustaste auf „Arbeitsplatz“ oder „Dieser PC“.
- Wählen Sie „Eigenschaften“.
- Dort sehen Sie die aktuelle Version Ihres Systems.
So lässt sich schnell feststellen, ob Handlungsbedarf besteht.
Was Software-Anbieter jetzt beachten sollten
Auch Ihr Software-Anbieter ist verpflichtet, Betriebssysteme regelmäßig zu prüfen und anzupassen. Besonders im Zusammenhang mit gesetzlichen Anforderungen – wie der elektronischen Übermittlung von Steuer- und Lohndaten über ELSTER – spielt das eine Rolle.
Sobald Microsoft den Support für eine Betriebssystemversion einstellt, passen auch wichtige Schnittstellen wie die ELSTER-Programmbibliothek (ERiC) ihre Anforderungen an. Das bedeutet: Mit dem nächsten Update könnte Ihre aktuelle Software-Version auf einem veralteten Betriebssystem nicht mehr lauffähig sein.
Daher sollten Software-Anbieter ihre Kunden frühzeitig informieren und beim Umstieg aktiv unterstützen – von der Auswahl bis zur Installation des neuen Systems.
Vorteile von Cloud-Lösungen und automatischen Updates
Wer mit Cloud-Lösungen arbeitet, muss sich um viele dieser technischen Details weniger kümmern. Im Rechenzentrum des Anbieters erfolgen Updates und Anpassungen automatisch. Das bedeutet:
- Höhere Datensicherheit
- Weniger Investitionen in eigene IT-Infrastruktur
- Entlastung durch zentralen Support
Für viele Unternehmen ist die Cloud daher eine zukunftssichere Option, um Software und Betriebssysteme automatisch aktuell zu halten.
Fazit: Zukunftssicher bleiben
Der Blick zurück auf Windows 7 zeigt: Wer den Umstieg verschleppt, riskiert Sicherheitslücken, Softwareprobleme und rechtliche Schwierigkeiten. Unternehmen sollten deshalb proaktiv prüfen, welche Betriebssysteme im Einsatz sind, und rechtzeitig mit dem Software-Anbieter einen Wechsel vorbereiten.
So bleibt die IT nicht nur sicher und funktionsfähig, sondern auch zukunftsfähig – gerade mit Blick auf das nächste große Supportende von Windows 10 im Jahr 2025.
Fachkräftegewinnung im Bau: Mit Digitalisierung Talente sichern
Der Mangel an qualifizierten Fachkräften gehört zu den größten Herausforderungen für die deutsche Wirtschaft – und die Baubranche ist besonders stark betroffen. Während Aufträge steigen und die Anforderungen an Unternehmen wachsen, fehlt es vielerorts an motiviertem und gut ausgebildetem Personal. Um dem entgegenzuwirken, müssen Betriebe nicht nur innovative Wege der Fachkräftegewinnung einschlagen, sondern auch die eigenen Strukturen modernisieren. Digitalisierung, attraktive Arbeitsbedingungen und ein besseres Verständnis für die Bedürfnisse der jungen Generation sind entscheidende Faktoren.
Fachkräftemangel in Deutschland
Dass es in Deutschland an Fachkräften fehlt, ist längst bekannt. Eine zentrale Ursache ist der demografische Wandel: Immer mehr Erwerbstätige scheiden altersbedingt aus dem Arbeitsmarkt aus, während gleichzeitig weniger junge Menschen nachrücken. Hinzu kommt, dass technologische Entwicklungen oft schneller voranschreiten, als Mitarbeitende darauf vorbereitet werden. Neue digitale Tools und Prozesse gelten in vielen Branchen bereits als selbstverständlich, ohne dass ausreichend Schulungen oder Eingliederungsprogramme angeboten werden. Auch der zunehmende globale Wettbewerb trägt dazu bei, dass qualifizierte Kräfte andere Karrierewege wählen. Zudem bietet insbesondere das Baugewerbe häufig noch nicht genügend attraktive Perspektiven für Frauen.
Alles in allem sind die Ursachen des Fachkräftemangels größtenteils menschengemacht – und damit grundsätzlich lösbar.
Baubranche zu unattraktiv für Nachwuchs?
Besonders im Baugewerbe zeigt sich der Fachkräftemangel deutlich. Ein zentraler Grund: Viele Unternehmen hinken bei Digitalisierung und Technologisierung hinterher. Junge Fachkräfte, die moderne, digitale Arbeitsweisen gewohnt sind, orientieren sich daher oft in andere Branchen.
Die analoge Systematik des Baugewerbes hat über Generationen funktioniert. Doch heute entstehen zusätzliche Herausforderungen: Papierbasierte Daten und Prozesse sind unflexibel und anfällig für Verlust, die Kommunikation mit Vorgesetzten ist oft umständlich, und Nachwuchskräfte, die optimierte digitale Abläufe kennen, empfinden diese Arbeitsweise als hinderlich. Selbst kleine Hindernisse können zu Überforderung und Demotivation führen – und damit Talente abschrecken.
Digitalisierung als Schlüssel
Um die Attraktivität für Nachwuchs zu steigern, müssen Bauunternehmen Digitalisierung aktiv vorantreiben. Wer Prozesse optimiert, Kommunikation erleichtert und Dokumentenmanagement digitalisiert, schafft moderne Arbeitsbedingungen.
Beispiele für digitale Vorteile:
- Vereinfachte und transparente Prozesse
- Effizientes Aufgabenmanagement
- Ortsunabhängiger Zugriff auf Dokumente
- Zeitersparnis und höhere Produktivität
Mit Tools wie Microsoft 365 lassen sich diese Anforderungen heute zuverlässig umsetzen.
Fazit
Fachkräfte entscheiden sich für Unternehmen, die mit der Zeit gehen. Wer Digitalisierung ignoriert, verliert nicht nur Effizienz, sondern auch Nachwuchstalente.
Natürlich lassen sich nicht alle Probleme von den Unternehmen allein lösen. Aber ein Verständnis für die Bedürfnisse der jungen Generation ist ein entscheidender Schritt. Bauunternehmen sollten sich daher frühzeitig beraten lassen, wie sie Digitalisierung in Büro, Baustelle und Außendienst vorantreiben können. So schaffen sie nicht nur effizientere Prozesse, sondern auch eine höhere Attraktivität als Arbeitgeber.
Interessante Links zur Fachkräftegewinnung im Baugewerbe
- Initiative „Mehr Frau am Bau“: Fachkräftemangel? Mehr Frau am Bau! | Wirtschaft | DW | 25.10.2021
- Europa-Initiative „Blueprint for Skills in Construction“: EU-Projekt fördert Aus- und Weiterbildung in der Bauwirtschaft – Zentralverband des Deutschen Baugewerbes e.V. (zdb.de)
- Nationalteam Deutsches Baugewerbe: zdb.de
- Fachkräftesicherung und Personalentwicklung in der Bauwirtschaft: Faktenblatt RKW
FAQ zur Fachkräftegewinnung im Baugewerbe
Warum ist der Fachkräftemangel im Baugewerbe so groß?
Der Mangel hat mehrere Ursachen: Der demografische Wandel führt dazu, dass mehr Erwerbstätige in Rente gehen, als junge Arbeitskräfte nachrücken. Gleichzeitig gilt das Baugewerbe im Vergleich zu anderen Branchen oft als weniger attraktiv, weil moderne Arbeitsstrukturen und flexible Modelle fehlen.
Welche Rolle spielt die Digitalisierung bei der Fachkräftegewinnung?
Digitalisierte Prozesse erleichtern die Arbeit im Büro, auf der Baustelle und unterwegs. Sie reduzieren Verwaltungsaufwand, verbessern die Zusammenarbeit und machen Bauunternehmen moderner und attraktiver für Nachwuchskräfte, die digitale Abläufe gewohnt sind.
Wie können Bauunternehmen junge Talente für sich gewinnen?
Ein zeitgemäßes Arbeitsumfeld mit modernen Tools wie Microsoft 365, klare Karriereperspektiven sowie eine offene Unternehmenskultur sind entscheidend. Auch Weiterbildungsmöglichkeiten und flexible Arbeitszeitmodelle erhöhen die Attraktivität.
Welche Maßnahmen verbessern die Arbeitgeberattraktivität im Bau?
Neben Digitalisierung spielen Wertschätzung und Unternehmenskultur eine zentrale Rolle. Dazu gehören faire Bezahlung, transparente Kommunikation, Investitionen in Ausbildung und ein aktives Employer Branding, das die Vorteile des Baugewerbes klar kommuniziert.
Welche Rolle spielt Vielfalt in der Fachkräftesicherung?
Die Gewinnung von mehr Frauen für den Bau, internationale Fachkräfte sowie Quereinsteiger kann helfen, den Mangel zu mildern. Initiativen wie „Mehr Frau am Bau“ oder europäische Ausbildungsprojekte zeigen, wie Vielfalt im Baugewerbe gezielt gefördert werden kann.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
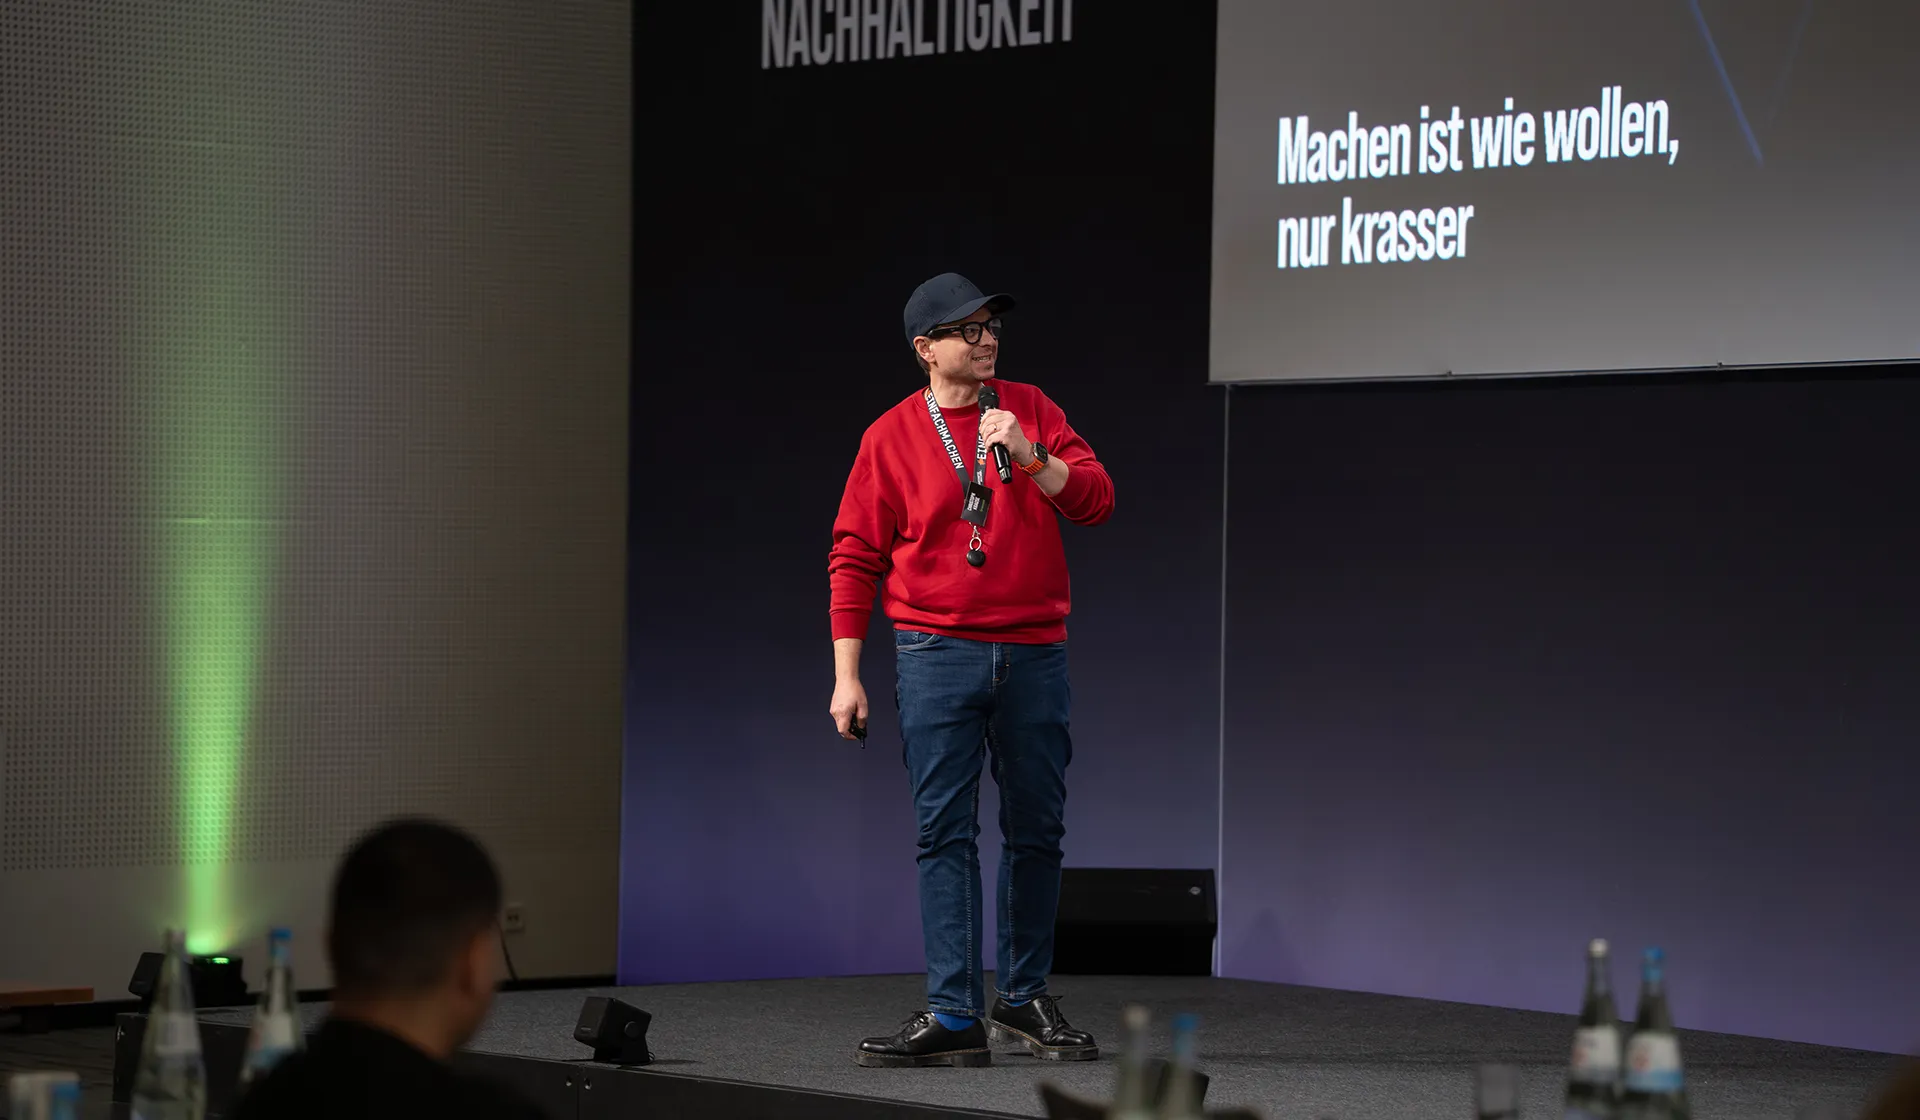
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.