Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL




Baulohn richtig nutzen – Erfolgsfaktor für Bauunternehmen
Die Organisation des Baulohns ist weit mehr als nur eine monatliche Pflichtaufgabe. Richtig eingesetzt liefert sie wertvolle Kennzahlen, die Bauunternehmern helfen, Baustellen wirtschaftlich zu steuern und fundierte Entscheidungen zu treffen. Dennoch fristet der Baulohn in vielen Betrieben ein Schattendasein und wird eher als notwendige Verwaltungsarbeit betrachtet, statt als wichtiges Steuerungsinstrument.
Warum der Baulohn für Bauunternehmen so wichtig ist
Die Lohn- und Gehaltsabrechnung im Baugewerbe ist komplex. Sie berücksichtigt nicht nur unterschiedliche Tarifverträge (z. B. den Bundesrahmentarifvertrag für das Baugewerbe – BRTV-Bau), sondern auch Themen wie Saison-Kurzarbeitergeld (Saison-KuG), Schlechtwetterregelungen und verschiedene Zuschläge.
Richtig organisiert liefert die Baulohnabrechnung entscheidende Informationen:
- Tagesaktuelle Lohnkosten pro Baustelle im Vergleich zu kalkulierten Werten
- Soll-/Ist-Vergleiche für einzelne Projekte
- Kennzahlen wie Betriebsmittellohn, Fehlzeitenstatistiken und Krankenstände
- Daten für behördliche Meldungen wie Jahreslohnnachweise für die Berufsgenossenschaft, Meldungen an SOKA-BAU oder statistische Erhebungen
Wer diese Informationen nutzt, kann frühzeitig erkennen, ob Baustellen wirtschaftlich laufen, Nachkalkulationen durchführen und für künftige Angebote realistischere Preise kalkulieren.
Mit dem Baulohn betriebliche Abläufe steuern
Fehler in der Lohn- und Gehaltsabrechnung können teuer werden – nicht nur durch Nachzahlungen, sondern auch durch Rückforderungen der Agentur für Arbeit (z. B. bei falsch hinterlegten Arbeitszeiten in Verbindung mit Saison-KuG).Zudem ist die kontinuierliche Weiterbildung von Baulohnsachbearbeitern notwendig, da sich Tarifverträge und gesetzliche Vorgaben regelmäßig ändern. Gerade kleine Betriebe geraten hier schnell an ihre Grenzen, wenn Personal ausfällt oder Know-how fehlt.Gut organisierte Baulohnprozesse schaffen dagegen Sicherheit:
- Rechtskonforme Abrechnung nach BRTV-Bau
- Schnelle Reaktionsfähigkeit bei Personalausfall
- Durchgängige Datenbasis für betriebswirtschaftliche Entscheidungen
Organisationsmodelle für die Baulohnabrechnung
Software as a Service (SaaS)
Bei Software as a Service wird die Lohnabrechnung von eigenen Mitarbeitern erstellt, die Software läuft jedoch nicht lokal, sondern in einem Rechenzentrum des Anbieters.
Vorteile:
- Keine eigene IT-Infrastruktur notwendig
- Automatische Software-Updates und gesetzliche Anpassungen
- Datenschutz nach deutschem Recht, wenn der Anbieter Rechenzentren in Deutschland betreibt
- Möglichkeit, bei Personalausfall externe Baulohnexperten des Anbieters einzubinden
Geeignet für mittelgroße und größere Betriebe, die selbst abrechnen, aber IT und Updates auslagern wollen.
Vollservice: Baulohn-Outsourcing
Beim Vollservice übernimmt ein externer Spezialist die komplette Lohn- und Gehaltsabrechnung.
Vorteile:
- Kein internes Fachwissen erforderlich
- Persönlicher Ansprechpartner beim Dienstleister
- Entlastung der Verwaltung
- Zugriff auf betriebswirtschaftliche Kennzahlen ohne eigene Datenaufbereitung
Ideal für kleine Betriebe oder Unternehmen, die ihre Verwaltung schlank halten und trotzdem rechtssicher abrechnen möchten.
Baulohn ist Chefsache
Die Organisation der Baulohnabrechnung gehört zu den zentralen Erfolgsfaktoren eines Bauunternehmens. Sie sollte nicht nur als Verwaltungsaufgabe gesehen werden, sondern als strategisches Steuerungsinstrument. Wer Baulohnprozesse richtig aufsetzt, spart Zeit, senkt Risiken und gewinnt wertvolle Einblicke in die Wirtschaftlichkeit des Betriebs.
FAQ zum Baulohn
Warum ist Baulohn so komplex?
Weil er viele branchenspezifische Regelungen wie Schlechtwetter, Saison-KuG, Tarifverträge und unterschiedliche Zuschläge berücksichtigen muss.
Kann Baulohn ein Steuerberater erledigen?
Ja, aber nicht jeder Steuerberater kennt die speziellen Tarif- und Förderregelungen im Baugewerbe. Spezialanbieter oder interne Fachkräfte sind oft sicherer.
Was ist der Vorteil von Outsourcing beim Baulohn?
Entlastung der Verwaltung, keine Personalengpässe und Zugriff auf aktuelle Fachkenntnisse zu Tarif- und Gesetzesänderungen.
Wie oft ändern sich die Vorgaben für den Baulohn?
Tarifverträge werden regelmäßig angepasst, zudem ändern sich Vorgaben zu Sozialversicherung, Mindestlohn oder Arbeitszeitregelungen.

Schüler und Studenten im Baubetrieb: Wichtige Regeln und Tipps
Schüler und Studierende sind für Baubetriebe eine wertvolle Unterstützung – ob zur Abdeckung von Auftragsspitzen, urlaubsbedingten Engpässen oder als Chance, zukünftige Fachkräfte frühzeitig ans Unternehmen zu binden. Gleichzeitig profitieren junge Menschen von praxisnaher Erfahrung und einem zusätzlichen Einkommen. Damit bei der Beschäftigung von Schülern und Studenten keine rechtlichen oder finanziellen Probleme entstehen, müssen Baubetriebe wichtige Regelungen kennen. Dieser Leitfaden erklärt die wichtigsten Vorschriften und gibt praxisnahe Tipps.
Schüler und Studenten als kurzfristig Beschäftigte (Ferienarbeit)
Schüler und Studierende, die bis zu drei Monate oder 70 Arbeitstage pro Kalenderjahr beschäftigt werden, sind sozialversicherungsfrei. Diese Regelung deckt in der Regel die Sommerferien in Deutschland ab. Mehrere aufeinanderfolgende Beschäftigungen müssen zusammengerechnet werden – unabhängig vom Arbeitgeber.
Wichtig: Eine kurzfristige Beschäftigung darf nicht berufsmäßig ausgeübt werden. Schulabsolventen, die direkt im Anschluss eine Ausbildung beginnen, oder Absolventen nach dem Studium gelten als berufsmäßig beschäftigt und müssen daher sozialversicherungspflichtig angemeldet werden.
Für gewerbliche Beschäftigte gilt die Beitragspflicht bei SOKA-BAU, kaufmännische kurzfristige Beschäftigte sind befreit.
Außerdem ist das Jugendarbeitsschutzgesetz (JArbSchG) zu beachten:
- Max. 8 Stunden pro Tag
- Keine Arbeit an Samstagen, Sonntagen, Feiertagen
- Bei verkürzten Arbeitstagen Ausgleich bis max. 8,5 Std. an anderen Tagen möglich
- Arbeitszeit: 6 bis 20 Uhr
- Nach 5 Arbeitstagen: min. 2 Tage frei
- 30 Min. Pause bei 4,5–6 Std., 60 Min. bei >6 Std.
- Einwilligung beider Sorgeberechtigten
- Vorlage einer Schulbesuchsbescheinigung
Minijobs: Geringfügig entlohnte Beschäftigung
Übersteigt die Beschäftigung die Grenze von drei Monaten oder 70 Tagen und liegt das regelmäßige Monatsentgelt unter 538 €, handelt es sich um einen Minijob.
- Gewerbliche Minijobber: Beitragspflicht bei SOKA-BAU
- Kaufmännische Minijobber: Von SOKA-BAU befreit
Werkstudenten: Vorteile und Regeln
Werkstudenten sind für Baubetriebe attraktiv: Sie sind kranken-, arbeitslosen- und pflegeversicherungsfrei, es besteht nur Rentenversicherungspflicht.
- Max. 20 Stunden pro Woche während des Semesters
- Bei Verlust des Werkstudentenstatus (Abschluss, Abbruch, Promotionsstudium) tritt Versicherungspflicht ein
- Beitragspflicht bei SOKA-BAU (gewerblich und kaufmännisch)
Unterscheidung geringfügige Beschäftigung und Werkstudent
Studierende, die 538 €-Minijobs ausüben oder nur kurzfristig beschäftigt sind, gelten nicht als Werkstudenten, sondern als geringfügig Beschäftigte.
Sonderfall: Werkstudent mit mehr als 20 Wochenstunden
Wer mehr als 20 Stunden arbeitet, gilt grundsätzlich als sozialversicherungspflichtig.
Ausnahme: Werden die zusätzlichen Stunden in Randzeiten (Abend, Nacht, Wochenende) geleistet und bleibt das Studium klar im Vordergrund, kann der Werkstudentenstatus erhalten bleiben.
Werkstudent bleibt Werkstudent – auch bei Vollzeitjob in Semesterferien
In Semesterferien dürfen Studierende auch in Vollzeit arbeiten und bleiben versicherungsfrei in KV, PV und AV (max. 26 Wochen pro Jahr).
Beispiel: Student Thomas arbeitet während der Vorlesungszeit 18 Std./Woche und in den Semesterferien arbeitet er für zwei Monate Vollzeit (40 Std./Woche). Sein Werkstudentenstatus bleibt bestehen.
Die Vollzeitbeschäftigung darf sich jedoch nur maximal 2 Wochen mit der Vorlesungszeit überschneiden
Mehrere Studentenjobs zusammenrechnen
Arbeiten Studierende in mehreren Jobs, müssen alle Arbeitszeiten zusammengerechnet werden. Überschreiten sie 20 Std./Woche, tritt Sozialversicherungspflicht ein.
Handelt es sich um eine geringfügig entlohnte Beschäftigung (Minijob), darf das Entgelt nicht 538 Euro im Monat betragen. Diese darf auch neben einer sozialversicherungspflichtigen Beschäftigung ausgeübt werden, allerdings icht im selben Unternehmen.
Ausnahme: Die Befreiung von der Sozialversicherung gilt auch, wenn die Beschäftigung während des Semesters an mehr als 20 Std./Woche ausgeübt wird und von vornherein auf drei Monate oder 70 Arbeitstage befristet ist. Hier gelten die Regelungen für die kurzfristige Beschäftigung.
Informationen kompakt: Wichtige Arbeitgeberpflichten
Kurzfristiger Beschäftigung
- SV-Meldung bei der Minijobzentrale (Bundesknappschaft)
- Sofortmeldung an die Rentenversicherung
- Unfallversicherung über die Berufsgenossenschaft
- Lohnsteuerberechnung nach Lohnsteuerklasse (ELSTER II) oder pauschal 25 % (hier entsprechende Tagessätze und die Dauer der Beschäftigung beachten)
- Meldung an SOKA-BAU (nur für gewerblich Beschäftigte)
Geringfügig entlohnter Beschäftigung (Minijob)
- Pauschalbeiträge an Krankenversicherung (13 %), Pflicht- oder Pauschalbeträge (15 %) bei der Rentenversicherung (siehe Tabelle unten)
- SV-Meldung bei der Minijobzentrale (Bundesknappschaft)
- Sofortmeldung an die Rentenversicherung
- Unfallversicherung über die Berufsgenossenschaft
- Lohnsteuerberechnung pauschal 2 % oder nach Lohnsteuerklasse (ELSTER II)
- Meldungen SOKA-BAU (nur für gewerblich Beschäftigte)
Werkstudenten
- SV-Meldung bei der zuständigen Krankenkasse
- Sofortmeldung an die Rentenversicherung
- Unfallversicherung über die Berufsgenossenschaft des Arbeitgebers
- Lohnsteuerberechnung nach Lohnsteuerklasse (ELSTER II)
- Meldung an SOKA-BAU für gewerblich und kaufmännisch Beschäftigte
Unterschiede in der Rentenversicherung
Für Studierende gilt grundsätzlich Rentenversicherungspflicht – außer bei kurzfristigen Beschäftigungen. Bei Minijobs ist eine Befreiung auf Antrag möglich.
Entlohnung der Ferienarbeiter
Für Ferienarbeiter ab 18 Jahren gilt der gesetzliche Mindestlohn (ab 2025: 12,82 €). Für unter 18-Jährige empfiehlt die Rechtsprechung mindestens zwei Drittel des Tariflohns (BAG-Urteil vom 22.04.2009 - 5 AZR 436/08).
Umfangreiche Regelungen: Fazit
Die Beschäftigung von Schülern und Studierenden bietet Baubetrieben Chancen, erfordert aber genaue Kenntnisse der Sozialversicherungs- und Arbeitszeitregelungen. Wer diese Vorgaben beachtet, vermeidet Nachzahlungen, Bußgelder und stärkt langfristig die Mitarbeiterbindung. In diesem Beitrag wurden nur einige der grundlegenden Regelungen aufgezeigt.
Ferienarbeiter auf einen Blick
| Ferienarbeiter | SV-Schlüssel | Lohnsteuer | Soka-Bau | Sofortmeldung | Verdiensthöhe |
|---|---|---|---|---|---|
|
Schüler gewerblich als kurzfristig Beschäftigter
|
00003110
|
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
|
Ja
|
Ja |
Unbegrenzt*
|
|
Schüler kaufmännisch als kurzfristig Beschäftigter
|
0000 3 110
|
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
|
Nein
|
Ja |
Unbegrenzt*
|
|
Schüler gewerblich als Minijob
|
6100 2 109 |
Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
538,00 mtl.
|
|
Schüler kaufmännisch als Minijob
|
6100 2 109 |
Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
|
Nein
|
Ja |
538,00 mtl.
|
|
Schüler gewerblich als SV-pflichtig
|
1101 0 101 |
Individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
unbegrenzt
|
|
Schüler kaufmännisch als SV-pflichtig
|
1101 0 101 |
Individuelle Steuerklasse nach ELStaM
|
Nein
|
Ja |
unbegrenzt
|
|
Werkstudenten gewerblich
|
0100 0 106 |
Individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
unbegrenzt
|
|
Werkstudenten kaufmännisch
|
0100 0 106 |
Individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
unbegrenzt
|
|
Studenten gewerblich als kurzfristig Beschäftigter
|
0000 3 110
|
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
|
Ja
|
Ja |
Unbegrenzt*
|
|
Studenten kaufmännisch als kurzfristig Beschäftigter
|
0000 3 110
|
Individuelle Steuerklasse nach ELStaM oder Steuerkl. 8 mit 25% pschl. LSt*
|
Nein
|
Ja |
Unbegrenzt*
|
|
Studenten gewerblich als Minijob
|
6100 2 109 |
Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
538,00 mtl.
|
|
Studenten kaufmännisch als Minijob
|
6100 2 109 |
Steuerklasse 9 (2% pschl.) oder individuelle Steuerklasse nach ELStaM
|
Nein
|
Ja |
538,00 mtl.
|
|
Student gewerblich als SV-pflichtig in Semesterferien
|
1101 0 101 |
Individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
unbegrenzt
|
|
Student kaufmännisch als SV-pflichtig in Semesterferien
|
1101 0 101 |
Individuelle Steuerklasse nach ELStaM
|
Ja
|
Ja |
unbegrenzt
|
*Bei Pauschalierung der Lohnsteuer mit 25% ist bei kurzfristig Beschäftigten zu beachten, dass der Arbeitslohn täglich 150,00 € nicht übersteigt, die Beschäftigung nicht über 18 zusammenhängende Arbeitstage hinausgeht und der Stundenlohn höchstens 19,00 € beträgt (Stand 2024).
** mit Antrag auf Befreiung von der Rentenversicherungspflicht (bei Minderjährigen mit Unterschrift des gesetzlichen Vertreters/Eltern)
GoBD und Digitalisierung: Was Bauunternehmen jetzt wissen müssen
Die Digitalisierung ist unumstritten eine der aktuellen Herausforderungen der Baubranche. Viele Produktions- und Geschäftsprozesse werden heute mit Hilfe spezialisierter Software erledigt. Mobiles Arbeiten, digitales Dokumentenmanagement oder Cloud-Computing sind nur drei Beispiele für die bereits stattfindende digitale Transformation. Die Digitalisierung bauwirtschaftlicher Prozesse kann ein klarer Wettbewerbsvorteil sein. Sie ermöglicht kostengünstiges und effizientes Arbeiten. Gleichzeitig sind mit der Digitalisierung Ihrer Geschäftsprozesse eindeutige gesetzliche Regelungen verbunden. Ziel dieser Regelungen ist die Sicherstellung der Rechtssicherheit Ihrer Daten und Prozesse für Steuer- oder Wirtschaftsprüfungen. Und im Detail sind diese Anforderungen und Regelungen in den GoBD geregelt.
Was sind GoBD?
GoBD ist die Abkürzung für Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff.
Das bereits 2014 vom Bundesministerium der Finanzen veröffentlichte Schreiben löst die bis dato geltenden Grundsätze GDPdU (Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen) und GoBS (Grundsätze ordnungsmäßiger DV-gestützter Buchführungssysteme) ab.
Laut Aussage des BMF fassen die GoBD „die Anforderungen der Finanzverwaltung an eine IT-gestützte Buchführung praxisgerecht zusammen und sorgen für die für die Unternehmen wichtige Rechtsklarheit.“
Kurz zusammengefasst: Die GoBD liefern die rechtlichen Anforderungen an steuerrelevante digitale Unternehmensprozesse.
Neueste Änderungen seit Juli 2025
Mit Wirkung vom 14. Juli 2025 traten Änderungen in Kraft, die für Bauunternehmen relevant sind.
Haufe.de News und Fachwissen. Zu den wichtigsten Neuerungen gehören:
- Bei der Archivierung von E-Rechnungen reicht der strukturierte Teil (z. B. XML-Daten) aus. Der menschenlesbare Teil (z. B. PDF-Form) muss nur dann aufbewahrt werden, wenn er steuerlich relevante Zusatzinformationen enthält.
- Es ist nicht mehr verpflichtend, eine bildhafte Kopie der Ausgangsrechnung (z. B. PDF) aufzubewahren, sofern jederzeit ein inhaltlich identisches Mehrstück erzeugt werden kann.
- Zahlungsnachweise von Zahlungsdienstleistern müssen nur dann archiviert werden, wenn sie als Buchungsbeleg verwendet werden oder relevant sind zur Abgrenzung zwischen baren und unbaren Geschäftsvorfällen.
- Die Anforderungen an den Datenzugriff (insbesondere der mittelbare Zugriff, auch „Z2“) wurden präzisiert: Die Finanzbehörden können verlangen, dass Daten maschinell ausgewertet werden oder in maschinell auswertbaren Formaten bereitstehen.
- Verfahrensdokumentation und Archivierungssysteme sollten so gestaltet sein, dass Formatkonvertierungen zulässig sind, wenn sie verlustfrei sind und dokumentiert sind. OCR-Verfahren und volltextrecherchbare PDFs sind erlaubt, wenn die Originalinformationen erhalten bleiben.
Anforderungen in der Bauwirtschaft
Die fortschreitende Digitalisierung der Kernbereiche des Baugewerbes kann nicht nur Arbeitsprozesse vereinfachen, sondern auch die Effizienz eines Unternehmens steigern. Digitales Bauen mit BIM, E-Rechnungen, die digitale Zeiterfassung oder die Digitalisierung der Dokumentenwelt – vom E-Mail-Verkehr bis zur E-Bilanz – machen den kompetenten Umgang mit computergestützten Daten unverzichtbar.
Gerade um die Chancen der Digitalisierung als Wettbewerbsvorteil nutzen zu können, ist es wichtig, die rechtlichen Anforderungen an digitale Geschäftsprozesse genau zu kennen.
Revisionssicherheit: Was das bedeutet
Unter dem Begriff der Revisionssicherheit lassen sich die zehn zentralen rechtlichen Anforderungen der GoBD an IT-gestützte Geschäftsprozesse zusammenfassen:
- Ordnungsmäßigkeit
- Vollständigkeit
- Sicherheit des Gesamtverfahrens
- Schutz vor Veränderung und Verfälschung
- Sicherung vor Verlust
- Nutzung nur durch Berechtigte
- Einhaltung der Aufbewahrungsfristen
- Dokumentation des Verfahrens
- Nachvollziehbarkeit
- Prüfbarkeit
Diese Grundsätze gelten für alle digitalen Geschäftsprozesse. Zwar beschränkt sich der Geltungsbereich der GoBD auf steuerrelevante Daten, jedoch ist dieser Begriff weit gefasst und umfasst beispielsweise die Lohnstundenerfassung oder die Dokumentation zur Herleitung eines Auftrags. Auch Daten aus der Geräteabrechnung, die in die Bewertung unfertiger Baustellen einfließen, sind betroffen.
Dokumentenmanagementsysteme (DMS) in der Praxis
Ein gutes DMS unterstützt Bauunternehmen, alle GoBD-Anforderungen zu erfüllen. Es sollte Funktionen bieten wie Rechteverwaltung, Versionskontrolle, automatisierte Fristenüberwachung, sichere Speicherung, Zugriffsprotokolle und die Möglichkeit, strukturierte Datenformate zu verwenden. Nur Software alleine reicht nicht – wichtig ist auch, wie Prozesse im Unternehmen organisiert sind.
Beispiele aus Bauunternehmen
Ein typisches Beispiel sind Zeiterfassung und E-Rechnung. Bei der mobilen Zeiterfassung ist relevant, dass:
- die Datenerfassung korrekt und vollständig erfolgt,
- die Dateien archiviert werden,
- Daten bei Bedarf in die Finanzbuchhaltung überführt werden, ohne Informationsverlust.
Bei E-Rechnungen müssen Unternehmen prüfen, ob sie ein hybrides Format nutzen und ob der PDF-Teil archiviert werden muss. Auch Ausgangsrechnungssysteme sollten so gewählt werden, dass sie strukturierte Datenformate ermöglichen.
Fazit
Die Digitalisierung bietet Bauunternehmen viele Vorteile – effizientere Abläufe, schnellere Reaktion, bessere Übersicht. Aber damit einhergeht Pflicht und Verantwortung: Die GoBD wurden zuletzt im Juli 2025 angepasst. Bauunternehmen sollten jetzt prüfen, ob ihre Systeme, Prozesse und Dokumentenmanagementlösungen den neuen Anforderungen entsprechen – insbesondere bei E-Rechnungen, Datenformaten, Aufbewahrungsorten und Verfahrensdokumentation. Wer das frühzeitig angeht, ist rechtlich auf der sicheren Seite und profitiert zugleich von modernisierten Prozessen.
FAQs
Was zählt als steuerlich relevant unter den GoBD?
Steuerlich relevante Daten sind alle Unterlagen, die für die Besteuerung Bedeutung haben – z. B. Eingangs- und Ausgangsrechnungen, Buchungsbelege, Zeiterfassungsdaten, Geräteabrechnungen, E-Mail-Korrespondenz, wenn sie für Buchführung oder Besteuerung relevant sind.
Wie lang müssen die Daten aufbewahrt werden?
GoBD und Abgabenordnung schreiben vor, dass digitale Unterlagen mindestens 10 Jahre aufbewahrt werden (§ 147 AO). In bestimmten Fällen kann die Frist verlängert werden, z. B. bei Steuerverfahren oder offenen Schätzungen.
Ist es erlaubt, E-Rechnungen ausschließlich als PDF zu archivieren?
Wenn es sich um hybride E-Rechnungen handelt, reicht der archivierbare „strukturierte Teil“ (z. B. XML) aus, sofern dieser alle relevanten Informationen enthält. Der menschenlesbare Teil (z. B. PDF) muss nur archiviert werden, wenn in ihm steuerlich relevante Zusatzinformationen stehen.
Darf der Server außerhalb Deutschlands oder der EU stehen?
Nur unter bestimmten Bedingungen. Speicher innerhalb der EU sind erlaubt, sofern Datenzugriff sichergestellt ist. Außerhalb der EU ist eine ausdrückliche behördliche Genehmigung notwendig.
Muss die Verfahrensdokumentation regelmäßig aktualisiert werden?
Ja. Mit den aktuellen GoBD-Änderungen (z. B. von Juli 2025) müssen Unternehmen ihre Dokumentationen überprüfen und bei Bedarf anpassen. Diese Dokumentation ist essenziell, um im Fall einer Betriebsprüfung alle Prozesse nachvollziehbar darzustellen.
Quellen
Bundesministerium der Finanzen (BMF): GoBD – 2. Änderung, Schreiben vom 14. Juli 2025
Bundesministerium der Finanzen (BMF): GoBD – Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung

Modern Workplace im Bau: Organisation für nachhaltigen Erfolg
Die digitale Transformation verändert auch Bauunternehmen spürbar: Homeoffice, Online-Besprechungen und neue Kommunikationswege sind längst Standard. Viele Firmen greifen dazu auf Tools wie Microsoft 365 und Microsoft Teams zurück. Doch schnell zeigt sich: Der Einsatz moderner Technologien allein reicht nicht aus. Entscheidend ist die richtige Organisation und die aktive Begleitung der Mitarbeiterinnen und Mitarbeiter. Nur so entfalten die neuen Möglichkeiten ihre volle Wirkung.
Die zentrale Kollaborationsplattform
Bei Bauprojekten entsteht eine enorme Menge an Informationen – Pläne, Berechnungen, Protokolle oder Terminvorgaben. Microsoft Teams kann hier als zentrale Plattform für Kommunikation und Zusammenarbeit dienen. Alle Projektinformationen lassen sich an einem Ort bündeln und gemeinsam bearbeiten. Der Vorteil: Statt dutzende E-Mails mit Anhängen hin- und herzuschicken, arbeiten alle Beteiligten in Echtzeit an einer aktuellen Version.
Auch Besprechungen werden deutlich einfacher: Audio- oder Videokonferenzen lassen sich mit wenigen Klicks starten. Dank Bildschirmfreigabe sehen alle Beteiligten gleichzeitig die relevanten Dokumente oder Baupläne. Dadurch bleiben alle Projektmitglieder – egal ob im Büro, auf der Baustelle oder unterwegs – auf demselben Stand.
Veränderung als Basis für den Erfolg
Neue Tools sind nur erfolgreich, wenn die Mitarbeitenden sie akzeptieren und im Alltag einsetzen. Studien zeigen: Nur ein Drittel der potenziellen Nutzer möchte neue Technologien von Beginn an aktiv anwenden. Für eine gelungene Einführung braucht es deshalb eine klare Strategie, die den Veränderungsprozess bewusst begleitet.
User Adoption: Kennen – Können – Wollen
Der Weg zur erfolgreichen Nutzung moderner Tools verläuft in drei Schritten:
- Kennen: Mitarbeiter wissen, welche Tools es gibt und wofür sie genutzt werden.
- Können: Sie sind geschult und in der Lage, die Tools effektiv einzusetzen.
- Wollen: Sie erleben den Nutzen im Arbeitsalltag und arbeiten gerne mit den neuen Lösungen.
Champions als Treiber des Wandels
Besonders hilfreich sind sogenannte „Champions“. Dabei handelt es sich um Mitarbeitende, die sich früh mit den neuen Tools vertraut machen, in speziellen Schulungen geschult werden und anschließend ihr Wissen an Kolleginnen und Kollegen weitergeben. Sie wirken als Multiplikatoren und helfen dabei, Akzeptanz und Motivation im gesamten Unternehmen zu steigern.
Modern Workplace als Prozess verstehen
Die Einführung digitaler Arbeitsplätze ist kein reines IT-Projekt, sondern ein umfassender Veränderungsprozess. Neue Tools wie Chat, Videokonferenz oder Cloud-Speicher verändern gewohnte Arbeitsweisen. Unternehmen sollten diesen Wandel aktiv gestalten, Strukturen anpassen und Mitarbeitende kontinuierlich unterstützen. Nur so lässt sich der Modern Workplace nachhaltig etablieren.
Fazit
Der Modern Workplace bietet Bauunternehmen enorme Chancen: effizientere Abläufe, bessere Zusammenarbeit und mehr Flexibilität. Doch entscheidend für den Erfolg ist weniger die Technologie selbst als die Art, wie Unternehmen den Wandel begleiten. Mit einer klaren Strategie, der aktiven Einbindung aller Beteiligten und dem Aufbau von Champions gelingt der Schritt in eine moderne, digitale Arbeitswelt.
Zahlungsverzug im Bauvertrag: Rechte und Zinsen richtig einfordern
Bleibt eine Abschlags- oder Schlussrechnung unbezahlt, geraten viele Bauunternehmen in Liquiditätsprobleme. Das Gesetz schützt Auftragnehmer jedoch: Sie können unter bestimmten Bedingungen Verzugszinsen verlangen und ihre Ansprüche sichern. Dieser Artikel erklärt, wann ein Auftraggeber automatisch in Verzug kommt, welche Fristen gelten und wie hoch die Verzugszinsen aktuell sind.
Fälligkeit der Forderung
Bevor ein Auftraggeber in Verzug geraten kann, muss die Forderung fällig sein:
- BGB-Verträge: Wenn nichts anderes vereinbart ist, gelten die allgemeinen gesetzlichen Regeln (§ 286 BGB).
- VOB-Verträge:
- Abschlagszahlungen werden spätestens 21 Tage nach Zugang der prüfbaren Aufstellung fällig (§ 16 Abs. 1 Nr. 3 VOB/B).
- Schlusszahlungen sind sofort nach Prüfung fällig, spätestens aber 30 Tage nach Zugang der prüfbaren Schlussrechnung. Eine Verlängerung auf 60 Tage ist nur bei ausdrücklicher Vereinbarung möglich (§ 16 Abs. 3 VOB/B).
- Voraussetzung: Dem Auftraggeber darf kein Zurückbehaltungs- oder Leistungsverweigerungsrecht zustehen.
Zahlungsverzug nach BGB
Laut § 286 Abs. 3 BGB tritt der Verzug ohne Mahnung 30 Tage nach Fälligkeit der Rechnung ein.
- Für Verbraucher gilt dies nur, wenn in der Rechnung darauf hingewiesen wurde.
- Ab diesem Zeitpunkt kann der Auftragnehmer Verzugszinsen verlangen.
Zahlungsverzug bei VOB-Verträgen
Für Bauverträge, die der VOB/B unterliegen, gelten Sonderregeln (§ 16 Abs. 5 Nr. 3 VOB/B):
Nachfristsetzung:
Der Auftragnehmer kann dem Auftraggeber nach Fälligkeit eine angemessene Nachfrist setzen. Verstreicht diese, tritt Verzug ein und Verzugszinsen werden fällig.
- Die Nachfrist muss so bestimmt sein, dass der Auftraggeber genau weiß, bis wann er zahlen muss.
- Eine Nachfrist entfällt, wenn der Auftraggeber eindeutig signalisiert, dass er nicht zahlen will.
Automatischer Verzug:
Spätestens 30 Tage nach Zugang der Rechnung gerät der Auftraggeber automatisch in Verzug, wenn der Auftragnehmer seine Leistung ordnungsgemäß erbracht hat und keine berechtigten Einwände bestehen.
Leistungsverweigerungsrecht:
Nach erfolgloser Nachfrist kann der Auftragnehmer seine Arbeiten einstellen (§ 16 Abs. 5 Nr. 4 VOB/B). Allerdings muss die Verhältnismäßigkeit gewahrt bleiben, insbesondere bei geringen Zahlungsrückständen.
Besonderheiten bei Abschlags- und Schlussrechnungen
Abschlagsrechnungen:
Nach 21 Tagen Fälligkeit kann eine Nachfrist gesetzt werden. Bleibt die Zahlung aus, entstehen ab dem Ablauf Verzugszinsen. Ohne Nachfrist tritt Verzug spätestens 30 Tage nach Rechnungseingang ein.
Schlussrechnungen:
Fälligkeit und Verzugseintritt können zusammenfallen:
- Die Rechnung wird spätestens nach 30 Tagen fällig.
- Verzug tritt ebenfalls spätestens nach 30 Tagen ein, ggf. nach 60 Tagen, wenn dies ausdrücklich vereinbart wurde.
Höhe der Verzugszinsen
Die Verzugszinsen richten sich nach § 288 BGB (seit 1. Juli 2025 1,27 %):
- Privatkunden: Basiszinssatz + 5 Prozentpunkte = 6,27 %
- Geschäftskunden: Basiszinssatz + 9 Prozentpunkte = 10,27 %
Der Auftragnehmer kann außerdem einen höheren Verzugsschaden geltend machen, wenn er diesen nachweist (§ 288 Abs. 3 und 4 BGB).
Fazit
Zahlungsverzug ist für Bauunternehmen nicht nur ärgerlich, sondern kann die Liquidität gefährden. Wer seine Rechte kennt, kann Verzugszinsen geltend machen und Zahlungen konsequent einfordern. Entscheidend sind eine klare Fälligkeitsprüfung, korrekt gesetzte Nachfristen und das Wissen um die aktuelle Höhe der Verzugszinsen. So behalten Bauunternehmer die Kontrolle über offene Forderungen und vermeiden Liquiditätsengpässe.
Weiterbildung im Handwerk: Wissen als Wettbewerbsvorteil nutzen
Lebenslanges Lernen ist mehr als ein Schlagwort – es ist längst eine Notwendigkeit. Gerade im Handwerk wird Weiterbildung immer wichtiger, um Fachkräfte zu halten, Prozesse effizienter zu gestalten und langfristig wettbewerbsfähig zu bleiben. Doch während größere Unternehmen schon stärker auf Qualifizierung setzen, bleibt im Handwerk noch viel Potenzial ungenutzt.
Strategie gegen Fachkräftemangel
Bereits 2008 zeigte eine Studie des Deutschen Instituts für Wirtschaftsforschung (DIW), dass fehlende Weiterbildung die deutsche Wirtschaft jährlich Milliarden kostet. Seither hat sich zwar einiges getan, doch insbesondere im Handwerk sind die Möglichkeiten noch nicht ausgeschöpft.
Aktuelle Befragungen belegen: Fast alle Unternehmen sehen in Weiterbildung ein zentrales Mittel, um dem Fachkräftemangel zu begegnen. Dennoch scheitert es in der Praxis häufig an fehlender Zeit, begrenzten Budgets oder nicht passenden Angeboten für kleine Betriebe.
Typische Hürden: Keine Zeit, kein Geld, keine Angebote
Besonders kleine Handwerksbetriebe mit fünf bis zehn Mitarbeitenden haben es schwer, Mitarbeiter für ein oder zwei Tage aus dem Betrieb herauszulösen. Bei voller Auftragslage fehlt das Personal, bei schwächerer Auslastung das Budget.
Hinzu kommt, dass klassische Weiterbildungsangebote oft nicht auf die Realität kleiner Betriebe zugeschnitten sind. Was gebraucht wird, sind flexible Formate, die sich einfach in den Arbeitsalltag integrieren lassen.
Wissen muss praxisnah aufbereitet sein
Gerade in Märkten mit hohem Preis- und Wettbewerbsdruck kann Know-how den entscheidenden Unterschied machen. Ob Kalkulation, betriebswirtschaftliche Grundlagen oder IT-Kenntnisse – wer hier besser aufgestellt ist, arbeitet effizienter, reduziert Fehler und minimiert betriebliche Risiken.
Beispiel: Wer die Grundlagen einer soliden Kalkulation beherrscht und die wichtigsten Kennzahlen im Blick hat, senkt die Gefahr von Fehlentscheidungen und stärkt die Stabilität des Betriebs – auch im kleinsten Handwerksunternehmen.
Neue Formate: Weiterbildung im digitalen Raum
Um Weiterbildung auch für kleine Betriebe attraktiv zu machen, setzen viele Anbieter inzwischen auf digitale Lernformate wie Web-Seminare oder Online-Schulungen. Die Vorteile liegen auf der Hand:
- keine Anfahrtswege
- geringere Kosten
- flexible Teilnahme vom Büro, von der Baustelle oder sogar von zu Hause
- aktuelles Fachwissen zu relevanten Themen
So wird Weiterbildung machbar – auch bei vollen Auftragsbüchern.
Weiterbildung strategisch denken
Wer Weiterbildung gezielt plant, gewinnt doppelt: Zum einen profitieren die Mitarbeitenden vom zusätzlichen Know-how, zum anderen entwickelt sich eine systematische Lernkultur im Betrieb.
Statt einzelner Seminare entsteht eine Weiterbildungsstrategie, die den Betrieb langfristig stärkt. Frühzeitig in Wissen zu investieren, ist deshalb eine der wirksamsten Maßnahmen, um die Wettbewerbsfähigkeit im Handwerk nachhaltig zu sichern.
Fazit
Weiterbildung ist kein Luxus, sondern eine Notwendigkeit – gerade für Handwerksbetriebe. Wer in Wissen investiert, verbessert nicht nur seine Prozesse, sondern auch seine Attraktivität als Arbeitgeber. Nutzen Sie die Chance, die eigenen Mitarbeitenden gezielt zu fördern, und verschaffen Sie sich damit einen klaren Wettbewerbsvorteil.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
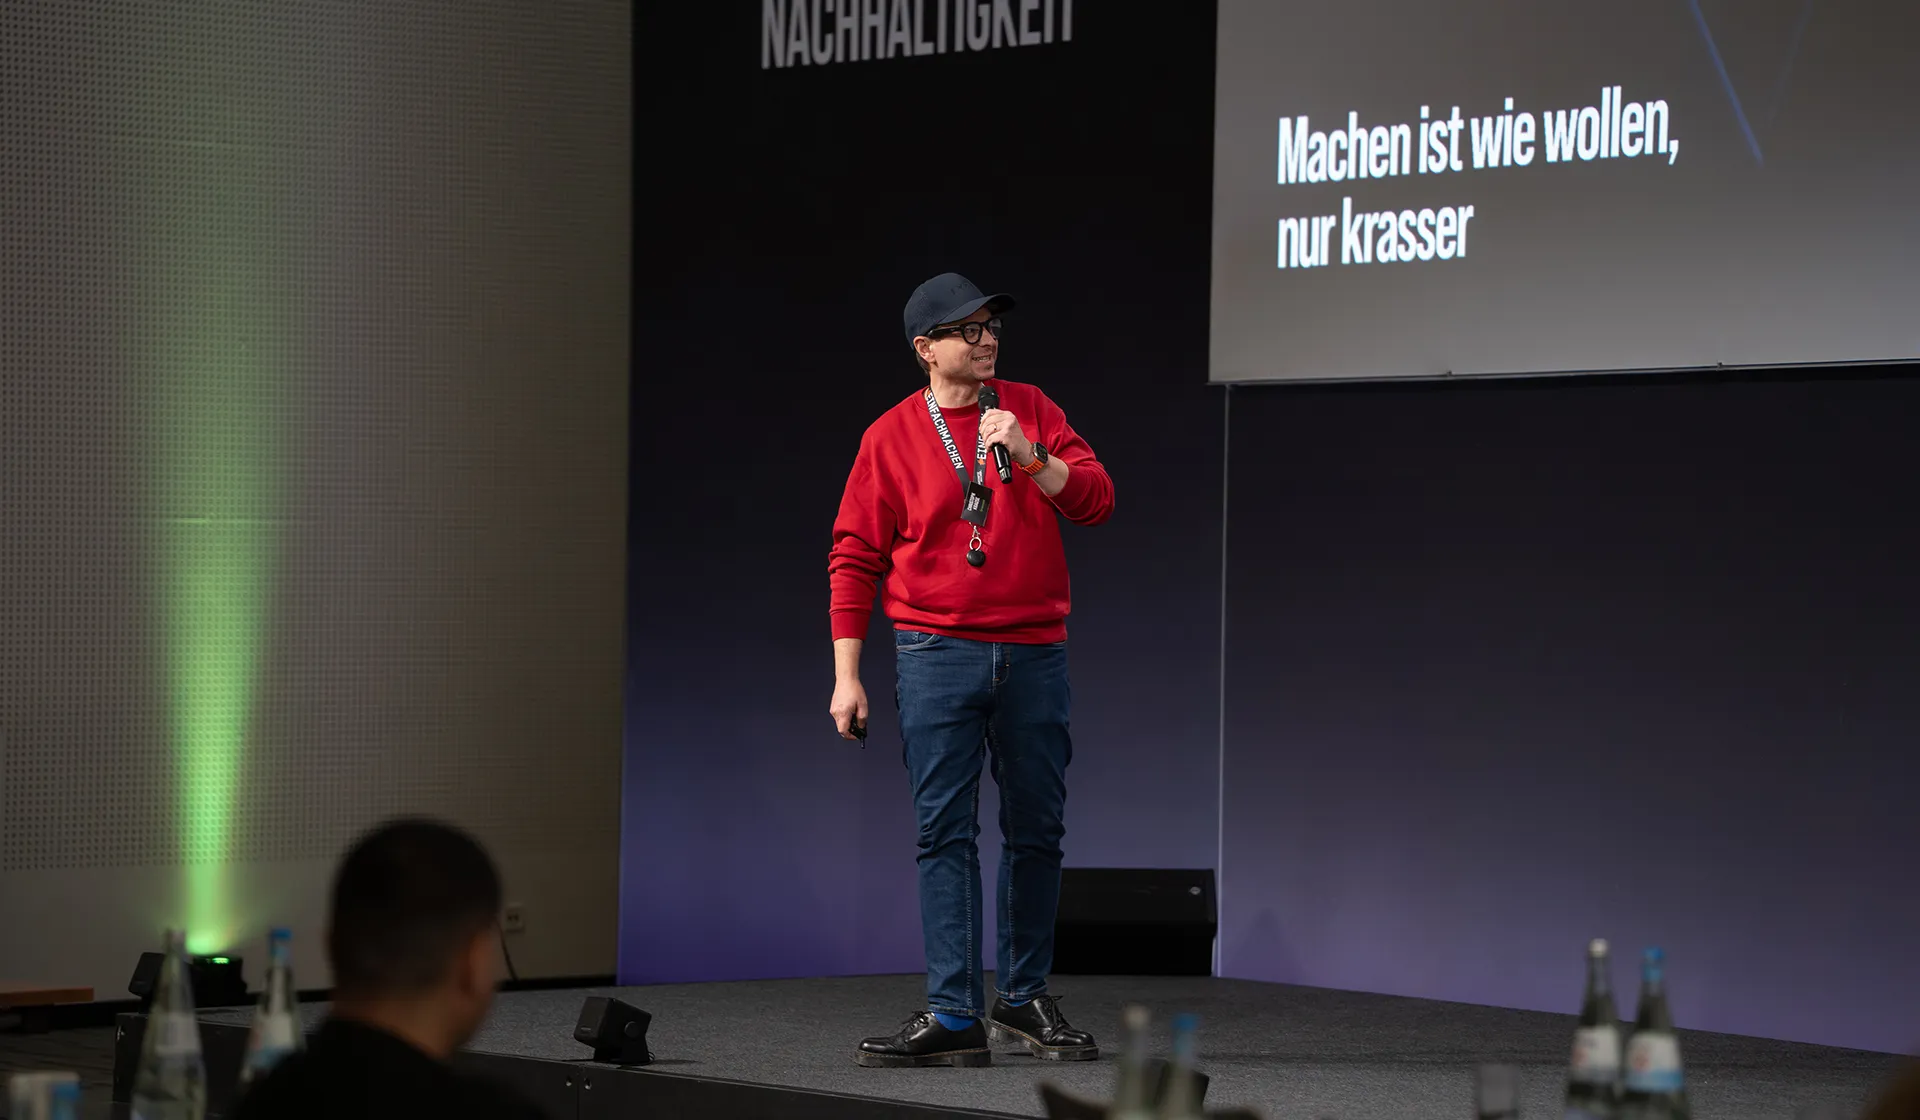
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.