Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL





Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.
Warum der Verrechnungslohn so wichtig ist
Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.
Betriebs- vs. Baustellenverrechnungslohn
- Betriebsverrechnungslohn:
Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen. - Baustellenverrechnungslohn:
Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
→ Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.
Faktoren zur Berechnung des Verrechnungslohns
Grundmittellohn
Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.
Lohnzusatz- und Lohnnebenkosten
Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.
Kleingeräte und Werkzeuge
Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.
Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.
Produktivlohn realistisch planen
Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:
- Wochenenden und Feiertage
- Urlaubstage
- Sozialtage (z. B. Hochzeit, Umzug)
- Schlechtwettertage
- geschätzte Krankheitstage
Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.
Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr
Zuschlagsberechnung für den Kalkulationslohn
Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.
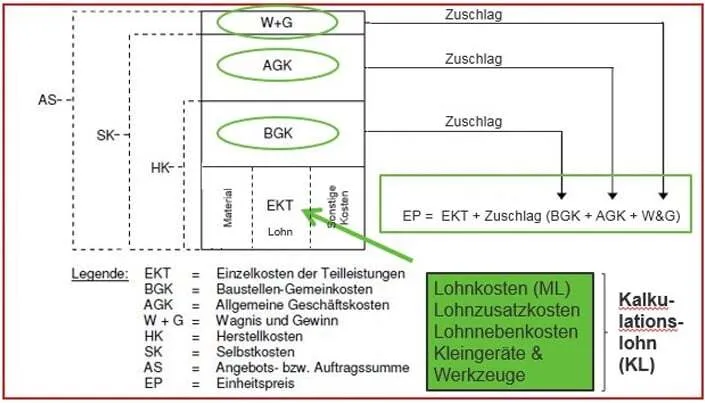
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.
Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:
- Baustellengemeinkosten (BGK):
Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten). - Allgemeine Geschäftskosten (AGK):
Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).
Baustellengemeinkosten korrekt einbeziehen
Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.
Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100
Allgemeine Geschäftskosten und Wagnis & Gewinn
- Allgemeine Geschäftskosten (AGK):
Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw. - Wagnis und Gewinn:
Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.
Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps
- Veraltete Kostenansätze verwenden
- Produktivstunden zu optimistisch kalkulieren
- BGK pauschal statt projektspezifisch berechnen
- Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen
Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.
Fazit
Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.
FAQ: Verrechnungslohn im Bau
Was ist der Verrechnungslohn?
Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.
Warum sollte man ihn kennen?
Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.
Was gehört alles in den Verrechnungslohn?
Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.
Wie oft sollte man den Verrechnungslohn überprüfen?
Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.
Was passiert, wenn ich zu niedrig kalkuliere?
Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.
Quellen
Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn
Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Der digitale Arbeitsplatz der Zukunft im Bauunternehmen
Die Digitalisierung verändert die Bauwirtschaft rasant. Technologien wie mobile Apps, Cloudlösungen oder Building Information Modeling (BIM) sorgen dafür, dass Abläufe effizienter, transparenter und vernetzter werden. Doch wie sieht der Arbeitsplatz der Zukunft konkret aus – und wie können Bauunternehmen schon heute davon profitieren?
Neue Technologien verändern die Baubranche
Ob 3D-Druck in der Planung, digitale Zeiterfassung oder E-Rechnung: Neue Technologien führen dazu, dass Büro, Baustelle und Homeoffice enger zusammenrücken. Ziel ist es stets, Prozesse effizienter zu gestalten, Kosten zu sparen und die tägliche Arbeit zu erleichtern. Dabei gilt: Digitalisierung muss auf das jeweilige Unternehmen abgestimmt sein und Schritt für Schritt eingeführt werden.
Mit digitalen Lösungen durchgängig handlungsfähig bleiben
Ein sicherer Zugriff auf aktuelle Daten, die Zusammenarbeit mit Partnern und Kollegen oder die Nutzung von jedem internetfähigen Endgerät – all das sind Voraussetzungen für moderne Workflows. Videokonferenzen, gemeinsames Bearbeiten von Dokumenten und transparente Kommunikationswege machen Unternehmen widerstandsfähiger und halten die Produktivität auch in Krisenzeiten hoch.
Erfolgsfaktoren: Prozessoptimierung und Mobilität
Digitalisierung im Bau bedeutet nicht nur Automatisierung, sondern auch Flexibilität. Mobile Anwendungen ermöglichen die Dokumentation von Arbeitsschritten direkt vor Ort, während cloudbasierte Systeme Abläufe im Hintergrund beschleunigen. Unternehmen sparen Zeit und Geld und schaffen zugleich ein modernes Arbeitsumfeld, das Fachkräfte erwarten.
Individuelle Digitalisierung für Bauunternehmen
Die Einführung neuer Technologien sollte strukturiert erfolgen. Wichtig sind eine klare Schulungsstrategie, transparente Kommunikation und auf die Rollen zugeschnittene Trainings. So können alle Mitarbeitenden – unabhängig von Alter oder Funktion – mit den Tools arbeiten. Web-Seminare und praxisnahe Anwendungsbeispiele erleichtern den Einstieg und machen die Vorteile greifbar.
Fazit: Vom digitalen Arbeitsplatz zum Baubetrieb 4.0
Die Nachfrage nach digitalen Lösungen zeigt, dass Bauunternehmen handeln wollen. Mit durchdachter Digitalisierung schaffen sie es, effizienter zu arbeiten, Kosten zu reduzieren und zukunftsfähig zu bleiben. Der Arbeitsplatz der Zukunft ist nicht nur modern und digital, sondern vor allem ein Erfolgsfaktor im Wettbewerb.

Cyberangriffe im Baugewerbe: Risiken verstehen & wirksam schützen
Ob Ransomware, Phishing oder unsichere Privatgeräte im Baustellenalltag: Die Baubranche steckt mitten in der Digitalisierung und wird damit zunehmend zum Ziel von Cyberkriminellen. Wir zeigen, welche Angriffsarten Bauunternehmen besonders bedrohen, warum gerade der Mittelstand oft unterschätzt wird und mit welchen konkreten Maßnahmen sich Daten, Projekte und Mitarbeitende wirksam schützen lassen.
Cyberangriffe im Baugewerbe: Risiken verstehen und wirksam schützen
Cyberangriffe gehören inzwischen zu den größten Bedrohungen für Unternehmen aller Branchen – auch für Bauunternehmen. Gerade die Baubranche, die sich mitten in der Digitalisierung befindet, ist ein attraktives Ziel für Hacker. Veraltete Systeme, ungeschulte Mitarbeitende und der Einsatz privater Geräte (BYOD) bieten Angreifern ideale Einstiegspunkte. Wer seine IT-Sicherheit nicht aktiv schützt, riskiert Datenverlust, Produktionsausfälle und teure Erpressungsversuche durch Ransomware.
Arten von Cyberangriffen und ihre Folgen
Cyberangriffe sind vielfältig und entwickeln sich ständig weiter. Die wichtigsten Angriffsmethoden, die auch Bauunternehmen betreffen, sind:
Malware und Ransomware
Schadsoftware (z. B. Viren oder Trojaner) infiziert Systeme, zerstört Daten oder verschlüsselt sie. Ransomware fordert anschließend Lösegeld, um den Zugriff wieder freizugeben.
Phishing
Täuschend echte E-Mails oder Webseiten fordern Mitarbeiter auf, Passwörter einzugeben oder schädliche Anhänge zu öffnen. Laut BSI zählt Phishing weiterhin zu den häufigsten Angriffsarten.
Passwort-Cracking
Cyberkriminelle nutzen automatisierte Verfahren, um Passwörter zu knacken. Schwache oder mehrfach verwendete Kennwörter machen es ihnen besonders leicht.
Distributed Denial of Service (DDoS)
Webseiten oder Online-Systeme werden mit Anfragen überlastet, bis sie ausfallen. Das kann Baustellen-Managementsysteme oder Online-Portale lahmlegen.
Social Engineering & PICNIC
Oft sind es nicht technische Lücken, sondern menschliche Fehler, die Angriffe ermöglichen. Der Begriff PICNIC („Problem in Chair, not in Computer“) beschreibt, dass ungeschulte Mitarbeitende oft unbeabsichtigt Sicherheitslücken öffnen – z. B. durch das unkritische Anklicken von Links oder Pop-ups.
Warum die Baubranche besonders gefährdet ist
Digitalisierung im Aufbau
Viele Bauunternehmen setzen neue Software ein, aber IT-Sicherheitsstandards sind noch nicht überall etabliert.
BYOD-Risiko
Private Smartphones und Tablets werden oft für Unternehmensdaten genutzt und sind häufig unzureichend gesichert (BYOD = Bring your own device)
Hohe Personalfluktuation
Bei wechselnden Teams ist es schwer, einen einheitlichen Sicherheitsstandard aufrechtzuerhalten.
Wertvolle Projektdaten
Baupläne, Kalkulationen und Vertragsinformationen sind für Wirtschaftsspionage attraktiv.
Erpressungsgefahr
Ransomware-Angriffe können Bauprojekte lahmlegen und hohe Lösegeldforderungen nach sich ziehen
Das BSI stellt fest, dass vor allem mittelständische Unternehmen häufig glauben, „zu klein“ für Hacker zu sein. Doch gerade diese Betriebe sind aufgrund begrenzter IT-Sicherheitsressourcen besonders anfällig.
Handlungsempfehlungen für Bauunternehmen
Mitarbeiterschulung
Alle Beschäftigten sollten regelmäßig zu IT-Sicherheit und Phishing-Erkennung geschult werden.
Tipp: Interaktive Awareness-Trainings und Phishing-Simulationen helfen, das Sicherheitsbewusstsein zu stärken.
Sicherheitsstandards einführen
- Aktuelle Antivirenlösungen (z. B. Microsoft Defender)
- Regelmäßige Updates & Patches
- Nutzung von starken Passwörtern und Mehr-Faktor-Authentifizierung
BYOD klar regeln
Private Geräte sollten nur mit strikten Sicherheitsvorgaben (z. B. Mobile-Device-Management) zugelassen werden.
Backups & Notfallpläne
Regelmäßige, verschlüsselte Backups schützen vor Datenverlust. Ein Notfallplan definiert das Vorgehen bei einem Angriff (z. B. Kommunikation, Wiederherstellung).
Externe Sicherheitsexperten einbinden
Gerade mittelständische Bauunternehmen profitieren von IT-Sicherheitsaudits und individuell abgestimmten Schutzkonzepten.
Fazit
Cyberangriffe sind längst kein Randthema mehr – auch nicht für die Baubranche. Gerade weil viele Bauunternehmen ihre Digitalisierung noch aufbauen, sind sie ein attraktives Ziel für Hacker. Angriffe wie Ransomware, Phishing oder Social Engineering können Projekte lahmlegen, sensible Daten gefährden und hohe Kosten verursachen.Die gute Nachricht: Mit aktueller Technik, klaren Sicherheitsrichtlinien und vor allem gut geschulten Mitarbeitenden lässt sich das Risiko deutlich reduzieren. Wer regelmäßig Backups erstellt, seine IT-Infrastruktur schützt und im Ernstfall einen Notfallplan hat, ist Hackern einen entscheidenden Schritt voraus.
Tipp: IT-Sicherheit ist keine einmalige Maßnahme, sondern ein fortlaufender Prozess. Bauunternehmen sollten ihre Schutzsysteme und Schulungen regelmäßig überprüfen und an neue Bedrohungen anpassen.
FAQ: Cyberangriffe im Baugewerbe
Warum ist die Baubranche ein Ziel für Hacker?
Weil Bauunternehmen wertvolle Projektdaten besitzen und oft über unzureichend geschützte IT-Infrastrukturen verfügen.
Wie häufig sind Ransomware-Angriffe auf Unternehmen?
Laut BSI-Lagebericht 2024 ist Ransomware weiterhin die größte Bedrohung für Unternehmen aller Branchen.
Reicht Antivirensoftware als Schutz aus?
Nein. Notwendig sind zusätzlich Firewalls, sichere Passwörter, regelmäßige Schulungen und aktuelle Backups.
Was bedeutet PICNIC in der IT-Sicherheit?
„Problem in Chair, not in Computer“ beschreibt, dass menschliche Fehler oft Ursache von Sicherheitsvorfällen sind.
Wie können kleine Bauunternehmen IT-Sicherheit umsetzen?
Durch einfache Maßnahmen wie regelmäßige Updates, Nutzung von Cloud-Diensten mit hohen Sicherheitsstandards und externe IT-Sicherheitsberatung.
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.
Was ist der Direktauszahlungsmechanismus?
Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.
Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.
Vorteile direkter staatlicher Hilfen auf einen Blick
- Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
- Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
- Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
- Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
- Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen
Wie funktioniert die direkte staatliche Auszahlung?
Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:
- Online über ELSTER (unter „Meine Daten“)
- Im BZSt-Online-Portal (BOP)
- Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt
Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.
Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?
Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.
Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.
Ausblick: Digitale staatliche Hilfen mit Zukunft
Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.
Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall
Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.

Umlagen im Baubetrieb richtig berechnen und anwenden
Das Thema Umlagen wird in vielen Baubetrieben unterschätzt – dabei beeinflusst es direkt die Wirtschaftlichkeit von Projekten. Wer Gemeinkosten falsch verteilt oder mit veralteten Werten kalkuliert, riskiert fehlerhafte Baustellenergebnisse, falsche Entscheidungen und im schlimmsten Fall wirtschaftliche Schieflagen. In diesem Artikel erfahren Sie, was Umlagen sind, wie sie berechnet werden und welche Fehler Sie vermeiden sollten.
Was sind Umlagen im Baugewerbe?
Umlagen sind ein Instrument, um Gemeinkosten verursachungsgerecht auf Kostenstellen oder Baustellen zu verteilen.
Während Einzelkosten wie Löhne der gewerblichen Mitarbeiter, Materialkosten oder Gerätekosten direkt einem Bauvorhaben zugeordnet werden können, müssen Gemeinkosten über Schlüsselgrößen verteilt werden. Nur so lassen sich Baustellen realistisch kalkulieren und unternehmerische Entscheidungen auf verlässliche Zahlen stützen.
Gemeinkosten verstehen
Zu den Gemeinkosten gehören alle Kosten, die nicht direkt einem Projekt zugeordnet werden können, zum Beispiel:
- Allgemeine Geschäftskosten (AGK): Verwaltung, Gehälter, Büromieten, Versicherungen, Telefon- und IT-Kosten, Fachliteratur
- Sozialkosten: Arbeitgeberanteile zur Sozialversicherung, Feiertagslöhne, Entgeltfortzahlung im Krankheitsfall, Beiträge zur SOKA-BAU
- Werkzeuge und Kleingeräte: Schaufeln, Wasserwaagen, Arbeitshandschuhe, Kleingeräte-Verschleiß
Die Wahl einer verursachungsgerechten Umlagebasis ist entscheidend, um faire und belastbare Werte zu erhalten.
Häufige Fehler bei Umlagen
- Arbeiten mit veralteten Umlagen: Zahlen aus Vorjahren werden ohne Anpassung an aktuelle Kostenstrukturen genutzt.
- Keine regelmäßige Überprüfung: Änderungen bei Mitarbeiterzahl, Lohnkosten oder Sozialabgaben werden nicht berücksichtigt.
- Falsche Umlagebasis: Unpassende Schlüsselgrößen führen zu verzerrten Ergebnissen.
- Komplexität unterschätzen: Gemeinkosten werden pauschal verteilt, statt differenziert nach Kostenarten zu betrachten.
Konsequenz: Baustellenergebnisse werden verfälscht, Kostenunterdeckungen bleiben unentdeckt, und strategische Entscheidungen beruhen auf fehlerhaften Kennzahlen.
Umlagen zur Deckung von Sozialkosten
Das Sozialpaket gewerblicher Arbeitnehmer enthält alle tariflichen, gesetzlichen und betrieblichen Sozialkosten, z. B.:
- Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung)
- Feiertagslöhne
- Lohnfortzahlung im Krankheitsfall
- Beiträge an die SOKA-BAU
Empfohlene Umlagebasis:
Lohnsumme der gewerblichen Arbeitnehmer (Fertigungslohn)
Beispielrechnung:
- Fertigungslöhne: 410.000 €
- Sozialkosten: 290.000 €
Zuschlagssatz = 290.000 € ÷ 410.000 € = 71 %
Alle Lohnkosten auf Baustellen werden mit einem Zuschlag von 71 % versehen, um die Sozialkosten abzudecken.
Umlagen für Kleingeräte und Werkzeuge
Auch Werkzeuge und Kleingeräte müssen verursachungsgerecht verteilt werden. Arbeitsmaterialien wie Schaufeln, Handschuhe oder Wasserwaagen verschleißen oder gehen verloren.
Empfohlene Umlagebasis:
Produktivlohnsumme der gewerblichen Arbeitnehmer
Begründung: Je mehr Arbeitsstunden auf einer Baustelle anfallen, desto höher ist typischerweise der Verbrauch an Werkzeugen und Kleingeräten.
Ausblick: Umlagen für Allgemeine Geschäftskosten
Neben Sozialkosten und Werkzeugen müssen auch die Allgemeinen Geschäftskosten (AGK) auf Baustellen verteilt werden. Diese Kostenart ist komplexer, da verschiedene Verteilungsansätze möglich sind (z. B. nach Lohnsumme, Maschinenstunden oder Umsatz). Eine detaillierte Betrachtung der AGK-Umlagen sowie Tipps zur Wahl der richtigen Umlagebasis erfahren Sie hier, im zweiten Teil dieser Serie.
Fazit
Umlagen sind ein entscheidendes Werkzeug für eine realistische Baustellenkalkulation und wirtschaftliche Entscheidungen im Baugewerbe. Wer veraltete Werte nutzt oder pauschale Sätze übernimmt, riskiert falsche Ergebnisse und finanzielle Risiken. Die Wahl einer verursachungsgerechten Umlagebasis – z. B. Lohnsumme für Sozialkosten oder Produktivlohnsumme für Werkzeuge – ist somit der Schlüssel zu verlässlichen Zahlen. Schützen Sie daher Ihren Baubetrieb mit regelmäßigen Überprüfungen und Aktualisierungen vor teuren Fehlentscheidungen.
FAQ: Umlagen im Bau
Was sind Umlagen im Bauwesen?
Umlagen sind Schlüsselgrößen, um Gemeinkosten fair auf Baustellen oder Kostenstellen zu verteilen.
Warum sind Umlagen so wichtig?
Ohne korrekt berechnete Umlagen sind Baustellenkalkulationen fehlerhaft, und Unternehmen riskieren falsche Entscheidungen und Verluste.
Wie wähle ich die richtige Umlagebasis?
Die Basis sollte den Kostenverursacher abbilden. Für Sozialkosten z. B. die Lohnsumme, für Kleingeräte die Produktivlohnsumme.
Wie oft sollte ich Umlagen überprüfen?
Mindestens einmal jährlich sowie bei wesentlichen Änderungen (z. B. Tarifverträgen, Mitarbeiterstruktur, Kostenentwicklung).
Kann ich historische Umlagen verwenden?
Nur, wenn sie regelmäßig geprüft und an neue Kostenstrukturen angepasst werden.
Quellen
SOKA-BAU – Sozialkassen der Bauwirtschaft

Allgemeine Geschäftskosten im Baubetrieb korrekt umlegen
Umlagen gehören zu den sensibelsten Stellschrauben in der Kalkulation von Baubetrieben. Wer hier mit falschen Annahmen arbeitet, riskiert fehlerhafte Projektbewertungen und im schlimmsten Fall wirtschaftliche Probleme. Im ersten Teil dieser Serie wurden die Grundlagen von Umlagen sowie deren Einsatz zur Deckung von Sozialkosten und Werkzeugkosten erläutert. In diesem zweiten Teil geht es um die Allgemeinen Geschäftskosten (AGK), die Wahl der richtigen Umlagebasis sowie um Tipps zur Planung und Anpassung von Umlagen.
Herausforderung: Umlagebasis für Allgemeine Geschäftskosten (AGK)
Während Sozialkosten und Werkzeugkosten relativ eindeutig verteilt werden können, ist die Umlage der Allgemeinen Geschäftskosten (AGK) deutlich komplexer. Zu den AGK zählen alle Kosten, die dem Betrieb als Ganzem entstehen, beispielsweise:
- Angestelltengehälter
- Büromieten und Verwaltungskosten
- Versicherungen
- IT- und EDV-Kosten
- Fachliteratur und Weiterbildung
- Allgemeine Betriebsmittel
Die Wahl der richtigen Umlagebasis ist entscheidend für eine faire und realistische Kostenzuordnung.
Beispielrechnung: AGK verursachungsgerecht verteilen
Ein Praxisbeispiel zeigt die Komplexität:
Deckung AGK über Materialkosten
5 % × 320.000 € = 16.000 €
Deckung AGK über Nachunternehmerkosten
10 % × 150.000 € = 15.000 €
Rest-AGK über Löhne verteilen
350.000 € − (16.000 € + 15.000 €) = 319.000 €
Zuschlag auf Produktivlohn
319.000 € ÷ 380.000 € = 84 %
Ergebnis: Die produktiven Löhne werden mit 84 % bezuschlagt, um die verbleibenden AGK abzudecken.
Entscheidungsfaktoren für die Wahl der Umlagebasis
Die Auswahl hängt stark von den betrieblichen Strukturen ab:
- Nachunternehmeranteil: Hat ein Betrieb viele Nachunternehmer, ist die reine Umlage über Löhne oft verzerrend.
- Materialintensität: Bei materiallastigen Projekten kann eine teilweise Umlage auf Materialkosten sinnvoll sein.
- Jahresbauleistung: Manche Betriebe wählen die Gesamtbauleistung als Umlagebasis, damit leistungsstarke Baustellen auch mehr AGK tragen.
Wichtig ist die Frage: Welche Kosten verursachen die AGK tatsächlich?
Nur eine realistische Abbildung verhindert eine Über- oder Unterbelastung einzelner Projekte.
Starkes Rechnungswesen als Grundlage
Damit Umlagen korrekt berechnet werden können, braucht es ein zuverlässiges Rechnungswesen, das:
- Sozialkosten und Zusatzkosten (Krankheit, Feiertage, Schlechtwetter) erfasst
- Produktivlohnsummen exakt ausweist
- AGK, Materialkosten und Nachunternehmerleistungen transparent abbildet
Sind diese Istwerte vorhanden, ist die Berechnung von Umlagen keine mathematische Hürde mehr – aber ohne solide Datenbasis bleiben Kalkulationen unsicher.
Umlagen zur Preisfindung und laufenden Anpassung
Oft werden Umlagen am Jahresende berechnet, um vergangene Projekte auszuwerten. Diese Werte dienen anschließend häufig als Basis für die Kalkulation neuer Angebote.
Das ist üblich, birgt aber Risiken:
- Vergangenheitswerte kritisch prüfen: Hatte das Unternehmen im letzten Jahr z. B. viele Krankheitstage, könnte der Sozialkostenzuschlag künftig niedriger sein.
- Planwerte verwenden: Feiertage, Schlechtwettertage, Krankheitsquote und Mitarbeiterzahl sollten realistisch prognostiziert werden.
- Fortlaufende Überprüfung: Im Jahresverlauf müssen Umlagen überprüft und bei geänderter Kostenstruktur oder Mitarbeiterzahl angepasst werden.
Wer dies versäumt, läuft Gefahr, Unterdeckungen zu erleiden und Projektkalkulationen zu verfälschen.
Fazit
Die korrekte Umlage von AGK und weiteren Gemeinkosten ist für die Wirtschaftlichkeit von Baubetrieben entscheidend. Wer veraltete Zuschlagsätze verwendet oder Kosten unsystematisch verteilt, riskiert falsche Projektbewertungen und finanzielle Verluste. Daher sind ein stabiles Rechnungswesen, die regelmäßige Aktualisierung der Kostenannahmen und die Wahl der richtigen Umlagebasis die Schlüssel für verlässliche Kalkulationen und sichere Preisentscheidungen.
FAQ: Umlagen im Baubetrieb
Was sind AGK-Umlagen?
AGK-Umlagen verteilen allgemeine Geschäftskosten wie Verwaltung, Mieten und Versicherungen auf Baustellen.
Welche Umlagebasen sind üblich?
Häufig: Lohnsumme, Materialkosten, Nachunternehmerkosten oder eine Kombination.
Wie oft sollte man Umlagen anpassen?
Mindestens einmal jährlich sowie bei Tarifänderungen, Kostensteigerungen oder Änderungen der Mitarbeiterstruktur.
Kann man historische Umlagen verwenden?
Ja, aber nur wenn sie überprüft und an aktuelle Rahmenbedingungen angepasst werden.
Wie kann ich Umlagen optimieren?
Durch eine realistische Kostenplanung, laufende Datenkontrolle und eine verursachungsgerechte Wahl der Umlagebasis.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
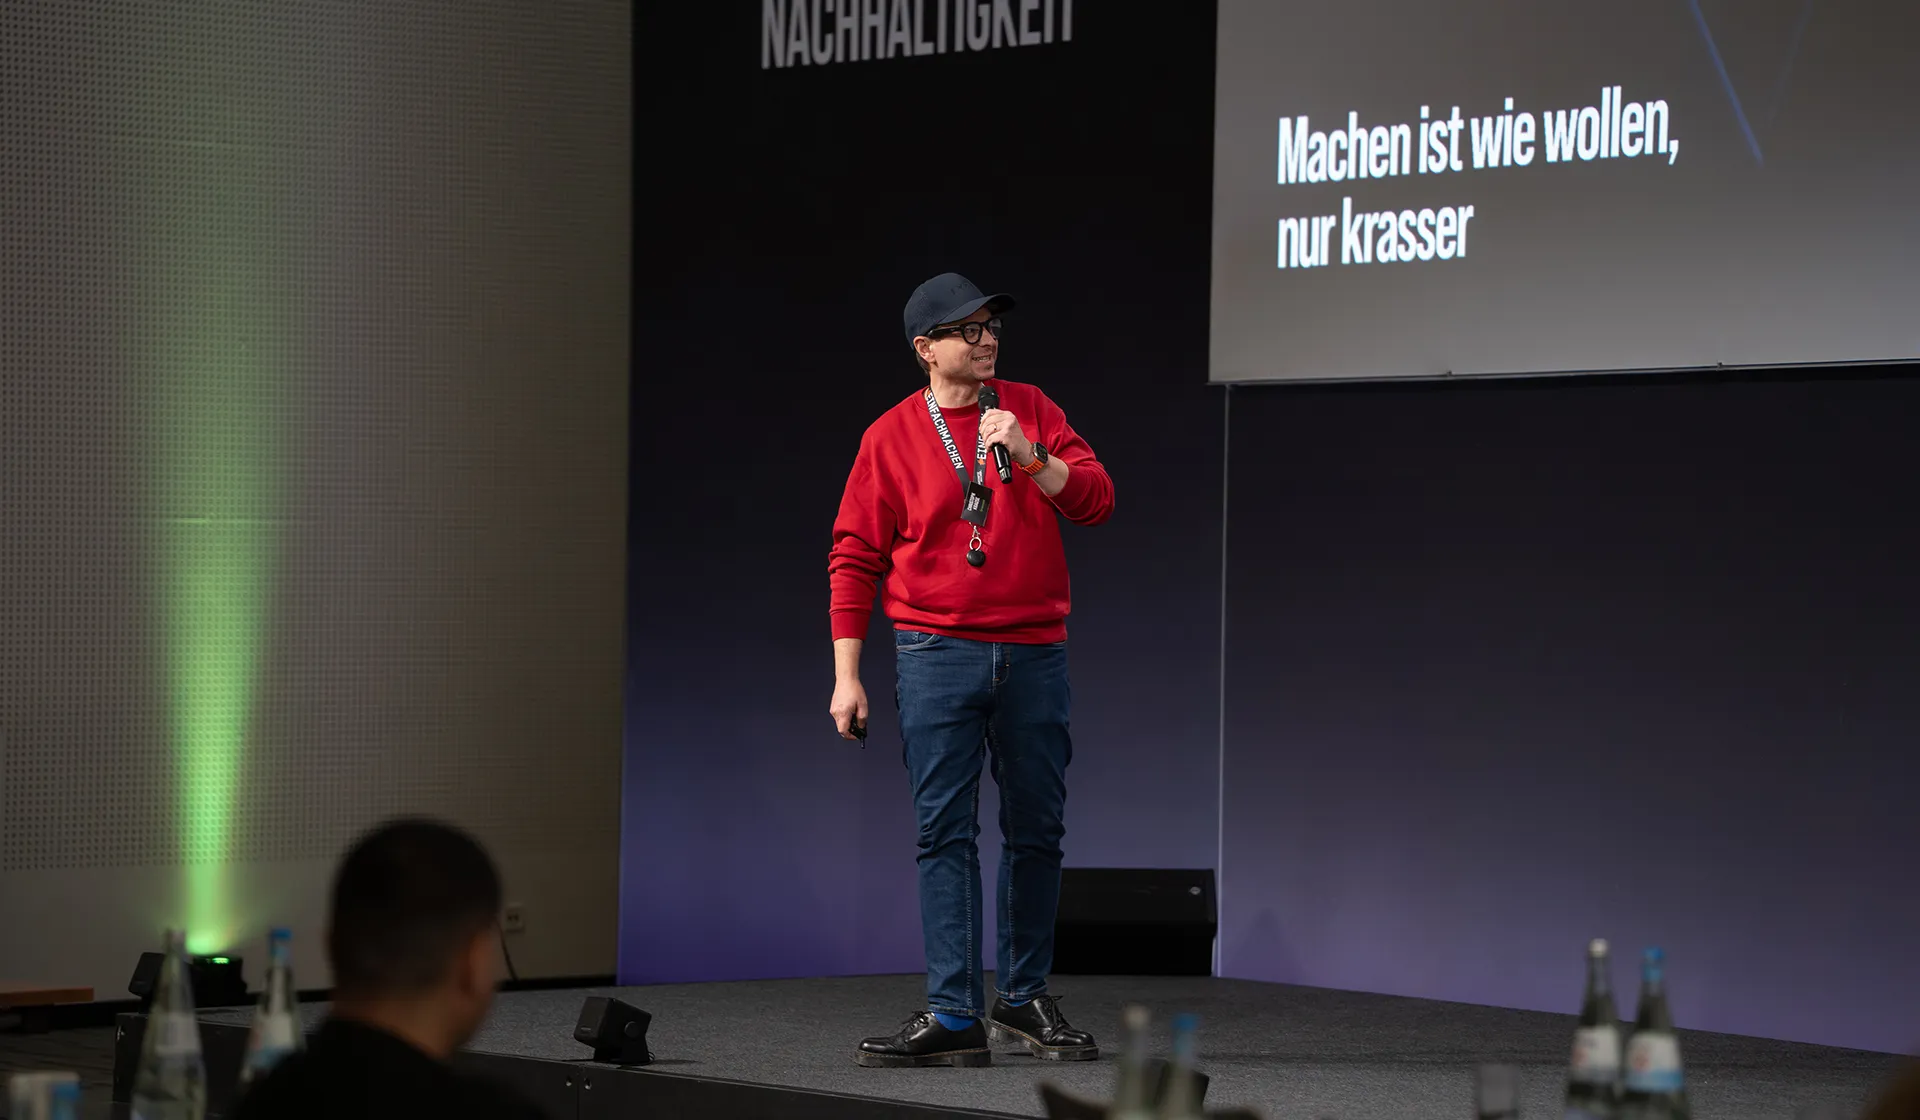
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.