Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL





Neuer Dachdecker-Tarif: Mehr Lohn, höhere Azubi-Vergütung, Angleichung
Nach langen und intensiven Verhandlungen haben sich die Tarifparteien im Dachdeckerhandwerk auf einen neuen Tarifabschluss geeinigt. Dieser bringt spürbare Lohnerhöhungen, höhere Ausbildungsvergütungen und eine Ost-West-Angleichung beim 13. Monatseinkommen. Damit werden nicht nur die Beschäftigten gestärkt, sondern auch die Attraktivität des Dachdeckerhandwerks langfristig gefördert.
Lohnerhöhung für Dachdecker bis 2027
Innerhalb von drei Jahren steigen die Löhne und Gehälter im Dachdeckerhandwerk um knapp 10 %:
- Ab 1. Dezember 2024: + 3,8 %
- Ab 1. Oktober 2025: + 2,7 %
- Ab 1. Oktober 2026: + 3,4 %
Der neue Tarifvertrag läuft bis zum 30. September 2027. Diese Erhöhungen stärken nicht nur die Einkommen der Fachkräfte, sondern sollen auch den Beruf attraktiver machen und Fachkräfte binden.
Anpassung der Ausbildungsvergütungen
Auch die Ausbildungsvergütungen steigen deutlich. Dies soll jungen Menschen den Einstieg ins Dachdeckerhandwerk erleichtern und die Branche als Ausbildungsbetrieb attraktiver machen.
Ost-West-Angleichung beim 13. Monatseinkommen
Ein zentraler Punkt ist die Ost-West-Angleichung beim 13. Monatseinkommen. Ab 2025 wird dieses im Westen um acht Stunden und im Osten um 18 Stunden angehoben. Damit beträgt das 13. Monatseinkommen künftig bundesweit 89 Stunden des durchschnittlichen Bruttostundenlohns. Diese Anpassung schließt die Lücke zwischen Ost- und West-Beschäftigten und verbessert die Attraktivität der Branche insgesamt.
Fazit
Der neue Tarifabschluss bringt klare Vorteile für Beschäftigte und Auszubildende im Dachdeckerhandwerk. Die gestaffelten Lohnerhöhungen, die steigenden Ausbildungsvergütungen und die Angleichung des 13. Monatseinkommens sind wichtige Schritte, um die Branche zukunftsfähig zu machen und dem Fachkräftemangel entgegenzuwirken.
Die Bedeutung von Gleitzeit: Formen, Regelungen & Vorteile sowie Nachteile
Gleitzeit verschafft Arbeitnehmer/innen den Komfort, Arbeitsbeginn und -ende flexibel takten zu können. Wir schauen uns im zugehörigen Artikel diese Arbeitszeitmodelle genauer an und erörtern kritisch die Benefits daraus!
Flexibilität ist DAS Zauberwort der Stunde. Das engt sich thematisch nicht nur auf den Arbeitsort ein, da auch rigide Arbeitszeiten davon vor den Kopf gestoßen werden. Gerade die Gleitzeit hat sich dabei als beliebtes Modell etabliert und ist mittlerweile aus modernen deutschen Unternehmen gar nicht mehr wegzudenken. Viele wissen wahrscheinlich nicht, dass die Idee an sich schon mehr als ein halbes Jahrhundert alt und auf das "Ottobrunner Modell" der Bölkow GmbH zurückzuführen ist. Von neuartig kann also keine Rede sein.
Im Verlaufe der Zeit ist das Konzept gerade in Deutschland, wo Arbeitsschutzgesetze und eine ausgeprägte Arbeitskultur Hand in Hand gehen, zum Katalysator für die Synthese persönlicher und betrieblicher Anforderungen geworden. Gleitzeit gibt den Beschäftigten mehr Eigenverantwortung, indem sie (nicht ausschließlich, aber mehrheitlich) innerhalb festgelegter Zeiträume selbst darüber entscheiden, wann sie ihre Arbeit verrichten.
In diesem Blogartikel werden wir nunmehr die Bedeutung der Gleitzeit folgendermaßen eruieren: Zunächst untersuchen wir die Arten der Gleitzeit, einschließlich der einfachen Gleitzeitmodelle, Jahresarbeitszeitkonten, qualifizierter Gleitzeit und mehr. Anschließend beleuchten wir die Gleitzeitregelungen und die damit verbundenen Rechte und Pflichten sowohl für Arbeitgeber als auch für Arbeitnehmende. Im dritten Abschnitt widmen wir uns den Kernarbeitszeiten, bevor wir in einem weiteren Schritt mittels der Vor- und Nachteile dieser Arbeitszeitmodelle alles abrunden.
Ein Überblick über Gleitzeitmodelle
Gleitzeit ist nicht gleich Gleitzeit. Tatsächlich existieren in Deutschland unterschiedliche Modelle, deren Flexibilitätsgrade mal mehr, mal weniger Spielraum für Arbeitnehmer und Unternehmen repräsentieren. Ihnen gemein ist aber die Bestrebung, Arbeitszeiten sowohl auf individuelle Bedürfnisse als auch betriebliche Erfordernisse zu optimieren (Stichwort Work-Life-Balance). Hier ein Blick auf die relevanten Gleitzeitmodelle und wie sie in der Praxis aussehen können:
Einfaches Gleitzeitmodell
Hierbei handelt es sich um die grundlegendste Form der Gleitzeit, bei der Mitarbeiter täglich innerhalb eines bestimmten Zeitrahmens flexibel ihrer Tätigkeit nachkommen können. Während der Arbeitsbeginn und das Arbeitsende variabel offengelassen werden, muss nichtsdestotrotz eine konkrete Gesamtarbeitszeit als Soll pro vorab definiertem Intervall erzielt werden.
- Beispiel: Ein Unternehmen gibt die Rahmenarbeitszeit von 9:00 Uhr morgens bis 17:00 Uhr vor. Angestellte haben bei einer Gleitspanne von zwei Stunden die Freiheit zu wählen, ob sie beispielsweise schon um 7:00 Uhr oder erst um 09:00 Uhr den Start hinlegen, solange sie die determinierte Kernarbeitszeit einhalten.
Qualifizierte Gleitzeit
In der qualifizierten Gleitzeit entpuppt sich ein Maximum an Flexibilität als Freund begleitender Steuerungsmechanismen vonseiten der Arbeitgeber. Kontrastierend zur einfachen Gleitzeit ist neben der individuellen Gestaltung von Beginn und Ende des Arbeitstages ebenso die Menge der täglichen Arbeitsstunden nicht in Stein gemeißelt. Tun und lassen, wie einem beliebt, kann man mit seiner Arbeitszeit deswegen aber keineswegs. Die Arbeitnehmenden sind immer noch an die vertraglich vereinbarte Gesamtarbeitszeit pro Woche, Monat oder Jahr gebunden.
- Beispiel: Ein Kundenservice-Team in einem mittelständischen Unternehmen arbeitet nach dem Grundsatz der qualifizierten Gleitzeit mit Funktionszeit. Der Arbeitgeber verfügt, dass die zu betreuende Telefonhotline von 9:00 bis 17:00 Uhr durchgängig besetzt sein muss. Mitarbeiter A arbeitet demnach von 8:00 bis 16:00 Uhr, wohingegen Mitarbeiter B für eine gleitende Arbeitszeit von 10:00 bis 18:00 Uhr optiert. Die Hotline ist ergo im besagten Zeitfenster funktionsfähig.
Jahresarbeitszeitkonto
Dieses Arbeitszeitmodell erlaubt die Verteilung der Arbeitsstunden auf eine im Vorhinein im Arbeitsvertrag festgehaltene Anzahl von jährlich zu erbringenden Stunden. Darum zählt abseits des Jahresendes weniger das Wann als vielmehr das Wie: der Arbeitnehmer sammelt seine Stunden auf dem Arbeitszeitkonto und kann diese je nach Arbeitsanfall beziehungsweise persönlichen Gegebenheiten adaptieren.
- Beispiel: In einem landwirtschaftlichen Betrieb wird während der Erntesaison klassisch mehr Arbeitszeit angehäuft, die in ruhigeren Monaten dann etwa in Form mehrerer freier Tage ausgeglichen werden kann. Nach dem Prinzip Gleitzeitausgleich bezeichnet man das entsprechend als Gleittage.
Vertrauensgleitzeit
Schon dem Namen nach wird Arbeitnehmern im Rahmen der Vertrauensarbeitszeit ein hohes Maß an Vertrauen entgegengebracht. Der Grundgedanke ist, dass die Mitarbeitenden ihre Aufgaben eigenverantwortlich und fristgerecht erledigen, ohne durch traditionelle Arbeitszeiten an die Kandare genommen zu werden. Im Mittelpunkt stehen gewisse Ziele, die per Vereinbarung zum alles entscheidenden Performance-Indikator erwachsen.
- Beispiel: Eine Vertriebsmitarbeiterin im Außendienst arrangiert ihren Arbeitsalltag anhand der Vertrauensarbeitszeit. Ihre Leistung wird daran bemessen, dass Kundentermine und assoziierte Verkaufsziele zuverlässig umgesetzt werden. Es ist übrigens zu erwähnen, dass nach einem Urteil des Europäischen Gerichtshofs (EuGH) vom 14. Mai 2019, welches ein "objektives, verlässliches und zugängliches System" zur Arbeitszeiterfassung von Arbeitgebern verlangt, das gesamte Konzept unter Beschuss geriet. Verschwunden ist dieses Gleitzeitmodell darob bislang dennoch nicht.
Die Gleitzeitregelung aus der Sicht von Beschäftigten und Arbeitgeber
Die Gleitzeitregelung als solche definiert eindeutig, wie flexible Arbeitszeiten im Unternehmen gehandhabt werden und welche Rechte und Verantwortungen sowohl Arbeitgeber als auch Arbeitnehmer haben. In Deutschland sind die gesetzlichen Eckpfeiler dafür durch das Arbeitszeitgesetz (ArbZG) vorgegeben, das gleichzeitig die Rahmenbedingungen für individuelle Betriebsvereinbarungen konstatiert. So ist etwa nach § 3 ArbZG die Vorgabe der maximalen werktäglichen Arbeitszeit von 8 Stunden festgeschrieben. Sehen wir uns im Folgenden die Standpunkte jeweils an.
Rechte und Verantwortungen des Arbeitgebers
Der Arbeitgeber hat die Möglichkeit, Gleitzeit im Rahmen einer Betriebsvereinbarung oder in einem individuellen Arbeitsvertrag festzulegen. Im Zuge der Gleitzeitregelung gehen damit einige Key Facts einher:
- Einführung und Aufhebung der Gleitzeitvereinbarung: Der Arbeitgeber kann entscheiden, ob und in welcher Ausprägung Gleitzeit im Unternehmen Anwendung findet. Ein Selbstläufer ist das nicht. Eine Streichung der Gleitzeitregelung ist ebenfalls möglich, wobei hier aber Rücksprache mit dem Betriebsrat gehalten werden muss, welchem ein Mitbestimmungsrecht zufällt.
- Arbeitszeitkontrollen: Arbeitgeber haben in Deutschland die Verpflichtung, die Arbeitszeiten der Mitarbeitenden zu dokumentieren, insbesondere um sicherzustellen, dass gesetzliche Höchstarbeitszeiten (wie zuvor erwähnt) nicht überschritten werden. Diese Verantwortung umfasst auch die Kontrolle der gleitenden Arbeitszeit.
- Kernarbeitszeiten: Die Kernarbeitszeit ist dazu da, die Anwesenheitsperioden so zu gestalten, dass die betriebliche Funktionsfähigkeit gewährleistet ist.
Rechte und Pflichten der Arbeitnehmer
Arbeitnehmer profitieren bei der Gleitzeit von einer erhöhten Flexibilität, die sie aber von einer Eigenverantwortung nicht entbindet:
- Autonome Planung der Arbeitszeit: Innerhalb der vorgegebenen Gleitzeitrahmen haben die Mitarbeitenden das Recht, ihre Arbeitsstunden selbst abzustecken, solange das tägliche oder wöchentliche Pensum eingehalten wird. Eine effiziente Organisation der eigenen Zeit wird damit zur Conditio sine qua non.
- Verwirklichung der Kernarbeitszeiten: Die vertraglich vereinbarten Kernarbeitszeiten - sofern vorhanden - verstehen sich als Obligation, die Arbeitnehmende tunlichst in ihren Werktag einzubinden haben.
- Abbau von "Überstunden": Im Hinblick auf Gleitzeit ist die Begrifflichkeit der Überstunden mit Vorsicht zu genießen. Handelt es sich dabei doch um angeordnete Mehrarbeit im Kontext der geltenden Gesetze. Der positive Gleitzeitsaldo wiederum resultiert aus einer freiwilligen Mehrarbeit, die dann durch entsprechenden Freizeitausgleich (Gleittage) kompensiert wird.
Die Kombination mit Kernarbeitszeit
Obwohl das Konzept asynchroner Arbeit es infrage stellt, gruselt es großen Teilen der Unternehmerschaft vor zeitlich komplett zerstreuten Arbeitserbringungen. An diesem Punkt greift die Kernarbeitszeit, welche die Koordination von Meetings in Person oder virtuell, die schnelle Abstimmung im Team zwischendurch und damit die kontinuierliche Bearbeitung betrieblicher Prozesse zum Ziel hat. Als Anwesenheitspflicht am Arbeitsplatz betrifft sie durchwegs alle Arbeitnehmenden, denen abseits der Kernarbeitszeiten die eigenständige Realisierung des Arbeitssolls überlassen wird.
- Beispiel: Ein Marketing-Team arbeitet auf Basis von Kernarbeitszeiten von 10:00 bis 15:00 Uhr zusammen. In der Regel vollziehen sich in diesem Zeitraum projektbezogene Absprachen sowie Teammeetings. Wann sie ihre restliche Arbeitszeit außerhalb der Kernarbeitszeit leisten, obliegt den Mitgliedern individuell, solange die Gesamtarbeitszeit nicht unterschritten wird.
Gleitzeit: Vor- und Nachteile der Arbeitszeitmodelle
Die Gleitzeit birgt für Arbeitnehmende das Zepter der Selbstbestimmung. Eltern, die früh am Morgen noch die Kinder im Kindergarten vorbeibringen müssen oder auch schlicht Personen, deren innere Uhr zum späteren Arbeitsbeginn anregt, verleiht das eine substantielle Verbesserung der Work-Life-Balance samt gesteigerter Arbeitszufriedenheit. Der Ausfluss daraus sind sinkende Fehlzeitenquoten und insgesamt eine prominentere Mitarbeiterbindung, da Motivation wenig überraschend produktiver arbeiten lässt und seltener Erkrankungen ob Überlastung zu beklagen sind.
Auf der anderen Seite kann und wird Gleitzeit niemals für jeden unter dem Postulat der Gleichberechtigung stehen. Davon können Arbeitnehmer in der Produktion oder im Kundendienst ein Lied singen, da von Flexibilität diesen Ausmaßes nur geträumt werden kann. Zudem darf man sich nicht vormachen, dass der organisatorische Aufwand dadurch weniger wird. Bezüglich der Erfassung von Arbeitszeiten und deren Dokumentation ist vielmehr ein Mehraufwand zu verspüren. Und dann kommt letztlich noch der Faktor Mensch zum Zug: kommen die Mitarbeitenden ihrer Arbeitspflicht nicht effizient genug nach oder halten sie vorgeschriebene Gesamtarbeitszeiten nicht ein, hat dies in vielerlei Hinsicht negative Auswirkungen auf das Unternehmen.
Was ist unbezahlter Urlaub? Unser Leitfaden für Arbeitgeber
Der Gedanke, dass der Arbeitgeber unbezahltem Urlaub automatisch zustimmen muss, ist nicht gesetzlich gedeckt. Vielmehr obliegt es dem Unternehmen selbst, hierzu eine Entscheidung zu treffen. Wir schauen uns im Blog die Hintergründe zu Motiven, der Dauer, sozialversicherungsrechtlichen Aspekten und mehr an!
Unbezahlter Urlaub ist für mehr und mehr Arbeitnehmer eine willkommene Möglichkeit, besondere private oder berufliche Vorhaben in die Tat umzusetzen. Sie als Arbeitgeber hingegen balancieren damit auf Messers Schneide: auf der einen Seite berücksichtigen Sie durch unbezahlten Urlaub entgegenkommend die individuellen Bedürfnisse, womit Sie sich als flexibles, attraktives Unternehmen positionieren. Andererseits birgt diese Freistellung für Ihren Betrieb auch Tücken. Hinterlässt eine Mitarbeiterin oder ein Mitarbeiter über längere Zeit ein Vakuum, sind Engpässe im Team mit der damit verbundenen zusätzlichen Belastung für die verbleibende Kollegenschaft kein Ding der Unmöglichkeit.
Im vorliegenden Leitfaden beleuchten wir das Thema unbezahlter Urlaub aus allen relevanten Perspektiven: vom rechtlichen Anspruch über häufig vorgebrachte Gründe bis hin zu betrieblichen Aspekten wie den Auswirkungen auf Urlaubsansprüche sowie Krankenversicherung. Ihnen als Arbeitgeber verleiht das den Rundumblick über die Rahmenbedingungen, wie sich Anträge auf unbezahlten Urlaub strukturiert handhaben lassen und welche Vorteile beziehungsweise Risiken die Genehmigungspolitik in diesem Bereich mit sich bringt.
Wie das Arbeitsrecht den Anspruch auf unbezahlten Urlaub versteht
Vorab ist zu sagen, dass von Rechtswegen her in Deutschland kein gesetzlicher Anspruch auf unbezahlten Urlaub besteht. Das geht damit einher, dass die Gewährung eines solchen grundsätzlich im Ermessen des Arbeitgebers liegt. Im Unterschied zum gesetzlichen Erholungsurlaub mitsamt Bezahlung gibt es ergo keinen Urlaubsanspruch in Form dieser unbezahlten Freistellung. Regelungen zum unbezahlten Urlaub werden dementsprechend im gegenseitigen Arbeitsverhältnis in Betriebsvereinbarungen oder im Arbeitsvertrag festgehalten.
Aufzuklären ist ebenso der potentielle Irrtum, dass bestimmte Gesetze wie etwa das Elternzeitgesetz oder das Pflegezeitgesetz einen derartigen Anspruch zementieren würden. Bei der Pflege von Angehörigen wie auch der Elternzeit handelt es sich um eine tatsächlich gesetzlich verankerte Form der Freistellung, die nichts mit den hier beschriebenen Dimensionen unbezahlten Urlaubs zu tun haben.
Gründe, aus denen Arbeitnehmende einen Antrag stellen
Für einen fairen Umgang mit dem Thema ist es vonnöten, typische Motive zu kennen. Nachfolgend also die wiederkehrenden Gründe, die Unternehmen im Zusammenhang mit unbezahltem Urlaub begegnen:
- Berufliche Weiterbildung/Bildungsurlaub: Mitarbeitende streben zum Beispiel nach der Erlangung neuer Fähigkeiten, die ihre derzeitige Tätigkeit womöglich nicht unmittelbar betreffen, aber zukünftig einen positiven Unternehmensbeitrag zeitigen können.
- Persönliche Auszeit oder Reisen: Erholung über die Möglichkeiten vorhandener Urlaubstage hinaus, Neuorientierung, längere Reisen und mehr. Hierfür existiert unter anderem auch das Konzept Sabbatical.
- Gesundheitliche Gründe: Nach einer schweren Krankheit oder für Rehabilitationszwecke kann ein unbezahlter Urlaub Wunder wirken, um wieder auf die Beine zu kommen. Übrigens ist zu bedenken, dass bei fest genehmigtem unbezahlten Urlaub im Krankheitsfall das Recht auf Entgeltfortzahlung konstatiert wurde. Das zumindest in einem Umfang von einem Monat.
Zur Dauer des unbezahlten Urlaubs
Halten wir es praxisnahe. Anja, eine langjährige Mitarbeiterin, tritt an ihren Vorgesetzten heran und bittet um ein Sabbatical im Ausmaß von sechs Monaten. Durch ihre zentrale Rolle im Team muss sich das Unternehmen einige Überlegungen durch den Kopf gehen lassen. Kann Anjas Antrag in der gewünschten Form zugestimmt werden und welche Alternativen könnten in Betracht gezogen werden? Der Arbeitgeber könnte vorschlagen, dass Anja ihre Abwesenheit in zwei Phasen a einem Zeitraum von je 3 Monaten aufteilt oder einen Teil ihrer Aufgaben im Sinne einer gelinderen Übergangsphase vor ihrem Sabbatical abschließt.
Die maximale Dauer unbezahlten Urlaubs ist nicht in Stein gemeißelt. Sie kann von nur wenigen Tagen bis hin zu Monaten oder gar einem vollen Jahr und mehr reichen. In Anjas Fall müsste die Entscheidung davon abhängig gemacht werden, wie gut ihr Rollenportfolio während ihrer Abwesenheit delegiert werden kann. Generell ist ihr Antrag auf ein halbes Jahr jedoch nicht außerhalb jeglicher Evidenz.
Die Relation zu Resturlaub und Sozialversicherung
Wenn Ihre Arbeitnehmenden unbezahlten Urlaub nehmen, zählt dies nicht als „normaler“ Urlaub, da Beschäftigte während dieser Zeit kein Arbeitsentgelt erhalten und somit auch keine Urlaubsansprüche aufbauen. Dadurch bleibt der Resturlaubsanspruch des Arbeitnehmers weiterhin aufrecht. Beispielsweise hat eine Person, die mindestens 20 Tage regulären Jahresurlaub nach den Bestimmungen im Bundesurlaubsgesetz hat und zusätzlich zwei Monate unbezahlten Urlaub nutzt, nach der Rückkehr immer noch ein Recht auf die 20 vollen Urlaubstage.
Komplementär dazu ist die Facette der Versicherung von integraler Bedeutung. Sollte der unbezahlte Urlaub nicht länger als einen Monat dauern, hat er keine direkten Auswirkungen auf die Sozialversicherung. Geht es darüber hinaus, müssen Sie als Arbeitgeber den Beschäftigten jedoch abmelden und nach Wiederaufnahme der Tätigkeit erneut anmelden. Speziell in puncto Krankenversicherung sollten Sie den Mitarbeitenden über die Weiterversicherung informieren. Wäre nämlich nach dem Ende der Pflichtversicherung etwa durch eine Familienversicherung kein angemessener Schutz nachweisbar, greift nach § 188 Absatz 4 SGB V die obligatorische Anschlussversicherung. Der baldige Kontakt zur Krankenkasse ist das Um und Auf in dieser Situation.
Eine Schritt-für-Schritt-Anleitung für den Antrag auf unbezahlten Urlaub
Der Prozess des unbezahlten Urlaubs ist also sorgfältig vor- und nachzubereiten. Nur dadurch wird man sowohl den Wünschen des Mitarbeiters gerecht und lässt aber ebenso die innerbetrieblichen Bedingungen nicht außer Acht. So kann eine Lösung für die Beantragung aussehen:
- Antragseingang: Sobald der Arbeitnehmer ein schriftliches Ansuchen auf unbezahlten Urlaub einreicht, sollten Sie diesen zeitnahe zur Kenntnis nehmen. Alle relevanten Informationen wie die beabsichtigte Dauer sowie die Gründe für den Antrag sollten einleuchtend dargelegt sein.
- Vorabgespräch: Es bietet sich darob die Gelegenheit, ein persönliches Gespräch mit dem Mitarbeiter zu führen. Dabei können Fragen zu Versicherungen usw. geklärt und mögliche Bedenken evaluiert werden.
- Prüfung des Antrags: Unter der Prämisse der betrieblichen Anforderungen im Verhältnis zur Rolle des Mitarbeitenden im Team und den realistischen Konsequenzen für Projekte und Kollegen wägen Sie daraufhin alles ab. Das Für und Wider hat zahlreiche Ausprägungen.
- Entscheidung: Ihre letztliche Entscheidung sollte dann klar und nachvollziehbar kommuniziert werden. Infolge der Genehmigung legen Sie den Zeitraum für den unbezahlten Urlaub fest. Im Falle einer Ablehnung lohnt es sich, transparent Ihre diesbezüglichen Überlegungen kundzutun, um den Antragsteller nicht ins Abseits zu stellen.
- Dokumentation: Alle Vereinbarungen schreiben Sie zwecks Strukturiertheit nieder. Diese Dokumentation sollte Details zur Aufgabenübergabe und eventuelle Vertretungsregelungen enthalten.
- Planung der Vertretung: Während der Abwesenheit ist ein vorgefertigter Plan über die Vertretung Gold wert. Hierbei ist das betroffene Team einzubeziehen, damit die notwendigen Informationen übergeben werden und die Arbeitsabläufe keiner groben Störung unterliegen.
- Wiedereingliederung: Nach dem unbezahlten Urlaub ist die Wiedereingliederung das Gebot der Stunde. Der Mitarbeiter muss gerade bei längerer Absenz wieder ins Team integriert werden, damit er oder sie die Rolle unter mitunter geänderten Umständen voll ausfüllen kann.
Vor- und Nachteile für Arbeitgeber
Wie so vieles im Leben hat der unbezahlte Urlaub nicht nur Licht- oder Schattenseiten, sondern eine Mischung aus beidem. Aus der Sicht der Vorteile ist gewiss die Mitarbeitermotivation als hervorragende Komponente zu nennen. Will ein Arbeitnehmer sich fortbilden oder persönliche Angelegenheiten regeln, nimmt das Unternehmen die Bedürfnisse mit einer Genehmigung ernst. Sehen Sie es einfach so, dass die Zeit für persönliche Projekte für Menschen wirklich bereichernd und horizonterweiternd sein kann, wodurch frische Ideen den Arbeitsalltag in späterer Folge aufblühen lassen.
Andererseits ist eine Abwesenheit für mehrere Wochen oder Monate für das Team so gut wie immer mit einem Mehr an Druck verbunden. Gut möglich, dass die Kollegen dann Überstunden leisten müssen, um den Ausfall zu egalisieren, was wiederum der allgemeinen Zufriedenheit einen Bärendienst erweist. Auf die Kontinuität in Projekten ist obendrauf besonders Wert zu legen. Wenn der Arbeitnehmende aktuell an einem wichtigen Projekt arbeitet, dürfen die Aufgaben ohne ihn keinesfalls stagnieren. Die Ressourcen für die Einarbeitung von Kollegen in neue Bereiche darf man demnach nicht unterschätzen.
Fazit
Im Bereich unbezahlter Urlaube müssen Arbeitgeber möglichst die goldene Mitte anvisieren, da es keinen gesetzlichen Anspruch auf diese Art der Freistellung gibt. Das verneint keineswegs, dass zahlreiche legitime Gründe einen solchen Antrag veranlassen können. Für ein unterstützendes Arbeitsumfeld ist die Rücksicht auf die individuelle Situation des Arbeitnehmers ein hohes Gut.
Umso essentieller ist es, dass etwa sozialversicherungsrechtliche Kontexte in der Vorbereitung auf einen unbezahlten Urlaub nicht vernachlässigt werden. Die wahre Kunst kann man darin sehen, zwischen den betrieblichen Interessen Ihres Unternehmens und den nachvollziehbaren Motiven der Mitarbeitenden eine Balance zu finden. In diesem Zusammenhang beugen klar definierte Unternehmensrichtlinien sowie eine offene Kommunikation Missverständnissen von vornherein vor.
11 Tipps für die IT-Sicherheit in KMU
Cyberangriffe sind längst nicht mehr nur ein Problem großer Konzerne; auch kleine und mittlere Unternehmen (KMU) geraten zunehmend ins Visier von Cyberkriminellen. Dieser Beitrag erläutert, warum IT-Sicherheit für KMU unverzichtbar ist und welche grundlegenden Maßnahmen jedes Unternehmen ergreifen sollte.
Warum IT-Sicherheit für KMU unverzichtbar ist
- Schutz sensibler Daten: Kundeninformationen, Finanzdaten und Geschäftsgeheimnisse sind wertvolle Ziele für Cyberkriminelle. Der Verlust oder Diebstahl von Daten kann schwerwiegende finanzielle und rechtliche Folgen haben.
- Vermeidung von Betriebsunterbrechungen: Cyberangriffe können IT-Systeme lahmlegen und den Geschäftsbetrieb unterbrechen. Laut einer HDI-Studie kostet dies deutsche Unternehmen durchschnittlich 95.000 Euro, bei größeren Mittelständlern bis zu 500.000 Euro. In Einzelfällen können IT-Sicherheitsvorfälle sogar existenzbedrohend sein.
- Compliance: Gesetze und Verordnungen wie die Datenschutzgrundverordnung (DSGVO) fordern insbesondere den Schutz personenbezogener Daten. Hinzu kommen in vielen Branchen weitere IT-Sicherheitsvorschriften. Verstöße können hohe Bußgelder und rechtliche Konsequenzen nach sich ziehen.
- Image und Kundenvertrauen: Kunden und Geschäftspartner erwarten, dass ihre Daten sicher sind. Ein Sicherheitsvorfall kann das Vertrauen und die Reputation irreparabel beschädigen.
Grundlegende Maßnahmen zur Verbesserung der IT-Sicherheit in KMU
1. Sich laufend über Themen der IT-Sicherheit in KMU informieren
Halten Sie sich über aktuelle IT-Sicherheitsthemen auf dem Laufenden. Nutzen Sie beispielsweise das „Sicherheitsbarometer“ von Deutschland sicher im Netz (DSIN), um sich über Sicherheitslücken, Hackerangriffe und ähnliche Vorfälle zu informieren. Prüfen Sie regelmäßig, ob Handlungsbedarf besteht, und werden Sie gegebenenfalls aktiv.
2. Regelmäßige Updates durchführen
Halten Sie Ihre IT-Systeme immer auf dem neuesten Stand, denn viele Updates schließen Sicherheitslücken. Aktivieren Sie wenn möglich automatische Updates, damit alle Systeme stets aktuell sind.
3. Antiviren-Software verwenden
Verwenden Sie eine zuverlässige Antiviren-Software. Installieren Sie aber nur ein Programm, denn bei der gleichzeitigen Installation von zwei oder mehr Antiviren-Lösungen kann es zu negativen Interferenzen und Systemabstürzen kommen. Achten Sie darauf, dass die Antiviren-Software regelmäßig aktualisiert wird.
4. Wachsamkeit im Internet
Seien Sie wachsam, wenn Sie im Internet surfen. Achten Sie auf eine verschlüsselte Verbindung, erkennbar am grünen Schloss-Symbol und dem Zusatz „https“. Überprüfen Sie die Richtigkeit von Internetadressen, um Umleitungen auf betrügerische Seiten zu vermeiden. Verwenden Sie nur vertrauenswürdige Browser-Erweiterungen.
5. Sichere Passwörter verwenden
Verwenden Sie Passwörter, die mindestens zwölf Zeichen lang sind und eine Kombination aus Groß- und Kleinbuchstaben, Ziffern und Sonderzeichen enthalten. Vermeiden Sie Wörter aus dem Wörterbuch oder persönliche Bezüge. Verwenden Sie unterschiedliche Passwörter für verschiedene Dienste und verwalten Sie diese mit einem Passwort-Manager.
6. Zwei-Faktor-Authentifizierung nutzen
Aktivieren Sie die Zwei-Faktor-Authentifizierung (2FA), wo immer sie verfügbar ist. Diese zusätzliche Sicherheitsebene erschwert Cyberkriminellen den Zugriff auf Ihre Konten.
7. Datenschutz durch Bildschirmsperre
Sperren Sie die Bildschirme Ihrer Geräte, wenn Sie sie nicht verwenden. So verhindern Sie unbefugten Zugriff auf Ihre Systeme und Daten.
8. Sicherer Umgang mit E-Mails
Seien Sie vorsichtig im Umgang mit E-Mails. Prüfen Sie die Absenderadressen und den Inhalt sorgfältig. Seriöse Unternehmen, einschließlich Banken, fordern ihre Kunden niemals per E-Mail auf, vertrauliche Daten einzugeben. Löschen Sie verdächtige Phishing-Mails sofort und öffnen Sie keine unerwarteten Anhänge oder Links.
9. Regelmäßige Datensicherung
Besonders wichtig für die IT-Sicherheit in KMU sind regelmäßige Datensicherungen, mindestens einmal täglich. Verwenden Sie automatisierte Backups und bewahren Sie die Backups an verschiedenen Orten auf. Verschlüsseln Sie Ihre Backups und stellen Sie sicher, dass Sie auch offline darauf zugreifen können.
10. Server und Netzwerke absichern
Sichern Sie Ihre Server und Netzwerke durch regelmäßige Updates, starke Passwörter und eingeschränkte Zugriffsrechte. Verwenden Sie eine Firewall mit entsprechenden Schutzkomponenten.
11. Mobile Geräte schützen
Beziehen Sie mobile Geräte in Ihr Sicherheitskonzept mit ein. Richten Sie sichere Verbindungen zum Unternehmensnetzwerk über VPN ein und vermeiden Sie öffentliche WLAN-Hotspots. Laden Sie Apps nur aus offiziellen App-Stores herunter und prüfen Sie die Berechtigungen der Apps genau.
Fazit: IT-Sicherheit in KMU ist unverzichtbar – und machbar
IT-Sicherheit ist für KMU unverzichtbar, um sensible Daten zu schützen, Betriebsunterbrechungen zu vermeiden, gesetzliche Vorschriften einzuhalten und das Vertrauen der Kunden zu erhalten. Durch die Umsetzung der genannten Maßnahmen können Unternehmen ihre IT-Sicherheit deutlich verbessern und sich besser gegen Cyber-Angriffe wappnen. Bleiben Sie wachsam und setzen Sie auf kontinuierliche Weiterbildung, um auf dem neuesten Stand der Sicherheitstechnik zu bleiben.

Warum fachbereichsspezifische Schulungen im Bau wichtig sind
Im Baugewerbe entscheidet die richtige Weiterbildung darüber, wie wettbewerbsfähig und zukunftssicher ein Unternehmen ist. Fachbereichsspezifische Schulungen, die exakt auf die Aufgaben und Wissensstände der Mitarbeitenden abgestimmt sind, steigern Effizienz, Qualität und Mitarbeiterbindung. Dieser Artikel zeigt, warum spezialisierte Schulungen für Bauunternehmen unverzichtbar sind.
Relevanz der Schulungen fördern
Fachbereichsspezifische Schulungen sorgen dafür, dass Lerninhalte direkt auf die Bedürfnisse der Mitarbeitenden zugeschnitten sind. Das spart Zeit und macht Weiterbildungen praxisorientiert. Anstatt alle Mitarbeitenden einer Abteilung gemeinsam zu schulen, ist es sinnvoll, z. B. Lohnbuchhaltung, Finanzbuchhaltung und Controlling getrennt fortzubilden. Laut einer aktuellen Studie halten 88,7 % der Befragten kontinuierliche Weiterbildung für entscheidend, um langfristig erfolgreich zu bleiben.¹
Fehlerminimierung und Qualitätssicherung
Gezielte Schulungen reduzieren Fehler und sichern die Qualität – besonders in technisch komplexen Bereichen. So verhindern baubetriebliche Schulungen für Baustellenmanagement und Bauausführung kostspielige Planungsfehler. Laut Studie sind 55,3 % der Beschäftigten besonders motiviert, wenn sie das Gelernte direkt anwenden können.¹
Motivation und Mitarbeiterbindung
Fachbereichsspezifische Schulungen zeigen Mitarbeitenden, dass ihre Entwicklung gefördert wird. Das stärkt Motivation, Loyalität und Mitarbeiterbindung. Besonders Bereiche wie die Lohnbuchhaltung, die ständig mit neuen gesetzlichen und tariflichen Regelungen konfrontiert sind, profitieren davon. Laut Studie sind 88,2 % der Beschäftigten motivierter, wenn Weiterbildung aktiv vom Arbeitgeber unterstützt wird.¹
Differenzierung von Schulungstypen
Bei der Planung von Weiterbildungen sollten Unternehmen unterscheiden:
- Fachschulungen vermitteln theoretische Grundlagen (z. B. Arbeitszeitgesetz oder aktuelle Tarifänderungen in einer Baulohn-Fachschulung).
- Anwenderschulungen fokussieren sich auf den Praxiseinsatz, z. B. die effiziente Nutzung von Lohnsoftware.
Diese Differenzierung hilft, Lernziele klar zu definieren und den größtmöglichen Nutzen zu erzielen.
Fazit
Gezielt ausgewählte Schulungen, abgestimmt auf Fachbereich und Wissensstand, steigern Effizienz, Qualität und Motivation in Bauunternehmen. Investitionen in spezialisierte Weiterbildungen erhöhen nicht nur die Fachkompetenz, sondern auch die Mitarbeiterzufriedenheit und Produktivität – ein entscheidender Wettbewerbsvorteil. 86,3 % der Befragten gehen laut Studie davon aus, dass kontinuierliche Weiterbildung künftig noch wichtiger wird.¹
Quelle:
Winter & Baulohn: Saison-Kurzarbeit meistern mit Outsourcing
Die kalte Jahreszeit stellt Baubetriebe jedes Jahr vor große Herausforderungen. Sinkende Nachfrage, wetterbedingte Einschränkungen und Saison-Kurzarbeit führen nicht nur zu organisatorischen Hürden, sondern machen auch die Lohnabrechnung deutlich komplexer. Fehler in dieser Phase können schwerwiegende Folgen haben – von Nachzahlungen bis zu Sanktionen. In diesem Beitrag erfahren Sie, worauf es jetzt besonders ankommt und warum das Outsourcing der Baulohnabrechnung im Winter eine sinnvolle Lösung sein kann.
Saison-Kurzarbeit: Flexible Lösung mit Tücken
Saison-Kurzarbeit hilft Bauunternehmen, wertvolle Fachkräfte während der Wintermonate zu halten und Entlassungen zu vermeiden. Doch diese Entlastung hat ihren Preis: Die Anforderungen an die Lohnabrechnung steigen deutlich. Zuschüsse, Urlaubsansprüche und unterschiedliche Tarife müssen korrekt erfasst und fristgerecht verarbeitet werden.
Die größten Herausforderungen in der Lohnabrechnung
- Komplexität der Abrechnung: Kurzarbeitergeld erfordert mehrfache Prüfungen und exakte Berechnungen.
- Tarifänderungen: Änderungen während der Wintersaison müssen zeitnah umgesetzt werden.
- Meldungen und Anträge: Kommunikation mit der Agentur für Arbeit und Sozialversicherungsträgern bindet Ressourcen.
- Ständig wechselnde Regelungen: Nur aktuelles Wissen schützt vor teuren Fehlern.
Outsourcing der Baulohnabrechnung: Vorteile für den Winter
Das Auslagern der Lohnabrechnung entlastet interne Teams und reduziert Risiken:
- Fachliche Expertise: Spezialisierte Dienstleister garantieren korrekte und fristgerechte Abrechnungen.
- Zeit- und Kostenersparnis: Interne Kapazitäten werden frei, Fehlerkosten sinken.
- Minimierung von Fehlern: Standardisierte Prozesse und Qualitätskontrollen sorgen für hohe Genauigkeit.
- Flexibilität: Schnelle Anpassung an neue gesetzliche Vorgaben spart Aufwand.
- Entlastung der Personalabteilung: Die Arbeitsbelastung sinkt, das Klima verbessert sich.
- Transparenz und Sicherheit: Professionelle Anbieter gewährleisten sichere Datenverarbeitung und erfüllen alle gesetzlichen Vorgaben.
Fazit
Der Winter bringt für Baubetriebe nicht nur witterungsbedingte Herausforderungen, sondern macht auch die Lohnabrechnung zur Belastungsprobe. Saison-Kurzarbeit erhöht den administrativen Aufwand erheblich. Mit dem Outsourcing der Baulohnabrechnung minimieren Bauunternehmen Risiken, sparen Ressourcen und sichern sich fachliche Unterstützung. Wer diese Lösung in Betracht zieht, kann sich mit einer Checkliste absichern, ob Outsourcing zum eigenen Betrieb passt.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
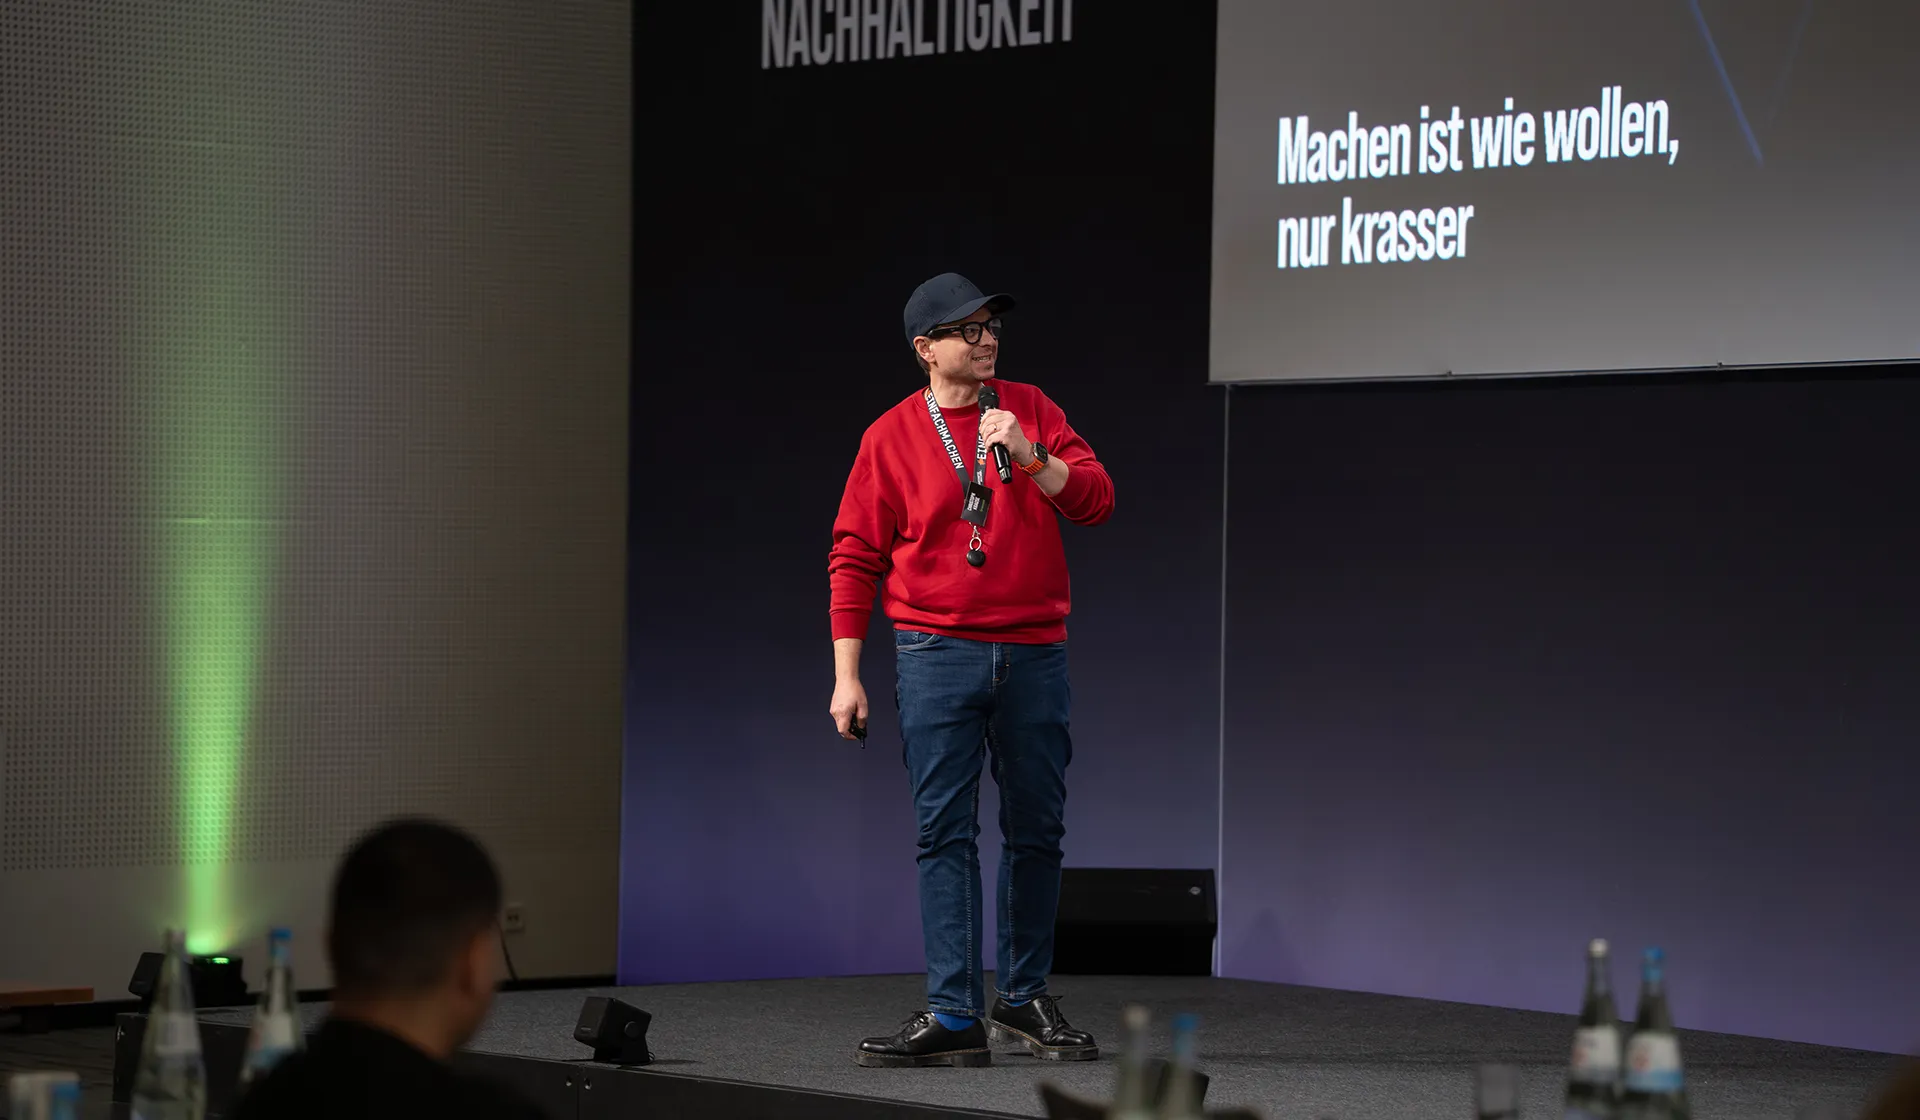
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.