Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
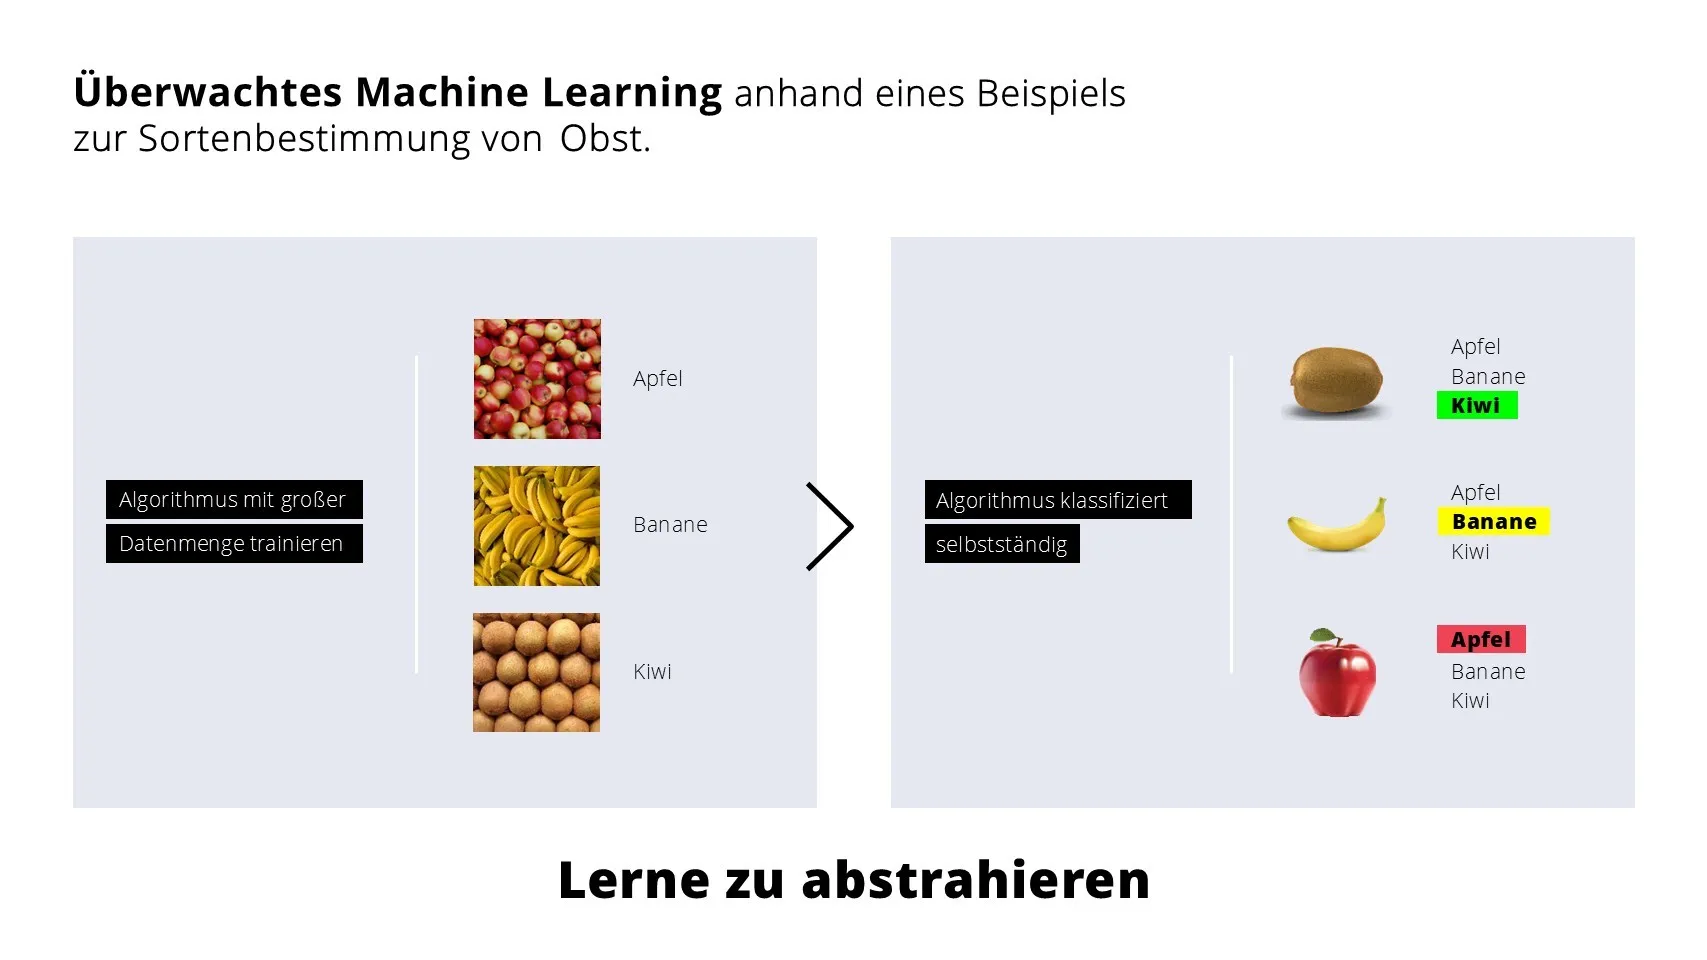
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
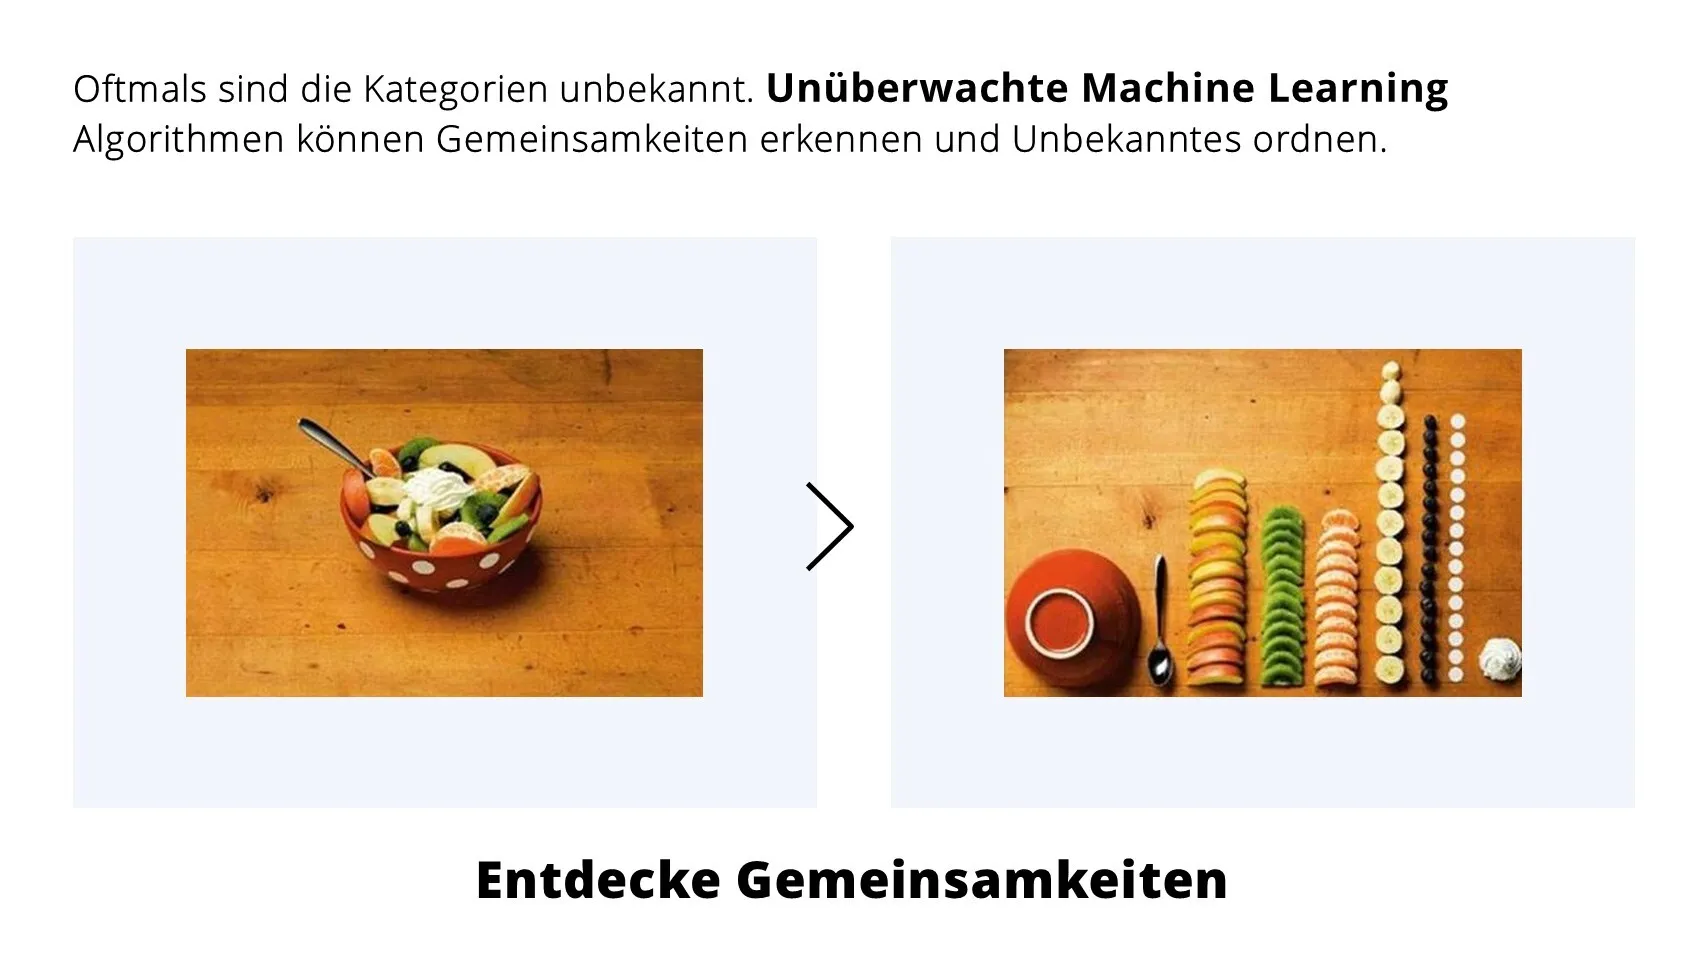
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
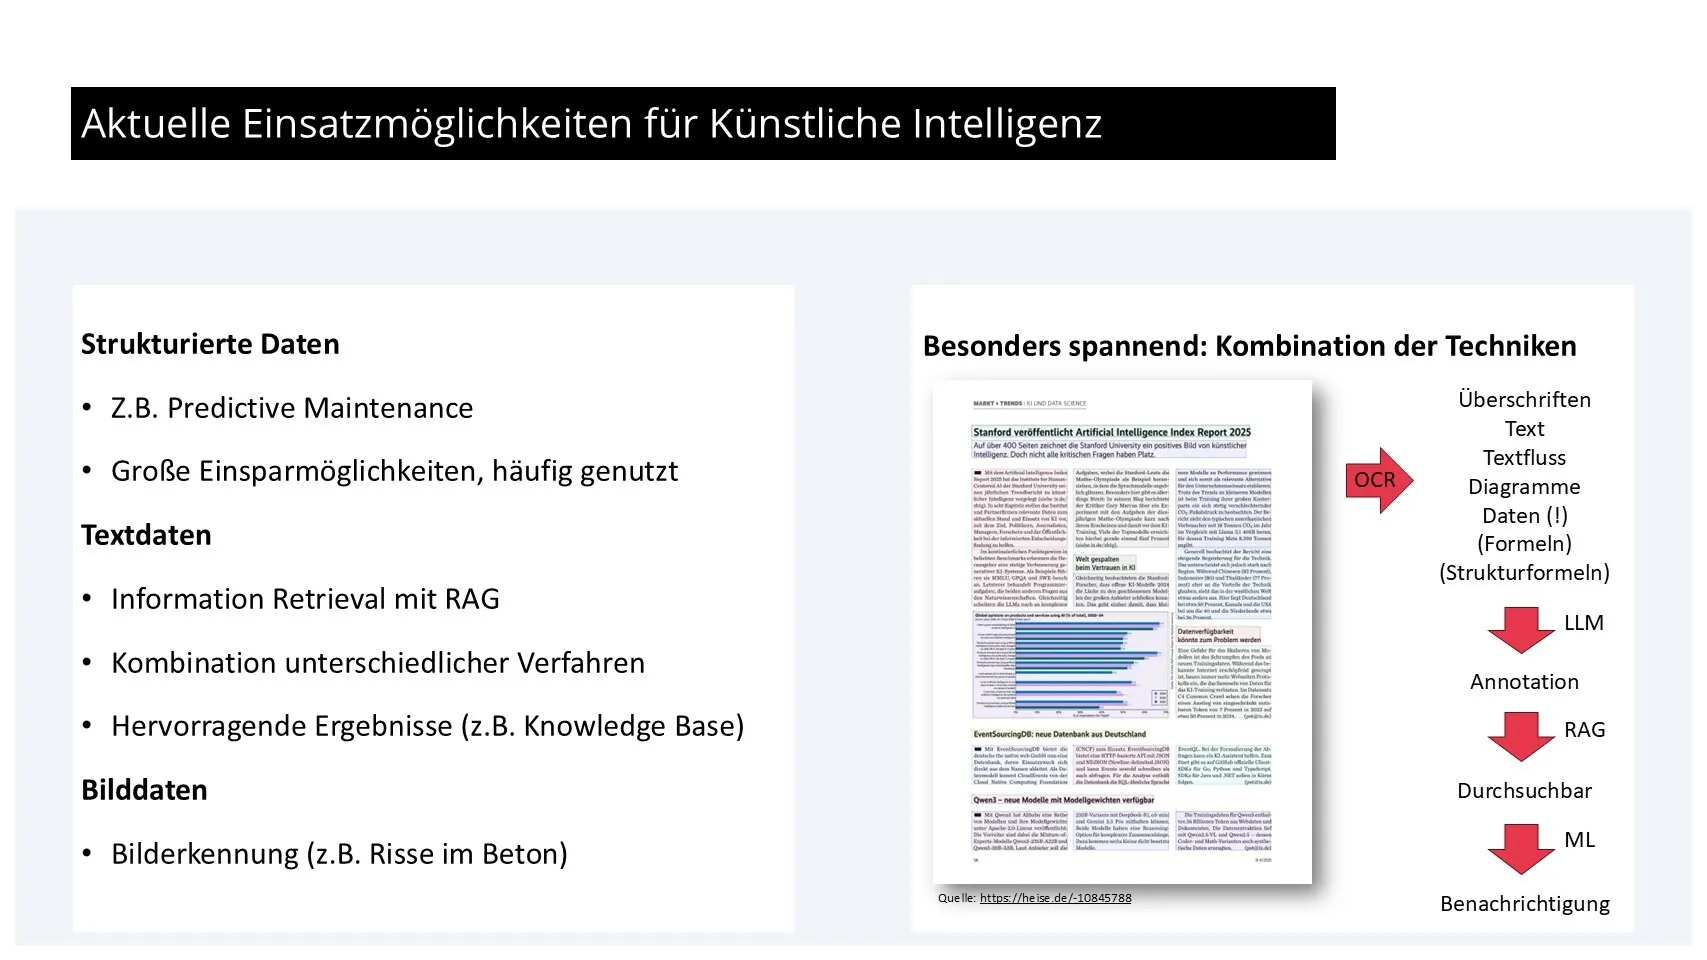
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL





Aktuelle Tariflöhne, Gehälter und Ausbildungsvergütungen im Bauhauptgewerbe 2026
Seit dem 1. April 2024 gilt der neue Tarifvertrag für das Bauhauptgewerbe in Deutschland. Die Vereinbarung sieht gestaffelte Entgelterhöhungen vor – in drei Stufen. Besonders relevant für Bauunternehmen: Der April 2024 ist ein sogenannter Nullmonat, das heißt, die Lohnerhöhungen greifen erst ab Mai 2024. Dieser Beitrag gibt Ihnen einen Überblick über die aktuell gültigen Tariflöhne, Gehälter und Ausbildungsvergütungen – mit regionaler Differenzierung nach West, Ost und Berlin. Außerdem können Sie alle Tabellen kostenlos als PDF herunterladen.
Was Bauunternehmen zur aktuellen Tarifrunde wissen sollten
Die Tarifverhandlungen im Bauhauptgewerbe 2024 führten zu einer dreistufigen Anhebung der Löhne und Gehälter. Die zweite Stufe tritt zum 1. April 2025 in Kraft. Im Fokus stehen dabei:
- Tariflöhne für gewerbliche Arbeitnehmer
- Gehälter für Angestellte und Poliere
- Unveränderte Ausbildungsvergütungen
Weitere Details zur ersten Stufe der Tarifrunde und zum Ablauf der Verhandlungen finden Sie in unserem Hintergrundbeitrag zur Tarifrunde im Baugewerbe.
Tarifentwicklung 2026: Dritte Stufe und bundesweite Ost-West-Angleichung
Zum 1. April 2026 tritt im Bauhauptgewerbe die dritte Stufe des aktuellen Entgelt-Tarifvertrags in Kraft. In diesem Zuge werden die Tariflöhne und Gehälter im Tarifgebiet West nochmals angehoben. Gleichzeitig erfolgt die vollständige Ost-West-Angleichung: Die Entgelte im Tarifgebiet Ost werden auf das West-Niveau angehoben.
Damit gelten ab April 2026 bundesweit einheitliche Tariflöhne, Gehälter und Ausbildungsvergütungen, ohne regionale Unterschiede zwischen Ost und West. Die Tarifregelung schließt den mehrstufigen Anpassungsprozess ab, der seit 2024 vereinbart wurde, und sorgt für klare und einheitliche Rahmenbedingungen im gesamten Bauhauptgewerbe.
Tariflöhne im Bauhauptgewerbe ab 1. April 2026
Tariflöhne West-, Ostdeutschland und Berlin
Die nachfolgende Tabelle zeigt die tariflich vereinbarten Stundenlöhne, den Bauzuschlag und den Gesamtstundenlohn für gewerbliche Beschäftigte in ganz Deutschland:
| Lohngruppe | TL in € | BZ in € | GTL in € |
|---|---|---|---|
|
6
|
28,06
|
1,66
|
29,72
|
|
5
|
25,77
|
1,52
|
27,29
|
|
4 (Ecklohn)
|
24,60
|
1,45
|
26,05
|
|
3
|
22,64
|
1,33
|
23,97
|
|
2a
|
22,10
|
1,30
|
23,40
|
|
2b
|
20,02
|
1,18
|
21,20
|
|
2
|
17,69
|
1,04
|
18,73
|
|
1
|
14,98
|
0,88
|
15,86
|
|
4 (Fliesen-, Platten-, Mosaikleger)
|
25,34
|
1,50
|
26,84
|
|
4 (Baumaschinenführer)
|
24,98
|
1,47
|
26,45
|
TL = Tarifstundenlohn, BZ = Bauzuschlag 5,9 % vom TL, GTL = Gesamtstundenlohn
Gehälter für Angestellte und Poliere ab 1. April 2026
Tarifgehälter – gewerkschaftlich vereinbart (bundesweit)
Die Gehaltstabelle gilt für alle Angestellten und Poliere im Bauhauptgewerbe:
| Tarifgruppe | in € |
|---|---|
|
A I
|
2.983,00
|
|
A II
|
3.400,00
|
|
A III
|
3.862,00
|
|
A IV
|
4.339,00
|
|
A V
|
4.830,00
|
|
A VI
|
5.340,00
|
|
A VII
|
5.878,00
|
|
A VIII
|
6.432,00
|
|
A IX
|
7.145,00
|
|
A X
|
7.961,00
|
Spezielle Tarifgehälter im feuerungstechnischen Gewerbe
Für Poliere im feuerungstechnischen Gewerbe gelten abweichende Gehaltstabellen:
| Tarifgruppe | West, Ost, Berlin, in € | Hamburg, in € |
|---|---|---|
|
Feuerungs- und Ofenbau, Koksofen- und Gaswerks-ofenbau sowie Ofenmeister
|
6.496,00
|
6.549,00
|
|
Schornsteinbau
|
6.763,00
|
6.81100
|
Ausbildungsvergütungen im Baugewerbe werden erhöht
Gewerblicher Bereich
| Ausbildungsjahr | in € |
|---|---|
|
1.
|
1.122,00
|
|
2.
|
1.351,00
|
|
3.
|
1.610,00
|
|
4.
|
1.714,00
|
|
Feuerungstechnisches Gewerbe
|
|
|
1.
|
1.122,00
|
|
2.
|
1.395,00
|
|
3.
|
1.719,00
|
Kaufmännischer/technischer Bereich
| Ausbildungsjahr | in € |
|---|---|
|
|
|
|
|
|
|
|
|
Weitere gesetzliche Änderungen seit Januar 2024
Seit dem 1. Januar 2024 gelten für Unternehmen im Baugewerbe zusätzliche Regelungen:
- Anhebung des Mindestlohns
- Neue Geringfügigkeitsgrenze
- Geänderte Pauschalen für Verpflegungsmehraufwand
- Neue Beiträge zur Wegezeitentschädigung
Diese Regelungen gelten bundesweit, also unabhängig von Region oder Branche.
Lohngruppen im Baugewerbe – aktuelle Übersicht
Für die Einordnung von Mitarbeitenden gelten folgende Lohngruppen (bundeseinheitlich):
| Lohngruppe | Bezeichnung |
|---|---|
|
2 / 2a / 2b
|
Fachwerker, Maschinisten, Kraftfahrer
|
|
3 / 3a
|
Facharbeiter, Baugeräteführer, Berufskraftfahrer
|
|
4
|
Spezialfacharbeiter, Baumaschinenführer
|
|
5
|
Vorarbeiter, Baumaschinen-Vorarbeiter
|
|
6
|
Werkpolier, Baumaschinen-Fachmeister
|
KI und nun? Hat BIM ausgedient?
Kaum eine technologische Entwicklung sorgt derzeit für so viel Bewegung im Bauwesen wie die Künstliche Intelligenz (KI) – und plötzlich steht die Frage im Raum: Brauchen wir Building Information Modeling (BIM) überhaupt noch? Oder können wir uns den „alten Ärger“ jetzt sparen? Warum BIM keineswegs ausgedient hat,wie KI und BIM zusammenwirken und warum die Zukunft im Bauwesen gerade erst beginnt.
KI, BIM und die großen Herausforderungen im Bauwesen
Das Bauwesen steht vor enormen Herausforderungen – von Nachhaltigkeit bis hin zu gesellschaftlichen und finanziellen Zwängen. Digitale Lösungen versprechen Abhilfe, doch weder KI noch BIM stehen ganz oben auf der Wunschliste. Während KI als Allheilmittel gefeiert wird, scheint BIM nach 30 Jahren Praxis etwas an Glanz verloren zu haben. Die Frage ist berechtigt: Können wir uns BIM jetzt sparen? Doch so einfach ist es nicht. Die Realität ist komplexer und verlangt nach einem differenzierten Blick.
Die fragmentierte Lieferkette – das eigentliche Problem
Das eigentliche Problem im Bauwesen ist die fragmentierte Lieferkette. In jeder Lebenszyklusphase eines Bauwerks – von der Planung über die Ausführung bis zum Betrieb – wechseln die Akteure und mit ihnen die Datenstrukturen. Das führt zu Datenverlusten und Wissenslücken, besonders beim Übergang von einer Phase zur nächsten. Gerade im Betrieb, wo die größten Kosten und der größte Energieverbrauch anfallen, fehlt oft das nötige Projektwissen. Diese Brüche in den Informationsflüssen sind nicht neu, aber sie behindern bis heute effiziente und nachhaltige Prozesse.
Von Sollbruchstellen und Schnittstellen: Was wir aus der Logistik lernen können
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Die Datenflüsse im Bauwesen erinnern an die Anfänge der Eisenbahn: Unterschiedliche Gleisbreiten führten zu Chaos und ineffizientem Umladen. Erst durch Standardisierung und funktionierende Schnittstellen wurde ein reibungsloser Ablauf ermöglicht. Ähnlich in der Logistik: Früher wurden Waren in Säcken und Fässern transportiert, heute sorgen genormte Container für Effizienz. Die Lehre: Ohne Schnittstellen und Standards bleibt alles fragmentiert. Für das Bauwesen bedeutet das: Wir brauchen gemeinsame digitale Schnittstellen, damit Daten tatsächlich fließen können.
Digitale Infrastruktur als Fundament
Was wir brauchen, ist eine gemeinsame digitale Infrastruktur – ein Fundament, auf dem alle Datenströme zusammenlaufen. Nur so können Informationen fließen, zu Wissen werden und die richtigen Entscheidungen ermöglichen. Das Ziel: Daten nicht nur sammeln, sondern auch sinnvoll nutzen. Das erfordert nicht nur technische Lösungen, sondern auch organisatorische und menschliche Zusam-menarbeit. Die digitale Infrastruktur ist das Rückgrat für alle weiteren Innovationen.
BIM: Noch relevant oder schon überholt?
Nach 30 Jahren BIM-Praxis ist klar: Die eine, perfekte Datenstruktur für alle wird es nicht geben. Jeder Fachplaner, jedes Gewerk hat eigene Standards und Prozesse. Statt auf den „Einheitsbrei“ zu hoffen, sollten wir uns darauf konzentrieren, wie wir Datenfragmente sinnvoll verbinden und den Datenfluss zwischen den Systemen ermöglichen. BIM bleibt dabei zentral – muss jedoch weiterentwickelt und mit neuen Technologien kombiniert werden. Die Realität zeigt: Es geht nicht darum, BIM zu ersetzen, sondern es intelligenter und flexibler zu gestalten.
Praxis: Semantic Mapping und herstellerneutrale Datenformate
Ein Beispiel aus der Praxis: Der Export von Daten in herstellerneutrale Formate wie die Industry Foundation Classes (IFC) ist heute noch oft mühsam und fehleranfällig. KI kann hier helfen, indem sie die Übertragung mithilfe von „Semantic Mapping“ automatisiert und Fehler reduziert. So werden aus vielen Datenscherben einheitliche, nutzbare Informationen – und der Weg zur digitalen Infrastruktur wird geebnet. Die Kombination aus menschlicher Erfahrung und KI-gestützter Automatisierung eröffnet neue Möglichkeiten für Effizienz und Qualität.
Herausforderungen und Learnings
Die Integration von KI und BIM ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, bestehende Prozesse zu hinterfragen. Technische Hürden, unterschiedliche Datenstandards und organisatorische Widerstände sind Her-ausforderungen, die es zu meistern gilt. Doch die Erfahrung zeigt: Wer offen für Neues ist und auf Zusammenarbeit setzt, kann die Digitalisierung im Bauwesen erfolgreich gestalten. Wichtig ist, nicht nur auf die Technik zu schauen, sondern auch auf die Menschen und ihre Kompetenzen.
Fazit: Gemeinsam produktiver werden
BIM hat keineswegs ausgedient – im Gegenteil: Erst durch die intelligente Kombination mit KI entsteht echter Mehrwert. Die digitale Infrastruktur ist der Schlüssel, um Produktivität und Nachhaltigkeit im Bauwesen zu steigern. KI ist dabei Brückenbauer und Beschleuniger, aber kein Ersatz für menschliches Know-how. Die Zukunft liegt in der Zusammenarbeit von Mensch, BIM und KI. Wer diesen Weg geht, wird nicht nur effizienter, sondern auch widerstandsfähiger und innovativer.
Arbeitszeitreform 2026: Was sich für Arbeitgeber beim Arbeitszeitgesetz ändert
Der Referentenentwurf des Bundesministeriums für Arbeit und Soziales vom 18. Juni 2026 sieht zwei zentrale Änderungen am Arbeitszeitgesetz vor: eine wöchentliche statt tägliche Höchstarbeitszeit bei tarifvertraglicher Vereinbarung sowie eine grundsätzlich verpflichtende elektronische Arbeitszeiterfassung. Der Beitrag ordnet die geltenden Grundregeln des ArbZG ein und erklärt, was der Entwurf, dessen Inkrafttreten für den 1. Januar 2027 angestrebt wird, für Arbeitgeber konkret bedeutet.
Mit dem am 18. Juni 2026 bekannt gewordenen Referentenentwurf des Bundesministeriums für Arbeit und Soziales soll das deutsche Arbeitszeitgesetz an zwei entscheidenden Stellen reformiert werden: Tarifvertragsparteien sollen statt der täglichen eine wöchentliche Höchstarbeitszeit vereinbaren können, und die elektronische Arbeitszeiterfassung soll grundsätzlich verpflichtend werden. Das Gesetzgebungsverfahren ist noch nicht abgeschlossen, ein Inkrafttreten wird derzeit für den 1. Januar 2027 angestrebt. Dieser Beitrag ordnet die geltenden Grundregeln des Arbeitszeitgesetzes ein und erklärt, was der aktuelle Entwurf für Sie als Arbeitgeber konkret bedeuten würde.
Das Arbeitszeitgesetz als Grundlage des Arbeitsschutzes
Das Arbeitszeitgesetz (ArbZG), oft auch Arbeitszeitschutzgesetz genannt, ist Teil des sozialen Arbeitsschutzes. Es soll gesundheitliche Risiken und Gefahren am Arbeitsplatz vermeiden und vermindern, die durch unangemessene Arbeitszeiten entstehen können. Zu lange Arbeitszeiten, zu wenige oder zu kurze Pausen und Ruhezeiten führen bei Arbeitnehmenden unter Umständen zu gesundheitlichen Problemen wie Burn-out, Depressionen, körperlichen Folgen durch Mehrarbeit sowie Fehlern und Unfällen durch mangelnde Konzentration oder Erschöpfung.
Regelungen zur Arbeitszeit, zu Pausenzeiten und damit verbundene Vereinbarungen werden vertraglich im Arbeitsvertrag zwischen Arbeitnehmern und Arbeitgebern festgeschrieben. Diese müssen sich jedoch an die Vorgaben aus dem Arbeitszeitgesetz halten. Auch Tarifverträge müssen sich dem ArbZG unterordnen: Entspricht ein Tarifvertrag nicht dem Gesetz, muss er geändert werden. Die Arbeitszeit selbst ist im Arbeitsschutzgesetz, das allgemeine Maßnahmen zum Schutz der Beschäftigten regelt, nicht enthalten. Alle Regelungen zur Arbeitszeit sind separat im Arbeitszeitgesetz festgehalten.
Die bisherigen Kernregeln: Höchstarbeitszeit, Pausen und Ruhezeiten
Bislang gilt im Arbeitszeitgesetz eine tägliche Höchstarbeitszeit von acht Stunden, die auf zehn Stunden ausgedehnt werden kann, sofern diese Grenze im Durchschnitt eines Ausgleichszeitraums von sechs Monaten eingehalten wird. Aus den acht Stunden bei sechs Werktagen pro Woche ergibt sich automatisch die bisherige wöchentliche Höchstgrenze von 48 Stunden. Diese Obergrenze gilt auch für Arbeitnehmende mit zwei Arbeitsverhältnissen oder einer Nebentätigkeit: Bei einer normalen 40-Stunden-Woche darf für einen Nebenjob oder eine selbstständige Tätigkeit deshalb nur maximal acht Stunden zusätzlich gearbeitet werden.
Bei einer Arbeitszeit von mehr als sechs Stunden am Stück ist eine Pause von mindestens 30 Minuten vorgeschrieben, übersteigt die Arbeitszeit neun Stunden, muss die Pause mindestens 45 Minuten betragen. Pausen sind maßgeblich für die Sicherheit am Arbeitsplatz, da sie die Konzentrations- und Leistungsfähigkeit erhalten und so die Gefahr von Fehlern und Unfällen vermindern. In der Regel sind sie unbezahlt und zählen nicht zur eigentlichen Arbeitszeit.
Zwischen zwei Arbeitstagen, also zwischen Arbeitsende und Arbeitsbeginn des Folgetages, müssen mindestens elf Stunden Ruhezeit eingehalten werden. In einzelnen Branchen wie Gastronomie, Verkehrsbetrieben, Rundfunk, Landwirtschaft und dem medizinischen Bereich verkürzt sich diese Ruhezeit ausnahmsweise auf zehn Stunden. Für Kraftfahrerinnen und Kraftfahrer gelten mit den sogenannten Lenkzeiten noch spezifischere, gesondert im Arbeitsvertrag festgelegte Regelungen.
Grundsätzlich dürfen Arbeitnehmende an Sonn- und Feiertagen nicht arbeiten. Ausnahmen gelten unter anderem für Tankstellen, Krankenhäuser, Museen, Theater, Gastronomie und Pflegeeinrichtungen. Wer sonntags arbeiten muss, hat dennoch Anspruch auf mindestens 15 freie Sonntage im Jahr. Arbeitgeber sind verpflichtet, alle Arbeitszeiten an Sonn- und Feiertagen exakt aufzuzeichnen, damit die zuständigen Arbeitsschutz- oder Gewerbeaufsichtsämter die Einhaltung der Sonntagsruhe überprüfen können.
Bereitschaftszeit, Gleitzeit und Ausnahmen vom Arbeitszeitgesetz
Bei Bereitschafts- und Wochenendzeiten unterscheidet das Arbeitszeitgesetz drei Formen: Der Bereitschaftsdienst gilt als Arbeitszeit, darf aber geringer vergütet werden als reguläre Arbeitszeit; die betroffene Person muss sich an einem vereinbarten Ort bereithalten, und auch hier gelten Ruhephasen und Höchstarbeitszeit. Arbeitsbereitschaft zählt selbst dann als reguläre Arbeitszeit, wenn zeitweise keine Aufgaben anfallen, sodass alle Regeln des ArbZG greifen. Bei Rufbereitschaft dürfen Beschäftigte zu Hause sein, aber jederzeit kontaktiert werden; nur die tatsächlich geleistete Arbeitszeit zählt und muss vergütet werden, die inaktive Zeit unterliegt nicht den Regeln des ArbZG.
Zum Thema Gleitzeit enthält das Arbeitszeitgesetz selbst keine Regelungen, sie muss im Arbeitsvertrag oder individuell vereinbart werden. Bei der einfachen Gleitzeit wird ein Zeitraum festgelegt, in dem die vereinbarte Tagesarbeitszeit abzuleisten ist, etwa zwischen 9 und 18 Uhr. Die qualifizierte Gleitzeit erlaubt eine flexiblere Einteilung: An einzelnen Tagen darf kürzer oder länger als die eigentliche Tagesarbeitszeit gearbeitet werden, solange über Woche oder Monat ein Ausgleich erfolgt und die Vorgaben des ArbZG eingehalten werden. Meist gibt es dabei eine Kernarbeitszeit, in der Anwesenheit erforderlich ist. In der Praxis funktioniert qualifizierte Gleitzeit nur mit einer genauen automatisierten Zeiterfassung oder auf Basis eines Vertrauensmodells.
Vom Arbeitszeitgesetz ausgenommen sind unter anderem Selbstständige, freie Mitarbeitende, leitende Angestellte, Leiterinnen und Leiter öffentlicher Dienststellen und deren Vertretungen, Arbeitnehmende, die eigenverantwortlich erziehen, betreuen oder pflegen, Beschäftigte des öffentlichen Dienstes mit Entscheidungsbefugnissen im Personalbereich, Chefärztinnen und Chefärzte, Beschäftigte im liturgischen Bereich der Kirchen und Religionsgemeinschaften sowie Personen unter 18 Jahren, für die stattdessen das Jugendarbeitsschutzgesetz gilt.
Folgen von Verstößen gegen das Arbeitszeitgesetz
Zwingt ein Vorgesetzter Beschäftigte dazu, länger als zehn Stunden am Tag zu arbeiten, oder duldet er dies wissentlich, gilt das als Ordnungswidrigkeit nach § 22 ArbZG (Bußgeldvorschriften). Dafür droht eine Geldbuße von bis zu 30.000 Euro. Bei vorsätzlicher oder beharrlicher Gefährdung von Gesundheit oder Arbeitskraft der Beschäftigten drohen nach § 23 ArbZG zusätzlich eine Freiheitsstrafe von bis zu einem Jahr oder eine Geldstrafe.
Betroffene Arbeitnehmende haben in solchen Fällen das Recht, die unzulässige Beschäftigung zu verweigern. Wird mehr gearbeitet, als im Arbeitsvertrag vorgesehen, besteht Anspruch auf Vergütung oder Ausgleich der Überstunden. Enthält ein Arbeitsvertrag von vornherein zu viele Stunden pro Tag oder Woche, wird er dadurch nicht automatisch unwirksam: Das Arbeitszeitgesetz sorgt dafür, dass die betreffende Zahl auf die gesetzlichen Obergrenzen korrigiert wird. Bereits geleistete Mehrarbeit muss der Arbeitgeber trotzdem bezahlen.
Eine genaue und sichere Zeiterfassung, im Idealfall softwaregestützt, hilft beiden Seiten, Arbeitszeiten korrekt zu dokumentieren. Sie verhindert, dass Beschäftigte zu lange arbeiten oder zu kurze Pausen und Ruhezeiten einlegen, schließt Manipulationsmöglichkeiten aus und macht Arbeitszeiten auch im Nachhinein langfristig belegbar.
Arbeitszeitreform 2026: Von der täglichen zur wöchentlichen Höchstarbeitszeit
Nach dem Referentenentwurf sollen nicht Arbeitgeber allgemein, sondern Tarifvertragsparteien beziehungsweise auf dieser Grundlage die Betriebsparteien statt der bisherigen täglichen Höchstarbeitszeit ein wöchentliches Maximum von bis zu 48 Stunden vereinbaren können. Ohne eine entsprechende tarifliche oder betriebliche Regelung bleibt es bei der bisherigen täglichen Höchstarbeitszeit von acht beziehungsweise zehn Stunden. Innerhalb dieser Woche dürften Mitarbeitende an einzelnen Tagen dann länger arbeiten, etwa bis zu zwölf Stunden, sofern der wöchentliche Durchschnitt nicht überschritten wird.
Sollte der Entwurf in dieser Form Gesetz werden, eröffnet das neue Gestaltungsspielräume für Schichtarbeit, projektbezogene Spitzen oder saisonale Belastungen. Gleichzeitig wären Personalverantwortliche in Unternehmen mit entsprechender tariflicher oder betrieblicher Grundlage gefordert, Arbeitszeitmodelle neu zu planen und in Arbeitsverträgen beziehungsweise Betriebsvereinbarungen umzusetzen.
Elektronische Arbeitszeiterfassung wird Pflicht
Nach dem Urteil des Europäischen Gerichtshofes vom 14. Mai 2019 (C-55/18) müssen die EU-Mitgliedstaaten Arbeitgeber dazu verpflichten, ein objektives, verlässliches und zugängliches System zur Arbeitszeiterfassung einzuführen. Das Bundesarbeitsgericht hat diese Vorgabe im BAG-Urteil vom 13. September 2022 (1 ABR 22/21) bestätigt: Arbeitgeber müssen die Arbeitszeiten ihrer Beschäftigten schon jetzt systematisch erfassen.
Obwohl diese Pflicht zur Arbeitszeiterfassung bereits besteht, fehlt bislang eine klare gesetzliche Ausgestaltung. Die Bundesregierung plant deshalb, die Vorgaben der beiden Urteile im Laufe des Jahres 2026 in das Arbeitszeitgesetz zu integrieren. Die Novelle soll konkrete Anforderungen an die technische Umsetzung festlegen, Ausnahmen für Kleinstbetriebe regeln und verbindliche Vorgaben für digitale Arbeitszeiterfassungssysteme sowie die entsprechenden Aufbewahrungsfristen schaffen. Gleichzeitig verknüpft sie die Zeiterfassung systematisch mit der geplanten Flexibilisierung der Arbeitszeit.
Für Personalabteilungen bedeutet das, ein digitales Zeiterfassungssystem einzuführen, das den Anforderungen an Datensicherheit und DSGVO-Konformität entspricht, etwa als Terminal, App oder Cloudlösung. Ein vorhandener Betriebsrat ist in die Einführung einzubeziehen, und sowohl Mitarbeitende als auch Führungskräfte sind im Umgang mit dem neuen System zu schulen. Arbeitgeber sollten jetzt aktiv werden, um Implementierungsrisiken und Bußgelder zu vermeiden.
Neue Pflichten bei der Arbeitszeitdokumentation
Mit der Reform gehen verschärfte Anforderungen an die Arbeitszeitdokumentation einher. Ziel ist es, sicherzustellen, dass Arbeitgeber die Einhaltung der Arbeitszeitgrenzen und den Gesundheitsschutz ihrer Mitarbeitenden jederzeit nachweisen können. Bei unvollständigen oder falschen Aufzeichnungen drohen rechtliche Konsequenzen.
Künftig müssen Arbeitgeber alle relevanten Arbeitszeitdaten systematisch erfassen. Dazu zählen:
- Beginn und Ende der täglichen Arbeitszeit
- Gesamtdauer der Arbeitszeit
- Pausen inklusive Beginn, Ende und Dauer
- Überstunden und deren Ausgleich
- Ruhezeiten zwischen zwei Arbeitstagen
- die Einhaltung der 48-Stunden-Woche
- die Beachtung von Ausgleichszeiträumen über mehrere Monate, etwa vier, sechs oder zwölf Monate
Diese Regelungen gelten gleichermaßen für Arbeit vor Ort, mobil oder im Homeoffice. Die neuen Referenzzeiträume und die Möglichkeit längerer Tagesarbeitszeiten machen deutlich, dass Papierlisten und einfache Excel-Tabellen künftig nicht mehr ausreichen. Lückenhafte Arbeitszeitaufzeichnungen können als Verstoß gegen das Arbeitszeitgesetz gewertet werden. Behörden müssen jederzeit nachvollziehen können, dass die Arbeitszeitgrenzen eingehalten werden. Die Verantwortung für die korrekte Dokumentation liegt beim Arbeitgeber: Zwar kann die Erfassung der Daten den Mitarbeitenden übertragen werden, die kontrollierende Verantwortung verbleibt jedoch beim Unternehmen. Fehlerhafte oder unvollständige Aufzeichnungen bergen damit ein erhebliches rechtliches Risiko.
Das für 2026 geplante Zeiterfassungsgesetz wird voraussichtlich die Nutzung elektronischer Systeme als Standard vorschreiben, klare Aufbewahrungsfristen definieren, Ausnahmen für Kleinstbetriebe festlegen und die Vorgaben für mobile Arbeit und Homeoffice präzisieren. Damit erhalten Arbeitgeber eine verbindliche Grundlage für die Arbeitszeiterfassung, die sowohl Rechtssicherheit als auch praktische Umsetzungsmöglichkeiten für moderne Arbeitszeitmodelle bietet.
Checkliste: Arbeitszeitreform 2026 umsetzen
1. Bestehende Arbeitszeitmodelle prüfen
- Alle aktuellen Arbeitszeitmodelle dokumentieren, etwa Schichtpläne, Gleitzeit, Teilzeit und Abrufarbeit
- Systematisch analysieren, welche Zeiterfassungssysteme genutzt werden und wo Flexibilitätslücken bestehen
- Problemfelder identifizieren: Überstunden, unklare Ruhezeiten, fehlende digitale Erfassung
2. Zeiterfassungssystem auswählen und einführen
- Geeignete digitale Lösungen vergleichen, zum Beispiel App, Cloud oder Terminal
- Betriebsrat einbeziehen und Mitbestimmungsrechte beachten
- Testlauf durchführen und Funktionalität, Bedienbarkeit sowie Auswertungsmöglichkeiten prüfen
- Schulungen für Mitarbeitende und Führungskräfte planen
3. Arbeitsverträge und Betriebsvereinbarungen anpassen
- Regelungen für Wochenarbeitszeitmodelle implementieren
- Flexible Arbeitszeitmodelle wie Gleitzeit, Überstunden und Abrufarbeit klar definieren
- Neue Regelungen schriftlich festhalten, um Rechtssicherheit herzustellen
4. Personalmanagement und HR schulen
- Führungskräfte über gesetzliche Änderungen und neue Arbeitszeitmodelle informieren
- Mitarbeitende über Rechte, Pflichten und die Nutzung der Zeiterfassungssysteme aufklären
- Interne Prozesse für Überstunden, Pausenregelungen und Arbeitszeitkontrolle anpassen
5. Steuer- und Rechtsberatung einbeziehen
- Lohnabrechnung prüfen und Auswirkungen der Reform auf Überstunden, Mindestlohn und Minijobs berücksichtigen
- Arbeitsrechtliche Beratung zu Verträgen, Zeiterfassung, Mitbestimmung und Compliance einholen
- Bußgelder, arbeitsrechtliche Konflikte und Fehler bei der Zeiterfassung vermeiden
6. Umsetzung überwachen
- Zeiterfassung und Einhaltung der Arbeitszeitmodelle regelmäßig kontrollieren
- Feedback aus HR und Belegschaft einholen und Prozesse anpassen
- Bei Änderungen gesetzlicher Vorgaben schnell reagieren
Fazit
Das Arbeitszeitgesetz bleibt mit Höchstarbeitszeit, Pausen- und Ruhezeitregelungen die Grundlage des Arbeitsschutzes. Der Referentenentwurf zur Reform 2026 sieht an zwei zentralen Stellen Änderungen vor: Statt der starren täglichen Höchstarbeitszeit soll künftig, tariflich oder betrieblich geregelt, der Wochendurchschnitt zählen, und die ohnehin schon durch EuGH und Bundesarbeitsgericht bestätigte Pflicht zur Arbeitszeiterfassung soll eine konkrete gesetzliche Ausgestaltung erhalten. Bis zum Inkrafttreten, das derzeit für den 1. Januar 2027 angestrebt wird, gilt weiterhin das aktuelle Recht. Wer sich jetzt mit bestehenden Arbeitszeitmodellen befasst und ein digitales Erfassungssystem vorbereitet, vermeidet spätere Implementierungsrisiken und Bußgelder und schafft die Grundlage für rechtssichere, flexible Arbeitszeitmodelle.
Häufige Fragen zur Arbeitszeitreform 2026 und zum Arbeitszeitgesetz
Was ist die Arbeitszeitreform 2026 in Deutschland?
Als Arbeitszeitreform 2026 wird die geplante Überarbeitung des deutschen Arbeitszeitgesetzes bezeichnet. Ziel ist es, die bisher starre tägliche Höchstarbeitszeit flexibler zu gestalten und stärker an die Vorgaben der EU anzupassen. Zu den Kernpunkten zählen die Einführung einer wöchentlichen Höchstarbeitszeit und die verpflichtende elektronische Arbeitszeiterfassung.
Ab wann gilt die Arbeitszeitreform 2026 für Arbeitgeber?
Die Reform liegt derzeit als Referentenentwurf vor und ist noch nicht in Kraft. Ein Inkrafttreten wird aktuell für den 1. Januar 2027 angestrebt. Da insbesondere die Einführung der elektronischen Zeiterfassung organisatorischen und technischen Vorlauf erfordert, sollten Sie sich als Arbeitgeber bereits jetzt vorbereiten.
Wie viele Stunden dürfen Arbeitnehmende nach geltendem Arbeitszeitgesetz pro Tag arbeiten?
Pro Tag sind maximal acht Stunden erlaubt. Ausnahmsweise können zehn Stunden gearbeitet werden, wenn dies innerhalb von sechs Monaten wieder ausgeglichen wird.
Was ändert sich bei der Höchstarbeitszeit ab 2026?
Nach dem aktuellen Referentenentwurf soll anstelle der bisherigen täglichen Höchstarbeitszeit eine wöchentliche Höchstarbeitszeit von bis zu 48 Stunden treten – allerdings nur dort, wo Tarifvertragsparteien beziehungsweise auf dieser Grundlage die Betriebsparteien dies vereinbaren. Ohne eine solche Regelung bleibt es bei der bisherigen täglichen Höchstarbeitszeit von acht beziehungsweise zehn Stunden. Wo die neue Regelung greift, ermöglicht sie längere Arbeitstage, sofern der Wochendurchschnitt eingehalten wird und die gesetzlichen Ruhezeiten beachtet werden.
Welche Pausen- und Ruhezeitregeln gelten unabhängig von der Reform?
Bei mehr als sechs Stunden Arbeit am Stück ist eine Pause von mindestens 30 Minuten vorgeschrieben, ab neun Stunden mindestens 45 Minuten. Zwischen zwei Arbeitstagen müssen mindestens elf Stunden Ruhezeit liegen, in einzelnen Branchen wie Gastronomie oder Verkehrsbetrieben zehn Stunden.
Sind Arbeitgeber ab 2026 zur elektronischen Arbeitszeiterfassung verpflichtet?
Noch nicht verbindlich, da es sich bislang um einen Referentenentwurf handelt. Vorgesehen ist jedoch, dass Arbeitgeber die Arbeitszeiten ihrer Beschäftigten künftig grundsätzlich elektronisch erfassen müssen. Der Entwurf sieht dabei Ausnahmen vor, etwa für Kleinstbetriebe, sowie die Möglichkeit, dass Tarifvertragsparteien abweichende Regelungen einschließlich einer Erfassung in Papierform zulassen. Die Systeme müssen nachvollziehbar, manipulationssicher und DSGVO-konform sein.
Gilt die Pflicht zur Arbeitszeiterfassung auch für kleine und mittlere Unternehmen?
Nach dem Referentenentwurf soll die grundsätzliche Pflicht für alle Arbeitgeber gelten, für Kleinstbetriebe sind jedoch Ausnahmen von der elektronischen Erfassung vorgesehen. Für kleine und mittlere Unternehmen, die keine solche Ausnahme in Anspruch nehmen können, sind vereinfachte, kostengünstige digitale Lösungen zulässig, zum Beispiel Apps oder cloudbasierte Zeiterfassungssysteme.
Was müssen Arbeitgeber bei Minijobs und Teilzeit beachten?
Aufgrund des steigenden Mindestlohns und der höheren Minijob-Grenze ist eine exakte Arbeitszeiterfassung besonders wichtig. Arbeitgeber müssen sicherstellen, dass Minijobberinnen und Minijobber die zulässige monatliche Verdienstgrenze nicht überschreiten und ihre Arbeitszeiten korrekt dokumentiert werden.
Welche Rolle spielt der Betriebsrat bei der Arbeitszeitreform?
Ist ein Betriebsrat vorhanden, hat dieser bei der Einführung von Arbeitszeiterfassungssystemen sowie bei Änderungen der Arbeitszeitmodelle ein Mitbestimmungsrecht. Um Verzögerungen zu vermeiden, sollten Sie den Betriebsrat frühzeitig einbinden.
Welche Strafen drohen bei Verstößen gegen das Arbeitszeitgesetz?
Verstöße gegen die Arbeitszeitvorgaben oder die Pflicht zur Zeiterfassung können als Ordnungswidrigkeit nach § 22 ArbZG geahndet werden und Bußgelder von bis zu 30.000 Euro nach sich ziehen. Bei vorsätzlicher oder beharrlicher Gefährdung von Gesundheit oder Arbeitskraft der Beschäftigten drohen nach § 23 ArbZG zusätzlich eine Freiheitsstrafe von bis zu einem Jahr oder eine Geldstrafe. Zudem können arbeitsrechtliche Auseinandersetzungen entstehen, etwa bei Überstunden und Ruhezeiten.
Für wen gilt das Arbeitszeitgesetz nicht?
Ausgenommen sind unter anderem Selbstständige, freie Mitarbeitende, leitende Angestellte, Leiterinnen und Leiter öffentlicher Dienststellen, Beschäftigte mit eigenverantwortlicher Erziehungs-, Betreuungs- oder Pflegeaufgabe, Chefärztinnen und Chefärzte, Beschäftigte im liturgischen Bereich von Kirchen und Religionsgemeinschaften sowie Personen unter 18 Jahren, für die das Jugendarbeitsschutzgesetz gilt.
Wie können sich Arbeitgeber auf die Arbeitszeitreform 2026 vorbereiten?
Arbeitgeber sollten frühzeitig bestehende Arbeitszeitmodelle analysieren, ein digitales Zeiterfassungssystem auswählen, Arbeitsverträge und HR-Richtlinien prüfen, Führungskräfte und Mitarbeitende schulen sowie rechtliche und steuerliche Beratung einholen.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.
Inventur durchführen und Inventurdifferenzen vermeiden - so gelingt es
Die jährliche Bestandsaufnahme aller Vermögensgegenstände und Schulden, auch Inventur genannt, ist für viele Unternehmen jedes Mal eine Herausforderung. Dieser Artikel beantwortet die wichtigsten Fragen dazu und gibt Tipps, wie Sie eine Inventur durchführen und Inventurdifferenzen vermeiden können.
Jedes Unternehmen muss regelmäßig seinen tatsächlichen Waren- und Wertbestand mit dem buchmäßigen Sollbestand vergleichen. Im Folgenden wird erläutert, wozu diese Inventur dient, wie sie richtig durchgeführt wird und wie sich Inventurdifferenzen vermeiden lassen.
Was ist eine Inventur?
Die Inventur ist eine lückenlose Bestandsaufnahme des Vermögens und der Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Bei bilanzierenden Unternehmen ist sie Bestandteil des Jahresabschlusses.
Wozu dient die Inventur?
Mit der Inventur weisen Unternehmen nach, dass ihre Bilanz die tatsächlichen Verhältnisse widerspiegelt. Diese Bilanzwahrheit und -klarheit gehören zu den Grundsätzen ordnungsmäßiger Buchführung (GoB). Die Inventur beweist, dass ein Unternehmen über Wareneingänge und Warenausgänge ordnungsgemäß Buch geführt hat und die Wertansätze korrekt sind.
Welche Vorteile hat eine Inventur für Unternehmen?
Eine Inventur verschafft einen guten Überblick über den Betrieb und seine wirtschaftliche Situation. Sie stellt sicher, dass die Vorräte keinen „Schwund“ aufweisen. Zudem deckt sie Ladenhüter auf und ermöglicht deren Abwertung durch Sonderabschreibungen. Insgesamt erlaubt sie eine realistische Einschätzung des Unternehmenswerts.
Wann müssen Sie die Inventur durchführen?
Die Inventur ist grundsätzlich zum Ende des Geschäftsjahres durchzuführen.
Wie häufig sollte eine Inventur durchgeführt werden?
Der Gesetzgeber schreibt vor, dass der Ist-Bestand mindestens einmal jährlich gezählt, gemessen und schriftlich dokumentiert werden muss. Das Ergebnis muss mit den Buchbeständen übereinstimmen, die den Sollbestand widerspiegeln. Ist dies nicht der Fall, liegt eine Inventurdifferenz vor, die es zu vermeiden gilt.
Was müssen Unternehmen bei der Inventur beachten?
Eine Inventur erfasst grundsätzlich alle Vermögensgegenstände und Schulden eines Unternehmens. Auf der Aktivseite sind dies beispielsweise Kassenbestände, Guthaben auf Konten, Wertpapiere, Beteiligungen, Forderungen, Vorräte, das Anlagevermögen, Grundstücke und Gebäude sowie materielle und immaterielle Vermögensgegenstände. Auf der Passivseite werden die Schulden erfasst. Diese Form der Inventur wird als Buchinventur bezeichnet.
In der Praxis bezieht sich der Begriff “Inventur” jedoch meist auf die körperliche Bestandsaufnahme von Waren, Rohstoffen und anderen materiellen Gütern eines Unternehmens. Diese Güter bilden das Inventar. Die gezählten Bestände werden anschließend mit den Buchwerten der entsprechenden Sachkonten (Sollbestände) verglichen. Zu diesen Sachkonten gehören beispielsweise Posten unter "Vorräte“ wie Roh-, Hilfs- und Betriebsstoffe.
Hinweis: Dieser Artikel legt den Fokus stärker auf die Inventur materieller Güter als auf die von Forderungen oder Anlagevermögen. Der Grund dafür ist, dass die Inventur von Lager- und Warenbeständen in den Bereichen Handel, Handwerk, Gastronomie und Industrie meist als die größere Herausforderung angesehen wird.
Welche Formen der Inventur gibt es und was sind die Unterschiede?
Es gibt verschiedene Arten und Verfahren der Bestandsaufnahme, die sich zum Teil deutlich voneinander unterscheiden. Im Folgenden wird ein Überblick über die relevanten Inventurmethoden gegeben.
Stichtagsinventur
Diese gängige Form der Inventur findet in der Regel unmittelbar nach dem Ende des Geschäftsjahres zu einem festgelegten Termin oder Stichtag statt – meist zwischen dem 31. Dezember und dem 10. Januar des Folgejahres. Sie liegt in zeitlicher Nähe zum Jahresabschluss, da die Inventur die Richtigkeit der Bilanzansätze zum Bilanzstichtag nachweisen soll.
Vor- oder nachgelagerte Inventur
Die Stichtagsinventur kann bis zu drei Monate vor und bis zu zwei Monate nach dem Bilanzstichtag durchgeführt werden. Anhand der festgestellten Bestände und der Buchführung über Warenein- und -ausgänge wird dann auf den Stichtag zurückgerechnet, um die Richtigkeit der Bilanz nachzuweisen.
Einzelhändler legen ihre Stichtagsinventur oft in den Januar, da nach dem Weihnachtsgeschäft die Regale leer sind und es somit weniger zu zählen gibt. Die Warenein- und -ausgänge werden mithilfe des Warenwirtschaftssystems dann auf den Bilanzstichtag zurückgerechnet.
Eine vor- oder nachgelagerte Inventur ist schwierig, wenn sich die Warenbestände durch Verderb, Schwund, Verdunstung oder Ähnliches unkontrolliert verändern können. In solchen Fällen ist es ratsam, vorher die Genehmigung des Finanzamts für dieses Verfahren einzuholen.
Für diese Form der Inventur ist ein Warenwirtschaftssystem (WWS) zwingend erforderlich.
{{box-list-right}}
Stichprobeninventur
Wenn es Vorräte gibt, die sich aufgrund ihrer Beschaffenheit nur schwer durch Messen, Zählen oder Wiegen erfassen lassen, bietet sich eine Teilinventur an. Dabei werden die Bestände mithilfe von Stichproben ermittelt und hochgerechnet. Auch für diese Inventurmethode ist ein Warenwirtschaftssystem erforderlich.
Permanente Inventur
Unternehmen haben zudem die Möglichkeit, ihre Lagerbestände kontinuierlich über das Jahr hinweg zu erfassen und regelmäßig mit dem Warenwirtschaftssystem abzugleichen. Diese Inventurmethode setzt ebenfalls den Einsatz eines Warenwirtschaftssystems voraus.
Wer muss eine Inventur durchführen?
Unternehmen, die zur doppelten Buchführung sowie zur Aufstellung eines Jahresabschlusses in Form einer Bilanz und einer Gewinn- und Verlustrechnung verpflichtet sind, müssen eine Inventur durchführen. Die Inventurpflicht knüpft somit grundsätzlich an die Buchführungs- und Bilanzierungspflicht an. Hierzu zählen insbesondere Kapitalgesellschaften (z. B. GmbH, UG, AG), Personenhandelsgesellschaften (z. B. OHG, KG, GmbH & Co. KG) sowie eingetragene Kaufleute (e. K.).
Freiberufler und andere Unternehmer, die ihren Gewinn mittels Einnahmen-Überschuss-Rechnung ermitteln und nicht zur Buchführung verpflichtet sind, unterliegen dagegen in der Regel keiner Inventurpflicht.
Auch Kleingewerbetreibende und Gesellschaften bürgerlichen Rechts (GbR) sind von der Inventurpflicht befreit, solange für sie keine Buchführungs- und Bilanzierungspflicht besteht, d. h. solange die maßgeblichen steuerlichen Schwellenwerte für Umsatz und Gewinn nicht überschritten werden.
Wird eine Buchführungspflicht begründet (z. B. durch Überschreiten dieser Grenzen oder aufgrund der Art und Größe des Geschäftsbetriebs), entsteht damit auch eine Inventurpflicht.
In welchen Schritten sollten Unternehmen eine Inventur durchführen?
Bei der Durchführung einer Inventur sollten Unternehmen folgendermaßen vorgehen:
- Termin festsetzen — Der Inventurtermin sollte in zeitlicher Nähe zum Jahresabschluss liegen, da ein späterer Termin die Rückrechnung zum Stichtag erschwert.
- Steuerberater einbeziehen — Für prüfungspflichtige Unternehmen ist dies Pflicht, für alle anderen eine Empfehlung: Ziehen Sie Ihren Steuerberater oder Wirtschaftsprüfer hinzu, damit er stichprobenartig prüfen kann, ob die Inventur ordnungsgemäß durchgeführt wurde. Die Ergebnisse der Stichproben sind schriftlich zu dokumentieren.
- Inventurteams bilden — Teilen Sie Ihr Personal in Inventurteams ein und rekrutieren Sie rechtzeitig Hilfskräfte. Es hat sich bewährt, Zweierteams zu bilden, bei denen ein Teammitglied zählt und das andere Teammitglied aufnimmt. Eine Inventur ohne Vier-Augen-Prinzip neigt zu Ungenauigkeiten und Fehlern.
- Umfang festlegen — Legen Sie den Umfang der Inventur fest. Waren können gezählt, gemessen und gewogen werden, während bei Roh-, Hilfs- und Betriebsstoffen wie Schrauben und Nägeln oft eine Schätzung ausreicht. Die Schätzmethode muss jedoch schriftlich dokumentiert werden. Alle drei Jahre sollten auch Gegenstände wie Nägel und Öldosen gezählt werden.
- Ware ordnen — Unterscheiden Sie zwischen Eigenware, Kundenware (eventuell für Reparaturen im Betrieb) und Fremdware (z. B. Kommissionsware). Ordnen Sie Ihre Waren, beispielsweise nach Produktkategorien.
- Zählbereiche bilden — Die Arbeit mit Zählbereichen hat sich bewährt. Diese Bereiche entsprechen den Räumen, in denen sich das Inventar befindet, wie z. B. Schaufenster, Laden, Werkstatt, Lagerräume oder bei größeren Lagerflächen einzelne Regale. Anhand der Zählbereiche erstellen Sie einen Inventurplan, an dem sich Ihre Inventurteams orientieren können.
- Vollständigkeit gewährleisten — Achten Sie bei der Festlegung der Zählbereiche sorgfältig auf Vollständigkeit. Vergessen Sie keine Ware, die sich außerhalb Ihres Betriebes, z.B. in einer angemieteten Halle, befinden könnte. Sonst kann es Probleme mit dem Finanzamt geben. Im schlimmsten Fall droht eine Steuerschätzung, die erhebliche Kosten verursachen kann.
Wie wird eine Inventur richtig durchgeführt?
Die Inventurteams erfassen die Bestände durch Zählen, Messen und Wiegen nach dem zuvor erstellten Inventurplan. Nach Abschluss jedes Zählbereichs führt der Inventurleiter oder der Steuerberater eine Stichprobenkontrolle durch, um zu überprüfen, ob bestimmte Gegenstände erfasst wurden.
Wie unterstützt ein Warenwirtschaftssystem beim Inventur durchführen?
Am Ende jeder Inventur werden alle Aufzeichnungen zusammengefasst. Die Bewertung der Vorräte übernimmt das Warenwirtschaftssystem, da dort die Einkaufspreise der einzelnen Artikel hinterlegt sind. Um die Bestände und Werte zum Bilanzstichtag vor- oder zurückzurechnen, ist ein Warenwirtschaftssystem unerlässlich.
Auch die Inventurlisten, die von Ihren Teams ausgefüllt werden, können Sie aus dem Warenwirtschaftssystem entnehmen. Inventurlisten unterliegen gemäß § 257 Abs. 1 Nr. 1 HGB und § 147 Abs. 1 Nr. 1 AO einer zehnjährigen Aufbewahrungspflicht, beginnend mit dem Ablauf des Kalenderjahrs, in dem sie erstellt wurden. Diese Frist gilt sowohl für papiergebundene als auch für elektronisch erstellte Inventurlisten. Sie müssen revisionssicher nach den GoBD-Prinzipien lesbar archiviert werden, um bei Betriebsprüfungen oder Steuerfeststellungen uneingeschränkt zugänglich zu sein.
Im Rahmen Ihrer Dokumentation müssen Sie Folgendes schriftlich festhalten:
- Wo wurden die Waren erfasst, beispielsweise im Lager, im Geschäft, in der Werkstatt usw.?
- Wer hat die Proben genommen?
- Wann wurden die Proben entnommen?
- Welche Inventurmethode wurde verwendet (insbesondere bei Schätzungen)?
Wie werten Sie die Ergebnisse der Inventur aus?
In Ihrem Warenwirtschaftssystem können Sie den Zähl- bzw. Ist-Bestand mit dem Buch- bzw. Soll-Bestand vergleichen. Diese müssen rechnerisch übereinstimmen.
Darüber hinaus können Sie mit der Warenwirtschaftssoftware relevante Kennzahlen zu Wareneinsatz, Lagerumschlag und Durchschnittsbeständen extrahieren und analysieren. So erkennen Sie, welche Produkte sich schlecht verkaufen.
In Zusammenarbeit mit Ihrem Steuerberater können Sie diese schwer verkäuflichen Waren dann bilanziell abwerten, was zu steuermindernden Sonderabschreibungen führt. In den meisten Fällen wird es jedoch auch zu Inventurdifferenzen kommen.
Wie lassen sich Inventurdifferenzen vermeiden?
Inventurdifferenzen treten bei fast jeder Inventur auf. Mögliche Ursachen sind Fehler bei der Inventur selbst, fehlerhafte Buchungen, eine falsche Zuordnung von Waren und Preisen, Verderb, Beschädigung oder Verlust von Waren sowie Schwund durch Diebstahl.
Zunächst sollte geprüft werden, ob die Inventur korrekt durchgeführt wurde und ob die richtigen Preise im System verwendet wurden. Eine eingehende Prüfung der Buchhaltung sowie eine genaue Überprüfung des Soll-Ist-Abgleichs sind ebenfalls ratsam.
Der Einsatz eines Warenwirtschaftssystems trägt wesentlich dazu bei, viele Inventurdifferenzen von vornherein zu vermeiden. Ein solches System zeichnet alle Warenein- und -ausgänge genau auf, ermöglicht eine permanente Bestandsverfolgung und erlaubt zeitnahe und korrekte Buchungen.
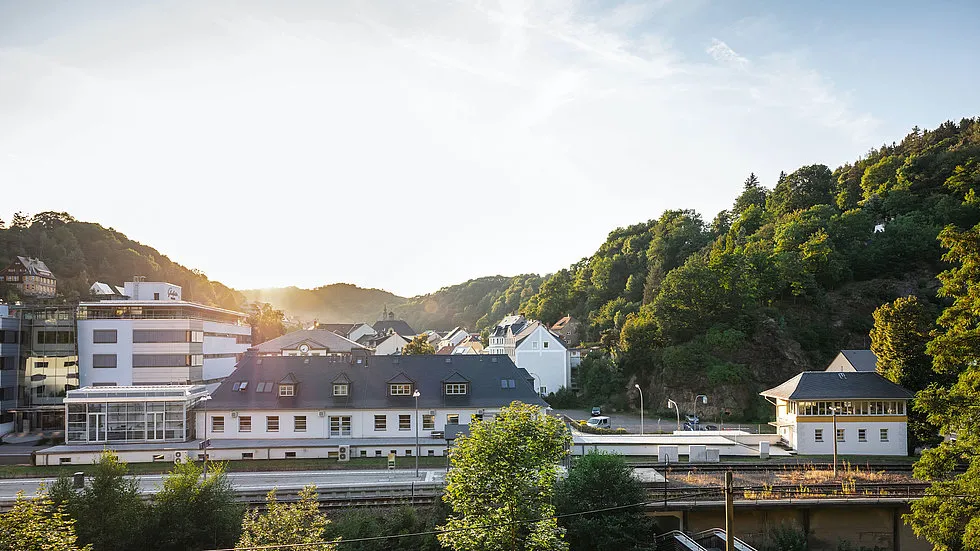
Digitale Transformation trifft Uhrmachertradition: NOMOS Glashütte am Puls der Zeit
Die digitale Transformation ist schon lange nicht mehr nur ein Thema für die Industrie und Großkonzerne. Auch traditionsreiche Manufakturbetriebe sehen sich mit der Herausforderung konfrontiert, handwerkliche Qualität mit modernen, effizienten Prozessen zu verbinden. Ein eindrucksvolles Beispiel dafür ist NOMOS Glashütte. Die renommierte Uhrenmanufaktur nutzt bereits seit den frühen 1990er-Jahren Lösungen von Suiteify und zeigt damit, wie sich Digitalisierung und Tradition erfolgreich vereinen lassen.
Glashütte – Wiege der deutschen Uhrmacherkunst
Ein Ort mit Geschichte und Zukunft
Die Stadt Glashütte im sächsischen Osterzgebirge wird nicht umsonst als „Kleine Schweiz“ bezeichnet. Seit über 175 Jahren steht sie für höchste Uhrmacherkunst und Präzision. Mehrere international bekannte Manufakturen sind hier ansässig, darunter eine der bedeutendsten: NOMOS Glashütte.
Das Unternehmen wurde kurz nach der deutschen Wiedervereinigung von Roland Schwertner gegründet und hat sich auf hochwertige mechanische Armbanduhren spezialisiert. Heute sind NOMOS-Zeitmesser weltweit für ihre klare Designsprache, ihre Präzision und ihre hohe Fertigungstiefe bekannt.
NOMOS Glashütte: Handwerk mit hoher Wertschöpfung
Bis zu 95 Prozent Fertigungstiefe in Glashütte
Damit eine Uhr offiziell als „Glashütter Uhr“ bezeichnet werden darf, müssen mindestens 50 Prozent der Wertschöpfung vor Ort erfolgen. NOMOS Glashütte übertrifft diese Vorgabe deutlich, denn die hauseigene Fertigungstiefe liegt bei bis zu 95 Prozent.
{{box-quote-left}}
Digitale Transformation als kontinuierlicher Prozess
Offen für neue Technologien
Trotz seiner tief verwurzelten Handwerkstradition zeigt sich NOMOS offen für Innovationen. Die Digitalisierung wird nicht als Bruch mit der Vergangenheit, sondern als konsequente Weiterentwicklung verstanden. Jens Körner: „Digitalisierung ist bei uns ein fortschreitender Prozess – und Suiteify (ehemals HS - Hamburger Software; die Red.) spielt dabei eine zentrale Rolle."
Suiteify: Partner seit der ersten Stunde
Über 30 Jahre Vertrauen und Kontinuität
NOMOS Glashütte ist Anwender der ersten Stunde. Bereits 1992 startete das Unternehmen mit dem Vorgänger der heutigen Warenwirtschaftssoftware Suiteify Commercial classic. Seitdem wurde die Softwarelandschaft kontinuierlich erweitert.
„Wir arbeiten seit über 30 Jahren erfolgreich mit ein und demselben Softwareanbieter zusammen. Im Prinzip können wir über jede Uhr exakt nachvollziehen, wann und wo sie verkauft wurde“, betont Jens Körner.
Heute nutzt NOMOS nahezu das gesamte Suiteify-Lösungsportfolio – von der Finanzbuchhaltung über die Warenwirtschaft bis hin zum Personalwesen.
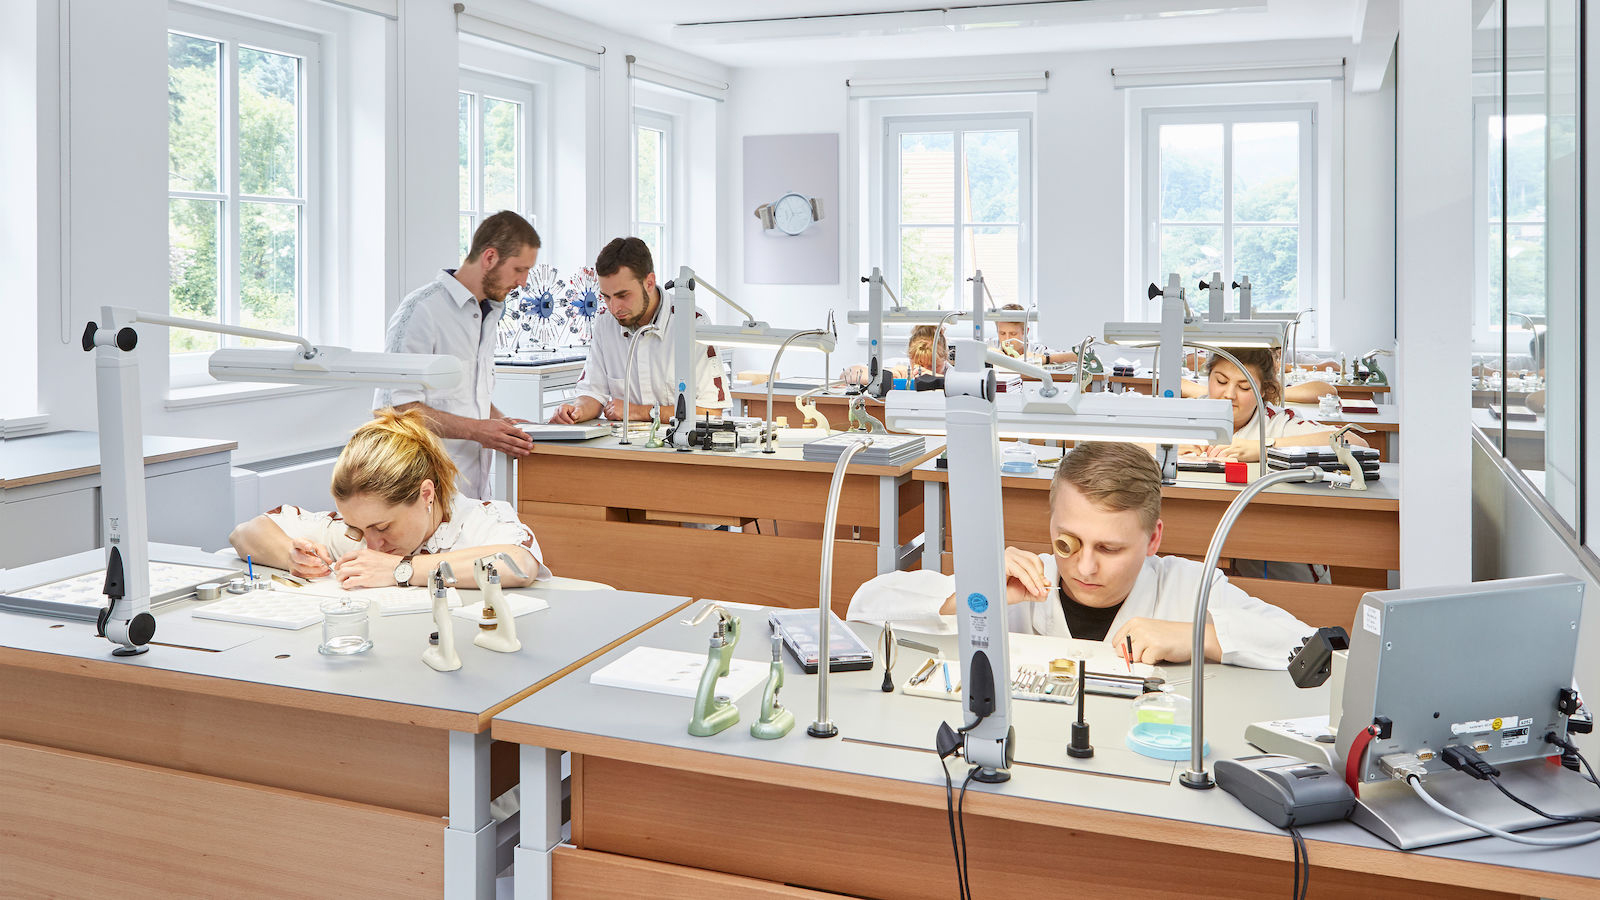
Durchgängige Prozesse von der Fertigung bis zur Montage
Produktionsplanung (PPS)
NOMOS Glashütte hat auf der Suiteify-Plattform mehrere Datenbanken angelegt. Dabei sind Fertigung und Montage in einer Datenbank zusammengefasst. NOMOS bezeichnet diesen Bereich als PPS-Bereich, der die Produktionsplanung umfasst.
Über eine Schnittstelle senden die Anwender die Fertigungsaufträge aus der Suiteify Commercial classic an die CNC-Bearbeitungszentren. So gelangen die Arbeitspläne samt Stückzahlen, Stücklisten und Steuerungsanweisungen direkt auf die Monitore im Shopfloor oder in gedruckter Form in die Hände der Werker.
Digitale Montageaufträge und Qualitätssicherung
In einem zweiten Schritt stellt das Warenwirtschaftssystem die Montageaufträge bereit. Die Monteure erhalten ihre Pickzettel unmittelbar auf ihr Tablet und können die Teile im Lager konfektionieren.
Über die Software ist jederzeit nachvollziehbar, wie viele Montageaufträge sich gerade im Umlauf befinden. Sobald ein Auftrag erledigt wurde, erhält die Verwaltung über Suiteify Commercial classic eine Rückmeldung und die Daten gehen automatisch an die Qualitätssicherung.
Automatisierte Bestellprozesse im Vertrieb
Vom Händlerportal bis zum Webshop
Der Verkauf erfolgt über eine separate Datenbank. Früher erreichten die Bestellungen NOMOS Glashütte telefonisch oder per Fax. Heute erfolgt dies über ein Händlerportal, über das auch Ersatzteile oder Werbeartikel angefordert werden können.
Via Schnittstelle werden die Bestellungen automatisch an Suiteify Commercial classic übergeben. Einkauf und Verkauf wissen somit jederzeit, welche Produkte konfektioniert und ausgeliefert werden können.
Über eine spezielle Software ist außerdem ein Datenaustausch mit dem Webshop möglich. Hierzu werden die Daten auf einem eigenen Server zwischengelagert. So können Bestellmengen und Lagerbestände miteinander abgeglichen werden.
„Gemeinsam mit dem Suiteify-Support haben wir eine API-Schnittstelle an den Webshop-Server angebunden“, sagt Jens Körner. „Darüber können wir beispielsweise Daten in Echtzeit austauschen, weitere Tools einbinden oder Auswertungen durchführen.“Dokumentenmanagement und papierlose Zukunft
Dokumentenmanagement und papierlose Zukunft
Schritt für Schritt zum digitalen Archiv
Das Suiteify DMS classic (DMS) ist bereits serverseitig installiert und wird aktuell für die digitale Personalakte genutzt. Langfristig sollen alle Unternehmensbereiche folgen.
„Wir wollen alle Daten digital verfügbar machen und weg vom Papier – vor allem, was den Belegfluss anbelangt. Hier nehmen wir aber auch auf unsere Fachhändler Rücksicht. Die sind oftmals noch nicht so weit und greifen lieber auf unsere Händler-Website zurück“, erläutert IT-Leiter Körner.
Individuell angepasst – und dennoch Standard
Erweiterungen ohne Wartungsrisiko
In den vergangenen Jahrzehnten wurden softwareseitig verschiedene Individualanpassungen umgesetzt. Ein Beispiel hierfür ist der Uhrenverleih. „Wird eine Uhr zunächst verliehen, dann wird das bei uns im Belegfluss mit abgebildet“, erläutert der IT-Leiter.
Wichtig dabei ist, dass alle Erweiterungen bei Versionswechseln sauber in den Standard integriert wurden und daher vollständig updatefähig sind.
„Früher hatten wir etliche solcher benutzerdefinierten Felder, vieles wurde aber mit der Zeit in den Anwendungsstandard übernommen. Die Experten von Suiteify sind schon bestrebt, auf die Anforderungen ihrer Kunden zu achten und die Software dementsprechend weiterzuentwickeln“, so Jens Körner.
Fazit: Digitale Transformation und Tradition passen zusammen
NOMOS Glashütte beweist eindrucksvoll, dass sich Digitalisierung und handwerkliche Tradition in einem Manufakturbetrieb nicht ausschließen. Mit seinem langjährigen Partner gelingt es dem Unternehmen, Prozesse effizient zu gestalten, Transparenz zu schaffen und gleichzeitig höchste Qualitätsansprüche zu erfüllen. So bleibt NOMOS Glashütte der Tradition verpflichtet und zugleich am Puls der Zeit.
{{box-list-right}}
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.
E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.