Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL




Mobile Datenerfassung im Lager: Besser digital als mit Stift und Zettel
Viele kleine und mittlere Unternehmen (KMU) erfassen Daten im Lager immer noch mit Stift und Zettel. Das führt zu Übertragungsfehlern, verlangsamt die Arbeitsabläufe und erschwert es den Überblick über die Lagerbestände. Die Lösung lautet: mobile Datenerfassung – digital und direkt im Lager.
Im privaten Umfeld sind wir längst daran gewöhnt, überall und jederzeit mit dem Smartphone Daten mobil zu erfassen und abzurufen. Umso erstaunlicher ist es, dass die digitale Informationsverwaltung und -nutzung in einigen Bereichen der Wirtschaft noch nicht vollständig angekommen ist. In der Lagerverwaltung von Unternehmen dominieren beispielsweise oft noch Zettel und Stift als Informationsträger. Dabei könnten die Abläufe durch mobile Datenerfassung (MDE) im Lager erheblich verbessert werden.
„Mobile Datenerfassung“ mit Zettel und Stift als Behelfslösung
Gerade in der Lagerverwaltung sind aktuelle Informationen wichtig: Wo befindet sich welche Ware? Welche Artikel nähern sich dem Verfallsdatum? Welche Ware läuft gut, welche Artikel sind Ladenhüter? Oft werden solche Daten im Tagesgeschäft ad hoc und in Echtzeit benötigt.
Ein intelligentes, digitales Informationsmanagement im Lager kann die Arbeitsabläufe enorm vereinfachen und freie Kapazitäten schaffen. Die technische Basis dafür ist in vielen kleinen und mittleren Unternehmen bereits vorhanden.
Häufig wird im Büro schon seit längerem eine Warenwirtschaftssoftware zur Bestands- und Auftragsverwaltung eingesetzt. Das Lager, also der Ort, an dem bestandsrelevante Informationen entstehen, bleibt davon jedoch häufig abgeschnitten. Stattdessen behilft man sich mit Zettel und Stift, Microsoft-Excel-Tabellen und ebenso umfangreichen wie unübersichtlichen Datenstrukturen. Meist gelingt es den Unternehmen auf diese Weise zwar, die Informationen dorthin zu bringen, wo sie hingehören. Von Effizienz kann aber keine Rede sein.
Analoge Kommunikationswege erschweren Bestandsführung
Bestandsrelevante Informationen in Papierform sind in Unternehmen zum Teil lange unterwegs. Mit jeder Station und jedem Medienbruch steigt das Fehlerrisiko. Lagermitarbeiter erleben solche Situationen täglich: Weil es schnell gehen muss, werden wichtige Informationen in der Halle zwischen Gabelstapler und Gitterbox hastig auf einen Zettel gekritzelt. Schon hier kann es zu Übertragungsfehlern kommen. Typisches Beispiel: Statt der eigentlich gemeinten „7“ hält der Kollege die handgeschriebene Zahl auf dem Zettel für eine „1“.
Ein weiteres Problem: Solange eine Information – auf einem Zettel notiert – durch das Lager getragen wird, ist sie für Kolleginnen und Kollegen in anderen Unternehmensbereichen nicht verfügbar. Erst wenn der Zettel im Lagerbüro angekommen ist und fehlerfrei in das Warenwirtschaftssystem oder eine Excel-Tabelle übertragen wurde, wissen auch die Mitarbeiterinnen und Mitarbeiter in Einkauf und Verkauf über den Warenbestand Bescheid – allerdings nur über den Bestand, der zum Zeitpunkt der Erstellung des Zettels vorhanden war.
Das bedeutet: Eine Bestandsführung auf Basis analog erfasster Lagerdaten ist aufgrund der verzögerten Datenübermittlung nur selten aktuell.
Die richtige Information zur richtigen Zeit am richtigen Ort
Eine zentrale Herausforderung im Bereich der Lagerverwaltung besteht darin, die Fülle der Daten zu ordnen und die relevanten Informationen an den richtigen Stellen verfügbar zu machen. Denn in Lagern herrscht in der Regel Hochbetrieb.
Je mehr Mitarbeiter im Lager arbeiten, je mehr Arbeitsschritte parallel ablaufen, desto wichtiger sind aktuelle Informationen über Arbeitsaufträge, Bestände und Waren. Doch nicht jeder Mitarbeiter muss jederzeit Zugriff auf alle Informationen haben. Meist ist es sogar hinderlich, wenn man von Daten regelrecht erschlagen wird, die man für die eigene Tätigkeit gar nicht benötigt. Beispielsweise benötigt man für den Wareneingang ganz andere Informationen als für die Kommissionierung oder die Inventur.
Mithilfe von Lagerverwaltungssoftware können die gesammelten Informationen in kompakter Form und in Echtzeit genau dort angezeigt werden, wo sie tatsächlich benötigt werden.
Zugunsten einer übersichtlichen Datenstruktur sollte jedoch nur das gesammelt werden, was relevant und notwendig ist. Denn Sammeln bedeutet Erfassen – und das ist immer mit Aufwand verbunden.
{{box-quote-left}}
Mobile Datenerfassung ist für effizientes Informationsmanagement unverzichtbar
Um Daten dort zu erfassen, wo sie anfallen, und dort zur Verfügung zu stellen, wo sie benötigt werden, sind mobile Lösungen gefragt. Eine Lagersoftware, die Daten ausschließlich von stationären Geräten bezieht, hat mit den gleichen Problemen zu kämpfen, wie die Zettel-Stift-Excel-Variante: umständliche Kommunikations- und Laufwege, Übertragungsfehler, verschwundene oder unleserliche Laufzettel.
Hat dagegen jeder Lagermitarbeiter ein mobiles Endgerät bei sich, mit dem er vor Ort Daten erfassen und abrufen kann, sieht die Sache ganz anders aus: Die Daten landen direkt im digitalen System und sind sofort abrufbar. In die Software integrierte Plausibilitätsprüfungen erhöhen zudem die Datenqualität und unterstützen die Mitarbeiterinnen und Mitarbeiter bei ihrer täglichen Arbeit. Dabei spielt die Arbeitsumgebung keine Rolle – für jede Anforderung gibt es das passende Equipment: von der Scan-App für Smartphone und Tablet bis hin zu spezieller Hardware für die mobile Datenerfassung.
Der Urlaub ruft: Wie die Abwesenheitsnotiz in Outlook aussehen sollte (plus Vorlagen)
Wie langweilig Abwesenheitsnotizen doch klingen können! Obwohl es mit ihnen klarerweise nicht um Preise für Stilistik geht, sondern um korrekte Information, existieren doch Wege, um sie ansprechender zu gestalten. Wir widmen uns in diesem Artikel Fehlern bei der Erstellung und Tipps für elegante Abwesenheitsnachrichten.
Kaum etwas geht im Arbeitsalltag als derart nebensächlich unter und ist doch allgegenwärtig ohne Ablass wie die Abwesenheitsnotiz. „Ich bin abwesend und werde E-Mails nach meiner Rückkehr bearbeiten.“ Ein Satz, den eigentlich alle von uns schon unzählige Male gelesen haben. Aber warum klingen Abwesenheitsnachrichten fast durch die Bank so leblos? Warum nutzen wir sie nicht, um auch in unserer Abwesenheit aufgrund von Urlaub, Krankheit, beruflicher Auszeit, Geschäftsreise etc. eine individuelle Duftmarke zu setzen?
Die Abwesenheitsnotiz kann man natürlich leicht als automatisiertes „Ich bin nicht da.“ empfinden. Ende. Konträr dazu, kann sie aber für sich gesehen als Kommunikationsmittel über die Grenzen bloßer Information hinaus auch die Persönlichkeit des Absenders oder gar die Werte des Unternehmens transportieren. Mit dem richtigen Ansatz wird aus einem formalen Out-of-Office-Pflichttext ein Moment, der uns selbst dann präsent macht, wenn wir nicht am Schreibtisch sitzen.
In diesem Blog beleuchten wir die unterschätzte Abwesenheitsnotiz aus den Aspekten ihrer kreativen Gestaltung und gehen insbesondere auf die optimale Umsetzung mittels der Funktionen von Microsoft Outlook ein. Denn wer weiß. Vielleicht ist es Zeit, Ihre nächste Abwesenheitsnotiz nicht einfach 1:1 aus dem letzten zugänglichen Muster wiederzuverwerten.
Die Abwesenheitsmeldung alter Schule mit ignorierender Kenntnisnahme
Ein typisches Beispiel einer herkömmlichen Abwesenheitsnotiz könnte so aussehen:
"Ich bin bis zum (Datum) nicht im Büro und habe keinen Zugriff auf meine E-Mails. In dringenden Fällen wenden Sie sich bitte an (Vertretung)."
An und für sich auf den Punkt gebracht, aber genau hier beginnt das Problem. Denn die Defizite einer solch banalen Nachricht lassen sich umgehend konstatieren:
- Schafft Distanz statt Verbindung: Diese automatische Antwort signalisiert vor allem eines: „Ich bin weg, du musst warten.“ Der Kontakt wird abrupt unterbrochen und man delegiert an den Kollegen oder die Kollegin. Ob sich jemals jemand an die hervorgehobenen Personen wendet oder man nicht doch lieber die Rückkehr abwartet, steht in den Sternen.
- Kein persönlicher Bezug bei externer Verwendung: Weder geben die Formulierungen etwas über den Absender wieder, noch über den Empfänger der E-Mail oder über den Kontext. Diese Art von Text behandelt alle gleich und zwar unabhängig vom Status eines langjährigen Geschäftspartners oder eines Neukunden.
- Vermeidbare Informationslücke: „Kein Zugriff auf meine E-Mails“ klingt floskelhaft. Wir alle wissen, dass viele von uns auch im Urlaub zumindest ein Auge auf ihr E-Mail-Programm werfen. Warum dann den Eindruck erwecken, man sei komplett offline?
Diese Art von Abwesenheitsnachricht erledigt somit ihre formale Aufgabe, macht aber nicht mehr als das. Dass sie Opfer der stimulierten Ignoranz des Lesers wird, kann man so gut wie fest annehmen.
Wie man mehr aus Abwesenheitsnotizen herauskitzeln kann
Abwesenheitstexte werden oft mit gelangweilter Pflichterfüllung bedacht, obwohl sie eine echte Gelegenheit bieten können, positiv in Erinnerung zu bleiben. Das Beschränken auf ausgelutschte Standardformulierungen ist dabei nicht der richtige Ton. Stattdessen können Sie eine Nachricht formulieren, die einen Wert in sich trägt, ohne gleich schwer zu übertreiben.
Ein Beispiel:
"Hey, danke für Ihre Nachricht! Ich bin bis zum (Datum) nicht im Büro und kann daher nicht sofort antworten. Während meiner Abwesenheit kümmert sich (Name) um Ihre Anliegen und kann Ihnen helfen. Ich werde Ihnen nach meiner Rückkehr schnellstmöglich antworten – versprochen!"
Warum funktioniert das besser?
- Die gelockerte Ansprache gibt eine Prise menschlicheren Touch, wodurch man sich eher angesprochen fühlt.
- Der Satzteil „versprochen“ transportiert, dass man das Anliegen priorisiert, auch wenn man außer Haus ist.
- Durch den Verweis auf eine Ansprechperson ermöglicht der Sender trotzdem noch eine unmittelbare Handlungsoption.
In diesem Fall haben wir also durch nur wenige Winkelzüge schon ein bisschen mehr herausgeholt. Im nächsten Schritt schauen wir uns hilfreiche Gestaltungsoptionen in Microsoft Outlook an.
Tipps für die Abwesenheitsmail in Outlook
Das Mailprogramm Outlook zeichnet sich durch nützliche Funktionen wie Regeln und Filter aus, mit welchen eingehende E-Mails besser organisiert sowie dezidierte Abwesenheitsnotizen für verschiedene Absender erstellt werden können. Um im neuen Outlook eine Regel für eine automatische Antwort einzurichten, klicken Sie auf das Zahnradsymbol für die Einstellungen und wählen Sie „E-Mail“ und „Regeln“. Dort legen Sie die Bedingungen fest, indem Sie E-Mails von bestimmten Absendern auswählen. Als Aktion aktivieren Sie „Antwort senden“ und verfassen Ihre Abwesenheitsnotiz.
Ein weiterer Vorteil ist die Möglichkeit, Ihren Kalender in die Abwesenheitsnotiz einzufügen. Anstatt nur auf Ihre Abwesenheiten zu pochen, offerieren Sie einen Link zu Ihrem Kalender. Das macht sofort ersichtlich, wann Sie wieder verfügbar sind und Kontakte können ohne Umstände einen Termin anfragen.
Durch eine E-Mail-Signatur mit einem netten Satz oder einem kurzen Zitat (beispielsweise „In der Ruhe liegt die Kraft – ich genieße die Auszeit!“) formen Sie Ihre Abwesenheitsnotiz einladender. Wenn Sie OneNote ebenfalls einsetzen, können Sie während Ihres Fehlens wichtige Informationen im Notizformat sammeln oder den Empfängern den Zugang zu relevanten Details bereitstellen.
Kreative Musterformulierungen für Urlaubsnotiz und Co
Dank Outlook ist Ihnen also eine passgenaue Organisation Ihres E-Mail-basierten Abwesenheitsmanagements eine ziemliche Leichtigkeit. Das bedeutet aber gleichermaßen nicht, dass der Nachrichtentext als Selbstverständlichkeit in die Tasten gehauen wird. Allzu gern greift man auf Standards zurück, weil einem entweder gerade die Zeit für kreative Wortergüsse fehlt oder man sich allgemein in dieser Form der Kommunikation nicht gut aufgehoben fühlt. Im Folgenden ist es unser Anliegen, eine Vorlage für verschiedene Anlässe zu evaluieren.
Humor
„Ich bin aktuell auf einer aufregenden Expedition in den Wilden Westen der Elternzeit! Während ich versuche, Tonnen an Windeln, Schlafmangel und den perfekten Babybrei unter einen Hut zu bekommen, habe ich leider keine Hand für das Zähmen meiner E-Mails per Lasso frei.
Ich werde am (Datum) zurück sein. Wenn Ihre Anfrage dringend ist, wenden Sie sich bitte an (Vertretung), der sich tapfer auf dem Gelände der E-Mails schlägt.
Bis bald und denken Sie daran: Ein Tag in der Elternzeit ist wie ein Jahr im Büro – mit mehr Lächeln und weniger Kaffeepausen.“
Interaktive Urlaubsnachricht
„Sehr geehrte Damen und Herren,
vielen Dank für Ihre Nachricht! Ich bin momentan auf einer spannenden Reise, wo ich neue Horizonte erkunde. Während ich meine Abenteuer erlebe und meine E-Mails fest im Koffer verpacke, kann es einige Zeit dauern, bis ich antworte.
Ich kehre am (tt.mm) zurück. In der Zwischenzeit möchte Ihnen jedoch guten Lesestoff nicht vorenthalten. In unserem neuesten Blogartikel über Fehler in der Reisevorbereitung finden Sie nützliche Tipps für Ihren nächsten Trip. Hier ist der Link: (Link zum Blogartikel).
Wenn es dringend ist, erreichen Sie jemand in meinem Unternehmen unter [E-Mail-Adresse]. Er/Sie hilft Ihnen gern weiter.
Bis bald und halten Sie mir die Daumen.“
Sabbatical
„Hallo,
ich befinde mich auf einer Expedition ins Land des Eigenwachstums. Während meines Sabbaticals sammle ich neue Perspektiven und entfliehe dem Alltagsstress. Deswegen werde ich meine E-Mails leider nicht auf dem Radar haben.
Ich bin voraussichtlich am (Datum) wieder da, um mit frischem Wind in den Segeln erneut voll loszulegen.
Mit freundlichen Grüßen
(Name)“
Englische Version bei Krankheit
„Hello,
thank you for your message! I’m currently on an unexpected adventure battling a rather persistent dragon known as illness. This fierce creature has decided to take me on a journey through the realms of rest, so I’ll be away from my desk for a bit.
While I’m working on my strategy to defeat this foe, I won't be able to respond to emails. I plan to return to productivity on (Date) with renewed strength.
If your message is urgent and cannot wait for my return, please reach out to (colleague's name) at (colleague's email). They have the skill to assist you in my absence.
Thank you for your understanding, and may your days be free of any dragons.
Kind regards,
(Name)“
Beispiele für eine E-Mail-Antwort bei Unternehmensaustritt
„Hallo Team,
besten Dank für eure Nachrichten! Ich verlasse (Unternehmensname) und starte in ein neues Kapitel. Die Zeit hier und die großartige Zusammenarbeit mit euch werde ich unter keinen Umständen vergessen.
Ich möchte mich bei jedem von euch für das gemeinsam Erreichte herzlich bedanken. Auch wenn ich nicht mehr hier bin, hoffe ich, dass wir in Kontakt bleiben. Bei Fragen oder Anliegen könnt ihr euch an (Kollege) unter (E-Mail-Adresse) richten.
Ich freue mich auf das, was vor mir liegt und wünsche euch allen weiterhin viel Erfolg!
Wir bleiben in Verbindung,
(Name)“
Automatische Antworten per Follow-up
Es sollte kein Geheimnis sein, dass man die Abwesenheitsnotiz auch über den Urlaub (oder jedweden anderen Grund für die Abwesenheit) hinaus effektiv verwerten kann. Nach Ihrer Rückkehr können Sie etwa mithilfe von Outlook Updates an Ihre Kontakte übermitteln, um sicherzustellen, dass nichts untergegangen ist.
Das tun Sie, indem Sie eine Regel erstellen, die nach dem Abwesenheitsende automatisch eine Nachricht an die Personen sendet, die Ihnen zuvor geschrieben haben. Eine Vorlage für eine solche Follow-up-Nachricht könnte lauten: „Ich hoffe, es geht Ihnen gut. Ich bedanke mich für Ihre Geduld, während ich nicht anwesend war. Ich habe Ihre Nachricht erhalten und werde mich umgehend um Ihr Anliegen kümmern.“ Das zeugt von Professionalität, welche ein unkoordiniertes Postfach-Management natürlich vermissen lässt.

Klassische Fehler in Abwesenheitsnachrichten
Wir haben bereits zur Genüge festgestellt, dass die Abwesenheitsnotiz die Funktion einer Kommunikationsbrücke erfüllen sollte. Das gilt sowohl bei externer Verwendung als auch im internen Kontext. Wer will schon mit unhöflichen Phrasen nachfolgender Natur abgefrühstückt werden?
- „Ich beantworte keine E-Mails.“
Dieser Satz kann unschwer als abweisend wahrgenommen werden. Stattdessen könnte man diplomatischer sagen:
„Ich werde während meiner Abwesenheit keine E-Mails beantworten, aber ich werde Ihre Nachricht nach meiner Heimkehr am (Datum) umgehend bearbeiten.“
- „Ich bin nicht verfügbar und kann nichts tun.“
Eine derart frustrierende Formulierung wird wohl schon der eine oder andere vor sich gehabt haben. Ohne Ausweg steht man hiermit vor der Ziegelmauer. Eine bessere Alternative könnte sein:
„Ich bin momentan nicht verfügbar. Während meiner Abwesenheit wird (Kollege/Kollegin) Ihre Anfragen übernehmen. Sie erreichen ihn/sie unter (E-Mail-Adresse).“
- „Ich werde erst in einer Woche antworten.“
So ein Textbestandteil lässt keinen Raum für Verständnis. Positiver könnte man sagen:
„Ich bin bis zum (Datum) abwesend und werde alle Kontaktaufnahmen so schnell wie möglich aufarbeiten. Ich bitte um Ihr Verständnis!“
Das Fazit: Unterschätzen Sie die Power automatisierter Nachrichten nicht
Der Schreiber dieses Blogs hat es am eigenen Leib schon verspürt: die Abwesenheitsnotiz gerät mehr zur Erfordernis als zur Kür und in diesem Sinne wird beizeiten gar komplett auf die Urlaubsmeldung vergessen. Dabei sorgt eine wirklich kraftvoll gestaltete Nachricht dafür, dass Sie Ihren Kontakten Wertschätzung geben, selbst wenn Sie gerade nicht zugegen sind. Speziell mit Outlook haben Sie die Möglichkeit, auf Grundlage von Regeln den Hinweis auf die aktuelle Nicht-Erreichbarkeit in die Welt zu senden.
Denn wir alle kennen eines nur zu gut: Der Urlaub geht zu Ende und man wird beim Einloggen von einer E-Mail-Flut erschlagen. Gleichzeitig erleben wir aus der gegenteiligen Perspektive die unpersönlichen Abwesenheitsnotizen anderer, die einfach nur einen Standardtext abspulen. Durch eine durchdachte Mitteilung (in Outlook), können Sie diesen Teufelskreis von beiden Seiten durchbrechen. Sie zeigen, dass Sie an Ihre Kontakte denken und verhindern, dass die Urlaubsrückkehr zum Schock wird. Mit unseren Vorlagen durchlaufen Sie diesbezüglich einen gelungenen Start in zukünftige Absenzen.
Schulungsformate im Vergleich: Präsenz, Online oder Webseminar
In der modernen Arbeitswelt ist lebenslanges Lernen unverzichtbar. Sowohl Unternehmen als auch Arbeitnehmer müssen das passende Schulungsformat wählen, um Wissen effizient zu erweitern. Doch welches Format eignet sich am besten? In diesem Beitrag vergleichen wir Präsenzschulung, Onlineschulung und Webseminar und zeigen deren Stärken und Einsatzmöglichkeiten.
Präsenzschulung: Lernen mit direkter Interaktion
Die klassische Präsenzschulung findet vor Ort in einem Seminarraum statt. Ein Referent leitet durch das Programm, während die Teilnehmer gemeinsam lernen und sich austauschen.
Merkmale:
- Direkte Interaktion: Fragen können sofort gestellt und diskutiert werden. Das Networking mit anderen Teilnehmenden fördert den Lerneffekt.
- Strukturierter Ablauf: Ein fester Zeitplan und die Präsenz des Referenten bieten Orientierung und Motivation.
- Praktische Übungen: Übungen vor Ort ermöglichen direktes Feedback.
- Hohe Verbindlichkeit: Feste Zeiten und Orte helfen, das Lernen vom Arbeitsalltag zu trennen.
Onlineschulung: Flexibel und selbstbestimmt
Bei einer Onlineschulung erfolgt das Lernen komplett digital. Inhalte sind meist vorab aufgezeichnet und können im eigenen Tempo bearbeitet werden.
Merkmale:
- Flexibilität: Lernen ist jederzeit und überall möglich – ideal für volle Terminkalender.
- Kostenersparnis: Keine Reise- oder Übernachtungskosten.
- Selbstbestimmtes Lernen: Themen können wiederholt oder übersprungen werden.
- Geringe Einstiegshürde: Ein Internetzugang und passende Hardware genügen.
Webseminare: Interaktive Mischung aus Präsenz und Online
Webseminare (auch als „Webinare“ bekannt) kombinieren die Vorteile von Präsenz- und Onlineformaten. Sie finden live zu festen Terminen statt und ermöglichen Austausch in Echtzeit.
Merkmale:
- Interaktivität: Live-Fragen und Diskussionen mit dem Referenten sind möglich.
- Ortsunabhängigkeit: Teilnahme von überall aus – nur eine stabile Internetverbindung ist nötig.
- Zeitersparnis: Keine Anreise und kürzere Dauer (oft ca. 45 Minuten) machen Webseminare effizient.
- Virtuelle Interaktion: Flexible Teilnahme aus dem Home-Office oder unterwegs ohne Anreise.
Fazit: Das richtige Format wählen
Jedes Schulungsformat hat seine Stärken:
- Präsenzschulungen bieten persönlichen Austausch und feste Strukturen.
- Onlineschulungen ermöglichen maximale Flexibilität und Kostenersparnis.
- Webseminare verbinden Interaktivität mit Ortsunabhängigkeit.
Wählen Sie das Format, das am besten zu Ihrem Lernstil, Ihrer Zeitplanung und Ihrem Thema passt. Unternehmen können auch eine Kombination einsetzen, um Weiterbildung effizient und abwechslungsreich zu gestalten.
10 Kriterien für GoBD-konforme Software
Welche Anforderungen stellen die GoBD an die Unternehmenssoftware? Dieser Beitrag stellt die wesentlichen Regelungen der GoBD vor und führt in einer Checkliste die zehn wichtigsten Kriterien für GoBD-konforme Software auf.
Seit 2015 sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) in Kraft. Die GoBD gelten für alle Unternehmen, unabhängig von ihrer Größe oder Rechtsform, einschließlich Kleinunternehmen, Freiberufler und Selbständige.
Regelungsbereiche der GoBD
Allgemeine Anforderungen
Hierzu gehören die Nachvollziehbarkeit und Nachprüfbarkeit der Buchhaltung sowie Wahrheit, Klarheit, Richtigkeit, Ordnung, Vollständigkeit und Unveränderbarkeit der Aufzeichnungen und Belege.
Belegsicherung und -archivierung
Dazu gehören ersetzendes Scannen, revisionssichere Archivierung, die Zuordnung der Belege zum Buchungssatz und die Erfassung von Geschäftsvorfällen.
Sichere Aufbewahrung der Belege
Sichere (digitale) Aufbewahrung meint die Unverlierbarkeit von Informationen. Außerdem müssen die Informationen so gespeichert werden, dass die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörde gewährleistet sind.
Verfahrensdokumentation und internes Kontrollsystem
Die GoBD fordern die Nachvollziehbarkeit von Buchungen und steuerlichen Sachverhalten. Um diese Anforderung zu erfüllen, dokumentieren Unternehmen ihre Prozesse in einer detaillierten Verfahrensdokumentation.
Ein weiterer wesentlicher Bestandteil der Compliance ist das interne Kontrollsystem (IKS). Dieses sieht unter anderem eine Funktionstrennung vor, die häufig durch das Vier-Augen-Prinzip umgesetzt wird.
Sowohl die Verfahrensdokumentation als auch das IKS sind als „lebende Dokumente“ zu betrachten. Dies bedeutet:
- Sie werden bei Änderungen in den Prozessen oder Strukturen kontinuierlich aktualisiert.
- Neue Versionen werden in einem Dokumentenmanagementsystem (DMS) versioniert abgelegt.
- Die Dokumentation kann aus mehreren zusammenhängenden Einzeldokumenten bestehen, um eine flexible und modulare Struktur zu ermöglichen.
10 Kriterien für GoBD-konforme Software
Bei der Auswahl Ihrer Buchhaltungssoftware oder Ihres ERP-Systems sollten Sie die folgenden zehn Punkte beachten.
1. Beleg-Upload
Die GoBD fordern die digitale Integration elektronischer Belege in die Buchführung. Trotz fortschreitender Digitalisierung werden viele Dokumente immer noch in Papierform erstellt. Daher sind einfache und zeitsparende Methoden zum Hochladen von Belegen unerlässlich.
- Vom Scanner: Können Sie die Belegordner in Ihrer Software mit dem Scan-Ordner synchronisieren? Oder können Sie gescannte Belege mit einer Scan-to-Mail-Funktion direkt per E-Mail an die Software senden?
- Vom Computer: Lassen sich Lieferantenrechnungen, die Sie per E-Mail erhalten, per Ordnersynchronisation oder E-Mail an Ihre Software übermitteln?
- Vom Smartphone oder Tablet: Lassen sich mobil gescannte oder abfotografiere Belege per App direkt in Ihre Software übertragen?
Beim Upload sollten die Belege direkt am passenden Ort abgelegt werden: Eingangsrechnungen im Rechnungseingang, Kassenbelege im Kassenbuch etc. Der schnelle Upload erleichtert die zeitgerechte Erfassung, insbesondere von Kassen. Außerdem ist er ein wesentlicher Bestandteil der Belegsicherung.
2. Belegzuordnung
In der Buchhaltungssoftware muss jeder Beleg mit dem entsprechenden Geschäftsvorfall verknüpft werden. Dies sollte automatisiert geschehen, am besten beim Buchen des Belegs. Damit erfüllen Sie die Anforderungen der Nachvollziehbarkeit und Nachprüfbarkeit.
3. DMS
Ein Dokumentenmanagementsystem (DMS) ist für eine GoBD-konforme Belegarchivierung unerlässlich. Idealerweise sollte das DMS in die Buchhaltungssoftware integriert sein, um maximale Effizienz und Compliance zu gewährleisten.
- Ein integriertes DMS sichert nicht nur E-Mails, Gesprächsnotizen und ergänzende Dokumente, die Geschäftsvorfälle genauer erklären, sondern ermöglicht auch die direkte Verknüpfung dieser Informationen mit den Buchungsvorgängen. Dies ist entscheidend, da die GoBD die Vollständigkeit der Aufzeichnungen fordern.
- Darüber hinaus sorgt ein DMS für eine ordnungsgemäße, unverlierbare und leicht auffindbare Speicherung von Belegen und Dokumenten. Funktionen wie Filter und OCR-Technologie ermöglichen ein schnelles Auffinden von Informationen. Die Versionshistorie stellt sicher, dass die Originalbelege, wie vorgeschrieben, erhalten bleiben, während Zugriffsbeschränkungen verhindern, dass Belege versehentlich gelöscht werden.
Insgesamt zielen alle Anforderungen der GoBD darauf ab, die Beweiskraft Ihrer Buchführung sicherzustellen. Die Kombination aus Buchhaltungssoftware und DMS spielt dabei eine zentrale Rolle, indem sie nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch Ihre Geschäftsprozesse optimiert und die Verlässlichkeit Ihrer Finanzunterlagen erhöht.
4. Eingangsrechnungs-Workflow
Der Rechnungseingang in einer GoBD-konformen Software enthält oft einen Workflow für die Rechnungsbearbeitung. Workflow bedeutet, dass ein kompletter Prozess inklusive der zuständigen Bearbeiter hinterlegt ist.
Eingangsrechnungen werden geprüft, genehmigt, freigegeben, gezahlt und gebucht. Diese Arbeiten sind nach dem Vier-Augen-Prinzip durchzuführen. Nach den GoBD ist ein internes Kontrollsystem (IKS) vorgeschrieben und im Rahmen dieses IKS ist die Funktionstrennung bei sensiblen Aufgaben zu beachten.
5. Hosting in Deutschland
Für eine GoBD-konforme digitale Buchführung und Belegarchivierung haben Sie grundsätzlich zwei Möglichkeiten. Entweder Sie arbeiten mit einem lokal installierten System oder mit einer Cloud-Software. Aus datenschutzrechtlichen Gründen muss das System in Deutschland oder der EU gehostet werden. Darauf sollten Sie insbesondere bei Cloud-Anbietern achten.
Bei Systemen, die beispielsweise in den USA gehostet werden, besteht die Möglichkeit, dass Behörden auf Ihre Daten zugreifen.
6. Nebensysteme und Kassen
Ihre Nebensysteme der Finanzbuchhaltung müssen ebenfalls integriert und GoBD-konform sein. Nebensysteme sind zum Beispiel Anlagenbuchhaltung, Kassen, Lohnbuchhaltung, Reisekostenabrechnung und Zeiterfassungssysteme. Also alles, was buchhalterisch und steuerlich relevant ist. Dies ist eine weitere Anforderung, die sich aus den GoBD-Grundsätzen der Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit ergibt.
7. Schnittstellen
Um die Vollständigkeitsanforderungen der GoBD zu erfüllen, sollte Ihre Buchhaltungssoftware über Schnittstellen verfügen. Diese sind notwendig, um Ihr System in die bestehende IT-Landschaft zu integrieren. Darüber hinaus verbessern Schnittstellen die Auswertbarkeit Ihrer Informationen, da es keine Datensilos mehr gibt, sondern durchgängige Prozesse.
8. Office-Integration
Eine Office-Integration wird zwar nicht ausdrücklich gefordert, ist aber empfehlenswert, damit Ihre Mitarbeiter Dokumente und Informationen nahtlos in das DMS und/oder Buchhaltungssystem übertragen können.
Besonders wichtig ist die Outlook-Integration. Viele Dinge werden per E-Mail mit Geschäftspartnern und anderen Akteuren abgestimmt: Aufträge, Änderungswünsche, Preisabsprachen und andere Informationen, die zur Erläuterung der Geschäftsvorfälle notwendig sind.
E-Mails und andere Office-Dokumente, die für Ihre Buchhaltung relevant sind, sollten unmittelbar mit den Geschäftsvorfällen verknüpft und ins DMS hochgeladen werden.
9. Zugriffssteuerung
Nach den GoBD müssen Sie den Finanzbehörden Zugriff auf Ihre Buchführung gewähren. Ihre Software sollte entsprechende Zugriffsregelungen vorsehen. Einige Anbieter haben die notwendigen Zugriffe in einem Benutzerprofil für Betriebsprüfer bereits vorkonfiguriert.
Eine ausgefeilte Zugriffssteuerung ist auch in anderer Hinsicht notwendig: Um zu verhindern, dass Belege versehentlich gelöscht werden. Ihr DMS und Ihr Buchhaltungssystem sollten über entsprechende Vorkehrungen verfügen.
10. Verfahrensdokumentation
Der Umgang mit elektronischen Belegen ist in einer Verfahrensdokumentation zu beschreiben. Der Belegfluss muss dokumentiert sein. Dazu gehört, wie die Belege in das System gelangen, wer wann was mit ihnen macht und wie sie GoBD-konform archiviert werden.
Eine GoBD-konforme Software protokolliert daher im Hintergrund alle Bearbeitungsschritte. Außerdem sollte sie Workflows für den Belegfluss und die Buchhaltung enthalten. Im Idealfall können Sie dort auch eigene Workflows einrichten. Das erleichtert Ihnen die Erstellung einer Verfahrensdokumentation und den Nachweis, dass Sie die darin beschriebenen Prozesse auch einhalten.
Fazit
Die GoBD skizzieren die Anforderungen an eine digitale Buchhaltung, den Datenzugriff und die Archivierung von Belegen. Ziel ist es, die Beweiskraft Ihrer Buchführung zu erhalten. Dazu benötigen Sie eine GoBD-konforme Software für die Buchhaltung, mit angebundenem DMS. Insgesamt soll Ihr System auch alle Vor- und Nebensysteme integrieren, Datenschutz und Zugriffsregelungen implementieren, Workflows ermöglichen und im Hintergrund alles protokollieren. Diese letzteren Funktionen erleichtern Ihnen die Erstellung einer Verfahrensdokumentation nach GoBD.
Wann das Privileg Sonderurlaub greift: Ansprüche auf Freistellung
Urlaub hat nicht immer nur entspannte Anlassfälle. Bei gravierenden Einschnitten im persönlichen Privatleben kommt der Sonderurlaub ins Spiel. Wie die Ansprüche dafür geregelt sind und was es zu beachten gilt, erklären wir im Blog!
Sonderurlaub kann man bürokratisch als Formalie einer Auszeit abtun. Dass dem Hintergrund damit nicht Genüge getan ist, verdeutlicht, dass seine Notwendigkeit sich in Zeiten persönlicher Ausnahmesituationen ergibt, in denen das Leben unmittelbar wichtiger wird als die tägliche Arbeit. Das können familiäre Notfälle, Hochzeiten, Geburten oder andere mitunter unvorhersehbare Ereignisse sein. Ihnen gemein ist, dass die menschliche Komponente des Arbeitslebens zum Tragen kommt. In diesem Zusammenhang zeigt er, wie ein Unternehmen mit seinen Mitarbeitern umgeht, sobald er schlagend wird. Man kann den Umgang damit also viel eher als Zeichen von empathischer Fürsorge in einer modernen, mitarbeiterorientierten Arbeitskultur betrachten.
Im Folgenden beleuchten wir, was Sonderurlaub wirklich bedeutet, wie er sich von regulärem Urlaub unterscheidet und wie Unternehmen mit diesem sensiblen Thema umgehen sollten.
Eine Definition von Sonderurlaub vs. Regelurlaub
Auf den ersten Blick mag der Unterschied zwischen Sonderurlaub und Regelurlaub lediglich in der Dauer liegen. Doch tatsächlich trennen diese beiden Konzepte weit mehr als nur die Anzahl der freien Tage. Regelurlaub ist vonseiten des Arbeitnehmers planbar und dient der Erholung, um die Work-Life-Balance aufrechtzuerhalten, indem man etwa einen sonnigen Strandaufenthalt genießt. Sonderurlaub hingegen tritt ein, wenn das Privatleben durch besondere persönliche Anlässe in den Vordergrund drängt.
Sonderurlaub ist kein gewöhnlicher Urlaubsanspruch, den man im Voraus strukturiert und nach Belieben einreicht. Das „Sonder“ steht für das Unvorhersehbare, das Unerwartete. Für sich gesehen, verlangt er nach mehr als einer Pause von der Arbeit, da persönliche Krisen oder hervorragende Momente der Freude ihren Zoll einfordern. Kurzum ist der Sonderurlaub die Möglichkeit, bei wichtigen Lebensereignissen kurzfristig eine Auszeit zu nehmen, wenn der Job einfach mal hinten anstehen muss.
Der Anspruch auf Sonderurlaub von seiner rechtlichen Seite
Wie deckt sich dieser emotionale Aspekt jetzt mit dem Rechtsrahmen? Es ist zu sagen, dass das Bürgerliche Gesetzbuch (BGB) den Sonderurlaub in Deutschland nicht direkt regelt. Vielmehr überlässt es diese Regelung weitgehend den Arbeitsverträgen, Tarifverträgen oder Betriebsvereinbarungen. In § 616 BGB Satz 1 ist Folgendes zu lesen:
"Der zur Dienstleistung Verpflichtete wird des Anspruchs auf die Vergütung nicht dadurch verlustig, dass er für eine verhältnismäßig nicht erhebliche Zeit durch einen in seiner Person liegenden Grund ohne sein Verschulden an der Dienstleistung verhindert wird." (https://www.gesetze-im-internet.de/bgb/__616.html)
Dieser Satz stellt also grundsätzlich klar, dass ein Arbeitnehmer Anspruch auf eine bezahlte Freistellung dieser Natur hat. Wichtig ist jedoch, dass der „persönliche Grund“ nicht näher spezifiziert wird und daher ein breiter Interpretationsspielraum gegeben ist. Der Hinweis auf die Verhältnismäßigkeit der Zeitdauer bedeutet in der Praxis, dass solche Freistellungen zumeist über wenige Tage nicht hinausgehen müssen. Wie zuvor erwähnt, sind die genauen Bedingungen des Sonderurlaubs häufig durch Arbeitsverträge durchdekliniert, um über den Minimalkonsens des Bürgerlichen Gesetzbuches hinaus einen Rechtsanspruch zu etablieren.
Gründe für die Anspruchsgrundlage Sonderurlaub
Wann genau dieser Anspruch besteht, ist nicht immer eindeutig. Es existieren sowohl unzweideutige Anlassgründe, als auch Grauzonen, die von der individuellen Unternehmenspolitik abhängen. Wir widmen uns beiden.
Todesfall eines nahen Angehörigen
Beim Versterben eines nahen Familienangehörigen (darunter Eltern, Kinder, Ehepartner) zeigt der Arbeitgeber grundsätzlich vollstes Verständnis. Die Dauer variiert zwar, aber üblicherweise erhalten Arbeitnehmer 1 bis 3 Tage Sonderurlaub, um die Beerdigung zu organisieren sowie sich auf persönliche Angelegenheiten zu konzentrieren.
Hochzeit
Wenn die Hochzeitsglocken klingeln sollen, wird in vielen Unternehmen Sonderurlaub gewährt. Der Umfang pendelt zwischen 1 und 2 Tagen, um einerseits die Zeremonie und andererseits die anschließenden Feierlichkeiten unter einen Hut zu bekommen.
Die Geburt des eigenen Kindes
Schwangere Frauen sind zum Zeitpunkt des nahenden Gebärens schon einige Wochen im Mutterschutz. Wie steht es jedoch um die werdenden Väter? Arbeitnehmende haben aus Gründen der Geburt einen Anspruch auf Sonderurlaub. Auch hierbei werden dem Mitarbeiter generell 1 bis 2 Tage gegeben, um die Geburt zu erleben und erste Schritte hinsichtlich Anmeldung beim Standesamt, Informierung der Krankenkasse, Antrag auf Kinder- sowie Elterngeld usw. zu unternehmen.
Umzug des Arbeitnehmenden
Die Kartons mit den Habseligkeiten sollen verpackt und das aufwändige Unterfangen des Umzugs in die Wege gebracht werden. Ein Grund für Sonderurlaub? Ja! In solchen Situationen erlauben viele Arbeitgeber bis zu 2 Tage Freistellung, damit alles reibungslos über die Bühne laufen kann.
Erkrankung eines Kindes
Im Falle der Krankheit des Kindes greifen andere gesetzliche Regelungen, insbesondere das Kinderkrankengeld. Eltern dürfen also die Arbeitsfreistellung für das Aufpäppeln des Nachwuchses verlangen, wobei das aber unter den Rahmen der Lohnfortzahlung über die gesetzliche Krankenversicherung fällt. Um Sonderurlaub handelt es sich ergo nicht. Eine Ausnahme gilt für Personen im öffentlichen Dienst, denen unter bestimmten Bedingungen bis zu 4 Tage bezahlten Sonderurlaub pro Kind und Jahr zusteht.
Renovierungsarbeiten
Arbeitnehmern kann durch den Aufwand der Renovierung des eigenen Wohnraumes ein zeitintensives Projekt entstehen. Die Voraussetzungen für einen Sonderurlaub sind damit aber nicht erfüllt. Da die Renovierung als weniger dringlich interpretiert wird, müssen Mitarbeiter so gut wie immer regulären Urlaub dafür beantragen.
Erkrankung eines entfernteren Familienmitglieds
Ein entfernter Verwandter, wie ein Onkel oder eine Tante, wird schwer krank und der Mitarbeiter möchte die Pflege übernehmen. Obwohl das für den Arbeitnehmer persönlich von höchster Bedeutung sein kann, erkennen die meisten Unternehmen darin keinen Anspruch auf bezahlten Sonderurlaub. Alternativen gibt es diesbezüglich im Pflegezeitgesetz oder im Antrag auf unbezahlten Urlaub.
Geburtstag
Ihr Geburtstag ist im Gros der Fälle kein Freifahrtschein für Sonderurlaub. Das Arbeitsrecht sieht keinen Anspruch auf einen freien Tag vor, auch wenn Sie sich vielleicht einen unterhaltsamen Ausflug wünschen. Manche Unternehmen bieten Ihnen womöglich in dieser Situation ein kleines Geschenk oder eine Feier an. Ihren Urlaub müssen Sie hingegen gezielt um diesen Tag herum selbstständig veranlassen.
Die Haltung des Arbeitgebers ist verweigernd
Können Arbeitgeber Sonderurlaub eigentlich einfach verweigern? Die Antwort darauf ist nicht ganz eindeutig. In der Regel haben Arbeitnehmer keinen gesetzlichen Anspruch auf Sonderurlaub, wobei das im Gesetz geregelte Fälle wie den Tod oder die Geburt eines Kindes nicht betrifft. Fehlen vertragliche Vereinbarungen zum Sonderurlaub im Arbeitsverhältnis, verschafft das den Arbeitgebern den Ermessensspielraum, diesen zu gewähren oder abzulehnen.
Auf der anderen Seite führt ein willkürliches oder undurchsichtiges Vorgehen beim Genehmigungsprozess zu Vertrauensverlust und Frustration bei den Mitarbeitern. Besonders bei persönlichen Anlässen wie Hochzeiten sind transparente Entscheidungen aufgrund der emotionalen Aufladung der Ereignisse essentiell. Von daher sollten Arbeitgeber auch berücksichtigen, dass eine faire Handhabung von Sonderurlaub sich ebenso langfristig auf die Arbeitgebermarke auswirken kann. Benachteiligende Vorgehensweisen haben in diesem Zusammenhang noch nie positive Beiträge zum Employer Branding geleistet.
Tipps für den optimalen Umgang mit Sonderurlaub
Um es gar nicht erst so weit kommen zu lassen, evaluieren wir hier einige praktische Tipps, die helfen können, das Thema Sonderurlaub harmonisch zu gestalten:
- Erklären Sie den Anlass nachvollziehbar
Informieren Sie Ihren Arbeitgeber über den Anlass. Ein unmissverständlicher Grund für den Sonderurlaub deckt sich mit einer einvernehmlichen Umsetzung. - Tarifvertrag beachten
Welche Rechte Sie haben, ist klipp und klar in Ihrem Arbeitsvertrag festgeschrieben. So können Sie auf vertragliche Ansprüche hinweisen, falls diese bestehen und natürlich auf diese pochen. - Bereiten Sie sich auf eine mögliche Ablehnung vor
Auch wenn Sie Sonderurlaub beantragen, besteht keine Garantie, dass dieser genehmigt wird. Falls er abgelehnt wird, können Sie Alternativlösungen, wie zum Beispiel die Nutzung von Überstunden oder regulären Urlaubstagen priorisieren. - Empathie zeigen
Arbeitgeber sollten wiederum bedenken, dass Sonderurlaub nicht aus Jux und Tollerei notwendig wird. Eine empathische Haltung kann hierbei im Verhältnis zwischen Arbeitnehmer und Arbeitgeber Wunder wirken. - Eine individuelle Vereinbarung bei schwerwiegenden Anlässen
Es kann etwa hinsichtlich der Beerdigung eines Familienmitglieds überaus sinnvoll sein, den Sonderurlaub als Arbeitgeber großzügig anzulegen und gegebenenfalls außerhalb der üblichen Regelungen Zusatzurlaub zur Verfügung zu stellen. - Vermeiden Sie unfaire Bevorzugung
Im gleichen Atemzug ist auf Gleichbehandlung maximal zu achten. Die bevorzugte Behandlung spezifischer Mitarbeiter kann Missgunst im Team auslösen, während eine einheitliche Handhabung einem gerechten Arbeitsumfeld Rechnung trägt.
Das Fazit: Erholungsurlaub ist etwas anderes
Sobald sich im Umfeld des Arbeitnehmers etwas Erschütterndes (ob nun positiv oder negativ) ereignet, ist dies eine Gelegenheit für Arbeitgeber, klare Kante zu zeigen. Infolge von Geburten oder Todesfällen sollte nicht der Gedanke an die unbeantwortete E-Mail-Korrespondenz an erster Stelle stehen. Hier sind Arbeitgeber gefordert, großzügig und unbürokratisch zu agieren, um das Vertrauen ihrer Mitarbeiter langfristig zu sichern. In solchen Lebensmomenten zahlt sich Menschlichkeit aus.
Aus Arbeitnehmerperspektive hat der vorliegende Artikel gezeigt, dass der Rechtsrahmen des Bürgerlichen Gesetzbuches zumindest oberflächlich ausfällt. Um keinen Missverständnissen ausgesetzt zu sein, sollten Sie sich schon vorab über die diesbezüglichen Regelungen in Ihrem Arbeitsvertrag Gewissheit verschaffen. Das Kennen der Spielregeln umgeht Konfliktpotenzial, wodurch der Sonderurlaub im Bedarfsfall problemlos bewilligt wird.
Archivierung von Entgeltunterlagen: Diese Vorgaben gelten
Seit 2022 müssen Arbeitgeber die Entgeltunterlagen elektronisch führen. Lesen Sie hier, welche Dokumente betroffen sind, welche Anforderungen an die Archivierung von Entgeltunterlagen bestehen und wie bei Dokumenten mit Unterschriftserfordernis vorzugehen ist.
Bei Betriebsprüfungen durch die Deutsche Rentenversicherung (DRV) müssen Arbeitgeber seit 2023 alle notwendigen Daten elektronisch übermitteln. Dieses Verfahren wird als elektronisch unterstützte Betriebsprüfung (euBP) bezeichnet. Um die Voraussetzungen dafür flächendeckend zu schaffen, hat der Gesetzgeber im Jahr 2020 im „Siebten Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch und anderer Gesetze“ festgelegt, dass Arbeitgeber grundsätzlich alle Entgeltunterlagen elektronisch führen müssen. Die Verpflichtung bezieht sich also nicht nur auf die Abrechnungsdaten aus der Entgeltabrechnungssoftware, sondern auch auf die begleitenden Entgeltunterlagen.
Welche begleitenden Entgeltunterlagen müssen elektronisch geführt werden?
Im Zuge der oben genannten Gesetzesänderung wurde die Beitragsverfahrensverordnung (BVV) angepasst. Nach § 8 Abs. 2 BVV müssen Arbeitgeber nun „elektronisch zur Verfügung zu stellende Unterlagen […] in elektronischer Form zu den Entgeltunterlagen […] nehmen.“ Hierzu zählen unter anderem die folgenden begleitenden Entgeltunterlagen:
- Anträge von Minijobbern auf Befreiung von der Rentenversicherungspflicht
- Erklärung kurzfristig Beschäftigter zu weiteren Tätigkeiten im Kalenderjahr
- Nachweis der Elternschaft (z. B. Geburtsurkunde)
- Immatrikulationsbescheinigungen zur Feststellung des Werkstudentenstatus
- Unterlagen zu einer Arbeitnehmerentsendung
- Informationen zur Staatsangehörigkeit
- Mitgliedsbescheinigungen von Krankenkassen
- Informationen zur Versicherungsfreiheit oder Befreiung von der Versicherungspflicht eines Arbeitnehmers
- Rückmeldungen von Krankenkassen, z. B. zur Feststellung der Versicherungspflicht
- Aufzeichnungen der Arbeitszeit gemäß Mindestlohngesetz (MiLoG)
- Unterlagen zu in Anspruch genommener Pflegezeit
Wie sind Entgeltunterlagen elektronisch aufzubewahren?
Im Idealfall legt der Arbeitnehmer beziehungsweise die zuständige Stelle die Unterlagen bereits in elektronischer Form vor. Studierende können beispielsweise ihre Immatrikulationsbescheinigung direkt per E-Mail einreichen. Reicht der Beschäftigte seine Unterlagen in Papierform ein, muss der Arbeitgeber sie in ein digitales Format überführen.
Es gibt aber auch Unterlagen, für die die Schriftform vorgeschrieben ist und eine Unterschrift benötigt wird, zum Beispiel der Antrag auf Befreiung von der Rentenversicherungspflicht für einen Minijobber. In diesem Fall hat der Arbeitgeber drei Möglichkeiten, die ergänzenden Entgeltunterlagen elektronisch zu führen:
- Mit qualifizierter elektronischer Signatur — Der Beschäftigte reicht die Unterlagen bereits in elektronischer Form beim Arbeitgeber ein. Die Originalunterschrift auf dem Papierdokument wird in diesem Fall durch eine qualifizierte elektronische Signatur des Arbeitnehmers ersetzt. Viele Privatpersonen haben jedoch nicht die Möglichkeit, eine qualifizierte elektronische Signatur zu erstellen.
- Mit fortgeschrittener elektronischer Signatur — Erhält der Arbeitgeber das Dokument in Papierform, muss er es digitalisieren. Diese Umwandlung in ein elektronisches Format erfolgt mithilfe einer fortgeschrittenen elektronischen Signatur, für die das im Meldeverfahren genutzte Softwarezertifikat verwendet werden kann. Für die Übertragung ist weder eine Signaturkarte noch ein Kartenlesegerät erforderlich. Das Papierdokument muss in diesem Fall nicht mehr aufbewahrt werden.
- Ohne qualifizierte elektronische Signatur — Eine begleitende Entgeltunterlage kann außerdem ohne Signatur in elektronischer Form vorliegen. Das Papierdokument ist dann zusätzlich im Original aufzubewahren.
HINWEIS: Es ist unzulässig, schriftliche Erklärungen und Anträge mit Unterschriftserfordernis als unsignierte Dateien in den Formaten PDF, JPEG, BMP, PNG oder TIFF vorzuhalten.
Welche Dateiformate und Dateinamen sind bei der Archivierung von Entgeltunterlagen zulässig?
Auf Anforderung der Deutschen Rentenversicherung müssen Arbeitgeber die Entgeltunterlagen in separaten Dateien zur Verfügung stellen. Hinsichtlich der Aufbewahrung und Bereitstellung sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) zu beachten. Zusätzlich kann es abweichende Regelungen aus dem Sozialversicherungsrecht geben.
- Zulässige Dateiformate für die Speicherung von Entgeltunterlagen sind: PDF, JPEG, BMP, PNG, TIFF
- Für die Dateinamen gilt: maximal 64 Zeichen; ohne Sonderzeichen, Komma, Punkt, Umlaute, Leerzeichen und scharfes S (ß)
Der Dateiname sollte eine schnelle Zuordnung ermöglichen und die Art des Dokuments, den Namen der beschäftigten Person und den betreffenden Zeitraum erkennen lassen. Beispiel:
Befreiung-Rentenversicherungspflicht_Maier-Sonja_2022.pdf
Welche Aufbewahrungsfristen gelten?
Abgabenordnung (AO)
Nach § 147 AO müssen Buchungsbelege wie Lohn- und Gehaltsabrechnungen seit dem 1. Januar 2025 mindestens acht Jahre aufbewahrt werden. Für Jahresabschlüsse und Buchführungsunterlagen gilt weiterhin eine Frist von zehn Jahren, für sonstige steuerlich relevante Unterlagen von sechs Jahren.
Handelsgesetzbuch (HGB)
Nach § 257 HGB gilt für Buchungsbelege – darunter Lohn- und Gehaltsabrechnungen – eine Aufbewahrungsfrist von acht Jahren. Handelsbücher, Jahresabschlüsse und Bilanzen sind zehn Jahre aufzubewahren, empfangene und abgesandte Handelsbriefe sechs Jahre. Für Kreditinstitute, Versicherungsunternehmen und Wertpapierinstitute gilt abweichend auch für Buchungsbelege eine Frist von zehn Jahren.
Sozialgesetzbuch (SGB)
Das Sozialgesetzbuch (SGB IV) verlangt nach § 28f, dass Arbeitgeber die für die Sozialversicherung relevanten Entgeltunterlagen mindestens fünf Jahre aufbewahren. Dies betrifft alle Dokumente, die für die Berechnung und Abführung von Sozialversicherungsbeiträgen notwendig sind. Bei laufenden Prüfungen oder anhängigen Rechtsstreitigkeiten kann sich diese Frist verlängern. Es ist also ratsam, diese Unterlagen ebenfalls zehn Jahre aufzubewahren, um auf der sicheren Seite zu sein.
Einkommensteuergesetz (EStG)
Nach § 41 EStG müssen Lohnsteuerunterlagen sechs Jahre lang aufbewahrt werden. Dies umfasst alle Dokumente, die zur Berechnung und Abführung der Lohnsteuer notwendig sind.
Gesetz über die Festsetzung eines Mindestlohns (MiLoG)
Nach § 17 MiLoG sind Arbeitgeber verpflichtet, die Arbeitszeitnachweise, die für die Einhaltung des Mindestlohns relevant sind, mindestens zwei Jahre aufzubewahren. Dies gilt insbesondere für Minijobs und andere geringfügige Beschäftigungsverhältnisse.
Betriebsrentengesetz (BetrAVG)
Das Betriebsrentengesetz (BetrAVG) schreibt vor, dass Unterlagen, die für die betriebliche Altersversorgung relevant sind, zehn Jahre lang aufbewahrt werden müssen. Dies betrifft insbesondere Vereinbarungen zur Entgeltumwandlung und andere Dokumente, die die betriebliche Altersvorsorge regeln.
Arbeitsrechtliche Vorgaben
Arbeitsverträge und sonstige Vereinbarungen, die die Entgeltzahlung betreffen, sollten mindestens bis zum Ende der allgemeinen Verjährungsfrist von drei Jahren (§ 195 BGB) aufbewahrt werden. Diese Frist beginnt mit dem Ende des Kalenderjahres, in dem der Anspruch entstanden ist. Dadurch können mögliche arbeitsrechtliche Ansprüche abgewehrt werden.
Empfehlung: Wenn mehrere gesetzliche Grundlagen greifen (z. B. HGB, AO, SGB IV, BVV), sollte im Zweifel die jeweils längste Frist angewandt werden.
Kann man sich von der Führung elektronischer Entgeltunterlagen befreien lassen?
Arbeitgeber können sich auf Antrag bis zum Stichtag 31. Dezember 2026 von der Führung der ergänzenden Entgeltunterlagen in elektronischer Form befreien lassen. Der Antrag ist formlos beim zuständigen Prüfdienst der Deutschen Rentenversicherung zu stellen. Ab dem 1. Januar 2027 soll es keine Befreiung von der Pflicht zur Führung elektronischer Entgeltunterlagen mehr geben.
Digitale Personalakte erleichtert Umsetzung der Anforderungen
Arbeitgeber, die ihre Personalverwaltung noch in Papierform durchführen, sollten jetzt die Einführung der digitalen Personalakte in Betracht ziehen. Mit dieser Lösung können nicht nur die Personalakten, sondern auch alle Entgeltunterlagen gesetzeskonform geführt werden. Im Zusammenspiel mit der Lohnsoftware archiviert das System zudem viele Dokumente direkt in elektronischer Form. Die wichtigsten Vorteile der digitalen Personalakte:
- Effizientere Arbeitsabläufe und damit geringere Kosten
- Minimierte Suchzeiten
- Einfachere Umsetzung von Zugriffsberechtigungen und Datenschutz
- Orts- und zeitunabhängiger Zugriff auf Daten
- Revisionssichere Archivierung von Personal- und Entgeltunterlagen
- Positives Arbeitgeberimage durch Einsatz moderner Technologien
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
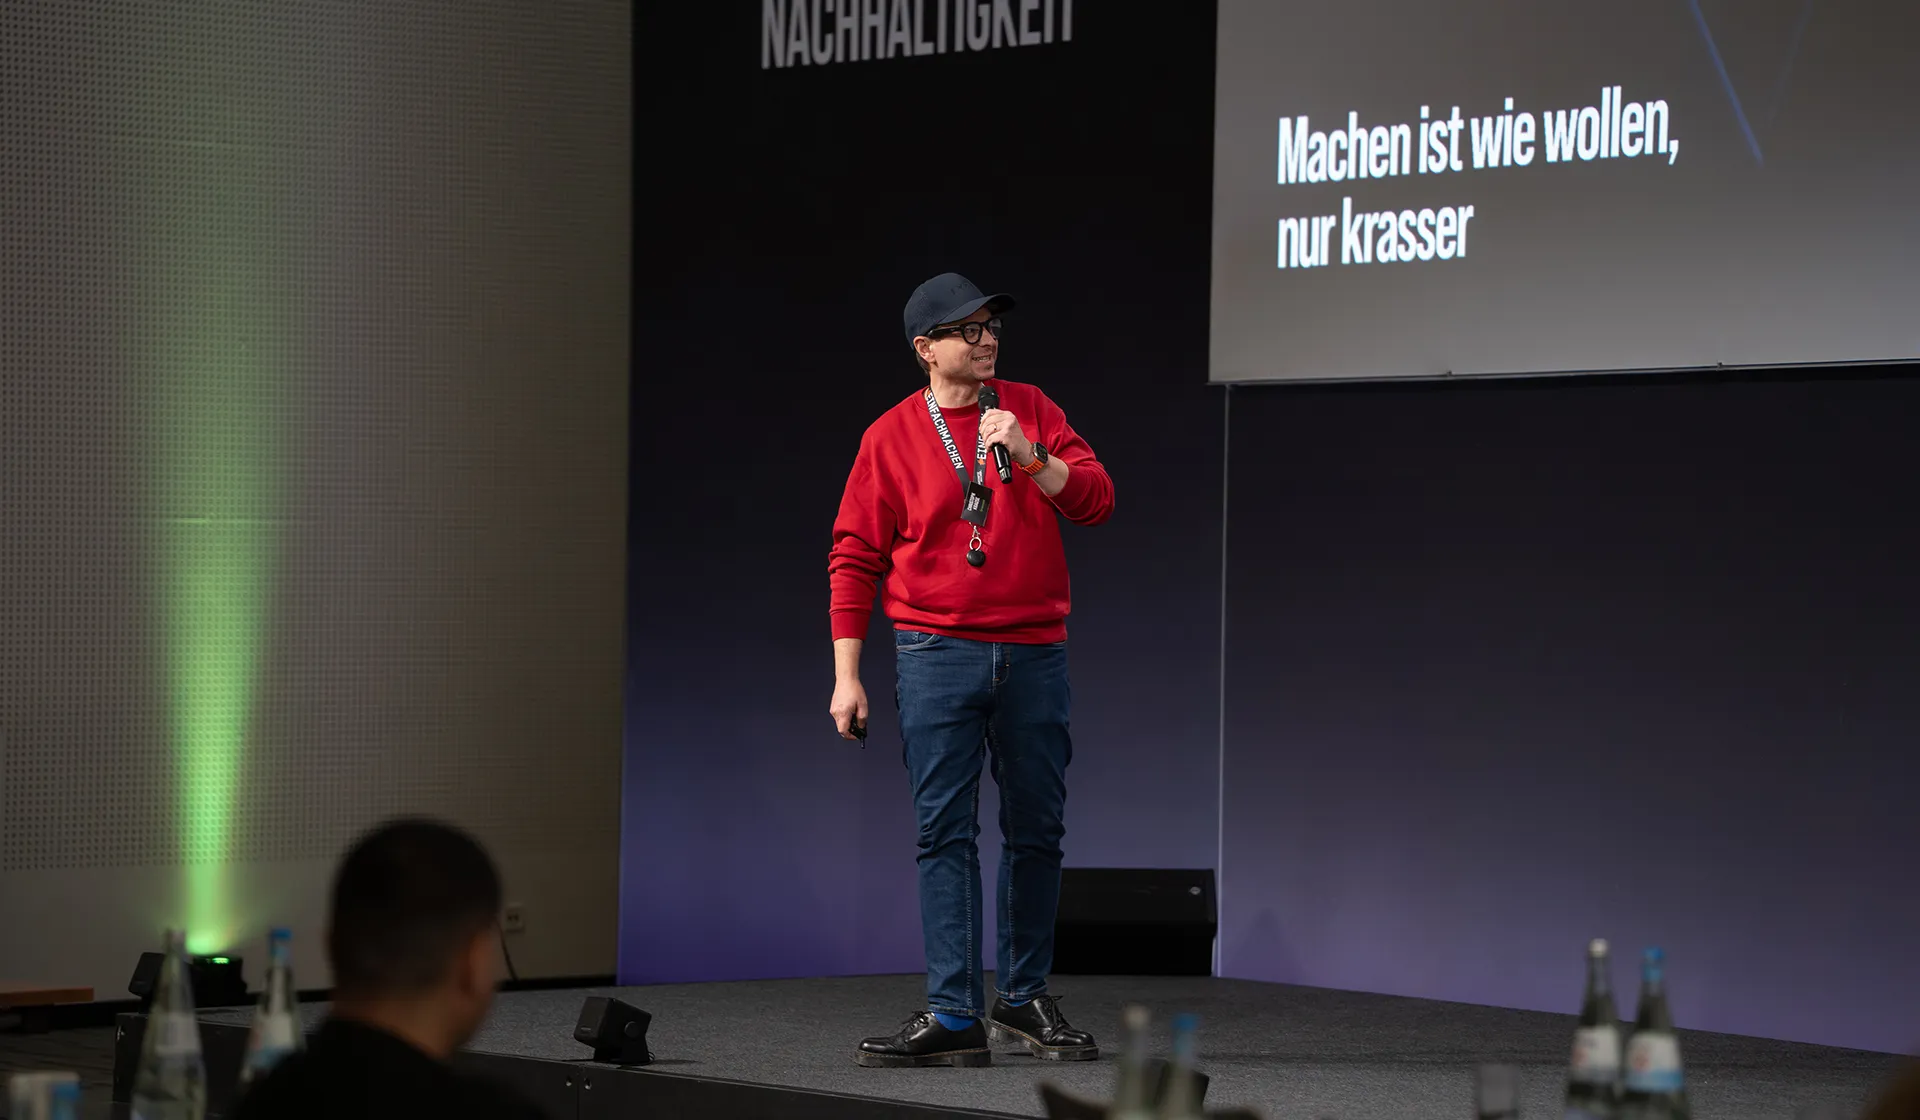
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.