Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
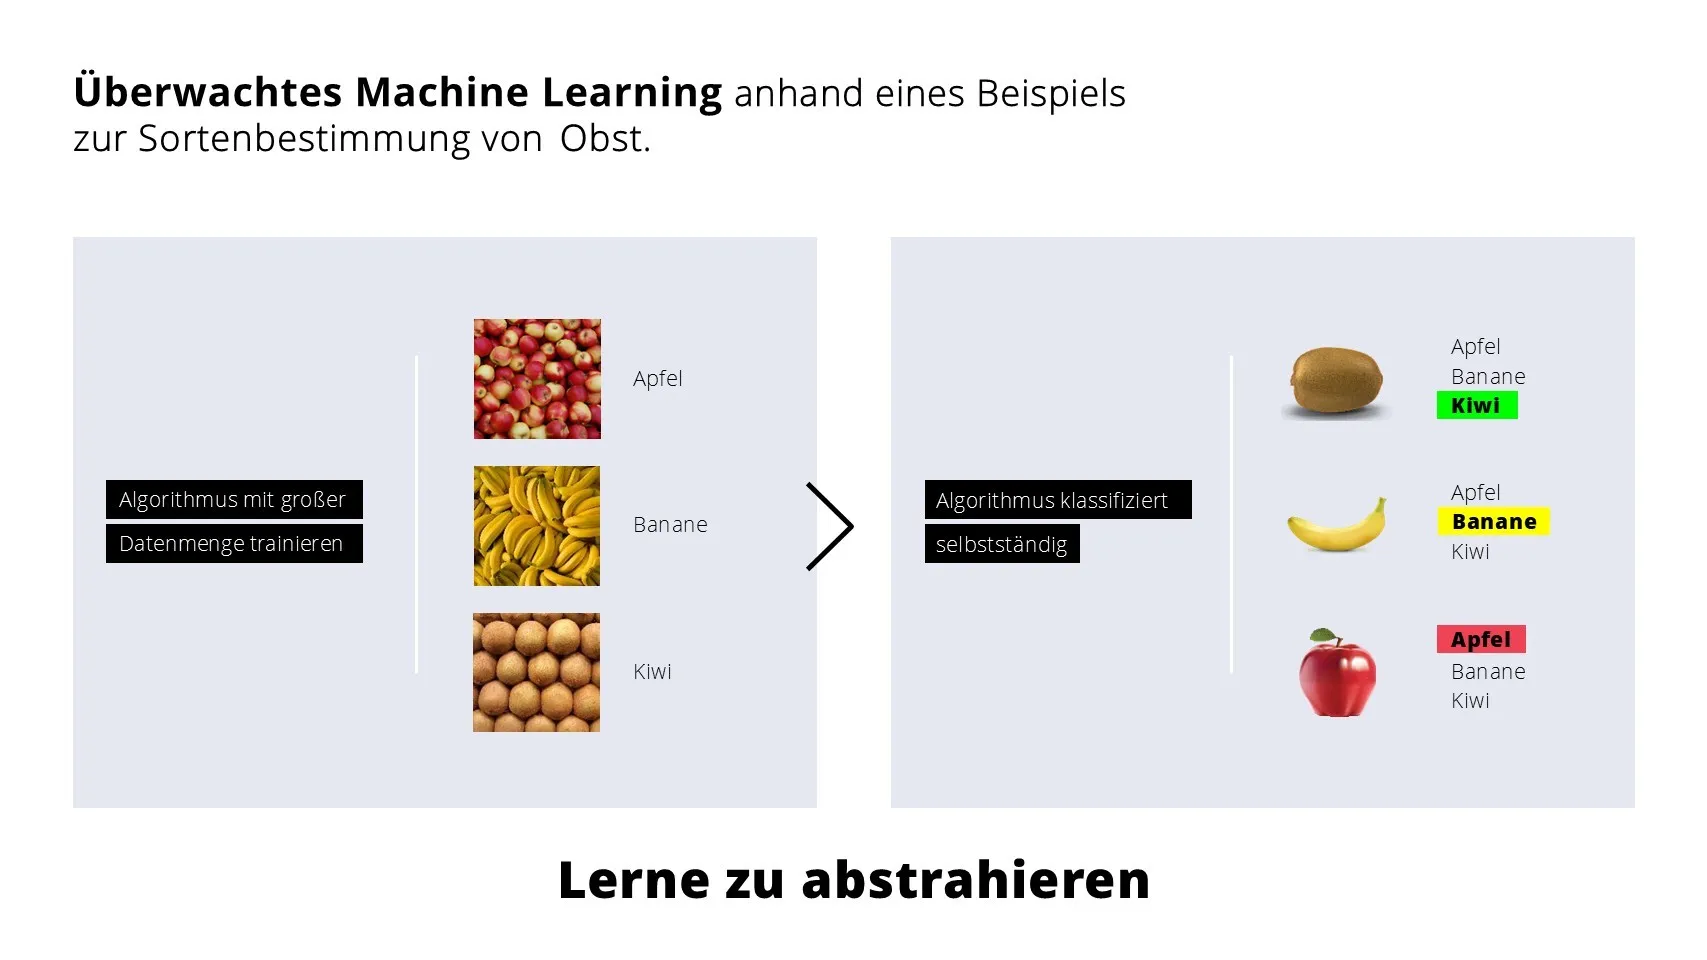
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
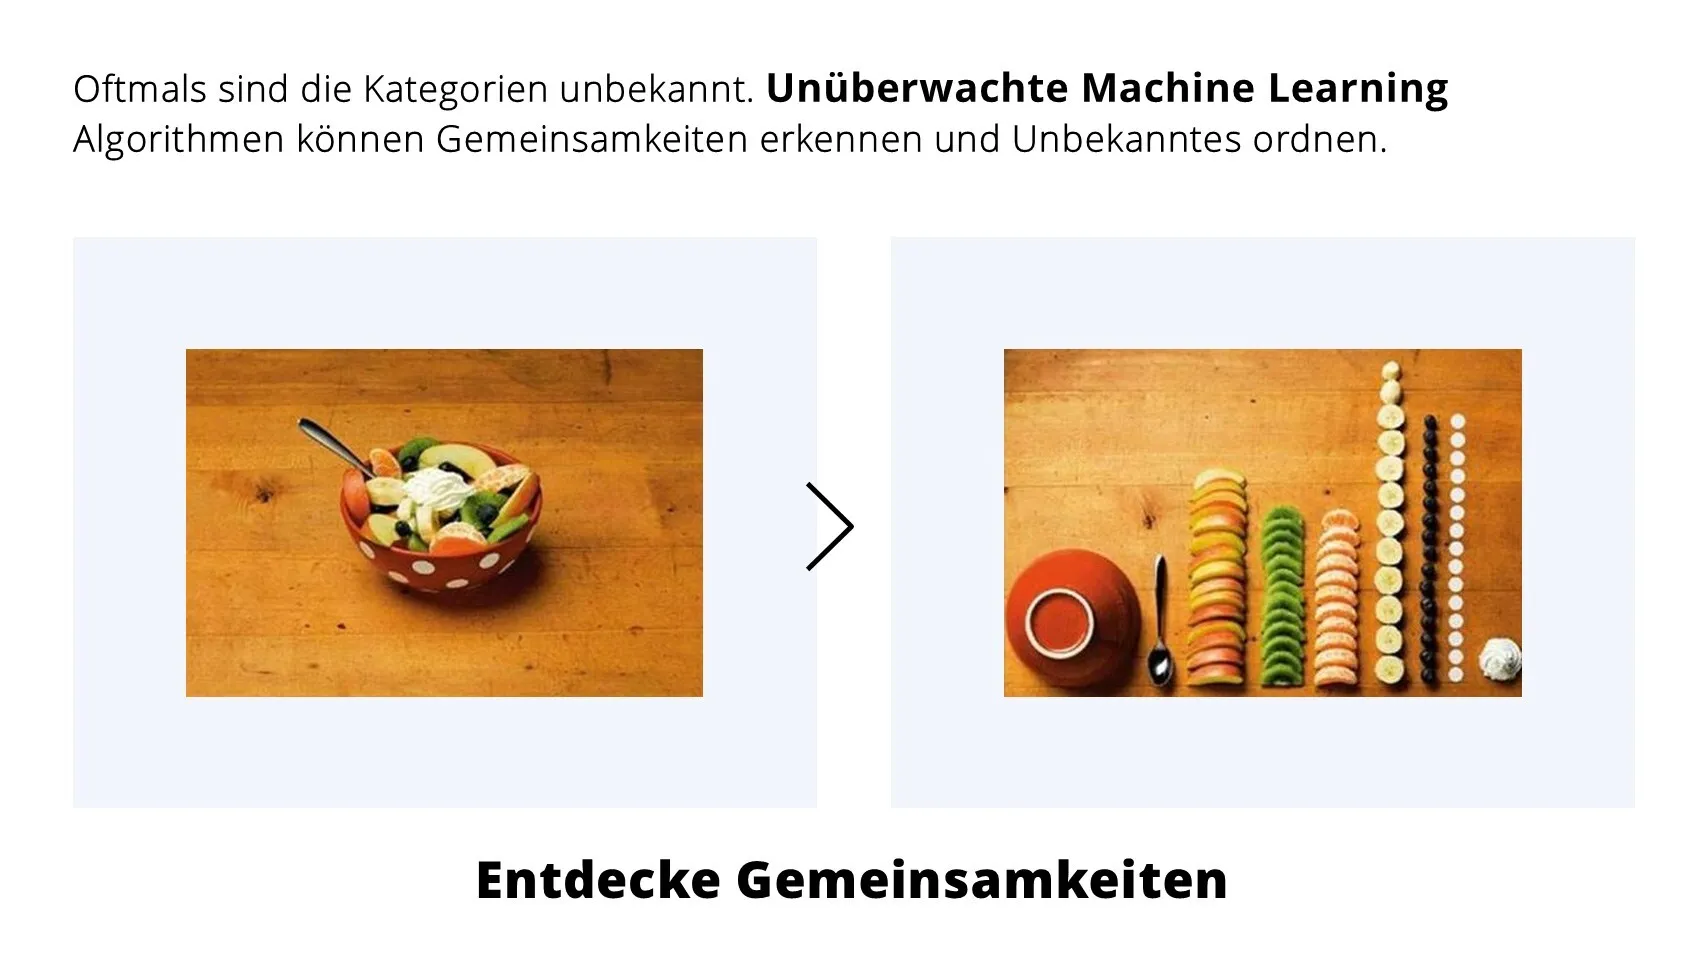
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
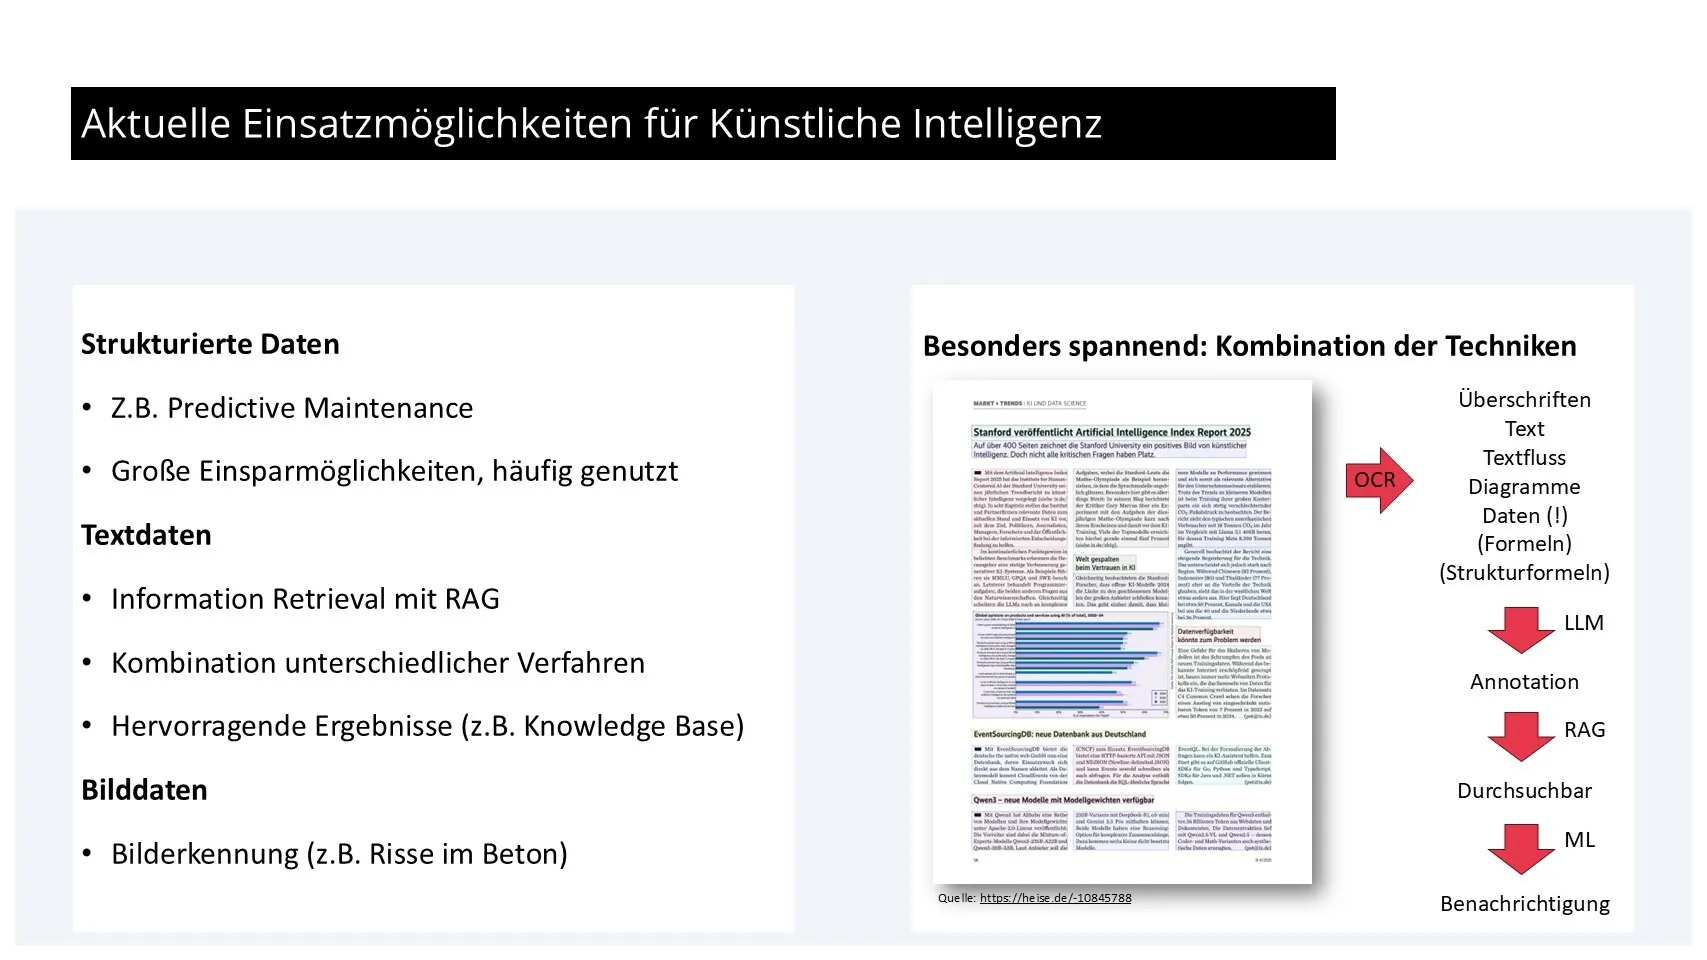
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL




Lohnabrechnung selbst erstellen - warum sich das gleich mehrfach lohnt
Die Entgeltabrechnung erfordert größte Sorgfalt und kostet Zeit. Da liegt der Gedanke, einen Dienstleister mit der Aufgabe zu betrauen, durchaus nahe. Hier erfahren Sie, warum es für Sie dennoch besser sein kann, wenn Sie die Lohnabrechnung selbst erstellen.
Steuerklasse, Kirchensteuer, Rentenversicherung, Sozialversicherungsbeiträge und die jeweils dazu passende Berechnung verschiedener Abgaben, Abzüge und Zuschläge beim Lohn – all das macht die Entgeltabrechnung zu einer zeitaufwendigen Aufgabe. Gleichzeitig steigen die sonstigen Anforderungen an die Personalarbeit. Daher ist es nur allzu verständlich, dass mancher Arbeitgeber die Lohnabrechnung auslagern möchte. Aber ist das wirklich der ideale Weg für Ihre Personalabteilung? Schließlich geben Sie damit auch Fachkompetenz und Know-how ab. Deshalb sollte ein Outsourcing gut überlegt sein. In diesem Beitrag erhalten Sie ein paar trifftige Argumente dafür, die Lohnabrechnung selbst zu erstellen. Außerdem erfahren Sie, inwiefern die richtige HR-Software Ihnen die Arbeit drastisch erleichtern kann.
Das ist die Lage im Bereich HR
Die Personalabteilung führt die Lohnabrechnung durch – früher einmal galt das in Unternehmen als selbstverständlich. Mittlerweile pflegen die Spezialisten im Bereich Human Resources (HR) jedoch ein differenzierteres Rollenverständnis: Immer mehr Personaler betrachten die Lohnabrechnung nicht mehr als den Hauptzweck ihrer Tätigkeit. Sie verstehen sich selbst in erster Linie als firmeninterne Dienstleister, die die Führungskräfte und Mitarbeiter in personalwirtschaftlichen Belangen beraten.
Auf der HR-Agenda nach unten gerutscht: die Lohnabrechnung
Das veränderte Rollenverständnis von Personalern ist eine Begleiterscheinung der sich ändernden Rahmenbedingungen in der Arbeitswelt. Angesichts von Fachkräftemangel und demografischem Wandel sind Arbeitgeber mehr denn je darauf angewiesen, sich als attraktive Marke für Arbeitnehmer zu präsentieren, das Recruiting zu professionalisieren und in die Personalentwicklung zu investieren. Es gibt also einiges zu tun im Bereich Human Resources. Die Lohnabrechnung selber zu machen, gerät dabei verständlicherweise zunehmend aus dem Blickfeld von Personalverantwortlichen und Management.
Warum es so unattraktiv erscheint, die Lohnabrechnung selbst zu erstellen
Es liegt aber nicht nur an der Aufgabenfülle in den Personalabteilungen, dass die Abrechnung des Entgelts nicht zu den beliebtesten Aufgaben zählt. Die Bereitschaft zum Outsourcing in ein Lohnbüro hängt auch damit zusammen, dass die Lohnabrechnung eine inhaltlich anspruchsvolle Disziplin mit großer Änderungsdynamik ist. Häufige gesetzliche Neuerungen, zunehmende Digitalisierung in Form neuer Verfahren, zahllose zu beachtende Normen – all das erfordert Fachwissen und kontinuierliche Weiterbildung. Daher fallen die Offerten von Dienstleistern, die kostengünstiges und unproblematisches Outsourcing versprechen, in überlasteten Personalabteilungen häufig auf fruchtbaren Boden.
{{box-list-left}}
Sparen Sie durch ein Outsourcing der Gehaltsabrechnung wirklich Zeit und Geld?
Ob Unternehmen mit dem Ergebnis einer Auslagerung anschließend zufrieden sind, dazu gibt es keine systematischen, unabhängigen Erhebungen. Fest steht aber: Outsourcing bedeutet keineswegs, dass Sie als Auftraggeber mit der ausgelagerten Aufgabe nichts mehr zu tun haben. So müssen Sie zum Beispiel die Zusammenarbeit mit dem externen Dienstleister steuern. Nicht selten entsteht dabei eine doppelte Datenhaltung. Außerdem können individuelle Klärfälle, Abrechnungskorrekturen, Datenänderungen und Ähnliches mehr jederzeit zusätzlichen Abstimmungsbedarf verursachen, der Ihren vorgesehenen Kosten- und Zeitrahmen sprengt.
Ist die Lohnabrechnung nicht der Kernservice von HR?
Wenn Sie die Lohnabrechnung nicht mehr selber machen wollen und ein Outsourcing planen oder diesen Schritt schon gegangen sind, sollten Sie sich auch die grundsätzliche Frage stellen: Ist es tatsächlich sinnvoll, den ureigenen Kernservice auszulagern? Berücksichtigen wir in diesem Zusammenhang, dass viele Beschäftigte Umfragen zufolge die Lohnabrechnung nach wie vor für die wichtigste Dienstleistung ihrer Personalabteilung halten, lautet die Antwort hier eindeutig: nein. Denn wenn Sie Ihre eigentliche Paradedisziplin aufgeben, nehmen sie damit nicht nur Ihr bekanntestes Angebot vom „Markt“, sondern schaffen sich auch selbst ein Stück weit ab. Ist das in Ihrem Sinne?
Ein oft übersehener Faktor, wenn Sie die Lohnabrechnung nicht selbst erstellen
Ein anderer Aspekt, der gegen eine Auslagerung spricht: Führen Sie in der Personalabteilung die Entgeltabrechnung selbst durch, liegen Ihnen wichtige Daten zu den Mitarbeitern systematisch und auswertbar vor. Auf dieser Basis können Sie den Angestellten beispielsweise schnell Auskünfte erteilen, etwa zu Fehlzeiten, oder Bescheinigungen ausstellen. Durch den Zugriff auf einen Datenpool und über den Austausch mit den Mitarbeitern erfassen Sie wertvolle Informationen über deren Lebensplanung, Leistungsvermögen und Wünsche.
Auch deshalb sollten Sie die Lohnabrechnung selbst erstellen
Zudem können Sie die Beschäftigten nur dann kompetent zu Themen wie Elternzeit, betrieblicher Altersvorsorge oder Dienstwagennutzung beraten, wenn sie über Kenntnisse in der Entgeltabrechnung sowie im Sozialversicherungs- und Steuerrecht verfügen. Geben Sie die Lohnabrechnung und das zugehörige Know-how ab, ist das oft nicht mehr der Fall. Dann laufen Sie als Personaler Gefahr, den Kontakt zu den Mitarbeitern zu verlieren, weniger über die personalwirtschaftlichen Herausforderungen des Unternehmens zu wissen und schlimmstenfalls als entbehrlich wahrgenommen zu werden. Eine derartige Entwicklung ist jedoch weder im Interesse der Personalabteilung noch im Sinne des Unternehmens.
7 Gründe, professionelle HR-Software zu nutzen
Ihr Personalinformationssystem besteht im Wesentlichen aus Gitternetzlinien in Excel und Co.? Sie meinen, HR-Software sei nur etwas für größere Unternehmen? Dann lesen Sie jetzt, weshalb Sie da falsch liegen.
1. Planen Sie Ihr Wachstum mit ein – auch bei den Aufgaben im HR-Bereich
Vielleicht haben Sie bisher gedacht, eine HR-Software sei nichts für Ihr Unternehmen, weil Sie nur zu zehnt sind und es daher leichtfällt, den Überblick zu behalten. Aber: Planen Sie für Ihr Unternehmen in den kommenden Jahren ein Wachstum auf 20, 30 oder mehr Mitarbeiter? Dann ist es sehr wahrscheinlich, dass Sie Urlaube, Krankenstände, Mitarbeiterkompetenzen, Dokumente aus Personalakten, Entgeltentwicklungen, Fortbildungen der Mitarbeiter, unbesetzte Stellen, endende Probezeiten und noch vieles mehr immer schlechter im Blick behalten werden. Dieser Prozess läuft schleichend ab.
Oft bemerken die Betroffenen die fehlende Übersicht erst dann, wenn das Kind bereits in den Brunnen gefallen ist. Setzen Sie daher früh genug auf smarte und vernetzte Softwareunterstützung. Andernfalls laufen Sie Gefahr, sich für jede Aufgabe vermeintlich gute Lösungen ausdenken zu müssen, die Sie unterm Strich viel Zeit kosten werden. Zeit, die Sie doch bestimmt lieber in Ihr Business investieren möchten.
2. Sie haben nur dann Zeit für die großen Aufgaben, wenn Sie die kleinen abgeben
Ist es auch bei Ihnen so, dass Ihre HR-Strategie bei der Geschäftsführung nicht bekannt ist? In vielen Unternehmen ist das der Fall. Gleichzeitig fordert die Führung häufig die Mitarbeit von HR an strategischen Themen ein. Auch in kleineren Unternehmen sind die Stärkung des Arbeitgeberauftritts und die Weiterqualifizierung der Mitarbeiter wichtige Themen, die Ressourcen binden. Das macht ein zeitraubendes Synchronisieren von Personalstammdaten über mehrere Excel-Sheets zu einem kostbaren Zeitverlust – mit professioneller HR-Software lässt sich das vermeiden.
3. Auch Frust kostet
Wer beim Werkzeug spart, zahlt doppelt, sagen Handwerker. Kein Mechaniker oder Tischler wäre begeistert, vom Chef einen Werkzeugkasten in der Sparvariante als Arbeitsmittel zu erhalten. Haben Sie nicht den gleichen Anspruch? Oder wollen Sie sich mit improvisierten Lösungen zufriedengeben? Excel bedeutet einen hohen manuellen Aufwand für Sie, wenn Sie damit die Lohnabrechnung selbst erstellen – gerade, was Datenpflege und Informationssuche betrifft. Die richtige HR-Software hilft dagegen, effektiv Frust zu vermeiden und Zeit zu sparen.
4. Diese drei Probleme machen die Zusammenarbeit in Excel und Co. kompliziert
Stellen Sie sich vor, Sie teilen sich Ihre Aufgaben rund ums Thema Personal mit einem oder mehreren Kollegen. Jeder hat andere Aufgaben, Rollen und Berechtigungen. Wie stellen Sie sicher, dass ein Kollege, der keine Gehälter sehen soll, auf das entsprechende Tabellenblatt keinen Zugriff erhält? Vermutlich mit einem Passwortschutz oder indem Sie eine weitere Tabelle anlegen? Doch wer hilft Ihnen, wenn Sie das Passwort vergessen haben? Das sind aber nicht die einzigen Stolpersteine, die sich ergeben können.
Haben Sie schon eine Lösung für Dateiänderungen?
Wie können Sie Änderungen an den Daten nachvollziehen? Vermutlich werden Sie die Dateien über Dateinamen wie „personalstammdaten_tagesdatum.xlsx“ versionieren, doch was ist mit inhaltlichen Änderungen in der Datei? Wer hat wann etwas verändert – was war der vorherige Wert? Die Nachvollziehbarkeit der Prozesse sicherzustellen wird mit Excel und Co. zu einem ambitionierten Unterfangen.
Wie aktualisieren und sichern Sie Ihre Daten?
Wie schaut es mit der Aktualität der Daten aus? Sie können sich damit behelfen, die Datei auf einen zentralen Server zu legen. Dann greifen alle Beteiligten über denselben Ordner darauf zu. Befindet sich die Datei in Bearbeitung, bekommt der Kollege beim Öffnen einen entsprechenden Hinweis – und wartet am besten ab, bis die Datei wieder gespeichert und geschlossen wurde. Andernfalls besteht die Gefahr des Datenverlusts oder unerwünschten Überschreibens von Daten.
Wie gehen Sie mit Datenredundanzen um?
Oft kommt es auch vor, dass bestimmte Daten in verschiedenen Tabellen vorkommen. Mitarbeiterbezogene Daten stehen beispielsweise immer im Zusammenhang mit dem Namen eines Mitarbeiters. Ändert sich dieser Name, muss dies in allen Tabellen angepasst werden. Datenbankbasierte Systeme hingegen vermeiden Datenredundanzen. Informationen werden miteinander verknüpft, und Mitarbeiter können gemeinsam an einer Datenbasis arbeiten. Nicht zu verachten ist auch der Schutz vor Datenverlust, der sich bei dateibasierten Lösungen wie Excel nicht in dem hohen Maße erreichen lässt.
Gute Nachrichten für Ihren Workflow: HR-Software ist in der Regel darauf ausgelegt, dass mehrere Benutzer damit gleichzeitig arbeiten. Änderungen an Stamm- und Bewegungsdaten werden automatisch protokolliert. Und über Berechtigungsprofile lässt sich genau definieren, wer welche Daten sehen darf und welche nicht. Dadurch vermeiden Sie Fehler und erledigen Ihre Aufgaben viel effektiver.
5. Sind Sie sicher, dass Ihre Excel-Tabellen korrekt sind?
Rund 94 Prozent aller Excel-Tabellen enthalten Fehler, berichtete das Wirtschaftsmagazin brand eins vor einigen Jahren unter Bezug auf den Ökonomen Raymond Panko von der Universität Hawaii. Irrtümer bezögen sich dabei selten auf nur eine Zelle, sondern summierten sich auf und beeinflussten das Gesamtergebnis stark. Zudem seien Fehler schwer zu entdecken und zu korrigieren.
Auch eine HR-Software ist nicht komplett vor Fehlern gefeit, da auch hier der menschliche Faktor eine Rolle spielt. Der Vorteil gegenüber individuell erzeugten Excel-Tabellen ist jedoch folgender: Standardsoftware entsteht in einem Entwicklungsprozess, der Tests zur Qualitätssicherung beinhaltet. Darüber hinaus nutzen oft tausende Anwender die Software, so dass Fehler hier schneller auffallen und von Experten bereinigt werden können. Durch ein Update profitieren alle Anwender von einer Fehlerkorrektur. Von einer HR-Lösung, die schon viele Jahre am Markt ist, können Sie also eine sehr viel höhere Datenqualität erwarten als von einer selbstgemachten Excel-Datei.
6. So erleichtern Sie sich die Zusammenarbeit mit Ihren Führungskräften
Völlig klar: Die Beratung von Führungskräften in personellen Belangen ist ein wichtiges Dienstleistungsangebot der Personalabteilung. Beratung ist jedoch nicht gleichzusetzen mit telefonischer Auskunft. Führen Sie doch einfach einmal über einen Zeitraum von vier Wochen eine Strichliste, wie häufig eine Führungskraft die an Sie gerichteten Fragen selbst hätte beantworten können – wenn sie Zugriff auf die Personalakten der entsprechenden Mitarbeiter gehabt hätte.
Gewiss ist es nicht ratsam, eine Excel-Tabelle mit sensiblen Personaldaten auf einen für alle zugänglichen Server zu legen oder jeder Führungskraft pauschal den Zugang zu sämtlichen Personalakten zu gewähren. Deutlich einfacher und sicherer ist es, alle Personalakten digital zu führen und Führungskräften, zum Beispiel über ihren Browser einen Zugriff auf die Personalakten ihrer Mitarbeiter einzuräumen.
7. Auch kleine Unternehmen können sich HR-Software leisten
Dank Mietangeboten ohne Anfangsinvestition und ohne lange Vertragsbindung fällt der Abschied von der Excel-Personalverwaltung nicht schwer. Zudem ist es möglich, sich ein Programmpaket nach den eigenen Bedürfnissen zusammenzustellen: „nur“ Entgeltabrechnung – oder auch eine digitale Personalakte und weitere Lösungen fürs Personalmanagement. Sie haben die Wahl und zahlen nur, was Sie wirklich benötigen. Dabei lässt sich die Software hinsichtlich Funktionsumfang, Mitarbeiterzahl und Nutzerzahl skalieren.
Fazit: Es ist an der Zeit, die Lohnabrechnung selber zu machen – aber mit Profi-Werkzeug
Sind Sie sich sicher, dass Sie wirklich Kosten sparen, wenn Sie weiterhin auf Excel-Tabellen für die Gehaltsabrechnung und andere HR-Aufgaben setzen oder die Lohnabrechnung nicht selber machen? Mit einer geeigneten Lohnsoftware ersparen Sie sich nämlich nicht nur unnötige Fehler und einen erhöhten Aufwand, sondern erleichtern ebenso die Zusammenarbeit mit den Führungskräften in Ihrem Unternehmen. Gleichzeitig stellen Sie so Ihre HR-Abteilung digital für die Zukunft auf.
ITSG-Zertifikat beantragen: Was sich beim Antragsverfahren geändert hat
Seit Juli 2023 gelten für Anträge auf Erteilung eines ITSG-Zertifikats neue Anforderungen an die Identifizierung und Authentifizierung der Antragsteller beim ITSG-Trust-Center. Hier ein Überblick über die Änderungen.
Um Meldungen zur Sozialversicherung an den Sozialversicherungsträger sicher übertragen zu können, benötigt jeder Arbeitgeber ein sogenanntes ITSG-Zertifikat vom Trust-Center der Informationstechnischen Servicestelle der gesetzlichen Krankenversicherung (ITSG). Bereits zum 1. Januar 2023 wurde – parallel zum bisherigen Verfahren – ein neues Antragsverfahren für das Zertifikat eingeführt. Dieses wird ab dem 1. Juli 2023 für alle Arbeitgeber und Meldestellen verpflichtend sein. In diesem Beitrag erfahren sie, wie Sie künftig ein neues ITSG-Zertifikat beantragen oder ein bestehendes Zertifikat verlängern können.
Was ist ein ITSG-Zertifikat?
Die ITSG stellt den Arbeitgebern die Möglichkeit bereit, ihre Sozialversicherungsdaten in verschlüsselter Form sicher an die Sozialersicherungsträger zu übermitteln. Dabei fungiert sie als Zertifizierungsstelle (Trust-Center). Das bedeutet: Sie registriert einerseits die elektronischen Schlüssel, andererseits ordnet sie diesen Schlüsseln eine natürliche Person oder ein Unternehmen eindeutig zu.
Mithilfe des ITSG-Zertifikats können Arbeitgeber sämtliche Meldungen im Bereich der Sozialversicherung übermitteln, beispielsweise Beitragsnachweise, Meldungen an die Krankenversicherung oder den digitalen Lohnnachweis zur Unfallversicherung. Das geschieht im Regelfall direkt aus der verwendeten Entgeltabrechnungssoftware heraus.
{{box-list-left}}
ITSG-Zertifikat beantragen: Was ändert sich ab Juli 2023?
Zum 1. Juli 2023 wird das zum Jahresbeginn eingeführte neue Antragsverfahren verpflichtend. Dieses stellt erhöhte Anforderungen an die Identifizierung und Authentifizierung der Kontaktperson. Reichte es bislang aus, zur Identifizierung eine Ausweiskopie mit dem Antrag einzureichen, muss sich die Kontaktperson zukünftig per Postident-Verfahren der Deutschen Post oder per Online-Ausweisfunktion (eID) identifizieren.
Ebenfalls neu ist, dass das Antragsverfahren nun komplett online über das ITSG-Registrierungsportal durchgeführt wird. Schriftliche Zertifizierungsanträge per Brief, E-Mail oder Fax sind ab Juli 2023 nicht mehr möglich.
Wie läuft die Beantragung eines ITSG-Zertifikats ab?
Möchten Arbeitgeber ein ITSG-Zertifikat beantragen oder verlängern, gehen sie nach dem neuen Antragsverfahren folgendermaßen vor:
- Registrierung
Jeder Arbeitgeber muss sich im ITSG-Registrierungsportal registrieren. Dafür benötigt er neben den Kontaktdaten auch seine Betriebsnummer. Nach Bestätigung der versendeten Bestätigungs-E-Mail kann er sich mit seinen Benutzerdaten im Portal anmelden. - Identitätsprüfung
Die Kontaktperson ruft die Postident-Website der Deutschen Post auf. Hier kann sie sich entweder mit ihrem Onlineausweis identifizieren oder das herkömmliche Postident-Verfahren durchlaufen. Nach Übermittlung des erforderlichen Coupons per E-Mail oder als Download kann die Kontaktperson die Postident-Identifizierung in einer Postfiliale abschließen. - Bestätigung der Firmenadresse
Beim erneuten Login in das ITSG-Registrierungsportal muss die der Betriebsstättendatei entnommene Firmenadresse bestätigt werden. Ist die Adresse nicht korrekt, muss sie von der zuständigen Vergabestelle (z. B. Bundesagentur für Arbeit) geändert werden. Das ITSG kann die Daten nicht ändern. Stimmt die angezeigte Anschrift, ist ein Ansprechpartner zu hinterlegen, an den ein Freischaltcode verschickt wird. Zudem sind Angaben zur Rechnungsstellung erforderlich. - Abspeichern der GUID
Das Registrierungsportal erzeugt eine GUID-Vorgangsnummer (GUID = Globally Unique Identifier, global eindeutige ID). Diese muss abgespeichert werden. - ITSG-Zertifikat beantragen
Mithilfe der GUID können Arbeitgeber aus ITSG-zertifizierter Lohnabrechnungssoftware heraus ihr ITSG-Zertifikat beantragen. Dafür benötigen sie die Schlüsseldaten aus dem Registrierungsportal. - Überprüfung
Nun sollte die Kontaktperson sich im ITSG-Registrierungsportal einloggen und überprüfen, ob der Antrag eingegangen ist. - Eingabe des Freischaltcodes
Die ITSG versendet per Post an die angegebene Firmenadresse einen Brief mit einem Freischaltcode. Dieser muss im ITSG-Registrierungsportal eingegeben werden. Damit wird die Zertifizierung beauftragt. Im Anschluss versendet die ITSG ihre Rechnung.
Wichtiger Hinweis: Da der postalische Versand des Freischaltcodes häufig einige Wochen in Anspruch nimmt, sollten Arbeitgeber rechtzeitig ein neues ITSG-Zertifikat beantragen bzw. ihr bestehendes Zertifikat verlängern. Andernfalls kann es zu Beitragsschätzungen und Säumniszuschlägen kommen, weil Meldungen aufgrund fehlenden Zertifikats nicht fristgerecht übermittelt werden.
Welche Unternehmen müssen sich bei der ITSG als Meldestelle registrieren lassen?
Unternehmen oder Institutionen, die für mehrere Betriebsnummern Sozialversicherungsdaten übertragen, gelten seit Januar 2023 als Meldestelle. Dazu zählen etwa Lohn- und Steuerbüros sowie die Entgeltabrechnungsstellen von Arbeitgebern, die die Lohnabrechnung für mehrere verbundene Unternehmen durchführen. Alle Meldestellen sollten bis Ende Juni 2023 eine Eigenerklärung für eine Meldestelle abgeben haben. Die Anmeldung als Meldestelle ist aber auch nachträglich noch möglich. Mit der Eigenerklärung bestätigen die Meldestellen, dass sich die meldepflichtigen Mandanten oder Unternehmen ihnen gegenüber identifiziert haben.
Meldestellen können ihr ITSG-Zertifikat nicht verlängern, sondern müssen stets einen neuen Zertifizierungsantrag stellen. Diesem ist die Eigenerklärung jedes Mal aufs Neue hinzuzufügen. Das Formular kann beim Beantragen des ITSG-Zertifikats oder separat über www.itsg-trust.de/zap/upload-self-declaration hochgeladen werden. Alternativ kann es per E-Mail oder Fax an die ITSG übermittelt werden.
Noch nicht als Meldestelle registriert – und nun?
Haben Arbeitgeber die rechtzeitige Abgabe der Eigenerklärung und damit die Anmeldung als Meldestelle verpasst, stellt das zunächst kein Problem dar. Die Eigenerklärung kann jederzeit abgegeben werden, auch noch nach dem 1. Juli 2023.
Allerdings kann es zu Problemen kömmen, wenn eine Meldestelle ihre Eigenerklärung zum Zeitpunkt der Abgabe von SV-Meldungen noch nicht an die ITSG übermittelt hat. In diesem Fall könnte der betreffende Sozialversicherungsträger die Annahme der Meldungen, beispielsweise Beitragsnachweise, ablehnen. Dies wiederum hätte zur Folge, dass die Meldestelle die Abgabefrist nicht eingehalten hat und der Sozialversicherungsträger die Beiträge schätzt. Um dem vorzubeugen und Säumniszuschläge zu vermeiden, sollten Arbeitgeber sich rechtzeitig um die Registrierung als Meldestelle kümmern.
Anlagenverwaltung: Diese Funktionen sollte die Software haben
Sie kennen die Fakten: Ihr Unternehmen ist gesetzlich dazu verpflichtet, das Anlagevermögen auszuweisen und abzuschreiben. Sich dabei von einer Software für die Anlagenverwaltung unterstützen zu lassen, bringt Ihnen viele bedeutende Vorteile. Wir zeigen Ihnen, was eine Anlagenbuchhaltungssoftware leisten können sollte – und klären auch, warum diese Funktionen so essenziell sind.
Darum brauchen Sie eine sorgfältige Anlagenverwaltung
Das Anlagevermögen spielt im Unternehmen eine wichtige Rolle, denn es ist die Basis für den betrieblichen Leistungsprozess. Veränderungen im Anlagevermögen beeinflussen oft die gesamte Vermögenssituation eines Unternehmens. Allein deshalb, aber natürlich auch, weil das Handelsgesetzbuch (HGB) den Ausweis des Anlagevermögens im Jahresabschluss vorschreibt, ist es wichtig, das Anlagevermögen stets im Blick zu behalten. Und zwar mittels einer sorgfältigen Anlagenbuchhaltung.
Für diese Aufgaben benötigen Sie eine professionelle Buchhaltung Ihrer Anlagen
Anlagen werden als langlebige Wirtschaftsgüter definiert, die dem Produktions- bzw. Leistungsprozess dienen und die einen bestimmten Wert übersteigen. Bei der Anlagenbuchhaltung handelt es sich demnach um einen Teilbereich der Finanzbuchhaltung und der Kosten- und Leistungsrechnung eines Unternehmens, in dem diese Anlagen verwaltet, abgeschrieben, bewertet, verbucht und bilanziert werden. Eine professionelle Anlagenbuchhaltung ist essenziell, um eine Erfassung des Anlagevermögens und seiner Wertminderung zu jedem Zeitpunkt zu ermöglichen. Aber auch, um aktuelle Werte für Versicherungen zu dokumentieren, um Inventuren zu vereinfachen und Budgetpläne zu erstellen. Darüber hinaus bildet sie die Basis für verschiedene Kosten-Nutzen-Rechnungen.
Die Anlagenverwaltung outsourcen oder per Excel managen? Das sind die Nachteile
Da Sie nicht auf eine Anlagenverwaltung verzichten können, haben Sie nun mehrere Möglichkeiten. Zahlreiche kleine und mittlere Unternehmen (KMU) führen die Anlagenbuchhaltung mittels Excel durch. Diese Lösung ist allerdings sehr fehleranfällig, mit erheblichem Aufwand verbunden und unterm Strich ineffizient.
Viele KMU lagern das Thema daher aus und überlassen die Anlagenbuchhaltung komplett ihrem Steuerberater. Das wiederum hat häufig eine zeitversetzte und damit nicht aktuelle Anlagenverwaltung zur Folge. Diese Unternehmen haben unterjährig keinen verlässlichen Überblick über ihr Anlagevermögen und laufen dadurch Gefahr, falsch zu planen und in Bezug auf ihre Anlagegüter suboptimale Entscheidungen zu treffen.
Warum Sie bei der Anlagenverwaltung mit der richtigen Software nicht nur viel Geld sparen
Die Lösung: die Anlagenbuchhaltung inhouse durchführen – und zwar mit einer dafür ausgelegten Software. Das vereinfacht die Anlagenbuchhaltung immens und bringt Ihnen entscheidende Vorteile.
- Sie haben jederzeit alle relevanten Informationen zum Anlagevermögen zur Hand und arbeiten mit aktuellen, fundierten und verlässlichen Daten. Auf Knopfdruck können Sie Steuervorteile aus Abschreibungsbuchungen ermitteln und den Jahresabschluss sowie unterjährige Auswertungen leicht und schnell erstellen. Dadurch können Sie besser planen und fundiertere unternehmerische Entscheidungen treffen.
- Zudem sparen Sie durch eine Inhouse-Softwarelösung für die Anlagenverwaltung eine Menge Geld, da viele interne manuelle Aufwände und die externe Beratungsleistung des Steuerberaters wegfallen.
Das muss die richtige Software für Ihre Anlagenverwaltung leisten
Mithilfe einer Anlagenbuchhaltungssoftware lässt sich das Anlagevermögen unkompliziert erfassen, verfolgen und verwalten. Folgende Funktionen machen dabei eine gute Software-Lösung aus:
1. Kompletter Überblick über Anlagenverwaltung durch elektronische Anlagekartei
Eine gute Anlagenbuchungssoftware ermöglicht eine schnelle, jederzeit aktuelle Übersicht über das Anlagevermögen, sowie dessen Bewegungen und Wertminderungen. Zur Anlagenverwaltung bietet die Software dafür eine elektronische Anlagenkartei, die alle wichtigen Informationen – zum Beispiel Inventarnummer, Anschaffungs- bzw. Herstellungskosten, Nutzungsdauer, Abschreibungsart, Buchwert – zu den einzelnen Anlagegütern enthält. Zudem besteht die Möglichkeit, dort weitere relevante Dokumente wie den Kaufvertrag oder Rechnungen vorzuhalten. Auch die Verwaltung von Garantie- oder Reparaturleistungen ist problemlos elektronisch möglich.
2. Einfach automatisch abschreiben
Mittels einer Software zur Anlagenverwaltung lassen sich alle Arten von Abschreibungen einfach berechnen und buchen und – nach einmaliger Eingabe bestimmter Basisdaten – automatisch durchführen. Die Führung und Buchung der Anlagegüter und Abschreibungen erfolgt dabei auf steuerrechtlicher, bilanzieller und kalkulatorischer Ebene. Darüber hinaus unterstützt eine gute Software effizient bei der Erstellung von Abschreibungsverläufen.
3. Schnelle Datenbereitstellung für den Jahresabschluss
Für den Jahresabschluss lassen sich schnell und zuverlässig der aktuelle Anlagevermögensbestand und dessen Bewegungen ermitteln und den gesetzlichen Vorgaben entsprechend aufbereiten.
4. Steuerliche Vorteile durch korrekte Berücksichtigung der AfA-Varianten
Eine gute Anlagenbuchhaltungssoftware enthält sämtliche AfA-Varianten, also die steuerrechtlichen Regelungen zur „Absetzung für Abnutzung“. Idealerweise optimiert sie den Übergang von degressiver auf lineare AfA. Somit hilft sie bei der Realisierung steuerlicher Vorteile.
5. Bei der Inventur Zeit und Aufwand sparen dank tagesaktueller Daten
Mit der richtigen Software zur Anlagenverwaltung sind sämtliche Bestands- und Inventardaten stets tagesaktuell verfügbar. Die Inventarliste des Anlagevermögens, die laut HGB im Rahmen des Jahresabschlusses bereitzustellen ist, erstellt die Software innerhalb kürzester Zeit. Das verringert den Arbeitsaufwand für die Inventur erheblich.
{{box-list-left}}
6. Schnell und automatisch Anlagespiegel digital verschicken
Weniger Aufwand – das gilt auch für den Anlagespiegel und das Anlagegitter, also die Übersicht über die Entwicklung der einzelnen Posten des Anlagevermögens über mehrere Jahre hinweg, zu deren Erstellung bilanzierende Kapitalgesellschaften laut HGB verpflichtet sind. Auf Knopfdruck erstellt, kann die Anlagenbuchhaltungssoftware den Anlagenspiegel direkt zusammen mit der E-Bilanz digital ans Finanzamt übermitteln.
7. Unkompliziert Sofortabschreibungen vornehmen und Sammelposten bilden
Mithilfe einer guten Software für die Anlageverwaltung lassen sich Sofortabschreibungen auf geringwertige Wirtschaftsgüter einfach und unkompliziert erledigen. Auch die Bildung von Sammelposten für Vermögensgegenstände und deren Abschreibung ist mittels Software möglich und führt zu Arbeitsaufwandsminderungen und zu Steuereinsparungen bzw. mehr liquiden Mitteln.
8. Mit verlässlichen Auswertungen und Berichten jederzeit Investitionen planen
Die Anlagenverwaltung mit der richtigen Software ermöglicht auch unterjährig jederzeit die Erstellung von Auswertungen und Berichten zu den Anlagegütern. Die Erfassung dieser Daten unterstützt wiederum bei Planungen und unternehmerischen Entscheidungen über künftige Investitionen. Fragen wie „Neuanschaffung oder Reparatur?“ können auf Basis der aktuellen, verlässlichen Daten zügig und wirtschaftlich sinnvoll beantwortet werden.
9. Die Software zur Anlagenverwaltung ist einfach zu bedienen und übersichtlich
In einer guten Anlagenbuchungssoftware finden Sie sich schnell und einfach zurecht. Alle relevanten Informationen zu einem Anlagegut werden so dargestellt, dass Sie auf einen Blick alles parat haben sowie die Informationen finden, nach denen Sie suchen. Insgesamt ist die Software übersichtlich und intuitiv bedienbar.
10. Die Buchhaltungssoftware mit integrierter Anlagenverwaltung muss jederzeit anpassbar sein
Eine Anlagenbuchungssoftware sollte in erforderlichem Maße auf die speziellen Anforderungen eines Unternehmens anpassbar sein. Zum Beispiel was die Spezifika des Anlageguts, die Methoden zum Abschreiben oder die Abfrage- bzw. Auswertungsmöglichkeiten angeht.
11. Möglichkeit der Ein-/Anbindung an die Finanzbuchhaltungssoftware
Im Idealfall ist die Anlagenbuchhaltungssoftware Teil der Finanzbuchhaltungssoftware bzw. als Modul direkt in dieselbe integriert. Das sichert die Konsistenz der Buchführung sowie der Wertansätze und erspart Ihnen eine doppelte Datenpflege. Außerdem sollten Sie die Anlagegüter direkt in der Buchhaltung verwalten und verfolgen können, ohne zwischen Programmen wechseln zu müssen. Schaffen Sie für die Anlagenbuchhaltung eine eigenständige, von der Finanzbuchhaltungssoftware unabhängige Anwendung an, sollte diese mit der eingesetzten Finanzbuchhaltungssoftware kompatibel sein bzw. Datenabgleiche ermöglichen.
12. Einfache Implementierung der Software und Unterstützung durch den Hersteller
Idealerweise gibt es eine Demoversion der Software zur Anlagenverwaltung, mit der Sie sich – möglichst angeleitet durch den Hersteller – einen ersten Eindruck verschaffen können. Die tatsächliche Implementierung sollte unkompliziert sein und eng durch einen Berater des Herstellers begleitet und unterstützt werden. Praxisnahe Schulungen für Ihre späteren User sollten angeboten werden, und die Mitarbeitenden aus der Buchhaltung sollten von Anfang an in den Prozess mit einbezogen werden. Nach der Einführung der Software zur Anlagenverwaltung ist ein umfassender Support mit guter Erreichbarkeit wichtig.
13. Regelmäßige Updates sollten zum Angebot gehören
Schließlich sollten Sie darauf achten, dass der Hersteller regelmäßig Software-Updates bereitstellt, damit Ihre Software zur Anlagenverwaltung immer auf dem neuesten Stand bleibt. Das ist besonders wichtig hinsichtlich der aktuellen gesetzlichen Regelungen, beispielsweise der Regelungen zu Abschreibungsarten oder geringwertigen Wirtschaftsgütern.
Bescheinigungsmanagement: Risiken im Baubetrieb minimieren
Bescheinigungen spielen im Bauwesen eine zentrale Rolle, um Haftungs-, Qualitäts- und Ausfallrisiken zu minimieren. Sie dienen als Nachweise dafür, dass Vorgaben und Standards regelmäßig erfüllt werden. Auch wenn sie oft nicht gesetzlich vorgeschrieben sind, sind sie in der Praxis unverzichtbar, um existenzielle Risiken vom Unternehmen abzuwenden. Mit der zunehmenden Digitalisierung verlagert sich das Bescheinigungsmanagement weg von Papier und PDF hin zu reinen Datenströmen, die online abgefragt und überprüft werden können.
Was sind Bescheinigungen und warum sind sie wichtig?
Bescheinigungen bestätigen, dass Standards oder Anforderungen erfüllt werden. Sie sind in der Regel nicht verpflichtend, aber praktisch unverzichtbar, um Risiken im Unternehmen zu minimieren.
Typische Bescheinigungen im Baubetrieb
Bescheinigungen betreffen Bauunternehmen sowohl als Auftraggeber als auch als Auftragnehmer. Sie können Voraussetzung für Lieferantenbeziehungen oder Bauaufträge sein. Häufig vorkommende Bescheinigungen sind:
- Freistellungsbescheinigung bei bauabzugssteuerpflichtigen Verträgen
- SOKA-BAU-Bescheinigung zur Teilnahme am Sozialkassenverfahren
- Unbedenklichkeitsbescheinigung der Berufsgenossenschaft
- Unbedenklichkeitsbescheinigung der Sozialversicherung
- Zertifizierung für eine Präqualifizierung
- ISO 9001 (Qualitätsmanagement)
- ISO 14001 (Umweltmanagement)
- Liquiditätsauskunft mit Mindsetscoring
Je nach Gewerk und Vertragskonstellation können weitere Nachweise erforderlich sein, etwa im Bereich Entsorgung oder Recycling.
Risiken bei fehlenden oder ungültigen Bescheinigungen
Fehlende oder abgelaufene Bescheinigungen können zu Vertragsstrafen, Kündigungen oder dem Verlust von Aufträgen führen. Steuerrechtliche Risiken bestehen etwa, wenn keine gültige Freistellungsbescheinigung vorliegt. Auftraggeber können sogar für Sozialversicherungsbeiträge oder Sozialkassenleistungen des Auftragnehmers haften – oft erst Jahre später. Auch strafrechtliche Konsequenzen sind möglich, da ohne Bescheinigungen der Nachweis der Unschuld bei Betrugsverdacht erschwert wird.
Optimale Verwaltung und Automatisierung von Bescheinigungen
Bauunternehmen sollten Bescheinigungen zentral in der Bausoftware beim jeweiligen Geschäftspartner hinterlegen. Automatisierte Gültigkeitsprüfungen, Erinnerungen und Online-Abfragen beim Bescheinigungsaussteller helfen, den Aufwand gering zu halten. Wichtige Schritte sind:
- Festlegung, welche Bescheinigungen für welche Geschäftspartner oder Aufträge nötig sind
- Prüfung vor Vertragsabschluss
- Gültigkeitsprüfung vor jedem Zahlungsverkehr
- Automatisierte Erinnerung an den Ablauf von Bescheinigungen
Fazit
Kein Bauunternehmen kommt um Bescheinigungen herum. Viele Auftraggeber vergeben Aufträge nur an Firmen, die gültige Nachweise vorlegen. Entscheidend ist die kontinuierliche Überwachung der Gültigkeit. Ein automatisierter Prozess über die Bausoftware reduziert den Verwaltungsaufwand und minimiert Risiken.
Fertigungsstücklisten richtig einsetzen — So sparen Sie Ressourcen und reduzieren Bestände
Die meisten Endprodukte bestehen aus zahlreichen Einzelteilen und Baugruppen. Um die Fertigungsplanung effizient zu gestalten, benötigen Unternehmen eine transparente Übersicht über alle Bestandteile: die Fertigungsstückliste. Dieser Artikel beantwortet zentrale Fragen: Welche Stücklistenarten gibt es? Wie wendet man sie praktisch in der Produktion an? Und wie lassen sich der Lagerbestand reduzieren und Ressourcen sparen?
Die Stückliste – Grundlage für jeden Fertigungsauftrag
Eine Stückliste dokumentiert detailliert, aus welchen Einzelteilen und Baugruppen ein Endprodukt besteht (zur Begriffsdefinition). Sie enthält alle Informationen, die für die korrekte Zusammenstellung erforderlich sind, und unterstützt somit die Produktionsplanung und die Materialwirtschaft.
Für wen sind Fertigungsstücklisten besonders nützlich?
Fertigungsstücklisten nutzen mehreren Abteilungen bzw. Funktionsbereichen im Unternehmen:
- Fertigung und Produktionsplanung
- Einkauf und Materialwirtschaft
- Konstruktion und Entwicklung
- Kalkulation und Kostenrechnung
- Qualitätssicherung
- Lagerverwaltung
Aufbau und Struktur von Fertigungsstücklisten
Fertigungsstücklisten sind meist tabellarisch aufgebaut und enthalten Kopfdaten (Position, Teilenummer, Bezeichnung, Menge, Einheit), Positionsdaten für einzelne Teile sowie Unterpositionen bei komplexen Produkten. Die präzise Struktur erleichtert die digitale Fertigungsplanung und die Nutzung in der ERP-Software.
{{box-list-left}}
Stücklisten-Arten in der Praxis
- Die Mengenstückliste zeigt die Gesamtmenge aller Teile eines Produkts und eignet sich besonders für einfache Fertigungen. Beispiel: Ein Unternehmen, das Standardstühle produziert, verwendet die Mengenstückliste, um die Gesamtanzahl von Schrauben, Sitzflächen und Stuhlbeinen für eine Serie zu erfassen.
- Die Auftragsstückliste leitet sich von der Mengenstückliste ab und berücksichtigt die für den jeweiligen Auftrag benötigte Menge. Ein Beispiel: Ein Hersteller von Sonderanfertigungen für Möbel legt mithilfe der Auftragsstückliste fest, wie viele Platten und Beschläge für eine Kundenbestellung verarbeitet werden müssen.
- Die Baukastenstückliste ist modular aufgebaut, listet nur die direkt relevanten Teile jeder Fertigungsstufe auf und eignet sich daher ideal für komplexe Produkte. Ein Maschinenbauunternehmen kann beispielsweise die Baugruppen einer Produktionsmaschine separat planen, ohne dabei alle Einzelteile der Maschine berücksichtigen zu müssen.
- Eine Strukturstückliste bietet eine umfassende Übersicht über alle Fertigungsstufen und Ressourcen, stellt die logischen Beziehungen zwischen Baugruppen und Einzelteilen dar und ist mehrstufig aufgebaut. Ein Beispiel: Ein Automobilhersteller erstellt eine Strukturstückliste für ein Fahrzeugmodell, die sämtliche Baugruppen wie Motor, Karosserie, Elektronik und Innenausstattung hierarchisch abbildet.
- Die Variantenstückliste fasst ähnliche Fertigungsartikel zusammen und ermöglicht so zum Beispiel eine effiziente Produktion von Möbeln mit unterschiedlichen Oberflächen oder Farben. So kann ein Küchenmöbelhersteller mithilfe der Variantenstückliste verschiedene Ausführungen eines Küchenschranks mit unterschiedlichen Frontfarben und Griffdesigns transparent verwalten.
So setzen Sie Fertigungsstücklisten effektiv ein
Kleine und mittelständische Fertigungsunternehmen stehen unter starkem Konkurrenz- und Termindruck. Produktionsaufträge müssen schnell und effizient umgesetzt werden. Dies hängt maßgeblich von der Qualität und Vollständigkeit der Fertigungsstücklisten ab.
In der Regel sind die Konstruktionsabteilung oder die Arbeitsvorbereitung der Ausgangspunkt. Entscheidend ist, dass alle am Fertigungsprozess Beteiligten die Stückliste sinnvoll nutzen. Das erfordert eine softwaregestützte Fertigung. Mit einer Fertigungssoftware lassen sich Stücklisten einfach erstellen und mit anderen Anwendungen verknüpfen.
Schritt 1: Teile anlegen und Stücklisten-Art festlegen
Legen Sie zunächst die Basis für Stücklisten mit Baugruppen und Strukturen. Erfassen Sie alle Rohstoffe und Einzelteile in der Software, inklusive Bezeichnung, Mengeneinheit, Abmessung, Lieferant und Preis. Je sorgfältiger Sie hierbei vorgehen, desto leichter lässt sich später die Stückliste erstellen und mit weiteren Teilbereichen verknüpfen.
Schritt 2: Einheitliche Form sicherstellen
Eine einheitliche Stücklistenform erleichtert allen Beteiligten die Arbeit und reduziert den Aufwand bei späteren Änderungen. Klären Sie im Vorfeld die Kopf- und Positionsdaten und berücksichtigen Sie Angaben wie Erstellungsdatum, Stücklistennummer, Menge, Bezeichnung, Gültigkeitszeitraum oder Zeichnungsnummer. Nutzen Sie Filter wie den Beschaffungsschlüssel, um Zukaufteile von Eigenfertigung zu unterscheiden. Hinterlegen Sie außerdem Lagerort, Materialkonto und Kostenträger, um eine reibungslose Lagerverwaltung und Buchhaltung zu gewährleisten.
Schritt 3: Anwendungsbereiche der Fertigungsstückliste klären
Bestimmen Sie, in welchen Bereichen die Fertigungsstückliste eingesetzt werden soll. Die Absatzplanung erstellt Prognosen und Kalkulationen, während die Produktionsplanung die Stücklisten nutzt, um Fertigungs- und Zeitpläne zu erstellen. Bei auftragsbezogener Fertigung fließen Kundendaten wie Name, Auftragsnummer, Termin und Volumen ein.
Schritt 4: Fertigungsstückliste regelmäßig aktualisieren
Stellen Sie sicher, dass die Stücklisten stets aktuell sind. Fertigungsartikel und Komponenten ändern sich mit der Zeit. Eine gute Fertigungssoftware erkennt Verknüpfungen automatisch und aktualisiert die Daten an allen relevanten Stellen, sobald Änderungen an den Materialdaten vorgenommen werden.
Fazit: Mit Fertigungsstücklisten produzieren Sie effektiver — und kostengünstiger
Mit einem leistungsfähigen und benutzerfreundlichen Warenwirtschaftssystem in Kombination mit professioneller Fertigungssoftware erstellen Sie ohne großen Aufwand Stücklisten, definieren Formate und fassen Baugruppen präzise zusammen.
Besonders der Einkauf profitiert davon: Er nutzt die Stücklisten zur Ermittlung benötigter Zukaufteile und senkt dank Just-in-time-Lieferungen den Lagerbestand auf ein Minimum. Die Kostenrechnung ermittelt auf dieser Basis automatisch die Produktions- und Beschaffungskosten.
IT-gestützte Verfahren sorgen darüber hinaus für fehlerfreie Produktionsabläufe, höhere Ausstoßmengen, geringeren Ressourcenverbrauch und eine steigende Produktqualität. So wird die passende Software für Ihre Stücklisten zu einem echten Wachstumstreiber für Ihr Unternehmen.
450 Euro Einmalzahlung im Bauhauptgewerbe: Details und Termine
Gemäß dem im Oktober 2021 beschlossenen Tarifvertrag erhalten Arbeitnehmerinnen und Arbeitnehmer im Bauhauptgewerbe mehrere Einmalzahlungen. Nachdem die erste Zahlung bereits 2022 erfolgt ist, steht nun die zweite Einmalzahlung an. Diese Regelung bringt für die Beschäftigten in den Gebieten West und Berlin eine spürbare Entlastung – ein wichtiges Signal in Zeiten steigender Lebenshaltungskosten.
Einmalzahlung im Bauhauptgewerbe: Hintergrund und Höhe
Der Tarifvertrag aus Oktober 2021 sieht insgesamt zwei Einmalzahlungen für Beschäftigte im Bauhauptgewerbe vor. Nach der ersten Zahlung in Höhe von 400,00 Euro im Mai 2022 folgt nun die zweite Einmalzahlung. Mit der Mai-Abrechnung 2023 erhalten berechtigte Arbeitnehmerinnen und Arbeitnehmer 450,00 Euro.
Auszahlungstermine und Berechtigte
Die zweite Einmalzahlung wird allen gewerblichen Arbeitnehmern und Angestellten der Betriebe im Bauhauptgewerbe in den Gebieten West und Berlin mit dem Mai-Entgelt 2023 ausgezahlt. Auch Teilzeitangestellte profitieren, wobei die Auszahlung anteilig entsprechend ihrer Arbeitszeit erfolgt.
Sonderregelung für Auszubildende
Auszubildende in den Gebieten West und Berlin, die sich im zweiten, dritten oder vierten Ausbildungsjahr befinden, haben ihre Einmalzahlung in Höhe von 110,00 Euro bereits mit der Vergütung im März 2023 erhalten. Diese Sonderregelung stellt sicher, dass auch der Nachwuchs im Bauhauptgewerbe von der tariflichen Vereinbarung profitiert.
Keine Einmalzahlung im Tarifgebiet Ost
Aufgrund der prozentual höheren Entgeltsteigerung für das Tarifgebiet Ost (West/Berlin: +2,0 %, Ost: +2,7 %) sind mit dem Mai-Entgelt 2023 keine zusätzlichen Einmalzahlungen vorgesehen.
Ausblick: Nächste Entgeltanpassung ab Januar 2024
Die nächste Anpassung im Bauhauptgewerbe erfolgt am 1. Januar 2024. Dabei wird der Verpflegungszuschuss für Baustellen mit täglicher Heimfahrt erhöht. Über die Details und weitere geplante Änderungen werden wir rechtzeitig informieren.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.