Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL




Social Selling: Verkaufen in sozialen Netzwerken
Soziale Netzwerke wie LinkedIn oder XING werden für Unternehmen als Vertriebskanal immer wichtiger, sagt Tim Cortinovis. Im Videotalk "Butter bei die Fische" erläutert der Experte für Digital Sales, wie Social Selling geht und was Unternehmen davon haben.
Lange galten soziale Netzwerke in erster Linie als digitale Plattformen für den privaten Bereich. Dies habe sich jedoch geändert, sagt Tim Cortinovis, gefragter Keynote-Speaker und Fachmann für digitale Transformation und Automatisierung im Vertrieb. Nicht zuletzt getrieben durch die Corona-Pandemie erkennen inzwischen immer mehr Unternehmen das Potenzial von Social Selling.
Beim Business-to-Business-Vertrieb die Hauptplattformen: LinkedIn und XING
Unternehmer, die sich für Social Selling interessieren, stehen zuerst vor der Frage nach der richtigen Plattform. Mittlerweile gibt es nämlich eine ganze Reihe von sozialen Netzwerken, doch nicht jedes eignet sich für jedes Unternehmen.
Als zurzeit besonders wichtige Plattformen für Firmen nennt Tim Cortinovis LinkedIn und XING – gerade, aber nicht nur im Business-to-Business-Geschäft (B2B). Dabei sieht der Experte LinkedIn im Aufwärtstrend. Viele Unternehmen in Deutschland seien inzwischen von XING zu dem international ausgerichteten Portal gewechselt. So finde auf LinkedIn mittlerweile die „lebendigere Diskussion“ statt. XING entwickele sich dagegen zunehmend zum Online-Karrierenetzwerk, biete aber nach wie vor die ausgereifteren Gruppenfunktionen. Für B2B-Unternehmen, die stark auf visuelle Inhalte setzen, also etwas zu zeigen haben, könne zudem Instagram interessant sein, so Tim Cortinovis.
Auf ein deutlich größeres Spektrum an infrage kommenden sozialen Netzwerken können dem Experten zufolge Firmen zugreifen, die sich direkt an Endverbraucher wenden (B2C). Neben Instagram seien hier beispielsweise TikTok und – mit Abstrichen – noch Facebook sowie verschiedene neue Plattformen zu nennen, die zurzeit entstehen.
Wichtig beim Verkaufen in sozialen Netzwerken: Persönlichkeit zeigen
Unabhängig von der Plattform und der Zielgruppe gilt beim Social Selling: Persönliche Profile von Mitarbeitenden erzielen grundsätzlich eine bessere Wirkung als eher unpersönliche Unternehmensprofile. Daher sollten sich in sozialen Netzwerken Beschäftigte des Unternehmens mit aussagekräftigen, sympathischen Profilen präsentieren, sagt Tim Cortinovis. Dabei komme es darauf an, in der entsprechenden Zielgruppe schnell Kontakte aufzubauen und kontinuierlich relevante Inhalte zu posten. In diesem Zusammenhang sei es sinnvoll, das eigene Angebot zu zeigen – platte Werbung sei jedoch tabu! Am Ende gehe es immer darum, Glaubwürdigkeit zu erzeugen und Vertrauen zu schaffen.
Vier Tipps für erfolgreiches Social Selling
- Schaffen Sie Relevanz für Ihre Zielgruppe! Präsentieren Sie in sozialen Netzwerken Inhalte, die für Ihre Zielgruppe tatsächlich interessant sind. Dies kann selbst produzierter oder auch weitergeleiteter Content sein, etwa zu technologischen Aspekten oder regulatorischen Fragen.
- Betreiben Sie keine Kaltakquise! Fallen Sie nicht schon bei der ersten Kontaktaufnahme mit der Tür ins Haus. Das funktioniert auf Social Media nicht und verursacht möglicherweise sogar einen Shitstorm. Wählen Sie lieber eine herzliche Ansprache und erwähnen Sie lediglich, um welches Thema es bei Ihnen geht. Dies können Sie zum Beispiel mit einer Einladung zu einem Gespräch oder zu einem thematisch passenden Event (z. B. Webinar) verbinden.
- Bleiben Sie am Ball! Machen Sie den sprichwörtlichen Sack zu und verfolgen Sie Kontaktaufnahmen und Gespräche mit Personen aus Ihrem Netzwerk auch weiter. Disziplinieren und fokussieren Sie sich daher bei Ihren Social-Media-Aktivitäten.
- Trennen Sie Berufliches und Privates! Achten Sie darauf, dass Ihr Auftreten im Web ein konsistentes und glaubwürdiges Gesamtbild abgibt. Hierzu ist es empfehlenswert, vielleicht nicht jede private Aktivität oder Vorliebe im Internet sichtbar zu machen. Wer also beispielsweise im beruflichen Kontext in sozialen Netzwerken Green-Tech-Produkte vertreibt, sollte vorsichtig damit sein, sich als Porsche-Liebhaber öffentlich zu erkennen zu geben.
Arbeitszeiterfassung: Gesetzliche Pflicht, Datenschutz und mehr
Effektive Führung braucht keine komplexen Strategien. Wie acht einfache Sätze deine Führung auf ein neues Level heben können
Besonders in Zeiten von Home-Office und mobiler Arbeit werden die Grenzen zwischen Job und Privatleben zunehmend unklarer, sodass eine genaue und faire Arbeitszeiterfassung für beide Parteien für mehr Transparenz sorgt.
Was genau unter Arbeitszeiterfassung zu verstehen ist, wie diese gesetzlich geregelt ist und welche Systeme zur Erfassung der Arbeitszeit verwendet werden können, erfährst Du im folgenden Beitrag.
Arbeitszeiterfassung: Was ist das eigentlich?
Die Arbeitszeiterfassung ist ein Oberbegriff für alle Maßnahmen, mit denen die täglichen Arbeitszeiten von Angestellten so genau wie möglich dokumentiert werden können. Die Arbeitszeiterfassung umfasst den Zeitraum, der vertraglich als Arbeitszeit definiert wurde. Ruhezeiten und gesetzlich vorgeschriebene Pausen zählen nicht zur Arbeitszeit. Mit dem Aufzeichnen der Arbeitszeit sind sowohl Arbeitgeber als auch Arbeitnehmer in der Lage, die Einhaltung der Pausenzeiten im Überblick zu behalten, mögliche Fehler in der Lohnabrechnung zu erkennen und zu korrigieren sowie Überstunden auf die Minute genau zu erfassen.
Gesetzliche Regelungen zur Arbeitszeiterfassung
Seit 1994 gibt es das Arbeitszeitgesetz (ArbZG), das für alle Arbeitsverhältnisse in der Bundesrepublik Deutschland ohne Einschränkung Gültigkeit besitzt. In diesem wurden bereits die gesetzlichen Mindestruhezeiten, die tägliche Höchstarbeitszeit sowie der vorgeschriebene zeitliche Abstand zwischen zwei Arbeitsschichten festgelegt.
Bis 2019 umfasste dieses Gesetz lediglich die Pflicht, Überstunden zu erfassen und damit die Zeit, die über die reguläre Arbeitszeit hinausgeht. Bei einem Arbeitsvertrag, der 40 Stunden umfasst, wäre das die Zeit, die zusätzlich zu den vereinbarten 8 Stunden pro Tag geleistet wird sowie Arbeit an Sonn- und Feiertagen.
Pflicht zur Erfassung der Arbeitszeit im Jahr 2022
Im Mai 2019 wurde vom EuGH ein neues Urteil erlassen, das heute noch gilt. Seitdem besteht für Unternehmen eine Verpflichtung zur vollständigen Erfassung der Arbeitszeit, von Arbeitszeitbeginn bis -ende, einschließlich Ruhezeiten und Überstunden. Ob die Aufzeichnung digital oder analog erfolgt, liegt im Ermessen des Unternehmens.
Indem diese Regelung eintrat, wurde das Augenmerk deutlich auf das Wohl und die psychische Gesundheit der Angestellten gelegt sowie auf Transparenz innerhalb des Unternehmens. Sollte der Arbeitgeber beispielsweise wiederholt gegen die Arbeitszeitregelung verstoßen und unbezahlte Überstunden verlangen, können die Arbeitnehmer die Behörden informieren. Gleichzeitig ist es dem Arbeitgeber möglich, die Mitarbeiter zu enttarnen, die ihre vertraglich vereinbarte Arbeitszeit nicht erfüllen.
Erfassungssysteme und Modelle
Die Erfassung der Arbeitszeit kann auf vielen verschiedenen Wegen erfolgen, wobei bisher keine konkrete Form gefordert wird und jedes Unternehmen selbst über die Art der Zeiterfassung entscheiden kann. Die Entscheidung sollte basierend auf der Unternehmensbranche, der Organisation des Betriebs, dem Arbeitszeitmodell sowie der eigenen Präferenz getroffen werden.
Ein IT-Unternehmen wird die Arbeitszeit anders erfassen als ein Handwerkerbetrieb, ein kleines Familienunternehmen anders als eine international agierende Firma, Unternehmen mit Schichtarbeit anders als solche mit Kernarbeitszeit und einem sonst flexiblen Arbeitszeitmodell.
Die Arbeitszeiterfassungssysteme, die von Unternehmen am häufigsten verwendet werden, sind:
- die Stempeluhr,
- das stationäre System,
- die Niederschrift im Stundenzettel,
- die Excel-Tabelle,
- die Desktop- oder Smartphone Anwendung.
Die Stempeluhr
Die Stempeluhr ist wohl die klassischste Variante und eignet sich besonders für Unternehmen, in denen ein festes Schichtsystem etabliert ist. Zur Zeiterfassung wird die Arbeitszeit auf eine Karteikarte gestempelt, die für Arbeitgeber und Arbeitnehmer zugänglich ist. In Zeiten der steigenden Digitalisierung wird dieses System jedoch zunehmend durch eine modernere, sichere Art der Datenverarbeitung ersetzt.
Zeiterfassung via Browser-Stempeluhr
Arbeitnehmer können flexibel über ihren Browser ihre Zeiten erfassen. Sobald sie ihren Laptop hochfahren, stempeln sie sich per Browser-Stempeluhr ein und können sich ebenso einfach wieder ausstempeln, um beispielsweise eine Pause zu machen.
Vorteil: Arbeitszeiten können sehr einfach und bedienungsfreundlich erfasst und auch nachträglich verändert werden.
Nachteil: Die Zeiterfassung ist abhängig davon, dass ein Mitarbeiter über eine gute, stabile Internetverbindung verfügt. Kommt es zu Netzstörungen, ist die Zeiterfassung unterbrochen.
Das stationäre System
Das stationäre System, sei es mittels eines Chips, eines Mitarbeiterausweises oder gar des Fingerabdrucks, ist wie eine zeitgemäße Version der Stempeluhr. Der Mitarbeiter geht nach wie vor zu einem bestimmten Ort im Gebäude, wo sich das Terminal befindet, und verwendet statt der Stempelkarte einen digitalen Stempel des Arbeitszeitbeginns. Oftmals ist das stationäre System mit einer Desktop-Anwendung verbunden, sodass die Arbeitszeiten jederzeit von Arbeitgeber und Arbeitnehmer eingesehen werden können.
Zeiterfassungsgeräte mit RFID-Chip
Physische Zeiterfassungsgeräte werden bei einem Arbeitgeber installiert. Jeder Mitarbeiter hält zu Beginn und Ende der Arbeitszeit seinen persönlichen Transponder in Form einer Karte vor das Gerät. Das Terminal erfasst Datum und Uhrzeit und gibt die Daten an die Software weiter.
Vorteil: Die Bedienung ist einfach, die Zeiten an mehreren Standorten können erfasst werden, Auswertungen sind in Echtzeit möglich.
Nachteil: Über physische Zeiterfassungsgeräte lassen sich keine Stunden erfassen, die zum Beispiel unterwegs oder remote geleistet werden. Diese müssen manuell nachgetragen werden und können leicht in Vergessenheit geraten. Gleichzeitig können Zeiterfassungskarten, die auch als Zugangskarten dienen, von nicht autorisierten Personen am Gerät verwendet werden, was ggf. zu Sicherheitsbedenken führt.
Die Niederschrift
Das handschriftliche System, der sogenannte Stundenzettel, wird oft von Firmen verwendet, deren Mitarbeiter keinen festen Arbeitsplatz haben und weniger digitalisiert sind als andere Branchen. So sind es oft Mitarbeiter im Handwerk, in der Baubranche oder im Außendienst, die ihre Arbeits- und Pausenzeiten handschriftlich vermerken.
Die Excel-Tabelle
Eine Excel-Tabelle kann durchaus zur Arbeitszeiterfassung verwendet werden, ist jedoch auch eine der unzuverlässigsten Varianten. Sie ist leicht manipulierbar und menschliche Fehler bei der Dateneingabe sind nicht auszuschließen.
Desktop- oder Smartphone-Anwendung
Eine Desktop- oder Smartphone-Anwendung eignet sich gut für Unternehmen, in denen ein sehr großer Teil der Mitarbeiter dauerhaft am PC arbeitet. Mit einem Mausklick wird die Aufzeichnung der Arbeitszeit begonnen und auf gleiche Weise beendet. Ebenso werden Beginn und Ende der Pausen auf die Sekunde genau im System vermerkt, sodass sowohl Arbeitgeber als auch Arbeitnehmer jederzeit eine genaue Übersicht der geleisteten Arbeitsstunden und Ruhepausen einsehen können. Oft werden in diesem System auch Urlaubstage beantragt und eingetragen, Krankheits- und Fehltage vermerkt sowie möglicher Überstundenausgleich erfasst.
Welches System das Unternehmen auch gewählt hat, um die Arbeitszeit zu dokumentieren: Entgegen der weitläufigen Meinung dient die Arbeitszeiterfassung keineswegs der Kontrolle der Mitarbeiter, sondern der Fairness und Transparenz innerhalb des Unternehmens. Die Ausbeutung der Mitarbeiter und dem ständigen Überschreiten der vereinbarten Arbeitszeit soll so vorgebeugt werden.
Arbeitszeiterfassung und Datenschutz
Wo es um die Verarbeitung von Daten geht, muss auch der Schutz besagter Daten berücksichtigt werden. Wie mit den Daten zur Arbeitszeiterfassung umgegangen werden darf, wird im Bundesdatenschutzgesetz (BDSG) sowie in der europäischen Datenschutzgrundverordnung (DSGVO) geregelt.
Da die genauen Arbeitszeiten eines Mitarbeiters zu den persönlichen Daten zählen, gelten diese als besonders schützenswert. Um Missbrauch zu vermeiden, müssen daher seitens des Unternehmens Maßnahmen ergriffen werden, die den Zugang für Unbefugte verhindern.
Es gibt sieben essenzielle Maßnahmen zu Schutz der persönlichen Daten:
- Die Zutrittskontrolle: Der Zugang zu Datenverarbeitungsanlagen darf nicht für jeden möglich sein.
- Die Zugangskontrolle: Das Zeiterfassungssystem, in welcher Form es auch genutzt wird, soll nur der Person zugänglich sein, um deren Zeiterfassung es sich handelt.
- Die Weitergabekontrolle: Es darf nicht möglich sein, Daten ohne Weiteres zu lesen, zu kopieren oder aus dem Zeiterfassungssystem zu entfernen.
- Die Eingabekontrolle: Sollten Daten korrigiert werden müssen, muss deren Änderung nachvollziehbar bleiben.
- Die Auftragskontrolle: Daten dürfen nur entsprechend der Weisung verarbeitet werden.
- Die Verfügbarkeitskontrolle: Der Verlust oder die Zerstörung von Daten muss verhindert werden.
- Daten zur Erfassung der Arbeitszeit dürfen nicht für andere Zwecke als diesen verwendet werden. Sie dürfen außerdem nicht gemeinsam mit anderen Daten verarbeitet werden.
Die Daten zur Erfassung der Arbeitszeit müssen laut Gesetz zwei Jahre aufbewahrt werden, bevor sie vernichtet werden dürfen.
Die Arbeitszeiterfassung: Für mehr Fairness und Transparenz in der Arbeitswelt
Die Arbeitszeiterfassung soll kein Kontroll- und Überwachungsinstrument darstellen, sondern für mehr Transparenz sorgen. Arbeitszeiten und Überstunden können damit sekundengenau erfasst werden, wodurch mögliche Überstundenabrechnungen fair und nachvollziehbar sind und sowohl Arbeitgeber als auch Arbeitnehmer nachweisen können, dass die vertraglich vereinbarte Arbeitszeit eingehalten wurde.

Neue Verdiensterhebung seit 2022 – was Unternehmen wissen müssen
Die Verdiensterhebung (VE) ersetzt seit Januar 2022 die bisherigen vierteljährliche Verdiensterhebung (VVE) und die alle vier Jahre stattfindende Verdienststrukturerhebung (VSE). Ziel ist, aktuellere und umfassendere Daten über Löhne und Gehälter zu gewinnen – relevant für Wirtschaft, Politik und Unternehmen.
Was ist die Verdiensterhebung (VE)?
Seit Januar 2022 wird die Verdiensterhebung monatlich durchgeführt. Sie fasst VVE und VSE zusammen und liefert aktuellere Daten zu Verdienstniveaus, Arbeitszeiten und Geschlechterunterschieden.
Statistisches Bundesamt
Wer ist meldepflichtig?
Betriebe mit mindestens einem sozialversicherungspflichtigen Beschäftigten können aus einer repräsentativen Stichprobe ausgewählt werden. Die Stichprobe umfasst deutschlandweit bis zu 58.000 Betriebe.
Meldefrist & Verfahren zur Übermittlung
- Erhebungszeitraum beginnt beim jeweiligen Berichtsmonat (z. B. April, Mai etc.) – Meldefrist ist in vielen Landesämtern der 10. Tag des Folgemonats.
- Meldung erfolgt elektronisch via IDEV oder eSTATISTIK.core.
Was wird erhoben – Merkmale & Inhalte
Erhoben werden u. a.:
- Bruttomonatsverdienste und bezahlte Arbeitsstunden
- Demografische Merkmale wie Geschlecht, Geburtsdatum, Beschäftigungsbeginn
- Tarifbindung, Mindestlohnbetroffenheit, Verdienstunterschiede Frauen vs. Männer
Bedeutung für Unternehmen
Unternehmen sollten prüfen, ob sie zur Meldepflicht gehören und ihre Lohnabrechnung so organisieren, dass stichhaltige Daten bereitstehen. Viele Softwarelösungen bieten Schnittstellen zur automatischen Extraktion der notwendigen Angaben. So lassen sich Aufwand und Fehlerquellen minimieren.
Fazit
Die neue monatliche Verdiensterhebung liefert deutlich aktuellere Daten als ihre Vorgänger. Für Unternehmen heißt das: Statistikmeldungen sind nicht mehr nur alle vier Jahre oder vierteljährlich wichtig, sondern regelmäßiger Bestandteil. Frühzeitige Vorbereitung (Datenpflege, Software) ist der Schlüssel zur rechtskonformen Erfüllung.
Quellen
Destatis: Verdiensterhebung (Erklärung)
Statistik Nord: Erhebungsinformationen zur Verdiensterhebung
IHK Limburg: Bundesweite Einführung der neuen Verdiensterhebung
Amt für Statistik Berlin-Brandenburg: Meldedokumentation Verdiensterhebung (PDF)
Unterjährige Gehaltserhöhung und Kurzarbeit: Wie Sie das Jahresarbeitsentgelt ermitteln
Das regelmäßige Jahresarbeitsentgelt (JAE) ist ausschlaggebend für die Entscheidung, ob für Beschäftigte Versicherungspflicht oder -freiheit in der Kranken- und Pflegeversicherung besteht. Arbeitgeber müssen das JAE daher im Blick behalten. Dieser Beitrag erläutert, woraus sich das Jahresarbeitsentgelt zusammensetzt und wie sich Entgeltveränderungen, etwa durch eine unterjährige Gehaltserhöhung oder Kurzarbeit, auswirken.
Verdient ein Arbeitnehmer Monat für Monat das gleiche Gehalt, lässt sich das Jahresarbeitsentgelt einfach prüfen und feststellen. Etwas schwieriger gestaltet sich die Situation jedoch, wenn besondere Umstände wie eine unterjährige Gehaltserhöhung oder Kurzarbeit hinzukommen.
Warum müssen Arbeitgeber das Jahresarbeitsentgelt feststellen?
Das Jahresarbeitsentgelt ist die entscheidende Bezugsgröße für die Beurteilung, ob ein Arbeitnehmer in der gesetzlichen Kranken- und Pflegeversicherung versicherungspflichtig ist. Überschreitet das regelmäßige Einkommen eines Beschäftigten die Jahresarbeitsentgeltgrenze, so endet die Versicherungspflicht. In der Folge kann der Arbeitnehmer selbst entscheiden, ob er freiwillig in der gesetzlichen Kranken- und Pflegeversicherung versichert bleiben oder in eine private Krankenversicherung wechseln möchte.
Jahresarbeitsentgelt: Als Jahresarbeitsentgelt (JAE) bezeichnet man das regelmäßige Arbeitsentgelt eines Arbeitnehmers, hochgerechnet auf ein ganzes Kalenderjahr.
Jahresarbeitsentgeltgrenze: Die JAE-Grenze definiert eine Schwelle, deren Überschreiten für Arbeitnehmer das Ende der Versicherungspflicht bedeutet. Sie liegt im Jahr 2022 bei 64.350 Euro und wird jährlich neu festgesetzt. Ist das Jahresarbeitsentgelt höher als die Jahresarbeitsentgeltgrenze, tritt mit dem nächsten Kalenderjahr Versicherungsfreiheit ein.
Aus welchen Bestandteilen setzt sich das JAE zusammen?
Bestandteile des Jahresarbeitsentgelts sind alle Arten von Einnahmen, die der Arbeitnehmer regelmäßig erhält und die im Sinne von § 14 Abs. 1 SGB IV als Arbeitsentgelt zählen. Davon ausgenommen sind bestimmte Entgeltbestandteile, die steuerfrei ausgezahlt werden (s. folgende Übersicht).
|
Bestandteil des JAE |
Nicht Bestandteil des JAE |
|---|---|
|
|
Beispiel: Ein Arbeitnehmer erhält ein monatliches Bruttoentgelt von 5.250 Euro, eine monatliche Überstundenpauschale von 300 Euro, im November ein halbes Monatsgehalt als Weihnachtsgeld, und hat monatlich 1.000 Euro Mieteinkünfte. Um das Jahresarbeitsentgelt zu ermitteln, rechnet der Arbeitgeber folgendermaßen:
JAE = (5.250 Euro + 300 Euro) x 12 + 2.625 Euro = 69.225 Euro
Die Mieteinkünfte zählen nicht in das Jahresarbeitsentgelt hinein. Es überschreitet die Jahresarbeitsentgeltgrenze von 64.350 Euro. Ist dies auch im kommenden Jahr der Fall, besteht ab dem nächsten Jahr Versicherungsfreiheit.
Bei einem schwankenden Monatsgehalt, etwa bei der Arbeit auf Stundenlohnbasis, muss ein durchschnittliches Jahresarbeitsentgelt berechnet werden.
Was ist eine vorausschauende Betrachtung des Jahresarbeitsentgelts?
Für die Bewertung des Jahresarbeitsentgelts ist nicht die aktuelle Gehaltssituation ausschlaggebend. Vielmehr geht es darum, das künftige Entgelt in den kommenden zwölf Monaten vorausschauend zu betrachten. Dabei bezieht man das aktuelle Einkommen sowie die Entwicklungen der folgenden zwölf Monate ein, die bei einem normalen Verlauf zu erwarten sind.
Beispiel: Der Arbeitnehmer verdient vom 1. Januar bis zum 30. Juni 2022 monatlich 5.200 Euro. Ab dem 1. Juli wird er eine feste Gehaltserhöhung auf 5.700 Euro erhalten. Hochgerechnet ergibt sich ein Jahresarbeitsentgelt von 65.400 Euro, das die Jahresentgeltgrenze überschreitet. Ist es auch höher als die Jahresentgeltgrenze für das Jahr 2023, ist der Arbeitnehmer ab 2023 versicherungsfrei.
Wichtig: Arbeitgeber dürfen in die vorausschauende Betrachtung nur Erhöhungen einbeziehen, die mit an Sicherheit grenzender Wahrscheinlichkeit feststehen. Eine vielleicht kommende Erhöhung infolge einer noch zu verhandelnden Tariferhöhung etwa ist in diesem Zusammenhang nicht sicher genug.
Wann müssen Arbeitgeber das jährliche Entgelt ihrer Beschäftigten feststellen?
Im Verlauf eines Arbeitsverhältnisses gibt es mehrere Zeitpunkte, zu denen das Jahresarbeitsentgelt festgestellt werden muss:
- Zu Beginn des Arbeitsverhältnisses: Erhält der Beschäftigte bereits von Beginn an ein Entgelt, das hochgerechnet auf ein Kalenderjahr die Jahresarbeitsentgeltgrenze übersteigt, tritt sofort Versicherungsfreiheit ein. Die Verhältnisse des vorherigen Beschäftigungsverhältnisses sind dabei unerheblich.
Beispiel: Der Arbeitnehmer erhält ein Monatsentgelt von 6.000 Euro (72.000 Euro jährlich). Bei seiner vorherigen Anstellung war er versicherungspflichtig. Er wird dennoch bei seiner neuen Festanstellung sofort als versicherungsfrei eingestuft. - Zum Jahresende: Während eines laufenden Beschäftigungsverhältnisses wird das JAE jeweils zum Jahresende für das nächste Jahr neu beurteilt. Wird das Einkommen des Arbeitnehmers im kommenden Jahr die Jahresarbeitsentgeltgrenze übersteigen, endet die Versicherungspflicht für das nächste Kalenderjahr. Diese Entscheidung beeinflusst jedoch die Behandlung des aktuellen Beschäftigungsjahrs nicht.
- Dauerhafte Entgeltveränderungen: Werden während des Jahres Entgeltveränderungen vorgenommen, die dauerhaft bestehen werden (z. B. Erhöhung des Grundlohns), kann die Situation neu beurteilt werden. Auch hier gilt jedoch: Eine unterjährige Gehaltserhöhung kann sich erst ab dem folgenden Jahr bemerkbar machen.
Automatisierungspotenzial nutzen
Die Prüfung der Jahresarbeitsentgeltgrenze lässt sich mithilfe von Personalsoftware erheblich vereinfachen. Die Software rechnet das Entgelt auf Grundlage des aktuellen Entgelts sowie kommender Erhöhungen auf ein ganzes Jahr hoch und erleichtert dadurch die zutreffende Bewertung des Jahresentgelts. Entsprechende Auswertungen unterstützen die Personalabteilung dabei, die betroffenen Mitarbeiter mit minimalem Aufwand über bevorstehende Veränderungen in der Versicherungspflicht zu informieren.
Wie wirkt sich eine unterjährige Gehaltserhöhung auf das Jahresentgelt aus?
Bleibt ein Arbeitnehmer mit seinem Jahresarbeitsentgelt knapp unter der JAE-Grenze, so wirkt sich eine unterjährige Gehaltserhöhung nicht auf die Bewertung aus.
Beispiel: Bei der turnusmäßigen Überprüfung des Jahresarbeitsentgelts eines Beschäftigten zum Jahresende 2021 ergibt für das Jahr 2022 ein hochgerechnetes Jahresarbeitsentgelt von 64.000 Euro. Die Versicherungspflicht bleibt bestehen.
Zum 1. April 2022 erhält der Beschäftigte eine unterjährige Gehaltserhöhung in Höhe von 250 Euro, sodass sich das Jahresarbeitsentgelt um 9 x 250 Euro = 2.250 Euro auf insgesamt 66.250 Euro erhöht. Er bleibt dennoch im Jahr 2022 versicherungspflichtig, da sich die Überschreitung erst ab 2023 auswirken kann – vorausgesetzt, die dann geltende Jahresentgeltgrenze wird ebenfalls überschritten.
Hinweis: Auch eine Entgelterhöhung zum 1. Januar 2022, die erstmals dazu führt, dass die Jahresarbeitsentgeltgrenze überschritten wird, gilt als unterjährig und kann sich somit erst ab 2023 auf die Versicherungspflicht auswirken.
Kann die Versicherungsfreiheit durch Kurzarbeit entfallen?
Arbeiten besserverdienende Arbeitnehmer in Kurzarbeit, senkt dies ihr Jahresarbeitsentgelt.
Beispiel: Eine Mitarbeiterin erhält ein Jahresarbeitsentgelt von 75.000 Euro (6.250 Euro pro Monat). Im Jahr 2022 arbeitet sie drei Monate in Kurzarbeit, wodurch sich ihr Einkommen auf 56.250 Euro reduziert. Damit unterschreitet sie die Jahresarbeitsentgeltgrenze. Trotz dieser Unterschreitung bleibt der Versicherungsstatus unverändert.
Da es sich nicht um eine dauerhafte Entgeltminderung handelt, sondern diese nur vorübergehender Natur ist, bleibt die Versicherungsfreiheit bei Kurzarbeit auch bei einer Unterschreitung der Jahresarbeitsentgeltgrenze bestehen. Dies gilt selbst dann, wenn die maximale Dauer der Kurzarbeit von 24 Monaten ausgereizt wird. Voraussetzung ist lediglich, dass sich das Arbeitsentgelt nach dem Ende der Kurzarbeit weiterhin über der Jahresentgeltgrenze bewegen wird.
Mit Mut zur Veränderung durch die digitale Transformation
Wie können Unternehmen die aktuellen Herausforderungen bewältigen und auch künftig erfolgreich sein? Durch die Bereitschaft und die Fähigkeit zur Veränderung, sagt Willms Buhse. Im Videotalk "Butter bei die Fische" erläutert der Experte für digitale Transformation, wie Mittelständler zukunftsfit werden.
Für viele Unternehmen wird das wirtschaftliche Umfeld immer schwieriger und unberechenbarer. Auch der digitale Wandel macht keine Pause. Fachleute beschreiben diese Rahmenbedingungen mit dem Akronym VUCA. Dieses steht für die englischen Begriffe volatility (Volatilität), uncertainty (Unsicherheit), complexity (Komplexität) und ambiguity (Mehrdeutigkeit).
Unternehmen seien immer schnelleren Veränderungsprozessen ausgesetzt, auf die sie reagieren müssten, sagt Willms Buhse, Gründer und CEO der Managementberatung doubleYUU.
Der gebürtige Ostfriese beschäftigt sich seit Jahren mit dem Thema digitale Transformation. Er war unter anderem im Silicon Valley tätig und hat von dort das Konzept der „Digital Leadership“ mitgebracht. Internationale Konzerne zählen ebenso zu seinen Klienten wie mittelständische Unternehmen.
Fahren auf Sicht als Führungsstrategie
Angesichts der sich oft kurzfristig ändernden Rahmenbedingungen bevorzugen viele Unternehmen nach Erfahrung von Willms Buhse eine Strategie des Fahrens auf Sicht.
Bei der Umsetzung spiele Agilität eine wichtige Rolle, so der Berater. Anstatt in Mehrjahresplänen zu denken, gelte es, das eigene Handeln in kurzen Zyklen zu planen und zu überprüfen – beispielsweise nach der OKR-Methode (Ojectives and Key Results). Dabei werden konkrete Ziele aus der Unternehmensstrategie auf einzelne Aufgaben und Prozesse heruntergebrochen.
OKR ist damit zugleich Führungsinstrument und Controlling-System. Im Idealfall werden die Ziele nicht von der Unternehmensspitze vorgegeben, sondern mit den Mitarbeitenden „verhandelt“, so dass eine 100-prozentige Identifikation mit den Zielen besteht.
Digitale Transformation als Schlüssel zu künftigem Unternehmenserfolg
Ein wichtiges Handlungsfeld bei der Sicherung einer erfolgreichen Unternehmenszukunft sei die Digitalisierung von Geschäftsprozessen, sagt Willms Buhse. Dabei erkenne man möglicherweise auch erfolgversprechende neue Geschäftsmodelle oder Marktsegmente.
Auf jeden Fall müsse man die relevanten Fragen stets „vom Kunden her“ stellen. Ansonsten lande man schnell bei der Aussage: Das haben wir immer schon so gemacht.
Auch sei die Digitalisierung ausdrücklich kein IT-Projekt, sondern müsse ganzheitlich angegangen werden, betont der Berater. Eine entscheidende Rolle nehme bei solchen Transformationsprozessen die Unternehmensleitung ein. „Digitale Transformation ist Chefsache“, sagt Willms Buhse.
Insbesondere bei inhabergeführten Unternehmen und Familienbetrieben müssten die Eigentümer und die oberste Entscheidungsebene hinter den verabredeten Projekten stehen und mit Überzeugung vorangehen. „Das kann dann auch ein wichtiges Merkmal bei der Attraktivität eines Unternehmens als Arbeitgeber sein“, so Buhse weiter.
Fünf Voraussetzungen für langfristigen Erfolg
- Mut: Um den Weg einer Transformation erfolgreich zu gehen, braucht es im Unternehmen mutige, klare und glaubwürdige Entscheidungen – und zwar von der Spitze her.
- Schnelligkeit: Die schwierigen Rahmenbedingungen der VUCA-Welt verlangen Unternehmen Agilität und Geschwindigkeit ab.
- Reflektion: Die Erfolge der Vergangenheit gefährden oft den Erfolg in der Zukunft – also bedarf es gerade in guten Zeiten eines kritischen Blicks auf Verbesserungspotenziale und einer klaren und ehrlichen Analyse des Ist-Zustands.
- Zusammenhalt: Veränderungsprozesse wie die digitale Transformation sind vor allem dann erfolgreich, wenn alle im Unternehmen mitmachen und jeder an Bord ist.
- Zeit und Ressourcen: Digitale Transformation macht man nicht nebenbei. Es braucht eine angemessene Zeitplanung und ein Budget für die notwendigen Ressourcen.
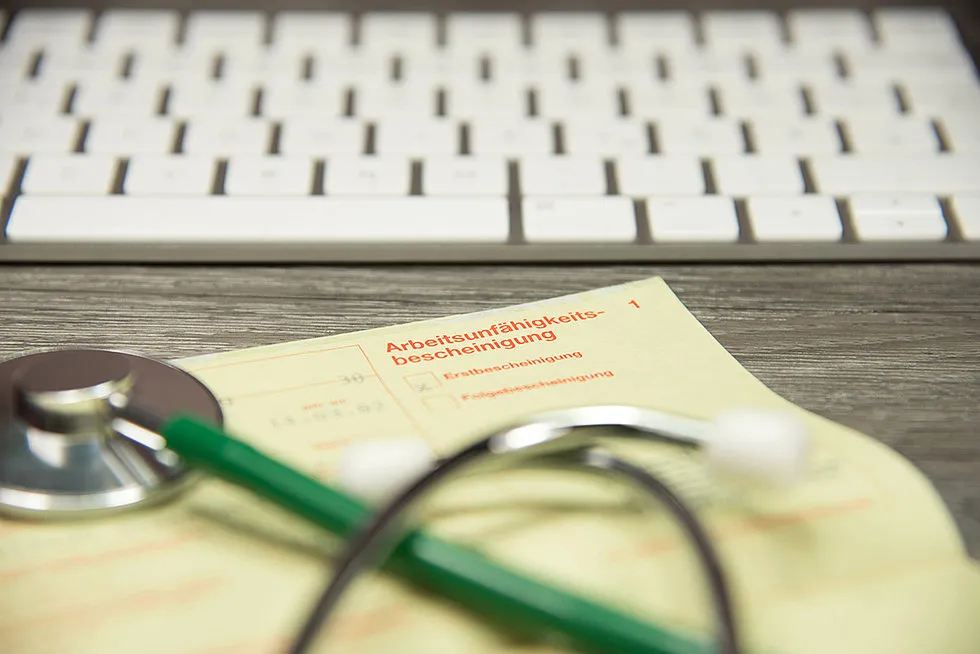
Elektronische Arbeitsunfähigkeitsbescheinigung: Was Arbeitgeber zur eAU-Einführung wissen sollten
Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) soll den "gelben Schein" ersetzen. Insbesondere wegen fehlender IT-Infrastruktur in den Arztpraxen kommt der digitale Datenaustausch aber nur langsam in Schwung. Daher hat der Gesetzgeber die Pilotphase verlängert. Für Arbeitgeber soll die Teilnahme am eAU-Verfahren nun ab Januar 2023 verpflichtend sein. Hier die wichtigsten Informationen.
Die Ärztinnen und Ärzte in Deutschland stellen jedes Jahr rund 77 Millionen Arbeitsunfähigkeitsbescheinigungen (AU) aus. Nicht nur der Ausdruck der Bescheinigungen, auch deren manuelle Erfassung bei Krankenkassen und Arbeitgebern verursacht hohen bürokratischen Aufwand.
Um die Beteiligten davon zu befreien, hatte der Gesetzgeber im November 2019 mit dem dritten Bürokratieentlastungsgesetz (BEG III) die Einführung eines digitalen Verfahrens angestoßen. Dazu sollte im ersten Schritt die elektronische Kommunikation zwischen Arzt und Krankenkasse eingerichtet werden, im zweiten Schritt sollten die Krankenkassen die AU-Daten für den digitalen Abruf durch die Arbeitgeber bereitstellen.
Die unzureichende IT-Ausstattung in vielen Arztpraxen und die Pandemiesituation haben das Projekt jedoch zeitlich in Verzug gebracht.
Zeitplan zur Einführung der eAU
Ursprünglich war vorgesehen, dass alle Vertragsarztpraxen die AU-Daten ihrer Patienten ab dem 1. Januar 2021 elektronisch an die Krankenkassen übermitteln. Dazu waren viele Praxen jedoch aufgrund fehlender IT-Ausstattung und zusätzlicher Belastungen durch die Corona-Pandemie nicht in der Lage, wie die Kassenärztliche Bundesvereinigung (KBV) und der Spitzenverband der gesetzlichen Krankenversicherung (GKV) betonten. Daher wurde der Start der Datenübermittlung durch die Praxen an die Kassen auf den Oktober 2021 verschoben.
Nach heutigem Stand gliedert sich die Einführung der eAU in die folgenden Phasen:
Einführung für die Arztpraxen seit Oktober 2021
Seit dem 1. Oktober 2021 können Vertragsarztpraxen, die technisch dazu imstande sind, Arbeitsunfähigkeitsbescheinigungen elektronisch an Krankenkassen übermitteln. Da die technischen Unzulänglichkeiten bei der IT-Ausstattung eine flächendeckende Übermittlung elektronischer AU nach wie vor verhindern, gilt für die Praxen eine Übergangsfrist bis zum 31. Dezember 2022. Vertragsärzte müssen ihren Patienten also bis Ende 2022 weiterhin einen „gelben Schein“ austellen. Sofern sie dazu technisch in der Lage sind, können sie die AU-Daten zusätzlich elektronisch an die Krankenkassen übermitteln.
Pilotphase unter Einbeziehung von Arbeitgebern seit Januar 2022
Infolge der technischen Probleme bei der Kommunikation zwischen Arztpraxen und Krankenkassen ist auch der „zweite Teil“ der eAU-Einführung in Verzug geraten: Ursprünglich sollten die Kassen den Arbeitgebern die AU-Daten nämlich seit Anfang 2022 nur noch digital zur Verfügung stellen. Dies geschieht jedoch aufgrund der unzureichenden Datenübermittlung durch die Ärzteschaft lediglich teilweise. Dementsprechend funktioniert auch der Datenabruf durch Arbeitgeber noch nicht im vorgesehenen Umfang. Um den Beteiligten mehr Zeit für die Einführung zu geben, wurde die Pilotphase zur Erprobung des eAU-Verfahrens inzwischen um weitere sechs Monate verlängert.
Verpflichtende Teilnahme der Arbeitgeber ab Januar 2023
Ab 1. Januar 2023 wird das eAU-Verfahren nach gegenwärtiger Planung für Arbeitgeber Pflicht sein. Dann müssen Arbeitgeber die AU-Daten elektronisch bei den Krankenkassen abrufen. Hierzu soll es dann auch keine Alternative mehr geben. Gleichzeitig entfällt nämlich die gesetzliche Verpflichtung des Arbeitnehmers, die Arbeitsunfähigkeitsbescheinigung in Papierform vorzulegen. Bis Ende 2022 bleibt diese Vorlagepflicht übergangsweise noch bestehen.
Was gilt gegenwärtig rund um die Arbeitsunfähigkeitsbescheinigung?
Zurzeit stellt der Vertrags(zahn)arzt eine Arbeitsunfähigkeitsbescheinigung aus, wenn der Patient aufgrund einer Erkrankung oder Verletzung seine Arbeitsleistung nicht erbringen kann. Die AU-Bescheinigung muss dabei in vierfacher Ausfertigung gedruckt werden: je ein Exemplar für den Arzt, den Versicherten, den Arbeitgeber und die gesetzliche Krankenversicherung (GKV). So ist in der Vergangenheit Jahr für Jahr ein Papieraufkommen von mehr als 300 Millionen Blättern Papier entstanden. Hinzu kommt der Aufwand für die manuelle Erfassung durch die Krankenkasse und den Arbeitgeber.
Nach § 5 EntgFG muss die AU spätestens am vierten Tag der Erkrankung dem Arbeitgeber zum Nachweis über Beginn und voraussichtliche Dauer der Arbeitsunfähigkeit vorliegen. Unterbleibt die Arbeitsunfähigkeitsmeldung, kann der Arbeitgeber die Lohnfortzahlung verweigern. Zudem darf er anordnen, dass eine AU bereits ab dem ersten Tag der Erkrankung vorgelegt werden muss.
Was ändert sich durch die eAU?
Die elektronische Arbeitsunfähigkeitsbescheinigung ersetzt das bisherige papiergebundene Verfahren durch einen völlig neuen Ablauf. Ziel ist, dass die Vertrags(zahn)ärzte die Arbeitsunfähigkeitsbescheinigungen digital an die gesetzlichen Krankenversicherungen übermitteln. Diese können die AU-Daten automatisiert verarbeiten und stellen sie ihrerseits den Arbeitgebern zum Abruf bereit. Während der Übergangszeit gibt es die AU in Papierform noch. Langfristig ist jedoch geplant, das Verfahren vollständig papierlos zu gestalten.
Welche Vorteile bietet die elektronische Arbeitsunfähigkeitsbescheinigung?
Die Einführung der eAU verläuft zurzeit zwar noch etwas stockend – wenn das Verfahren jedoch erst einmal fächendeckend implementiert ist, wird es allen Beteiligten Vorteile bringen:
- Schnellerer Zugriff — Bisher sind Arbeitgeber und GKV darauf angewiesen, dass der Beschäftigte die Arbeitsunfähigkeitsbescheinigung zügig vorlegt. Auf die eAU können sie deutlich schneller zugreifen.
- Medienbrüche — Da alle Daten nahtlos digital verarbeitet werden, gibt es keine zeitraubenden und fehleranfälligen Medienbrüche mehr.
- Zustellpflicht — Bislang sind Versicherte verpflichtet, die Arbeitsunfähigkeitsbescheinigung innerhalb weniger Tage bei Krankenkasse und Arbeitgeber vorzulegen. Diese Zustellpflicht entfällt. Der Beschäftigte ist aber auch im Rahmen des eAU-Verfahrens verpflichtet, seine Erkrankung dem Arbeitgeber unverzüglich anzuzeigen. Daran ändert die elektronische Arbeitsunfähigkeitsbescheinigung nichts.
- Kosteneinsparung — Die Kosten sinken bei Ärzten sowie insbesondere bei den Krankenkassen, sowohl im Hinblick auf die Kosten für die Erstellung und den Druck als auch für die Übermittlung und manuelle Eingabe in bestehende Softwarelösungen.
- Sicherheit — Verloren gegangene Arbeitsunfähigkeitsmeldungen gehören der Vergangenheit an – die Daten kommen sicher bei Arbeitgebern und Krankenkassen an, auch wenn der Arbeitnehmer seine Ausdrucke verlegt hat.
- Konflikte — Konflikte zwischen Arbeitgeber und Arbeitnehmer über die fristgerechte Vorlage der AU entfallen.
- Dokumentation — Die Krankenkassen können die Arbeitsunfähigkeiten der Versicherten ohne Lücken dokumentieren. So verfügen sie über sicheres Datenmaterial für die Entscheidung über die Auszahlung von Krankengeld.
Was müssen Arbeitgeber zur Vorbereitung auf das digitale Verfahren wissen?
Auch wenn Arbeitgeber nach heutigem Stand erst ab dem 1. Januar 2023 am eAU-Verfahren teilnehmen müssen, sollten sie sich bereits jetzt mit den technischen und rechtlichen Voraussetzungen auseinandersetzen. Hierzu ist es wichtig, die folgenden Fakten zu kennen:
- Berechtigung — Es ist nicht zulässig, pauschal täglich von allen Arbeitnehmern etwaige Erkrankungsdaten von der GKV abzufragen. Stattdessen muss eine Berechtigung dafür vorliegen. Dies ist der Fall, wenn der Mitarbeiter den Arbeitgeber über seine Arbeitsunfähigkeit informiert hat.
- Technische Basis — Für den Abruf der Daten von der Krankenkasse ist laut dem GKV-Spitzenverband zwingend der Datenaustausch eAU einzusetzen. Daher sollten Arbeitgeber darauf achten, dass ihr Softwarehersteller das eingesetzte Entgeltabrechnungsprogramm rechtzeitig (spätestens bis zum Beginn der Teilnahmepflicht für Arbeitgeber) mit einer entsprechenden Schnittstelle ausstattet.
- Minijobber — Um die elektronische Arbeitsunfähigkeitsbescheinigung eines Minijobbers abzurufen, führt der Weg über die Minijobzentrale. Hierfür muss der Arbeitgeber die Krankenkasse seiner Mitarbeiter erfragen, die bislang für das Arbeitsverhältnis unerheblich war. Diese Information übermittelt er an die Minijobzentrale, die ihrerseits die erforderlichen Daten bei der Krankenkasse abruft und an den Arbeitgeber schickt.
- Nicht von der eAU erfasste Sachverhalte — Für die folgenden Beschäftigten werden Arbeitgeber nach heutigem Stand auch künftig keine elektronische Arbeitsunfähigkeitsbescheinigung abrufen können. In diesen Fällen ist weiterhin eine AU in Papierform vorzulegen:
- Privatversicherte Beschäftigte
- Beschäftigte, die an Präventions- oder Rehamaßnahmen eines SV-Trägers teilnehmen
- Arbeitnehmerinnen, für die ein Beschäftigungsverbot nach § 16 Abs. 1 Mutterschutzgesetz besteht
- Beschäftigte, die Kinderkrankengeld oder Kinderverletztengeld erhalten
Empfehlungen von der Redaktion
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.