Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL






Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.
Warum die Abstimmung so wichtig ist
Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.
Kostenbasierte Preisermittlung (Kalkulation)
Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:
- Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
- Erst danach werden die Kosten zu einem Angebotspreis überführt.
So bleibt die Kalkulation unabhängig von subjektiven Preiszielen
Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.
Der Preisspielraum ergibt sich nur aus:
- den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
- einem Zuschlag für den Gewinn (G).
Gliederung der Kosten: EKT, BGK und AGK
Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:
- Einzelkosten der Teilleistungen (EKT)
Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum. - Baustellengemeinkosten (BGK)
Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet. - Allgemeine Geschäftskosten (AGK)
Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.
Kostenarten in der Kalkulation
In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:
- Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
- Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
- Gerätekosten (Abschreibung, Miete, Betriebskosten),
- Nachunternehmerkosten (Fremdleistungen Dritter),
- Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).
Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.
Vertragskalkulation: Grundlage für Nachträge
Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.
Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.
Arbeitskalkulation: Von der Planung zur Prognose
Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.
Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:
- Welche Kosten sind realistisch zu erwarten?
- Welches Ergebnis steht am Ende des Projekts?
Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.
Kostenverursachungsprinzip: Richtig buchen spart Fehler
Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.
- BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
- AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.
So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.
Harmonisierte Kostenartenstruktur
Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.
- Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
- In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).
Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.
Fazit
Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.
FAQ
Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?
Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.
Warum sind BGK und AGK wichtig?
BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.
Was bringt eine Vertragskalkulation?
Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.
Welche Rolle spielt die Arbeitskalkulation?
Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.
Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?
Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.
Quellen:
Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.
DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.
VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025
Die monatliche Berechnung des Baulohns zählt zu den komplexesten Aufgaben im Lohnwesen – gerade im Baugewerbe. Gesetzliche Änderungen, Tarifvorgaben und sozialversicherungsrechtliche Besonderheiten verlangen ein solides Basiswissen. Wer diese Grundlagen kennt, vermeidet Fehler und schafft sichere Abrechnungen. Im Folgenden werden zentrale Aspekte des Steuer- und Sozialversicherungsrechts für Baubetriebe erklärt – mit aktuellen Zahlen und praktischen Hinweisen.
Steuern vs. Sozialversicherung – der Unterschied
Steuern sind Abgaben ohne Gegenleistung, die dem Staat zufließen.
Sozialversicherungsbeiträge hingegen finanzieren Leistungen (z. B. Rente, Krankenversicherung).
Im Baulohnkontext heißt das: Sie müssen sowohl Steuergesetze als auch Sozialversicherungsregeln gleichzeitig berücksichtigen.
Lohnsteuer im Überblick
Steuerklassen, Tarif & Progression
Arbeitgeber führen für Arbeitnehmer die Lohnsteuer direkt vom Arbeitslohn ab, gemäß § 39b EStG. Es existieren sechs Steuerklassen (1–6), die nach Lebenssituation (ledig, verheiratet, Zweitjob etc.) vergeben werden.
Der Einkommensteuertarif ist progressiv: Bei höheren Einkommen steigt der Steuersatz. Der Spitzensteuersatz 42 % gilt aktuell ab einem zu versteuernden Einkommen (zvE) von rund 68.481 € (Stand 2025).
Sonderzahlungen (Weihnachtsgeld, Prämien etc.) werden steuerlich gesondert behandelt: Der laufende Bezüge-Anteil erhält die normale Monatsbesteuerung, der sonstige Anteil nach besonderen Berechnungsmethoden.
Sozialversicherungsbeiträge
Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die Unfallversicherung trägt allein der Arbeitgeber.
Beitragsbemessungsgrenzen 2025
- Kranken- & Pflegeversicherung (GKV / GPV): 66.150 €/Jahr bzw. 5.512,50 €/Monat
- Renten- & Arbeitslosenversicherung: 96.600 €/Jahr bzw. 8.050 €/Monat
Übersteigt das Einkommen diese Grenzen, fallen keine zusätzlichen Beiträge mehr an.
Beitragssätze 2025 in Kurzform:
- Krankenversicherung ca. 14,6 % plus Zusatzbeitrag (variabel)
- Pflegeversicherung (mit Zuschlag für Kinderlose) etwa 3,6 %
- Rentenversicherung: 18,60 % (je Hälfte AN / AG)
- Arbeitslosenversicherung: 2,6 % gesamt
Wenn z. B. das beitragspflichtige Entgelt über der Bemessungsgrenze liegt, wird nur der Teil bis zur Grenze berücksichtigt.
Besonderheiten bei Bauunternehmen
- Im Baulohn ist häufig mit Schlechtwetterzeiten, wechselnden Einsatzorten, Lohnzuschlägen und tariflichen Vorgaben zu rechnen – das verlangt flexible Steuer- und Abrechnungsmodelle.
- Der steuerliche Arbeitslohn kann sich von dem sozialversicherungspflichtigen Entgelt unterscheiden – nicht alle Entgeltbestandteile sind gleichermaßen beitragspflichtig.
- Für Sonderzahlungen gilt oft die Märzklausel: Wenn im Jan–März gezahlt und die Grenze überschritten wird, kann eine Zuordnung in das Vorjahr erforderlich sein.
- Zuschläge für Nacht-, Sonn- und Feiertagsarbeit, Mehrarbeit, Erschwernis etc. sind meist steuer- und sozialversicherungspflichtig, sofern sie traditionelle Voraussetzungen erfüllen.
FAQ – Häufige Fragen & Klarstellungen
Wann greift der Spitzensteuersatz?
2025 ab einem zu versteuernden Einkommen von ca. 68.481 € (Ledige) (§ 32a EStG)
Was sind Beitragsbemessungsgrenzen?
Die Höchstgrenzen, bis zu denen Löhne für Sozialversicherungsbeiträge herangezogen werden (2025: KV: 66.150 €, RV: 96.600 €)
Teilt sich der Beitragsvorteil gleich zwischen AN und AG?
Bei Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung tragen Arbeitnehmer und Arbeitgeber jeweils etwa die Hälfte.
Wie werden Sonderzahlungen sozialversicherungsrechtlich behandelt?
Sie werden gesondert geprüft, anteilig in Bezug auf Beitragsbemessungsgrenzen und ggf. mit Zuordnung nach der Märzklausel.
Welche Risiken bestehen bei veralteten Tarifwerten?
Fehlerhafte Beiträge, Nachforderungen, Bußgelder und Korrekturen gegenüber Sozialversicherungsträgern oder Finanzbehörden.
Quellen
Bundesministerium der Finanzen (BMF) – Einkommensteuerrecht
Bundesministerium für Arbeit und Soziales (BMAS) – Sozialversicherung
Deutsche Rentenversicherung – Beitragssätze & Grundlagen
Verband der Ersatzkassen (vdek) – Beitragssätze Kranken-, Pflege-, Renten- & Arbeitslosenversicherung
Techniker Krankenkasse (TK) – Beitragsbemessungsgrenzen 2025
SOKA-BAU – Informationen zur Lohnabrechnung im Baugewerbe
Sozialgesetzbuch IV – Beitragsrechtliche Regelungen (z. B. Entstehungsprinzip, Märzklausel)
Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025
Die digitale Archivierung ist kein Zukunftsthema mehr, sondern Pflicht für Unternehmen – auch im Baugewerbe. Mit den GoBD (seit 2020 neu gefasst) und den jüngsten Änderungen am 14. Juli 2025 müssen Bauunternehmen sicherstellen, dass ihre IT-Systeme, Workflows und Archivlösungen rechtskonform sind.
Digital und rechtssicher archivieren: GoBD-Update 2025
Die digitale Archivierung ist längst nicht mehr nur eine Option, sondern eine gesetzliche Pflicht – auch für Bauunternehmen. Mit den GoBD, den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, wurde der rechtliche Rahmen bereits vor Jahren geschaffen. Seit dem 1. Januar 2020 liegt eine überarbeitete Neufassung vor, die alle älteren Regelungen wie GDPdU oder GoBS ersetzt. Im Juli 2025 folgte nun ein weiteres Update durch das Bundesfinanzministerium, das vor allem mit Blick auf die verpflichtende E-Rechnung neue Anforderungen bringt. Für Bauunternehmen bedeutet das: IT-Systeme, Workflows und Archivlösungen müssen nicht nur effizient, sondern auch rechtskonform organisiert sein.
GoBD: Was aktuell gilt
Die GoBD gelten für jedes Unternehmen in Deutschland – unabhängig von Größe oder Branche. Sie legen fest, wie elektronische Unterlagen und Belege aufzubewahren sind. Das betrifft digitale Buchführungen, gescannte Dokumente, E-Mails mit steuerrelevanten Inhalten oder elektronische Rechnungen. Entscheidend ist, dass alle Informationen vollständig, unveränderbar, nachvollziehbar und maschinell auswertbar archiviert werden. Zudem fordert die Finanzverwaltung eine sogenannte Verfahrensdokumentation. Darin muss beschrieben werden, wie im Unternehmen mit Belegen, Dokumenten und Daten umgegangen wird, vom Eingang über die Verarbeitung bis hin zur Aufbewahrung.
Neue Anforderungen seit Juli 2025
Mit dem BMF-Schreiben vom 14. Juli 2025 wurden die GoBD an die aktuellen gesetzlichen Rahmenbedingungen angepasst. Besonders die Einführung der verpflichtenden E-Rechnung seit dem 1. Januar 2025 machte Änderungen erforderlich. Künftig rückt die Nutzung strukturierter Datenformate wie XML oder ZUGFeRD stärker in den Mittelpunkt. Auch die Anforderungen an die maschinelle Auswertbarkeit wurden konkretisiert. Für Bauunternehmen bedeutet das: E-Rechnungen müssen so archiviert werden, dass sie jederzeit elektronisch geprüft und automatisiert verarbeitet werden können. Darüber hinaus wurden Doppelpflichten bei bestimmten Dokumentenarten reduziert, sodass die Archivierung in einigen Bereichen einfacher geworden ist.
Serverstandort: EU oder Drittstaat?
Ein weiterer wichtiger Punkt betrifft den Speicherort der Daten. Nach § 146 Abs. 2a Abgabenordnung dürfen elektronische Aufzeichnungen innerhalb der Europäischen Union gespeichert werden, sofern ein uneingeschränkter Datenzugriff aus Deutschland gewährleistet ist. Für Drittstaaten gilt dies nicht: Wer Server in Ländern außerhalb der EU nutzen möchte, benötigt dafür eine ausdrückliche Genehmigung der Finanzbehörden. Unternehmen, die Cloud-Anbieter außerhalb Europas einsetzen, sollten daher genau prüfen, ob die Speicherung rechtlich zulässig ist und ob entsprechende Vereinbarungen vorliegen.
Risiken bei Verstößen
Die Folgen einer nicht GoBD-konformen Archivierung können gravierend sein. Zum einen drohen steuerliche Risiken wie Schätzungen durch die Finanzverwaltung oder die Aberkennung von Vorsteuerabzügen. Zum anderen besteht die Gefahr, dass Daten im Rahmen einer Betriebsprüfung nicht anerkannt werden. Besonders problematisch ist der Verlust der Revisionssicherheit. Werden Unterlagen nicht unveränderbar, vollständig oder nachvollziehbar aufbewahrt, kann dies erhebliche finanzielle und rechtliche Konsequenzen haben.
Umsetzung in der Praxis
Für Bauunternehmen bedeutet das in der Praxis, dass ein Dokumentenmanagement- oder Archivsystem ausgewählt werden muss, das die Anforderungen der GoBD zuverlässig erfüllt. Wichtig ist, dass eine unveränderliche Speicherung möglich ist, dass alle Prozesse dokumentiert werden und dass die Software auch moderne Anforderungen wie Cloud-Anbindung oder EU-konforme Serverlösungen berücksichtigt. Gleichzeitig sollten Verträge mit IT-Dienstleistern regelmäßig überprüft werden, um sicherzustellen, dass die gesetzlichen Vorgaben erfüllt bleiben. Ebenso entscheidend ist die Schulung der Mitarbeitenden. Nur wenn alle Beteiligten die Abläufe kennen und die Aufbewahrungspflichten verstehen, können Fehler vermieden werden.
Fazit
Die digitale Archivierung ist für Bauunternehmen längst zur Pflichtaufgabe geworden. Mit den Änderungen der GoBD im Juli 2025 sind insbesondere E-Rechnungen, Datenformate und Archivierungsprozesse in den Fokus gerückt. Wer sich nicht rechtzeitig vorbereitet, riskiert steuerliche Nachteile und rechtliche Probleme. Deshalb sollten Unternehmen jetzt ihre Systeme prüfen, ihre Verfahrensdokumentation anpassen und auf verlässliche Partner setzen, die GoBD-konforme Lösungen anbieten.
FAQs zur digitalen Archivierung und GoBD
Welche Daten müssen nach GoBD archiviert werden?
Alle steuerlich relevanten Unterlagen, darunter Rechnungen (auch E-Rechnungen), Buchführungsdaten, Verträge, E-Mails mit steuerlicher Relevanz sowie gescannte Papierbelege.
Wie lange müssen digitale Unterlagen aufbewahrt werden?
Grundsätzlich gilt eine Aufbewahrungsfrist von 10 Jahren nach § 147 AO. Je nach Art der Unterlagen können längere Fristen erforderlich sein, z. B. bei anhängigen Steuerverfahren.
Darf ich meine Belege auf einem Server außerhalb der EU speichern?
Nein, grundsätzlich nicht. Der Speicherort muss innerhalb der EU liegen. Eine Ausnahme ist nur mit Genehmigung der Finanzbehörden möglich (§ 146 Abs. 2a AO).
Was ist eine Verfahrensdokumentation und brauche ich sie?
Ja, jede Firma benötigt eine Verfahrensdokumentation. Sie beschreibt detailliert, wie Belege verarbeitet, archiviert und aufbewahrt werden. Ohne sie drohen Beanstandungen bei einer Betriebsprüfung.
Sind Cloud-Lösungen GoBD-konform?
Ja, sofern der Anbieter die gesetzlichen Anforderungen erfüllt, Server innerhalb der EU nutzt und Daten unveränderbar sowie revisionssicher speichert.
Welche Neuerungen bringen die GoBD 2025?
Das BMF-Schreiben von Juli 2025 legt einen stärkeren Fokus auf die E-Rechnungspflicht, die Nutzung strukturierter Datenformate und die elektronische Auswertbarkeit von Daten. Außerdem wurden manche Doppelarchivierungen abgeschafft.
Empfehlungen von der Redaktion
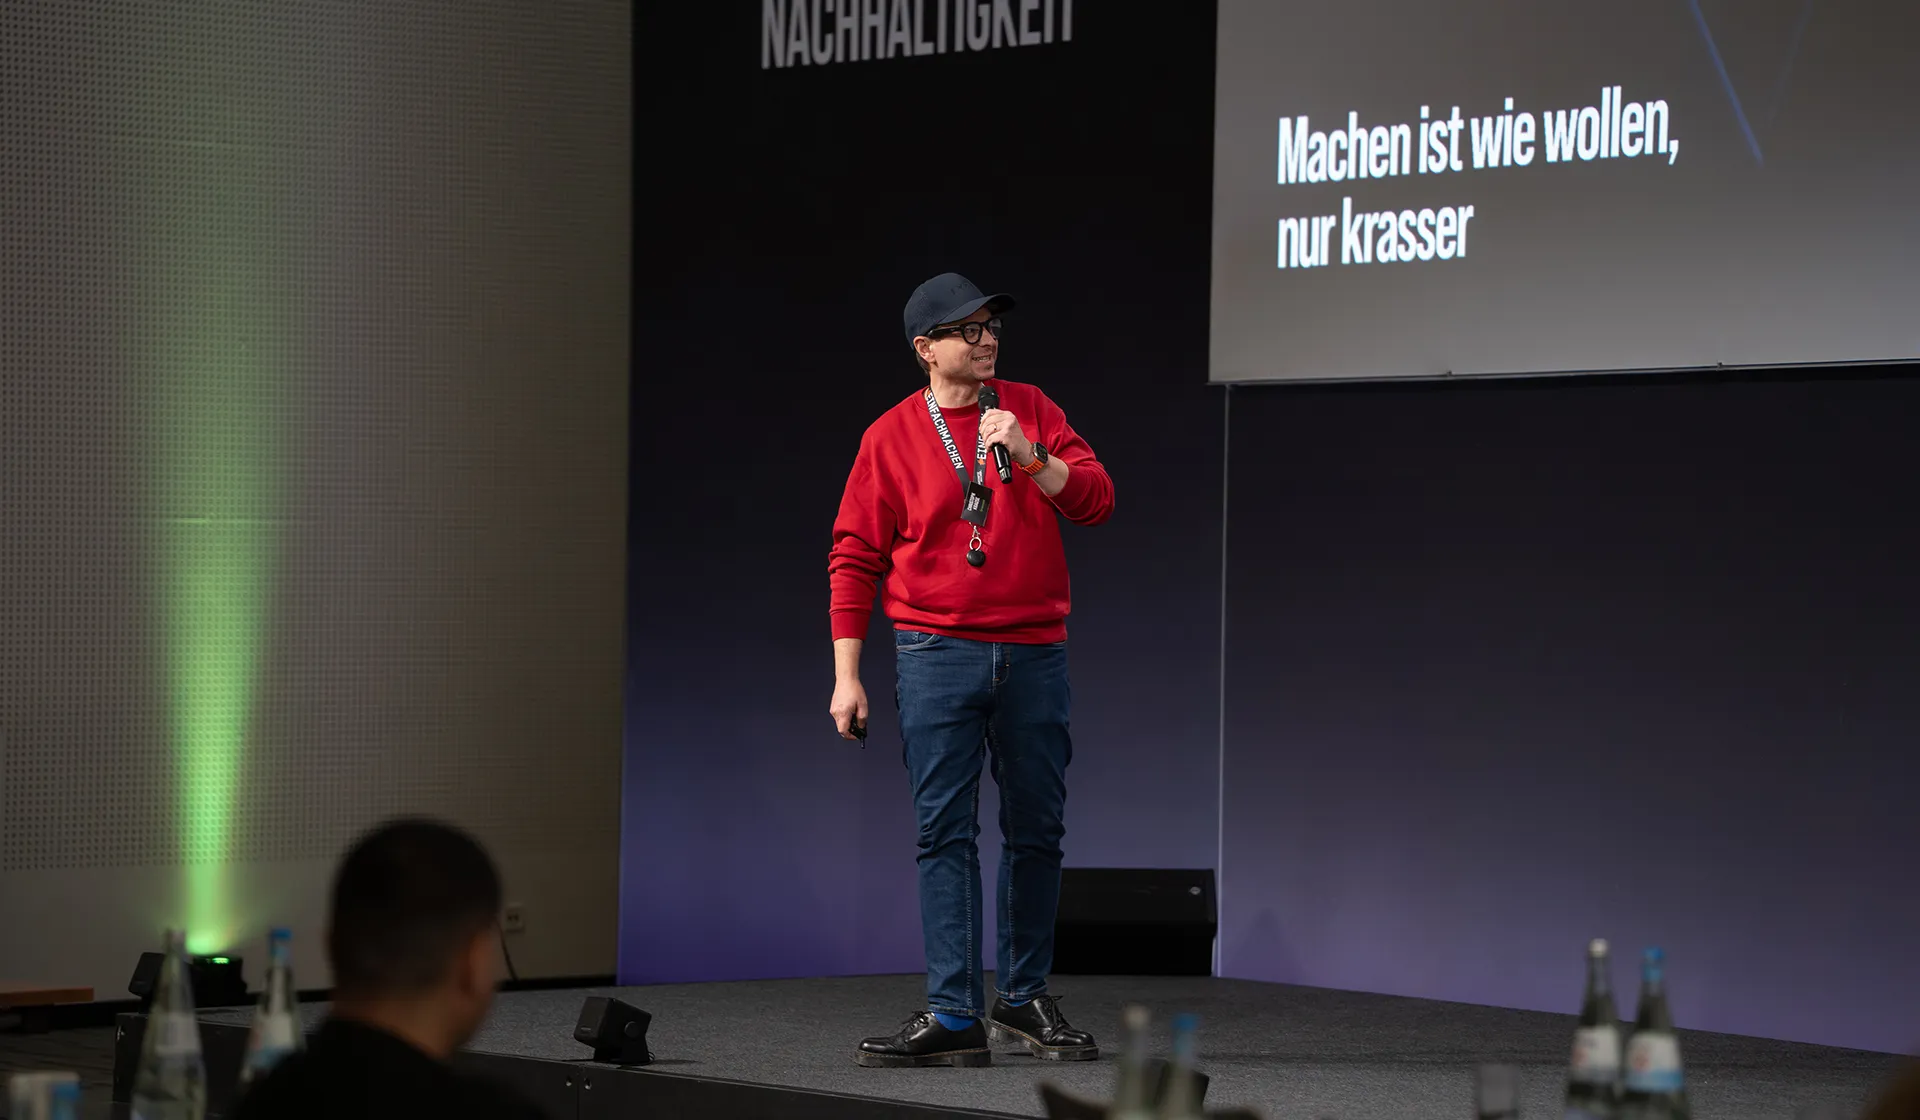
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Interview: Online-Schulungen im Bau – flexibel und praxisnah lernen
Digitale Weiterbildung ist längst auch in der Baubranche angekommen. Mit Online-Schulungen bietet die Suiteify-Akademie ein Format, das maximale Flexibilität ermöglicht: Teilnehmende bestimmen selbst, wann, wo und wie schnell sie lernen – und erhalten am Ende ein Zertifikat. Im Gespräch erklärt Johannes Trienekens, Leiter der Suiteify-Akademie, die Vorteile, den Ablauf und für wen sich das Angebot besonders eignet.
Online-Schulung oder Web-Seminar – was genau ist der Unterschied?
Johannes Trienekens:„Bei beiden Varianten handelt es sich um E-Learning-Angebote, also digitale Wissensvermittlung. Für die Teilnahme ist lediglich ein Internetzugang erforderlich – ob im Büro, unterwegs oder zu Hause.
Web-Seminare dauern in der Regel 45 Minuten und behandeln aktuelle Themen aus der Baupraxis, zum Beispiel den Umgang mit standardisierten Formblättern oder die Einstellung von Auszubildenden.
Online-Schulungen hingegen decken deutlich komplexere Inhalte ab, etwa die Baulohn-Grundlagen. Diese lassen sich nicht in einer kurzen Einheit erklären, sondern erfordern mehrere Kurseinheiten, die individuell und im eigenen Tempo absolviert werden können.“
Was bedeutet das konkret für die Teilnehmenden?
Johannes Trienekens: „Ein Web-Seminar findet zu einem festen Termin statt, zum Beispiel am Freitag um 9 Uhr. Bei Online-Schulungen entscheidet jeder selbst, wann er welche Einheit absolviert – während der Arbeitszeit, am Wochenende oder abends. Das macht das Lernen deutlich flexibler.“
Gibt es auch eine Lernzielkontrolle?
Johannes Trienekens: „Ja. Jede Einheit endet mit einer kleinen Aufgabe: Fragen beantworten oder Berechnungen durchführen. Die Teilnehmenden erhalten sofort Feedback, ob die Antworten korrekt sind.“
Muss man erst alles richtig beantworten, bevor es weitergeht?
Johannes Trienekens: „Nein, gezwungen wird niemand. Zwar bauen manche Schulungen inhaltlich aufeinander auf, aber jede kann auch unabhängig absolviert werden. Wir beobachten aber die Lernergebnisse: Wenn jemand Schwierigkeiten hat oder Inhalte mehrfach wiederholt, bieten wir gezielt Unterstützung an.“
Gibt es eine Betreuung durch Experten?
Johannes Trienekens: „Ja, jederzeit. Fragen können per E-Mail gestellt werden und werden zeitnah beantwortet – während der regulären Arbeitszeiten. Wenn es komplexer wird, klären wir das telefonisch.“
Für wen eignen sich die Online-Schulungen besonders?
Johannes Trienekens: „Für alle, die keine Zeit für Präsenzseminare haben, aber vertieftes Wissen benötigen. Das gilt für Geschäftsführer genauso wie für Lohnbuchhalter oder Auszubildende.“
Welche Online-Schulungen bieten Sie aktuell an?
Johannes Trienekens: „Als erste Schulung haben wir „Lohnkostentransparenz in drei Schritten“ gestartet. Hier lernen die Teilnehmenden:
- mit welchen Kosten ein Bauunternehmen bei verschiedenen Beschäftigtentypen rechnen muss,
- wie der Kalkulationslohn zur Preisfindung ermittelt wird,
- welche Funktionen die Suiteify-Lohnabrechnung zur Kontrolle der Lohnkosten bietet.
Dazu gibt es ein Excel-Tool, das die Berechnung von Lohn- und Gehaltskosten unterstützt. Übungen helfen, den Lernerfolg zu überprüfen.“
Und welche Schulungen folgen?
Johannes Trienekens: „Ab April bieten wir die Schulung „Baulohn Grundlagen“ an. Sie umfasst 15 Einheiten, die aufeinander aufbauen.“
Warum gleich 15 Einheiten?
Johannes Trienekens: „Der Baulohn ist eine der komplexesten Entgeltabrechnungen überhaupt. Mit der Online-Schulung vermitteln wir strukturiertes, praxisnahes Wissen für Neu- und Wiedereinsteiger, aber auch für alle, die ihre Kenntnisse auffrischen wollen. Wichtig: Die Inhalte sind softwareunabhängig – wer die Grundlagen beherrscht, kann diese in jeder Lösung anwenden.“
Präsenzseminar oder E-Learning – was bevorzugen Sie persönlich?
Johannes Trienekens: „Ich selbst schätze den direkten Kontakt in Präsenzseminaren sehr. Aber ich sehe auch die Vorteile des digitalen Lernens: effizient, flexibel und zukunftsorientiert. Deshalb bin ich überzeugt, dass E-Learning die Weiterbildung der Zukunft ist.“
Fazit:
Mit den Suiteify-Online-Schulungen erhalten Bauunternehmen maximale Flexibilität, praxisnahes Wissen und Expertenunterstützung – jederzeit und überall verfügbar.