Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Corporate Behaviour: Definition, Dimensionen und Umsetzung
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Warum Corporate Behaviour mehr ist als Logo und Leitbild
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Corporate Behaviour beschreibt das sichtbare, gelebte Verhalten eines Unternehmens. Es zeigt sich in Entscheidungen, in Kommunikation, im Führungsverständnis und im täglichen Miteinander. Anders als formulierte Leitbilder oder Verhaltenskodizes lässt sich Corporate Behaviour nicht einfach behaupten – es wird erlebt. Und genau deshalb prägt es die interne wie externe Wahrnehmung eines Unternehmens so stark.
Wird Corporate Behaviour konsequent und glaubwürdig gelebt, entsteht Vertrauen. Nach innen stärkt es die Bindung von Mitarbeitenden, nach außen beeinflusst es Reputation und Marktpositionierung. Werte und ethische Standards werden so nicht zu bloßen Absichtserklärungen, sondern zu einem spürbaren Teil der Unternehmenskultur.
In diesem Artikel ordnen wir Corporate Behaviour zunächst als Bestandteil der Corporate Identity ein und geben eine klare Definition. Anschließend beleuchten wir Ziele und strategische Bedeutung, unterscheiden zwischen internem und externem Verhalten und zeigen anhand von Beispielen, wie Corporate Behaviour wirksam umgesetzt werden kann. Abschließend geht es um die Rolle von Mitarbeitenden als Markenbotschafter:innen, die Unternehmenswerte im Alltag nach innen und außen tragen.
Zur Bedeutung von Corporate Behaviour (CB)
Unternehmen können eine Vielzahl von Richtlinien, Leitbildern und Verhaltenskodizes formulieren. Entscheidend ist jedoch, ob diese Werte auch im Alltag gelebt werden. Genau an diesem Punkt setzt Corporate Behaviour an. Es beschreibt den Schritt vom Anspruch zur tatsächlichen Handlung.
Als Bestandteil der Corporate Identity (CI) bildet Corporate Behaviour – neben Corporate Design, Corporate Communication und Corporate Culture – eine der vier zentralen Säulen. Während Corporate Design das visuelle Erscheinungsbild eines Unternehmens prägt und Corporate Communication die strategische interne und externe Kommunikation steuert, beschreibt Corporate Culture die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander und die Arbeitsatmosphäre beeinflussen.
Corporate Behaviour verbindet diese drei Ebenen miteinander. Es zeigt sich in konkret beobachtbarem Verhalten und macht sichtbar, ob Design, Kommunikation und Kultur tatsächlich zusammenwirken. Entscheidungen, Führungsstil, Umgang miteinander oder Reaktionen in kritischen Situationen sind Ausdruck dieses Verhaltens. Corporate Behaviour übersetzt damit das Selbstverständnis und die ethischen Grundsätze eines Unternehmens in den Arbeitsalltag.
Diese Verzahnung ist entscheidend für eine konsistente und glaubwürdige Unternehmensidentität. Nach außen entsteht ein stimmiges Bild, nach innen wird Verlässlichkeit und Orientierung vermittelt. Corporate Behaviour ist damit ein zentraler Faktor für Authentizität – intern wie extern.
Unternehmensverhalten und seine Ziele
Corporate Behaviour beeinflusst maßgeblich, wie unterschiedliche Anspruchsgruppen ein Unternehmen wahrnehmen. Dazu zählen Mitarbeitende ebenso wie Kund:innen, Partner, Medien oder die Öffentlichkeit. Die Ziele lassen sich in mehreren zentralen Bereichen zusammenfassen:
Nachhaltige Unternehmenskultur
Gelebte Werte und klare Handlungsprinzipien schaffen eine gemeinsame Orientierung. Mitarbeitende verstehen sich als aktiver Teil des Unternehmens und tragen Verantwortung für das Miteinander. So entsteht eine Unternehmenskultur, die Zusammenhalt fördert und ein vertrauensvolles Arbeitsumfeld ermöglicht.
Ethik und Mitarbeiterbindung
Ein konsistentes Unternehmensverhalten setzt gemeinsame Spielregeln voraus. Wechselseitig akzeptierte Verhaltensstandards bilden die Grundlage für ethisches Handeln. In Verbindung mit förderlichen Rahmenbedingungen wie einer ausgewogenen Work-Life-Balance oder partizipativer Führung stärkt dies die Bindung von Mitarbeitenden und wirkt sich positiv auf die Fluktuation aus.
Vermittlung der Markenbotschaft nach außen
Corporate Behaviour wirkt auch als strategische Visitenkarte der Marke. Ob im direkten Kundenkontakt, in der Öffentlichkeitsarbeit oder auf Social Media – das Verhalten eines Unternehmens prägt, wie glaubwürdig seine Markenbotschaft wahrgenommen wird. Authentisches Handeln sorgt dafür, dass Kommunikation nicht ins Leere läuft, sondern Vertrauen aufbaut.
Grundlage für langfristiges Vertrauen
Wenn Verhalten, Kommunikation und Werte ineinandergreifen, entsteht Verlässlichkeit. Unternehmen bauen so Vertrauen bei Bestandskund:innen, potenziellen Neukund:innen, Partnern und in der Gesellschaft insgesamt auf. Gerade in einer zunehmend von Vertrauen geprägten Wirtschaft wird Corporate Behaviour damit zu einem entscheidenden Faktor für eine stabile Marktposition.
Intern versus extern: Zwei Ebenen, ein konsistentes Verhalten
Corporate Behaviour wirkt nach innen und nach außen – und entfaltet seine Wirkung nur dann, wenn beide Ebenen zusammenpassen.
Internes Corporate Behaviour
Internes Corporate Behaviour umfasst alle Verhaltensweisen und Kommunikationsprozesse innerhalb eines Unternehmens. Dazu zählen der Umgang unter Kolleg:innen, die Zusammenarbeit zwischen Mitarbeitenden und Führungskräften sowie das Verhalten im Zusammenspiel mit bestehenden Organisationsstrukturen.
Entscheidend ist, wie Führung gelebt wird und wie Entscheidungen zustande kommen. Ob ein Unternehmen stark hierarchisch organisiert ist oder auf flache Strukturen und eine offene Feedbackkultur setzt, prägt das tägliche Miteinander spürbar. Eine sogenannte Open-Door-Policy bleibt wirkungslos, wenn sie nicht im Alltag gelebt wird. Internes Corporate Behaviour zeigt sich daher weniger in Leitlinien als in konkreten Situationen: Wie wird Feedback gegeben? Wie wird mit Konflikten umgegangen? Wie transparent sind Entscheidungen?
Diese Erfahrungen prägen die Wahrnehmung der Mitarbeitenden nachhaltig – und wirken langfristig auch nach außen.
Externes Corporate Behaviour
Externes Corporate Behaviour beschreibt den Auftritt eines Unternehmens gegenüber externen Anspruchsgruppen wie Kund:innen, Partnern, Bewerbenden oder der Öffentlichkeit. Hier zeigt sich, ob die intern formulierten Werte auch außerhalb der Organisation Bestand haben.
Wichtig ist dabei die Konsistenz: Ein wertschätzender, partnerschaftlicher Umgang darf nicht an der Unternehmensgrenze enden. Wenn intern Offenheit und Vertrauen betont werden, extern jedoch distanziert oder widersprüchlich kommuniziert wird, leidet die Glaubwürdigkeit. Das interne Verhalten bildet immer die Basis für den öffentlichen Auftritt.
Verlässlichkeit ist dabei zentral. Nur wenn Verhalten, Kommunikation und Werte auch im externen Kontakt übereinstimmen, entsteht ein stimmiges Bild der Marke.
Beispiele für gelebtes Corporate Behaviour
Wirksames Corporate Behaviour entsteht nicht im abgeschotteten Raum. Organisationen profitieren davon, Perspektiven aktiv einzubeziehen und Dialog zu ermöglichen – intern wie extern.
Ein Beispiel sind regelmäßige Feedbackformate, in denen Mitarbeitende ihre Sicht auf strategische Entscheidungen, Veränderungsprozesse oder soziale Initiativen einbringen können. Das signalisiert, dass Transparenz und Mitgestaltung ernst gemeint sind – und nicht nur auf dem Papier stehen. Gleichzeitig stärkt es die Identifikation mit gemeinsam getragenen Entscheidungen.
Auch nach außen lässt sich dieses Prinzip fortsetzen. Digitale Plattformen, auf denen Kund:innen oder Partner Ideen und Verbesserungsvorschläge einbringen können, fördern den offenen Austausch. Werden diese Impulse tatsächlich aufgegriffen und weiterentwickelt, entsteht Vertrauen. Ansätze wie Open Innovation zeigen, wie externe Perspektiven gezielt in Entwicklungsprozesse integriert werden können – insbesondere dort, wo reale Herausforderungen und Bedürfnisse am besten bekannt sind.
So wird Corporate Behaviour zu einem verbindenden Element: Es schafft Orientierung nach innen und Glaubwürdigkeit nach außen.
Mitarbeitende als glaubwürdige Stimmen der Marke
Die individuellen Erfahrungen, Erfolge – aber auch Herausforderungen – von Mitarbeitenden prägen das Unternehmensimage stärker als jede Kommunikationsmaßnahme. Sie sind es, die Unternehmenskultur im Alltag sichtbar machen und nach außen tragen. Genau deshalb spielt ihre Rolle im Corporate Behaviour eine zentrale Rolle.
Damit Mitarbeitende diese Rolle glaubwürdig ausfüllen können, braucht es passende Rahmenbedingungen und gezielte Unterstützung.
Befähigung statt Verpflichtung
Ambassador-Workshops können Mitarbeitende dabei unterstützen, ihre persönlichen Erfahrungen authentisch zu teilen – etwa auf Social Media oder im beruflichen Netzwerk. Dabei geht es nicht um vorgegebene Botschaften, sondern um Orientierung: Wie lassen sich persönliche Geschichten erzählen, ohne sich zu verstellen? Wie können Unternehmenswerte nachvollziehbar und glaubwürdig vermittelt werden?
Wichtig ist dabei: Beteiligung funktioniert nicht auf Zuruf. Wer Mitarbeitende zu Markenbotschafter:innen machen möchte, muss Raum für Freiwilligkeit, Identifikation und echte Begeisterung schaffen.
Persönliche Einblicke sichtbar machen
Auch die eigene Unternehmensplattform bietet Raum für gelebtes Corporate Behaviour. Storytelling-Formate im Blog oder auf der Website können persönliche Perspektiven sichtbar machen – etwa durch Erfahrungsberichte, Interviews oder kurze Videos aus dem Arbeitsalltag. Solche Inhalte ergänzen klassische Fachbeiträge und zeigen, wie Unternehmenskultur tatsächlich gelebt wird.
Gerade diese persönlichen Einblicke tragen dazu bei, abstrakte Werte greifbar zu machen.
Expertise glaubwürdig nach außen vertreten
Auftritte bei Webinaren, Konferenzen oder Fachmessen sind ein weiteres wichtiges Schaufenster für Corporate Behaviour. Fachliche Expertise und Innovationskraft lassen sich dort gut vermitteln – vorausgesetzt, sie stehen im Einklang mit dem tatsächlichen Unternehmensalltag.
Wenn externe Kommunikation und internes Verhalten auseinanderfallen, entsteht Irritation. Glaubwürdigkeit entsteht nur dann, wenn das Gesagte mit dem Erlebten übereinstimmt.
Der direkte Kontakt als entscheidender Moment
Der direkte Austausch mit Kund:innen ist eine der unmittelbarsten Schnittstellen zwischen Verhalten und Glaubwürdigkeit. Begeisterung, Identifikation und Überzeugung lassen sich nicht vorspielen. Fehlen sie im persönlichen Gespräch, wirkt sich das schnell auf die Beziehung aus – und ist später nur schwer zu korrigieren.
Corporate Behaviour zeigt sich hier besonders deutlich: im Tonfall, im Umgang mit Rückfragen, im Verständnis für Bedürfnisse.
Fazit: Corporate Behaviour zeigt sich im Gesamtbild
Corporate Behaviour entsteht nicht durch das bloße Befolgen von Regeln oder Leitlinien. Entscheidend ist das Zusammenspiel aller Handlungen, bewusst wie unbewusst, geplant wie spontan. Glaubwürdigkeit entsteht dort, wo Verhalten, Werte und Kommunikation übereinstimmen.
Dabei ist Corporate Behaviour kein statisches Konstrukt. In einer agilen Arbeitswelt, geprägt von technologischem Wandel, hybriden Arbeitsmodellen und neuen Erwartungen an Führung, braucht es kontinuierliche Reflexion und Anpassung. Stillstand gefährdet langfristig die Entwicklung einer resilienten, werteorientierten Unternehmensidentität.
Diskussionsfelder wie Social Media, datenbasierte Auswertungen oder neue Formen der Zusammenarbeit zeigen: Wenn Mitarbeitende als Markenbotschafter:innen auftreten sollen, müssen sie sich mit dem Unternehmen identifizieren können. Messgrößen wie Reputation, Feedback oder Mitarbeiterzufriedenheit liefern wichtige Hinweise – ersetzen aber keine echte kulturelle Arbeit.
Gerade deshalb rückt der Mensch wieder stärker in den Mittelpunkt. Empathische Führung, gelebte Inklusion und glaubwürdig umgesetzte hybride Arbeitsmodelle sind heute Teil des Corporate Behaviour. Nicht als Selbstdarstellung, sondern als Ausdruck einer Haltung, die nach innen wie nach außen überzeugt.
Corporate Behaviour – häufige Fragen (FAQ)
Was sind die Säulen der Corporate Identity?
Die Corporate Identity (CI) beschreibt das ganzheitliche Selbstverständnis eines Unternehmens. Sie basiert auf vier zentralen Säulen, die zusammen ein konsistentes und glaubwürdiges Erscheinungsbild nach innen und außen formen:
Corporate Design
Das visuelle Erscheinungsbild der Marke – etwa Logo, Farben, Typografie und Gestaltungselemente.
Corporate Communication
Die strategische interne und externe Kommunikation eines Unternehmens – von der internen Information bis zur öffentlichen Positionierung.
Corporate Culture
Die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander, die Arbeitsweise und das Führungsverständnis prägen.
Corporate Behaviour
Das tatsächlich gelebte Verhalten eines Unternehmens. Es zeigt sich in konkreten Handlungen, Entscheidungen und im täglichen Umgang miteinander – intern wie extern. Corporate Behaviour macht sichtbar, ob Design, Kommunikation und Kultur im Alltag zusammenwirken.
Gemeinsam sorgen diese vier Säulen dafür, dass Unternehmensidentität nicht nur formuliert, sondern erlebbar wird.
WEITERE ARTIKEL


Neuer gestaffelter Mutterschutz bei Fehlgeburten ab Juni 2025: Das müssen Arbeitgeber wissen
Am 1. Juni 2025 ist in Deutschland eine wichtige Neuregelung in Kraft getreten, die den Mutterschutz nach einer Fehlgeburt deutlich verbessert. Das bedeutet für Arbeitgeber, dass sie sich auf neue Pflichten im Mutterschutz einstellen müssen, um betroffene Mitarbeiterinnen rechtlich korrekt und menschlich unterstützend zu begleiten.
Was ändert sich beim Mutterschutz bei einer Fehlgeburt ab 2025?
Bisher galten Mutterschutzfristen nur bei einer Lebendgeburt sowie bei einer Totgeburt ab der 24. Schwangerschaftswoche. Seit dem 1. Juni 2025 greifen gestaffelte Mutterschutzregelungen bereits ab der 13. Woche. Dies ist ein bedeutender Schritt hin zu mehr Fürsorge und rechtlichem Schutz bei Schwangerschaftsverlust.
Die neuen Mutterschutzfristen im Überblick:
- Ab der 13. Schwangerschaftswoche: bis zu zwei Wochen Mutterschutz bei Fehlgeburt
- Ab der 17. Schwangerschaftswoche: bis zu sechs Wochen Mutterschutz
- Ab der 20. Schwangerschaftswoche: bis zu acht Wochen Mutterschutz
Diese neue Regelung zum Mutterschutz bei Fehlgeburten ist Teil einer Anpassung des Mutterschutzgesetzes 2025.
Beschäftigungsverbot während der Mutterschutzfrist
Während der jeweiligen Mutterschutzfrist nach einer Fehlgeburt gilt ein absolutes Beschäftigungsverbot. Arbeitgeber dürfen betroffene Mitarbeiterinnen in dieser Zeit grundsätzlich nicht beschäftigen. Eine frühere Rückkehr ist nur möglich, wenn die Frau dies ausdrücklich wünscht. Hier spielt das Prinzip der Selbstbestimmung im Mutterschutz eine zentrale Rolle.
{{box-quote-left}}
Mutterschaftsleistungen 2025 und U2-Umlageverfahren
Betroffene Frauen haben während der Schutzzeit Anspruch auf Mutterschaftsgeld und ggf. auf einen Arbeitgeberzuschuss zu Mutterschaftsleistungen. Die Höhe richtet sich nach dem Durchschnittsverdienst und der jeweiligen Schutzfrist.
Wichtig für Unternehmen: Die Aufwendungen können weiterhin über das U2-Umlageverfahren bei der Krankenkasse abgerechnet werden – wie bei anderen Mutterschutzfällen auch.
Ärztliche Bescheinigung für Mutterschutz nach Fehlgeburt
Ein Anspruch auf die neue Mutterschutzregelung bei Fehlgeburt ab der 13. Schwangerschaftswoche besteht nur mit einer ärztlichen Bescheinigung. Bis Ende 2025 muss dafür das spezielle Formular „Bescheinigung einer Fehlgeburt“ verwendet werden, ab 2026 gilt das bundesweit einheitliche Muster 9.
Kündigungsschutz nach Fehlgeburt ab der 12. Woche
Nach einer Fehlgeburt ab der 12. Schwangerschaftswoche gilt ein besonderer Kündigungsschutz: Der Arbeitgeber darf der betroffenen Mitarbeiterin für vier Monate grundsätzlich nicht kündigen. Diese Regelung stärkt den rechtlichen Schutz bei einem Schwangerschaftsverlust und sollte in den internen HR-Prozessen berücksichtigt werden.
Handlungsempfehlungen für Arbeitgeber
- Informieren Sie sich über die neuen Mutterschutzregelungen nach einer Fehlgeburt.
- Passen Sie Ihre internen Prozesse und Richtlinien an.
- Schulen Sie Ihre Personalabteilung zum gestaffelten Mutterschutz und den notwendigen Nachweisen.
- Nutzen Sie das U2-Umlageverfahren, um finanzielle Aufwendungen zu reduzieren.
- Kommunizieren Sie mit betroffenen Mitarbeiterinnen empathisch, wertschätzend und gesetzeskonform.
Fazit: Arbeitgeber in der Verantwortung
Mit der Neuregelung zum gestaffelten Mutterschutz bei Fehlgeburten ab Juni 2025 setzt der Gesetzgeber ein klares Signal für mehr Sensibilität und Schutz. Arbeitgeber sind nun in der Pflicht, die rechtlichen Vorgaben zum Mutterschutz nach einer Fehlgeburt umzusetzen und gleichzeitig eine vertrauensvolle Gesprächskultur zu fördern. Wer Prozesse vorausschauend anpasst, schützt nicht nur sich selbst vor Rechtsrisiken, sondern unterstützt seine Mitarbeiterinnen in einer besonders schwierigen Lebenssituation.
Mini- und Midijobs: Neue Verdienstgrenzen ab 2025 im Überblick
Seit dem 1. Januar 2025 gelten neue Verdienstgrenzen für Mini- und Midijobs. Die Minijob-Grenze wurde erneut angehoben und ist weiterhin dynamisch an den gesetzlichen Mindestlohn gekoppelt. Auch der Übergangsbereich für Midijobs wurde erweitert. Für Arbeitgeber – besonders im Baugewerbe – ist es wichtig, diese Änderungen zu kennen, um Arbeitsverträge und Lohnabrechnungen korrekt zu gestalten.
Neue Minijob-Grenze 2025
Die monatliche Verdienstgrenze für Minijobs liegt seit dem 1. Januar 2025 bei 556 € (zuvor 538 € in 2024 und 520 € in 2022/23). Die Grenze orientiert sich weiterhin an einer wöchentlichen Arbeitszeit von 10 Stunden zum jeweils gültigen Mindestlohn. Hintergrund: Der Mindestlohn ist zum 1. Januar 2025 auf 12,41 € gestiegen – dadurch erhöht sich automatisch auch die Minijob-Grenze.
Neue Midijob-Grenzen 2025
Der sogenannte Übergangsbereich (Midijobs) wurde erweitert.
- Neu 2025: Einkommen von 556,01 € bis 2.000 € monatlich gelten als Midijob.
- Arbeitnehmer zahlen in diesem Bereich weiterhin reduzierte Sozialversicherungsbeiträge, die langsam ansteigen, bis sie bei 2.000 € das reguläre Niveau erreichen.
- Arbeitgeber übernehmen wie gewohnt ihren Anteil an den Sozialversicherungsbeiträgen.
Ziel dieser Regelung ist es, den Wechsel aus einem Minijob in eine reguläre Beschäftigung zu erleichtern und die Belastung der Arbeitnehmer beim Einstieg in eine sozialversicherungspflichtige Tätigkeit zu reduzieren.
Übergangsregelungen
Für Beschäftigte, die zwischen 450,01 € und 520 € verdient haben und bereits vor der letzten Reform (Oktober 2022) angestellt waren, galt bis 31. Dezember 2023 eine Bestandsschutzregelung.
Seit 2024 müssen alle diese Beschäftigungen nach den aktuellen Grenzen beurteilt werden. Wer jetzt mehr als 556 € verdient, fällt automatisch in den Midijob-Bereich.
FAQ: Mini- und Midijobs 2025
Wie hoch ist die Minijob-Grenze 2025?
556 € pro Monat. Sie orientiert sich an einer 10-Stunden-Woche zum Mindestlohn (12,41 €).
Wie hoch ist die Midijob-Grenze 2025?
Von 556,01 € bis 2.000 € monatlich.
Muss ein Minijobber Sozialabgaben zahlen?
Grundsätzlich nur Rentenversicherung (mit Befreiungsmöglichkeit). Keine Kranken-, Pflege- und Arbeitslosenversicherung.
Wie werden Midijobs abgerechnet?
Arbeitnehmer zahlen in der Gleitzone reduzierte Beiträge, die mit steigendem Einkommen an das volle Niveau herangeführt werden. Arbeitgeberanteil bleibt normal.
Was passiert, wenn ein Minijobber über 556 € verdient?
Das Arbeitsverhältnis wird automatisch sozialversicherungspflichtig (Midijob oder reguläre Beschäftigung).
Ändert sich die Grenze jedes Jahr?
Ja, weil die Minijob-Grenze dynamisch an den Mindestlohn gekoppelt ist.
Quellen
Bundesministerium für Arbeit und Soziales (BMAS) – Geringfügige Beschäftigung
Minijob-Zentrale – Aktuelle Verdienstgrenzen
Deutsche Rentenversicherung – Übergangsbereich Midijob
Haufe – Midijob 2025: Beitragssätze und Berechnungsbeispiele

Verrechnungslohn im Bau: So berechnen Sie Ihre Preisuntergrenze
Steigende Lohnkosten treffen auf stagnierende Marktpreise – ein Problem, das viele Bauunternehmen kennen. Gewinne zu erzielen, wird dadurch zunehmend schwieriger. Umso wichtiger ist es, die eigene Preisuntergrenze zu kennen. Wer den Verrechnungslohn seines Betriebs exakt ermittelt, kann Angebote fundiert kalkulieren, Preisdruck standhalten und langfristig wirtschaftlich arbeiten.
Warum der Verrechnungslohn so wichtig ist
Der Verrechnungslohn bildet die Grundlage für jede Kalkulation im Baugewerbe. Er setzt sich aus allen Kosten zusammen, die ein Unternehmen pro produktiver Arbeitsstunde decken muss. Wer ihn kennt, weiß genau, zu welchem Stundenlohn Aufträge mindestens angeboten werden müssen, um kostendeckend zu arbeiten und nicht in finanzielle Schieflage zu geraten.
Betriebs- vs. Baustellenverrechnungslohn
- Betriebsverrechnungslohn:
Ein einheitlicher Satz für alle Baustellen. Einfach zu kalkulieren, aber oft zu ungenau, weil nicht alle Projekte die gleichen Kosten verursachen. - Baustellenverrechnungslohn:
Für jede Baustelle wird ein individueller Satz berechnet. Er berücksichtigt z. B. unterschiedliche Mittellöhne, Nebenkosten, Zuschläge und Baustellengemeinkosten.
→ Vorteil: realistischere Kalkulationen und geringeres Risiko von Fehlkalkulationen.
Faktoren zur Berechnung des Verrechnungslohns
Grundmittellohn
Basis sind die Löhne der gewerblichen Arbeitnehmer (Zeit- und ggf. Akkord- oder Prämienlöhne) sowie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit), Erschwerniszuschläge und Arbeitgeberanteile zur Vermögensbildung.
Lohnzusatz- und Lohnnebenkosten
Dazu gehören Kosten für Krankheit, Urlaub, Feiertage, Sozialtage (z. B. Hochzeit, Umzug) sowie Beiträge zu Sozialversicherungen. Auch Kosten für auswärtige Tätigkeiten wie Fahrgeld oder Verpflegungszuschüsse zählen dazu.
Kleingeräte und Werkzeuge
Verbrauch und Verschleiß von Arbeitsmitteln (z. B. Schaufeln, Handschuhe, Leitern) sollten anteilig eingerechnet werden.
Alle diese Kosten werden als Zuschlag auf den Produktivlohn umgelegt.
Produktivlohn realistisch planen
Um den Produktivlohn zu berechnen, wird von den 365 Kalendertagen eines Jahres ausgegangen. Abgezogen werden:
- Wochenenden und Feiertage
- Urlaubstage
- Sozialtage (z. B. Hochzeit, Umzug)
- Schlechtwettertage
- geschätzte Krankheitstage
Die verbleibenden produktiven Arbeitstage werden mit der Zahl der gewerblichen Mitarbeiter, der täglichen Arbeitszeit und dem Grundmittellohn multipliziert.
Beispiel:
197 produktive Tage × 20 Mitarbeiter × 8 Std. × 16,50 € = 520.080 € Produktivlohn pro Jahr
Zuschlagsberechnung für den Kalkulationslohn
Nachdem nun die umzulegenden Kosten und die Produktivlohnsumme des Jahres ermittelt sind, kann die Zuschlagsberechnung erfolgen.
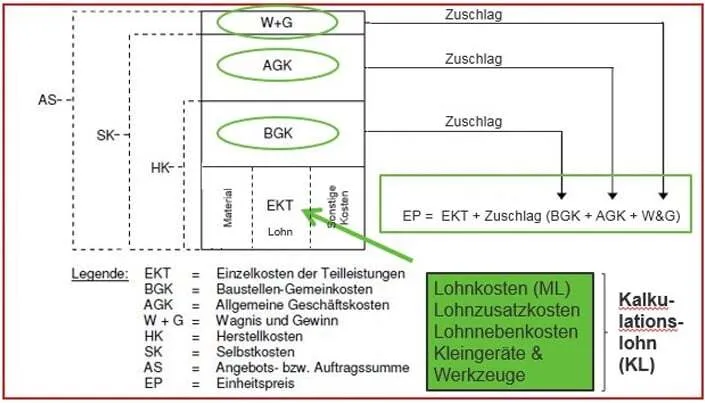
Der Grundmittellohn zuzüglich der Zuschläge für Lohnzusatzkosten, Lohnnebenkosten sowie Kleingeräte und Werkzeuge ergibt den sogenannten Kalkulationslohn.
Um einen kostendeckenden Verrechnungslohn zu ermitteln, müssen zusätzlich die Baustellengemeinkosten und die Allgemeinen Geschäftskosten anteilig auf den Lohn verteilt werden:
- Baustellengemeinkosten (BGK):
Kosten, die durch das Betreiben der Baustelle entstehen und keiner Einzelleistung zugeordnet werden können (z. B. Vorhaltekosten von Geräten). - Allgemeine Geschäftskosten (AGK):
Kosten, die nicht projektbezogen sind, sondern den Betrieb insgesamt betreffen (z. B. Verwaltung, Mieten, Versicherungen).
Baustellengemeinkosten korrekt einbeziehen
Baustellengemeinkosten sollten nicht pauschal mit einem festen Prozentsatz kalkuliert werden, da sie je nach Projekt stark variieren können.
Formel:
BGK-Zuschlag (%) = (BGK / Produktivlohnsumme der Baustelle) × 100
Allgemeine Geschäftskosten und Wagnis & Gewinn
- Allgemeine Geschäftskosten (AGK):
Verwaltungskosten, Mieten, Versicherungen, Gehälter der Verwaltung usw. - Wagnis und Gewinn:
Individuell zu kalkulieren, abhängig von Marktsituation und Risikobereitschaft.
Werden bereits auf andere Kostenarten (z. B. Material oder Nachunternehmer) Zuschläge erhoben, kann der Lohnzuschlag geringer ausfallen. Die nachfolgende Grafik veranschaulicht das Kalkulationsschema.
Häufige Fehler und Praxistipps
- Veraltete Kostenansätze verwenden
- Produktivstunden zu optimistisch kalkulieren
- BGK pauschal statt projektspezifisch berechnen
- Änderungen bei Tarifen, Sozialabgaben oder gesetzlichen Vorgaben nicht einbeziehen
Tipp: Das Rechnungswesen regelmäßig auswerten und Zuschlagssätze anpassen, wenn sich Lohnkosten oder Gemeinkosten verändern.
Fazit
Ein präzise berechneter Verrechnungslohn ist die Grundlage für wirtschaftlichen Erfolg im Baugewerbe. Nur wer seine Kostenstruktur kennt, kann Angebote realistisch kalkulieren, Preisdruck standhalten und die eigene Existenz langfristig sichern. Dabei sollten alle Kostenfaktoren – vom Grundmittellohn über Nebenkosten bis hin zu Baustellengemeinkosten und allgemeinen Geschäftskosten – berücksichtigt und regelmäßig aktualisiert werden. Kalkulation ist mehr als Bauchgefühl: Sie ist der Schlüssel zu fairen Preisen und nachhaltigem Unternehmenserfolg.
FAQ: Verrechnungslohn im Bau
Was ist der Verrechnungslohn?
Ein kalkulierter Stundenlohn, der alle anfallenden Lohn- und Gemeinkosten deckt.
Warum sollte man ihn kennen?
Um kostendeckend zu arbeiten, Angebote realistisch zu kalkulieren und Preisdumping zu vermeiden.
Was gehört alles in den Verrechnungslohn?
Grundlöhne, Zuschläge, Nebenkosten, Kleingeräte, Baustellengemeinkosten, Allgemeine Geschäftskosten sowie Wagnis & Gewinn.
Wie oft sollte man den Verrechnungslohn überprüfen?
Mindestens einmal jährlich oder bei Änderungen von Tariflöhnen, Sozialversicherungsbeiträgen oder Unternehmensstruktur.
Was passiert, wenn ich zu niedrig kalkuliere?
Projekte decken nicht die vollen Selbstkosten – langfristig drohen Liquiditätsprobleme bis hin zur Insolvenz.
Quellen
Bundesministerium für Arbeit und Soziales – Arbeitsrecht und Mindestlohn
Statistisches Bundesamt – Arbeitskostenindex (Qualitätsbericht)
Direktauszahlungsmechanismus: Staatliche Hilfen direkt aufs Konto
Im Dezember 2024 hat die Bundesregierung die Eckpunkte für einen neuen Direktauszahlungsmechanismus verabschiedet. Mit dieser digitalen Infrastruktur sollen staatliche Hilfszahlungen in Krisensituationen künftig schnell und direkt an betroffene Bürgerinnen und Bürger ausgezahlt werden – ohne den Umweg über Arbeitgeber oder andere Behörden.
Was ist der Direktauszahlungsmechanismus?
Der Direktauszahlungsmechanismus ist eine staatliche Infrastruktur, die es ermöglicht, finanzielle Hilfen bei Naturkatastrophen, Pandemien oder Energiekrisen direkt auf die Bankkonten der Bürgerinnen und Bürger zu überweisen. Damit reagiert der Bund auf die Kritik an bisherigen Verfahren, bei denen Hilfszahlungen oft über komplexe Kanäle wie Arbeitgeber oder Sozialbehörden abgewickelt wurden.
Ziel ist der Aufbau einer modernen, digitalen Auszahlungsinfrastruktur, die auf der steuerlichen Identifikationsnummer (Steuer-ID) und der dazugehörigen IBAN basiert.
Vorteile direkter staatlicher Hilfen auf einen Blick
- Schnelle und zielgerichtete Auszahlung staatlicher Hilfen in Krisenzeiten
- Entlastung von Arbeitgebern und Behörden durch Wegfall administrativer Zwischenschritte
- Datensicherheit durch einen Steuer-ID-basierten Datenabgleich
- Möglichkeit zur automatisierten Auszahlung staatlicher Leistungen
- Flexible Einsetzbarkeit für verschiedenste Förderarten und Zielgruppen
Wie funktioniert die direkte staatliche Auszahlung?
Um staatliche Auszahlungen direkt auf die Konten der Bürgerinnen und Bürger zu ermöglichen, müssen diese ihre Kontodaten hinterlegen. Voraussetzung ist die Verknüpfung der IBAN mit der Steuer-ID. Dies kann auf folgenden Wegen geschehen:
- Online über ELSTER (unter „Meine Daten“)
- Im BZSt-Online-Portal (BOP)
- Über die Bank, sofern diese nach Einwilligung die IBAN an das Bundeszentralamt für Steuern (BZSt) übermittelt
Die rechtlichen Rahmenbedingungen für die Speicherung der IBAN in der Steuer-ID-Datenbank sind bereits geschaffen (vgl. BMF-Pressemitteilung vom 18.12.2024). Durch diese Verknüpfung ist eine sichere und eindeutige Auszahlung staatlicher Leistungen gewährleistet – unabhängig von Beschäftigungssituation oder Sozialstatus.
Was ändert sich durch den Direktauszahlungsmechanismus in Deutschland?
Durch diesen Mechanismus erhält das Konzept unbürokratischer staatlicher Hilfen eine neue Qualität. Arbeitgeber oder Kommunen müssen künftig nicht mehr als Zwischenstelle fungieren. Die neue Infrastruktur ist so konzipiert, dass sie an gesetzliche Leistungssysteme angebunden werden kann. Für jede Auszahlung ist jedoch weiterhin ein eigenes Leistungsgesetz erforderlich, das die Anspruchsvoraussetzungen und den Ablauf regelt.
Ob für eine Auszahlung ein Antrag erforderlich ist, hängt vom jeweiligen Leistungsgesetz ab. Ziel ist es, möglichst viele Auszahlungen automatisiert und ohne zusätzlichen Antrag zu ermöglichen.
Ausblick: Digitale staatliche Hilfen mit Zukunft
Langfristig könnte der Direktauszahlungsmechanismus auch für weitere Unterstützungsleistungen wie automatisierte Einmalzahlungen, familienbezogene Hilfen oder regionale Soforthilfen genutzt werden, sofern die gesetzlichen und technischen Grundlagen entsprechend weiterentwickelt werden. Der Aufbau dieser digitalen Auszahlungsinfrastruktur ist ein bedeutender Schritt hin zu einem modernen, leistungsfähigen Sozialstaat.
Fazit: Mehr Tempo, weniger Bürokratie – echte Hilfe im Krisenfall
Mit dem Direktauszahlungsmechanismus geht die Verwaltung einen zukunftsweisenden Weg: Staatliche Hilfszahlungen werden schneller, einfacher und sicherer. Bürgerinnen und Bürger profitieren von einer direkten Abwicklung, während Unternehmen und Behörden entlastet werden. Die Digitalisierung der Verwaltung schafft so echte Vorteile – besonders dann, wenn sie pragmatisch und bürgernah umgesetzt wird.
Lohnsoftware finden: Auswahlkriterien, Vergleich und Einführung in der Praxis
Die richtige Lohnsoftware macht den Unterschied bei Effizienz, Fehlerfreiheit und rechtlicher Sicherheit. Der Beitrag nennt fünf zentrale Auswahlkriterien wie ITSG-Zertifizierung und HR-Reporting, vergleicht Anbieter wie Suiteify, Personio und Sage Business Cloud Lohn und beschreibt die praktische Einführung einer neuen Lösung im Unternehmen.
Ob Sie gerade erst über die Digitalisierung Ihrer Lohnabrechnung nachdenken oder mit Ihrem aktuellen System unzufrieden sind: Die richtige Lohnsoftware macht den entscheidenden Unterschied bei Effizienz, Fehlerfreiheit und rechtlicher Sicherheit. Welche Kriterien bei der Auswahl zählen, wie sich gängige Anbieter unterscheiden und wie die Einführung gelingt.
Die Wahl der richtigen Lohnsoftware ist für Unternehmen jeder Größe entscheidend. Ein Lohnabrechnungsprogramm hilft dabei, die Lohn- und Gehaltsabrechnung effizient, fehlerfrei und gesetzeskonform zu gestalten – inklusive aller Abgaben, Meldungen und Nachweise. Gerade in kleineren HR-Teams sorgt eine gute Lösung für weniger manuelle Arbeit, mehr Sicherheit bei Steuer und Sozialversicherung, schnellere Prozesse und eine spürbare Entlastung der HR- und der Buchhaltungsabteilung.
Warum sich die Investition lohnt
Eine Lohnsoftware lohnt sich für jeden Arbeitgeber – auch für Unternehmen, die ihre Lohnbuchhaltung bisher manuell oder über externe Dienstleister abwickeln. Automatisierte Abläufe reduzieren manuelle Aufgaben und sparen Arbeitszeit, während die Software Eingaben auf Plausibilität prüft und Abrechnungsfehler minimiert. Da doppelte Datenerfassung entfällt, entsteht ein sauberer, zentral verfügbarer Datenbestand, und HR-Kennzahlen sind jederzeit abrufbar. Zugleich bleibt Fachwissen im Unternehmen und wird kontinuierlich aufgebaut.
Fünf Auswahlkriterien für die passende Lohnsoftware
1. Intuitive Bedienung und Programm-Assistenten.
Ein Lohnabrechnungsprogramm sollte leicht verständlich sein. Intuitive Menüführung, individualisierbare Dialoge und Schritt-für-Schritt-Assistenten reduzieren Schulungsaufwand und Fehler, sodass die Software schneller akzeptiert und produktiv genutzt wird. Wichtig sind dabei Plausibilitätsprüfungen bei Eingaben, ein anpassbares Menü (Customizing) sowie Hilfestellungen bei seltenen oder komplexen Aufgaben.
2. Automatisiertes Melde- und Bescheinigungswesen inklusive GKV-Zertifizierung.
Die digitale Lohnabrechnung spart viel Zeit bei Meldungen an die Finanzverwaltung und die Sozialversicherungsträger. Eine ITSG-zertifizierte Lohnsoftware erfüllt alle Anforderungen für elektronische Übermittlungen – etwa das automatische Versenden von Entgeltbescheinigungen, die Erstellung von Arbeitsbescheinigungen, den Aufwendungsausgleich nach dem Aufwendungsausgleichsgesetz sowie die Integration der ELSTER-Schnittstelle für Steuerdaten. Ohne ITSG-Zertifizierung müssten diese Aufgaben manuell erledigt werden – zeitaufwendig und fehleranfällig.
3. Abbildung von Sonderfällen und tariflichen Regelungen.
In Branchen wie dem Baugewerbe, dem Maler- und Lackiererhandwerk oder dem Garten- und Landschaftsbau gelten spezielle tarifliche Lohnabrechnungen. Eine gute Lohnsoftware berechnet VWL-Leistungen korrekt, verwaltet Urlaubsansparungen und -einlösungen, erstellt elektronische Meldungen und Anträge selbstständig und bildet besondere Branchenanforderungen ab – ohne dass zusätzliche Tools nötig werden.
4. Auswertungen und HR-Reporting. Eine Lohnabrechnungssoftware sollte umfassende HR-Auswertungen ermöglichen: Überblick über Fluktuation, Altersstruktur und Personalkosten, individuelle Reports ohne Programmierkenntnisse, Exportfunktionen etwa nach Excel sowie ein Dashboard zur Visualisierung der wichtigsten HR-Kennzahlen. So lassen sich datenbasierte Entscheidungen treffen und das HR-Controlling effizient gestalten.
5. Kompetenter Support mit schneller Erreichbarkeit. Selbst mit der besten Lohnsoftware haben Nutzerinnen und Nutzer gelegentlich Fragen. Entscheidend sind kurze Reaktionszeiten, ein fachlich kompetentes Support-Team und Hilfestellung bei technischen Problemen – ein guter Support spart Zeit, reduziert Stress und sorgt für die optimale Nutzung der Software.
Weitere Kriterien für den Softwarevergleich
Über diese fünf Kriterien hinaus lohnt sich der Blick auf den Funktionsumfang der Software insgesamt: Sie sollte Löhne und Gehälter zuverlässig berechnen, steuerliche Abgaben und Sozialversicherungsbeiträge korrekt abrechnen, Anwesenheits- und Arbeitszeiten erfassen und die Personalverwaltung – etwa Urlaubs- und Krankheitszeiten sowie Berichte und Analysen – unterstützen. Eine nahtlose Integration in bestehende HR- oder ERP-Systeme sorgt dafür, dass Daten automatisch übertragen werden und manuelle Eingaben entfallen, was das Fehlerrisiko deutlich senkt. Moderne Lohnprogramme bieten zudem oft Self-Service-Portale für Mitarbeitende, über die diese ihre Gehaltsabrechnungen und persönlichen Daten selbst einsehen und verwalten können.
Cloudfähigkeit und mobiler Zugriff sind für viele Unternehmen mittlerweile Standard, ebenso DSGVO-Konformität, Sicherheitsfunktionen wie Zwei-Faktor-Authentifizierung und regelmäßige Sicherheitsupdates. Wer keine eigene Payroll-Abteilung betreiben möchte, sollte zusätzlich auf Outsourcing-Optionen des Anbieters achten.
Anbieter im Vergleich
Beim Vergleich verschiedener Lösungen zeigen sich unterschiedliche Profile.
Suiteify positioniert sich als Anbieter mit Fokus auf DACH-spezifische Compliance. Die Lösung ist wahlweise cloudbasiert oder On-Premises verfügbar und als einzige Lösung nativ in Microsoft Dynamics 365 Business Central integriert, wodurch sich die Lohn- und Gehaltsabrechnung an bestehende ERP-Strukturen anbinden lässt. Ergänzend steht ein Outsourcing-Angebot zur Verfügung, sodass Unternehmen die Lohnabrechnung bei Bedarf vollständig auslagern können, statt eine eigene Payroll-Abteilung zu betreiben. Support leisten dabei Payroll-Expertinnen und -Experten aus der DACH-Region.
Personio punktet mit einer intuitiven Benutzeroberfläche und starken HR-Funktionen rund um Recruiting und Personalverwaltung. Die Payroll-Funktionen sind dagegen bislang eher für kleinere Teams ohne komplexe Anforderungen ausgelegt – wer umfangreiche tarifliche Sonderfälle oder eine tiefe ERP-Integration benötigt, stößt hier schneller an Grenzen.
Sage Business Cloud Lohn bringt langjährige Markterfahrung und eine gute Integration in andere Sage-Produkte mit, etwa in die Buchhaltung. Die Benutzeroberfläche wirkt im Vergleich zu jüngeren Lösungen jedoch weniger modern und teilweise komplex in der Bedienung.
Suiteify punktet im Anbietervergleich vor allem mit dem Zusammenspiel aus starker Payroll-Funktionalität, wahlweise Integration in die eigenen Suiteify-Lösungen für HR, Finance und ERP, lokaler DACH-Expertise und flexiblen Outsourcing-Angeboten. Die native Anbindung an Microsoft Dynamics 365 Business Central macht die Lösung zudem für KMU mit entsprechender ERP-Infrastruktur interessant, da sich HR- und ERP-Systeme so ohne zusätzliche Schnittstellen verbinden lassen und der manuelle Aufwand bei der Datenübertragung sinkt.
Typische Stolperfallen bei der Auswahl
Bei der Auswahl einer Lohnabrechnungssoftware lauern immer wieder dieselben Stolperfallen. Eine fehlende Integration in bestehende HR- Finance- oder ERP-Systeme führt zu ineffizienten Arbeitsabläufen und erhöhtem manuellem Aufwand – die Softwarelösung sollte deshalb über entsprechende Schnittstellen verfügen oder – noch besser – nativ integriert sein. Eine zu starre oder komplizierte Bedienung schreckt Anwender ab und erschwert die Einarbeitung; eine intuitive Oberfläche steigert dagegen die Akzeptanz im Unternehmen. Mangelnde Rechtssicherheit bei GoBD und DSGVO kann zu rechtlichen Problemen und empfindlichen Strafen führen, weshalb Anbieter regelmäßige Updates bereitstellen sollten. Und ein Support, der nur schwer erreichbar oder ausschließlich englischsprachig ist, erschwert gerade im DACH-Raum die schnelle Problemlösung.
{{checklist}}
Fazit
Eine digitale Lohnabrechnung spart Zeit, minimiert Fehler, ermöglicht HR-Auswertungen und unterstützt rechtssichere, effiziente Prozesse. Bei der Auswahl der richtigen Lohnsoftware zählen neben den Funktionen auch Hersteller, Bedienbarkeit und Service. Testzugänge, Demos oder Webinare vermitteln einen praxisnahen Eindruck, bevor die Entscheidung fällt. Wer zusätzlich auf Integration, Rechtssicherheit und erreichbaren Support achtet und die Einführung strukturiert mit Status-quo-Analyse, Pilotphase und Mitarbeiterschulung angeht, legt den Grundstein für eine zukunftssichere Lohnbuchhaltung.
Häufige Fragen zur Auswahl einer Lohnsoftware
Worauf sollten Unternehmen bei der Auswahl einer Lohnsoftware am meisten achten?
Besonders relevant sind eine intuitive Bedienung mit Programm-Assistenten, ein automatisiertes Melde- und Bescheinigungswesen mit ITSG-Zertifizierung, die Abbildung von Sonderfällen und tariflichen Regelungen, umfassende Auswertungen und HR-Reporting sowie ein kompetenter, gut erreichbarer Support.
Was bringt eine ITSG-Zertifizierung konkret?
Eine ITSG-zertifizierte Lohnsoftware erfüllt alle Anforderungen für elektronische Übermittlungen an die Finanzverwaltung und die Sozialversicherungsträger, etwa beim automatischen Versand von Entgelt- und Arbeitsbescheinigungen oder DEÜV-Meldungen. Ohne diese Zertifizierung müssten solche Aufgaben manuell erledigt werden, was zeitaufwendig und fehleranfällig ist.
Welche Rolle spielt die Integration in HR- und ERP-Systeme?
Eine Integration sorgt dafür, dass Daten automatisch übertragen werden und manuelle Eingaben entfallen. Das spart Zeit und senkt das Fehlerrisiko.
Wie unterscheiden sich Suiteify, Personio und Sage Business Cloud Lohn?
Suiteify überzeugt mit umfassender Payroll-Funktionalität mit optionaler nativer Integration in Suiteify-Lösungen für HR, Finance und ERP, DACH-Expertise und flexiblen Outsourcing-Angeboten. Personio hat eine intuitive Oberfläche, richtet seinen Fokus jedoch stärker auf HR-Funktionen, als auf Payroll. Sage Business Cloud Lohn bringt langjährige Markterfahrung und eine gute Anbindung an andere Sage-Produkte mit, wirkt in der Bedienung jedoch weniger modern.
Kann man die Lohnabrechnung auch komplett auslagern, statt eine eigene Softwarelösung zu betreiben?
Ja. Anbieter wie Suiteify bieten Outsourcing-Angebote an, bei denen Unternehmen ihre Lohnabrechnung an externe Spezialisten übergeben. Das lohnt sich vor allem für Unternehmen ohne eigene Payroll-Abteilung.
Welche typischen Fehler sollten Unternehmen bei der Softwareauswahl vermeiden?
Häufige Fallstricke sind eine fehlende Integration in bestehende Systeme, eine zu starre oder komplizierte Bedienung, mangelnde Rechtssicherheit bei GoBD und DSGVO sowie ein Support, der schwer erreichbar oder nicht in der lokalen Sprache verfügbar ist.
Wie läuft die Einführung einer neuen Lohnsoftware idealerweise ab?
Bewährt hat sich ein Vorgehen in fünf Schritten: Status quo analysieren, Anforderungen definieren, Anbieter anhand von Integration, Support und Preis-Leistungs-Verhältnis vergleichen, eine Pilotphase mit ausgewählten Mitarbeitenden einplanen und die Belegschaft durch Schulungen sowie begleitendes Change-Management auf die Umstellung vorbereiten.
Sondermeldung 57 an die DRV - vor Rentenbeginn und bei Scheidungen erforderlich
Im betrieblichen Alltag haben Arbeitgeber regelmäßig mit den Meldungen zur Sozialversicherung zu tun. Ob An- oder Abmeldung, Jahres- oder Unterbrechungsmeldung – viele dieser Datenübermittlungen erfolgen routinemäßig. Die Gesonderte Meldung mit dem Meldegrund 57, kurz: GML57, stellt jedoch so manchen Lohnbuchhalter vor ein Rätsel. Dieser Artikel erklärt, was es mit dieser Meldung auf sich hat.
Zweck der Sondermeldung 57: Meldung des beitragspflichtigen Entgelts
Mit der Gesonderten Meldung 57 meldet der Arbeitgeber auf Anforderung der Deutschen Rentenversicherung (DRV) die seit der letzten Jahresmeldung ausgezahlten, beitragspflichtigen Einnahmen der Arbeitnehmer. Diese besondere Meldung ist in zwei Fällen erforderlich:
- Bevorstehender Renteneintritt: Steht ein Arbeitnehmer kurz vor der Rente, berechnet die Deutsche Rentenversicherung Bund die künftige Rente auf der Grundlage des letzten Einkommens. Anhand der mit der Sondermeldung 57 gemeldeten Werte rechnet die Rentenversicherung das voraussichtliche Einkommen bis zum Renteneintritt hoch. Aus dieser Summe ermittelt sie die Höhe der Rentenzahlung. Die Gesonderte Meldung mit dem Meldegrund 57 gewährleistet somit einen nahtlosen Übergang vom Erwerbsleben in den Rentenbezug.
- Scheidung: Lässt sich ein Arbeitnehmer scheiden, führt das Familiengericht in vielen Fällen einen Versorgungsausgleich durch, um die während der Ehe erworbenen Rentenanwartschaften gerecht zwischen den Ehepartnern aufzuteilen. Dabei sind auch die im laufenden Jahr entstandenen Rentenanwartschaften relevant. Deshalb benötigt das Familiengericht die aktuellen Werte seit der letzten Jahresmeldung.
Kurz erklärt: Sondermeldung 57
Die Gesonderte Meldung mit dem Meldegrund 57 wurde im Jahr 2008 eingeführt. Sie basiert auf § 194 Abs. 1 SGB VI. Der Arbeitgeber gibt in der Regel eine Jahresmeldung im DEÜV-Verfahren ab, mit der er die gezahlten Entgelte bestätigt.
Die Sondermeldung 57 schließt die Lücke zwischen der letzten DEÜV-Meldung und den aufgelaufenen beitragspflichtigen Einnahmen bis zum Zeitpunkt der Sondermeldung. Falls für das vergangene Jahr noch keine Jahresmeldung abgegeben wurde, ist im Zuge der Sondermeldung auch die Jahresmeldung einzureichen.
Die Gesonderte Meldung mit dem Meldegrund 57 enthält insbesondere die Zeiträume, in denen der Arbeitnehmer beschäftigt war, sowie die in dieser Zeit bezogenen beitragspflichtigen Einnahmen.
So erreicht die Anforderung der Sondermeldung 57 den Arbeitgeber
- In den meisten Fällen fordert die Deutsche Rentenversicherung den Arbeitgeber zur Abgabe der Sondermeldung 57 auf. Dies gilt auch in Scheidungsfällen, da das Familiengericht die Sozialversicherungsträger um die Abgabe der Sondermeldung 57 ersucht.
- Aber auch ein Arbeitnehmer, der kurz vor dem Rentenbezug steht, kann vom Arbeitgeber die Abgabe der Meldung verlangen. Entscheidend ist in diesem Fall, dass der Arbeitnehmer die Rentenversicherung im Rahmen seines Rentenantrags bis zum Zeitpunkt des Renteneintritts zur Hochrechnung der Beiträge veranlasst. Andernfalls wirkt sich die Sondermeldung 57 nicht auf seine Rentenbezüge aus.
Seit 2017 gibt es das maschinelle Verfahren rvBEA, mit dem die DRV die Sondermeldung 57 elektronisch beim Arbeitgeber anfordert. Voraussetzung hierfür ist, dass sich der Arbeitgeber für das Verfahren registriert hat – dann erhält er die Anforderung über die entsprechende Schnittstelle in seiner Entgeltabrechnungssoftware.
Alternativ fordert die Rentenversicherung den Arbeitgeber per Vordruck mit dem Formular R250 zur Abgabe der Gesonderten Meldung auf. Dies kommt insbesondere beim Versorgungsausgleich im Rahmen einer Ehescheidung vor.
Ob elektronische Anforderung oder Vordruck: In jedem Fall enthält die Aufforderung eine genaue Angabe, auf welchen Zeitraum sich die Sondermeldung 57 beziehen soll.
{{box-list-left}}
So geben Arbeitgeber die Meldung ab
Wenn der Arbeitgeber eine Lohnsoftware verwendet, die die elektronische Abgabe der Gesonderten Meldung mit Grund 57 unterstützt, ist folgendermaßen vorzugehen:
Schritt 1: Registrierung bei der Deutschen Rentenversicherung (DRV)
Um am elektronischen Meldeverfahren teilnehmen zu können, muss sich der Arbeitgeber bei der DRV registrieren lassen. Die Registrierung für die Sondermeldung 57 erfolgt über die eingesetzte Lohnsoftware und wird in der Regel mit der nächsten Entgeltabrechnung durchgeführt. Hat ein Unternehmen mehrere Betriebsstätten, muss jede Betriebsstätte separat angemeldet werden.
Schritt 2: Wöchentlicher Abruf von Anforderungen
Mit der Registrierung für das elektronische Verfahren verpflichten sich Arbeitgeber, etwaige Anforderungen einmal wöchentlich über ihre Lohnsoftware abzurufen.
Schritt 3: Durchführung der Gesonderten Meldung 57
- Erhält der Arbeitgeber die Aufforderung zur Sondermeldung 57, muss er das beitragspflichtige Arbeitsentgelt seit der letzten Jahresmeldung übermitteln, einschließlich etwaiger beitragspflichtiger Einmalzahlungen. Das beitragspflichtige Arbeitsentgelt ist auf die Beitragsbemessungsgrenze in der gesetzlichen Rentenversicherung begrenzt. Beitragsfreie Teile bleiben unberücksichtigt, zum Beispiel Aufstockungsbeträge bei Altersteilzeit oder die steuerfreie Erstattung von Auslagen.
- Mit der Sondermeldung 57 können nur Entgelte gemeldet werden, die noch nicht im Rahmen einer früheren Meldung übermittelt wurden. Sie wirkt ähnlich wie eine Jahresmeldung, jedoch für einen verkürzten Zeitraum, der von der DRV vorgegeben wird.
- Die Sondermeldung 57 kann frühestens drei Monate vor Renteneintritt, also mit der viertletzten Entgeltabrechnung, abgegeben werden.
- Ist der Arbeitgeber nicht für das elektronische Verfahren registriert, schickt ihm die Deutsche Rentenversicherung das Formular R250 per Post zu. Dieses ist manuell auszufüllen und an die DRV zurückzusenden.
- Die Sondermeldung 57 ist auch für Arbeitsverhältnisse im Übergangsbereich sowie für Minijobs einzureichen. Private Arbeitgeber von Minijobbern lassen die Meldung durch die Minijob-Zentrale vornehmen.
Sondermeldung 57 mit Lohnsoftware durchführen
Mit der Lohnabrechnungssoftware von Suiteify können Arbeitgeber die Gesonderte Meldung mit Grund 57 mit einem hohen Automatisierungsgrad abgeben und dadurch Zeit sparen. Dazu gehen sie wie folgt vor:
- Registrierung: Mit dem Suiteify Modul Elektronisches Bescheinigungswesen meldet sich der Arbeitgeber für das elektronische Verfahren an. Hierzu passt er die Einstellungen für das rvBEA-Verfahren an.
- Abruf der Anforderungen: Über das MeldeCenter der Lohnsoftware ruft der Arbeitgeber einmal wöchentlich die aktuellen Anforderungen einer Sondermeldung 57 ab.
- Erzeugung der Sondermeldung 57: Wurde eine Gesonderte Meldung mit Grund 57 angefordert, erstellt die Software die entsprechende Meldung automatisch mit der nächsten Lohnabrechnung. Ist dies nicht möglich, erfolgt eine Rückmeldung an die DRV mit Angabe des Hinderungsgrundes.
Auch ohne Registrierung unterstützt die Suiteify Payroll DE classic den Arbeitgeber bei der Abgabe im Papierverfahren. So kann er die GML57 im MeldeCenter der Anwendung erstellen und sie entweder per Post versenden oder mit Hilfe des Erweiterungsmoduls Monats-DEÜV über die Software versenden.
Elektronische Meldung oder Papierformular?
Die Sondermeldung 57 kann grundsätzlich auch in Papierform abgegeben werden – aber nur ausnahmsweise. Seit dem 1. Juli 2021 ist das elektronische Verfahren für alle Arbeitgeber verpflichtend, und die Meldung muss im Regelfall elektronisch über die Lohnsoftware oder eine Ausfüllhilfe an die Deutsche Rentenversicherung übermittelt werden.
Eine Abgabe in Papierform ist nur möglich, wenn der Arbeitgeber nicht am elektronischen Verfahren teilnimmt oder aus technischen Gründen daran gehindert ist.
Für Arbeitgeber empfiehlt sich klar das elektronische Verfahren, das insbesondere in Kombination mit einer leistungsfähigen Lohnsoftware erhebliche Vorteile bietet:
- Automatisierte Verarbeitung auf Basis der in der Lohnsoftware hinterlegten Daten
- Wegfall manueller Formulare, was Zeit spart und den Aufwand reduziert
- Niedrigere Kosten durch automatisierte Routineprozesse
- Weniger Fehler dank automatischer Ermittlung der relevanten Angaben