Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL


Inhouse-Lohnabrechnung: Mehr Qualität und bessere Steuerung für KMU
Viele kleine und mittlere Unternehmen (KMU) überlassen die Entgeltabrechnung spezialisierten Dienstleistern. Doch das ist keineswegs automatisch die optimale Lösung, sagt die Payroll-Expertin Sabine Katzmair. Es komme, beim Outsourcing wie bei der Inhouse-Lohnabrechnung, stets auf die Qualität an.
Gerade KMU lagern ihre Entgeltabrechnung häufig an einen Steuerberater oder ein Lohnbüro aus, weil sie sich mit dieser Aufgabe nicht belasten möchten. Ist ein Outsourcing wirklich das Allheilmittel für alle Probleme?
Sabine Katzmair: Nein, Outsourcing ist nicht das Allheilmittel für alle Probleme, im Gegenteil. Oft wird eine Auslagerung damit begründet, dass die Entgeltabrechnung kein Hauptgeschäft des Unternehmens sei und dass man gut daran tue, sein Business davon zu entlasten. Der wichtigste Aspekt ist dabei häufig die Kostenfrage. Jedoch lassen sich Kosteneinsparungen nach einem Outsourcing nur in den wenigsten Fällen erzielen.
Oft wird das ganze Projekt sogar teurer, da sich die Outsourcing-Partner, je nach Dienstleistungsvertrag, jede einzelne Dienstleistung, wie zum Beispiel Korrekturen von Lohnabrechnungen, die Änderung von Kostenstellen oder die Anlage von Lohnarten, einzeln bezahlen lassen. Es gilt also, sich vor einem geplanten Outsourcing über die Pro- und Kontra-Argumente zu informieren und die Entscheidung unter Berücksichtigung der Unternehmensstrategie sorgfältig abzuwägen.
Eine gute Lösung kann es nach meiner Erfahrung sein, nur Teile der Abrechnung – zum Beispiel Spezialthemen wie Ausland oder Betriebsrentner – extern zu vergeben. Auch ist es möglich, die Lohnabrechnung mit interner Datenerfassung selbst durchzuführen und lediglich die weitere Verarbeitung der Daten sowie das Hosting und die Betreuung des Lohnabrechnungssystems auszulagern.
Doch egal ob inhouse oder extern – es kommt stets auf die Qualität der Lohnabrechnung an. Sie ist wichtig, um die Zufriedenheit und Motivation der Mitarbeiter zu erhalten und Probleme bei Lohn- oder Sozialversicherungsprüfungen sowie bei Haftungsthemen zu vermeiden. Bei ständigen Fehlern in der Lohnabrechnung hört auch bei Mitarbeitern der Spaß auf. Fehler in der Umsetzung von rechtlichen Themen können hohe Nachzahlungen, plus Säumniszuschläge und Zinsen, nach sich ziehen.
{{box-quote-left}}
Welche Schwierigkeiten können auftreten, wenn die Entgeltabrechnung ausgelagert wurde?
Katzmair: Wenn die Kommunikation mit dem Outsourcing-Anbieter nicht stimmt, kommt es zu Missverständnissen und die Prozesse geraten ins Stocken. Typische Beispiele hierfür: Beim Auftraggeber ist nicht klar geregelt, wer mit dem Outsourcing-Partner kommuniziert. Es gibt zu viele Ansprechpartner beim Dienstleister. Der Service läuft über ein Ticketsystem. Wer kennt das nicht – man telefoniert wegen eines Problems mehrmals mit einer Hotline und ständig fängt man wieder von vorn an zu erklären, da man immer jemand anderen am Apparat hat.
Auch wenn Inhouse-Prozesse, wie zum Beispiel die Übergabe der Lohndaten an die Finanzbuchhaltung, nicht sauber geregelt und klar übergeben wurden, wird es Fehler in der Lohnabrechnung geben.
Die Qualität des Outsourcings hängt also immer auch stark von der Steuerung und Kontrolle durch den Auftraggeber ab. Ein weiterer Faktor ist die Komplexität der Prozesse beim Auftraggeber. Je komplexer, desto schwieriger ist ein Outsourcing und desto höher ist der Kontrollaufwand durch den Auftraggeber. Diese Faktoren werden von vielen Auftraggebern unterschätzt und oft erst nach einem Outsourcing sichtbar.
Was spricht dafür, die Entgeltabrechnung selbst zu machen?
Katzmair: Aus meiner Sicht sind die Qualität und die Steuerungsmöglichkeiten einer Inhouse-Lohnabrechnung mit einer ausgelagerten oft nicht vergleichbar. Die Kommunikationswege, der Datenfluss und die Kontrolle der Daten sind bei unternehmensintern durchgeführter Entgeltabrechnung einfacher. Außerdem geht die Auswertung von Daten schneller.
Welche Voraussetzungen müssen für eine Inhouse-Lohnabrechnung erfüllt sein?
Katzmair: Wichtige Voraussetzung für die interne Durchführung ist eine Fachkraft für Lohnabrechnung. Bei vielen KMU läuft die Lohnabrechnung im Bereich Finanzbuchhaltung mit. Ein Finanzbuchhalter hat aber von Lohnabrechnung in der Regel wenig Ahnung. Hier gibt es zum einen die Möglichkeit, eine Fachkraft mit Lohnkenntnissen einzustellen – was leichter gesagt als getan ist, denn die Fachkräftesituation für den Bereich der Lohnabrechnung ist an vielen Standorten problematisch. Zum anderen besteht die Möglichkeit, bestehendes Personal im Bereich Payroll weiterzubilden.
Entgeltabrechner benötigen in jedem Fall mindestens Grundlagenwissen im Lohnsteuerrecht, Sozialversicherungsrecht und Arbeitsrecht. Außerdem sollten sie die sozialversicherungsrechtlichen und lohnsteuerrechtlichen Meldeverfahren kennen.
Schulungen und Jahreswechselseminare, um das Fachwissen aktuell zu halten, sind ebenso unabdingbar wie ein Verständnis für die regelmäßigen Änderungen in der Lohnsoftware.
Darüber hinaus ist es bei der Inhouse-Lohnabrechnung wichtig, dass es bei einem Ausfall des Entgeltabrechners jemand gibt, der die Löhne und Gehälter ersatzweise zuverlässig abrechnet.
Leider fällt mir in Projekten mittlerweile immer häufiger auf, dass viele Unternehmen das Thema Arbeitsweise in der Lohnabrechnung vernachlässigen. Die Sorgfalt, Prüfungen und die Einhaltung von Fristen lassen oft zu wünschen übrig. Man verlässt sich häufig zu sehr auf das Lohnabrechnungssystem und hinterfragt zu wenig. Aber ich erlebe auch Überkontrolle, wie zum Beispiel die Erstellung von separaten Excel-Dateien und manuellen Auswertungen, da man den Daten aus dem System nicht traut.
Unter dem Strich muss solides Fachwissen mit einer versierten Handhabung und effektiven Ausnutzung des Lohnabrechnungssystems sowie mit einer umsichtigen Arbeitsweise Hand in Hand gehen.
Inwieweit unterstützt Entgeltabrechnungssoftware Arbeitgeber bei der Inhouse-Lohnabrechnung?
Katzmair: Egal, für welches Lohnabrechnungssystem man sich entscheidet – ganz ohne Software funktioniert heutzutage keine Lohnabrechnung mehr. Schon allein die monatlichen Meldeverfahren, wie EEL, DEÜV, ELStaM und Beitragsnachweise, lassen sich ohne ein Lohnabrechnungssystem nicht durchführen. Darüber hinaus lassen sich mithilfe von Abrechnungssystemen verschiedene Auswertungen erstellen, die das HR-Controlling oder die Finanzbuchhaltung mit Daten versorgen.
Betrachten wir das Ganze unter dem Aspekt der Digitalisierung: Welche Bedeutung werden digitale Lösungen im Personalbereich künftig für Arbeitgeber haben?
Katzmair: Auch im Bereich der Lohnabrechnung schreitet die Digitalisierung weiter fort. Insbesondere die Kommunikation rund um den Datenaustausch mit Krankenkassen, Finanzämtern und anderen Behörden wie dem Arbeitsamt erfolgt zunehmend papierlos.
Ich spreche hier bewusst von Kommunikation, denn es handelt sich längst um einen wechselseitigen Austausch – nicht nur der Arbeitgeber meldet Daten, sondern auch die Behörden melden Daten und Informationen digital zurück. So übermitteln Arbeitgeber beispielsweise Informationen zu Vorerkrankungen über das Verfahren Elektronische Entgeltersatzleistungen (EEL) an die Krankenkasse. Diese prüft die Angaben und teilt dem Arbeitgeber die anrechenbaren Zeiten auf digitalem Weg mit. Nur in Ausnahmefällen versenden die Krankenkassen hier noch Informationen auf nichtelektronischem Weg.
Auch unternehmensintern schafft die Digitalisierung neue Möglichkeiten. Über HR-Portale, die einen sogenannten Employee Self Service ermöglichen, können Arbeitgeber ihren Mitarbeitern zum Beispiel Lohnabrechnungsdokumente papierlos zum Download zur Verfügung stellen. Das spart Kosten, stellt aber auch hohe Anforderungen an den Datenschutz. Die Mitarbeiter wiederum können in solchen Portalen bestimmte Personalgrunddaten, wie ihre Adresse, selbst ändern und hinterlegen.
Jedoch sind wir aus meiner Sicht im Bereich der Lohnabrechnung von einer Zukunft mit voll automatisierten Prozessen noch weit entfernt. Ein Einlesen von Belegen mit automatischer Erfassung im Payroll-System wird es so schnell nicht geben. Im Unterschied zur Buchhaltung, die höher standardisierte Prozesse aufweist und gern als Vorzeigebereich für die Nutzung von künstlicher Intelligenz genannt wird, fehlen in der Lohnabrechnung die ständig gleichbleibenden Prozesse.
Die deutsche Lohnabrechnung ist durchsetzt von Ausnahmeregelungen, die durch alleinige digitale Prüfverfahren nicht komplett erfasst werden können. Kurzum: Auf mittelfristige Sicht kommen hierzulande kein Unternehmen und auch kein Payroll-Outsourcing-Dienstleister um einen kompetenten und umsichtigen Lohnabrechner herum.

Betriebsrentenstärkungsgesetz: Zuschusspflicht im Baugewerbe
Zum 01. Januar 2019 ist die zweite Stufe des Betriebsrentenstärkungsgesetzes (BRSG) in Kraft getreten. Sie bringt eine Zuschusspflicht für Arbeitgeber bei Entgeltumwandlungen, die ab diesem Zeitpunkt abgeschlossen werden. Für Vereinbarungen, die vor dem 01. Januar 2019 geschlossen wurden, gilt diese Pflicht erst seit 2022. Das Gesetz sieht einen pauschalen Arbeitgeberzuschuss von 15 % vor, sofern der Arbeitgeber durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Im Baugewerbe gestalten sich die Auswirkungen jedoch unterschiedlich – abhängig vom Tarifgebiet und davon, ob Tarifbindung besteht.
Arbeitgeberzuschuss nach BRSG
Arbeitgeber sind verpflichtet, bei Entgeltumwandlungen 15 % Zuschuss zu zahlen – allerdings nur, wenn sie durch die Umwandlung Sozialversicherungsbeiträge sparen.
Weicht jedoch ein Tarifvertrag von dieser gesetzlichen Regelung ab, haben die tarifvertraglichen Bestimmungen Vorrang.
Besonderheiten im Tarifgebiet West
Im Tarifgebiet West gilt der Tarifvertrag über eine tarifliche Zusatzrente (TV-TZR).
Dieser Tarifvertrag ist nicht allgemeinverbindlich, wirkt also nur bei Tarifbindung:
- wenn der Arbeitgeber Mitglied im Arbeitgeberverband ist und der Arbeitnehmer Mitglied der IG BAU,
- wenn die Anwendung des Tarifvertrags im Arbeitsvertrag vereinbart wurde,
- oder wenn er durch betriebliche Übung angewendet wird.
Besteht Tarifbindung, entfällt die gesetzliche Zuschusspflicht. Stattdessen gilt:
- Anspruch der Arbeitnehmer auf eine Arbeitgeberleistung von 30,68 € pro Monat,
- vorausgesetzt, sie leisten mindestens 9,20 € Eigenbeitrag durch Entgeltumwandlung.
Besonderheiten im Tarifgebiet Ost
Im Tarifgebiet Ost tritt der TV-TZR nur bei Allgemeinverbindlichkeit in Kraft.
Da dies nicht erfolgt ist, hat er dort keine Wirkung.
Das bedeutet:
- Tarifliches Entgelt kann nicht umgewandelt werden.
- Übertarifliches Entgelt kann umgewandelt werden, dann gilt die gesetzliche Zuschusspflicht von 15 %.
Gesetzliche Zuschusspflicht bei fehlender Tarifbindung
Fehlt eine Tarifbindung, besteht sowohl im Osten als auch im Westen nur der gesetzliche Anspruch auf Entgeltumwandlung – und somit die Pflicht des Arbeitgebers, 15 % Zuschuss zu leisten.
Praxisbeispiel zur Zuschusspflicht
Ein Arbeitnehmer (außerhalb des Bauhauptgewerbes West) schließt im Januar 2019 eine rein arbeitnehmerfinanzierte Entgeltumwandlung von 100,00 € ab.
- Der Arbeitgeber spart Sozialversicherungsbeiträge.
- Deshalb muss er zusätzlich 15,00 € Zuschuss zahlen (= 15 %).
- Der Gesamtbetrag der Entgeltumwandlung liegt also bei 115,00 €, sofern der Zuschuss zur Rate addiert wird.
Wichtige Hinweise für die Umsetzung
- Arbeitgeber müssen entscheiden, ob der Zuschuss zur Gesamtrate addiert wird (z. B. Rate = 115,00 €) oder ob er lediglich den Arbeitnehmer entlastet (Rate bleibt bei 100,00 €).
- In manchen Fällen muss dafür der Vertrag angepasst werden.
- Wichtig: Die Baulohnsoftware sollte den verpflichtenden Arbeitgeberzuschuss im monatlichen Lohnkonto separat ausweisen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
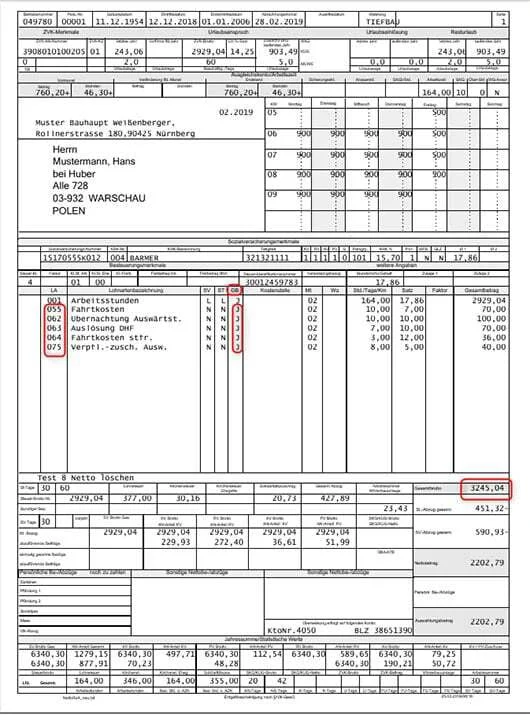
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!
Employee Self Service: Wehret den Bürokratiemonstern!
Wohl kaum ein Bereich hat mit so viel mit Bürokratie zu kämpfen wie das Human Ressources Management. Immer mehr Unternehmen versuchen daher, ihre Personalabteilung diese Last von den Schultern zu nehmen – und führen Employee Self Services ein. Top oder Flop?
In vielen Unternehmen geschieht die Verwaltung von Stammdaten, Formularen und Anträgen noch auf Papier oder in sperrigen Excellisten. Letzte haben meist keine Anbindung an die Datenablage anderer Abteilungen. Also liegen Informationen über Abteilungen hinweg nicht einheitlich vor, sondern müssen von HR mühsam per Copy&Paste übertragen werden. Oder schlimmer noch: HR erhält einen Ausdruck und tippt ihn per Hand ab. Auf diese Weise geschehen nicht nur viele Übertragungsfehler. Es geht auch viel Zeit ins Land, die eigentlich viel besser in andere Aufgaben investiert wäre. Ganz unabhängig davon, wie selten konzentriertes Arbeiten in einer HR-Abteilung möglich ist, weil alle naslang ein/e Kolleg/in hereinschneit und ganz dringend noch diese eine klitzekleine Info benötigt, geht auch ganz schnell, versprochen! Aber bis man als unterbrochener HR-Stratege wieder voll „in den Flow“ einsteigen kann, dauert es natürlich – und schon klingelt wieder das Telefon …
Was verbirgt sich hinter dem Begriff „Employee Self Service“?
Viele Unternehmen (oder präziser: die Personalabteilungen darin) suchen händeringend nach Lösungen, um hier Abhilfe zu schaffen und sich auf wertschöpfende Aufgaben konzentrieren zu können – und das wortwörtlich. Eine Lösung, die nicht nur stark an Beliebtheit, sondern auch schlicht an flächendeckendem Einsatz gewonnen hat: ESS!
Hinter der Abkürzung verbirgt sich nun (leider?) kein Aufruf zur Völlerei, sondern die Rede ist von Employee Self Services. Auf Deutsch übersetzt bedeutet das nichts Anderes als Mitarbeiter-Selbstbedienung.
Das Prinzip: Mitarbeiter und nicht mehr HR verwalten ihre persönlichen Daten und Vorgänge selbst. Dafür gibt es verschiedene Tools (die natürlich auch im Produktportfolio von Suiteify zu finden sind, aber das nur am Rande), die mit minimalem Aufwand ganze Berge versetzen können.
Beispiel: Stammdatenpflege. Mitarbeiter loggen sich mit ihren persönlichen Zugangsdaten in die HR-Software ein und erhalten Zugriffe auf:
- Persönliche Daten
- Qualifikationen
- Ausbildungen
- Betriebliche Funktionen
Was sind klassische Einsatzgebiete von Self Services in der Personalabteilung?
Frau Meier zieht um, Herr Müller heiratet, Frau Schmid schließt ein Zertifikat ab, bei Herr Wie-auch-immer ändert sich der Titel von „Most Important Manager“ zum „Chief Happiness Officer“. Und das alles tragen sie einfach selbst in die zentrale Datenbank ein, ohne dafür bei Ihnen auf der Matte zu stehen und gleich noch etwas vom neuen Nachbarshund zu erzählen.
Bedürfen bestimmte Informationen einer Aktualisierung, nehmen Angestellte diese mit einem ESS ganz einfach selbst vor. Sie können sich außerdem über das Portal ihren elektronischen Gehaltszettel abholen oder Anträge wie Urlaubs- oder Reiseformulare ausfüllen, verwalten und an den jeweiligen Ansprechpartner adressieren. Praktisch? Und wie!
Was sind die Vor- und Nachteile bei der Nutzung eines ESS?
Verlagert HR solche einfachen Aufgaben an die eigenen Mitarbeiter, bietet das verschiedene Vorteile:
- Die Wahrscheinlichkeit von Übertragungsfehlern reduziert sich – keiner kennt seine Daten schließlich besser als der Mitarbeiter selbst.
- Personalverantwortliche werden von einem großen Teil ihrer administrativen Tätigkeiten entlastet. Zum Beispiel, weil Lohnzettel nicht mehr einzeln ausgedruckt, kuvertiert und den Mitarbeitern zugestellt werden müssen, sondern per Knopfdruck über das System versandt und abgerufen werden können. Du kennst das.
- Last but not least sagt die Umwelt Danke, weil auf diese Weise der Papierverbrauch erheblich reduziert wird.
Der einzige Nachteil, der mit der Einführung eines ESS-Systems verbunden sein kann: Die fehlende Akzeptanz der Mitarbeiter. So liegt zunächst der Gedanke nahe, dass HR zwar durch ESS entlastet, die Mitarbeiter aber mit zusätzlichen bürokratischen Prozessen belastet werden. Aber betrachten wir diesen Aspekt ein wenig näher – und schöpfen dabei aus realen Erfahrungswerten.
Belastet ESS die Mitarbeiter eines Unternehmens zusätzlich? Im Gegenteil!
Die Antwort ist einfach: Ein solches Vorurteil, das gerne mit Employee Self Service in Verbindung gebracht wird, stimmt so nicht. Ein einfaches Beispiel aus dem Bereich des Abwesenheitsmanagements verdeutlicht, dass Mitarbeiter durch ESS im Gegenteil sogar entlastet werden.
Heute sieht das Einreichen eines Urlaubsantrags so aus:
- Die Arbeit unterbrechen
- Formular aus dem Intranet (oder aus einem beliebigen Ordner auf dem lokalen Desktop, aber das darf bitte der/die IT-Verantwortliche nicht wissen) fischen
- ausdrucken
- händisch ausfüllen
- sich verschreiben – alternativ: das Blatt vollklecksen, weil im Umkreis einfach keine nicht-klecksenden Kugelschreiber zu finden scheinen
- nochmal ausdrucken und ausfüllen
- mehrfach kopieren
- Kopien ins Büro des Vorgesetzten und von HR bringen
- Jeweils vorsichtig anklopfen, Kopf einziehen, hoffen dass es keine Diskussionen gibt – und auf dem Weg zwischen Vorgesetzten und HR noch diversen Kollegen über den Weg laufen, die freudestrahlend vom neuen Nachbarshund erzählen
Ein solches Vorgehen erübrigt sich mit ESS. Puh! Der Urlaubsantrag kann direkt im System ausgefüllt und an die zuständigen Entscheidungsträger mit einem Mausklick versandt werden. Liegt die Genehmigung vor, wird der Mitarbeiter automatisch vom System informiert. Fertig. So sind Prozesse, die früher viele einzelne Schritte und „Botengänge“ in Anspruch nahmen, mit ESS binnen weniger Klicks erledigt.
Man unterschätzt leicht, was es bedeutet, solche Aufgaben nicht mehr selbst erledigen zu müssen. Und die meisten Mitarbeiter sind froh, wenn sie nicht mehr mit ihrem verknickten Urlaubsantrag über die Gänge huschen müssen oder ihr HR-Ansprechpartner völlig genervt vom Laptop aufschaut, weil sie ihre neue Adresse durchgeben wollen.
An dieser Stelle daher ein kurzer Blick in ein Praxisbeispiel, wie und warum sich der Gewürzhersteller Kotányi dazu entschieden hat, Unterbrechungen dieser Art via ESS Einhalt zu gebieten.
Blick in die Praxis: ESS bei Gewürzhersteller Kotányi
Im Jahr 2009 startete Kotányi mit dem Betrieb unseres Personalmanagement-Moduls, mit dem die Führungskräfte und Mitarbeiter auf personalbezogene Informationen und Dokumente zugreifen können – berechtigungsgesteuert, versteht sich. Mit den Self-Services stehen aktuelle Personal-, Lohn- und Gehaltsdaten sowie diverse Auswertungen nun jederzeit auf Knopfdruck zur Verfügung.
Nach den guten Erfahrungen in der Firmenzentrale rollte Kotányi das ESS-System auch in den internationalen Niederlassungen aus. „Zuvor mussten wir Excellisten an die Länder schicken, um zum Beispiel Ein- und Austritte von Mitarbeitern zu aktualisieren. Das war umständlich und zeitraubend, oft kamen unvollständige Informationen an“, erinnert sich Personalleiter Mag. Thomas Schlechta. Nun managen die Länder ihre personalbezogenen Informationen selbst.
Damit sind auch tagesaktuelle Auswertungen, etwa zu Löhnen und Gehältern, möglich. „Das System benachrichtigt zum Beispiel alle Verantwortlichen automatisch bei Neueintritten oder Abgängen. Das erleichtert die länderübergreifende Personalarbeit wesentlich, schafft Transparenz, spart Zeit und hilft, Fehler zu vermeiden.“
Einführung von Personalsoftware: 10 häufige Stolperfallen
Die Einführung von Personalsoftware ist für Unternehmen ein wichtiger Schritt in Richtung Digitalisierung der Personalarbeit. Ob digitale Personalakte, Lohnabrechnungssoftware oder modulare HR-Software – wer das Projekt strukturiert angeht, spart langfristig Zeit, Kosten und Ressourcen. Dennoch scheitern viele Einführungen, weil typische Fehler gemacht werden. In diesem Leitfaden erfahren Sie, wie Sie Stolperfallen umgehen können.
1. IT-Abteilung führt die Einführung von Personalsoftware allein durch
In manchen KMU übernimmt die IT-Abteilung die komplette Auswahl und Implementierung der HR-Software. Das Problem: Die Lösung erfüllt oft nicht die Bedürfnisse der Personalabteilung.
Tipp: IT und HR sollten gemeinsam die passende Personalmanagement-Software auswählen, um Technik und Prozesse optimal zu verbinden.
2. HR-Abteilung entscheidet ohne IT über die HR-Software
Die HR-Abteilung wählt eine Personalsoftware, die ihre Prozesse abbildet – vergisst jedoch Schnittstellen zu ERP oder Finanzbuchhaltung.
Tipp: IT-Spezialisten müssen von Anfang an eingebunden werden, um die Integration der HR-Software in die bestehende Systemlandschaft sicherzustellen.
3. Vertragsdetails bei der Einführung von Personalsoftware werden ignoriert
Unklare Regelungen zu Service, Lizenzkosten oder Updates können teuer werden.
Tipp: Prüfen Sie Vertragsdetails zu Support, Customizing und Folgekosten sorgfältig, bevor Sie die Personalsoftware einführen.
4. Datenschutzanforderungen in der HR-Software werden unterschätzt
Nicht jede HR-Software erfüllt automatisch die DSGVO-Anforderungen. Besonders bei Cloudlösungen müssen Serverstandorte und Supportbedingungen geprüft werden.
Tipp: Achten Sie auf DSGVO-konforme Personalsoftware und bevorzugen Sie bei Cloudlösungen Anbieter mit Servern innerhalb der EU.
5. Kein klarer Anforderungskatalog für die Personalsoftware
Ohne klare Anforderungen wird oft eine Lösung ausgewählt, die wichtige Funktionen nicht abdeckt – z. B. Baulohnabrechnung oder andere branchenspezifische Besonderheiten.
Tipp: Erstellen Sie vor der Auswahl einen detaillierten Anforderungskatalog (Lastenheft) basierend auf Ist-Analyse und Prozesszielen.
6. Einführung der Personalsoftware ohne Projektleitung
Ohne Projektverantwortlichen versanden viele Einführungsprojekte für Personalsoftware im Tagesgeschäft.
Tipp: Benennen Sie eine Projektleitung, die Zeit, Budget und Kommunikation steuert.
7. Zu viele Entscheider beim Personalsoftware-Projekt
Zu große Entscheidungsrunden verzögern die Einführung und führen zu Stillstand.
Tipp: Beschränken Sie den Entscheiderkreis auf HR, IT, Geschäftsführung und ggf. Datenschutzbeauftragte. So bleibt das Projekt effizient.
8. Zu knappes Budget für die Personalsoftware-Einführung
Ein zu knappes Budget führt zu halbgaren Lösungen.
Tipp: Planen Sie bei den Kosten für HR-Software auch Schulungen und Support ein – nicht nur die Lizenzkosten.
9. Eine nicht skalierbare Personalsoftware ausgewählt
Eine leicht bedienbare Lösung ist gut – solange sie skalierbar ist.
Tipp: Wählen Sie eine skalierbare Personalsoftware, die sich Ihren Prozessen anpasst und funktionell erweitert werden kann.
10. Funktionsumfang der HR-Software nicht zukunftssicher
Wachstum kann schnell dazu führen, dass die Personalsoftware an ihre Grenzen stößt.
Tipp: Entscheiden Sie sich für eine modulare Personalsoftware, die Sie bei Unternehmenswachstum flexibel ausbauen können.
Fazit: Erfolgreiche Einführung von Personalsoftware braucht Planung
Die Einführung einer HR-Software betrifft nicht nur die Technik, sondern auch Prozesse, Menschen und langfristige Unternehmensziele. Mit einem klaren Anforderungskatalog, der Einbindung aller relevanten Abteilungen und einer skalierbaren Personalsoftware vermeiden Sie teure Fehler und schaffen eine nachhaltige Lösung für Ihr Unternehmen.
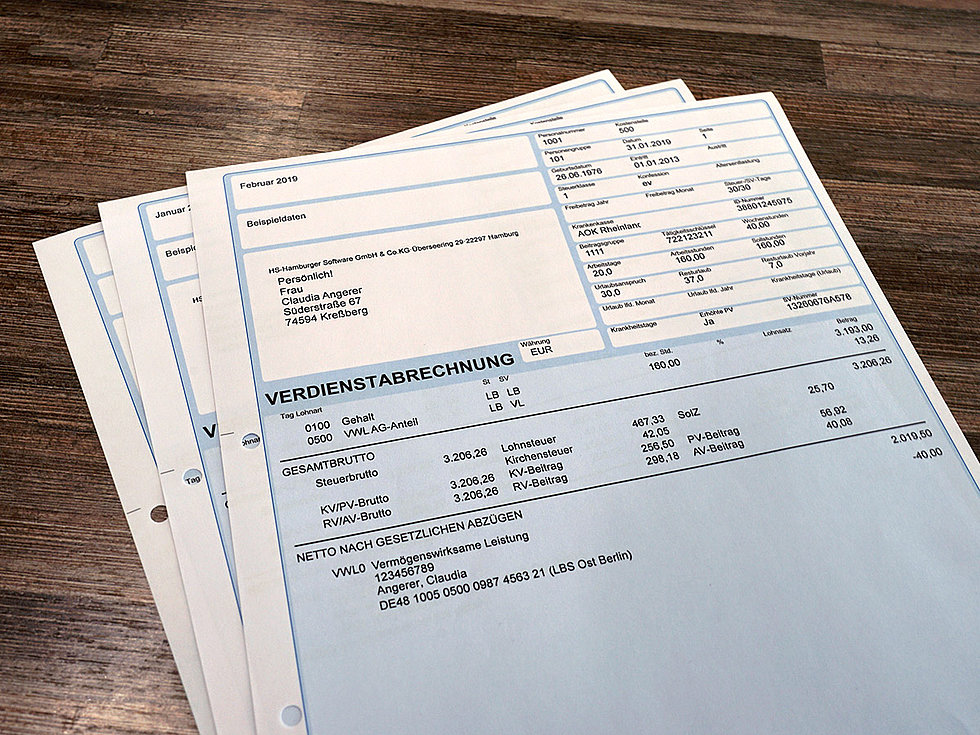
Gehaltsabrechnung verstehen – was auf der Verdienstabrechnung steht
Viele Beschäftigte kennen lediglich den Auszahlungsbetrag auf ihrer Gehaltsabrechnung. Wie sich das Nettogehalt berechnet und was mit den Abzügen geschieht, wissen hingegen nur die wenigsten. Dieser Beitrag erläutert es – am Beispiel einer fiktiven Verdienstabrechnung.
Monat für Monat händigen Arbeitgeber ihren Mitarbeitern eine Verdienstabrechnung aus. Viele Arbeitnehmer verstehen die eigene Gehaltsabrechnung jedoch kaum. Deshalb lesen sie meistens auch lediglich den Überweisungsbetrag und vielleicht noch die ausgewiesene Anzahl der Resturlaubstage. Anschließend landet die Verdienstabrechnung in der Ablage.
Wer ein Gefühl dafür entwickeln möchte, wie es zu seinem Nettogehalt kommt, der sollte einen genaueren Blick auf seine Lohnabrechnung werfen. Dieser Artikel soll dabei unterstützen, indem die Positionen der Gehaltsabrechnung einer fiktiven Person erläutert werden. Teilen Sie diesen Beitrag daher gern in Ihrem Unternehmen!
Stellen wir uns also die Gehaltsabrechnung von Claudia Angerer vor. Frau Angerer ist 42 Jahre alt, kinderlos und als kaufmännische Angestellte für ein Unternehmen in Hamburg tätig.
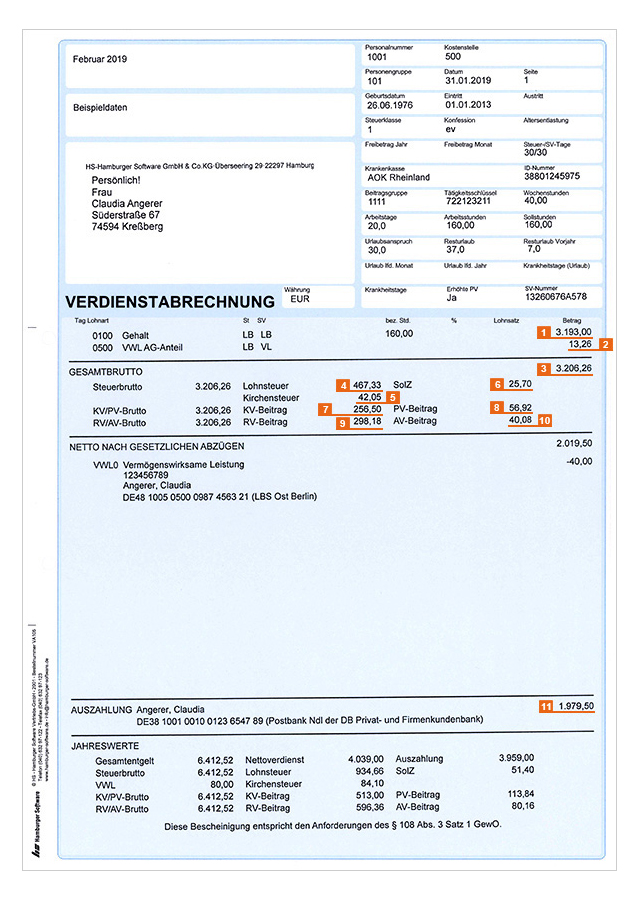
Beispiel für eine Verdienstabrechnung (Erläuterungen im Text)
Bruttogehalt und vermögenswirksame Leistungen
Frau Angerer erhält ein monatliches Bruttofestgehalt von 3.193,00 Euro.1 Ihr Arbeitgeber zahlt jeden Monat 13,26 Euro zu ihrem Sparbetrag von 40 Euro für vermögenswirksame Leistungen hinzu.2 Somit hat Frau Angerer ein Gesamtbruttoeinkommen 3 in Höhe von 3.206,26 Euro, welches sie versteuern und für das sie Beiträge an die Krankenkasse etc. zahlen muss.
Lohnsteuer
Von ihrem Bruttogehalt zahlt Frau Angerer 467,33 Euro Lohnsteuer.4 Das ist der größte Beitrag, den sie monatlich zu leisten hat. Frau Angerer hat die Lohnsteuerklasse 1, da sie unverheiratet ist. Davon und von der Einkommenshöhe hängt die Höhe der Lohnsteuer ab: Wer mehr verdient, zahlt mehr Steuern. Und wer einen Zuschuss zu vermögenswirksamen Leistungen in Anspruch nimmt, versteuert auch diesen.
Die Lohnsteuer errechnet sich nach den Vorgaben des bundeseinheitlichen „Programmablaufplans für die maschinelle Berechnung der vom Arbeitslohn einzubehaltenden Lohnsteuer, des Solidaritätszuschlags und der Maßstabsteuer für die Kirchenlohnsteuer”.
Im Einzelfall kann die Lohnsteuer auf der Website des Bundesministeriums der Finanzen mit einem Lohn- und Einkommensteuerrechner berechnet werden. Schneller erledigt dies natürlich eine Software für die Personalabrechnung, die darüber hinaus auch die im Folgenden genannten Positionen mitberechnet.
Kirchensteuer
Claudia Angerer ist evangelisch und muss daher Kirchensteuer zahlen. Davon bezahlen die Kirchen ihre Mitarbeiter, die Instandhaltung von Gebäuden sowie karitative Leistungen wie Pflegedienste. Die Höhe der Kirchensteuer hängt einerseits vom Gehalt und andererseits vom Bundesland ab, in dem der Beschäftigte arbeitet.
Frau Angerer lebt in Baden-Württemberg, arbeitet jedoch in Hamburg. Daher zahlt sie neun Prozent Kirchensteuer auf ihre Lohnsteuer von 467,33 Euro, was 42,05 Euro entspricht.5 An ihrem Wohnsitz in Baden-Württemberg wären dies acht Prozent, also 37,39 Euro.
Solidaritätszuschlag
Um die Kosten der deutschen Einheit zu finanzieren, zahlt Frau Angerer einen Solidaritätszuschlag („Soli“) in Höhe von 5,5 Prozent der 467,33 Euro Lohnsteuer an das Finanzamt. Dies entspricht 25,70 Euro.6
Krankenversicherung (KV)
Frau Angerer ist in einer gesetzlichen Krankenkasse pflichtversichert. Ab einem monatlichen Bruttogehalt von 5062,50 Euro könnte sie in eine private Krankenversicherung wechseln. Die Krankenkasse von Frau Angerer erhebt den allgemeinen Versicherungsbeitrag von 14,6 Prozent sowie einen kassenindividuellen Zusatzbeitrag von 1,4 Prozent, um finanzielle Engpässe auszugleichen.
Es gibt eine Beitragsbemessungsgrenze, die zurzeit bei 4537,50 Euro pro Monat liegt. Das bedeutet: Einkommen, das über den Betrag von 4537,50 Euro monatlich hinausgeht, wird bei der Beitragberechnung zur gesetzlichen Krankenversicherung nicht berücksichtigt.
Arbeitgeber und Arbeitnehmer teilen sich die Beiträge zur Krankenversicherung paritätisch und seit 2019 gilt das auch für den Zusatzbeitrag. Von den 3206,26 Euro werden also Beiträge für die Krankenversicherung in Höhe von insgesamt 16 Prozent (14,6+1,4) abgeführt. Das entspricht im Fall von Frau Angerer 513 Euro, von denen sie 256,50 Euro an ihre Krankenversicherung bezahlt.7
Pflegeversicherung (PV)
Auch die Beiträge zur Pflegeversicherung, die Frau Angerer im Falle einer Pflegebedürftigkeit unterstützen würde, teilen sich Arbeitgeber und Arbeitnehmer zu gleichen Teilen. Der Beitrag liegt im Jahr 2019 bei 3,05 Prozent vom Bruttogehalt. Insgesamt fließen von den 3206,26 Euro somit 97,79 Euro in die Pflegeversicherung. Frau Angerer zahlt davon die Hälfte, also 48,89 Euro.
Da sie kinderlos ist, zahlt sie einen Kinderlosenzuschlag von 0,25 Prozent (8,01 Euro), den sie sich nicht mit dem Arbeitgeber teilt. Die gerundeten 8,01 Euro und 48,89 Euro ergeben durch die Nachkommastellen den Beitrag von 56,92 Euro für die Pflegeversicherung.8
Rentenversicherung (RV)
Im Alter wird Frau Angerer einen Anspruch auf staatliche Rente haben, da sie in die gesetzliche Rentenversicherung einzahlt. Der Beitragssatz für die Rente liegt bei 18,6 Prozent, die in Westdeutschland bis zu einem Betrag von 6700 Euro monatlich erhoben werden.
Arbeitgeber und Arbeitnehmer teilen sich den Beitrag in Höhe von 596,36 Euro, sodass auf Frau Angerers Verdienstabrechnung ein Abzug in Höhe von 298,18 Euro gedruckt wird.9
Arbeitslosenversicherung (AV)
Wenn Frau Angerer arbeitslos wird, soll sie durch die Arbeitslosenversicherung eine Absicherung in Form von Arbeitslosengeld erhalten und z. B. Beratungsangebote der Arbeitsagentur wahrnehmen können. Um dies zu finanzieren, leisten Arbeitgeber und Arbeitnehmer gemeinsam einen Beitrag von 2,5 Prozent, also 80,16 Euro, von denen Frau Angerer 40,08 Euro zahlt.10
Auszahlung
Claudia Angerer verdient bei ihrem Arbeitgeber 3206,26 Euro brutto im Monat inklusive eines Arbeitgeberzuschusses zu ihren vermögenswirksamen Leistungen von 13,26 Euro. Vom Gesamtbrutto werden insgesamt 1186,76 Euro für die oben genannten Zweige der Sozialversicherung sowie für Lohnsteuer, Kirchensteuer und Soli abgezogen. Ihr Nettogehalt beläuft sich demnach auf 2019,50 Euro. Das sind knapp 63 Prozent ihres Bruttoeinkommens.
Von ihrem Nettogehalt investiert Frau Angerer 40 Euro in eine vermögenswirksame Leistung. Diesen Sparbetrag überweist ihr Arbeitgeber direkt für sie, sodass auf Frau Angerers Girokonto 1979,50 Euro ankommen.11
Hinweis
Dieser Beitrag bezieht sich beispielhaft auf die im Jahr 2019 gültigen Beitragssätze. Die aktuellen Beitragssätze und Rechengrößen in der Sozialversicherung finden Sie im Blogbeitrag Lohnabrechnung 2026: Die Änderungen im Überblick.