Blog
Baubranche
Zwischen Baustelle und Büro: Fachbeiträge zu Abläufen, Vorschriften und Software für Bauunternehmen.
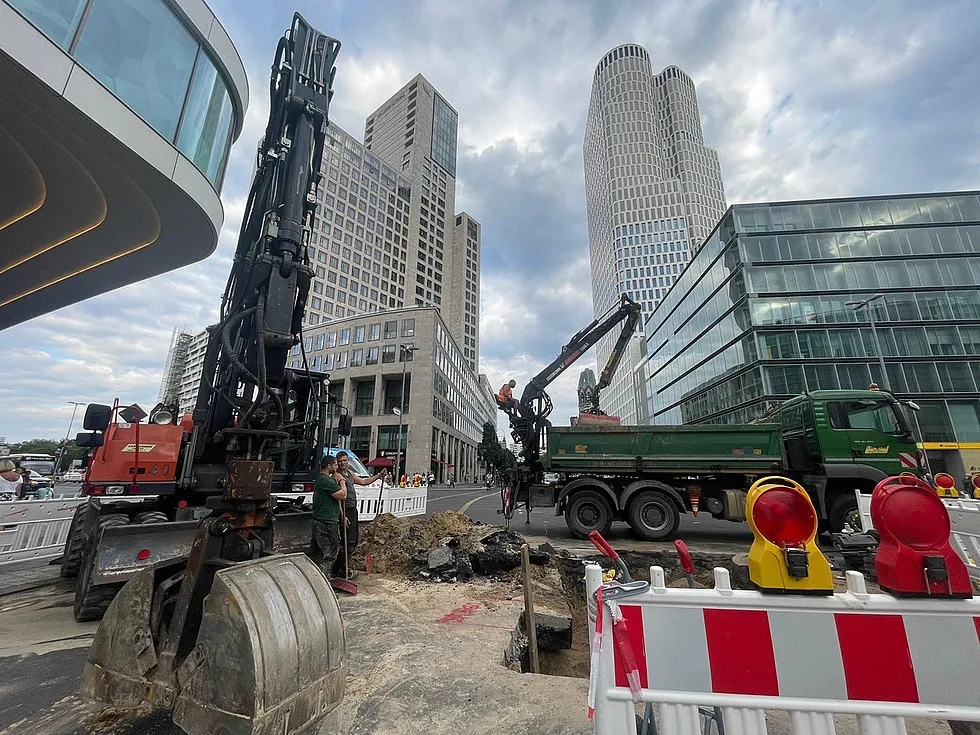
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL
E-Rechnung im Bau: Was Bauunternehmen jetzt wissen und tun müssen
Viele Projektbeteiligte, Teil- und Abschlagsrechnungen machen Rechnungsprozesse in der Baubranche besonders komplex. Der Beitrag erklärt die schrittweise Einführung der E-Rechnungspflicht seit 2020, die aktuellen Fristen für Empfang und Versand sowie die Vorteile der E-Rechnung für Standardisierung und grenzüberschreitende Zusammenarbeit im Baugewerbe.
Viele Projektbeteiligte, Teil- und Abschlagsrechnungen sowie umfangreiche Nachweise sorgen dafür, dass Rechnungsprozesse in der Baubranche schnell unübersichtlich werden. Rechtssicher bleiben müssen sie trotzdem. Die E-Rechnung wird deshalb zu einem Schlüsselfaktor: Sie standardisiert den Rechnungsaustausch, erleichtert die grenzüberschreitende Zusammenarbeit und bringt neben den nationalen Vorgaben auch auf europäischer Ebene Vorteile.
Rechtlicher Hintergrund: schrittweise Umsetzung der E-Rechnungspflicht
Bereits seit dem 27. November 2020 müssen Unternehmen in Deutschland Rechnungen an öffentliche Auftraggeber des Bundes ab einem Betrag von 1.000 Euro im XRechnungs-Standard erstellen und übermitteln.
Für den unternehmerischen B2B-Bereich gilt eine eigene, gestaffelte Zeitschiene. Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können. Der Versand wird zeitlich gestaffelt verpflichtend: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Jahresumsatz E-Rechnungen versenden, ab dem 1. Januar 2028 gilt dies unabhängig vom Jahresumsatz. Ausnahmen bestehen für Kleinbeträge unter 250 Euro, für Steuerfreibeträge und für Kleinunternehmen im umsatzsteuerlichen Sinne.
Was eine E-Rechnung ist
Nach § 14 Umsatzsteuergesetz ist eine Rechnung jedes Dokument, das über eine Lieferung oder Leistung abrechnet, unabhängig von der Bezeichnung. Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht und der europäischen Norm EN 16931 entsprechen muss. Übermittelt werden kann sie über verschiedene digitale Kanäle wie zum Beispiel E-Mail oder Online-Portale, solange die strukturierten Daten dabei ohne Medienbruch weiterverarbeitbar bleiben.
Welche Formate zulässig sind
In der Praxis haben sich vor allem XRechnung und ZUGFeRD (ab Version 2.x) als gängige, zulässige E-Rechnungsformate etabliert. Eine reine PDF-Rechnung oder eine einfache Bilddatei gilt nicht als E-Rechnung, weil sie keine strukturierten, maschinenlesbaren Daten enthält.
Die XRechnung ist ein reines XML-Format. Für Menschen ist sie ohne Viewer oder Software nicht direkt lesbar, dafür eignet sie sich sehr gut für die automatisierte elektronische Verarbeitung.
ZUGFeRD 2.x ist dagegen ein hybrides Format, das neben einer PDF-Sichtkomponente eingebettete XML-Daten enthält. Dadurch bleibt sie für Menschen lesbar und ist gleichzeitig maschinell auswertbar. Steuerrechtlich maßgeblich ist nur der XML-Teil. In der Praxis lohnt es sich, das Format klar zu benennen, etwa als „Rechnung im Format ZUGFeRD“, um Verwechslungen mit einer herkömmlichen PDF-Rechnung zu vermeiden. Auch EDI zählt unter bestimmten Voraussetzungen zu den erlaubten Formaten.
Warum die E-Rechnung für Bauunternehmen relevant ist
Durch die Einführung der E-Rechnung werden elektronische Rechnungsprozesse zum Standard, auch für private Unternehmen. Für Bauunternehmen bedeutet die Umstellung die Chance, Rechnungen schneller Bauvorhaben, Abschlägen und Nachträgen zuzuordnen und den Prüfprozess zu beschleunigen.
Vorteile für die Baubranche
Die Umstellung auf E-Rechnungen bietet zahlreiche Chancen:
Statt Papierstapeln für Abschlags- und Schlussrechnungen laufen Rechnungen digital durch. Das spart Druck- und Portokosten, senkt den Ablageaufwand und beschleunigt die Weitergabe an Bauleitung, Projektleitung und Buchhaltung. Durch transparente Prozesse werden Bearbeitung und Zahlungseingänge schneller, und eine durchgängige, medienbruchfreie Verarbeitung vom Rechnungseingang bis zur Buchhaltung eröffnet zusätzliche Automatisierungsmöglichkeiten. Manuelle Erfassungsfehler in buchhalterischen Prozessen lassen sich so vermeiden.
Beschleunigte Abläufe erleichtern zudem die fristgerechte Bezahlung und damit die Nutzung von Skonto-Potenzialen. Digitale Prüf- und Freigabeprozesse funktionieren außerdem mobil, direkt von der Baustelle aus, was Effizienzgewinne für Betriebe im Baugewerbe schafft. Nicht zuletzt trägt die papierlose Verarbeitung zur Nachhaltigkeit bei und stärkt als zeitgemäße Außenwirkung das Image gegenüber Geschäftspartnern.
Rechtliche Anforderungen an die E-Rechnung
Damit eine E-Rechnung rechtskonform ist, müssen mehrere Kriterien erfüllt sein: Authentizität, also die eindeutige Identifizierbarkeit des Rechnungsstellers, Integrität im Sinne der Unveränderbarkeit des Inhalts, Lesbarkeit und Revisionssicherheit auch nach Jahren sowie die Einhaltung der GoBD, der Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung elektronischer Unterlagen und zum Datenzugriff. Betriebe sollten deshalb prüfen, ob ihre Buchhaltungs- oder Dokumentenmanagement-Software diese Anforderungen erfüllt und die Prozesse revisionssicher abbildet.
GoBD-konforme Archivierung und Aufbewahrung
Die Einführung der E-Rechnung allein reicht nicht aus, auch die rechtssichere Archivierung nach GoBD ist Pflicht. E-Rechnungen sind aufbewahrungspflichtige Belege und in der Regel acht Jahre zu archivieren. Für die Buchführung gilt weiterhin der Grundsatz „keine Buchung ohne Beleg“, und im Prüfungsfall müssen Rechnungen vollständig und zeitnah bereitgestellt werden. Maßgeblich ist, dass E-Rechnungen elektronisch im Originalformat archiviert werden. Ausdrucke oder nachträglich veränderte Dateien sind nicht GoBD-konform.
Im Einzelnen bedeutet das: Die Archivierung muss unverändert erfolgen, ohne inhaltliche Anpassungen, Kürzungen oder Anmerkungen am Dokument. Rechnungsrelevante Anhänge wie Aufmaß, Lieferscheine oder Leistungsnachweise gehören im Original und gemeinsam mit der Rechnung abgelegt. E-Mail-Korrespondenz ist nur dann aufbewahrungspflichtig, wenn sie geschäftsrelevante Inhalte zum Vorgang enthält.
Im Prüfungsfall müssen die Unterlagen elektronisch auswert- und bereitstellbar sein. Die Verantwortung für die Einhaltung dieser Pflichten liegt beim Unternehmen selbst, auch wenn Steuerberatung oder externe Dienstleister eingebunden sind. Ein digitales Dokumentenmanagement-System (DMS) ist deshalb dringend zu empfehlen, um Nachvollziehbarkeit und Rechtssicherheit sicherzustellen.
So gelingt die Einführung im Betrieb
Der Umstieg lässt sich in vier Schritten strukturieren. Zunächst gilt es, die rechtlichen Vorgaben zu klären und zu prüfen, ob die bestehenden Prozesse GoBD-konform sind. Anschließend werden Software und IT-Systeme angepasst, um Dokumentenmanagement und digitale Archivierung sicherzustellen. Im dritten Schritt werden die Mitarbeitenden informiert: Schulungen und klare Abläufe für den elektronischen Rechnungsempfang und -versand schaffen Sicherheit im Tagesgeschäft. Wer schließlich schrittweise startet, etwa mit einem Pilotprojekt bei einzelnen Lieferanten, erleichtert sich den Umstieg zusätzlich.
Fazit: Jetzt handeln und Chancen nutzen
Die E-Rechnung ist kein Zukunftsthema mehr. Der Empfang ist im B2B-Bereich in Deutschland seit dem 1. Januar 2025 verpflichtend, der Versand folgt gestaffelt ab 2027 und 2028. Wer jetzt handelt, hält nicht nur gesetzliche Vorgaben ein, sondern optimiert zugleich seine Geschäftsprozesse und sichert sich Wettbewerbsvorteile. Nutzen Sie die verbleibende Zeit, um Ihr Unternehmen passend zu den kommenden Umstellungsschritten aufzustellen. Mit den richtigen Systemen und Prozessen wird die Umstellung nicht zur bloßen Pflichtaufgabe, sondern zu einer echten Chance.
Häufige Fragen zur E-Rechnung im Bau
Ab wann müssen Bauunternehmen E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen im B2B-Bereich empfangen können. Der Versand wird zeitlich gestaffelt verpflichtend: ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Jahresumsatz, ab dem 1. Januar 2028 unabhängig vom Jahresumsatz.
Gibt es Ausnahmen von der E-Rechnungspflicht?
Ja. Ausnahmen bestehen für Kleinbeträge unter 250 Euro, für Steuerfreibeträge und für Kleinunternehmen im umsatzsteuerlichen Sinne.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Eine reine PDF-Rechnung oder eine einfache Bilddatei gilt nicht als E-Rechnung, weil sie keine strukturierten, maschinenlesbaren Daten enthält. Eine E-Rechnung muss ein strukturiertes elektronisches Format aufweisen, das der europäischen Norm EN 16931 entspricht.
Welche E-Rechnungsformate sind für Bauunternehmen zulässig?
In der Praxis haben sich vor allem XRechnung und ZUGFeRD ab Version 2.x etabliert. XRechnung ist ein reines XML-Format, das ohne Viewer für Menschen nicht direkt lesbar ist. ZUGFeRD ist ein hybrides Format mit PDF-Sichtkomponente und eingebetteten XML-Daten, wobei steuerrechtlich nur der XML-Teil maßgeblich ist. Auch EDI zählt unter bestimmten Voraussetzungen zu den erlaubten Formaten.
Welche rechtlichen Kriterien muss eine E-Rechnung erfüllen?
Eine E-Rechnung muss authentisch sein, also den Rechnungssteller eindeutig identifizierbar machen, inhaltlich unveränderbar (Integrität) sowie lesbar und auch nach Jahren revisionssicher bleiben. Zusätzlich müssen die GoBD eingehalten werden, die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung elektronischer Unterlagen und zum Datenzugriff.
Wie lange müssen Bauunternehmen E-Rechnungen aufbewahren?
E-Rechnungen sind aufbewahrungspflichtige Belege und in der Regel acht Jahre zu archivieren. Sie müssen elektronisch im Originalformat gespeichert werden, ohne inhaltliche Anpassungen, Kürzungen oder Anmerkungen. Ausdrucke oder nachträglich veränderte Dateien gelten nicht als GoBD-konform.
Müssen Aufmaß, Lieferscheine und Leistungsnachweise mit archiviert werden?
Ja. Rechnungsrelevante Anhänge wie Aufmaß, Lieferscheine oder Leistungsnachweise gehören im Original und gemeinsam mit der Rechnung archiviert. E-Mail-Korrespondenz ist nur dann aufbewahrungspflichtig, wenn sie geschäftsrelevante Inhalte zum Vorgang enthält.
Wie gelingt die Einführung der E-Rechnung im Bauunternehmen?
Der Umstieg lässt sich in vier Schritten strukturieren: zunächst die rechtlichen Vorgaben klären und die GoBD-Konformität bestehender Prozesse prüfen, anschließend Software und IT-Systeme für Dokumentenmanagement und digitale Archivierung anpassen, danach Mitarbeitende durch Schulungen und klare Abläufe einbinden und schließlich schrittweise starten, etwa mit einem Pilotprojekt bei einzelnen Lieferanten.
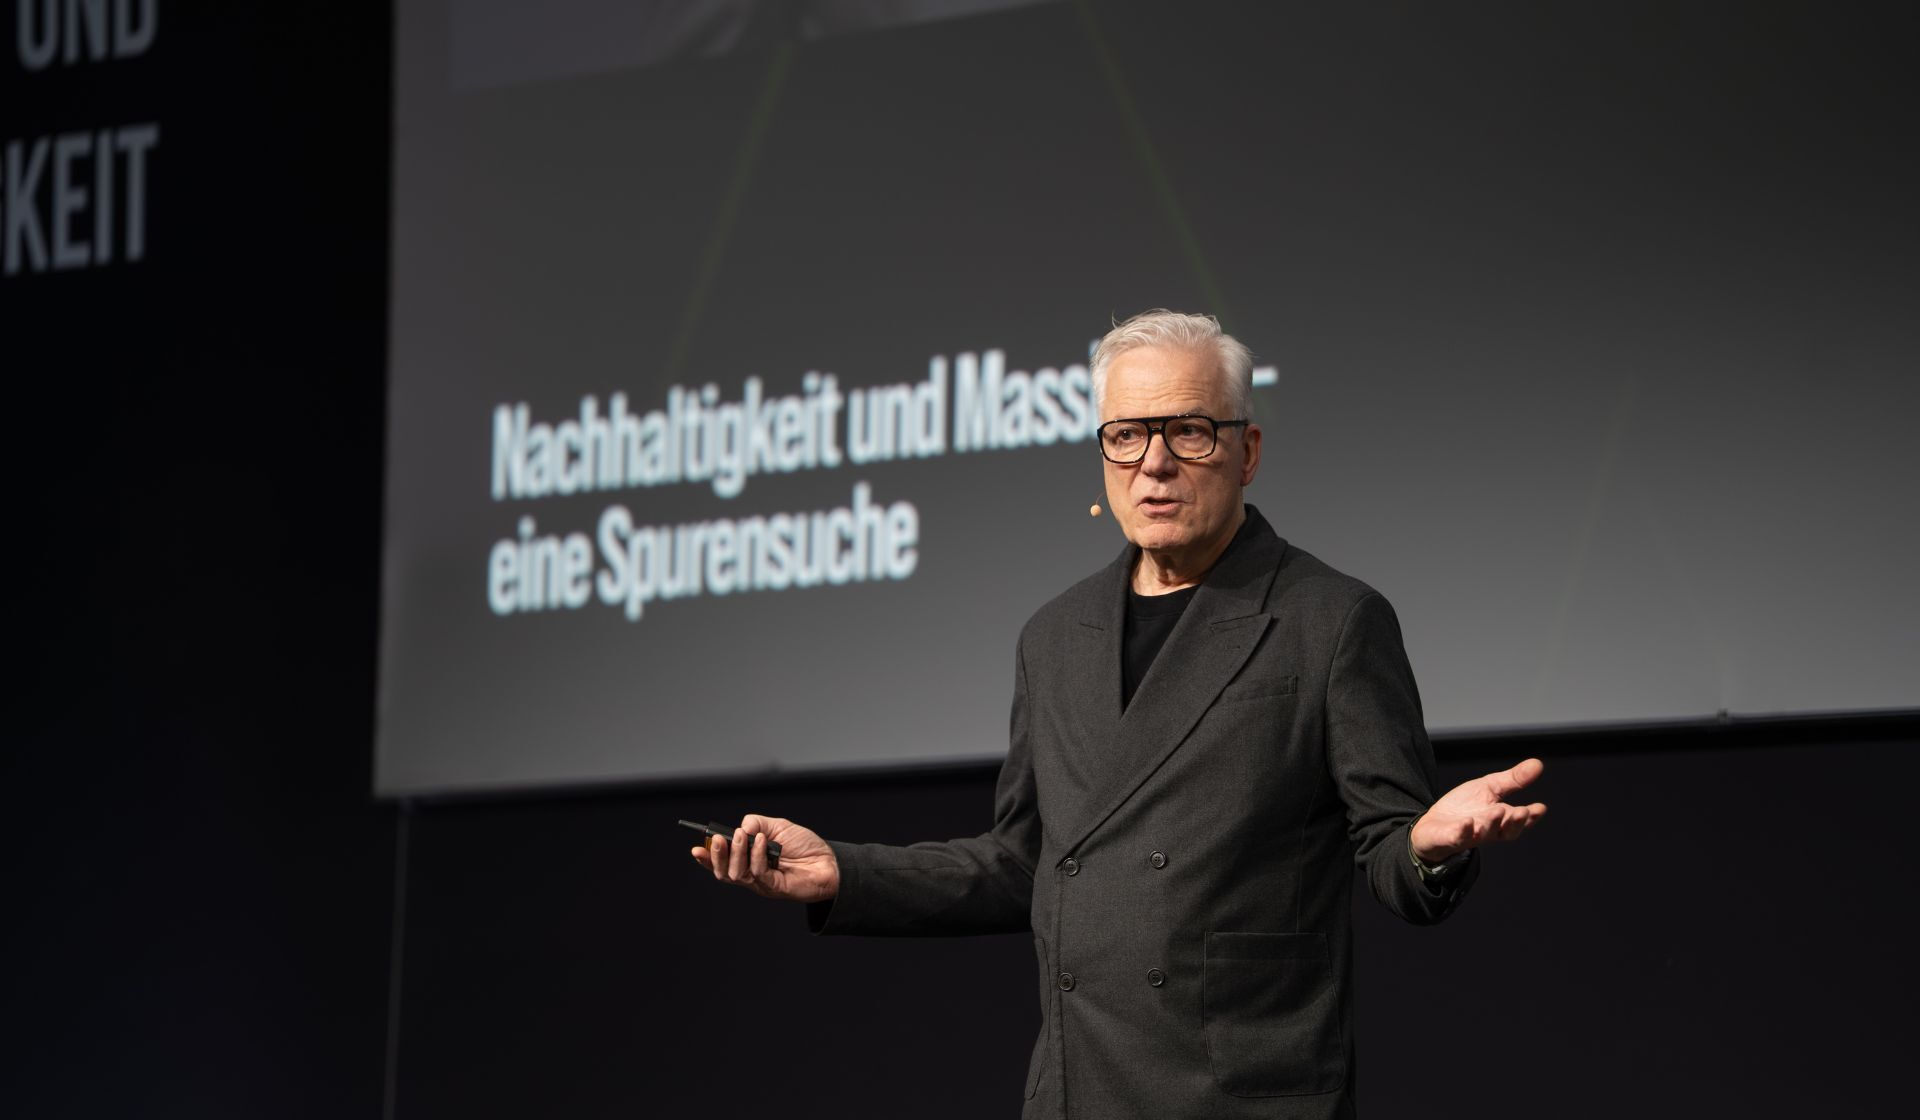
Nachhaltigkeit und Massivbau: Eine Spurensuche
Der Massivbau steht unter Druck. Beton, Kalksandstein und Ziegel gelten als CO₂-intensive Baustoffe – und das zu Recht. Doch das Bild ist differenzierter, als die öffentliche Debatte oft vermuten lässt. Wer genau hinschaut, findet im mineralischen Bauen echte Nachhaltigkeitsargumente: Langlebigkeit, Recyclingfähigkeit, thermische Masse und eine Industrie, die das Tempo in Sachen Dekarbonisierung deutlich erhöht hat. Eine Spurensuche.
Nachhaltigkeit: Was bedeutet das eigentlich beim Bauen?
Nachhaltigkeit ist eines der meistbenutzten Wörter der Bauwirtschaft – und gleichzeitig eines der unschärfsten. Wer Nachhaltigkeit im Massivbau ernsthaft diskutieren will, muss zunächst klären, worüber er eigentlich spricht.
Im Kern geht es um drei Dimensionen: den Energieaufwand bei der Herstellung eines Baustoffs (der sogenannte graue Energieanteil), den Betrieb eines Gebäudes über seine gesamte Lebensdauer – und was am Ende damit passiert, wenn das Gebäude nicht mehr gebraucht wird. Alle drei Phasen zusammen ergeben die tatsächliche Ökobilanz. Wer nur auf eine schaut, zieht die falschen Schlüsse.
Das ist der Ausgangspunkt für eine ehrliche Auseinandersetzung mit dem Massivbau – und die fällt differenzierter aus, als die vereinfachte öffentliche Debatte oft vermuten lässt.
Das CO₂-Problem im Massivbau – und wie groß es wirklich ist
Beton und Zement sind für einen erheblichen Teil der globalen CO₂-Emissionen verantwortlich. Das ist unbestritten. Die Bauwirtschaft insgesamt verursacht rund 40 Prozent des weltweiten Energieverbrauchs und einen signifikanten Anteil der Treibhausgasemissionen – ein Großteil davon entfällt auf Herstellung und Betrieb von Gebäuden.
Und doch lohnt ein genauerer Blick. Nicht jeder mineralische Baustoff ist gleich emissionsintensiv. Und nicht jede Emissionsrechnung berücksichtigt, was ein Gebäude über seine gesamte Lebensdauer leistet – oder was beim Rückbau mit dem Material geschieht.
Ein Vergleich macht das deutlich: Das Empire State Building in New York wurde in den 1930er-Jahren errichtet. Eine spätere Analyse ergab, dass für eine grundlegende energetische Sanierung des Gebäudes im Wesentlichen zwei Maßnahmen ausreichten – neue Fenster und eine Neujustierung der Klimaanlagentechnik. Die Substanz selbst war nach fast einem Jahrhundert noch vollständig intakt und nutzbar. Ein Neubau wäre in keiner Ökobilanz besser gefahren.
Zement: Der größte Hebel und die größten Fortschritte
Zement ist der Treiber des CO₂-Problems im Massivbau – und gleichzeitig der Bereich, in dem am intensivsten an Lösungen gearbeitet wird.
Das Emissionsproblem beim Zement hat zwei Ursachen: Erstens die Prozesswärme, die für den sogenannten Brennvorgang benötigt wird. Zweitens – und das ist der schwerer lösbare Teil – die chemische Reaktion selbst: Beim Erzeugen von Zementklinker aus Kalkstein wird CO₂ freigesetzt, das über Jahrmillionen im Gestein gebunden war. Dieser sogenannte Prozessemissionsanteil macht rund zwei Drittel der Gesamtemissionen aus und lässt sich durch Energieeffizienz allein nicht eliminieren.
Hier kommen zwei Technologien ins Spiel, die in den letzten Jahren erheblich an Reife gewonnen haben:
Klinkersubstitution: Durch den Einsatz von Zusatzstoffen wie Hüttensand, Flugasche oder kalzinierten Tonen lässt sich der Klinkeranteil im Zement deutlich reduzieren – ohne die Festigkeitseigenschaften zu gefährden. Die Zementindustrie hat den durchschnittlichen Klinkergehalt in Deutschland in den vergangenen Jahrzehnten bereits erheblich gesenkt. Weitere Potenziale werden erschlossen.
Carbon Capture and Storage (CCS): Die verbleibenden Prozessemissionen lassen sich langfristig nur durch das Abscheiden und Speichern von CO₂ neutralisieren. Deutschland hat mit einem Bundestagsbeschluss den rechtlichen Rahmen geschaffen, CO₂ unter der Erde zu speichern – zunächst vorwiegend offshore, unter bestimmten Bedingungen auch an Land. Das ist ein relevanter Schritt, dessen Wirkung sich allerdings erst mittel- bis langfristig entfalten wird. Die smartere Variante wäre Carbon Capture and Utilization, also das abgeschiedene CO2 wieder als Rohstoff zu verwenden, z.B. in der chemischen Industrie.
Kalksandstein, Ziegel, Beton: Der Stand der Dinge
Jeder mineralische Baustoff hat sein eigenes Nachhaltigkeitsprofil – und seine eigenen Baustellen.
Kalksandstein teilt mit Zement das Grundproblem: Hier wird Kalk eingesetzt, der bei der Herstellung CO₂ freisetzt. Gleichzeitig besticht Kalksandstein durch hohe Rohdichte, guten Schallschutz und Langlebigkeit – Eigenschaften, die in der Gesamtökobilanz erheblich ins Gewicht fallen. Hinzu kommt die Fähigkeit klimaschädliche Treibhausgase zu binden. Diese Recarbonatisierung setzt sofort nach dem Herstellungsprozess ein und setzt sich in der Nutzung von Gebäuden weiter fort.
Ziegel wird gebrannt – was Energie erfordert, aber in seiner Zusammensetzung keine prozessbedingten CO₂-Emissionen wie beim Kalk erzeugt. Der Fokus liegt hier auf der Dekarbonisierung des Brennprozesses durch grünen Wasserstoff oder Elektrothermie. Erste Pilotprojekte laufen, eine flächendeckende Umsetzung ist noch Zukunftsmusik – aber die Richtung ist klar. Eine nicht für alle Anwendungen geeignete Variante könnte ein Kaltziegel aus Rezyklat sein, der ohne den energieintensiven Brennvorgang auskommt.
Beton ist der mengenmäßig bedeutendste Baustoff der Welt. Sein CO₂-Fußabdruck ist direkt an den Zementgehalt geknüpft – und damit direkt beeinflussbar durch Klinkersubstitution, optimierte Mischungsverhältnisse mit Alternativstoffen im Beton und konstruktive Materialeffizienz. Beton hat zudem eine oft übersehene Eigenschaft: Er rekarbonatisiert, ähnlich wie der Kalksandstein, im Laufe seines Lebens, das heißt, er nimmt über Jahrzehnte CO₂ aus der Luft wieder auf – ein kleiner, aber realer Beitrag zur Klimabilanz.
Langlebigkeit als unterschätzter Nachhaltigkeitsfaktor
Der größte Nachhaltigkeitsvorteil des Massivbaus wird in der öffentlichen Debatte am häufigsten übersehen: Langlebigkeit.
Gründerzeitgebäude in deutschen Großstädten stehen seit 130, 150 Jahren – und sind strukturell noch immer in hervorragendem Zustand. Sie wurden nicht für Jahrzehnte gebaut, sondern für Generationen. Und genau das ist der Maßstab, an dem sich nachhaltiges Bauen messen lassen muss: nicht nur die Emissionen beim Bau, sondern die Gesamtemissionen über die gesamte Nutzungsdauer.
Ein Gebäude, das 200 Jahre steht, hat – trotz höherem initialem CO₂-Aufwand beim Bau – über seine Lebensdauer eine fundamental andere Bilanz als ein Gebäude, das nach 30 oder 40 Jahren abgerissen wird. Massivbau ist, wenn er gut geplant und ausgeführt ist, im Kern die nachhaltigste Bauweise überhaupt – weil er funktioniert, solange man ihn lässt.
Nachhaltigkeit bedeutet in diesem Sinne auch: Wir wollen heute wieder Gebäude errichten, die Jahrhunderte halten. Das ist keine Romantik – das ist ökonomische und ökologische Vernunft.
Urban Mining: Was steckt wirklich drin?
Urban Mining – die gezielte Rückgewinnung von Baustoffen aus dem Gebäudebestand – wird oft als Schlüsselstrategie für die Kreislaufwirtschaft im Bau genannt. Die Grundidee ist richtig: Gebäude sind Materiallager, die wir im Rückbau wieder erschließen können.
Für den Massivbau ist das Bild jedoch nüchtern. Mineralische Baustoffe wie Beton, Kalksandstein oder Ziegel lassen sich gut recyceln.
Das bedeutet: Urban Mining ist im mineralischen Bereich ein wichtiger, aber in seiner Wirkung begrenzter Hebel – und keinesfalls ein Freifahrtschein, auf Langlebigkeit zu verzichten. Im Gegenteil: Es wäre mehr als unvernünftig, ein gut erhaltenes Gebäude abzureißen, nur um an sein Material zu kommen. Die Substanz zu erhalten ist immer vorzuziehen.
Fazit: Nicht alles ist nachhaltig – aber die Industrie macht Tempo
Eine ehrliche Bilanz des Massivbaus klingt so: Im mineralischen Bereich ist noch nicht alles nachhaltig. Das CO₂-Problem bei der Herstellung ist real, der Weg zur vollständigen Dekarbonisierung ist noch nicht abgeschlossen. Das ist die unbequeme Wahrheit.
Die gute Nachricht: Die Industrie ist dran – und sie macht Tempo. Klinkersubstitution, CCS-Technologien, alternative Brennverfahren, neue Zementformulierungen: Die Innovationsdichte in der mineralischen Baustoffindustrie war selten höher als heute. Wer den Massivbau pauschal als gestrigen Baustoff abschreibt, übersieht, wie viel sich in kurzer Zeit bewegt hat.
Und wer Nachhaltigkeit ernsthaft betreiben will, kommt an einer zentralen Erkenntnis nicht vorbei: Der nachhaltigste Bau ist der, der so lange steht, dass man gar nicht erst über seinen Nachfolger nachdenken muss.
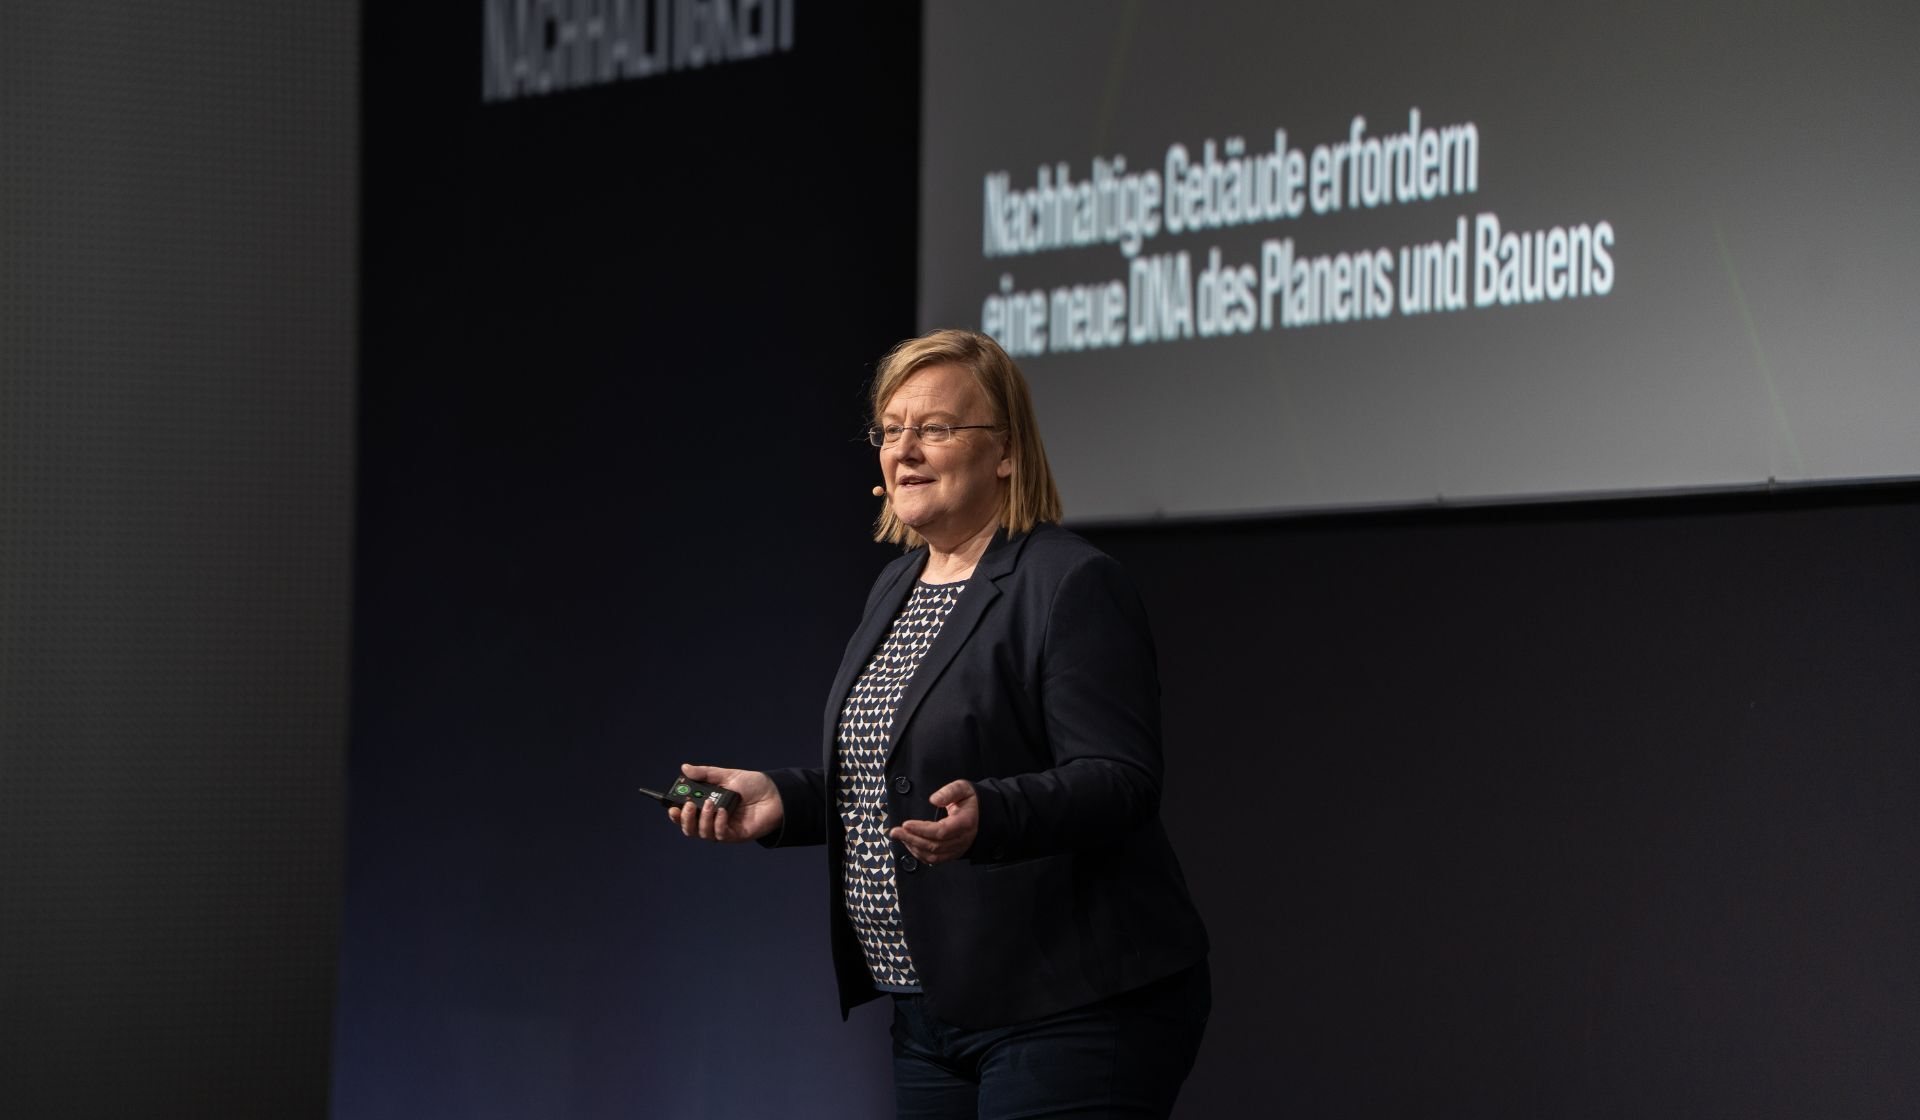
Die neue DNA des Bauens: Qualität, Wissen und der Mut zum Umdenken
Die Baubranche steht vor einem Wissensparadoxon: Noch nie waren so viel Erfahrung und so viel Praxiswissen verfügbar wie heute – und trotzdem häufen sich Bauschäden, steigen Sanierungskosten, scheitern gut gemeinte Modernisierungen. Das Problem liegt nicht im fehlenden Wissen. Es liegt darin, wie dieses Wissen angewendet wird. Oder eben nicht. Was es braucht, ist ein grundlegender Wandel in der Denk- und Planungskultur des Bauens – eine neue DNA.
Was wir wissen – und was wir daraus machen
Bauen in Deutschland war nie wissensärmer als heute – diese These klingt provokant, aber sie trifft einen Nerv. Nicht weil Fachkompetenz fehlt., sondern weil das vorhandene Wissen zu selten dort ankommt, wo es gebraucht wird: in der konkreten Planungs- und Baupraxis.
Wissen im Bauwesen hat drei Dimensionen. Erstens: das Wissen darüber, was funktioniert. Gebäude, die seit über 200 Jahren stehen – ohne Normen gebaut, aber mit tiefem Materialverständnis und handwerklicher Erfahrung – belegen eindrucksvoll, was gutes Bauen leisten kann. Zweitens: das Wissen darüber, was nicht funktioniert. Bauschäden und Fehlsanierungen sind keine bloßen Versagensereignisse, sondern wertvolle Erkenntnisquellen. Drittens – und das ist die schwierigste Kompetenz – das Wissen, beides voneinander zu unterscheiden. Genau diese Urteilsfähigkeit wird im Berufsalltag immer seltener eingesetzt.
Das Resultat: Eine Branche, die weiß, wie es geht, aber zunehmend Entscheidungen trifft, die am Wissen vorbeigehen – weil Förderprogramme, Haftungsdruck oder Normkonformität den Takt vorgeben, nicht das fachliche Urteil.
Wenn Sanierung zum Schaden wird
Ein konkretes Beispiel: Ein älteres Mehrfamilienhaus mit leicht feuchtem Keller. Der alte Heizkessel hatte die Feuchtigkeit über Jahrzehnte im Gleichgewicht gehalten – nicht perfekt, aber funktional. Dann erfolgt eine energetische Modernisierung auf KfW-40-Niveau: neue Heizung, gedämmte Kellerdecke, thermische Entkopplung des Gebäudes. Auf dem Papier saniert, zukunftsfähig, förderfähig. In der Realität: ein halbes Jahr später deutlich ausgeprägtere Feuchteschäden als zuvor.
Was hier passiert ist, ist kein Einzelfall. Es ist das Ergebnis einer Ziellogik, die ausschließlich auf Energieeffizienz ausgerichtet ist – und dabei vergisst, das Gebäude als Gesamtsystem zu betrachten. Der Startpunkt war falsch gesetzt: nicht „Was braucht dieses Gebäude?", sondern „Wie viel Förderung können wir holen?" Energetische Modernisierung muss besser sein als das, was sie ersetzt. Wenn das Ergebnis eine Verschlechterung ist, ist im Planungsprozess etwas grundlegend schiefgelaufen.
Was die Zahlen sagen: Schäden, Kosten, Trends
Die Datenlage ist eindeutig. Die durchschnittlichen Regulierungskosten bei Gebäudeschäden haben sich von 2013 bis 2024 nahezu verdoppelt – nicht allein wegen steigender Lohn- und Materialkosten, sondern auch wegen zunehmender Baukomplexität und einer Planungskultur, die oft mehr auf Normkonformität als auf Systemverständnis setzt.
Besonders aufschlussreich: In Bereichen wie der Sockelabdichtung, in denen sich an Normen und Produkten kaum etwas verändert hat, ist die Mängelquote auf einem Höchststand. Das Wissen ist vorhanden, wird aber nicht konsequent eingesetzt. Bei Extremwetterschäden zeigt sich zudem, dass es sich häufig um Schäden ohne Mangel handelt: Das Gebäude entsprach den Normen, und wurde trotzdem beschädigt. Das führt zu einer zentralen Frage: Sind unsere Normen noch zeitgemäß oder brauchen wir ein grundlegend anderes Mindset beim Planen?
Effizienz allein reicht nicht
Ein zentrales Problem der vergangenen Jahrzehnte war die Fokussierung auf einen einzigen Parameter: Energieeffizienz. Fast alles – Förderprogramme, Zertifizierungen, politische Ziele – drehte sich um den Energiebedarf. Studien belegen: Die enormen Dämmmengen, die eingebaut wurden, haben oft nicht den erhofften Effekt auf den tatsächlichen Energieverbrauch. Gleichzeitig wurde kaum berücksichtigt, wie viel eingebettetes CO₂ in diesen Materialien steckt.
Hinzu kommt eine Planungskultur zwischen zwei Extremen: Auf der einen Seite eine Haftungsmentalität, die dazu führt, mehr zu bauen als nötig – nicht, weil es bautechnisch sinnvoll ist, sondern um das Haftungsrisiko zu minimieren. Auf der anderen Seite eine Perfektionserwartung, wonach jede Abweichung sofort als Mangel gilt, selbst wenn das Gebäude einwandfrei funktioniert. Zwischen diesen Extremen liegt ein breiter Graubereich, den die Branche wieder stärker gestalten muss: pragmatisch, fachkundig, zielorientiert.
Die neue DNA: Was zukunftsfähiges Bauen wirklich bedeutet
Zukunftsfähiges Bauen lässt sich in einem Dreiklang zusammenfassen: Suffizienz, Effizienz, Konsistenz – in genau dieser Reihenfolge.
Suffizienz bedeutet: zuerst fragen, was wirklich gebraucht wird. Nicht das Maximum, sondern das Notwendige. Wer die Planung mit dieser Frage beginnt, vermeidet Übermaß – und damit unnötigen Ressourcenverbrauch, unnötige Kosten und unnötige Fehlerquellen.
Effizienz bleibt wichtig – aber sie muss dem richtigen Ziel dienen. Nicht als Selbstzweck, sondern als Teil eines durchdachten Gesamtkonzepts.
Konsistenz bedeutet, dass alle Maßnahmen auf ein klar definiertes Ziel einzahlen: Welches Gebäude brauchen wir, damit es in 50, 100 oder 150 Jahren noch einen Wert hat?
Vor Recycling steht Wiederverwendung. Vor Wiederverwendung steht Langlebigkeit. Und vor Langlebigkeit steht die richtige Entscheidung am Anfang des Planungsprozesses. Resilienz – gegen Überflutung, Hitze, Schlagregen – darf dabei kein Add-on sein, sondern muss von Beginn an ins Konzept einfließen.
Fazit: Vom Bauen zu Baumeistern
Der Begriff „Baumeister" trägt mehr in sich, als es auf den ersten Blick scheint. Er vereint technisches Können, Materialwissen, Urteilsvermögen und Verantwortung – gegenüber dem Gebäude, seinen Nutzern und der Zeit. Schon lange bevor es Normen gab, bauten Baumeister Gebäude, die Jahrhunderte überdauern.
Das bedeutet nicht, dass die Branche zurück in die Vergangenheit soll. Es bedeutet, dass sie sich auf das besinnen muss, was sie wirklich kann, und dann mutig nach vorne geht. Wenn etwas nicht funktioniert, sollten wir nicht auf den nächsten Normenentwurf warten, sondern jetzt handeln, umdenken und es besser machen.
Nachhaltiges Bauen ist kein Zertifikat und kein Förderprogramm. Es ist eine Haltung – gegenüber dem Gebäude, gegenüber dem Wissen, gegenüber der Verantwortung. Wer diese Haltung konsequent lebt, baut zukunftsfähig.

Aktuelle Tariflöhne, Gehälter und Ausbildungsvergütungen im Bauhauptgewerbe 2026
Seit dem 1. April 2024 gilt der neue Tarifvertrag für das Bauhauptgewerbe in Deutschland. Die Vereinbarung sieht gestaffelte Entgelterhöhungen vor – in drei Stufen. Besonders relevant für Bauunternehmen: Der April 2024 ist ein sogenannter Nullmonat, das heißt, die Lohnerhöhungen greifen erst ab Mai 2024. Dieser Beitrag gibt Ihnen einen Überblick über die aktuell gültigen Tariflöhne, Gehälter und Ausbildungsvergütungen – mit regionaler Differenzierung nach West, Ost und Berlin. Außerdem können Sie alle Tabellen kostenlos als PDF herunterladen.
Was Bauunternehmen zur aktuellen Tarifrunde wissen sollten
Die Tarifverhandlungen im Bauhauptgewerbe 2024 führten zu einer dreistufigen Anhebung der Löhne und Gehälter. Die zweite Stufe tritt zum 1. April 2025 in Kraft. Im Fokus stehen dabei:
- Tariflöhne für gewerbliche Arbeitnehmer
- Gehälter für Angestellte und Poliere
- Unveränderte Ausbildungsvergütungen
Weitere Details zur ersten Stufe der Tarifrunde und zum Ablauf der Verhandlungen finden Sie in unserem Hintergrundbeitrag zur Tarifrunde im Baugewerbe.
Tarifentwicklung 2026: Dritte Stufe und bundesweite Ost-West-Angleichung
Zum 1. April 2026 tritt im Bauhauptgewerbe die dritte Stufe des aktuellen Entgelt-Tarifvertrags in Kraft. In diesem Zuge werden die Tariflöhne und Gehälter im Tarifgebiet West nochmals angehoben. Gleichzeitig erfolgt die vollständige Ost-West-Angleichung: Die Entgelte im Tarifgebiet Ost werden auf das West-Niveau angehoben.
Damit gelten ab April 2026 bundesweit einheitliche Tariflöhne, Gehälter und Ausbildungsvergütungen, ohne regionale Unterschiede zwischen Ost und West. Die Tarifregelung schließt den mehrstufigen Anpassungsprozess ab, der seit 2024 vereinbart wurde, und sorgt für klare und einheitliche Rahmenbedingungen im gesamten Bauhauptgewerbe.
Tariflöhne im Bauhauptgewerbe ab 1. April 2026
Tariflöhne West-, Ostdeutschland und Berlin
Die nachfolgende Tabelle zeigt die tariflich vereinbarten Stundenlöhne, den Bauzuschlag und den Gesamtstundenlohn für gewerbliche Beschäftigte in ganz Deutschland:
| Lohngruppe | TL in € | BZ in € | GTL in € |
|---|---|---|---|
|
6
|
28,06
|
1,66
|
29,72
|
|
5
|
25,77
|
1,52
|
27,29
|
|
4 (Ecklohn)
|
24,60
|
1,45
|
26,05
|
|
3
|
22,64
|
1,33
|
23,97
|
|
2a
|
22,10
|
1,30
|
23,40
|
|
2b
|
20,02
|
1,18
|
21,20
|
|
2
|
17,69
|
1,04
|
18,73
|
|
1
|
14,98
|
0,88
|
15,86
|
|
4 (Fliesen-, Platten-, Mosaikleger)
|
25,34
|
1,50
|
26,84
|
|
4 (Baumaschinenführer)
|
24,98
|
1,47
|
26,45
|
TL = Tarifstundenlohn, BZ = Bauzuschlag 5,9 % vom TL, GTL = Gesamtstundenlohn
Gehälter für Angestellte und Poliere ab 1. April 2026
Tarifgehälter – gewerkschaftlich vereinbart (bundesweit)
Die Gehaltstabelle gilt für alle Angestellten und Poliere im Bauhauptgewerbe:
| Tarifgruppe | in € |
|---|---|
|
A I
|
2.983,00
|
|
A II
|
3.400,00
|
|
A III
|
3.862,00
|
|
A IV
|
4.339,00
|
|
A V
|
4.830,00
|
|
A VI
|
5.340,00
|
|
A VII
|
5.878,00
|
|
A VIII
|
6.432,00
|
|
A IX
|
7.145,00
|
|
A X
|
7.961,00
|
Spezielle Tarifgehälter im feuerungstechnischen Gewerbe
Für Poliere im feuerungstechnischen Gewerbe gelten abweichende Gehaltstabellen:
| Tarifgruppe | West, Ost, Berlin, in € | Hamburg, in € |
|---|---|---|
|
Feuerungs- und Ofenbau, Koksofen- und Gaswerks-ofenbau sowie Ofenmeister
|
6.496,00
|
6.549,00
|
|
Schornsteinbau
|
6.763,00
|
6.81100
|
Ausbildungsvergütungen im Baugewerbe werden erhöht
Gewerblicher Bereich
| Ausbildungsjahr | in € |
|---|---|
|
1.
|
1.122,00
|
|
2.
|
1.351,00
|
|
3.
|
1.610,00
|
|
4.
|
1.714,00
|
|
Feuerungstechnisches Gewerbe
|
|
|
1.
|
1.122,00
|
|
2.
|
1.395,00
|
|
3.
|
1.719,00
|
Kaufmännischer/technischer Bereich
| Ausbildungsjahr | in € |
|---|---|
|
|
|
|
|
|
|
|
|
Weitere gesetzliche Änderungen seit Januar 2024
Seit dem 1. Januar 2024 gelten für Unternehmen im Baugewerbe zusätzliche Regelungen:
- Anhebung des Mindestlohns
- Neue Geringfügigkeitsgrenze
- Geänderte Pauschalen für Verpflegungsmehraufwand
- Neue Beiträge zur Wegezeitentschädigung
Diese Regelungen gelten bundesweit, also unabhängig von Region oder Branche.
Lohngruppen im Baugewerbe – aktuelle Übersicht
Für die Einordnung von Mitarbeitenden gelten folgende Lohngruppen (bundeseinheitlich):
| Lohngruppe | Bezeichnung |
|---|---|
|
2 / 2a / 2b
|
Fachwerker, Maschinisten, Kraftfahrer
|
|
3 / 3a
|
Facharbeiter, Baugeräteführer, Berufskraftfahrer
|
|
4
|
Spezialfacharbeiter, Baumaschinenführer
|
|
5
|
Vorarbeiter, Baumaschinen-Vorarbeiter
|
|
6
|
Werkpolier, Baumaschinen-Fachmeister
|

Schlechtwetterzeit im Baugewerbe: Regelungen von Dezember bis März
Die Monate Dezember bis März gelten im Baugewerbe als Schlechtwetterzeit. Kälte, Schnee, Sturm und andere Witterungsbedingungen können dazu führen, dass Baustellen stillstehen und Betriebe gezwungen sind, ihre Mitarbeitenden in Kurzarbeit zu schicken. Um Beschäftigungsverhältnisse zu sichern, gibt es das Saison-Kurzarbeitergeld (Saison-KUG) sowie spezielle Zuschüsse. Dieser Beitrag erklärt, wann Schlechtwetterzeit vorliegt, wie Saison-KUG funktioniert und wie Betriebe es vermeiden können.
Was ist die Schlechtwetterzeit?
Die Schlechtwetterzeit ist eine gesetzlich geregelte Winterphase, in der Bauunternehmen bei wetterbedingten Arbeitsausfällen finanzielle Unterstützung erhalten können. Ziel ist es, Entlassungen in den Wintermonaten zu verhindern und Arbeitsplätze zu sichern.
Sie gilt jedes Jahr vom 1. Dezember bis zum 31. März für:
- Bauhauptgewerbe
- Dachdeckerhandwerk
- Gerüstbauerhandwerk
- Garten- und Landschaftsbau
Saison-Kurzarbeitergeld (Saison-KUG)
Das Saison-Kurzarbeitergeld ist eine Lohnersatzleistung der Arbeitslosenversicherung. Es gleicht den Verdienstausfall von Arbeitnehmerinnen und Arbeitnehmern aus, wenn witterungsbedingt nicht gearbeitet werden kann.Arbeitgeber beantragen das Saison-KUG und rechnen es über die Agentur für Arbeit ab. Ziel ist eine ganzjährige Beschäftigung.
Wann liegt Schlechtwetter vor?
Schlechtwetter wird anerkannt, wenn die Fortführung der Bauarbeiten nicht mehr möglich oder wirtschaftlich unzumutbar ist, zum Beispiel bei:
- Schnee und Frost, die Arbeiten technisch unmöglich oder unzumutbar machen
- Dichtem Nebel oder Sturm, die Sicherheitsrisiken verursachen
Vermeidung von Saison-KUG
Betriebe können durch den Einsatz von Stunden aus dem Arbeitszeitkonto Saison-KUG vermeiden.
Zuschuss-Wintergeld (ZWG)
- Für jede Ausfallstunde, die mit Arbeitszeitguthaben ausgeglichen wird, gibt es 2,50 € steuer- und sozialversicherungsfrei.
- Keine Anrechnung auf das Saison-KUG.
- Fördert die Flexibilisierung der Arbeitszeitkonten.
Mehraufwands-Wintergeld (MWG)
- Gilt vom 15. Dezember bis Ende Februar für gewerbliche Arbeitnehmerinnen und Arbeitnehmer.
- Pro tatsächlich geleisteter Arbeitsstunde: 1,00 € steuer- und sv-frei.
- Höchstgrenzen:
- Dezember: max. 90 Stunden
- Januar und Februar: max. 180 Stunden pro Monat
Nebeneinkommen während Saison-KUG
Beginn der Nebentätigkeit ist entscheidend:
- Wurde die Nebenbeschäftigung vor dem Saison-KUG-Zeitraum aufgenommen, wird sie nicht auf das Ist-Entgelt angerechnet.
- Während des Saison-KUG-Zeitraums aufgenommene Nebenjobs werden voll auf das Ist-Entgelt angerechnet und mindern die Leistung.
Fazit
Während der Schlechtwetterzeit haben die Betriebe die Möglichkeit, witterungsbedingte Ausfälle finanziell abzufedern. Durch die Einbringung von Arbeitszeitguthaben und die Abrechnung von Saison-Kug können Kündigungen vermieden werden, das Fachpersonal bleibt weiter an die Firma gebunden und Mitarbeitende werden besser abgesichert.
Eine praktische Übersicht zur Stundenerfassung während der Schlechtwetterzeit kann hier kostenlos angefordert werden.
KI in der Baukalkulation: Wie semantische Suche und Embeddings Preisvorschläge revolutionieren
Künstliche Intelligenz verändert die Art, wie Bauunternehmen kalkulieren. Durch sogenannte Embedding-Modelle und semantische Suchtechnologien lassen sich Preisvorschläge aus früheren Projekten auf neue Leistungsverzeichnisse übertragen – schnell, transparent und nachvollziehbar. Der Beitrag zeigt, wie diese Technologien funktionieren und welchen konkreten Nutzen sie in der Baupraxis bieten.
Grundlagen: Von Embeddings bis Reranking
Die KI-gestützte Kalkulation nutzt spezialisierte Embedding-Modelle, die Textdaten in hochdimensionale Vektoren umwandeln. Dadurch lassen sich ähnliche Inhalte mathematisch vergleichen – etwa Positionen in Leistungsverzeichnissen. Diese semantische Suche wird anschließend durch ein Reranking-Modell verfeinert, das die relevantesten Ergebnisse priorisiert.
Ein typischer Workflow sieht so aus: Ein neues Leistungsverzeichnis wird analysiert, Embedding-Modelle wandeln die Texte in Vektoren um, und das System sucht automatisch nach ähnlichen Positionen in einer bestehenden Projektdatenbank. Auf dieser Basis werden fundierte Preisvorschläge generiert.
KI-gestützte Kalkulation: Projektwissen nutzen
Die Idee: Effizienz, Qualität und Transparenz steigern – weg von unstrukturierten Erfahrungswerten, hin zu datenbasierten Empfehlungen. Dabei ersetzt die KI keine Fachkraft, sondern unterstützt den Kalkulator mit nachvollziehbaren Vorschlägen.
Gerade in der Baupraxis stellen kurze, fachspezifische Texte, Maßeinheiten und Abkürzungen besondere Anforderungen an die Modelle. Schon kleine Unterschiede können große Preisabweichungen verursachen. Um hier die besten Ergebnisse zu erzielen, werden unterschiedliche Modellgenerationen getestet – etwa text-embedding-3-large für die semantische Suche, GPT-4-Modelle zur Textverarbeitung (z. B. HTML-Cleaning) und Jina Reranker v2 für die Relevanzbewertung.
Technische Entwicklung und Learnings
Ein Beispiel aus der Praxis zeigt, wie stark technische Details den Erfolg beeinflussen können: Ein entdeckter Tokenlimit-Bug, durch den nur die ersten 20 Tokens verarbeitet wurden, führte nach der Behebung zu deutlich besseren Ergebnissen.
Der Einsatz eines zweistufigen Retrieval-Systems – zunächst Hybrid Search (Kombination aus Vektor- und Keyword-Suche), anschließend semantisches Reranking via Jina AI – sorgte für deutlich präzisere Empfehlungen.
Performance-Optimierungen wie Batchverarbeitung und Caching ermöglichen es, auch große Leistungsverzeichnisse effizient zu verarbeiten.
Praxisbeispiel: Preisvorschlag für eine Sanitär-Position
Ein praktischer Anwendungsfall zeigt den Nutzen: Eine neue Position im Leistungsverzeichnis lautet „Wandhängendes WC“. Die KI durchsucht rund 599.170 Positionen aus früheren Projekten und findet eine nahezu identische.
Der Vorschlag: 285,50 € / Stück, mit einem Similarity Score von 0,89.
Transparenz ist dabei zentral: Das System zeigt das Quellprojekt, das Datum und eine Begründung anhand von Text und Kalkulationsdetails. So bleibt die Entscheidung nachvollziehbar – der Mensch behält die Kontrolle.
Klarer Nutzen für Bauunternehmen
Die Vorteile liegen auf der Hand:
- Zeitersparnis bei der Angebotskalkulation
- Konsistente Preisbildung auf Basis echter Projektdaten
- Wissenserhalt über abgeschlossene Projekte hinweg
Aktuell liegen nur Schätzwerte vor, doch der Trend zeigt: Angebotsabgaben können spürbar beschleunigt werden, ohne die fachliche Qualität zu gefährden.
Mensch und Maschine im Zusammenspiel
Die KI wird bewusst als Vorschlagssystem eingesetzt, nicht als automatischer Entscheidungsträger. Jede Preisempfehlung durchläuft eine fachliche Prüfung durch erfahrene Kalkulatoren. So bleibt die menschliche Expertise im Zentrum – die KI beschleunigt lediglich den Recherche- und Übertragungsprozess.
Man könnte jede Position auch manuell kopieren, doch der KI-gestützte Ansatz ermöglicht eine strukturierte, transparente und reproduzierbare Entscheidungsbasis – ein klarer Schritt in Richtung digitaler Baukalkulation.
Fazit
Semantische Suche und Embedding-Technologien zeigen, wie sich moderne KI sinnvoll im Bauwesen einsetzen lässt. Sie machen vorhandenes Wissen zugänglich, sparen Zeit und schaffen Vertrauen durch nachvollziehbare Vorschläge. Die Zukunft der Baukalkulation ist nicht automatisiert – sondern intelligent unterstützt.
Quellen
Bundesagentur für Arbeit – Saison-Kurzarbeitergeld