Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL




HR-Software implementieren: In 7 Schritten neue Systeme einführen
In diesem Beitrag erfährst du Schritt für Schritt, wie du deine neue HR-Software erfolgreich einführst, worauf du dabei achten musst und wie du typische Stolpersteine vermeidest. Du bekommst konkrete Tipps, wie du den Prozess effizient gestaltest und dein Team von Anfang an mitnimmst.
Du planst eine HR-Software zu implementieren? Dann ist das eine gute Entscheidung. Denn ohne digitale Unterstützung kommt heute kein HR-Team mehr aus. HR-Software entlastet dein Team und schafft die Grundlage für saubere Daten, klare Prozesse und eine bessere Employee Experience. Damit die HR-Software echten Mehrwert liefert, musst du sie strukturiert einführen, in bestehende Prozesse integrieren und dafür sorgen, dass alle Beteiligtenmitziehen. In Aufgaben gesprochen bedeutet das: Abläufe sauber aufsetzen, Verantwortlichkeiten klar verteilen und HR-Mitarbeitende früh einbinden.
In diesem Beitrag erfährst du Schritt für Schritt, wie du deine neue HR-Software erfolgreich einführst, worauf du dabei achten musst und wie du typische Stolpersteine vermeidest. Du bekommst konkrete Tipps, wie du den Prozess effizient gestaltest und dein Team von Anfang an mitnimmst.
Warum die Implementierung oft scheitert und wie du es besser machst
Die Entscheidung für eine HR-Software fällt oft erst nach einem gründlichen Auswahlprozess. Doch sobald sie getroffen ist, geht es bei der Umsetzung häufig sehr schnell. Das Problem: Die Software wird technisch installiert, aber im Alltag nicht wirklich genutzt. Damit es in deinem Unternehmen nicht so weit kommt, solltest du die häufigsten Stolperfallenkennen:
- Niemand übernimmt die Projektverantwortung: Wenn niemand wirklich den Hut aufhat, fehlen Struktur und Tempo. Entscheidungenverzögern sich, Aufgaben bleiben liegen, und die Einführung zieht sich unnötig in die Länge.
- Fehlendes Change Management: Die neuen Abläufe mit der Software führen bei vielen zunächst zu Unsicherheit. Ohne eine klare Begleitung fühlt sich das Team überrumpelt oder bevormundet und macht im Zweifel einfach weiter wie bisher.
- Widerstände im Team: Wenn du dein Team nicht frühzeitig einbeziehst, wächst die Skepsis. Mitarbeitende hinterfragen den Nutzen, befürchten Mehraufwand und blockieren den Prozess.
Was erfolgreiche Unternehmen besser machen:
- Sie definieren von Anfang an klare Ziele, Rollen und Zuständigkeiten.
- Sie holen das HR-Team früh ins Boot und schaffen Verständnis für die Veränderung.
- Sie denken HR-Prozesse aus Anwendersicht und richten die Software entsprechend aus.
- Sie kommunizieren offen, bleiben ansprechbar und fragen aktiv nach Feedback.
Zusammengefasst: Für eine erfolgreiche Implementierung zählt nicht nur, dass die HR-Softwarelösung die fachlichen Anforderungen erfüllt. Entscheidend ist auch, dass sie sich reibungslos in bestehende Prozesse und Systeme integriert und von den Mitarbeitenden aktivgenutzt wird.
HR-Software einführen: Schritt-für-Schritt-Anleitung
Wie also gehst du vor, wenn du eine HR-Softwareeinführen möchtest? Indem du zuerst klärst, was dein Team wirklich braucht und dann Schritt für Schritt die richtigen Personen, Tools und Prozesse zusammenbringst. Die folgende Anleitung zeigt dir, wie das funktioniert:
1. Bedarf definieren und interne Anforderungen klären
Noch bevor du die HR-Software auswählst, musst du klar wissen, was sie leisten soll:
- Welche Prozesse willst du digitalisieren?
- Wo liegen aktuell die größten Schwachstellen?
- Und wer ist von ihnen betroffen?
Beteilige Fachabteilungen wie die Personalabteilung oder IT schon zum Zeitpunkt der Bedarfsanalyse. Sie wissen am besten, wie Workflows funktionieren, in welchen Bereichen technische oder operative Herausforderungen liegen. Letzteres sichert auch den Erfolg. Bindest du Personaler:innen frühzeitig ein, erhöht das die Akzeptanz für die Digitalisierung der Prozesse. Ergo: Nutzer:innen sind gewillter, die HR-Software auch wirklich zu nutzen.
Best Practices:
- Starte mit einem internen Workshop, um Pain Points und Wünsche aus HR, IT und Fachbereichen zu sammeln.
- Halte fest, welche HR-Prozesse du digitalisieren willst– zum Beispiel Onboarding, Zeiterfassung oder Abwesenheitsmanagement.
- Priorisiere die Anforderungen: Was ist ein Muss, was ist optional?
- Erstelle eine kompakte Anforderungsliste mit klaren Zielen.
- Binde alle relevanten Stakeholder frühzeitig ein.
2. Anbieterrecherche und Auswahlprozessstrukturieren
Sobald du weißt, was deine HR-Software leisten muss, startest du die Suche nach passenden HR-Software-Tools. Damit du nicht die nächstbeste HR-Lösung am Markt wählst, empfiehlt es sich, klare Kriterien für die HR-Software-Auswahl festzulegen. Dazu gehören zum Beispiel Funktionen, Preis-Leistungs-Verhältnis und technische Anforderungen.
Best Practices:
- Erstelle eine tabellarische Übersicht mit den wichtigsten Auswahlkriterien für deinen HR-Software-Vergleich.
- Nutze Portale oder Marktübersichten, um Anbieter zu recherchieren und ein erstes Bild vom Angebot zu bekommen.
- Hole konkrete Angebote ein und vergleiche neben den Funktionen auch Lizenzmodelle, Projektkosten und Support-Level.
- Plane genügend Zeit für Demos ein und teste die Tools gemeinsam mit der HR-Abteilung.
3. Projektteam aufstellen und klare Rollenvergeben
Eine Human-Resources-Software lässt sich nicht nebenbei einführen. Innerhalb deiner Organisation sollte es daher ein Projektteam geben, das sich speziell um die Implementierung der HR-Software kümmert. Die Rollen im Projekt müssen dabei klar verteilt sein: Wer übernimmt die Projektleitung? Wer kümmert sich um die technische Umsetzung? Wer behält den Überblick über die HR-Prozesse und den Projektplan?
Best Practices:
- Besetze die Projektleitung mit einer Person, die Zeit, Entscheidungskompetenz und Lust mitbringt.
- Stelle ein interdisziplinäres Team aus HR, IT und ggf. Datenschutz zusammen – so deckst du alle Perspektiven ab.
- Benenne feste Ansprechpersonen für Softwareanbieter, Mitarbeitende und Geschäftsführung.
- Plane regelmäßige Abstimmungen, in denen alle Beteiligten transparent über Fortschritt, offene Punkte und nächste Schritte sprechen.
- Nutze Projektmethoden wie OKR oder Scrum, um klare Workflows zu etablieren.
4. Zeitplan und Meilensteine festlegen
Ein klarer Rollout-Fahrplan hilft dir dabei, den Überblick zu behalten, Aufgaben zu priorisieren und alle Beteiligten zur richtigen Zeit ins Boot zu holen.
Best Practices:
- Erstelle einen groben Projektzeitstrahl – vom Kick-off bis zum Go-live – und halte zentrale Meilensteine fest.
- Visualisiere den Rollout-Fahrplan zum Beispiel als Gantt Chart oder Kanban Board – so sehen alle sofort, was wann ansteht.
- Baue Pufferzeiten für Rückfragen, technische Klärungen oder Schulungstermine ein.
5. Mitarbeitende einbinden und den Betriebsrat informieren
Binde von Anfang an offen und transparent Mitarbeitende und den Betriebsrat mit in die Überlegungen ein. Das sichert Akzeptant und echte Beteiligung im Unternehmen.
Best Practices:
- Informiere den Betriebsrat frühzeitig über das Projekt, vor allem wenn personenbezogene Daten verarbeitet oder neue Kontrollmechanismen eingeführt werden.
- Nutze Infoveranstaltungen, kurze Erklärvideos oderinterne Q&A-Sessions, um Fragen aufzufangen und Vertrauen aufzubauen.
- Biete aktive Beteiligung wie Pilotgruppen an.
- Stelle Ansprechpartner:innen bereit, die Feedbackaufnehmen und bei Unsicherheiten unterstützen können.
6. Pilotphase und Onboarding durchführen
Bevor du die neue HR-Software flächendeckend ausrollst, solltest du sie im kleineren Rahmen testen. Eine gut geplante Pilotphase zeigt dir, ob alles wie geplant funktioniert und wo es Verbesserungspotenziale gibt. Parallel oder im Anschluss startest du mit dem Onboarding.
Best Practices:
- Lege klare Testziele und Feedbackschleifen fest – zum Beispiel „Funktionieren Self-Service-Funktionen reibungslos?“ oder „Funktioniert die Funktion Gehaltsabrechnung?“.
- Entwickle ein klares Onboarding-Konzept: Wer bekommt wann welche Schulung oder Anleitung? Was passiert bei Rückfragen?
7. Feedback evaluieren und kontinuierlich optimieren
Mit Go-live zeigt sich, wie gut die neue HR-Lösung wirklich für die Personalarbeit funktioniert. Nimm dir bewusst Zeit, den Einsatz systematisch zu evaluieren und sämtliches Feedback zu dokumentieren.
Best Practices:
- Führe nach den ersten Wochen gezielte Feedbackrunden mit allen Beteiligten durch.
- Nutze Reportings und Nutzungsdaten der HR-Lösung, um objektive Verbesserungspotenziale zu erkennen.
- Plane regelmäßige Review-Termine, um Anpassungen und Potenziale zu besprechen.
HR-Lösung in bestehende Systeme integrieren: Was zu beachten ist
Deine HR-Software ist nur so gut wie ihr Zusammenspiel mit den bestehenden Systemen. Damit die neue HR-Lösung nicht zum Inselsystem wird, solltest du bei der Integration strukturiert vorgehen.
Nutze diese Checkliste für eine reibungslose Integration in deine IT-Infrastruktur oder ein bestehendes HR-Management-System:
- Schnittstellen prüfen: Welche Systeme (ERP, Lohnabrechnung, Recruiting) sind anzubinden? Gibt es bereits fertige Integrationen oder braucht es individuelle Lösungen?
- Datenmigration vorbereiten: Welche Daten sind zu übernehmen – zum Beispiel Stammdaten, Urlaubsstände oder Verträge?
- Technische Kompatibilität sicherstellen: Passt die neue HR-Software zur vorhandenen IT-Infrastruktur? Sind Cloud-Lösungen, On-Premises oder eine sonstige Softwarelösung sinnvoll?
- Compliance & Datenschutz prüfen: Sind alle Datenübertragungen DSGVO-konform? Wie funktioniert der Zugriff auf sensible Personaldaten? Ist die HR-Software compliant?
Best Practices aus der Praxis
Viele Unternehmen arbeiten bei der Umsetzung mit etablierten Anbietern zusammen, die die Software liefern und gleichzeitig die Einbindung begleiten. Wir bei Suiteify setzen auf Lösungen, die sich nahtlos in deine Strukturen einfügen und auch im operativen Geschäft echte Effizienz bieten. Anforderungen unterscheiden sich dabei zwischen größeren mittelständischen Unternehmen und KMUs.
Für mittelständische Unternehmen
Mittelständische Unternehmen stehen bei der Einführung neuer Systeme oft vor der Herausforderung, bestehende Prozesse zu digitalisieren, ohne dabei an Flexibilität zu verlieren. Bewährt haben sich folgende Vorgehensweisen:
- Systeme an bestehende Abläufe anpassen: „Die technische Lösung sollte gerade genug Ausnahmen zulassen, um nicht unnötig bürokratisch zu werden.“ – XXXLutz
- Anwenderfreundlichkeit früh prüfen: Ein komplexes System wird nur dann genutzt, wenn es im Alltag verständlich und intuitiv ist. Viele Unternehmen binden deshalb Pilotnutzer:innen schon in der Vorbereitung ein.
- Schnittstellen früh abstimmen: Gerade bei bestehenden ERP- oder Lohnabrechnungssystemen ist es wichtig, mögliche Integrationen rechtzeitig technisch zu klären.
Für KMUs
Für KMUs ist es hingegen wichtig, dass die HR-Software mit der Unternehmensgröße wächst und sich der Funktionsumfang flexibel anpassen lässt.
- Bedürfnisse und Prozesse einfach halten: „Mit dem neuen Setup haben wir eine tolle Lösung gefunden, welche unseren Wunschnach Augenhöhe erfüllt und mit ONE 200 eine etabliertes Payroll- und Finance-Modul beinhaltet“ – Rote Kreuz Basel
- Schulungen kompakt und praxisnah gestalten: Kurze Erklärvideos, klare Anleitungen und Ansprechpersonen machen den Einstiegeinfacher.
Wie Suiteify dich bei der Einführung der HR-Software unterstützt
- Individuelle Beratung: Gemeinsam mit dir klären wir, welche HR-Prozesse digitalisiert werden sollen und welches unserer Systeme und Pakete am besten zu deinen Anforderungen passt.
- Begleitung durch den gesamten Einführungsprozess: Von der Projektplanung über die Systemeinrichtung bis zum Go-live stehen wir dir zur Seite. Dabei legen wir großen Wert auf klare Rollen, realistische Zeitpläne und verständliche Kommunikation.
- Zugriff auf das Suiteify Hilfe-Center: Unsere Online-Hilfe bietet dir Schritt-für-Schritt-Anleitungen, Tipps zur Einrichtung und Infos zu neuen Releases. So findest du schnell, wonach du suchst.
- Regelmäßige Updates und Weiterentwicklung: Unsere Lösungen wie Suiteify HR entwickeln wir kontinuierlich weiter. Sprich: Du profitierst regelmäßig von neuen Funktionen, Optimierungen und Sicherheits-Updates.
- Support, wenn du ihn brauchst: Unser Support-Team beantwortet dir sämtliche Fragen zur Implementierung deiner Softwarelösung.
Fazit: Von der Planung bis zur einsatzbereiten HR-Software
Die Einführung einer Software ist auch immer Change Management. Bedeutet: HR-Software implementieren ist nur erfolgreich, wenn du auch die Menschen mitnimmst und nicht nur in Prozessen denkst. So schafft sie echte Mehrwerte für Nutzer:innen – weniger manuelle Arbeit, saubere Daten, schnellere Abläufe und vieles mehr. Als Softwareanbieter und Implementierungspartner begleitet dich Suiteify von Anfang an mit einer klaren Projektstruktur, praxisnaher Beratung und HR-Lösungen, die zu deinem Unternehmen passen.
FAQ – häufig gestellte Fragen
Was muss ich vor der Einführung einer HR-Software beachten?
Bei der Einführung einer HR-Software ist es wichtig, die eigenen Prozesse und Anforderungen klar zu definieren, relevante Fachabteilungen einzubeziehen und einen realistischen Projektplan aufzustellen.
Wie lange dauert die Implementierung einer HR-Software?
Die Implementierung einer HR-Software dauert in der Regel 3 bis 6 Monate – abhängig vom Funktionsumfang, der vorhandenen IT-Infrastruktur und der Projektorganisation. Die Zusammenarbeit mit einem Implementierungspartner kann Prozesse beschleunigen.
Wie gelingt es, interne Einwände und Widerstände abzubauen?
Interne Einwände bei der Software-Einführung baust du ab, indem du frühzeitig und offen kommunizierst, die Vorteile für den Arbeitsalltag erklärst und den HR-Bereich aktiv in Auswahl und Einführung einbindest.
Was kostet die Implementierung einer HR-Software im Durchschnitt?
Die Implementierung einer HR-Software ist von vielen Kriterien abhängig, unter anderem der Systemkomplexität, dem Anbieter und der Unternehmensgröße. Durchschnittliche Kosten liegen zwischen 5.000 und 30.000Euro.
Wie binde ich mein Team frühzeitig in den Prozess ein?
Du bindest dein Team frühzeitig ein, indem du Pain Points in Workshops sammelst, offene Tests durchführst und die Nutzer:innen aktiv am Entscheidungsprozess beteiligst.

Buchhaltung im Baubetrieb: Kostenstellen organisieren und Kostenrechnung aufbauen
Ein gut organisiertes Rechnungswesen hilft Bauunternehmen, Kostenabweichungen frühzeitig zu erkennen und finanzielle Risiken zu minimieren. Der Beitrag zeigt, wie Kostenstellen als zentrales Steuerungsinstrument aufgebaut werden, welche Teilrechnungen (Kostenarten-, Kostenstellenrechnung u. a.) die Baubetriebsrechnung umfasst und wie Unternehmen damit rechtssicher nach HGB, Steuerrecht und GoBD kalkulieren.
Die Leistung entsteht auf der Baustelle, der wirtschaftliche Erfolg zeigt sich in den Zahlen im Büro. Ein gut organisiertes Rechnungswesen im Baubetrieb hilft, Abweichungen frühzeitig zu erkennen und schnell gegenzusteuern. So lassen sich finanzielle Risiken minimieren und fundierte Entscheidungen treffen. Doch gerade die Organisation der Kostenstellen bereitet vielen Bauunternehmen Schwierigkeiten. Dabei sind Kostenstellen ein zentrales Instrument, um zu erkennen, wo Kosten entstehen, Verantwortlichkeiten zuzuordnen und fundierte Entscheidungen in der Kalkulation und Baustellensteuerung zu treffen.
Organisation als Grundlage des Rechnungswesens
Ein schlüssiges Rechnungswesen beginnt mit einer klaren Organisation. Dr. Christian Keidel, Dipl. oec. Rainer Koßmann und Klaus Roth beschreiben in ihrem Werk „Rechnungswesen im Baubetrieb" (BRZ Deutschland GmbH, 1. Auflage, 2019, S. 18), dass „Organisation des baubetrieblichen Rechnungswesens hier die Entwicklung eines durchdachten kaufmännischen Konzepts zur Erfassung, Verarbeitung und Auswertung von Geschäftsvorfällen bedeutet, das einerseits den gesetzlichen Anforderungen (z. B. HGB, Steuerrecht, GoBD) genügen muss, andererseits aber auch betriebswirtschaftliche Aspekte einbeziehen soll".
Auf dieser Organisation baut die Baubetriebsrechnung auf. Sie liefert wichtige Kennzahlen für Kalkulation und Steuerung und besteht aus mehreren Teilrechnungen:
- Kostenartenrechnung: Welche Kosten sind entstanden?
- Kostenstellenrechnung: Wo sind die Kosten angefallen?
- Kostenträgerrechnung: Wer oder was hat sie verursacht?
- Leistungsrechnung: Welche Leistungen wurden erzielt?
- Ergebnisrechnung: Wie ist das Betriebsergebnis zustande gekommen?
Kostenartenrechnung: Welche Kosten sind entstanden?
Die Kostenartenrechnung beantwortet die Frage, welche Kosten wann in welcher Höhe im Betrieb entstanden sind. Hierfür werden alle Kosten systematisch gesammelt und anhand von Rechnungen oder Buchhaltungsunterlagen erfasst. Eine klare Gliederung in Kostenarten, etwa Material, Personal, Geräte oder Fremdleistungen, sowie ein sinnvoller Kontenrahmen bilden die Grundlage.
Diese Struktur hilft nicht nur bei der täglichen Buchhaltung, sondern auch bei Analysen, zum Beispiel um Kostensteigerungen zu erkennen oder Einsparpotenziale aufzudecken. Man unterscheidet dabei zwischen Einzelkosten, die direkt einem Projekt oder Produkt zuordenbar sind, und Gemeinkosten, die sich nur indirekt zurechnen lassen. Kleinere Bauunternehmen können die Gliederung vereinfachen und an ihre individuellen Bedürfnisse anpassen, solange eine klare und konsistente Struktur gewährleistet bleibt.
Was sind Kostenstellen im Baubetrieb?
Kostenstellen sind die Orte der Kostenentstehung und Leistungserbringung. Der Ort der Kostenentstehung (und Leistungserbringung) wird deshalb als Kostenstelle bezeichnet. Die Einteilung kann sich an verursachungsgerechter Kostenerfassung, Verantwortungsbereichen oder räumlichen Gegebenheiten orientieren. Die Kostenstellenrechnung beantwortet damit die zentrale Frage, wo im Baubetrieb Kosten angefallen sind, und liefert die Grundlage für transparente Baukosten und eine belastbare Kalkulation.
Kostenstellen sind abgegrenzte Bereiche im Unternehmen, zum Beispiel Baustellen, Projekte, ein Bauhof oder interne Abteilungen. Direkt zuordenbare Kosten werden sofort auf die jeweilige Kostenstelle gebucht. So können einzelne Projekte betriebswirtschaftlich bewertet oder mehrere Kostenstellen gruppiert betrachtet werden, etwa Hochbau, Tiefbau oder Straßenbau.
Arten von Kostenstellen
Man unterscheidet zwischen produzierenden beziehungsweise leistenden Kostenstellen und nichtproduzierenden Kostenstellen:
- Hauptkostenstellen sind Baustellen, auf denen die eigentliche Bauleistung erbracht wird.
- Hilfskostenstellen wie Bauhof, Geräte oder Baumaschinen unterstützen die Hauptkostenstellen.
- Nebenkostenstellen, etwa betriebseigene Beton- oder Kieswerke, beliefern überwiegend intern, können aber auch externe Leistungen verkaufen.
- Nichtproduzierende Kostenstellen umfassen die Verwaltung und Geschäftsleitung sowie sonstige Gemeinkostenstellen wie IT oder interne Dienste.
Gemeinkosten, die sich nicht direkt zuordnen lassen, etwa Verwaltungskosten, werden mithilfe einer Umlage verteilt. Diese Verteilung erfolgt meist über den Betriebsabrechnungsbogen (BAB), der eine Übersicht liefert und die Kosten fair auf die jeweiligen Kostenstellen verteilt.
Kostenstellenplan: Struktur und jährliche Aktualisierung
Alle Kostenstellen werden in einem Kostenstellenplan festgehalten, oft numerisch strukturiert. Dieser Plan sollte zu Beginn jedes Geschäftsjahres überprüft und aktualisiert werden, um Änderungen in Organisation und Projekten abzubilden. Idealerweise wird zudem jeder Ein- und Ausgangsbeleg bereits beim Buchen einer Kostenstelle zugeordnet. So lassen sich Kosten und Leistungen genau dort auswerten, wo sie entstanden sind. Das sorgt für Transparenz und ermöglicht eine präzise Baustellen- und Unternehmenssteuerung.
Kostenträgerrechnung: Wer oder was hat die Kosten verursacht?
Die Kostenträgerrechnung klärt, wofür die Kosten angefallen sind und wer oder was sie verursacht hat. Sie baut auf den Informationen aus der Kostenarten- und Kostenstellenrechnung auf: Einzelkosten wie Material oder Löhne werden direkt dem Kostenträger zugeordnet, Gemeinkosten werden über Umlagen verteilt.
In der Baubranche ist der Kostenträger in der Regel das jeweilige Bauprojekt oder eine Baustelle. Bei komplexen Bauvorhaben lassen sich auch einzelne Bauabschnitte getrennt betrachten. Neben der stückbezogenen Kostenträgerrechnung, etwa bei Fertigbauteilen, kann in Bauunternehmen zudem eine zeitbezogene Rechnung sinnvoll sein, um Kosten über bestimmte Bauphasen hinweg zu verfolgen.
Fazit
Die Kostenrechnung bildet das Fundament für ein belastbares und aussagekräftiges Bau-Rechnungswesen. Sie liefert klare Antworten auf die Fragen, welche Kosten entstehen, wo sie anfallen und wer sie verursacht. Kostenstellen helfen dabei, Kosten transparent zuzuordnen, Verantwortlichkeiten zu definieren und fundierte Entscheidungen für Kalkulation und Steuerung zu treffen. Damit schaffen Bauunternehmen eine sichere Grundlage für Kalkulation, Projektsteuerung und unternehmerische Entscheidungen.
Häufige Fragen zu Kostenstellen und Kostenrechnung im Baubetrieb
Was versteht man unter Kostenstellen im Baubetrieb?
Kostenstellen sind abgegrenzte Bereiche im Unternehmen, in denen Kosten entstehen und Leistungen erbracht werden, etwa Baustellen, Projekte, der Bauhof oder interne Abteilungen. Die Kostenstellenrechnung beantwortet die Frage, wo im Baubetrieb Kosten angefallen sind, und schafft damit die Grundlage für transparente Baukosten und eine belastbare Kalkulation.
Warum sind Kostenstellen für Bauunternehmen wichtig?
Kostenstellen machen sichtbar, wo Kosten entstehen, und ordnen Verantwortlichkeiten klar zu. So lassen sich einzelne Baustellen oder Projekte betriebswirtschaftlich bewerten, Abweichungen frühzeitig erkennen und fundierte Entscheidungen für Kalkulation und Baustellensteuerung treffen.
Welche Arten von Kostenstellen gibt es im Baubetrieb?
Man unterscheidet Hauptkostenstellen wie Baustellen, auf denen die eigentliche Bauleistung erbracht wird, Hilfskostenstellen wie Bauhof oder Baumaschinen, die die Hauptkostenstellen unterstützen, Nebenkostenstellen wie betriebseigene Beton- oder Kieswerke sowie nichtproduzierende Kostenstellen wie Verwaltung, Geschäftsleitung oder IT.
Was ist der Unterschied zwischen Kostenarten-, Kostenstellen- und Kostenträgerrechnung?
Die Kostenartenrechnung zeigt, welche Kosten entstanden sind, etwa für Material, Personal, Geräte oder Fremdleistungen. Die Kostenstellenrechnung zeigt, wo diese Kosten angefallen sind, zum Beispiel auf welcher Baustelle. Die Kostenträgerrechnung zeigt, wer oder was die Kosten verursacht hat, in der Regel das jeweilige Bauprojekt.
Wie werden Gemeinkosten auf die Kostenstellen verteilt?
Kosten, die sich nicht direkt einer Kostenstelle zuordnen lassen, etwa Verwaltungskosten, werden über eine Umlage verteilt. Diese Verteilung erfolgt meist mithilfe des Betriebsabrechnungsbogens (BAB), der eine Übersicht liefert und die Kosten fair auf die jeweiligen Kostenstellen aufteilt.
Was ist ein Kostenstellenplan und wie oft sollte er aktualisiert werden?
Der Kostenstellenplan hält alle Kostenstellen eines Unternehmens fest, meist in einer numerisch strukturierten Übersicht. Er sollte zu Beginn jedes Geschäftsjahres überprüft und an Änderungen in Organisation und Projekten angepasst werden, damit Kosten weiterhin präzise ausgewertet werden können.
Was ist der Unterschied zwischen Einzelkosten und Gemeinkosten?
Einzelkosten lassen sich direkt einem Projekt oder Produkt zuordnen, etwa Materialkosten für eine bestimmte Baustelle. Gemeinkosten, wie Verwaltungskosten, lassen sich nur indirekt zurechnen und werden über eine Umlage auf die Kostenstellen verteilt.
Welche Rolle spielt der Betriebsabrechnungsbogen (BAB)?
Der Betriebsabrechnungsbogen verteilt Gemeinkosten systematisch auf die einzelnen Kostenstellen. Er schafft eine Übersicht über die Kostenverteilung im Unternehmen und ist damit ein zentrales Werkzeug der Kostenstellenrechnung im Baubetrieb.
Wie sollten kleinere Bauunternehmen ihre Kostenstellen organisieren?
Kleinere Bauunternehmen können ihre Kostenstellenstruktur vereinfachen und an die eigenen Bedürfnisse anpassen. Entscheidend ist, dass die Gliederung klar und konsistent bleibt, damit Kosten weiterhin verlässlich ausgewertet und verglichen werden können.
Was bedeutet die Baubetriebsrechnung insgesamt?
Die Baubetriebsrechnung liefert wichtige Kennzahlen für Kalkulation und Steuerung und umfasst mehrere Teilrechnungen: die Kostenartenrechnung, die Kostenstellenrechnung, die Kostenträgerrechnung, die Leistungsrechnung und die Ergebnisrechnung. Gemeinsam zeigen sie, welche Kosten entstanden sind, wo sie anfielen, wer sie verursacht hat, welche Leistungen erzielt wurden und wie sich das Betriebsergebnis zusammensetzt.

Account-Sicherheit im Baubetrieb: Zugänge wirksam schützen
Digitale Sicherheit ist für Baubetriebe längst nicht mehr optional. Besonders die E-Mail-Adresse spielt eine Schlüsselrolle: Wer Zugriff darauf erhält, kann oft Passwörter zurücksetzen und Zugang zu zahlreichen Systemen erlangen. Deshalb lohnt es sich, den eigenen Schutz zu überprüfen und bewusst zu verbessern. In diesem Artikel erfahren Sie praxisnah, wie Sie sichere Passwörter wählen, worauf Sie beim Arbeiten in Netzwerken achten sollten und welche einfachen Maßnahmen die IT-Sicherheit im Baubetrieb deutlich erhöhen.
Warum die E-Mail-Adresse so schützenswert ist
Die E-Mail-Adresse ist das digitale Eingangstor zu vielen Online-Diensten. Wer Zugriff auf Ihr Postfach hat, kann Passwörter zurücksetzen und auf interne Systeme zugreifen.
Deshalb sollte sie besonders gut geschützt sein – sowohl durch ein starkes Passwort als auch durch zusätzliche Sicherheitsmaßnahmen.
Sichere Passwörter erstellen und merken
- Ändern Sie Standardpasswörter an EDV-Geräten sofort. Mit einem schnellen Suchvorgang lassen sich viele Default-Zugänge im Internet finden.
- Ein starkes Passwort sollte mindestens acht Zeichen umfassen, darunter Groß- und Kleinbuchstaben, Ziffern und Sonderzeichen.
- Nutzen Sie Eselsbrücken:
Beispiel: „Mein Passwort ist 08/15!“ → daraus wird Mpi08/15! - Vermeiden Sie ein universelles Passwort für alle Konten. Wird es geknackt, sind sonst alle Systeme gefährdet.
- Passwort-Manager können helfen, komplexe Kennwörter sicher zu speichern.
Passwörter regelmäßig ändern und Datenlecks beobachten
- 2–3 Mal pro Jahr sollten Passwörter ausgetauscht werden.
- Behalten Sie aktuelle Nachrichten im Blick: Oft wird über Datenlecks großer Anbieter berichtet.
- Besteht der Verdacht, dass eigene Zugangsdaten betroffen sind, sollte sofort ein neues Passwort gesetzt werden.
Sicher im Netzwerk arbeiten – Administratorrechte vermeiden
- Führen Sie alltägliche Aufgaben nie mit Administratorrechten aus.
- Wird z. B. eine E-Mail mit einem Verschlüsselungstrojaner geöffnet, kann sich dieser mit Admin-Rechten im gesamten Netzwerk ausbreiten.
- Nutzen Sie für den täglichen Betrieb normale Benutzerkonten und wechseln Sie nur bei Bedarf in den Admin-Modus.
Sichere Nutzung von WLAN und mobilen Geräten
- Vermeiden Sie die Eingabe sensibler Passwörter in ungeschützten WLAN-Netzwerken.
- Achten Sie auf eine HTTPS-Verschlüsselung in Browsern und Apps.
- Sperren Sie mobile Geräte:
- Mindestens eine sechsstellige PIN verwenden.
- Noch besser: Fingerabdruckscanner oder andere biometrische Verfahren.
- Mindestens eine sechsstellige PIN verwenden.
- Bildschirmsperren sollten mindestens zweimal täglich aktiviert werden, um den physischen Zugriff für Unbefugte zu erschweren.
Fazit
Die Sicherheit von Benutzerkonten beginnt bei den Grundlagen: starke Passwörter, eingeschränkte Rechte und ein bewusster Umgang mit Netzwerken und mobilen Geräten. Baubetriebe können mit diesen einfachen Schritten das Risiko von Angriffen deutlich senken.
E-Rechnung und GoBD: Diese Pflichten und Erleichterungen gelten für Unternehmen
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen und verarbeiten können, während für die Ausstellung noch Übergangsfristen bis 2027/2028 gelten. Der Beitrag ordnet zusätzlich die am 14. Juli 2025 aktualisierten GoBD-Vorgaben zur Archivierung elektronischer Rechnungen und zum Datenzugriff bei Betriebsprüfungen ein.
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen und verarbeiten können. Für die Ausstellung gelten noch Übergangsfristen bis 2027 beziehungsweise 2028. Gleichzeitig hat das Bundesministerium der Finanzen am 14. Juli 2025 die GoBD aktualisiert und dabei die Archivierung elektronischer Rechnungen sowie den Datenzugriff bei Betriebsprüfungen konkretisiert. Dieser Beitrag ordnet beide Themen ein und zeigt, was Unternehmen jetzt beachten sollten.
Was ist eine E-Rechnung?
Eine E-Rechnung muss maschinenlesbar sein und strukturierte XML-Daten in einem einheitlichen Format enthalten. Maßgeblich ist die EU-Richtlinie 2014/55/EU sowie die Norm EN 16931, die das semantische Datenmodell festlegt. In Deutschland wurden diese Vorgaben mit der E-Rechnungsverordnung des Bundes umgesetzt.
Eine reine PDF-Datei oder andere bildhafte Darstellungen wie „.tif“ oder „.jpeg“ erfüllen diese Vorgaben nicht, selbst wenn sie die Rechnungsinhalte vollständig zeigen. Entscheidend ist, dass das Format eine automatische elektronische Verarbeitung ermöglicht. Eingescannte Papier- oder PDF-Rechnungen leisten das nicht. Per E-Mail versandte einfache PDF-Rechnungen gelten deshalb seit dem 1. Januar 2025 nicht mehr als E-Rechnungen im umsatzsteuerrechtlichen Sinn, bleiben aber während der Übergangsfristen unter bestimmten Voraussetzungen zulässig.
In Deutschland sind zwei E-Rechnungsformate verbreitet:
- XRechnung: ein strukturierter XML-Datensatz ohne für Menschen lesbare Sichtkomponente. Buchhaltungssoftware kann die Daten dennoch zur Prüfung sichtbar machen. XRechnungen sind im Geschäftsverkehr mit öffentlichen Auftraggebern (B2G) Standard und werden meist über spezielle Portale übermittelt.
- ZUGFeRD ab Version 2.0.1: ein hybrides Format aus XML-Teil und PDF-Teil im Format PDF/A-3, das für Maschinen und für Menschen gleichermaßen lesbar ist. Seit Version 2.1.1 ist das deutsche ZUGFeRD-Format mit dem französischen Format Factur-X harmonisiert. Bei hybriden Formaten ist für die steuerliche Verarbeitung der strukturierte XML-Teil maßgeblich.
Empfangspflicht seit 2025
Seit dem 1. Januar 2025 müssen alle Betriebe elektronische Rechnungen grundsätzlich empfangen und verarbeiten können. Empfänger einer E-Rechnung können dem digitalen Format seitdem nicht mehr widersprechen. Unternehmen benötigen deshalb eine Lösung, die rechtskonforme Formate wie XRechnung und ZUGFeRD empfangen, verarbeiten und archivieren kann.
Ausstellungspflicht: Übergangsfristen bis 2028
Für die Erstellung und Versendung von E-Rechnungen gelten Übergangsfristen. Zu einem zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 ausgeführten Umsatz kann statt einer E-Rechnung befristet bis zum 31. Dezember 2026 auch eine sonstige Rechnung auf Papier oder in einem nicht strukturierten elektronischen Format ausgestellt werden. Dafür ist die Zustimmung des Rechnungsempfängers erforderlich. Spätestens ab dem 1. Januar 2027 müssen Unternehmen selbst E-Rechnungen erstellen und versenden.
Diese Frist verlängert sich um ein weiteres Jahr bis zum 31. Dezember 2027 für Unternehmen mit einem Vorjahresumsatz (2026) von bis zu 800.000 Euro. Diese Unternehmen müssen spätestens ab dem 1. Januar 2028 E-Rechnungen erstellen und versenden.
Das EDI-Verfahren bleibt übergangsweise nutzbar: Zu einem bis zum 31. Dezember 2027 ausgeführten Umsatz können Rechnungen mit Zustimmung des Empfängers bis Ende 2027 per EDI übermittelt werden. Diese Rechnungen müssen nicht der E-Rechnungsnorm EN 16931 entsprechen, sondern lediglich die zur Rechnungslegung wichtigen Daten enthalten.
Rechtliche Grundlage und Meldesystem
Das Wachstumschancengesetz hat die E-Rechnungspflicht mit Änderungen im Umsatzsteuergesetz und der Umsatzsteuer-Durchführungsverordnung eingeführt, namentlich in § 14 Abs. 1 Satz 2 bis 8, Abs. 2 und 3 UStG, § 27 Abs. 38 UStG sowie §§ 33, 34 UStDV.
Hintergrund ist auch die Bekämpfung von Umsatzsteuerbetrug. Die Europäische Kommission schätzt die Umsatzsteuerlücke in Deutschland für 2021 auf 7,46 Milliarden Euro, EU-weit auf 61 Milliarden Euro. Deshalb hat die Kommission Ende 2022 die Initiative ViDA (VAT in the Digital Age) gestartet. Der Rat der EU hat das ViDA-Paket am 11. März 2025 final verabschiedet, am 14. April 2025 ist es in Kraft getreten. Seitdem dürfen Mitgliedstaaten eine E-Rechnungspflicht für inländische Umsätze einführen, ohne dafür eine gesonderte Ausnahmegenehmigung der EU zu benötigen.
Ein zentraler Baustein von ViDA ist ein EU-weites Echtzeitreporting umsatzsteuerpflichtiger Transaktionen auf Basis der E-Rechnung, die sogenannten Digital Reporting Requirements (DRR). Diese Meldepflicht gilt ab dem 1. Juli 2030 für innergemeinschaftliche B2B-Umsätze; ab diesem Zeitpunkt soll die E-Rechnung zum Standard für diese Umsätze werden. Nationale E-Rechnungs- und Meldesysteme, die bereits vor dem 1. Januar 2024 eingeführt wurden, müssen erst bis zum 1. Januar 2035 vollständig an die EU-Standards angeglichen werden. Die Europäische Kommission hat im Mai 2026 ein Arbeitsprogramm veröffentlicht, das die Umsetzung dieser Fristen weiter konkretisiert.
GoBD 2025: Neue Klarheit bei Archivierung und Datenzugriff
Am 14. Juli 2025 hat das Bundesministerium der Finanzen ein aktualisiertes BMF-Schreiben zu den GoBD veröffentlicht. Es konkretisiert den Umgang mit E-Rechnungen, strukturierten elektronischen Dokumenten und dem Datenzugriff der Finanzverwaltung. Die überarbeiteten GoBD gelten ohne Übergangsfrist seit dem 14. Juli 2025.
Keine doppelte Archivierung von Ausgangsrechnungen mehr
Erstellen Sie Ihre Rechnungen elektronisch über ein Fakturierungssystem, genügt nun die Möglichkeit, jederzeit eine identische Kopie der Rechnung zu erzeugen. Eine zusätzliche Ablage als PDF oder auf Papier ist nicht mehr notwendig (vgl. GoBD Rz. 76 n. F.). Das reduziert Speicheraufwand und vereinfacht Prozesse.
Nur der strukturierte XML-Teil muss archiviert werden
Eingehende strukturierte E-Rechnungen im XML-Format, etwa als XRechnung oder als Teil einer ZUGFeRD-Rechnung, müssen nicht mehr zusätzlich als PDF gespeichert werden, sofern die XML-Datei alle steuerlich relevanten Inhalte vollständig und unverändert enthält.
Bei hybriden Formaten wie ZUGFeRD oder Factur-X reicht im Regelfall ebenfalls die XML-Datei für die GoBD-konforme Archivierung aus. Enthält das PDF zusätzliche rechtlich relevante Informationen, etwa Buchungsvermerke, handschriftliche Ergänzungen oder Signaturen, muss auch dieses archiviert werden. Eine Umwandlung der XML-Datei in ein grafisches Format wie eine Bilddatei ist nicht zulässig.
Technische Zahlungsbelege nur bei Buchungsrelevanz
Kassenzettel von Kartenterminals oder Transaktionsnachweise von Zahlungsdienstleistern müssen Sie nur archivieren, wenn sie als Buchungsbeleg dienen oder die einzige Abrechnungsgrundlage darstellen. Reine technische Belege ohne steuerliche Relevanz unterliegen nicht der Archivierungspflicht (Rz. 121).
Strukturierte E-Dokumente und OCR-Texte
Die GoBD 2025 erkennen strukturierte elektronische Dokumente, etwa E-Rechnungen gemäß § 14 UStG, ausdrücklich als aufbewahrungspflichtige Unterlagen an. Diese müssen Sie im empfangenen Dateiformat speichern. OCR-Texte, die durch maschinelle Texterkennung aus Scans gewonnen wurden, gelten als relevante Informationen, sofern sie geprüft wurden und ergänzende Buchführungsdaten enthalten.
Datenzugriff bei Betriebsprüfungen: Z2 wird konkretisiert
Beim mittelbaren Datenzugriff (Z2) müssen Sie Prüfern auf Anfrage eigene Auswertungen aus dem Buchführungssystem bereitstellen, und zwar mithilfe vorhandener Softwarefunktionen. Alternativ können Sie einen Nur-Lese-Zugriff einrichten. Eine zusätzliche Softwareentwicklung darf dafür nicht nötig sein. Ist eine systeminterne Auswertung nicht möglich, hat der Prüfer das Recht, den direkten Datenzugriff (Z3) zu verlangen (vgl. GoBD Rz. 166).
Daneben wurden einzelne Passagen sprachlich überarbeitet, etwa der Wegfall des Begriffs „als Textdokumente“ (Rz. 133) sowie kleinere Ergänzungen zu Hard- und Softwarevoraussetzungen (Rz. 175). Diese redaktionellen Änderungen haben keine materiellen Auswirkungen auf die Praxis.
Was Sie jetzt tun sollten
Prüfen Sie zunächst, ob Ihr Empfangsweg für E-Rechnungen und Ihre Buchhaltungssoftware die strukturierten Formate XRechnung und ZUGFeRD verarbeiten können. Führen Sie, sofern noch nicht vorhanden, eine Lösung für die Erstellung und den Versand von E-Rechnungen, eine Anwendung für den automatisierten Empfang von Eingangsrechnungen sowie eine Software für die GoBD-konforme Archivierung ein. Ordnen Sie anschließend Ihre Ausgangsrechnungen nach Vorjahresumsatz und den geltenden Übergangsfristen ein und passen Sie Ihr Archivierungskonzept an die neuen GoBD-Vorgaben an, insbesondere bei der Frage, ob PDF-Dateien neben dem XML-Teil noch aufbewahrt werden müssen.
Fazit
Die Empfangspflicht für E-Rechnungen gilt bereits seit dem 1. Januar 2025 und lässt sich nicht mehr durch einen Widerspruch des Empfängers umgehen. Für die Ausstellung bleibt bis 2027 beziehungsweise, bei einem Vorjahresumsatz bis 800.000 Euro, bis 2028 Zeit. Die GoBD 2025 schaffen zusätzliche Klarheit: Fakturierungssysteme müssen Ausgangsrechnungen nicht mehr doppelt speichern, und bei eingehenden E-Rechnungen genügt in der Regel die Archivierung des strukturierten XML-Teils. Gleichzeitig stellen die konkretisierten Regeln zum Z2-Datenzugriff neue Anforderungen an die technische Auswertbarkeit Ihrer Buchführungssysteme.
Häufige Fragen zur E-Rechnungspflicht und den GoBD 2025
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Eine reine PDF-Datei oder andere bildhafte Formate wie „.tif“ oder „.jpeg“ ermöglichen keine automatische elektronische Verarbeitung und gelten deshalb nicht als E-Rechnung im umsatzsteuerrechtlichen Sinn. Während der Übergangsfristen bleiben solche Formate unter bestimmten Voraussetzungen dennoch zulässig.
Ab wann müssen Unternehmen E-Rechnungen empfangen können?
Seit dem 1. Januar 2025. Empfänger können dem digitalen Format seitdem nicht mehr widersprechen, unabhängig davon, ob das eigene Unternehmen bereits E-Rechnungen ausstellen muss.
Bis wann dürfen Unternehmen noch Papier- oder einfache PDF-Rechnungen ausstellen?
Bis zum 31. Dezember 2026 grundsätzlich mit Zustimmung des Empfängers. Unternehmen mit einem Vorjahresumsatz (2026) von bis zu 800.000 Euro dürfen diese Formate bis zum 31. Dezember 2027 weiter nutzen und müssen erst ab dem 1. Januar 2028 E-Rechnungen ausstellen.
Welche E-Rechnungsformate sind in Deutschland zulässig und verbreitet?
Vor allem XRechnung, ein rein strukturierter XML-Datensatz, und ZUGFeRD ab Version 2.0.1, ein hybrides Format aus XML- und PDF-Teil. Für die steuerliche Verarbeitung ist bei ZUGFeRD der XML-Teil maßgeblich.
Wie lange kann das EDI-Verfahren noch genutzt werden?
Zu einem bis zum 31. Dezember 2027 ausgeführten Umsatz können Rechnungen mit Zustimmung des Empfängers bis Ende 2027 per EDI übermittelt werden, sofern sie die zur Rechnungslegung wichtigen Daten enthalten.
Müssen Ausgangsrechnungen künftig noch doppelt archiviert werden?
Nein. Erstellen Sie Rechnungen über ein Fakturierungssystem, das jederzeit eine identische Kopie erzeugen kann, ist eine zusätzliche Ablage als PDF oder auf Papier nicht mehr erforderlich.
Muss bei einer ZUGFeRD-Rechnung zusätzlich das PDF archiviert werden?
Im Regelfall nicht. Enthält die XML-Datei alle steuerlich relevanten Inhalte vollständig und unverändert, genügt deren Archivierung. Enthält das PDF zusätzliche rechtlich relevante Informationen wie Buchungsvermerke oder Signaturen, muss auch dieses aufbewahrt werden.
Wann müssen technische Zahlungsbelege archiviert werden?
Nur dann, wenn sie als Buchungsbeleg dienen oder die einzige Abrechnungsgrundlage darstellen. Rein technische Belege ohne steuerliche Relevanz unterliegen nach den GoBD 2025 nicht der Archivierungspflicht.
Was bedeutet der Z2-Datenzugriff bei Betriebsprüfungen?
Beim mittelbaren Datenzugriff müssen Unternehmen Prüfern eigene Auswertungen aus dem Buchführungssystem mithilfe vorhandener Softwarefunktionen bereitstellen oder einen Nur-Lese-Zugriff einrichten. Ist das nicht möglich, kann der Prüfer den direkten Datenzugriff (Z3) verlangen.
Wann kommt das EU-weite Meldesystem für B2B-Umsätze?
Im Rahmen der ViDA-Initiative (VAT in the Digital Age) gilt die Echtzeit-Meldepflicht für innergemeinschaftliche B2B-Umsätze ab dem 1. Juli 2030. Bestehende nationale E-Rechnungs- und Meldesysteme, die vor dem 1. Januar 2024 eingeführt wurden, müssen bis zum 1. Januar 2035 an die EU-Standards angeglichen werden. Das ViDA-Paket wurde am 11. März 2025 verabschiedet und ist am 14. April 2025 in Kraft getreten.
Arbeitsrecht 2025: Wichtige Neuerungen für Arbeitgeber
In diesem Jahr gibt es zahlreiche arbeitsrechtliche Neuerungen. Von digitalisierten Vertragsprozessen und neuen Formvorgaben bis hin zu steuerlichen und sozialversicherungsrechtlichen Anpassungen – wir geben einen kompakten Überblick über die wichtigsten Änderungen im Arbeitsrecht 2025.
1. Arbeitsverträge 2025: Digitale Textform ersetzt Schriftform
Seit Januar 2025 dürfen viele Arbeitsverträge in digitaler Textform abgeschlossen werden – eine der zentralen Änderungen im Arbeitsrecht 2025. Das bedeutet, die bisher notwendige Schriftform mit eigenhändiger Unterschrift entfällt für unbefristete Arbeitsverträge. Stattdessen genügt die Textform gemäß § 126b BGB.
Vorteile für KMU:
- Die meisten Arbeitsverträge können nun rechtswirksam, schnell und papierlos digital abgeschlossen werden.
- Dies ermöglicht eine schnelle Abwicklung per E-Mail und über die HR-Software (digitale Personalakte).
- Weniger Papierkram, mehr Effizienz.
Hinweis: Für befristete Arbeitsverträge bleibt die Schriftform mit eigenhändiger Unterschrift weiterhin zwingend vorgeschrieben. Auch in den sogenannten „schwarzarbeitsnahen“ Branchen, die im § 2a Schwarzarbeitsbekämpfungsgesetz aufgelistet sind, wie zum Beispiel dem Baugewerbe oder dem Gaststätten- und Beherbergungsgewerbe, müssen Arbeitsverträge weiterhin in Papierform und mit eigenhändiger Unterschrift abgeschlossen werden.
2. Elektronisches Arbeitszeugnis ab 2025 erlaubt
Eine weitere Neuerung im Arbeitsrecht 2025: Arbeitszeugnisse dürfen seit Januar auch digital mit einer qualifizierten elektronischen Signatur (QES) ausgestellt werden.
Was Arbeitgeber beachten sollten:
- Die Zustimmung des Mitarbeitenden zur digitalen Form ist erforderlich.
- Die QES muss den gesetzlichen Anforderungen des § 126a Abs. 1 BGB entsprechen.
- Arbeitszeugnisse in Papierform sind auf Wunsch weiterhin möglich.
3. Digitale Aushangpflicht: Intranet statt schwarzes Brett
Die Pflicht zum Aushang bestimmter Gesetze und Vorschriften – z. B. zum Arbeitszeitgesetz oder Mutterschutz – können Arbeitgeber nun auch digital erfüllen.
Wichtig für Arbeitgeber:
- Digitale Aushänge müssen für alle Mitarbeitenden zugänglich sein – zum Beispiel per Intranet oder App.
- Zudem müssen Unternehmen unabhängig von der Form dafür sorgen, dass der Aushang stets aktuell ist.
4. Mindestlohn und Minijob-Grenze 2025: Neue Werte
Der gesetzliche Mindestlohn ist zum 1. Januar 2025 auf 12,82 € pro Stunde und die Minijob-Grenze auf 556 € monatlich gestiegen (vgl. auch: Lohnabrechnung 2025: Die wichtigsten Änderungen).
Was das für Arbeitgeber bedeutet:
- Die Lohnabrechnungssysteme sind anzupassen.
- Neue Verträge oder Arbeitszeitmodelle müssen geprüft werden.
5. Fünftelregelung bei Abfindungen: Zuständigkeit wechselt
Die Fünftelregelung ist eine steuerliche Sonderregel im deutschen Einkommensteuerrecht, mit der außerordentliche Einkünfte nach § 34 EStG – wie zum Beispiel Abfindungen, Vergütungen für mehrjährige Tätigkeiten oder bestimmte Veräußerungsgewinne – begünstigt versteuert werden können. Die Anwendung der Regelung obliegt ab 2025 nicht mehr den Arbeitgebern, sondern dem Finanzamt.
Das müssen Arbeitgeber wissen:
- Keine Berechnungspflicht mehr im Lohnbüro.
- Die Angabe außerordentlicher Einkünfte in der Lohnsteuerbescheinigung reicht.
- Arbeitnehmer müssen die Anwendung der Fünftelregelung in ihrer Steuererklärung selbst beantragen.
6. Beitragsbemessungsgrenzen 2025 vereinheitlicht
Ab 2025 gelten in der Kranken- und Pflegeversicherung sowie in der Renten- und Arbeitslosenversicherung bundesweit einheitliche Grenzen – die Beitragsbemessungsgrenzen 2025 unterscheiden nicht mehr zwischen Ost und West.
|
Versicherung |
Neue Grenzen jährlich |
|---|---|
|
Kranken-/Pflegeversicherung |
66.150 € |
|
Renten-/Arbeitslosenversicherung |
96.600 € |
7. Entgelttransparenzgesetz und EU-Richtlinie: Erste Schritte 2025
Bis zum 7. Juni 2026 muss Deutschland die EU-Entgelttransparenzrichtlinie in nationales Recht umsetzen. Mit der im Juni 2023 in Kraft getretenen Richtlinie will die EU die Entgeltungleichheit zwischen Frauen und Männern (Gender Pay Gap) abbauen und für faire Vergütungsstrukturen sorgen.
Die vorgesehenen Maßnahmen für mehr Lohntransparenz wie zum Beispiel Auskunftsansprüche, verpflichtende Angaben zum Entgelt für Arbeitsuchende oder Berichterstattungspflichten gehen über die Anforderungen des deutschen Entgelttransparenzgesetzes hinaus.
Die EU-Entgelttransparenzrichtlinie betrifft grundsätzlich alle Unternehmen. Für kleine Unternehmen unter 100 Mitarbeitenden entfällt jedoch die Berichtspflicht. Gleichzeitig gelten neue Transparenzanforderungen im Bewerbungsprozess und möglicherweise erweiterte Auskunftsrechte für Beschäftigte, abhängig von der nationalen Umsetzung der Richtlinie. Auch kleinere Arbeitgeber sollten daher bereits 2025 damit beginnen, ihre Gehaltsstrukturen zu prüfen.
Was auf Arbeitgeber zukommt:
- Geschlechtsunabhängige Vergütungskriterien definieren.
- Gehaltsspannen vorbereiten (für Stellenanzeigen ab 2026).
- Interne Auskunftspflichten vorbereiten.
8. Mutterschutz, Selbstbestimmung und Inklusion
Weitere Änderungen im Arbeitsrecht 2025 betreffen die persönliche Situation der Mitarbeitenden:
- Seit dem 1. Juni 2025 gilt in Deutschland ein gestaffelter Mutterschutz bei Fehlgeburten ab der 13. Schwangerschaftswoche. Diese Neuregelung schließt die bisherige Schutzlücke für Frauen, die vor der 24. Schwangerschaftswoche eine Fehlgeburt erleiden. Mehr dazu lesen Sie in unserem Blogbeitrag Neuer gestaffelter Mutterschutz bei Fehlgeburten ab Juni 2025: Das müssen Arbeitgeber wissen.
- Selbstbestimmungsgesetz 2025: Nach einer rechtskräftigen Änderung des Vornamens und/oder des Geschlechts müssen alle personenbezogenen Unterlagen, wie beispielsweise die Personalakte, der Arbeitsvertrag (keine Neuerstellung, sondern Zweitschrift zum Original), Arbeitszeugnisse, Lohnabrechnungen, Werksausweise, Telefonlisten, E-Mail-Adressen und Türschilder, entsprechend aktualisiert werden. Dies betrifft auch bereits ausgestellte Zeugnisse. Die betroffene Person hat Anspruch auf ein neues Zeugnis mit korrigiertem Namen und Geschlecht, das inhaltlich unverändert bleibt.
{{checklist}}
Richtige Kalkulation im Baubetrieb: So sichern Sie Ihre Existenz
Vor dem Hintergrund des steigenden Kostendrucks bei häufig unbefriedigenden Marktpreisen wird die Kalkulation der eigenen Bauleistungen für Bauunternehmer und Handwerksmeister immer wichtiger. Schließlich geht es um die Existenzsicherung des Unternehmens.
Kostenfaktoren in der Projektkalkulation
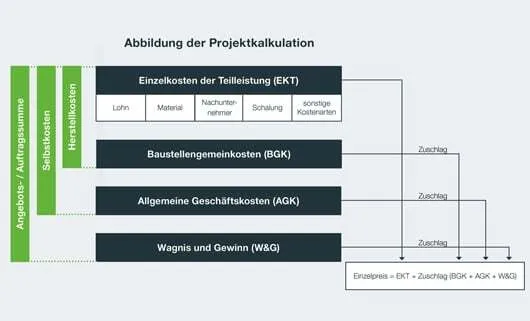
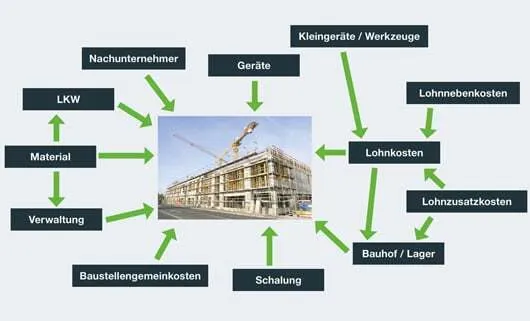
Die Grundlage jeder Kalkulation sind die direkt zurechenbaren Kosten eines Bauprojekts. Hierzu zählen vor allem die erwarteten Arbeitsstunden, die mit dem Kalkulationslohn multipliziert werden. Der Kalkulationslohn ergibt sich aus dem Mittellohn zuzüglich Zuschlägen für Lohnzusatz- und Lohnnebenkosten sowie Kosten für Kleingeräte und Werkzeuge.
Neben den Lohnkosten müssen weitere Positionen berücksichtigt werden – etwa Material, Geräte, Nachunternehmer oder Schalung. Zusammengenommen ergeben diese die Einzelkosten der Teilleistung (EKT).
Darüber hinaus entstehen Baustellengemeinkosten (BGK), also Kosten, die durch ein Projekt verursacht werden, aber nicht im Leistungsverzeichnis stehen – zum Beispiel für die Baustelleneinrichtung.
Die letzte Ebene bilden die Allgemeinen Geschäftskosten (AGK). Hierzu gehören Kosten für Verwaltung, Fuhrpark oder Bauhof. Sie fallen unabhängig vom einzelnen Projekt an und müssen über Zuschläge auf die Baustellen verteilt werden.
Kostenbeziehungen im Unternehmen
Im Bauunternehmen bestehen zahlreiche interne Kostenbeziehungen. Beschäftigte arbeiten nicht nur produktiv auf der Baustelle, sondern auch im Lager oder Bauhof. Dadurch steigen die dortigen Kosten – nicht nur durch den Lohn, sondern auch durch entsprechende Lohnnebenkosten.
Die Herausforderung liegt darin, diese Kosten sachgerecht zuzuordnen und verursachungsgerecht auf die Bauprojekte zu verteilen. Nur so entsteht ein realistisches Bild der tatsächlichen Projektkosten.
Umgang mit Allgemeinen Geschäftskosten (AGK)
Für die Verteilung der AGK gibt es verschiedene Basen:
- Lohnkosten (bewährt bei kleineren Betrieben)
- Ausgewählte Kostenarten wie Material, Nachunternehmer oder Lohn mit individuellen Zuschlägen
- Herstellkosten, also die Summe aller kalkulierten Kostenarten
Die Wahl der Basis entscheidet über die Gerechtigkeit der Verteilung. Wird ausschließlich auf die Lohnkosten abgestellt, entstehen schnell Verzerrungen – etwa, wenn ein Projekt stark von Nachunternehmern geprägt ist. In solchen Fällen empfiehlt es sich, auch Nachunternehmerleistungen in die Verteilung einzubeziehen.
Die Variante über die Herstellkosten sorgt für eine einheitliche Zuschlagslogik: Alle Kostenarten werden mit demselben Prozentsatz belastet, unabhängig davon, ob die Leistungen intern oder extern erbracht werden.
Wichtig ist: Jede Methode setzt eine Jahresplanung der AGK und der gewählten Kostenarten voraus.
Fazit: Richtig kalkulieren heißt überleben
Eine präzise und verursachungsgerechte Kalkulation ist der Schlüssel, um Preisdumping zu vermeiden und Projekte nachhaltig profitabel abzuwickeln. Bauunternehmen sichern sich damit nicht nur die eigene Liquidität, sondern auch eine stabile Marktposition. Nur wer seine Kosten kennt, kann in Verhandlungen bestehen – und die Existenz des Betriebs langfristig sichern.
FAQ: Kalkulation im Baubetrieb
Was sind Einzelkosten der Teilleistung (EKT)?
Das sind alle direkt dem Bauprojekt zurechenbaren Kosten – etwa Lohn, Material, Nachunternehmerleistungen oder Geräte.
Was versteht man unter Baustellengemeinkosten (BGK)?
Kosten, die zwar durch ein Projekt entstehen, aber nicht im Leistungsverzeichnis ausgeschrieben sind. Typisches Beispiel: Baustelleneinrichtung.
Was sind Allgemeine Geschäftskosten (AGK)?
Unternehmensweite Kosten wie Verwaltung, Fuhrpark oder Bauhof. Sie werden über Zuschläge auf die Baustellen verteilt.
Wie kann man AGK gerecht verteilen?
Je nach Betrieb können Lohnkosten, ausgewählte Kostenarten oder die gesamten Herstellkosten als Basis dienen. Ziel ist eine möglichst verursachungsgerechte Verteilung.
Warum ist die Kalkulation so wichtig?
Weil nur eine realistische Kostenbasis vor Preisdumping schützt und die Grundlage für wirtschaftlich erfolgreiche Bauprojekte bildet.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.