Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
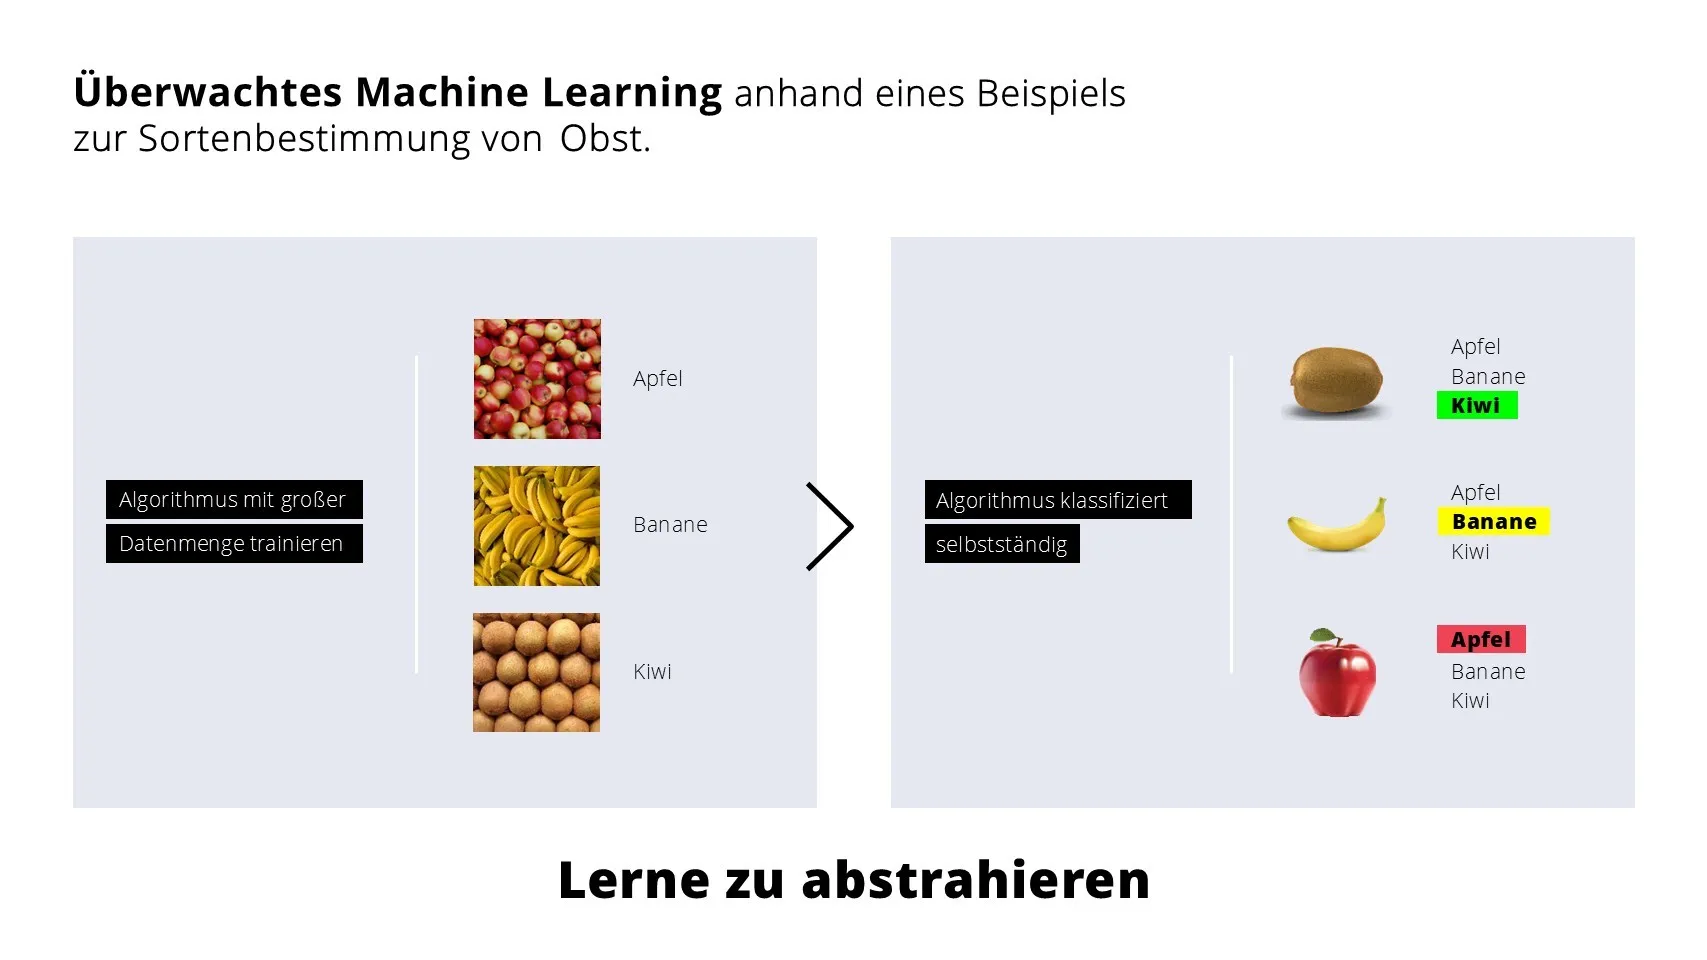
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
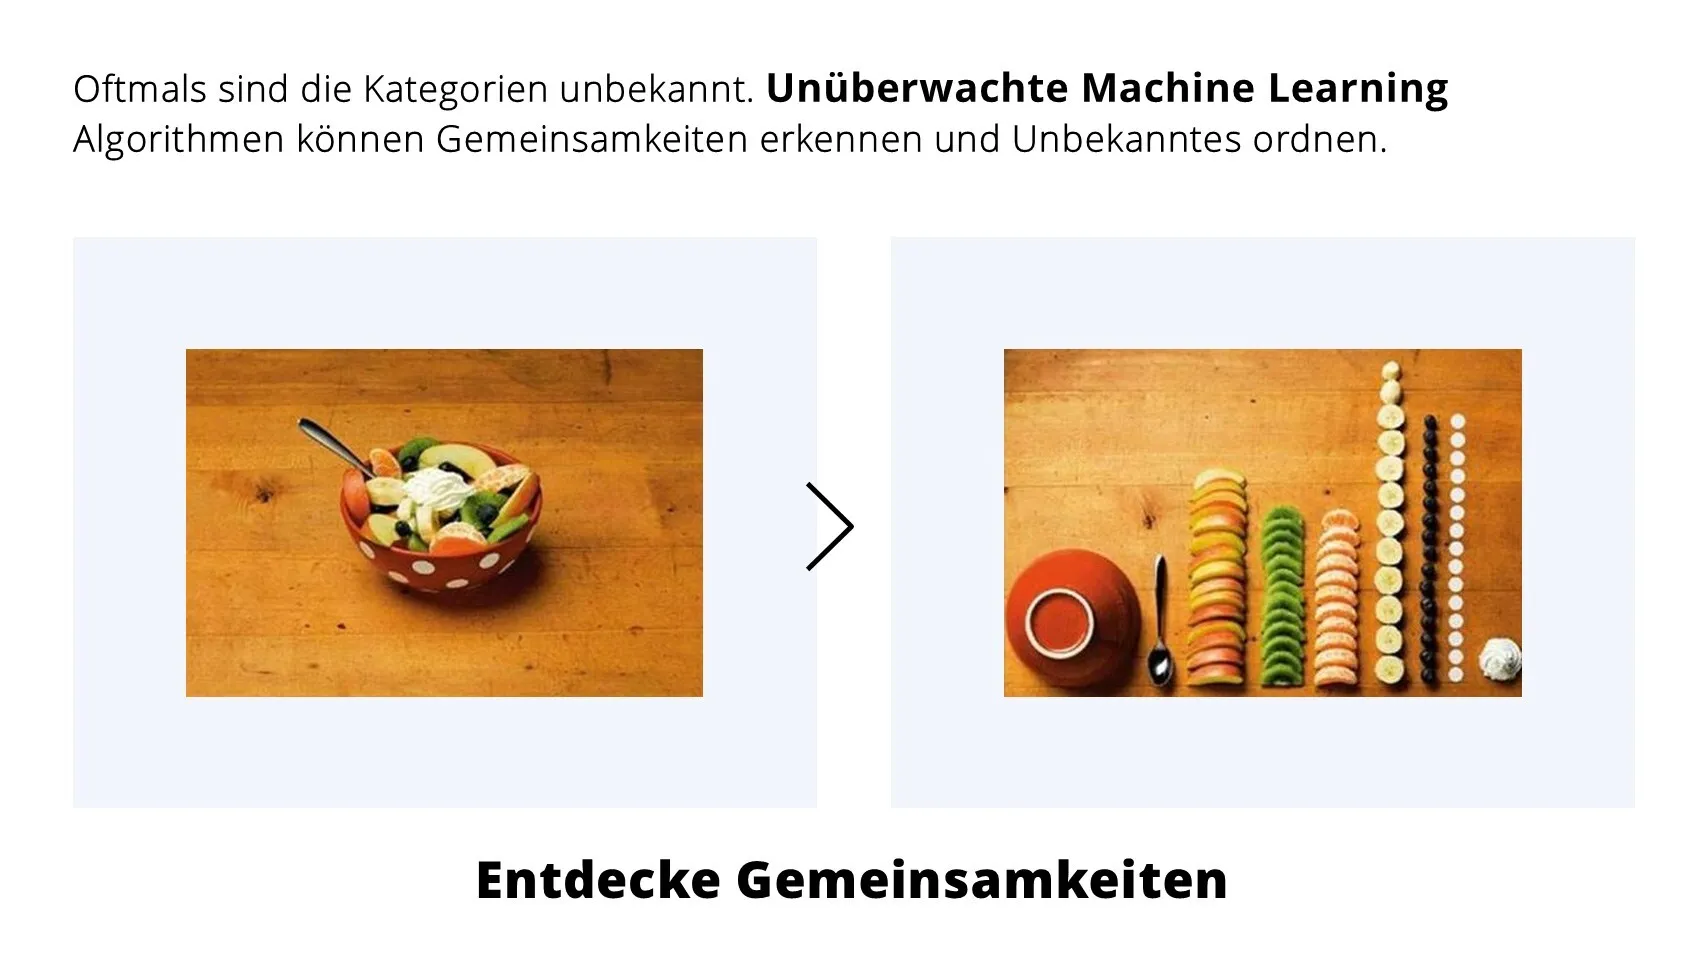
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
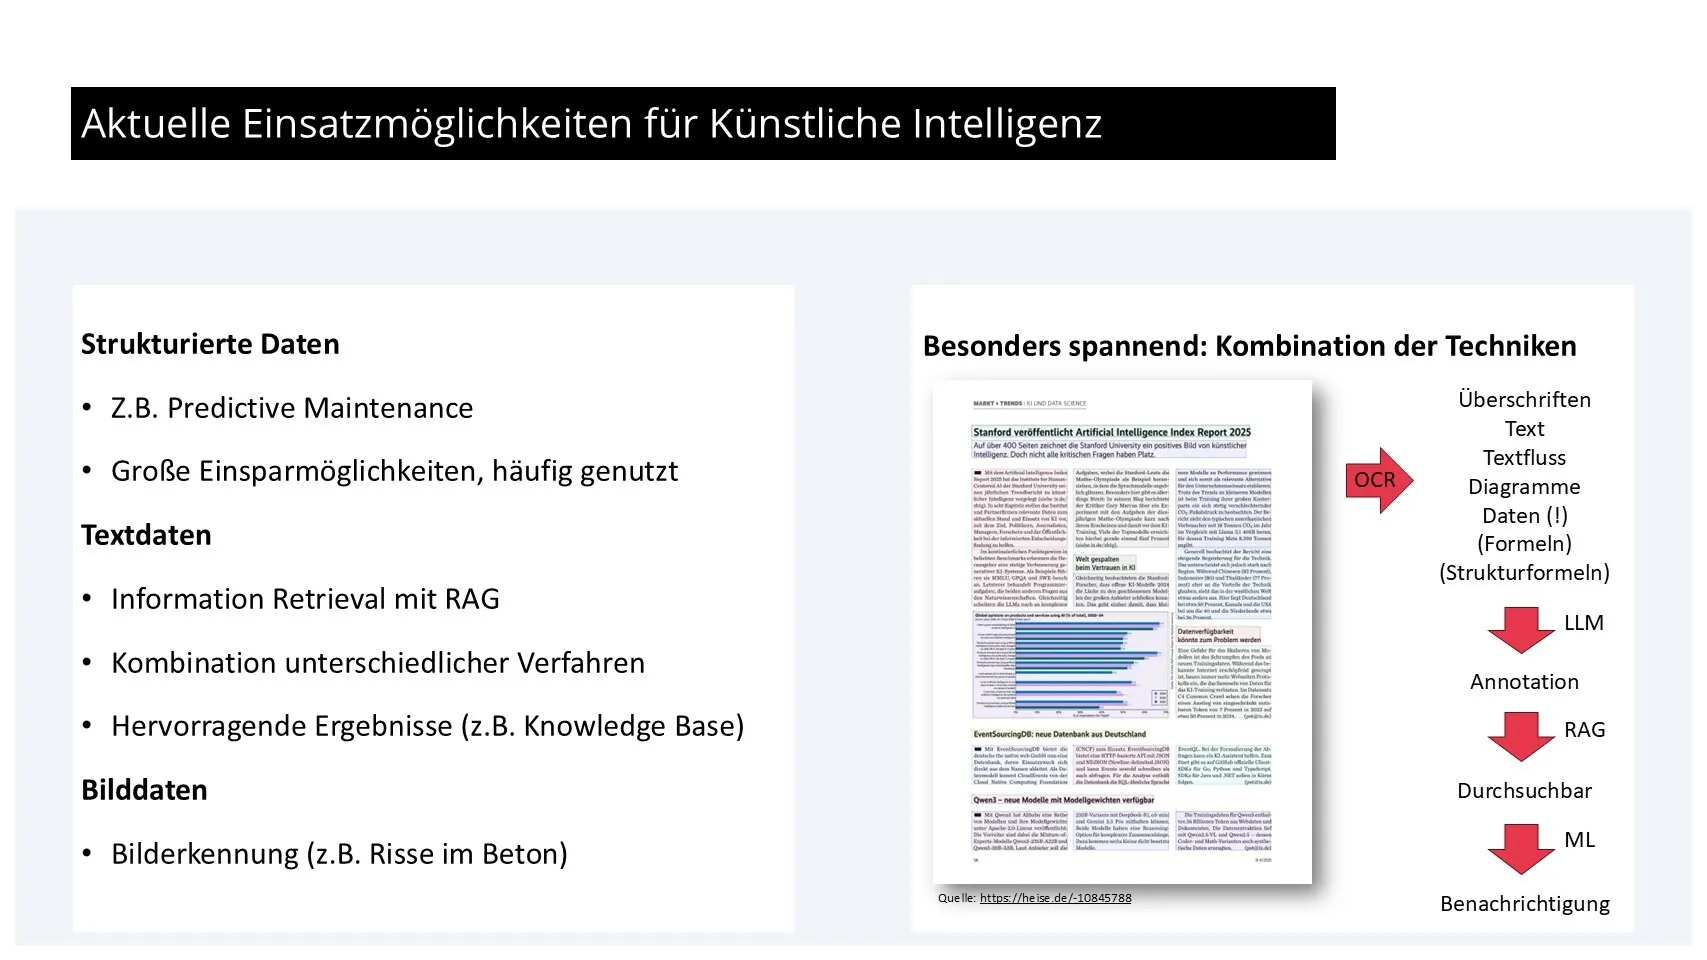
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL




Produktionsdaten mobil erfassen – wie MDE Fertigungsprozesse optimiert
Schnell und stets in Topqualität: Um die hohen Ansprüche des Marktes erfüllen zu können, sind produzierende Unternehmen auf effiziente Abläufe angewiesen. Das erfordert nicht zuletzt mobile Datenerfassung (MDE) und digitale Vernetzung. Lesen Sie hier, warum auch kleine und mittlere Fertigungsbetriebe Produktionsdaten mobil erfassen sollten.
Die Ansprüche an Produktionsware steigen ebenso rasant wie das Tempo, in dem sie zur Verfügung stehen müssen. Fertigungsbetriebe müssen ihre Ware daher in immer kürzerer Zeit produzieren und ausliefern. Das darf natürlich weder die Qualität beeinträchtigen noch die Produktkosten in die Höhe treiben. Damit stehen insbesondere kleine und mittlere Unternehmen (KMU) vor einer ständigen Herausforderung: Wie setzen wir unsere vergleichsweise begrenzten Ressourcen optimal ein? Wehe dem Betrieb, dessen Produktionslauf ins Stocken gerät – etwa weil die Verwaltung aufgrund verzögerter Datenübermittlung aus der Produktion zu spät Material nachgeordert hat.
Erfreulicherweise gibt es für solche Herausforderungen aber längst eine digitale Lösung – und die lautet: Produktionsdaten mobil erfassen. Die mobile Datenerfassung unterstützt produzierende Unternehmen dabei, den steigenden Anforderungen gerecht zu werden. Durch höhere Transparenz in der Produktion erkennen sie Engpässe frühzeitig und können sofort eingreifen.
Häufiges Problem: Produktion als Black Box
Transparenz und Überblick über die Produktionsprozesse, am besten in Echtzeit – von diesem Idealzustand sind viele kleine und mittlere Fertigungsbetriebe noch weit entfernt. Immer wieder kommt es zu Verzögerungen im Produktionslauf, was gerade bei dichter Auftragslage problematisch ist. Die Ursachen reichen von fehlendem Material bis hin zu falschen Abrechnungen, weil keine korrekten Informationen zu den Fertigungszeiten vorlagen.
In vielen KMU gleicht die Produktion aus Sicht des kaufmännischen Bereichs einer in sich geschlossenen, undurchsichtigen Black Box. Die Verwaltung hat oft keinen oder nur eingeschränkten Zugang zu Informationen aus der Produktion.
Wichtige Daten wie Arbeitszeiten oder Änderungen an der Stückliste ergänzen die Mitarbeitenden handschriftlich auf den ausgedruckten Fertigungsaufträgen; somit stehen sie der Verwaltung meist erst am Ende des Produktionslaufs zur Verfügung. Die verzögerte Informationsübermitttlung erschwert nicht nur die Materialbeschaffung, sondern auch die Steuerung, Planung und Kalkulation der Fertigung.
Digitale Vernetzung schafft Transparenz
Zwischen Produktion und Verwaltung klafft in vielen Unternehmen eine breite Kommunikationslücke. Um sie dauerhaft zu schließen, müssen beide Bereiche digital miteinander vernetzt werden – aber nicht beliebig und wild durcheinander, sondern mithilfe eines durchdachten Informationskonzepts. Dabei dreht sich alles um eine zentrale Frage: Wie gelangen die Mitarbeitenden im Büro schnellstmöglich an die Informationen, die sie brauchen, um störungsfreie Produktionsläufe zu ermöglichen und Aufträge besser kalkulieren zu können?
Die Lösung des Problems beginnt dort, wo die Informationen entstehen: in der Produktion. Die Kolleginnen und Kollegen in der Fertigung müssen in die Lage versetzt werden, die Betriebsdaten standortunabhängig zu erfassen und sofort digital zur Verfügung zu stellen. Dies darf den Arbeitsfluss selbstverständlich nicht behindern.
Mithilfe von produktionsunterstützender Software und entsprechender Hardware lässt sich Licht in die Black Box Produktion bringen.
Solche digitalen Lösungen enthalten Plausibilitätsprüfungen, die zugleich für eine hohe Datenqualität sorgen. Auf diese Weise lassen sich wichtige Informationen aus der Produktion mittels schnittstellenverknüpfter Systeme im Haus ohne die Gefahr von Übertragungsfehlern schnell verteilen und im Warenwirtschaftssystem weiterverarbeiten.
Mobile Datenerfassung ist entscheidend
Datenerfassung in der Produktion besteht aber nicht nur aus der stationären Erfassung an Maschinen. Auch an anderen Stellen entstehen Informationen zum Produktionshergang und zu Materialbeständen, die für die Verwaltung relevant sind. Wo diese Informationen konkret entstehen, hängt von der Art des Auftrags ab.
Bei serviceleistenden Unternehmen, die ihre produzierten Waren vor Ort bei ihren Kunden montieren, liegt es beispielsweise in der Natur der Sache, dass der Standort ständig wechselt. Daher gilt:
Die Mobilität produktionsunterstützender Software ist ein mindestens ebenso entscheidender Faktor wie die unternehmensinterne Vernetzung und eine hohe Datenqualität.
Wichtig ist auch, dass sich die Hardware für die jeweilige Arbeitsumgebung und die Bedürfnisse der Benutzer eignet. Mittlerweile gibt es auf dem Markt ein breites Angebot an Geräten, mit dem sich Produktionsdaten mobil erfassen lassen.
Die Geräte erfüllen unterschiedlichste Anforderungen: So können beispielsweise Touch-Displays mit Arbeitshandschuhen bedient werden. Die Geräte halten Stürze auf Beton aus und können je nach Modell sogar in Kühlhäusern eingesetzt werden.
Den Wünschen sind hier meist nur durch das Budget Grenzen gesetzt – Industrie-Hardware hat nun einmal ihren Preis. Die Investition in die mobile Datenerfassung zugunsten einer störungsfreien Wertschöpfungskette lohnt sich aber allemal.
Experten-Interview: "Mobile ERP ist eine große Erleichterung für die Anwender"
Mobile Lösungen gewinnen im Bereich des Enterprise-Resource-Planning (ERP) zunehmend an Bedeutung. Experte Prof. Norbert Gronau spricht im Interview über Voraussetzungen, Umsetzung und Nutzen von Mobile ERP.
Herr Prof. Gronau, in Umfragen kritisieren Benutzer von ERP-Software häufig die unzureichende mobile Einsetzbarkeit ihrer Lösungen. Warum ist Mobile ERP für Unternehmen mittlerweile so wichtig?
Prof. Norbert Gronau: ERP-Systeme haben inzwischen eine äußerst komplexe Oberfläche, weil sie eine Vielzahl von Funktionen zur Bearbeitung der im Unternehmen existierenden Daten für die Benutzer bereitstellen müssen. Bei einigen Systemen ist zu beobachten, dass die Anwender ständig nach der „richtigen“ Funktion in einer speziell dafür vorgesehenen Funktionssuche suchen. Für mich ist das ein deutliches Zeichen dafür, dass diese Systeme mittlerweile überkomplex geworden sind. Mobile Lösungen zeigen, dass es auch anders, sprich: einfacher geht.
{{box-quote-left}}
Welche Anwender in den Unternehmen brauchen denn überhaupt mobile ERP-Anwendungen und worin liegt der Nutzen von Mobile ERP?
Gronau: Klassische Nutzungen mobiler Anwendungen finden sich im Lager, am Point of Sale und bei Kunden im Vertrieb, um nur einige Beispiele zu nennen. Einen neuen Impuls erhält dieses Thema durch den Trend zu Bring Your Own Device (BYOD), also zur Integration privater, mobiler Endgeräte wie Smartphones und Tablets in Unternehmensnetzwerke. Damit einher gehen zahlreiche Business-to-Consumer-Beispiele, die zeigen, wie einfach es sein kann, auch komplexe Datenstrukturen mit drei Fingertips zu bearbeiten.
Inwiefern unterscheidet sich beim Thema Mobile ERP der Bedarf von kleinen und mittleren Unternehmen (KMU) gegenüber größeren Firmen?
Gronau: In unserem Beratungsportfolio finden sich sowohl kleine und mittlere Unternehmen mit circa 30 Nutzern als auch große Unternehmen mit mehreren tausend Nutzern. KMU unterscheiden sich von großen Unternehmen nicht hinsichtlich ihres Bedarfs, sondern meines Erachtens vor allem in der Geschwindigkeit, mit der Entscheidungen getroffen werden und in der Professionalität der IT-Administration. Letztere ist in Großunternehmen deutlich umfassender ausgeprägt.
Kleine und mittlere Unternehmen brauchen bei der Umstellung auf mobile ERP-Anwendungenviel stärker den Hersteller, da sie weniger eigene Ressourcen als große Firmen einsetzen können.
Was ist bei mobilen ERP-Anwendungen vorzuziehen: sogenannte native Apps, die für das Betriebssystem eines Mobilgeräts speziell entwickelt wurden, oder Webapplikationen, die plattformunabhängig im Browser laufen?
Gronau: Bei dieser Frage sind verschiedene Sichtweisen zu berücksichtigen. Zuerst natürlich die Sicht des Anbieters, der ungern zusätzlichen, doppelten oder mehrfachen Entwicklungsaufwand hat. Der Anbieter bevorzugt daher häufig Webapplikationen, dann ist er mit einer bestimmten Funktionalität schnell am Markt – allerdings in einer Version, die nicht optimal an das Endgerät des Benutzers angepasst ist.
“Der Anwender bevorzugt meistens native Applikationen auf seinem Endgerät, weil er dann die gewohnte Bedienung, die auf seinem Endgerät Standard ist, erwarten kann.”
Der Administrator hat andere Interessen, die eher in den Bereichen Zugang, Geräteverwaltung und Sicherheit liegen. Dies kann man typischerweise mit entsprechenden Geräteverwaltungs-Werkzeugen lösen. Grundsätzlich würde ich immer für die Wahl einer Entwicklungsumgebung plädieren, die mit geringem Anpassungsaufwand native Apps aus einem ansonsten einheitlichen Code erzeugt.
Wie schaffen Unternehmen den Übergang von einer rein stationären ERP-Lösung hin zu mobilen Anwendungen? In welchen Schritten sollte man dabei vorgehen?
Gronau: Zuerst einmal sollte das ERP-System diesen Übergang zu mobilen Anwendungen überhaupt erlauben. Dann ist es zwingend erforderlich, dass die Prozesse entsprechend gestaltet sind. Wir arbeiten in unseren Beratungsprojekten mit der Freeware-Lösung Modelangelo. Damit lässt sich für alle Geschäftsprozesse sehr leicht aufzeigen, wo eine Mobilisierung von Prozessen zum Einsatz kommen kann.
Spielen die Unternehmensgröße und die Branche eine Rolle im Hinblick auf die Gestaltung mobiler Prozesse?
Gronau: Nein, wir halten die Gestaltung mobiler Prozesse für unabhängig von der Größe des Unternehmens und der Branche.
Es ist aber generell notwendig, dass der Prozess durchgängig mobil ist. Beispielsweise kann es nicht sein, dass der Kunde mit einem iPad am Eingang des Ladens empfangen wird, der Verkaufsvorgang weitestgehend mithilfe dieses Geräts durchgeführt wird, und der Kunde dann am Ende gebeten wird, sich doch noch einmal in die Schlange an der Kasse einzureihen. Das ist kein durchgängiger Prozess. So etwas muss im Sinne einer Customer Journey vermieden werden.
Welche Herausforderungen in puncto Datensicherheit ergeben sich durch die mobile Nutzung von ERP-Funktionen – und wie lassen sich diese lösen?
Gronau: Bürosoftware, speziell die eines namhaften Herstellers und das Betriebssystem dieses Herstellers stehen zurzeit viel stärker im Fokus von Cyberangriffen als ERP-Systeme. Häufig geht es auch gar nicht um die Sicherheit der Daten, sondern um Themen wie Verfügbarkeit und um die Abwehr von Distributed-Denial-of-Service(DDoS)-Angriffen sowie von Spam-Möglichkeiten oder der Einschleusung von Schadsoftware.
„Eine Zwei-Faktor-Authentisierung mithilfe mobiler Endgeräte, die der Benutzer jederzeit mit sich führt – nicht etwa mit stationärer Hardware – und stets aktuelle Software sowie eine entsprechende Schulung der Mitarbeiter sind die notwendigen Voraussetzungen für das Erreichen eines hohen Maßes an Datensicherheit.“
Wir entwickeln übrigens gerade am Lehrstuhl Prozesse und Systeme für ein Online-Lehrprogramm, das im Frühjahr 2021 für diese Themen zur Verfügung stehen wird.
Wohin wird die Reise beim Thema mobiles ERP in den kommenden Jahren gehen?
Gronau: Wir sehen ganz klar einen rollenbasierten ERP-Client, der auf jedem Gerät läuft und im Bedarfsfall die gesamte ERP-Funktionalität angemessen bereitstellt. Das stellt aus unserer Sicht für manchen Anbieter einen riesigen Schritt dar und gleichzeitig eine große Erleichterung für die Anwender. Etwas überspitzt formuliert könnte man sagen, da kann man die Wartungsgebühren direkt einmal gegenrechnen gegen eine zunehmende Produktivität durch mobile ERP-Lösungen.
E-Rechnungspflicht: Was Lieferanten bei öffentlichen Aufträgen beachten müssen
Seit Ende November 2020 gilt im öffentlichen Auftragswesen die E-Rechnungspflicht (Business-to-Government, B2G): Lieferanten müssen ihre Rechnungen an öffentliche Auftraggeber seitdem nach bestimmten Vorgaben digital einreichen. Hier ist ein Überblick über die Anforderungen an die elektronische Rechnungsstellung im B2G-Bereich.
Viele Unternehmen speichern ihre Rechnungen als herkömmliche PDF-Dateien ab und versenden sie dann per E-Mail. Das ist zwar für die Rechnungssteller komfortabel, auf Empfängerseite verursacht die Rechnungsstellung mittels solch unstrukturierter digitaler Daten jedoch erheblichen manuellen Verarbeitungsaufwand. Damit ist bei öffentlichen Aufträgen inzwischen Schluss:
Seit dem 27. November 2020 müssen Lieferanten der öffentlichen Hand ihre Rechnungen in einem strukturierten Format einreichen, das sich automatisch verarbeiten lässt. Das bedeutet im Umkehrschluss: Die Behörden weisen Rechnungen, die als Bilddateien (z. B. eingescannte Papierrechnungen) oder reine PDFs ohne strukturierte Daten eingehen, zurück.
Elektronische Rechnungen an öffentliche Auftraggeber – in welchem Format?
Als nationalen Standard für einen einheitlichen und schnellen Rechnungsaustausch hat die öffentliche Verwaltung in Deutschland das Format XRechnung definiert. Dieses entspricht – ebenso wie das konkurrierende Format ZUGFeRD 2.1 – der maßgeblichen europäischen Norm EN 16931.
ZUGFeRD bietet gegenüber der ausschließlich maschinenlesbaren XRechnung den Vorteil, dass es sowohl eine maschinell zu verarbeitende XML-Datei als auch eine für Menschen lesbare Sichtkomponente enthält. Ab der Version 2.1.1 von ZUGFeRD steht zudem ein XRechnungs-Profil zur Verfügung. Damit können ZUGFeRD-Nutzer vorgabenkonforme Rechnungen an öffentliche Auftraggeber erstellen.
Die E-Rechnungspflicht im öffentlichen Auftragswesen ist Bestandteil einer europaweiten Vereinheitlichung der elektronischen Rechnungsstellung. Den Startschuss zu dieser Entwicklung hatte im Jahr 2014 die Richtlinie 2014/55/EU der Europäischen Union gegeben.
Mittlerweile haben viele EU-Staaten die europäischen Vorgaben umgesetzt. Auch Deutschland hat die Richtlinie mit dem E-Rechnungsgesetz und der E-Rechnungsverordnung (ERechV) stufenweise in nationales Recht überführt.
Am 27. November 2020 ist in Deutschland planmäßig die nächste Stufe der europäischen Richtlinie 2014/55/EU inkraftgetreten. Seit diesem Zeitpunkt sind Lieferanten, die als Auftragnehmer für die öffentliche Verwaltung tätig sind, grundsätzlich zur elektronischen Rechnungsstellung verpflichtet.
Von der E-Rechnungspflicht ausgenommen sind:
- Direktaufträge mit einem Nettoauftragswert von maximal 1.000 Euro
- Aufträge aus dem Verteidigungs- und Sicherheitsbereich
- Aufträge im Rahmen von Organleihen oder Auslandsbeschaffungen
E-Rechnungspflicht: Binnennationale Vielfalt statt Einheitlichkeit
Ein wesentliches Ziel der Richtlinie 2014/55/EU ist die europaweite Vereinheitlichung der elektronischen Rechnungsstellung. Dies ist allerdings bisher noch nicht einmal innerhalb Deutschlands richtig gelungen. Die Bundesländer haben nämlich den Regelungsspielraum, den die föderalstaatliche Struktur ihnen gibt, rege genutzt. Schon bei der Formatfrage weichen die Vorgaben in Bund und Ländern voneinander ab.
{{box-list-left}}
E-Rechnungen an Bundesbehörden – nur im Format XRechnung
Die Bundesverwaltung hat sich festgelegt: Zulieferer müssen ihre Rechnungen grundsätzlich im Format XRechnung einreichen. Für die Übermittlung elektronischer Rechnungen an den Bund stehen den Lieferanten zurzeit zwei Plattformen zur Verfügung:
- Rechnungen an die Bundesverwaltung lassen sich über die Zentrale Rechnungseingangsplattform des Bundes (ZRE) einreichen. Zur Nutzung der ZRE muss man sich registrieren lassen. Anschließend hat man die Wahl zwischen vier Übertragungswegen: Erfassung per Webformular, Web-Upload, E-Mail, Webservice.
- Für Rechnungen an mittelbare Bundesbehörden wie die Bundesagentur für Arbeit sowie an kooperierende Bundesländer (Berlin, Brandenburg, Mecklenburg-Vorpommern, Sachsen, Thüringen) gibt es die OZG-konforme Rechnungseingangs-Plattform (OZG-RE). OZG steht für Onlinezugangsgesetz.
Weitere Informationen finden Rechnungssteller auf einer Informationsseite zur E-Rechnung in der Bundesverwaltung.
Bundesländer zeigen sich in der Formatfrage flexibler
Neben der XRechnung akzeptieren viele Behörden auf Landesebene auch andere EN-16931-konforme Rechnungsstandards wie ZUGFeRD. Jedoch unterscheiden sich die Regelungen zur E-Rechnung in den Ländern nicht nur von denen des Bundes, sondern auch untereinander. Dadurch ist ein unübersichtliches Nebeneinander von Startterminen, Plattformen und Übertragungswegen entstanden.
Eine Übersicht zum Umsetzungsstand der E-Rechnungspflicht in den Bundesländern gibt es auf der Website des VeR (Verband elektronische Rechnung).
Fazit: Bisher keine einheitliche Lösung bei der E-Rechnungsstellung an öffentliche Auftraggeber
Mit der E-Rechnungspflicht im öffentlichen Auftragswesen soll es für alle Beteiligten leichter werden. Vorerst profitieren jedoch in erster Linie die Auftraggeber in der öffentlichen Verwaltung. Sie erhalten nur noch strukturierte Rechnungsdaten, die sie automatisch weiterverarbeiten können.
Unternehmen, die staatliche Auftraggeber aus mehreren Bundesländern und/oder den Bund beliefern, stehen vor der Herausforderung, die verschiedenen Vorgaben zur E-Rechnungsstellung zu berücksichtigen und umzusetzen. Dazu benötigen sie Software, die die beiden Standardformate XRechnung und ZUGFeRD beherrscht.
Betriebliches Gesundheitsmanagement – wie Ihr Unternehmen davon profitiert
Betriebssportgruppe, hauseigenes Fitnesscenter, ausgewogene Ernährungsangebote in der Firmenkantine: Beim Thema betriebliches Gesundheitsmanagement (BGM) schöpfen insbesondere große Unternehmen aus dem Vollen. Aber lohnt es sich auch für kleine oder mittlere Unternehmen (KMU), sich mit BGM auseinanderzusetzen? Kann man auch mit weniger Mitteln etwas bewegen? Die Antwort lautet: ja!
Gesunde, leistungsstarke und motivierte Mitarbeitende sind eine elementare Voraussetzung für den Erfolg jedes Unternehmens. Betriebliches Gesundheitsmanagement verfolgt daher zum einen das Ziel, die Arbeitsumwelt und die Organisation gesundheitsförderlich zu gestalten. Fachleute sprechen in diesem Zusammenhang von Verhältnisprävention. Zum anderen geht es beim BGM darum, die Mitarbeitenden zu einem gesundheitsförderlichen Verhalten zu befähigen (Verhaltensprävention).
Grundlage des betrieblichen Gesundheitsmanagements ist die gesetzliche Verpflichtung zum Arbeits- und Gesundheitsschutz (ArbSchG) sowie zum betrieblichen Eingliederungsmanagement (BEM). Die dritte Säule des BGM bilden freiwillige Leistungen des Arbeitgebers zur betrieblichen Gesundheitsförderung.
Welche Maßnahmen umfasst betriebliches Gesundheitsmanagement?
Ein erfolgreiches betriebliches Gesundheitsmanagement umfasst vielfältige Maßnahmen und Instrumente. Hier eine Auswahl:
- Angebote zu Sport, Bewegung, Stressbewältigung, Entspannungstechniken, Suchtprävention
- Vorträge zu gesundheitsrelevanten Themen
- Medizinische Check-ups und Vorsorge
- Tipps für gesunde Ernährung und die Stärkung persönlicher Ressourcen
- Verbesserung der Ergonomie am Arbeitsplatz und Durchführung von Gefährdungsanalysen hinsichtlich psychischer Belastungen am Arbeitsplatz
Darüber hinaus tragen auch eine gute Arbeitsorganisation, flexible Arbeitszeiten, die Vereinbarkeit von Berufs- und Privatleben, ein gutes Miteinander im Team, ein vertrauensvolles Verhältnis zwischen Mitarbeiter und Führungskraft sowie gegenseitige Anerkennung und Wertschätzung zur Gesundheit der Mitarbeiter bei.
Welche Maßnahmen umfasst betriebliches Gesundheitsmanagement?
Ein erfolgreiches betriebliches Gesundheitsmanagement umfasst vielfältige Maßnahmen und Instrumente. Hier eine Auswahl:
- Angebote zu Sport, Bewegung, Stressbewältigung, Entspannungstechniken, Suchtprävention
- Vorträge zu gesundheitsrelevanten Themen
- Medizinische Check-ups und Vorsorge
- Tipps für gesunde Ernährung und die Stärkung persönlicher Ressourcen
- Verbesserung der Ergonomie am Arbeitsplatz und Durchführung von Gefährdungsanalysen hinsichtlich psychischer Belastungen am Arbeitsplatz
Darüber hinaus tragen auch eine gute Arbeitsorganisation, flexible Arbeitszeiten, die Vereinbarkeit von Berufs- und Privatleben, ein gutes Miteinander im Team, ein vertrauensvolles Verhältnis zwischen Mitarbeiter und Führungskraft sowie gegenseitige Anerkennung und Wertschätzung zur Gesundheit der Mitarbeiter bei.
Wer profitiert von betrieblicher Gesundheitsförderung?
Von der Investition in die Gesundheit und das Wohlbefinden der Mitarbeitenden profitieren beide Seiten: Arbeitgeber und Arbeitnehmer.
- Zahlreiche Studien und Best-Practice-Beispiele belegen, dass betriebliches Gesundheitsmanagement die Motivation und Leistungsfähigkeit der Beschäftigten nachhaltig steigert.
- Gesunde Mitarbeitende sind nachgewiesenermaßen ausgeglichener und zufriedener als kranke oder gesundheitlich beeinträchtigte Mitarbeiter – sie können ihre Arbeit daher besser erledigen.
- Gerade auch vor dem Hintergrund des demografischen Wandels und einer alternden Belegschaft ist der Erhalt der Arbeits- und Leistungsfähigkeit von nicht zu unterschätzender Bedeutung. Durch betriebliches Gesundheitsmanagement lassen sich krankheitsbedingte Fehlzeiten und das Risiko von Arbeitsunfällen verringern, was wiederum die Kosten senkt.
- Gesundheitsfördernde bzw. -erhaltende Maßnahmen tragen außerdem zur Identifikation mit dem Unternehmen und zur Erhöhung der Arbeitgeberattraktivität nach innen (Mitarbeiterbindung) und außen (Gewinnung neuer Mitarbeitender) bei. BGM stärkt insofern auch die Arbeitgebermarke (Employer Branding).
Es gibt also auch für kleine und mittlere Unternehmen viele gute Gründe, in die Gesundheit der Mitarbeitenden zu investieren und ein betriebliches Gesundheitsmanagement zu etablieren.
So gelingt KMU der Einstieg
Eine organisierte betriebliche Gesundheitsförderung findet man bislang vorwiegend in größeren Unternehmen. Dort ist meist ein eigener Bereich für das betriebliche Gesundheitsmanagement verantwortlich, der über ein entsprechendes Budget verfügt. Kleineren Unternehmen stehen solche Mittel in der Regel nicht zur Verfügung – aber das ist auch gar nicht erforderlich.
Auch mit schmalerem Budget und geringeren personellen Ressourcen lässt sich in Sachen betriebliches Gesundheitsmanagement viel bewegen – unabhängig von Firmengröße und Branche.
Studien belegen: Jeder investierte Euro zahlt sich mehrfach aus. KMU haben zudem entscheidende Vorteile gegenüber Großunternehmen: Entscheidungen können oftmals unbürokratischer und schneller getroffen werden, die Kommunikationswege sind kurz und der direkte Draht zu den Arbeitnehmern erleichtert die Einführung eines Betrieblichen Gesundheitsmanagements.
Tipps zur Einführung eines BGM
Holen Sie Ihre Mitarbeiter und Führungskräfte ins Boot.
Ihre Beteiligung ist grundlegend für ein bedarfsgerechtes Vorgehen und schafft zudem Akzeptanz. Diskutieren Sie – beispielsweise im Rahmen von Workshops – die Ziele und den Nutzen von betrieblichem Gesundheitsmanagement und ermitteln Sie den konkreten Bedarf in Ihrem Unternehmen.
Suchen Sie sich einen Kooperationspartner, der Sie bei der Einführung eines BGM unterstützt.
Hier sei insbesondere auf die gesetzlichen Krankenkassen verwiesen, die Firmen in gemeinsamen regionalen Koordinierungsstellen zur betrieblichen Gesundheitsförderung (BGF) beraten und unterstützen. Sie stehen Ihnen mit ihrer Expertise zur Verfügung und entwickeln gemeinsam mit Ihnen passende Lösungen. Die Erstberatung ist dabei kostenlos. Ansprechpartner und weitere Informationen finden Sie auf der Website der BGF-Koordinierungsstelle.
Kooperieren Sie auch nach der Einführung eines BGM mit den Krankenkassen.
Die Kassen unterstützen Sie bei der Planung und Durchführung von konkreten Maßnahmen und beteiligen sich oft auch an den Kosten der Maßnahmen.
Als Mittelständler mit rund 170 Mitarbeitenden können wir kleine und mittlere Unternehmen aufgrund unserer eigenen Erfahrungen mit BGM nur ermutigen, ebenfalls den Sprung ins kalte Wasser zu wagen. Wir haben unser betriebliches Gesundheitsmanagement im Jahr 2008 mit der Gründung eines Gesundheitszirkels (GZ) eingeführt. Besonders wichtig war und ist uns dabei, gesundheitsfördernde Maßnahmen nicht vom grünen Tisch aus zu planen, sondern die Beschäftigten auf breiter Basis einzubeziehen. Daher wirken in unserem Gesundheitszirkel Kolleginnen und Kollegen aus mehreren Unternehmensbereichen mit.
Der GZ hat ein Gesundheitskonzept entwickelt mit dem Ziel, die Kolleginnen und Kollegen bei der Erhaltung bzw. Förderung der Gesundheit aktiv zu unterstützen. Zum Start fand unternehmensintern ein sogenannter Gesundheitstag statt. Hierzu hatte der Gesundheitszirkel mit Unterstützung der Mitarbeitenden zu einem firmenweiten Brunch eingeladen. Zusätzlich waren zwei externe Ernährungsberater sowie ein Team von Physio- und Sporttherapeuten eines angrenzenden Gesundheitszentrums anwesend.
Die Mitarbeitenden hatten beim Gesundheitstag die Möglichkeit, in Schnupperkursen Angebote wie Thai Chi, progressive Muskelentspannung oder eine Rückenschule kennenzulernen. Anschließend konnten die Teilnehmenden ihr Feedback abgeben; hierauf aufbauend plante der GZ die weiteren Aktivitäten. Parallel dazu gingen wir frühzeitig eine Kooperationspartnerschaft mit einer Krankenkasse ein, die uns bei der Planung und Umsetzung ganz unterschiedlicher Maßnahmen zur Gesundheitsförderung unterstützt.
Fazit nach zwölf Jahren BGM
Die regelmäßigen Angebote des Gesundheitszirkels sind ein fester und gut angenommener Bestandteil unserer Unternehmenskultur geworden. Sie haben das Gesundheitsbewusstsein vieler Kolleginnen und Kollegen positiv beeinflusst – und ein gesunder Lebensstil sowie gesunde Arbeitsbedingungen können ja wahrlich nicht schaden.
Digitaler Rechnungseingang: Einstieg in modernere Prozesse
Viele mittelständische Unternehmen könnten durch eine Umstellung auf digitale Rechnungsprozesse Geld und Zeit sparen. Stephan Greulich von der DATEV erläutert im Interview die Vorzüge sowie die organisatorischen, technischen und rechtlichen Anforderungen der elektronischen Rechnungsverarbeitung.
Herr Greulich, weshalb sollten kleine und mittlere Unternehmen die Rechnungsschreibung und den Rechnungseingang digitalisieren?
Stephan Greulich: Dafür gibt es zahlreiche Gründe. Der Zeitgewinn, schon allein weil Ausdrucken, Kuvertieren und Versenden von Unterlagen entfallen. Die Kosteneinsparungen: Laut einer Studie der Goethe-Universität in Frankfurt a. M. lassen sich allein im Prozess der Rechnungsschreibung und -prüfung 60 bis 80 Prozent des Zeitaufwands und damit bares Geld einsparen, wenn dabei statt auf Papierrechnungen auf durchgängig digitale Prozesse gesetzt wird. Die Zuverlässigkeit: Denn wenn Daten in den Systemen digital und somit medienbruchfrei weiterverarbeitet werden, gibt es keine Tippfehler oder Ähnliches und es geht nichts verloren. Die Kontrolle, die in diesen Tagen besonders wichtig ist: Betriebswirtschaftliche Daten liegen zeitnah vor, Fehlentwicklungen lassen sich dadurch schneller erkennen und ein rechtzeitiges Gegensteuern wird möglich.
Zudem die Flexibilität, denn die Belege und Dokumente sind von allen Orten aus für die Berechtigten im Zugriff, auch vom Homeoffice aus. Insbesondere die Bedeutung der Flexibilität bestätigt sich aktuell durch die Corona-Pandemie, in der die verschiedenen Beteiligten von unterschiedlichen Orten aus wirken und gemeinsam an einem Verarbeitungsprozess arbeiten.
{{box-list-right}}
Welche Compliance-Anforderungen der Finanzverwaltung müssen Unternehmen bei der Digitalisierung von Rechnungsausgang und Rechnungseingang beachten und erfüllen?
Greulich: Aus Compliance-Sicht bestehen seit der Einführung der GoBD klare Regelungen. Rechnungen in Papierform und elektronische Rechnungen sind umsatzsteuerrechtlich grundsätzlich gleich zu behandeln. Alle Rechnungen müssen die entsprechenden Vorgaben erfüllen, insbesondere die Gewährleistung der Kriterien Authentizität, Integrität und Lesbarkeit. Darüber hinaus müssen die Pflichtangaben vollständig und richtig enthalten sein. Beim elektronischen Erstellungsprozess einer Rechnung und bei der Archivierung sowohl empfangener als auch erstellter Belege sind gesonderte GoBD-Anforderungen zu erfüllen.
{{box-list-left}}
Welche technologischen Voraussetzungen müssen Unternehmen erfüllen, damit sie E-Rechnungen rechtskonform versenden, empfangen und verarbeiten können?
Greulich: Dafür gibt es keine expliziten Vorgaben, denn grundsätzlich sind elektronische Rechnungen technologieneutral. Jedoch liegen für die Ausgestaltung der elektronischen Rechnungsprozesse rechtliche Rahmenbedingungen vor. Hervorzuheben sind hier die Grundsätze der Nachvollziehbarkeit und Nachprüfbarkeit. Aber auch die Unveränderbarkeit der Daten muss für die Dauer der Aufbewahrung durch Verwendung entsprechender Software gewährleistet sein.
In Deutschland gibt es unterschiedliche technische Formate und eine Vielzahl von Übertragungsmöglichkeiten für Rechnungen. Die Auswahl wird meist durch den Leistungsempfänger spezifiziert. Damit er die nachgelagerten Prozesse möglichst automatisiert durchführen kann, sind gemeinsame Standards einzuhalten. Der Lieferant hat dadurch den Vorteil einer schnelleren Bezahlung.
Softwarelösungen stellen durch integrierte Prozesse sicher, dass die technischen und rechtlichen Vorgaben eingehalten werden. So werden die Ausgangsrechnungen nach Erstellung durch das System unveränderbar abgespeichert und in einem Archiv abgelegt. Damit ist gewährleistet, dass ein Betriebsprüfer Jahre später die erstellte Rechnung lesen und prüfen kann.
Welche organisatorischen Anforderungen stellt die Implementierung elektronischer Prozesse in den Bereichen Rechnungseingang und -ausgang?
Greulich: Vor der Einführung von elektronischen Rechnungsprozessen müssen die spezifischen Anforderungen des Unternehmens analysiert werden. Viele unterschätzen, wie wichtig es ist, die Organisationsstrukturen zu berücksichtigen und die jeweiligen Fachbereiche im Betrieb einzubeziehen.
Bei elektronischen Rechnungen sind zum Beispiel meist Informationen zu hinterlegen, um die nachgelagerten Prozesse medienbruchfrei zu steuern. So ist etwa bei der Abrechnung mit der öffentlichen Verwaltung eine Leitweg-Identifikationsnummer zu übermitteln, die die Rechnung in das entsprechende Dezernat beim Empfänger routet. Diese Leitweg-ID liegt dem Auftrag bei und muss der Abrechnungsstelle in der öffentlichen Verwaltung mitgeteilt werden. Dies ist nur eines von vielen Beispielen.
Eine gute Orientierung und Unterstützung bei der Analyse und Einführung von digitalen Geschäftsprozessen bietet der Bitkom. Er hat dafür ein passendes Reifegradmodell für digitale Geschäftsprozesse entwickelt, das die vier Themenfelder Technologie, Daten, Qualität und Organisation zur Prozessanalyse vorschlägt.
Warum ist vor allem ein digitaler Rechnungseingang so wichtig für einen effizienten Workflow?
Greulich: Die Rechnungsausgangsdaten liegen in der Regel in der kaufmännischen Software bereits digital vor und können unmittelbar weiterverarbeitet werden. Im Rechnungseingang kommen dagegen meist ganz unterschiedliche Formate an: Papier, PDF bzw. unstrukturierte Daten, strukturierte Daten. Für jedes Format ist ein anderes Vorgehen notwendig, um die Daten GoBD-konform in die Finanzbuchhaltung zu überführen und sie zu archivieren. Das ist sehr aufwendig, deshalb ist es wichtig, auch den Rechnungseingang effizient zu gestalten. Papierbelege werden mit dem ersetzenden Scannen digital erfasst und in eine Lösung zur Rechnungseingangsverarbeitung übertragen.
Die Digitalisierung des Rechnungseingangs bietet sich als Einstieg dafür an, die eigenen kaufmännischen Prozesse zu modernisieren. o wie vor dreißig, vierzig Jahren die Betriebe von Schreibmaschine auf PC umgestiegen sind, bringt ihnen heute der Umstieg auf durchgängig digitale Prozesse einen Effizienzgewinn.
Besonders effizient ist der elektronische Rechnungseingang dann, wenn Rechnungen in einem strukturierten Standardformat automatisiert ausgetauscht werden. Hierfür stehen ZUGFeRD oder XRechnung zur Verfügung. Auf welches Format sollten KMU setzen?
Greulich: Die Auswahl eines Formats und des entsprechenden Übertragungskanals hängt vom Reifegrad der Digitalisierung auf Seiten des Rechnungsempfängers ab. Es gibt Prozesse, die End-to-End einen hohen Automatisierungsgrad besitzen und somit rein auf dem Austausch von strukturierten Daten basieren.
In Klein- und Kleinstbetrieben sind dagegen oft noch viele manuelle Schritte in der Eingangsrechnungsverarbeitung üblich. Um diese Vielzahl von Anforderungen abzudecken und branchenübergreifend die Inhalte einer Rechnung zu definieren, hat das Forum elektronische Rechnung Deutschland das ZUGFeRD-Format entwickelt und bereits in der Version 2.1 veröffentlicht.
Das ZUGFeRD-Format ist als hybride Datei ausgestaltet. Das heißt, die ZUGFeRD-Rechnung enthält eingebettet in der menschenlesbaren PDF/A-3-Datei auch noch die maschinenlesbare XML-Datei, die eine medienbruchfreie Verarbeitung der Rechnungsdaten ermöglicht.
Empfänger von hybriden ZUGFeRD-Rechnungen haben somit die Möglichkeit, die PDF-Datei oder die strukturierten XML-Daten der Rechnung im Unternehmen zu verarbeiten.
Um die Anforderungen an die elektronische Rechnungsstellung an die öffentliche Verwaltung zu erfüllen, gibt es zusätzlich das XRechnung-Format. Dabei handelt es sich um ein rein XML-basiertes Datenformat, das erst über ein separates Visualisierungstool für das menschliche Auge lesbar wird. Beide Formate, ZUGFeRD und XRechnung, erfüllen die Anforderungen der europäischen Norm 16931 für die elektronische Rechnung an die öffentliche Verwaltung in Deutschland.
Aufbewahrungspflichten für Personalakten – Fristen im Überblick
Arbeitgeber unterliegen zahlreichen Pflichten – eine davon ist die Aufbewahrung von Personalakten über das Ende eines Beschäftigungsverhältnisses hinaus. Was es hinsichtlich der Aufbewahrungspflichten für Personalakten zu beachten gilt.
Die Personalakte spielt im Personalwesen eine wichtige Rolle. In ihr halten Arbeitgeber Informationen zum Beschäftigungsverhältnis schriftlich fest. Neben personenbezogenen Dokumenten und Verträgen enthält die Personalakte meist auch Sozialversicherungs- und Steuerunterlagen sowie die Kopien amtlicher Urkunden. Die Aufbewahrung dient dem Zweck, Arbeitgeber und Arbeitnehmer während des bestehenden Arbeitsverhältnisses abzusichern. Scheidet ein Mitarbeiter aus dem Unternehmen aus, muss der Arbeitgeber die Daten datenschutzkonform archivieren – doch für wie lange eigentlich? Dieser Beitrag fasst zusammen, welche Aufbewahrungspflichten für Personalakten gelten und welche Aufbewahrungsfristen einzuhalten sind.
Aufbewahrungspflichten bei Personalakten
Als Grundregel gilt: Ein Arbeitgeber muss Personalakten so lange aufbewahren, wie ein ausgeschiedener Mitarbeiter arbeitsrechtliche Ansprüche geltend machen könnte. Maßgeblich ist hier die in § 195 BGB festgelegte regelmäßige Verjährungsfrist von drei Jahren. Diese beginnt mit Ablauf des 31. Dezember des Jahres, in welchem der Arbeitsvertrag endet.
Innerhalb der Dreijahresfrist können Ex-Mitarbeiter beispielsweise noch ein Arbeitszeugnis einfordern oder Schadenersatzansprüche stellen. Dementsprechend sollten Arbeitgeber die entsprechenden Dokumente in den Personalakten ehemaliger Beschäftigter nach deren Austritt drei Jahre lang aufbewahren.
Eine einheitliche Aufbewahrungsfrist für sämtliche Unterlagen einer Personalakte gibt es jedoch nicht. Wie lange eine Personalakte aufbewahrt werden muss, hängt somit davon ab, welcher Art die darin enthaltenen Dokumente sind.
Die Aufbewahrungsfristen für bestimmte lohnsteuerrechtlich oder sozialversicherungsrechtlich relevante Dokumente einer Personalakte gehen deutlich über die dreijährige Regelverjährung hinaus.
Steuerrechtliche Aufbewahrungsfristen für Dokumente der Personalakte
Laut Einkommensteuergesetz (EStG) müssen Arbeitgeber dem Finanzamt bei Lohnsteuer-Außenprüfungen Einsicht in die steuerrechtlich relevanten Bestandteile der Personalakten ermöglichen. Hierzu sind im Steuerrecht Aufbewahrungspflichten für Personalakten festgehalten (§ 41 EStG):
- Verdienstabrechnungen sowie die abgerufenen elektronischen Lohnsteuerabzugsmerkmale (ELStAM) und alle anderen Belege für den Lohnsteuerabzug müssen sechs Jahre lang aufbewahrt werden.
- Lohnunterlagen, die für die betriebliche Gewinnermittlung relevant sind, sind zehn Jahre lang aufzubewahren. Dies gilt zum Beispiel für Lohnlisten, Lohnsteuerdokumente und Jahresabschlüsse.
Vor der Entsorgung einer Personalakte sollte daher immer geprüft werden, ob sie steuerrechtlich relevante Lohnunterlagen enthält.
{{box-list-left}}
Sozialversicherungsrechtliche Aufbewahrungsfristen für Personalakten
Auch im Sozialversicherungsrecht finden sich Regelungen zu den Aufbewahrungsfristen für bestimmte Dokumente einer Personalakte:
- Nach dem Sozialgesetzbuch (SGB) müssen Arbeitgeber Lohnnachweise über die Arbeitsstunden und das an den Arbeitnehmer geleistete Entgelt fünf Jahre lang aufbewahren (§ 165 SGB VII).
- Unterlagen, die im Zusammenhang mit der betrieblichen Altersvorsorge relevant sind, müssen sechs Jahre lang zugänglich sein. Diese Sechsjahresfrist gilt, wenn der Versorgungsfall für den Arbeitnehmer während des aktiven Arbeitsverhältnisses eintritt oder bis spätestens sechs Jahre nach der letzten Lohnzahlung. Nimmt der Arbeitnehmer die betriebliche Altersvorsorge erst nach Ablauf dieses Zeitraums in Anspruch, müssen die Dokumente bis dahin aufbewahrt werden. Diese verlängerte Frist kann bis zu 30 Jahre betragen.
Bei der Aufbewahrung und Entsorgung von Personalakten den Datenschutz beachten
Unternehmen müssen die Personalakten ihrer Beschäftigten nach den Vorgaben der Datenschutz-Grundverordnung (DSGVO) sorgfältig aufbewahren und personenbezogene Informationen vor unerlaubtem Zugriff schützen. Die DSGVO verpflichtet Arbeitgeber außerdem dazu, bei der Erhebung personenbezogener Daten den Grundsatz der Datensparsamkeit und -vermeidung zu beachten. Das bedeutet:
Werden personenbezogene Daten für den ursprünglichen Zweck der Datenerhebung nicht mehr gebraucht, muss der Arbeitgeber sie löschen. Das betrifft nach dem Ausscheiden eines Mitarbeiters alle Personaldaten, die nicht aufgrund gesetzlich festgelegter Aufbewahrungsfristen vorzuhalten sind.
Bei der Vernichtung von Personaldaten sollten Arbeitgeber nach der DIN 66399 vorgehen. Sie enthält Richtlinien für die zuverlässige Vernichtung von vertraulichen Daten in Papierform und auf digitalen Speichermedien.
Digitale Personalakte – alle Aufbewahrungsfristen im Blick behalten
Arbeitgeber, die Personalakten noch in Papierform aufbewahren, müssen den Ablauf von Aufbewahrungsfristen allein aufgrund der begrenzten räumlichen Kapazitäten regelmäßig kontrollieren – andernfalls würde das Archiv aus allen Nähten platzen.
Ein manueller Check der unterschiedlichen Fristen für Papierdokumente in der Personalakte erfordert jedoch viel Zeit und Geduld: Schadenersatzansprüche, Steuerprüfungen, Versorgungsansprüche – zur Prüfung der Aufbewahrungsfrist ist jedes Dokument aus dem Archiv zu holen und jeder Sachverhalt zu betrachten.
Der Einsatz einer digitalen Personalakte senkt den Verwaltungsaufwand. Mit der elektronischen Lösung lassen sich aufbewahrungspflichtige Personalunterlagen effizient archivieren und übersichtlich anzeigen. Dies erleichtert es den Benutzern, die verschiedenen Aufbewahrungsfristen im Blick zu behalten. Zudem benötigt eine digitale Personalakte keine Archivstellfläche.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.