Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Rechnungsstellung: So gelingt der Umstieg auf die E-Rechnung
Ab Januar 2027 sind Unternehmen mit einem Jahresumsatz von mehr als 800.000 Euro dazu verpflichtet, bei B2B-Geschäften E-Rechnungen auszustellen. Für kleinere Betriebe gilt diese Pflicht ab dem 1. Januar 2028. Damit wird die digitale Rechnungsstellung für viele Betriebe verbindlich. Dieser Artikel zeigt, worauf es ankommt und wie kleine und mittlere Unternehmen (KMU) rechtzeitig auf die E-Rechnung umstellen können.
Viele KMU erstellen noch Papierrechnungen oder versenden Rechnungen als PDF per E-Mail. Doch spätestens durch die schrittweise Einführung der verpflichtenden E-Rechnung im B2G-Bereich (Rechnungen an öffentliche Auftraggeber) und nun auch im B2B-Bereich wird klar: Unternehmen müssen ihre Rechnungsprozesse digital neu aufstellen.
Was eine rechtskonforme E-Rechnung ausmacht
Zunächst einmal ist es wichtig zu wissen: Nur Rechnungen, die in einem strukturierten elektronischen Format vorliegen, erfüllen die gesetzlichen Anforderungen von § 14 UStG und der EU-Richtlinie 2014/55/EU. Ein herkömmliches PDF erfüllt diese Anforderungen nicht. Erst strukturierte Datenformate ermöglichen eine automatische Verarbeitung in Buchhaltungs- und ERP-Systemen und gelten somit als echte E-Rechnungen.
EN 16931: Der rechtliche Standard für elektronische Rechnungen
Die europäische Norm EN 16931 bildet die Grundlage für rechtskonforme E-Rechnungen. Sie definiert, welche Inhalte eine elektronische Rechnung enthalten muss und wie diese Informationen strukturiert bereitgestellt werden müssen. Für KMU schafft die EN 16931 damit Klarheit und Planungssicherheit. Die Norm stellt sicher, dass E-Rechnungen:
- vollständig und steuerlich korrekt sind,
- europaweit einheitlich verstanden werden,
- unabhängig von Branche oder Unternehmensgröße verarbeitet werden können.
Die Norm schreibt kein einzelnes Dateiformat vor, sondern ein einheitliches Datenmodell, auf dem verschiedene Formate basieren.
Geeignete E-Rechnungsformate für KMU
In der Praxis haben sich zwei Formate etabliert, die vollständig EN 16931-konform sind.
XRechnung ist ein reines XML-Format, das vor allem im öffentlichen Sektor verwendet wird. Es ist maschinenlesbar, jedoch ohne Zusatzsoftware (sog. Viewer) nicht für Menschen lesbar.
ZUGFeRD kombiniert dagegen ein PDF mit eingebetteten, strukturierten XML-Daten. Ab Version 2.1 und mit den Profilen „EN 16931” oder „XRechnung” ist dieses Format rechtskonform. Für viele KMU ist ZUGFeRD besonders attraktiv, da es sowohl eine automatisierte Verarbeitung als auch eine visuelle Darstellung ermöglicht.
Die Wahl des passenden Formats hängt von der Kundenstruktur, der technischen Ausstattung und den internen Prozessen ab.
Digitale Rechnungsstellung im KMU-Alltag
Für eine rechtssichere E-Rechnung reicht es nicht aus, das Format zu wählen. Auch die Erstellung und Verarbeitung müssen bestimmten Anforderungen genügen. Dabei ist eine strukturierte und vollständige Datenerfassung von zentraler Bedeutung. Stammdaten wie Steuernummern, Umsatzsteuer-Identifikationsnummern (USt.-ID) oder Zahlungsbedingungen müssen korrekt und konsistent gepflegt werden. Fehler in diesen Daten führen schnell zu formalen Mängeln der E-Rechnung.
Warenwirtschaftssoftware kann KMU hier entscheidend unterstützen: Sie erzeugt die Rechnungsdaten automatisch aus den im System hinterlegten Aufträgen, Kunden- und Artikeldaten, prüft Stammdaten auf Vollständigkeit und stellt sicher, dass alle Pflichtangaben korrekt übernommen werden. Dies reduziert das Risiko fehlerhafter Rechnungen deutlich und erleichtert die Einhaltung der rechtlichen Vorgaben.
Vor dem Versand sollte zudem jede E-Rechnung technisch und inhaltlich validiert werden. Dabei wird geprüft, ob alle Pflichtfelder vorhanden sind und die Rechnung den Vorgaben der EN 16931 entspricht. Viele ERP-Systeme bieten integrierte Validierungsfunktionen, die automatisch prüfen, ob das gewählte Format, die Steuersätze und Pflichtfelder korrekt sind, bevor die Rechnung versendet wird.
Darüber hinaus müssen KMU sicherstellen, dass die Authentizität, die Integrität und die Lesbarkeit der Rechnung gewährleistet sind. Dies erfolgt meist über interne Kontrollverfahren und eine revisionssichere Archivierung. Eine elektronische Signatur ist nicht zwingend erforderlich, kann aber ergänzend eingesetzt werden.
Elektronische Archivierung als Pflichtbestandteil
E-Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen. Das bedeutet, dass elektronische Rechnungen unveränderbar, vollständig und jederzeit verfügbar archiviert werden müssen – in der Regel für acht Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungserstellung und gilt für alle steuerrelevanten Rechnungen ab 2025. Bei Ausnahmen, wie beispielsweise Vorsteuerberichtigungen, können jedoch längere Fristen gelten.
Wichtig ist, dass die Rechnungen im ursprünglichen, strukturierten Format aufbewahrt werden. Ein späterer Ausdruck oder die Ablage als reines PDF genügt den gesetzlichen Anforderungen nicht. Daher empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS), da ein DMS sicherstellt, dass Rechnungen revisionssicher, unveränderbar und zentral archiviert werden. Gleichzeitig erleichtert es den Zugriff, die Suche und den Nachweis der korrekten Aufbewahrung gegenüber dem Finanzamt.
Für KMU bedeutet das weniger manuellen Aufwand, höhere Sicherheit und die Gewissheit, dass gesetzliche Vorgaben problemlos eingehalten werden können.
{{box-list-left}}
WEITERE ARTIKEL





Baustelle Zukunft: Fachkräftemangel im Bau – digital begegnen
Das Thema Fachkräftemangel im Baugewerbe begleitet aktuell die Branche und stellt eine erhebliche Herausforderung dar. Besonders der demografische Wandel, kombiniert mit unzureichender Nachwuchsgewinnung, macht eine nachhaltige Lösung dringend erforderlich.
Ursachen des Fachkräftemangels
Aktuelle Recherchen zeigen, dass über 30 % der Beschäftigten in der Bauwirtschaft älter als 50 Jahre sind (1). In den kommenden Jahren wird altersbedingt ein großer Teil dieser Fachkräfte in den Ruhestand gehen. Laut Prognosen könnten bis 2030 mehr als 100.000 Fachkräfte im Bauhauptgewerbe fehlen (2) – eine Zahl, die sowohl gewerbliche als auch kaufmännische Berufe betrifft. Fakt ist: Es scheiden mehr Fachkräfte aus, als neue nachkommen.
Eine gezielte Anwerbung neuer Auszubildender ist entscheidend. Besonders wichtig ist es, das Image handwerklicher Berufe zu stärken und sie als zukunftsfähige Karriereoption im Baugewerbe zu positionieren. Allerdings ist die Zahl der neuen Auszubildenden im ersten Lehrjahr um 5 % gesunken (3), und fast die Hälfte der Unternehmen im Baugewerbe konnte nicht alle Ausbildungsplätze besetzen – was die Situation noch verschärft. Hier kann die Digitalisierung im Baugewerbe entscheidend helfen, den Beruf attraktiver für die jüngere Generation zu machen.
Ein weiterer wichtiger Faktor ist die Unterstützung durch Fachkräfte aus dem Ausland. Sie tragen dazu bei, die Fachkräftelücke zu verringern und bringen zudem mehr Vielfalt in die Belegschaft – Ansätze, die ausgebaut werden sollten.
Auswirkungen auf Bauwirtschaft
Wie gravierend sind die Folgen des Fachkräftemangels auf die Zukunft Bauwirtschaft? Die Branche bleibt nicht verschont: Verzögerungen und Engpässe in Bauprojekten nehmen zu. Arbeitgeber sind gezwungen, höhere Löhne zu zahlen, um qualifizierte Fachkräfte zu gewinnen, was die Kosten für Bauleistungen erhöht und die Rentabilität vieler Projekte gefährdet.
Die Belastung der verbleibenden Belegschaft wächst – Überlastung durch Personalmangel führt zu Qualitätsproblemen und niedriger Effizienz. Das beeinträchtigt nicht nur Projektergebnisse, sondern auch das Wohlbefinden der Mitarbeitenden. Ein negatives Arbeitsumfeld kann langfristig zu weiterer Abwanderung führen – ein Problem, das nur durch gezielte Gegenmaßnahmen zu lösen ist.
Digitalisierung als Gegenmittel
Die Digitalisierung im Baugewerbe bietet enorme Chancen, dem Fachkräftemangel entgegenzuwirken. Durch moderne Softwarelösungen wie Suiteify können Arbeitsprozesse effizienter gestaltet und die Kommunikation auf Baustellen deutlich verbessert werden.
Tools wie digitale Bauzeitenpläne und 3D-Visualisierungen ermöglichen präzisere Planung und Echtzeit-Überwachung komplexer Projekte. So steigt die Produktivität, und die Arbeit wird für Fachkräfte transparenter, planbarer und weniger belastend.
Der digitale Wandel macht die Baustelle zu einem moderneren Arbeitsplatz – besonders attraktiv für junge, technikaffine Talente, die Innovation und Entwicklungsmöglichkeiten suchen. Gleichzeitig entlastet er erfahrene Fachkräfte, indem Routinetätigkeiten vereinfacht und Abläufe automatisiert werden.
Fazit & Handlungsempfehlungen
Die Baubranche steht vor großen Herausforderungen durch den Fachkräftemangel. Die dringend benötigten Fachkräfte zu gewinnen, erfordert eine Kombination aus strategischer Nachwuchsförderung und konsequenter digitaler Transformation.
Besonders wichtig ist die Analyse der eigenen Altersstruktur und die frühzeitige Reaktion auf Renteneintritte. Die Digitalisierung – beispielsweise durch Suiteify-Lösungen – kann dabei helfen, Arbeit effizienter und attraktiver zu gestalten. Nur so gelingt es, die Branche nicht nur leistungsfähig, sondern auch zukunftssicher aufzustellen.
Kostenlose Checkliste
Sind Sie auf den Fachkräftemangel vorbereitet? Prüfen Sie jetzt, wie gut Ihr Betrieb bereits aufgestellt ist – und wo noch Verbesserungspotential besteht.
SOKA-BAU: Neue Beitragssätze und Änderungen ab Juli 2025
Am 18. Juni 2025 haben die Tarifvertragsparteien neue Beitragssätze sowie weitere Änderungen der Tarifverträge VTV, TZA Bau und BBTV beschlossen. Diese Neuerungen treten bereits zum 1. Juli 2025 in Kraft und betreffen Unternehmen und Beschäftigte im Bauhauptgewerbe gleichermaßen. Damit stehen Betriebe kurzfristig vor wichtigen Anpassungen in der Baulohn-Abrechnung. Im Folgenden erhalten Sie einen kompakten Überblick über die zentralen Änderungen.
Neue Beitragssätze ab Juli 2025
Die Beitragssätze werden angepasst, um die Sozialkassenverfahren langfristig zu sichern. Die wichtigsten Zahlen im Überblick:
Gewerbliche Arbeitnehmer:
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Es ergeben sich somit folgende Änderungen:
- Berufsbildung: Der Beitragssatz wurde im Westen und Osten von 2,2 % auf 1,9 % gesenkt.
- Zusatzversorgung: Im Osten wurde der Satz von 1,4 % auf 1,7 % angehoben, im Westen bleibt er gleich.
- Gesamtbeitrag: Entsprechend ergeben sich neue Gesamtbeiträge für die Regionen, z.B. im Westen jetzt 20,2 % (vorher 20,5 %) und in Berlin Ost jetzt 24,15 % (vorher 23,85 %).
Dagegen unverändert bleiben:
- Sozialaufwendungen: in Berlin Ost und West unverändert (5,7 %)*.
- Urlaub: weiterhin 15,1 % in allen Tarifgebieten
Angestellte und Auszubildende
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Im Tarifgebiet Ost steigt die Zusatzversorgung von 35 EUR auf 42,50 EUR monatlich und von 1,75 EUR auf 2,13 EUR arbeitstäglich.
Das bleibt gleich:
- Die Beiträge zur Berufsbildung liegen weiterhin bei 18 EUR monatlich und 0,90 EUR arbeitstäglich (alle Tarifgebiete).
- Die Zusatzversorgung im Tarifgebiet West bleibt bei 67 EUR monatlich und 3,35 EUR arbeitstäglich.
- Die Beiträge für Auszubildende bleiben bei 20 EUR pro Monat.
Dienstpflichtige gewerbliche Arbeitnehmende und Angestellte1
Legende: Grau = unverändert; Blau= erhöht, Lila = gesenkt; früherer Wert steht in Klammern.
Das hat sich geändert:
Gewerbliche Arbeitnehmer:
- Die Zusatzversorgung wird jetzt im Ost- und Westtarifgebiet einheitlich als 3,2 % der Bruttolohnsumme berechnet (Basis: zuletzt gemeldeter Bruttostundenlohn × 173 Stunden pro Monat).
- Damit entfallen die bisherigen Festbeträge von 78 EUR im Westen und 15 EUR im Osten.
Angestellte:
- Im Tarifgebiet Ost steigt die Zusatzversorgung von 27,50 EUR auf 42,50 EUR monatlich und von 0,92 EUR auf 1,42 EUR kalendertäglich.
Das bleibt gleich:
Gewerbliche Arbeitnehmer:
Keine weiteren Angaben zur Beitragsänderung; alle übrigen Bedingungen bleiben unverändert.#
Angestellte:
- Im Tarifgebiet West bleibt die Zusatzversorgung unverändert bei 67 EUR monatlich und 2,23 EUR kalendertäglich.
Vereinfachung & Digitalisierung im Meldewesen
- Digitale Bescheinigungen: Der Versand von Papierbescheinigungen an Betriebe und Arbeitnehmer wird schrittweise eingestellt. Zukünftig erfolgt die Bereitstellung digital über das SOKA-BAU-Portal.
- Urlaubsmeldung Auszubildende: Für Azubis muss der gewährte Urlaub nun fortlaufend – und nicht mehr nur im letzten Ausbildungsjahr – gemeldet werden.
Ausbildungsförderung gestärkt
- Erhöhung der Erstattungsbeträge: Für Ausbildungstagewerke und Internatsunterbringung wurden die Erstattungsbeträge rückwirkend (ab dem 1.5.2024 und 1.5.2025) spürbar angehoben.
- Automatische Anpassung: Ab jetzt steigen die Erstattungen für Ausbildungskosten automatisch zum Jahresbeginn um 2 %, es sei denn die Tarifvertragsparteien legen andere Werte fest.
Praxisnahes Update für Ihre Baulohn-Abrechnung
Die Änderungen treten bereits im Juli 2025 in Kraft und müssen sofort umgesetzt werden. Für Betriebe bedeutet das:
- rechtzeitige Anpassung der Lohn- und Gehaltsabrechnung,
- Schulung der Lohnbuchhaltung,
- Prüfung der Software auf die neuen Beitragssätze.
So stellen Sie sicher, dass Ihre Abrechnung den neuen tariflichen Vorgaben entspricht und Sie bei Prüfungen auf der sicheren Seite sind.
1 Arbeitnehmende, die einen freiwilligen Wehrdienst, Wehrdienst als Soldat auf Zeit für bis zu zwei Jahre oder Berufsfreiwilligendienst leisten (Quelle: Soka-Bau)
Kalkulation und Baubetriebsrechnung erfolgreich abstimmen
Eine kostenbasierte Kalkulation ist entscheidend für den Erfolg jedes Bauprojekts. Genauso wichtig ist jedoch die begleitende Baubetriebsrechnung, in die die Kalkulationen eingebunden werden müssen. Erst wenn beide Systeme sinnvoll miteinander verknüpft sind, entsteht ein belastbares Steuerungsinstrument. In diesem Beitrag erfahren Sie, wie Bauunternehmen Kalkulation und Baubetriebsrechnung optimal aufeinander abstimmen.
Warum die Abstimmung so wichtig ist
Eine kostenbasierte Kalkulation ist die Grundlage jedes erfolgreichen Bauprojekts. Mindestens ebenso wichtig ist jedoch die begleitende Baubetriebsrechnung, die alle laufenden Kosten erfasst und strukturiert. Erst wenn beide Systeme sinnvoll miteinander verbunden sind, lassen sich Soll- und Ist-Werte vergleichen, Abweichungen rechtzeitig erkennen und Maßnahmen gezielt einleiten. So entsteht ein belastbares Steuerungsinstrument für Bauunternehmer.
Kostenbasierte Preisermittlung (Kalkulation)
Die Angebotskalkulation vor der Auftragserteilung ist mehr als ein Preisvorschlag: Sie ist eine objektive Kostenermittlung mit anschließender Preisbildung. Das bedeutet:
- Statt reine Marktpreise einzusetzen, werden die voraussichtlichen Herstellkosten anhand des Leistungsverzeichnisses (LV), Ausschreibungsunterlagen und Rückfragen exakt berechnet.
- Erst danach werden die Kosten zu einem Angebotspreis überführt.
So bleibt die Kalkulation unabhängig von subjektiven Preiszielen
Wird der Angebotspreis dauerhaft unter den Herstellkosten angesetzt, führt dies zwangsläufig zu negativen Deckungsbeiträgen. Das kann in Ausnahmefällen (z. B. für einen strategisch wichtigen Auftrag) akzeptabel sein, sollte aber bewusst entschieden und klar dokumentiert werden.
Der Preisspielraum ergibt sich nur aus:
- den Allgemeinen Geschäftskosten (AGK), die gedeckt werden müssen, und
- einem Zuschlag für den Gewinn (G).
Gliederung der Kosten: EKT, BGK und AGK
Um die einzelnen Positionen im LV richtig zu kalkulieren, unterscheidet man drei zentrale Kostenarten:
- Einzelkosten der Teilleistungen (EKT)
Kosten, die einer bestimmten Teilleistung direkt zugerechnet werden können – etwa Löhne für eine konkrete Arbeit, Material für eine bestimmte Position oder ein Mietgerät für einen klar abgegrenzten Zeitraum. - Baustellengemeinkosten (BGK)
Kosten, die zwar eindeutig zur Baustelle gehören, aber nicht direkt einer einzelnen Teilleistung zugeordnet werden können. Beispiele: Einrichtung der Baustelle, Baustrom, Baucontainer, Maschinen oder auch ein Bauleiter, der für das gesamte Projekt arbeitet. - Allgemeine Geschäftskosten (AGK)
Kosten, die nicht einem einzelnen Projekt zugerechnet werden können, sondern im gesamten Unternehmen anfallen: Verwaltung, Geschäftsführung, IT, Büro, Fahrzeuge des Innendienstes. Diese werden anteilig auf alle Projekte verteilt.
Kostenarten in der Kalkulation
In der Praxis wird zusätzlich nach organisatorischen Kostenarten gegliedert, meist:
- Lohn- und Gehaltskosten (inkl. Zuschläge, Sozialabgaben),
- Materialkosten (Baustoffe, Bauteile, Hilfsmittel),
- Gerätekosten (Abschreibung, Miete, Betriebskosten),
- Nachunternehmerkosten (Fremdleistungen Dritter),
- Sonstige Kosten (z. B. Transport, Versicherung, Gebühren).
Diese Differenzierung ist wichtig, weil BGK, AGK und Gewinn über Zuschläge verteilt werden müssen. Je feiner die Einzelkosten gegliedert sind, desto gezielter kann die Zuschlagsverteilung erfolgen – und desto realistischer die Kalkulation.
Vertragskalkulation: Grundlage für Nachträge
Bei größeren Aufträgen oder solchen mit erkennbarem Nachtragspotenzial empfiehlt es sich, eine Vertragskalkulation anzulegen. Sie bildet die vertraglich vereinbarte Ist-Situation ab und dokumentiert Abweichungen gegenüber der Angebotskalkulation.
Das ist entscheidend für Nachträge: Der Auftraggeber verlangt oft eine nachvollziehbare Herleitung, warum Mehrkosten entstehen. Nur eine detaillierte Vertragskalkulation liefert dafür die notwendige Grundlage.
Arbeitskalkulation: Von der Planung zur Prognose
Nach Auftragserteilung beginnt die detaillierte Arbeitsvorbereitung. Materialpreise, Nachunternehmerangebote und Abläufe werden konkretisiert. Daraus entsteht die Arbeitskalkulation, die den Charakter einer Plankostenrechnung hat.
Sie definiert Zielkosten (z. B. Vergabegrenzwerte) und bildet die Grundlage für eine laufende Prognoserechnung:
- Welche Kosten sind realistisch zu erwarten?
- Welches Ergebnis steht am Ende des Projekts?
Die Arbeitskalkulation ist damit ein zentrales Instrument, um wirtschaftlich zu steuern.
Kostenverursachungsprinzip: Richtig buchen spart Fehler
Alle Baustellenkosten müssen dem richtigen Projekt zugeordnet werden.
- BGK sollten möglichst direkt auf der Baustelle gebucht werden, um die Ergebnisse einzelner Projekte nicht zu verfälschen.
- AGK hingegen werden sinnvollerweise über Zuschläge verteilt, da sie keinem Projekt direkt zugeordnet werden können.
So werden Projekte vergleichbar und Fehlinterpretationen bei Sparten- oder Bereichsauswertungen vermieden.
Harmonisierte Kostenartenstruktur
Damit Kalkulation und Baubetriebsrechnung dieselbe Sprache sprechen, ist eine harmonisierte Kostenartenstruktur erforderlich.
- Kalkulation/Arbeitskalkulation (technische Sicht) und Buchhaltung/Baubetriebsrechnung (kaufmännische Sicht) müssen einander zugeordnet werden.
- In der Praxis bedeutet das: Mehrere technische Kostenarten laufen häufig auf eine kaufmännische Kostenart (n:1-Verhältnis).
Nur so sind aussagekräftige Soll-/Ist-Vergleiche möglich. Unternehmen sollten dies in einer interdisziplinären Arbeitsgruppe abstimmen und verbindlich festlegen.
Fazit
Erst die Verknüpfung von Kalkulation und Baubetriebsrechnung schafft Transparenz und Steuerungsfähigkeit. Wer Einzelkosten klar definiert, BGK und AGK sauber abgrenzt und die Kostenartenstrukturen harmonisiert, erkennt Abweichungen rechtzeitig und kann Projekte zuverlässig zum Erfolg führen.
FAQ
Was ist der Unterschied zwischen Kalkulation und Baubetriebsrechnung?
Die Kalkulation ermittelt die voraussichtlichen Kosten und Preise vor Auftragserteilung, die Baubetriebsrechnung dokumentiert die tatsächlich entstandenen Kosten während des Projekts.
Warum sind BGK und AGK wichtig?
BGK fallen direkt für die Baustelle an, AGK betreffen das gesamte Unternehmen. Nur durch ihre richtige Abgrenzung werden Projektergebnisse vergleichbar.
Was bringt eine Vertragskalkulation?
Sie bildet die vertragliche Ausgangslage nach Auftragserteilung ab und ist die Grundlage, um Nachträge sauber zu begründen.
Welche Rolle spielt die Arbeitskalkulation?
Sie konkretisiert die Angebots- und Vertragskalkulation, setzt Zielkosten und dient als Prognoseinstrument bis zum Bauende.
Wie können Unternehmen Kalkulation und Rechnungswesen harmonisieren?
Durch eine abgestimmte Kostenartenstruktur und feste Zuordnungsregeln. So wird ein echter Soll-/Ist-Vergleich möglich.
Quellen:
Hauptverband der Deutschen Bauindustrie / Zentralverband des Deutschen Baugewerbes: KLR Bau – Kosten-, Leistungs- und Ergebnisrechnung der Bauunternehmen, 8. Auflage, 2016.
DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung: 2018-12), Deutsches Institut für Normung.
VOB 2019, Bundesministerium des Innern, für Bau und Heimat (BMI).

Steuern & Sozialversicherung im Baubetrieb: Aktuelle Grundlagen 2025
Die monatliche Berechnung des Baulohns zählt zu den komplexesten Aufgaben im Lohnwesen – gerade im Baugewerbe. Gesetzliche Änderungen, Tarifvorgaben und sozialversicherungsrechtliche Besonderheiten verlangen ein solides Basiswissen. Wer diese Grundlagen kennt, vermeidet Fehler und schafft sichere Abrechnungen. Im Folgenden werden zentrale Aspekte des Steuer- und Sozialversicherungsrechts für Baubetriebe erklärt – mit aktuellen Zahlen und praktischen Hinweisen.
Steuern vs. Sozialversicherung – der Unterschied
Steuern sind Abgaben ohne Gegenleistung, die dem Staat zufließen.
Sozialversicherungsbeiträge hingegen finanzieren Leistungen (z. B. Rente, Krankenversicherung).
Im Baulohnkontext heißt das: Sie müssen sowohl Steuergesetze als auch Sozialversicherungsregeln gleichzeitig berücksichtigen.
Lohnsteuer im Überblick
Steuerklassen, Tarif & Progression
Arbeitgeber führen für Arbeitnehmer die Lohnsteuer direkt vom Arbeitslohn ab, gemäß § 39b EStG. Es existieren sechs Steuerklassen (1–6), die nach Lebenssituation (ledig, verheiratet, Zweitjob etc.) vergeben werden.
Der Einkommensteuertarif ist progressiv: Bei höheren Einkommen steigt der Steuersatz. Der Spitzensteuersatz 42 % gilt aktuell ab einem zu versteuernden Einkommen (zvE) von rund 68.481 € (Stand 2025).
Sonderzahlungen (Weihnachtsgeld, Prämien etc.) werden steuerlich gesondert behandelt: Der laufende Bezüge-Anteil erhält die normale Monatsbesteuerung, der sonstige Anteil nach besonderen Berechnungsmethoden.
Sozialversicherungsbeiträge
Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die Unfallversicherung trägt allein der Arbeitgeber.
Beitragsbemessungsgrenzen 2025
- Kranken- & Pflegeversicherung (GKV / GPV): 66.150 €/Jahr bzw. 5.512,50 €/Monat
- Renten- & Arbeitslosenversicherung: 96.600 €/Jahr bzw. 8.050 €/Monat
Übersteigt das Einkommen diese Grenzen, fallen keine zusätzlichen Beiträge mehr an.
Beitragssätze 2025 in Kurzform:
- Krankenversicherung ca. 14,6 % plus Zusatzbeitrag (variabel)
- Pflegeversicherung (mit Zuschlag für Kinderlose) etwa 3,6 %
- Rentenversicherung: 18,60 % (je Hälfte AN / AG)
- Arbeitslosenversicherung: 2,6 % gesamt
Wenn z. B. das beitragspflichtige Entgelt über der Bemessungsgrenze liegt, wird nur der Teil bis zur Grenze berücksichtigt.
Besonderheiten bei Bauunternehmen
- Im Baulohn ist häufig mit Schlechtwetterzeiten, wechselnden Einsatzorten, Lohnzuschlägen und tariflichen Vorgaben zu rechnen – das verlangt flexible Steuer- und Abrechnungsmodelle.
- Der steuerliche Arbeitslohn kann sich von dem sozialversicherungspflichtigen Entgelt unterscheiden – nicht alle Entgeltbestandteile sind gleichermaßen beitragspflichtig.
- Für Sonderzahlungen gilt oft die Märzklausel: Wenn im Jan–März gezahlt und die Grenze überschritten wird, kann eine Zuordnung in das Vorjahr erforderlich sein.
- Zuschläge für Nacht-, Sonn- und Feiertagsarbeit, Mehrarbeit, Erschwernis etc. sind meist steuer- und sozialversicherungspflichtig, sofern sie traditionelle Voraussetzungen erfüllen.
FAQ – Häufige Fragen & Klarstellungen
Wann greift der Spitzensteuersatz?
2025 ab einem zu versteuernden Einkommen von ca. 68.481 € (Ledige) (§ 32a EStG)
Was sind Beitragsbemessungsgrenzen?
Die Höchstgrenzen, bis zu denen Löhne für Sozialversicherungsbeiträge herangezogen werden (2025: KV: 66.150 €, RV: 96.600 €)
Teilt sich der Beitragsvorteil gleich zwischen AN und AG?
Bei Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung tragen Arbeitnehmer und Arbeitgeber jeweils etwa die Hälfte.
Wie werden Sonderzahlungen sozialversicherungsrechtlich behandelt?
Sie werden gesondert geprüft, anteilig in Bezug auf Beitragsbemessungsgrenzen und ggf. mit Zuordnung nach der Märzklausel.
Welche Risiken bestehen bei veralteten Tarifwerten?
Fehlerhafte Beiträge, Nachforderungen, Bußgelder und Korrekturen gegenüber Sozialversicherungsträgern oder Finanzbehörden.
Quellen
Bundesministerium der Finanzen (BMF) – Einkommensteuerrecht
Bundesministerium für Arbeit und Soziales (BMAS) – Sozialversicherung
Deutsche Rentenversicherung – Beitragssätze & Grundlagen
Verband der Ersatzkassen (vdek) – Beitragssätze Kranken-, Pflege-, Renten- & Arbeitslosenversicherung
Techniker Krankenkasse (TK) – Beitragsbemessungsgrenzen 2025
SOKA-BAU – Informationen zur Lohnabrechnung im Baugewerbe
Sozialgesetzbuch IV – Beitragsrechtliche Regelungen (z. B. Entstehungsprinzip, Märzklausel)
Digital archivieren & GoBD-konform: Neue Anforderungen ab Juli 2025
Die digitale Archivierung ist kein Zukunftsthema mehr, sondern Pflicht für Unternehmen – auch im Baugewerbe. Mit den GoBD (seit 2020 neu gefasst) und den jüngsten Änderungen am 14. Juli 2025 müssen Bauunternehmen sicherstellen, dass ihre IT-Systeme, Workflows und Archivlösungen rechtskonform sind.
Digital und rechtssicher archivieren: GoBD-Update 2025
Die digitale Archivierung ist längst nicht mehr nur eine Option, sondern eine gesetzliche Pflicht – auch für Bauunternehmen. Mit den GoBD, den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, wurde der rechtliche Rahmen bereits vor Jahren geschaffen. Seit dem 1. Januar 2020 liegt eine überarbeitete Neufassung vor, die alle älteren Regelungen wie GDPdU oder GoBS ersetzt. Im Juli 2025 folgte nun ein weiteres Update durch das Bundesfinanzministerium, das vor allem mit Blick auf die verpflichtende E-Rechnung neue Anforderungen bringt. Für Bauunternehmen bedeutet das: IT-Systeme, Workflows und Archivlösungen müssen nicht nur effizient, sondern auch rechtskonform organisiert sein.
GoBD: Was aktuell gilt
Die GoBD gelten für jedes Unternehmen in Deutschland – unabhängig von Größe oder Branche. Sie legen fest, wie elektronische Unterlagen und Belege aufzubewahren sind. Das betrifft digitale Buchführungen, gescannte Dokumente, E-Mails mit steuerrelevanten Inhalten oder elektronische Rechnungen. Entscheidend ist, dass alle Informationen vollständig, unveränderbar, nachvollziehbar und maschinell auswertbar archiviert werden. Zudem fordert die Finanzverwaltung eine sogenannte Verfahrensdokumentation. Darin muss beschrieben werden, wie im Unternehmen mit Belegen, Dokumenten und Daten umgegangen wird, vom Eingang über die Verarbeitung bis hin zur Aufbewahrung.
Neue Anforderungen seit Juli 2025
Mit dem BMF-Schreiben vom 14. Juli 2025 wurden die GoBD an die aktuellen gesetzlichen Rahmenbedingungen angepasst. Besonders die Einführung der verpflichtenden E-Rechnung seit dem 1. Januar 2025 machte Änderungen erforderlich. Künftig rückt die Nutzung strukturierter Datenformate wie XML oder ZUGFeRD stärker in den Mittelpunkt. Auch die Anforderungen an die maschinelle Auswertbarkeit wurden konkretisiert. Für Bauunternehmen bedeutet das: E-Rechnungen müssen so archiviert werden, dass sie jederzeit elektronisch geprüft und automatisiert verarbeitet werden können. Darüber hinaus wurden Doppelpflichten bei bestimmten Dokumentenarten reduziert, sodass die Archivierung in einigen Bereichen einfacher geworden ist.
Serverstandort: EU oder Drittstaat?
Ein weiterer wichtiger Punkt betrifft den Speicherort der Daten. Nach § 146 Abs. 2a Abgabenordnung dürfen elektronische Aufzeichnungen innerhalb der Europäischen Union gespeichert werden, sofern ein uneingeschränkter Datenzugriff aus Deutschland gewährleistet ist. Für Drittstaaten gilt dies nicht: Wer Server in Ländern außerhalb der EU nutzen möchte, benötigt dafür eine ausdrückliche Genehmigung der Finanzbehörden. Unternehmen, die Cloud-Anbieter außerhalb Europas einsetzen, sollten daher genau prüfen, ob die Speicherung rechtlich zulässig ist und ob entsprechende Vereinbarungen vorliegen.
Risiken bei Verstößen
Die Folgen einer nicht GoBD-konformen Archivierung können gravierend sein. Zum einen drohen steuerliche Risiken wie Schätzungen durch die Finanzverwaltung oder die Aberkennung von Vorsteuerabzügen. Zum anderen besteht die Gefahr, dass Daten im Rahmen einer Betriebsprüfung nicht anerkannt werden. Besonders problematisch ist der Verlust der Revisionssicherheit. Werden Unterlagen nicht unveränderbar, vollständig oder nachvollziehbar aufbewahrt, kann dies erhebliche finanzielle und rechtliche Konsequenzen haben.
Umsetzung in der Praxis
Für Bauunternehmen bedeutet das in der Praxis, dass ein Dokumentenmanagement- oder Archivsystem ausgewählt werden muss, das die Anforderungen der GoBD zuverlässig erfüllt. Wichtig ist, dass eine unveränderliche Speicherung möglich ist, dass alle Prozesse dokumentiert werden und dass die Software auch moderne Anforderungen wie Cloud-Anbindung oder EU-konforme Serverlösungen berücksichtigt. Gleichzeitig sollten Verträge mit IT-Dienstleistern regelmäßig überprüft werden, um sicherzustellen, dass die gesetzlichen Vorgaben erfüllt bleiben. Ebenso entscheidend ist die Schulung der Mitarbeitenden. Nur wenn alle Beteiligten die Abläufe kennen und die Aufbewahrungspflichten verstehen, können Fehler vermieden werden.
Fazit
Die digitale Archivierung ist für Bauunternehmen längst zur Pflichtaufgabe geworden. Mit den Änderungen der GoBD im Juli 2025 sind insbesondere E-Rechnungen, Datenformate und Archivierungsprozesse in den Fokus gerückt. Wer sich nicht rechtzeitig vorbereitet, riskiert steuerliche Nachteile und rechtliche Probleme. Deshalb sollten Unternehmen jetzt ihre Systeme prüfen, ihre Verfahrensdokumentation anpassen und auf verlässliche Partner setzen, die GoBD-konforme Lösungen anbieten.
FAQs zur digitalen Archivierung und GoBD
Welche Daten müssen nach GoBD archiviert werden?
Alle steuerlich relevanten Unterlagen, darunter Rechnungen (auch E-Rechnungen), Buchführungsdaten, Verträge, E-Mails mit steuerlicher Relevanz sowie gescannte Papierbelege.
Wie lange müssen digitale Unterlagen aufbewahrt werden?
Grundsätzlich gilt eine Aufbewahrungsfrist von 10 Jahren nach § 147 AO. Je nach Art der Unterlagen können längere Fristen erforderlich sein, z. B. bei anhängigen Steuerverfahren.
Darf ich meine Belege auf einem Server außerhalb der EU speichern?
Nein, grundsätzlich nicht. Der Speicherort muss innerhalb der EU liegen. Eine Ausnahme ist nur mit Genehmigung der Finanzbehörden möglich (§ 146 Abs. 2a AO).
Was ist eine Verfahrensdokumentation und brauche ich sie?
Ja, jede Firma benötigt eine Verfahrensdokumentation. Sie beschreibt detailliert, wie Belege verarbeitet, archiviert und aufbewahrt werden. Ohne sie drohen Beanstandungen bei einer Betriebsprüfung.
Sind Cloud-Lösungen GoBD-konform?
Ja, sofern der Anbieter die gesetzlichen Anforderungen erfüllt, Server innerhalb der EU nutzt und Daten unveränderbar sowie revisionssicher speichert.
Welche Neuerungen bringen die GoBD 2025?
Das BMF-Schreiben von Juli 2025 legt einen stärkeren Fokus auf die E-Rechnungspflicht, die Nutzung strukturierter Datenformate und die elektronische Auswertbarkeit von Daten. Außerdem wurden manche Doppelarchivierungen abgeschafft.
Minusstunden transparent erfassen: Was das Arbeitsrecht sagt – und digitale Tools leisten
Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.
Minusstunden – das klingt zunächst harmlos, kann aber in der Praxis schnell zu Unsicherheiten und Konflikten führen. Wann entstehen sie? Wer ist dafür verantwortlich? Und wie lassen sie sich fair und rechtskonform ausgleichen? In diesem Artikel erfährst du, worauf Arbeitgeber und Mitarbeitende achten sollten, wie das Arbeitsrecht die Sache sieht – und wie smarte HR-Tools wie Suiteify dabei helfen, den Überblick zu behalten und das Thema effizient zu managen.
Was sind Minusstunden?
Minusstunden entstehen, wenn Mitarbeitende weniger arbeiten als vereinbart – also das vertraglich festgelegte Soll nicht erreichen. Das bedeutet, dass weniger gearbeitet wird als vertraglich vereinbart. Minusstunden stellen sozusagen das Gegenstück zu Überstunden dar.
- Überstunden entstehen, wenn mehr gearbeitet wird als vereinbart.
- Minusstunden bedeuten, dass die vertraglich geschuldete Arbeitszeit nicht erfüllt wurde.
Dabei ist die rechtliche Einordnung nicht ganz so eindeutig, denn das Arbeitsrecht kennt den Begriff „ Minusstunden “ nicht ausdrücklich. Trotzdem spielen sie in vielen Unternehmen mit flexiblen Arbeitszeitmodellen wie Gleitzeit oder Vertrauensarbeitszeit eine zentrale Rolle.
Minusstunden können auf verschiedenen Ursachen beruhen und haben unterschiedliche Auswirkungen auf Arbeitnehmer:innen und Arbeitgeber. Es ist wichtig, die Definition genau zu verstehen, um Missverständnisse zu vermeiden und die Rechte und Pflichten beider Parteien zu kennen. Eine zentrale Rolle spielt dabei die sogenannte Soll-Arbeitszeit – also die im Arbeits- oder Tarifvertrag vereinbarte Arbeitszeit, die regelmäßig zu leisten ist. Wird diese Arbeitszeit unterschritten, entstehen Minusstunden, auch als Minderarbeit bezeichnet.
Wie entstehen Minusstunden?
Minusstunden entstehen, wenn weniger Arbeitszeit geleistet wird, als vertraglich vereinbart ist. Die Ursachen dafürkönnen sowohl betrieblich, organisatorisch als auch individuell sein. Eine strukturierte Betrachtung hilft, Verantwortlichkeiten zu klären und geeignete Maßnahmen abzuleiten.
Betriebliche und organisatorische Ursachen
- Schlecht geplante Einsatzzeiten durch den Arbeitgeber
- Unzureichende Auslastung oder Auftragseinbrüche
- Projektverschiebungen oder kurzfristiger Arbeitsausfall
- Kurzarbeit oder andere betriebliche Umstände
- Unklare Kommunikation zu Arbeitszeiten und Erwartungen
- Arbeitsmangel, etwa bei saisonalen Schwankungen
Individuelle bzw. persönliche Ursachen
- Verspäteter Arbeitsbeginn
- Verfrühter Feierabend
- Überzogene Pausen
- Unentschuldigtes Fehlen
- Nicht-Einhaltung der vereinbarten Arbeitszeit durch Mitarbeitende
Besondere Konstellationen: Krankheit & Freistellung
- Kurzfristige Freistellungen, bei denen keine Lohnfortzahlung greift
- Krankheit ohne Anspruch auf Entgeltfortzahlung, z. B. in bestimmten Probezeitfällen
Rolle von Arbeitszeitmodellen
Minusstunden treten häufig in flexiblen Arbeitszeitmodellen auf, insbesondere bei:
- Gleitzeitregelungen
- Arbeitszeitkonten
- Verträgen mit festen Monatsstunden
Bei Gleitzeitmodellen kann es z. B. vorkommen, dass an einzelnen Tagen weniger gearbeitet wird, was zu einem negativen Saldo auf dem Arbeitszeitkonto führt.
Selbst- oder fremdverschuldet?
Ob Minusstunden ausgeglichen oder zulasten der Mitarbeitenden gewertet werden, hängt maßgeblich davon ab, wer für die Minderarbeit verantwortlich ist:
- Selbstverschuldet:
Wenn Mitarbeitende z. B. unentschuldigt fehlen oder Arbeitszeiten eigenständig verkürzen
- Fremdverschuldet:
Wenn der Arbeitgeber keine ausreichende Arbeit zur Verfügung stellt oder Dienstpläne unklar sind
Bedeutung der Arbeitszeiterfassung
Eine rechtssichere Erfassung der Arbeitszeit ist unverzichtbar, um Minusstunden korrekt zu dokumentieren und rechtliche Risiken zu vermeiden. Arbeitszeitkonten sind ein sinnvolles Instrument, müssen aber transparent, nachvollziehbar und rechtlich einwandfrei geführt werden. Arbeitgeber sollten Minusstunden nicht pauschalbewerten, sondern differenziert analysieren. Eine sorgfältige Ursachenklärung hilft dabei rechtliche Unsicherheiten zu vermeiden, Missverständnisse mit Mitarbeitenden zu reduzieren und geeignete organisatorische oder kommunikative Maßnahmen zu ergreifen.
Minusstunden & Arbeitsrecht: Was ist erlaubt?
1. Gesetzliche Regelungen:
Es gibt keine pauschale gesetzliche Pflicht zur Ableistung von Minusstunden. Entscheidend ist, was im Arbeitsvertrag, Tarifvertrag oder in Betriebsvereinbarungen geregelt ist.
2. Arbeitgeberpflichten:
- Arbeitgeber müssen grundsätzlich dafür sorgen, dass Mitarbeitende ihre vertraglich vereinbarte Arbeitszeit leisten können.
- Können keine Aufgaben zugewiesen werden, liegt das Betriebsrisiko in der Regel beim Unternehmen – Mitarbeitende dürfen in solchen Fällen nicht benachteiligt werden.
3. Arbeitsvertragliche Regelungen:
- Gleitzeitvereinbarungen können eine Verpflichtung zum Ausgleich von Minusstunden enthalten.
- Ohne klare Regelung sind Minusstunden in vielen Fällen nicht vom Lohn abzuziehen.
4. Bei Kündigung:
- Nicht ausgeglichene Minusstunden dürfen nur dann mit dem Restgehalt verrechnet werden, wenn dies vertraglich wirksam vereinbart wurde.
Das Arbeitsrecht stellt also klare Anforderungen an die Handhabung von Minusstunden. Arbeitgeber dürfen Minusstunden nicht einfach anordnen oder vom Gehalt abziehen, wenn keine entsprechende rechtliche Grundlage vorliegt. Zudem dürfen Minusstunden nicht bei unverschuldeten Fehlzeiten wie Krankheit, Urlaub oder gesetzlichen Feiertagen entstehen. Die Rolle des Betriebsrats ist hierbei ebenfalls relevant, da er bei der Einführung von Arbeitszeitkonten und Regelungen zu Minusstunden mitbestimmen muss. Arbeitgeber und Arbeitnehmer:innen sollten deshalb stets auf transparente und faire Vereinbarungen achten, um Konflikte zu vermeiden.
Was Arbeitgeber beachten müssen
- Vertragliche Klarheit schaffen: Gleitzeitregelungen, Arbeitszeitkonten und der Umgang mit Minusstunden sollten explizit im Arbeitsvertrag oder durch Betriebsvereinbarungen geregelt sein. Klare Regeln für die Führung von Arbeitszeitkonten und den Ausgleich von Minusstunden sind unerlässlich, um einen rechtssicheren Rahmen zu gewährleisten.
- Dokumentation & Transparenz: Alle Arbeitszeiten müssen korrekt erfasst und jederzeit einsehbar sein. Die Analyse der Arbeitszeitkonten ist für Arbeitgeber besonders wichtig, um die Einhaltung der Regeln zu überprüfen und rechtliche Risiken zu minimieren.
- Keine einseitige Verrechnung: Ein automatischer Lohnabzug bei Minusstunden ist nicht zulässig, wenn keine vertragliche Grundlage vorliegt.
- Mitarbeitende rechtzeitig informieren: über Arbeitszeiten, Änderungen und rechtliche Konsequenzen
Darüber hinaus sollten Arbeitgeber die Ursachen für Minusstunden analysieren und gegebenenfalls Maßnahmen ergreifen, um diese zu minimieren. Eine gute Arbeitszeiterfassung und regelmäßige Kommunikation mit den Mitarbeitenden helfen, Fehlzeiten frühzeitig zu erkennen und Missverständnisse zu vermeiden. Auch die Zusammenarbeit mit dem Betriebsrat ist wichtig, um rechtssichere Regelungen zu schaffen und die Interessen der Arbeitnehmer:innen zu wahren.
Was Arbeitnehmer:innen wissen sollten
- Verpflichtung nur bei vertraglicher Grundlage: Du musst Minusstunden nur nacharbeiten, wenn es klare Regelungen dazu gibt. Eine häufige Frage ist, ob und wie Minusstunden nachgeholt werden müssen – dies hängt maßgeblich von den vertraglichen Vereinbarungen ab.
- Zwangs-Minusstunden? Wenn der Betrieb keine Arbeit bereitstellt, darf dir das in der Regel nicht zum Nachteil ausgelegt werden.
- Unklare Regelung? Im Zweifel solltest du das Gespräch mit Vorgesetzten suchen oder arbeitsrechtliche Beratung einholen.
Arbeitnehmer:innen sollten ihre Rechte kennen und bei Unklarheiten aktiv nachfragen. Es ist ratsam, Arbeitszeitkonten regelmäßig einzusehen und bei Unstimmigkeiten frühzeitig das Gespräch zu suchen. Besonders bei Minusstunden im Zusammenhang mit einer Kündigung ist es wichtig, die vertraglichen Regelungen genau zu prüfen, um Nachteile zu vermeiden. Bei weitergehenden Unsicherheiten empfiehlt sich eine Beratung im Bereich des Arbeitsrechts.
Unverschuldete Minusstunden: Was gilt, wenn du nichts dafür kannst?
Unverschuldete Minusstunden entstehen immer dann, wenn Arbeitnehmer:innen ihre vertraglich vereinbarten Arbeitsstunden nicht erfüllen können, ohne dass sie selbst dafür verantwortlich sind. Typische Gründe hierfür sind:
- Krankheit
- gesetzliche Feiertage
- unvorhersehbare Ereignisse wie plötzliche Betriebsschließungen
In solchen Fällen greift das Arbeitsrecht zum Schutz der Arbeitnehmer:innen: Minusstunden dürfen nicht einfach auf das Arbeitszeitkonto angerechnet oder als Grund für eine Kürzung des Gehalts oder gar eine Kündigung verwendet werden. Der Arbeitsvertrag und bestehende Regelungen im Unternehmen müssen diese Situationen klar berücksichtigen. Arbeitnehmer:innen sollten darauf achten, dass ihre Rechte in solchen Fällen gewahrt bleiben und im Zweifel arbeitsrechtlichen Rat einholen, um Nachteile zu vermeiden. Besonders bei längerer Krankheit oder anderen unverschuldeten Ausfällen ist es wichtig, die eigene Situation zu dokumentieren und mit dem Arbeitgeber offen zu kommunizieren.
Abzug vom Gehalt: Wann droht eine Kürzung?
Ein Abzug vom Gehalt wegen Minusstunden ist nur dann rechtens, wenn die Voraussetzungen klar im Arbeitsvertrag, in Tarifverträgen oder durch eine Betriebsvereinbarung geregelt sind. Arbeitgeber dürfen das Gehalt nicht einfach kürzen, wenn Arbeitnehmer:innen ihre Arbeitsstunden aus Gründen nicht erfüllen, die außerhalb ihres Einflussbereichs liegen.
Kommt es jedoch zu Minusstunden, weil Arbeitnehmer:innen ihre Pflichten aus dem Arbeitsverhältnis schuldhaft verletzen, kann in bestimmten Fällen eine Gehaltskürzung erfolgen – vorausgesetzt, die entsprechenden Regelungen sind transparent und rechtlich einwandfrei. Arbeitnehmer:innen sollten im Falle einer Gehaltskürzung immer prüfen, ob diese auf einer gültigen Vereinbarung basiert und ihre Rechte respektiert werden. Im Zweifelsfall empfiehlt es sich, rechtlichen Beistand in Anspruch zu nehmen oder den Betriebsrat einzuschalten, um die eigene Position zu stärken.
Was passiert mit Minusstunden?
Wie mit Minusstunden im Arbeitsverhältnis umgegangen wird, hängt maßgeblich von den getroffenen Vereinbarungen und den konkreten Umständen ab. Sind die Minusstunden auf das Verhalten der Arbeitnehmer:innen zurückzuführen, kann der Arbeitgeber verlangen, dass diese durch Mehrarbeit oder Nacharbeit ausgeglichen werden. Wichtig ist dabei, dass die Regelungen im Arbeitsvertrag oder in betrieblichen Vereinbarungen klar und verständlich formuliert sind, damit die Rechte der Arbeitnehmer:innen gewahrt bleiben.
Entstehen Minusstunden hingegen unverschuldet, etwa durch Krankheit oder betriebliche Ausfälle, dürfen sie nicht zulasten der Arbeitnehmer:innen gehen. In jedem Fall sollten sowohl Arbeitgeber als auch Arbeitnehmer:in die geltenden Regelungen und Rechte genau kennen und im Zweifel gemeinsam nach einer fairen Lösung suchen. Transparente Kommunikation und eine sorgfältige Dokumentation der Arbeitszeiten helfen, Missverständnisse und Konflikte zu vermeiden.
Tools & Automatisierung: Wie Suiteify bei der Zeiterfassung unterstützt
Digitale Systeme wie Suiteify helfen Unternehmen dabei, das Thema Minusstunden effizient und transparent zu gestalten:
- Automatischer Soll-Ist-Abgleich: Abweichungen zwischen geplanter und tatsächlicher Arbeitszeit werden in Echtzeit erkannt.
- Verwaltung individueller Arbeitszeitmodelle: Verschiedene Arbeitszeitregelungen – z. B. Gleitzeit, Teilzeit oder Schichtarbeit – lassen sich flexibel abbilden und steuern.
- Rechtskonforme Reports: Standardisierte Auswertungen für Mitarbeitende und Führungskräfte schaffen Transparenz und dokumentieren die Arbeitszeit gesetzeskonform.
- Integration in Payroll-Systeme: Eine direkte Anbindung an die Payroll vermeidet manuelle Übertragungsfehler und spart Zeit.
- Mitarbeiterzugang mit persönlichem Dashboard: Mitarbeitende erhalten jederzeit Einblick in ihr Arbeitszeitkonto. Das stärkt das Vertrauen und reduziert Rückfragen.
Die Nutzung solcher digitalen Tools unterstützt nicht nur die korrekte Arbeitszeiterfassung, sondern erleichtert auch die Einhaltung arbeitsrechtlicher Vorgaben. So können Arbeitgeber und Arbeitnehmer:innen gemeinsam sicherstellen, dass Minusstunden fair erfasst, nachvollziehbar dokumentiert und gegebenenfalls ausgeglichen werden. Dies fördert ein gutes Betriebsklima und minimiert rechtliche Risiken.
Fazit: Minusstunden transparent und fair handhaben
Minusstunden sind ein sensibles Thema mit rechtlichen und emotionalen Fallstricken. Klare vertragliche Regelungen, eine faire Kommunikation und digitale Tools wie Suiteify helfen, Transparenz zu schaffen und rechtliche Risiken zu vermeiden. So profitieren alle Seiten – Arbeitgeber durch effizientere Prozesse, Mitarbeitende durch Fairness und Planbarkeit.
FAQ– häufig gestellte Fragen
Dürfen Minusstunden mit dem Gehalt verrechnet werden?
Nur, wenn dies arbeitsvertraglich, tariflich oder in einer Betriebsvereinbarung geregelt ist.
Was passiert bei einer Kündigung mit Minusstunden?
Nicht ausgeglichene Minusstunden dürfen nur dann vom Gehalt abgezogen werden, wenn das arbeitsvertraglich vereinbart wurde.
Darf der Arbeitgeber Minusstunden anordnen?
Grundsätzlich darf der Arbeitgeber Minusstunden nur anordnen, wenn dies im Arbeits- oder Tarifvertrag oder in einer Betriebsvereinbarung ausdrücklich erlaubt ist. Ohne eine solche Regelung ist eine einseitige Anordnung von Minusstunden durch den Arbeitgeber nicht zulässig.
Wie viele Minusstunden sind zulässig?
Es gibt keine gesetzliche Höchstgrenze für Minusstunden. Die zulässige Anzahl richtet sich nach den Vereinbarungen im Arbeits- oder Tarifvertrag sowie nach betrieblichen Regelungen. Bei vielen Minusstunden kann es allerdings zu arbeitsrechtlichen Konsequenzen kommen, insbesondere wenn diese nicht ausgeglichen werden.
Sind Minusstunden ein Kündigungsgrund?
Minusstunden allein sind in der Regel kein direkter Kündigungsgrund. Allerdings können häufige oder erhebliche Minusstunden, insbesondere wenn sie selbstverschuldet sind und nicht ausgeglichen werden, negative Auswirkungen auf das Arbeitsverhältnis haben und im schlimmsten Fall zu einer Kündigung führen.
Welche Informationen sollten Arbeitnehmer über Minusstunden haben?
Arbeitnehmer sollten wissen, wie Minusstunden entstehen, wie sie erfasst werden, welche Rechte und Pflichten sie haben und wie der Ausgleich erfolgt. Eine regelmäßige Aktualisierung der Informationen und Schulungen helfen, Missverständnisse zu vermeiden.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
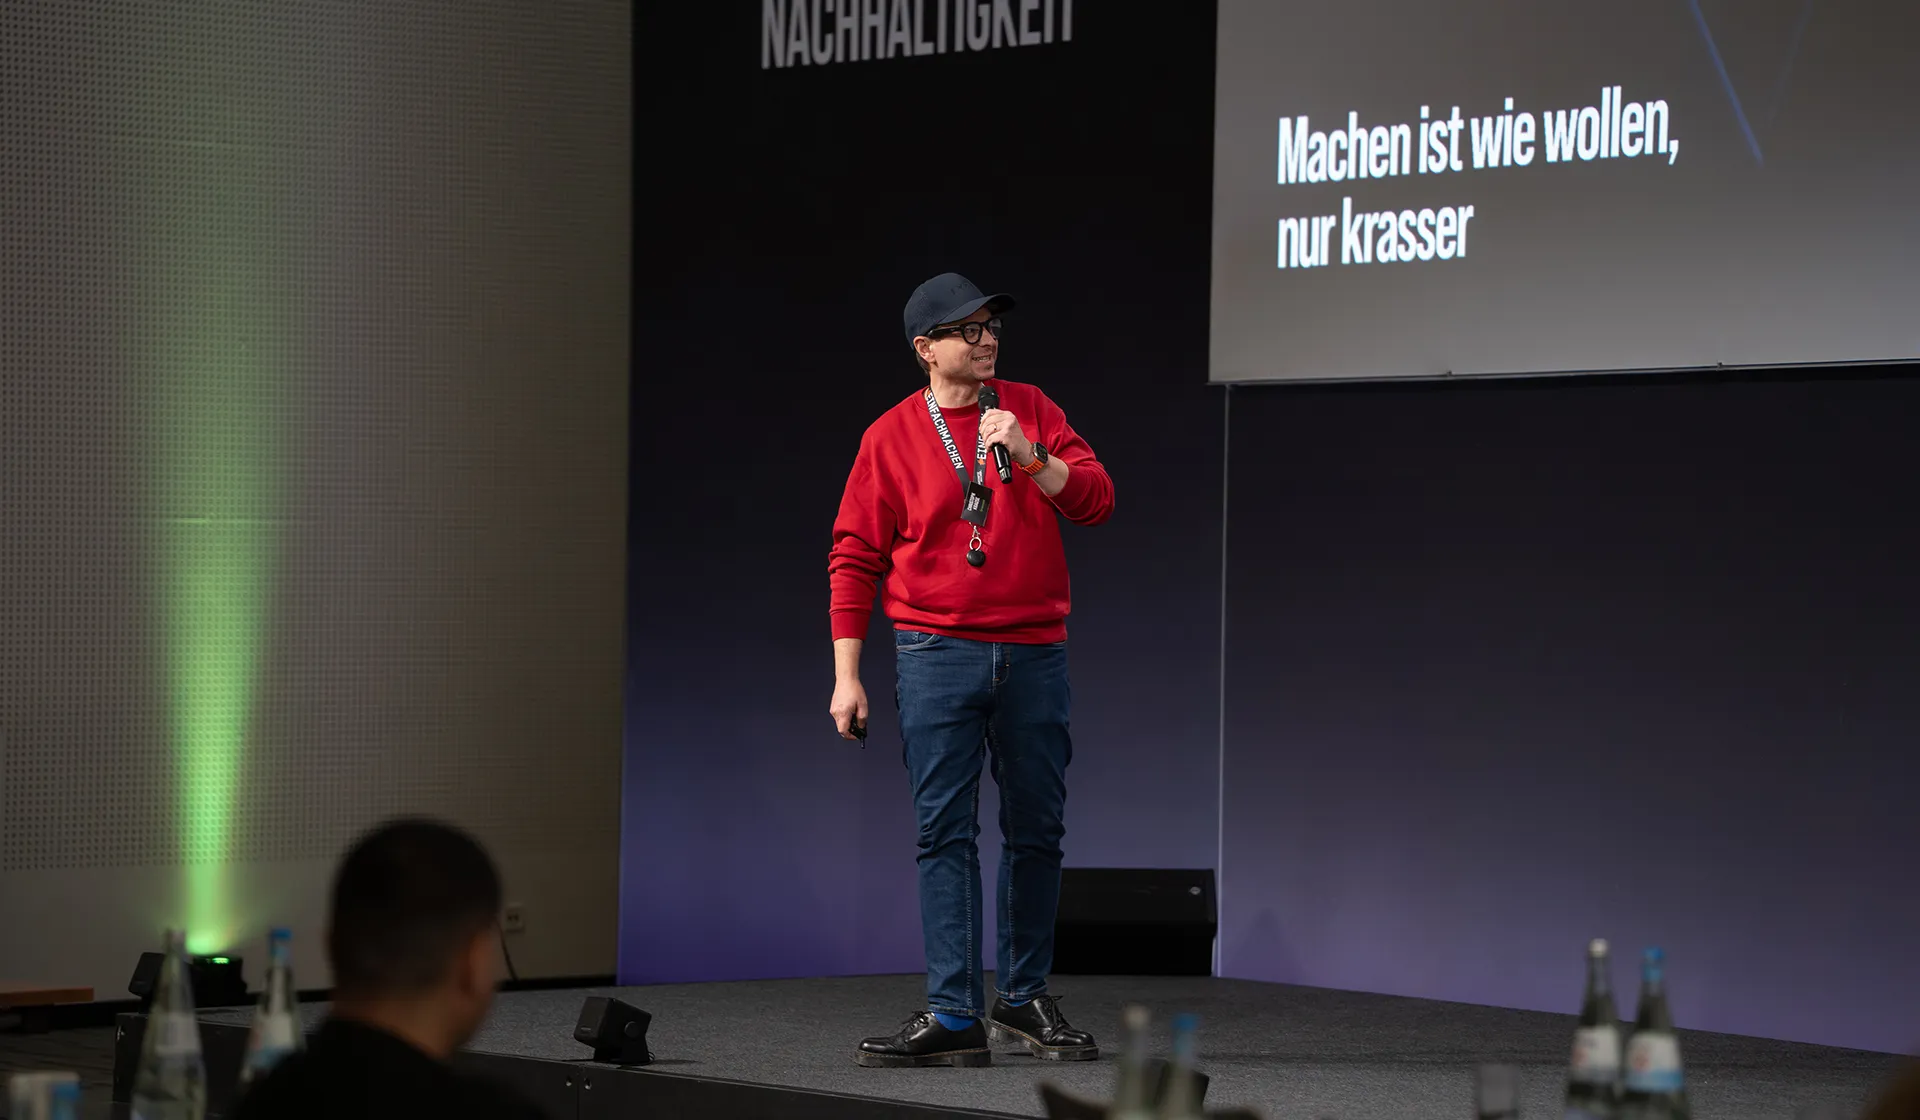
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.