Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).
WEITERE ARTIKEL




Die unheimlichen Geister der fehlerhaften Buchungen 👻
Kleine Buchhaltungsfehler können sich schnell zu großen Katastrophen entwickeln. Erfahre, wie solche Fehler nicht nur die Finanzen gefährden, sondern auch rechtliche Probleme und Vertrauensverlust verursachen können. 👻
Stell dir vor: Du sitzt im Büro, es ist kurz vor Feierabend, und plötzlich tauchen in deinen Finanzauswertungen merkwürdige Fehler auf. Zahlen stimmen nicht, Summen passen nicht zusammen, und es fühlt sich an, als ob unsichtbare Kräfte deine Buchhaltung sabotieren. Willkommen in der Welt der Geisterbuchungen – die unsichtbaren Fehler, die sich unerwartet einschleichen und Chaos stiften!
Was sind Geisterbuchungen?
Geisterbuchungen sind Fehler in der Buchhaltung, die scheinbar aus dem Nichts auftauchen.
Das kann alles sein: doppelte Buchungen mit unterschiedlichen Bezeichnungen, fehlende Transaktionen oder Zahlen, die einfach nicht mehr nachvollziehbar sind. Oft treten sie auf, wenn man noch mit manuellen oder veralteten Systemen arbeitet, bei denen es leicht zu menschlichen Fehlern kommen kann. Diese "Geister" verstecken sich in den Daten und tauchen dann zu den unpassendsten Zeiten auf – meist, wenn es um wichtige Berichte oder den Jahresabschluss geht.
Warum sind sie so gefährlich?
Wie bei einem echten Spuk sorgen Geisterbuchungen für Unruhe und Verwirrung. Sie können zu falschen Bilanzen, verzögerten Geschäftsentscheidungen oder sogar rechtlichen Problemen führen, wenn Fehler nicht rechtzeitig erkannt werden. Noch schlimmer: Wenn man solche Fehler erst spät bemerkt, kann es extrem zeitaufwändig und teuer werden, sie rückwirkend zu korrigieren.
Hier ein paar Beispiele für die Schrecken, die sie verursachen können 😱:
- Falsche Finanzberichte: Ungenaue Zahlen in den Berichten können zu Fehleinschätzungen führen. Man könnte meinen, es geht dem Unternehmen blendend, obwohl man tatsächlich Verluste einfährt – oder umgekehrt.
- Steuerliche Konsequenzen: Wenn Geisterbuchungen unentdeckt bleiben, können falsche Steuererklärungen eingereicht werden. Das führt zu Problemen mit dem Finanzamt, Nachzahlungen oder sogar Strafen.
- Vertrauensverlust: Häufige Fehler in der Buchhaltung führen schnell dazu, dass das Management das Vertrauen in die Finanzabteilung verliert. Das kann den Ruf des Unternehmens beschädigen.
Wie wird man die Geister los?
Der Schlüssel, um diese "Gespenster" loszuwerden, ist die Automatisierung und Kontrolle.
Moderne Buchhaltungssysteme können helfen, indem sie:
- Automatisierte Buchungen ermöglichen, die Fehler durch manuelle Eingaben minimieren.
- Echtzeit-Überwachung der Daten bieten, sodass Unregelmäßigkeiten sofort auffallen und behoben werden können.
- Prüfprotokolle führen, um genau nachvollziehen zu können, wer wann welche Buchung vorgenommen hat. So lassen sich Fehlerquellen schneller identifizieren.
Die Automatisierung von Prozessen und eine klare Datenerfassung sorgen dafür, dass "Geister" keine Chance haben, die Buchhaltung zu stören. So bleibt das Unternehmen vor unheimlichen Überraschungen geschützt.
Das Fazit:
Unterschätzen Sie die Power automatisierter Nachrichten nicht.
Fehler in der Buchhaltung können wie unsichtbare Gespenster wirken, die Chaos in den Finanzen verbreiten. Mit unseren Lösungen aus der Cloud sind Sie jederzeit auf dem neusten Stand und vermeiden Probleme aufgrund von veralteter Software. Wer also den Horror vermeiden will, sollte sich von den "Geistern der fehlerhaften Buchungen" verabschieden – bevor es zu spät ist! 🎃📊
Neue Wirtschafts-Identifikationsnummer - die wichtigsten Fakten
Ab November 2024 erhalten wirtschaftlich Tätige in Deutschland eine Wirtschafts-Identifikationsnummer (W-IdNr.) zur Identifizierung im Besteuerungsverfahren.
Im September 2024 hat der Deutsche Bundesrat der Einführung einer Wirtschafts-Identifikationsnummer zugestimmt. Die W-IdNr. ist ein einheitliches Identifikationsmerkmal für alle wirtschaftlich Tätigen in Deutschland. Sie besteht aus dem Länderkürzel „DE“, neun Ziffern und einem zusätzlichen fünfstelligen Unterscheidungsmerkmal (Beispiel: DE123456789-00001).
Wer bekommt eine Wirtschafts-Identifikationsnummer?
Eine W-IdNr. erhalten wirtschaftlich Tätige, die umsatzsteuerpflichtig oder Kleinunternehmer nach § 19 UStG sind, einschließlich Freiberufler.
Bei mehreren wirtschaftlichen Tätigkeiten werden mehrere Nummern vergeben, die sich in den letzten fünf Ziffern unterscheiden. Über die Vergabe dieser zusätzlichen Unterscheidungsmerkmale, die im ersten Quartal 2026 beginnen soll, wird das hierfür zuständige Bundeszentralamt für Steuern (BZSt) gesondert informieren.
Die W-IdNr. soll vorerst weder die persönliche Steuer-Identifikationsnummer noch die Umsatzsteuer-Identifikationsnummer ((USt-IdNr.) ersetzen. Zur besseren Unterscheidung hier drei Beispiele für den Aufbau der verschiedenen Identifikationsnummern:
- Steuer-Identifikationsnummer: 01234567890 (immer elfstellig)
- Umsatzsteuer-Identifikationsnummer: DE123456789
- Wirtschafts-Identifikationsnummer: DE123456789-00001
Was ist bezüglich der Vergabe der W-IdNr. zu beachten?
Das Vergabeverfahren beginnt im November 2024, wird schrittweise durchgeführt und soll bis Ende 2026 abgeschlossen sein. Folgende Punkte sind zu beachten:
- Wirtschaftlich Tätige, die bereits über eine Umsatzsteuer-Identifikationsnummer (USt-IdNr.) verfügen, erhalten diese als Wirtschafts-Identifikationsnummer, ergänzt um das zusätzliche fünfstellige Unterscheidungsmerkmal. Die USt-IdNr. ist wie bisher weiter zu verwenden.
- Um verschiedene Betriebe, Betriebsstätten oder Tätigkeiten eines Steuerpflichtigen identifizieren zu können, vergibt das zuständige Bundeszentralamt für Steuern (BZSt) ab dem ersten Quartal 2026 mehrere fünfstellige Unterscheidungsmerkmale. Bis dahin erhalten Steuerpflichtige auch bei mehreren wirtschaftlichen Tätigkeiten nur ein Unterscheidungsmerkmal („-00001“).
- Wirtschaftlich Tätige ohne USt-IdNr., die umsatzsteuerlich erfasst sind oder den Status eines Kleinunternehmers haben, erhalten die W-IdNr. elektronisch über ihr ELSTER-Benutzerkonto oder über ihre Steuerberatungskanzlei.
- Alle anderen wirtschaftlich Tätigen erhalten ihre W-IdNr. voraussichtlich ab dem dritten Quartal 2025.
Wie erfolgt die Vergabe der Wirtschafts-Identifikationsnummer?
Das Bundeszentralamt für Steuern vergibt die W-IdNr. automatisch auf Anforderung des Finanzamtes. Ein Antrag des Steuerpflichtigen ist nicht erforderlich.
Wie ist der Übergang geregelt?
Wirtschaftlich Tätige müssen künftig in Anträgen, Erklärungen und Mitteilungen die Wirtschafts-Identifikationsnummer als Steuernummer angeben. Bis zum Abschluss des Erstvergabeverfahrens gelten jedoch großzügige Übergangsregelungen. So muss die W-IdNr. bis zum 31. Dezember 2026 nicht zwingend in der Steuererklärung angegeben werden.

ESG-Reporting im Bau: Pflichten, Herausforderungen und Chancen
Das Thema ESG-Reporting gewinnt in der Baubranche immer mehr an Bedeutung. Bauunternehmen müssen ihre Nachhaltigkeitsbemühungen in den Bereichen Umwelt, Soziales und Unternehmensführung (Environmental, Social, Governance – ESG) transparent darlegen. Dieser Artikel erklärt, warum ESG-Reporting unverzichtbar ist, welche rechtlichen Pflichten bestehen und welche Chancen sich daraus ergeben.
Was ist ESG-Reporting?
ESG-Reporting bezeichnet den Prozess, durch den Unternehmen ihre Nachhaltigkeitsleistung in den Bereichen Umwelt, Soziales und Unternehmensführung erfassen, bewerten und offenlegen.
„Nachhaltigkeit im Bauwesen ist kein Zusatz, sondern ein zentraler Bestandteil unserer wirtschaftlichen Verantwortung. ESG-Reporting ermöglicht es uns, Transparenz zu schaffen und unseren Fortschritt zu messen“, erklärt der Bundesverband der Deutschen Industrie (BDI).
Warum ESG-Reporting in der Baubranche unverzichtbar ist
Die Bauwirtschaft hat enorme Auswirkungen auf die Umwelt – von CO₂-Emissionen über Ressourcenverbrauch bis zur Landnutzung. ESG-Reporting hilft Unternehmen, ihre Strategien anzupassen, Ressourcen effizient zu nutzen und soziale Verantwortung zu übernehmen.
Der Zentralverband Deutsches Baugewerbe (ZDB) betont: „Ein umfassendes Nachhaltigkeitsberichtssystem ist entscheidend, um die ökologischen, sozialen und ökonomischen Auswirkungen unserer Projekte zu verstehen und zu kommunizieren.“
Rechtliche Grundlagen und Pflichten
In Europa ist ESG-Reporting gesetzlich vorgeschrieben. Die Corporate Sustainability Reporting Directive (CSRD) verpflichtet Unternehmen, regelmäßig über ESG-Kriterien zu berichten. Dazu gehören unter anderem CO₂-Emissionen, Energieverbrauch, Abfallmanagement und Arbeitsrechte. Standards wie GRI oder SASB sind häufig die Grundlage.
Fristen und Umsatzanforderungen
- Ab 1. Januar 2025: Unternehmen unter der NFRD, vor allem große kapitalmarktorientierte Unternehmen, müssen berichten.
- Ab 1. Januar 2026: Große Unternehmen, die bisher nicht berichtspflichtig waren, sind betroffen (mind. 250 Mitarbeitende, >40 Mio. € Umsatz oder >20 Mio. € Bilanzsumme).
- Ab 1. Januar 2027: Kapitalmarktorientierte KMU müssen ESG-Berichte erstellen, sofern sie nicht befreit sind.
- Ab 1. Januar 2029: Nicht-europäische Unternehmen mit >150 Mio. € Nettoumsatz in der EU und einer Niederlassung in der EU werden ebenfalls verpflichtet.
Herausforderungen bei der Umsetzung
- Datenverfügbarkeit und -qualität: Exakte Daten sind schwer zu erheben, besonders bei internationalen Projekten.
- Komplexität der Berichterstattung: Unternehmen müssen vielfältige Standards und Kriterien erfüllen.
- Ressourcen und Know-how: Für KMU ist der Aufbau von Expertise und IT-Systemen aufwendig und kostspielig.
Chancen durch ESG-Reporting
- Wettbewerbsvorteil: Transparente Nachhaltigkeitsberichte ziehen Investoren und Kunden an.
- Risikomanagement: Risiken lassen sich frühzeitig erkennen und steuern.
- Effizienzsteigerung: Nachhaltige Prozesse führen oft zu Kostensenkungen und effizienteren Abläufen.
Fazit
ESG-Reporting ist weit mehr als eine gesetzliche Pflicht: Es ist ein strategisches Instrument, um Bauunternehmen zukunftsfähig zu machen. Transparente Berichterstattung stärkt das Vertrauen von Kunden, Investoren und Stakeholdern und positioniert die Baubranche nachhaltig und wettbewerbsfähig.
Dein Anspruch auf ein Arbeitszeugnis: Regelungen zur Ausstellung
Das Arbeitszeugnis ist wichtig für deine berufliche Zukunft. Du hast Anspruch auf ein qualifiziertes Zeugnis, das deine Leistungen widerspiegelt. Wir erklären es dir im Detail!
Das Arbeitszeugnis ist ein wertvolles Dokument, auf das du bei Beendigung deines Arbeitsverhältnisses einen rechtlich verankerten Anspruch hast. Es ist überraschend, dass dieses Recht von Unternehmen oft vergessen oder übersehen wird. Inmitten hektischer Arbeitsabläufe oder Personalwechsel wird das Ausstellen eines Zeugnisses häufig zur Nebensache, sodass du aktiv auf deinen Anspruch bestehen musst, anstatt ihn als selbstverständlich anzusehen.
Dabei ist dieses weitaus mehr als nur eine Formsache. Das Schriftstück reflektiert die erbrachten Leistungen und gibt potenziellen neuen Arbeitgebern einen Einblick in die beruflichen sowie persönlichen Kompetenzen. Für die nachfolgenden Karriereschritte kommt ihm also Relevanz zu, doch nicht jeder nutzt die Chance, es bewusst für sich zu beanspruchen. Unweigerlich wird das Dokument zwar eingefordert, aber die Frage bleibt: Spiegelt es wirklich das wider, was einem zusteht?
In den folgenden Abschnitten werden wir beleuchten, welche Rechte Arbeitnehmer konkret haben, wie sie sicherstellen können, dass sie ein qualifiziertes Zeugnis erhalten und ebenso warum es so wichtig ist, sein Anrecht nicht zu verwirken, wenn das Unternehmen das Zeugnis zu vergessen droht.
Die gesetzlichen Grundlagen für ein Arbeitszeugnis
Das Recht auf ein Arbeitszeugnis ist in § 109 der Gewerbeordnung (GewO) normiert. Diese Vorschrift gilt für Arbeitnehmer im Sinne des § 5 Abs. 1 Arbeitsgerichtsgesetz (ArbGG), also für alle Personen, die in einem abhängigen Beschäftigungsverhältnis stehen. Ausgenommen hiervon sind beispielsweise Beamte, die anderen gesetzlichen Regelungen unterliegen. Der Anspruch entsteht in dem Moment, in dem das Ende des Arbeitsverhältnisses besiegelt wird, sei es durch Kündigung, Aufhebungsvertrag oder Zeitablauf eines befristeten Vertrages.
Für den Arbeitgeber existiert also eine entsprechende Zeugnispflicht. Kommt das Unternehmen dieser nicht nach, ist der Arbeitnehmer befähigt, sein Zeugnis gerichtlich einzufordern. Der Anspruch ist dabei jedoch verjährungsanfällig gemäß den allgemeinen Verjährungsvorschriften des Bürgerlichen Gesetzbuches (BGB), nach denen eine dreijährige Verjährungsfrist ab dem Ende des Kalenderjahres, in dem das Anrecht entsteht, gilt (§ 195, § 199 Abs. 1 BGB).
Die Zeugnisarten
Im Bereich der Arbeitszeugnisse ist zu unterscheiden zwischen einfachen Versionen und qualifizierten Zeugnissen. Das einfache Zeugnis erfüllt die gesetzliche Mindestanforderung durch die bloße Bestätigung der Art der Tätigkeit und der Beschäftigungsdauer. Als Arbeitnehmer sind Sie jedoch imstande, ausdrücklich ein qualifiziertes Arbeitszeugnis zu verlangen, welches zusätzlich eine Leistungs- und Verhaltensbewertung inkludiert.
Anhand der ständigen Rechtsprechung des Bundesarbeitsgerichts hat das qualifizierte Zeugnis sowohl wohlwollend formuliert zu sein und muss auch wahrheitsgemäß ausfallen. Durch diese doppelte Anforderung ist der Arbeitgeber verpflichtet, dem bisherigen Mitarbeiter keine unnötigen beruflichen Nachteile zu bereiten, wobei unwahre Angaben zur Imagepolierung ebenso wenig erlaubt sind.
Das Arbeitsrecht ist übrigens nicht nur auf die Beendigung des Arbeitsverhältnisses beschränkt. In bestimmten Fällen haben Arbeitnehmer auch während ihrer bestehenden Tätigkeit bei Vorliegen eines berechtigten Interesses den Anspruch auf ein Zwischenzeugnis. Solchen Interessen können interne Umstrukturierungen, Vorgesetztenwechsel, eine bevorstehende Versetzung oder andere Motive zugrunde liegen.
Typische Missverständnisse bei der Anforderung von Arbeitszeugnissen
Auf Basis dieser Rechtsansprüche kann ein tieferes Verständnis der häufigsten Stolpersteine Fehlern vorbeugen:
- Unklarheit aufseiten des Arbeitnehmers
Viele Arbeitnehmer sind sich ihres Anspruchs auf ein qualifiziertes Zeugnis nicht bewusst und haben daher nur ein einfaches Zeugnis mit Art und Dauer der Tätigkeit im Sinn. Das Wissen zu den Unterschieden zwischen diesen beiden Arten ist maßgebend. Gerade, wenn eine umfassende Beurteilung von Leistung und Verhalten gewünscht ist, muss auf qualifizierte Zeugnisse rekurriert werden.
- Fehlendes Wissen um die Formulierungspflichten
Dass der Arbeitgeber von Gesetzeswegen verpflichtet ist, das Zeugnis wohlwollend und gleichzeitig wahrheitsgemäß zu formulieren, ist ebenso nicht jedem von Begriff. So sind negative Randnotizen oder sonstige Auffälligkeiten wie etwa Rechtschreibfehler, die einen abträglichen Eindruck hinterlassen können, hochproblematisch. Wenn Du das Gefühl hast, dass deine Leistungen nicht angemessen honoriert werden, solltest Du dem so bald wie möglich Ausdruck verleihen.
- Verjährung
Angestellte sehen sich aufgrund der Fristen verleitet, ausreichend Zeit als gegeben zu konstatieren. Selbst unter Anbetracht der großzügigen Verjährungsfristen sollte das Zeugnis aber direkt nach der Beendigung eines Arbeitsverhältnisses eingefordert werden, um zu gewährleisten, dass alle Informationen frisch im Gedächtnis sind.
- Aspekt der Probezeit
Die Annahme, dass Du keines Zeugnisses würdig sind, wenn das Arbeitsverhältnis nicht über die Probezeit hinausgeht, entspricht nicht den Tatsachen. In Wirklichkeit haben auch Arbeitnehmer, deren Beschäftigung die Probezeit nicht überlebt, Anspruch auf die Erteilung eines Arbeitszeugnisses. Das sollte unbedingt im Hinterkopf behalten werden, da auch in der Probezeit gesammelte Erfahrungen für zukünftige Bewerbungen integral sind. Auf ein Zwischenzeugnis oder sogar ein Endzeugnis sollte man keinesfalls leichtsinnig verzichten.
- Ignorieren der Rechtsgrundlagen aufseiten des Arbeitgebers
Ein unzureichendes oder unzutreffendes Zeugnis ist mitnichten eine Lappalie. Ein Arbeitszeugnis hat klar und verständlich formuliert zu sein und Ausreden sollte man als Arbeitnehmer nicht simpel akzeptieren. In Fällen von Schlampereien kannst Du auf die Korrektur des Zeugnisses bestehen und gegebenenfalls einen Rechtsanwalt engagieren, um rechtliche Schritte einzuleiten.
- Überprüfung des Zeugnisses
Man kennt das: Nach Erhalt des Zeugnisses wird dieses archiviert, ohne das Dokument auf Punkt und Beistrich zu prüfen. Ungünstige Formulierungen, die durch schnelles Überfliegen nicht auffallen, können aber den Ausschlag geben. Es sollte demnach genug Zeit darauf verbucht werden, das Arbeitszeugnis genauestens zu lesen, damit keine intransparenten Aussagen darin transportiert werden.
Wie Du die Bitte um das qualifizierte Zeugnis richtig artikulierst
Das Recht auf Ihr Arbeitszeugnis können Sie in aller Kürze verbalisieren. Wir nehmen an dieser Stelle die fiktive Person Anna als Beispiel. Nachdem Anna den Beschluss gefasst hat, ihren Job als Marketing Managerin zu kündigen, trachtet sie nach einem Arbeitszeugnis, welches ihre Leistungen betont. Kurz vor ihrem letzten Arbeitstag verfasst sie von ihrem Arbeitsgerät aus eine E-Mail in Richtung ihres Vorgesetzten, Herrn Müller.
Sie beginnt ihre Nachricht freundlich: „Sehr geehrter Herr Müller, ich möchte mich herzlich für die konstruktive Zeit im Unternehmen sowie die Unterstützung bedanken.“ Darauffolgend kommt sie überleitend auf ihr Anliegen zu sprechen: „Da ich mich bekanntlich entschieden habe, das Unternehmen zu verlassen, würde ich Sie bitten, mir ein qualifiziertes Arbeitszeugnis auszustellen. Es wäre mir daran gelegen, dass meine Beiträge zu den Projekten (Projekt A) und (Projekt B), die zu (konkreten Resultaten) geführt haben, darin ausdrücklich Erwähnung finden.“
Anna schließt das Thema mit Worten des Dankes: „Ein aussagekräftiges Arbeitszeugnis wird zu meinen nächsten beruflichen Schritten einiges beitragen. Vielen Dank für Ihre Bemühungen.“
Der Arbeitgeber versperrt sich
So weit, so gut. Sollte sich der Arbeitgeber bei diesem Ansuchen jedoch querstellen, ist lebensnaher Rat teuer. Bei einer Verweigerung wäre ein erster Anlauf, dass Sie in Form einer höflichen E-Mail Ihren Anspruch laut § 109 Gewerbeordnung nachdrücklich akzentuieren. Wenn das nichts hilft, wäre es ratsam, das Gespräch mit der Personalabteilung suchen. Durch den Hinweis auf die berufliche Relevanz in Kombination mit den Facetten des Arbeitsrechts können Sie den Druck auf den Arbeitgeber sanft erhöhen.
Achten Sie darauf, dass Sie bei aller verständlichen emotionalen Anspannung respektvoll bleiben und nicht in Beleidigungen oder Vorwürfe zurückgreifen, da dies die Situation verschärfen kann.
Sollte alle Rede umsonst sein, sollten Sie sich zur Durchsetzung Ihres Rechts an einen Rechtsanwalt oder eine Gewerkschaft wenden. Größtenteils reicht bereits die Aussicht auf rechtliche Konsequenzen aus, um den Arbeitgeber zum Umdenken zu bewegen, da die Unternehmensreputation ein Kapital für sich ist. Als letzten Ausweg können Sie auch eine Schlichtungsstelle konsultieren, die Ihnen bei der Klärung der Angelegenheit behilflich sein kann.
Das Fazit: Ein gutes Recht für die Arbeitnehmerschaft
Mehr als nur ein bloßes Stück Papier ist das Arbeitszeugnis ein Anrecht des Mitarbeiters. Es hält fest, was wir in unseren Jobs geleistet haben, wodurch potenziellen Arbeitgebern aus erster Hand das Wichtigste berichtet wird. Aus der Natur der Sache heraus existiert diesbezüglich ein Spannungsfeld zwischen Arbeitnehmern und Arbeitgebern. Zweitere müssen der Balance des wohlwollenden Zeugnisses bei gleichzeitiger Wahrheitsentsprechung Genüge tun, insbesondere wenn Kritik eingebracht werden soll.
Infolge der Bitte um Ihr qualifiziertes Arbeitszeugnis, sollten Sie sich durchaus in die Schuhe des Arbeitgebers versetzen, wodurch Sie um keinen Millimeter von Ihrem Anspruch abweichen. Ein Dialog auf Augenhöhe kulminiert letztlich in einem Zeugnis, das beiden Seiten gerecht wird.
One-Stop-Shop und Fernverkaufsregelung – Erleichterung für den Onlinehandel
Seit dem 1. Juli 2021 unterliegen Warenlieferungen an private Abnehmer im EU-Ausland der sogenannten Fernverkaufsregelung. Damit wurden unter anderem die länderspezifischen Lieferschwellen abgeschafft und das One-Stop-Shop-Verfahren (OSS) eingeführt. Dieser Beitrag erläutert die wichtigsten Regelungen.
Ein edler Tropfen aus Frankreich, Spezialitäten aus Portugal, ein Paar Schuhe aus Italien: Für viele Verbraucherinnen und Verbraucher ist es längst zur Normalität geworden, Produkte im EU-Ausland online einzukaufen. Schließlich funktioniert das in der Regel schnell und unkompliziert. Deutsche Unternehmen, die ihre Waren EU-weit an Privatkunden versenden, müssen dagegen einiges beachten – Stichwort Umsatzsteuer. Um den innergemeinschaftlichen Versandhandel zu vereinfachen, ist die zuvor geltende Versandhandelsregelung im Juli 2021 durch die Fernverkaufsregelung und das One-Stop-Shop-Verfahren ersetzt worden.
Die alte Versandhandelsregelung
Eine Neuregelung der innergemeinschaftlichen Fernverkäufe war überfällig geworden, weil sich die bis zum 30. Juni 2021 geltende Versandhandelsregelung des § 3c UStG als bürokratischer Hemmschuh für grenzüberschreitend tätige Onlinehändler erwiesen hatte. Denn nach der früheren Versandhandelsregelung waren Warenlieferungen ins europäische Ausland an private Abnehmer im Bestimmungsland steuerpflichtig, wenn ein Onlinehändler eine bestimmte Netto-Umsatzschwelle überschritt. Das Problem: Bis zum 30. Juni 2021 waren die Lieferschwellen in den EU-Staaten unterschiedlich hoch und reichten von 35.000 Euro bis 100.000 Euro Nettoumsatz im Kalenderjahr.
Deutsche Onlinehändler, die Privatkunden und Nichtunternehmer in mehreren EU-Staaten belieferten, mussten daher ständig die unterschiedlichen Lieferschwellen im Blick behalten und die steuerlichen Pflichten in den jeweiligen Ländern beachten. Darüber hinaus mussten sie sich bei Umsätzen oberhalb der Lieferschwelle im Bestimmungsland umsatzsteuerlich registrieren lassen und dort die Umsatzsteuer in entsprechender Höhe abführen.
Die Fernverkaufsregelung seit Juli 2021
Zum 1. Juli 2021 hat der Gesetzgeber die Versandhandelsregelung abgeschafft und stattdessen den innergemeinschaftlichen Fernverkauf eingeführt (Fernverkaufsregelung – oder auch: Fernabsatzregelung). Damit liegt der Ort, an dem die Umsatzsteuer abzuführen ist (= Lieferort), in der Regel nicht mehr im Versendungsland, sondern im Bestimmungsland (Bestimmungslandprinzip).
Die Fernverkaufsregelung greift unter folgenden Voraussetzungen:
- Das Unternehmen ist nur in einem EU-Mitgliedstaat ansässig.
- Der Abnehmer der Ware oder der elektronisch erbrachten Dienstleistung ist eine Privatperson (Nichtunternehmer) in einem anderen Mitgliedstaat.
- Der Gesamtbetrag der Waren oder der elektronisch erbrachten Dienstleistungen überschreitet im laufenden Kalenderjahr den Schwellenwert in Höhe von 10.000 Euro netto.
- Die Lieferschwelle von 10.000 Euro netto wurde auch im Vorjahr überschritten.
Neue Regelung zum Schwellenwert
Seit Juli 2021 gilt in der EU eine einheitliche Lieferschwelle von 10.000 Euro netto pro Jahr für innergemeinschaftliche Warenlieferungen und bestimmte Dienstleistungen an Nichtunternehmer (Privatpersonen). Dabei werden alle relevanten EU-Umsätze innerhalb eines Kalenderjahres zusammengerechnet. Durch diese einheitliche Geringfügigkeitsschwelle für innergemeinschaftliche Versandhandelsumsätze ersparen sich Unternehmer die aufwendige Überwachung und Prüfung verschiedener Lieferschwellen.
Bis zur Höhe von 10.000 Euro können EU-Umsätze weiterhin in Deutschland mit dem deutschen Umsatzsteuersatz versteuert werden. Unternehmer haben aber auch die Möglichkeit, auf die Umsatzschwelle zu verzichten und bereits ab dem ersten umgesetzten Euro die ausländische Umsatzsteuer abzuführen. Diese Entscheidung ist für zwei Jahre bindend. Nähere Informationen zur Umsetzung der neuen Schwellenwertregelung enthält ein BMF-Schreiben vom 1. April 2021.
Mit One-Stop-Shop (OSS) die umsatzsteuerliche Registrierung im Ausland vermeiden
Die Fernverkaufsregelung schreibt vor, dass Lieferanten die Umsatzsteuer auf ihre B2C-Umsätze (Business-to-Consumer), die sie außerhalb der EU erzielen, in den jeweiligen Bestimmungsländern abführen müssen. Um hier eine einheitlichere Regelung zu schaffen und den innergemeinschaftlichen Versandhandel zu vereinfachen, wurde das Verfahren One-Stop-Shop, kurz OSS, beschlossen.
Mit dem OSS-Verfahren können Unternehmen alle Umsatzsteuern für Warenlieferungen an Privatpersonen im europäischen Ausland mit nur einer Steuererklärung quartalsweise an das Bundeszentralamt für Steuern (BZSt) abführen. Das BZSt kümmert sich dann um die Verteilung der Umsatzsteuer an die Finanzbehörden der EU-Staaten. Somit brauchen sich Onlinehändler nicht mehr im EU-Ausland umsatzsteuerlich registrieren zu lassen. Dies gilt auch dann, wenn die Nettoumsätze die jährliche Geringfügigkeitsschwelle in Höhe von 10.000 Euro überschreiten.
Um am One-Stop-Shop teilnehmen zu können, ist eine Registrierung im Onlineportal des BZSt (BOP) erforderlich. Hierzu kann ein bereits vorhandenes Zertifikat für das Elster-Portal genutzt werden. Weitere Informationen zum OSS-Verfahren sind auf der Website des BZSt abrufbar.
One-Stop-Shop (OSS) mit den Suiteify Programmen nutzen
Nähere Informationen zur Nutzung des One-Stop-Shop-Verfahrens mit den Suiteify Programmen zur Finanzbuchhaltung und zur Warenwirtschaft sind hier erhältlich.
Kündigung in der Probezeit: Warum frühe Exits oft die bessere Wahl sind
Die Probezeitkündigung hat laut § 626 BGB eine verkürzte Frist von 2 Wochen. Wie sie abläuft, was es zu beachten gilt & Gründe dafür liest Du hier!
In der Arbeitswelt von heute erscheint die Probezeit als ein lästiges Übel. Gestaltet ist sie in Form eines kurzen Zeitraums, in dem Arbeitnehmer ihre in Aussicht gestellten Fähigkeiten unter Beweis stellen müssen und Arbeitgeber schnell entscheiden können, ob die neue Kraft ins Team passt oder nicht. In der Praxis geht ihre Bedeutung jedoch definitiv darüber hinaus. Abseits einer bloßen Formalität ist sie ein intensiver Stresstest für beide Seiten, wo zwischen Erwartung und Realität sowie zwischen Bauchgefühl und Fakten balanciert wird.
Wie oft hört man aus dem eigenen Umfeld Sätze wie: „Er hat gut gearbeitet, aber irgendwie hat es einfach nicht gepasst.“ Oder: „Das war nicht das, was ich mir vorgestellt habe.“ Hierin exerzieren sich die wahren Herausforderungen der Probezeit mitsamt ihrer Fallstricke. Arbeitgeber haben auf mehr als nur das Arbeitsergebnis zu achten. Gleichzeitig suchen Arbeitnehmer nicht nur den nächstbesten Job, denn es ist ihnen vielmehr daran gelegen, sich langfristig wohlzufühlen. In diesen wenigen Monaten zeigt sich also, ob das anhaltende Miteinander tragfähig ist oder ob man sich besser früher trennt. Im vorliegenden Blog wollen wir uns dem Thema Probezeitkündigung von multiplen Seiten annähern.
Wie eine Kündigung während der Probezeit abläuft
Allgemein ist zu sagen, dass während der Probezeit, die üblicherweise zwischen drei und sechs Monaten andauert, erleichterte Kündigungsbedingungen gelten. In Deutschland beispielsweise gibt das Bürgerliche Gesetzbuch (BGB) Auskunft über die entsprechenden Regelungen:
- Kündigungsfrist: Laut § 622 Abs. 3 BGB kann das Arbeitsverhältnis mit einer Kündigungsfrist von zwei Wochen gekündigt werden. Relevant ist dabei, dass die Kündigung sowohl vom Arbeitgeber als auch vom Arbeitnehmer ausgehen kann und dies keine Auswirkung auf die festgelegte Frist hat.
- Beispiel: Paul arbeitet seit einem Monat im neuen Unternehmen und merkt direkt, dass ihm die Arbeitsatmosphäre nicht gefällt. Er möchte das Arbeitsverhältnis am liebsten sofort beenden. Doch auch während der Probezeit kann Paul nicht einfach von heute auf morgen ausscheiden. Paul spricht seine Kündigung zwar am 15. des Monats aus, was aber erst am 29. desselben Monats tatsächlich wirksam werden würde.
- Sonderregelungen im Tarifvertrag: Abweichende Fristen sind durchaus denkbar. Ausgehend vom jeweiligen Arbeits- oder Tarifvertrag können spezielle Vorgaben zur Kündigung in der Probezeit enthalten sind.
- Schutzbestimmungen: Obwohl die Kündigungsfristen verkürzt sind, setzt das keineswegs besondere Schutzvorschriften außer Kraft. Der Kündigungsschutz für Schwangere, Schwerbehinderte, Betriebsratsmitglieder oder bei Elternzeit zählt unter anderem dazu. In solchen Fällen ist eine Probezeitkündigung mit Erschwernisauflagen verbunden.
Rahmenbedingungen für eine fristlose Kündigung innerhalb der Probezeit
Auch, wenn es die besagte Frist von zwei Wochen gibt, schließt das eine fristlose Beendigung des Arbeitsverhältnisses nicht aus. Eine solche außerordentliche Kündigung macht immer einen wichtigen Grund zur Voraussetzung. Dieser muss nachweisen, dass es unzumutbar wäre, das Arbeitsverhältnis selbst bis zum Ablauf der regulären Kündigungsfrist in der Probezeit fortzusetzen.
Das kann womöglich der Fall sein, sofern das Vertrauensverhältnis zwischen Arbeitnehmer und Arbeitgeber so schwerwiegend gestört ist, dass die weitere Zusammenarbeit unvertretbar wird. Man denke nur an den Diebstahl vom Firmeneigentum, unentschuldigte Abwesenheiten, Arbeitszeitbetrug oder ähnliche Gegebenheiten. Nachdem der Arbeitgeber auf Basis von § 626 BGB dann den Kündigungsgrund bekanntgegeben hat, darf wiederum nicht länger als zwei Wochen zugewartet werden, bis gekündigt wird. Das Arbeitsgericht prüft im Streitfall penibel auf das tatsächliche Vorliegen eines erheblichen Pflichtverstoßes sowie auf Verhältnismäßigkeit der umgehenden Beendigung des Arbeitsverhältnisses.
Anspruch auf Arbeitslosengeld
Bei einer Probezeitkündigung hängt ein Arbeitslosengeldanspruch von verschiedenen Faktoren ab. Kündigt der Arbeitnehmer selbstständig, kann eine Sperrzeit von bis zu 12 Wochen eintreten, es sei denn, die Kündigung war aufgrund Unzumutbarkeit wie etwa Mobbing oder immanenten Gesundheitsrisiken gerechtfertigt. Kündigt hingegen der Arbeitgeber, hat der Arbeitnehmer in der Regel nach dem Arbeitsrecht Anspruch, sofern er die Anwartschaft erfüllt, also mindestens 12 Monate sozialversicherungspflichtig beschäftigt war. Unabhängig davon ist eine ehest baldige Meldung bei der Agentur für Arbeit zur Vermeidung von Verzögerungen essentiell.
Probezeit im Fokus: Die Perspektive Arbeitgeber vs. Arbeitnehmer
Warum Mitarbeitende innerhalb der Probezeit kündigen
Aus Arbeitgebersicht kann die Probezeit als „Schonfrist“ betrachtet werden, in der das Verhalten und die Leistung neuer Mitarbeiter eingehend reflektiert werden kann. Vergessen wird aber gerne darauf, dass auch Arbeitnehmer in dieser Phase ein genaues Bild von ihrem Arbeitsplatz skizzieren. Nicht selten ist es nämlich der Angestellte, der in diesem Zeitraum die Reißleine zieht, weil sich die Erwartungen nicht mit den Umständen decken.
Die innere Kündigung
Die Mitteilung der formellen Kündigung erfolgt fast nie an dem Tag, an welchem die entsprechende Entscheidung spontan getroffen wurde. Zumeist hat der Arbeitnehmer innerlich schon längst mit dem Kapitel abgeschlossen. Der Reigen an Gründen ist in diesem Kontext ein bunter: ein unangenehmes Betriebsklima mit unfreundlichen Kollegen, konfuse Einarbeitung, Arbeitsanforderungen mit Hang zur Komplettüberlastung, keine Wertschätzung usw.
Diese Diskrepanz tritt besonders in der Probezeit stark zutage, weil die anfängliche Euphorie des Jobeinstiegs oder -wechsels an der harten Realität zerschellt.
Erwartungshaltungen
Wäre doch nur alles so schön wie in der Beschreibung! Ganz im Gegenteil etabliert sich jedoch nicht nur im Ausnahmefall, dass die Stellenbeschreibung und/oder das Vorstellungsgespräch die rosarote Brille aufhatten. Wenn der Job nicht das hält, was versprochen wurde, wird die Probezeit zur Enttäuschungszeit. Der Mitarbeiter hatte vielleicht gehofft, sich kreativ entfalten zu können, findet sich aber in einer starren Arbeitsordnung wieder. In diesen Momenten überlegt er oder sie sich zweifellos, ob es nicht besser ist, sich erneut auf den Arbeitsmarkt zu werfen, anstatt sich weiter zu verbiegen.
Der Arbeitgeber kündigt in der Probezeit den Angestellten
Kündigungen von Arbeitsverträgen in der Probezeit sind für Arbeitgeber ein Drahtseilakt. Ein gewiss schwieriger, aber hin und wieder absolut unvermeidbarer Akt. Hinter der Probezeit steckt viel mehr als lediglich ein Testlauf für die fachlichen Fähigkeiten der Neuen. Der Dreh- und Angelpunkt sind Facetten, die simplen Leistungskriterien vorausgehen.
Kulturelle Passung
Eine Unternehmenskultur entsteht nicht von einem Tag auf den anderen, sondern ist das Produkt ausgedehnter Reifeprozesse. Die kulturelle Eignung des Neueinsteigers in Relation zur Unternehmensphilosophie ist deswegen das A und O. Es kann leicht sein, dass ein Mitarbeiter hervorragende Qualifikationen hat, aber die Integration in die bestehende Unternehmenskultur verweigert. Ein Team, das auf Kommunikation Wert legt, wird Schwierigkeiten haben, wenn ein anfangender Kollege diesen Stil ablehnt.
Verhaltensweisen und Soft Skills
Soziale Fähigkeiten sowie die (Selbst-)Motivation spielen ebenfalls eine zentrale Rolle. Wenn ein Mitarbeiter zwar technisch versiert ist, aber schon in der Anfangsphase regelmäßig negativ auffällt oder die Konfrontation mit etablierten Kollegen sucht, leidet die Teamdynamik erheblich darunter. Es wird dann zur Aufgabe des Arbeitgebers in Form einer Abwägung zum Schluss zu kommen, inwiefern derartige Verhaltensweisen über die längere Dauer überhaupt toleriert werden sollten.
Kosteneffizienz
Für Unternehmen sind neu angestellte Mitarbeiter stets eine Investition. Wenn sich ergibt, dass diese nicht die erwarteten Ergebnisse zum Besten geben, kann die Entscheidung zur Kündigung in der Probezeit eine wirtschaftlich sinnvolle sein.
Zukunftsperspektiven
Die Rekrutierung der richtigen Talente zum angemessenen Zeitpunkt trägt als Gradmesser für den langfristigen Unternehmenserfolg Gewicht. Zeigt ein Mitarbeiter statt der erforderlichen Entwicklung nur "More of the Same" oder will sich mit den Unternehmenszielen nicht und nicht identifizieren, wird eine frühzeitige Beendigung so gut wie zur Notwendigkeit.
Präventivmaßnahmen gegen vorzeitige Kündigungen
Um Kündigungen in dieser sensiblen Zeit gar nicht erst zustandekommen zu lassen, muss man schon beim Auswahlprozess ansetzen. Stellenbeschreibungen sollten nicht Bla-Bla wiedergeben, wodurch eigentlich niemand wirklich weiß, was die Rolle mit sich bringt. Durch tiefenstrukturierte Jobinterviews in Verbindung mit Assessments können Arbeitgeber weitestmöglich sicherstellen, dass die Bewerber über die nötigen Qualifikationen hinaus auch die richtigen Soft Skills mitbringen. Klare Erwartungen hinsichtlich der Arbeitsaufgaben müssen für Anforderungstransparenz kommuniziert werden.
Eine intensive Einarbeitung zur raschen Einfindung in die Aufgabenbereiche schadet nie. Ein durchdachtes Onboarding-Programm liefert das nötige Wissen mitsamt der Unterstützung, die eingänglich unabdingbar ist. Wiederkehrende Feedbackgespräche sollten ebenfalls fest eingeplant werden, um eventuelle Probleme frühzeitig zu adressieren.
Für den Integrationsschub können Mentoring-Programme und Teambuilding-Maßnahmen herangezogen werden. Die Zuweisung eines erfahrenen Kollegen als Mentor hilft neuen Mitarbeitern, sich zurechtzufinden und zwischenmenschliches Vertrauen aufzubauen. Zwanglose, informelle Treffen tun dem Gemeinschaftsgefühl darüber hinaus einen großen Gefallen.
Kündigung Probezeit FAQ
1. Wie zählen 14 Tage Kündigungsfrist in der Probezeit?
Die 14-tägige Kündigungsfrist beginnt am Tag nach dem Zugang der Kündigung. Wenn Sie beispielsweise am Montag kündigen, zählt der Dienstag als Tag 1. Die Frist endet 14 Tage später, also am Montag zwei Wochen darauf. An diesem Tag muss die Kündigung noch wirksam sein.
2. Wann ist eine Kündigung in der Probezeit unwirksam?
Eine Probezeitkündigung kann beispielsweise nichtig sein, wenn sie nicht schriftlich niedergehalten oder die Kündigungsfrist vernachlässigt wird. Auch Kündigungen aus diskriminierenden Gründen wie etwa aufgrund von Geschlecht, Alter, ethnischer Herkunft und mehr fallen unter diese Unwirksamkeit. Obendrauf, wenn sie während einer Krankheit des Mitarbeiters erfolgt, es sei denn, die Krankheit hat die Arbeitsfähigkeit dauerhaft beeinträchtigt. Der Arbeitnehmer kann bei Vorbekanntheit der Krankheit jedoch Kündigungsschutz geltend machen.
3. Kann ich grundlos während der Probezeit gekündigt werden?
Ja, in der Regel kann Sie der Arbeitgeber grundlos kündigen. Dieser ist nicht angehalten, spezifische Gründe zu benennen. Allerdings muss die Kündigung fristgerecht erfolgen. Außer es handelt sich um eine fristlose Kündigung, die sehr wohl schwerwiegende Gründe voraussetzt.
4. Sind 4 Wochen Kündigungsfrist innerhalb der Probezeit zulässig?
Eine Kündigungsfrist von vier Wochen ist zulässig, sofern dies im Arbeitsvertrag oder in einem Tarifvertrag explizit festgelegt ist. Standardmäßig beträgt die Frist jedoch 2 Wochen.
Empfehlungen von der Redaktion
Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
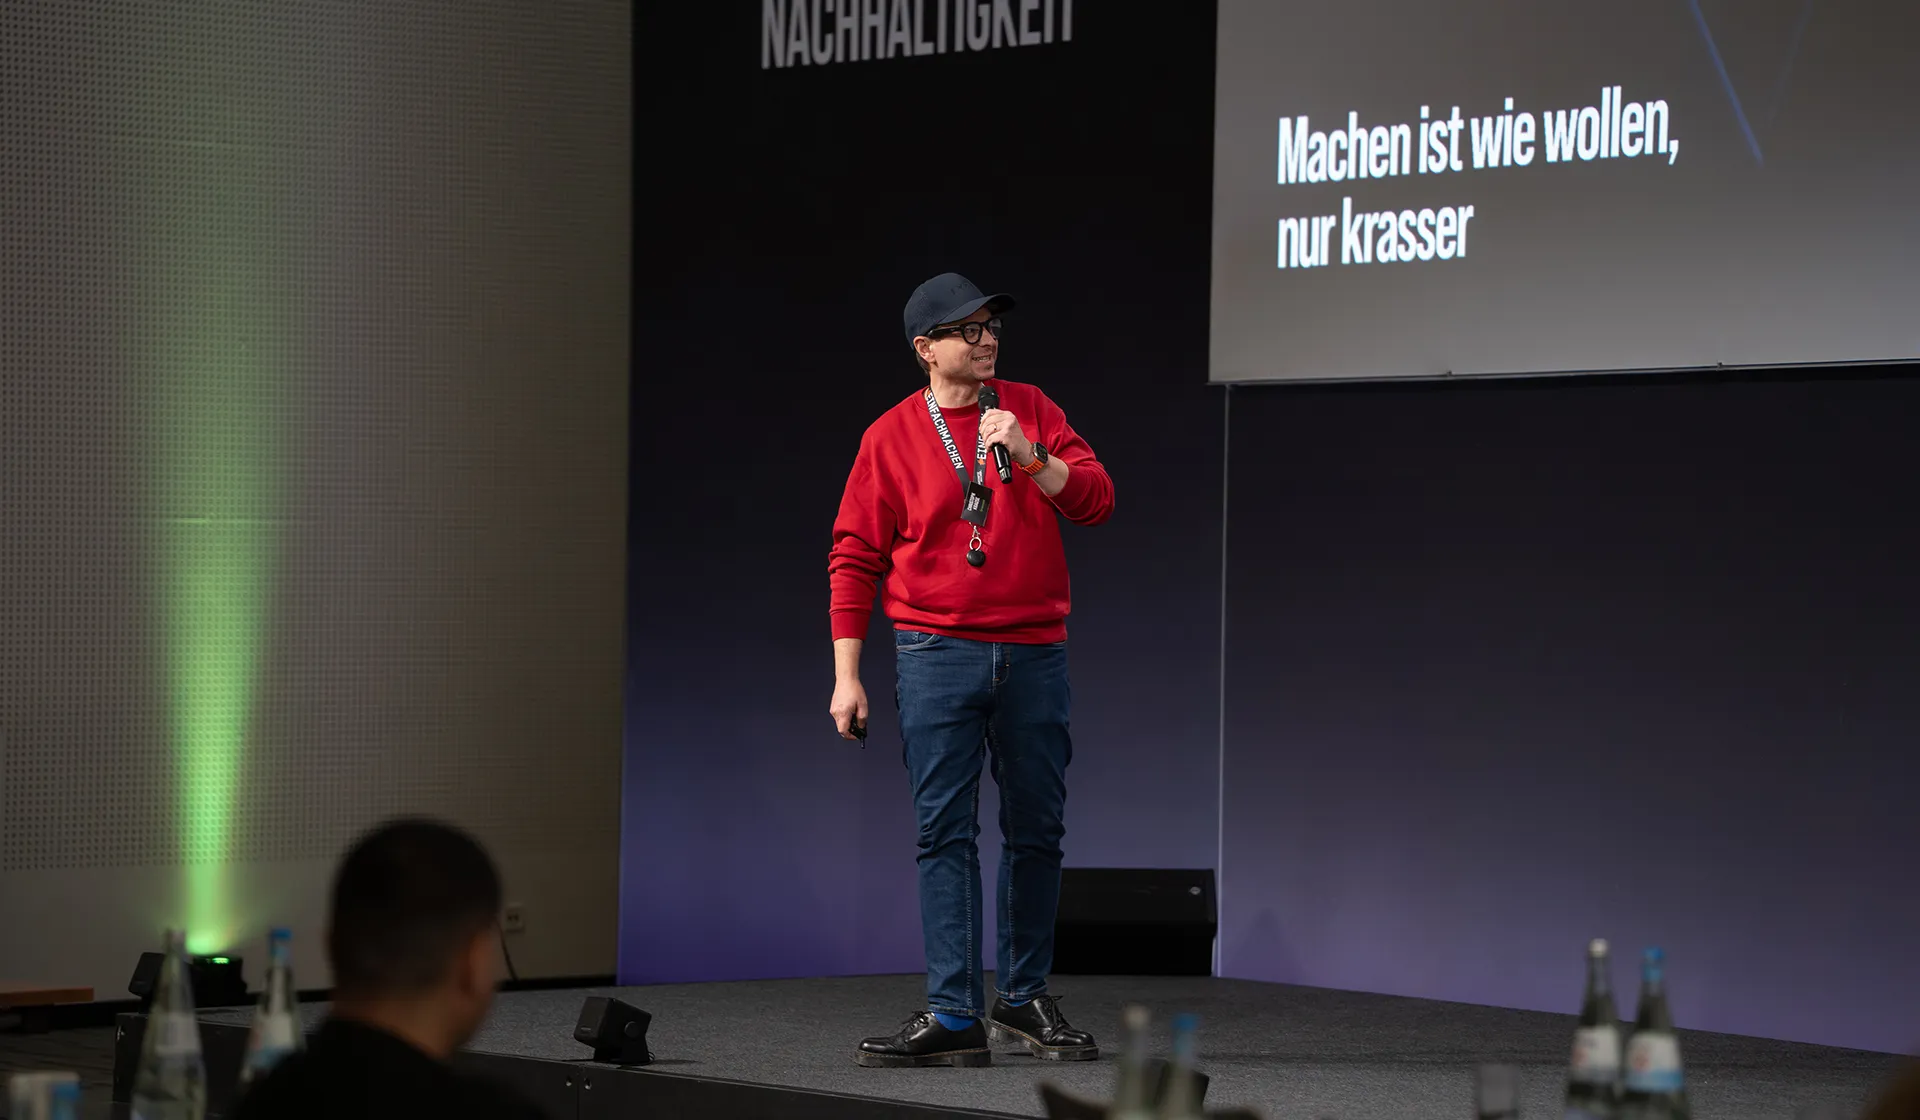
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.