Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
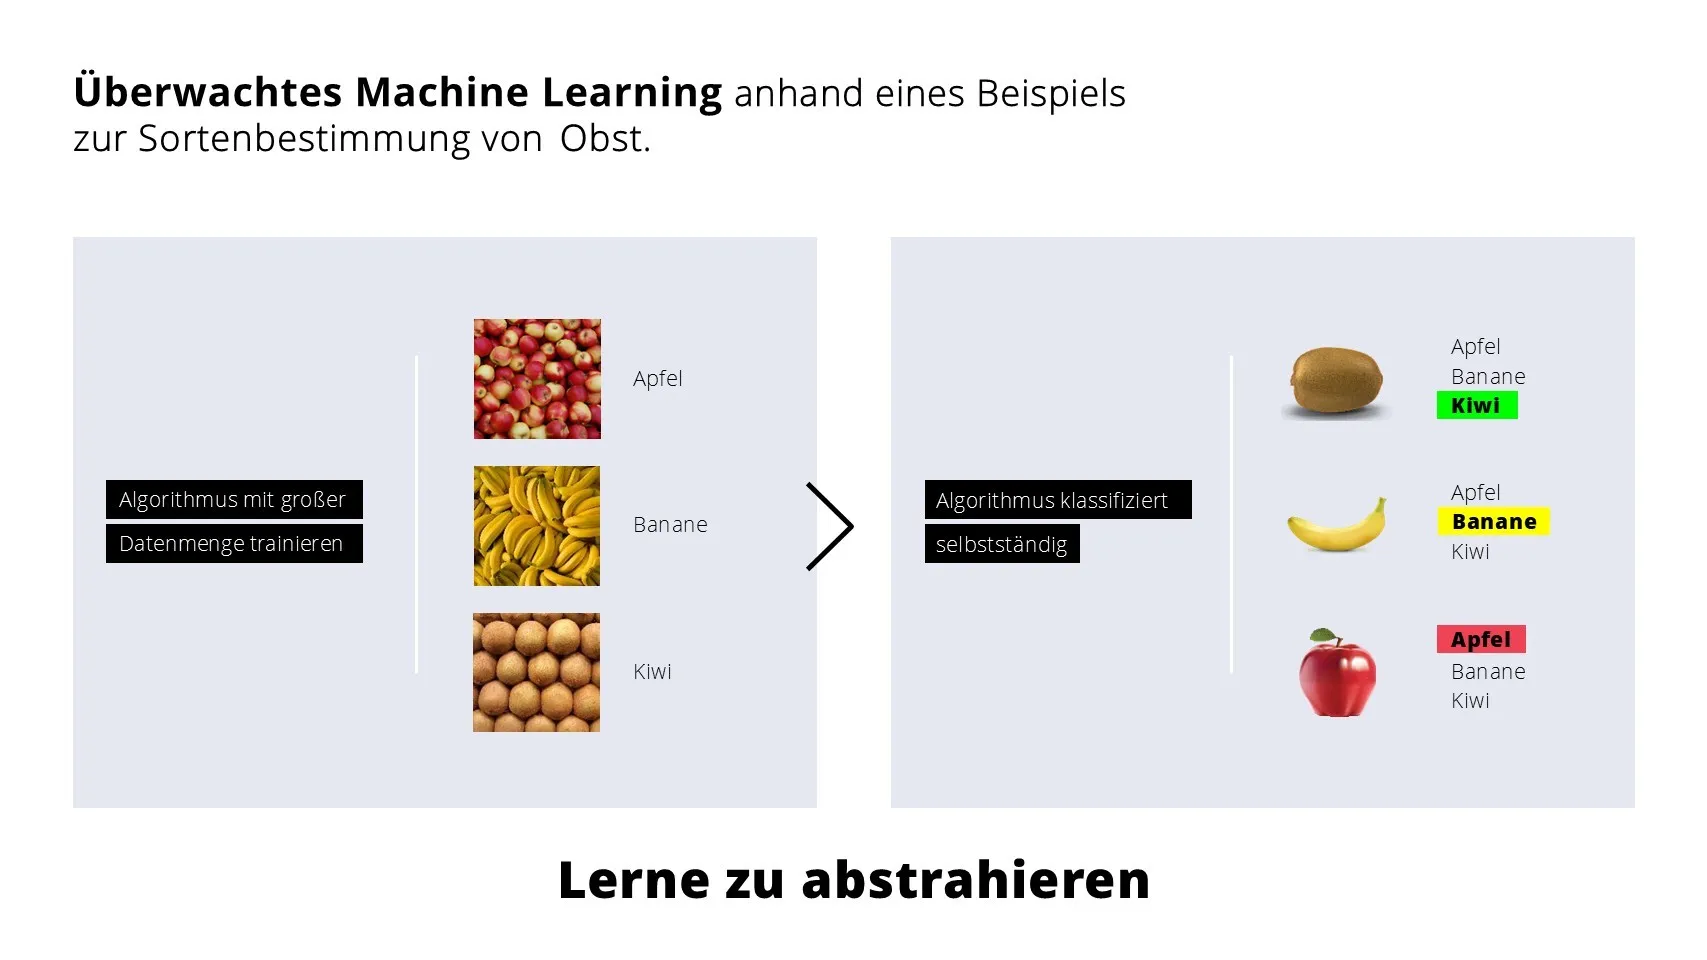
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
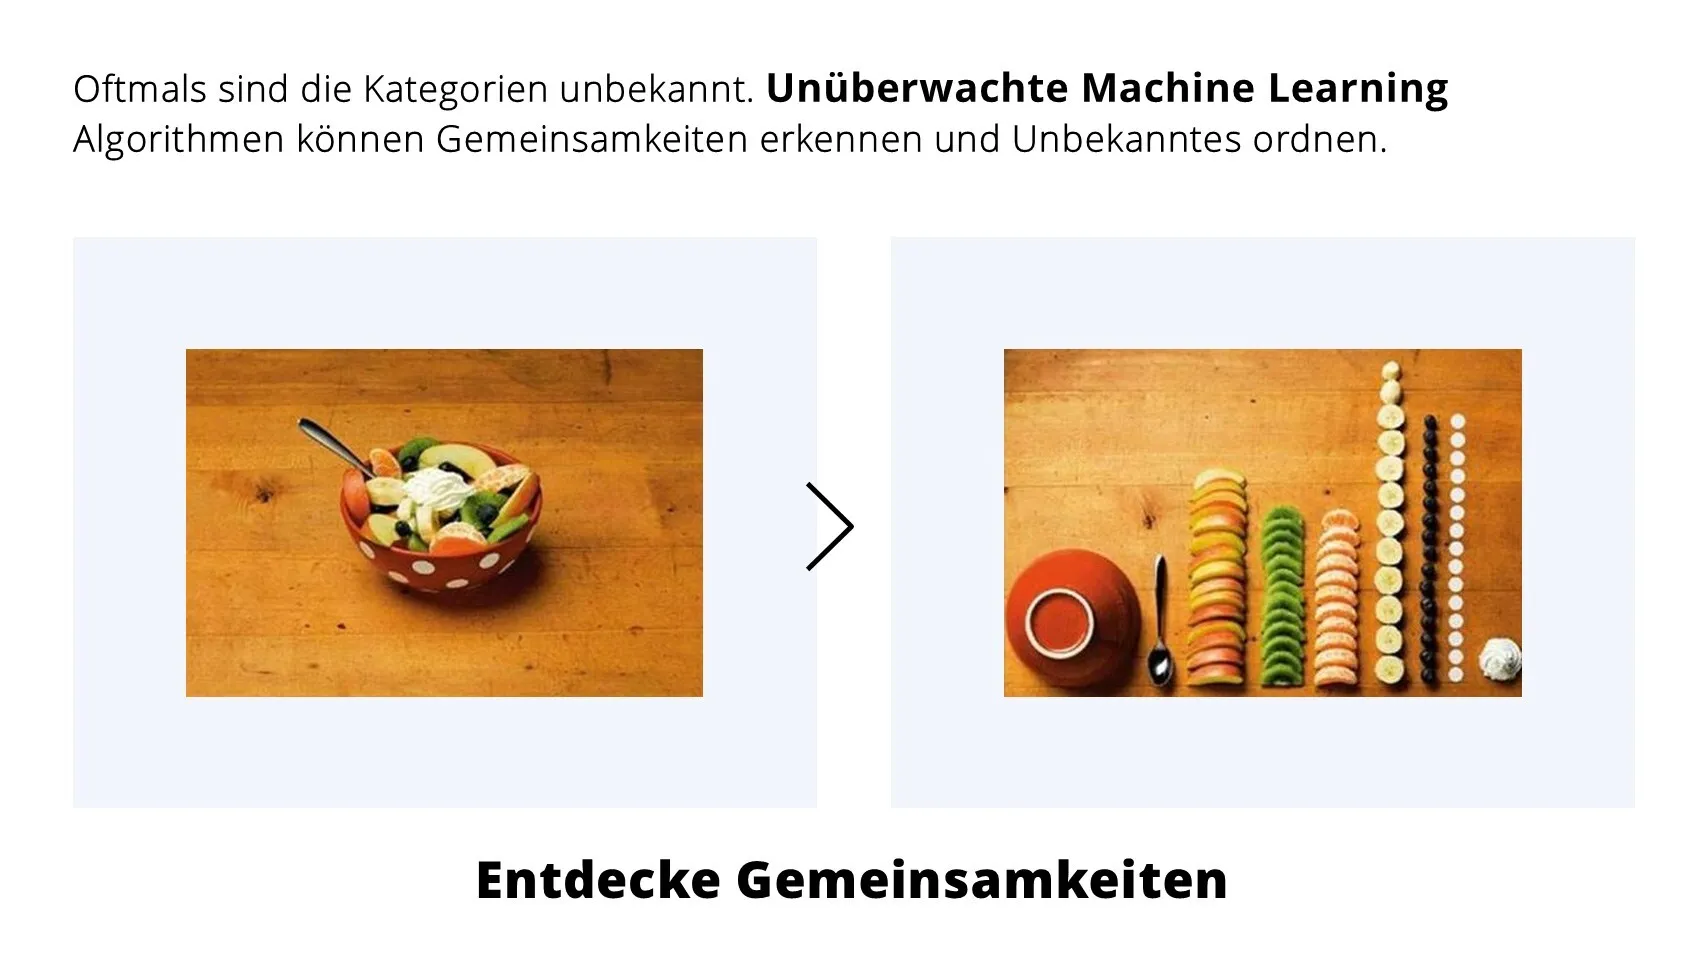
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
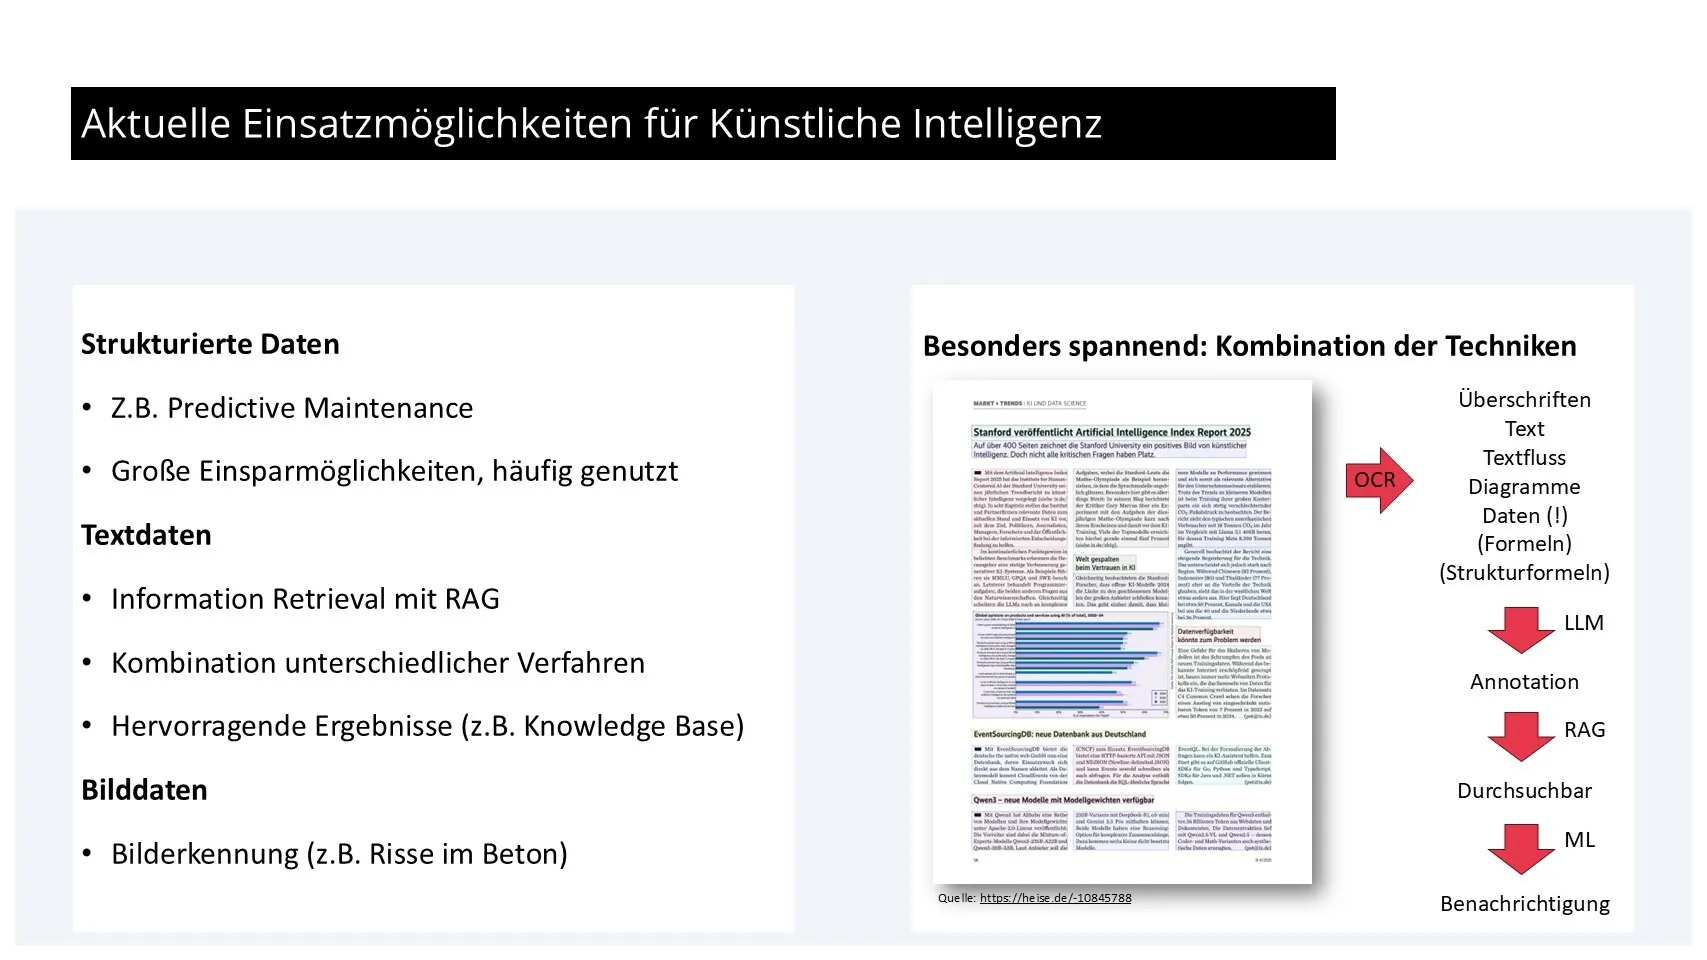
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL




E-Rechnung: Warum Unternehmen jetzt auf digitale Rechnungsprozesse umstellen sollten
Ab Januar 2025 gilt für Unternehmen im B2B-Bereich (Business-to-Business) eine E-Rechnungspflicht. Aus diesem Grund ist es für Unternehmer ratsam, jetzt zu handeln. Neben der gesetzlichen Verpflichtung sprechen aber auch wirtschaftliche Gründe dafür, auf elektronische Rechnungen und automatisierte Rechnungsprozesse umzusteigen.
Mit der Verabschiedung des Wachstumschancengesetzes Mitte März 2024 steht es fest: Künftig sind Unternehmen dazu verpflichtet, Rechnungen in einem strukturierten elektronischen Format wie XRechnung oder ZUGFeRD zu empfangen und zu versenden. Diese E-Rechnungspflicht bietet den Betrieben erhebliches Potenzial zur Prozessoptimierung und Kosteneinsparung. Hier sind die wichtigsten Gründe für die Einführung der E-Rechnung.
XRechnung und ZUGFeRD
XRechnung und ZUGFeRD sind die beiden zentralen elektronischen Rechnungsformate in Deutschland. Sie basieren auf der vom Europäischen Komitee für Normung (CEN) entwickelten EU-Norm EN 16931.
7 Gründe, die E-Rechnung einzuführen
1. Die bevorstehende E-Rechnungspflicht lässt keine Wahl zu.
- Bereits seit November 2020 müssen Lieferanten des Bundes ihre Rechnungen in den Formaten XRechnung oder ZUGFeRD einreichen. Mit dem Wachstumschancengesetz wird die E-Rechnungspflicht ausgeweitet: Ab Januar 2025 sollen alle Unternehmen imstande sein, elektronische Rechnungen zu versenden und zu verarbeiten. Bei der Einführung dieser Pflicht gelten Übergangsregelungen. Spätestens ab dem 1. Januar 2028 müssen dann alle Unternehmen E-Rechnungen versenden.
- Das Wachstumschancengesetz hatte den Deutschen Bundestag im November 2023 passiert. Der Bundesrat verweigerte anschließend jedoch zunächst seine Zustimmung und verwies das Gesetz an den Vermittlungsausschuss. Insbesondere der ambitionierte Zeitplan zur Einführung stieß auf Kritik, weshalb die Länderkammer in ihrer Beschlussvorlage eine Verschiebung um zwei Jahre forderte.
- Fest steht: Die E-Rechnungspflicht wird kommen. Daher ist es Unternehmen dringend zu empfehlen, ihre Rechnungsprozesse zeitnah zu digitalisieren.
2. Durch den digitalen Workflow spart man Kosten.
- Wer elektronische Rechnungen per E-Mail versendet, spart die Kosten für Papier, Druck und Porto ein. Wie groß das Sparpotenzial ist, zeigt eine Bitkom-Studie: Demnach werden in Deutschland jährlich rund 30 Milliarden Euro nur für die Erstellung und den Versand von Papierrechnungen ausgegeben.
- Bei digitaler Verarbeitung eingehender Rechnungen ergeben sich weitere Einsparungen durch bessere Workflows. Studien zufolge sinkt der Aufwand im Vergleich zu papiergebundenen Rechnungsprozessen um bis zu 70 Prozent.
3. Mit E-Rechnungen geht alles schneller.
- Elektronische Ausgangsrechnungen brauchen weder ausgedruckt noch kuvertiert zu werden. Dadurch gewinnen die Mitarbeiter wertvolle Arbeitszeit.
- Papierrechnungen sind per Briefpost üblicherweise zwei bis drei Arbeitstage unterwegs. Bei einem Versand an ausländische Geschäftspartner dauert es meistens noch länger. Eine E-Mail-Rechnung liegt dem Empfänger sofort vor. In der Regel bekommen Unternehmer, die elektronische Rechnungen versenden, ihr Geld also früher.
- Darüber hinaus können Unternehmen durch die digitale Verarbeitung von Eingangsrechnungen und durch die elektronische Archivierung in einem Dokumentenmanagementsystem (DMS) massiv Zeit sparen.
4. E-Rechnungen sind jederzeit ortsunabhängig verfügbar.
- Papierrechnungen sind entweder im Unternehmen auf Freigabetour unterwegs oder in den Tiefen irgendwelcher Aktenordner versteckt. Das bedeutet: Man muss vor Ort anwesend sein und das gesuchte Dokument zunächst einmal hervorholen. Auf digital aufbewahrte elektronische Rechnungen lässt sich hingegen ortsunabhängig zugreifen. Alle Beteiligten des Rechnungsfreigabeprozesses können somit jederzeit den aktuellen Bearbeitungsstand abrufen.
- Zudem besteht die Möglichkeit, Rechnungen mobil zu prüfen und zur Überweisung freizugeben – etwa, wenn der Vorgesetzte geschäftlich unterwegs ist.
- Bei Rückfragen zu einer Rechnung und in Klärfällen ist die Buchhaltung schnell auskunftsfähig, da ihr sofort das entsprechende Dokument vorliegt.
{{box-list-left}}
5. Digitale Rechnungsprozesse verbessern die Arbeitsabläufe.
- Die strukturierten digitalen Rechnungsformate ZUGFeRD und XRechnung erleichtern den Rechnungsaustausch zwischen Unternehmen. Der Rechnungsempfänger kann die Daten durch entsprechende Finanzbuchhaltungssoftware auslesen und in sein Buchungssystem übertragen lassen. So vermeidet er die fehleranfällige manuelle Datenerfassung und gewinnt zugleich Zeit.
- Des Weiteren bleiben elektronische Rechnungen bei Abwesenheit eines Mitarbeiters nicht auf dessen Schreibtisch liegen, sondern werden per E-Mail automatisch an den Stellvertreter weitergeleitet.
6. E-Rechnungen lassen sich leicht und sicher aufbewahren.
- Um elektronische Rechnungen zu archivieren, braucht man weder Aktenordner noch Archivstellfläche. Stattdessen lassen sich die digitalen Dokumente weitgehend automatisiert und platzsparend in einem DMS aufbewahren.
- In einem DMS archivierte Rechnungen bleiben im digitalen Original dauerhaft gut lesbar erhalten – insbesondere bei sogenannten Thermobelegen ist das oft nicht der Fall. Außerdem werden etwaige Änderungen am Ursprungsdokument vom System protokolliert. Damit erfüllt die digitale Aufbewahrung wesentliche Anforderungen der GoBD an die Archivierung von steuerlich relevanten Dokumenten.
- Zudem sind digital archivierte Rechnungen leichter zu finden und besser vor Verlust geschützt als Papierbelege in Aktenordnern.
7. E-Rechnungen schonen Umwelt und Ressourcen.
- Durch die Einführung digitaler Rechnungsprozesse senken Unternehmen ihren Verbrauch an Papier, Aktenordnern, Druckertoner und weiterem Büromaterial nachhaltig. Das schont nicht nur das eigene Budget, sondern auch die Umwelt. Die geringere Menge an Briefpost wirkt sich außerdem positiv auf die CO2-Bilanz aus.
Qualifizierungsgeld beantragen: Was Arbeitgeber zur neuen Entgeltersatzleistung wissen müssen
Die Digitalisierung und die Energiewende stellen viele Unternehmen vor große Herausforderungen. Um Arbeitsplätze zu sichern und Beschäftigte für die neuen Anforderungen fit zu machen, hat die Bundesregierung zum 1. April 2024 das Qualifizierungsgeld eingeführt. Die neue Lohnersatzleistung soll Betrieben dabei helfen, vom Strukturwandel betroffene Arbeitnehmer durch Weiterbildungen im Unternehmen zu halten. Doch wie funktioniert das Qualifizierungsgeld genau? Welche Voraussetzungen müssen erfüllt sein und wie beantragen Arbeitgeber die finanzielle Unterstützung?
Was ist das Qualifizierungsgeld?
Das Qualifizierungsgeld ist eine Entgeltersatzleistung, die in ihrer Funktionsweise dem Kurzarbeitergeld ähnelt. Es wurde mit dem „Gesetz zur Stärkung der Aus- und Weiterbildungsförderung“, kurz: Weiterbildungsgesetz, im Sommer 2023 eingeführt. Seit dem 1. April 2024 können Arbeitgeber, deren Mitarbeiter vom Strukturwandel betroffen sind, diese Leistung für ihre Beschäftigten beantragen.
Die Zielsetzung des Qualifizierungsgeldes ist es, Arbeitsplätze zu erhalten, indem Mitarbeiter durch Weiterbildungsmaßnahmen die erforderlichen Qualifikationen für die sich wandelnden Anforderungen erlangen. Voraussetzung für den Bezug der Entgeltersatzleistung ist, dass die Fortbildung die weitere Beschäftigung des Arbeitnehmers beim aktuellen Arbeitgeber ermöglicht.
Wer hat Anspruch auf Qualifizierungsgeld?
Anspruch auf Qualifizierungsgeld haben Arbeitnehmer, die aufgrund des Strukturwandels eine Weiterbildung absolvieren müssen und hierdurch Einkommenseinbußen erleiden. Dabei spielen weder die Größe des Unternehmens noch das Alter oder die bisherigen Qualifikationen der Beschäftigten eine Rolle.
Ein typisches Beispiel sind Unternehmen der Automobilbranche: Wenn die Produktion von Fahrzeugen mit Verbrennungsmotor auf Elektroantriebe umgestellt wird, benötigen die Mitarbeiter neue Kenntnisse, um weiterhin in ihrem Betrieb arbeiten zu können. Für die erforderlichen Qualifizierungsmaßnahmen kann der Arbeitgeber das Qualifizierungsgeld beantragen.
Welche Voraussetzungen gelten für den Bezug der Leistung?
Die entscheidende Voraussetzung für den Bezug von Qualifizierungsgeld ist ein Qualifizierungsbedarf, der seine Ursache im Strukturwandel hat. Dieser Bedarf muss einen wesentlichen Anteil der Belegschaft betreffen:
Unternehmen müssen den Qualifizierungsbedarf in einer betrieblichen Regelung festhalten. Alternativ besteht die Möglichkeit, eine entsprechende Regelung in einem Tarifvertrag zu verankern. Beschäftigt ein Betrieb weniger als zehn Mitarbeiter, reicht eine schriftliche Erklärung des Arbeitgebers über den bestehenden Qualifizierungsbedarf aus.
Um das Qualifizierungsgeld erfolgreich beantragen zu können, müssen Unternehmen zusätzlich folgende Voraussetzungen erfüllen:
- Umfang: Die Weiterbildung muss mehr als 120 Stunden umfassen. Diese können aber auf mehrere Blöcke aufgeteilt werden. Es spielt keine Rolle, ob die Weiterbildung in Voll- oder Teilzeit absolviert wird. Auch berufsbegleitende Modelle sind möglich.
- Zulassung: Die Weiterbildung muss von der Zulassungsstelle für die Akkreditierungs- und Zulassungsverordnung Arbeitsförderung (AZAV) zugelassen sein.
- Inhalt: Die zu absolvierende Weiterbildung muss über rein arbeitsplatzbezogene Kenntnisse hinausgehen und darf keine kurzfristige Anpassungsqualifizierung darstellen. Laut Bundesagentur für Arbeit schließt dies beispielsweise Schulungen für den Umgang mit betriebsspezifischen Softwarelösungen von der Förderung aus.
- Zustimmung: Die Beschäftigten müssen der Weiterbildung zustimmen.
- Antragstellung: Der Antrag muss rechtzeitig, mindestens drei Monate vor Beginn der Weiterbildung, bei der Bundesagentur für Arbeit gestellt werden.
- Kostenübernahme: Der Arbeitgeber übernimmt die Kosten für die Weiterbildung.
{{box-quote-left}}
Wie berechnet sich die Höhe des Qualifizierungsgelds?
Das Qualifizierungsgeld beträgt 60 Prozent der durchschnittlichen Nettoentgeltdifferenz. Bei Eltern von mindestens einem Kind erhöht es sich auf 67 Prozent. Bei der Nettoentgeltdifferenz handelt es sich um den Unterschied zwischen dem beitragspflichtigen Nettoentgelt im Referenzzeitraum (Soll-Entgelt) und dem verringerten Arbeitsentgelt während der Weiterbildung (Ist-Entgelt). Der Referenzzeitraum ist der letzte Entgeltabrechnungszeitraum. Dieser muss spätestens drei Monate vor dem Beginn der Weiterbildung abgerechnet worden sein.
Rechenbeispiel:
Ein Mitarbeiter verdient bei einer 40-Stunden-Woche regulär 2.200 Euro netto im Monat. Infolge der Weiterbildung arbeitet er nur noch 25 Stunden pro Woche und erhält deshalb lediglich ein Entgelt von 1.375 Euro. Die Nettoentgeltdifferenz beträgt 825 Euro (2.200 Euro – 1.375 Euro).
Das Qualifizierungsgeld beträgt 60 Prozent von 825 Euro, also 495 Euro. Hat der Mitarbeiter mindestens ein Kind, erhöht sich der Betrag auf 552,75 Euro (67 Prozent von 825 Euro). Der Gesamtverdienst während der Qualifizierung beträgt also 1.870 Euro (ohne Kind) bzw. 1.927,75 Euro (mit Kind). Der Arbeitgeber zahlt den Betrag an den Arbeitnehmer aus und erhält ihn anschließend von der Bundesagentur für Arbeit erstattet.
Darf der Arbeitgeber das Qualifizierungsgeld aufstocken?
Da das Qualifizierungsgeld lediglich 60 beziehungsweise 67 Prozent der Nettoentgeltdifferenz abdeckt, verbleibt eine Lücke zum regulären Nettogehalt des Arbeitnehmers. Diese Lücke können Arbeitgeber durch eine zusätzliche Aufstockung schließen, ohne dass dieser Betrag auf das Qualifizierungsgeld angerechnet wird. Voraussetzung hierfür ist, dass die insgesamt an den Beschäftigten ausgezahlte Summe das reguläre Soll-Entgelt nicht übersteigt.
Bezogen auf das zuvor genannte Rechenbeispiel hätte der Arbeitgeber die Möglichkeit, dem Mitarbeiter ohne Kinder eine anrechnungsfreie Aufstockung von 330 Euro zu zahlen (2.200 Euro reguläres Netto-Entgelt abzüglich 1.870 Euro Qualifizierungsgeld).
Wird ein Nebeneinkommen des Beschäftigten angerechnet?
Erfreuliche Nachricht: Übte der Arbeitnehmer seine Nebenbeschäftigung bereits im Referenzzeitraum aus, also vor Beginn der Weiterbildung, bleibt dieses Nebeneinkommen anrechnungsfrei. Wird die Nebentätigkeit jedoch erst nach dem Referenzzeitraum aufgenommen, gelten folgende Regelungen:
- Angestellte: Nachdem die Steuern und Sozialversicherungsbeiträge sowie die Werbungskosten abgezogen wurden, gilt noch ein Freibetrag von 165 Euro. Darüber hinausgehende Beträge werden auf das Qualifizierungsgeld angerechnet.
- Selbstständige: Bei einer selbstständigen Tätigkeit werden 30 Prozent der Einnahmen pauschal als Betriebsausgaben angesetzt. Für den verbleibenden Betrag gelten dieselben Regelungen wie für Angestellte.
Qualifizierungsgeld beantragen: So funktioniert’s
Das Qualifizierungsgeld beantragen Arbeitgeber bei der Bundesagentur für Arbeit direkt online. Hierfür laden sie auf der Website der Arbeitsagentur die erforderlichen Formulare herunter und füllen sie aus.
- Antrag auf Qualifizierungsgeld: Angaben zum Betrieb, zur Weiterbildungsmaßahme und der Höhe des Qualifizierungsgeldes
- Teilnehmerliste: Auflistung der teilnehmenden Personen (bei einer identischen Weiterbildungsmaßnahme reicht ein Antrag für mehrere Teilnehmer)
- Abrechnungsliste: zur genauen Aufschlüsselung der Lohnzusammensetzung der Teilnehmer und damit der Berechnungsgrundlage des Qualifizierungsgeldes
- Erklärung des Beschäftigten: Einverständniserklärung der Teilnehmer mit der Teilnahme an der Qualifizierungsmaßnahme
Anschließend lädt der Arbeitgeber die ausgefüllten Formulare online bei der Bundesagentur für Arbeit hoch. Damit ist der Antrag erfolgreich gestellt. Dies muss mindestens drei Monate vor Beginn der Qualifizierungsmaßnahme erfolgen.
Tarifabschluss Bauhauptgewerbe 2024: Einigung und Details im Überblick
Die Tarifverhandlungen 2024 im Bauhauptgewerbe standen unter großem Druck: Wirtschaftliche Unsicherheiten, steigende Kosten und strukturelle Herausforderungen prägten die Diskussionen. Nach mehreren gescheiterten Runden, einem Schiedsspruch, punktuellen Warnstreiks und weiteren Verhandlungen konnte schließlich im Mai 2024 eine Einigung erzielt werden. Am 14. Juni 2024 haben alle Tarifparteien dem Vorschlag zugestimmt – ein wichtiger Meilenstein für die rund 930.000 Beschäftigten im Bauhauptgewerbe.
Hintergrund: Ausgangslage der Tarifrunde 2024
Die Arbeitgeberseite kämpfte mit steigenden Betriebskosten und wirtschaftlicher Unsicherheit, während die Gewerkschaften wesentliche Verbesserungen für die Beschäftigten forderten. Inflation und Fachkräftemangel übten zusätzlichen Druck aus. Die Tarifrunde galt daher als richtungsweisend für die Zukunft des Bauhauptgewerbes, insbesondere für kleine und mittelständische Unternehmen.
+++ Update 14. Juni 2024: Einigung angenommen +++
Die Tarifgemeinschaft der Arbeitgeber (HDB und ZDB) stimmte dem Einigungsvorschlag zu. Die wichtigsten Punkte:
- Laufzeit: 3 Jahre ab 1. April 2024
- Lohnerhöhungen in drei Stufen:
- Ab 1. Mai 2024: +1,2 % (West), +2,2 % (Ost), Lohngruppe 1 bundeseinheitlich +2,2 %, plus 230 € pauschal
- Ab April 2025: +4,2 % (West), +5,0 % (Ost), Lohngruppe 1 bundeseinheitlich +5,0 %
- Ab 2026: +3,9 % (West), Ost zieht vollständig auf Westniveau
- Ausbildungsvergütungen: Erhöhung auf 1.080 € im 1. Jahr, Annäherung zwischen technisch-kaufmännischen und gewerblichen Ausbildungen
Pressemeldung ZDB
„Gemeinsame Pressemitteilung - Bauhauptgewerbe: Arbeitgeber-Tarifgemeinschaft stimmt dem Einigungsvorschlag zu“
+++ Update 29. Mai 2024: Einigungsvorschlag in Abstimmung +++
Am 29. Mai 2024 verständigten sich die Tarifparteien auf einen Einigungsvorschlag, der bis zum 14. Juni durch die Gremien bestätigt werden musste.
Pressemeldung ZDB„Bauhauptgewerbe: Tarifparteien haben Einigungsvorschlag erarbeitet“
+++ Update 8. Mai 2024: Empfehlung freiwilliger Entgeltanhebungen +++
ZDB und HDB empfahlen in einer gemeinsamen Pressemitteilung freiwillige Entgeltanhebungen ab 1. Mai 2024, um Spannungen in den Betrieben zu entschärfen.
Pressemeldung ZDB/HDB
„Gemeinsame Pressemitteilung - Tarifverhandlungen Bauhauptgewerbe: Arbeitgeberverbände empfehlen freiwillige Entgeltanhebungen“
Tarifempfehlung ZDB/HDB
„Tarifempfehlung ab 1. Mai 2024“
+++ Update 3. Mai 2024: Ablehnung des Schiedsspruchs +++
Die Arbeitgeberseite hat den Schlichterspruch für die Entgelttarifverträge im Bauhauptgewerbe abgelehnt. Die IG BAU kündigte daraufhin Arbeitskampfmaßnahmen an, und es kam in einzelnen Regionen zu begrenzten Warnstreiks, jedoch nicht zu einem flächendeckenden Streik.
Presseinformation ZDB/HDB
„Arbeitgeber-Tarifgemeinschaft lehnt Schlichtungsspruch ab“
Presseinformation IG BAU
„IG BAU-Chef Feiger: ‚Jetzt wird gestreikt, und zwar massiv‘“
Forderungen der Tarifparteien
- Arbeitgeberangebot: 3,3 % Lohnerhöhung (2024) und 3,2 % (2025), Laufzeit 24 Monate, 1.000 € Ausbildungsvergütung im 1. Jahr, Optionen für Entgeltumwandlung und Kollegenhilfe.
- Gewerkschaftsforderung: +500 € pro Monat für alle Beschäftigten und Azubis, Laufzeit 12 Monate, um insbesondere untere Lohngruppen zu entlasten.
Schlichtungsverfahren und Schiedsspruch
Schlichter Prof. Dr. Rainer Schlegel schlug u. a. folgende Punkte vor:
- Laufzeit: 01.04.2024–31.03.2026
- Erhöhung: +250 € ab Mai 2024, +4,15 % (West) / +4,95 % (Ost) ab April 2025
- Ausbildungsvergütungen: bundeseinheitlich 1.080 € im 1. Jahr ab Mai 2024, weitere Erhöhungen vorgesehen
Die IG BAU stimmte zu, die Arbeitgeber lehnten zunächst ab, bevor sie letztlich zustimmten.
Bedeutung für Bauunternehmen
Die Einigung bringt Stabilität in einer schwierigen Marktphase. Unternehmen müssen sich auf steigende Personalkosten einstellen, können aber gleichzeitig von Planungssicherheit profitieren. Besonders wichtig: Die schrittweise Angleichung der Ost- an die Westlöhne schafft einheitliche Bedingungen im Bauhauptgewerbe.
Quelle: Presseinformation ZDB/HDB vom 19. April 2024 auf Presseportal.de
Wachstumschancengesetz 2024: Neue Chancen für die Bauwirtschaft
Das Wachstumschancengesetz wurde Ende März 2024 endgültig vom Bundestag beschlossen – allerdings ohne die ursprünglich geplante Klimaschutz-Investitionsprämie. Für die deutsche Wirtschaft, insbesondere für die Baubranche, bedeutet das Gesetz einen wichtigen Impuls: Es soll Investitionen fördern, steuerliche Entlastungen bieten und den Mietwohnungsbau ankurbeln.
Hintergrund: Beschluss des Wachstumschancengesetzes
Im November 2023 verabschiedete die Bundesregierung das Wachstumschancengesetz, das Ende März 2024 vom Bundestag beschlossen wurde. Der Vermittlungsausschuss hatte zuvor Änderungen empfohlen: Die Klimaschutz-Investitionsprämie wurde gestrichen, während andere steuerliche Maßnahmen bestehen blieben.
Wichtige Ziele des Gesetzes
Ziel des Wachstumschancengesetzes ist es, Deutschland als Wirtschaftsstandort attraktiver zu machen, Investitionen zu fördern und Bürokratie abzubauen. Durch steuerliche Vorteile und bessere Rahmenbedingungen sollen besonders Unternehmen der Bauwirtschaft profitieren.
Degressive Abschreibung für Wohngebäude
Eine zentrale Maßnahme ist die Einführung einer degressiven Abschreibung für neu gebaute oder erworbene Wohngebäude. Bauherren und Investoren erhalten dadurch einen finanziellen Anreiz, in den Mietwohnungsbau zu investieren. Dies soll den dringend benötigten Wohnungsneubau beschleunigen.
Weitere steuerliche Entlastungen und Änderungen
Neben der degressiven Abschreibung bringt das Gesetz weitere Vorteile:
- Verbesserte Sonderabschreibungen für Investitionen
- Anhebung der Freigrenze für Geschäftsgeschenke
- Fünftelregelung bei sonstigen Bezügen bleibt erhalten
- Beiträge für Gruppenunfallversicherungen werden steuerlich begünstigt
Abgelehnt wurden hingegen die Pauschalen für Verpflegungsmehraufwendungen sowie die Freigrenzen für Betriebsveranstaltungen.
Auswirkungen auf die Baubranche
Für die Bauwirtschaft eröffnet das Gesetz neue Möglichkeiten:
- Stärkung des Wohnungsbaus durch Abschreibungsanreize
- Förderung von Investitionen in Bauprojekte durch steuerliche Entlastungen
- Verbesserung der Planungssicherheit für Bauunternehmen
- Signal für eine langfristig stabile Wirtschaftsentwicklung
Fazit und Ausblick
Das Wachstumschancengesetz markiert einen strategischen Kurswechsel in der Wirtschaftspolitik. Für die Baubranche bedeutet es neue Chancen, insbesondere im Mietwohnungsbau. Langfristig trägt das Gesetz dazu bei, die Wettbewerbsfähigkeit Deutschlands zu stärken und die Rahmenbedingungen für Investitionen zu verbessern.
Weitere Informationen zum Wachstumschancengesetz finden Sie in diesem Artikel über den Inhalt des Gesetzes und seine Auswirkungen auf die Baubranche.
Wachstumschancengesetz und Payroll: Was nun bei der Entgeltabrechnung zu beachten ist
Nach monatelangem Tauziehen wurde nun endlich das Wachstumschancengesetz verabschiedet, am 22. März 2024 gab es die finale Zustimmung des Bundesrates. Der gefundene Kompromiss weicht allerdings von den ursprünglichen Plänen ab, auch mit Blick auf die Entgeltabrechnung. Hier ein Überblick.
Sobald das Wachstumschancengesetz in Kraft tritt, werden die darin enthaltenen steuerlichen Änderungen zu einem neuen Programmablaufplan für die Lohnsteuerberechnung führen. Arbeitgeber werden den Lohnsteuerabzug für ihre Beschäftigten voraussichtlich ab Januar 2024 rückwirkend korrigieren müssen.
Folgende Maßnahmen mit Auswirkungen auf die Payroll wurden im Wachstumschancengesetz beschlossen
Besteuerungsanteil der Renten
Ab dem Jahr 2023 steigt der Besteuerungsanteil für neue Renteneintrittsjahrgänge nur noch um 0,5 Prozent statt wie bisher um 1,0 Prozent pro Jahr. Daher wird für die Kohorte 2023 der maßgebliche Besteuerungsanteil nur noch 82,5 Prozent (anstatt 83 Prozent) betragen. Diese Anpassung wird schrittweise umgesetzt, bis für den Renteneintrittsjahrgang 2058 ein Besteuerungsanteil von 100 Prozent erreicht sein wird.
Altersentlastungsbetrag
Auch der Altersentlastungsbetrag steigt künftig langsamer, rückwirkend ab 2023 jährlich um 0,4 Prozent – bisher waren es 0,8 Prozent. Gleichzeitig wird der Höchstbetrag ab 2023 jährlich um 19 Euro statt bisher 38 Euro reduziert.
Versorgungsfreibetrag
Ab 2023 wird der Prozentwert für die Berechnung des Versorgungsfreibetrags in Schritten von 0,4 Prozentpunkten verringert, bisher galten 0,8. Der Höchstbetrag reduziert sich entsprechend um 30 Euro und der Zuschlag zum Versorgungsfreibetrag um neun Euro pro Jahr.
Pauschale für Berufskraftfahrer
Übernachten Berufskraftfahrer in der Schlafkabine ihres LKW, so können sie neben der Verpflegungspauschale eine Pauschale für Übernachtungen in der Lkw-Schlafkabine steuerlich geltend machen. Diese Pauschale wird rückwirkend zum 1. Januar 2024 von acht auf neun Euro pro Nacht erhöht.
Fünftelregelung
Die Berechnung der Fünftelregelung in der Lohnsteuer wird für den Arbeitgeber aufgehoben, kann aber weiterhin vom Steuerpflichtigen im Rahmen der Veranlagung zur Einkommensteuer geltend gemacht werden. Diese Änderung ist erstmals für den Veranlagungszeitraum 2025 anzuwenden, ursprünglich war dies bereits für das Jahr 2024 geplant.
Beiträge für Gruppenunfallversicherung
Arbeitgeber können die Beiträge für eine Gruppenunfallversicherung pauschal mit 20 Prozent versteuern, wenn der steuerliche Durchschnittsbetrag ohne Versicherungssteuer im Kalenderjahr 100 Euro nicht überschreitet. Diese Grenze entfällt mit Beginn des Lohnsteuerabzugs 2024, die Beiträge können künftig unabhängig von ihrer Höhe pauschal versteuert werden.
Privatnutzung von Elektroautos
Die Preisgrenze für die steuerliche Begünstigung der Privatnutzung von Elektroautos wurde im Wachstumschancengesetz letztlich nur von 60.000 Euro auf 70.000 Euro erhöht. Bei der Anwendung der 1-Prozent-Regelung ist dann nur ein Viertel der Bemessungsgrundlage (Bruttolistenpreis) anzusetzen. Diese Regelung gilt für alle Elektro-Firmenwagen, die nach dem 31. Dezember 2023 angeschafft wurden.
Die Förderung von Hybridfahrzeugen (Halbierung der Bemessungsgrundlage) erfolgt derzeit nur bei Fahrzeugen mit einer elektrischen Reichweite von 60 Kilometern. Bei einer Zulassung ab 1. Januar 2025 sind mindestens 80 Kilometer Reichweite erforderlich.
Folgende Maßnahmen wurden im Wachstumschancengesetz gestrichen
Grenze für geringwertige Wirtschaftsgüter
Geringwertige Wirtschaftsgüter können sofort abgeschrieben werden, wenn sie einen Nettowert von 800 Euro nicht übersteigen. Diese Höchstgrenze bleibt bestehen, ursprünglich wollte der Gesetzgeber die Grenze mit dem Wachstumschancengesetz auf 1000 Euro anheben.
Verpflegungspauschalen
Die geplante Erhöhung der Verpflegungspauschalen für Dienstreisen wurde gestrichen, es bleibt auch 2024 bei den bisherigen Pauschalen von 14 bzw. 28 Euro im Inland. Diese Pauschalen kann der Arbeitgeber steuerfrei erstatten.
Freibetrag für Betriebsveranstaltungen
Für Zuwendungen des Arbeitgebers an Beschäftigte und ihre Begleitpersonen im Rahmen von Betriebsveranstaltungen gilt ein steuerlicher Freibetrag von 110 Euro pro Veranstaltung und Teilnehmer – und dieser bleibt auch 2024 bestehen. Ursprünglich war im Regierungsentwurf des Wachstumschancengesetzes eine Erhöhung des Freibetrags vorgesehen.
Baulohn selbst abrechnen oder outsourcen? Ihre Entscheidungshilfe
Die Baulohn-Abrechnung gehört zu den komplexesten Bereichen in der Bauwirtschaft. Ständig wechselnde gesetzliche Vorgaben, tarifliche Regelungen und hohe Anforderungen an Genauigkeit und Datenschutz machen diesen Prozess besonders anspruchsvoll. Bauunternehmen stehen daher vor der Entscheidung: Soll die Lohnabrechnung intern erledigt oder an einen spezialisierten Dienstleister ausgelagert werden? Um diese Frage fundiert zu beantworten, liefert das kostenlose Baulohn-Whitepaper wertvolle Kriterien und Praxistipps.
Die Wahl zwischen Eigenabrechnung und Outsourcing
Betriebe können sich entscheiden, die Baulohn-Abrechnung mit eigenen Ressourcen durchzuführen oder diesen Bereich auszulagern. Beide Varianten haben klare Vor- und Nachteile. Die Eigenabrechnung bietet volle Kontrolle und Flexibilität, erfordert jedoch Fachwissen, Softwarelösungen und ausreichend Personal. Beim Outsourcing übernimmt ein spezialisierter Partner die Abrechnung – das spart Zeit und Ressourcen, erfordert aber Vertrauen in die externe Dienstleistung und klare Kommunikation.
Typische Herausforderungen bei der Baulohn-Abrechnung
Unabhängig von der gewählten Variante stehen Bauunternehmen oft vor denselben Problemen:
Kommunikationsprobleme und Zeitfaktor: Verzögerungen oder Missverständnisse können zu fehlerhaften Abrechnungen führen.
Sicherheitsrisiken: Sensible Mitarbeiterdaten müssen geschützt und gesetzliche Vorgaben zum Datenschutz eingehalten werden.
Individuelle Anpassungen: Jede Firma hat besondere Anforderungen, die berücksichtigt werden müssen, egal ob intern oder extern abgerechnet wird.
Entscheidungshilfe: So unterstützt das Whitepaper
Das Baulohn-Whitepaper bietet eine klare Übersicht über die Vor- und Nachteile beider Optionen und liefert wertvolle Entscheidungskriterien. Ob Outsourcing oder Eigenabrechnung – mit dieser Checkliste finden Sie den passenden Weg für Ihren Betrieb.
Laden Sie jetzt das kostenlose Whitepaper herunter und optimieren Sie Ihre Baulohn-Prozesse.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.