Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL




Gesetzliche Neuerungen 2026 – Was Unternehmen beachten müssen
Das Jahr 2026 bringt zahlreiche Änderungen, die Unternehmen verschiedener Größen und Branchen direkt betreffen. Viele Regelungen greifen bereits zum Jahresbeginn, andere werden im Laufe des Jahres eingeführt oder umgesetzt. Hier ist ein Überblick über wichtige gesetzliche Neuerungen 2026.
Gesetzliche Neuerungen 2026 im Arbeitsrecht
Entgelttransparenz
Die EU‑Entgelttransparenzrichtlinie muss bis zum 7. Juni 2026 in nationales Recht umgesetzt werden. Der deutsche Gesetzgeber wird daher voraussichtlich des bestehende Entgelttransparenzgesetz anpassen. Dem Zielbild der EU-Richtlinie entsprechend könnte es zu folgenden Neuerungen kommen:
- Gehaltsspannen in Stellenausschreibungen: Arbeitgeber sollen künftig verpflichtend die Gehaltsspanne (Startgehalt oder Bandbreite) angeben – entweder direkt in der Ausschreibung oder vor dem ersten Vorstellungsgespräch. Zudem soll es Unternehmen künftig verboten sein, Bewerbende nach ihrer Gehaltshistorie zu fragen, um auf dieser Basis niedrigere Angebote zu machen.
- Auskunftsrechte für Beschäftigte: Die Richtlinie stärkt die Informationsrechte der Beschäftigten während des laufenden Arbeitsverhältnisses. Beschäftigte haben der Richtlinie zufolge das Recht, jederzeit eine schriftliche Auskunft über ihre individuelle Entgelthöhe sowie über die durchschnittlichen Entgelte von Kolleginnen und Kollegen zu erhalten, die die gleiche oder eine gleichwertige Arbeit verrichten. Die Auskunft muss unter anderem nach Geschlecht aufgeschlüsselt werden. Zudem sind Arbeitgeber verpflichtet, die objektiven und geschlechtsneutralen Kriterien offenzulegen, nach denen Gehälter festgelegt werden, sowie die möglichen Karriere- oder Gehaltsentwicklungen. Dieses Auskunftsrecht gilt unabhängig von der Unternehmensgröße. Werden die Informationen unvollständig oder fehlerhaft erteilt, können die Beschäftigten eine weitergehende Klarstellung verlangen.
- Berichtspflichten zur Lohngleichheit: Unternehmen mit mindestens 100 Beschäftigten sollen künftig Berichte über geschlechtsspezifische Entgeltunterschiede (Gender Pay Gap) erstellen. Diese Berichte sollen auch den Beschäftigten, Arbeitnehmervertretungen und nationalen Behörden zugänglich gemacht werden.
Flexiblere Arbeitszeitmodelle
Ab Januar 2026 ist im Arbeitszeitrecht nicht mehr das tägliche Arbeitszeitlimit, sondern die wöchentliche Höchstarbeitszeit von 48 Stunden maßgeblich. Dadurch sind längere Arbeitstage von bis zu zwölf Stunden möglich, sofern die Ruhezeiten eingehalten und der Ausgleich gewährleistet wird.
Gleichzeitig wird die digitale Zeiterfassung verpflichtend: Unternehmen mit mehr als 249 Beschäftigten müssen sofort umstellen, Betriebe mit 50 bis 249 Mitarbeitenden bis 2028. Bei Verstößen können Bußgelder verhängt werden. Zentrale Vorgaben sind weiterhin Datenschutz, Fälschungssicherheit und Mitbestimmung.
Höherer Mindestlohn 2026
Zum 1. Januar 2026 ist der gesetzliche Mindestlohn in Deutschland auf 13,90 Euro pro Stunde gestiegen. Damit hat sich auch die monatliche Verdienstgrenze für Minijobber auf 603 Euro erhöht. Dies wirkt sich direkt auf die Lohnkosten und die Stundenplanung aus.
Digitale Personalverwaltung
Bereits seit Anfang 2025 können Arbeitsverträge, Änderungsvereinbarungen und Nachweise rechtsgültig in elektronischer Textform, beispielsweise per E-Mail, abgewickelt werden. Eigenhändige Unterschriften sind nur noch bei Kündigungen oder Aufhebungsverträgen sowie bei sachgrundlosen Befristungen notwendig.
Ab 2027 müssen zudem Lohnunterlagen und Personalakten digital und revisionssicher geführt werden. Verstöße gegen diese Vorgaben können sanktioniert werden. Bei der Einführung entsprechender IT-Systeme sind die Datenschutzregelungen sowie die Mitbestimmungsrechte des Betriebsrats zu beachten.
Lieferkettengesetz: Novelle 2026
Das Lieferkettensorgfaltspflichtengesetz (LkSG) soll Anfang 2026 durch eine Novelle punktuell entschärft werden, ohne dass die Kernpflichten entfallen. Unternehmen müssen also weiterhin menschenrechtliche und umweltbezogene Risiken in ihren Lieferketten erkennen, priorisieren und mindern.
Geplante Entlastungen
- Die bisherige jährliche Berichtspflicht für Unternehmen mit mehr als 1.000 Beschäftigten soll vollständig wegfallen. Die Aufsichtsbehörden prüfen entsprechende Berichte bereits nicht mehr.
- Bußgelder sollen künftig auf schwere Pflichtverstöße beschränkt werden, insbesondere wenn diese zu gravierenden Menschenrechtsverletzungen führen.
Weiterhin geltende Pflichten
- Risikomanagement, regelmäßige Risikoanalysen sowie Präventions- und Abhilfemaßnahmen bleiben als Kernpflichten bestehen.
- Unternehmen müssen Beschwerden ermöglichen und ihre Maßnahmen intern dokumentieren, auch wenn keine öffentliche Berichterstattung mehr gefordert ist.
Blick auf die EU‑Vorgaben (CSDDD)
- Parallel dazu überarbeitet die EU die Corporate Sustainability Due Diligence Directive (CSDDD), die bis Mitte 2028 in deutsches Recht umgesetzt werden muss.
- Nach derzeitigem Stand soll die Richtlinie deutlich abgeschwächt werden und zunächst nur für Unternehmen mit mehr als 5.000 Beschäftigten und 1,5 Milliarden Euro weltweitem Nettoumsatz gelten. Die genauen Schwellen und Fristen können sich im weiteren Gesetzgebungsverfahren jedoch noch ändern.
Neue Regeln gegen Greenwashing
Mit der Empowering Consumers for the Green Transition Directive (EmpCo) hat die EU neue Vorgaben gegen sogenanntes Greenwashing beschlossen. Deutschland muss diese Richtlinie bis zum 27. März 2026 umsetzen.
Ab dem 27. September 2026 gelten dann verschärfte Vorgaben für „grüne“ Werbung: Umwelt- oder Nachhaltigkeitsaussagen (z. B. „umweltfreundlich“) dürfen künftig nur noch verwendet werden, wenn sie objektiv belegbar sind. Verbraucherinnen und Verbraucher müssen die entsprechenden Nachweise direkt in der Werbung erkennen oder über QR-Codes abrufen können.
Nachhaltigkeitssiegel müssen auf anerkannten Zertifizierungssystemen beruhen oder von staatlicher Seite festgelegt werden. Die Bundesregierung hat dazu bereits einen Gesetzentwurf zur Anpassung des Gesetzes gegen den unlauteren Wettbewerb vorgelegt.
Gesetzliche Neuerungen 2026 bei der Forschungsförderung
Der Bund hat die steuerliche Forschungsförderung im Rahmen des Forschungszulagengesetzes (FZulG) zum Jahresbeginn 2026 überarbeitet. Demnach können Unternehmen für Projekte, die ab dem 1. Januar 2026 gestartet sind, eine Forschungszulage von bis zu zwölf Millionen Euro geltend machen (bisher: zehn Millionen Euro). Bei einer Förderquote von 25 Prozent ergibt sich daraus eine maximale Zulage von drei Millionen Euro.
Für kleine und mittlere Unternehmen, die bereits von einer Förderquote von 35 Prozent profitieren, steigt die maximale Förderung auf 4,2 Millionen Euro.
Ausweitung der Produkthaftung
Mit der neuen Produkthaftungsrichtlinie (EU) 2024/2853 modernisiert die EU das Produkthaftungsrecht und verbessert den Verbraucherschutz in der digitalen Welt. Deutschland muss die entsprechenden Vorgaben bis zum 9. Dezember 2026 umsetzen. Zu diesem Zweck hat das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) am 11. September 2025 einen Referentenentwurf vorgelegt.
Demnach gelten künftig neben klassischen Waren auch Software, KI-Systeme, digitale Baupläne, smarte Geräte und vernetzte Dienste als Produkte. Auch bisher nicht haftungsrelevante Akteure wie Softwareanbieter, Plattformbetreiber, Fulfillment-Dienstleister oder Unternehmen, die Produkte wiederaufbereiten, können haftbar werden.
Der bisherige Selbstbehalt von 500 Euro sowie die Haftungsobergrenze von 85 Millionen Euro entfallen, sodass Geschädigte den vollen Schaden geltend machen können. Zudem werden Kollektivklagen wahrscheinlicher.
Darüber hinaus bestehen nun neue Offenlegungspflichten. So sind Unternehmen dazu verpflichtet, dem Kläger auf Antrag relevante Beweismittel, wie beispielsweise Konstruktionsdaten, bereitzustellen. Wird dies unterlassen, greift die gesetzliche Vermutung eines fehlerhaften Produkts. Vertrauliche Unterlagen können auf Antrag als solche gekennzeichnet werden. Ein Verstoß gegen diese Kennzeichnung kann bestraft werden.
Für Unternehmen bedeutet die Richtlinie, dass sie ihre Prozesse, Dokumentationen und ihre IT-Sicherheit überprüfen und anpassen müssen.
Recht auf Reparatur
Zu den gesetzlichen Neuerungen 2026 zählt außerdem, dass Deutschland bis zum 31. Juli 2026 die „Recht auf Reparatur“-Richtlinie der EU umsetzen muss. Danach sind Hersteller bestimmter Produktgruppen wie beispielsweise Smartphones oder Haushaltsgeräte verpflichtet, Reparaturen zu fairen Preisen und in angemessener Zeit anzubieten – selbst nach Ablauf der Gewährleistungsfrist.
Entscheiden sich Verbraucherinnen und Verbraucher im Rahmen der Sachmängelhaftung für eine Reparatur statt für einen Ersatz, soll die Gewährleistung entsprechend verlängert werden. Mit der Richtlinie sollen vor allem die Haltbarkeit und Lebensdauer von Produkten gefördert werden.
Neue Pflichten beim Thema Verpackung
Spätestens im Sommer 2026 muss Deutschland die Vorgaben der EU-Verpackungsverordnung (PPWR) in nationales Recht umsetzen. Das bisherige Verpackungsgesetz wird durch das neue Verpackungsrecht-Durchführungsgesetz (VerpackDG) ersetzt. Es betrifft Hersteller und Händler ebenso wie Onlineshops, Importeure und Vertreiber von Verpackungen gleichermaßen.
Ein zentraler Punkt ist die erweiterte Herstellerverantwortung: Unternehmen müssen sich bei der Zentralen Stelle Verpackungsregister registrieren und digitale Nachweise, wie beispielsweise QR-Codes, auf Verpackungen anbringen. Die Recyclingquoten steigen deutlich: Bis 2030 sollen 75 Prozent der Kunststoff- und 95 Prozent der Metallverpackungen recycelt werden. Außerdem wird ein Abfallvermeidungsfonds eingeführt, in den Hersteller einzahlen müssen.
Wer die Vorgaben ignoriert, riskiert Bußgelder von bis zu 200.000 Euro oder Verkaufsverbote. Unternehmen sollten daher ihre Verpackungsstrategien prüfen, die Recyclingfähigkeit der verwendeten Materialien testen und die Registrierung vorbereiten.
Verpflichtung zum Cyber-Risikomanagement
Mit der NIS-2-Richtlinie („Network and Information Security Directive 2“) will die EU die Cybersicherheitsstandards für Unternehmen verbessern und den Kreis der Verpflichteten erweitern. Das entsprechende deutsche Umsetzungsgesetz (NIS2UmsuCG) ist am 6. Dezember 2025 in Kraft getreten.
Betroffen sind nicht mehr nur Betreiber kritischer Infrastrukturen, sondern auch zahlreiche mittelständische Unternehmen aus 18 verschiedenen Branchen – von Energie über Gesundheit bis zur verarbeitenden Industrie. Maßgeblich ist, dass ein Unternehmen mindestens 50 Beschäftigte hat oder einen Umsatz von über zehn Millionen Euro erzielt. Ob ein Unternehmen betroffen ist, lässt sich mit einem BSI-Tool unter https://betroffenheitspruefung-nis-2.bsi.de prüfen.
Die verpflichteten Unternehmen müssen ein Risikomanagement aufbauen, Sicherheitskonzepte entwickeln, ihre Lieferketten absichern und ihre Mitarbeitenden schulen. Zudem müssen sie Sicherheitsvorfälle streng dokumentieren und melden: eine erste Meldung innerhalb von 24 Stunden, eine detaillierte Analyse nach 72 Stunden sowie einen Abschlussbericht spätestens nach einem Monat.
Neue Meldepflichten nach dem Cyber Resilience Act (CRA)
Ab dem 11. September 2026 treten die ersten Pflichten aus dem Cyber Resilience Act (CRA) in Kraft: Hersteller von Produkten mit digitalen Elementen müssen schwere Sicherheitsvorfälle und aktiv ausgenutzte Schwachstellen an die zuständigen Stellen melden. Hierzu sind gestufte Fristen mit einer sehr frühen Erstmeldung und anschließenden Detailberichten vorgesehen.
Der CRA (Verordnung (EU) 2024/2847) ist seit Dezember 2024 in Kraft und legt einheitliche Cybersicherheitsanforderungen für nahezu alle vernetzten Produkte mit digitalen Elementen fest. Hersteller, Importeure und Händler müssen die Sicherheit ihrer Produkte über den gesamten Lebenszyklus hinweg gewährleisten und ein systematisches Schwachstellen- und Risikomanagement etablieren.
Start des CO₂-Emissionshandels (CBAM)
Mit dem Carbon Border Adjustment Mechanism (CBAM), dem CO₂-Grenzausgleichssystem, will die EU eine Verlagerung emissionsintensiver Produktion ins Ausland verhindern. Am 1. Januar 2026 hat die Regelphase begonnen. Importeure von Stahl, Aluminium, Zement, Düngemitteln sowie Strom und Wasserstoff müssen künftig für die mit der Herstellung verbundenen Emissionen CBAM-Zertifikate erwerben.
Von der Pflicht betroffen sind nur Unternehmen mit einem Importvolumen von mehr als 50 Tonnen CBAM-Waren pro Jahr. Sie müssen sich als „zugelassene CBAM-Anwender” registrieren lassen.
Baulohn 2026: Alle wichtigen Änderungen im Überblick
Auch 2026 gibt es zahlreiche Änderungen im Baulohn, die Arbeitgeberinnen und Arbeitnehmerinnen gleichermaßen betreffen. Ob Mindestlohn, Einkommensteuertarif, Sozialversicherungswerte oder Ausgleichsabgabe – die Anpassungen wirken sich direkt auf die Lohn- und Gehaltsabrechnungen in Bauunternehmen aus. Für Lohnsachbearbeiter*innen ist es daher unerlässlich, über alle Neuerungen informiert zu sein, um Fehler und Nachberechnungen zu vermeiden. Um Ihnen die Arbeit zu erleichtern, haben wir alle lohnrelevanten Änderungen für 2026 übersichtlich und alphabetisch zusammengestellt. Diese Zusammenfassung können Sie bequem über das unten stehende Formular herunterladen, um auch künftig den Überblick zu behalten.
Bedeutung der Änderungen für Baubetriebe
Die Lohn- und Gehaltsabrechnung in der Baubranche ist stark von gesetzlichen und tariflichen Anpassungen geprägt. Änderungen bei Steuern, Abgaben und Sozialversicherungswerten wirken sich direkt auf die Kostenplanung und Abrechnungspraxis von Bauunternehmen aus. Ein aktueller Überblick über alle Regelungen hilft, finanzielle Risiken und unnötigen Verwaltungsaufwand zu vermeiden.
Alphabetische Übersicht der wichtigsten Themen
Zu den relevanten Neuerungen für 2026 gehören:
- Ausgleichsabgabe
- Beitragsbemessungsgrenze
- Einkommensteuertarif
- Elektro- und Hybriddienstwagen – Auslagenersatz für private Ladekosten
- Entfernungspauschale
- Fünftelregelung
- Geringfügige Beschäftigung
- Gruppenunfallversicherung
- Insolvenzgeldumlage
- Jahresarbeitsentgeltgrenze
- Kinderkrankengeld
- Krankenkassen-Zusatzbeitrag
- Künstlersozialabgabe
- Mindestlohn
- Minijob-Jahresverdienstgrenze
- Privat Krankenversicherte
- Sachbezugswerte
- Sozialversicherungswerte
So behalten Sie den Überblick
Gerade im Baulohn ändern sich die Rahmenbedingungen regelmäßig. Ein strukturierter Überblick ermöglicht es Ihnen, Lohnabrechnungen fehlerfrei zu erstellen und Mitarbeitende korrekt zu entlohnen. Nutzen Sie die Zusammenfassung, um alle Details jederzeit griffbereit zu haben.
Mindestlohn 2026: Neue Werte & Geringfügigkeitsgrenze für Baubetriebe
Ab dem 1. Januar 2026 treten wichtige Änderungen beim gesetzlichen Mindestlohn sowie der Geringfügigkeitsgrenze in Kraft. Für Unternehmen und Beschäftigte in der Baubranche, im Garten- und Landschaftsbau sowie in bestimmten Handwerken bedeutet dies: Löhne, Midi-Job-Grenzen und branchenspezifische Tariflöhne passen sich erneut an. Hier finden Sie alle relevanten Werte und Informationen im Überblick.
Erhöhung des gesetzlichen Mindestlohns 2026
Der gesetzliche Mindestlohn steigt ab 01.01.2026 von 12,82 € auf 13,90 € pro Stunde. Dies betrifft alle Arbeitnehmerinnen und Arbeitnehmer, die nicht unter spezielle Tarifverträge fallen.
Neue Geringfügigkeitsgrenze und Übergangsbereich
Mit der Anpassung des Mindestlohns steigt auch die Geringfügigkeitsgrenze für Minijobs:
- Minijobs: bis 603,00 € monatlich
- Midi-Job-Übergangsbereich: von 603,01 € bis 2.000,00 €
Diese Anpassungen sollen sicherstellen, dass geringfügig Beschäftigte trotz Lohnerhöhung nicht in die Sozialversicherungspflicht rutschen.
Branchen, für die der Mindestlohn gilt
Der gesetzliche Mindestlohn von 13,90 € gilt für folgende Branchen:
- Bauhauptgewerbe (für alle ab 01.01.2022 neu abgeschlossenen Arbeitsverträge)
- Garten- und Landschaftsbau
Tariflicher Mindestlohn im Dachdeckerhandwerk
Für das Dachdeckerhandwerk gelten ab 01.01.2026 folgende angepasste tarifliche Mindestlöhne:
- Ungelernte Arbeitnehmer ohne abgeschlossene Berufsausbildung (Mindestlohn 1): 14,96 €/Stunde
- Gelernte Arbeitnehmer mit abgeschlossener Berufsausbildung (Mindestlohn 2): 16,60 €/Stunde
Mindestlöhne im Maler-, Lackierer- und Gerüstbauerhandwerk
Maler- und Lackiererhandwerk (ab 01.08.2025):
- Ungelernte Arbeitnehmer (Mindestlohn 1): 12,82 €/Stunde, ab 01.01.2026 13,90 €/Stunde
- Gelernte Arbeitnehmer (Gesellen, Mindestlohn 2): 15,55 €/Stunde
Gerüstbauerhandwerk (ab 01.01.2026):
- Alle gewerblichen Arbeitnehmer: 14,35 €/Stunde
Fazit: Bedeutung für Arbeitgeber und Arbeitnehmer
Die Erhöhung des Mindestlohns und der Geringfügigkeitsgrenze bedeutet für Arbeitgeber angepasste Lohnabrechnungen und höhere Personalkosten. Beschäftigte profitieren von besseren Verdienstmöglichkeiten, insbesondere im Bauhauptgewerbe, Dachdeckerhandwerk und Garten- und Landschaftsbau. Arbeitgeber sollten ihre Verträge, Abrechnungssysteme und Minijob-Regelungen rechtzeitig prüfen, um ab Januar 2025 rechtskonform zu handeln.
Jahreswechsel Lohnabrechnung: Fristen und Aufgaben im Überblick
Der Jahreswechsel bringt für Personalabteilungen und Lohnbuchhaltungen jedes Jahr zusätzlichen Aufwand mit sich. Besonders in der Lohnabrechnung gibt es feste Fristen und Aufgaben, die unbedingt eingehalten werden müssen, um rechtliche Anforderungen zu erfüllen und reibungslose Prozesse sicherzustellen. In diesem Beitrag erhalten Sie einen klaren Überblick über alle wichtigen Aufgaben und Stichtage – vom Lohnsteuerjahresausgleich über Sozialversicherungsmeldungen bis hin zu Unfallversicherung und betrieblicher Altersvorsorge.
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die am 31. Dezember mindestens zehn steuerpflichtige Mitarbeiter beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser erfolgt in der Regel im Rahmen der Dezember-Lohnabrechnung.
⇒ Frist: bis zum 28. Februar des Folgejahres
Elektronische Lohnsteuerbescheinigung
Gemäß § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO müssen Arbeitgeber eine Lohnsteuerbescheinigung erstellen. Sie enthält alle relevanten Beschäftigungsdaten, Sozialversicherungsbeiträge, Lohnersatzleistungen (z. B. Kurzarbeitergeld) und den steuerpflichtigen Bruttolohn. Mit der Abrechnung Dezember wird diese Bescheinigung gedruckt, archiviert und dem Arbeitnehmer ausgehändigt.
⇒ Frist: bis zum 28. Februar des Folgejahres
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Jahresmeldungen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung erforderlich. Suiteify erstellt diese Meldungen automatisch mit dem Monatsabschluss / DEÜV-Hauptmeldelauf Januar 2026.
Eine Kopie wird üblicherweise den Mitarbeitern ausgehändigt.
⇒ Frist: bis zum 15. Februar des Folgejahres
Unfallversicherung: UV-Jahresmeldung und Lohnnachweis
Für die Unfallversicherung sind zwei Meldungen notwendig:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV)
Diese Meldung mit dem Grund 92 wird mit dem Monatsabschluss Dezember 2025 automatisch erzeugt und versendet. - Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII)
Nach dem Monatsabschluss 12/2025 wird der UV-Lohnnachweis archiviert. Vor Freigabe sollten alle Gefahrtarifstellen, Arbeitsstunden und Entgelte überprüft werden, bevor der Lohnnachweis an die zuständige Berufsgenossenschaft gesendet wird.
⇒ Meldefrist: bis zum 16. Februar des Folgejahres
Weitere Arbeiten zum Jahreswechsel
- Resturlaub prüfen:
Überprüfen Sie offene Urlaubsansprüche aus dem Vorjahr und informieren Sie Ihre Mitarbeiter.
⇒ Frist: frühzeitig vor dem Jahresende und erneut vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten:
Stimmen Sie alle Lohn- und Gehaltskonten ab und schließen Sie diese ab, bevor Sie ins neue Kalenderjahr wechseln.
⇒ Frist: bis zum 31. Dezember des aktuellen Jahres - Betriebliche Altersvorsorge:
Melden Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung, falls Beiträge aus versteuertem oder verbeitragtem Entgelt finanziert wurden (§ 5 (3) LStDV).
⇒ Frist: bis zum 28. Februar des Folgejahres
Fazit
Der Jahreswechsel ist für Personal- und Lohnabteilungen eine entscheidende Phase, in der keine Fristen versäumt werden dürfen. Vom Lohnsteuerjahresausgleich über Sozialversicherungs- und Unfallversicherungsmeldungen bis hin zur betrieblichen Altersvorsorge – eine sorgfältige Planung spart Zeit, reduziert Fehler und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden.
Welche Abacus Alternative ist die beste? Vergleich der Top HR-Tools
Du suchst nach einer Alternative zu Abacus Umantis? Dann bist du hier genau richtig. Wir haben die acht besten HR-Softwares für dich getestet und zeigen dir, welche Lösung wirklich zu deinem Unternehmen passt.
Du suchst nach einer Alternative zu Abacus Umantis? Dann bist du hier genau richtig. Wir haben die acht besten HR-Softwares für dich getestet und zeigen dir, welche Lösung wirklich zu deinem Unternehmen passt.
Kurzes Fazit vorweg:
- Suiteify punktet als moderne All-in-one-Lösung besonders für KMUs in der DACH-Region.
- Für KMUs mit DATEV-Fokus eignen sich HRworks oder Rexx Systems.
- Wachsende Unternehmen mit In-House Payroll profitieren von Personio.
- Kleinere Teams starten mit Kenjo oder Sage HR.
Mehr über aktuelle Anbietertrends findest du auch in unserem Beitrag HR-Software für den Mittelstand: Vergleich der besten Tools.
Warum nach einer Alternative zu Abacus Umantis suchen?
Die Schweizer HR-Software Abacus ist seit über 40 Jahren am Markt und wird von vielen Unternehmen geschätzt. Mit über 100.000 verkauften Lizenzen und einer breiten Palette von HR-Funktionen hat sich Abacus als eine gute Lösung etabliert. Doch nicht für jedes Unternehmen ist Abacus die perfekte Wahl.
Die Entscheidung für eine neue HR-Software fällt selten leichtfertig. Wenn du über einen Wechsel von Abacus nachdenkst, kennst du vermutlich eines dieser Szenarien: Dein Unternehmen ist gewachsen und die aktuelle Lösung stößt an ihre Grenzen. Vielleicht suchst du nach einer moderneren Benutzeroberfläche, flexibleren Preismodellen oder speziellen Funktionen, die besser zu deinen Anforderungen passen. Oder du bist ein kleineres Unternehmen, für das Abacus schlichtweg zu komplex und kostspielig ist.
Wie ist Abacus Umantis positioniert – und warum ist das wichtig?
Abacus ist ein Schweizer Anbieter. Umantis deckt vor allem Recruiting und Talent-Management ab; Zeiterfassung und Lohn laufen im Abacus-Verbund über eigene Module (zum Beispiel App und Terminal für Zeiten sowie die Abacus-Lohnbuchhaltung). Die Daten werden – je nach Unternehmenssitz – in der Schweiz oder in deutschen Rechenzentren betrieben. Diese Ausrichtung (Schweiz-Wurzeln, HR-Suite plus getrennte Zeit/Payroll, Hosting nach Sitz) kann darüber entscheiden, wie gut das zu deinem Setup in Deutschland oder Österreich passt.
Stärken von Abacus
- Erweiterte HR-Tiefe durch Talent-Management: Mit der Übernahme von umantis (Talent Management) wurde das Portfolio ausgebaut, wodurch Recruiting/Performance/Entwicklung in die Abacus-Welt rücken – sinnvoll, wenn du bereits im Abacus-Kosmos arbeitest und HR weiter vertiefen möchtest.
- ERP-Nähe und Prozesskonsistenz: Wer Abacus auch jenseits von HR einsetzt (Finanzbuchhaltung, Projekte etc.), profitiert von konsistenten Stammdaten und einheitlichen Workflows – ein Vorteil, wenn du möglichst wenig Systembrüche willst.
- Klare Datenresidenz in DACH: Schweiz für CH-Kund:innen, Deutschland für DE/AT-Kund:innen. Das erleichtert die Beurteilung von Datenschutz und Compliance.
Abacus Kritik: Die Grenzen der Softwarelösung
- Fehlendes Zusammenspiel mit DATEV/Kanzlei: Viele Unternehmen in Deutschland arbeiten mit vorbereitender Lohnbuchhaltung und DATEV-Übergaben. Wenn du dieses Modell fährst, lohnt der Blick auf Lösungen, die den DATEV-Prozess explizit unterstützen und beschreiben.
- Keine integrierte Entgeltabrechnung für Deutschland in der Umantis-Suite. Umantis beschreibt HR-Prozesse wie Recruiting, Onboarding, Ziel- und Personalentwicklung – Payroll ist nicht Bestandteil der Suite. Die Lohnabrechnung liegt im Abacus-Verbund und ist in der Schweiz Swissdec-zertifiziert; für Deutschland ist üblicherweise eine ITSG-geprüfte Payroll im System gefragt.
- Zeit und Lohn liegen in separaten Abacus-Modulen. Zeiterfassung erfolgt z. B. über AbaClik/AbaClock/MyAbacus. Die Lohnabrechnung wird als eigenes Abacus-Produkt geführt. Ein „alles in einer Suite“ für DE inkl. Payroll stellt Umantis damit nicht bereit.
- UX/UI nicht einfach: Teilweise ist die Bedienung im Admin-Bereich etwas umständlich. Anpassungen wirken laut Nutzer:innen teils schwieriger bzw. erfordern ein spezifisches Know-how (Quelle: Trusted).
Fazit zu Abacus Umantis
Nutze Abacus Umantis, wenn du bereits im Abacus-Kosmos arbeitest und eine HR-Suite für Recruiting/Entwicklung mit sauberer Einbindung von Zeit und Spesen brauchst. Vergleiche Alternativen, wenn dein Schwerpunkt in Deutschland oder Österreich liegt, du eine integrierte DE-Payroll oder klare DATEV-Prozesse erwartest – hier macht die Marktpositionierung den Unterschied.
Kriterien für die Auswahl des richtigen HR-Tools
Bevor du dich für eine Abacus Alternative entscheidest, solltest du dir über deine Anforderungen im Klaren sein. Eine gute Orientierung bietet auch unser Beitrag zum HR-Software-Vergleich führender Anbieter für digitale Personalverwaltung.
Ein häufiger Fehler ist es, sich von Funktionsumfang und Features blenden zu lassen, ohne die eigenen Bedürfnisse genau zu kennen.
Funktionsumfang
Der Funktionsumfang sollte zu deinem Unternehmen passen. Brauchst du wirklich alle Module oder reichen dir Kernfunktionen wie digitale Personalakte, Zeiterfassung und Abwesenheitsmanagement? Mehr Funktionen bedeuten oft auch mehr Komplexität und höhere Kosten.
Benutzerfreundlichkeit
Die Benutzerfreundlichkeit ist entscheidend für die Akzeptanz im Team. Eine intuitive Oberfläche spart Einarbeitungszeit und reduziert den Support-Aufwand. Moderne HR-Tools setzen hier auf klare Strukturen und selbsterklärende Prozesse.
Integrationen
Bei den Integrationen solltest du prüfen, ob die Software mit deinen bestehenden Systemen harmoniert. Besonders wichtig sind Schnittstellen zu Lohnbuchhaltung (wie DATEV), ERP-Systemen und Zeiterfassungstools. Eine nahtlose Integration spart Zeit und verhindert Doppelarbeit.
Datenschutz
DSGVO-Konformität ist Pflicht, aber auch der Serverstandort spielt eine Rolle. Viele Unternehmen bevorzugen Anbieter mit Hosting in Deutschland oder zumindest in der EU.
Kostenpunkt
Die Kosten setzen sich meist aus verschiedenen Komponenten zusammen: Lizenzgebühren, Implementierungskosten und laufende Wartung. Achte auf transparente Preismodelle und versteckte Kosten. Eine kostenlose Testphase hilft dir, die Software vorab zu prüfen.
Support
Der Support macht oft den Unterschied. Gibt es eine deutsche Hotline? Wie schnell reagiert der Support? Existieren Schulungsangebote und eine aktive Community? Diese Fragen solltest du vorab klären.
Externe Bewertungen
Bewertungsplattformen wie Capterra, G2 oder Trustpilot geben dir wertvolle Einblicke in die Praxiserfahrungen anderer Nutzer:innen. Achte dabei auf aktuelle Bewertungen und die Unternehmensgröße der Rezensent:innen.
Abacus Alternativen: Die 8 besten HR-Tools im Vergleich
(Informationen laut Stand Oktober 2025. Änderungen vorbehalten.)
| Anbieter | Stärken im DACH-Kontext | Schwächen (DE/AT-relevant) | Eignet sich besonders für | Preis |
|---|---|---|---|---|
| Suiteify HR | All-in-one für HR & Payroll mit starkem DACH-Fokus, optional auch Payroll-Outsourcing/BPO und Finance-Leistungen aus einer Hand | Fehlende Enterprise-Features für größere Unternehmen (> 1.500 Mitarbeitende) | DACH-KMU, die HR & Payroll zentralisieren oder Payroll auslagern möchten | Auf Anfrage, kostenlose Beratung möglich |
| Personio | Verbreitetes HR-Core in DE, integrierte ITSG-zertifizierte Payroll für Deutschland | Integrierte Payroll ist auf Unternehmen mit Sitz in Deutschland ausgerichtet, für andere Setups werden u. a. DATEV-Integration oder Exporte beschrieben | Mittelstand in Deutschland mit In-House Payroll im System | Auf Anfrage |
| HRworks | Sehr DATEV-nah, explizit für vorbereitende Lohnbuchhaltung konzipiert, transparente Preisdarstellung | Onboarding-Prozesse sind im Standard funktionsseitig eher schlank, spezifische Kennzahlen zum Personalbedarf fehlen (Quelle: Trusted) | KMU mit Kanzlei-Setup und Wunsch nach klaren DATEV-Prozessen | 12,90 € pro Nutzer:in/Monat zzgl. Grundgebühr (staffelabhängig) |
| Rexx Systems | Tiefe HR-Suite; zertifizierte, bidirektionale DATEV-Schnittstelle für saubere Prozesse | Zu komplexe Funktionsvielfalt für kleinere Unternehmen | Größere Unternehmen mit ausgeprägter HR-Prozesskette und DATEV-Fokus | Auf Anfrage |
| SAP SuccessFactors | Enterprise-HCM mit Core HR, Zeit, Analytics und Employee Central Payroll | Einführung typischerweise partner-/projektgetrieben, Paketpreise nicht öffentlich gelistet | Größere Organisationen bzw. Konzern-IT-Landschaften | Auf Anfrage |
| Sage HR | Modularer Einstieg ins Kern-HR, internationale Verfügbarkeit und Testphase | Einstieg/Ersteinrichtung und Navigation können komplex sein, die Mobile-App wird vereinzelt als träge/unresponsiv beschrieben (Quelle: g2.com) | Kleine Teams, die leichtgewichtig starten wollen | ab ca. 6,50 € pro MA/Monat (indikativ, modulspezifisch) |
| BambooHR | Bekanntes HR-Core mit großem Integrations-Ökosystem | Fehlende/limitierte Funktionen und eingeschränkte Anpassung, negative Bewertungen über Support-Tempo (Quelle: g2.com) | International orientierte Teams ohne DE-Payroll-Schwerpunkt | Auf Anfrage |
| Kenjo | Workforce-/Schicht-Fokus, DATEV-Anbindung für die vorbereitende Payroll, deutschsprachige Positionierung | Implementierung/Onboarding wird in einzelnen Reviews als zu knapp geführt, Leistungs-/Performance-Modul ist nicht immer leicht aufzusetzen (Quelle: softwareadvice.com) | SMB/Teams mit Schichtbetrieb und klaren DATEV-Übergaben | Planabhängig / auf Anfrage |
1. Suiteify – die moderne All-in-one-Lösung für den Mittelstand
Suiteify ist eine leistungsstarke HR-Software speziell für KMUs in der DACH-Region. Mit über 35 Jahren Erfahrung und einem klaren Fokus auf Automatisierung und Compliance Management bietet Suiteify alles, was moderne Personalabteilungen brauchen.
Vorteile:
- Cloudbasierte All-in-one-Plattform für HR, Lohn und Buchhaltung
- Automatisierung von Workflows
- Modulares System mit nahtloser Integration in bestehende IT-Systeme
- Abdeckung des gesamten Employee Lifecycle in einer Lösung
- Schnelle, intuitive Implementierung mit direktem Nutzen ab Tag 1
- Option zum Outsourcing von Lohn- und Buchhaltungsprozessen
Nachteile:
- Fokus primär auf DACH-Region, weniger geeignet für globale Unternehmen
- Schwerpunkt auf KMU, eingeschränkte Enterprise-Funktionen
Preis: Die Preisgestaltung erfolgt individuell nach Unternehmensgröße und benötigten Modulen. Beratung gibt es kostenlos auf Anfrage.
2. Personio – der etablierte HR-Standard für KMU
Personio bietet eine modulare All-in-one-Plattform für Personalmanagement, Recruiting, Onboarding, Dokumentenverwaltung und vorbereitende Payroll. Die Software lässt sich in über 800 Recruiting-Kanäle integrieren und ist mit DATEV-Schnittstellen für die Lohnbuchhaltung verknüpft.
Vorteile:
- Moderne Oberfläche mit intuitiver Benutzerführung
- Breite Funktionalität für Recruiting und HR-Core-Prozesse
- Große Reichweite und bekannte Marke im DACH-Markt (15.000+ Kund:innen)
Nachteile:
- Teilweise Performance-Einschränkungen bei großen Datenmengen (Capterra)
- Eingeschränkte Flexibilität bei komplexen Workflows laut Nutzerbewertungen (Capterra)
- Preislich im oberen Segment angesiedelt (keine öffentliche Preisliste)
Preis: Individuell nach Plan und Mitarbeiterzahl (personio.de)
3. HRworks – die praxisnahe Lösung für mittelständische Teams
HRworks deckt alle Standardprozesse von Zeit und Abwesenheit bis Spesen und Reisekosten ab und ist damit eine All-in-one-Option für KMU in Deutschland und Österreich.
Vorteile:
- Transparente Preise und keine Mindestvertragslaufzeit
- Erprobtes Reisekostenmodul – ein klarer Mehrwert gegenüber anderen Tools
- Hosting in EU-Cloud (AWS, ISO 27001)
Nachteile:
- Einarbeitung und Ersteinrichtung benötigen Zeit (Schulung empfohlen)
- Reports und Auswertungen werden von Nutzer:innen als verbesserungsfähig bewertet (OMR)
Preis: Startet ab 12,90 € pro Monat, ab 20 Nutzer:innen
4. Rexx Systems – die Enterprise-Lösung für anspruchsvolle Unternehmen
Rexx Systems bietet eine umfassende, modulare HR-Suite für Recruiting, Talent- und Ausbildungsmanagement sowie eine ISO 27001-zertifizierte Systemarchitektur. Die Software ist auf die Anforderungen größerer Mittelständler und Konzerne ausgelegt und unterstützt individuelle Prozessanpassungen.
Vorteile:
- Hohe Skalierbarkeit und tiefe Funktionsvielfalt
- DATEV-Schnittstelle und Ausbildungsmanagement mit 500+ Rahmenplänen
- Zertifiziertes Datenschutz- und Sicherheitsniveau
Nachteile:
- Steile Lernkurve und teilweise unintuitive Oberfläche
- Onboarding und Support werden in Bewertungen teils als aufwendig beschrieben (Trusted.de)
Preis: Nach Anfrage, je nach Modulkonfiguration.
5. SAP SuccessFactors – die Enterprise-Lösung für internationale Unternehmen
SAP SuccessFactors ist eine globale HCM-Suite für mittelgroße bis große Organisationen. Sie deckt den gesamten Employee Lifecycle ab – vom Recruiting über Learning bis zur Payroll („Employee Central Payroll“) – und lässt sich nahtlos in SAP-ERP und S/4HANA integrieren.
Vorteile:
- Zentralisiertes Employee-Central-Modul für Stammdatenverwaltung
- Integrierte Payroll für mehrere Länder
- Learning- und Performance-Management
- Analytics und Reporting über SAP People Analytics
- Nahtlose Integration in bestehende SAP-Landschaften
Nachteile:
- Komplexe Implementierung und hoher Projektaufwand
- Kostenstruktur und Customizing abhängig von Partner und Region
Preis: Nach Projektumfang und Lizenzmodell.
6. Sage HR – der modulare Einstieg für KMU
Sage HR bietet ein flexibles System für Abwesenheits-, Zeit- und Performance-Management sowie Recruiting. Unternehmen können mit Basismodulen starten und bedarfsgerecht erweitern.
Vorteile:
- Abwesenheits- und Zeitmanagement mit Genehmigungsworkflows
- Performance- und Zielvereinbarungs-Module
- Recruiting- und Onboarding-Add-ons
- Web- und App-basierte Nutzung
Nachteile:
- Für eine deutsche Lohnabrechnung ist meist eine zusätzliche, landesspezifische Payroll-Lösung bzw. Suite erforderlich
- In Reviews werden u. a. eine weniger tiefe Reporting-/Anpassungstiefe sowie eine mobil eingeschränkte Funktionsabdeckung genannt (g2.com)
- Die Preisangaben sind oft indikativ und modulabhängig
Preis: Ab ca. 6,50 € pro Mitarbeiter:in/Monat.
7. BambooHR – die internationale Lösung mit Employee-Experience-Fokus
BambooHR konzentriert sich auf Personalverwaltung, Self-Service und Mitarbeiterfeedback. Die Plattform ist auf englischsprachige Teams ausgerichtet und wird weltweit eingesetzt.
Vorteile:
- Digitale Personalakten und Dokumentenmanagement
- Self-Service und Onboarding-Funktionen
- Mitarbeiterbefragungen und Feedback-Tools
- HR-Reporting und Dashboarding
Nachteile
- Payroll-Modul nur für den US-Markt
- Implementierung und Preise auf Anfrage
Preis: Auf Anfrage.
8. Kenjo – die agile Lösung für moderne Teams
Kenjo ist eine Cloud-basierte HR-Plattform, die besonders auf Automatisierung und Mitarbeiterzufriedenheit ausgerichtet ist. Funktionen umfassen Zeiterfassung, Abwesenheitsmanagement, digitale Personalakten und eine mobile App für Teams mit flexiblen Arbeitsmodellen.
Vorteile:
- Einfache Einführung und intuitive Benutzeroberfläche
- Günstiger Einstiegspreis und skalierbare Lizenzmodelle
- Automatisierungen für Genehmigungen und Kommunikation
Nachteile:
- Teilweise eingeschränkte Reporting- und Analysefunktionen
- Weniger geeignet für Unternehmen mit sehr spezifischen Prozessen
Preis: Ab 5,40 € pro Mitarbeiter:in/Monat (Starter) bis 9 € (Growth)
Das macht Suiteify zu einer der besten Abacus Alternativen
Suiteify vereint, was in vielen Unternehmen noch getrennt läuft: HR, Payroll und Finance. Die Plattform ist speziell für die Anforderungen mittelständischer Unternehmen in der DACH-Region entwickelt und bildet die gesamte Prozesskette von der Zeiterfassung bis zur rechtssicheren Lohn- und Gehaltsabrechnung in einem System ab.
Ein besonderes Merkmal ist die Verbindung aus Software und Service: Mit Run my Payroll können Unternehmen ihre Abrechnung flexibel auslagern und so administrative Aufgaben reduzieren, ohne die Kontrolle zu verlieren.
Durch den starken Fokus auf die DACH-Region bleibt die Lösung stets gesetzesaktuell und erfüllt alle steuerlichen und arbeitsrechtlichen Vorgaben in Deutschland, Österreich und der Schweiz. Darüber hinaus lässt sich Suiteify einfach mit Finanz- und Buchhaltungsprozessen verbinden und schafft damit eine integrierte Plattform, die Personalmanagement- und Finanzthemen ganzheitlich abbildet.
Fazit und Empfehlungen
Die Wahl der richtigen HR-Software hängt stark von deinen individuellen Anforderungen ab. Für kleine Start-ups mit begrenztem Budget könnte Kenjo oder Sage HR die richtige Wahl sein. Größere Mittelständler mit komplexen Anforderungen fahren möglicherweise mit REXX Systems oder Personio besser.
Für die meisten KMUs im DACH-Raum empfiehlt sich jedoch ein genauerer Blick auf Suiteify. Die Kombination aus jahrzehntelanger Erfahrung, durchdachten Funktionen und dem klaren Fokus auf den deutschsprachigen Markt macht Suiteify zur Lösung für Unternehmen, die ihre HR-Prozesse modernisieren und automatisieren möchten. Die Software bietet eine gute Balance zwischen Funktionsumfang und Benutzerfreundlichkeit, ohne die Komplexität von Abacus oder die Einschränkungen günstigerer Alternativen.
Häufig gestellte Fragen (FAQ)
Welche Abacus Alternative ist die beste?
Das hängt von deinen spezifischen Anforderungen ab. Für mittelständische Unternehmen in der DACH-Region mit Fokus auf Automatisierung und Compliance ist Suiteify eine hervorragende Wahl. Kleinere Unternehmen könnten mit Kenjo oder Sage HR gut bedient sein, während Personio für wachsende Start-ups interessant ist.
Was sind die Vorteile der Umstellung auf eine alternative HR-Software zu Abacus?
Moderne Alternativen bieten oft eine intuitivere Benutzeroberfläche, flexiblere Preismodelle und bessere Cloud-Integration. Viele Lösungen sind zudem speziell auf die Bedürfnisse von KMUs zugeschnitten und damit weniger komplex als Abacus.
Welche Funktionen sollte eine gute HR-All-in-one-Lösung bieten?
Eine moderne HR-Software sollte mindestens digitale Personalakten, Zeiterfassung, Abwesenheitsmanagement und Recruiting-Funktionen bieten. Wichtig sind auch Schnittstellen zu Lohnbuchhaltungssystemen, mobile Apps und Self-Service-Portale für Mitarbeitende.
Was unterscheidet Suiteify von anderen HR-Softwarelösungen?
Suiteify zeichnet sich durch seine konsequente Ausrichtung auf KMUs in der DACH-Region aus. Die Software bietet eine optimale Balance zwischen Funktionsumfang und Benutzerfreundlichkeit, kombiniert mit jahrzehntelanger Erfahrung und einem starken Fokus auf Automatisierung und Compliance.

Schlechtwetterzeit im Baugewerbe: Regelungen von Dezember bis März
Die Monate Dezember bis März gelten im Baugewerbe als Schlechtwetterzeit. Kälte, Schnee, Sturm und andere Witterungsbedingungen können dazu führen, dass Baustellen stillstehen und Betriebe gezwungen sind, ihre Mitarbeitenden in Kurzarbeit zu schicken. Um Beschäftigungsverhältnisse zu sichern, gibt es das Saison-Kurzarbeitergeld (Saison-KUG) sowie spezielle Zuschüsse. Dieser Beitrag erklärt, wann Schlechtwetterzeit vorliegt, wie Saison-KUG funktioniert und wie Betriebe es vermeiden können.
Was ist die Schlechtwetterzeit?
Die Schlechtwetterzeit ist eine gesetzlich geregelte Winterphase, in der Bauunternehmen bei wetterbedingten Arbeitsausfällen finanzielle Unterstützung erhalten können. Ziel ist es, Entlassungen in den Wintermonaten zu verhindern und Arbeitsplätze zu sichern.
Sie gilt jedes Jahr vom 1. Dezember bis zum 31. März für:
- Bauhauptgewerbe
- Dachdeckerhandwerk
- Gerüstbauerhandwerk
- Garten- und Landschaftsbau
Saison-Kurzarbeitergeld (Saison-KUG)
Das Saison-Kurzarbeitergeld ist eine Lohnersatzleistung der Arbeitslosenversicherung. Es gleicht den Verdienstausfall von Arbeitnehmerinnen und Arbeitnehmern aus, wenn witterungsbedingt nicht gearbeitet werden kann.Arbeitgeber beantragen das Saison-KUG und rechnen es über die Agentur für Arbeit ab. Ziel ist eine ganzjährige Beschäftigung.
Wann liegt Schlechtwetter vor?
Schlechtwetter wird anerkannt, wenn die Fortführung der Bauarbeiten nicht mehr möglich oder wirtschaftlich unzumutbar ist, zum Beispiel bei:
- Schnee und Frost, die Arbeiten technisch unmöglich oder unzumutbar machen
- Dichtem Nebel oder Sturm, die Sicherheitsrisiken verursachen
Vermeidung von Saison-KUG
Betriebe können durch den Einsatz von Stunden aus dem Arbeitszeitkonto Saison-KUG vermeiden.
Zuschuss-Wintergeld (ZWG)
- Für jede Ausfallstunde, die mit Arbeitszeitguthaben ausgeglichen wird, gibt es 2,50 € steuer- und sozialversicherungsfrei.
- Keine Anrechnung auf das Saison-KUG.
- Fördert die Flexibilisierung der Arbeitszeitkonten.
Mehraufwands-Wintergeld (MWG)
- Gilt vom 15. Dezember bis Ende Februar für gewerbliche Arbeitnehmerinnen und Arbeitnehmer.
- Pro tatsächlich geleisteter Arbeitsstunde: 1,00 € steuer- und sv-frei.
- Höchstgrenzen:
- Dezember: max. 90 Stunden
- Januar und Februar: max. 180 Stunden pro Monat
Nebeneinkommen während Saison-KUG
Beginn der Nebentätigkeit ist entscheidend:
- Wurde die Nebenbeschäftigung vor dem Saison-KUG-Zeitraum aufgenommen, wird sie nicht auf das Ist-Entgelt angerechnet.
- Während des Saison-KUG-Zeitraums aufgenommene Nebenjobs werden voll auf das Ist-Entgelt angerechnet und mindern die Leistung.
Fazit
Während der Schlechtwetterzeit haben die Betriebe die Möglichkeit, witterungsbedingte Ausfälle finanziell abzufedern. Durch die Einbringung von Arbeitszeitguthaben und die Abrechnung von Saison-Kug können Kündigungen vermieden werden, das Fachpersonal bleibt weiter an die Firma gebunden und Mitarbeitende werden besser abgesichert.
Eine praktische Übersicht zur Stundenerfassung während der Schlechtwetterzeit kann hier kostenlos angefordert werden.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
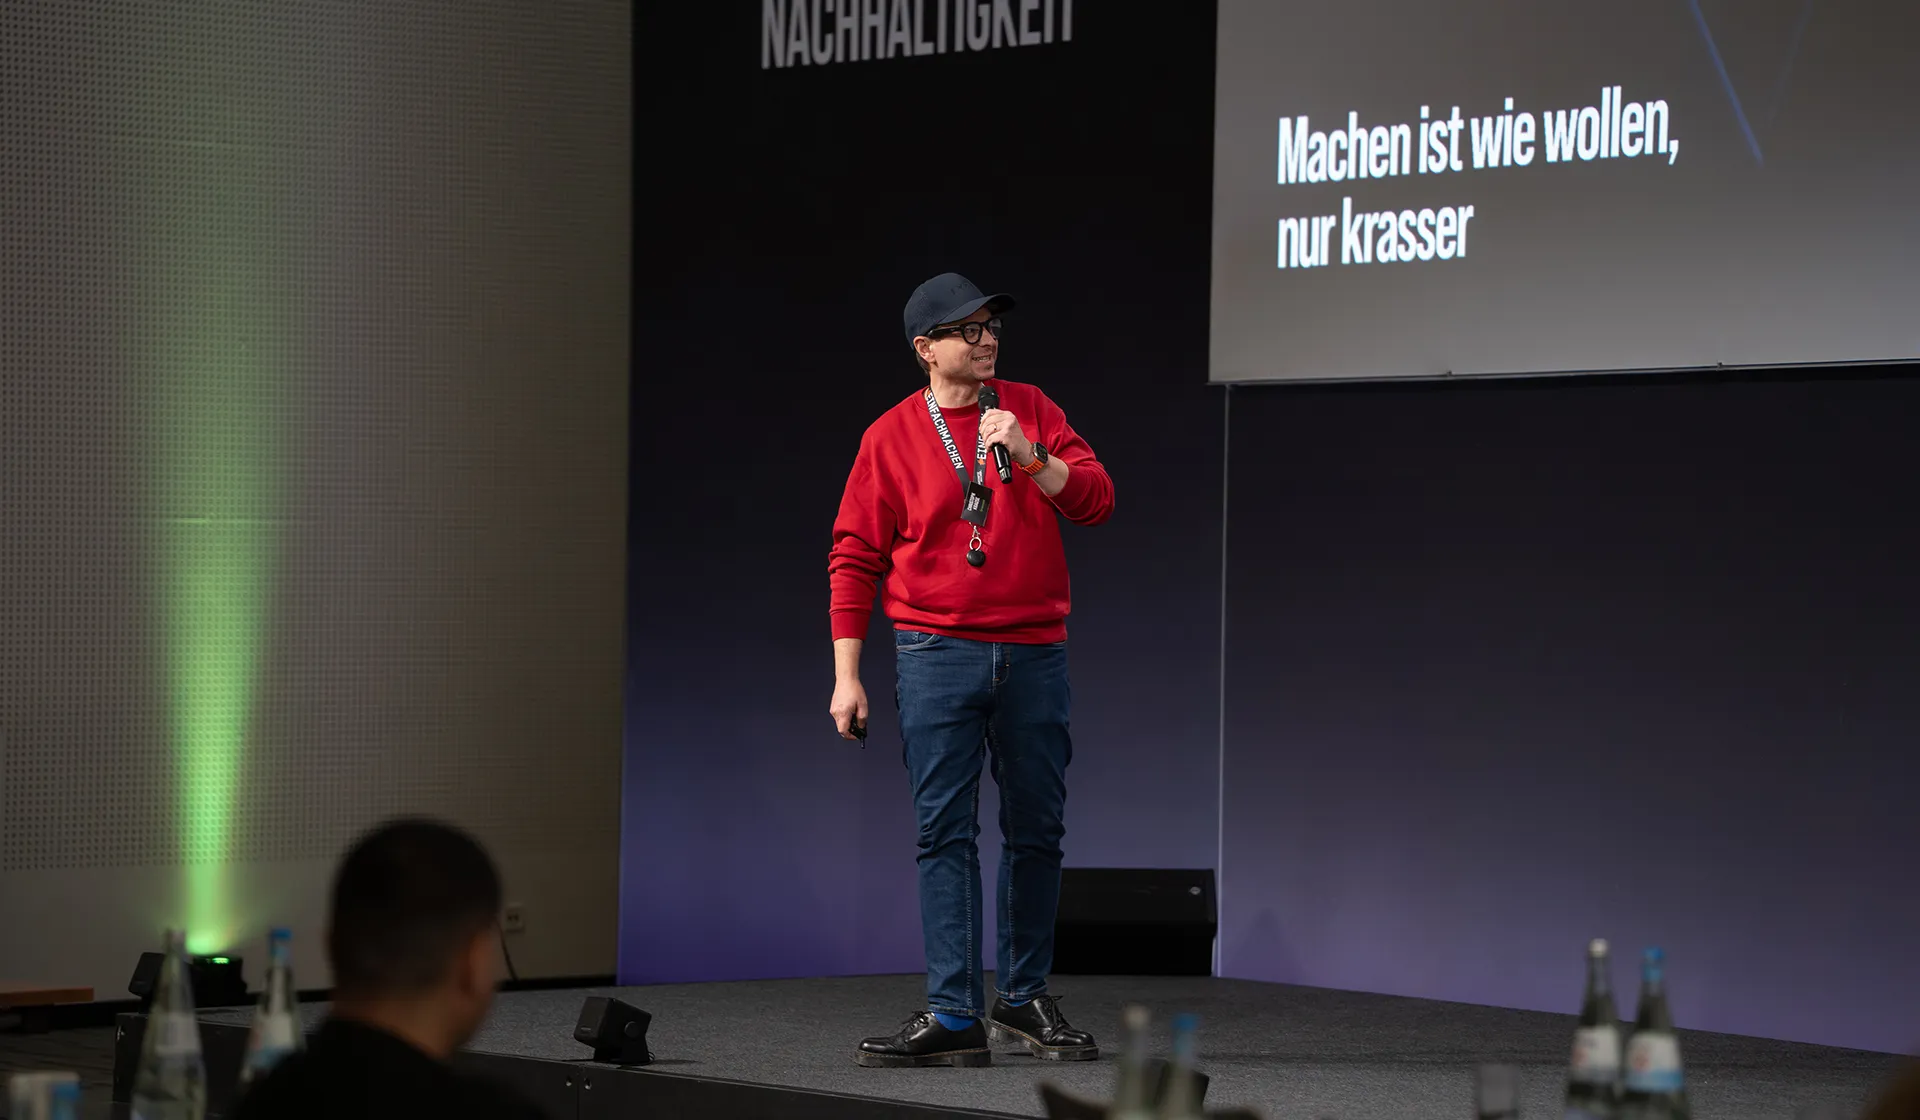
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.