Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Interne Lohnabrechnung: Die wichtigsten Vorteile für Arbeitgeber
Die Lohnbuchhaltung gehört zu den Aufgaben, die Unternehmen gern auslagern. Outsourcing ist aber nicht immer die bessere Lösung. Im Gegenteil: Es gibt gute Gründe für die interne Lohnabrechnung.
Jedes Unternehmen, das Arbeitnehmer beschäftigt, kommt um die korrekte und gesetzeskonforme Entgeltabrechnung nicht herum. Dabei geht es immer um eine Grundsatzentscheidung: Interne Lohnabrechnung oder Auslagerung der Lohnbuchhaltung an den Steuerberater oder einen Payroll-Dienstleister?
11 Argumente für die interne Lohnabrechnung
Viele Gründe sprechen dafür, die Lohnbuchhaltung im Unternehmen zu behalten oder – falls bereits ausgelagert – wieder ins Unternehmen zurückzuholen. Die folgenden Argumente zeigen, warum sich eine interne Lohnabrechnung mit einer professionellen Lohnabrechnungssoftware in vielen Fällen lohnt.
1. Interne Lohnabrechnung oft kostengünstiger
Auch wenn die Kosten nicht das wichtigste Kriterium sind und auch nicht sein sollten, werden sie oft als erstes in Betracht gezogen. Verlassen Sie sich nicht auf die pauschalen Versprechungen der Payroll-Anbieter, sondern unterziehen Sie Outsourcing und Inhouse-Lösung einem direkten Kostenvergleich – in vielen Fällen wird die interne Lohnabrechnung mit der Kombination aus leistungsfähiger Payroll-Software und erfahrenem Lohnbuchhalter die Nase vorn haben.
2. Rechtssicherheit der Lohnbuchhaltung
Rechtssicherheit ist eines der wichtigsten Argumente für Unternehmer, die ihre Lohnbuchhaltung auslagern. Fakt ist: Mit einer guten Lohnsoftware und geschulten Mitarbeitenden kann man genauso rechtssicher arbeiten wie zum Beispiel mit einem spezialisierten Lohndienstleister. Erlässt der Gesetzgeber neue Anforderungen und Vorgaben, passt der Hersteller der Lohnsoftware diese durch zeitnahe Updates an, so dass sich keine Fehler aufgrund veralteter Technik einschleichen können.
3. Lohnsoftware übernimmt Routineaufgaben (Automatisierung)
Mit einer guten Lohnabrechnungssoftware werden Routineaufgaben zum Kinderspiel. Viele Prozesse können teilweise oder vollständig automatisiert werden, wie zum Beispiel die Datenerfassung, die Erstellung von Auswertungen und die Übernahme von Zeitwirtschaftsdaten. Zeitraubende Routinearbeiten, wiederkehrende Aufgaben und manuelle Dateneingaben entfallen – es bleibt mehr Zeit. Professionelle Inhouse-Lösungen arbeiten vernetzt und beziehen Informationen aus verschiedenen Bereichen wie dem Lohnstamm oder der Zeitwirtschaft ein, um individuelle Entgeltabrechnungen automatisiert zu erstellen.
4. Lohnbuchhaltungs-Know-how bleibt im Unternehmen
Wird die Lohnbuchhaltung ausgelagert, geht unweigerlich Know-how verloren. Läuft es mit dem gewählten Dienstleister nicht wie gewünscht, fehlt im Unternehmen das Fachwissen für die interne Lohnabrechnung. Für viele Unternehmen ist es daher die bessere Lösung, die Lohnabrechnung im eigenen Haus durchzuführen und die Fachkräfte mit Hilfe der Abrechnungssoftware von zeitraubenden Routinearbeiten zu entlasten.
5. Flexibilität durch jederzeitigen Zugriff auf Lohndaten
Schnell noch etwas ändern oder einen Fehler korrigieren? Mit der internen Lohnabrechnung kein Problem, denn die Lohnsoftware steht Ihnen rund um die Uhr zur Verfügung – ohne Termin beim Steuerberater. So können Sie flexibel agieren und haben jederzeit die Kontrolle über den Stand der Lohnbuchhaltung und der elektronischen Meldungen.
6. Wissenszuwachs durch die Lohnsoftware
Kein Lohnbuchhalter, keine Lohnbuchhalterin kann alles wissen. Das muss er auch nicht, denn in der Lohnsoftware steckt Praxis-Know-how bis in den letzten Winkel spezieller Abrechnungsthemen, sei es die Abrechnung von Kurzarbeit, Altersteilzeit oder betrieblicher Altersversorgung oder die Ermittlung von Zuschlägen. Auch für branchenspezifische Besonderheiten wie den Baulohn gibt es Lösungen.
Zu einer guten Abrechnungssoftware gehört zudem ein guter Support. Bei Fragen zur Software oder zu gesetzlichen Änderungen sollte die Hotline schnell und kompetent Auskunft geben können.
7. Automatische Erstellung der Lohnabrechnung
Der größte Vorteil von Inhouse-Lösungen liegt in der weitgehend automatisierten Erstellung der Lohnabrechnung. Sei es die monatliche Entgeltabrechnung, die elektronischen Meldungen an die Sozialversicherungsträger, das Finanzamt und andere Stellen – oder auch Auswertungen: Die Mitarbeiterinnen und Mitarbeiter in der Lohnbuchhaltung müssen nur noch kontrollieren und steuern. Den Großteil der eigentlichen Arbeit übernimmt die Lohnsoftware. Der hohe Automatisierungsgrad sorgt für maximale Transparenz und Kontrolle im Meldewesen.
8. Ihre Daten bleiben im Unternehmen
Ein weiterer Vorteil der internen Lohnabrechnung ist, dass Ihre Daten im Unternehmen bleiben. Weder werden Ordner oder Datenträger zum Steuerberater gebracht, noch werden Daten über möglicherweise unsichere Übertragungswege übermittelt. Eine hundertprozentige Sicherheit gibt es zwar nie, aber die Lohnabrechnungssoftware bietet den größtmöglichen Schutz für die sensiblen Personal- und Abrechnungsdaten. So haben nur berechtigte Personen Zugriff auf die interne Lohnabrechnung. Unbefugte Dritte können die Daten nicht einsehen.
9. Alle wichtigen Daten immer bereit zum Abruf
Die interne Lohnabrechnung ermöglicht es der Geschäftsleitung, jederzeit die aktuellsten Daten abzurufen und in ihre Entscheidungen einzubeziehen. So trifft sie ihre Entscheidungen stets auf einer fundierten und aktuellen Grundlage und nicht auf der Grundlage veralteter Informationen aus früheren Abrechnungsperioden.
10. Transparenz: Wer macht was?
In der internen Lohnabrechnung ist leicht nachvollziehbar, wer wann an welcher Aufgabe gearbeitet hat. Die Software ermöglicht jederzeit die Überprüfung des Prozesses, die Klärung von Unstimmigkeiten und die Kontrolle der erstellten Lohnabrechnungen.
11. Die Kommunikation mit Ämtern und Behörden in der Hand behalten
Die Verantwortung für eine fehlerfreie Abrechnung und die korrekte Abführung von Steuern und Beiträgen liegt beim Arbeitgeber – unabhängig davon, ob er die Lohnbuchhaltung selbst durchführt oder auslagert. Wenn also bei einer Auslagerung ohnehin eine zusätzliche Kontrolle erforderlich ist, liegt es nahe, die Lohnabrechnung im eigenen Haus durchzuführen und damit auch die Kommunikation mit den Ämtern und Behörden in der eigenen Hand zu behalten.
Interne Lohnabrechnung vs. Outsourcing? Eine Entscheidungshilfe
Um sich zwischen der internen Lohnabrechnung und der Auslagerung des gesamten Prozesses zu entscheiden, sollten zunächst die Vor- und Nachteile gegenübergestellt werden:
|
Interne Lohnabrechnung |
Outsourcing der Lohnbuchhaltung |
|
|---|---|---|
|
Vorteile |
|
|
|
Nachteile |
|
|
Beide Varianten – die interne Lohnabrechnung wie ein Outsourcing der Lohnbuchhaltung – haben also ihre Vor- und Nachteile. Für welche Option sich Unternehmer entscheiden, hängt von ihrer individuellen Situation ab.
In den folgenden Szenarien kann die Auslagerung der Lohnbuchhaltung sinnvoll sein:
- Die Abrechnung erfolgt intern durch eine einzige Person, auf die der Arbeitgeber voll und ganz angewiesen ist – schwierig wird es bei längerem Urlaub oder Krankheit. Im Kündigungsfall wäre ein Ersatz wahrscheinlich nicht auf die Schnelle zu finden.
- Die Lohnbuchhaltung wird von der Personalabteilung „nebenbei“ erledigt, obwohl dafür eigentlich keine Kapazitäten vorhanden sind.
- Das HR-Team soll sich wieder mehr auf die Betreuung der Mitarbeiter konzentrieren können, statt Lohnabrechnungen zu erstellen.
Im Gegensatz dazu gibt es viele Szenarien, in denen es sich lohnt, die Lohnabrechnung intern durchzuführen:
- Was bisher fehlt, ist eine Lohnabrechnungssoftware, die durch die Automatisierung von Routinearbeiten wirklich entlastet und gleichzeitig Rechtssicherheit schafft.
- Sie tun sich schwer damit, Ihre sensibelsten Daten in fremde Hände zu geben – auch wenn diese einen verantwortungsvollen Umgang zusichern.
- Sie wollen sich nicht von einem Dienstleister abhängig machen und würden ohnehin alles kontrollieren.
- Sie haben bereits Lohnspezialisten in Ihrem Team, deren Wissen sonst verloren ginge.
So viel Entlastung ist mit aktueller Lohnabrechnungssoftware möglich
Eine erfolgreiche interne Lohnabrechnung steht und fällt mit einer durchdachten Lohnsoftware. Sie verschafft der Personalabteilung mehr Freiraum für die Betreuung der Mitarbeitenden und entlastet sie auf verschiedenen Ebenen:
- Wegfall von Routinearbeiten, die automatisiert werden können
- Automatische Erstellung von Beitragsnachweisen, elektronischen Meldungen und Lohnsteueranmeldungen nach erfolgter Lohnabrechnung
- Geringerer Aufwand für die Umsetzung gesetzlicher Vorgaben durch softwaretechnische Updates
- Geringerer Aufwand bei der Fehlersuche, da Fehler durch Kontrollläufe und Plausibilitätsprüfungen frühzeitig erkannt werden
- Schnelle Klärung offener Fragen durch den angeschlossenen Support
- Vorgefertigte Berichte und Auswertungen zu den wichtigsten Themen für den schnellen Zugriff
- Vorausgefüllter Druck von Verdienst- und Arbeitsbescheinigungen
- Sichere Durchführung komplexerer Abrechnungen
Fazit
Es gibt keinen Grund, die interne Lohnabrechnung zu scheuen, wenn man sich durch eine professionelle Lohnbuchhaltungssoftware unterstützen und entlasten lässt. So kann jeder Unternehmer Know-how im Betrieb halten, unabhängig von externen Dienstleistern bleiben und flexibel agieren.
WEITERE ARTIKEL




GoBD 2020: Erleichterungen für die Buchhaltung
Die seit Jahresbeginn gültige Fassung der GoBD trägt mit verschiedenen Vereinfachungen dem zunehmend digitalen Unternehmensalltag Rechnung. Ein Überblick über die wichtigsten Neuerungen der GoBD 2020.
Seit dem 1. Januar 2020 sind die neuen GoBD in Kraft. Und sie bringen gute Neuigkeiten für Buchhalter, Finanzleiter und CFOs. Dieser Artikel erklärt, was sich mit den GoBD 2020 geändert hat. Sie erfahren:
- wie Sie organisatorisch von den Neuerungen profitieren können,
- worin die Erleichterungen für die Buchhaltung bestehen und
- warum ein GoBD-konformes DMS so wichtig ist.
Was sind die GoBD?
Die GoBD sind Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Das Bundesfinanzministerium (BMF) definierte sie erstmals 2014. Sie postulieren Compliance-Anforderungen an digitale Buchhaltung und Belegarchivierung und gelten für alle Unternehmen.
Sofern Sie sich schon eingehend mit der alten Fassung beschäftigt haben, seien Sie beruhigt: Die Neufassung der GoBD betrifft nur einzelne Punkte. Die Struktur und Randziffern (Rz.) des BMF-Schreibens vom 14. November 2014, mit dem die erste Fassung veröffentlicht wurde, bleibt unverändert.
GoBD 2020: Diese Änderungen sollten Sie kennen
Mobiles Scannen: Sie dürfen Belege mit dem Smartphone abfotografieren
Technisch besteht schon seit Jahren die Möglichkeit, Belege per Smartphone oder Tablet bildlich zu erfassen. Mit mobilen Apps lassen sich Reisekostenbelege, Rechnungen und Kassenquittungen scannen. Die Lösungen erfassen die Belege in einem verbundenen Buchhaltungssystem und archivieren sie in einem Dokumentenmanagementsystem (DMS). Nicht selten kontieren sie die Belege auch oder leiten sie mit automatisierten Workflows an zuständige Bearbeiter im Unternehmen weiter.
Nach den alten GoBD war die mobile Belegerfassung eine Grauzone: nicht richtig erlaubt, aber auch nicht verboten. Die GoBD-Neufassung erlaubt jetzt ausdrücklich, dass Papierbelege mit mobilen Geräten abfotografiert werden dürfen. Damit erfüllen Sie die Voraussetzungen des ersetzenden Scannens ebenso wie mit einem stationären Scanner. Das bedeutet: Sie können die Papierbelege prinzipiell vernichten, nachdem Sie sie per Smartphone oder Tablet digitalisiert und GoBD-konform archiviert haben.
Belegdigitalisierung: jetzt auch im Ausland zulässig
Es wäre unlogisch, die mobile Belegerfassung im Inland zu erlauben und im Ausland zu verbieten. Wozu ist Mobilität denn da? So sieht es inzwischen auch das BMF und gestattet in Rz. 130 der GoBD die Digitalisierung von Belegen im Ausland – falls die Belege dort empfangen wurden oder entstanden sind und keine anderen steuerlichen oder außersteuerlichen Bestimmungen eine Aufbewahrung des Originalbelegs verlangen (Rz. 140).
Für international operierende Unternehmen bedeutet das, dass sie ihre Belege ins Ausland schaffen und dort digitalisieren lassen können. Das gibt ihnen neue Optionen, Kosten zu senken.
Formatkonvertierung: Ursprungsbeleg muss nicht mehr gespeichert werden
Die GoBD 2020 vereinfachen auch das Ursprungsbelegprinzip. Wenn Sie einen Beleg scannen oder fotografieren und dann in einem DMS archivieren, entstehen zwei Versionen desselben Belegs. Nach der alten Fassung der GoBD mussten Sie bei jeder Formatänderung beide Belegexemplare aufbewahren; die Ursprungsversion und die konvertierte Version.
Die Neufassung 2020 besagt in Rz. 135, dass Sie nur noch den konvertierten Beleg archivieren müssen; meist ein PDF des Belegs. Die Ursprungsversion können Sie löschen. Die Voraussetzungen dafür sind:
- Die Konvertierung ist verlustfrei, das heißt, es wird keine bildliche oder inhaltliche Änderung vorgenommen.
- Es gehen bei der Konvertierung keine aufbewahrungspflichtigen Informationen verloren.
- Nach wie vor ist der gesamte Vorgang in einer Verfahrensdokumentation festzuhalten.
- Der Datenzugriff der Finanzbehörde wird nicht eingeschränkt. Zwischenstufen der Konvertierung müssen Sie nicht aufbewahren, aber die rückwirkende (retrograde) und vorausschauende (progressive) Prüfbarkeit bleiben sichergestellt.
{{box-list-right}}
Cloudsysteme sind nun ausdrücklich erlaubt
Das BMF hat sich hierauf festgelegt, um mit der technologischen Entwicklung Schritt zu halten. Wenn Sie also mit einer Buchhaltungssoftware aus der Cloud arbeiten oder ein Cloud-gestütztes Dokumentenmanagementsystem (DMS) nutzen, so ist dies GoBD-konform. Sie können Ihre Belege in der Cloud oder im eigenen Betrieb archivieren oder beides in einer Hybridlösung mixen. Auch Ihre Buchhaltungs- und ERP-Systeme dürfen Sie in der Cloud betreiben. Achten Sie aber weiterhin darauf, dass Ihr Cloud-Anbieter seine Server in Deutschland oder einem anderen zulässigen Server-Standort betreibt.
Erleichterung für den Datenzugriff nach Systemwechsel
Die Finanzbehörden dürfen bei einer Prüfung auf Ihre Buchführungsdaten zugreifen. Das können sie tun, indem sie direkt auf Ihre Buchhaltungssoftware zugreifen (Z1- und Z2-Zugriff), oder indem sie die Herausgabe der Daten auf Datenträgern verlangen (Z3-Zugriff).
In der Phase vor Beginn einer steuerlichen Außenprüfung und nach einem Systemwechsel oder der Auslagerung von aufzeichnungs- und aufbewahrungspflichtigen Daten aus dem Produktivsystem, ist es künftig nach Ablauf von fünf Kalenderjahren ausreichend, wenn Sie dem Finanzamt nur noch den Zugriff per Datenträgerüberlassung (Z3) ermöglichen.
Sie müssen also Ihr Altsystem nicht bis zum Sankt-Nimmerleins-Tag vorhalten. Das steht in Rz. 164 der neuen GoBD.
Für viele KMU eine Hürde: Beschreibungsstandard für die Datenträgerüberlassung
Bei einer steuerlichen Außenprüfung müssen Sie dem Betriebsprüfer relevante Daten zur Verfügung stellen. So weit, so bekannt. Was kleine und mittlere Unternehmen häufig nicht wissen: Auf Verlangen müssen Sie der Finanzverwaltung auch die zur Auswertung dieser Daten erforderlichen Strukturinformationen in maschinell auswertbarer Form übergeben. W
as bedeutet das? Es bedeutet ganz einfach, dass Ihre Buchhaltungssoftware eine Schnittstelle zu der vom Prüfer verwendeten Datenanalyse-Software IDEA besitzen muss. Diese Schnittstelle erfüllt den Beschreibungsstandard für eine problemlose Datenübergabe an die Finanzverwaltung. Achten Sie also bei der Wahl Ihrer Buchhaltungssoftware darauf, dass eine IDEA-Schnittstelle bereitgestellt wird. Das ist zwar keine Neuigkeit aus den GoBD 2020, aber immer noch eine Quelle der Verwirrung für kleine und mittlere Unternehmen.
Anpassungen an neue Gesetzeslage
Einige Neuerungen in den GoBD 2020 betreffen die Novellierung des § 146 AO. Diese werden im Folgenden kurz vorgestellt.
Einzelaufzeichnungspflicht
Eine Verschärfung basiert auf der Neuregelung von § 146 Abs. 1 Satz 1 AO. Wir erinnern uns: Grundsätzlich besteht eine Einzelaufzeichnungspflicht für alle Geschäftsvorfälle. Seit 2020 kann nach Rz. 39 nur noch dann eine Ausnahme gemacht werden, wenn eine Einzelaufzeichnung technisch, betriebswirtschaftlich und praktisch unmöglich ist (was der betroffene Unternehmer nachweisen muss).
Ausgenommen von der Einzelaufzeichnungspflicht sind nur noch Betriebe, die eine offene Ladenkasse statt eines elektronischen Kassensystems verwenden. Die Bon-Schwemme Anfang des Jahres 2020 war eine Folge dieser Verschärfung.
Pflicht zur täglichen Kassenführung
Die tägliche Erfassung von Kasseneinnahmen und Kassenausgaben (Rz. 48) ist nunmehr eine Pflicht. Zuvor war sie nur eine Soll-Bestimmung. Das resultiert aus der Neufassung des § 146 Abs. 1 Satz 2 AO.
Periodenweise Buchung strenger geregelt
Rz. 50 wurde ebenfalls geändert. Geschäftsvorfälle müssen grundsätzlich laufend gebucht werden. Die periodenweise Buchung ist nur noch unter vier Voraussetzungen möglich:
- Sie erfassen die Geschäftsvorfälle vorher zeitnah im Grundbuch. Zeitnah bedeutet bei unbaren Geschäftsvorfällen zehn Tage und bei Kassenbewegungen tägliche Erfassung.
- Sie sorgen durch organisatorische Maßnahmen dafür, dass die Unterlagen vor ihrer Erfassung nicht verlorengehen können.
- Sie stellen sicher, dass in jedem Einzelfall alle Unterlagen vollständig sind.
- Sie ordnen die Geschäftsvorfälle zeitnah nach betrieblichen und privaten Vorgängen; besser noch: Sie kontieren sie direkt.
Ordnung, Belegwesen und Belegsicherung
Hier hat das BMF Dinge eingefügt oder konkretisiert, die eigentlich selbstverständlich sein sollten:
- Erfassen Sie bare und unbare Geschäfte im Kassenbuch?Nach Rz. 55 der neuen GoBD geht das nur, wenn Sie unbare Tagesumsätze kennzeichnen und nachvollziehbar unmittelbar nachfolgend auf ein gesondertes Konto umtragen.
- Ein neuer Absatz in Rz. 64 verlangt, dass Korrektur- und Stornobuchungen auf die ursprüngliche Buchung zurückverfolgbar sein müssen.
- Vielbeachtet ist die Neufassung der Randziffern 68 und 130. Endlich erklärt das BMF klipp und klar, dass das Abfotografieren von Papierbelegen mit einem Smartphone oder Tablet zulässig ist (s. o.). Bisher war nur das Scannen ausdrücklich erlaubt.
Drei Gründe für ein integriertes Dokumentenmanagementsystem
Um steuerlich relevante Belege im Einklang mit den GoBD effizient und regelkonform aufzubewahren, ist ein digitales Dokumentenmanagementsystem praktisch unverzichtbar:
- Ein DMS erleichtert die Protokollierung von Änderungen. Es zeichnet lückenlos auf, was mit einem Beleg geschieht, sobald er ins Archiv hochgeladen wurde. Das ist notwendig, um die GoBD-Anforderungen der Überprüfbarkeit und Authentizität zu erfüllen. Das kann doch jeder Dokumentenspeicher, wenden Sie ein? Im Prinzip ja, aber ein Beleg steht niemals isoliert für sich. Er ist ein buchungsbegründendes Dokument und integraler Bestandteil eines Geschäftsvorfalls. Und an dieser Stelle hilft Ihnen ein x-beliebiger Speicher nicht weiter, auch wenn er mit Versionierung und Zugriffssteuerung arbeitet.
- Sie benötigen also ein DMS, das in Ihr Buchhaltungssystem oder – noch besser – in Ihr ERP-System integriert ist. Die Belege werden darin mit dem Geschäftsvorfall verknüpft. Im Hintergrund dokumentiert das System nicht nur die Belegverarbeitung, sondern den gesamten zugrunde liegenden Vorgang. Das ist für ein „revisionssicheres“ Belegarchiv unerlässlich. Weiterer Pluspunkt: Ihre Verfahrensdokumentation schreibt sich gleichsam von selbst.
- Außerdem speichert ein integriertes DMS auch systemgenerierte Belege. Die meisten Unternehmen erzeugen ihre Angebote, Ausgangsrechnungen, Lieferscheine, Kassenquittungen und zahlreiche andere Unterlagen mit einer Software. Diese Unterlagen werden im Augenblick ihrer Entstehung im DMS hinterlegt, mit allen Verknüpfungen und Metainformationen, die eine GoBD-konforme Buchhaltung erfordert. Die Sicherheit, Wirtschaftlichkeit und Effizienz dieses Verfahrens ist unerreicht. Deshalb entscheiden sich immer mehr Unternehmen dafür.
Fazit: Nützliche Neuerungen in den GoBD 2020
Die GoBD-Novelle gibt Ihnen mehr Spielraum und Flexibilität für Ihre Buchhaltung. Die wichtigsten Punkte sind:
- Mobiles Scannen von Belegen mit dem Smartphone oder Tablet ist jetzt zulässig und wird dem stationären Scannen gleichgestellt.
- Sie dürfen Papierbelege ins Ausland verbringen und dort digitalisieren.
- Bei einer verlustfreien Konvertierung müssen Sie nicht mehr den Ursprungsbeleg aufbewahren.
- Cloud-Systeme werden ausdrücklich in den Anwendungsbereich der GoBD einbezogen.
Warenwirtschaftssoftware erfolgreich einführen
Sie möchten in Ihrem Unternehmen ein neues Warenwirtschaftssystem implementieren? Ein kostenlos erhältliches Whitepaper gibt Tipps, wie Sie eine Warenwirtschaftssoftware erfolgreich einführen, ohne dabei Ihren Betrieb zu überfordern.
Ein hoher Digitalisierungsgrad bringt für Unternehmen viele Vorteile mit sich: effizientere Abläufe, höhere Transparenz und eine bessere Wettbewerbsfähigkeit. Viele Betriebe nutzen deshalb die Chance, ihre Geschäftsprozesse gezielt zu optimieren, etwa durch den Einsatz eines modernen Warenwirtschaftssystems (WWS).
Die Einführung einer Warenwirtschaftssoftware ist jedoch weit mehr als ein gewöhnliches IT-Projekt. Ein Warenwirtschaftssystem greift direkt in die Warenwirtschaft und damit in die zentralen Prozesse der Auftragsabwicklung ein. Daher sind eine sorgfältige Planung, strukturierte Vorbereitung und ein systematisches Vorgehen entscheidend für den erfolgreichen Einsatz.
Ein Whitepaper von Suiteify erläutert, wie man die Einführung von Warenwirtschaftssoftware optimal vorbereitet und umsetzt.
Stufenplan zur Implementierung von Warenwirtschaftssoftware aufstellen
Wenn man eine Warenwirtschaftssoftware erfolgreich einführen möchte, kommt es entscheidend darauf an, Betriebsunterbrechungen zu vermeiden. Hierzu ist ein Stufenplan aufzustellen, der die Prioritäten und die Reihenfolge der Einführungsschritte festlegt.
Generell bieten sich dabei drei verschiedene Methoden für die Einführung von Warenwirtschaftssoftware an:
- Sequenzielle Einführung einzelner Module – Hierbei werden einzelne Funktionsbereiche und Prozesse nacheinander eingeführt (also zum Beispiel erst die Stammdatenverwaltung, dann die Belegprozesse, anschließend die Bestandsführung und so weiter). Diese Methode gilt als relativ risikoarm, weil der Einführungsprozess überschaubar bleibt und sich dadurch Betriebsunterbrechungen besser vermeiden lassen.
- Einführung von Modulgruppen in zeitlichen Abständen – Bei dieser Methode nimmt man sich jeweils mehrere Bereiche auf einmal vor (beispielsweise Stammdatenverwaltung und Belegbearbeitungsprozesse in einem Rutsch, dann alle lagerbezogenen Funktionen und so weiter).
- Prozessorientierte Einführung – Diese Methode birgt das höchste Risiko von Betriebsunterbrechnungen, da sie gleich komplette Geschäftsprozesse, wie zum Beispiel die Bestellabwicklung, ins Visier nimmt und umstellt.
Die Autoren des Whitepaper empfehlen, die Warenwirtschaftslösung zuerst für die Teilprozesse und Bereiche einzuführen, in denen der Optimierungsbedarf am größten ist. Dadurch lassen sich schnell erste Erfolge erzielen und eine grundsätzliche Akzeptanz des neuen Warenwirtschaftssystems durch die Mitarbeiter erzielen.
Wichtig sei es, nicht nur die Module der Warenwirtschaftssoftware sorgfältig auszuwählen und zu priorisieren, sondern auch an ein digitales Dokumentenmanagementsystem (DMS) zu denken. DMS-Software ermögliche jederzeitige Informationsverfügbarkeit und eine zentrale, GoBD-konforme Aufbewahrung von Belegen.
Gründlich auf die Einführung vorbereiten
Bevor es an die Implementierung der Warenwirtschaftssoftware geht, sind noch einige Vorbereitungsschritte notwendig. Als wichtige Punkte nennt das Whitepaper unter anderem:
- Ausreichend Zeit für das Projekt einplanen
- Einen Projektverantwortlichen bestimmen
- Klare Maßstäbe zur Erfolgskontrolle definieren (Key Performance Indicators – KPI)
- Personelle Ressourcen für die Einführung bereitstellen
Zu einer guten Vorbereitung gehört es zudem, frühzeitig ein Anwenderteam aus Personen zusammenzustellen, die mit der Lösung arbeiten werden. Sie können die Kollegen in den jeweiligen Funktionsbereichen später coachen.
Bei der Implementierung den Hersteller des Warenwirtschaftssystems einbeziehen
Bereits in der Vorbereitungsphase sollte ein Consultant des Softwareherstellers das Unternehmen beraten. Spätestens bei der Implementierung des Warenwirtschaftssystems ist die Unterstützung durch Spezialisten dann unverzichtbar – sowohl in technischer Hinsicht als auch im Hinblick auf die Umstellung von Prozessen. Die Fachleute des Softwareanbieters verfügen über die entsprechende Projekterfahrung und das erforderliche Know-how. Darauf aufbauend erstellen sie gemeinsam mit dem Unternehmen einen Ablaufplan für die gesamte Implementierungsphase, bis hin zur Inbetriebnahme des neuen Systems.
Zu den Stationen und Aufgaben, bei denen die Consultants unterstützen, zählen beispielsweise:
- Ermittlung des künftigen Bedarfs an IT-Ausstattung
- Bereinigung der Bestandsdaten und Migration ins neue Warenwirtschaftssystem
- Anpassung und Konfiguration der Software
- Integration des neuen WWS in die bestehende Systemlandschaft
- Anwenderschulung
- Test und Roll-out der Lösung
- Evaluation
{{box-list-right}}
Sechs häufige Fehler beim Einsatz einer Schnittstelle zwischen Warenwirtschaft und Shop
Für reibungslose Geschäftsprozesse benötigen Onlinehändler eine Schnittstelle zwischen Warenwirtschaft und Shop. Beim Einsatz einer solchen Lösung ist einiges zu beachten. Dieser Beitrag erläutert, wie sich typische Fehler vermeiden lassen.
Eine Schnittstelle zwischen Warenwirtschaft und Shop unterstützt Onlinehändler bei der Auftragsabwicklung. Bei der Einführung und beim Einsatz einer Shop-Schnittstelle kann es allerdings zu Problemen kommen, die häufig aus den folgenden Fehleinschätzungen resultieren:
- Die Komplexität einer Schnittstelle zwischen Warenwirtschaft und Shop wurde unterschätzt.
- Vor der Anbindung von Warenwirtschaft und Onlineshop wurden keine Anforderungen festgelegt.
- Die Artikeldaten wurden nicht für den Onlinehandel optimiert.
- Es gibt kein Testsystem.
- Bei der Anbindung von Warenwirtschaftssystem und Onlineshop wurde nicht an alle Prozesse gedacht.
- Die Prozesse zwischen Warenwirtschaft und Shop wurden gar nicht automatisiert.
Dieser Blogbeitrag soll Ihnen dabei helfen, Fehler beim Einsatz einer Schnittstelle zwischen Warenwirtschaftssoftware und Onlineshop zu vermeiden.
Fehler 1: Die Komplexität einer Schnittstelle zwischen Warenwirtschaft und Shop wurde unterschätzt.
Die Hersteller von Shop-Schnittstellen-Software werben gern damit, dass die Einrichtung ihrer Tools einfach funktioniert und eine Datenübertragung auf Knopfdruck ermöglicht. Dahinter steckt das Versprechen, technische Herausforderungen durch geeignete Software zu lösen. Dem ist zwar nicht grundsätzlich zu widersprechen – es ist aber nur die halbe Wahrheit.
Zu den technischen Herausforderungen kommen nämlich noch die fachlichen Herausforderungen hinzu. Hier geht es darum, die verschiedenen Prozesse und Datentransfers zwischen Warenwirtschaft und Onlineshop zu definieren.
Wichtige Fragen sind zum Beispiel:
- Welches System (Onlineshop oder Warenwirtschaft) ist zu welchem Zeitpunkt das führende System für bestimmte Daten (Artikel-, Kunden- und Auftragsdaten)?
- Welchen Bestellstatus soll der Kunde einsehen können, wenn die Bestellung in der Warenwirtschaft vorliegt, zur Lieferung bereit ist und in Rechnung gestellt wurde?
- Wann und wie erfolgt eine Versandmeldung und wie wird diese ausgelöst?
- Welche Informationen sind erforderlich, damit die Artikel im Onlineshop wie gewünscht präsentiert werden? Werden all diese Informationen auch in der Warenwirtschaft vorgehalten, insbesondere bei automatischer Datensynchronisation?
- Zu welchem Zeitpunkt bietet sich der Lagerbestandsabgleich an, damit es nicht zu Überverkäufen kommen kann (mehr dazu: Tipps zum Synchronisieren von Lagerbeständen zwischen Online-Shop und Wawi)?
Schließlich geht es darum, sich Gedanken über die Anforderungen zu machen. Es muss klar sein, welche Daten in welche Richtung übertragen werden müssen und wodurch ein solcher Datentransfer ausgelöst wird. Das Ziel ist, den Grad der Automatisierung zu bestimmen – was sehr komplex sein kann.
Doch ist es immer ratsam, sämtliche Prozesse von vornherein zu automatisieren? Diese Frage lässt sich nicht pauschal beantworten. Langfristig ist eine vollständige Automatisierung wahrscheinlich sinnvoll. Kurzfristig wird dieses Ziel aber kaum zu erreichen sein, weil dafür wirklich jeder zu automatisierende Prozess bekannt und definiert sein müsste. Das ist aber gerade zum Start eines Onlineshop-Projekts weder möglich noch wirtschaftlich sinnvoll. Deshalb ist es zu empfehlen, die wichtigsten Prozesse möglichst früh zu automatisieren. Weniger wichtige Prozesse lassen sich später ergänzen.
Praxistipp
Fahren Sie auf Sicht und nehmen Sie Automatisierungen schrittweise vor. Das reduziert die Komplexität erheblich. Zum Beispiel ist die Bestellabwicklung in der Warenwirtschaft meist wichtiger als automatisierte Retouren, die viel engmaschiger geplant werden müssen.
Fehler 2: Vor der Anbindung von Warenwirtschaft und Onlineshop wurden keine Anforderungen festgelegt.
Welche Anforderungen eine Shop-Schnittstelle erfüllen muss und welche Ziele mit ihr erreicht werden sollen, hängt immer vom eigenen Geschäftsmodell ab: Für das eine Unternehmen kann es besonders wichtig sein, dass die Lagerbestände im Shop ständig korrekt sind. Für andere Unternehmen ist es hingegen wichtiger, Aufträge sehr schnell und automatisch zu verarbeiten; der Lagerbestand ist hier nachrangig.
Um sich einen Überblick zu verschaffen, ist eine stichwortartige, formlose Aufstellung über die wichtigsten Datenabgleiche sinnvoll. Hierzu reicht es aus, jeden relevanten Datentransfer zwischen Warenwirtschaft und Webshop kurz zu beschreiben. Insgesamt sollte diese Aufstellung knapp gehalten werden und möglichst nicht mehr als eine Textseite umfassen.
Am besten unterteilen Sie die Aufstellung bereits in Muss-Anforderungen und Kann-Anforderungen („nice-to-have“). So fällt es Ihnen viel leichter, Funktionen zu priorisieren und sich nicht zu verzetteln.
Praxistipp
Wenn Sie sich nicht sicher sind, welche Funktionen Sie für eine Shop-Schnittstelle tatsächlich benötigen, gehen Sie mithilfe einer Checkliste zum Finden der passenden ERP-Shop-Schnittstelle vor. Dies erleichtert es Ihnen, Ihre Anforderungen in Muss- und Kann-Anforderungen zu gliedern und Shop-Schnittstellen verschiedener Anbieter zu vergleichen.
Fehler 3: Die Artikeldaten wurden nicht für den Onlinehandel optimiert.
In Ihrem Warenwirtschaftssystem sind jede Menge Artikeldaten gespeichert. Um sie auch im Online-Shop zu nutzen und doppelte Datenpflege zu vermeiden, müssen die Daten meistens noch optimiert werden. Grund hierfür ist, dass die Artikeldaten in der Warenwirtschaftssoftware ursprünglich nicht zur Produktpräsentation in einem Webhop, sondern in erster Linie zur korrekten Rechnungsstellung und zur Lagerhaltung angelegt worden sind.
Möchten Sie dieselben Daten nun auch zur Online-Produktpräsentation nutzen, müssen die dafür notwendigen Informationen ergänzt werden. Dazu gehören zum Beispiel:
- Beschreibungstexte (lange Beschreibung, kurze Beschreibung, Meta-Beschreibung)
- Übersetzungen für Beschreibungstexte
- Mehrere Bilder
- Varianten (zur Auswahl von Größen, Farben usw.)
- Produkteigenschaften (für die Filterung im Onlineshop)
- Kategorisierungen
- Mengen für die Grundpreisberechnung und Daten für andere rechtliche Anforderungen
- Zubehör und Cross-Selling-Artikel
Nur wenn auch diese Informationen vorliegen, ist die Nutzung der Artikeldaten aus der Warenwirtschaft für den Online-Shop sinnvoll möglich. Aufgrund des damit verbundenen Pflegeaufwands entscheiden sich viele Unternehmen gegen eine vollständige Übermittlung von Artikeldaten aus dem Warenwirtschaftssystem an ihren Webshop.
Wer sich weniger Aufwand machen möchte, kann aber auch nur bestimmte Informationen aus der Warenwirtschaft an den Shop übermitteln. Dafür bieten sich Daten an, die sich häufiger ändern, wie zum Beispiel Lagerbestände und Preise. Alle weiteren Informationen zum Artikel können dann direkt im Onlineshop eingegeben werden. Dadurch lässt sich Zeit einsparen, die ansonsten beim Einpflegen diverser Artikelinformationen in der Warenwirtschaft sowie bei Einrichtung und Test der Schnittstelle eingeplant werden müsste. Wenn sich die übrigen Artikeldaten nicht besonders häufig ändern, kann dies ein guter Weg sein.
Praxistipp
Falls Sie bereits einen umfangreichen Artikelstamm im Onlineshop angelegt haben, der nicht aus der Warenwirtschaft bestückt wird, sollten Sie Folgendes beachten: Prüfen Sie – bevor Sie eine automatische Datensynchronisation einrichten – sorgfältig, ob auch alle Informationen (Datenfelder) an der richtigen Stelle ankommen. Das können Sie zum Beispiel mit 20 ausgewählten Testartikeln machen. Andernfalls besteht die Gefahr, dass Sie die vorhandenen Artikeldaten im Shop versehentlich überschreiben.
Fehler 4: Es gibt kein Testsystem.
Bei komplexen Systemen lässt sich das Ausfallrisiko minimieren, indem man zusätzlich Testsysteme betreibt. Testsysteme sollten sowohl auf Seiten der Warenwirtschaft als auch auf Seiten des Online-Shops existieren. Sie erweisen sich insbesondere in den folgenden Situationen als überaus nützlich, um die Funktionsfähigkeit von Schnittstellen, Moudlen, Ansichten usw. zu überprüfen:
- Nach Updates des Shopsystems oder der Warenwirtschaftssoftware
- Bei größeren Änderungen in den Bestellprozessen
- Zum Durchspielen von Testfällen, ohne dass dabei beispielsweise echte Zahlungen ausgelöst werden müssen
- Zum Testen von Stammdatenänderungen wie dem Hinzufügen einer Fremdsprache oder einer neuen Kategoriestruktur
- Zur Prüfung von Änderungen an Webadressen, bevor diese von der Suchmaschine indiziert werden
Eine gute Onlineshop-Schnittstelle unterstützt verschiedene Konfigurationen, so dass jederzeit ein Wechsel zwischen Test- und Produktivumgebung möglich ist.
Praxistipp
Sprechen Sie frühzeitig mit Ihrer Webagentur und stellen Sie sicher, dass die Nutzung eines Testsystems von vornherein eingeplant wird. Am besten ist es, wenn man mit wenigen Handgriffen aus dem Produktivsystem ein Testsystem erstellen kann. Das Gleiche gilt für die Warenwirtschaft. Dokumentieren Sie anhand einer Checkliste, welche Schritte notwendig sind, um aus der Kopie des Produktivsystems ein Testsystem zu machen.
Fehler 5: Bei der Anbindung von Warenwirtschaftssystem und Onlineshop wurde nicht an alle Prozesse gedacht.
Eine Shop-Schnittstelle soll Arbeitsprozesse automatisieren und sicherer machen. In den meisten Fällen genügt es dabei, die wichtigsten Fälle zu automatisieren und bestimmte andere Arbeiten nach wie vor manuell durchzuführen (wie zum Beispiel die Retourenabwicklung einschließlich Rückzahlung).
Allerdings ist es in jedem Fall wichtig, sich einen umfassenden Überblick über sämtliche Prozesse zu machen, die im Zusammenhang mit dem E-Commerce stehen. Nur dann kann man zuverlässig entscheiden, welche Abläufe automatisiert und welche manuell bedient werden sollten. Zu klären sind unter anderem folgende Punkte:
- Bestellbestätigung, Auftragsbestätigung
- Welche Schritte braucht es bis zur Rechnung?
- Unterschiedliche Bearbeitungen bei verschiedenen Zahlungsarten
- Vorkasse, besondere Zahlungsanbieter
- Nutzung der Offene-Posten-Buchhaltung ohne Rechnungsnummer zum Zeitpunkt der Zahlung (z. B. bei Zahlungsanbietern)
- Teil-Lieferungen
- Retouren und Teil-Retouren
- Ablauf von Rückzahlungen, auch von Teilbeträgen
Praxistipp
Veranschaulichen Sie sich alle Prozesse in Form von Diagrammen und einfachen Beschreibungstexten. Das hilft Ihnen nicht nur bei der Entscheidung, welche Prozesse automatisiert werden können, sondern erleichtert Ihnen auch die Einarbeitung des Personals. Als weiterer positiver Nebeneffekt unterstützt dies auch Ihre Verfahrensdokumentation zur Buchhaltung und zum Datenschutz.
Fehler 6: Die Prozesse zwischen Warenwirtschaft und Shop wurden gar nicht automatisiert.
Es besteht wohl Einigkeit darüber, dass mangelnde Automatisierung in Zeiten voranschreitender Digitalisisierung ein Wettbewerbsnachteil ist. Daher ist es ein großer Fehler, sich gar nicht erst um die Automatisierung zu kümmern. Auch wenn Automatisierung zum Start eines Onlineshops vielleicht nicht der dringendste Punkt ist, ändert sich dies mit steigendem Bestellaufkommen schnell.
Praxistipp
Denken Sie bei der Einführung einer Schnittstelle zwischen Warenwirtschaft und Shop rechtzeitig auch an die Automatisierung, auch wenn Sie diese zu Anfang noch nicht nutzen. Sobald das E-Commerce-Geschäft einen größeren Anteil einnimmt, wird die Automatisierung umso wichtiger. Auch kann es zu einem plötzlichen Anstieg des Bestellaufkommens kommen – etwa aufgrund eines Medienbeitrags (wie einer TV-Ausstrahlung) oder einer ungeplanten wirtschaftlichen Lage (wie es zum Beispiel bestimmte Branchen im Zuge der Coronavirus-Pandemie erfahren durften). Unternehmen, die dafür gut gerüstet sind, haben deutliche Wettbewerbsvorteile.
Fazit
Es gibt viele Fehler, die auf dem Weg zu einer funktionierenden Schnittstelle zwischen Warenwirtschaft und Shop gemacht werden können. Dieser Artikel sollte Ihnen einen Überblick über die häufigsten Schwierigkeiten geben. Die Kernbotschaft aber lautet: Beherrschen Sie die Komplexität, indem Sie sich über die Anforderungen und Prozesse Klarheit verschaffen. Dann sind Sie bereits gut für das Projekt Shop-Schnittstelle gerüstet.
9 Gründe, warum sich KMU mit Digitalisierung von HR beschäftigen müssen
Viele kleine und mittlere Unternehmen (KMU) digitalisieren mittlerweile alle möglichen Geschäftsprozesse – doch ihr Personalwesen arbeitet nach wie vor überwiegend analog. Das wirkt sich auf Dauer negativ auf die Wettbewerbsfähigkeit aus. Dieser Beitrag nennt die wichtigsten Argumente, die für die Digitalisierung von HR (Human Resources) sprechen.
Digitalisierung wird von vielen Entscheidern im Personalwesen nach wie vor als ein Trend belächelt. Aussagen wie „Das setzt sich doch sowieso nicht durch“ oder „Ich bleibe bei meinen altbewährten Methoden“ sind immer noch keine Seltenheit und auch über die Grenzen der HR-Abteilungen hinaus bekannt.
Die „schlechte“ Nachricht für Modernisierungsverweigerer: Der Digitalisierung kann sich kein Unternehmen entziehen – auch nicht kleine und mittlere Betriebe.
Die gute Nachricht: Personaler, die sich heute mit der Digitalisierung von HR auseinandersetzen, haben im besten Fall schon morgen einen Vorsprung gegenüber der Konkurrenz. Das unterstreichen auch die nachfolgenden neun Gründe für die Digitalisierung des Personalwesens.
1. Automatisierung von administrativen Aufgaben
Ein Großteil des Arbeitsalltags von Personalern besteht aus administrativen Aufgaben wie dem Anlegen und Pflegen von Personalakten, dem Bearbeiten von Krankmeldungen oder der Lohnbuchhaltung. Diese Aufgaben sind zweifelsfrei wichtig, aber auch zeitaufwendig und lästig. Die Digitalisierung im Personalwesen hat für dieses Problem die ideale Lösung – immerhin lassen sich administrative Aufgaben sehr effektiv und leicht automatisieren. Das wiederum spart nicht nur jede Menge Zeit, sondern senkt auch die Fehlerquote und trägt somit maßgeblich zum Erfolg der Personalabteilung sowie zur Mitarbeiterzufriedenheit bei.
2. Mehr Effizienz im Recruiting
Schaut man sich vor allem bei größeren KMU in den Personalabteilungen um, so stellt man fest, dass kein anderer HR-Bereich so stark digitalisiert ist wie das Recruiting. Nicht ohne Grund – schließlich sorgen digitale Prozesse im Recruiting für:
- schnellere Erfolge
- größere Reichweiten einer Stellenausschreibung
- eine positive Candidate Journey
- ein aktives und positives Employer Branding
- bessere Such- und Filtermöglichkeiten
- Messbarkeit und umfassende Auswertungsmöglichkeiten
- effizientere Pflege eines Talent Pools
Egal ob Active Sourcing, Online-Bewerberformular, Chatbots oder der Aufbau einer Arbeitgebermarke – im Recruiting zeigt die Digitalisierung von HR besonders deutlich, was alles in ihr steckt.
3. Professionalisierung des Personalwesens
Lange Zeit genoss das Personalwesen unter Nicht-Personalern einen eher zweifelhaften Ruf à la: „Das kann doch jeder“. Durch die Digitalisierung von HR wird sich daran in kommender Zeit jedoch einiges ändern. Denn die Einführung verschiedener digitaler Informations- und Kommunikationstechniken sorgt für eine Professionalisierung des Personalwesens.
Personaler, die auch in Zukunft durch souveräne Leistungen auffallen und zu den Besten ihrer Zunft zählen wollen, sollten sich intensiv mit der Digitalisierung auseinandersetzen.
Dann werden sie auch feststellen, dass der digitale Wandel eher für Chancen und Weiterentwicklung steht als für Befürchtungen wie Jobabbau und Co.
4. HR wird durch Digitalisierung effizienter und zielgerichteter
Die Automatisierung bestimmter Prozesse, agile Workflows, die Verknüpfung verschiedener Abteilungen, umfassende Auswertungen von Daten – die Digitalisierung sorgt zukünftig dafür, dass das Personalwesen nicht nur zielgerichteter, sondern auch ganz allgemein effizienter agieren wird. Schon jetzt bietet die HR-Praxis viele Beispiele, die dies unterstreichen:
- standardisierte und automatisierte Onboarding-Prozesse
- Chatbots zur Bewerberkommunikation
- die digitale Personalakte
- Onlinekalender zur Terminabsprache
5. Vielfältigere Möglichkeiten in der Personalentwicklung
Das Sprichwort „Wer rastet, der rostet“ mag zwar fast schon altertümlich daherkommen, besitzt jedoch in Zeiten der Digitalisierung von HR mehr Aktualität denn je. Fakt ist nämlich: Im Zuge von Digitalisierung und Globalisierung müssen Personaler permanent dafür sorgen, dass sich die Mitarbeiter ihres Unternehmens stetig weiterentwickeln. Was ihnen hierbei behilflich ist? Überraschung: HR-Digitalisierung natürlich!
HR-Software hilft den Personalverantwortlichen nicht nur dabei, auf einen Blick zu erkennen, welcher Mitarbeiter wann zuletzt eine Weiterbildung besucht hat. Die Programme können auch genutzt werden, um den Kollegen gleich zu einem entsprechenden Seminar oder Workshop einzuladen.
Im Zuge der gegenwärtigen Coronavirus-Pandemie zeigt sich zudem deutlich, welche Vorteile digitale und damit standortunabhängige Lernmethoden wie E-Learning bieten. Aber auch losgelöst von der aktuellen Krise gilt: E-Learning oder Blended Learning – also die Kombination aus digitalem Lernen und Präsenzveranstaltungen – sind längst auch in den KMU angekommen. Die Digitalisierung als Werkzeug der unternehmerischen Weiterentwicklung kann und darf daher nicht länger ignoriert werden.
6. Fokus auf den Menschen
Wenn Personaler weniger Zeit für administrative Aufgaben aufbringen müssen und Softwarelösungen einen Großteil der Arbeit übernehmen können, bleibt endlich wieder mehr Zeit für die wirklich wichtigen Dinge im Bereich Human Resources: die Menschen. Umfassende Onboarding-Maßnahmen, ausgedehnte Mitarbeitergespräche und individuelle Beratungen sind nur ein paar der Möglichkeiten, die mit der Digitalisierung des Personalwesens einhergehen.
7. Zeitgemäßes Employer Branding
Gerade wenn es darum geht, die Vertreter der Generationen Y und Z zu erreichen (sprich: alle Menschen, die ab Mitte der 1980er Jahre geboren wurden und als digital natives, also „digitale Ureinwohner“, bezeichnet werden), ist die Digitalisierung ein wichtiger Türöffner.
Die jungen Jobeinsteiger möchten in Unternehmen arbeiten, die schon jetzt hohe digitale Standards vorweisen können – und nicht verzweifelt versuchen, doch noch irgendwie auf den Technologie-Zug aufzuspringen.
Firmen, die es schaffen, ein zeitgemäßes (also digital versiertes) Image nach außen zu transportieren, machen sich automatisch attraktiver für junge Bewerber, die als Fach- und Führungskräfte von morgen gelten. Ein entsprechendes Employer Branding, also der Aufbau einer Arbeitgebermarke, muss als wichtige Stellschraube in diesem Prozess betrachtet und genutzt werden.
8. Sichere und effektive Datenspeicherung, Datennutzung und Datenauswertung
Wenn es um die HR Digitalisierung geht, dann ist ein Thema zweifelsfrei unumgänglich: die Nutzung und Speicherung personenbezogener Daten. Spätestens seit Einführung der Datenschutzgrundverordnung (DSGVO) im Mai 2018 sollte jedem Personalmitarbeiter klar sein: Hier ist Vorsicht geboten!
Was zunächst einmal wie eine Gefahr wirkt, ist in Wirklichkeit ein großer Gewinn für HR. Denn mithilfe von HR-Anwendungen lassen sich Daten problemlos richtig, sprich: sicher, digital speichern. Und damit nicht genug: Einmal elektronisch erfasst, fristen die Daten, die für das Personalwesen relevant sind, kein trostloses Dasein, sondern können jede Menge wertvolle Erkenntnisse liefern:
- Wann hat Mitarbeiter X zum letzten Mal eine Fortbildung besucht?
- Wie hat sich sein Gehalt in den letzten Jahren entwickelt?
- Wie viele Tage pro Jahr war er durchschnittlich krank?
- Wie lang liegt sein letzter Urlaub zurück?
- Wann wird es Zeit für einen Präsentkorb zum zehnjährigen Firmenjubiläum?
Antworten auf Fragen wie diese sind dank der Digitalisierung des Personalwesens meist nur einen Klick entfernt. Sie unterstreichen nicht nur den Sinn vom Einsatz entsprechender Technologien im Bereich Human Resources, sondern zeigen auch, dass die (gesetzeskonforme) Speicherung, Nutzung und Auswertung von Daten nicht kategorisch verteufelt werden sollte.
9. Vereinfachte interne Zusammenarbeit
Nicht nur große, sondern auch kleine und mittlere Unternehmen haben häufig das Problem, dass die Zusammenarbeit mehrerer Abteilungen nur mühselig klappt und viel Konfliktpotenzial bereithält. Doch glücklicherweise kann die Digitalisierung auch hier Abhilfe schaffen.
Schaut man sich das Personalwesen an, muss man nicht lang nach Schnittstellen zu anderen Unternehmensbereichen suchen. Ob nun die Stellenausschreibung, die via Facebook geteilt werden soll, ein technisches Problem im Online-Bewerbungsformular oder der Termin für das Sommerfest, der mit allen Mitarbeitern abgestimmt werden möchte – überall sorgt die Digitalisierung für eine agile, übergreifende Zusammenarbeit, die sämtliche Abläufe im Unternehmen vereinfacht.
HR-Digitalisierung nicht nur können, sondern auch wollen
Viele KMU stehen derzeit gerade erst am Anfang des digitalen Wandels. Dass dieser unumgänglich ist und für jedes Unternehmen unabhängig von Mitarbeiter- und Umsatzzahlen spannende Chancen bereithält, sollte spätestens nach diesem Beitrag klar sein.
Wichtig für alle Entscheider, die nun entsprechende Maßnahmen in die Wege leiten wollen: Die Digitalisierung ist ein Prozess, der auf zwei ganz wesentlichen Erfolgsfaktoren basiert:
- dem Können in Form einer entsprechenden IT-Basis,
- dem Wollen in Form einer entsprechenden IT-Kultur
Erst wenn beides gegeben ist, kann eine umfassende und erfolgversprechende Digitalisierung im Personalwesen und im gesamten Unternehmen stattfinden.
Überstunden: Was müssen Arbeitgeber beachten?
Welche rechtlichen Regelungen gelten rund um das Thema Überstunden? Welche Möglichkeiten gibt es arbeitgeberseitig, Überstunden zu umgehen? Wir bringen Licht ins Dunkel.
Was genau sind eigentlich Überstunden?
Unter den Begriff „Überstunden“ fällt die Arbeitszeit, die über die Stunden hinausgeht, die im Arbeits- oder Tarifvertrag mit einem Arbeitnehmer vereinbart wurden. Überstunden können in Zeiten, in denen viel Arbeit anfällt, vom Vorgesetzten angeordnet werden.
Wichtig dabei ist: Ordnet ein Betrieb seinen Mitarbeitern Überstunden an, muss er dennoch dafür Sorge tragen, dass die laut dem Arbeitszeitgesetz höchstens zulässige Arbeitszeit eingehalten wird. Auch die gesetzlich geregelten Ruhezeiten müssen beachtet werden.
Hier gilt: Arbeitnehmer dürfen von Montag bis Samstag maximal 48 Stunden pro Woche arbeiten. Nur in besonders dringlichen Ausnahmefällen dürfen bis zu 60 Stunden pro Woche geleistet werden. Im Rahmen dieser Regelung ist es auch möglich, am Tag bis zu zehn Stunden zu arbeiten. Allerdings muss dann zeitnah ein Freizeitausgleich gewährleistet werden.
Warum entstehen Überstunden?
Gründe für Überstunden gibt es viele:
- Arbeitnehmern wird ein zu großes Arbeitspensum zugemutet
- Ein Auftrag fällt umfangreicher aus als erwartet
- Kollegen fallen krankheitsbedingt aus und Aufgaben müssen aufgeteilt werden
Überstunden sind mit Vor- und Nachteilen verbunden. Betriebe haben durch das Anordnen von Überstunden die Möglichkeit, kurzzeitige Auftragsspitzen abfedern zu können, ohne dafür neue Mitarbeiter einstellen zu müssen. Für Mitarbeiter geht das entweder mit einem höheren Gehalt einher oder mit einem Plus an Freizeit nach der jeweiligen Auftragsspitze. Allerdings sorgen Phasen der Mehrarbeit auch für gesteigerten Stress, was zu Lasten der Gesundheit und Lebensqualität gehen kann.
Wie gehen Arbeitgeber am besten mit Überstunden um?
Es gibt verschiedene Modelle, wie Arbeitgeber die Überstunden ihrer Mitarbeiter erfassen können. Gerade in den verschiedenen Gewerken des Handwerks ist die „analoge“ Erfassung über Stundenzettel noch weit verbreitet. In Bürogebäuden oder der Industrie kommen hingegen häufig digitale Zeiterfassungssysteme zum Einsatz.
Die Bandbreite reicht von Fingerabdruck-Terminals, Zeiterfassungschips über Weblösungen bis hin zu einer App auf dem Firmen-Smartphone. Manchmal können auch aus Kassensystemen Daten übernommen und automatisiert übertragen werden.
Wichtig ist: Jeder Betrieb braucht künftig ein explizites System zur Arbeitszeiterfassung seiner Mitarbeiter. Dazu hat der Europäische Gerichtshof Arbeitgeber mit seinem Urteil vom 14. Mai 2019 verpflichtet. Sein Votum: Alle Arbeitgeber in allen EU-Staaten müssen die Überstunden ihrer Mitarbeiter erfassen und gesetzeskonforme Pausen- und Ruhezeiten nachweisen.
Arbeitszeiten erfassen – die richtigen Vorkehrungen treffen
Wer noch nicht konsequent alle Arbeitszeiten erfasst, muss also schleunigst dafür sorgen, dass diese künftig dokumentiert werden. Diese sind vier Jahre lang DSGVO-konform aufzubewahren. Und da Überstunden nur erfasst werden können, wenn zuvor auch die reguläre Arbeitszeit ermittelt wurde, ergibt das eine das andere. Die Gestaltung der Umsetzung dieser EU-Richtlinie liegt jedoch bei den einzelnen Ländern – und wie diese aussehen wird, ist aktuell noch offen.
Die Erfassung der Überstunden ist allerdings nur die eine Seite der Medaille. Die Frage ist auch: Wie gehen Unternehmen mit den erfassten Zeiten um? Prinzipiell gibt es verschiedene Wege.
- Zeitkonten: Manche Unternehmen bieten ihren Mitarbeitern ein Zeitkonto an, auf dem die geleisteten Überstunden erfasst werden. Meist müssen die Überstunden binnen eines Jahres abgefeiert werden.
- Lebensarbeitszeitkonto: Ein Lebensarbeitszeitkonto ist hingegen ein Langzeitkonto, auf dem Arbeitnehmer die über ihr gesamtes Berufsleben geleistete Mehrarbeit „einzahlen“. Die angesparte Zeit kann genutzt werden, um zum Beispiel früher in Rente zu gehen.
- Überstunden verfallen lassen: Manche Arbeitgeber vereinbaren mit ihren Mitarbeitern auch eine sogenannte Ausschlussfrist. Darin ist geregelt, ab wann die Ansprüche auf einen Freizeitausgleich für geleistete Überstunden verfallen. Diese Frist muss mindestens drei Monate betragen.
Überstunden und ihre Bedeutung im Kontext einer ausgeglichenen Work-Life-Balance
Zugegeben, Arbeitszeiten und Überstunden angemessen zu dokumentieren, ist aufwändig. Der Gesetzgeber hat für diese Vorgabe aber einen guten Grund. Die Richter begründeten den Beschluss wie folgt: Jeder habe das Grundrecht auf eine Begrenzung der Höchstarbeitszeit und auf tägliche und wöchentliche Ruhezeiten.
Ohne ein System der Arbeitszeiterfassung könne weder die Zahl der geleisteten Arbeitsstunden, noch die Zahl der Überstunden objektiv und verlässlich ermittelt werden. Unterm Strich geht es dabei vor allem um eine Verbesserung der Work Life Balance vieler Arbeitnehmer. Das Ziel ist es also, Mitarbeiter nicht nur produktiver, sondern auch glücklicher und ausgeglichener zu machen. Wenn das mal keine Win-Win-Situation ist.
Barrierefreie Software – worauf es bei Lösungen für Blinde und Sehbehinderte ankommt
Menschen mit Handicap in die Arbeitswelt zu integrieren, ist ein zentrales Anliegen der Politik. Bislang mangelt es jedoch – trotz voranschreitender Digitalisierung – oft an geeigneten IT-Lösungen. Ohne barrierefreie Software bleibt Inklusion aber eine Illusion. Dieser Beitrag erläutert, wie Software beschaffen sein muss, damit auch blinde und sehbehinderte Menschen mit ihr arbeiten können.
Digitalisierung ist weltweit eines der Kernthemen in Unternehmen. Sie soll mehr Einfachheit und Schnelligkeit, aber auch mehr Kontrolle in die betrieblichen Prozesse und den Arbeitsalltag bringen. Die Folgen der Coronakrise tun ihr Übriges, den digitalen Wandel zu befeuern. Denn nun sind Homeoffice und andere Formen des mobilen Arbeitens in vielen Unternehmen an der Tagesordnung.
Durch Digitalisierung entstehen auch für blinde und sehbehinderte Beschäftigte neue Möglichkeiten des Arbeitens, etwa im Bereich der Finanzbuchhaltung. Es mangelt jedoch an geeigneten Lösungen. Im Folgenden wird erklärt, was digitale Barrierefreiheit genau bedeutet und welche Eigenschaften eine barrierefreie Software aufweisen muss.
Um die Gründe für eine digitale Barrierefreiheit nachvollziehen zu können, muss man jedoch zunächst das Herzstück der Barrierefreiheit verstehen: Inklusion. Denn Barrierefreiheit gelingt erst durch Inklusion.
Was ist unter „digitaler Barrierefreiheit“ zu verstehen?
Der Begriff der digitalen Barrierefreiheit ist insbesondere im Gesetz zur Gleichstellung von Menschen mit Behinderungen (BGG) sowie in weiteren Rechtsnormen des Sozialgesetzbuches (SGB) geregelt. Dem BGG zufolge ist „digitale Barrierefreiheit“ dann gegeben, wenn für Menschen mit Behinderungen bei der Bedienung von Webseiten, Programmen oder Betriebssystemen keine Hindernisse und keine Barrieren auftreten.
Betrachten wir zum Beispiel Buchhaltungssoftware. Diese enthält üblicherweise zahlreiche grafische Komponenten wie Texte und Buttons, mit denen sehbehinderte und blinde Menschen nicht arbeiten können. Der Grund: Sie nehmen die grafischen Details auf dem Bildschirm ohne weitere Hilfe kaum bzw. gar nicht wahr.
Digitale Barrierefreiheit einer Software bedeutet, dass jeder Mensch die Funktionen der Anwendung ohne zusätzliche Programme und Hilfen nutzen kann.
Erfüllt eine Anwendung teilweise die Anforderungen an Barrierefreiheit, spricht man von barrierearmer Software.
Übergeordnetes Ziel von digitaler Barrierefreiheit
Ein wesentliches Ziel von digitaler Barrierefreiheit ist es, Benachteiligungen von Menschen mit Behinderungen zu beseitigen und ihnen eine selbstbestimmte Lebensführung zu ermöglichen.
Welche Eigenschaften muss barrierefreie Software aufweisen?
Grundlage für eine barrierefreie Software ist die Einhaltung bestimmter Gestaltungsprinzipien. Von entscheidender Bedeutung ist hier die deutsche Barrierefreie-Informationstechnik-Verordnung (BITV 2.0). Sie basiert auf den internationalen Web Content Accessibility Guidelines (WCAG), die vom World Wide Web Consortium (W3C), einer Vereinigung von mehr als 350 Vertretern der Softwareindustrie, aufgestellt worden sind. Die WCAG 2.0 geben die wesentlichen Richtlinien zur Barrierefreiheit von Webinhalten vor, sie können aber ebenso für andere technische Umgebungen angewandt werden, wie zum Beispiel eine barrierefreie Software-Entwicklung.
Barrierefreie Software basiert auf vier essenziellen Gestaltungsprinzipien, die in den WCAG 2.0 verankert sind: Wahrnehmbarkeit, Bedienbarkeit, Verständlichkeit und Robustheit.
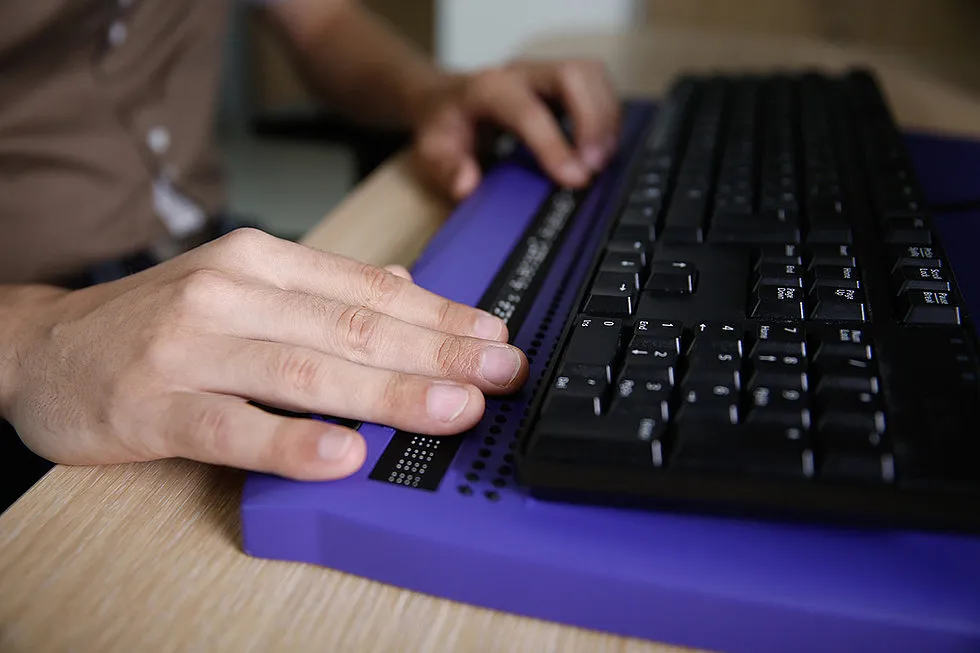
- Wahrnehmbarkeit – Zur barrierefreien Wahrnehmung der Benutzeroberfläche einer Software müssen sowohl die Bestandteile als auch die Informationen bei den Kontaktpunkten mit dem Benutzer unabhängig von dessen Fähigkeiten ausgestaltet sein. Eine der wichtigsten Voraussetzungen für die Wahrnehmbarkeit einer Software ist die Screenreadertauglichkeit. Zur Unterstützung der Wahrnehmbarkeit einer Software bzw. der dargestellten Bestandteile und Informationen werden meist sogenannte Screenreader herangezogen, die einem sehbehinderten Benutzer die grafische Darstellung auf dem Bildschirm in akustische Form „übersetzen“. Hierfür benötigen Screenreader eine Audio-Beschreibung, sprich: inhaltlich passende Alternativtexte. So wird zum Beispiel zu jedem Bild eine textliche Beschreibung des Dargestellten hinterlegt, die der Screenreader an den Benutzer akustisch weitergibt.
Zudem sollte die Software auch Einstellungsmöglichkeiten für Schriftgrößen, Kontraste und Farben ermöglichen, damit Sehbehinderte mit stark eingeschränktem Sichtfeld die Benutzeroberfläche zumindest rudimentär erkennen können. - Bedienbarkeit – Im Arbeitsalltag mit einem PC ist es gang und gäbe, mit einer Computermaus durch die digitalen Oberflächen zu navigieren und mit einer Tastatur beispielsweise Text einzugeben. Jedoch ist vor allem die Maus für sehbehinderte Benutzer kein geeignetes Werkzeug, da diese den Cursor auf dem Bildschirm nicht erkennen. Aus diesem Grund müssen Benutzeroberflächen unabhängig von der Sehfähigkeit des Anwenders und vom verwendeten Gerät bedienbar sein. Hinzu kommt, dass sich eine barrierefreie Software auch unabhängig von assistiver Technologie bedienen lassen muss. Die Tastatur ist dagegen – anders als die Computermaus – eines der wichtigsten Werkzeuge für Sehbehinderte. Denn vor allem mit der Tabulatortaste und den Pfeiltasten können sie durch die Benutzeroberfläche navigieren. Dies setzt natürlich voraus, dass die Software mittels Tastatur bedient werden kann.
- Verständlichkeit – Benutzer ohne Sehbehinderung können die Struktur und Logik einer Software durch Sehen und Klicken verstehen und nachvollziehen. Ein sehbehinderter Anwender hingegen erschließt sich die logischen Strukturen einer Software mittels des Navigierens über die Tastatur. Deswegen haben nach dem Prinzip der Verständlichkeit die Inhalte sowie die Bedienung einer Benutzeroberfläche so ausgearbeitet zu sein, dass sie für jeden Nutzer gut zu verstehen sind. Wichtig ist dabei, dass die Strukturen das mentale Vorstellungsvermögen nicht überfordern.
- Robustheit – Wie bei allen technischen Geräten und Anwendungen ist eine der wichtigsten Voraussetzungen problemlosen Arbeitens, dass alle Geräte miteinander kompatibel sind. Sämtliche Komponenten einer Software müssen daher technisch robust sein. Nur dann können sie sowohl in Verbindung mit heutigen als auch mit künftigen Geräten und assistierenden Technologien ohne Probleme und Hindernisse verwendet werden.
Warum ist es sinnvoll, auf barrierefreie oder zumindest barrierearme Lösungen zu setzen?
Das wichtigste Argument für die Entwicklung und den Einsatz barrierefreier Software lautet: Inklusion. Unsere Rechtsordnung garantiert jedem Menschen das Recht, am gesellschaftlichen Leben teilzuhaben. Für Sehbehinderte oder Blinde bedeutet das unter anderem, dass ihnen in ihrem Arbeitsalltag barrierefreie oder wenigstens barrierearme IT-Lösungen zur Verfügung stehen sollten.
Der Gesetzgeber hat sich dieses Themas in den vergangenen Jahren mehr und mehr angenommen. Weitere Regelungen und neue Vorschriften zur digitalen Barrierefreiheit dürften folgen. Davon betroffen sind sowohl die Softwarehersteller als auch die Anwenderunternehmen.
Es ist davon auszugehen, dass der Aspekt der Barrierefreiheit in der Entwicklung digitaler Lösungen an Bedeutung gewinnen wird.
Darüber hinaus bietet barrierefreie Software den Nutzern einen deutlichen Mehrwert gegenüber herkömmlichen Lösungen. Nehmen wir wieder den Bereich der Finanzbuchhaltung. Gerade hier kommt es entscheidend darauf an, dass eine Software einfaches, effizientes und problemloses Arbeiten ermöglicht. Ein barrierefreies Programm ist da klar im Vorteil, weil es aufgrund seiner Strukturiertheit logisch nachvollziehbarer und leichter bedienbar ist.
Zudem bietet barrierefreie Softare bessere individuelle Anpassungsmöglichkeiten hinsichtlich der Farben, Kontraste und Skalierbarkeit. Auch das erhöht das Effizienzpotenzial einer Software.
Projekt: Finanzbuchhaltungssoftware barrierefrei gestalten
Aus einer Kooperation zwischen der Hochschule für Angewandte Wissenschaften Hamburg und dem Softwarehersteller Suiteify entstand Anfang 2019 ein gemeinsames Projekt zum Thema: „Eine Finanzbuchhaltungssoftware barrierefrei gestalten“.
Im Rahmen dieser Projektarbeit untersuchten Pascal Walter und die Autorin dieses Blogbeitrags, beide Studierende im Studiengang Technische Betriebswirtschaftslehre / Marketing an der HAW Hamburg, inwieweit die Anwendung Suiteify Finance classic die Anforderungen an eine barrierefreie Software erfüllt.
Anlass für die Untersuchung war die Anfrage eines Suiteify Kunden, der eine barrierefreie Software für die kaufmännische Ausbildung sehbehinderter und blinder Menschen im Bereich der Finanzbuchhaltung suchte. Betreut wurde das Projekt vom Wirtschaftsinformatiker Professor Rüdiger Weißbach, ebenfalls HAW Hamburg.
Die Analyse ergab, dass sich die Finanzbuchhaltungssoftware von Suiteify zwar teilweise mithilfe der Tastatur und eines Screenreaders bedienen lässt. Dennoch ist sie – wie andere auf dem Markt erhältliche Finanzbuchhaltungsprogramme – gegenwärtig nicht barrierefrei. Im Rahmen ihres Kooperationsprojekts erarbeiteten die Hochschule und Suiteify eine Reihe von Optimierungsmöglichkeiten.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.