Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Corporate Behaviour: Definition, Dimensionen und Umsetzung
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Warum Corporate Behaviour mehr ist als Logo und Leitbild
Unternehmensidentität erschöpft sich heute längst nicht mehr in einem einprägsamen Logo oder einem griffigen Slogan. Entscheidend ist, wie ein Unternehmen tatsächlich handelt – im Alltag, im Umgang mit Mitarbeitenden, Kund:innen und Partnern. Genau hier setzt Corporate Behaviour an.
Corporate Behaviour beschreibt das sichtbare, gelebte Verhalten eines Unternehmens. Es zeigt sich in Entscheidungen, in Kommunikation, im Führungsverständnis und im täglichen Miteinander. Anders als formulierte Leitbilder oder Verhaltenskodizes lässt sich Corporate Behaviour nicht einfach behaupten – es wird erlebt. Und genau deshalb prägt es die interne wie externe Wahrnehmung eines Unternehmens so stark.
Wird Corporate Behaviour konsequent und glaubwürdig gelebt, entsteht Vertrauen. Nach innen stärkt es die Bindung von Mitarbeitenden, nach außen beeinflusst es Reputation und Marktpositionierung. Werte und ethische Standards werden so nicht zu bloßen Absichtserklärungen, sondern zu einem spürbaren Teil der Unternehmenskultur.
In diesem Artikel ordnen wir Corporate Behaviour zunächst als Bestandteil der Corporate Identity ein und geben eine klare Definition. Anschließend beleuchten wir Ziele und strategische Bedeutung, unterscheiden zwischen internem und externem Verhalten und zeigen anhand von Beispielen, wie Corporate Behaviour wirksam umgesetzt werden kann. Abschließend geht es um die Rolle von Mitarbeitenden als Markenbotschafter:innen, die Unternehmenswerte im Alltag nach innen und außen tragen.
Zur Bedeutung von Corporate Behaviour (CB)
Unternehmen können eine Vielzahl von Richtlinien, Leitbildern und Verhaltenskodizes formulieren. Entscheidend ist jedoch, ob diese Werte auch im Alltag gelebt werden. Genau an diesem Punkt setzt Corporate Behaviour an. Es beschreibt den Schritt vom Anspruch zur tatsächlichen Handlung.
Als Bestandteil der Corporate Identity (CI) bildet Corporate Behaviour – neben Corporate Design, Corporate Communication und Corporate Culture – eine der vier zentralen Säulen. Während Corporate Design das visuelle Erscheinungsbild eines Unternehmens prägt und Corporate Communication die strategische interne und externe Kommunikation steuert, beschreibt Corporate Culture die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander und die Arbeitsatmosphäre beeinflussen.
Corporate Behaviour verbindet diese drei Ebenen miteinander. Es zeigt sich in konkret beobachtbarem Verhalten und macht sichtbar, ob Design, Kommunikation und Kultur tatsächlich zusammenwirken. Entscheidungen, Führungsstil, Umgang miteinander oder Reaktionen in kritischen Situationen sind Ausdruck dieses Verhaltens. Corporate Behaviour übersetzt damit das Selbstverständnis und die ethischen Grundsätze eines Unternehmens in den Arbeitsalltag.
Diese Verzahnung ist entscheidend für eine konsistente und glaubwürdige Unternehmensidentität. Nach außen entsteht ein stimmiges Bild, nach innen wird Verlässlichkeit und Orientierung vermittelt. Corporate Behaviour ist damit ein zentraler Faktor für Authentizität – intern wie extern.
Unternehmensverhalten und seine Ziele
Corporate Behaviour beeinflusst maßgeblich, wie unterschiedliche Anspruchsgruppen ein Unternehmen wahrnehmen. Dazu zählen Mitarbeitende ebenso wie Kund:innen, Partner, Medien oder die Öffentlichkeit. Die Ziele lassen sich in mehreren zentralen Bereichen zusammenfassen:
Nachhaltige Unternehmenskultur
Gelebte Werte und klare Handlungsprinzipien schaffen eine gemeinsame Orientierung. Mitarbeitende verstehen sich als aktiver Teil des Unternehmens und tragen Verantwortung für das Miteinander. So entsteht eine Unternehmenskultur, die Zusammenhalt fördert und ein vertrauensvolles Arbeitsumfeld ermöglicht.
Ethik und Mitarbeiterbindung
Ein konsistentes Unternehmensverhalten setzt gemeinsame Spielregeln voraus. Wechselseitig akzeptierte Verhaltensstandards bilden die Grundlage für ethisches Handeln. In Verbindung mit förderlichen Rahmenbedingungen wie einer ausgewogenen Work-Life-Balance oder partizipativer Führung stärkt dies die Bindung von Mitarbeitenden und wirkt sich positiv auf die Fluktuation aus.
Vermittlung der Markenbotschaft nach außen
Corporate Behaviour wirkt auch als strategische Visitenkarte der Marke. Ob im direkten Kundenkontakt, in der Öffentlichkeitsarbeit oder auf Social Media – das Verhalten eines Unternehmens prägt, wie glaubwürdig seine Markenbotschaft wahrgenommen wird. Authentisches Handeln sorgt dafür, dass Kommunikation nicht ins Leere läuft, sondern Vertrauen aufbaut.
Grundlage für langfristiges Vertrauen
Wenn Verhalten, Kommunikation und Werte ineinandergreifen, entsteht Verlässlichkeit. Unternehmen bauen so Vertrauen bei Bestandskund:innen, potenziellen Neukund:innen, Partnern und in der Gesellschaft insgesamt auf. Gerade in einer zunehmend von Vertrauen geprägten Wirtschaft wird Corporate Behaviour damit zu einem entscheidenden Faktor für eine stabile Marktposition.
Intern versus extern: Zwei Ebenen, ein konsistentes Verhalten
Corporate Behaviour wirkt nach innen und nach außen – und entfaltet seine Wirkung nur dann, wenn beide Ebenen zusammenpassen.
Internes Corporate Behaviour
Internes Corporate Behaviour umfasst alle Verhaltensweisen und Kommunikationsprozesse innerhalb eines Unternehmens. Dazu zählen der Umgang unter Kolleg:innen, die Zusammenarbeit zwischen Mitarbeitenden und Führungskräften sowie das Verhalten im Zusammenspiel mit bestehenden Organisationsstrukturen.
Entscheidend ist, wie Führung gelebt wird und wie Entscheidungen zustande kommen. Ob ein Unternehmen stark hierarchisch organisiert ist oder auf flache Strukturen und eine offene Feedbackkultur setzt, prägt das tägliche Miteinander spürbar. Eine sogenannte Open-Door-Policy bleibt wirkungslos, wenn sie nicht im Alltag gelebt wird. Internes Corporate Behaviour zeigt sich daher weniger in Leitlinien als in konkreten Situationen: Wie wird Feedback gegeben? Wie wird mit Konflikten umgegangen? Wie transparent sind Entscheidungen?
Diese Erfahrungen prägen die Wahrnehmung der Mitarbeitenden nachhaltig – und wirken langfristig auch nach außen.
Externes Corporate Behaviour
Externes Corporate Behaviour beschreibt den Auftritt eines Unternehmens gegenüber externen Anspruchsgruppen wie Kund:innen, Partnern, Bewerbenden oder der Öffentlichkeit. Hier zeigt sich, ob die intern formulierten Werte auch außerhalb der Organisation Bestand haben.
Wichtig ist dabei die Konsistenz: Ein wertschätzender, partnerschaftlicher Umgang darf nicht an der Unternehmensgrenze enden. Wenn intern Offenheit und Vertrauen betont werden, extern jedoch distanziert oder widersprüchlich kommuniziert wird, leidet die Glaubwürdigkeit. Das interne Verhalten bildet immer die Basis für den öffentlichen Auftritt.
Verlässlichkeit ist dabei zentral. Nur wenn Verhalten, Kommunikation und Werte auch im externen Kontakt übereinstimmen, entsteht ein stimmiges Bild der Marke.
Beispiele für gelebtes Corporate Behaviour
Wirksames Corporate Behaviour entsteht nicht im abgeschotteten Raum. Organisationen profitieren davon, Perspektiven aktiv einzubeziehen und Dialog zu ermöglichen – intern wie extern.
Ein Beispiel sind regelmäßige Feedbackformate, in denen Mitarbeitende ihre Sicht auf strategische Entscheidungen, Veränderungsprozesse oder soziale Initiativen einbringen können. Das signalisiert, dass Transparenz und Mitgestaltung ernst gemeint sind – und nicht nur auf dem Papier stehen. Gleichzeitig stärkt es die Identifikation mit gemeinsam getragenen Entscheidungen.
Auch nach außen lässt sich dieses Prinzip fortsetzen. Digitale Plattformen, auf denen Kund:innen oder Partner Ideen und Verbesserungsvorschläge einbringen können, fördern den offenen Austausch. Werden diese Impulse tatsächlich aufgegriffen und weiterentwickelt, entsteht Vertrauen. Ansätze wie Open Innovation zeigen, wie externe Perspektiven gezielt in Entwicklungsprozesse integriert werden können – insbesondere dort, wo reale Herausforderungen und Bedürfnisse am besten bekannt sind.
So wird Corporate Behaviour zu einem verbindenden Element: Es schafft Orientierung nach innen und Glaubwürdigkeit nach außen.
Mitarbeitende als glaubwürdige Stimmen der Marke
Die individuellen Erfahrungen, Erfolge – aber auch Herausforderungen – von Mitarbeitenden prägen das Unternehmensimage stärker als jede Kommunikationsmaßnahme. Sie sind es, die Unternehmenskultur im Alltag sichtbar machen und nach außen tragen. Genau deshalb spielt ihre Rolle im Corporate Behaviour eine zentrale Rolle.
Damit Mitarbeitende diese Rolle glaubwürdig ausfüllen können, braucht es passende Rahmenbedingungen und gezielte Unterstützung.
Befähigung statt Verpflichtung
Ambassador-Workshops können Mitarbeitende dabei unterstützen, ihre persönlichen Erfahrungen authentisch zu teilen – etwa auf Social Media oder im beruflichen Netzwerk. Dabei geht es nicht um vorgegebene Botschaften, sondern um Orientierung: Wie lassen sich persönliche Geschichten erzählen, ohne sich zu verstellen? Wie können Unternehmenswerte nachvollziehbar und glaubwürdig vermittelt werden?
Wichtig ist dabei: Beteiligung funktioniert nicht auf Zuruf. Wer Mitarbeitende zu Markenbotschafter:innen machen möchte, muss Raum für Freiwilligkeit, Identifikation und echte Begeisterung schaffen.
Persönliche Einblicke sichtbar machen
Auch die eigene Unternehmensplattform bietet Raum für gelebtes Corporate Behaviour. Storytelling-Formate im Blog oder auf der Website können persönliche Perspektiven sichtbar machen – etwa durch Erfahrungsberichte, Interviews oder kurze Videos aus dem Arbeitsalltag. Solche Inhalte ergänzen klassische Fachbeiträge und zeigen, wie Unternehmenskultur tatsächlich gelebt wird.
Gerade diese persönlichen Einblicke tragen dazu bei, abstrakte Werte greifbar zu machen.
Expertise glaubwürdig nach außen vertreten
Auftritte bei Webinaren, Konferenzen oder Fachmessen sind ein weiteres wichtiges Schaufenster für Corporate Behaviour. Fachliche Expertise und Innovationskraft lassen sich dort gut vermitteln – vorausgesetzt, sie stehen im Einklang mit dem tatsächlichen Unternehmensalltag.
Wenn externe Kommunikation und internes Verhalten auseinanderfallen, entsteht Irritation. Glaubwürdigkeit entsteht nur dann, wenn das Gesagte mit dem Erlebten übereinstimmt.
Der direkte Kontakt als entscheidender Moment
Der direkte Austausch mit Kund:innen ist eine der unmittelbarsten Schnittstellen zwischen Verhalten und Glaubwürdigkeit. Begeisterung, Identifikation und Überzeugung lassen sich nicht vorspielen. Fehlen sie im persönlichen Gespräch, wirkt sich das schnell auf die Beziehung aus – und ist später nur schwer zu korrigieren.
Corporate Behaviour zeigt sich hier besonders deutlich: im Tonfall, im Umgang mit Rückfragen, im Verständnis für Bedürfnisse.
Fazit: Corporate Behaviour zeigt sich im Gesamtbild
Corporate Behaviour entsteht nicht durch das bloße Befolgen von Regeln oder Leitlinien. Entscheidend ist das Zusammenspiel aller Handlungen, bewusst wie unbewusst, geplant wie spontan. Glaubwürdigkeit entsteht dort, wo Verhalten, Werte und Kommunikation übereinstimmen.
Dabei ist Corporate Behaviour kein statisches Konstrukt. In einer agilen Arbeitswelt, geprägt von technologischem Wandel, hybriden Arbeitsmodellen und neuen Erwartungen an Führung, braucht es kontinuierliche Reflexion und Anpassung. Stillstand gefährdet langfristig die Entwicklung einer resilienten, werteorientierten Unternehmensidentität.
Diskussionsfelder wie Social Media, datenbasierte Auswertungen oder neue Formen der Zusammenarbeit zeigen: Wenn Mitarbeitende als Markenbotschafter:innen auftreten sollen, müssen sie sich mit dem Unternehmen identifizieren können. Messgrößen wie Reputation, Feedback oder Mitarbeiterzufriedenheit liefern wichtige Hinweise – ersetzen aber keine echte kulturelle Arbeit.
Gerade deshalb rückt der Mensch wieder stärker in den Mittelpunkt. Empathische Führung, gelebte Inklusion und glaubwürdig umgesetzte hybride Arbeitsmodelle sind heute Teil des Corporate Behaviour. Nicht als Selbstdarstellung, sondern als Ausdruck einer Haltung, die nach innen wie nach außen überzeugt.
Corporate Behaviour – häufige Fragen (FAQ)
Was sind die Säulen der Corporate Identity?
Die Corporate Identity (CI) beschreibt das ganzheitliche Selbstverständnis eines Unternehmens. Sie basiert auf vier zentralen Säulen, die zusammen ein konsistentes und glaubwürdiges Erscheinungsbild nach innen und außen formen:
Corporate Design
Das visuelle Erscheinungsbild der Marke – etwa Logo, Farben, Typografie und Gestaltungselemente.
Corporate Communication
Die strategische interne und externe Kommunikation eines Unternehmens – von der internen Information bis zur öffentlichen Positionierung.
Corporate Culture
Die gemeinsam getragenen Werte, Überzeugungen und Normen, die das Miteinander, die Arbeitsweise und das Führungsverständnis prägen.
Corporate Behaviour
Das tatsächlich gelebte Verhalten eines Unternehmens. Es zeigt sich in konkreten Handlungen, Entscheidungen und im täglichen Umgang miteinander – intern wie extern. Corporate Behaviour macht sichtbar, ob Design, Kommunikation und Kultur im Alltag zusammenwirken.
Gemeinsam sorgen diese vier Säulen dafür, dass Unternehmensidentität nicht nur formuliert, sondern erlebbar wird.
WEITERE ARTIKEL





Betriebsrentenstärkungsgesetz: Zuschusspflicht im Baugewerbe
Zum 01. Januar 2019 ist die zweite Stufe des Betriebsrentenstärkungsgesetzes (BRSG) in Kraft getreten. Sie bringt eine Zuschusspflicht für Arbeitgeber bei Entgeltumwandlungen, die ab diesem Zeitpunkt abgeschlossen werden. Für Vereinbarungen, die vor dem 01. Januar 2019 geschlossen wurden, gilt diese Pflicht erst seit 2022. Das Gesetz sieht einen pauschalen Arbeitgeberzuschuss von 15 % vor, sofern der Arbeitgeber durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Im Baugewerbe gestalten sich die Auswirkungen jedoch unterschiedlich – abhängig vom Tarifgebiet und davon, ob Tarifbindung besteht.
Arbeitgeberzuschuss nach BRSG
Arbeitgeber sind verpflichtet, bei Entgeltumwandlungen 15 % Zuschuss zu zahlen – allerdings nur, wenn sie durch die Umwandlung Sozialversicherungsbeiträge sparen.
Weicht jedoch ein Tarifvertrag von dieser gesetzlichen Regelung ab, haben die tarifvertraglichen Bestimmungen Vorrang.
Besonderheiten im Tarifgebiet West
Im Tarifgebiet West gilt der Tarifvertrag über eine tarifliche Zusatzrente (TV-TZR).
Dieser Tarifvertrag ist nicht allgemeinverbindlich, wirkt also nur bei Tarifbindung:
- wenn der Arbeitgeber Mitglied im Arbeitgeberverband ist und der Arbeitnehmer Mitglied der IG BAU,
- wenn die Anwendung des Tarifvertrags im Arbeitsvertrag vereinbart wurde,
- oder wenn er durch betriebliche Übung angewendet wird.
Besteht Tarifbindung, entfällt die gesetzliche Zuschusspflicht. Stattdessen gilt:
- Anspruch der Arbeitnehmer auf eine Arbeitgeberleistung von 30,68 € pro Monat,
- vorausgesetzt, sie leisten mindestens 9,20 € Eigenbeitrag durch Entgeltumwandlung.
Besonderheiten im Tarifgebiet Ost
Im Tarifgebiet Ost tritt der TV-TZR nur bei Allgemeinverbindlichkeit in Kraft.
Da dies nicht erfolgt ist, hat er dort keine Wirkung.
Das bedeutet:
- Tarifliches Entgelt kann nicht umgewandelt werden.
- Übertarifliches Entgelt kann umgewandelt werden, dann gilt die gesetzliche Zuschusspflicht von 15 %.
Gesetzliche Zuschusspflicht bei fehlender Tarifbindung
Fehlt eine Tarifbindung, besteht sowohl im Osten als auch im Westen nur der gesetzliche Anspruch auf Entgeltumwandlung – und somit die Pflicht des Arbeitgebers, 15 % Zuschuss zu leisten.
Praxisbeispiel zur Zuschusspflicht
Ein Arbeitnehmer (außerhalb des Bauhauptgewerbes West) schließt im Januar 2019 eine rein arbeitnehmerfinanzierte Entgeltumwandlung von 100,00 € ab.
- Der Arbeitgeber spart Sozialversicherungsbeiträge.
- Deshalb muss er zusätzlich 15,00 € Zuschuss zahlen (= 15 %).
- Der Gesamtbetrag der Entgeltumwandlung liegt also bei 115,00 €, sofern der Zuschuss zur Rate addiert wird.
Wichtige Hinweise für die Umsetzung
- Arbeitgeber müssen entscheiden, ob der Zuschuss zur Gesamtrate addiert wird (z. B. Rate = 115,00 €) oder ob er lediglich den Arbeitnehmer entlastet (Rate bleibt bei 100,00 €).
- In manchen Fällen muss dafür der Vertrag angepasst werden.
- Wichtig: Die Baulohnsoftware sollte den verpflichtenden Arbeitgeberzuschuss im monatlichen Lohnkonto separat ausweisen.

Neue Entgeltbescheinigungsverordnung: Änderungen in der Lohnabrechnung
Im Juli 2013 legte das Bundesministerium für Arbeit und Soziales (BMAS) in der Entgeltbescheinigungsverordnung (EBV) fest, wie eine Entgeltbescheinigung – also eine Lohn- oder Gehaltsabrechnung – aufgebaut sein muss und welche Bestandteile darin enthalten sein sollen. Mit einer aktuellen Klarstellung des Bundesrats müssen nun einige Betriebe ihre Abrechnungen anpassen. Es geht jedoch lediglich um eine geänderte Darstellung, nicht um eine Veränderung des Auszahlungsbetrags.
Hintergrund der Entgeltbescheinigungsverordnung
Seit Juli 2013 schreibt die EBV vor, welche Angaben eine Entgeltbescheinigung enthalten muss. Diese Regelung dient der Transparenz für Arbeitnehmer und sorgt dafür, dass Lohnabrechnungen einheitlich und nachvollziehbar gestaltet sind.
Was sich konkret ändert
Der Bundesrat hat klargestellt, dass steuerfreie Personalnebenkosten – darunter fallen z. B. Auslöse, Verpflegungszuschüsse, Fahrtkosten oder Familienheimfahrten – nicht mehr dem Gesamtbrutto zugeordnet werden dürfen. Stattdessen müssen sie künftig im Nettobereich gesondert ausgewiesen werden.
Wichtig: Der Auszahlungsbetrag verändert sich durch diese Änderung nicht. Es handelt sich ausschließlich um eine optische Anpassung der Abrechnung.
Beispiel: Darstellung vor und nach der Änderung
Anhand der Suiteify-Lohnabrechnung wird der Unterschied sichtbar:
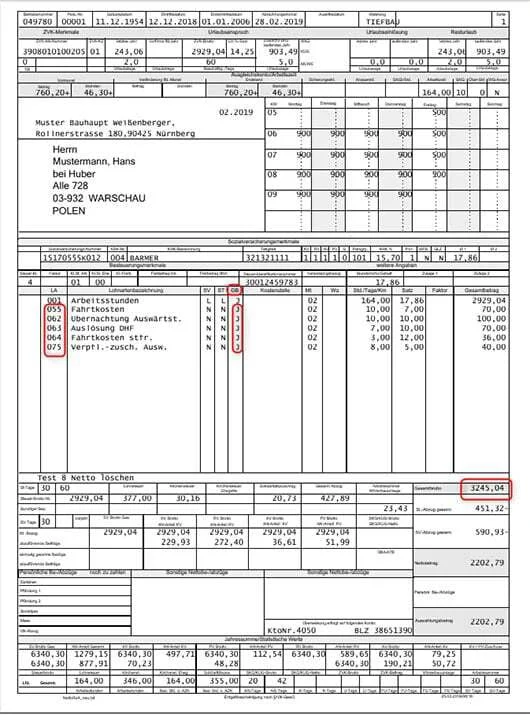
Die steuerfreien Personalnebenkosten wurden bisher bei den Bruttobezügen aufgeführt und in der Spalte Gesamtbrutto (GB) mit „Ja“ gekennzeichnet.
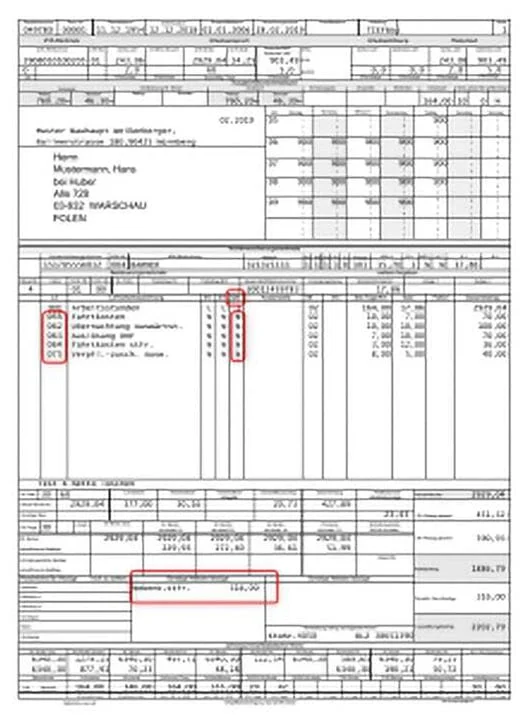
Ab sofort erscheinen diese Beträge im Nettobereich und werden in der Spalte GB mit „N“ (Nein) ausgewiesen.
Auswirkungen für Betriebe
Für Betriebe bedeutet diese Klarstellung, dass sie ihre Abrechnungsdarstellung anpassen müssen, um den neuen Vorgaben zu entsprechen. Inhaltlich ändert sich für Arbeitgeber und Arbeitnehmer jedoch nichts: Die Beträge bleiben gleich, und auch steuerliche oder sozialversicherungsrechtliche Auswirkungen ergeben sich nicht.
Darum geht es im Detail: Steuerfreie Personalnebenkosten wie Auslöse, Verpflegungszuschuss, Fahrtkosten, Familienheimfahrt etc. dürfen fortan nicht mehr dem Gesamtbrutto zugeordnet werden. Sie müssen nun dem Nettobereich zugewiesen werden. Bitte beachten Sie: Es geht nur um eine andere Darstellung. Der Auszahlungsbetrag verändert sich nicht!
Employee Self Service: Wehret den Bürokratiemonstern!
Wohl kaum ein Bereich hat mit so viel mit Bürokratie zu kämpfen wie das Human Ressources Management. Immer mehr Unternehmen versuchen daher, ihre Personalabteilung diese Last von den Schultern zu nehmen – und führen Employee Self Services ein. Top oder Flop?
In vielen Unternehmen geschieht die Verwaltung von Stammdaten, Formularen und Anträgen noch auf Papier oder in sperrigen Excellisten. Letzte haben meist keine Anbindung an die Datenablage anderer Abteilungen. Also liegen Informationen über Abteilungen hinweg nicht einheitlich vor, sondern müssen von HR mühsam per Copy&Paste übertragen werden. Oder schlimmer noch: HR erhält einen Ausdruck und tippt ihn per Hand ab. Auf diese Weise geschehen nicht nur viele Übertragungsfehler. Es geht auch viel Zeit ins Land, die eigentlich viel besser in andere Aufgaben investiert wäre. Ganz unabhängig davon, wie selten konzentriertes Arbeiten in einer HR-Abteilung möglich ist, weil alle naslang ein/e Kolleg/in hereinschneit und ganz dringend noch diese eine klitzekleine Info benötigt, geht auch ganz schnell, versprochen! Aber bis man als unterbrochener HR-Stratege wieder voll „in den Flow“ einsteigen kann, dauert es natürlich – und schon klingelt wieder das Telefon …
Was verbirgt sich hinter dem Begriff „Employee Self Service“?
Viele Unternehmen (oder präziser: die Personalabteilungen darin) suchen händeringend nach Lösungen, um hier Abhilfe zu schaffen und sich auf wertschöpfende Aufgaben konzentrieren zu können – und das wortwörtlich. Eine Lösung, die nicht nur stark an Beliebtheit, sondern auch schlicht an flächendeckendem Einsatz gewonnen hat: ESS!
Hinter der Abkürzung verbirgt sich nun (leider?) kein Aufruf zur Völlerei, sondern die Rede ist von Employee Self Services. Auf Deutsch übersetzt bedeutet das nichts Anderes als Mitarbeiter-Selbstbedienung.
Das Prinzip: Mitarbeiter und nicht mehr HR verwalten ihre persönlichen Daten und Vorgänge selbst. Dafür gibt es verschiedene Tools (die natürlich auch im Produktportfolio von Suiteify zu finden sind, aber das nur am Rande), die mit minimalem Aufwand ganze Berge versetzen können.
Beispiel: Stammdatenpflege. Mitarbeiter loggen sich mit ihren persönlichen Zugangsdaten in die HR-Software ein und erhalten Zugriffe auf:
- Persönliche Daten
- Qualifikationen
- Ausbildungen
- Betriebliche Funktionen
Was sind klassische Einsatzgebiete von Self Services in der Personalabteilung?
Frau Meier zieht um, Herr Müller heiratet, Frau Schmid schließt ein Zertifikat ab, bei Herr Wie-auch-immer ändert sich der Titel von „Most Important Manager“ zum „Chief Happiness Officer“. Und das alles tragen sie einfach selbst in die zentrale Datenbank ein, ohne dafür bei Ihnen auf der Matte zu stehen und gleich noch etwas vom neuen Nachbarshund zu erzählen.
Bedürfen bestimmte Informationen einer Aktualisierung, nehmen Angestellte diese mit einem ESS ganz einfach selbst vor. Sie können sich außerdem über das Portal ihren elektronischen Gehaltszettel abholen oder Anträge wie Urlaubs- oder Reiseformulare ausfüllen, verwalten und an den jeweiligen Ansprechpartner adressieren. Praktisch? Und wie!
Was sind die Vor- und Nachteile bei der Nutzung eines ESS?
Verlagert HR solche einfachen Aufgaben an die eigenen Mitarbeiter, bietet das verschiedene Vorteile:
- Die Wahrscheinlichkeit von Übertragungsfehlern reduziert sich – keiner kennt seine Daten schließlich besser als der Mitarbeiter selbst.
- Personalverantwortliche werden von einem großen Teil ihrer administrativen Tätigkeiten entlastet. Zum Beispiel, weil Lohnzettel nicht mehr einzeln ausgedruckt, kuvertiert und den Mitarbeitern zugestellt werden müssen, sondern per Knopfdruck über das System versandt und abgerufen werden können. Du kennst das.
- Last but not least sagt die Umwelt Danke, weil auf diese Weise der Papierverbrauch erheblich reduziert wird.
Der einzige Nachteil, der mit der Einführung eines ESS-Systems verbunden sein kann: Die fehlende Akzeptanz der Mitarbeiter. So liegt zunächst der Gedanke nahe, dass HR zwar durch ESS entlastet, die Mitarbeiter aber mit zusätzlichen bürokratischen Prozessen belastet werden. Aber betrachten wir diesen Aspekt ein wenig näher – und schöpfen dabei aus realen Erfahrungswerten.
Belastet ESS die Mitarbeiter eines Unternehmens zusätzlich? Im Gegenteil!
Die Antwort ist einfach: Ein solches Vorurteil, das gerne mit Employee Self Service in Verbindung gebracht wird, stimmt so nicht. Ein einfaches Beispiel aus dem Bereich des Abwesenheitsmanagements verdeutlicht, dass Mitarbeiter durch ESS im Gegenteil sogar entlastet werden.
Heute sieht das Einreichen eines Urlaubsantrags so aus:
- Die Arbeit unterbrechen
- Formular aus dem Intranet (oder aus einem beliebigen Ordner auf dem lokalen Desktop, aber das darf bitte der/die IT-Verantwortliche nicht wissen) fischen
- ausdrucken
- händisch ausfüllen
- sich verschreiben – alternativ: das Blatt vollklecksen, weil im Umkreis einfach keine nicht-klecksenden Kugelschreiber zu finden scheinen
- nochmal ausdrucken und ausfüllen
- mehrfach kopieren
- Kopien ins Büro des Vorgesetzten und von HR bringen
- Jeweils vorsichtig anklopfen, Kopf einziehen, hoffen dass es keine Diskussionen gibt – und auf dem Weg zwischen Vorgesetzten und HR noch diversen Kollegen über den Weg laufen, die freudestrahlend vom neuen Nachbarshund erzählen
Ein solches Vorgehen erübrigt sich mit ESS. Puh! Der Urlaubsantrag kann direkt im System ausgefüllt und an die zuständigen Entscheidungsträger mit einem Mausklick versandt werden. Liegt die Genehmigung vor, wird der Mitarbeiter automatisch vom System informiert. Fertig. So sind Prozesse, die früher viele einzelne Schritte und „Botengänge“ in Anspruch nahmen, mit ESS binnen weniger Klicks erledigt.
Man unterschätzt leicht, was es bedeutet, solche Aufgaben nicht mehr selbst erledigen zu müssen. Und die meisten Mitarbeiter sind froh, wenn sie nicht mehr mit ihrem verknickten Urlaubsantrag über die Gänge huschen müssen oder ihr HR-Ansprechpartner völlig genervt vom Laptop aufschaut, weil sie ihre neue Adresse durchgeben wollen.
An dieser Stelle daher ein kurzer Blick in ein Praxisbeispiel, wie und warum sich der Gewürzhersteller Kotányi dazu entschieden hat, Unterbrechungen dieser Art via ESS Einhalt zu gebieten.
Blick in die Praxis: ESS bei Gewürzhersteller Kotányi
Im Jahr 2009 startete Kotányi mit dem Betrieb unseres Personalmanagement-Moduls, mit dem die Führungskräfte und Mitarbeiter auf personalbezogene Informationen und Dokumente zugreifen können – berechtigungsgesteuert, versteht sich. Mit den Self-Services stehen aktuelle Personal-, Lohn- und Gehaltsdaten sowie diverse Auswertungen nun jederzeit auf Knopfdruck zur Verfügung.
Nach den guten Erfahrungen in der Firmenzentrale rollte Kotányi das ESS-System auch in den internationalen Niederlassungen aus. „Zuvor mussten wir Excellisten an die Länder schicken, um zum Beispiel Ein- und Austritte von Mitarbeitern zu aktualisieren. Das war umständlich und zeitraubend, oft kamen unvollständige Informationen an“, erinnert sich Personalleiter Mag. Thomas Schlechta. Nun managen die Länder ihre personalbezogenen Informationen selbst.
Damit sind auch tagesaktuelle Auswertungen, etwa zu Löhnen und Gehältern, möglich. „Das System benachrichtigt zum Beispiel alle Verantwortlichen automatisch bei Neueintritten oder Abgängen. Das erleichtert die länderübergreifende Personalarbeit wesentlich, schafft Transparenz, spart Zeit und hilft, Fehler zu vermeiden.“
Digital archivieren – Warum das Papierarchiv ein Auslaufmodell ist
In den Büros und Archiven vieler Mittelständler füllen nach wie vor Aktenordner die Schränke. Doch die Aufbewahrung von Geschäftsunterlagen in Papierform hat zunehmend ausgedient. Wer heute und morgen wettbewerbsfähig arbeiten will, muss digital archivieren. Und das erfordert ein zentrales Dokumentenmanagementsystem (DMS).
Im privaten Umfeld ist die Digitalisierung häufig weiter vorangeschritten als in vielen Unternehmen in Deutschland. Kaum jemand verschickt noch Postkarten aus dem Urlaub – stattdessen versendet man über Messenger-Apps digitale Bilder mit Urlaubsgrüßen. In immer weniger Wohnzimmern stehen noch Bücher und DVDs herum. Dafür werden E-Books gelesen und Filme oder Musik „gestreamt“.
Viele Unternehmen drucken hingegen noch immer Dokumente aus und bewahren sie in Papierform auf. Das ist bemerkenswert, denn längst empfangen und versenden die meisten Firmen täglich geschäftliche Korrespondenz per E-Mail.
Mitarbeitende entwickeln häufig individuelle Ablagestrategien
Auch innerhalb der Unternehmen werden Informationen zunehmend digital ausgetauscht. Laut einer Befragung im Auftrag von Kyocera Document Solution Deutschland nutzen 71 Prozent der Befragten das Medium E-Mail und 22 Prozent Netzlaufwerke für den Informationsaustausch. Hier zeigt sich, dass Arbeitnehmer Erfahrungen, die sie im privaten Umfeld mit der Digitalisierung sammeln, zunehmend in die Unternehmenspraxis übertragen. Zudem arbeiten Angestellte vermehrt ganz oder tageweise im Home-Office. Da ist es hinderlich, wichtige Informationen und Dokumente nur in Papierakten in der Unternehmenszentrale aufzubewahren, auf die die Mitarbeiter von außerhalb nicht zugreifen können.
In vielen kleinen und mittleren Unternehmen behelfen sich die Beschäftigten, indem sie wichtige Informationen in ihrem E-Mail-System digital archivieren. Darüber hinaus versucht man oft, mithilfe ausgeklügelter Ablagestrukturen im Dateisystem einen Informationsaustausch untereinander zu gewährleisten.
Digital archivieren in Eigenregie erschwert die Übersicht und effizientes Arbeiten
Für Unternehmen hat es gravierende Nachteile, wenn ihre Mitarbeiter Geschäftsdokumente mithilfe eigener Ablagemethoden digital archivieren:
- Oft frisst die Informationssuche viel Zeit, weil die gewünschten Dokumente nicht im erwarteten Dateiordner oder unter einer falschen Bezeichnung abgelegt wurden. Laut Studien verbringt die Hälfte der Mitarbeiter eines Unternehmens täglich bis zu 60 Minuten nur damit, nach Informationen zu suchen. Es gibt auch Firmen, in denen die Angestellten mehr als zwei Stunden pro Tag in die Suche investieren. In bis zu 70 Prozent der Fälle ist die Suche nicht erfolgreich und Dokumente werden erneut erstellt. Häufig wissen die Mitarbeiter nicht, ob sie mit der aktuellen Version eines Dokuments arbeiten oder ob ein Kollege zum Beispiel ein Angebot bereits überarbeitet und erneut verschickt hat.
- Bei einer Dokumentenablage im E-Mail-System gibt es das Problem, dass Angestellte in der Regel keinen Zugriff auf die Postfächer ihrer Kollegen haben. Damit können sie Informationen, die sie zeitnah benötigen, nicht nutzen. Scheiden Mitarbeiter aus einem Unternehmen aus, besteht bei der Aufbewahrung im E-Mail-System die Gefahr, dass geschäftsrelevantes Wissen verloren geht.
- Bei vielen E-Mails handelt es sich zudem um aufbewahrungspflichtige Handels- und Geschäftsbriefe nach Paragraph 257 Handelsgesetzbuch (HGB), Paragraph 147 Abgabenordnung (AO) und Paragraph 14b Umsatzsteuergesetz (UStG). Diese müssen laut den GoBD elektronisch archiviert werden – wobei die Aufbewahrung im Mailsystem oder Dateisystem ohne zusätzliche Sicherungsmaßnahmen nicht der von den GoBD geforderten Unveränderbarkeit entspricht.
Fünf Gründe, weshalb Unternehmen in einem DMS digital archivieren sollten
1. Die digitale Datenflut lässt sich mit Methoden von gestern nicht bewältigen.
Laut einer Studie des IT-Marktforschungsinstituts IDC und des Herstellers Seagate wird das weltweite Datenvolumen bis zum Jahr 2025 auf 175 Zetabytes anwachsen. Dies wäre achtmal so viel wie im Jahr 2017. Würde man diese Datenmenge auf DVDs speichern, überträfe der Stapel mit Datenträgern 23-mal die Entfernung zwischen Erde und Mond.
Um die Flut der Informationen im eigenen Unternehmen zu kanalisieren und Dokumente aus unterschiedlichsten Quellen in einer zentralen digitalen Akte übersichtlich zusammenzuführen, ist elektronisches Dokumentenmanagement unverzichtbar.
Unternehmen, die auch in den kommenden Jahren erfolgreich am Markt agieren und als moderner Arbeitgeber für neue und bestehende Mitarbeiter attraktiv sein wollen, sollten sich daher von ihrem Papierarchiv verabschieden. Erfahrungsgemäß verzeichnen jene kleinen und mittleren Unternehmen ein Umsatzwachstum, die beim Thema Digitalisierung gut oder sehr gut aufgestellt sind.
2. Die rechtlichen Vorgaben lassen sich ohne DMS nur schwer erfüllen.
Eine zusätzliche Herausforderung für Unternehmen sind die regulatorischen Anforderungen. Rechtliche Vorgaben zum Umgang mit Daten finden sich in verschiedenen Gesetzen und Verordnungen. Hierzu zählen insbesondere: BGB, HGB, Umsatzsteuergesetz, Abgabenordnung sowie die GoBD und die Datenschutzgrundverordnung (DSGVO). Bei Verstößen gegen geltendes Recht drohen zum einen Bußgelder, Importverbote und strafrechtliche Sanktionen. Zum anderen müssen Unternehmen mit Reputationsverlust, negativen Kundenreaktionen und Umsatzeinbußen rechnen.
Ein DMS unterstützt Unternehmen dabei, die rechtlichen Vorgaben zu erfüllen. Ausgeklügelte Berechtigungsstrukturen und Funktionen wie die automatische Versionierung schaffen die Grundlagen für eine GoBD-konforme Aufbewahrung von Dokumenten. Dies ist bei einer Ablage im Dateisystem oder E-Mail-System ohne weitere Sicherungsmaßnahmen nicht gegeben.
Wie ein DMS zur Compliance beiträgt – ein Beispiel
In Artikel 17 der DSGVO ist das „Recht auf Vergessenwerden“ verankert. Demzufolge müssen Unternehmen personenbezogene Daten löschen, sobald der Verarbeitungszweck nicht mehr besteht. Dies ist beispielsweise dann der Fall, wenn ein Kunde einen Werbewiderspruch einlegt oder wenn die Geschäftsbeziehung endet. Sofern andere Rechtsvorschriften, etwa die Abgabenordnung oder das HGB, eine Vernichtung von Dokumenten des Kunden nicht verbieten, sind die entsprechenden Dokumente zu löschen.
Diese Vorgabe lässt sich nur schwer erfüllen, wenn die Dokumente zu einem Kunden mühsam aus Papierakten, Dateiordnern und Postfächern im E-Mail-System des Unternehmens herausgesucht werden müssen.
In einem DMS hingegen liegen alle Daten zentral vor. Die Volltext- und Schlagwortsuche hilft dabei, den Auskunfts- und Löschpflichten nach der DSGVO nachzukommen.
3. Ein DMS erleichtert die Ablage von Dokumenten.
Ein Dokumentenmanagementsystem kann die Mitarbeiter bereits bei der Dokumentenablage entlasten – insbesondere dann, wenn es in das ERP-System des Unternehmens integriert ist. Bei der Auswahl einer DMS-Lösung sollte daher auch darauf geachtet werden, dass der ERP-Anbieter von sich aus eine Integration der Systeme anbietet. Dies stellt sicher, dass ERP und DMS optimal aufeinander abgestimmt sind und Daten effizient genutzt werden.
Beim Versand von Rechnungen oder Mahnungen per E-Mail können die ERP-Daten beispielsweise für die Verschlagwortung und automatische Ablage im DMS genutzt werden.
Überhaupt ist es von Vorteil, wenn sich das DMS elegant in die für die Mitarbeiter vertrauten Applikationen, wie zum Beispiel Microsoft-Office-Anwendungen oder den Windows Explorer, integrieren lässt.
4. Dokumente sind in einem DMS jederzeit schnell auffindbar.
DMS-Lösungen bieten die Möglichkeit, Dokumente aus verschiedensten Applikationen in Sekunden zu finden. Ist ein Dokument bzw. Informationsobjekt (Bild, Zeichnung, Film etc.) entsprechend verschlagwortet, steht den Fachabteilungen unternehmensweit ein und dasselbe Objekt zur Verfügung. Es bedarf also keiner Mehrfachablage auf verschiedenen Gruppenlaufwerken. Dies senkt den Speicherplatzbedarf und spart den Mitarbeitern Arbeitszeit, die sie ohne ein DMS für die Dokumentensuche bzw. -neuerstellung aufwenden müssten.
5. Mit einem DMS kann man zeit- und ortsunabhängig auf Informationen zugreifen.
DMS-Nutzer schätzen es sehr, dass sie jederzeit und an jedem Ort – ob im Home-Office, auf Geschäftsreise oder am Büroarbeitsplatz – auf aktuelle Informationen zugreifen können. Ohne dafür erst Rücksprache mit Kollegen halten zu müssen, weil diese die benötigten Dokumente in ihren Aktenschränken unter Verschluss halten. Zudem erübrigt sich beim Einsatz eines DMS der Aufwand für die häufig praktizierte „Schattenablage“ auf privaten Laufwerken.
Einführung von Personalsoftware: 10 häufige Stolperfallen
Die Einführung von Personalsoftware ist für Unternehmen ein wichtiger Schritt in Richtung Digitalisierung der Personalarbeit. Ob digitale Personalakte, Lohnabrechnungssoftware oder modulare HR-Software – wer das Projekt strukturiert angeht, spart langfristig Zeit, Kosten und Ressourcen. Dennoch scheitern viele Einführungen, weil typische Fehler gemacht werden. In diesem Leitfaden erfahren Sie, wie Sie Stolperfallen umgehen können.
1. IT-Abteilung führt die Einführung von Personalsoftware allein durch
In manchen KMU übernimmt die IT-Abteilung die komplette Auswahl und Implementierung der HR-Software. Das Problem: Die Lösung erfüllt oft nicht die Bedürfnisse der Personalabteilung.
Tipp: IT und HR sollten gemeinsam die passende Personalmanagement-Software auswählen, um Technik und Prozesse optimal zu verbinden.
2. HR-Abteilung entscheidet ohne IT über die HR-Software
Die HR-Abteilung wählt eine Personalsoftware, die ihre Prozesse abbildet – vergisst jedoch Schnittstellen zu ERP oder Finanzbuchhaltung.
Tipp: IT-Spezialisten müssen von Anfang an eingebunden werden, um die Integration der HR-Software in die bestehende Systemlandschaft sicherzustellen.
3. Vertragsdetails bei der Einführung von Personalsoftware werden ignoriert
Unklare Regelungen zu Service, Lizenzkosten oder Updates können teuer werden.
Tipp: Prüfen Sie Vertragsdetails zu Support, Customizing und Folgekosten sorgfältig, bevor Sie die Personalsoftware einführen.
4. Datenschutzanforderungen in der HR-Software werden unterschätzt
Nicht jede HR-Software erfüllt automatisch die DSGVO-Anforderungen. Besonders bei Cloudlösungen müssen Serverstandorte und Supportbedingungen geprüft werden.
Tipp: Achten Sie auf DSGVO-konforme Personalsoftware und bevorzugen Sie bei Cloudlösungen Anbieter mit Servern innerhalb der EU.
5. Kein klarer Anforderungskatalog für die Personalsoftware
Ohne klare Anforderungen wird oft eine Lösung ausgewählt, die wichtige Funktionen nicht abdeckt – z. B. Baulohnabrechnung oder andere branchenspezifische Besonderheiten.
Tipp: Erstellen Sie vor der Auswahl einen detaillierten Anforderungskatalog (Lastenheft) basierend auf Ist-Analyse und Prozesszielen.
6. Einführung der Personalsoftware ohne Projektleitung
Ohne Projektverantwortlichen versanden viele Einführungsprojekte für Personalsoftware im Tagesgeschäft.
Tipp: Benennen Sie eine Projektleitung, die Zeit, Budget und Kommunikation steuert.
7. Zu viele Entscheider beim Personalsoftware-Projekt
Zu große Entscheidungsrunden verzögern die Einführung und führen zu Stillstand.
Tipp: Beschränken Sie den Entscheiderkreis auf HR, IT, Geschäftsführung und ggf. Datenschutzbeauftragte. So bleibt das Projekt effizient.
8. Zu knappes Budget für die Personalsoftware-Einführung
Ein zu knappes Budget führt zu halbgaren Lösungen.
Tipp: Planen Sie bei den Kosten für HR-Software auch Schulungen und Support ein – nicht nur die Lizenzkosten.
9. Eine nicht skalierbare Personalsoftware ausgewählt
Eine leicht bedienbare Lösung ist gut – solange sie skalierbar ist.
Tipp: Wählen Sie eine skalierbare Personalsoftware, die sich Ihren Prozessen anpasst und funktionell erweitert werden kann.
10. Funktionsumfang der HR-Software nicht zukunftssicher
Wachstum kann schnell dazu führen, dass die Personalsoftware an ihre Grenzen stößt.
Tipp: Entscheiden Sie sich für eine modulare Personalsoftware, die Sie bei Unternehmenswachstum flexibel ausbauen können.
Fazit: Erfolgreiche Einführung von Personalsoftware braucht Planung
Die Einführung einer HR-Software betrifft nicht nur die Technik, sondern auch Prozesse, Menschen und langfristige Unternehmensziele. Mit einem klaren Anforderungskatalog, der Einbindung aller relevanten Abteilungen und einer skalierbaren Personalsoftware vermeiden Sie teure Fehler und schaffen eine nachhaltige Lösung für Ihr Unternehmen.
Lagersoftware einführen – weshalb externe Beratung ratsam ist
Eine Lagersoftware verschafft Unternehmen einen besseren Überblick über ihre Bestände und Lagerbewegungen. Immer mehr Betriebe möchten daher ein digitales Lagerverwaltungssystem einführen. Im Interview erläutert Experte Jürgen Grabowski von der albos computer GmbH, warum man dabei professionelle Beratung und Unterstützung in Anspruch nehmen sollte.
Die digitale Lagerverwaltung erfreut sich auch bei kleineren Mittelständlern zunehmender Beliebtheit. Doch wann ist der Einsatz eines Lagerverwaltungssystems tatsächlich sinnvoll?
Jürgen Grabowski: Sobald es im Unternehmen ein Lager gibt, kann ein digitales Lagerverwaltungssystem prinzipiell sinnvoll sein. Vor allem dann, wenn man in der Lagerwirtschaft mit Problemen kämpft. Der Leidensdruck sollte immerhin so stark sein, dass eine gewisse Investitionsbereitschaft besteht. Denn, so ehrlich muss man sein, Industrie-Hardware, die notwendige Verkabelung für Netzwerke, Software sowie eigene und fremde Arbeitsleistung kosten Geld – und zwar manchmal gar nicht so wenig.
Ist der Leidensdruck nicht hoch genug und scheut man sich vor den notwendigen Ausgaben, sollte man gar nicht erst damit beginnen, Lagersoftware einzuführen. Ein halbes Lagerverwaltungssystem hilft nicht. Schlimmer noch: Es kann den Ablauf aufblähen und verkomplizieren. Letztlich hängt es also von Art und Umfang der Probleme im Lager ab, ob man eine digitale Lagerverwaltung braucht oder nicht.
{{box-list-left}}
Welche Probleme in der Lagerwirtschaft begegnen Ihnen im Rahmen Ihrer Beratungstätigkeit?
Grabowski: Die Probleme im Lager können vielfältig sein. Das fängt bei einer hohen Fehlerquote in der Kommissionierung an und reicht bis hin zu falschen Lagerbeständen.
Manchmal stellt man bei der Problemanalyse aber fest, dass es sich dabei nur um die Spitze des Eisbergs handelt und dass die Ursache tiefer liegt. Dann landet man schnell bei viel umfangreicheren Themen, wie zum Beispiel einem fehlenden Wissens- und Datenmanagement im Lager.
Denn gerade bei kleinen Mittelständlern sind die wesentlichen und wichtigen Informationen oft im Kopf eines bestimmten Mitarbeiters gesammelt. Fällt diese Schlüsselperson kurzfristig oder für längere Zeit aus, ist guter Rat teuer.
Wie lassen sich solche Probleme lösen?
Grabowski: Ein Lagerverwaltungssystem kann hier erhebliche Verbesserungen bringen. Denn damit können die Lagerbestände verwaltet, Falschlieferungen minimiert und Informationen rund um das Lager global und für jeden zugänglich bereitgestellt werden. Das Ziel ist eine durchgängige digitalisierte Prozesskette, die weniger störanfällig ist und keine Medienbrüche hat.
Sie empfehlen Unternehmen, bei der Digitalisierung der Lagerverwaltung von vornherein professionelle Beratung und Unterstützung in Anspruch zu nehmen – warum?
Grabowski: Eine Lagersoftware zu installieren macht noch keine Digitalisierung. Der Eingriff innerhalb eines solchen Projekts beginnt schon viel früher, nämlich direkt bei den Arbeitsabläufen im Unternehmen. Über Jahre hinweg eingeschliffene und erprobte Prozesse müssen nun auf einmal in Frage gestellt werden, weil andere Prozesse nicht ausreichend anknüpfen können oder die Herangehensweise überholt ist. Diese eingefahrenen Organisationsstrukturen und Arbeitsabläufe müssen zugunsten des Digitalisierungsvorhabens kritisch hinterfragt, aufgebohrt und angepasst werden.
Die Software ist nur das Werkzeug und unterstützt später die digitale Abbildung von angepassten Arbeitsabläufen und Informationsflüssen.
Die Digitalisierung von Lagerprozessen ist also ein aufwendiges Unterfangen, das Zeit und Geld kostet. Umso ärgerlicher ist es, wenn man am Ende feststellt, dass die neuen Prozesse nicht passen und im schlimmsten Fall den Ablauf komplizierter und langsamer machen. Daher ist es sinnvoll, auf die Expertise externer Berater zurückzugreifen und sie rechtzeitig in das Digitalisierungsprojekt einzubeziehen.
Aber was bringen externe Berater mit, das die eigenen IT-Leute im Unternehmen nicht haben?
Grabowski: Externe Berater bringen Erfahrungen aus vorherigen Projekten mit. Zudem können Sie die Prozesse im Unternehmen unvoreingenommen und aus einem ganz anderen Blickwinkel als die Beschäftigten betrachten. Es ist schwer, die Abläufe, in denen man selbst arbeitet und die man vielleicht sogar mitgestaltet hat, neutral zu analysieren, zu verändern oder als obsolet einzustufen. Im Optimalfall bringen die externen Berater auch gleich die passende Software mit, dann erhält man alles aus einer Hand.
Wie läuft ein Einführungsprojekt „digitale Lagerverwaltung“ denn üblicherweise ab?
Grabowski: Ein Digitalisierungsprojekt zur Einführung einer Lagerwirtschaftslösung umfasst in der Regel die fünf Teilschritte Analyse, Konzeption, Testphase, Realisierung und Echtbetrieb.
- Im Zuge einer Analyse geht es für die Berater darum, die vorhandenen Prozesse im Unternehmen zu verstehen. Dabei prüfen sie, inwiefern die Prozesse durch ein digitales Lagerverwaltungssystem sinnvoll unterstützt werden können. Hierzu schaut man sich die Arbeitsabläufe vor Ort an und zerlegt sie in einzelne Arbeitsschritte. Wenn die Probleme erkannt sind und das Ziel definiert wurde, werden die erforderlichen Maßnahmen festgehalten und Arbeitspakete zusammengestellt.
- Sobald feststeht, wohin der Weg führen soll und was dafür zu tun ist, folgt die Konzeption. Die Berater werten die in der Analysephase gesammelten Erkenntnisse aus und bilden sie in digitalen Musterprozessen ab. Die eingesetzte Lagersoftware wird vorkonfiguriert und der Musterprozess mit einem beispielhaft eingerichteten Artikel durchlaufen, bis dieser unter Laborbedingungen fehlerfrei funktioniert.
- Um herauszufinden, ob der Musterprozess auch in der Praxis funktioniert, wird der Ablauf in einer Testphase erprobt. Dazu wird die Lagersoftware im Unternehmen installiert und eingerichtet. Da ein unter Laborbedingungen erstellter Prozess niemals alle in der Praxis vorkommenden Hürden auf Anhieb berücksichtigen kann, rollt man den neuen Ablauf erstmal nur für einen Artikel oder einen Kunden aus. So können Hürden der Praxis gefunden werden, ohne gleich im schlimmsten Fall das ganze Lager lahmzulegen. Während der Testphase werden eventuelle Lücken in der Software und den Prozessen geschlossen und die Abläufe geschliffen. Dieser Schritt kann insofern unangenehm sein, da man sich von alten Gewohnheiten trennen und sich an neue Abläufe gewöhnen muss.
- Auf die erfolgreich abgeschlossene Testphase folgt die Realisierung. In dieser Phase bereitet das Beratungsunternehmen die Hardware vor und installiert die Lagersoftware auf allen dafür vorgesehenen Arbeitsplätzen. Anschließend wird der digitale Prozess auf alle Artikel bzw. alle Kunden ausgerollt. Dies bedeutet meistens einen vorübergehend erhöhten Datenpflege- und Erfassungsaufwand, bis alle relevanten Datensätze im Unternehmen an die neuen Abläufe angepasst sind.
- Im letzten Schritt wird die digitale Lagerverwaltung vom Testbetrieb auf den Echtbetrieb umgestellt und die alten Arbeitsabläufe durch die neuen abgelöst. Sind die Eingriffe in die Arbeitsabläufe sehr umfangreich, ist auch eine schrittweise Einführung in den Echtbetrieb möglich, zum Beispiel artikel- oder kundenweise.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.