Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Künstliche Intelligenz – was genau ist das und was nicht?
Kaum ein anderes Thema wird derzeit so intensiv diskutiert wie Künstliche Intelligenz (KI) – doch was verbirgt sich wirklich dahinter? Zwischen Buzzwords, Hype und Missverständnissen lohnt sich ein genauer Blick: Was ist KI tatsächlich, was nicht, und warum ist das Zusammenspiel verschiedener Methoden so spannend? Der Beitrag zeigt, wie KI funktioniert, wo ihre Grenzen liegen und warum sie weit mehr ist als nur ChatGPT.
Was ist Künstliche Intelligenz?
Künstliche Intelligenz beschreibt ganz allgemein, dass Computer Fähigkeiten des menschlichen Denkens erlernen. Es geht also darum, dass Maschinen Aufgaben übernehmen, die bislang Menschen vorbehalten waren – von der Mustererkennung bis zur Entscheidungsfindung. Dabei werden Begriffe wie „KI“, „Machine Learning“ oder „ChatGPT“ oft synonym verwendet, obwohl sie unterschiedliche Aspekte abdecken. KI ist ein Sammelbegriff für viele Technologien, die darauf abzielen, Maschinen intelligentes Verhalten beizubringen.
Die Geschichte der KI: Von den Anfängen bis heute
KI ist kein neues Phänomen. Bereits in den 1940er Jahren wurde intensiv daran geforscht. Nach Anfangserfolgen galt das Thema lange Zeit als zu komplex und wurde eher verdrängt. Erst mit dem rasanten Anstieg von Rechenleistung und Datenverfügbarkeit in den letzten Jahren erlebte KI einen neuen Aufschwung. Die Entwicklung verlief in Wellen: Nach ersten Erfolgen folgten sogenannte „KI-Winter“, in denen das Interesse abnahm, bis neue Technologien und mehr Daten die Forschung wieder beflügelten.
Machine Learning und Deep Learning – die Motoren der KI
Ein Teilgebiet der KI ist das Machine Learning (ML). Hier lernen Algorithmen aus Daten, ohne dass sie explizit für jede einzelne Aufgabe neu programmiert werden müssen. Deep Learning wiederum ist eine spezielle Form des ML, die mit tiefen neuronalen Netzen arbeitet – und die Grundlage für moderne Sprachmodelle wie ChatGPT bildet. Machine Learning ist heute das Herzstück vieler KI-Anwendungen, weil es ermöglicht, Muster und Zusammenhänge in großen Datenmengen zu erkennen.
Was ist KI – und was nicht?
Ein entscheidender Unterschied: KI und ML benötigen immer Daten. Klassische Automatisierung, die auf festen Regeln basiert („Wenn A, dann B“), ist keine KI. Erst wenn Algorithmen eigenständig aus Daten lernen und Muster erkennen, spricht man von KI. Ohne Daten – keine Intelligenz. Automatisierung ist zwar nützlich, aber nicht „intelligent“ im eigentlichen Sinne. KI geht darüber hinaus, indem sie flexibel auf neue Situationen reagieren kann, wenn die entsprechenden Daten zur Verfügung stehen.
Die drei Lernformen: Supervised, Unsupervised und Reinforcement Learning
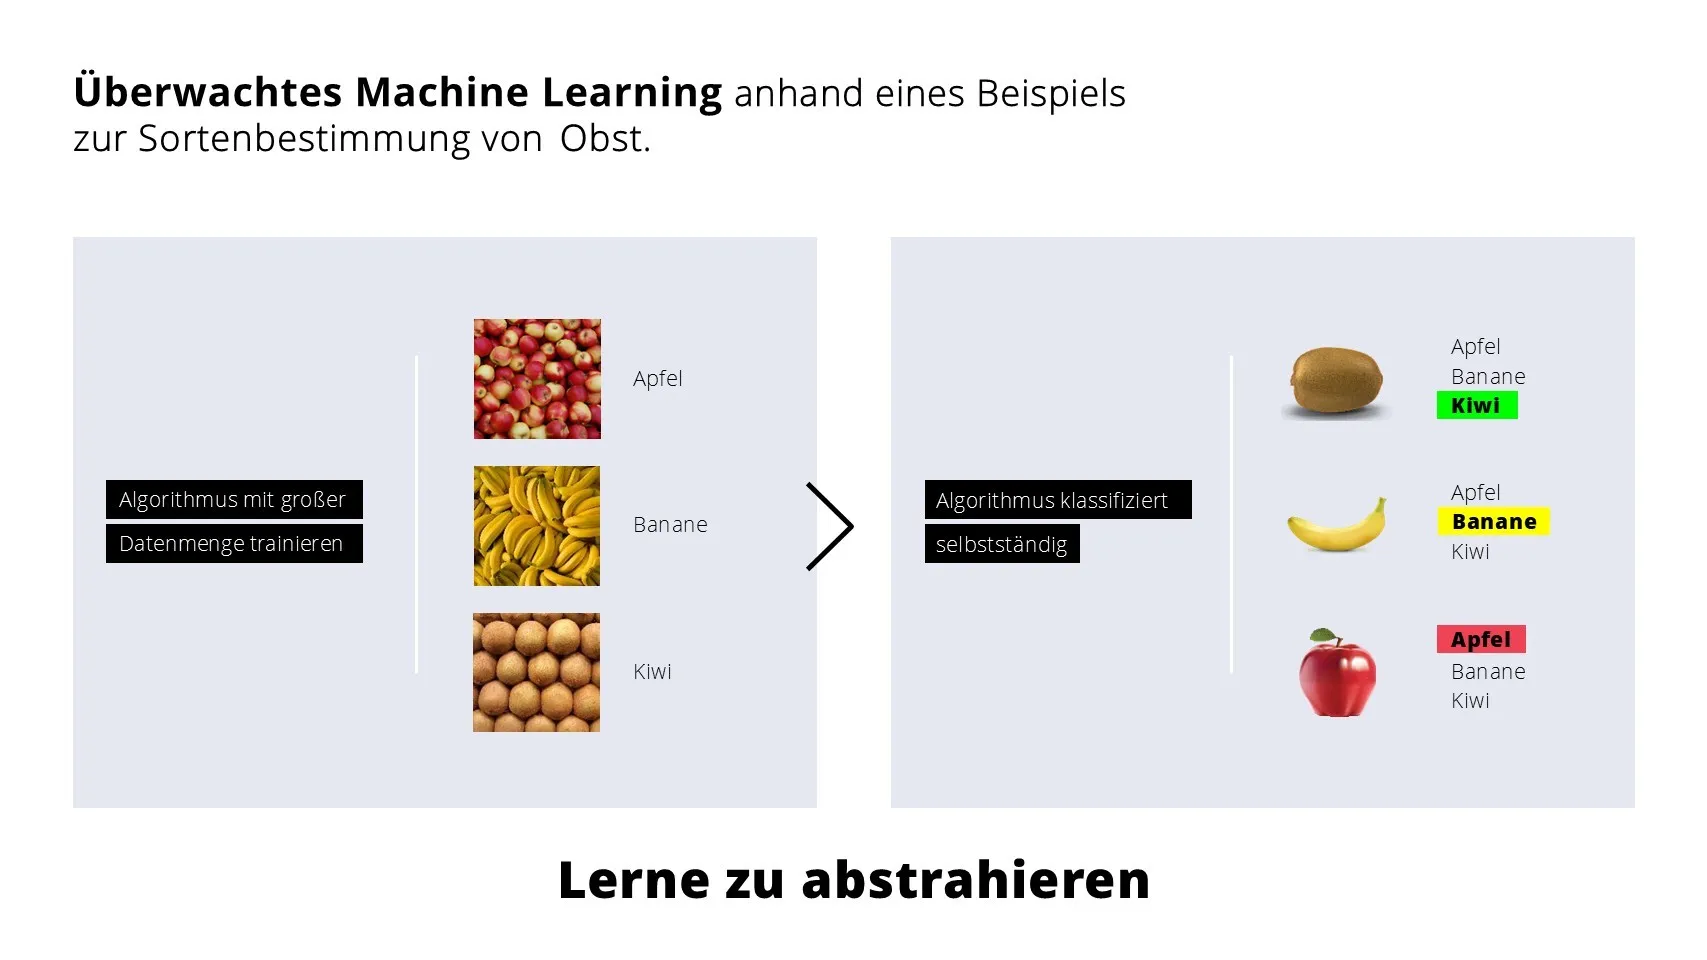
- Supervised Learning: Algorithmen lernen anhand von Trainingsdaten, z. B. zur Vorhersage von Kategorien oder Entwicklungen. Hier besteht die Gefahr von Verzerrungen, wenn die Trainingsdaten nicht repräsentativ sind.
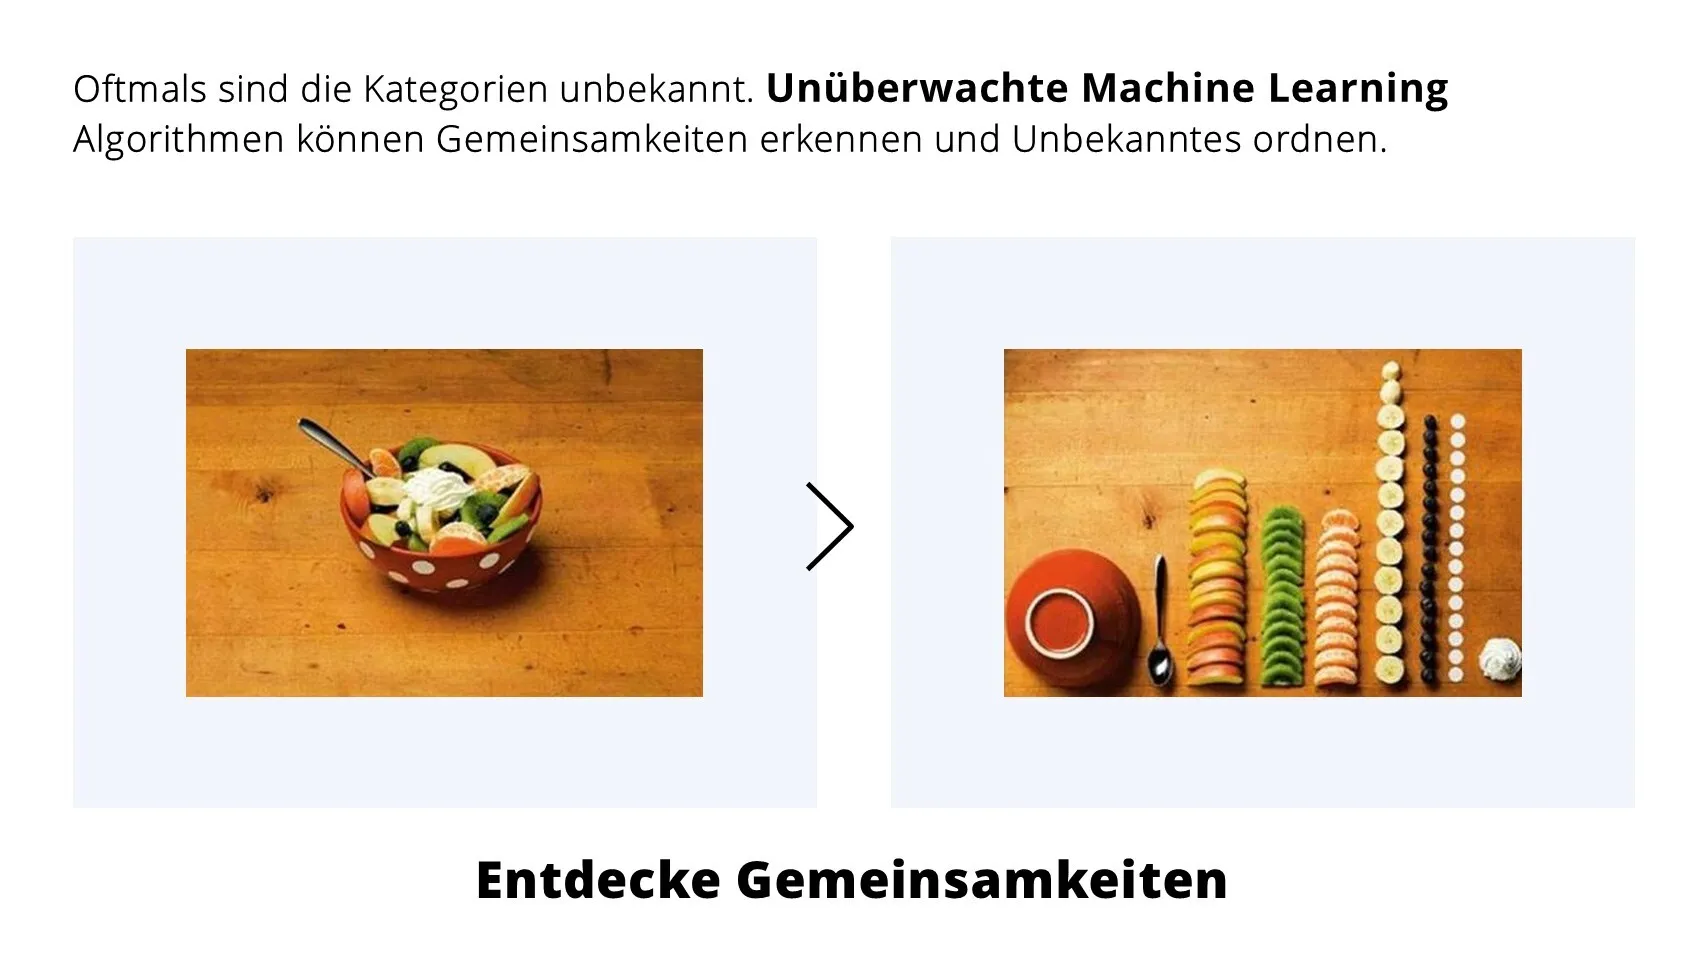
- Unsupervised Learning: Hier werden Strukturen und Ähnlichkeiten in Daten erkannt, etwa durch Clustering oder Dimensionsreduktion.
- Reinforcement Learning: Lernen durch Belohnung und Bestrafung – ähnlich wie ein Kind, das laufen lernt. Besonders wichtig für Sprachmodelle, die darauf trainiert werden, hilfreiche Antworten zu geben
Sprachmodelle und neuronale Netze
Sprachmodelle wie ChatGPT basieren auf tiefen neuronalen Netzen. Diese benötigen enorme Datenmengen und Rechenleistung. Erst durch das Internet und moderne Hardware wurde diese Entwicklung möglich. Die ersten Anwendungen waren Bild- und Objekterkennung. Transformer-Modelle, die seit 2017 im Einsatz sind, haben die Möglichkeiten noch einmal deutlich erweitert. Neben Aufgaben der Textklassifikation können sie als generative Modelle auch Texte erzeugen und Fragen beantworten.
Praktische Einsatzmöglichkeiten von KI
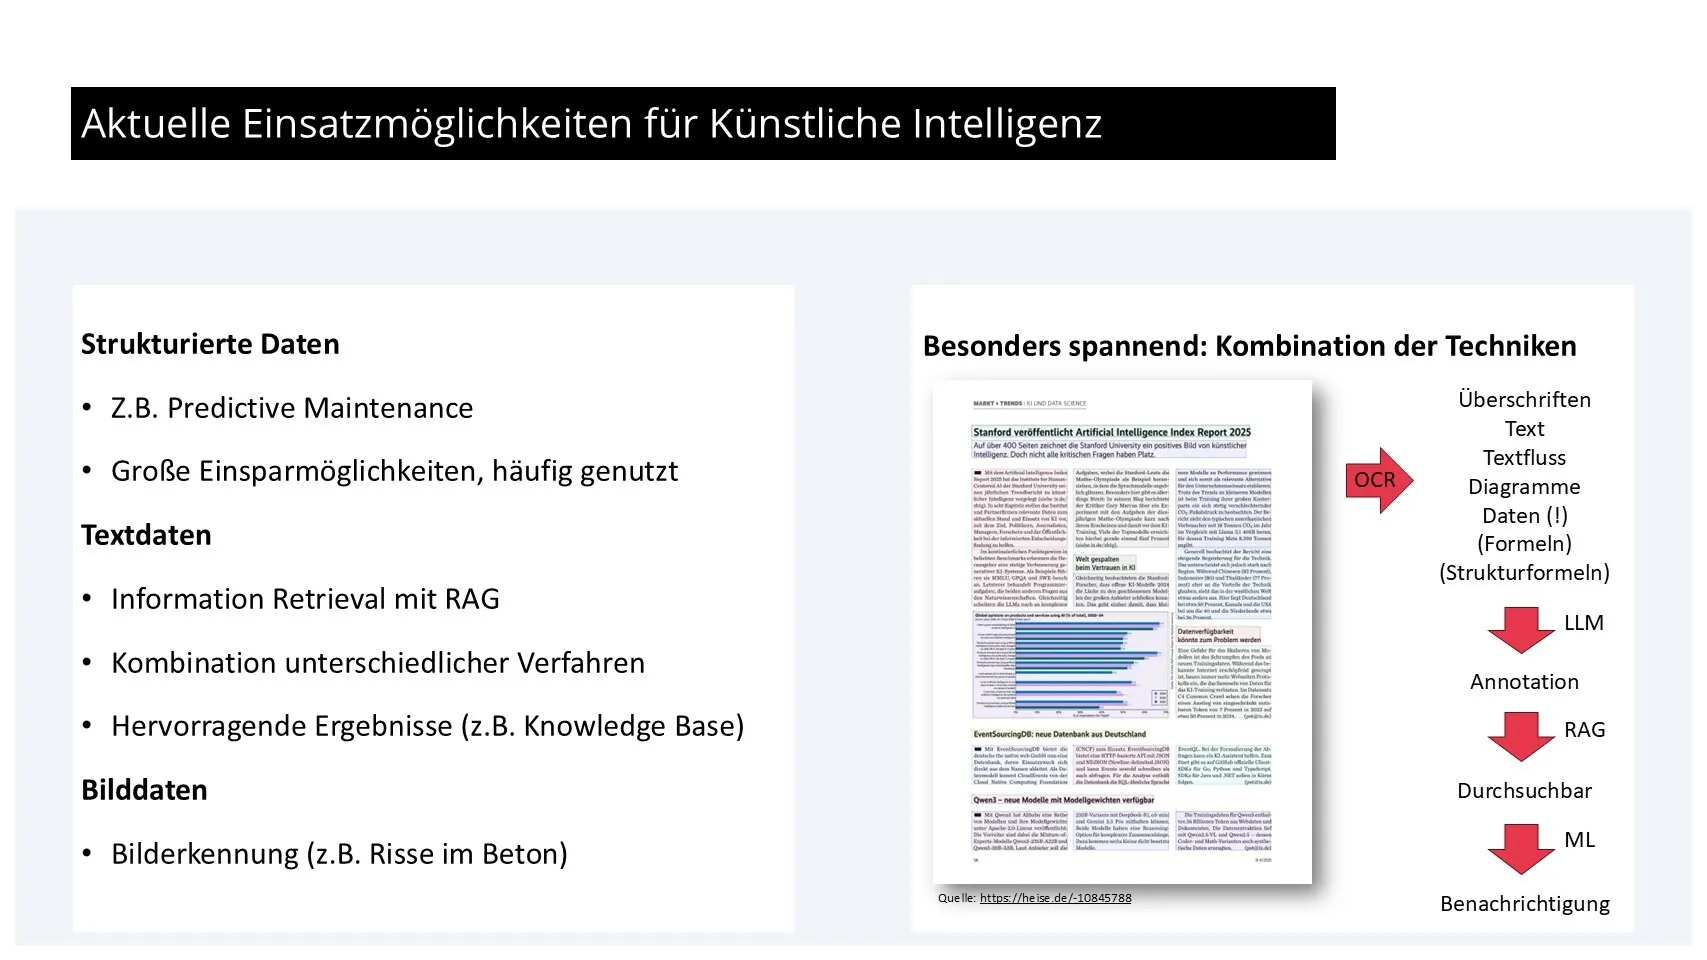
KI kann allerdings noch weit mehr als nur Texte generieren. Besonders bei der richtigen Nutzung strukturierter Daten – etwa für Predictive Maintenance – lassen sich große Einsparungen erzielen. Sprachmodelle ermöglichen es, riesige Textmengen effizient zu durchsuchen und relevante Informationen zu extrahieren. Die Kombination verschiedener Techniken eröffnet neue Möglichkeiten, etwa das automatische Erkennen von Objekten in Bildern oder das Extrahieren von Daten aus Grafiken. Auch in der Baubranche und im Energiemanagement spielt KI eine immer größere Rolle.
Die intelligente Kombination: KI als Wettbewerbsvorteil
Das große Versprechen der KI liegt in der geschickten Kombination unterschiedlicher Methoden. Durch die Multiplikation der Möglichkeiten entsteht ein riesiger Lösungsraum. Wenn Unternehmen hier kreativ agieren, können sie sich entscheidende Wettbewerbsvorteile verschaffen. Die optimale Nutzung dieser Potenziale wird uns noch viele Jahre beschäftigen. Besonders spannend ist die Verbindung von klassischen Machine-Learning-Methoden mit generativen Modellen, um sowohl strukturierte als auch unstrukturierte Daten optimal zu nutzen.
Fazit: KI verstehen und nutzen
KI ist mehr als ein Hype. Sie umfasst viele Methoden, die sich sinnvoll kombinieren lassen. Wer die Unterschiede und Möglichkeiten versteht, kann KI gezielt einsetzen und echten Mehrwert schaffen. Es lohnt sich, sich mit dem Thema auseinanderzusetzen – nicht nur mit generativen Modellen, sondern auch mit klassischen Ansätzen.
WEITERE ARTIKEL




Die Phasen der Teamentwicklung und abzuleitende Maßnahmen
In diesem Beitrag klären wir, was Teamentwicklung im Unternehmenskontext bedeutet – und warum sie in Zeiten von Agilität und Digitalisierung unverzichtbar ist. Anschließend führen wir durch die fünf Phasen der Teamentwicklung nach Bruce Tuckman und zeigen, wie sie zeitlich und inhaltlich ineinandergreifen. Zum Schluss erhältst du konkrete Methoden für Führungskräfte und HR-Teams – und ihren Mehrwert fürs Arbeitsklima.
Teams, die gut zusammenarbeiten, entscheiden schneller, innovieren häufiger und liefern bessere Ergebnisse. Strukturierte Teamentwicklung verbessert Kommunikation, reduziert Konflikte und erhöht die Zufriedenheit. Aus der Praxis wissen wir: Regelmäßige Workshops und ehrliche Feedback-Runden stärken den Zusammenhalt messbar.
In diesem Beitrag klären wir, was Teamentwicklung im Unternehmenskontext bedeutet – und warum sie in Zeiten von Agilität und Digitalisierung unverzichtbar ist. Anschließend führen wir durch die fünf Phasen der Teamentwicklung nach Bruce Tuckman und zeigen, wie sie zeitlich und inhaltlich ineinandergreifen. Zum Schluss erhältst du konkrete Methoden für Führungskräfte und HR-Teams – und ihren Mehrwert fürs Arbeitsklima.
Definition: Was ist Teamentwicklung?
Teamentwicklung ist kein einmaliges Teambuilding-Event, sondern ein langfristiger, strategischer Prozess. Ziel ist es, die kooperative Leistungsfähigkeit eines Teams systematisch zu stärken – von der Analyse der Teamdynamik bis zur Umsetzung und Überprüfung passender Maßnahmen.
Unternehmen greifen dafür oft auf etablierte Modelle wie das Tuckman-Phasenmodell zurück und kombinieren sie mit auf die Teamzusammensetzung zugeschnittenen Ansätzen. Zentrale Bausteine sind:
- Diagnostik: Stärken, Schwächen und Verbesserungspotenziale identifizieren.
- Strategische Planung: Gemeinsame Ziele festlegen und ein Maßnahmen-Set definieren, das Zusammenarbeit wirksam verbessert.
- Interventionen: Workshops, Coaching & Co., um Kommunikationsbarrieren abzubauen und Rollen zu klären.
- Nachhaltigkeit: Wirkung regelmäßig überprüfen, Feedback einholen und Maßnahmen iterativ anpassen.
Die Ziele der Teamentwicklung
Teamentwicklung bringt weit mehr als ein reines Produktivitätsplus. Richtig umgesetzt, stärkt sie zentrale Rahmenbedingungen für Unternehmen und ihre Mitarbeitenden:
- Agilität steigern:
Teams, die kontinuierlich an ihrer Zusammenarbeit arbeiten, reagieren flexibler auf Marktveränderungen. So können sie Trends schneller aufnehmen und in echten Mehrwert übersetzen. - Psychologische Sicherheit aufbauen:
Vertrauen entsteht, wenn Fehler offen angesprochen werden dürfen – ohne Angst vor negativen Konsequenzen. Diese Sicherheit motiviert, Neues auszuprobieren und Risiken einzugehen. - Unternehmenskultur stärken:
Geteilte Werte und gemeinsame Visionen schweißen Teams zusammen. Wer sich als aktiver Mitgestalter erlebt, identifiziert sich stärker mit dem Unternehmen und bleibt langfristig. - Resilienz fördern:
Stabile Teams sind widerstandsfähiger in Krisenzeiten. Statt auseinanderzufallen, meistern sie Herausforderungen gemeinsam und gestärkt. - Wissensaustausch ermöglichen:
Teamentwicklung verhindert „Wissensinseln“. Erfahrungen werden geteilt, Wissen proaktiv weitergegeben – im Sinne einer lernenden Organisation. - Talente binden und entwickeln:
Investitionen in Teamentwicklung signalisieren Wertschätzung. Mitarbeitende fühlen sich gehört und gefördert – ein entscheidender Faktor für Arbeitgeberattraktivität und Retention.
Die 5 Teamentwicklungsphasen nach Tuckman
Bruce Tuckman beschreibt fünf Phasen, die jedes Team auf dem Weg zu echter Leistungsfähigkeit durchläuft. Das Modell zeigt: Teamentwicklung ist ein dynamischer Zyklus, in dem Teams immer wieder an verschiedenen Punkten ansetzen und sich weiterentwickeln.
Phase 1: Forming – Orientierungsphase
- Inhalt: Die Teammitglieder lernen sich kennen und klären erste Erwartungen. Rollen, Aufgaben und Grundlagen der Zusammenarbeit werden vorsichtig abgesteckt.
- Charakteristik: Höflichkeit, Zurückhaltung und noch wenig Vertrauen.
- Dauer: Je nach Teamgröße und Aufgabenkomplexität oft einige Wochen.
Phase 2: Storming – Konflikt- und Reibungsphase
- Inhalt: Unterschiedliche Charaktere, Arbeitsweisen und Interessen prallen aufeinander. Erste Konflikte oder Machtkämpfe treten auf.
- Charakteristik: Spannungen und Unsicherheiten sind normal – entscheidend ist, dass Konflikte konstruktiv gelöst werden.
- Dauer: Häufig mehrere Monate, abhängig von Konfliktbereitschaft und Moderation.
Phase 3: Norming – Konsolidierungsphase
- Inhalt: Das Team entwickelt gemeinsame Regeln, Werte und Prozesse. Vertrauen wächst, die Zusammenarbeit wird strukturierter.
- Charakteristik: Rollen sind geklärt, gegenseitige Wertschätzung prägt die Zusammenarbeit.
- Dauer: Ebenfalls mehrere Monate, bis stabile Strukturen etabliert sind.
Phase 4: Performing – Leistungsphase
- Inhalt: Das Team arbeitet effizient, selbstorganisiert und zielorientiert zusammen. Jeder kann sich auf die anderen verlassen.
- Charakteristik: Hohe Produktivität, Eigenverantwortung und Kreativität. Auch komplexe Aufgaben werden souverän gemeistert.
- Dauer: Kann langfristig anhalten – wenn das Team kontinuierlich an seiner Weiterentwicklung arbeitet.
Phase 5: Adjourning – Auflösungsphase
- Inhalt: Bei projektbezogenen Teams endet die Zusammenarbeit. Ergebnisse werden reflektiert, Erfolge gefeiert und neue Perspektiven vorbereitet.
- Charakteristik: Gemischte Gefühle – zwischen Stolz und Wehmut.
- Dauer: Meist wenige Wochen, bis die Neuorientierung abgeschlossen ist.
Die sogenannte Teamuhr visualisiert diesen Prozess und zeigt, dass Teams auch nach Jahren in frühere Phasen zurückfallen können – zum Beispiel, wenn neue Mitglieder dazukommen.
Methoden der Teamentwicklung
Es gibt nicht die eine Methode, die immer funktioniert. Vielmehr braucht es eine Kombination aus unterschiedlichen Ansätzen, die zum Team, zur Aufgabe und zur Unternehmenskultur passen. Wichtig ist, Maßnahmen regelmäßig zu überprüfen und gegebenenfalls anzupassen.
Coaching & Mentoring
Individuelles Coaching unterstützt Mitarbeitende bei persönlichen Herausforderungen. Mentoring-Programme fördern zusätzlich den Austausch zwischen erfahrenen Kolleg:innen und Berufseinsteigenden – ein echter Boost für Wissenstransfer und Zusammenarbeit.
Workshops
Ob Kommunikation, Konfliktmanagement oder Feedback: Interaktive Workshops mit Rollenspielen, Fallstudien und Gruppendiskussionen helfen, Theorie direkt in die Praxis zu übertragen.
Teambuilding-Aktivitäten
Outdoor-Events oder gemeinsame Aktivitäten abseits des Arbeitsplatzes sind kein Ersatz für Teamentwicklung, können aber ein wertvolles Signal für Zusammenhalt und Vertrauen setzen.
Reflexionsrunden
Strukturiertes Feedback – z. B. in 360-Grad-Formaten oder moderierten Gruppenrunden – gibt Teams Klarheit über Stärken und Potenziale. Das steigert Transparenz und stärkt das Wir-Gefühl.
Hybride Ansätze
Oft ist es sinnvoll, klassische Maßnahmen mit agilen Methoden wie Scrum oder Design Thinking zu verbinden. So entstehen innovative Arbeitsformen, die gleichzeitig Struktur und Flexibilität bieten.
Beispiele für Teamentwicklung in der Praxis
Beispiel 1: Mittelständisches Produktionsunternehmen
Ein Produktionsunternehmen bringt erfahrene Fachkräfte und junge Talente aus unterschiedlichen Abteilungen in einem Arbeitskreis zusammen. Ziel: bestehende Prozesse kritisch hinterfragen.
In der Anfangsphase treffen eingefahrene Routinen auf frische Ideen – was zu hitzigen Diskussionen führt. Durch regelmäßige Feedbackrunden und moderierte Workshops gelingt es jedoch, gemeinsame Regeln zu entwickeln. So entsteht nach und nach eine einheitliche Arbeitsweise, die sowohl das Wissen der „alten Hasen“ als auch die Innovationskraft der Nachwuchskräfte vereint.
Beispiel 2: Internationaler Konzern mit virtuellen Teams
Ein global agierender Konzern startet ein Kick-off für neu zusammengesetzte, virtuelle Teams. Unterschiedliche Zeitzonen, Kulturen und Arbeitsweisen prallen aufeinander. Moderierte Diskussionen und digitale Feedback-Formate helfen, diese Hürden zu überwinden.
Das Ergebnis: Trotz physischer Distanz etabliert sich eine vertrauensvolle Zusammenarbeit, in der Feedback-Kultur und klare Kommunikationsregeln den Grundstein für langfristigen Erfolg legen.
Fazit: Teamentwicklung ist ein Dauerprozess
Teamentwicklung ist weit mehr als das bloße Abarbeiten von Phasen oder das Anwenden eines theoretischen Modells. Sie ist ein kontinuierlicher Lernprozess – geprägt von Kommunikation, Feedback und dem Mut, Konflikte konstruktiv anzugehen.
Das Modell nach Tuckman bietet dabei eine hilfreiche Orientierung, ersetzt aber nicht die individuelle Arbeit am Miteinander.
Gerade in Zeiten von hybriden Arbeitsmodellen, Fachkräftemangel und steigender Veränderungsgeschwindigkeit ist Teamentwicklung ein zentraler Erfolgsfaktor. Sie stärkt nicht nur die Zusammenarbeit, sondern auch Unternehmenskultur, Resilienz und Mitarbeiterbindung. Führungskräfte sind hier gefragt, den Rahmen zu schaffen: für ehrlichen Austausch, für Fehlerkultur – und für ein gemeinsames „Wir“.
Teamentwicklung FAQ
Wie entwickelt sich eine Gruppe zu einem Team?
Ein Team entsteht, wenn Menschen nicht nur nebeneinander arbeiten, sondern aktiv ihre Zusammenarbeit gestalten – durch klare Rollen, gemeinsame Werte, offene Kommunikation und Vertrauen.
Warum ist Teamentwicklung so wichtig?
Weil sie die Basis für Produktivität, Innovationskraft und Mitarbeiterzufriedenheit ist. Teams, die gut eingespielt sind, lösen Probleme schneller und tragen maßgeblich zum Unternehmenserfolg bei.
Welche Methoden eignen sich für Teamentwicklung?
Workshops, Coaching, Mentoring, Feedbackrunden oder Teambuilding-Aktivitäten – wichtig ist, dass Maßnahmen zu den Bedürfnissen des Teams passen und regelmäßig überprüft werden.
Was ist die größte Herausforderung bei der Teamentwicklung?
Die Balance zwischen individuellen Bedürfnissen und gemeinsamen Zielen. Unterschiedliche Persönlichkeiten und Arbeitsstile müssen in Einklang gebracht werden – und das gelingt nur mit Geduld, klarer Führung und einer offenen Fehlerkultur.
Kleinunternehmerregelung: Für wen lohnt sie sich?
Weniger Bürokratie, schlankere Buchhaltung: Die Kleinunternehmerregelung nach § 19 UStG ist auch 2025 eine attraktive Möglichkeit für viele Selbstständige, Kleinunternehmer und Gründerinnen. Doch wann lohnt es sich, die Regelung in Anspruch zu nehmen – und wann ist die Regelbesteuerung die bessere Wahl?
Kleinunternehmerregelung 2025: Die wichtigsten Änderungen im Überblick
- Höhere Umsatzgrenzen
- Umsatz im Vorjahr: max. 25.000 Euro (bis 2024: 22.000 Euro)
- Umsatz im laufenden Jahr: max. 100.000 Euro – wird die Grenze überschritten, entfällt der Status automatisch.
- Weniger Bürokratie
- Keine jährliche Umsatzsteuererklärung mehr – stattdessen quartalsweise Meldungen.
- EU-weit anwendbar
- Ab 2025 auch für Umsätze innerhalb der EU, solange der Gesamtumsatz unter 100.000 Euro bleibt.
- Gründerfreundlich
- Neue Selbstständige starten automatisch als Kleinunternehmer – ohne Umsatzprognose zu Beginn.
Offizielle Informationen zu den steuerlichen Rahmenbedingungen findest du beim Bundesministerium der Finanzen.
Voraussetzungen für die Kleinunternehmerregelung (§ 19 UStG)
- Umsatz im Vorjahr höchstens 25.000 Euro (nicht Gewinn!).
- Umsatz im laufenden Jahr voraussichtlich höchstens 100.000 Euro.
- Gilt unabhängig von der Rechtsform – z. B. für Einzelunternehmer, Freiberufler, GbR u.a.
Wer profitiert besonders?
Soloselbstständige und Kleinunternehmer
- Kein Ausweis von Umsatzsteuer → Endkundenpreise bleiben attraktiver.
- Ideal bei geringen Investitionen und überschaubaren Betriebskosten.
Start-ups und nebenberufliche Gründer
- Weniger Verwaltungsaufwand: keine Umsatzsteuer-Voranmeldungen-Voranmeldungen (UVA), keine jährliche Umsatzsteuer-Erklärung.
- Perfekt zum Testen von Geschäftsmodellen in der frühen Phase mit niedrigen Kosten.
Praxisnahe Hinweise und regionale Ansprechpartner findest du auch bei deiner IHK. Weitere Gründerinfos bietet das Existenzgründerportal des BMWK.
Wann lohnt sich die Kleinunternehmerregelung?
Die Kleinunternehmerregelung 2025 ist empfehlenswert, wenn …
- du überwiegend an Privatkunden (B2C) verkaufst,
- deine Investitionen gering sind (keine relevante Vorsteuererstattung),
- du eine einfache Buchhaltung bevorzugst.
Weniger sinnvoll, wenn …
- du viele B2B-Kunden hast, die Vorsteuer ziehen möchten,
- du hohe Ausgaben/Investitionen planst und auf Vorsteuererstattung angewiesen bist.
Vor- und Nachteile auf einen Blick
Fazit: Für wen lohnt sich die Kleinunternehmerregelung?
Die Kleinunternehmerregelung 2025 ist besonders attraktiv für Selbstständige, Gründer und kleine Unternehmen mit niedrigen Umsätzen und geringem Kostenaufwand. Sie spart Zeit, senkt den Verwaltungsaufwand und lässt mehr Raum fürs Kerngeschäft. Ob sie zu dir passt, hängt vor allem von Kundenstruktur, Investitionsplanung und Wachstumsstrategie ab. Prüfe deine Zahlen – und entscheide bewusst.
Arbeitszeitbetrug erkennen und verhindern: Was Arbeitgeber wissen müssen
In diesem Artikel erfahren Sie, was genau als Arbeitszeitbetrug gilt, welche rechtlichen Konsequenzen drohen und wie Sie mit digitalen Zeiterfassungssystemen für Transparenz und Fairness sorgen. Vor allem für kleine und mittelständische Unternehmen ohne eigene Rechts- oder Compliance-Abteilung zeigen wir praxisnahe Lösungsansätze auf.
Vertrauen ist gut, Kontrolle ist besser? Wenn es um Arbeitszeitbetrug geht, stehen viele Arbeitgeber vor einem Dilemma. Einerseits möchten sie ihren Mitarbeitenden vertrauen, andererseits kann Arbeitszeitbetrug das Unternehmen teuer zu stehen kommen. Die gute Nachricht: Mit den richtigen Präventionsmaßnahmen und modernen HR-Lösungen können Sie Zeitbetrug effektiv vorbeugen – ohne das Vertrauensverhältnis zu den Mitarbeitenden zu gefährden.
In diesem Artikel erfahren Sie, was genau als Arbeitszeitbetrug gilt, welche rechtlichen Konsequenzen drohen und wie Sie mit digitalen Zeiterfassungssystemen für Transparenz und Fairness sorgen. Vor allem für kleine und mittelständische Unternehmen ohne eigene Rechts- oder Compliance-Abteilung zeigen wir praxisnahe Lösungsansätze auf.
Was ist Arbeitszeitbetrug? Definition und Abgrenzung
Arbeitszeitbetrug liegt vor, wenn Mitarbeitende vorsätzlich falsche Angaben zu ihrer Arbeitszeit machen oder Arbeitszeit vortäuschen, ohne tatsächlich gearbeitet zu haben. Der entscheidende Punkt ist die Absicht: Ein versehentlich falsch eingetragener Zeitstempel ist kein Betrug, die bewusste Manipulation der Arbeitszeiterfassung hingegen schon.
Der rechtliche Rahmen
Laut Bundesarbeitsgericht ist das „Vortäuschen der Arbeitsleistung“ eine erhebliche Pflichtverletzung, die eine fristlose Kündigung rechtfertigen kann. Typische Konstellationen sind das Eintragen von Arbeitszeit trotz Abwesenheit oder das gezielte Umgehen von Stempel- oder Zeiterfassungssystemen.
Arbeitnehmende verpflichten sich für die im Arbeitsvertrag vereinbarte Zeit und erhalten dafür ihr Gehalt. Wird Arbeitszeit vorgetäuscht, liegt ein Verstoß gegen diese Hauptpflicht vor – mit entsprechenden Konsequenzen.
Abgrenzung zu kleinen Verstößen
Nicht jede Unregelmäßigkeit ist gleich Arbeitszeitbetrug. Die kurze private WhatsApp-Nachricht zwischendurch oder der kleine Plausch an der Kaffeemaschine fallen in der Regel unter die sozialadäquate Nutzung der Arbeitszeit. Auch das vergessene Ausstempeln oder die falsch erfasste Pause sind eher versehentliche Fehler. Entscheidend ist das Ausmaß und die Systematik: Wird aus dem kurzen Chat eine halbstündige private Unterhaltung oder werden regelmäßig Pausen nicht dokumentiert, bewegen wir uns im Bereich des Arbeitszeitbetrugs.
Bedeutung für HR und Compliance
Die meisten Fälle von Arbeitszeitbetrug entstehen nicht aus böser Absicht, sondern aus Unklarheiten über Regelungen oder fehlenden transparenten Prozessen. Viele Unternehmen arbeiten noch mit veralteten Systemen oder gar Excel-Listen, die Manipulation geradezu einladen. Für HR-Manager:innen und Payroll-Verantwortliche ist Arbeitszeitbetrug ein Thema mit mehreren Dimensionen: Es geht um Vertrauen, rechtliche Absicherung, betriebliche Effizienz und nicht zuletzt um Unternehmenskultur.
Vor allem in KMU mit begrenzten Ressourcen ist der Bedarf an verlässlichen, intuitiv nutzbaren Lösungen hoch, die sowohl rechtssicher dokumentieren als auch im Arbeitsalltag entlasten.
Fünf typische Beispiele für Arbeitszeitbetrug
Arbeitszeitbetrug kann viele Gesichter haben. Hier sind die häufigsten Formen, denen Arbeitgeber und HR-Verantwortliche in der Praxis begegnen:
1. Der Klassiker: Zuspätkommen und früh gehen
Ein Mitarbeiter stempelt sich um 8:00 Uhr ein, erscheint aber erst um 8:30 Uhr am Arbeitsplatz. Oder eine Mitarbeiterin verlässt das Büro bereits um 16:30 Uhr, obwohl erst um 17:00 Uhr ausgestempelt wird. Diese Form des Betrugs ist besonders bei manuellen Zeiterfassungssystemen möglich.
2. Nicht dokumentierte Pausen
Die gesetzlich vorgeschriebene Mittagspause wird genommen, aber nicht in der Zeiterfassung vermerkt. Oder die Raucherpause dauert statt fünf Minuten regelmäßig eine halbe Stunde, ohne dass diese Zeit nachgeholt wird. Auch das Gegenteil kann der Fall sein: Nicht dokumentierte oder bewusst verkürzte Pausen, die den Anschein einer durchgehenden Arbeitszeit erwecken.
3. Private Tätigkeiten während der Arbeitszeit
Vom ausgedehnten Online-Shopping über private Telefonate bis hin zur Nebentätigkeit im Homeoffice: Wenn private Aktivitäten überhandnehmen und die eigentliche Arbeit vernachlässigt wird, sprechen wir von Arbeitszeitbetrug.
4. Manipulation digitaler Arbeitszeiterfassung
Auch moderne Systeme sind nicht immun: Mitarbeitende lassen Kolleg:innen für sich ein- oder ausstempeln, manipulieren nachträglich ihre Zeiteinträge oder nutzen technische Schlupflöcher aus. Auffällig: Arbeitszeiten werden außerhalb üblicher Rahmen eingebucht (z. B. nachts oder an Feiertagen).
5. Remote Work & Ghost Attendance
Im Homeoffice ist die Versuchung besonders groß: Der Laptop ist eingeloggt, der Status zeigt „verfügbar“ – aber die Mitarbeitenden sind gar nicht am Arbeitsplatz. Gerade bei flexiblen Arbeitsmodellen braucht es klare Regeln und gegenseitiges Vertrauen.
In der HR-Praxis ist entscheidend, nicht jede Unregelmäßigkeit automatisch als vorsätzlichen Betrug zu werten. Stattdessen braucht es eine Kombination aus Systemkompetenz, sozialer Sensibilität und klarer Kommunikation, um die Hintergründe einzuordnen. Fehler können auf unklare Regeln, Missverständnisse oder technische Hürden zurückzuführen sein – und sollten nicht vorschnell disziplinarisch behandelt werden.
Rechtliche Konsequenzen: Abmahnung, Kündigung und mehr
Arbeitszeitbetrug ist kein Kavaliersdelikt. Die arbeitsrechtlichen Konsequenzen können erheblich sein und reichen von der Abmahnung bis zur fristlosen Kündigung.
Die Abmahnung bei Arbeitszeitbetrug als erster Schritt
Bei erstmaligem oder geringfügigem Arbeitszeitbetrug wird in der Regel zunächst eine Abmahnung ausgesprochen. Diese muss den Sachverhalt konkret benennen, das Fehlverhalten rügen und auf die Konsequenzen bei Wiederholung hinweisen. Die Abmahnung hat eine Warn- und Dokumentationsfunktion und ist oft Voraussetzung für eine spätere Kündigung.
Arbeitszeitbetrug: Fristlose Kündigung nach § 626 BGB
Bei schwerem oder wiederholtem Arbeitszeitbetrug kann eine fristlose Kündigung gerechtfertigt sein. Das Bundesarbeitsgericht hat mehrfach bestätigt, dass Arbeitszeitbetrug einen wichtigen Grund im Sinne des § 626 BGB darstellen kann. Entscheidend sind dabei:
- Die Schwere des Betrugs (Dauer, Häufigkeit, Schaden)
- Das Verschulden des Arbeitnehmers bzw. der Arbeitnehmerin (Vorsatz, Fahrlässigkeit)
- Die Zumutbarkeit der Weiterbeschäftigung
- Eine vorherige Abmahnung (außer bei besonders schwerem Fehlverhalten)
Dokumentationspflicht für Arbeitgeber
Wichtig für Arbeitgeber: Sie müssen den Arbeitszeitbetrug nachweisen können. Eine lückenlose Dokumentation ist daher Pflicht. Moderne Zeiterfassungssysteme können hier wertvolle Dienste leisten, indem sie automatisch Unstimmigkeiten aufzeigen und revisionssichere Aufzeichnungen erstellen.
Fehlt diese technische Grundlage, geraten Arbeitgeber schnell in eine Beweisschwäche: Aussagen gegen Aussagen, mangelnde Protokollierung oder unvollständige Auswertungen erschweren eine arbeitsrechtlich saubere Trennung.
Prävention: Wie moderne HR-Software Arbeitszeitbetrug verhindert
Die beste Strategie gegen Arbeitszeitbetrug ist Prävention. Mit effektiven HR-Prozessen und moderner Technologie schaffen Sie ein transparentes und faires Arbeitsumfeld, in dem Betrug gar nicht erst entsteht.
Transparente Zeiterfassungssysteme
Digitale Zeiterfassungssysteme sind das Herzstück der Prävention. Sie bieten:
- Echtzeit-Erfassung: Mitarbeitende stempeln sich per App, Terminal oder Browser ein und aus
- Standortbezogene Erfassung: GPS-basierte Systeme für Außendienstmitarbeitende
- Biometrische Verfahren: Fingerabdruck oder Gesichtserkennung verhindern das „Buddy-Punching“
- Integration mit Zutrittssystemen: Automatische Zeiterfassung beim Betreten/Verlassen des Gebäudes
Mehr zu aktuellen Tools und Anwendungen lesen Sie in unserem Beitrag: Digitale Zeiterfassung – Die Zukunft der Arbeitszeiterfassung.
Automatisierte Auswertungen und Warnsysteme
Moderne HR-Software erkennt Muster und Anomalien, wie wir oben beschrieben haben, automatisch:
- Ungewöhnliche Arbeitszeiten werden erkannt und angezeigt.
- Fehlende Pausenzeiten lösen Warnungen aus.
- Abweichungen zwischen Soll- und Ist-Arbeitszeit werden visualisiert.
- Reports zeigen Auffälligkeiten auf einen Blick.
Mitarbeiter-Self-Service für mehr Eigenverantwortung
Wenn Mitarbeitende ihre Zeiten selbst einsehen und bei Bedarf korrigieren können, steigt die Eigenverantwortung:
- Transparente Übersicht über geleistete Arbeitsstunden
- Möglichkeit zur Korrektur mit Begründung
- Urlaubskonto und Überstunden jederzeit einsehbar
- Mobile Apps für flexibles Arbeiten
Aufklärung und Kommunikation im Unternehmen
Technologie allein reicht nicht. Es braucht auch eine offene Kommunikationskultur:
- Klare Regelungen zu Arbeitszeiten, Pausen und Homeoffice
- Schulungen zum korrekten Umgang mit der Zeiterfassung
- Regelmäßige Gespräche über Arbeitsbelastung und Zeitmanagement
- Förderung einer Vertrauenskultur statt Kontrollmentalität
Wie Suiteify zur Prävention beiträgt
Mit den Zeiterfassungslösungen von Suiteify haben Sie alle Tools an der Hand, um Arbeitszeitbetrug effektiv vorzubeugen. Die Software bietet nicht nur rechtssichere Dokumentation, sondern auch intelligente Analysen und benutzerfreundliche Interfaces. So schaffen Sie Transparenz für alle Beteiligten und fördern gleichzeitig eine positive Arbeitskultur.
Auch für Mitarbeitende wird vieles einfacher: Über das integrierte Self-Service-Portal behalten sie ihre Zeiten, Urlaubsstände und Korrekturen jederzeit im Blick und können Anpassungen direkt beantragen. Für Sie als HR- oder Payroll-Verantwortliche bedeutet das: weniger Rückfragen, mehr Eigenverantwortung und sauber dokumentierte Abläufe. Und weil alle Daten revisionssicher und DSGVO-konform verarbeitet werden, sind Sie auch rechtlich auf der sicheren Seite.
Sie möchten wissen, welche Lösung am besten zu Ihrem Unternehmen passt? Dann werfen Sie einen Blick auf unseren HR-Software-Vergleich.
Fallstricke vermeiden: Was Arbeitgeber nicht tun sollten
Bei aller Notwendigkeit der Kontrolle – es gibt Grenzen, die Sie als Arbeitgeber respektieren müssen. Hier die wichtigsten Don'ts:
Überwachung vs. Vertrauen
Totalüberwachung ist nicht nur rechtlich problematisch, sondern auch kontraproduktiv. Keystroke-Monitoring, permanente Bildschirmaufzeichnungen oder heimliche Überwachung zerstören das Vertrauensverhältnis und können gegen Datenschutzbestimmungen verstoßen.
DSGVO-konforme Kontrolle
Jede Form der Zeiterfassung und Kontrolle muss datenschutzkonform sein:
- Betriebsrat einbeziehen (falls vorhanden)
- Transparenz über Art und Umfang der Erfassung
- Zweckbindung der erhobenen Daten
- Löschfristen beachten
- Betroffenenrechte gewährleisten
Umgang mit Verdachtsmomenten
Bei Verdacht auf Arbeitszeitbetrug gilt: Ruhe bewahren und strukturiert vorgehen.
- Fakten sammeln und dokumentieren
- Das Gespräch mit den Mitarbeitenden suchen
- Gelegenheit zur Stellungnahme geben
- Erst dann über Konsequenzen entscheiden
- Arbeitsrechtlichen Rat einholen bei Unsicherheit
Fazit: Arbeitszeitbetrug als Chance zur Optimierung begreifen
Arbeitszeitbetrug ist ärgerlich und kann teuer werden – keine Frage. Doch statt nur auf Kontrolle und Sanktionen zu setzen, sollten Sie das Thema als Chance begreifen: Eine moderne, transparente Zeiterfassung schafft nicht nur Rechtssicherheit, sondern kann auch die Arbeitsprozesse optimieren und die Mitarbeiterzufriedenheit steigern.
Mit den richtigen Tools und einer offenen Kommunikationskultur schaffen Sie ein Arbeitsumfeld, in dem Arbeitszeitbetrug gar nicht erst entsteht. Digitale HR-Lösungen wie die von Suiteify unterstützen Sie dabei, faire und effiziente Prozesse zu etablieren.
FAQ: Häufig gestellte Fragen zu Arbeitszeitbetrug
Was genau gilt als Arbeitszeitbetrug?
Arbeitszeitbetrug liegt vor, wenn Mitarbeitende bewusst falsche Angaben zu ihrer Arbeitszeit machen oder Arbeitsleistung vortäuschen, ohne tatsächlich zu arbeiten. Dazu gehören zum Beispiel das Manipulieren der Zeiterfassung, nicht dokumentierte Pausen oder extensive private Tätigkeiten während der Arbeitszeit. Entscheidend ist immer die Absicht, denn versehentliche Fehler sind kein Betrug.
Welche rechtlichen Konsequenzen drohen bei Arbeitszeitbetrug?
Die Konsequenzen reichen von der Abmahnung bis zur fristlosen Kündigung. Bei erstmaligem oder geringfügigem Betrug wird meist zunächst abgemahnt. Bei schwerem oder wiederholtem Arbeitszeitbetrug kann nach § 626 BGB das Arbeitsverhältnis fristlos gekündigt werden. In extremen Fällen sind sogar strafrechtliche Konsequenzen möglich. Als Arbeitgeber müssen Sie den Betrug aber nachweisen können.
Wie lässt sich Arbeitszeitbetrug im Homeoffice verhindern?
Im Homeoffice sind klare Vereinbarungen und gegenseitiges Vertrauen besonders wichtig. Setzen Sie auf ergebnisorientiertes Arbeiten statt Präsenzkontrolle. Digitale Arbeitszeiterfassung mit mobilen Apps schaffen Transparenz. Regelmäßige virtuelle Check-ins und klare Erreichbarkeitsregeln helfen ebenfalls. Wichtig: Vermeiden Sie Totalüberwachung. Sie ist rechtlich problematisch und demotivierend.
Wie können Arbeitgeber Arbeitszeitbetrug nachweisen?
Der Nachweis erfordert eine lückenlose Dokumentation. Moderne Zeiterfassungssysteme protokollieren automatisch alle relevanten Daten. Zusätzlich können Zeugenaussagen, E-Mail-Verläufe oder Zutrittsprotokolle als Beweise dienen. Bei Verdacht sollten Sie systematisch Fakten sammeln und den Arbeitnehmenden Gelegenheit zur Stellungnahme geben. Im Zweifel empfiehlt sich arbeitsrechtlicher Rat.
Welche Rolle spielt HR-Software bei der Prävention von Arbeitszeitbetrug?
HR-Software ist ein zentraler Baustein der Prävention. Sie ermöglicht transparente, manipulationssichere Zeiterfassung und erkennt automatisch Auffälligkeiten. Features wie Mitarbeiter-Self-Service fördern die Eigenverantwortung. Gleichzeitig vereinfacht die Software die rechtskonforme Dokumentation. Lösungen wie die von Suiteify bieten alle diese Funktionen in einem benutzerfreundlichen System.
DMS Software - Warum ein Dokumentenmanagementsystem besser ist als Explorer und Co.
Die effiziente Verarbeitung, Speicherung und Verwaltung digitaler Geschäftsdokumente ist für Unternehmen heute ein entscheidender Wettbewerbsfaktor. Viele kleinere Firmen setzen jedoch noch immer auf eine einfache Dokumentenablage im Dateisystem, beispielsweise im Windows-Explorer. In diesem Artikel erfahren Sie, welche Vorteile ein professionelles Dokumentenmanagementsystem (DMS) bietet: von der GoBD-konformen Archivierung bis hin zur Integration in digitale Geschäftsprozesse.
Was ist ein Dokumentenmanagementsystem (DMS)?
Dokumentenmanagement bedeutet, aus unstrukturierten Dokumenten strukturierte, durchsuchbare Informationen zu machen. Ein Dokumentenmanagementsystem ist jedoch weit mehr als eine digitale Ablage:
- Es speichert und verwaltet Dokumente in einer Datenbank.
- Es ermöglicht eine gezielte Suche nach Dokumenten anhand von Schlagworten, Inhalten oder Metadaten.
- Zudem unterstützt es die revisionssichere Archivierung und erfüllt die Anforderungen der GoBD und DSGVO.
Im Gegensatz dazu bietet ein herkömmliches Dateisystem wie der Windows-Explorer lediglich einfache Speicher- und Ordnerstrukturen. Eine intelligente Verwaltung wie automatische Verschlagwortung, Versionierung, Workflow-Management oder Integration in digitale Geschäftsprozesse ist im klassischen Dateisystem nicht oder nur sehr schwer möglich. Darüber hinaus sind Standard-Dateisysteme in Bezug auf Datenschutz und Schutz vor Datenverlust ohne zusätzliche Maßnahmen wie Backups, Verschlüsselung oder Rechteverwaltung deutlich unsicherer als DMS-Software.
DMS Software vs. Dateisystem – der direkte Vergleich
Integration in Geschäftsprozesse – der Schlüssel zur Digitalisierung
Ein großer Vorteil professioneller DMS-Software ist die nahtlose Einbindung in Geschäftsprozesse. Über Schnittstellen können Dokumente direkt mit Business-Apps und ERP-Systemen verknüpft werden. Das bedeutet:
- Angebote lassen sich automatisch zu Aufträgen und Rechnungen weiterführen.
- Dokumente werden GoBD-konform archiviert und in der Verfahrensdokumentation dokumentiert.
- Die Ablage wird zur Single Source of Truth – alle Nutzer arbeiten immer mit der aktuellen Version.
{{box-list-right}}
Cloud-DMS oder On-Premises – was ist besser?
Bei der Wahl des Dokumentenmanagementsystems spielt der Datenschutz eine zentrale Rolle.
- On-Premises-Lösungen speichern Dokumente auf eigenen Servern und sind oft die erste Wahl für maximale Datensicherheit. Über sichere VPN-Verbindungen können Nutzer auch außerhalb des physischen Standorts auf alle Funktionen und Dokumente des DMS zugreifen.
- Cloud-DMS bieten Flexibilität und ortsunabhängigen Zugriff über das Internet, müssen jedoch DSGVO-konform sein. Darauf ist vor allem dann zu achten, wenn der Cloudanbieter seinen Sitz außerhalb der EU hat.
Fazit: DMS-Software schlägt Dateisystem
Ein professionelles Dokumentenmanagementsystem (DMS) ist weit mehr als eine einfache Ablage im Dateisystem. Es sorgt für maximale Dokumentensicherheit und gewährleistet einen hohen Standard beim Datenschutz. Durch die GoBD-konforme Archivierung werden gesetzliche Anforderungen zuverlässig erfüllt. Die effiziente Dokumentenverwaltung wird durch Funktionen wie OCR-gestützte Suche, gezielte Schlagwortvergabe und komfortable Versionierung entscheidend verbessert.
Zudem lässt sich ein DMS nahtlos in bestehende digitale Geschäftsprozesse integrieren, was Abläufe beschleunigt und die Zusammenarbeit optimiert. Damit wird das Dokumentenmanagement zu einem zentralen Motor der digitalen Transformation im Unternehmen. Kurz gesagt: DMS Software spart wertvolle Zeit, minimiert den Suchaufwand und macht Ihr Unternehmen langfristig wettbewerbsfähig und zukunftssicher.
Verification of Payee (VoP): Empfängerüberprüfung für sichere SEPA-Überweisungen ab Oktober 2025
Ab Oktober 2025 tritt mit der Verification of Payee (VoP) eine neue EU-Vorgabe in Kraft, die den SEPA-Zahlungsverkehr sicherer machen soll. Künftig müssen Banken prüfen, ob der Name des Zahlungsempfängers exakt zur angegebenen IBAN passt. Dies ist ein wichtiger Schritt, um SEPA-Betrug zu verhindern und Fehlüberweisungen zu vermeiden. In diesem Beitrag erfahren kleine und mittlere Unternehmen (KMU), welche Änderungen sich durch die Empfängerüberprüfung ergeben, wie das VoP-Ampelsystem funktioniert und welche konkreten Maßnahmen jetzt notwendig sind.
Worum geht es bei der Verification of Payee (VoP) im SEPA-Zahlungsverkehr?
Ab dem 9. Oktober 2025 sind alle Banken im SEPA-Zahlungsraum dazu verpflichtet, eine Empfängerüberprüfung durchzuführen, bevor sie eine SEPA-Überweisung freigeben.
Bei der sogenannten Verification of Payee (VoP) wird der angegebene Kontoinhabername mit der zugehörigen IBAN verglichen. Dies ist ein entscheidender Schritt, um die Sicherheit bei SEPA-Überweisungen zu erhöhen. Das Ziel besteht darin, SEPA-Betrug zu verhindern und Fehlüberweisungen zu reduzieren.
Hinweis: Die technische Infrastruktur für den Abgleich von IBAN und Name wird bereits am 5. Oktober 2025 aktiviert, also vier Tage vor Inkrafttreten der gesetzlichen Pflicht.
Wer ist von der VoP-Empfängerüberprüfung im SEPA-Zahlungsverkehr betroffen?
Die Verification of Payee ist für alle Unternehmen, die SEPA-Überweisungen senden oder empfangen, verpflichtend – unabhängig von der genutzten Software oder dem Übermittlungsweg. Insbesondere für KMU, die viele Lieferanten, internationale Partner oder ein großes Zahlungsvolumen haben, bringt die SEPA-Überweisung spürbare Vorteile und mehr Sicherheit.
Warum wird die Verification of Payee eingeführt?
Die VoP-Empfängerüberprüfung soll Fehlerüberweisungen und betrügerische Transaktionen bereits vor der Ausführung stoppen.
Gerade beim Authorized Push Payment Fraud, bei dem Unternehmen auf gefälschte Kontodaten hereinfallen, kann der Abgleich von IBAN und Name den Schaden verhindern.
Das VoP-Ampelsystem bei SEPA-Überweisungen
Nach Einreichung der Zahlung zeigt die Bank typischerweise eines der folgenden Ergebnisse an:
So bereiten sich KMU auf die VoP-Pflicht vor
Stammdatenpflege für fehlerfreie SEPA-Überweisungen
- Alle Lieferanten- und Kundendaten müssen so angepasst werden, dass sie exakt mit dem offiziellen Kontoinhabernamen übereinstimmen.
- Um Close Match oder No Match zu vermeiden, ist eine einheitliche Schreibweise des eigenen Unternehmensnamens auf allen Bankkonten erforderlich.
Commercial Name korrekt hinterlegen
- Für die VoP-Prüfung kann neben dem offiziellen Firmennamen auch ein sogenannter Commercial Name (auf Deutsch: Handelsname oder Handelsbezeichnung) verwendet werden.
- Der Commercial Name sollte eindeutig, im Geschäftsverkehr bekannt und vorab mit der Bank abgestimmt worden sein.
Kunden über korrekten Empfängernamen informieren
- Rechnungen sollten um einen entsprechenden Hinweis ergänzt werden, damit Kunden bei der Prüfung der IBAN den korrekten Empfängernamen verwenden und es zu keinen Zahlungsverzögerungen kommt.
Interne Prozesse für Close Match und No Match festlegen
- Es muss definiert werden, wie bei Warnmeldungen – insbesondere im SEPA-instant-payments-Verfahren (Echtzeitüberweisung) – reagiert wird, um Risiken zu minimieren und SEPA-Betrug zu verhindern.
Was Arbeitgeber bei der Entgeltabrechnung beachten müssen
Arbeitgeber müssen ab Oktober 2025 bei allen Lohn- und Gehaltszahlungen zwingend sicherstellen, dass der Name des Arbeitnehmers exakt mit dem bei der Bank hinterlegten Kontoinhabernamen übereinstimmt. Bereits kleine Abweichungen, etwa Tippfehler, Namenszusätze oder ein Namenswechsel, können dazu führen, dass Zahlungen verzögert oder gar nicht ausgeführt werden.
- Arbeitgeber sollten daher rechtzeitig alle Personalstammdaten überprüfen und regelmäßig mit den Mitarbeitenden abgleichen, ob die Bankverbindung und der dazugehörige Vor- und Nachname korrekt und aktuell geführt werden.
- Bei Abweichungen zwischen Name und IBAN erhalten Arbeitgeber vor der Ausführung der Zahlung eine Rückmeldung der Bank (Close Match oder No Match) und können entscheiden, ob die Überweisung dennoch ausgeführt werden soll. Bei einer Freigabe trotz Warnhinweis trägt der Arbeitgeber das Risiko eines Zahlungsverlusts.
- Bei der Einreichung von Sammelüberweisungen über das EBICS-Verfahren können Unternehmen grundsätzlich selbst entscheiden, ob sie eine Empfängerprüfung durchführen möchten (Opt-In) oder darauf verzichten wollen (Opt-Out). Diese Wahlmöglichkeit gilt allerdings nur für Sammeldateien mit mindestens zwei Überweisungen. Bei Dateien mit nur einer Überweisung ist die Empfängerprüfung eigentlich verpflichtend. Aufgrund praktischer Umsetzbarkeitsprobleme hat die BaFin jedoch eine Übergangsregelung beschlossen: Bis auf Weiteres wird auch bei Einzelüberweisungen in Sammeldateien der Verzicht auf die Empfängerprüfung (Opt-Out) geduldet. Diese Duldung soll Firmenkunden Zeit geben, ihre Systeme an die neue Pflicht anzupassen.
Wichtig: Der Abgleich zwischen Empfängername und IBAN erfolgt ausschließlich durch die Banken im Rahmen der Verification of Payee (VoP). Entgeltabrechnungsprogramme können diesen Abgleich nicht eigenständig durchführen, da sie keinen Zugriff auf die hinterlegten Bankdaten und die Validierungsdienste der Banken haben.
Wer haftet bei Fehlüberweisungen?
Hier gelten die folgenden Grundsätze:
- Match: Bank haftet bei Fehlüberweisung.
- Close Match: Auftraggeber haftet.
- No Match: Auftraggeber haftet.
- Opt-out bei Sammelüberweisungen: Auftraggeber haftet.
Merke: VoP reduziert Risiken, ersetzt aber nicht die Sorgfaltspflicht des Auftraggebers. Insbesondere bei gelben oder roten Warnungen ist Vorsicht geboten.
Checkliste für KMU zur SEPA-Überweisung
- Sämtliche Stammdaten prüfen und ggf. aktualisieren
- Einheitlichen Firmennamen bei allen Banken verwenden
- Ggf. einen Commercial Name festlegen und mit der Bank abstimmen
- Rechnungen mit exaktem Empfängernamen versehen
- Prozesse für CloseMatch und No Match definieren
- Kunden und Lieferanten frühzeitig informieren
Fazit
Mit der Einführung der Verification of Payee (VoP) am 9. Oktober 2025 ändert sich der Ablauf von SEPA-Überweisungen. Die verpflichtende Empfängerüberprüfung sorgt dafür, dass der Abgleich von IBAN und Name vor der Zahlungsfreigabe automatisch erfolgt. Dadurch werden Unternehmen effektiv gegen SEPA-Betrug geschützt und vor finanziellen Verlusten und unnötigen Rückabwicklungen bewahrt.
Für kleine und mittlere Unternehmen (KMU) bedeutet dies jedoch auch, dass sie ihre internen Abläufe, Kundendaten und Kommunikationsprozesse rechtzeitig anpassen müssen. Eine gründliche Stammdatenpflege, die korrekte Hinterlegung des offiziellen Firmennamens oder eines passenden Commercial Name sowie eine proaktive Information von Kunden und Lieferanten sind entscheidend, um Probleme mit Close Match oder No Match zu vermeiden.
Digitalisierung der Vorsorgeaufwendungen: Neuerung im Lohnsteuerverfahren ab 2026
Ab 2026 werden die Beiträge zur privaten Kranken- und Pflegeversicherung erstmals digital statt in Papierform an Arbeitgeber übermittelt – ein echter Meilenstein im Lohnsteuerverfahren. Doch was bedeutet die Digitalisierung der Vorsorgeaufwendungen für Arbeitgeber und Versicherte? Hier ist ein Überblick über die wichtigsten Aspekte des neuen ELStAM-Verfahrens.
Was ändert sich ab 2026?
- Ab dem 1. Januar 2026 sind private Kranken- und Pflegeversicherungsunternehmen dazu verpflichtet, die beitragsrelevanten Daten zur Basisabsicherung ihrer Kunden elektronisch an das Bundeszentralamt für Steuern (BZSt) zu melden. Diese Daten werden anschließend den Arbeitgebern über das ELStAM-System zur Verfügung gestellt.
- Die bisherige Papierbescheinigung entfällt, da Arbeitgeber künftig direkt auf die im ELStAM-System hinterlegten Monatsbeiträge zugreifen. Arbeitnehmer müssen ihrem Arbeitgeber keine schriftlichen Nachweise mehr vorlegen.
- Arbeitgeber dürfen bei der Gehaltsabrechnung nur noch die in ELStAM hinterlegten Monatsbeiträge steuerlich berücksichtigen. Dadurch wird der Prozess automatisiert und es gibt weniger Fehlerquellen.
- Bei Änderungen im Versicherungsvertrag, beispielsweise bei Beitragserhöhungen oder Tarifwechseln, sind die Versicherer dazu verpflichtet, Korrekturmeldungen an das BZSt zu übermitteln. So fließen stets die aktuellen Beitragsdaten in die Lohnabrechnung ein.
Welche Daten werden im Rahmen der Digitalisierung der Vorsorgeaufwendungen übertragen?
Es werden ausschließlich Beiträge zur privaten Pflichtkrankenversicherung und zur privaten Pflegeversicherung gemeldet, die für den steuerfreien Arbeitgeberzuschuss (§ 3 Nr. 62 EStG) sowie für die Vorsorgepauschale (§ 39 Abs. 4 Nr. 4 EStG) relevant sind.
Zusatzversicherungen sind davon ausgenommen. Die elektronische Übermittlung gilt nur für Versicherer mit Sitz in Deutschland.
Private Krankenversicherung im Ausland: Freibetrag weiterhin möglich
Ausländische Versicherer sind nicht an die digitale Meldung der Vorsorgeaufwendungen angeschlossen. In diesen Fällen müssen Versicherte weiterhin Papierbescheinigungen vorlegen und können beim Finanzamt einen Freibetrag beantragen.
Was passiert bei einem Widerspruch gegen die elektronische Übermittlung?
Versicherungsnehmer können der elektronischen Übermittlung von Krankenversicherungsbeiträgen widersprechen. In diesem Fall dürfen Arbeitgeber jedoch keine Papiernachweise mehr steuerlich berücksichtigen, was zu steuerlichen Nachteilen führen kann.
Übergangsregelung bis 2028
Bis Ende 2028 gibt es bei technischen Problemen ein Papierersatzverfahren – jedoch nicht, wenn der Versicherte dem Datenaustausch widersprochen hat.
Wegfall der Mindestvorsorgepauschale
Für Arbeitgeber ist wichtig zu wissen: Ab 2026 entfällt die Mindestvorsorgepauschale (z. B. 1.900 Euro jährlich). Die Lohnsteuerberechnung berücksichtigt nur noch die tatsächlich gezahlten und gemeldeten Beiträge zur Basisabsicherung in der privaten Kranken- und Pflegeversicherung. Das kann für manche Arbeitnehmer zu höheren Abzügen führen – Arbeitgeber sollten ihre Mitarbeiter rechtzeitig informieren.
Fazit: Arbeitgeber profitieren von der Digitalisierung der Vorsorgeaufwendungen
Die digitale Übermittlung der Beiträge zur Kranken- und Pflegeversicherung reduziert den Verwaltungsaufwand, verbessert die Datenqualität und macht den Lohnsteuerabzug effizienter. Arbeitgeber sollten ihre Lohnbuchhaltung und ihre Gehaltsabrechnungssoftware daher rechtzeitig auf die ab 2026 geltenden neuen Prozesse vorbereiten. Privatversicherte sollten zur Jahreswende 2025/2026 die Löschfristen, Meldungen und Änderungen im Blick behalten und bei Bedarf gezielt Informationsmaterial bei ihrer Versicherung anfordern.
Bei Detailfragen zu Sonderfällen, etwa bei Versorgungsempfängern, mehreren Jobs oder Beitragsfamilienverträgen, lohnt sich ein Blick in die FAQ der jeweiligen Versicherung oder in das BMF-Schreiben zum Thema.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
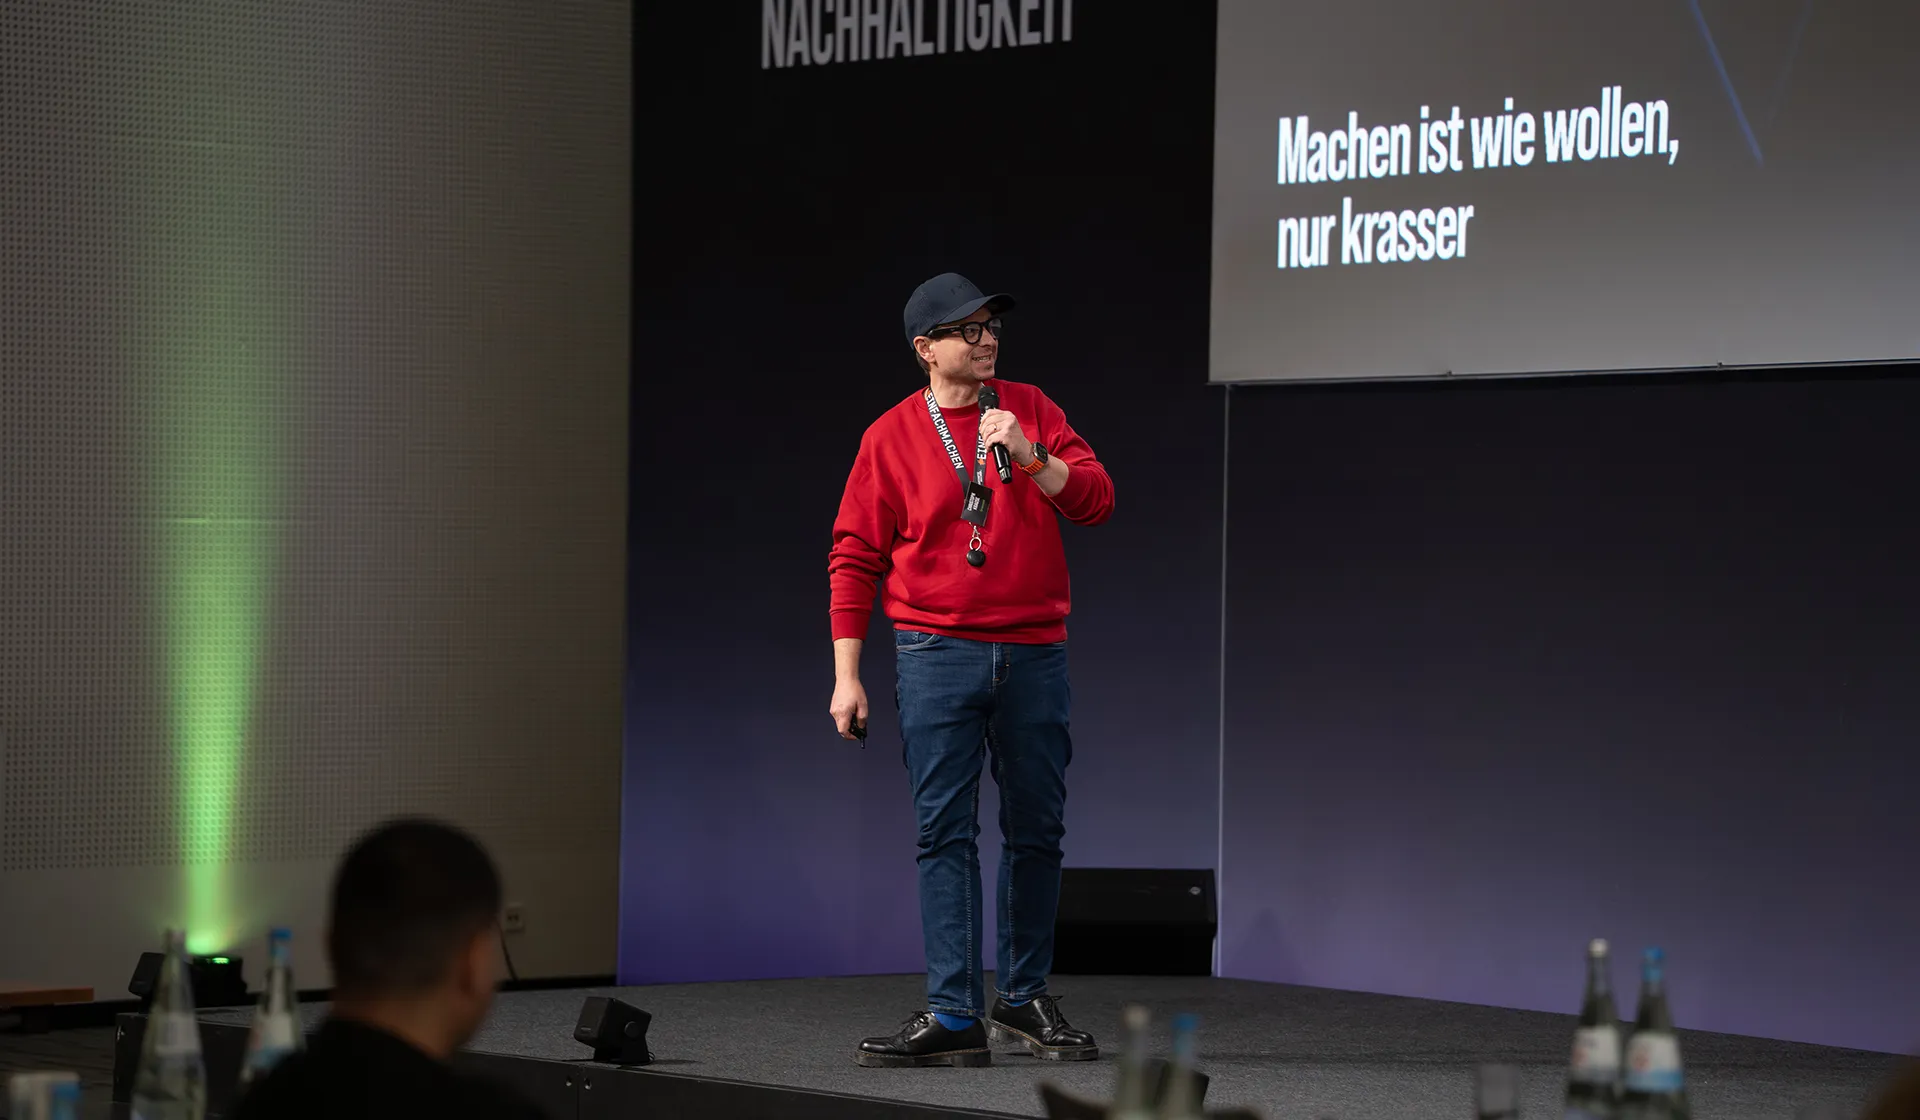
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.