Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL




Performance Management Software 2026: Anbieter-Vergleich
Welche Performance-Management-Lösungen sind im DACH-Raum wirklich relevant und worin unterscheiden sie sich? Im folgenden Vergleich erfährst du, welche sechs Anbieter 2026 im deutschsprachigen Raum am meisten überzeugen.
Wer Mitarbeitende fördern, Feedbackprozesse vereinfachen und Unternehmensziele messbar machen möchte, setzt heute auf Performance Management Software. Moderne Performance Management Tools helfen, Zielvereinbarungen transparent zu gestalten, Potenziale frühzeitig zu erkennen und kontinuierliche Entwicklungsgespräche zu ermöglichen.
Doch welche Performance-Management-Lösungen sind im DACH-Raum wirklich relevant und worin unterscheiden sie sich?
Im folgenden Vergleich erfährst du, welche sechs Anbieter 2026 im deutschsprachigen Raum am meisten überzeugen.
Die Ergebnisse kurz im Überblick:
- Suiteify eignet sich als integrierte HR-Suite besonders für mittelständische Organisationen mit Payroll- und Learning-Anbindung.
- Personio und Leapsome punkten durchintuitive Benutzeroberflächen und schnelle Implementierung.
- Rexx Systems und Abacus Umantis richten sich an Unternehmen mit komplexeren Talentstrukturen.
- Small Improvements an agile Teams, die Feedbackprozesse einfach digitalisieren möchten.
Was ist eine Performance Management Software?
Eine Performance Management Software ist ein digitales Tool, das Unternehmen dabei unterstützt, Mitarbeiterleistung systematisch zu planen, zu messen und zu entwickeln. Im Kern geht es darum, Ziele, Feedback und Entwicklung miteinander zu verbinden, um die individuelle sowie die Unternehmensleistung zu steigern.
Solche Systeme schaffen eine einheitliche Grundlage für Zielvereinbarungen, Feedback-Gespräche und Entwicklungsmaßnahmen – und ermöglichen damit eine durchgängige Steuerung der Mitarbeitenden-Performance über alle Ebenen hinweg. Führungskräfte erhalten einen transparenten Überblick über Zielerreichung, Fortschritt und Kompetenzen, während Mitarbeitende ihre persönlichen Entwicklungswege aktiv mitgestalten können. So entsteht eine transparente, faire und kontinuierliche Entwicklungskultur.
Die Top 6 Performance Management Tools 2026 im DACH-Vergleich
| Anbieter | Funktionen | Herausforderungen | Geeignet für | Preis (Stand Oktober 2025) |
|---|---|---|---|---|
| Personio | Automatisierte Review-Zyklen, 360-Grad-Feedback, Ziel- und Unterziel-Management, Kompetenz- und Trainingsverwaltung | Eingeschränkte Anpassung bei komplexen Skill-Modellen, keine On-Premise-Option | Kleine und mittlere Unternehmen, die bereits Personio nutzen oder eine zentrale HR-Lösung suchen | ab ca. 4 €/Mitarbeiter:in/Monat |
| Rexx Systems | Zielvereinbarungen (MbO), 360°-Feedback, Kompetenz- und Skill-Management, Nachfolgeplanung, Analytics & Reporting | Oberfläche wirkt teilweise komplex für kleine Teams, Preisstruktur individuell | Mittelständische Unternehmen, die Performance-, Talent- und Nachfolgeprozesse ganzheitlich steuern wollen | Auf Anfrage |
| Abacus Umantis | Zielmanagement, Kompetenzmodelle, Mitarbeiter-Reviews, 9-Box-Potenzialanalysen, Integration mit Learning & Recruiting | Komplexe Konfiguration, erfordert Schulung und IT-Unterstützung, UI weniger modern (OMR Reviews) | Organisationen mit komplexen Hierarchien, hohem Datenschutzbedarf und etablierten HR-Strukturen | Auf Anfrage |
| Leapsome | Performance-Reviews, OKR/Ziel-Tracking, 1:1-Meetings, Lernmodule, Engagement-Surveys, Feedback & Recognition | Aufwendige Einrichtung und Lernkurve, Reports teils limitiert, höheres Preisniveau für kleine Teams (Teamspective) | Wachstumsorientierte Unternehmen, Start-ups und Digitalfirmen, die Performance, Lernen und Engagement verbinden wollen | ca. 7–10 €/User/Monat |
| Small Improvements | 360°-Feedback, Objectives, 1:1-Meetings, Recognition-Wall, Pulse-Surveys | Eingeschränkte Reporting-Funktionen, keine Integration in Payroll oder Learning-Suites | Start-ups und wachsende KMU, die Feedbackprozesse einfach digitalisieren möchten | ab 5 €/User/Monat |
| Suiteify | Zielvereinbarungen, Feedback-Zyklen, Kompetenzmodelle, Entwicklungsplanung, Integration mit Payroll & Learning-Management | Einführung abhängig von Unternehmensgröße und bestehenden HR-Systemen | Mittelständische Unternehmen (50–1.500 MA), die HR-, Payroll- und Learning-Prozesse integriert abbilden möchten | Individuell auf Anfrage |
Personio – Performance und Development für KMU
Das deutsche HR-Tech-Unternehmen Personio bietet seit2024 ein eigenständiges Modul für Performance und Personalentwicklung, das den gesamten Mitarbeiterzyklus abdeckt – von Zielvereinbarung über Feedback bis zur Entwicklung. Die Leistungsmanagement-Software richtet sich an kleine und mittlere Unternehmen, die bereits HR-Prozesse in Personio abbilden und diese nun erweitern möchten.
Funktionen:
360°-Feedback, Review-Zyklen, OKR-Tracking und Entwicklungspläne. Führungskräfte können Ziele transparent dokumentieren und Fortschritte in Echtzeit verfolgen.
Vorteile:
- Intuitive, moderne Oberfläche
- Gute Integration in bestehende Personio-Module
- Automatisierte Erinnerungen und klare Performance-Zyklen entlasten HR und Führungskräfte
Nachteile:
- Eingeschränkter Funktionsumfang bei komplexen Skill-Modellen (Quelle: peoplemanagingpeople.com)
- Keine On-Premise-Option
Preis: ab ca. 4 € pro Mitarbeiter:in und Monat(Quelle: G22025)
Fazit:
Ideal für kleine und mittlere Unternehmen, die bereits mit Personio arbeiten und Performance-Prozesse in ihr bestehendes HR-Systemintegrieren möchten.
Rexx Systems – Performance als Teil der Talent-Suite
Rexx Systems aus Hamburg ist eine modulare HR-Software, die Performance Management, Skill-Management und Nachfolgeplanung in einer Lösung verbindet. Die Plattform ist besonders stark im Mittelstand und bietet hohe Flexibilität für unternehmensspezifische Prozesse.
Funktionen:
Zielvereinbarungen, Leistungsbeurteilungen, Kompetenzmodelle, 360°-Feedback und Nachfolgeplanung
Vorteile:
- Individuell anpassbare Workflows und Formulare
- Hosting in Deutschland, ISO 27001-zertifiziert
- Integriertes Reporting & Analytics mit Dashboards zur Zielerreichung und Mitarbeiterentwicklung
Nachteile:
- Oberfläche wirkt teils komplex für kleine Teams
Preis: Auf Anfrage
Fazit:
Rexx Systems eignet sich für Unternehmen, die Performance- und Talentprozesse strategisch verzahnen wollen und Wert auf Datensouveränität in Deutschland legen.
Abacus Umantis – Erfahrung aus 20 Jahren Talent-Management
Umantis zählt zu den etabliertesten HR-Systemen im deutschsprachigen Raum. Das Performance-Modul integriert Zielmanagement, Kompetenzmodelle und Entwicklungspläne in einer Lösung.
Funktionen:
Zielvereinbarungen, Reviews, Skill-Matrix, Entwicklungsziele, 9-Box-Grid für Potenzialanalysen, Lernmanagement und Nachfolgeplanung
Vorteile:
- Bewährte Lösung mit großem Kundenstamm im Mittelstand
- Flexible Module (Cloud oder On-Premise)
- Integration mit Learning & Recruiting
Nachteile:
- Erhöhter Einarbeitungsaufwand für Laien (Quelle: Gartner.com)
- Komplexe Konfiguration und weniger intuitive Oberfläche(Quelle: OMR Reviews)
Preis: auf Anfrage
Fazit:
Optimal für Organisationen mit komplexen Strukturen oder hohen Compliance-Anforderungen, die eine stabile, bewährte Plattformbevorzugen.
Leapsome– People-Enablement mit OKR und Feedback
Leapsome aus Berlin verbindet Performance Management, Zielsysteme (OKR), Lernplattform und Engagement-Tools in einer Plattform. Das Performance-Management-System ist vollständig auf Deutschverfügbar und wird in der DACH-Region zunehmend von wachstumsstarken Unternehmen eingesetzt.
Funktionen:
Performance-Reviews, Ziel- und OKR-Tracking,1:1-Meetings, Feedback-Zyklen und Lernmodule
Vorteile:
- Sehr benutzerfreundlich und optisch modern
- Deutschsprachig und DACH-Support
- Einfache Integration mit Slack, MS Teams, Bamboo HR u.a.
Nachteile:
- Teilweise komplex in der Einrichtung
- Reports und Zielanpassungen sind limitiert (Quelle: G2).
Preis: ca. 7–10 €/User/Monat
Fazit:
Leapsome ist besonders geeignet für schnell wachsende, digital affine Unternehmen, die Performance, Engagement und Lernen in einem Tool bündeln möchten.
Small Improvements – Leichtgewichtig und transparent
Small Improvements aus Berlin fokussiert sich auf unkomplizierte Performance-Prozesse und eine offene Feedbackkultur. Die Plattform ist besonders beliebt bei Start-ups und mittelständischen Unternehmen, die ohne komplexe HR-Suite auskommen möchten.
Funktionen:
360°-Feedback, Objectives, 1:1-Meetings, Recognition-Wall, Pulse-Surveys
Vorteile:
- Sehr intuitive Bedienung
- Ideal für Start-ups und wachsende KMU
- Hohe Nutzerakzeptanz durch einfache, klare Oberfläche
- Förderung einer offenen Feedbackkultur durchkontinuierliche Gespräche und Anerkennung
Nachteile:
- Weniger tiefe Reporting- und Analytics-Funktionen(Quelle: G2)
- Limitierte Anpassungsmöglichkeiten (Quelle: G2)
Preis: ab 5 €/User/Monat
Fazit:
Small Improvements ist eine schlanke, sympathische Lösung für Unternehmen, die Feedback-Kultur einfach umsetzen möchten, ganz ohne eine komplexe HR-Suite.
Suiteify – Performance-Management „made in DACH“
Suiteify ist eine integrierte HR-Suite aus Österreich und Deutschland, die neben Payroll, Zeitwirtschaft und Learning-Management ein umfassendes Modul für Lernmanagement, Performance und Development bietet.
Funktionen:
Zielvereinbarungen, regelmäßige Mitarbeitergespräche, Feedback-Zyklen, Kompetenzmodelle und Entwicklungsplanung. Die Softwareautomatisiert Erinnerungen, sorgt für revisionssichere Dokumentation und bietet klar strukturierte Workflows.
Vorteile:
- Vollständig DSGVO-konform, Hosting in DACH
- Nahtlose Integration in Payroll, HR-Workflows und Learning-Management
- Einheitliche Benutzeroberfläche und Self-Service-Portale für Mitarbeitende
- Besonders geeignet für KMUs mit 50–1.500 Mitarbeitenden
Preis: Individuell nach Unternehmensgröße
Fazit:
Suiteify punktet mit ganzheitlichem Ansatz aus Performance, Payroll und Learning in einem System. Damit entfällt der Medienbruch zwischen Zielgespräch und Lohnabrechnung – ein klarer Vorteil für mittelständische Organisationen, die auf Effizienz und Rechtssicherheit setzen.
Vorteile einer Performance Management Software
Digitale Performance-Management-Lösungen gehören auch 2026 für viele Unternehmen zur festen HR-Grundlage. Der Grund ist einfach: Sieschaffen Struktur, fördern den Dialog und machen Fortschritt sichtbar – für Führungskräfte ebenso wie für Mitarbeitende.
Laut einer aktuellen Deloitte-Analyse (2025) hat sich der Trend hinzu kontinuierlichen Feedback-Gesprächen und datenbasierten Entwicklungsprozessen deutlich verstärkt. Unternehmen, die ihre Leistungsprozesse digitalisiert haben, verzeichnen bis zu 14 Prozent höhere Mitarbeiterbindung und über 30 Prozent weniger administrativen Aufwand im Vergleich zu klassischen Jahresgesprächen.
Die wichtigsten Vorteile im Überblick:
- Zentrale Übersicht: Alle Leistungsdaten, Ziele und Feedbacks sind an einem Ort gebündelt – kein Suchen, kein Excel-Chaos.
- Zeitersparnis: Automatisierte Workflows erinnern an Gespräche, Fristen und Reviews. HR-Teams gewinnen wertvolle Zeit fürstrategische Aufgaben.
- Transparenz und Fairness: Einheitliche Bewertungskriterien machen Entscheidungen nachvollziehbar und schaffen Vertrauen im gesamten Unternehmen.
- Rechtssicherheit: Dokumentierte Gespräche und revisionssichere Ablagen erleichtern Audits und schaffen Sicherheit im Umgang mit personenbezogenen Daten.
- Entwicklung und Bindung: Mitarbeitende sehen ihre Fortschritte, erkennen Entwicklungsmöglichkeiten und bleiben dem Unternehmen langfristig verbunden.
Wer diese Prozesse noch manuell in Tabellen oder E-Mails abbildet, läuft Gefahr, Potenziale zu übersehen und wertvolle Zeit zu verlieren.
Mit Tools wie Suiteify lassen sich Feedback, Zielerreichung und Entwicklungsschritte leicht verknüpfen. Das sorgt für mehr Übersicht, mehr Motivation und eine Kultur, in der Leistung gemeinsam wachsen kann.
Wie Performance Management optimal in bestehende HR-Prozesse integriert wird, zeigen wir im Beitrag: Effektive HR-Prozesse gestalten – so gelingt dir die Optimierung im Unternehmen.
Praxisbeispiel: Wie Unternehmen mit Suiteify arbeiten
Wie das in der Praxis aussieht, zeigt das Beispiel Kotányi. Seit über 140 Jahren steht das Unternehmen für hochwertige Gewürze, Kräuter und innovative Geschmackserlebnisse.
Um die Personalprozesse effizienter und transparenter zu gestalten, entschied sich Kotányi für die HR-Software von Suiteify. Heute nutzt das Unternehmen ein integriertes System, das die gesamte Mitarbeiterentwicklung abbildet – von Gehalts- und Personalverwaltung bis hinzu Kompetenzmanagement und Mitarbeitergesprächen.
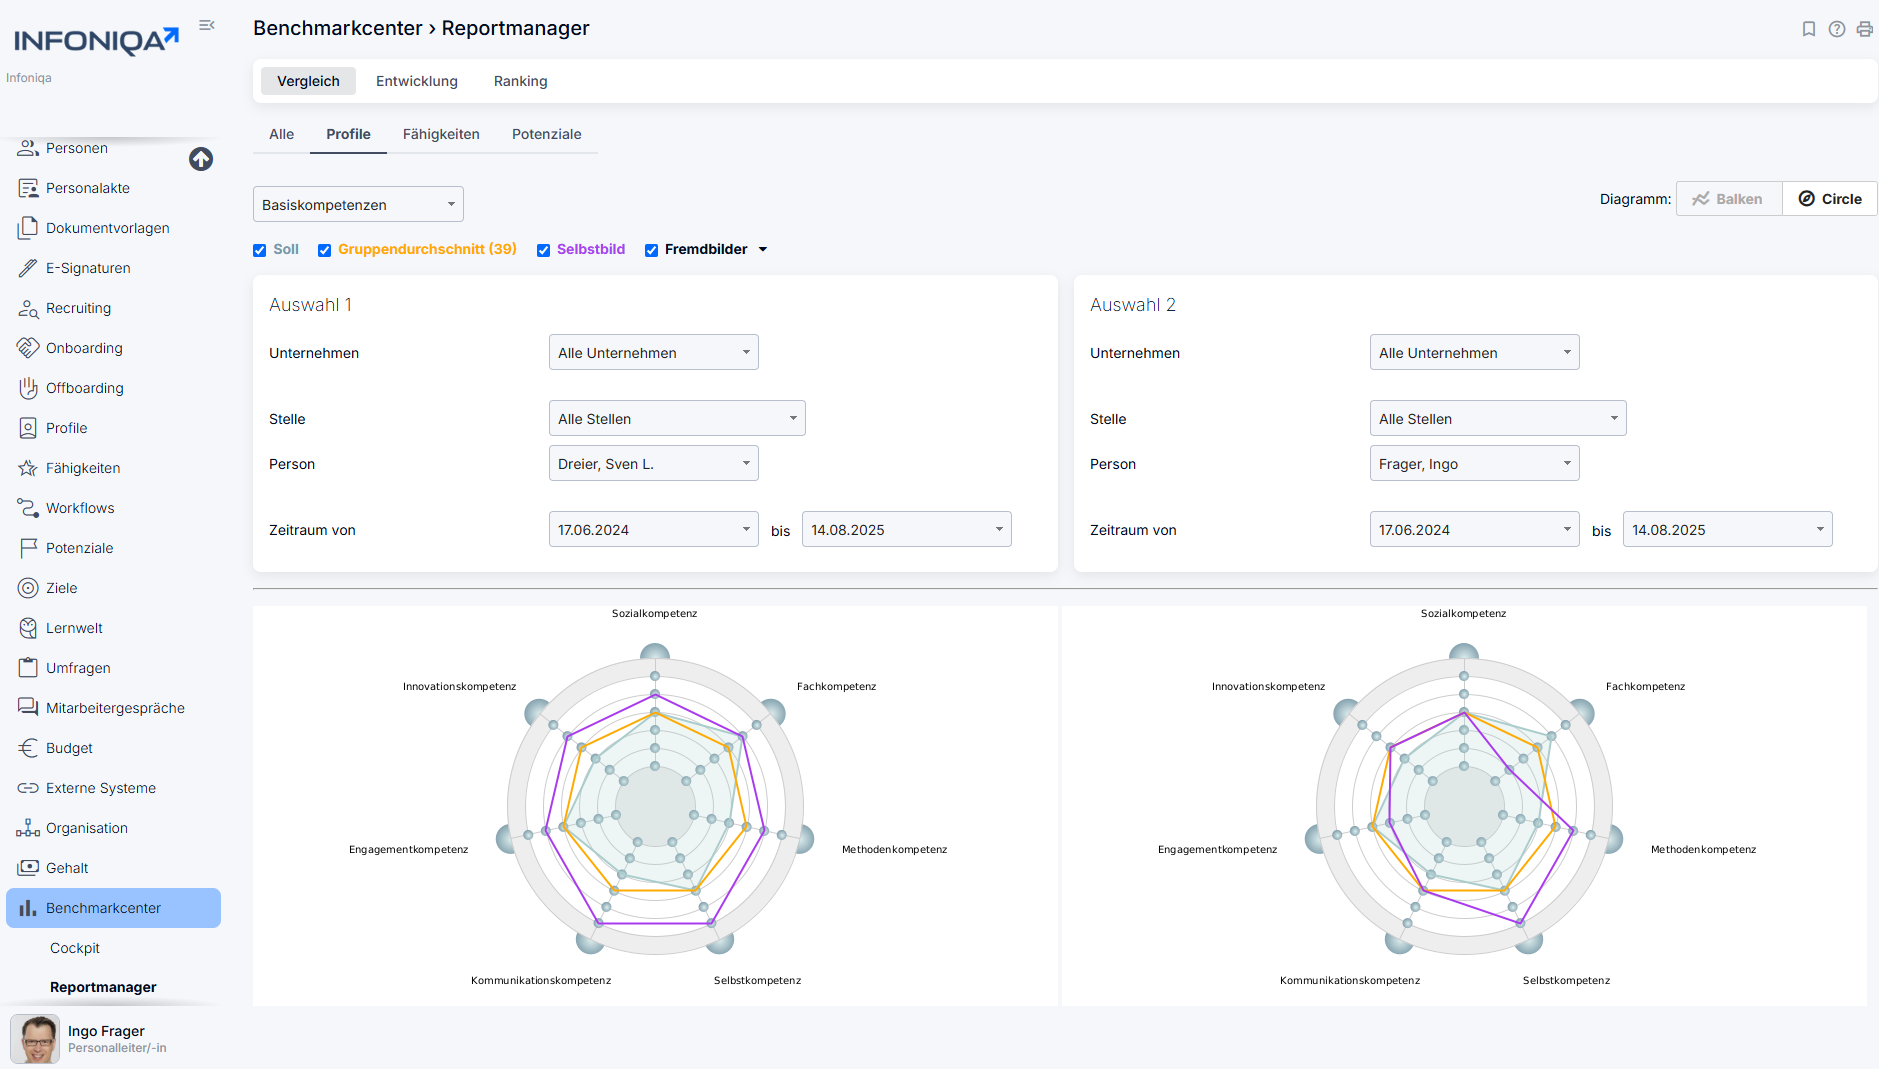
Mit dem Modul Kompetenzmanagement wurde eine zentrale Basisgeschaffen, um Fähigkeiten, Potenziale und Entwicklungsbedarfe im Unternehmen sichtbar zu machen. So wird Personalentwicklung nicht mehr als administrativer Prozess verstanden, sondern als strategisches Instrument, um Mitarbeitende gezielt zu fördern und die Organisation weiterzuentwickeln.
„Wir nutzen diese Funktion, um MitarbeiterInnen nachbestimmten fachlichen und sozialen Qualifikationen zu beurteilen. Mit dem System können wir einerseits das vorhandene Human Capital im Unternehmen effizient nutzen, aber auch gezielt weiter entwickeln.“
– Thomas Schlechta, Personalleitung Kotányi
Kotányi zeigt, wie digitale HR-Systeme den Übergang von reiner Verwaltung hin zu einer aktiven, zukunftsorientierten Mitarbeiterentwicklung ermöglichen.
Fazit: Was ist das beste Performance-Management-System für dein Unternehmen?
Die Anforderungen an modernes Performance Management verändern sich rasant: Mitarbeitende wünschen sich mehr Feedback, Führungskräfte brauchen verlässliche Daten und HR-Abteilungen wollen Planung und Prozesse effizienter gestalten. Wer diese Ziele erreichen will, braucht ein System, das Menschen, Prozesse und Technologien intelligent miteinander verbindet.
Im DACH-Raum zählen vor allem Transparenz, Datenschutz und Integration – Aspekte, in denen Anbieter wie Suiteify, Rexx Systems oder Personio punkten. Während internationale Tools mit Design und Flexibilität überzeugen, bieten DACH-Lösungen den entscheidenden Vorteil: Sie sind nah an den rechtlichen, sprachlichen und kulturellen Anforderungen europäischer Unternehmen.
Suiteify vereint dabei Performance, Payroll und Learning in einem System – und schafft so den Übergang von der Verwaltung zur echten Mitarbeiterentwicklung. Unternehmen, die auf langfristige Motivation, Fairness und effiziente Prozesse setzen, erhalten damit nicht nur ein Tool, sondern einen zentralen Baustein ihrer People-Strategie.
FAQ
Was ist eine Performance Management Software und warum ist sie wichtig?
Eine Performance Management Software hilft Unternehmen dabei, Ziele, Feedback und Entwicklung systematisch zu steuern. Sie ersetzt unübersichtliche Excel-Listen durch digitale Workflows, die Führungskräfte und Mitarbeitende gleichermaßen entlasten. So entstehen mehr Transparenz, bessere Gespräche und eine stärkere Verbindung zwischen individueller Leistung und Unternehmenszielen.
Welche Funktionen sollte eine gute Performance Management Software haben?
Wichtige Kernfunktionen sind Zielvereinbarungen, Feedback- und Review-Prozesse, Kompetenzmodelle, Lern- und Entwicklungsplanung sowie Reporting. Moderne Systeme ermöglichen außerdem automatisierte Erinnerungen und individuelle Dashboards. Entscheidend ist, dass die Softwareintuitiv bedienbar ist und sich an bestehende HR-Prozesse anpassen lässt –nicht umgekehrt.
Wie finde ich die passende Lösung für mein Unternehmen?
Zuerst sollte klar sein, welche Prozesse digitalisiert werden sollen und wie viele Mitarbeitende betroffen sind. Kleine Teams profitieren oft von kompakten, leicht bedienbaren Tools, während größere Unternehmen von integrierten HR-Suiten mit Reporting und Schnittstellenprofitieren. Ein Testzeitraum oder eine Demo hilft, Benutzerfreundlichkeit und Funktionsumfang realistisch einzuschätzen.
Welche Kosten fallen bei der Einführung an?
Die Preise hängen vom Anbieter, der Unternehmensgröße und den gewählten Modulen ab. Im DACH-Raum liegen sie im Durchschnitt zwischen5 und 10 Euro pro Mitarbeiter:in und Monat. Neben Lizenzkosten sollten Unternehmen auch die Zeit für Einführung, Schulung und Anpassung berücksichtigen – sie zahlt sich durch effizientere Prozesse schnell aus.
Wie lange dauert die Implementierung?
Bei kleinen und mittleren Unternehmen kann eine Einführung bereits in wenigen Wochen erfolgen, wenn Stammdaten und Prozesse vorbereitet sind. In größeren Organisationen verlängert sich die Dauer, je nachdem, wie viele Module integriert werden. Wichtig ist ein klarer Projekt plan mit definierten Zielen und Verantwortlichkeiten – dann verläuft die Einführung reibungslos und nachhaltig.
Arbeitszeitbetrug erkennen und verhindern: Was Arbeitgeber wissen müssen
In diesem Artikel erfahren Sie, was genau als Arbeitszeitbetrug gilt, welche rechtlichen Konsequenzen drohen und wie Sie mit digitalen Zeiterfassungssystemen für Transparenz und Fairness sorgen. Vor allem für kleine und mittelständische Unternehmen ohne eigene Rechts- oder Compliance-Abteilung zeigen wir praxisnahe Lösungsansätze auf.
Vertrauen ist gut, Kontrolle ist besser? Wenn es um Arbeitszeitbetrug geht, stehen viele Arbeitgeber vor einem Dilemma. Einerseits möchten sie ihren Mitarbeitenden vertrauen, andererseits kann Arbeitszeitbetrug das Unternehmen teuer zu stehen kommen. Die gute Nachricht: Mit den richtigen Präventionsmaßnahmen und modernen HR-Lösungen können Sie Zeitbetrug effektiv vorbeugen – ohne das Vertrauensverhältnis zu den Mitarbeitenden zu gefährden.
In diesem Artikel erfahren Sie, was genau als Arbeitszeitbetrug gilt, welche rechtlichen Konsequenzen drohen und wie Sie mit digitalen Zeiterfassungssystemen für Transparenz und Fairness sorgen. Vor allem für kleine und mittelständische Unternehmen ohne eigene Rechts- oder Compliance-Abteilung zeigen wir praxisnahe Lösungsansätze auf.
Was ist Arbeitszeitbetrug? Definition und Abgrenzung
Arbeitszeitbetrug liegt vor, wenn Mitarbeitende vorsätzlich falsche Angaben zu ihrer Arbeitszeit machen oder Arbeitszeit vortäuschen, ohne tatsächlich gearbeitet zu haben. Der entscheidende Punkt ist die Absicht: Ein versehentlich falsch eingetragener Zeitstempel ist kein Betrug, die bewusste Manipulation der Arbeitszeiterfassung hingegen schon.
Der rechtliche Rahmen
Laut Bundesarbeitsgericht ist das „Vortäuschen der Arbeitsleistung“ eine erhebliche Pflichtverletzung, die eine fristlose Kündigung rechtfertigen kann. Typische Konstellationen sind das Eintragen von Arbeitszeit trotz Abwesenheit oder das gezielte Umgehen von Stempel- oder Zeiterfassungssystemen.
Arbeitnehmende verpflichten sich für die im Arbeitsvertrag vereinbarte Zeit und erhalten dafür ihr Gehalt. Wird Arbeitszeit vorgetäuscht, liegt ein Verstoß gegen diese Hauptpflicht vor – mit entsprechenden Konsequenzen.
Abgrenzung zu kleinen Verstößen
Nicht jede Unregelmäßigkeit ist gleich Arbeitszeitbetrug. Die kurze private WhatsApp-Nachricht zwischendurch oder der kleine Plausch an der Kaffeemaschine fallen in der Regel unter die sozialadäquate Nutzung der Arbeitszeit. Auch das vergessene Ausstempeln oder die falsch erfasste Pause sind eher versehentliche Fehler. Entscheidend ist das Ausmaß und die Systematik: Wird aus dem kurzen Chat eine halbstündige private Unterhaltung oder werden regelmäßig Pausen nicht dokumentiert, bewegen wir uns im Bereich des Arbeitszeitbetrugs.
Bedeutung für HR und Compliance
Die meisten Fälle von Arbeitszeitbetrug entstehen nicht aus böser Absicht, sondern aus Unklarheiten über Regelungen oder fehlenden transparenten Prozessen. Viele Unternehmen arbeiten noch mit veralteten Systemen oder gar Excel-Listen, die Manipulation geradezu einladen. Für HR-Manager:innen und Payroll-Verantwortliche ist Arbeitszeitbetrug ein Thema mit mehreren Dimensionen: Es geht um Vertrauen, rechtliche Absicherung, betriebliche Effizienz und nicht zuletzt um Unternehmenskultur.
Vor allem in KMU mit begrenzten Ressourcen ist der Bedarf an verlässlichen, intuitiv nutzbaren Lösungen hoch, die sowohl rechtssicher dokumentieren als auch im Arbeitsalltag entlasten.
Fünf typische Beispiele für Arbeitszeitbetrug
Arbeitszeitbetrug kann viele Gesichter haben. Hier sind die häufigsten Formen, denen Arbeitgeber und HR-Verantwortliche in der Praxis begegnen:
1. Der Klassiker: Zuspätkommen und früh gehen
Ein Mitarbeiter stempelt sich um 8:00 Uhr ein, erscheint aber erst um 8:30 Uhr am Arbeitsplatz. Oder eine Mitarbeiterin verlässt das Büro bereits um 16:30 Uhr, obwohl erst um 17:00 Uhr ausgestempelt wird. Diese Form des Betrugs ist besonders bei manuellen Zeiterfassungssystemen möglich.
2. Nicht dokumentierte Pausen
Die gesetzlich vorgeschriebene Mittagspause wird genommen, aber nicht in der Zeiterfassung vermerkt. Oder die Raucherpause dauert statt fünf Minuten regelmäßig eine halbe Stunde, ohne dass diese Zeit nachgeholt wird. Auch das Gegenteil kann der Fall sein: Nicht dokumentierte oder bewusst verkürzte Pausen, die den Anschein einer durchgehenden Arbeitszeit erwecken.
3. Private Tätigkeiten während der Arbeitszeit
Vom ausgedehnten Online-Shopping über private Telefonate bis hin zur Nebentätigkeit im Homeoffice: Wenn private Aktivitäten überhandnehmen und die eigentliche Arbeit vernachlässigt wird, sprechen wir von Arbeitszeitbetrug.
4. Manipulation digitaler Arbeitszeiterfassung
Auch moderne Systeme sind nicht immun: Mitarbeitende lassen Kolleg:innen für sich ein- oder ausstempeln, manipulieren nachträglich ihre Zeiteinträge oder nutzen technische Schlupflöcher aus. Auffällig: Arbeitszeiten werden außerhalb üblicher Rahmen eingebucht (z. B. nachts oder an Feiertagen).
5. Remote Work & Ghost Attendance
Im Homeoffice ist die Versuchung besonders groß: Der Laptop ist eingeloggt, der Status zeigt „verfügbar“ – aber die Mitarbeitenden sind gar nicht am Arbeitsplatz. Gerade bei flexiblen Arbeitsmodellen braucht es klare Regeln und gegenseitiges Vertrauen.
In der HR-Praxis ist entscheidend, nicht jede Unregelmäßigkeit automatisch als vorsätzlichen Betrug zu werten. Stattdessen braucht es eine Kombination aus Systemkompetenz, sozialer Sensibilität und klarer Kommunikation, um die Hintergründe einzuordnen. Fehler können auf unklare Regeln, Missverständnisse oder technische Hürden zurückzuführen sein – und sollten nicht vorschnell disziplinarisch behandelt werden.
Rechtliche Konsequenzen: Abmahnung, Kündigung und mehr
Arbeitszeitbetrug ist kein Kavaliersdelikt. Die arbeitsrechtlichen Konsequenzen können erheblich sein und reichen von der Abmahnung bis zur fristlosen Kündigung.
Die Abmahnung bei Arbeitszeitbetrug als erster Schritt
Bei erstmaligem oder geringfügigem Arbeitszeitbetrug wird in der Regel zunächst eine Abmahnung ausgesprochen. Diese muss den Sachverhalt konkret benennen, das Fehlverhalten rügen und auf die Konsequenzen bei Wiederholung hinweisen. Die Abmahnung hat eine Warn- und Dokumentationsfunktion und ist oft Voraussetzung für eine spätere Kündigung.
Arbeitszeitbetrug: Fristlose Kündigung nach § 626 BGB
Bei schwerem oder wiederholtem Arbeitszeitbetrug kann eine fristlose Kündigung gerechtfertigt sein. Das Bundesarbeitsgericht hat mehrfach bestätigt, dass Arbeitszeitbetrug einen wichtigen Grund im Sinne des § 626 BGB darstellen kann. Entscheidend sind dabei:
- Die Schwere des Betrugs (Dauer, Häufigkeit, Schaden)
- Das Verschulden des Arbeitnehmers bzw. der Arbeitnehmerin (Vorsatz, Fahrlässigkeit)
- Die Zumutbarkeit der Weiterbeschäftigung
- Eine vorherige Abmahnung (außer bei besonders schwerem Fehlverhalten)
Dokumentationspflicht für Arbeitgeber
Wichtig für Arbeitgeber: Sie müssen den Arbeitszeitbetrug nachweisen können. Eine lückenlose Dokumentation ist daher Pflicht. Moderne Zeiterfassungssysteme können hier wertvolle Dienste leisten, indem sie automatisch Unstimmigkeiten aufzeigen und revisionssichere Aufzeichnungen erstellen.
Fehlt diese technische Grundlage, geraten Arbeitgeber schnell in eine Beweisschwäche: Aussagen gegen Aussagen, mangelnde Protokollierung oder unvollständige Auswertungen erschweren eine arbeitsrechtlich saubere Trennung.
Prävention: Wie moderne HR-Software Arbeitszeitbetrug verhindert
Die beste Strategie gegen Arbeitszeitbetrug ist Prävention. Mit effektiven HR-Prozessen und moderner Technologie schaffen Sie ein transparentes und faires Arbeitsumfeld, in dem Betrug gar nicht erst entsteht.
Transparente Zeiterfassungssysteme
Digitale Zeiterfassungssysteme sind das Herzstück der Prävention. Sie bieten:
- Echtzeit-Erfassung: Mitarbeitende stempeln sich per App, Terminal oder Browser ein und aus
- Standortbezogene Erfassung: GPS-basierte Systeme für Außendienstmitarbeitende
- Biometrische Verfahren: Fingerabdruck oder Gesichtserkennung verhindern das „Buddy-Punching“
- Integration mit Zutrittssystemen: Automatische Zeiterfassung beim Betreten/Verlassen des Gebäudes
Mehr zu aktuellen Tools und Anwendungen lesen Sie in unserem Beitrag: Digitale Zeiterfassung – Die Zukunft der Arbeitszeiterfassung.
Automatisierte Auswertungen und Warnsysteme
Moderne HR-Software erkennt Muster und Anomalien, wie wir oben beschrieben haben, automatisch:
- Ungewöhnliche Arbeitszeiten werden erkannt und angezeigt.
- Fehlende Pausenzeiten lösen Warnungen aus.
- Abweichungen zwischen Soll- und Ist-Arbeitszeit werden visualisiert.
- Reports zeigen Auffälligkeiten auf einen Blick.
Mitarbeiter-Self-Service für mehr Eigenverantwortung
Wenn Mitarbeitende ihre Zeiten selbst einsehen und bei Bedarf korrigieren können, steigt die Eigenverantwortung:
- Transparente Übersicht über geleistete Arbeitsstunden
- Möglichkeit zur Korrektur mit Begründung
- Urlaubskonto und Überstunden jederzeit einsehbar
- Mobile Apps für flexibles Arbeiten
Aufklärung und Kommunikation im Unternehmen
Technologie allein reicht nicht. Es braucht auch eine offene Kommunikationskultur:
- Klare Regelungen zu Arbeitszeiten, Pausen und Homeoffice
- Schulungen zum korrekten Umgang mit der Zeiterfassung
- Regelmäßige Gespräche über Arbeitsbelastung und Zeitmanagement
- Förderung einer Vertrauenskultur statt Kontrollmentalität
Wie Suiteify zur Prävention beiträgt
Mit den Zeiterfassungslösungen von Suiteify haben Sie alle Tools an der Hand, um Arbeitszeitbetrug effektiv vorzubeugen. Die Software bietet nicht nur rechtssichere Dokumentation, sondern auch intelligente Analysen und benutzerfreundliche Interfaces. So schaffen Sie Transparenz für alle Beteiligten und fördern gleichzeitig eine positive Arbeitskultur.
Auch für Mitarbeitende wird vieles einfacher: Über das integrierte Self-Service-Portal behalten sie ihre Zeiten, Urlaubsstände und Korrekturen jederzeit im Blick und können Anpassungen direkt beantragen. Für Sie als HR- oder Payroll-Verantwortliche bedeutet das: weniger Rückfragen, mehr Eigenverantwortung und sauber dokumentierte Abläufe. Und weil alle Daten revisionssicher und DSGVO-konform verarbeitet werden, sind Sie auch rechtlich auf der sicheren Seite.
Sie möchten wissen, welche Lösung am besten zu Ihrem Unternehmen passt? Dann werfen Sie einen Blick auf unseren HR-Software-Vergleich.
Fallstricke vermeiden: Was Arbeitgeber nicht tun sollten
Bei aller Notwendigkeit der Kontrolle – es gibt Grenzen, die Sie als Arbeitgeber respektieren müssen. Hier die wichtigsten Don'ts:
Überwachung vs. Vertrauen
Totalüberwachung ist nicht nur rechtlich problematisch, sondern auch kontraproduktiv. Keystroke-Monitoring, permanente Bildschirmaufzeichnungen oder heimliche Überwachung zerstören das Vertrauensverhältnis und können gegen Datenschutzbestimmungen verstoßen.
DSGVO-konforme Kontrolle
Jede Form der Zeiterfassung und Kontrolle muss datenschutzkonform sein:
- Betriebsrat einbeziehen (falls vorhanden)
- Transparenz über Art und Umfang der Erfassung
- Zweckbindung der erhobenen Daten
- Löschfristen beachten
- Betroffenenrechte gewährleisten
Umgang mit Verdachtsmomenten
Bei Verdacht auf Arbeitszeitbetrug gilt: Ruhe bewahren und strukturiert vorgehen.
- Fakten sammeln und dokumentieren
- Das Gespräch mit den Mitarbeitenden suchen
- Gelegenheit zur Stellungnahme geben
- Erst dann über Konsequenzen entscheiden
- Arbeitsrechtlichen Rat einholen bei Unsicherheit
Fazit: Arbeitszeitbetrug als Chance zur Optimierung begreifen
Arbeitszeitbetrug ist ärgerlich und kann teuer werden – keine Frage. Doch statt nur auf Kontrolle und Sanktionen zu setzen, sollten Sie das Thema als Chance begreifen: Eine moderne, transparente Zeiterfassung schafft nicht nur Rechtssicherheit, sondern kann auch die Arbeitsprozesse optimieren und die Mitarbeiterzufriedenheit steigern.
Mit den richtigen Tools und einer offenen Kommunikationskultur schaffen Sie ein Arbeitsumfeld, in dem Arbeitszeitbetrug gar nicht erst entsteht. Digitale HR-Lösungen wie die von Suiteify unterstützen Sie dabei, faire und effiziente Prozesse zu etablieren.
FAQ: Häufig gestellte Fragen zu Arbeitszeitbetrug
Was genau gilt als Arbeitszeitbetrug?
Arbeitszeitbetrug liegt vor, wenn Mitarbeitende bewusst falsche Angaben zu ihrer Arbeitszeit machen oder Arbeitsleistung vortäuschen, ohne tatsächlich zu arbeiten. Dazu gehören zum Beispiel das Manipulieren der Zeiterfassung, nicht dokumentierte Pausen oder extensive private Tätigkeiten während der Arbeitszeit. Entscheidend ist immer die Absicht, denn versehentliche Fehler sind kein Betrug.
Welche rechtlichen Konsequenzen drohen bei Arbeitszeitbetrug?
Die Konsequenzen reichen von der Abmahnung bis zur fristlosen Kündigung. Bei erstmaligem oder geringfügigem Betrug wird meist zunächst abgemahnt. Bei schwerem oder wiederholtem Arbeitszeitbetrug kann nach § 626 BGB das Arbeitsverhältnis fristlos gekündigt werden. In extremen Fällen sind sogar strafrechtliche Konsequenzen möglich. Als Arbeitgeber müssen Sie den Betrug aber nachweisen können.
Wie lässt sich Arbeitszeitbetrug im Homeoffice verhindern?
Im Homeoffice sind klare Vereinbarungen und gegenseitiges Vertrauen besonders wichtig. Setzen Sie auf ergebnisorientiertes Arbeiten statt Präsenzkontrolle. Digitale Arbeitszeiterfassung mit mobilen Apps schaffen Transparenz. Regelmäßige virtuelle Check-ins und klare Erreichbarkeitsregeln helfen ebenfalls. Wichtig: Vermeiden Sie Totalüberwachung. Sie ist rechtlich problematisch und demotivierend.
Wie können Arbeitgeber Arbeitszeitbetrug nachweisen?
Der Nachweis erfordert eine lückenlose Dokumentation. Moderne Zeiterfassungssysteme protokollieren automatisch alle relevanten Daten. Zusätzlich können Zeugenaussagen, E-Mail-Verläufe oder Zutrittsprotokolle als Beweise dienen. Bei Verdacht sollten Sie systematisch Fakten sammeln und den Arbeitnehmenden Gelegenheit zur Stellungnahme geben. Im Zweifel empfiehlt sich arbeitsrechtlicher Rat.
Welche Rolle spielt HR-Software bei der Prävention von Arbeitszeitbetrug?
HR-Software ist ein zentraler Baustein der Prävention. Sie ermöglicht transparente, manipulationssichere Zeiterfassung und erkennt automatisch Auffälligkeiten. Features wie Mitarbeiter-Self-Service fördern die Eigenverantwortung. Gleichzeitig vereinfacht die Software die rechtskonforme Dokumentation. Lösungen wie die von Suiteify bieten alle diese Funktionen in einem benutzerfreundlichen System.
Digitalisierung der Vorsorgeaufwendungen: Neuerung im Lohnsteuerverfahren ab 2026
Ab 2026 werden die Beiträge zur privaten Kranken- und Pflegeversicherung erstmals digital statt in Papierform an Arbeitgeber übermittelt – ein echter Meilenstein im Lohnsteuerverfahren. Doch was bedeutet die Digitalisierung der Vorsorgeaufwendungen für Arbeitgeber und Versicherte? Hier ist ein Überblick über die wichtigsten Aspekte des neuen ELStAM-Verfahrens.
Was ändert sich ab 2026?
- Ab dem 1. Januar 2026 sind private Kranken- und Pflegeversicherungsunternehmen dazu verpflichtet, die beitragsrelevanten Daten zur Basisabsicherung ihrer Kunden elektronisch an das Bundeszentralamt für Steuern (BZSt) zu melden. Diese Daten werden anschließend den Arbeitgebern über das ELStAM-System zur Verfügung gestellt.
- Die bisherige Papierbescheinigung entfällt, da Arbeitgeber künftig direkt auf die im ELStAM-System hinterlegten Monatsbeiträge zugreifen. Arbeitnehmer müssen ihrem Arbeitgeber keine schriftlichen Nachweise mehr vorlegen.
- Arbeitgeber dürfen bei der Gehaltsabrechnung nur noch die in ELStAM hinterlegten Monatsbeiträge steuerlich berücksichtigen. Dadurch wird der Prozess automatisiert und es gibt weniger Fehlerquellen.
- Bei Änderungen im Versicherungsvertrag, beispielsweise bei Beitragserhöhungen oder Tarifwechseln, sind die Versicherer dazu verpflichtet, Korrekturmeldungen an das BZSt zu übermitteln. So fließen stets die aktuellen Beitragsdaten in die Lohnabrechnung ein.
Welche Daten werden im Rahmen der Digitalisierung der Vorsorgeaufwendungen übertragen?
Es werden ausschließlich Beiträge zur privaten Pflichtkrankenversicherung und zur privaten Pflegeversicherung gemeldet, die für den steuerfreien Arbeitgeberzuschuss (§ 3 Nr. 62 EStG) sowie für die Vorsorgepauschale (§ 39 Abs. 4 Nr. 4 EStG) relevant sind.
Zusatzversicherungen sind davon ausgenommen. Die elektronische Übermittlung gilt nur für Versicherer mit Sitz in Deutschland.
Private Krankenversicherung im Ausland: Freibetrag weiterhin möglich
Ausländische Versicherer sind nicht an die digitale Meldung der Vorsorgeaufwendungen angeschlossen. In diesen Fällen müssen Versicherte weiterhin Papierbescheinigungen vorlegen und können beim Finanzamt einen Freibetrag beantragen.
Was passiert bei einem Widerspruch gegen die elektronische Übermittlung?
Versicherungsnehmer können der elektronischen Übermittlung von Krankenversicherungsbeiträgen widersprechen. In diesem Fall dürfen Arbeitgeber jedoch keine Papiernachweise mehr steuerlich berücksichtigen, was zu steuerlichen Nachteilen führen kann.
Übergangsregelung bis 2028
Bis Ende 2028 gibt es bei technischen Problemen ein Papierersatzverfahren – jedoch nicht, wenn der Versicherte dem Datenaustausch widersprochen hat.
Wegfall der Mindestvorsorgepauschale
Für Arbeitgeber ist wichtig zu wissen: Ab 2026 entfällt die Mindestvorsorgepauschale (z. B. 1.900 Euro jährlich). Die Lohnsteuerberechnung berücksichtigt nur noch die tatsächlich gezahlten und gemeldeten Beiträge zur Basisabsicherung in der privaten Kranken- und Pflegeversicherung. Das kann für manche Arbeitnehmer zu höheren Abzügen führen – Arbeitgeber sollten ihre Mitarbeiter rechtzeitig informieren.
Fazit: Arbeitgeber profitieren von der Digitalisierung der Vorsorgeaufwendungen
Die digitale Übermittlung der Beiträge zur Kranken- und Pflegeversicherung reduziert den Verwaltungsaufwand, verbessert die Datenqualität und macht den Lohnsteuerabzug effizienter. Arbeitgeber sollten ihre Lohnbuchhaltung und ihre Gehaltsabrechnungssoftware daher rechtzeitig auf die ab 2026 geltenden neuen Prozesse vorbereiten. Privatversicherte sollten zur Jahreswende 2025/2026 die Löschfristen, Meldungen und Änderungen im Blick behalten und bei Bedarf gezielt Informationsmaterial bei ihrer Versicherung anfordern.
Bei Detailfragen zu Sonderfällen, etwa bei Versorgungsempfängern, mehreren Jobs oder Beitragsfamilienverträgen, lohnt sich ein Blick in die FAQ der jeweiligen Versicherung oder in das BMF-Schreiben zum Thema.