Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
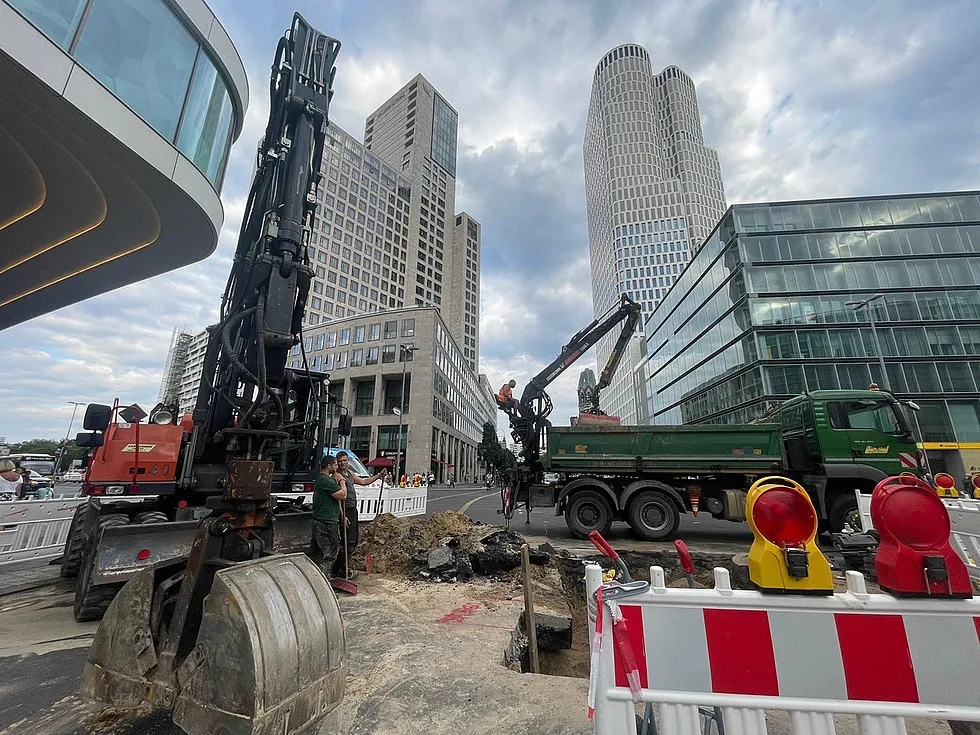
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
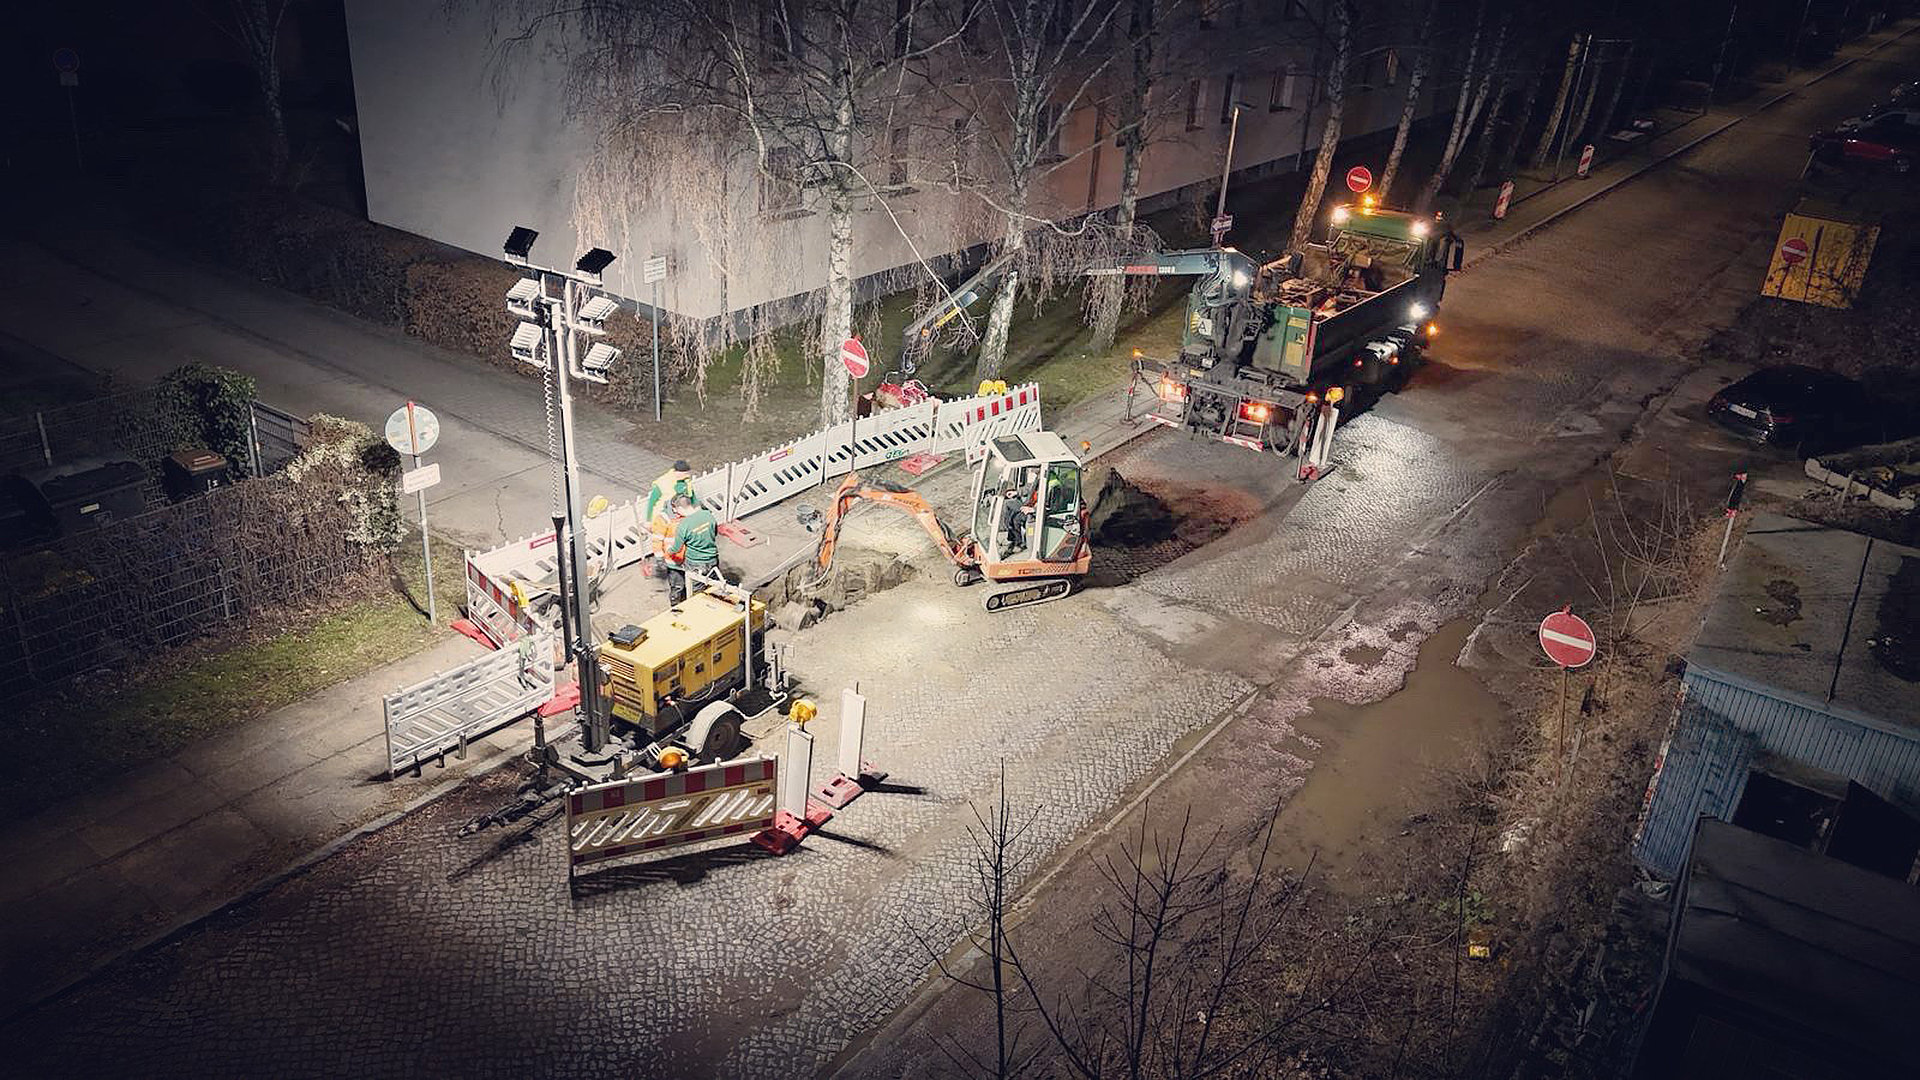
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Lean Construction im Bau: Grundlagen und Vorteile erklärt
Steigender Kostendruck, knappe Projektlaufzeiten und zunehmende Projektkomplexität stellen die Bauwirtschaft vor große Herausforderungen. Um diese zu bewältigen, setzen immer mehr Bauunternehmen auf Lean Construction – eine Methodik, die Bauprozesse ganzheitlich betrachtet und durch klare Strukturen, Transparenz und kontinuierliche Optimierung effizienter macht.
Was ist Lean Construction?
Lean Construction ist eine vorausschauende Methodik der Prozessmodellierung, die die Baustelle als ein Produktionssystem versteht. Dieses System wird durch verschiedene Faktoren beeinflusst – unter anderem durch das ausführende Unternehmen, die eingesetzten Materialien sowie die zur Verfügung stehende Bauzeit.
Der Ansatz überträgt Prinzipien der Lean Production (schlanke Produktion) aus der Industrie auf die Bauwirtschaft. Ziel ist es, Verschwendung zu vermeiden, Ressourcen effizient einzusetzen und Bauprojekte so zu organisieren, dass sie wirtschaftlicher, planbarer und nachhaltiger ablaufen.
Zielsetzung: Effizienz und Wertschöpfung
Im Zentrum steht die Optimierung des Bauprozesses mit zwei Kernzielen:
- Minimierung von Ressourcenverschwendung wie Material, Zeit und Arbeitskraft.
- Steigerung des Kundennutzens, indem Bauprojekte termingerecht, qualitativ hochwertig und kosteneffizient umgesetzt werden.
Dadurch wird nicht nur der Bauablauf verbessert, sondern auch die gesamte Wertschöpfungskette im Bauunternehmen transparenter und stabiler.
Zentrale Prinzipien von Lean Construction
Die Methodik basiert auf einigen Schlüsselfaktoren:
- Transparenz schaffen: Alle Beteiligten erhalten jederzeit den gleichen Informationsstand.
- Fehlerkultur fördern: Fehler werden nicht verschwiegen, sondern aktiv genutzt, um Prozesse nachhaltig zu verbessern.
- Kontinuierliche Prozessoptimierung: Obsolete oder ineffiziente Schritte werden konsequent hinterfragt und angepasst.
- Ganzheitlicher Ansatz: Planung, Bauausführung und Nachbereitung werden integriert betrachtet.
Vorteile für Bauunternehmen
Unternehmen, die Lean Construction erfolgreich einsetzen, profitieren von zahlreichen Vorteilen:
- Kürzere Projektlaufzeiten durch klare Abläufe.
- Kostenreduktion dank effizientem Ressourceneinsatz.
- Höhere Qualität durch präzise Planung und bessere Zusammenarbeit.
- Nachhaltigkeit durch ressourcenschonende Bauprozesse.
Nicht zuletzt steigert Lean Construction die Zufriedenheit von Auftraggebern, da Projekte zuverlässiger abgeschlossen werden.
Fazit
Lean Construction ist mehr als ein Trend – es ist eine zukunftsweisende Methodik, die Bauunternehmen dabei unterstützt, in einem zunehmend komplexen Marktumfeld wettbewerbsfähig zu bleiben. Wer frühzeitig auf die Prinzipien setzt, gewinnt nicht nur an Effizienz, sondern auch an Attraktivität für Kundinnen und Kunden.
E-Rechnungspflicht für Vereine: Gesetzliche Grundlagen, Ausnahmen und Praxistipps
Zum Jahreswechsel 2025 ist in Deutschland eine wichtige gesetzliche Neuerung in Kraft getreten: die E-Rechnungspflicht. Auch Vereine sind davon betroffen, sofern sie unternehmerisch tätig sind. In diesem Beitrag erfahren Sie, was die E-Rechnungspflicht konkret bedeutet, welche gesetzlichen Grundlagen greifen, welche Ausnahmen es gibt und wie Sie die Umstellung erfolgreich meistern können.
Wer ist von der E-Rechnungspflicht betroffen?
Seit dem 1. Januar 2025 gilt in Deutschland die Pflicht, elektronische Rechnungen (E-Rechnungen) zu empfangen und – in bestimmten Fällen – auch zu erstellen. Diese Regelung betrifft grundsätzlich alle Unternehmen, und damit auch Vereine, sofern sie als Unternehmen im Sinne des Umsatzsteuergesetzes (§ 2 UStG) handeln. Dabei sind jedoch nicht alle Vereinsbereiche betroffen.
Unterscheidung zwischen ideellem und wirtschaftlichem Bereich
- Der ideelle Bereich (z. B. Mitgliedsbeiträge, Spenden, Zuschüsse) ist von der E-Rechnungspflicht ausgenommen.
- Der wirtschaftliche Geschäftsbetrieb, etwa durch den Verkauf von Waren, Dienstleistungen oder den Betrieb eines Vereinsheims, fällt jedoch unter die neuen Anforderungen.
Was zählt als E-Rechnung?
Eine E-Rechnung muss strukturiert und maschinenlesbar sein sowie in einem bestimmten Format, wie beispielsweise XRechnung oder ZUGFeRD, vorliegen. Eine PDF-Rechnung, die per E-Mail versendet wird. gilt nicht als elektronische Rechnung im Sinne der Gesetzgebung.
{{box-list-left}}
E-Rechnungen empfangen und erstellen
Seit Jahresbeginn 2025 müssen betroffene Vereine in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Die Pflicht zur aktiven Erstellung von E-Rechnungen greift, wenn ein Verein Rechnungen an Unternehmen oder andere Vereine stellt, die unternehmerisch im Sinne des Umsatzsteuergesetzes handeln, oder an juristische Personen – es sei denn, es greifen Ausnahmeregelungen bzw. die unten genannten Übergangsfristen.
Ausnahmen von der E-Rechnungspflicht für Vereine
- Rechnungen an Privatpersonen
- Bestimmte steuerfreie Umsätze nach § 4 Nr. 8–29 UStG
- Kleinbetragsrechnungen (bis 250 €)
- Rechnungen unter Anwendung der Kleinunternehmerregelung (§ 19 UStG)
- Auslandsgeschäfte
Übergangsfristen bis 2028
Für Vereine mit einem Jahresumsatz unter 800.000 Euro (im Vorjahr) gelten Übergangsfristen bis spätestens 2028 (s. Tabelle). Ab diesem Zeitpunkt dürfen Rechnungen an inländische Unternehmen nur noch elektronisch im vorgeschriebenen Format gestellt werden.
Umsetzung in der Vereinsarbeit: 5 Praxistipps
1. Vereinsstatus prüfen
Prüfen Sie, ob Ihr Verein unternehmerisch tätig ist. Relevante Bereiche sind z. B. Veranstaltungen, Gastronomiebetrieb, Sponsoring.
2. Software für E-Rechnungen auswählen
Zur reinen Anzeige von E-Rechnungen reicht beispielsweise der kostenlose Elster Viewer aus. Es ist jedoch empfehlenswert, eine Vereins- oder Buchhaltungssoftware zu nutzen, die den Import, die Verarbeitung und die Archivierung von E-Rechnungen unterstützt. Denn das ist eine zentrale Voraussetzung für effiziente Rechnungsprozesse.
3. Prozesse anpassen
Sorgen Sie dafür, dass Rechnungen im richtigen Format eingehen und korrekt archiviert werden. Das Originalformat muss dabei erhalten bleiben.
4. Schulung für Vorstände und Kassenwarte
Informieren Sie Ihre ehrenamtlichen Helfer über die neuen Anforderungen und bieten Sie Schulungen zum Umgang mit E-Rechnungs-Software und rechtssicherer Archivierung an.
5. Kommunikation mit Lieferanten und Kunden
Kündigen Sie die Umstellung rechtzeitig an. Falls Ihr Verein vorerst noch keine E-Rechnungen erstellt, sollten Sie dies mit den Geschäftspartnern abstimmen.
Fazit: E-Rechnungspflicht für Vereine jetzt umsetzen
Die E-Rechnungspflicht ab 2025 betrifft viele Vereine, die unternehmerisch tätig sind. Wichtig ist die frühzeitige Klärung, ob Ihr Verein betroffen ist, sowie die Auswahl geeigneter Software und die Anpassung interner Prozesse. Mit guter Vorbereitung und klarer Kommunikation gelingt der Umstieg auf die elektronische Rechnung sicher und gesetzeskonform.
Neuer gestaffelter Mutterschutz bei Fehlgeburten ab Juni 2025: Das müssen Arbeitgeber wissen
Am 1. Juni 2025 ist in Deutschland eine wichtige Neuregelung in Kraft getreten, die den Mutterschutz nach einer Fehlgeburt deutlich verbessert. Das bedeutet für Arbeitgeber, dass sie sich auf neue Pflichten im Mutterschutz einstellen müssen, um betroffene Mitarbeiterinnen rechtlich korrekt und menschlich unterstützend zu begleiten.
Was ändert sich beim Mutterschutz bei einer Fehlgeburt ab 2025?
Bisher galten Mutterschutzfristen nur bei einer Lebendgeburt sowie bei einer Totgeburt ab der 24. Schwangerschaftswoche. Seit dem 1. Juni 2025 greifen gestaffelte Mutterschutzregelungen bereits ab der 13. Woche. Dies ist ein bedeutender Schritt hin zu mehr Fürsorge und rechtlichem Schutz bei Schwangerschaftsverlust.
Die neuen Mutterschutzfristen im Überblick:
- Ab der 13. Schwangerschaftswoche: bis zu zwei Wochen Mutterschutz bei Fehlgeburt
- Ab der 17. Schwangerschaftswoche: bis zu sechs Wochen Mutterschutz
- Ab der 20. Schwangerschaftswoche: bis zu acht Wochen Mutterschutz
Diese neue Regelung zum Mutterschutz bei Fehlgeburten ist Teil einer Anpassung des Mutterschutzgesetzes 2025.
Beschäftigungsverbot während der Mutterschutzfrist
Während der jeweiligen Mutterschutzfrist nach einer Fehlgeburt gilt ein absolutes Beschäftigungsverbot. Arbeitgeber dürfen betroffene Mitarbeiterinnen in dieser Zeit grundsätzlich nicht beschäftigen. Eine frühere Rückkehr ist nur möglich, wenn die Frau dies ausdrücklich wünscht. Hier spielt das Prinzip der Selbstbestimmung im Mutterschutz eine zentrale Rolle.
{{box-quote-left}}
Mutterschaftsleistungen 2025 und U2-Umlageverfahren
Betroffene Frauen haben während der Schutzzeit Anspruch auf Mutterschaftsgeld und ggf. auf einen Arbeitgeberzuschuss zu Mutterschaftsleistungen. Die Höhe richtet sich nach dem Durchschnittsverdienst und der jeweiligen Schutzfrist.
Wichtig für Unternehmen: Die Aufwendungen können weiterhin über das U2-Umlageverfahren bei der Krankenkasse abgerechnet werden – wie bei anderen Mutterschutzfällen auch.
Ärztliche Bescheinigung für Mutterschutz nach Fehlgeburt
Ein Anspruch auf die neue Mutterschutzregelung bei Fehlgeburt ab der 13. Schwangerschaftswoche besteht nur mit einer ärztlichen Bescheinigung. Bis Ende 2025 muss dafür das spezielle Formular „Bescheinigung einer Fehlgeburt“ verwendet werden, ab 2026 gilt das bundesweit einheitliche Muster 9.
Kündigungsschutz nach Fehlgeburt ab der 12. Woche
Nach einer Fehlgeburt ab der 12. Schwangerschaftswoche gilt ein besonderer Kündigungsschutz: Der Arbeitgeber darf der betroffenen Mitarbeiterin für vier Monate grundsätzlich nicht kündigen. Diese Regelung stärkt den rechtlichen Schutz bei einem Schwangerschaftsverlust und sollte in den internen HR-Prozessen berücksichtigt werden.
Handlungsempfehlungen für Arbeitgeber
- Informieren Sie sich über die neuen Mutterschutzregelungen nach einer Fehlgeburt.
- Passen Sie Ihre internen Prozesse und Richtlinien an.
- Schulen Sie Ihre Personalabteilung zum gestaffelten Mutterschutz und den notwendigen Nachweisen.
- Nutzen Sie das U2-Umlageverfahren, um finanzielle Aufwendungen zu reduzieren.
- Kommunizieren Sie mit betroffenen Mitarbeiterinnen empathisch, wertschätzend und gesetzeskonform.
Fazit: Arbeitgeber in der Verantwortung
Mit der Neuregelung zum gestaffelten Mutterschutz bei Fehlgeburten ab Juni 2025 setzt der Gesetzgeber ein klares Signal für mehr Sensibilität und Schutz. Arbeitgeber sind nun in der Pflicht, die rechtlichen Vorgaben zum Mutterschutz nach einer Fehlgeburt umzusetzen und gleichzeitig eine vertrauensvolle Gesprächskultur zu fördern. Wer Prozesse vorausschauend anpasst, schützt nicht nur sich selbst vor Rechtsrisiken, sondern unterstützt seine Mitarbeiterinnen in einer besonders schwierigen Lebenssituation.
Digitales Archiv für Baubetriebe: Dokumente sicher und schnell finden
Viele Bauunternehmen kennen das Problem: In Kellerräumen stapeln sich Jahr für Jahr immer mehr Ordner mit wichtigen Dokumenten. Doch wenn ein Beleg plötzlich gebraucht wird, beginnt oft die nervenaufreibende Suche. Digitale Archive lösen dieses Problem: Dokumente sind übersichtlich gespeichert, jederzeit abrufbar und sicher geschützt. So sparen Betriebe Platz, Zeit und bares Geld.
Warum digitale Archivierung für Bauunternehmen sinnvoll ist
Das papierlose Büro ist längst Realität. Gerade im Bauwesen, wo viele Dokumente wie Lohnabrechnungen, Nachweise oder Verträge entstehen, lohnt sich der Umstieg. Digitale Archive vermeiden nicht nur überfüllte Aktenräume, sondern steigern auch die Effizienz: Mitarbeiter verbringen weniger Zeit mit Suchen und können sich auf wertschöpfende Aufgaben konzentrieren.
Studien (u. a. Bitkom Digital Office Index) zeigen, dass Unternehmen durch digitale Dokumentenverwaltung deutlich Kosten und Zeit sparen.
Funktionsweise eines Web-Archivs
Ein digitales Archiv funktioniert ähnlich wie eine Cloud-Lösung:
- Dokumente können automatisch aus internen Prozessen übernommen und revisionssicher gespeichert werden.
- Weitere Dateien lassen sich manuell hochladen.
- Die Suche funktioniert intuitiv: Jahr, Mitarbeitername und Dokumenttyp eingeben – und innerhalb von Sekunden erscheint das gesuchte Dokument.
- Der Zugriff ist von jedem internetfähigen Gerät möglich, z. B. vom Büro, von zu Hause oder beim Steuerberater.
Vorteile der digitalen Archivierung
- Zeitersparnis: Keine langwierige Suche in Papierordnern mehr.
- Ortsunabhängigkeit: Dokumente können jederzeit und von überall aus eingesehen werden.
- Revisionssicherheit: Erfüllt gesetzliche Anforderungen zur Dokumentenaufbewahrung.
- Platzersparnis: Keine gefüllten Keller oder überquellenden Archive.
- Kostenreduktion: Weniger Zeitaufwand für Verwaltung und geringere Lagerkosten.
Datensicherheit und Datenschutz in der Cloud
Viele Unternehmen sorgen sich um die Sicherheit von Cloud-Diensten. Doch ein professionell betriebenes Rechenzentrum bietet oft mehr Schutz als das eigene Büro – z. B. gegen Brand, Diebstahl oder technische Ausfälle.
Entscheidend ist der Standort des Rechenzentrums: Liegt es in Deutschland, gelten die strengen Vorgaben der DSGVO und des Bundesdatenschutzgesetzes. Sensible Daten in Rechenzentren außerhalb Deutschlands oder Europas zu speichern, erfordert eine gründliche Nutzen-Risiko-Abwägung.
Mehrwert durch automatische Auswertungen
Digitale Archive können mehr als nur Dokumente speichern. Moderne Systeme bieten beispielsweise:
- Personalbestandslisten
- Übersichten zu Krankheitsständen
- Jahreslohnarten- und Lohnkostenverteilungen
- Resturlaubslisten und Jahresübersichten
Diese Analysewerkzeuge helfen Bauunternehmen, Personal und Kosten besser zu planen.
Fazit
Ein digitales Archiv ist für Bauunternehmen weit mehr als eine Ablage. Es spart Zeit, Platz und Geld, bietet Datensicherheit und unterstützt die betriebliche Organisation. Wer digitale Dokumentenarchivierung einführt, schafft eine moderne und effiziente Arbeitsweise.
FAQ: Häufige Fragen zum digitalen Archiv im Bauwesen
Wie sicher sind meine Daten in der Cloud?
Sehr sicher, wenn das Rechenzentrum in Deutschland liegt und die strengen DSGVO-Vorgaben erfüllt.
Müssen Dokumente noch in Papierform aufbewahrt werden?
Bestimmte Unterlagen wie Eröffnungsbilanzen müssen im Original vorliegen. Die meisten Dokumente dürfen aber digital archiviert werden.
Was passiert, wenn der Internetzugang ausfällt?
Die Daten bleiben gespeichert. Es ist nur der Zugriff vorübergehend eingeschränkt. Moderne Systeme bieten zusätzlich Offline-Backup-Lösungen.
Ist digitale Archivierung revisionssicher?
Ja, wenn sie GoBD-konform umgesetzt wird und Änderungen dokumentiert werden.
Quellen
Bitkom – Digital Office Index 2024
Bundesministerium des Innern und für Heimat – IT-Sicherheit
Bundesamt für Sicherheit in der Informationstechnik (BSI) – Cloud Computing Sicherheit
Bundesministerium des Innern – Bundesdatenschutzgesetz (BDSG)

Cyberangriffe im Sommer: Warum die Ferienzeit besonders gefährlich ist
Cyberkriminalität ist längst ein milliardenschweres Geschäftsmodell. Organisierte Banden entwickeln und verbreiten Schadsoftware, Phishing-Mails oder andere Angriffsformen mit nur einem Ziel: Daten zu stehlen oder Lösegeld zu erpressen. Besonders Unternehmen – vom großen Konzern bis zum kleinen Handwerksbetrieb – stehen im Visier. Und gerade in der Sommer- und Ferienzeit steigt das Risiko für erfolgreiche Angriffe deutlich.
Was ist ein Cyberangriff?
Ein Cyberangriff ist der Versuch, die Vertraulichkeit, Integrität oder Verfügbarkeit von Daten zu beeinträchtigen. Die Ziele können variieren – vom reinen Diebstahl über Erpressung bis hin zu gezielten Störungen der Geschäftstätigkeit. Schon ein einziger erfolgreicher Angriff kann für Unternehmen existenzbedrohend sein.
Die gängigsten Hacker-Methoden
Cyberangriffe treten in vielen Varianten auf. Besonders verbreitet sind:
- Ransomware: Verschlüsselt Daten und fordert Lösegeld für die Entschlüsselung. Beispiele sind WannaCry, Petya, aber auch aktuelle Angriffe durch LockBit oder Clop.
- Phishing: Gefälschte E-Mails oder Webseiten, die sensible Daten abgreifen.
- Social Engineering: Psychologische Manipulation, um Menschen zur Preisgabe von Informationen zu bewegen.
- Brute-Force-Angriffe: Automatisiertes Erraten von Passwörtern.
- DDoS-Attacken: Lahmlegen von Systemen durch massenhafte Anfragen.
Verbreitungswege von Viren und Betrugsmaschen
Viele Angriffe starten mit einer simplen E-Mail. Gefälschte Bewerbungen, Rechnungen oder Mahnungen enthalten oft Anhänge oder Links, die Schadsoftware einschleusen. Weitere Risiken entstehen durch:
- unsicheres Surfen im Internet,
- das Anschließen unbekannter USB-Sticks oder externer Festplatten,
- scheinbar harmlose Software aus unsicheren Quellen.
- Schon kleine Unachtsamkeiten reichen aus, um ganze Unternehmensnetzwerke zu infizieren.
Warum Sommerzeit Hochsaison für Cyberangriffe ist
Besonders in der Ferienzeit nutzen Angreifer die angespannte Situation in Unternehmen. Nach dem Urlaub stapeln sich unbeantwortete E-Mails, Aufgaben und Termine. Mitarbeitende handeln dann oft in Eile und prüfen Nachrichten weniger gründlich.
Genau diesen Moment nutzen Cyberkriminelle:
- Mehr Mails werden geöffnet, ohne kritisch hinzusehen.
- Links und Anhänge werden schneller angeklickt.
- Die Wahrscheinlichkeit für Fehler steigt.
Hinzu kommt, dass viele IT-Abteilungen in der Urlaubszeit nur eingeschränkt besetzt sind. So haben Angreifer ein leichteres Spiel.
Schutzmaßnahmen gegen Cyberangriffe
Jeder kann selbst einen wichtigen Beitrag leisten, um Angriffe abzuwehren:
- Absender von E-Mails immer kritisch prüfen.
- Keine vertraulichen Daten an unbekannte Anrufer oder Absender weitergeben.
- Links in verdächtigen E-Mails nicht anklicken, sondern die URL manuell eingeben.
- Sicherheitsupdates und Patches regelmäßig installieren.
- Starke und unterschiedliche Passwörter für verschiedene Systeme nutzen.
Phishing-Simulationen als Lernmethode
Ein wirksamer Weg, Mitarbeitende für Gefahren zu sensibilisieren, sind Phishing-Simulationen. Dabei erhalten die Teilnehmer täuschend echte, aber ungefährliche Testmails. Wer darauf hereinfällt, wird auf eine Lernseite weitergeleitet. Dort wird erklärt, wie Betrugsversuche erkannt und künftig vermieden werden können.
So wächst das Bewusstsein im gesamten Team und das Risiko für erfolgreiche Angriffe sinkt deutlich.
Fazit: IT-Sicherheit zur Chefsache machen
Cyberangriffe sind keine Ausnahme, sondern alltägliche Realität. Besonders in stressigen Phasen wie der Sommerzeit steigt das Risiko deutlich. Unternehmen sollten IT-Sicherheit deshalb als strategisches Thema verstehen – mit technischen Schutzmaßnahmen, klaren Prozessen und regelmäßigen Schulungen für alle Mitarbeitenden.
Unterstützung bei Datensicherheit und Datenschutz geben wir Ihnen gern. Fordern Sie hier Ihren kostenlosen Selbstcheck IT-Sicherheit an. Oder vereinbaren Sie einfach jetzt einen persönlichen Beratungstermin.

Wachstum ohne Nebenwirkungen: Warum Outsourcing Baubetriebe entlastet
Viele Bauunternehmen kennen das Problem: Die Auftragsbücher sind voll, das Geschäft wächst – aber die interne Organisation kommt nicht hinterher. Besonders der kaufmännische Bereich mit Buchhaltung, Lohnabrechnung und Controlling stößt oft schnell an seine Kapazitätsgrenzen. Prozesse passen nicht mehr zu den neuen Anforderungen, die Betreuung von Kunden wird schwieriger, und Entscheidungen basieren zunehmend auf unsicheren Daten. Wer in dieser Situation weiter wächst, läuft Gefahr, den Überblick zu verlieren – und das kann existenzbedrohend werden.
Herausforderung: Wachstum ohne organisatorische Überlastung
Wenn ein Baubetrieb rasant wächst, ist es riskant, alle notwendigen Ressourcen selbst aufzubauen. Neue Strukturen und zusätzliche Fachkräfte kosten Zeit, Geld und Know-how.
Besonders Familienunternehmen und Handwerksbetriebe müssen Investitionen gut abwägen, weil die persönliche Haftung oft groß ist. Wer hier zu spät reagiert, riskiert Fehlentscheidungen, finanzielle Schieflagen und im schlimmsten Fall den Verlust wichtiger Kunden.
Lösung: Outsourcing für Flexibilität und Sicherheit
Eine bewährte Strategie für wachsende Bauunternehmen ist das Outsourcing kaufmännischer Aufgaben. Dabei übernimmt ein externer Partner wichtige Verwaltungs- und Abrechnungsprozesse, während der Betrieb flexibel bleibt und keine großen Anfangsinvestitionen tätigen muss.
Die Vorteile:
- Flexibilität erhalten: Personalengpässe lassen sich überbrücken, ohne sofort neue Stellen schaffen zu müssen.
- Risiken minimieren: Keine hohen Fixkosten für zusätzliche Büros, Software oder neue Mitarbeiter.
- Transparenz gewinnen: Aktuelle Zahlen zu Soll-/Ist-Vergleichen bis auf Projektebene ermöglichen bessere Entscheidungen.
- Digitale Infrastruktur nutzen: Moderne Lösungen wie E-Rechnung und automatisierte Workflows ersetzen veraltete Prozesse.
- Mobiler Zugriff: Daten stehen oft in Dashboards auch mobil zur Verfügung – ein Plus für Bauleiter und Geschäftsführung.
Fazit
Schnelles Wachstum ist eine Chance, kann aber zur Belastung werden, wenn interne Strukturen nicht mithalten. Outsourcing ist eine clevere Möglichkeit, um Risiken zu senken, flexibel zu bleiben und die eigene Organisation zu entlasten. So können Bauunternehmen Aufträge annehmen, ohne die Kontrolle zu verlieren – und bleiben handlungsfähig, selbst in Phasen dynamischen Wachstums.
Wie sehr Baubetriebe von Outsourcing profitieren können, erklärt Bauunternehmer Karl Früh im Video.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
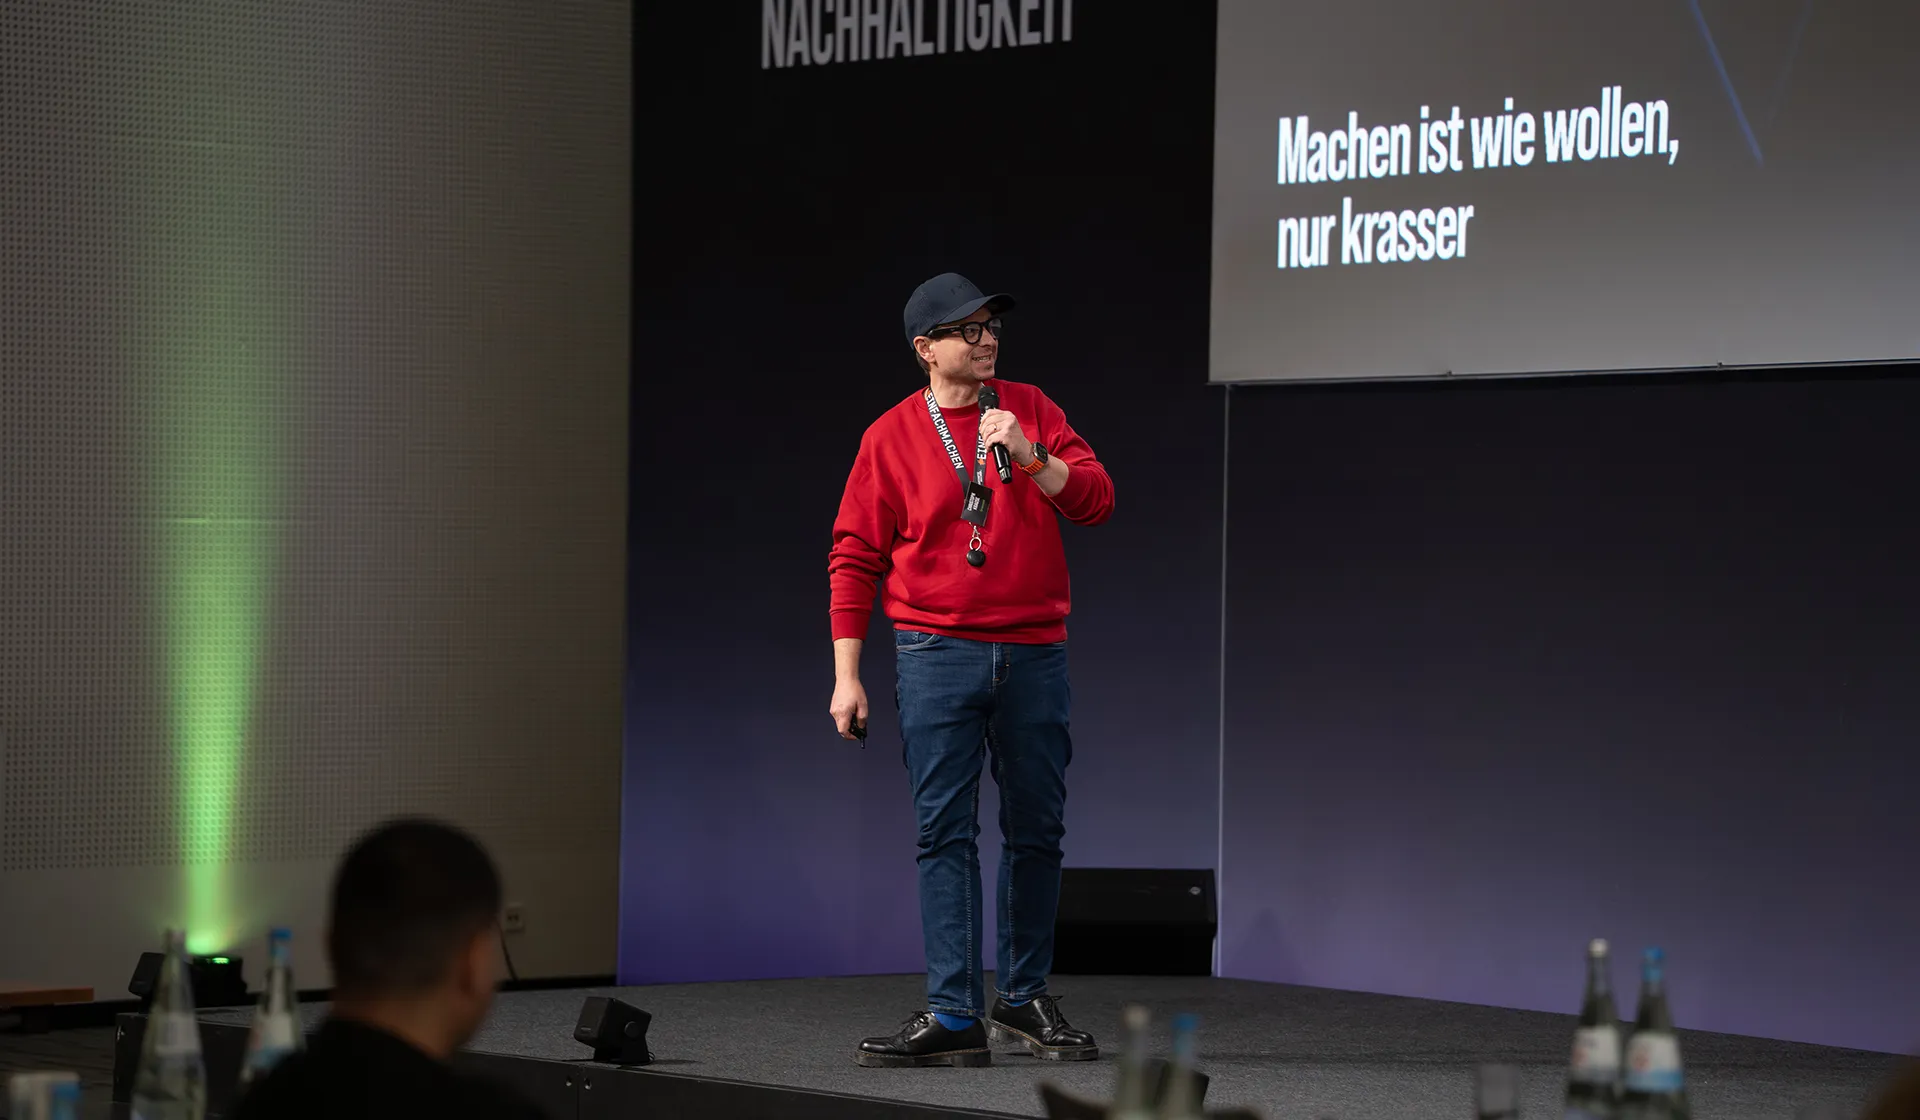
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.