Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
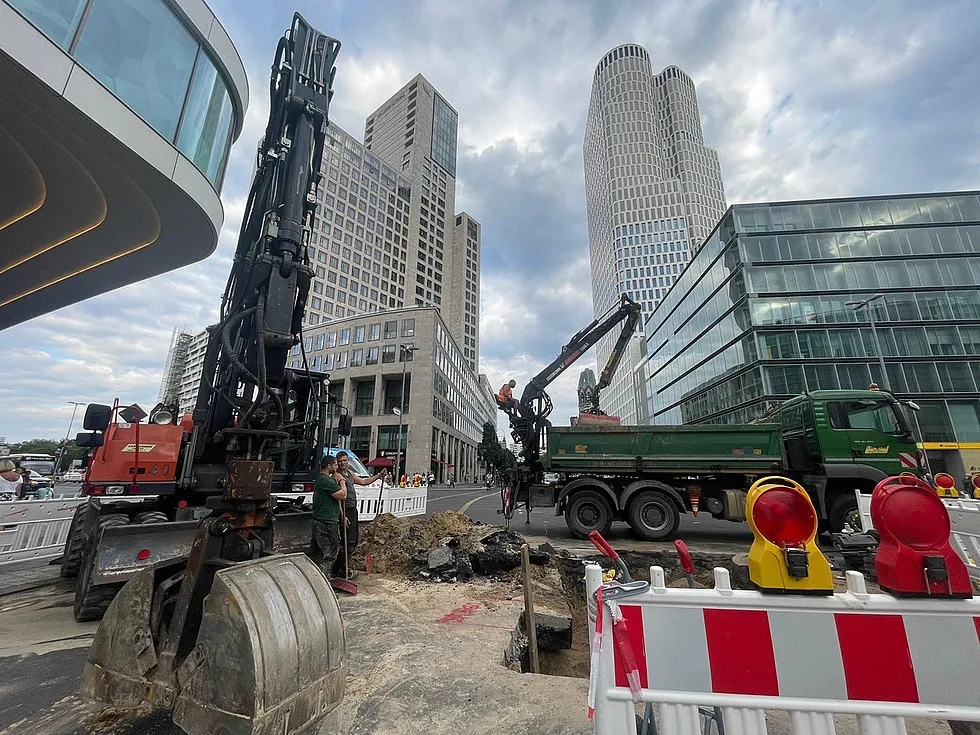
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
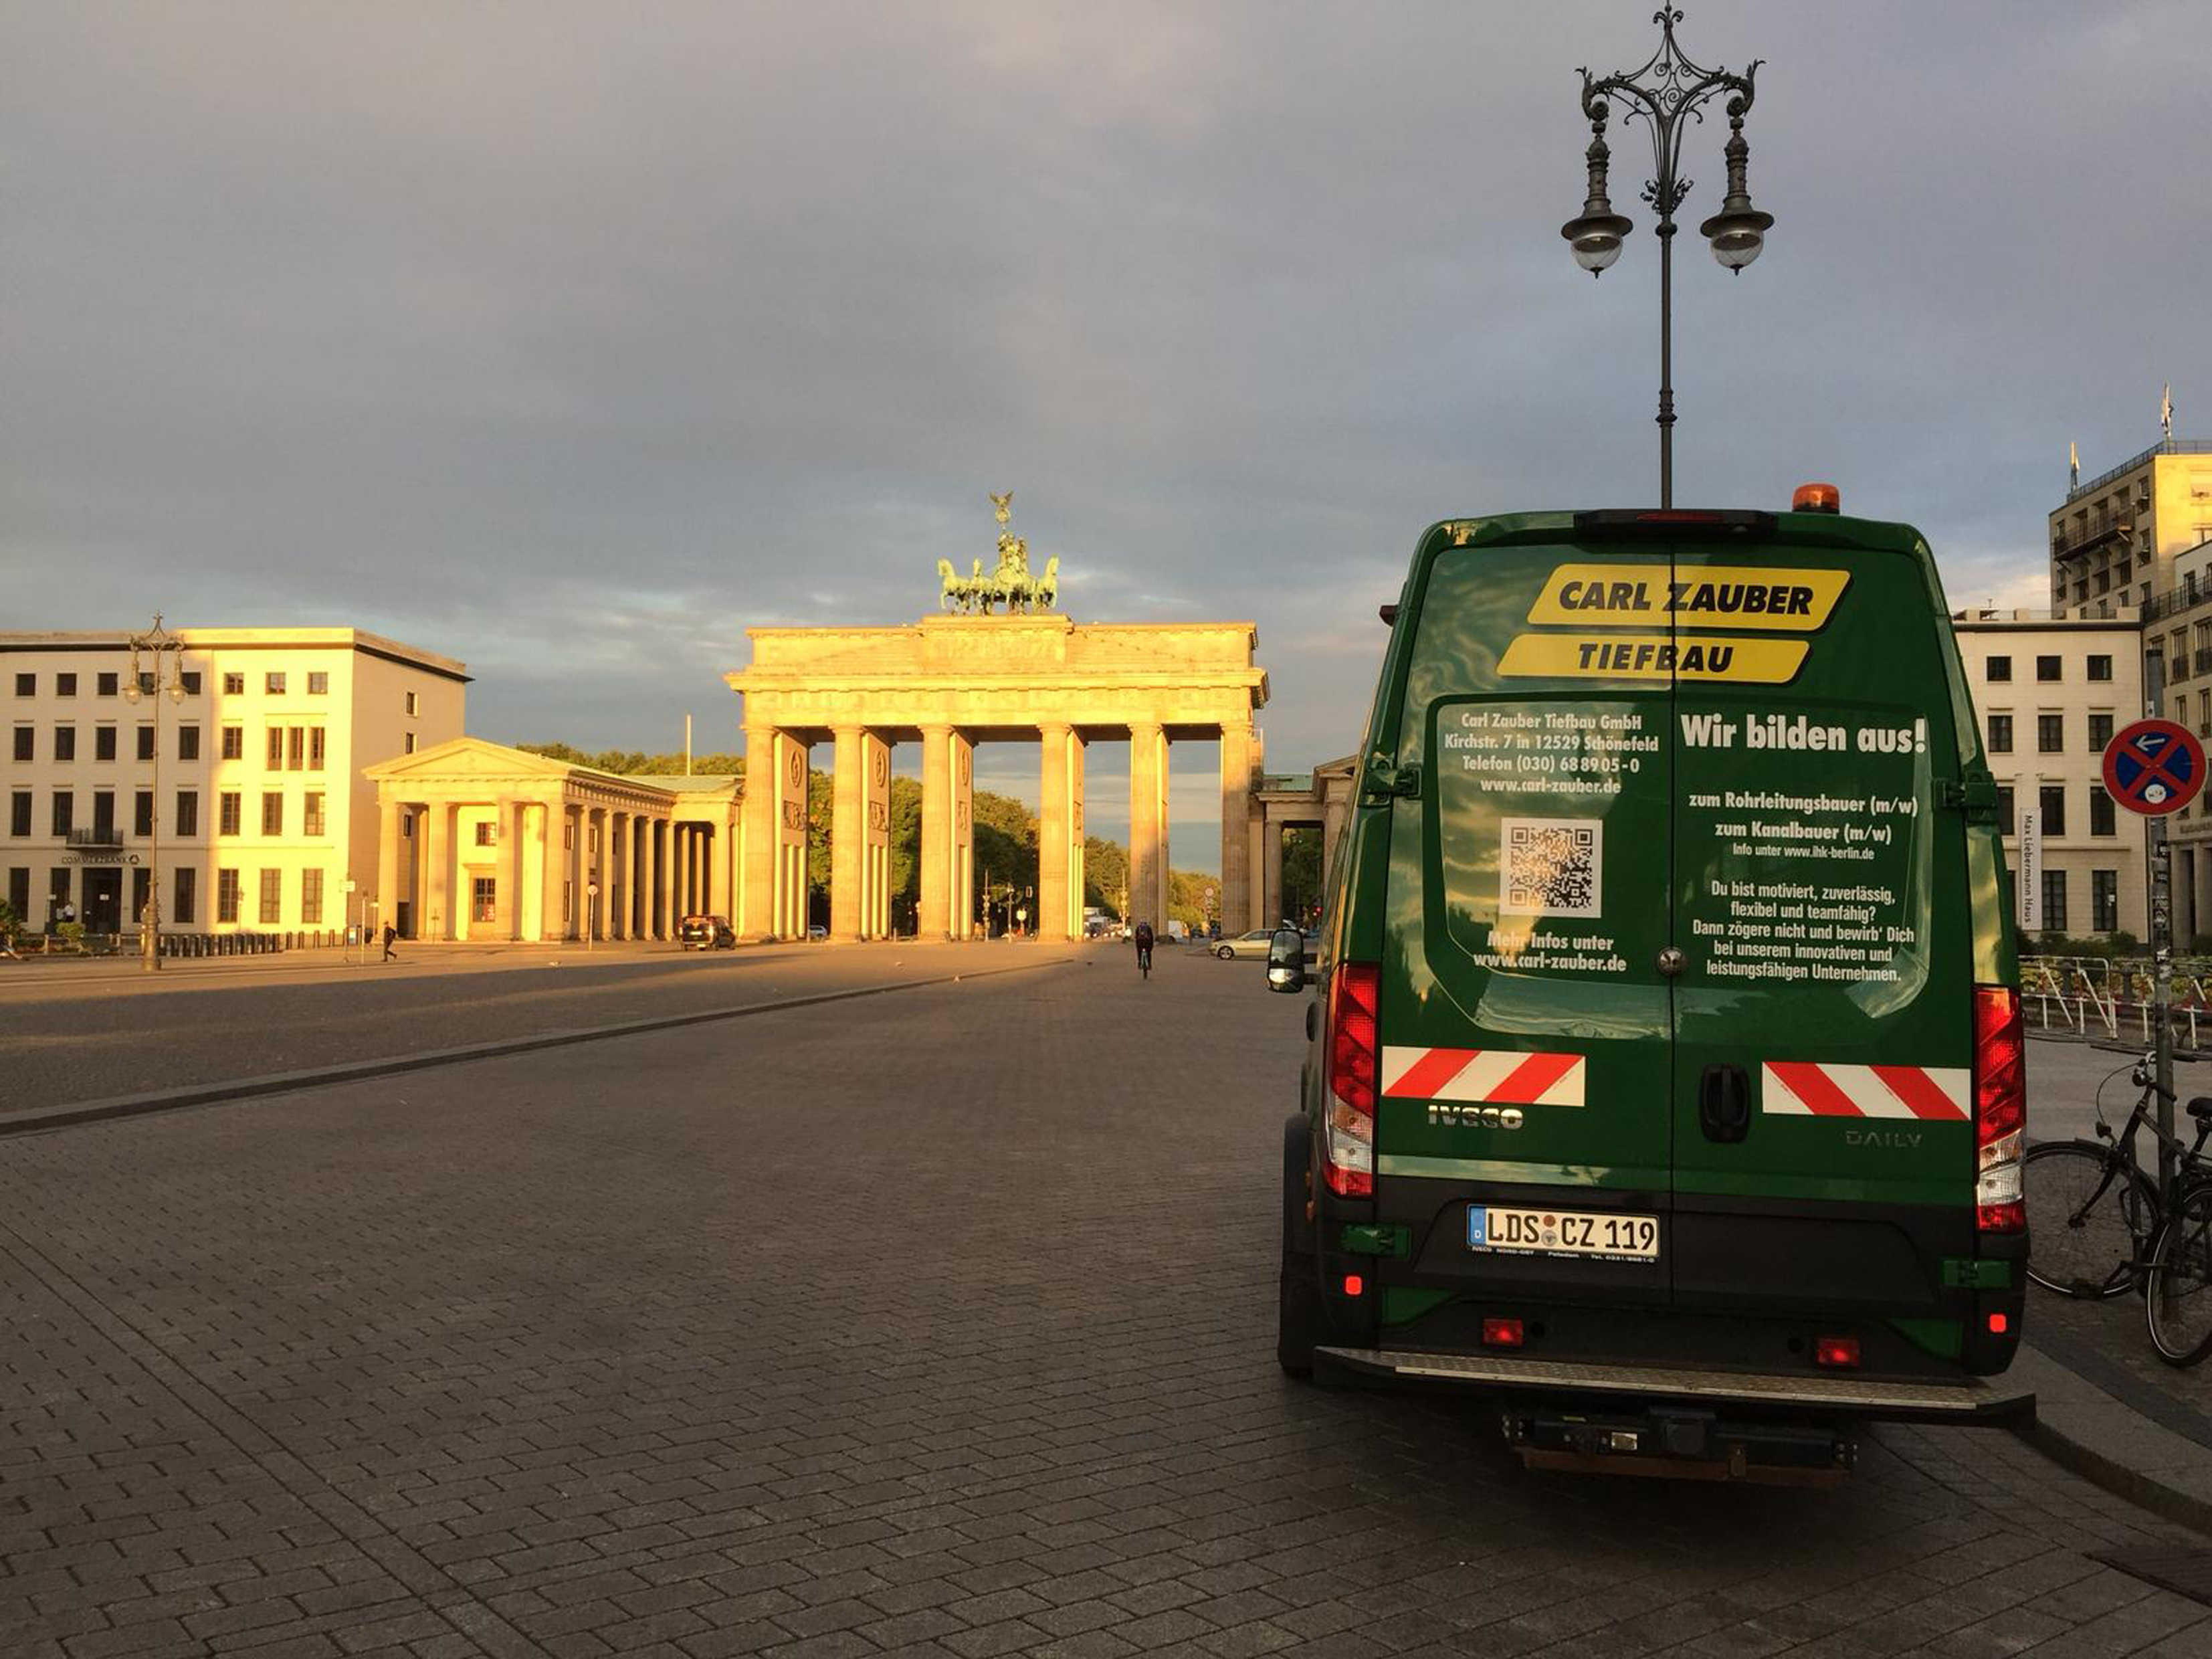
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
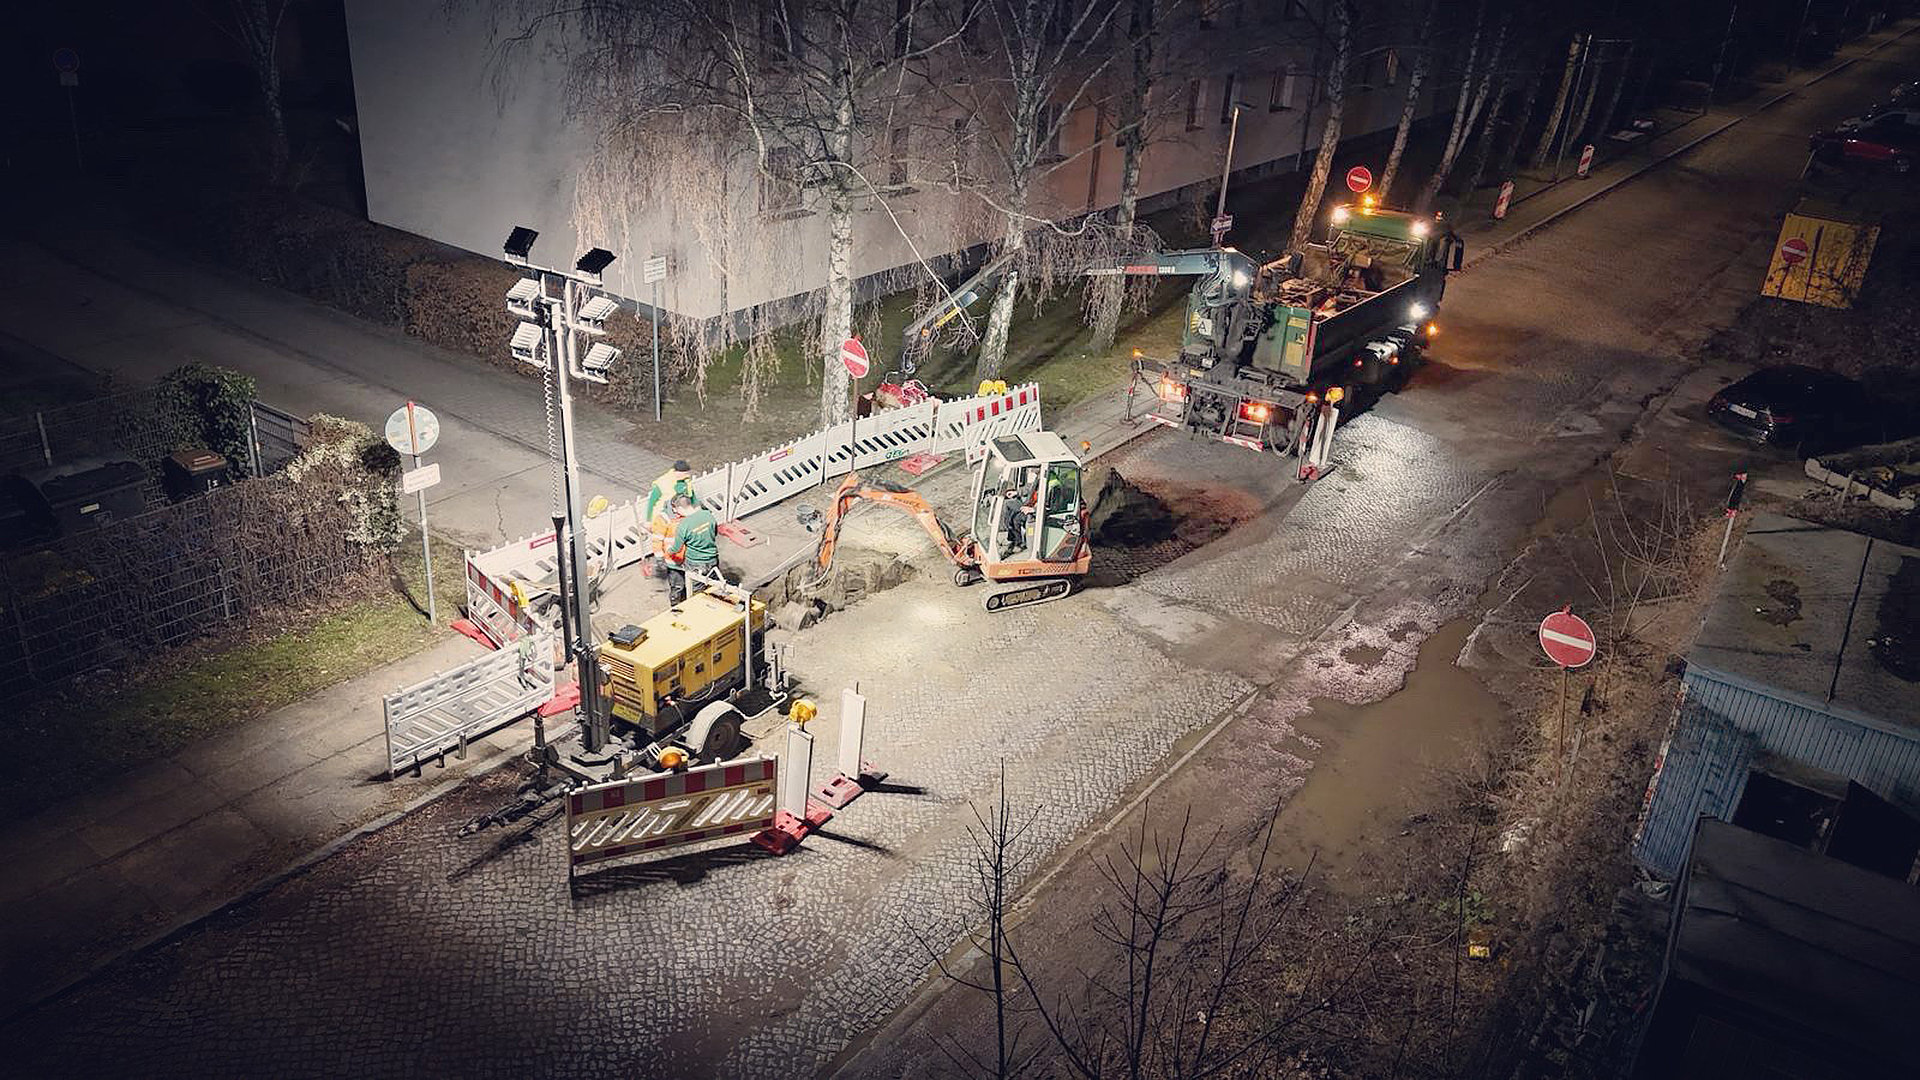
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Fachkräfteeinwanderungsgesetz: Die wichtigsten Neuerungen für Arbeitgeber
Auf dem deutschen Arbeitsmarkt wird es in den kommenden Jahren einen erheblichen Fachkräftemangel geben. Damit qualifizierte Arbeitskräfte aus Nicht-EU-Ländern leichter nach Deutschland kommen und hier arbeiten können, wurde kürzlich das Fachkräfteeinwanderungsgesetz (FEG) reformiert. Was heißt das für Unternehmen? Die Änderungen im Überblick.
Im vierten Quartal 2024 verzeichnete das Institut für Arbeitsmarkt- und Berufsforschung (IAB) fast 1,6 Millionen offene Stellen in Deutschland. Um den deutschen Arbeitsmarkt zu stützen, stärkt die Bundesregierung mit der kürzlich beschlossenen Reform des Fachkräfteeinwanderungsgesetzes die Zuwanderung qualifizierter Fachkräfte aus Nicht-EU-Staaten. Insbesondere sollen bürokratische Hürden abgebaut und die Einreise erleichtert werden.
Für wen gilt das Fachkräfteeinwanderungsgesetz?
Das Fachkräfteeinwanderungsgesetz richtet sich vor allem an Fachkräfte aus Nicht-EU-Staaten, die zum Leben und Arbeiten nach Deutschland kommen wollen. Die Gesetzesänderung reduziert die Formalitäten zur Erlangung des erforderlichen Aufenthaltstitels, um die Zuwanderung zu stärken.
Die Neuerungen im Überblick
Das neue Fachkräfteeinwanderungsgesetz schafft auf drei Ebenen Erleichterungen für ausländische Fachkräfte:
- Wer einen in Deutschland anerkannten Abschluss hat, soll jede qualifizierte Tätigkeit ausüben können.
- Wer einen Berufsabschluss im Herkunftsland und mindestens zwei Jahre Berufserfahrung hat, darf ebenfalls in Deutschland arbeiten.
- Die Bundesregierung führt eine Chancenkarte ein. Für Kriterien wie Deutsch- und Englischkenntnisse, Qualifikation und Berufserfahrung erhalten Fachkräfte Punkte. Die Chancenkarte kann bei der zuständigen Auslandsvertretung Deutschlands im Herkunftsland oder bei der örtlichen Ausländerbehörde in Deutschland beantragt werden. Sie berechtigt zur Einreise und zur Teilzeit- oder Probebeschäftigung.
Blaue Karte EU: Vereinfachte Einreise für Akademiker
Die Blaue Karte EU ist ein von der Europäischen Union eingeführter Aufenthaltstitel, der es hochqualifizierten Arbeitskräften aus Drittstaaten ermöglicht, in einem EU-Mitgliedstaat zu leben und zu arbeiten. Für Inhaber der Blauen Karte EU gelten zudem verschiedene Erleichterungen, zum Beispiel beim Familiennachzug oder beim Arbeitgeberwechsel.
Seit November 2023 gelten folgende Voraussetzungen für die Erteilung dieses Aufenthaltstitels:
- Es muss ein konkretes Angebot für einen Arbeitsvertrag von mindestens sechs Monaten vorliegen.
- Das Gehalt muss mindestens 50 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung betragen. Diese liegt im Jahr 2024 bei 90.600 Euro. Das Mindestgehalt beträgt somit 45.300 Euro.
- Für bestimmte Berufsgruppen wie Informatiker, Naturwissenschaftler, Tierärzte, Ärzte und Ingenieure gilt eine niedrigere Entgeltgrenze. Sie beträgt 45,3 Prozent der Beitragsbemessungsgrenze, also rund 41.041 Euro. Die gleiche Grenze gilt für Berufseinsteiger, deren Hochschulabschluss nicht länger als drei Jahre zurückliegt.
- Im Bereich der Informations- und Kommunikationstechnologie ist die Erteilung der Blauen Karte EU nach dem neuen Fachkräfteeinwanderungsgesetz auch ohne Hochschulabschluss möglich, wenn mindestens drei Jahre Berufserfahrung und besondere Kenntnisse nachgewiesen werden können. Auch hier gilt die niedrigere Gehaltsschwelle.
Erleichterungen für Fachkräfte mit Hochschul- oder Berufsabschluss
Ausländische Fachkräfte mit Hochschul- oder Berufsabschluss können nun in allen Berufen arbeiten, auch wenn diese nicht direkt mit ihrer Ausbildung in Verbindung stehen. Die Beschränkung auf Engpassberufe wurde aufgehoben. So können Arbeitgeber etwa einen studierten Mathematiker auch als IT-Spezialisten einstellen. Nicht möglich ist in diesem Rahmen jedoch die Übernahme von unqualifizierten Beschäftigungen.
Vereinfachungen für Fachkräfte mit Berufserfahrung
Bislang mussten Fachkräfte aus Nicht-EU-Staaten mit einem im Ausland erworbenen Berufsabschluss ein umfangreiches und langwieriges Anerkennungsverfahren durchlaufen. Das reformierte Fachkräfteeinwanderungsgesetz bringt hier deutliche Erleichterungen, um die Zuwanderung zu fördern.
Zuwanderer müssen ihre Abschlüsse nicht mehr erst in Deutschland anerkennen lassen. Sie können bereits hier arbeiten, während das Anerkennungsverfahren noch läuft. Arbeitgeber und Fachkraft müssen sich lediglich verpflichten, notwendige Nachqualifizierungen zeitnah durchzuführen (Anerkennungspartnerschaft). Dafür müssen allerdings einige Voraussetzungen erfüllt sein:
- Es muss ein im Ausland erworbener Berufsabschluss (mindestens zwei Jahre Ausbildungsdauer) oder ein abgeschlossenes Hochschulstudium vorliegen.
- Zusätzlich müssen die Zuwanderer zwei Jahre einschlägige Berufserfahrung innerhalb der vergangenen fünf Jahre nachweisen.
- Der Beruf darf nicht reglementiert sein.
- Das Gehalt muss mindestens 45 Prozent der Beitragsbemessungsgrenze betragen. Ist der einstellende Arbeitgeber tarifgebunden, entfällt diese Voraussetzung.
Erfüllen die Bewerber die Voraussetzungen nicht, durchlaufen sie das bisherige Anerkennungsverfahren zur Erteilung eines Aufenthaltstitels.
Die neue Chancenkarte
Mit dem Fachkräfteeinwanderungsgesetz hat Deutschland zum 1. Juni 2024 die sogenannte Chancenkarte eingeführt. Hierbei handelt es sich um ein neues Instrument, das es qualifizierten Arbeitskräften aus Nicht-EU-Ländern erleichtern soll, nach Deutschland einzuwandern. Es zielt darauf ab, Fachkräften mehr Flexibilität und Möglichkeiten zu bieten, auf dem deutschen Arbeitsmarkt Fuß zu fassen.
Die Chancenkarte basiert auf einem Punktesystem. Fachkräfte können anhand der folgenden Kriterien Punkte sammeln:
- Berufliche Qualifikation
- Einschlägige Berufserfahrung in dem gesuchten Berufsfeld
- Deutschkenntnisse mindestens auf dem Niveau A1 (GER) oder Englischkenntnisse mindestens auf dem Niveau B2 (GER)
- Alter
- Deutschlandbezug (z. B. durch vorherige Aufenthalte oder familiäre Bindungen)
- Potenzial des Ehegatten/Lebenspartners als Fachkraft
Erreicht ein Bewerber eine ausreichende Punktzahl, erhält er die Chancenkarte. Diese ermöglicht einen Aufenthalt von bis zu einem Jahr zur Arbeitssuche. In dieser Zeit kann die Fachkraft sich um einen Arbeits- oder Ausbildungsplatz bemühen und unter bestimmten Voraussetzungen arbeiten (bis zu 20 Stunden pro Woche oder zweiwöchige Probebeschäftigung in Vollzeit). Wichtig: Bewerber müssen ihren Lebensunterhalt in Deutschland eigenständig sichern und krankenversichert sein.
Zuwanderung von Fachkräften ohne Berufserfahrung
Inzwischen herrscht in Deutschland auch ein starker Mangel an Personal für unqualifizierte Beschäftigungen. Bislang gab es kaum Möglichkeiten, Arbeitskräfte unabhängig von ihrer Qualifikation ins Land zu holen.
Eine dieser Optionen ist die Westbalkanregelung, mit der pro Jahr bis zu 25.000 Arbeitnehmer aus sechs Ländern (Albanien, Bosnien-Herzegowina, Nordmazedonien, Montenegro, Kosovo, Serbien) nach Deutschland kommen konnten. Diese Regelung wurde nun unbefristet verlängert und auf bis zu 50.000 Arbeitskräfte erweitert. Einreisende nach der Westbalkanregelung dürfen in Deutschland für bis zu vier Jahre arbeiten.
Weitere Änderungen durch das Fachkräfteeinwanderungsgesetz
Für Angehörige von Fachkräften gelten unter anderem folgende Erleichterungen beim Familiennachzug:
- Ehepartner von in Deutschland tätigen Fachkräften müssen vor der Einreise keine Deutschkenntnisse mehr nachweisen.
- Angehörige von Inhabern einer Blauen Karte EU, die sich bereits in einem anderen EU-Mitgliedstaat aufhielten, benötigen für ihren Nachzug nach Deutschland lediglich Krankenversicherungsschutz, jedoch in der Regel keinen Nachweis der Lebensunterhaltssicherung.
- Über 16-jährige Kinder einer Fachkraft können ihren Eltern nachziehen, ohne hierfür weitere Voraussetzungen erfüllen zu müssen.
- Eltern und Schwiegereltern von ausländischen Fachkräften dürfen nach Deutschland kommen, sofern der Aufenthaltstitel Ihres Kindes oder Schwiegerkindes erstmals nach dem 29. Februar 2024 erteilt wurde. Voraussetzung hierfür ist, dass sie ihren Lebensunterhalt eigenständig sichern und einen ausreichenden Kranken- und Pflegeversicherungsschutz nachweisen können.
Wann sind die Neuerungen des Fachkräfteeinwanderungsgesetzes in Kraft getreten?
Das Fachkräfteeinwanderungsgesetz ist stufenweise in Kraft getreten. Einige Regelungen, beispielsweise zur Blauen Karte EU, gelten bereits seit November 2023. Weitere Neuerungen, die den Zugang für ausländische Fachkräfte mit Berufserfahrung und für Auszubildende erleichtern, sind im März 2024 in Kraft getreten. Eine weitere wichtige Änderung, die Einführung der Chancenkarte zur Arbeitsplatzsuche, wurde am 1. Juni 2024 wirksam.
Bürokratie ist wie ein Kaugummi im Haar – aber keine Sorge, wir haben die Schere!
Bürokratie im Weg? Mit den richtigen Strategien wird sie vom Klotz am Bein zum Sprungbrett für deinen Erfolg! Compliance als Wettbewerbsvorteil, Digitalisierung als Turbo, smarte Lobbyarbeit und Expertenrat: Nutze Bürokratie als Chance, dein Unternehmen auf die Überholspur zu bringen! 🚀
Regulatorische Anforderungen und Bürokratie
– allein die Worte lassen jeden Mittelständler mit den Augen rollen. Es fühlt sich an, als würde man sich ständig durch ein Dickicht aus Vorschriften kämpfen, während man gleichzeitig versucht, das eigene Unternehmen auf Kurs zu halten. Aber was, wenn wir dir sagen, dass du dieses Dickicht nicht nur durchqueren, sondern es auch zu deinem Vorteil nutzen kannst? Lass uns einen frechen Blick darauf werfen, wie du die Bürokratie zähmst und sie für dich arbeiten lässt!
Compliance-Kosten: Das ungeliebte Kind effizient aufziehen
Niemand liebt sie, aber jeder muss sich um sie kümmern: Compliance-Kosten. Sie wachsen unaufhaltsam und sind wie ein nimmersattes Monster, das nie genug bekommt. Doch was wäre, wenn du dieses Monster in ein nützliches Haustier verwandeln könntest? Es geht darum, Compliance nicht als Last, sondern als Wettbewerbsvorteil zu sehen. Wenn du die Anforderungen smart integrierst, kannst du dich von der Konkurrenz abheben. Kunden und Partner legen immer mehr Wert auf Unternehmen, die transparent, ethisch und gesetzeskonform arbeiten. Also, anstatt dich zu beklagen, nutze Compliance als Aushängeschild und zeige, dass du die Nase vorn hast – sicher und sauber! s Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können. Du übergibst wichtige Aufgaben an deine Mitarbeiter? Nütze diesen Satz in solchen entscheidenden Momenten und Du wirst Dankbarkeit und Motivation durch deine Mitarbeiter verspüren.
Digitalisierung: Dein Turbo für Bürokratieabbau
Digitalisierung ist nicht nur ein Buzzword, sondern der Schlüssel, um der Bürokratie den Wind aus den Segeln zu nehmen. Stell dir vor, du ersetzt all die Papierstapel durch digitale Prozesse. Plötzlich werden aus stundenlangen Formularschlachten blitzschnelle Klicks. Die Kunst besteht darin, smarte Tools zu nutzen, die dir nicht nur helfen, die regulatorischen Anforderungen zu erfüllen, sondern auch deine Effizienz massiv steigern. Das bedeutet: weniger Papierkram, mehr Zeit für das Wesentliche. Und wer weiß, vielleicht entdeckst du dabei sogar neue digitale Möglichkeiten, die dein Geschäft auf ein ganz neues Level heben.
Lobbyarbeit: Zeit, die Ärmel hochzukrempeln
Du denkst, Lobbyarbeit sei nur etwas für die Großen? Denk nochmal nach! Auch mittelständische Unternehmen haben eine Stimme, und es wird Zeit, diese zu nutzen. Indem du dich in Verbänden engagierst und aktiv an der Gestaltung von Regulierungen mitarbeitest, kannst du Einfluss nehmen – nicht nur darauf, was beschlossen wird, sondern auch, wie es umgesetzt wird. Das bedeutet weniger unpassende Vorschriften und mehr praxisnahe Lösungen. Verbünde dich mit anderen Mittelständlern und zeige der Politik, dass du mehr bist als nur ein Regel-Empfänger. Du bist ein Regel-Macher!
Beratung und Unterstützung: Die besten Freunde im Dschungel der Bürokratie
Manchmal ist es schlau, sich Hilfe zu holen, anstatt alles allein zu machen. Externe Berater können dir den Weg durch den Dschungel der Regulierungen zeigen und dir helfen, Stolpersteine zu umgehen. Aber Vorsicht: Wähle deine Berater mit Bedacht. Du solltest nicht nur Experten im Gesetzesdschungel sein, sondern auch verstehen, wie dein Unternehmen tickt. Wenn du den richtigen Partner an deiner Seite hast, wird aus dem lästigen Vorschriften-Irrgarten ein klarer Pfad – und du sparst dir teure Fehler und schlaflose Nächte.
Bürokratie als Innovationsmotor: Klingt verrückt? Ist es nicht!
Hier kommt der Clou: Bürokratie muss nicht der Feind sein. Tatsächlich kann sie zum Innovationsmotor werden, wenn du sie richtig nutzt. Jeder neue Regulierungstrend bringt auch neue Marktchancen. Vielleicht zwingt dich eine neue Vorschrift, deine Prozesse zu überdenken – und plötzlich entdeckst du eine effizientere, kostengünstigere oder umweltfreundlichere Art und Weise, dein Geschäft zu führen. Betrachte Regulierungen also nicht als Blockade, sondern als Ansporn, dein Unternehmen neu zu erfinden und auf die Überholspur zu bringen.

Fazit: Vom Bürokratieopfer zum Bürokratieprofi
Regulatorische Anforderungen und Bürokratie mögen nervig sein, aber sie müssen kein Klotz am Bein sein. Mit der richtigen Einstellung und den passenden Strategien kannst du sie zu deinem Vorteil nutzen. Ob durch clevere Compliance, digitale Lösungen, aktive Lobbyarbeit oder das Einbeziehen externer Berater – die Möglichkeiten sind vielfältig. Die Herausforderung besteht darin, aus den Stolpersteinen, die dir in den Weg gelegt werden, das Fundament für deinen Erfolg zu bauen. Also, statt sich über die Bürokratie zu beschweren, nimm die Schere in die Hand und mach dir den Weg frei!
Die Kunst der Führung – Mit einfachen Sätzen Großes erreichen
Effektive Führung braucht keine komplexen Strategien. Acht einfache Sätze, wie „Ich stehe hinter dir“ oder „Danke“, kannst Du Führung auf ein neues Level heben.
Erfolgreiche Führung...
...ist nicht unbedingt eine Frage komplexer Strategien oder detaillierter Pläne. Vielmehr kann sie in ihrer Essenz auf einfache, aber kraftvolle Sätze zurückgeführt werden, die Vertrauen schaffen, Motivation fördern und ein starkes Teamgefühl etablieren. In der Hektik des Arbeitsalltags geht oft vergessen, dass Kommunikation eine der entscheidendsten Fähigkeiten einer Führungskraft ist. Es sind nicht immer die großen Reden oder die ausgeklügelten Strategien, die den Unterschied machen – manchmal genügen ein paar wohlüberlegte Worte, um Großes zu bewirken.
Die Macht einfacher Sätze sollte dabei nicht unterschätzt werden. Ein „Ich stehe hinter dir“ kann das Selbstvertrauen eines Mitarbeiters enorm stärken, während „Was denkst du?“ dazu anregt, eigene Ideen einzubringen und Verantwortung zu übernehmen. Diese Art der Kommunikation fördert nicht nur das Engagement, sondern zeigt auch, dass die Führungskraft ihre Mitarbeiter wertschätzt und ernst nimmt. In diesem Blogbeitrag stellen wir Ihnen acht solcher Sätze vor, die Ihre Führungsqualitäten auf ein neues Niveau heben können.
„Ich stehe hinter dir.“
Ein einfacher Satz, der das Selbstvertrauen Ihrer Mitarbeiter stärkt und sie gleichzeitig ermutigt alles zu geben oder sogar Neues zu probieren! Er schafft ein Gefühl von Sicherheit, wodurch Ihre Mitarbeiter einsehen, dass sie Ihnen vertrauen können.
Sie übergeben wichtige Aufgaben an Ihre Mitarbeiter? Nützen Sie diesen Satz in solchen entscheidenden Momenten und Sie werden Dankbarkeit und Motivation durch Ihre Mitarbeiter verspüren.
„Was denkst du?“
Frage nach den Meinungen deiner Teammitglieder, um Engagement, Zusammenarbeit und Kreativität zu fördern. Unterschiedliche Perspektiven zu einem Thema steigern die Kreativität und ermöglichen es, schneller Lösungen für Probleme zu finden oder neue Projekte zu initiieren.
„Was brauchst du, um erfolgreich zu sein?“
Damit Ihre Mitarbeiter und Mitarbeiterinnen sehen, dass Du die Bedürfnisse des Teams ernst nimmst und bereit bist, Unterstützung zu bieten, integriere diese Frage in Meetings oder Entscheidungsprozessen. So etablierst Du eine offene Diskussionskultur.
„Lasst uns das zusammen angehen.“
Gemeinsames Arbeiten stärkt das Teamgefühl und sorgt für eine klare Ausrichtung auf gemeinsame Ziele. Die Betonung auf die Zusammenarbeit zeigt, dass Herausforderungen nicht allein bewältigt werden müssen.
Deine Mitarbeiter starten neue Projekte? Verwende diesen Satz, um eine kooperative Arbeitsweise zu fördern.
„Wie kann ich dich unterstützen?“
Zeige, dass das Wohl deiner Mitarbeiter Ihnen am Herzen liegt. Du bist bereit nötige Ressourcen bereitzustellen, auch wenn es Aufwand, Zeit und Geld kosten kann. Schaffe eine transparente Kommunikation, stellen sicher was benötigt wird und mit welchen Maßnahmen Ziele erreicht werden können.
Stellen diese Frage in regelmäßigen Feedback-Gesprächen, um klare Antworten und passende Unterstützung sicherzustellen.
„Das hast du gut gemacht.“
Leider bekommt man heutzutage zu viel Kritik zu hören/zu sehen. Schenke deinen Mitarbeitern regelmäßig solch eine positive Aussage und die Stimmung sowie die Arbeitsweise werden auf jeden Fall auf höchstem Level gehalten.
„Was können wir aus dieser Erfahrung mitnehmen?“
Fördern eine Kultur der kontinuierlichen Verbesserung, ohne Schuldzuweisungen zu machen! Nach abgeschlossenen Projekten sollte diese Frage als eine der ersten am Plan stehen. Erfolge sowie Misserfolge sind wichtig für Wachstum. Lernen zusammen aus beiden.
„Danke.“
So einfach und doch so wirksam. „Danke“ kann Wunder bewirken, wenn es ehrlich und bewusst ausgesprochen wird. Dankbarkeit auszudrücken ist nicht nur höflich, sondern essenziell für die Motivation und Zufriedenheit im Team. Signalisiere mit einem einfachen Wort, dass Du die Arbeit jedes einzelnen Teammitgliedes wahrnimmst und schätzt. Aber bitte: Meinen es auch wirklich!!
Datenschutz in der Finanzbuchhaltung: Was fordert die DSGVO?
Die europäische Datenschutz-Grundverordnung (DSGVO) regelt auch den Umgang mit personenbezogenen Daten in der Finanzbuchhaltung. Was dabei zu beachten ist, erklärt dieser Artikel.
Die Datenschutz-Grundverordnung enthält spezifische Regelungen und Prinzipien, die auch für den Datenschutz in der Finanzbuchhaltung relevant sind. Im Wesentlichen geht es in der DSGVO in Bezug auf den Schutz personenbezogener Daten um zwei Grundsätze:
- Datenminimierung oder Datensparsamkeit: Es sollten so wenig personenbezogene Daten wie möglich verwendet werden und nur so lange, wie es notwendig ist, um den Verarbeitungszweck zu erfüllen.
- Zweckbindung: Sobald der Zweck der Datenspeicherung erreicht ist, müssen personenbezogene Daten gelöscht werden. In diesem Zusammenhang wird häufig der Grundsatz der Speicherbegrenzung genannt.
Zum Gesamtpaket der DSGVO gehören auch das „Recht auf Vergessenwerden“, umfassende Auskunfts- und Widerspruchsrechte der Betroffenen, „Privacy by default“ sowie die neuen Regelungen zur Datenverarbeitung im Auftrag.
In der Finanzbuchhaltung werden schutzbedürftige Daten von Kunden, Lieferanten, Partnern und anderen verarbeitet. Dazu gehören beispielsweise Stammdaten, Rechnungsdaten und Kontodaten. Für einen effektiven Datenschutz in der Finanzbuchhaltung müssen daher einige Prozesse überprüft werden. Sehen wir uns an, welche Maßnahmen Sie dazu ergreifen können.
Wo ist der Datenschutz in der Finanzbuchhaltung rechtlich geregelt?
Bis Mai 2018 war der Datenschutz in Deutschland im Wesentlichen durch das alte Bundesdatenschutzgesetz (BDSG) geregelt. Seit dem 25. Mai 2018 gilt in Deutschland und allen anderen EU-Mitgliedstaaten die Datenschutz-Grundverordnung (DSGVO). Um der Datenschutz-Grundverordnung zu entsprechen, wurde das Bundesdatenschutzgesetz (BDSG) zur gleichen Zeit angepasst.
Das BDSG-neu dient dazu, spezifische nationale Regelungen zu ergänzen und auszugestalten, wo die DSGVO den Mitgliedstaaten entsprechende Gestaltungsspielräume lässt. Es enthält beispielsweise Regelungen zur Datenverarbeitung im Beschäftigungskontext, zu den Rechten der Betroffenen, zur Datenschutzaufsicht und zu Sanktionen.
Die Regelungen zum Datenschutz in der Finanzbuchhaltung finden sich somit sowohl in der DSGVO als auch im BDSG-neu. Darüber hinaus ist zu beachten, dass die Abgabenordnung (AO) und das Handelsgesetzbuch (HGB) längere Aufbewahrungsfristen für personenbezogene Daten vorsehen können.
Welche Daten stehen im Fokus der datenschutzrechtlichen Regelungen?
Die DSGVO zielt auf personenbezogene Daten ab. Darunter fallen alle Daten, die sich direkt oder indirekt auf eine Person zurückführen lassen. Das sind nicht nur Namen, Adressen und Telefonnummern, sondern beispielsweise auch IP-Adressen von benutzten Computern und Kundennummern oder -kennungen.
Was fordert die DSGVO für den Umgang mit personenbezogenen Daten in der Finanzbuchhaltung?
Erinnern Sie sich noch an die von den GoBD geforderten technischen und organisatorischen Maßnahmen, kurz: TOMs? Dieses Kürzel steht für die Maßnahmen, die ergriffen werden müssen, um den gesetzlichen Anforderungen zu genügen. Auch die TOMs für den Datenschutz in der Finanzbuchhaltung müssen dokumentiert werden.
Die Finanzbuchhaltung muss Maßnahmen in folgenden Bereichen umsetzen:
- Zugang und Zugriff auf geschützte Daten: Der Zugang und Zugriff muss durch ein System von Rollen und Rechten beschränkt werden. Beispielsweise benötigt eine Buchhaltungskraft Zugriff auf bestimmte Stammdaten und Rechnungen – in der Regel aber nur lesend, es sei denn, sie ist auch für die Stammdatenpflege zuständig.
- Zweckbindung und Datenminimierung: Diese Prinzipien betreffen sowohl die Menge als auch die Dauer der Datenaufbewahrung. Überprüfen Sie insbesondere die Vorgänge rund um die Stammdatenpflege.
- Weitere Verarbeitungsgrundsätze: Dazu gehören Rechtmäßigkeit, Verarbeitung nach Treu und Glauben, Transparenz, Integrität und Vertraulichkeit. Diese Grundsätze müssen nicht nur beachtet, sondern auch dokumentiert werden. Wenn dies noch nicht geschehen ist, sollten Sie das nachholen.
- Cloudgestützte Programme: Falls Sie mit cloudbasierten Programmen arbeiten, überprüfen Sie die Vereinbarungen zur Auftragsdatenverarbeitung mit den betreffenden Anbietern. Weiter unten finden Sie mehr Informationen zu diesem Punkt.
Speichern Sie nur die Daten, die dem Zweck der Verarbeitung entsprechen, und machen Sie sie nur den Personen zugänglich, die diese Daten verarbeiten. In der Buchhaltung werden in der Regel keine Angaben zum Geschlecht oder zur Herkunft benötigt. Wenn Sie aber beispielsweise als Steuerberater Steuererklärungen für Kunden erstellen, sind Angaben zum Familienstand, zu Kindern usw. relevant.
Benötigen Sie für den Datenschutz in der Finanzbuchhaltung ein Risk Assessment und Privacy Impact Assessment?
Häufig fallen die Begriffe „Risk Assessment“ und „Privacy Impact Assessment“. Dabei handelt es sich um sogenannte Datenschutzfolgenabschätzungen. Diese werden durchgeführt, wenn besonders schutzwürdige Daten betroffen sind. Dazu gehören beispielsweise Gesundheitsdaten, Daten über politische und religiöse Überzeugungen, ethnische Herkunft oder Vorstrafen. Datenlecks, die solche Informationen betreffen, können besonders großen Schaden anrichten.
Wenn Sie mit solchen sensiblen Daten arbeiten, ist es wichtig, eine entsprechende Datenschutzfolgenabschätzung (Privacy Impact Assessment) und eine Risikobewertung (Risk Assessment) durchzuführen. Diese Analysen helfen Ihnen, potenzielle Risiken zu erkennen und geeignete Maßnahmen zu ergreifen, um den Schutz der Daten zu gewährleisten und die Folgen eines möglichen Datenlecks zu minimieren.
Ist immer eine Einwilligung in die Datenverarbeitung erforderlich?
Die Einwilligungserklärung von Kunden und Partnern ist wichtig. Auch die Datenschutzerklärung Ihres Unternehmens sollte auf dem neuesten Stand sein. Normalerweise ist die Finanzbuchhaltung dafür nicht zuständig. Als Verantwortlicher für die Buchhaltung sollten Sie sich aber bei den zuständigen Stellen erkundigen, ob alles korrekt ist.
Grundsätzlich dürfen Sie Daten nur mit Einwilligung der betroffenen Person verarbeiten. Eine Einwilligung ist jedoch nach Art. 6 Abs. 1 lit. b DSGVO nicht erforderlich, wenn die Datenverarbeitung zur Erfüllung eines Vertrags zwischen Verbraucher und Unternehmer erforderlich ist.
Das bedeutet: Wenn ein Kunde bei Ihnen etwas bestellt, willigt er stillschweigend ein, dass sein Name, seine Bestelldaten und seine Rechnungsadresse von Ihnen gespeichert und verarbeitet werden. Laut DSGVO ist dies ein „Erlaubnistatbestand“, weil die Verarbeitung „für die Erfüllung eines Vertrages oder zur Durchführung vorvertraglicher Maßnahmen erforderlich ist“.
Ist Ihre Datenarchivierung DSGVO-konform?
Um Ihre Daten DSGVO-konform zu archivieren, empfiehlt sich der Einsatz eines Dokumentenmanagementsystems (DMS). Damit können Sie sicherstellen, dass die Daten während der gesamten gesetzlichen Aufbewahrungsfrist vor unbefugtem Zugriff geschützt, jederzeit wiederauffindbar und lesbar sind. Die Speicherung der Daten einfach auf einem internen Netzlaufwerk ist dagegen nicht DSGVO-konform, da diese Methode ein höheres Risiko für Datenverlust oder -korruption birgt.
Falls Ihr Unternehmen Cloud-Dienste zur Datenarchivierung nutzt, sollten Sie zusätzlich die folgenden Punkte beachten:
- Die Speicherung auf Servern innerhalb der EU ist grundsätzlich zulässig.
- Server in den USA sind nur dann rechtssicher, wenn sie nach dem EU-US Data Privacy Framework zertifiziert sind.
- Vor der Übertragung von Daten in die Cloud müssen angemessene Datenschutzvorkehrungen getroffen werden.
Auftragsdatenverarbeitung in der Cloud
Die DSGVO betrachtet Cloud-Anbieter als Auftragsverarbeiter, weshalb ein Vertrag über die Auftragsverarbeitung Ihrer Daten abgeschlossen werden muss. Die meisten seriösen Anbieter haben ihre Verträge bereits DSGVO-konform gestaltet. Dennoch gilt: Vertrauen ist gut, Kontrolle ist besser. Sowohl Ihr Unternehmen als Verantwortlicher als auch der Cloud-Provider müssen geeignete Datenschutzmaßnahmen nachweisen können.
Haftung für Datenschutzverstöße
Bei Verstößen gegen die DSGVO haftet die Partei, die den Fehler nachweislich begangen hat. Prüfen Sie in Ihrem Auftragsverarbeitungsvertrag (AVV), ob Ihr Cloud-Partner diese Haftung übernimmt.
Übrigens: Die Möglichkeit, dass Ihr Cloud-Anbieter als Auftragsdatenverarbeiter für Datenschutzverstöße in der Buchhaltung haftbar gemacht werden kann, ist eine Neuerung der DSGVO.
Löschpflichten für Buchhaltungsdaten
Die Abgabenordnung (AO) regelt die Aufbewahrungspflichten für steuerrelevante Daten in § 147 AO wie folgt:.
- 10 Jahre für bestimmte Unterlagen (z. B. Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Eröffnungsbilanz, bestimmte Zollunterlagen).
- 8 Jahre für Buchungsbelege (z. B. Rechnungen, Kontoauszüge, Kassenbelege, Lohnabrechnungen) – diese Frist wurde von zuvor 10 Jahren abgesenkt.
- 6 Jahre für sonstige aufbewahrungspflichtige Unterlagen wie Handels- und Geschäftsbriefe.
Nach Ablauf dieser gesetzlichen Fristen sind personenbezogene Daten gemäß DSGVO zu löschen.
Wie sieht ein rechtskonformes Löschkonzept aus?
Im Idealfall können Sie bei der Datenarchivierung ein „Verfallsdatum“ für Daten festlegen. Ein praktisches Löschkonzept könnte wie folgt aussehen:
- Unterteilen Sie die Daten in Kategorien, zum Beispiel mit Aufbewahrungsfristen von zehn Jahren oder sechs Jahren.
- Formulieren Sie für jede Kategorie klare Löschregeln. Zum Beispiel: Die Rechnung X wurde am 27. Juni 2024 eingegeben, daher ist ihre Löschung für den 27. Juni 2034 vorgesehen.
- Definieren Sie einen Prozess für die Durchführung der Löschung.
- Legen Sie die Verantwortlichkeiten für die Löschung fest und hinterlegen Sie diese im Rollen- und Rechtesystem der Software.
- Dokumentieren Sie das gesamte Löschkonzept und dessen Umsetzung.
Moderne Archiv- bzw. Dokumentenmanagementsysteme unterstützen Sie bei der Erstellung solcher Löschregeln. Sobald der Prozess in der Software implementiert ist, müssen Sie sich nicht mehr darum kümmern.
Payroll Outsourcing als Hebel für ein agiles HR-Department
Die Lohnabrechnung in Deutschland, Österreich und der Schweiz unterliegt komplexen, länderspezifischen Regeln, etwa bei Sozialversicherung und Steuerrecht. Der Beitrag erklärt, was Payroll Outsourcing konkret bedeutet, worauf es bei der Anbieterwahl im DACH-Raum ankommt und wie die Auslagerung von Lohnabrechnung, Benefits-Verwaltung und Talentakquisition interne HR-Teams entlasten und den Übergang zu einem agileren, iterativeren HR-Modell unterstützen kann.
Die Lohnabrechnung im DACH-Raum unterliegt komplexen, länderspezifischen Regeln. Wer diese Aufgabe auslagert, gewinnt nicht nur Zeit, sondern auch die Flexibilität, die ein modernes HR-Department heute braucht.
Was Payroll Outsourcing konkret bedeutet
Payroll Outsourcing bezeichnet die automatisierte und digitalisierte Auslagerung von Lohn- und Gehaltsabrechnungsprozessen an einen externen Dienstleister. Zur Lohnabrechnung gehören typischerweise die Berechnung von Gehältern und Löhnen, Abzüge für Steuern und Sozialversicherungen, das Einhalten gesetzlicher Bestimmungen, das Ausstellen der Abrechnungen samt Versand der erforderlichen Meldungen sowie die Überweisung der Gehälter an die Mitarbeitenden. Diese Prozesse erfordern genaue Kenntnisse der aktuellen Steuergesetze und Vorschriften und bringen entsprechende Komplexität mit sich.
Ein externer Dienstleister stellt sicher, dass Experten diese Prozesse durchführen. Das verringert Fehler und sichert die Einhaltung gesetzlicher Vorschriften. Gleichzeitig kann sich Ihr internes Personal auf strategischere Aufgaben konzentrieren, während die operativen Details der Lohnabrechnung bei externen Fachleuten liegen.
Länderspezifische Unterschiede im DACH-Raum
Payroll Outsourcing unterscheidet sich innerhalb Deutschlands, Österreichs und der Schweiz deutlich, allerdings weniger beim Outsourcing-Service selbst als bei den länderspezifischen gesetzlichen Anforderungen, den steuerlichen Bestimmungen und den kulturellen Eigenheiten. Folgende Punkte spielen dabei eine Rolle:
Jedes Land im DACH-Raum hat eigene gesetzliche Bestimmungen zu Lohnsteuern, Sozialversicherungen, Arbeitszeitregelungen und weiteren arbeitsrechtlichen Aspekten. Ein Outsourcing-Anbieter muss die spezifischen Regelungen jedes Landes kennen. Auch die Sozialversicherungssysteme unterscheiden sich zwischen den Ländern, sodass ein Payroll-Dienstleister diese Unterschiede verstehen und korrekt abhandeln muss.
Kulturelle Unterschiede in Arbeitsgewohnheiten, Kommunikationsstilen und Geschäftspraktiken wirken sich auf die Umsetzung von Payroll Outsourcing aus. Hinzu kommen sprachliche Unterschiede zwischen Deutsch in Deutschland und Österreich sowie Deutsch, Französisch und Italienisch in der Schweiz. Tarifverträge und arbeitsrechtliche Bestimmungen variieren ebenfalls von Land zu Land, weshalb ein Payroll-Dienstleister sicherstellen muss, dass Lohnabrechnungen im Einklang mit den jeweils geltenden Regelungen stehen. Auch die Währung unterscheidet sich: Deutschland und Österreich nutzen den Euro, die Schweiz den Schweizer Franken, was bei der Gehaltsabrechnung für grenzüberschreitend tätige Mitarbeitende zu beachten ist.
Bei der Auswahl eines Payroll-Outsourcing-Anbieters im DACH-Raum kommt es deshalb darauf an, dass dieser über fundierte Kenntnisse der spezifischen Anforderungen jedes Landes verfügt und seine Dienstleistungen entsprechend anpassen kann.
Warum HR agiler werden muss
Die aktuelle Marktdynamik verlangt von Unternehmen, schnell zu reagieren und sich ständig zu erneuern. Agilität ist damit in den meisten Geschäftsbereichen zu einer zentralen Anforderung geworden, auch im Personalwesen. Die Zeiten starrer Regeln und langfristiger Planung weichen einem leichteren, schnelleren HR-Modell, das als Agile HR bezeichnet wird. Für manche Unternehmen war dieser Wandel Teil einer umfassenderen Transformation der Geschäftsprozesse, für andere ein gezielter Schritt, um die eigenen Geschäftsziele besser zu unterstützen.
In der Softwareentwicklung ist „Agile" als Methode seit Langem etabliert, mittlerweile haben zahlreiche Geschäftsbereiche den agilen Ansatz übernommen: Prototyping, Flexibilität, Anpassungsfähigkeit an Veränderungen und die Entwicklung von Projekten in Sprints, also iterativen, zeitlich begrenzten Aktivitäten von Projektteams. HR hat viele Berührungspunkte innerhalb eines Unternehmens und tiefgreifende Auswirkungen auf die Belegschaft, deshalb ist die agile Transformation im HR-Bereich komplexer als in den meisten anderen Geschäftsbereichen.
Die Transformation zeigt sich bereits in mehreren HR-Bereichen. Bei Mitarbeiterbewertungen und Gehaltserhöhungen wurden Bewertungen früher meist einmal jährlich durchgeführt. Angesichts kürzerer Projektlaufzeiten ist es sinnvoller, Feedback am Ende eines Projekts zu geben, statt auf die jährliche Überprüfung zu warten: Mitarbeitende erhalten so sofort relevantes Feedback und können es im nächsten Projekt direkt umsetzen. Auch die Vergütung wird agiler, manche Unternehmen zahlen leistungsbasierte Sofortprämien anstelle des Jahresendbonus.
Bei der Talententwicklung investieren Unternehmen in kurze Coachings für Führungskräfte, damit diese ihre neu erlernten Fähigkeiten sofort umsetzen und besseres Feedback geben können. Talentmanagement wird teamorientierter, ähnlich wie bei agilen Scrum-Teams, in denen Fortschritt bewertet, Manager und Kollegen beurteilt und Leistungsverbesserungen durch das Schließen von Lücken erreicht werden. Auch Lern- und Entwicklungsaktivitäten werden agiler, etwa durch kontinuierliche Lernangebote und proaktive Beratung dazu, welche Fähigkeiten für die aktuelle oder künftige Rolle nötig sind.
Bei Einstellung und Rekrutierung zerlegt die agile Rekrutierung den komplexen Einstellungsprozess in einfache, handhabbare Aktivitäten. Einstellungssprints helfen dabei, innerhalb eines bestimmten Zeitraums ein Ziel zu erreichen: Der erste Sprint kann etwa der Einholung aller Genehmigungen dienen, der zweite der Ausschreibung der Stelle und der dritte der Vorauswahl und den Interviews.
Wie Outsourcing Agilität im HR ermöglicht
Wenn Sie einzelne Aufgaben auslagern, können sich Ihre internen Teams auf Innovation und Strategie konzentrieren, während ein Partner die Routineaufgaben übernimmt. Funktionen wie die Gehaltsabrechnung sind zeitaufwändig und mit administrativem Aufwand verbunden. Wird sie ausgelagert, setzt das wertvolle Ressourcen frei und ist kosteneffizient, da der HR-Partner für eine genaue Auszahlung an die Mitarbeitenden sorgt. Ebenso lässt sich die Verwaltung von Benefits auslagern.
Durch das Outsourcing von Talentakquisition können Sie sich stärker auf Einstellungsstrategien konzentrieren. Da Rekrutierung zunehmend digitale und physische Elemente kombiniert, verfügen spezialisierte Partner über die nötige Technologie, um vielfältige Anforderungen zu unterstützen und dabei Zeit und Kosten zu sparen. Zusätzlich bringen HR-Partner aktuelles Wissen über Compliance und rechtliche Anforderungen mit, von dem Ihr Unternehmen profitiert. Outsourcing ermöglicht damit Flexibilität, Anpassungsfähigkeit und Skalierbarkeit im HR-Bereich, eine zentrale Voraussetzung, um agil zu werden.
HR-Initiativen müssen mit den Geschäftsanforderungen und -zielen übereinstimmen. Eine agile HR-Outsourcing-Strategie stellt sicher, dass Agilität optimal und anpassungsfähig umgesetzt wird. Definieren Sie die Ziele und Vorgaben des Outsourcings und prüfen Sie, wie sich Agilität in jede betroffene Funktion integrieren lässt. Die Identifizierung der wichtigsten auslagerbaren Bereiche sowie die Bestimmung der intern benötigten Fähigkeiten im Team sorgen dafür, dass der Ansatz innovativ und effizient bleibt. Wie jeder agile Prozess muss auch diese Strategie iterativ sein und sich kontinuierlich an Unternehmensanforderungen und Marktbedingungen anpassen. Der richtige Outsourcing-Partner unterstützt Ihr Unternehmen mit Fachwissen, Know-how und der nötigen technologischen Infrastruktur, um im HR-Bereich Agilität aufzubauen, die für langfristiges Wachstum und nachhaltigen Erfolg notwendig ist.
Fazit
Payroll Outsourcing im DACH-Raum verlangt einen Partner, der die gesetzlichen, sprachlichen und kulturellen Unterschiede zwischen Deutschland, Österreich und der Schweiz kennt und seine Leistungen entsprechend anpasst. Gleichzeitig ist die Auslagerung von Lohnabrechnung, Benefits-Verwaltung und Talentakquisition ein wirksamer Hebel, um HR agiler zu machen: Interne Teams gewinnen Zeit für Innovation und Strategie, während ein spezialisierter Partner Routineaufgaben übernimmt und aktuelles Compliance-Wissen einbringt. Damit eine solche Strategie funktioniert, braucht es klare Ziele für das Outsourcing und eine kontinuierliche Anpassung an veränderte Geschäftsanforderungen und Marktbedingungen.
Häufige Fragen zu Payroll Outsourcing und Agile HR
Was bedeutet Payroll Outsourcing?
Payroll Outsourcing bezeichnet die automatisierte und digitalisierte Auslagerung von Lohn- und Gehaltsabrechnungsprozessen an einen externen Dienstleister. Dazu gehören die Berechnung von Gehältern, Abzüge für Steuern und Sozialversicherungen, das Einhalten gesetzlicher Bestimmungen, das Ausstellen der Abrechnungen samt Meldungen sowie die Überweisung der Gehälter.
Gibt es Unterschiede beim Payroll Outsourcing im DACH-Raum?
Ja. Die Unterschiede betreffen weniger den Outsourcing-Service selbst als die länderspezifischen gesetzlichen Anforderungen, steuerlichen Bestimmungen und kulturellen Eigenheiten in Deutschland, Österreich und der Schweiz, etwa bei Sozialversicherungssystemen, Tarifverträgen, Sprache und Währung.
Welchen Vorteil bringt Payroll Outsourcing für interne Teams?
Ein externer Dienstleister führt die Prozesse durch Experten aus, was Fehler verringert und die Einhaltung gesetzlicher Vorschriften sichert. Ihr internes Personal kann sich dadurch auf strategischere Aufgaben konzentrieren, während die operativen Details bei externen Fachleuten liegen.
Was ist Agile HR?
Agile HR überträgt den aus der Softwareentwicklung bekannten agilen Ansatz auf das Personalwesen: kürzere, iterative Zyklen statt starrer Regeln und langfristiger Jahresplanung, etwa bei Feedback, Vergütung, Talententwicklung und Rekrutierung.
Wie unterstützt Outsourcing Agilität im HR-Bereich?
Durch das Auslagern zeitaufwändiger Aufgaben wie Gehaltsabrechnung, Benefits-Verwaltung und Talentakquisition können sich interne Teams auf Innovation und Strategie konzentrieren, während ein Partner Routineaufgaben übernimmt, Kosten senkt und aktuelles Compliance-Wissen einbringt.
Woran man merkt, dass man urlaubsreif ist 🌴
Merkst du, dass du urlaubsreif bist? Ständige Müdigkeit, verminderte Produktivität, erhöhte Reizbarkeit und körperliche Beschwerden sind klare Signale. Warte nicht, bis du völlig ausgebrannt bist – gönn dir eine Pause! 🌴🌟
Fühlst du dich erschöpft und unmotiviert? Ist die Arbeit für dich zur Last geworden, und du sehnst dich nach einer Auszeit? Du bist nicht allein. Viele von uns erkennen oft erst spät, dass wir eine Pause brauchen. Doch es gibt deutliche Anzeichen, die darauf hinweisen, dass es Zeit ist, den Koffer zu packen und eine wohlverdiente Pause einzulegen. In diesem Blog gehen wir auf die wichtigsten Signale ein, die darauf hindeuten, dass du urlaubsreif bist.
Ständige Müdigkeit 😴
Wenn du trotz ausreichendem Schlaf ständig müde und erschöpft bist, kann dies ein klares Zeichen dafür sein, dass du urlaubsreif bist. Dein Körper signalisiert dir, dass er Zeit zur Erholung braucht. Diese Müdigkeit kann sich nicht nur durch häufiges Gähnen oder das Gefühl äußern, ständig schlafen zu wollen, sondern auch durch eine allgemeine Lustlosigkeit. Deine Energielevel sind so niedrig, dass selbst einfache Aufgaben anstrengend wirken. Diese Erschöpfung kann sich auch in körperlicher Schwäche oder vermehrtem Bedarf an Koffein äußern. Wenn du dich jeden Morgen aufs Neue wie gerädert fühlst, obwohl du genügend geschlafen hast, solltest du eine Auszeit in Betracht ziehen.
Verminderte Produktivität 📉
Wenn die Arbeit sich anfühlt, als würdest du durch Sirup waten, und du bemerkst, dass deine Effizienz nachlässt, ist das ein starkes Indiz dafür, dass du eine Pause benötigst. Du könntest feststellen, dass du länger brauchst, um Aufgaben zu erledigen, oder dass du häufiger Fehler machst. Deine Kreativität könnte leiden, und es fällt dir schwer, innovative Lösungen zu finden oder neue Projekte zu starten. Dies kann sich auch in einer erhöhten Frustration bei Aufgaben äußern, die früher einfach schienen. Ein Mangel an Konzentration kann dazu führen, dass du leicht abgelenkt bist und dich nicht auf deine Arbeit fokussieren kannst. Diese verminderte Produktivität ist oft ein Zeichen dafür, dass dein Geist eine Pause braucht, um sich zu erholen und neu zu sortieren.
Erhöhte Reizbarkeit 😡
Wenn du merkst, dass du schneller gereizt oder verärgert bist, kann das ein Hinweis darauf sein, dass du gestresst und überarbeitet bist. Kleinere Probleme, die dich früher kalt gelassen haben, bringen dich jetzt auf die Palme? Das ist ein klares Zeichen, dass dein Nervenkostüm dünn geworden ist und du dringend eine Auszeit brauchst. Diese gesteigerte Reizbarkeit kann sich auch in einer negativen Grundhaltung oder pessimistischen Einstellung zeigen. Du könntest feststellen, dass du ungeduldig gegenüber Kollegen oder sogar Freunden und Familie bist. Diese negativen Emotionen können sich auch körperlich manifestieren, etwa durch Muskelverspannungen oder Kopfschmerzen. Eine Pause kann helfen, deinen Geist zu beruhigen und deine emotionale Balance wiederherzustellen.
Fehlende Motivation 😔
Hast du Schwierigkeiten, dich morgens aus dem Bett zu quälen und zur Arbeit zu gehen? Fehlt dir die Motivation, neue Projekte zu starten oder deine täglichen Aufgaben zu bewältigen? Wenn dir die Lust an der Arbeit vergeht, ist es höchste Zeit für eine Pause. Eine Auszeit kann dir helfen, neue Energie zu tanken und deine Begeisterung wiederzufinden. Diese fehlende Motivation kann auch dazu führen, dass du dich von deinen Zielen entfernt fühlst und die Verbindung zu deinen beruflichen Ambitionen verlierst. Vielleicht merkst du, dass du dich nur noch durch den Tag schleppst, anstatt ihn aktiv zu gestalten. Eine Pause kann dir den Raum geben, deine Prioritäten neu zu ordnen und wieder mit frischer Energie zurückzukehren.
Körperliche Beschwerden 🤕
Stress kann sich auch körperlich bemerkbar machen. Kopfschmerzen, Rückenschmerzen, Magenprobleme oder andere körperliche Beschwerden können ein Zeichen dafür sein, dass du urlaubsreif bist. Dein Körper signalisiert dir auf diese Weise, dass er eine Auszeit braucht, um sich zu regenerieren. Diese körperlichen Symptome können durch ständigen Stress und Überarbeitung verstärkt werden. Vielleicht hast du auch Schwierigkeiten, dich zu entspannen oder zu schlafen, was die Beschwerden weiter verschlimmert. Langfristig können diese körperlichen Anzeichen zu ernsthafteren Gesundheitsproblemen führen. Eine Pause kann dir helfen, diese Beschwerden zu lindern und deine Gesundheit zu schützen.
Sozialer Rückzug 🙅♂️
Ziehst du dich von Freunden und Familie zurück, weil du dich ständig müde und ausgelaugt fühlst? Ein Mangel an sozialer Interaktion und der Wunsch, einfach nur in Ruhe gelassen zu werden, sind klare Anzeichen dafür, dass du eine Pause benötigst. Zeit mit geliebten Menschen zu verbringen und sich zu entspannen, kann Wunder wirken. Sozialer Rückzug kann auch bedeuten, dass du weniger an sozialen Aktivitäten teilnimmst oder Einladungen ablehnst. Dies kann zu einem Gefühl der Isolation führen, was den Stress und die Erschöpfung weiter verstärken kann. Eine Auszeit kann dir helfen, dich wieder mit deinen sozialen Kontakten zu verbinden und emotionale Unterstützung zu erhalten, die für dein Wohlbefinden wichtig ist.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.