Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
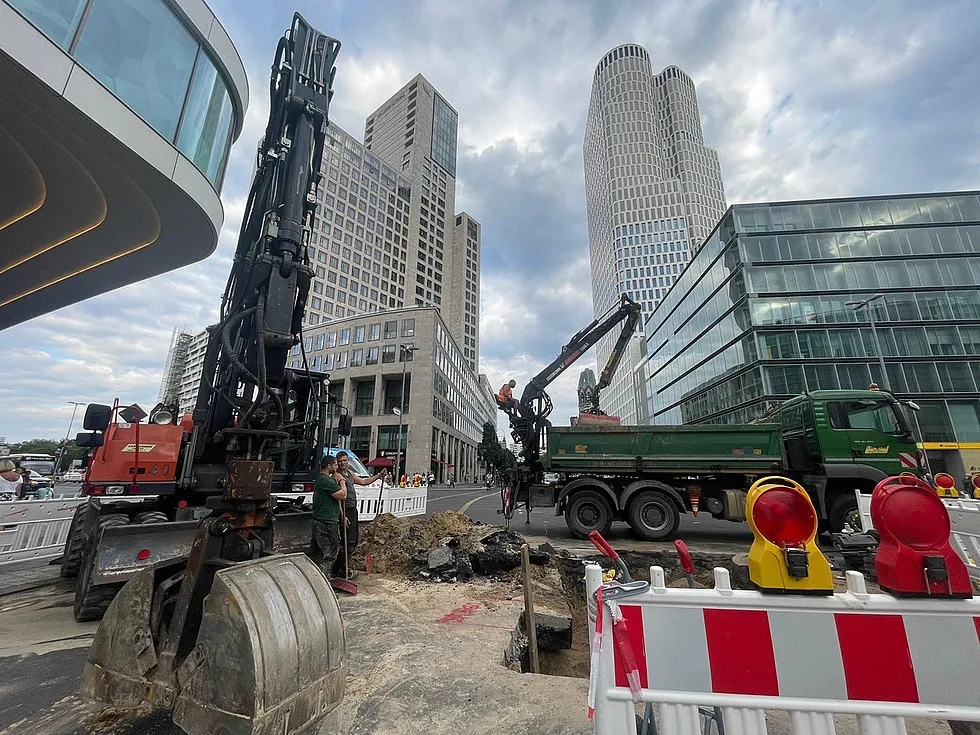
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
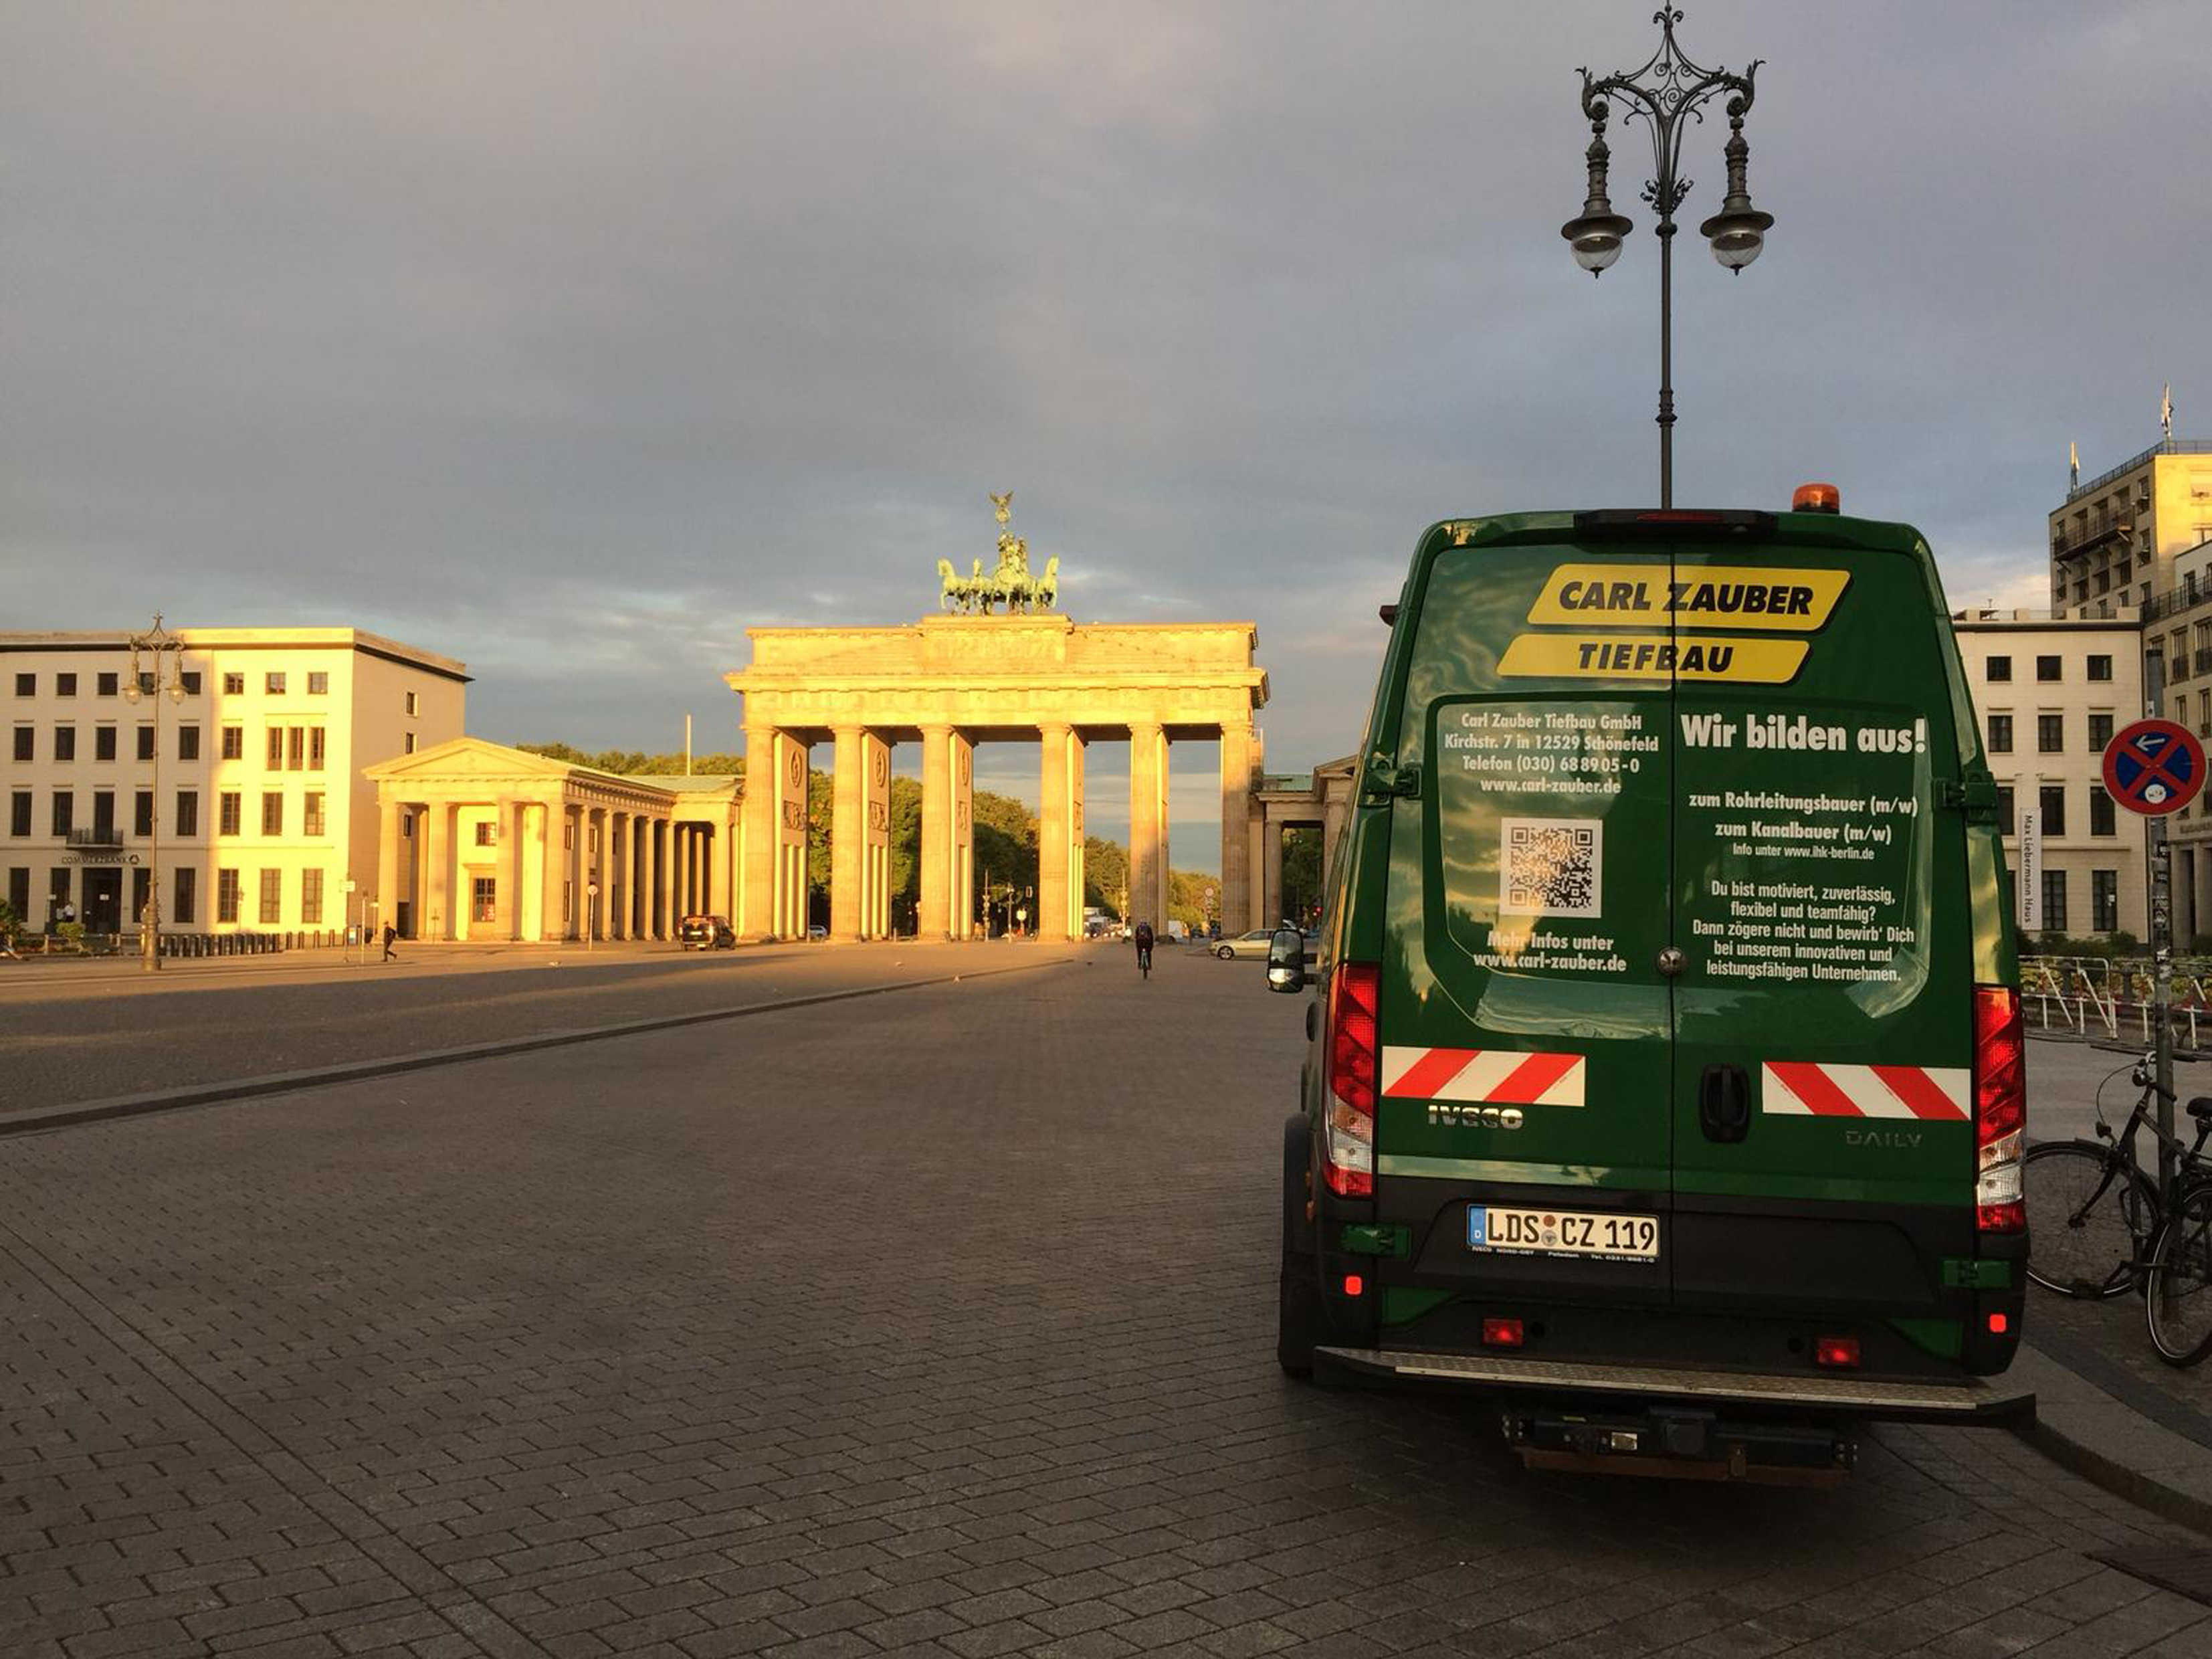
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
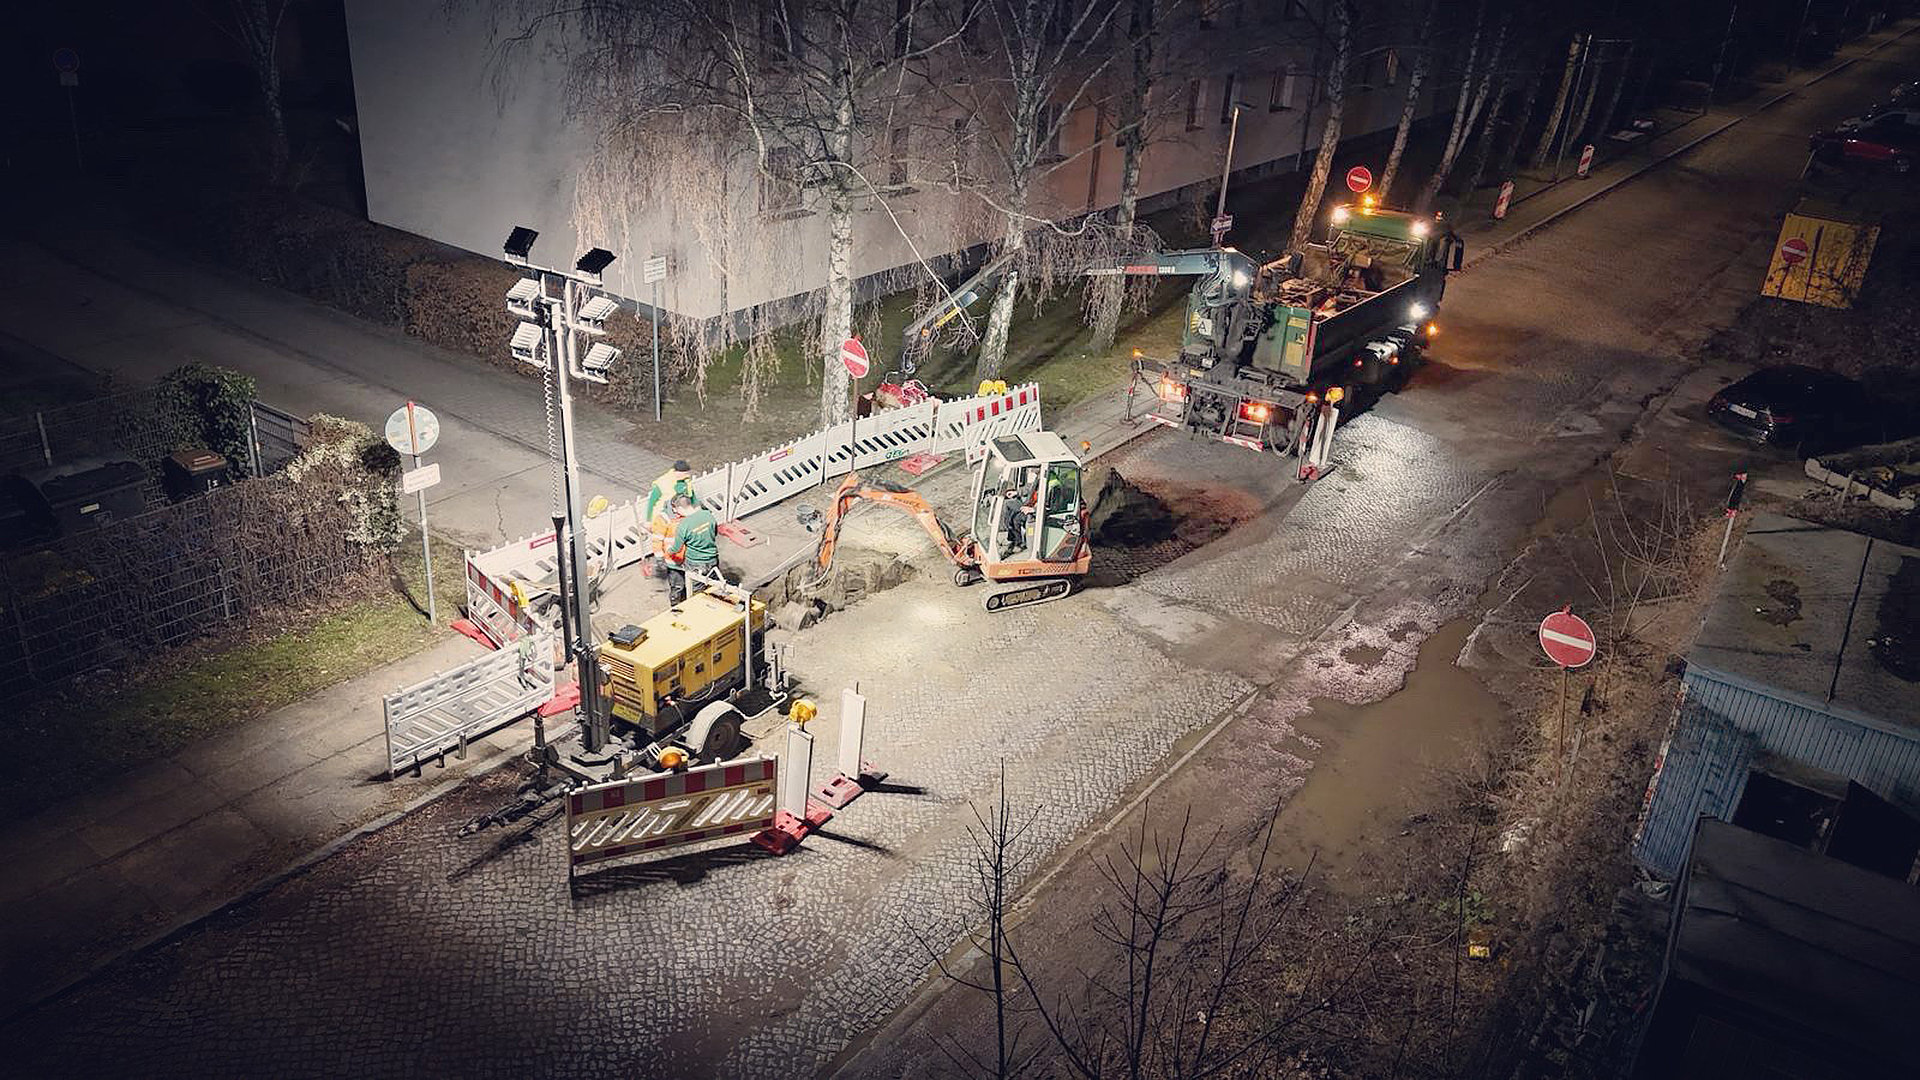
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Sachbezüge richtig abrechnen: Die wichtigsten Freigrenzen bei Sachzuwendungen
Sachbezüge sind eine attraktive Möglichkeit, Arbeitnehmern eine Anerkennung zukommen zu lassen, ohne dabei Lohnsteuer und Sozialversicherungsabgaben zu entrichten. Allerdings ist die korrekte Abrechnung von Sachbezügen in der Praxis aufgrund der Vielzahl an Vorschriften oft eine Herausforderung. Dieser Beitrag erklärt, was ein Sachbezug ist, welche Arten und Freigrenzen bzw. Freibeträge es gibt und wie Arbeitgeber Sachbezüge richtig abrechnen.
Was ist ein Sachbezug?
Sachbezüge sind Leistungen des Arbeitgebers an seine Beschäftigten, die folgende Kriterien erfüllen:
- Sie werden zusätzlich zum vereinbarten Arbeitslohn gewährt (und nicht stattdessen).
- Sie bieten keinen unmittelbaren betrieblichen Nutzen, sondern werden aus betrieblicher Veranlassung als Sachleistungen oder in Form von Gutscheinen gewährt.
Der Arbeitnehmer profitiert von einem Sachbezug immer finanziell, auch wenn nicht direkt Geld fließt. Erhalten Mitarbeiter in einem Supermarkt beispielsweise einen Rabatt auf die Produkte des Geschäfts, so zahlen sie an der Kasse weniger. Die Differenz zum ursprünglichen Kauf stellt einen finanziellen Vorteil dar. Deshalb fallen alle Sachbezüge unter die Definition des geldwerten Vorteils. Sachbezüge unterscheidet vom geldwerten Vorteil vor allem die steuerliche Behandlung: Werden bestimmte Freigrenzen eingehalten, entfallen die Lohnsteuer und Sozialversicherungsbeiträge.
Freigrenzen für Sachbezüge
Natürlich dürfen Arbeitgeber Sachbezüge nicht in unbegrenzter Höhe steuer- und sozialabgabenfrei gewähren. Wer Sachbezüge richtig abrechnen will, sollte die folgenden Freigrenzen und Freibeträge kennen:
- 50-Euro-Freigrenze: Arbeitgeber können Sachbezüge gemäß der Kleinbetragsregelung nach § 8 Abs. 2 Satz 11 EStG bis zu 50 Euro pro Mitarbeiter und Monat steuer- und sozialabgabenfrei gewähren. Wird diese Grenze auch nur um einen Cent überschritten, so sind auf den gesamten Betrag Lohnsteuer und Sozialabgaben zu entrichten. Nicht ausgeschöpfte Beträge dürfen zudem nicht auf den nächsten Monat übertragen werden.
- Anlassbezogene, persönliche Zuwendungen: Arbeitgeber dürfen ihren Mitarbeitern Geschenke bis zu einem Betrag von 60 Euro pro Anlass zukommen lassen – und das sogar mehrmals im Jahr oder im Monat. Dabei fallen keine Lohnsteuer und keine Sozialabgaben an. Allerdings muss ein persönlicher Anlass des Beschäftigten vorliegen, wie zum Beispiel ein Geburtstag, die Geburt eines Kindes, eine Hochzeit, das Bestehen einer Abschlussprüfung oder ein Arbeitnehmerjubiläum.
- Weitere Freigrenzen: Der Gesetzgeber legt zudem spezifische Freigrenzen für bestimmte Sachzuwendungen fest, wie etwa für Betriebsfeiern oder betriebliche Gesundheitsförderung, die berücksichtigt werden müssen.
Arbeitgeber haben die Möglichkeit, bestimmte Sachbezüge zu kombinieren. Zum Beispiel können sie monatlich Tankgutscheine im Wert von 50 Euro ausgeben und zusätzlich anlassbezogene Geschenke bis zu 60 Euro machen.
Achtung: Die Freigrenzen sind stets als Bruttobetrag inklusive Umsatzsteuer zu verstehen.
Arten von Sachbezügen
Ein Sachbezug liegt stets vor, wenn der Arbeitgeber Sachzuwendungen ohne vorrangiges betriebliches Interesse gewährt. Als sogenannte Annehmlichkeiten gelten Leistungen wie die Bereitstellung eines Firmenhandys auch für private Nutzung, die in der Regel steuer- und beitragsfrei sind. Zu den Sachbezügen gehören unter anderem folgende Aufmerksamkeiten:
Vorteile von Sachbezügen für Arbeitgeber
Viele Arbeitgeber nutzen Sachbezüge als Gestaltungsmöglichkeit für die Gehälter ihrer Angestellten. Sie bieten nämlich einige Vorteile:
- Abgabenfreie Zuwendungen wirkungsvolles Instrument zur Steigerung der Mitarbeitermotivation
- Einfache Handhabung bei pauschaler Versteuerung
- Einsparung der Sozialabgaben und/oder der Lohnsteuer
- Als Betriebsausgabe abzugsfähig
- Positive Auswirkungen auf das Unternehmensimage
{{box-quote-left}}
Sachbezüge richtig abrechnen: So funktioniert’s
Für die korrekte Behandlung von Sachbezügen in der Lohnabrechnung gibt es verschiedene Optionen.
Variante 1: Pauschale Versteuerung
- 37b EStG ermöglicht Arbeitgebern, Sachbezüge zu pauschalieren. Sobald diese die Freigrenzen übersteigen, kann der Arbeitgeber die Lohnsteuer pauschal mit 30 Prozent erheben und abführen. Der Arbeitnehmer zahlt dann keine Lohnsteuer.
Auf den ersten Blick scheint diese Variante aufgrund der steuerlichen Belastung unattraktiv zu sein. Aus zwei Gründen entscheiden sich dennoch viele Unternehmen dafür:
- Werden Sachzuwendungen pauschal versteuert, entfallen sowohl für den Arbeitgeber als auch für den Arbeitnehmer die Beiträge zur Sozialversicherung.
- Die Lohnabrechnung ist bei der Pauschalversteuerung einfach und übersichtlich, zum Beispiel bei verbilligten Mahlzeiten.
Variante 2: Individualbesteuerung
Alternativ kann sich der Arbeitgeber für die Individualbesteuerung entscheiden. Dabei werden die Sachbezüge in der Lohnbuchhaltung behandelt wie normaler Lohn. Der Gegenwert der Sachzuwendung wird dem Bruttolohn aufgeschlagen. In der Folge erhöhen sich das Steuerbrutto und das Sozialversicherungsbrutto und entsprechend die Sozialabgaben sowie die Lohnsteuer. Sobald das Netto ermittelt ist, muss der Sachbezug wieder abgezogen werden.
Nach dem folgenden Schema lassen sich Sachbezüge richtig abrechnen.
Bruttoentgelt
+ Sachbezug / geldwerter Vorteil
= Gesamtbrutto
– Lohnsteuer
– Kirchensteuer
– Solidaritätszuschlag
– Arbeitnehmerbeiträge zur Sozialversicherung
= Nettoentgelt
– Sachbezug / geldwerter Vorteil
= Auszahlungsbetrag
Der Sachbezug wird lediglich hinzugerechnet, um die korrekte Basis für die Berechnung der Lohnsteuer und Sozialabgaben zu gewährleisten. Würde er nicht anschließend abgezogen, hätte der Arbeitnehmer einen doppelten Vorteil – einmal durch die tatsächliche Sachleistung (z. B. einen Tankgutschein) und dann erneut durch die Auszahlung im Lohn.
In der Praxis stellt die genaue Wertermittlung des geldwerten Vorteils die größte Herausforderung beim Sachbezüge richtig abrechnen dar. Hierbei ist auch der Rabattfreibetrag zu beachten. Bis zu vier Prozent oder 1.080 Euro pro Jahr bleiben als Freibetrag bei vergünstigten Produkten oder Dienstleistungen des Arbeitgebers unberücksichtigt. Typische Beispiele hierfür sind Personalrabatte für Einkäufe im eigenen Geschäft oder vergünstigte Übernachtungen für Hotelpersonal.
Dokumentation der Sachbezüge
Wenn Arbeitgeber Sachbezüge steuerfrei oder pauschalbesteuert gewähren, müssen sie diese detailliert dokumentieren. Hierfür stehen drei Optionen zur Verfügung:
- Lohnabrechnung: Der Arbeitgeber führt die Sachbezüge in der Lohnabrechnung auf. Obwohl steuerfrei gewährte Sachzuwendungen mit ihrem Wert angegeben werden, werden sie nicht in das Gesamtbrutto einbezogen. Demnach bleibt auch das Nettogehalt unverändert.
- Lohnkonto: Der Arbeitgeber dokumentiert die gewährten Sachbezüge im Lohnkonto. Hier sollten dann auch Nachweise zur Höhe und zur steuerlichen und sozialversicherungsrechtlichen Behandlung vorhanden sein. So kann das Unternehmen nachweisen, dass die 50-Euro-Freigrenze nicht überschritten wurde.
- Antrag auf Erleichterung: Nutzen Arbeitgeber entsprechende Softwarelösungen, um eine Überschreitung der Freigrenzen auszuschließen, können sie beim Finanzamt einen Antrag auf Erleichterung stellen. Wird dieser genehmigt, müssen sie keine Aufzeichnungen in den Lohnkonten mehr führen.
8 bewährte Wege, um dem Montag mit Freude entgegenzulächeln
Hier erfährst Du, wie man die Monday Blues größtmöglich abwehren kann.
Beinahe jeder Mensch kennt im arbeitsbezogenen Zusammenhang das Gefühl, schon am Wochenende dem Montag mit einem gewissen Unwohlsein ausgeliefert zu sein. Wiewohl das Individuen unterschiedlich betreffen kann und die einen mehr sowie die anderen weniger damit zu kämpfen haben, steckt also eine wahrnehmbare Generalität dahinter.
In diesem Blogbeitrag beschäftigen wir uns dementsprechend mit dem Konzept hinter „Monday Blues“ und wollen eine Anleitung geben, wie man schon von vorneherein aktiv dagegen auftritt. Das tun wir, indem zunächst der Begriff der Monday Blues kurz erläutert wird und dann direkt der Übergang zu den einzelnen Lösungsansätzen genommen wird.
Die Bedeutung von Monday Blues
Eingänglich muss erwähnt werden, dass wissenschaftliche Erkenntnisse keine offensichtlichen Kausalitäten hinsichtlich von Verstimmungen am Ende einer Woche im Wechsel zur neuen (Arbeits-)Woche liefern. Von daher sind allgemeingültige Aussagen mit Vorsicht zu genießen. Was sich aber durchaus feststellen lässt, ist ein oftmals selbst beobachtbares Gefühlstief an dieser Schnittstelle.
Dieser Effekt geht einher mit Stresssymptomen, Übermüdung und -forderung, Gereiztheit, Lustlosigkeit usw. Wenn man es nicht gerade an sich selbst erlebt, dann womöglich am entnervten Kollegen oder der Kollegin. Die Gründe dafür können vielfältig sein: der erwartbar volle E-Mail-Posteingang, eine Form von Jetlag nach dem Schlafaufholen am Wochenende, eine innere Ungeduld bis zum Eintreffen des darauffolgenden Wochenendes und so fort.
Das bedeutet jedoch nicht, dass du den Monday Blues schutzlos unterworfen sein musst. Ganz im Gegenteil. Im Folgenden findest du 8 Tipps und Tricks, um mentale Vorsorge zu betreiben.
- Plane für die nächste Arbeitswoche
- Obwohl es als bequem erscheinen mag, nervige Aufgaben simpel zu verschieben, gilt das Motto „Was du heute kannst besorgen, das verschiebe nicht auf morgen“. Zu oft ist uns vorzeitig bewusst, dass wir uns etwas offengelassen haben, dem wir uns unweigerlich zu Wochenbeginn widmen müssen.
- Auch ist es gut, am Freitag bereits die Struktur für den Montag zumindest anzudenken und diese unter Umständen derart im Kalender zu vermerken. Damit vermeidest du einmal abgesehen von unvorhergesehenen Situationen eine Angst vor der „Ungewissheit“, welche der Montag auszulösen imstande ist.
- Positives Mindset
- Auch, wenn es leichter gesagt als getan ist, kann es niemals schaden, den Montag im positiven Licht zu betrachten. Ihn ergo nicht als unangenehmen Tag, sondern vielmehr als wirklichen Start in eine neue Woche mit all ihren spannenden Herausforderungen und erreichbaren Zielen zu interpretieren.
- Selbstbelohnung
- Ähnlich ist das persönliche „Bonbon“ gelagert, das man sich in Aussicht stellen kann:
- ein besonderes Frühstück,
- die Mittagspause im Grünen,
- eine spaßige Aktivität nach dem Arbeitstag,
- etc.
- Dadurch beginnt man den Montag nicht mit der Hoffnung, dass er hoffentlich möglichst schnell vorübergeht und freut sich stattdessen auf die Zuwendung, die man sich gönnt.
- Carpe diem!
- Was eine allgemeine Devise sein sollte, gilt für das Wochenende umso mehr. Das Schlafdefizit, welches man unter der Woche akkumuliert, sollte am Samstag und Sonntag möglichst ausgeglichen werden. Ein schwerer Kopf und tiefe Augenlider sind körperliche Ausdrucksarten, welche dir mitteilen: Halt!
- Kombiniere die Schlafhygiene mit ausreichend Bewegung untertags, damit du dich topfit fühlst, sobald der Montag ankommt.
- Musikhören
- Musik ist bekannt dafür, unsere Laune in die eine oder andere Richtung treiben zu können. Nutz das aus, indem du morgens am Beginn des ersten Arbeitstages der Woche motivierende Klänge in dich aufsaugst. „Always Look on the Bright Side of Life“ ist da nur ein Gassenhauer, der dich gleich mit einem Lächeln ins Büro oder Homeoffice transportieren kann.
- Pausendisziplin
- Der Trott des Arbeitstages führt hin und wieder dazu, dass man Pausen glatt auslässt oder in Versuchung gerät, diese als Zeitverschwendung zu erachten. Als Lüftung unserer Membranen fungieren sie jedoch als unersetzbare „Energieladegeräte“. Nimm deine Pausen ernst und schnapp mitunter auch kurz Frischluft oder genieße ein paar Schritte zum Ausgleich.
- Beziehe deine KollegInnen ein
- Geteiltes Leid ist halbes Leid. Auch die Kollegenschaft hat mit den Herausforderungen der Monday Blues zu kämpfen. Wie schön es da sein kann, wenn einen der/die andere zu motivieren weiß und vice versa. Verbringt ein gemeinsames Mittagessen oder tauscht euch in einem Meeting per Kollaborationstool zu euren Befindlichkeiten aus. Ihr werdet sehen: das reale oder virtuelle Schulterklopfen trägt ungemein zu einer positiven Arbeitsatmosphäre bei.
- Lass dich rundum inspirieren
- Wir verbringen genügend Zeit auf unseren Smartphones, Tablets und Laptops. Und die Welt ist abseits tagespolitischer Unannehmlichkeiten ein Hort voller bezaubernder Geschichten. Ob nun in Form von Videos, Zitaten oder Textergüssen. Bezieh daraus den notwendigen Motivationsbooster, den du vielleicht an diesem einen grauen Montag richtig brauchen kannst.
Das Fazit: Die Gesamteinstellung macht den Montag
Lass dich nicht beirren. Es ist komplett normal, dass selbst unter Anwendung all dieser Tipps die Monday Blues ungnädig sein können. Trotz allem sind wir nur Menschen und als solch komplexe Wesen können wir uns hie und da durch nichts behelfen. Dennoch sollte man nicht vor den negativen Gefühlswallungen resignieren. Es existieren zahlreiche Schritte, welche die mentale Ausgeglichenheit zumindest begünstigen. Damit der Montag in Zukunft nicht mehr „blue“, sondern bunt und facettenreich ist.
Interview: Fachkräfte entlasten mit Service Rechnungswesen
Während die Baubranche weiterhin mit dem Fachkräftemangel kämpft, nehmen sich Dienstleister dieser Herausforderung an und bieten digitale Services zur Entlastung im Rechnungswesen. Suiteify-Experte Erdal Çeç, seit 2017 im Bereich Service Rechnungswesen tätig, kennt die Lage besonders im Mittelstand genau. Im Gespräch erklärt er, für welche Bauunternehmen die Auslagerung der Buchhaltung sinnvoll ist und wie die Zusammenarbeit in der Praxis aussieht.
Für welche Bauunternehmen eignet sich die Auslagerung des Rechnungswesens?
Erdal Çeç: „Grundsätzlich kann jedes Bauunternehmen darüber nachdenken, das Rechnungswesen auszulagern. Unsere Erfahrung zeigt, dass es sich besonders für kleine Handwerksbetriebe und mittelständische Baubetriebe mit 10 bis 100 Mitarbeitern lohnt.“
Vor welchen Herausforderungen stehen diese Unternehmen?
Erdal Çeç: „Viele Betriebe haben parallel zahlreiche Projekte. Dabei ist es entscheidend, stets aktuelle Unternehmenszahlen im Blick zu haben. Gerade in der Baufinanzbuchhaltung fehlt es seit Jahren an qualifiziertem Personal. Digitalisierung wird zwar zunehmend angenommen, doch der Einstieg ist oft schwer. Mit dem Service Rechnungswesen von Suiteify gelingt der Schritt einfach: Wir arbeiten vollständig digital – von Belegen bis zu Auswertungen – und stellen diese in der Cloud zur Verfügung.
So erkennen Kunden Optimierungspotenziale, schaffen Transparenz in ihren Prozessen und gewinnen Sicherheit bei der Kalkulation, auch angesichts Preisschwankungen und Materialkostensteigerungen.“
„Einfach ausgedrückt: Sie senden uns Ihre Belege und wir kümmern uns um den Rest.“
Die Inflation schwebt noch in den Köpfen. Ist eine Besserung in Sicht?
Erdal Çeç: „Die Lage hat sich etwas entspannt, aber längst nicht überall. Der Preisrückgang folgt verzögert. Für Bauunternehmen bleibt daher die Liquiditätsplanung ein zentrales Thema. Transparente Zahlen helfen, Kostensteigerungen früh zu erkennen und schnell gegenzusteuern.“
Wie unterstützt Suiteify konkret im Service Rechnungswesen?
Erdal Çeç: „Wir übernehmen die komplette Finanzbuchhaltung inklusive Betriebsabrechnung. Dazu gehören:
- Belegbearbeitung (Eingangs- und Ausgangsrechnungen)
- Bank- und Kassenbuchungen
- Leistungsabrechnungen
- Geräteabrechnungen und innerbetriebliche Verrechnungen
- Zahlungsverkehr inklusive Skontooptimierung
- Monatsabschlüsse mit Auswertungen
- Umsatzsteuervoranmeldungen via ELSTER
- Viele Kunden berichten uns, dass allein durch Skonto-Effekte ein Großteil der Servicekosten wieder ausgeglichen wird.“
Gibt es Besonderheiten bei Suiteify im Vergleich zu anderen Anbietern?
Erdal Çeç: „Ja. Wir bieten persönliche Ansprechpartner statt anonymer Hotlines. Je nach Größe des Kundenunternehmens arbeiten auch mehrere Experten parallel. Aufgaben wie Kreditoren- oder Debitorenbuchhaltung, Monatsabschlüsse oder Summen- und Saldenabstimmungen werden dabei klar verteilt.“
Wie sieht diese Aufgabenverteilung dann konkret aus?
Erdal Çeç: „Zum Beispiel kann ein Mitarbeiter die Kreditoren und ein anderer die Debitoren buchen. Ein weiterer übernimmt die Monatsabschlüsse, während sich ein anderer um die Abstimmung der Summen- und Saldenlisten kümmert. Außerdem kann die Umsatzsteuervoranmeldung von einem bestimmten Mitarbeiter vorbereitet und nach Freigabe weitergeleitet werden. So ist die Verantwortlichkeit klar verteilt und die Buchhaltung bleibt jederzeit zuverlässig organisiert.“
„Wir bieten eine Rundumbetreuung für unsere Kunden.“
Wie läuft die Zusammenarbeit konkret ab?
Erdal Çeç: „Wir bieten eine Rundumbetreuung vom ersten Gespräch an. Zunächst führt der Vertrieb das erste Gespräch, um die Beweggründe und Erwartungen des Kunden zu verstehen. Entscheidet sich der Kunde für eine Zusammenarbeit, folgt ein ausführliches Organisationsgespräch: Hier lernen wir die Buchhaltung des Kunden im Detail kennen – und der Kunde erfährt, welche Standards und Prozesse wir einsetzen.
Anschließend richten wir die Technik und Datenbanken ein und bereiten die Migration der Buchhaltung vor. Ziel ist es, dass die laufende Buchhaltung ohne Bruch übernommen wird. Ab diesem Zeitpunkt garantieren wir eine vortagesaktuelle Verbuchung: Alles, was uns bis 16 Uhr übermittelt wird, ist spätestens am nächsten Tag um 16 Uhr in der Finanzbuchhaltung verbucht.
Darüber hinaus erhält der Kunde über die Suiteify Analytics jederzeit Zugriff auf seine Geschäftszahlen. Er sieht dort tagesaktuelle Auswertungen und kann auf dieser Grundlage fundierte Entscheidungen für sein Unternehmen treffen.“
Was ist das Beste am Service Rechnungswesen?
Erdal Çeç: „Ganz klar der persönliche Kontakt. Unsere Kunden wissen: Auch wenn Mitarbeiter krank sind oder in Rente gehen, bleibt ihre Buchhaltung sicher und zuverlässig betreut. Das sorgt für Stabilität und eine langfristige Zusammenarbeit.“
Fazit
Das Interview mit Erdal Çeç zeigt: Die Auslagerung des Rechnungswesens ist für Bauunternehmen mehr als nur ein Weg, den Fachkräftemangel abzufedern. Es bedeutet auch Digitalisierung, Transparenz und Sicherheit.
Dank persönlicher Betreuung, moderner Cloud-Lösungen und einem eingespielten Expertenteam bietet der Suiteify Service Rechnungswesen Bauunternehmen die Möglichkeit, sich auf ihre Kernaufgaben zu konzentrieren und gleichzeitig ihre kaufmännischen Prozesse zukunftssicher aufzustellen.
Kostenloses Videotraining
Erfahren Sie im aufgezeichnetes Videotraining mit Erdal Çeç, wie Sie volle Transparenz in den Kennzahlen Ihres Baubetriebes und optimale Flexibilität erhalten.
Onlineshop aufbauen: Tipps und Informationen
Die Digitalisierung schreitet auch im Handel zunehmend voran. Viele Unternehmer möchten daher schnellstmöglich einen eigenen Onlineshop aufbauen. In diesem Blogbeitrag finden Sie Links zu Informationsquellen, die Ihnen dabei helfen, rasch ins Thema E-Commerce einzusteigen.
Im stationären Handel kriselt es vielerorts – und das nicht erst seit Corona. Demgegenüber gewinnt der Onlinehandel zunehmend an Bedeutung. So rechnet der Handelsverband Deutschland (HDE) für das Jahr 2024 mit einem E-Commerce-Umsatz in Höhe von rund 87 Milliarden Euro. Das entspricht einem Zuwachs von drei Prozent gegenüber dem Vorjahr. Daher ist es verständlich, dass viele Unternehmen selbst einen Onlineshop aufbauen möchten. Dementsprechend hoch ist die Nachfrage nach schnellen Onlinelösungen. Dieser Blogbeitrag gibt einen kompakten Überblick über wichtige Informationsquellen zum Thema Onlineshop aufbauen.
E-Commerce: Wenn es schnell gehen soll
Der Aufbau eines Onlineshops dauert üblicherweise mehrere Monate. In dieser Zeit werden unter anderem Produktkataloge erstellt, Zahlungs- und Versandprozesse aufgesetzt, Schnittstellen definiert und Layouts abgestimmt. Die dazugehörigen Programmierungen und individuelle Anpassungen erfordern in der Regel ebenfalls eine längere Aufbauphase.
Wenn es schnell gehen soll, lässt sich dieser Prozess jedoch auch verkürzen. Dann müssen zwar Abstriche in Kauf genommen werden, grundsätzlich ist es aber möglich, einen Onlineshop im Expressverfahren aufzubauen – sofern man sich auf folgende Kompromisse einlassen kann:
- Nutzung eines vorgefertigten Standardlayouts für den Shop (trotzdem mit Einbindung des eigenen Logos und eigenen Farben)
- Manuelle Eingabe von Produkten im Onlineshop
- Nutzung von Standardzahlungsweisen (wie Barzahlung bei Abholung, Vorkasse durch Überweisung, Rechnung, Nachnahme), die ohne gesonderten Zahlungsdienstleister auskommen
- Nutzung eines schnell einrichtbaren Zahlungsanbieters wie PayPal oder vergleichbare Alternativen (die meisten Shopsysteme bieten Integrationen ohne Zusatzkosten an)
- Nutzung von Standardrechtstexten für AGB, Widerrufsbelehrung, Datenschutzerklärung usw.
- Sich selbst über rechtliche Anforderungen informieren
- Zunächst manuelle Abwicklung von Bestellungen und Versand
Die nachfolgenden Tipps und Links erheben keinen Anspruch auf Vollständigkeit, sie eigen sich aber gut, um sich in das Thema einzulesen und mit dem erworbenen Wissen einen Onlineshop in Eigenregie aufzubauen.
Grundlagen und Schritt-für-Schritt-Anleitungen
Wenn Sie einen Onlineshop aufbauen möchten, braucht es hierfür einige Grundlagen. Unter den folgenden Links können Sie sich einen Überblick verschaffen:
- Tipps für ein Onlineshop-Konzept
- Sechs Schritte zum Aufbau eines Onlineshops, mit Auflistung einiger Shopsysteme
Onlineshop aufbauen: Shopsysteme und Marktplätze
Wenn es schnell gehen muss, kann man sich kein eigenes Shopsystem programmieren lassen. Es gibt jedoch fertige Lösungen, die sich in drei Gruppen unterteilen lassen.
Gruppe 1: Shop-Software für den Betrieb auf dem eigenen Server
Der Betrieb eines Onlineshops auf dem eigenen Server ermöglicht größtmögliche Kontrolle über das System. Zusätzlich ist die Anpassbarkeit am größten, falls der Webshop in Zukunft wachsen soll. Allerdings muss man sich um die Installation von Updates (Wartung) selbst kümmern und sich einen geeigneten Webhoster suchen.
- WooCommerce (als Plugin für das Content-Management-System WordPress)
- Shopware
- Gambio
Gruppe 2: Cloud- und SaaS-Lösungen
Mithilfe von Cloud- bzw. SaaS-Lösungen kann man sehr schnell starten, weil die Installation auf einem eigenen Server entfällt. Die Infrastruktur mietet man bei der Nutzung der Software automatisch dazu. Der Anbieter kümmert sich um die Infrastruktur und Wartung.
Gruppe 3: Marktplätze
Klassische Online-Marktplätze bieten gegen Provision die Möglichkeit, sehr schnell eine große Anzahl an Kunden zu erreichen.
Zahlungsanbieter im Onlineshop
Wenn Sie einen Onlinshop aufbauen und dort Zahlungen außerhalb der eigenen Kasse oder des Bankkontos anbieten möchten, brauchen Sie einen spezialisierten Zahlungsdienstleister. Dieser wickelt die Zahlung ab und bestätigt die Korrektheit. Insbesondere für Kreditkartenzahlungen oder PayPal ist die Inanspruchname eines Dienstleisters notwendig. In der Regel sind dafür eine monatliche Grundgebühr und eine umsatzabhängige Provision für jeden Verkauf fällig. Hier finden Sie eine Übersicht über Zahlungsanbieter.
Im deutschsprachigen Markt liegt PayPal in der Verbreitung unangefochten vorn. Es gibt kaum einen Onlineshop, der auf PayPal verzichtet. Das liegt vermutlich an der vergleichsweisen einfachen Einrichtung sowohl im Onlineshop als auch auf Kundenseite. Allerdings sollte man keinen Zahlungsdienstleister „einfach so“ ohne vorherige Prüfung einsetzen, da zum Beispiel das Provisionsmodell und andere Gründe gegen bestimmte Anbieter sprechen können. Gerade gegenüber PayPal gibt es auch Kritik. Informieren Sie sich daher im Vorwege.
Versand im E-Commerce
Sofern sich Ihre Produkte in Pakete verpacken lassen, können Sie für den Versand auf die üblichen Paketdienste zurückgreifen, wie:
Die Versandetiketten lassen sich meistens nach einer kurzen Registrierung direkt online erstellen und selbst ausdrucken.
Als Alternative gibt es auch Anbieter wie shipcloud, die Ihnen alle Paketdienste über ein einziges Interface zusammen anbieten. Dies ist gerade beim Start eines Onlineshops hilfreich.
Für die automatische Übergabe von Versanddaten aus dem Shop oder einem Warenwirtschaftssystem sind meistens noch weitere Zugänge erforderlich. Informieren Sie sich am besten direkt bei dem Paketdienst oder dem Softwareanbieter über die Möglichkeiten.
Schnittstellen zu Paketdiensten werden von den meisten Onlineshop-Systemen und Warenwirtschaftssystemen angeboten, allerdings braucht die Einrichtung und Registrierung meistens etwas Zeit. Dies lohnt sich möglicherweise erst bei höherem Versandvolumen zu einem späteren Zeitpunkt.
Recht
Ihr besonderes Augenmerk sollten Sie auf die Rechtssicherheit richten, wenn Sie einen Onlineshop aufbauen. Da ein Onlineshop öffentlich ist, fallen Fehler sofort auf und können durch Konkurrenzunternehmen abgemahnt werden. Das vermeiden Sie, indem Sie sich im Vorwege über die rechtlichen Aspekte beim Betrieb eines Webshops informieren. Hierzu finden Sie im Internet umfangreiche Informationen zu verschiedenen rechtlichen Aspekten.
Tipp: Abonnieren Sie die Newsletter von Portalen zum Thema E-Commerce-Recht. Es gibt dort immer wieder aktualisierte Informationen und aktuelle Urteile.
Einen Überblick über die wichtigsten Rechtsthemen im E-Commerce bieten beispielsweise die folgenden Ratgeber im Web:
- Onlineshop rechtssicher in 10 Schritten: So wird‘s juristisch wasserdicht
- Gegen die Krise: In 9 Schritten zum abmahnsicheren Onlineshop
- Rechtshilfen vom E-Commerce-Bundesverband bevh
Bei der Erstellung der notwendigen Kundeninformationen wie AGB, Datenschutzerklärung, Impressum und Widerrufsbelehrung hilft Ihnen ein kostenloser Generator für E-Commerce-Rechtstexte von Trusted Shops.
Der sicherste Weg ist natürlich die Beratung durch eine Rechtsanwältin bzw. einen Rechtsanwalt mit Schwerpunkt auf E-Commerce. Darüber hinaus gibt es spezielle E-Commerce-Versicherungen, die Risiken abmildern können.
Marketing
Das Marketing nimmt im E-Commerce ebenfalls einen hohen Stellenwert ein. Die Zeiten, in denen Besucher von allein zu den Onlineshops von Unternehmen finden, sind in den meisten Branchen vorbei – zu groß und unübersichtlich ist das Angebot im Web.
Zum Marketing zählen zum Beispiel die Suchmaschinenoptimierung (SEO), Anbindung an Preissuchmaschinen, Social-Media-Marketing, usw. Informationen dazu erhalten Sie unter folgenden Links:
- 7 effiziente Marketing-Tipps für Online-Händler
- Preissuchmaschinen: Was spricht für dieses mächtige Marketing-Tool und was dagegen?
Blogs und Podcasts
Dass man im E-Commerce immer Potenzial zur Optimierung hat, ist kein Geheimnis. Es empfiehlt sich also, im Thema zu bleiben und den Shop immer wieder zu verbessern. Gute und kostenlose Informationen dazu erhalten Sie in diversen Blogs und Podcasts. Hier einige Beispiele:
- Kassenzone (Blog und Podcast)
- Excitingcommerce (Blog und Podcast „Exchanges“)
- Shopbetreiber-Blog (von Trusted Shops mit dem Schwerpunkt „Recht“)
Warenwirtschaft für den Onlineshop und ERP-Systeme
So richtig effizient wird der Onlinehandel erst durch die Nutzung einer Warenwirtschaftssoftware: Man gewinnt zum Beispiel aktuelle Informationen über die Lagerbestände, kann Einkäufe und Lagerbuchungen damit abbilden und mehrere Verkaufskanäle miteinander verbinden. Die Software zentralisiert sämtliche Ein- und Verkäufe und bereitet die Buchhaltung vor.
Automatisierung durch Schnittstellen
Um die Warenwirtschaft mit dem Onlineshop zu verbinden, benötigt man eine Shop-Schnittstelle. Diese sorgt dafür, dass der Onlineshop als zusätzlicher Verkaufskanal über die Warenwirtschaftssoftware abgewickelt werden kann. Es ist dann keine doppelte Datenpflege mehr notwendig und die Systeme arbeiten direkt zusammen. So wird die Steuerung der verschiedenen Verkaufskanäle zentral über die Warenwirtschaft möglich.
Fazit und Empfehlung
Die Linksammlung in diesem Blogbeitrag zielt darauf ab, Ihnen zu helfen, sich sachkundig zu machen, damit Sie schnell einen Onlineshop aufbauen können. Wenn der Shop dann aber erst einmal läuft, ist die Verknüpfung mit der Warenwirtschaft ein sinnvoller nächster Schritt zur Automatisierung. Denn dadurch lässt sich meist eine deutliche Effizienzsteeigerung erzielen. Die Verknüpfung zwischen Warenwirtschaftssystem und Shop lohnt sich gerade dann, wenn mehrere Verkaufskanäle zu bedienen sind.
Empfehlung: Wenn Sie Wert auf einen schnellen und preiswerten Start in den E-Commerce sowie auf Möglichkeiten zur späteren Anpassung und Erweiterung legen, sollten Sie sich die nachfolgend aufgeführte Produktkombination näher ansehen:
- Shop-Software: Shopware Community (selbst gehostet) oder Shopify (als SaaS- bzw. Cloud-Lösung)
- Zahlung: PayPal, Nachnahme und Vorkasse per Überweisung
- Versand: ShipCloud
- Recht: TrustedShops Rechtstexte
Änderungen im Baulohn 2020: Das müssen Bauunternehmen wissen
Im Jahr 2020 treten mehrere Änderungen im Baulohn in Kraft, die für Arbeitgeber relevant sind. Sie betreffen sowohl das Arbeitsrecht (Arbeit auf Abruf), die Datenübermittlung an die DAK-Gesundheit als auch steuerliche Anpassungen bei Verpflegungsmehraufwänden. Wer Baulöhne abrechnet, sollte diese Neuerungen kennen, um Fehler bei Sozialabgaben oder steuerlichen Pauschalen zu vermeiden.
Arbeitsrechtliche Änderung bei Arbeit auf Abruf
Seit 01.01.2019 gilt:
Ist in einer arbeitsvertraglichen Vereinbarung für Arbeit auf Abruf keine wöchentliche Arbeitszeit festgelegt, werden automatisch 20 Stunden pro Woche angenommen (§ 12 Abs. 1 TzBfG).
Diese Regel wirkt sich vor allem auf Minijobs aus:
- Fehlt eine schriftliche Arbeitszeitvereinbarung, kann die Deutsche Rentenversicherung (DRV) im Rahmen einer Betriebsprüfung 20 Wochenstunden unterstellen.
- Das führt dazu, dass fiktiv höheres Entgelt und damit Sozialversicherungsbeiträge zu Lasten des Arbeitgebers berechnet werden.
Empfehlung:
Auch bei Minijobs sollte die Wochenarbeitszeit schriftlich festgelegt werden. Dabei sind sowohl der gesetzliche Mindestlohn als auch die Geringfügigkeitsgrenze (520 € seit Oktober 2022) zu beachten.
Neue Vorgaben zur Datenübermittlung an die DAK-Gesundheit
Zum 01.02.2020 hat die DAK-Gesundheit folgende Änderungen eingeführt:
- Es gilt nur noch die DEÜV-Betriebsnummer 48698890.
- Die alte Betriebsnummer 15035218 wurde abgeschaltet.
- Zusätzlich wurde eine einheitliche Datenannahmestelle (92111581) eingerichtet.
Arbeitgeber müssen sicherstellen, dass ihre Lohnsoftware bzw. Meldeverfahren auf diese Änderungen angepasst wurden. Bei Krankenkassenwechseln der Arbeitnehmer werden keine DEÜV-Meldungen aufgrund dieser Umstellung erzeugt – die Anpassung muss aktiv geprüft werden.
Gesetzliche Anpassung der Verpflegungspauschalen
Mit dem Steueränderungsgesetz 2020 wurden die Pauschalen für Verpflegungsmehraufwendungen angehoben (§ 9 Abs. 4a EStG):
- Bei 24-stündiger Abwesenheit: von 24 € auf 28 €.
- Bei mehr als acht Stunden Abwesenheit sowie am An- und Abreisetag: von 12 € auf 14 €.
Achtung Tarifregelungen:
Laut § 7 BRTV-Bau bleibt tariflich ein Verpflegungszuschuss von 24 € pro Tag bestehen. Durch betriebliche Vereinbarung kann dieser Wert freiwillig auf 28 € pro Tag angehoben werden.
Fazit und Ausblick auf kommende Änderungen
Die Änderungen 2020 zeigen, wie wichtig es für Bauunternehmen ist, Arbeitsverträge aktuell zu halten, Lohnsysteme korrekt zu pflegen und steuerliche Anpassungen rechtzeitig umzusetzen.
Wer sich optimal vorbereiten möchte, sollte auch die kommenden Neuerungen ab 2025 kennen. Alle wichtigen Infos dazu finden Sie in unserem Blogartikel Baulohn 2025: Alle wichtigen Änderungen im Überblick
Quellen
Teilzeit- und Befristungsgesetz (TzBfG) § 12 – Arbeit auf Abruf
Bundesministerium der Finanzen – Jahressteuergesetz 2020
DAK-Gesundheit – DEÜV Meldeverfahren
Zu viel Pflegeversicherung gezahlt? Diese Regelungen zur Erstattung und Verzinsung müssen Arbeitgeber kennen
Das sogenannte Wachstumschancengesetz beinhaltet einige Neuerungen, die sich auf die Entgeltabrechnung auswirken. Dazu gehören auch auf den ersten Blick eher unscheinbare Regelungen zur Erstattung und Verzinsung von zu viel gezahlten Beiträgen zur gesetzlichen Pflegeversicherung. Ein aktuelles Rundschreiben des GKV-Spitzenverbands erläutert nun die Details dieser Regelungen.
Nach zähen Verhandlungen wurde das „Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness“ oder kurz „Wachstumschancengesetz“ am 27. März 2024 im Bundesgesetzblatt verkündet. Es soll für Unternehmen steuerliche Anreize schaffen und auf diesem Wege die deutsche Wirtschaft ankurbeln – über die Auswirkungen auf HR und Entgeltabrechnung haben wir bereits berichtet. Der vorliegende Beitrag widmet sich nun einem speziellen Thema, das ebenfalls in diesem Gesetz behandelt wurde: der Erstattung und Verzinsung von zu viel gezahlten Pflegeversicherungsbeiträgen.
Brennpunkt Pflegeversicherung
Im vergangenen Jahr wurden die Beiträge zur gesetzlichen Pflegeversicherung (PV) neugestaltet, Arbeitnehmer mit berücksichtigungsfähigen Kindern erhalten seitdem nach Kinderanzahl gestaffelte Abschläge auf ihren Beitragsanteil. Diese komplexe Veränderung bedeutet einen erheblichen Mehraufwand bei der Beitragsberechnung und macht ein einheitliches (digitales) Nachweisverfahren mit Blick auf die einzubeziehenden Kinder notwendig. Die rechtlichen Grundlagen für ein solches Verfahren wurden nun im Wachstumschancengesetz geschaffen.
Erstattung und Verzinsung zu viel gezahlter PV-Beiträge
In diesem Zusammenhang wurde nun auch geregelt, wie die Erstattung und Verzinsung zu viel entrichteter Beiträge zur Pflegeversicherung zu erfolgen hat. In der Praxis kommt es nämlich immer wieder vor, dass die arbeitnehmerseitigen Beiträge zu hoch angesetzt sind, weil nicht alle berücksichtigungsfähigen Kinder der betroffenen Beschäftigten einbezogen wurden.
Der Spitzenverband der gesetzlichen Krankenversicherung (GKV-Spitzenverband) hat inzwischen ein Rundschreiben veröffentlicht, in welchem wichtige Details zur praktischen Umsetzung der Erstattung und Verzinsung zu viel gezahlter Beiträge erläutert werden.
GKV-Rundschreiben schafft Klarheit bezüglich der Erstattung und Verzinsung von Pflegeversicherungsbeiträgen
Im Rundschreiben wurden die folgenden Punkte geklärt:
1. Digitales Nachweisverfahren und Übergangszeitraum
Das Pflegeunterstützungs- und -entlastungsgesetz von 2023 hat die Berechnung der Pflegeversicherungsbeiträge komplizierter gemacht, indem es die Mitarbeiteranteile gestaffelt hat, je nach Anzahl der Kinder. Ab dem 1. Juli 2025 wird ein neues digitales Nachweisverfahren die Berechnung für Arbeitgeber und Krankenkassen erheblich vereinfachen. Bis dahin gibt es einen Übergangszeitraum. Das bedeutet, dass bis zum 30. Juni 2025 alle Kinder der Mitarbeiter, die berücksichtigt werden sollen, in die Berechnung einbezogen sein müssen.
2. Wann müssen Erstattungen zu viel gezahlter PV-Beiträge verzinst werden?
Arbeitgeber können auf die Erstattung zu viel gezahlter Beiträge zur PV bis zum Start des neuen digitalen Nachweisverfahrens am 1. Juli 2025 warten. Wenn sie sich dafür entscheiden, müssen sie jedoch Zinsen auf die Rückerstattungen zahlen. Werden die Erstattungsansprüche von Beschäftigten hingegen im Übergangszeitraum bis zum 30. Juni 2025 befriedigt, sind in der Regel keine Zinsen zu zahlen.
3. Wie hoch müssen Beitragsrückerstattungen verzinst werden?
Die Faustregel ist einfach: Zu viel Beiträge zur Pflegeversicherung werden ab dem Monat nach der Zahlung bis zum Monat vor der Rückerstattung mit einem Zinssatz von vier Prozent pro Jahr verzinst. Eine separate Beantragung der Verzinsung ist nicht erforderlich.
4. Das digitale Nachweisverfahren
Ab dem 1. Juli 2025 wird ein einheitliches digitales Nachweisverfahren eingeführt, das vorhandene Daten, wie zum Beispiel Informationen der Finanzämter, nutzt. Dadurch soll sichergestellt werden, dass Arbeitgeber und Krankenkassen automatisch über Änderungen in Bezug auf die Elternschaft oder die Anzahl der berücksichtigungsfähigen Kinder informiert werden. Die genauen Schritte des Verfahrens und das zugehörige Meldewesen werden zurzeit ausgearbeitet.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.