Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
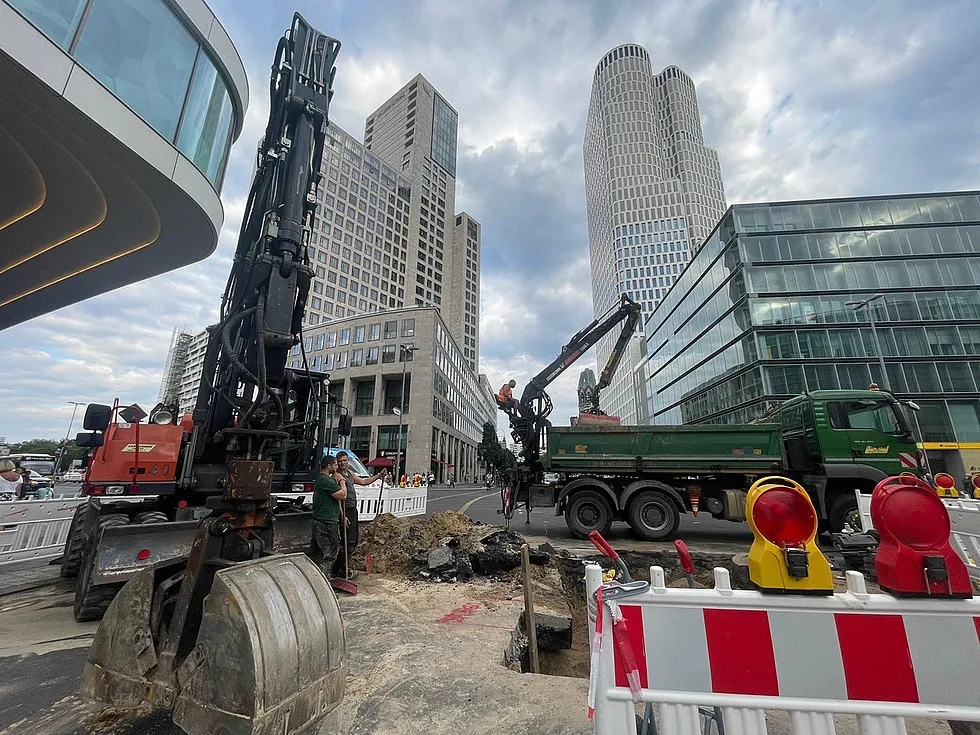
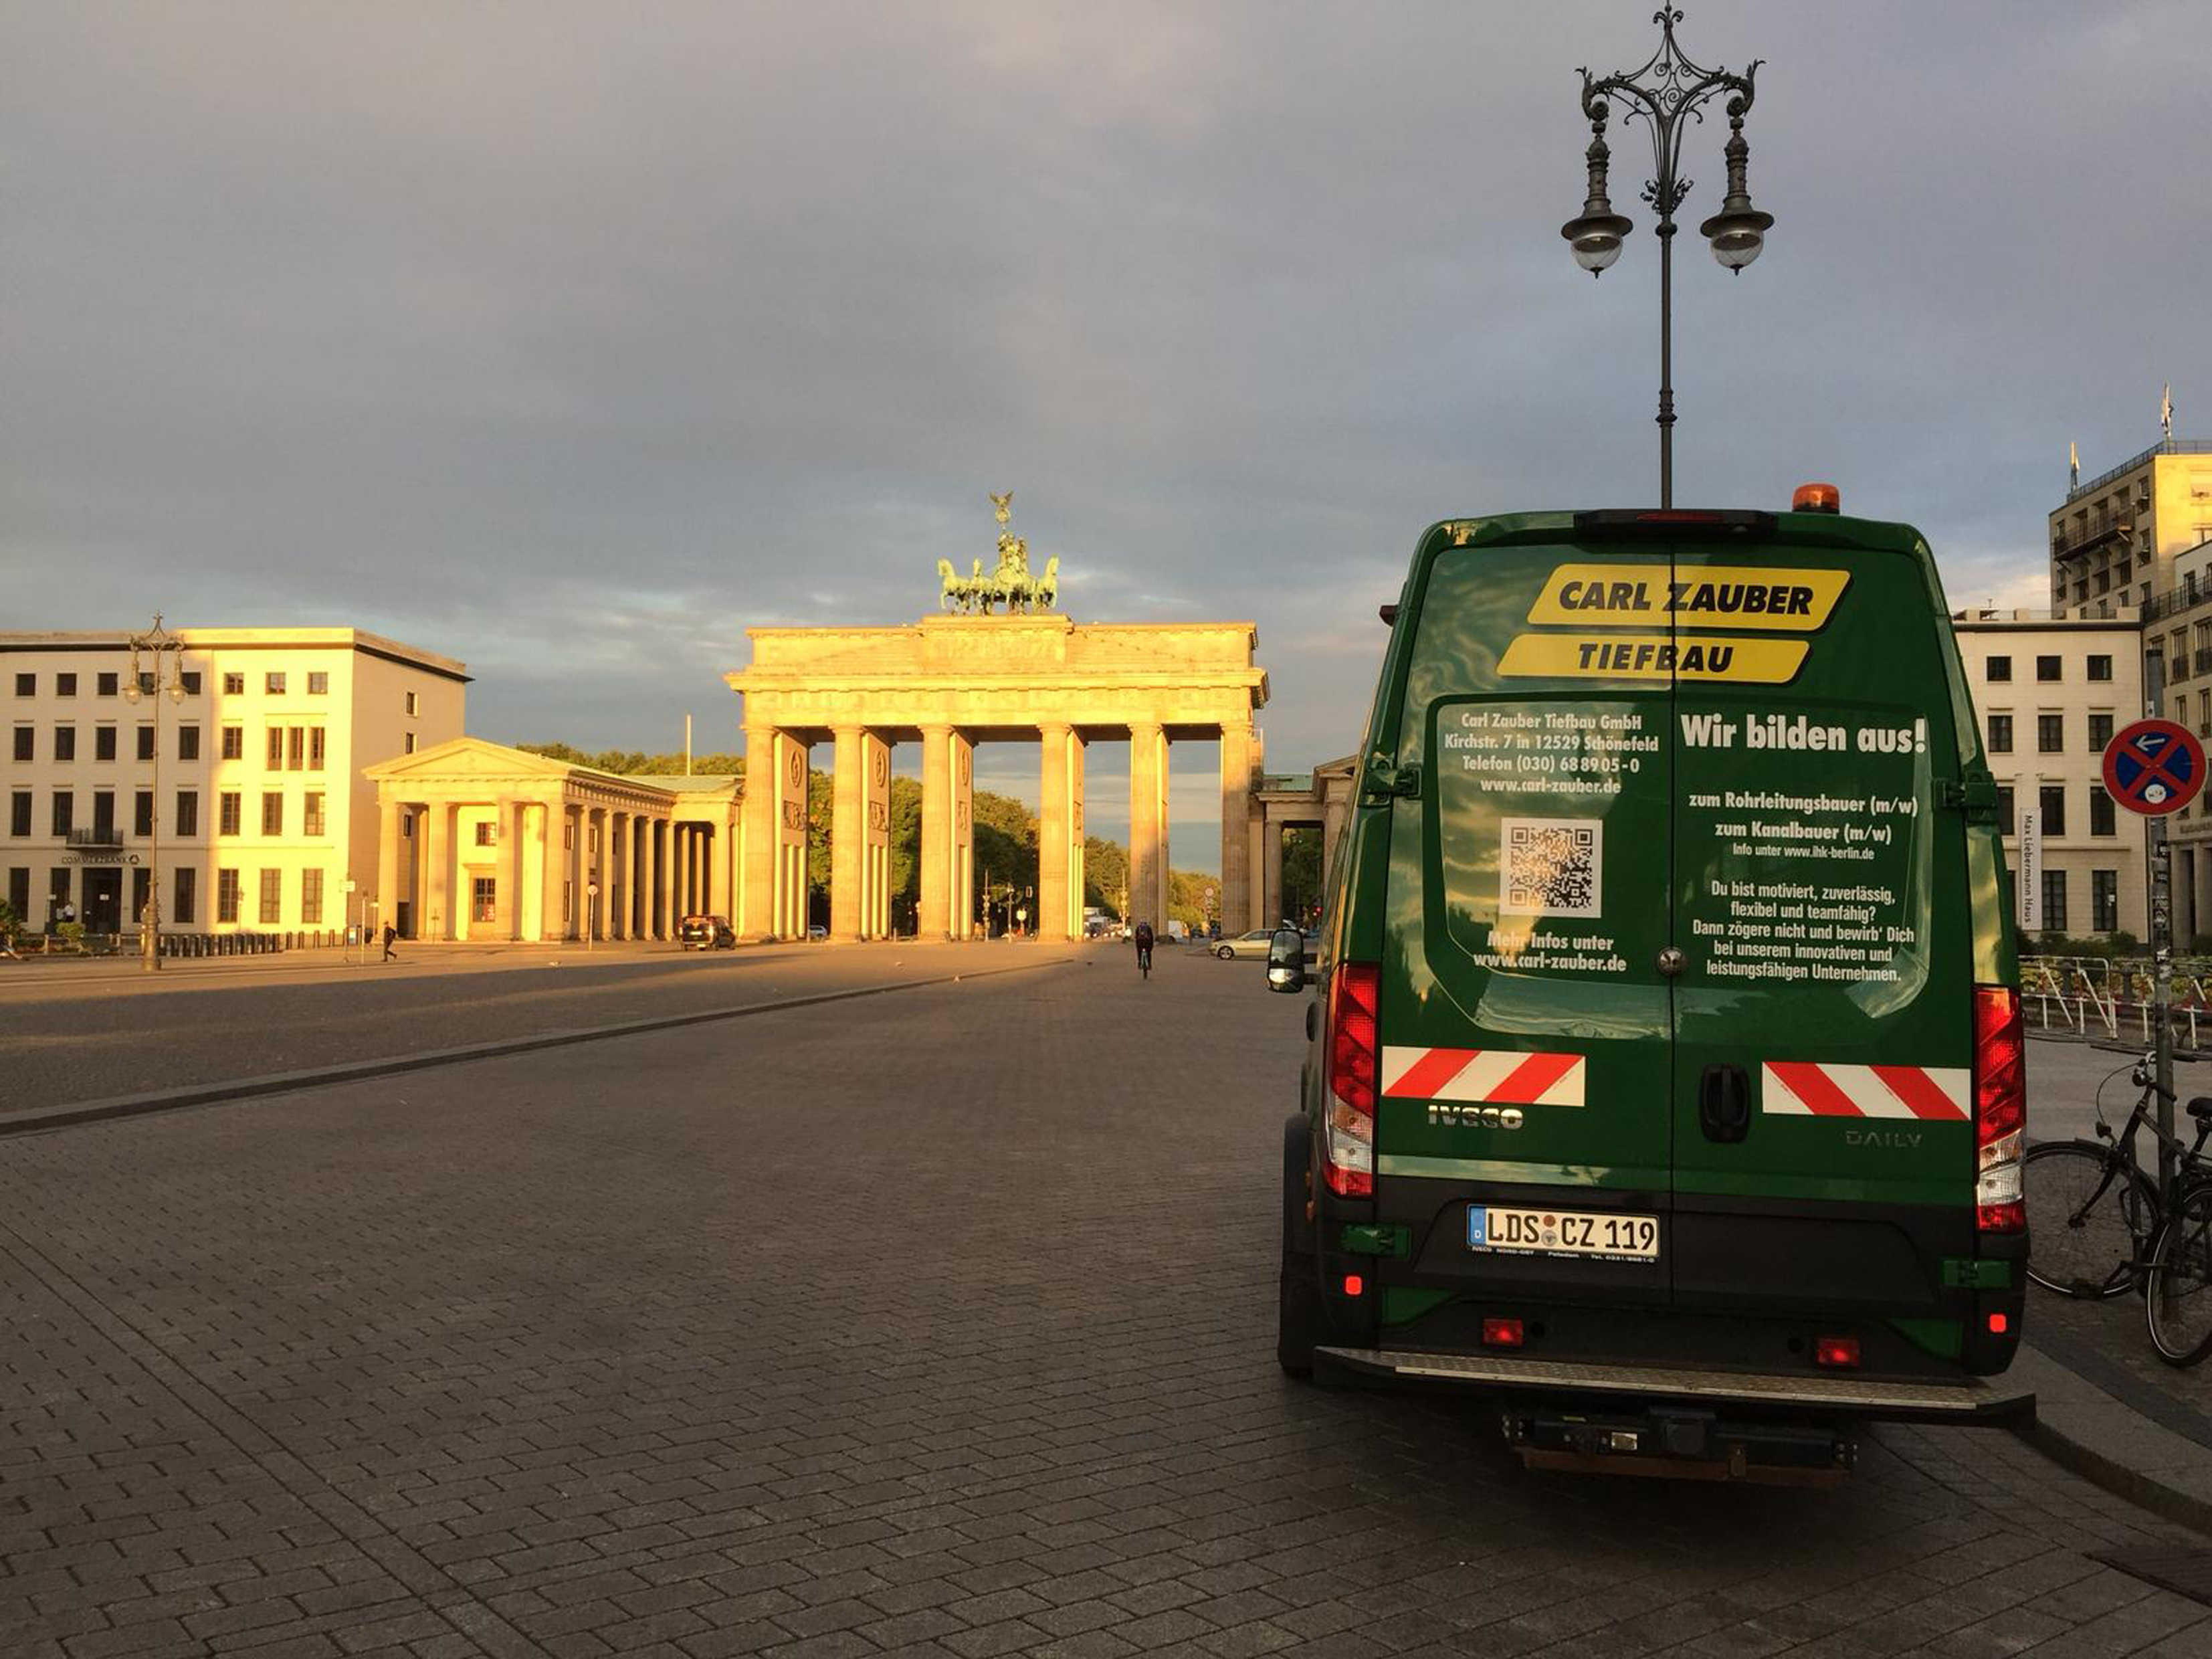
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
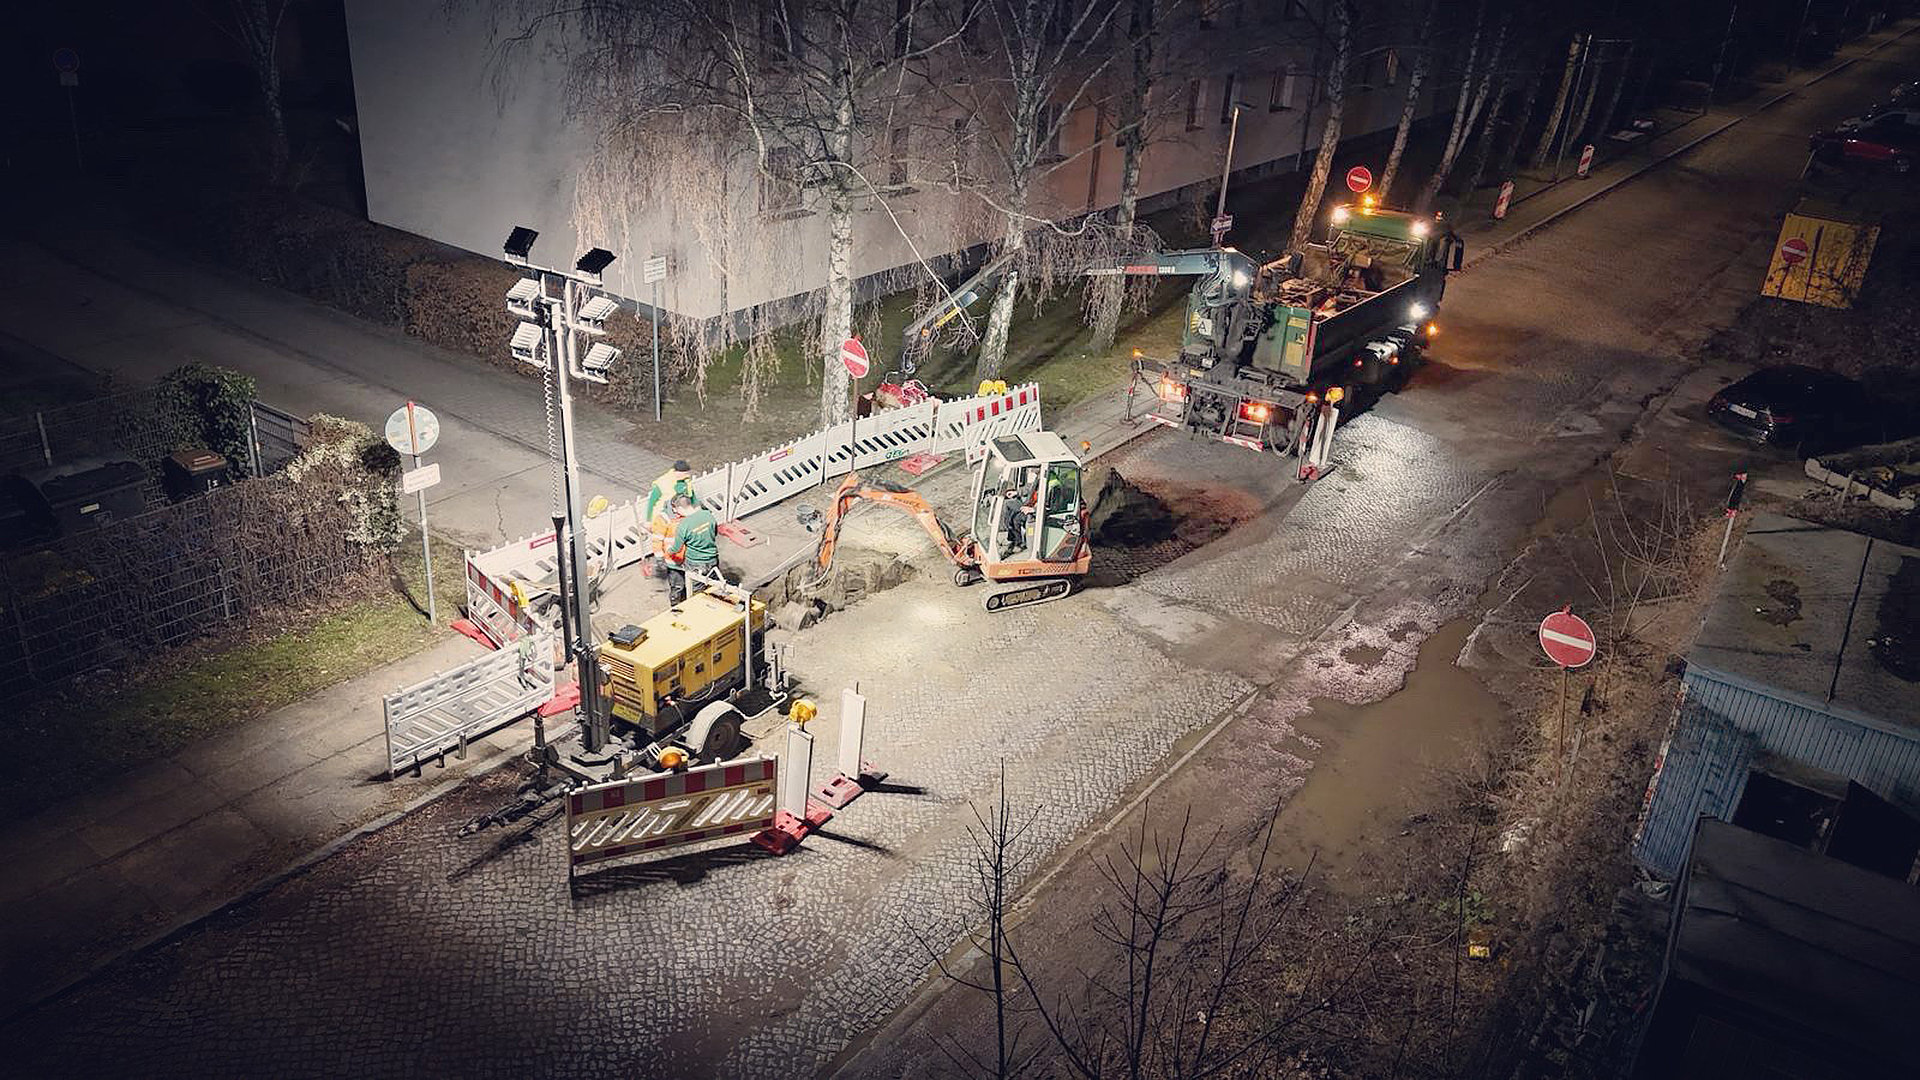
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Erhöhung Grundfreibetrag 2022: Lohnsteuer korrekt anpassen
Der Grundfreibetrag wurde rückwirkend zum 1. Januar 2022 von 9.984 Euro auf 10.347 Euro angehoben. Arbeitgeber sind verpflichtet, den bisher vorgenommenen Lohnsteuerabzug zu korrigieren – sofern dies wirtschaftlich zumutbar ist.
Möglichkeiten zur Korrektur
Die Art und Weise der Korrektur sind gesetzlich nicht festgelegt. Sie kann sowohl durch eine Neuberechnung als auch durch eine Differenzberechnung der zurückliegenden Lohnzahlungszeiträume erfolgen. Arbeitgeber haben hier also Handlungsspielraum, sollten jedoch in jedem Fall eine saubere Dokumentation sicherstellen.
Auswirkungen bei Kurzarbeitergeld
Besonders zu beachten ist, dass sich beim Bezug von Kurzarbeitergeld (KuG) oder Saison-KuG in den betroffenen Lohnzahlungszeiträumen Änderungen ergeben können. In solchen Fällen sind Korrekturanträge erforderlich, damit die steuerliche Anpassung korrekt berücksichtigt wird.

Energiepreispauschale 300 Euro: Anspruch, Auszahlung & Steuer
Die Bundesregierung beschließt eine Energiepreispauschale (EPP) in Höhe von 300 Euro. Damit sollen Arbeitnehmer*innen in Deutschland steuerlich entlastet werden, um die stark gestiegenen Energiekosten abzufedern.
Was ist die Energiepreispauschale (EPP)?
Die Energiepreispauschale ist eine einmalige Zahlung in Höhe von 300 Euro brutto. Ziel der Maßnahme ist es, alle einkommensteuerpflichtigen Erwerbstätigen in Deutschland finanziell zu entlasten.
Wer hat Anspruch auf die 300 Euro?
Anspruch auf die Energiepreispauschale haben grundsätzlich alle Arbeitnehmer*innen, die in Deutschland unbeschränkt einkommensteuerpflichtig sind. Dazu gehören:
- sozialversicherungspflichtig Beschäftigte,
- geringfügig Beschäftigte (Minijobber*innen),
- Selbständige und Gewerbetreibende.
Wie erfolgt die Auszahlung der Energiepreispauschale?
Die Auszahlung an Arbeitnehmer*innen erfolgt in der Regel über den Arbeitgeber mit der Lohnabrechnung. Für Selbständige und Gewerbetreibende wird die Entlastung über die Herabsetzung der Einkommensteuer-Vorauszahlung berücksichtigt.
Muss die Energiepreispauschale versteuert werden?
Ja, die 300 Euro Energiepreispauschale unterliegt der Einkommensteuerpflicht. Sie wird jedoch nicht auf Sozialversicherungsbeiträge angerechnet. Das bedeutet: Arbeitnehmer*innen müssen die Zahlung in ihrer Steuererklärung angeben, profitieren aber dennoch von einer spürbaren Entlastung.
Fazit
Die Energiepreispauschale 2022 ist ein zentraler Bestandteil des Steuerentlastungspakets der Bundesregierung. Mit der Einmalzahlung von 300 Euro sollen Arbeitnehmer*innen in Deutschland schnell und unkompliziert finanziell unterstützt werden.
Mediation in Unternehmen: Warum außergerichtliche Streitbeilegung oft besser ist
Viele Streitfälle in oder zwischen Unternehmen landen vor Gericht - und dieser Weg ist öffentlich, teuer und langwierig. Doch es gibt eine deutlich diskretere, unbürokratischere und günstigere Möglichkeit zur Konfliktbeilegung: die Wirtschaftsmediation. Im Videotalk "Butter bei die Fische" berichtet die zertifizierte Mediatorin Ann-Kathrin Witte über ihre Erfahrungen mit Mediation in Unternehmen.
Streit kommt nicht nur in den besten Familien, sondern auch in Unternehmen vor. Die Liste möglicher Anlässe ist lang: Unterschiedliche Auffassungen zwischen Management und Eigentümern, Meinungsverschiedenheiten zwischen Mitarbeitenden und Vorgesetzten, unterschiedliche Auslegungen von Vertragsklauseln, gescheiterte Kooperationen mit Folgeschäden und noch vieles mehr kann zu Konflikten führen.
Bevor die Beteiligten gleich einen Rechtsanwalt beauftragen und vor Gericht ziehen, empfiehlt es sich, eine außergerichtliche Streitbeilegung in Erwägung zu ziehen – sagt Ann-Kathrin Witte, Expertin für Mediation in Unternehmen.
„Der größte Teil der Verfahren bei der Wirtschaftsmediation dreht sich um innerbetriebliche Streitfälle wie Führungs- oder Teamkonflikte“ berichtet die studierte Juristin und Psychologin. Platz zwei im Häufigkeitsranking nehmen Vertragsstreitigkeiten zwischen zwei oder mehr beteiligten Unternehmen ein.
Aber auch familiäre Auseinandersetzungen sind Gegenstand von Mediationsverfahren, zum Beispiel, wenn die Unternehmensnachfolge ansteht oder zwei Generationen im Betrieb gemeinsam verantwortlich sind.
Warum die Neutralität der Mediationsleitung so wichtig ist
Zu ihrer Rolle in einem Mediationsverfahren hat Ann-Kathrin Witte eine klare Auffassung: „Eine Richterin bin ich nicht!“ Vielmehr müsse sie sich im Verfahren zurückhalten. Sie habe nicht die Aufgabe, Lösungsvorschläge zu erarbeiten, sondern die Konfliktparteien genau dabei zu unterstützen und zu begleiten. Zu Beginn jedes Verfahrens gehe es erst einmal um den Aufbau von Vertrauen – in die Personen und den Prozess. „Dabei ist die Allparteilichkeit, also meine Neutralität, die wichtigste Voraussetzung für das Gelingen eines Mediationsverfahrens“, erläutert die Expertin.
Wie lange dauert ein Mediationsverfahren?
Die Dauer eines Mediationsverfahrens variiert von Fall zu Fall und hängt von der Bereitschaft der Konfliktparteien zu einer Einigung ab. Ein wichtiger Vorteil gegenüber einem Gerichtsverfahren besteht darin, dass die Beteiligten das Tempo bei der Mediation selbst bestimmen können. Am Ende des Verfahrens steht häufig eine Mediationsvereinbarung. Diese hat den gleichen rechtlichen Status wie ein Vertrag unter zwei oder mehr Parteien und gilt solange sich die Beteiligten an das Vereinbarte halten.
Wo finde ich eine passende Person für die Mediation?
Die Berufsbezeichnung „Mediator/in“ ist in Deutschland nicht geschützt, obwohl es hierzulande ein Mediationsgesetz gibt. Daher kommt es bei der Auswahl eines Mediators bzw. einer Mediatorin auf persönliche Qualitätskriterien an. Gute Anlaufstellen, um sich einen ersten Überblick zu verschaffen, sind die Industrie- und Handelskammern sowie Verbände wie der Zentralverband Mediation Deutschland (ZvMD) oder der Bundesverband Mediation. Bei diesen Organisationen sind ausschließlich Personen gelistet, die entsprechende Aus- und Weiterbildungsaktivitäten im Bereich der Mediation vorweisen können.
Drei Tipps zur Mediation in Unternehmen
- Wählen Sie die „richtige“ Person für die Mediation aus! Da ein Mediationsverfahren das Vertrauen aller Beteiligten voraussetzt, ist es unerlässlich, dass sich die Konfliktparteien gemeinsam auf einen Mediator bzw. eine Mediatorin einigen, bevor der Prozess startet.
- Reflektieren Sie Ihre Position vor Verfahrensbeginn! Die Vorstellung, das Verfahren sei nur bei der Durchsetzung der eigenen Position erfolgreich, verhindert das Gelingen einer Mediation in Unternehmen. Daher ist es sinnvoll, schon vor dem Prozessbeginn die eigene Position zu hinterfragen, den Konflikt aus der eigenen Sicht zu beschreiben und mögliche Kompromisslinien zu identifizieren.
- Geben Sie dem Mediationsverfahren Zeit! Eine Meditation braucht die Zeit, die sie braucht. Also geht es nicht darum, einen Konflikt in Rekordgeschwindigkeit zu „beerdigen“ – aber auch nicht darum, das Verfahren künstlich in die Länge zu ziehen. Gerade beim richtigen Timing zeigt sich die Qualität einer guten Mediationsleitung.
Leitfaden: ERP-Lastenheft und Pflichtenheft erstellen
Wer ERP-Software auswählen und einführen möchte, stößt rasch auf die Begriffe Lastenheft und Pflichtenheft. Hier erklären wir, warum diese Dokumente bei ERP-Projekten so wichtig sind, welche Informationen sie enthalten und wie man sie erstellt.
Die Einführung eines ERP-Systems ist eine Maßnahme mit enormer Tragweite. Sie beeinflusst alle Unternehmensbereiche und Prozesse. Daher sollte die Auswahl des ERP-Systems durchdacht und strukturiert erfolgen. In diesem Zusammenhang sind das Lastenheft und das Pflichtenheft wichtige Werkzeuge. Doch was genau steckt hinter den beiden Dokumenten und wie werden sie aufgebaut?
Lastenheft und Pflichtenheft: Definition und Unterschiede
Das Lastenheft und das Pflichtenheft erfüllen im Rahmen von ERP-Projekten verschiedene Aufgaben:
- Ein Lastenheft beschreibt die Anforderungen des Unternehmens an eine neue ERP-Lösung. Daher erstellt der Kunde es in aller Regel selbst.
- Ein Pflichtenheft beschreibt dagegen die Lösung aus Sicht des Software-Anbieters und wird durch ihn erstellt.
Bei genauerer Betrachtung umfasst das Lastenheft alle Anforderungen, die die neue ERP-Software erfüllen muss. Neben dem aktuellen Zustand werden vor allem die benötigten Soll-Prozesse und Soll-Funktionen beschrieben. Somit ist das Lastenheft eine wichtige Grundlage für die Ausschreibung. Es dient den ERP-Anbietern als Grundlage für die Angebotserstellung.
Auf Basis des Lastenhefts erstellt der Anbieter im späteren Projektverlauf dann das Pflichtenheft. Dieses beschreibt die Funktionen und die technischen Grundlagen des neuen ERP-Systems detailliert. Zudem stellt das Pflichtenheft dar, wie die benötigten Funktionen umgesetzt werden sollen. Somit ist das ERP-Pflichtenheft eine wichtige Arbeitsunterlage für die Umsetzungsphase eines ERP-Projekts. Es unterstützt auch die spätere Prüfung und Abnahme der erstellten ERP-Lösung.
Wann benötigen Unternehmen ein Lastenheft?
Ein Lastenheft benötigen Unternehmen bei jedem größeren Projekt. Hierzu zählt auch die Einführung einer ERP-Software bei kleinen und mittleren Unternehmen (KMU). Denn es handelt sich dabei um ein komplexes Vorhaben, das Kapital und Personalressourcen bindet. Zudem gehen mit der ERP-Einführung oft Veränderungen der Ablauforganisation einher. Daher sollten Unternehmen ihre Anforderungen an die neue ERP-Software sowie die mit der Einführung verfolgten Ziele unbedingt exakt formulieren.
{{box-list-left}}
Warum ist ein ERP-Lastenheft wichtig?
Ein ERP-Lastenheft hilft einem Unternehmen, sich seiner Anforderungen bewusst zu werden. Darüber hinaus stößt es häufig Prozessoptimierungen an. Denn oft befassen sich die Fachbereiche erst dann ausführlich mit ihren Prozessen, wenn das Lastenheft erstellt werden soll.
Das Lastenheft erleichtert außerdem die ERP-Auswahl deutlich. So schafft das Dokument bereits in einer frühen Phase Klarheit darüber, inwieweit infrage kommende Systeme die individuellen Anforderungen des Unternehmens abdecken.
Wie bereits erwähnt, wird das Lastenheft in einer späteren Projektphase in ein Pflichtenheft umgewandelt. Somit bildet es auch die Grundlage für eine reibungslose Zusammenarbeit mit dem ERP-Anbieter.
Kurz gesagt: Das Lastenheft ist an mehreren Stellen eines ERP-Projekts von zentraler Bedeutung und damit erfolgskritisch. Deshalb sollte es professionell erstellt werden. Worauf es dabei ankommt, erläutern wir im Folgenden.
Aufbau und Inhalt
Ein gutes ERP-Lastenheft beinhaltet eine Unternehmensbeschreibung inklusive der Unternehmensziele, Daten zur vorhandenen IT-Infrastruktur und Systemlandschaft, einen Zeitplan und die funktionellen Anforderungen. Weiterhin empfiehlt es sich, die Marktsituation, die eigenen Produkte und Services, die Alleinstellungsmerkmale und die Projekt-Ansprechpartner aufzunehmen.
Eine geeignete Gliederung kann beispielsweise folgendermaßen aussehen:
- Unternehmensbeschreibung
- Produkte, Dienstleistungen und Marktumfeld
- Stärken und Alleinstellungsmerkmale
- Aktuelle IT-Landschaft (inkl. User-Anzahl)
- Prozessorientierte Beschreibung der funktionalen Anforderungen (inkl. Reporting-Funktionen)
- Zeitplanung
- Ansprechpartner
Da die Kapitel 4 und 5 besonders wichtig sind, gehen wir nachfolgend näher darauf ein.
Welche Informationen über die aktuelle IT-Landschaft (Ist-Zustand) gehören ins Lastenheft?
In diesem Teil des Lastenhefts stellen Unternehmen den aktuellen Zustand ihrer IT-Umgebung dar. Hierzu zählen Angaben zur gegenwärtig eingesetzten Server-Hardware und zur Software. Zudem muss ersichtlich sein, ob ein vorhandenes ERP-System abgelöst werden soll (Stichwort: Datenmigration). Weitere wichtige Aspekte zur Ist-Situation sind:
- Drittsysteme, die zurzeit über Schnittstellen angebunden sind
- Anzahl der User (wichtig für die Preisgestaltung)
- Gründe für den Systemwechsel (Schwächen der Altsysteme)
Wie beschreibt man die funktionellen Anforderungen (Soll-Zustand)?
Die Beschreibung der funktionellen Anforderungen ist das Herzstück jedes Lastenhefts. Sie sollte lösungsneutral formuliert sein, weil sich das Unternehmen durch allzu detaillierte technische Vorgaben den Weg für andere (potenziell bessere) Lösungsvorschläge der ERP-Anbieter verbauen könnte.
Inhaltlich muss das Lastenheft die Anforderungen sämtlicher Fachbereiche detailliert beschreiben. Diese sind im Rahmen von Prozessaufnahmen und Workshops im Vorfeld zu ermitteln. Idealerweise beschränken sich die Ausführungen nicht auf die Auflistung der benötigten Funktionen, sondern enthalten zusätzlich eine genaue Beschreibung der angestrebten Soll-Prozesse. Oder anders formuliert: Das Lastenheft legt dar, welche Funktionen ein Unternehmen benötigt, um optimierte Abläufe zu realisieren. Neben einer reinen Textbeschreibung bietet es sich an, Prozessbeschreibungen in visueller Form zu integrieren – etwa als Flussdiagramm.
Neben den benötigten Funktionen sollten die erforderlichen Reports, Auswertungen und Dashboards skizziert werden. Gleiches gilt für die relevanten Querschnittsfunktionen.
Eine gewisse Herausforderung bei der Erstellung eines Lastenhefts besteht darin, den richtigen Detaillierungsgrad zu finden. Eine zu oberflächliche Beschreibung kann dazu führen, dass man wichtige Aspekte überseht oder die ERP-Anbieter die Zusammenhänge nicht verstehen. Demgegenüber kann eine zu ausführliche Beschreibung den Software-Lieferanten überfordern.
Das Ziel ist es, ein Mittelmaß zu finden. So ist es beispielsweise unnötig, zu erwähnen, dass auf jedem Rechnungsbeleg ein Datum und eine Rechnungsnummer stehen sollen. Auch dass eine Wareneingangsbuchung zu einer Bestandserhöhung führen muss, ist naheliegend und sollte somit nicht im Detail ausgeführt werden.
Anders sieht es bei Anforderungen aus, die branchenunüblich sind oder über den gängigen Funktionsumfang von ERP-Lösungen hinausgehen. In solchen Fällen beugt eine ausführliche Beschreibung Missverständnissen vor.
Was steht im ERP-Pflichtenheft?
Hat sich das Unternehmen für eine ERP-Software entschieden, so wird das Lastenheft in ein ERP-Pflichtenheft überführt. Diese Aufgabe übernimmt in der Regel der Anbieter. Im Pflichtenheft legt er zu jeder im Lastenheft aufgeführten Anforderung seine technische Lösung dar. Dabei kennzeichnet er genau, wo Standards eingesetzt und an welchen Stellen eine individuelle Anpassung oder Programmierung erforderlich sein werden.
Ebenso beschreibt der Anbieter im Pflichtenheft, wie die Integration der neuen ERP-Software in die bestehenden IT-Systeme aussehen wird, um einen reibungslosen Datenaustausch zu gewährleisten. Weiterhin können folgende Aspekte aufgegriffen werden:
- Notwendige Datenbereinigungen im Vorfeld
- Änderungen und Erweiterungen von Stammdaten sowie Stammdatenstrukturen
- Anforderungen an Hardware, Datenbanken und Netzwerk
- Migrationskonzept
- Abnahmeprozedere
Unternehmen sollten das ERP-Pflichtenheft genau prüfen, da es üblicherweise zur Vertragsgrundlage mit dem ausgewählten ERP-Anbieter wird.
Vom Lastenheft zum Pflichtenheft – Schritt für Schritt
- Abstimmung mit der Geschäftsleitung: strategische Ziele, langfristige Planung und Vision festhalten
- Genügend Zeit für die Erstellung des Lastenhefts einplanen (mindestens drei Monate)
- Workshops mit allen Fachbereichen durchführen: Ist-Prozesse aufnehmen
- Zukünftige Soll-Prozesse (optimierte Prozesse) skizzieren
- ERP-Lastenheft gemeinsam mit den Fachabteilungen und der IT aufbauen: auf lösungsneutrale und prozessorientierte Formulierung achten (ggf. Berater hinzuziehen)
- Fertiges Lastenheft an alle infrage kommenden ERP-Anbieter versenden („Longlist“)
- Anbieter-Vorauswahl treffen („Shortlist“)
- Workshops mit den potenziell geeigneten ERP-Anbietern durchführen
- ERP-System auswählen
- Pflichtenheft von ausgewählten ERP-Anbieter erstellen lassen
- Pflichtenheft prüfen und abnehmen
- ERP-Einführung starten
Fazit: Lastenheft und Pflichtenheft sollten fester Bestandteil der Auswahl von ERP-Software sein
Zusammengefasst spielt das Lastenheft während des gesamten ERP-Auswahlprozesses eine zentrale Rolle. So dient es in einer frühen Phase dazu, ein Commitment der Geschäftsführung einzuholen, die eigenen Anforderungen zu definieren und Optimierungspotenziale zu identifizieren.
Anschließend unterstützt es die Projektverantwortlichen bei der Eingrenzung des Anbieterkreises und der Ausschreibung. Somit trägt es maßgeblich dazu bei, die passende ERP-Software zu finden. Unternehmen sollten daher keinesfalls auf das ERP-Lastenheft verzichten, sondern es möglichst frühzeitig und gewissenhaft erstellen. Ähnliches gilt für das Pflichtenheft, das in der Umsetzungsphase eine hohe Relevanz hat.
Mitarbeitermotivation: Definition, Methoden und Beispiele
Motivierte Mitarbeiter sind in der Regel leistungsfähiger, seltener krank und steigern die Produktivität des gesamten Unternehmens. Daher ist die Mitarbeitermotivation eine wichtige Stellschraube in jedem Unternehmen.
Umso wichtiger ist es für den langfristigen Erfolg, die eigenen Angestellten an das Unternehmen zu binden und auf Dauer zu motivieren. Dafür bedarf es neuer Konzepte, denn gerade jüngere Menschen geben sich als Arbeitnehmer mit den üblichen Maßnahmen immer öfter nicht mehr zufrieden und es leidet die Mitarbeitermotivation.
Definition Mitarbeitermotivation
Der Begriff Mitarbeitermotivation bezeichnet die Einflussnahme der Führungskräfte auf die einzelnen Mitarbeiter mit dem Ziel, das aktuelle Leistungsniveau zu halten, zu steigern oder grundlegend zu verändern.
Üblicherweise wird mit Mitarbeitermotivation auch die Stimmungslage innerhalb der Belegschaft gemeint. Die Motivation ist dabei ein Gefühl, was Menschen indirekt beeinflusst und über den Arbeitstag begleitet, ohne dass sie dies bewusst wahrnehmen. Für den Arbeitgeber bedeutet dies, dass Maßnahmen ergriffen werden sollten, um die Einstellung der Mitarbeiter positiv zu beeinflussen, da dies direkten Einfluss auf die Arbeitsleistung haben sollte.
Arten der Mitarbeitermotivation
Intrinsische Mitarbeitermotivation
Bei dieser Art der Mitarbeitermotivation kommt die Motivation für hohe Leistungen vom Mitarbeiter selbst. Dieser Effekt wird unterstützt, wenn Arbeitnehmer den Sinn ihrer Arbeit wahrnehmen und Spaß an ihren Aufgaben entwickeln. Auch persönliche Weiterentwicklung und tägliche Herausforderungen wirken sich auf die intrinsische Motivation positiv aus.
Es liegt in der Verantwortung der Führungskräfte, die intrinsische Motivation von Mitarbeitern mit den zum Persönlichkeitsprofil passenden Anerkennungen aufrecht zu erhalten. Dies kann unter anderem durch die Gestaltung des Arbeitsplatzes, aktives Einbinden der Mitarbeiter in unternehmerische Entscheidungen oder die Übertragung der Verantwortung zur Erreichung bestimmter Ziele erfolgen.
Extrinsische Mitarbeitermotivation
Dies bezeichnet die Motivation, welche durch einen äußeren Anreiz ausgelöst wird. Grund für die gesteigerte Motivation kann zum Beispiel der Wunsch nach einer Gehaltserhöhung, Möglichkeiten zu Weiterbildungen oder ein anstehendes Personalgespräch sein.
Auch drohende negative Konsequenzen können sich letztlich positiv auf die Mitarbeitermotivation auswirken, beispielsweise die Androhung von Sanktionen, Kündigung oder ähnlichen Folgen.
Die monetären Instrumente der extrinsischen Mitarbeitermotivation wirken jedoch oft nur kurzfristig motivierend auf Mitarbeiter.
Mitarbeitermotivation als wirtschaftlicher Faktor
Mangelnde Mitarbeitermotivation hat zunächst direkt negative Folgen für das jeweilige Unternehmen, kann sich insgesamt aber sogar auch auf die gesamte Volkswirtschaft auswirken. Unmotivierte Mitarbeiter sind weniger leistungsfähig und entwickeln kaum Eigeninitiative, was sich hemmend auf die Innovationsfähigkeit des Unternehmens auswirkt. Studien wie der Gallup Engagement Index belegen, dass eine große Zahl an Arbeitnehmern im Inneren bereits mit ihrer aktuellen Stelle abgeschlossen haben und daher oft nur die nötigste Leistung erbringen.
So geht den einzelnen Unternehmen jährlich Umsatz verloren, schlicht, weil Mitarbeiter weniger leisten, als sie könnten. Dieser Effekt wird oft unterschätzt, ist er doch schwer in Zahlen zu fassen. Der Unterschied der Arbeitsleistung zwischen einem top-motivierten Mitarbeiter und einem desinteressierten Mitarbeiter kann durchaus sehr groß ausfallen, ist jedoch objektiv kaum messbar.
Zusätzlich sind unmotivierte Arbeitnehmer im Schnitt mehrere Tage länger pro Jahr krank als motivierte Kollegen und kosten das Unternehmen so zusätzlich.
Auch Entwicklungen wie die Corona-Pandemie haben dazu beigetragen, dass sich Arbeitnehmer immer weniger mit ihren Arbeitgebern identifizieren. Im Homeoffice nimmt der persönliche Kontakt zum Team und zu den Vorgesetzten ab und Arbeitgeber werden austauschbarer. So wird der Arbeitsmarkt agiler und flexibler und verwandelt sich in vielen Bereichen immer mehr in einen Arbeitnehmermarkt, in dem Arbeitnehmer die Bedingungen bestimmen.
Mitarbeiterlebenszyklus: Definition, Bedeutung, Vorgehensweisen
In diesem Artikel geht es um den Mitarbeiterlebenszyklus von Arbeitnehmenden. Was ist das genau? In welche Phasen unterteilt er sich? Wie können HR-Manager ihn perfekt steuern? Das alles und noch viel mehr erklären wir Dir in den nächsten Abschnitten.
Definition Mitarbeiterlebenszyklus: Was ist das?

Der Mitarbeiterlebenszyklus, auch Employee Life Cycle genannt, umfasst die verschiedenen Phasen eines Mitarbeitenden, die dieser während seiner Karriere in einem Unternehmen durchläuft.
Experten unterteilen den Mitarbeiterlebenszyklus in sechs verschiedene Abschnitte:
- Talent Attraction
- Die Phase der Rekrutierung
- Das Durchlaufen des Onboarding-Prozesses
- Die konsequente Weiterentwicklung eines oder einer Mitarbeitenden
- Maßnahmen zur Bindung von Arbeitnehmenden an das Unternehmen
- Die Trennung von dem Arbeitgeber
Die 6 Phasen des Mitarbeiterlebenszyklus
Jeder Mitarbeiter und jede Mitarbeiterin durchläuft alle sechs Phasen des Mitarbeiterlebenszyklus` chronologisch. Sehen wir uns diese nun einmal genauer an. Was geschieht in den einzelnen Abschnitten, was prägt sie und was ist jeweils seitens des Personalmanagements zu beachten?
Phase 1 im Mitarbeiterlebenszyklus: Talent Attraction – steigere die Anziehungskraft Ihres Unternehmens
Der Mitarbeiterlebenszyklus beginnt nicht erst in dem Moment, in dem eine neue Kollegin oder ein neuer Kollege seine Arbeit aufnimmt. Er beginnt deutlich früher. Nämlich, in dem Moment, in dem Talente zum ersten Mal auf Ihr Unternehmen aufmerksam werden. Zum Beispiel, wenn diese auf eine Stellenanzeige von Ihnen stoßen oder auf ein Posting in den sozialen Medien. Hier gilt: Für den ersten Eindruck gibt es keine zweite Chance.
Damit sich Talente intensiver mit Ihrer Organisation auseinandersetzen und sich bei dir bewerben, musst Du diese von Fleck weg als attraktiver Arbeitgeber begeistern. Genau das steckt hinter dem Begriff Talent Attraction. Präsentieren Sie sich dazu an jenen Touchpoints, an denen Talente erstmals auf Sie aufmerksam werden, von Ihrer Schokoladenseite – aber bitte authentisch.
- In Stellenanzeigen
- Auf der Karriereseite
- Auf Social-Media-Kanälen
- Auf Messen
- Bei virtuellen und analogen Events für Bewerbende
Spreche hier über die Faktoren, die dich als Arbeitgeber einzigartig machen: Sei es deine einzigartige Betriebskultur, das attraktive Gehalt oder die tollen Benefits, von denen deine Mitarbeitenden profitieren. So weckst du ernsthaftes Interesse auf Seite der Kandidatinnen und Kandidaten.
Phase 2 im Mitarbeiterlebenszyklus: Die besten Talente rekrutieren
Die nächste Phase im Lebenszyklus ist der Recruiting-Prozess. Worauf kommt es hier seitens HR an? Kurz gesagt: Je unkomplizierter Du es Talenten machst, sich bei dir zu bewerben, umso besser.
Auch das beeinflusst entscheidend, wie Ihr Unternehmens wahrgenommen wird und Ihren Recuiting-Erfolg:
- Sorge für eine einfache Möglichkeit, sich bei dich zu bewerben.
- Gebe Talenten nach einer Bewerbung schnell Rückmeldung und informiere deine Kandidatin oder Kandidaten, wie der Bewerbungsprozess abläuft.
- Falls Verzögerungen auftreten, informiere Talente, warum.
- Sorge für eine entspannte Atmosphäre im Vorstellungsgespräch.
- Lasse Kandidaten und Kandidatinnen nicht zu lange mit deiner Antwort warten, ob es mit dem Job geklappt hat.
Phase 3 im Mitarbeiterlebenszyklus: Der Onboarding-Prozess
Es hat geklappt. Das Talent hat einen Arbeitsvertrag unterschrieben und tritt bei dir die Stelle an. In der ersten Zeit ist es dabei natürlich, dass Talente aufgeregt sind. Umso wichtiger ist es, dass Du ihnen jederzeit das Gefühl vermitteln, willkommen zu sein und wertgeschätzt zu werden. Je besser das gelingt, umso schneller leben sich neue Mitarbeitende in deinem Unternehmen ein und starten voll durch.
Aber wie kannst Du als HR-Verantwortliche oder HR-Verantwortlicher New Hires dabei unterstützten? Hier ein paar Tipps:
- Setze auf regelmäßiges Feedback und hinterfragen Sie, was gerade gut läuft und an welchen Punkten das neue Talent Hilfe und Unterstützung braucht.
- Stelle dem Neuankömmling in deinem Unternehmen einen Buddy zur Seite, der bei offenen Fragen weiterhilft.
- Veranstalte Teambuilding-Events, damit sich der oder die neue Mitarbeitende schnell in das Team integrieren kann.
- Erarbeiten einen Onboarding-Plan, so dass das neue Talent maximale Transparenz erhält, welchen Step Sie als nächstes planen.
So überlässt Du nichts dem Zufall und wirst sehen: das neue Talent fühlt sich schnell wie zuhause.
Phase 4 im Mitarbeiterlebenszyklus: Stärke die Mitarbeiterbindung
Die vierte Phase ist eine besonders wichtige Phase im Mitarbeiterlebenszyklus. Sind Talente erstmal eine Weile bei einem Unternehmen beschäftigt, besteht die Gefahr, dass der Arbeitgebende diese irgendwann als selbstverständlich und als eine Nummer von vielen ansieht. Das kann die Bindung des Mitarbeitenden beeinträchtigen. Deshalb ist es wichtig, Themen wie Wertschätzung und Anerkennung nicht schleifen zu lassen.
Bleibe immer am Ball und hinterfrage konstant, wie zufrieden dein Teammitglied ist. Holen regelmäßig Feedback ein und greife frühzeitig ein, wenn es zu Problemen kommt. So zeigst Du deinen Mitarbeitenden, wie wichtig sie dir sind. Feiere Erfolge: Belohne erreichte Ziele mit einem kleinen Teamevent, einem Bonus oder einem Incentive. So merkt jedes einzelne Teammitglied, dass es wahrgenommen und seine Leistung geschätzt wird. Ein besseres Mittel zur Mitarbeiterbindung gibt es nicht.
Phase 5 im Mitarbeiterlebenszyklus: Behalte die Weiterentwicklung im Blick
Das Wissen im digitalen Zeitalter wächst und verändert sich in atemberaubendem Tempo. Und nur Mitarbeitende, die über aktuelles berufliches Know-how verfügen, können im Job richtig Gas geben. Umso wichtiger ist es, dass Du die Entwicklung deiner Arbeitnehmenden sehr ernst nehmen.
Biete dazu die richtigen Lern- und Wissensformate an:
- Seminare
- Blended Learning
- Mentoring-Programme
- Online-Learning
Belasse es aber nicht nur bei dem Angebot. Ermutige deine Mitarbeiterinnen und Mitarbeiter auch in allen Phasen des Mitarbeiterlebenszyklus, dazuzulernen. Ermutigen sie auch, das Gelernte mit dem Team zu teilen – das ist ein Gewinn für alle! Denn so kommt das ganze Unternehmen voran.
Irgendwann entscheiden sich deine Arbeitnehmenden vielleicht, zum nächsten Arbeitgeber weiterzuziehen oder sie scheiden altersbedingt aus deinem Unternehmen aus. Auch diese Phase im Mitarbeiterlebenszyklus sollte gut vorbereitet sein.
Ein guter Offboarding-Prozess hilft dir und deinem scheidenden Mitarbeitenden nicht nur, sich angemessen zu verabschieden. Unterschätzen außerdem nicht, welchen Effekt ein wertschätzendes Trennungsmanagement auf die hat, die weiterhin im Unternehmen arbeiten. Es gibt Dir das Gefühl, dass Arbeitnehmende in deinem Unternehmen bis zum letzten Moment unterstützt werden.
Hier unsere Tipps:
- Führen ein Austrittsgespräch, in dem Du offene Fragen klären und sich angemessen von dem Mitarbeitenden verabschieden kannst
- Veranstalte nochmal einen gemeinsamen Teamabend
- Halte Kontakt! Schicken Weihnachtszeit-Karten oder E-Mails
- Lade die auch ausgeschiedene Person zu Firmenveranstaltungen ein – so signalisiert Du deinen Mitarbeitenden: Wer einmal zur Unternehmensfamilie gehört, bleibt auch immer ein Mitglied der Unternehmensfamilie.
Kann der Mitarbeiterlebenszyklus digital abgebildet werden?
Unterm Strich gibt es viele Dinge zu beachten, um einen optimalen Mitarbeiterlebenszyklus zu schaffen. Aber zum Glück gibt es digitale Unterstützung. Praktisch für alle Bereiche gibt es Tools, mit denen Du die einzelnen Phasen des Mitarbeiterlebenszyklus steuern kannst. Mit einer modernen Personal Software steuerst Du Onboarding, Feedbackgespräche, das Performance- und Ideenmanagement, die Personalentwicklung und noch vieles mehr – Du hast alles an einem Ort. Effektiver geht’s nicht.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.