Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
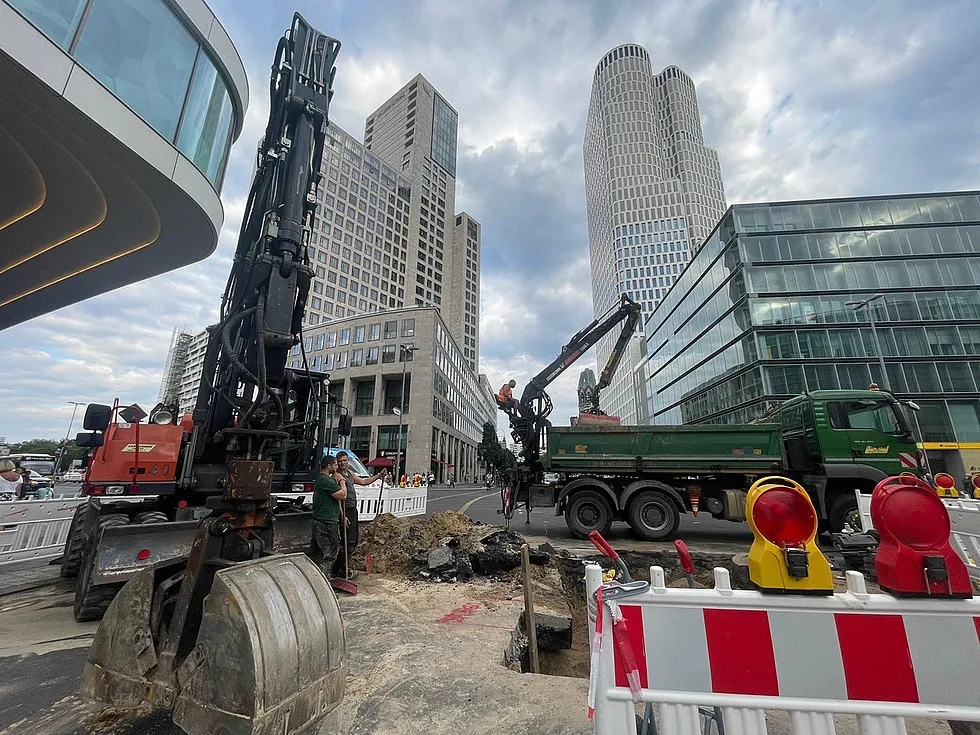
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
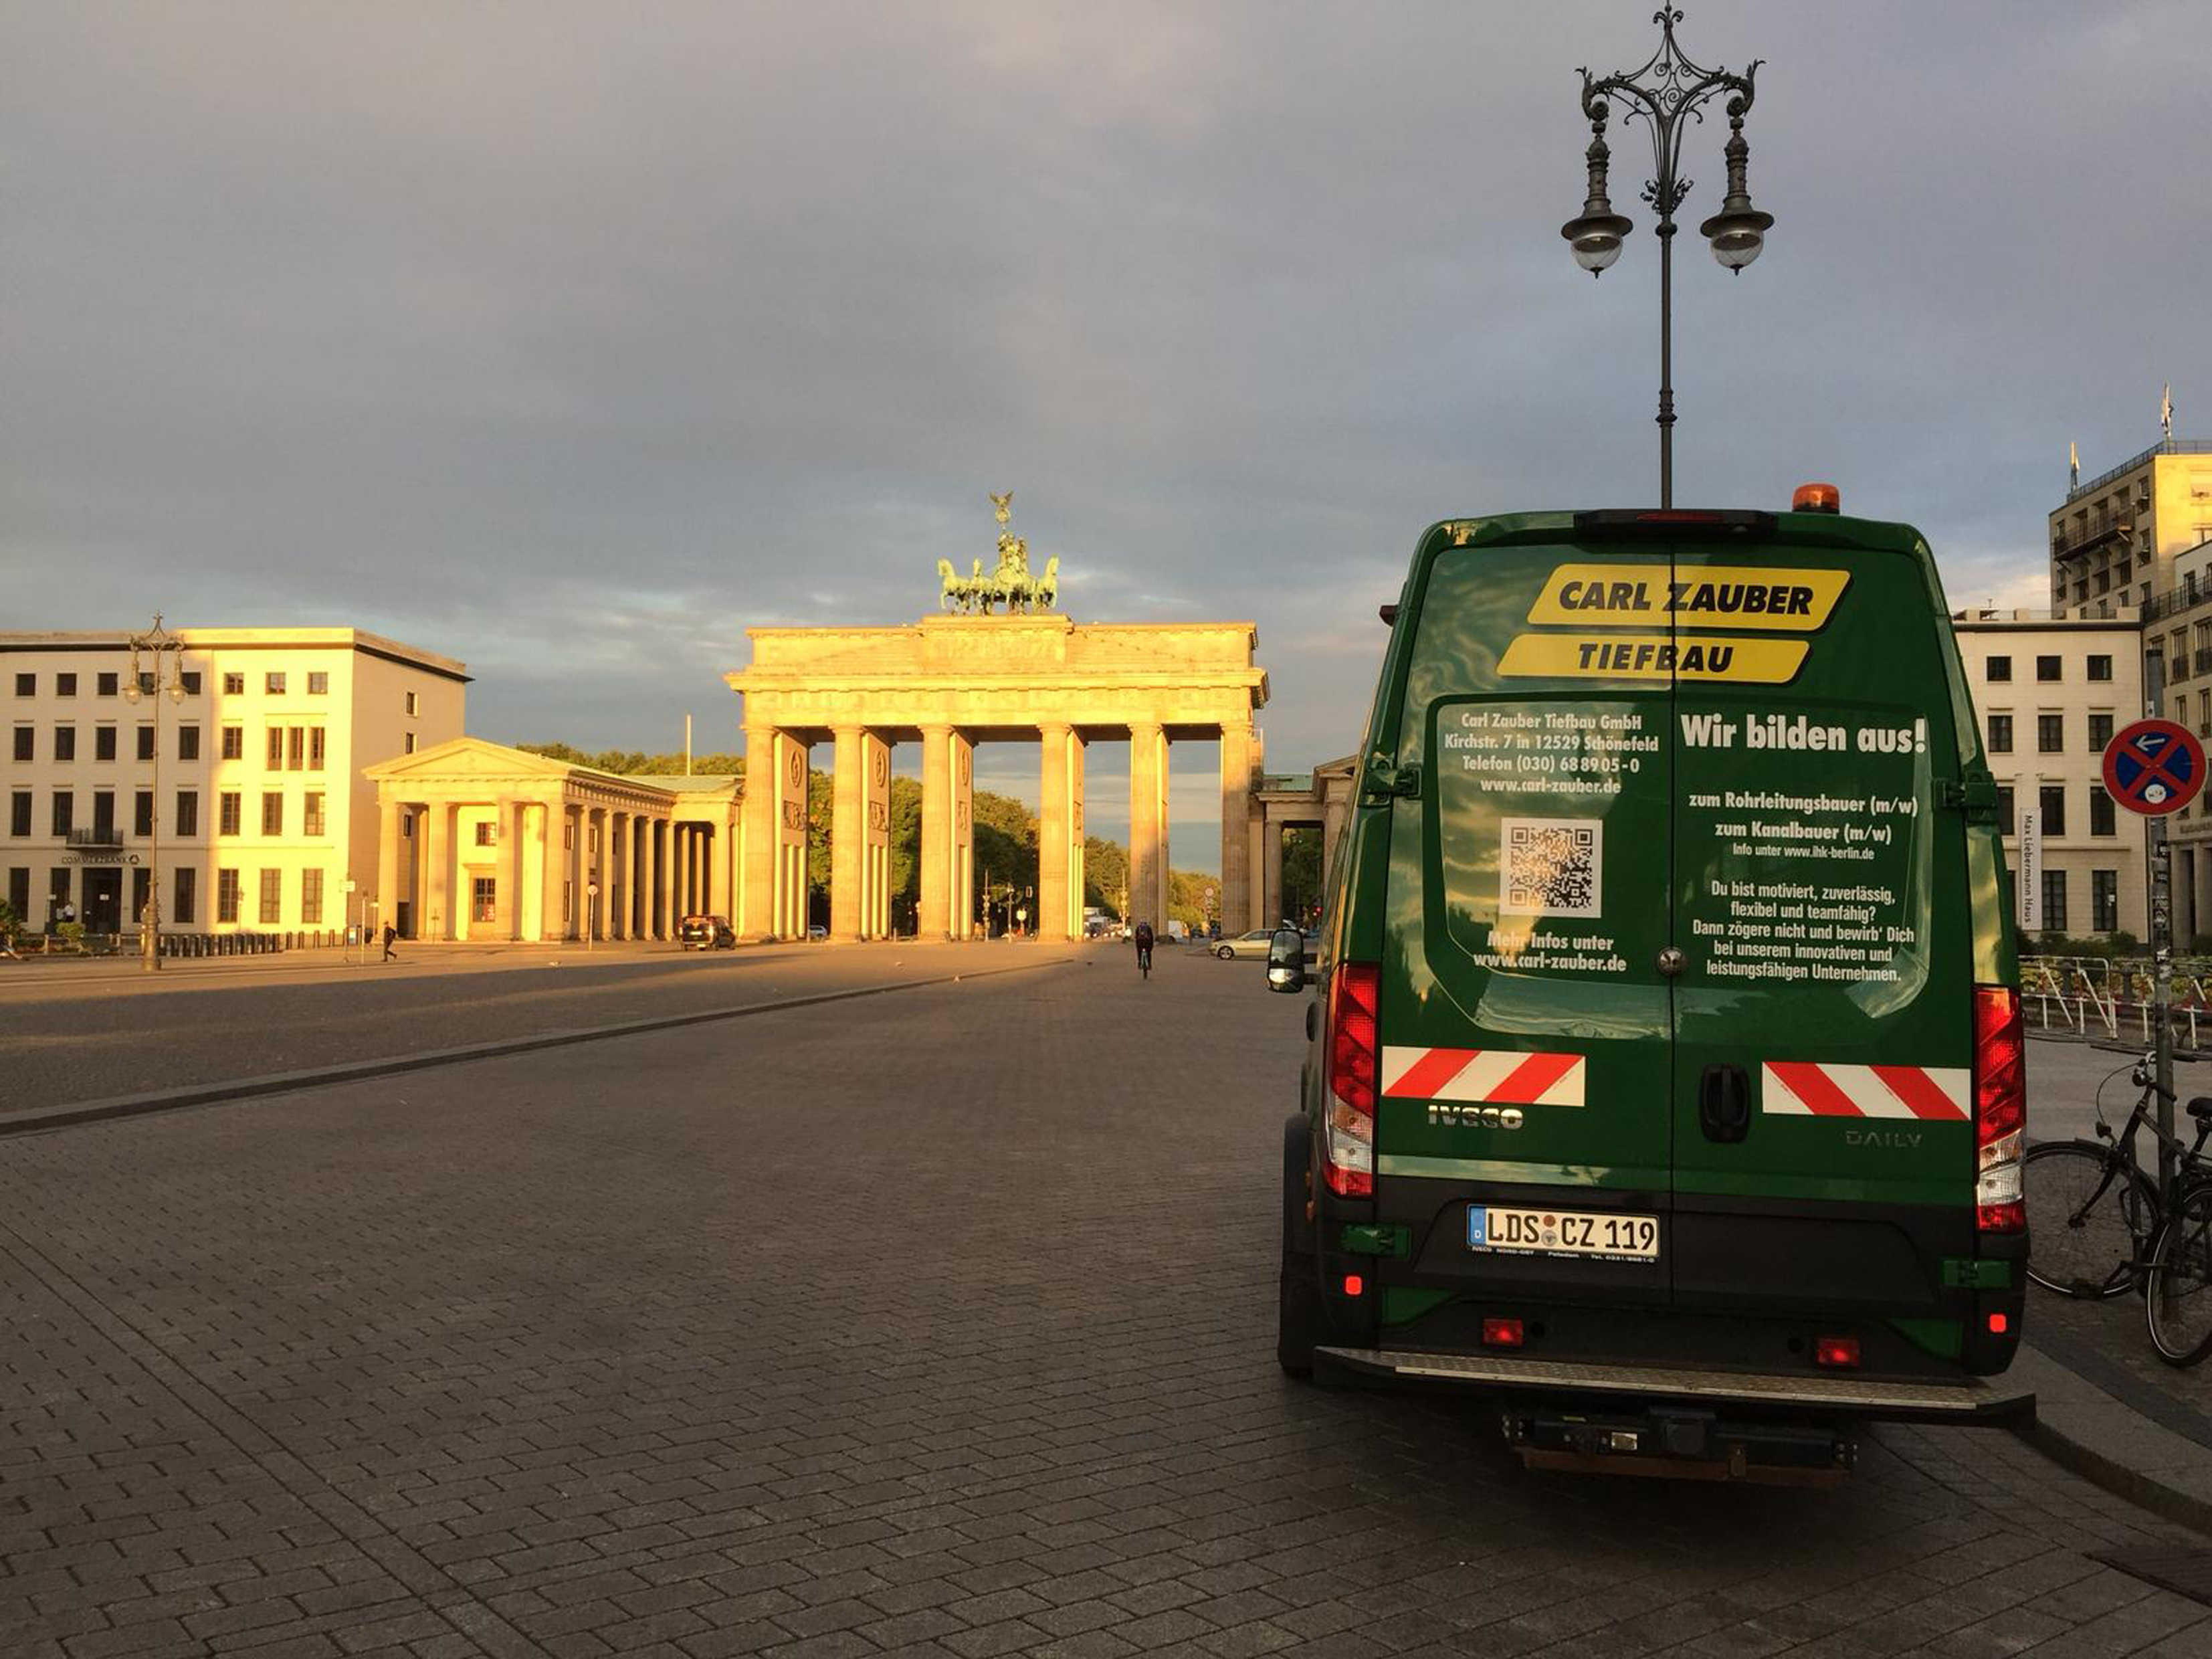
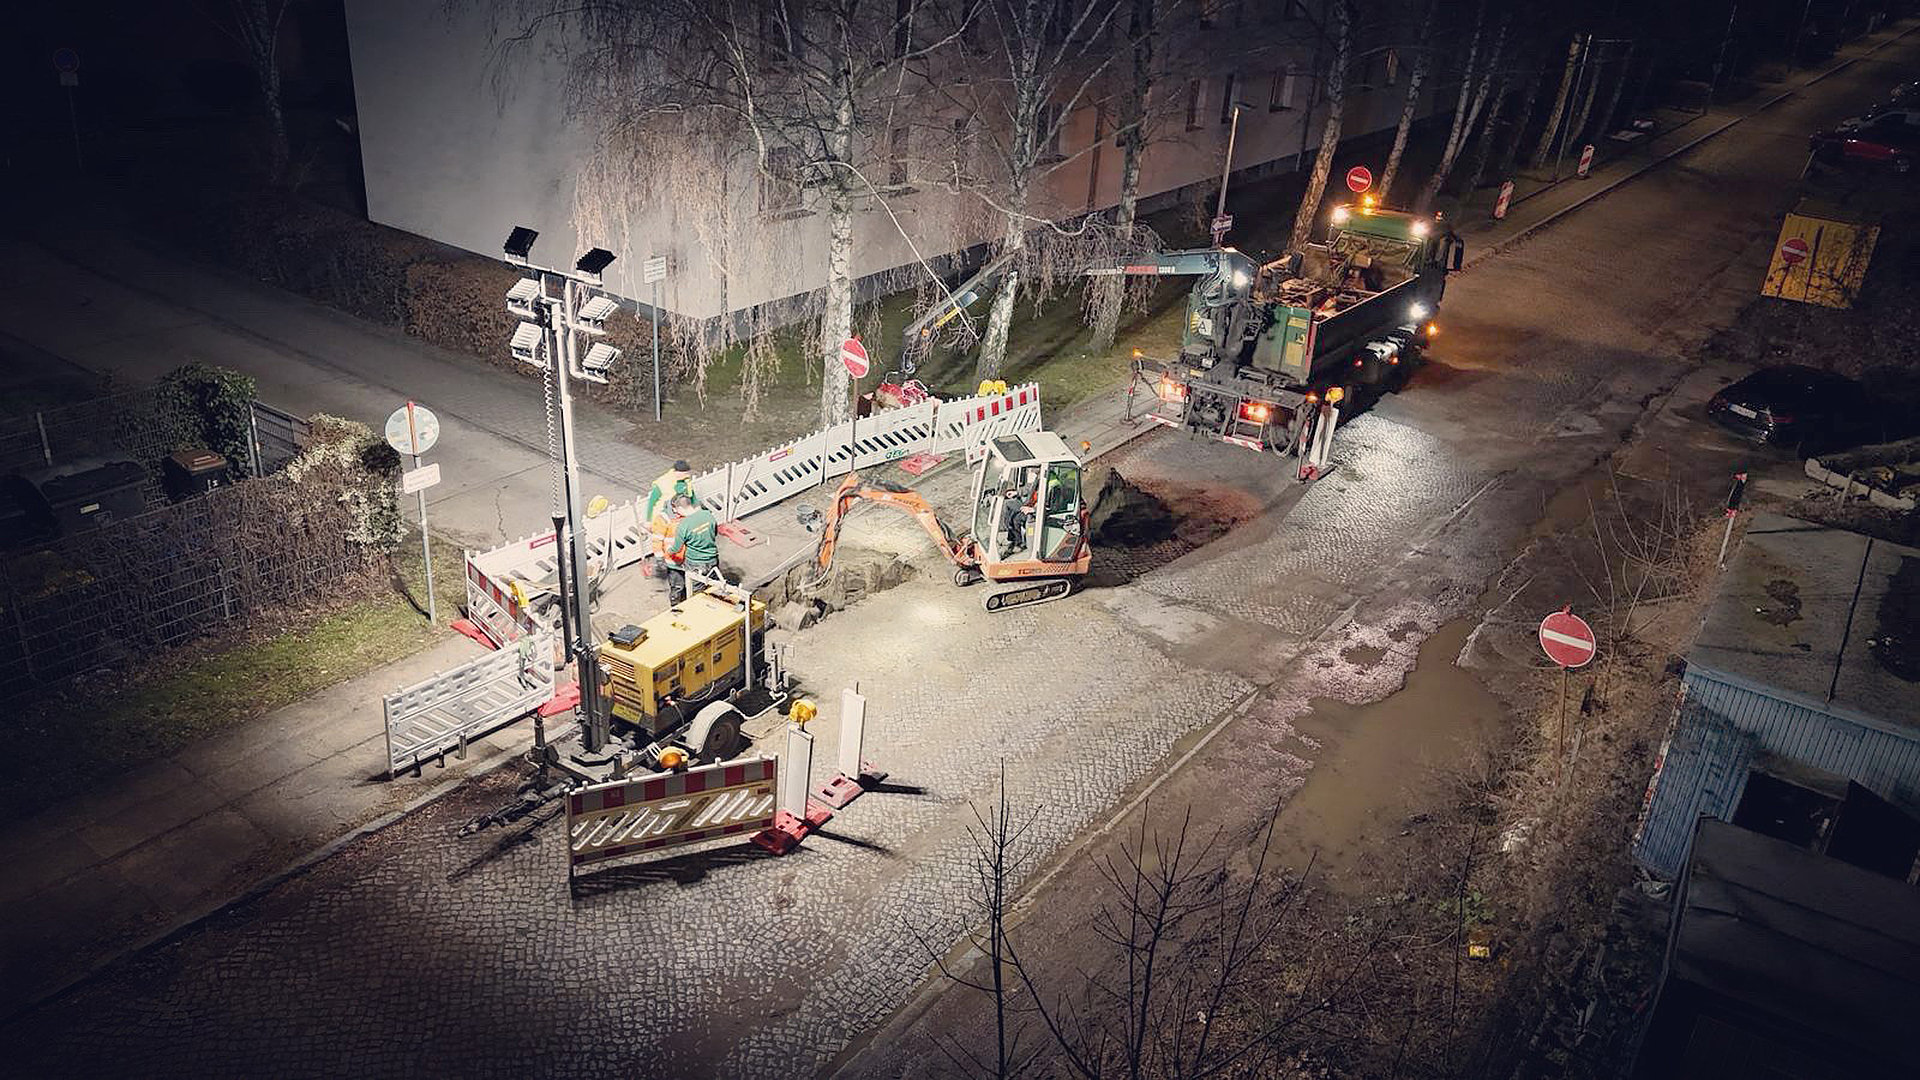
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Performance Management Software 2026: Anbieter-Vergleich
Welche Performance-Management-Lösungen sind im DACH-Raum wirklich relevant und worin unterscheiden sie sich? Im folgenden Vergleich erfährst du, welche sechs Anbieter 2026 im deutschsprachigen Raum am meisten überzeugen.
Wer Mitarbeitende fördern, Feedbackprozesse vereinfachen und Unternehmensziele messbar machen möchte, setzt heute auf Performance Management Software. Moderne Performance Management Tools helfen, Zielvereinbarungen transparent zu gestalten, Potenziale frühzeitig zu erkennen und kontinuierliche Entwicklungsgespräche zu ermöglichen.
Doch welche Performance-Management-Lösungen sind im DACH-Raum wirklich relevant und worin unterscheiden sie sich?
Im folgenden Vergleich erfährst du, welche sechs Anbieter 2026 im deutschsprachigen Raum am meisten überzeugen.
Die Ergebnisse kurz im Überblick:
- Suiteify eignet sich als integrierte HR-Suite besonders für mittelständische Organisationen mit Payroll- und Learning-Anbindung.
- Personio und Leapsome punkten durchintuitive Benutzeroberflächen und schnelle Implementierung.
- Rexx Systems und Abacus Umantis richten sich an Unternehmen mit komplexeren Talentstrukturen.
- Small Improvements an agile Teams, die Feedbackprozesse einfach digitalisieren möchten.
Was ist eine Performance Management Software?
Eine Performance Management Software ist ein digitales Tool, das Unternehmen dabei unterstützt, Mitarbeiterleistung systematisch zu planen, zu messen und zu entwickeln. Im Kern geht es darum, Ziele, Feedback und Entwicklung miteinander zu verbinden, um die individuelle sowie die Unternehmensleistung zu steigern.
Solche Systeme schaffen eine einheitliche Grundlage für Zielvereinbarungen, Feedback-Gespräche und Entwicklungsmaßnahmen – und ermöglichen damit eine durchgängige Steuerung der Mitarbeitenden-Performance über alle Ebenen hinweg. Führungskräfte erhalten einen transparenten Überblick über Zielerreichung, Fortschritt und Kompetenzen, während Mitarbeitende ihre persönlichen Entwicklungswege aktiv mitgestalten können. So entsteht eine transparente, faire und kontinuierliche Entwicklungskultur.
Die Top 6 Performance Management Tools 2026 im DACH-Vergleich
| Anbieter | Funktionen | Herausforderungen | Geeignet für | Preis (Stand Oktober 2025) |
|---|---|---|---|---|
| Personio | Automatisierte Review-Zyklen, 360-Grad-Feedback, Ziel- und Unterziel-Management, Kompetenz- und Trainingsverwaltung | Eingeschränkte Anpassung bei komplexen Skill-Modellen, keine On-Premise-Option | Kleine und mittlere Unternehmen, die bereits Personio nutzen oder eine zentrale HR-Lösung suchen | ab ca. 4 €/Mitarbeiter:in/Monat |
| Rexx Systems | Zielvereinbarungen (MbO), 360°-Feedback, Kompetenz- und Skill-Management, Nachfolgeplanung, Analytics & Reporting | Oberfläche wirkt teilweise komplex für kleine Teams, Preisstruktur individuell | Mittelständische Unternehmen, die Performance-, Talent- und Nachfolgeprozesse ganzheitlich steuern wollen | Auf Anfrage |
| Abacus Umantis | Zielmanagement, Kompetenzmodelle, Mitarbeiter-Reviews, 9-Box-Potenzialanalysen, Integration mit Learning & Recruiting | Komplexe Konfiguration, erfordert Schulung und IT-Unterstützung, UI weniger modern (OMR Reviews) | Organisationen mit komplexen Hierarchien, hohem Datenschutzbedarf und etablierten HR-Strukturen | Auf Anfrage |
| Leapsome | Performance-Reviews, OKR/Ziel-Tracking, 1:1-Meetings, Lernmodule, Engagement-Surveys, Feedback & Recognition | Aufwendige Einrichtung und Lernkurve, Reports teils limitiert, höheres Preisniveau für kleine Teams (Teamspective) | Wachstumsorientierte Unternehmen, Start-ups und Digitalfirmen, die Performance, Lernen und Engagement verbinden wollen | ca. 7–10 €/User/Monat |
| Small Improvements | 360°-Feedback, Objectives, 1:1-Meetings, Recognition-Wall, Pulse-Surveys | Eingeschränkte Reporting-Funktionen, keine Integration in Payroll oder Learning-Suites | Start-ups und wachsende KMU, die Feedbackprozesse einfach digitalisieren möchten | ab 5 €/User/Monat |
| Suiteify | Zielvereinbarungen, Feedback-Zyklen, Kompetenzmodelle, Entwicklungsplanung, Integration mit Payroll & Learning-Management | Einführung abhängig von Unternehmensgröße und bestehenden HR-Systemen | Mittelständische Unternehmen (50–1.500 MA), die HR-, Payroll- und Learning-Prozesse integriert abbilden möchten | Individuell auf Anfrage |
Personio – Performance und Development für KMU
Das deutsche HR-Tech-Unternehmen Personio bietet seit2024 ein eigenständiges Modul für Performance und Personalentwicklung, das den gesamten Mitarbeiterzyklus abdeckt – von Zielvereinbarung über Feedback bis zur Entwicklung. Die Leistungsmanagement-Software richtet sich an kleine und mittlere Unternehmen, die bereits HR-Prozesse in Personio abbilden und diese nun erweitern möchten.
Funktionen:
360°-Feedback, Review-Zyklen, OKR-Tracking und Entwicklungspläne. Führungskräfte können Ziele transparent dokumentieren und Fortschritte in Echtzeit verfolgen.
Vorteile:
- Intuitive, moderne Oberfläche
- Gute Integration in bestehende Personio-Module
- Automatisierte Erinnerungen und klare Performance-Zyklen entlasten HR und Führungskräfte
Nachteile:
- Eingeschränkter Funktionsumfang bei komplexen Skill-Modellen (Quelle: peoplemanagingpeople.com)
- Keine On-Premise-Option
Preis: ab ca. 4 € pro Mitarbeiter:in und Monat(Quelle: G22025)
Fazit:
Ideal für kleine und mittlere Unternehmen, die bereits mit Personio arbeiten und Performance-Prozesse in ihr bestehendes HR-Systemintegrieren möchten.
Rexx Systems – Performance als Teil der Talent-Suite
Rexx Systems aus Hamburg ist eine modulare HR-Software, die Performance Management, Skill-Management und Nachfolgeplanung in einer Lösung verbindet. Die Plattform ist besonders stark im Mittelstand und bietet hohe Flexibilität für unternehmensspezifische Prozesse.
Funktionen:
Zielvereinbarungen, Leistungsbeurteilungen, Kompetenzmodelle, 360°-Feedback und Nachfolgeplanung
Vorteile:
- Individuell anpassbare Workflows und Formulare
- Hosting in Deutschland, ISO 27001-zertifiziert
- Integriertes Reporting & Analytics mit Dashboards zur Zielerreichung und Mitarbeiterentwicklung
Nachteile:
- Oberfläche wirkt teils komplex für kleine Teams
Preis: Auf Anfrage
Fazit:
Rexx Systems eignet sich für Unternehmen, die Performance- und Talentprozesse strategisch verzahnen wollen und Wert auf Datensouveränität in Deutschland legen.
Abacus Umantis – Erfahrung aus 20 Jahren Talent-Management
Umantis zählt zu den etabliertesten HR-Systemen im deutschsprachigen Raum. Das Performance-Modul integriert Zielmanagement, Kompetenzmodelle und Entwicklungspläne in einer Lösung.
Funktionen:
Zielvereinbarungen, Reviews, Skill-Matrix, Entwicklungsziele, 9-Box-Grid für Potenzialanalysen, Lernmanagement und Nachfolgeplanung
Vorteile:
- Bewährte Lösung mit großem Kundenstamm im Mittelstand
- Flexible Module (Cloud oder On-Premise)
- Integration mit Learning & Recruiting
Nachteile:
- Erhöhter Einarbeitungsaufwand für Laien (Quelle: Gartner.com)
- Komplexe Konfiguration und weniger intuitive Oberfläche(Quelle: OMR Reviews)
Preis: auf Anfrage
Fazit:
Optimal für Organisationen mit komplexen Strukturen oder hohen Compliance-Anforderungen, die eine stabile, bewährte Plattformbevorzugen.
Leapsome– People-Enablement mit OKR und Feedback
Leapsome aus Berlin verbindet Performance Management, Zielsysteme (OKR), Lernplattform und Engagement-Tools in einer Plattform. Das Performance-Management-System ist vollständig auf Deutschverfügbar und wird in der DACH-Region zunehmend von wachstumsstarken Unternehmen eingesetzt.
Funktionen:
Performance-Reviews, Ziel- und OKR-Tracking,1:1-Meetings, Feedback-Zyklen und Lernmodule
Vorteile:
- Sehr benutzerfreundlich und optisch modern
- Deutschsprachig und DACH-Support
- Einfache Integration mit Slack, MS Teams, Bamboo HR u.a.
Nachteile:
- Teilweise komplex in der Einrichtung
- Reports und Zielanpassungen sind limitiert (Quelle: G2).
Preis: ca. 7–10 €/User/Monat
Fazit:
Leapsome ist besonders geeignet für schnell wachsende, digital affine Unternehmen, die Performance, Engagement und Lernen in einem Tool bündeln möchten.
Small Improvements – Leichtgewichtig und transparent
Small Improvements aus Berlin fokussiert sich auf unkomplizierte Performance-Prozesse und eine offene Feedbackkultur. Die Plattform ist besonders beliebt bei Start-ups und mittelständischen Unternehmen, die ohne komplexe HR-Suite auskommen möchten.
Funktionen:
360°-Feedback, Objectives, 1:1-Meetings, Recognition-Wall, Pulse-Surveys
Vorteile:
- Sehr intuitive Bedienung
- Ideal für Start-ups und wachsende KMU
- Hohe Nutzerakzeptanz durch einfache, klare Oberfläche
- Förderung einer offenen Feedbackkultur durchkontinuierliche Gespräche und Anerkennung
Nachteile:
- Weniger tiefe Reporting- und Analytics-Funktionen(Quelle: G2)
- Limitierte Anpassungsmöglichkeiten (Quelle: G2)
Preis: ab 5 €/User/Monat
Fazit:
Small Improvements ist eine schlanke, sympathische Lösung für Unternehmen, die Feedback-Kultur einfach umsetzen möchten, ganz ohne eine komplexe HR-Suite.
Suiteify – Performance-Management „made in DACH“
Suiteify ist eine integrierte HR-Suite aus Österreich und Deutschland, die neben Payroll, Zeitwirtschaft und Learning-Management ein umfassendes Modul für Lernmanagement, Performance und Development bietet.
Funktionen:
Zielvereinbarungen, regelmäßige Mitarbeitergespräche, Feedback-Zyklen, Kompetenzmodelle und Entwicklungsplanung. Die Softwareautomatisiert Erinnerungen, sorgt für revisionssichere Dokumentation und bietet klar strukturierte Workflows.
Vorteile:
- Vollständig DSGVO-konform, Hosting in DACH
- Nahtlose Integration in Payroll, HR-Workflows und Learning-Management
- Einheitliche Benutzeroberfläche und Self-Service-Portale für Mitarbeitende
- Besonders geeignet für KMUs mit 50–1.500 Mitarbeitenden
Preis: Individuell nach Unternehmensgröße
Fazit:
Suiteify punktet mit ganzheitlichem Ansatz aus Performance, Payroll und Learning in einem System. Damit entfällt der Medienbruch zwischen Zielgespräch und Lohnabrechnung – ein klarer Vorteil für mittelständische Organisationen, die auf Effizienz und Rechtssicherheit setzen.
Vorteile einer Performance Management Software
Digitale Performance-Management-Lösungen gehören auch 2026 für viele Unternehmen zur festen HR-Grundlage. Der Grund ist einfach: Sieschaffen Struktur, fördern den Dialog und machen Fortschritt sichtbar – für Führungskräfte ebenso wie für Mitarbeitende.
Laut einer aktuellen Deloitte-Analyse (2025) hat sich der Trend hinzu kontinuierlichen Feedback-Gesprächen und datenbasierten Entwicklungsprozessen deutlich verstärkt. Unternehmen, die ihre Leistungsprozesse digitalisiert haben, verzeichnen bis zu 14 Prozent höhere Mitarbeiterbindung und über 30 Prozent weniger administrativen Aufwand im Vergleich zu klassischen Jahresgesprächen.
Die wichtigsten Vorteile im Überblick:
- Zentrale Übersicht: Alle Leistungsdaten, Ziele und Feedbacks sind an einem Ort gebündelt – kein Suchen, kein Excel-Chaos.
- Zeitersparnis: Automatisierte Workflows erinnern an Gespräche, Fristen und Reviews. HR-Teams gewinnen wertvolle Zeit fürstrategische Aufgaben.
- Transparenz und Fairness: Einheitliche Bewertungskriterien machen Entscheidungen nachvollziehbar und schaffen Vertrauen im gesamten Unternehmen.
- Rechtssicherheit: Dokumentierte Gespräche und revisionssichere Ablagen erleichtern Audits und schaffen Sicherheit im Umgang mit personenbezogenen Daten.
- Entwicklung und Bindung: Mitarbeitende sehen ihre Fortschritte, erkennen Entwicklungsmöglichkeiten und bleiben dem Unternehmen langfristig verbunden.
Wer diese Prozesse noch manuell in Tabellen oder E-Mails abbildet, läuft Gefahr, Potenziale zu übersehen und wertvolle Zeit zu verlieren.
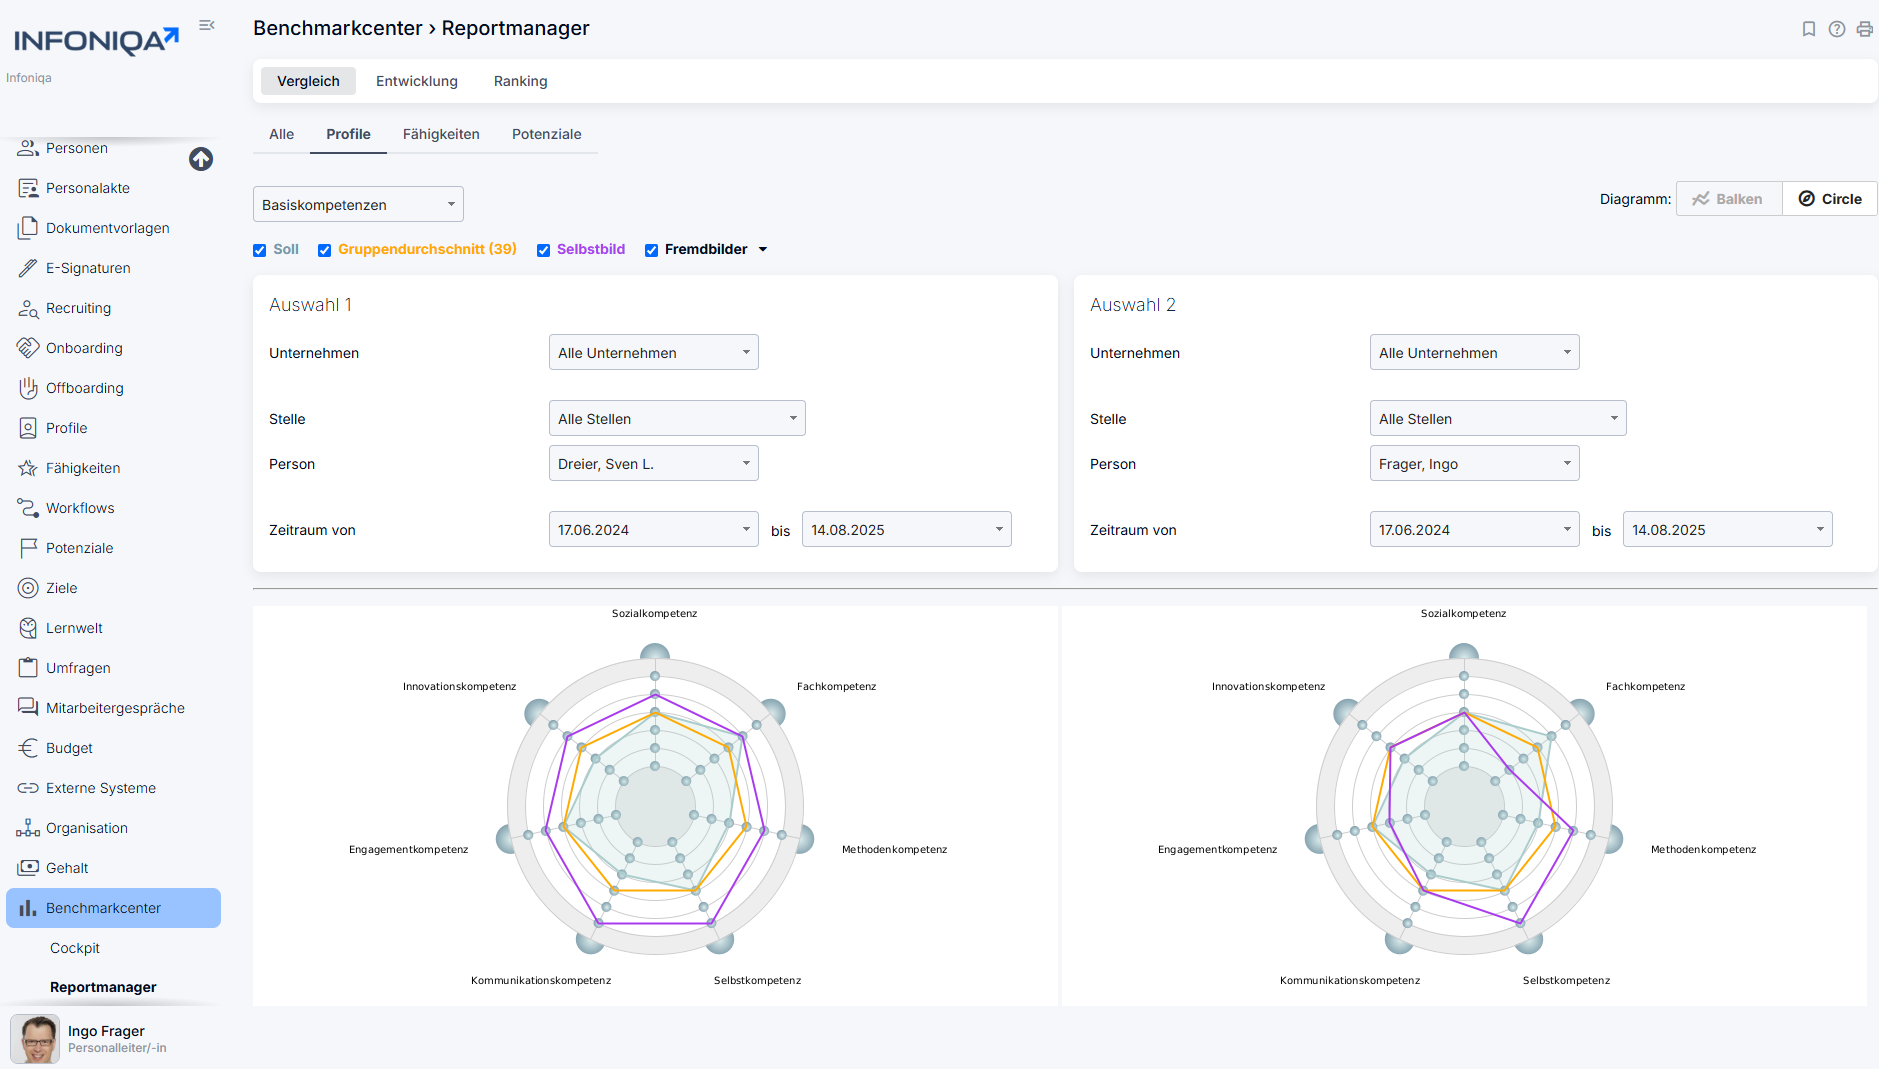
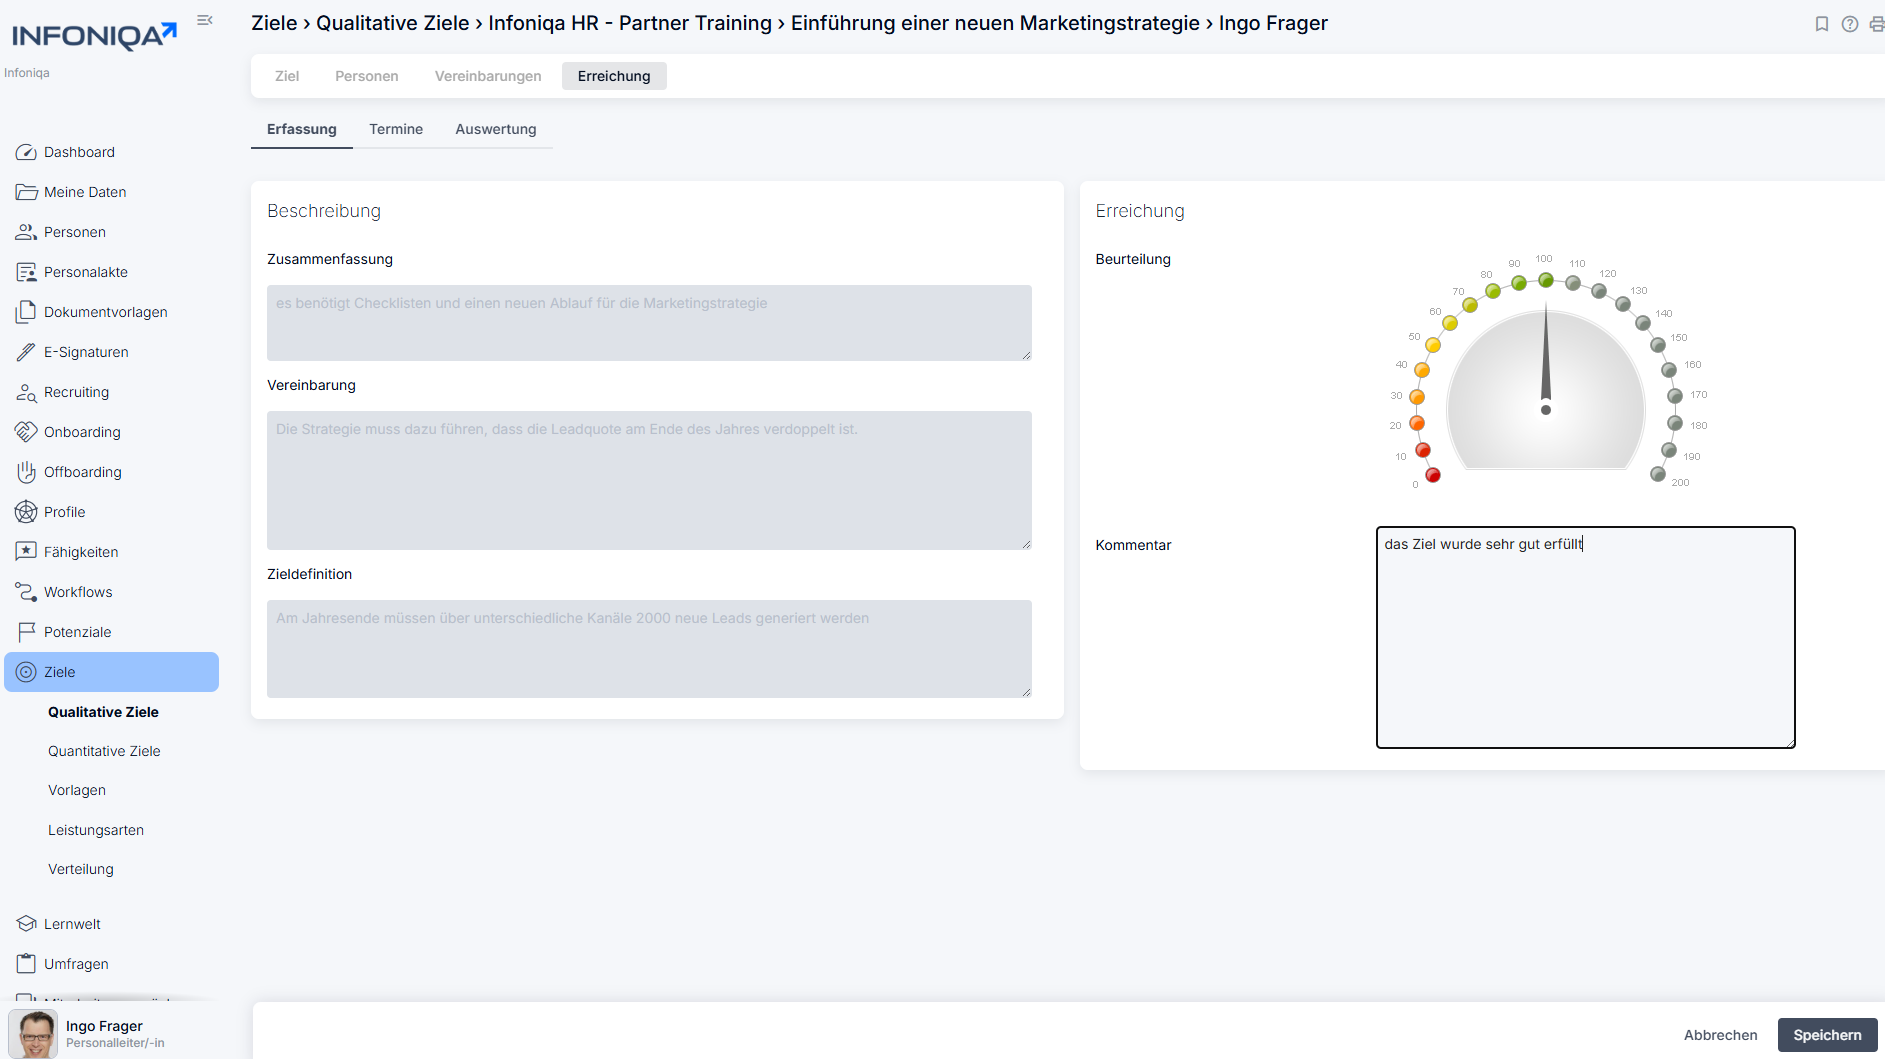
Mit Tools wie Suiteify lassen sich Feedback, Zielerreichung und Entwicklungsschritte leicht verknüpfen. Das sorgt für mehr Übersicht, mehr Motivation und eine Kultur, in der Leistung gemeinsam wachsen kann.
Wie Performance Management optimal in bestehende HR-Prozesse integriert wird, zeigen wir im Beitrag: Effektive HR-Prozesse gestalten – so gelingt dir die Optimierung im Unternehmen.
Praxisbeispiel: Wie Unternehmen mit Suiteify arbeiten
Wie das in der Praxis aussieht, zeigt das Beispiel Kotányi. Seit über 140 Jahren steht das Unternehmen für hochwertige Gewürze, Kräuter und innovative Geschmackserlebnisse.
Um die Personalprozesse effizienter und transparenter zu gestalten, entschied sich Kotányi für die HR-Software von Suiteify. Heute nutzt das Unternehmen ein integriertes System, das die gesamte Mitarbeiterentwicklung abbildet – von Gehalts- und Personalverwaltung bis hinzu Kompetenzmanagement und Mitarbeitergesprächen.
Mit dem Modul Kompetenzmanagement wurde eine zentrale Basisgeschaffen, um Fähigkeiten, Potenziale und Entwicklungsbedarfe im Unternehmen sichtbar zu machen. So wird Personalentwicklung nicht mehr als administrativer Prozess verstanden, sondern als strategisches Instrument, um Mitarbeitende gezielt zu fördern und die Organisation weiterzuentwickeln.
„Wir nutzen diese Funktion, um MitarbeiterInnen nachbestimmten fachlichen und sozialen Qualifikationen zu beurteilen. Mit dem System können wir einerseits das vorhandene Human Capital im Unternehmen effizient nutzen, aber auch gezielt weiter entwickeln.“
– Thomas Schlechta, Personalleitung Kotányi
Kotányi zeigt, wie digitale HR-Systeme den Übergang von reiner Verwaltung hin zu einer aktiven, zukunftsorientierten Mitarbeiterentwicklung ermöglichen.
Fazit: Was ist das beste Performance-Management-System für dein Unternehmen?
Die Anforderungen an modernes Performance Management verändern sich rasant: Mitarbeitende wünschen sich mehr Feedback, Führungskräfte brauchen verlässliche Daten und HR-Abteilungen wollen Planung und Prozesse effizienter gestalten. Wer diese Ziele erreichen will, braucht ein System, das Menschen, Prozesse und Technologien intelligent miteinander verbindet.
Im DACH-Raum zählen vor allem Transparenz, Datenschutz und Integration – Aspekte, in denen Anbieter wie Suiteify, Rexx Systems oder Personio punkten. Während internationale Tools mit Design und Flexibilität überzeugen, bieten DACH-Lösungen den entscheidenden Vorteil: Sie sind nah an den rechtlichen, sprachlichen und kulturellen Anforderungen europäischer Unternehmen.
Suiteify vereint dabei Performance, Payroll und Learning in einem System – und schafft so den Übergang von der Verwaltung zur echten Mitarbeiterentwicklung. Unternehmen, die auf langfristige Motivation, Fairness und effiziente Prozesse setzen, erhalten damit nicht nur ein Tool, sondern einen zentralen Baustein ihrer People-Strategie.
FAQ
Was ist eine Performance Management Software und warum ist sie wichtig?
Eine Performance Management Software hilft Unternehmen dabei, Ziele, Feedback und Entwicklung systematisch zu steuern. Sie ersetzt unübersichtliche Excel-Listen durch digitale Workflows, die Führungskräfte und Mitarbeitende gleichermaßen entlasten. So entstehen mehr Transparenz, bessere Gespräche und eine stärkere Verbindung zwischen individueller Leistung und Unternehmenszielen.
Welche Funktionen sollte eine gute Performance Management Software haben?
Wichtige Kernfunktionen sind Zielvereinbarungen, Feedback- und Review-Prozesse, Kompetenzmodelle, Lern- und Entwicklungsplanung sowie Reporting. Moderne Systeme ermöglichen außerdem automatisierte Erinnerungen und individuelle Dashboards. Entscheidend ist, dass die Softwareintuitiv bedienbar ist und sich an bestehende HR-Prozesse anpassen lässt –nicht umgekehrt.
Wie finde ich die passende Lösung für mein Unternehmen?
Zuerst sollte klar sein, welche Prozesse digitalisiert werden sollen und wie viele Mitarbeitende betroffen sind. Kleine Teams profitieren oft von kompakten, leicht bedienbaren Tools, während größere Unternehmen von integrierten HR-Suiten mit Reporting und Schnittstellenprofitieren. Ein Testzeitraum oder eine Demo hilft, Benutzerfreundlichkeit und Funktionsumfang realistisch einzuschätzen.
Welche Kosten fallen bei der Einführung an?
Die Preise hängen vom Anbieter, der Unternehmensgröße und den gewählten Modulen ab. Im DACH-Raum liegen sie im Durchschnitt zwischen5 und 10 Euro pro Mitarbeiter:in und Monat. Neben Lizenzkosten sollten Unternehmen auch die Zeit für Einführung, Schulung und Anpassung berücksichtigen – sie zahlt sich durch effizientere Prozesse schnell aus.
Wie lange dauert die Implementierung?
Bei kleinen und mittleren Unternehmen kann eine Einführung bereits in wenigen Wochen erfolgen, wenn Stammdaten und Prozesse vorbereitet sind. In größeren Organisationen verlängert sich die Dauer, je nachdem, wie viele Module integriert werden. Wichtig ist ein klarer Projekt plan mit definierten Zielen und Verantwortlichkeiten – dann verläuft die Einführung reibungslos und nachhaltig.
Mobile ERP einführen – die wichtigsten Schritte zur digitalen Effizienz
Die digitale Transformation schreitet voran – und mit ihr wächst der Druck auf kleine und mittlere Unternehmen (KMU), ihre Prozesse zu modernisieren. Eine zentrale Maßnahme dabei ist es, mobile ERP einzuführen, um ortsunabhängig, vernetzt und in Echtzeit zu arbeiten. Doch wie gelingt der Umstieg ohne Umwege oder teure Fehler? Dieser Artikel zeigt Schritt für Schritt, wie KMU mobile ERP einführen und dabei strategisch, praxisnah und zukunftssicher vorgehen.
Mobile Anwendungen prägen längst den Arbeitsalltag. Zwar nutzen viele Unternehmen bereits Smartphones oder Tablets im Vertrieb oder Außendienst, doch das ERP-System ist häufig noch stationär gebunden. Dies ist eine gute Gelegenheit, mobile ERP einzuführen, um Prozesse zu beschleunigen, Informationen überall zugänglich zu machen und eine effizientere Zusammenarbeit der Mitarbeitenden zu ermöglichen.
Warum mobile ERP für KMU unverzichtbar ist
Ein klassisches ERP bündelt zentrale Geschäftsprozesse. Mobile ERP einzuführen hingegen ermöglicht es, diese unabhängig von Ort und Zeit zu gestalten. Die Vorteile liegen auf der Hand:
- Echtzeitdaten überall verfügbar (z. B. im Außendienst, in der Produktion oder auf einer Baustelle)
- Beschleunigte Abläufe durch mobile Datenerfassung
- Schnellere Entscheidungen dank sofortiger Informationsflüsse
- Flexible Arbeitsmodelle mit Cloud und Apps
Wer mobile ERP einführt, verschafft seinem Unternehmen mehr Agilität, Effizienz und Wettbewerbsfähigkeit.
Schritt 1: Bedarf und Ziele klar definieren
Bevor Unternehmen mobile ERP einführen, müssen sie genau wissen, wo ihr Digitalisierungsbedarf liegt. Eine saubere Analyse schafft die Grundlage für die passende Lösung. Die zentralen Fragen lauten:
- Welche Prozesse verursachen aktuell Reibungsverluste?
- Wo wäre mobiler Zugriff besonders vorteilhaft?
- Welche Systeme müssen integriert werden?
Praxis-Tipp: Formuliere konkrete Ziele wie „Reduktion der Lagerkosten um 15 % bis Ende 2025“. Ein klarer Anforderungskatalog schafft Transparenz und verhindert teure Fehlentscheidungen bei der Systemauswahl.
Schritt 2: Die richtige mobile ERP-Lösung auswählen
Wer mobile ERP einführen möchte, sollte ein System wählen, das technisch, funktional und wirtschaftlich passt. Wichtige Kriterien sind:
- Benutzerfreundlichkeit auf mobilen Geräten (intuitiv bedienbare App oder Weboberfläche)
- Cloud-basierte Architektur für ortsunabhängigen Zugriff
- Integration in bestehende IT-Systeme (z. B. CRM, Buchhaltung)
- Skalierbarkeit für wachsende Anforderungen
- Datensicherheit und DSGVO-Konformität
Praxis-Tipp: Teste mehrere Anbieter mit Pilotprojekten oder Demos, um die Praxistauglichkeit realistisch bewerten zu können. Lass dich nicht nur vom Preis leiten, sondern achte auch auf Praxistauglichkeit und Support! Trends wie KI-Unterstützung und Automatisierung sind zentrale Zukunftsfaktoren.
Schritt 3: Projektorganisation und Change Management
Mobile ERP einzuführen ist kein reines IT-Projekt, sondern ein Veränderungsprozess. Dafür sind klare Verantwortlichkeiten und ein motiviertes Projektteam entscheidend. Eine frühzeitige Kommunikation sowie Schulungen fördern die Akzeptanz und sichern den Erfolg.
Beispiel für eine Teamstruktur im Mobile-ERP-Projekt:
- Projektleitung: Geschäftsführung oder IT-Verantwortliche
- Key User aus den Fachbereichen (z. B. Vertrieb, Lager, Produktion)
- Externe Spezialisten für die Implementierung
Dieses Team begleitet das Projekt von der Planung bis zum Rollout.
Praxis-Tipp: Entwickle früh eine Kommunikationsstrategie, hole die Mitarbeitenden ins Boot und schule sie rechtzeitig – das fördert die Akzeptanz und sichert den Projekterfolg.
Schritt 4: Erst Prozesse optimieren – dann mobile ERP einführen
Ein häufiger Fehler von Unternehmen, die mobile ERP einführen, besteht darin, ineffiziente Prozesse einfach digital abzubilden. Nutze den Umstieg daher, um die Abläufe grundlegend zu überprüfen:
- Welche Freigabeprozesse sind überflüssig?
- Wo entstehen doppelte Dateneingaben?
- Welche Arbeitsschritte können über mobile Endgeräte erledigt werden (z. B. Rechnungsfreigabe von unterwegs)?
Eine Prozessoptimierung vor der Digitalisierung erhöht die Effizienz – und reduziert spätere Anpassungskosten.
Praxis-Tipp: Führe Workshops mit Key Usern durch, um Prozessoptimierungen aus dem Alltag gezielt umzusetzen!
Schritt 5: Pilotphase und Schulung
Ein schrittweiser Einstieg ist der Schlüssel, um erfolgreich mobile ERP einzuführen. Führe deshalb zunächst eine Pilotphase in einer ausgewählten Abteilung durch. Das hat mehrere Vorteile:
- Schwachstellen werden früh erkannt.
- Nutzerfeedback fließt direkt in die Optimierung ein.
- Mitarbeitende gewinnen Sicherheit im Umgang mit der Software.
Praxis-Tipp: Bereits parallel zur Einführung Schulungen durchführen, die den praktischen Nutzen mobiler ERP-Funktionen betonen, beispielsweise schnellere Datenerfassung, weniger Fehler und eine bessere Übersicht. So wächst die Akzeptanz im gesamten Unternehmen.
Schritt 6: Rollout und Weiterentwicklung der ERP-Lösung
Nach dem erfolgreichen Start folgt der Rollout. Unternehmen, die mobile ERP einführen, sollten diesen als kontinuierlichen Verbesserungsprozess begleiten – mit regelmäßigen Reviews, Schulungen und Feedbackschleifen.
- Wie viel Zeit wird durch mobile Prozesse eingespart?
- Welche Module werden am häufigsten genutzt?
- Wo gibt es noch Akzeptanzprobleme?
- Gibt es Schulungsbedarf in einzelnen Teams?
Praxis-Tipp: Ein ERP-System sollte mit dem Unternehmen wachsen. Achte daher darauf, dass die Lösung regelmäßige Updates erhält, sich modular erweitern lässt und Nutzerfeedback aus der Praxis berücksichtigt.
Schritt 7: Datensicherheit und Support gewährleisten
Wer mobile ERP einführt, trägt Verantwortung für sensible Unternehmensdaten. Deshalb spielt IT-Sicherheit eine entscheidende Rolle. Wesentliche Maßnahmen sind:
- Zwei-Faktor-Authentifizierung
- Verschlüsselte Datenübertragung
- Regelmäßige Sicherheitsupdates
- Rollenbasierte Zugriffsrechte und DSGVO-Compliance
Praxis-Tipp: Achte auf die Service- und Sicherheitsfeatures der Lösung. Ein verlässlicher ERP-Partner mit Support- und Wartungsangebot sorgt dafür, dass das System stabil läuft und Risiken frühzeitig erkannt werden.
Fazit
Die Entscheidung, mobile ERP einzuführen, ist weit mehr als ein technischer Schritt – sie markiert den Beginn einer neuen Effizienz- und Agilitätskultur. Wer vorausschauend plant, Prozesse optimiert und Mitarbeitende aktiv einbindet, legt das Fundament für eine nachhaltige digitale Zukunft.
Pflichtangaben in der E-Rechnung richtig umsetzen: Nützliche Hilfestellung von FeRD und KoSIT
Auch elektronische Rechnungen müssen alle im Umsatzsteuergesetz (UStG) festgelegten Pflichtangaben enthalten. Eine tabellarische Übersicht zeigt, in welchem Datenfeld der europäischen Norm EN 16931 die jeweiligen Angaben zu hinterlegen sind. Damit schaffen das Forum elektronische Rechnung Deutschland (FeRD) und die Koordinierungsstelle für IT-Standards (KoSIT) mehr Klarheit bei der Umsetzung gesetzlicher Vorgaben in der E-Rechnung.
Mit der fortschreitenden Digitalisierung der Rechnungsstellung stehen insbesondere kleine und mittlere Unternehmen (KMU) vor der Herausforderung, elektronische Rechnungen nicht nur effizient, sondern auch rechtskonform zu erstellen. Hier setzt die neue Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ an.
Was bietet die neue Publikation von FeRD und KoSIT?
E-Rechnungen unterliegen denselben strikten Anforderungen wie Papierrechnungen. Die gemeinsame Hilfestellung von FeRD und KoSIT besteht aus einer praxisorientierten Zuordnungstabelle, in der die Pflichtangaben gemäß UStG den entsprechenden Feldern der europäischen Norm für die elektronische Rechnung EN 16931 zugeordnet sind. So können Unternehmen und Softwareanbieter transparenter und sicherer arbeiten – und vermeiden Fehler, die steuerliche oder formale Konsequenzen haben können.
Besonders hilfreich für KMU
Gerade kleine und mittlere Unternehmen profitieren von der neuen Übersicht. Sie sorgt für Klarheit bei der Datenerfassung, unterstützt die Einhaltung umsatzsteuerrechtlicher Anforderungen und beugt formalen Fehlern vor.
Denn seit Beginn der E-Rechnungspflicht zählt für die steuerliche Anerkennung einer E-Rechnung ausschließlich der strukturierte XML-Datensatz. Das gilt auch für Formate wie ZUGFeRD, die zusätzlich eine von Menschen lesbare PDF–Komponente enthalten.
Fehlende oder fehlerhafte Angaben in der XML-Datei können dazu führen, dass Rechnungen steuerlich nicht anerkannt werden oder bereits vom Rechnungsempfänger direkt abgelehnt werden.
Die wichtigsten Pflichtangaben in einer E-Rechnung
Gemäß § 14 UStG und § 14a UStG müssen unter anderem folgende Angaben enthalten sein:
- Vollständiger Name und Anschrift von Rechnungssteller und -empfängerin
- Steuernummer oder Umsatzsteuer-ID des Ausstellers
- Rechnungsdatum und fortlaufende Rechnungsnummer
- Menge, Art und Beschreibung der gelieferten Waren oder Dienstleistungen
- Leistungszeitpunkt (falls abweichend vom Rechnungsdatum)
- Nettobetrag, Steuersatz und Umsatzsteuerbetrag
Mit Hilfe der neuen Tabelle können Unternehmen und Entwickler genau nachvollziehen, in welchem Datenfeld der EN 16931 jede dieser Angaben zu erfassen ist. Dies reduziert Fehlinterpretationen.
Teil eines größeren Projekts
Die Veröffentlichung bildet den Auftakt zu einer Reihe weiterer Leitfäden von FeRD und KoSIT. Ziel ist es, die Standards für elektronische Rechnungen weiter zu harmonisieren und branchenübergreifend verständlich zu gestalten.
Kostenloser Download
Die Publikation „Empfehlungen zu Pflichtangaben in einer E-Rechnung“ steht kostenfrei zum Download bereit:
FeRD – Forum elektronische Rechnung Deutschland
KoSIT – Koordinierungsstelle für IT-Standards
Fazit: Mehr Transparenz und Rechtssicherheit für die E-Rechnung
Mit ihrer neuen Hilfestellung schaffen FeRD und KoSIT mehr Transparenz und Orientierung in der E-Rechnungswelt. Die Publikation unterstützt Unternehmen und Softwareentwickler dabei, Pflichtangaben in E-Rechnungen gesetzeskonform, normgerecht und nachvollziehbar umzusetzen. Somit ist sie ein wertvolles Nachschlagewerk für alle, die E-Rechnungen erstellen oder entsprechende Software entwickeln.
Mobile ERP-Lösungen - warum sie für KMU immer wichtiger werden
Mobile ERP-Lösungen und ERP-Apps ermöglichen es kleinen und mittleren Unternehmen (KMU), Geschäftsprozesse effizienter, flexibler und transparenter zu gestalten. Dieser Beitrag zeigt auf, was mobile ERP-Systeme leisten, wie mobile Anwendungen funktionieren und weshalb ihr Einsatz für die Digitalisierung im Mittelstand inzwischen unverzichtbar ist – von Echtzeitdaten über eine bessere Zusammenarbeit bis hin zu schnelleren Entscheidungen.
Mobile Anwendungen gehören heute zum Arbeitsalltag. Zwar setzen viele KMU bereits Smartphones oder Tablets im Vertrieb, Service oder Außendienst ein, doch oft sind ERP-Systeme noch stationär gebunden.
Mobile ERP-Lösungen beheben diesen Nachteil und schaffen einen echten Mehrwert: Prozesse werden beschleunigt, Informationen stehen überall zur Verfügung und Mitarbeitende können unabhängig vom Standort effizient zusammenarbeiten.
Was ist „Mobile ERP“ – und wie funktioniert es?
Ein mobiles ERP-System ist eine ERP-Software, die über mobile Endgeräte wie Smartphones, Tablets oder Notebooks nutzbar ist.
Mobile Anwendungen bieten Zugriff auf zentrale Unternehmensdaten – über Apps oder webbasierte Oberflächen. Mitarbeitende können so in Echtzeit:
- Aufträge erfassen oder freigeben
- Kundendaten einsehen
- Lagerbestände prüfen
- Zeiten und Materialien erfassen
- Berichte und Kennzahlen abrufen
Alle Daten werden automatisch mit dem zentralen ERP-System synchronisiert. Dadurch arbeiten alle Abteilungen mit aktuellen Informationen – egal, ob im Büro, im Lager oder beim Kunden vor Ort.
Wandel im Mittelstand: Mobilität entscheidet
In den vergangenen Jahren hat sich gezeigt, dass Flexibilität und ortsunabhängiges Arbeiten wichtiger denn je sind. Vertrieb, Service, Logistik und Projektmanagement benötigen überall Zugriff auf aktuelle Daten – von Kundendetails über Lagerbestände bis hin zu Rechnungen. Moderne mobile ERP-Lösungen ermöglichen genau das: einen plattformübergreifenden, sicheren Zugriff in Echtzeit.
Ein Beispiel: Ein Servicetechniker dokumentiert seinen Einsatz direkt vor Ort per ERP-App. Die Daten werden sofort im ERP-System gespeichert und eine Rechnung kann automatisch erstellt werden – papierlos, schnell und ohne Medienbrüche.
Echtzeit statt Excel: Mehr Effizienz mit Mobile ERP
Viele KMU arbeiten noch mit Insellösungen oder Excel-Tabellen. Die Folge sind doppelte Daten, Fehler und hohe Zeitverluste. Ein mobiles ERP-System vernetzt dagegen sämtliche Unternehmensbereiche – von der Buchhaltung über den Einkauf bis hin zum Außendienst – auf einer zentralen Plattform.
Sicherheit trotz Mobilität – kein Widerspruch
Datenschutz und Sicherheit sind zentrale Themen bei mobilen Anwendungen. Moderne ERP-Lösungen bieten:
- Verschlüsselte Datenübertragung (z.B. TLS/SSL)
- Zwei-Faktor-Authentifizierung
- Rollenbasierte Zugriffsrechte
- Integration mit Mobile Device Management (MDM)
Durch diese Maßnahmen und regelmäßige Updates wird das Sicherheitsniveau auch bei mobiler Nutzung sichergestellt. Cloud-basierte Lösungen erleichtern zudem Compliance mit deutschen und EU-Datenschutzstandards.
Technologie-Trends: Cloud, Automatisierung, KI
Immer mehr KMU setzen auf Cloud-ERP, da diese Lösungen flexibler, skalierbarer und einfacher in Betrieb und Wartung sind. Zurzeit nutzen laut Statista rund 31 Prozent der KMU bereits cloudbasierte ERP-Systeme, und für die nächsten Jahre wird ein starkes Wachstum prognostiziert. Zeigten sich im Jahr 2018 in einer Umfrage lediglich 7 Prozent der IT-Leiter offen für ERP aus der Cloud, sind es im Jahr 2024 bereits 47 Prozent der Befragten.
Neue KI-gestützte Funktionen (etwa für Analysen, automatisierte Verarbeitung oder intelligente Workflows) erweitern den Nutzen mobiler ERP-Systeme und sorgen dafür, dass Prozesse nicht nur schneller, sondern auch intelligenter werden.
Fazit: Mobile ERP als Erfolgsfaktor im Mittelstand
Mobile ERP-Lösungen haben sich vom Trend zum Standard entwickelt. Drei Viertel der Anwender greifen heute bereits mobil auf ERP-Systeme zu, etwa über Notebooks, die Hälfte sogar per Smartphone. Die Gründe hierfür sind zunehmender Wettbewerbsdruck, steigende Kundenerwartungen und der Wunsch nach effizienteren und attraktiveren Arbeitsmodellen.
Unternehmen, die ihre Prozesse konsequent mobilisieren, steigern nicht nur ihre Effizienz, sondern auch die Motivation ihrer Mitarbeitenden und die Zufriedenheit ihrer Kunden. Damit sichern sie sich eine nachhaltige Wettbewerbsfähigkeit im digitalen Zeitalter.
Kostenmanagement: So behalten KMU ihre Kosten im Griff
Gezielte Kostenanalyse und Kostensteuerung sind für kleine und mittlere Unternehmen (KMU) heute entscheidender denn je. Steigende Energiekosten, volatile Märkte und Fachkräftemangel erhöhen den Druck auf die Rentabilität. Mit moderner Finanzbuchhaltungssoftware und klaren Prozessen können KMU ihre Kosten dauerhaft optimieren und somit ihre Wettbewerbsfähigkeit sichern.
KMU haben im Vergleich zu Großunternehmen meist weniger personelle und finanzielle Ressourcen und müssen diese deshalb umso effektiver einsetzen. Dennoch fehlt oft der regelmäßige Blick auf die eigene Kostenstruktur – mit dem Ergebnis:
- Verdeckte Kosten bleiben unentdeckt.
- Einsparpotenziale werden nicht genutzt.
- Gewinne fallen trotz guter Auftragslage geringer aus als möglich.
Gerade in Zeiten wirtschaftlicher Unsicherheit kann das schnell zu Liquiditätsproblemen und im Extremfall zur Zahlungsunfähigkeit führen.
1. Kostenverursacher sichtbar machen
Die Grundlage für ein erfolgreiches Kostenmanagement ist Transparenz. Dazu ist eine Kostenstellen- und Kostenträgerrechnung erforderlich.
- Die Kostenstellenrechnung ordnet Gemeinkosten (z. B. Miete, Strom und Verwaltungskosten) verursachungsgerecht den Unternehmensbereichen zu.
- Die Kostenträgerrechnung weist Kosten den Produkten, Projekten oder Dienstleistungen zu.
Ein Praxisbeispiel: Ein Metallverarbeitungsbetrieb stellt mithilfe seiner Buchhaltungssoftware fest, dass 18 Prozent der Verwaltungskosten auf manuelle Angebotsprozesse entfallen, und digitalisiert diesen Schritt. Ergebnis: 9 Prozent Kosteneinsparung pro Jahr.
2. Gezielte Auswertung statt Rasenmähermethode
Erfassen allein reicht nicht aus. Wichtig ist die gezielte Analyse der Zahlen. Moderne Finanzbuchhaltungssoftware bietet:
- individuell anpassbare Auswertungen,
- automatische Soll-Ist-Vergleiche,
- Frühwarnfunktionen bei Abweichungen.
So können Verantwortliche gezielt dort den Rotstift ansetzen, wo es sinnvoll ist – statt pauschal Budgets zu kürzen.
Tipp: Konzentrieren Sie sich auf Kostenarten mit hohem Einsparpotenzial, beispielsweise Lieferantenkonditionen, Lagerbestände oder den Energieverbrauch.
3. Echtzeit-Kontrolle mit Cockpit- und Dashboard-Funktionen
Früher mussten Kostenauswertungen oft aus langen Listen und Tabellen herausgelesen werden – zeitaufwendig und fehleranfällig. Heute bieten Cockpit- und Dashboard-Tools einen schnellen Überblick:
- Grafische Darstellungen von Kennzahlen [z. B. Liquidität, Fixkostenquote, EBIT (Earnings Before Interest and Taxes; auf Deutsch: Gewinn vor Zinsen und Steuern)]
- Ampelfarben und Trendpfeile zur schnellen Einschätzung
- Drilldown-Funktion für Detailanalyse
Das ermöglicht Ad-hoc-Entscheidungen und frühzeitiges Gegensteuern – ein entscheidender Vorteil bei volatilen Märkten.
{{box-list-left}}
4. Vom Kostenmanagement zur Wettbewerbsstärke
Ein effektives Kostenmanagement ist weit mehr als nur eine reine Kontrolle der Ausgaben: Es ist eine strategische Säule für den langfristigen Erfolg und die Zukunftsfähigkeit eines Unternehmens. Durch gut gesteuerte Kosten entstehen finanzielle Freiräume, die Investitionen in Wachstum ermöglichen, beispielsweise in neue Maschinen oder innovative Technologien.
Eine optimierte Kostenstruktur verschafft zudem mehr Flexibilität bei der Preisgestaltung und bei Angeboten gegenüber Kunden. Gerade für kleine und mittlere Unternehmen ist dies ein entscheidender Wettbewerbsvorteil.
Darüber hinaus sorgt ein durchdachtes Kostenmanagement in Phasen von Engpässen, wie Materialknappheit oder unvorhergesehenen Marktschwankungen, für mehr Sicherheit. Unternehmen, die ihre Kosten bewusst steuern, verbessern somit ihre Rentabilität und ihre Widerstandskraft und legen den Grundstein für nachhaltigen Unternehmenserfolg.
Zusammengefasst: So sollten KMU beim Kostenmanagement vorgehen
- Bestehende Kostenstruktur analysieren – mit Unterstützung durch eine geeignete Finanzsoftware
- Kostentransparenz schaffen – durch Kostenstellen- und Kostenträgerrechnung
- Dashboards nutzen – für tägliche Kennzahlenkontrolle
- Maßnahmen priorisieren – basierend auf Einsparwirkung und Umsetzbarkeit
- Ergebnisse regelmäßig überwachen – und Prozesse stetig verbessern
Fazit
Ein professionelles Kostenmanagement ist für KMU der Schlüssel zu mehr Liquidität, höheren Gewinnen und echten Handlungsspielräumen. Moderne Finanzbuchhaltungssoftware ermöglicht diesen Prozess so einfach, automatisiert und flexibel wie nie zuvor.
Betriebsnummer beantragen – jetzt einfacher mit KI
Die Beantragung einer Betriebsnummer bei der Bundesagentur für Arbeit (BA) ist jetzt einfacher: Mithilfe von künstlicher Intelligenz (KI) lässt sich die wirtschaftliche Tätigkeit eines Unternehmens schnell und präzise angeben, ohne dass man sich mühsam durch zahlreiche Kategorien klicken muss.
Wenn Arbeitgeber eine Betriebsnummer beantragen, müssen sie ihre wirtschaftlichen Aktivitäten einer Kategorie des amtlichen Ordnungssystems des Statistischen Bundesamtes zuordnen. Diese sogenannte Klassifikation der Wirtschaftszweige dient dazu, wirtschaftliche Aktivitäten systematisch und einheitlich zu ordnen und zu strukturieren. Dadurch ist es möglich, Daten aus unterschiedlichen Quellen zu vergleichen, beispielsweise für amtliche Statistiken, wirtschaftswissenschaftliche Analysen, Steuererhebungen oder die Darstellung von Branchentrends.
Seit Juli 2025 übernimmt eine speziell entwickelte KI der Bundesagentur für Arbeit einen Großteil der Zuordnungsarbeit. Arbeitgeber müssen nur noch eine kurze Beschreibung ihres Tätigkeitsfeldes eingeben, anschließend schlägt die KI automatisch passende Kategorien vor. Wie das Ganze funktioniert, erklärt dieser Beitrag.
Was ist eine Wirtschaftsunterklasse (WUKL) und warum ist sie wichtig?
Die Wirtschaftsunterklasse (WUKL) ist die präziseste Gliederungsstufe der amtlichen Wirtschaftsklassifikation des Statistischen Bundesamtes. Sie beschreibt sehr genau, womit sich ein Unternehmen beschäftigt – von Softwareentwicklung über Handwerk bis hin zu Dienstleistungen für die Energiewende.
Eine korrekte Zuordnung ist entscheidend für:
- richtige Meldungen zur Sozialversicherung,
- passende Förderprogramme für die verschiedenen Branchen,
- Einhaltung rechtlicher Vorgaben,
- transparente Wirtschaftsdaten für Vergleiche und Statistiken.
Ab November 2025 stehen 983 verschiedene Unterklassen zur Verfügung, sodass eine noch exaktere Einordnung möglich ist.
Vom manuellen Auswahlverfahren zur KI-Unterstützung
Seit 2019 können Arbeitgeber über den Betriebsnummern-Service der BA die Betriebsnummer online beantragen. Bisher mussten sie sich durch hunderte Auswahlfelder klicken, was besonders für innovative Geschäftsmodelle eine Herausforderung war.
Seit Juli 2025 genügt eine kurze Freitextbeschreibung, die von einer KI analysiert wird. Daraufhin schlägt die KI die fünf passendsten Wirtschaftsunterklassen vor, aus denen der Arbeitgeber die korrekte auswählt.
Wie funktioniert die KI und welche Vorteile bringt sie KMU?
Die KI basiert auf einem modernen Sprachmodell, das natürliche Sprache versteht und mit dem Wissen der Klassifikation der Wirtschaftszweige trainiert wurde. Sie erkennt branchenspezifische Schlüsselbegriffe und ordnet das Unternehmen präzise zu. Dabei lernt sie durch Nutzerfeedback, das anonymisiert gespeichert wird.
Vorteile für Arbeitgeber:
- Weniger Bürokratie – mühsames Klicken entfällt
- Fehlerreduktion – fundierte Vorschläge minimieren falsche Einordnungen
- Zeitersparnis – schnelle und intuitive Bearbeitung
- Förderung von Innovation – die KI lernt kontinuierlich mit neuen Geschäftsbereichen
Mensch und KI – ein starkes Team
Obwohl die KI präzise arbeitet, liegt die finale Entscheidung immer beim Arbeitgeber. In Spezialfällen kann die KI beispielsweise noch nicht jeden innovativen Betrieb perfekt zuordnen. Eine abschließende menschliche Kontrolle bleibt daher sinnvoll. Um dauerhaft hohe Qualität und Zuverlässigkeit zu gewährleisten, prüft die Bundesagentur für Arbeit die Vorschläge stichprobenartig.
Auch Datenschutz und kontinuierliche Lernfähigkeit der KI sind wichtige Aspekte, die überwacht und verbessert werden.
Digitalisierung erleichtert die Verwaltung im Mittelstand
Mithilfe des KI-Verfahrens reduziert die Bundesagentur für Arbeit die Bürokratie und vereinfacht, beschleunigt und modernisiert Prozesse für mittelständische Unternehmen. Das bedeutet mehr Zeit für das Kerngeschäft, weniger Verwaltungsaufwand und eine flexible Technologie, die mit den Anforderungen des Unternehmens wächst. Durch die Zusammenarbeit von Mensch und KI wird die Beantragung der Betriebsnummer effizient, fehlerfrei und zukunftsfähig – genau das, was moderne Unternehmen benötigen.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.
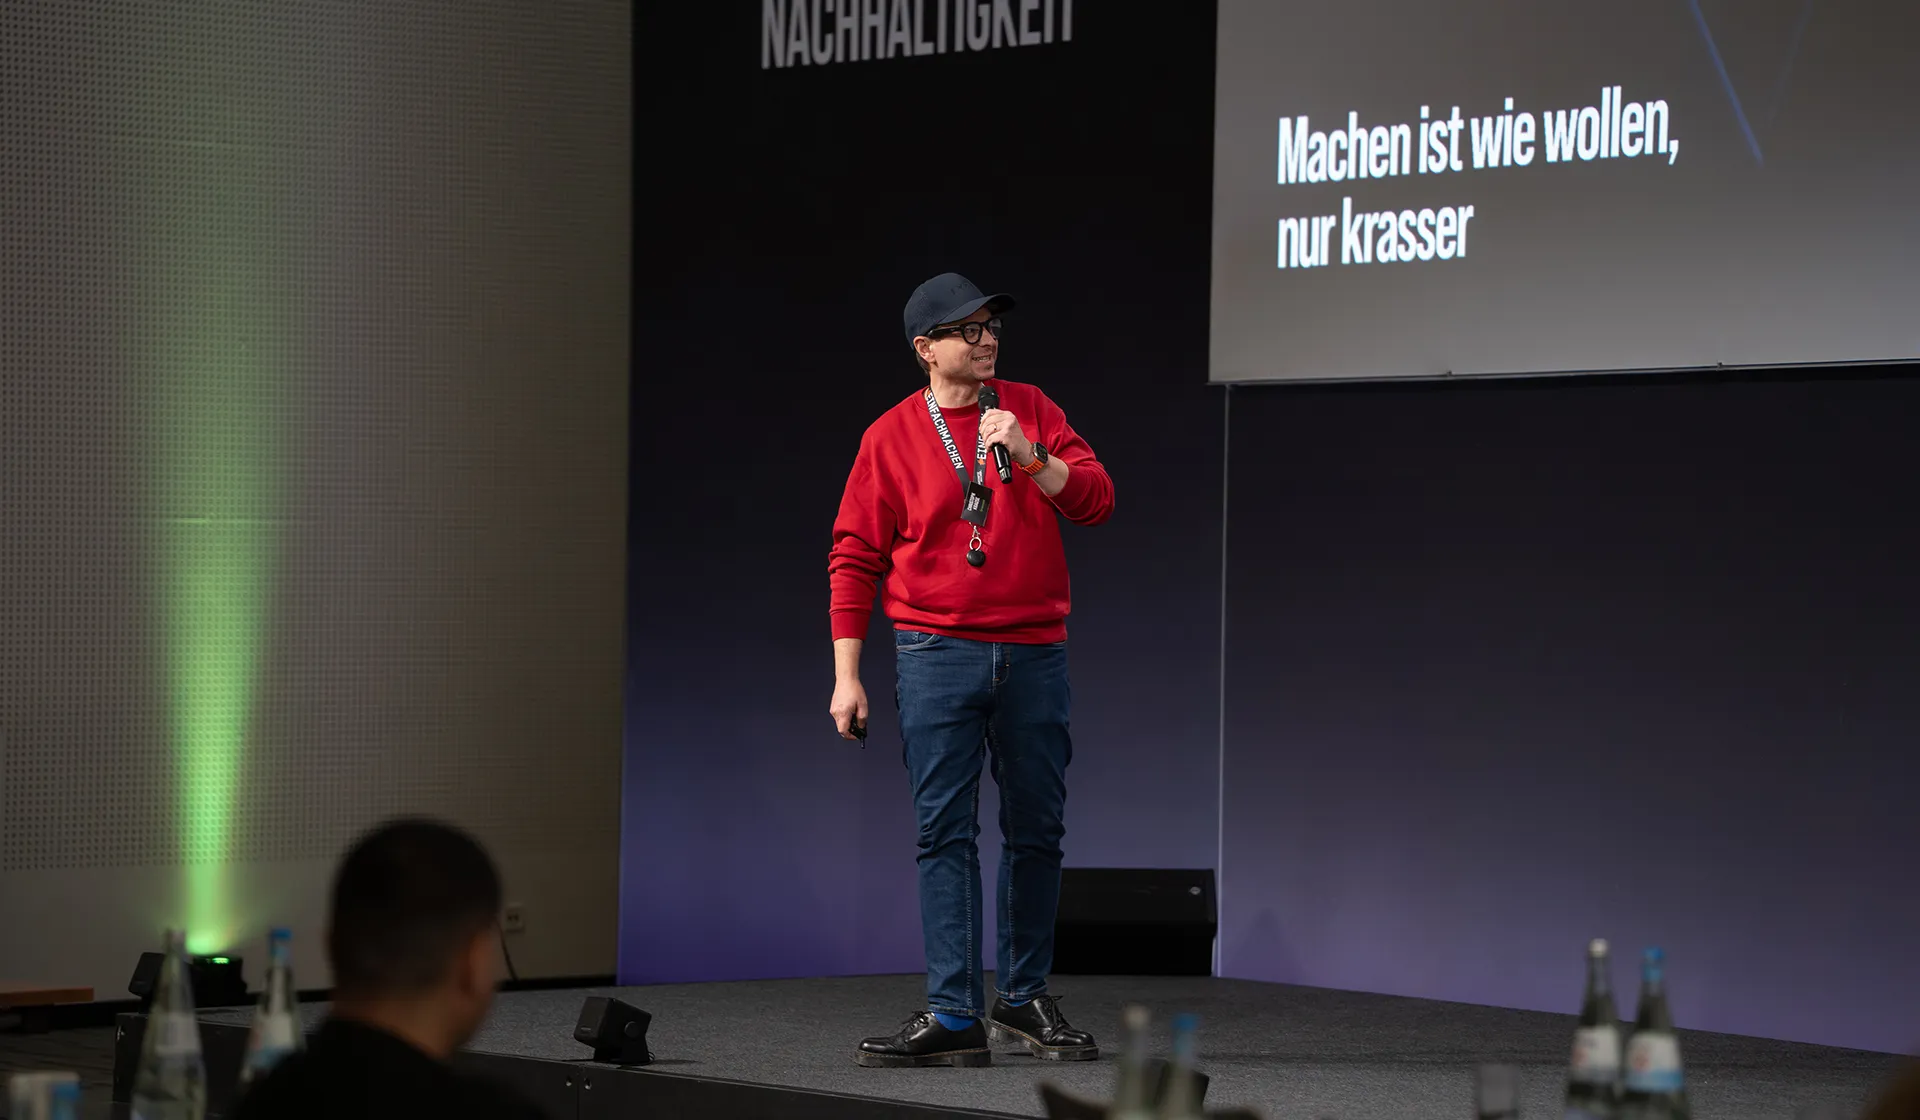
KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.