Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
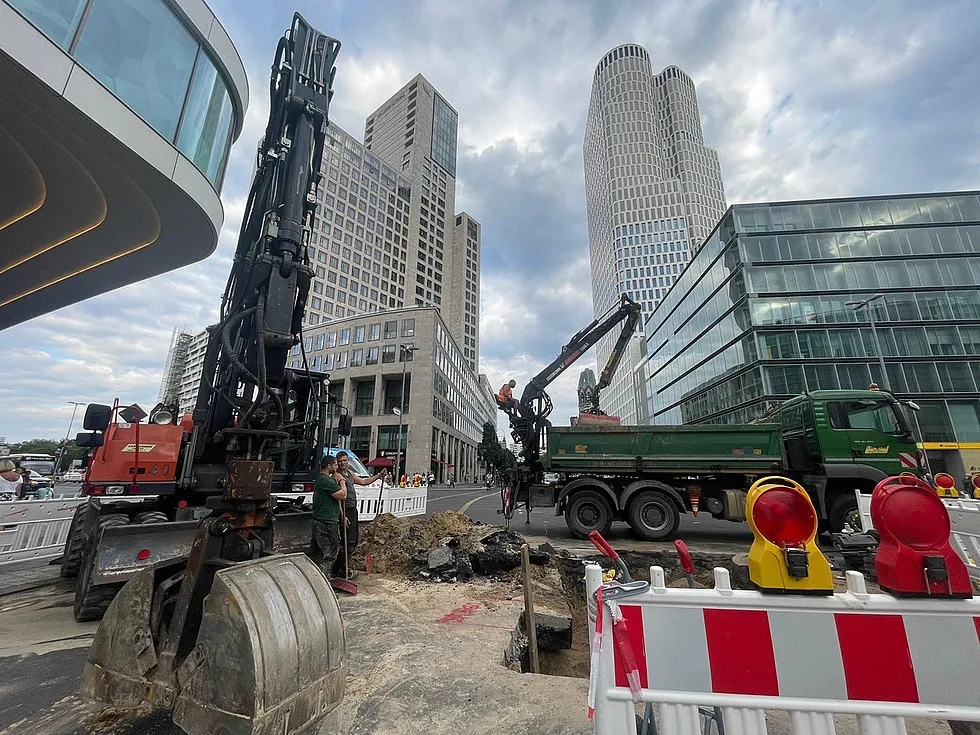
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
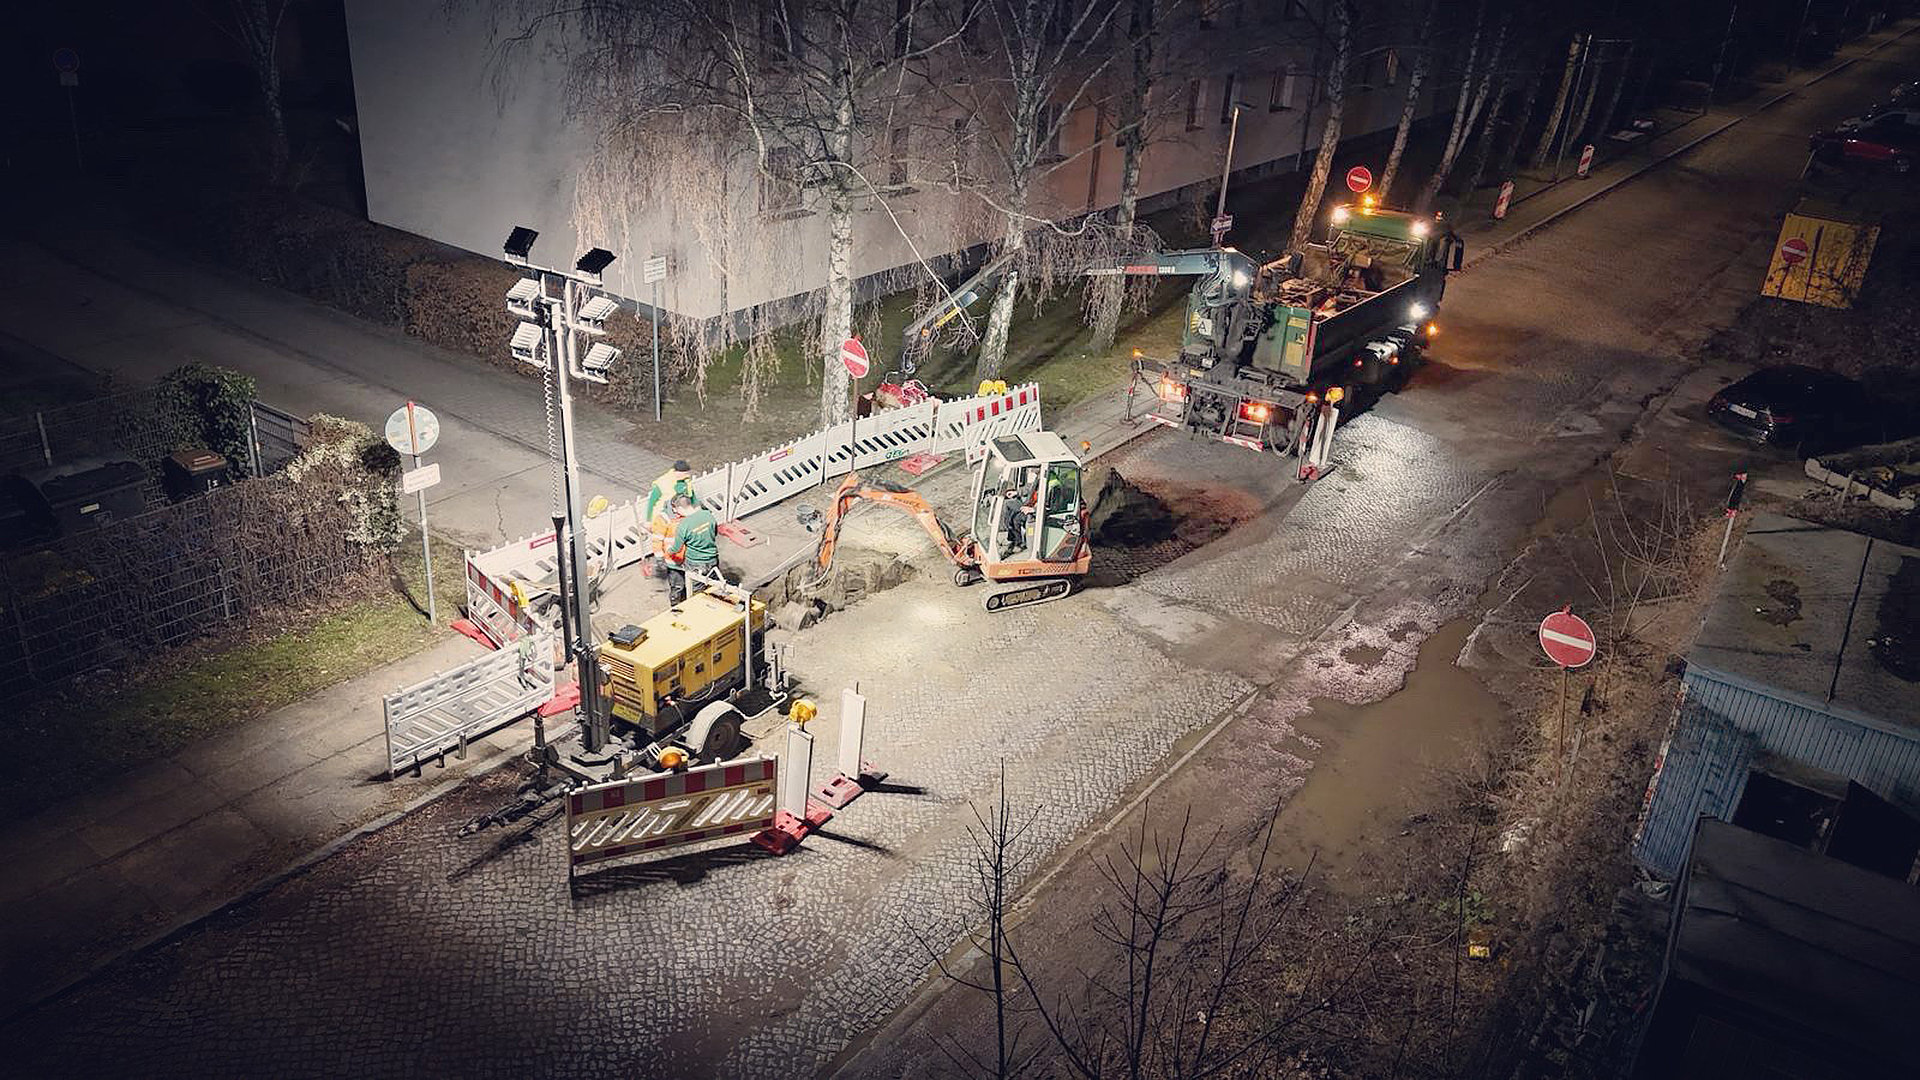
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Kündigungsschreiben: Wie schreibe ich eine Kündigung richtig?
Kündigungsschreiben und ihre Kniffe: Was sollten Sie unbedingt beachten, wo lauern Stolpersteine und was sollten Sie definitiv vermeiden? Wir beleuchten das Thema und geben konkrete Tipps!
Kündigung des Arbeitsvertrags: Das gehört in das Kündigungsschreiben
Ein Kündigungsschreiben muss nicht zwingend lang sein, es sollten jedoch einige Punkte enthalten sein, damit die Kündigung wirksam wird und rechtlich einwandfrei ist. Diese Vorgaben gelten für Arbeitgeber- und Arbeitnehmerseite.
- Adressat und Absender
Hier muss exakt dokumentiert werden, wer wem kündigt. Am besten auch auf eine passende Schriftform und die richtige Anrede achten. - Datum des Schreibens für den Zeitpunkt der Kündigung
Das Datum ist ausschlaggebend für die Wahrung der Kündigungsfrist. Üblicherweise wird zum Monatsende gekündigt, das heißt bei einer vierwöchigen Kündigungsfrist sollte dies spätestens vier Wochen vor dem Ende des Monats erfolgen. Es ist auch möglich, mehrere Monate vorher zu kündigen, somit haben beide Parteien mehr Zeit, die Stelle neu zu besetzen oder eine neue Stelle zu suchen. Das Datum des Kündigungsschreibens oben rechts muss daher zum Datum des Endes der Beschäftigung passen. - Zustellung der Kündigung durch den Arbeitgeber
Zur Sicherheit empfiehlt es sich für Arbeitgeber hier den Beendigungszeitpunkt immer auch zusätzlich zum nächstmöglichen Zeitpunkt auszusprechen. Außerdem sollte die Kündigung nicht auf den letzten Drücker zugestellt werden, damit der Arbeitnehmer noch Zeit hat, das Schreiben zur Kenntnis zu nehmen. Damit der Arbeitnehmer später nicht bestreiten kann, dass das Kündigungsschreiben fristgerecht zugestellt wurde, empfiehlt es sich, sich den Erhalt schriftlich bestätigen zu lassen. Dafür kann eine Kopie des Original-Kündigungsschreibens verwendet werden, auf dem der Arbeitnehmer unterschreibt. - Betreff, der Kündigung als Begriff enthält
Der Betreff darf keinen Zweifel über den Inhalt des Dokuments zulassen. Auch Daten wie die Personalnummer oder das Datum des Arbeitsvertrages dürfen nicht fehlen. - Zusicherung eines Arbeitszeugnisses
Jeder Arbeitnehmer hat Anspruch auf ein qualifiziertes Arbeitszeugnis. Optional kann ein kurzer Satz angefügt werden, der ein solches zusichert - so zum Beispiel: “Ein qualifiziertes Arbeitszeugnis erhalten Sie innerhalb von 14 Tagen nach Ihrem Austritt aus unserem Unternehmen.” - Grüße / Höflichkeitsfloskel am Ende
Eine Danksagung oder Ähnliches ist keine Pflicht, macht jedoch einen positiven Eindruck. Ein Beispiel wäre: “Für Ihren Einsatz in der Vergangenheit möchten wir uns herzlich bedanken und bedauern den nun nötigen Schritt sehr. Wir wünschen Ihnen daher für die Zukunft weiterhin alles Gute.” So wird auch bei der Kündigung Größe gezeigt. - Unterschrift des Verfassers
Jedes Kündigungsschreiben muss zwingend handschriftlich unterschrieben werden, da es sonst keine Gültigkeit hat. Bei Kündigungsschreiben des Arbeitgebers sollte der Arbeitgeber oder ein Vertretungsberechtigter unterschreiben.
Erklärungen zu einer Freistellung des Arbeitnehmers durch den Arbeitgeber gehören nicht in das Kündigungsschreiben. Entsprechende Mitteilungen sollten immer in einem separaten Schreiben überbracht werden.
Die verschiedenen Arten von Kündigungsschreiben in Deutschland
In Deutschland unterscheidet man zwei Kündigungsformen: Die Eigenkündigung durch den Arbeitnehmer und die Fremdkündigung durch den Arbeitgeber. Weiterhin gibt es die ordentliche Kündigung und die außerordentliche Kündigung, die auch fristlose Kündigung genannt wird. Bei der außerordentlichen Kündigung wird auf eine Kündigungsfrist verzichtet, daher kann diese nur aus bestimmten Gründen, wie zum Beispiel Diebstahl, Arbeitszeitenbetrug oder ähnlich gravierende Vorkommnisse erfolgen. Diese Gründe werden in drei Kategorien eingeteilt:
Personenbedingte Kündigung
Bei dieser Kündigungsart kann der Arbeitnehmer zumeist die Aufgaben aus seinem Arbeitsvertrag nicht mehr wahrnehmen, da ihn physische, psychische oder qualifikationsbezogene Faktoren daran hindern.
Verhaltensbedingte Kündigung
Eine verhaltensbedingte Kündigung kann ausgesprochen werden, wenn der Arbeitnehmer gegen unternehmensinterne Regeln verstoßen hat, Beleidigungen ausgesprochen hat oder anderes dauerhaftes Fehlverhalten gezeigt hat. Dazu zählen auch Zuspätkommen oder Nichterscheinen. Vor einer verhaltensbedingten Kündigung müssen in der Regel offizielle Ermahnungen oder Abmahnungen ausgesprochen werden.
Betriebsbedingte Kündigung
Zwingen kritische Umstände ein Unternehmen zu betriebsbedingten Kündigungen, muss der Arbeitgeber genau begründen, warum die einzelnen Entlassungen notwendig sind. Häufig sind Umstände wie eine Insolvenz, Umstrukturierungen oder Schließungen ganzer Standorte solche Gründe.
ERP-Software in der Cloud: "Gerade für kleinere Unternehmen attraktiv“
Im Zuge des digitalen Wandels gewinnen Cloud-Lösungen für Enterprise Resource Planning (ERP) im Mittelstand an Bedeutung. Experte Georg Kalus erläutert, welche Vorteile es bringen kann, ERP-Software in der Cloud zu nutzen.
Nehmen wir mal an, ein Mittelständler möchte seine vorhandene ERP-Software weiterhin nutzen, aber hierfür künftig keine eigenen Server mehr unterhalten. Welche Möglichkeiten hat das Unternehmen?
Georg Kalus: Grundsätzlich lassen sich alle Leistungen für den Betrieb von ERP-Software in der Cloud einkaufen. Das Angebot reicht von IaaS (Infrastructure as a Service) über PaaS (Platform as a Service) bis hin zu SaaS (Software as a Service). Insbesondere im ERP-Umfeld haben sich zudem Application Management Services (AMS) etabliert. Hierbei hat das Unternehmen, anders als bei SaaS, seine eigene, maßgeschneiderte ERP-Instanz – meist auf eigener Hardware. Den Betrieb, die Wartung und den Service rund um das ERP-System erledigt aber ein Dienstleister.
Welche Infrastruktur und welcher Partner die richtige Wahl ist, hängt von den Gegebenheiten im Unternehmen und dessen Anforderungen an das ERP-System ab: Welche Rolle spielen Eigenentwicklungen und Anpassungen? Welche Kompetenzen für Betrieb und Wartung des Systems sind vorhanden bzw. sollen aufgebaut werden? Welche Anforderungen gibt es bezüglich Verfügbarkeit, Service-Management usw.?
{{box-list-left}}
Schauen wir uns IaaS näher an: Welche Vorzüge bietet dieses Modell gegenüber Inhouse-Lösungen (on-premises)?
Kalus: IaaS ist der Einstieg in die Cloud-Welt: Das Unternehmen nutzt dabei Basis-Infrastrukturkomponenten, etwa virtuelle Server und Datenbanken, zum Betrieb seines ERP-Systems. Wartung, Updates und Service liegen – wie bei On-premises-Servern – in der Hand des Unternehmens. Dennoch lassen sich bereits mit IaaS positive Effekte realisieren.
„In der Cloud wird nur für die tatsächlich abgefragte Kapazität bezahlt.“
Damit hat man einen Kostenvorteil gegenüber Inhouse-Lösungen, denn On-premises-Hardware wird in der Regel so ausgelegt, dass die Kapazität auch für Lastspitzen ausreicht. Man „überprovisioniert“ also. Zudem verursacht eine Cloud-Infrastruktur lediglich operative Kosten – die Investition in eigene Server entfällt.
Auch in Sachen Skalierbarkeit und Flexibilität punktet IaaS: Der Umstieg auf eine größere Datenbank etwa lässt sich in der Cloud leichter umsetzen als bei physischen Servern. Und ein nicht mehr benötigter Cloud-Server lässt sich deaktivieren – schon fallen dafür keine Kosten mehr an.
Virtuelle Server können außerdem nicht kaputtgehen und sind leichter zu bewegen und zu replizieren als physische Hardware. Und sie werden vom Cloud-Anbieter verwaltet, was wiederum Sicherheit bietet.
„Es liegt also nahe, den Serverbetrieb an spezialisierte Partner abzugeben, um sich auf das eigene Geschäft konzentrieren zu können.“
Bevor man seine ERP-Software in der Cloud als IaaS-Modell nutzen kann, müssen die Server migriert werden. Welche Hürden kann es dabei geben?
Kalus: Neben Schwierigkeiten bei der Migration der Daten können Customizations, das heißt individuelle Anpassungen am Altsystem und Eigenentwicklungen ein Komplexitätstreiber sein.
Grundsätzlich ist ein Umzug der Server mit gleichbleibender ERP-Anwendungslandschaft zu einem IaaS-Angebot aber einfacher als ein kompletter Systemwechsel, bei dem von einem On-premises-ERP-System beispielsweise zu einer cloudbasierten SaaS-Lösung migriert wird.
Bei der Nutzung von ERP-Software in der Cloud geht es um die Verarbeitung sensibler Daten. Inwieweit sind diese Daten in der Cloud sicher?
Kalus: Cloud-Anbieter haben durch ihre Spezialisierung technische und organisatorische Vorteile bezüglich der Gewährleistung von Datensicherheit: redundant über geografisch verteilte Standorte ausgelegte Systeme, geografisch replizierte Datenspeicher, automatische Back-ups, immer aktuelle Sicherheitsupdates, hochabgesicherte Rechenzentren, laufend durchgeführte Pen-Tests und kontinuierliches Monitoring.
„In der Cloud stehen Mittel zur Verfügung, die in einer selbst betriebenen Infrastruktur auf vergleichbarem Niveau kaum oder nur verbunden mit sehr hohem Aufwand bereitgestellt werden können.“
Wie sich die Verantwortung für Datensicherheit zwischen Cloud-Anbieter und Kunde verteilt, hängt davon ab, wie die Cloud genutzt wird. Nutzt das Unternehmen sie als IaaS, liegt ein großer Teil der Verantwortung beim Kunden. Bei einer SaaS-Lösung hingegen liegen die Absicherung der Anwendung und das Management der Daten beim Anbieter.
Nicht zu vergessen ist auch: Noch immer ist eines der größten Sicherheitsrisiken der Faktor Mensch. Auch eine hochprofessionelle Cloud-Infrastruktur ist nur so gut wie ihre Nutzer.
Welche Rolle spielt unter Compliance-Gesichtspunkten der Standort der Cloud-Server?
Kalus: Verarbeitet ein Unternehmen personenbezogene Daten, etwa Daten der Mitarbeiter, ist es in Deutschland an das Bundesdatenschutzgesetz gebunden. Eine Auslagerung der Datenverarbeitung an einen Cloud-Anbieter ist mit einer Vereinbarung zur Auftragsdatenverarbeitung möglich. Dies setzt jedoch voraus, dass die Daten den Europäischen Wirtschaftsraum (EWR) nicht verlassen. Genau mit diesem Punkt haben sich Cloud-Anbieter historisch oft etwas schwergetan. Allerdings gibt es erfreuliche Entwicklungen.
„Inzwischen sind die großen, internationalen Anbieter in der Lage, auf die Anforderungen des deutschen Markts einzugehen. Außerdem gibt es mittlerweile ernst zu nehmende europäische Alternativen.“
Wir beobachten jedenfalls auf Angebots- und Nachfrageseite ein zunehmendes Interesse an europäischen Cloud-Lösungen, und ich glaube und hoffe, dass sich in diesem Bereich in den kommenden Jahren noch einiges tun wird.
Wie wird sich die Nutzung von Cloud-Lösungen im ERP-Bereich in den kommenden Jahren im Mittelstand entwickeln?
Kalus: Gerade für kleinere, mittelständische Unternehmen ist die Nutzung von ERP-Software in der Cloud attraktiv. Einen professionellen und sicheren IT-Betrieb auf Cloud-Niveau zu gewährleisten ist keine einfache Aufgabe. Große Unternehmen sind möglicherweise in der Lage, eine entsprechend große Organisation für den IT-Betrieb zu unterhalten. Dennoch stellt sich auch hier die Frage, ob Aufwand und Nutzen in einem guten Verhältnis stehen.
Die Nutzung von Cloud-Lösungen wird also weiter stark zunehmen. Insbesondere, wenn das Vertrauen hinsichtlich Datensicherheit im Markt zunimmt, sei es durch europäische Anbieter oder indem die internationalen Anbieter Vertrauen gewinnen.
Umrüstung auf TSE Kassen: Schonfrist endet
Seit dem 1. Oktober 2020 müssen alle elektronischen Kassensysteme in Deutschland grundsätzlich über eine zertifizierte technische Sicherheitseinrichtung (TSE) verfügen. Angesichts der Auswirkungen der Corona-Pandemie hatten die Länderfinanzverwaltungen die Übergangsfrist für die Umrüstung auf TSE-Kassen bis Ende März 2021 verlängert. Das bedeutet: Ab April 2021 werden die Finanzämter keine Nachsicht mehr üben, wenn Unternehmen Kassen ohne TSE einsetzen.
Durch manipulierte Kassen sollen dem deutschen Staat jedes Jahr zehn Milliarden Euro durch die Lappen gehen. Das ist allerdings bloß eine Schätzung. Wie viele Steuern tatsächlich hinterzogen werden, weiß niemand genau.
Mit drei Anfang 2020 in Kraft getretenen Regelungen will der Gesetzgeber die Steuerhinterziehung mittels manipulierter Kassen erschweren: durch die Belegausgabepflicht („Bonpflicht“), die Meldepflicht für elektronische Kassen – und durch die Pflicht zur Umrüstung auf TSE Kassen. TSE steht für zertifizierte technische Sicherheitseinrichtung.
Was ist eine zertifizierte technische Sicherheitseinrichtung (TSE)?
Die technische Sicherheitseinrichtung ist eine in die Kassensoftware implementierte Lösung. Sie besteht aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle.
- Das Sicherheitsmodul protokolliert alle Eingaben in die Kasse und unterbindet unerkannte Veränderungen.
- Auf dem Speichermedium speichert das System die Daten der Einzelaufzeichnungen für die Dauer der gesetzlichen Aufbewahrungspflicht.
- Die einheitliche digitale Schnittstelle ermöglicht eine reibungslose Datenübertragung an die Finanzbehörde – beispielsweise zur Vollständigkeits- und Korrektheitsprüfung der Kassenaufzeichnungen.
Ausführliche Informationen zur zertifizierten technischen Sicherheitseinrichtung gibt es auf der Website des Bundesamts für Sicherheit in der Informationstechnik (BSI).
Nichtbeanstandungsregelung des BMF für Umrüstung auf TSE-Kassen ist abgelaufen
Da zum Jahresanfang 2020 keine flächendeckende Verfügbarkeit von TSE absehbar war, hatte das Bundesfinanzministerium (BMF) im November 2019 eine Übergangsfrist (Nichtbeanstandungsregelung) für die Umrüstung auf TSE Kassen bis zum 30. September 2020 erlassen.
Diese Nichtbeanstandungsregelung bis zum 30. September 2020 galt nur für Kassen, die nachträglich mit einer TSE aufgerüstet werden können.
Nicht aufrüstbare Altkassen (Registrierkassen), die zwischen dem 26. November 2010 und dem 31. Dezember 2019 gekauft wurden, können übergangsweise noch bis zum 31. Dezember 2022 ohne TSE eingesetzt werden – sofern sie die Anforderungen des BMF-Schreibens vom 26. November 2010 zur Aufbewahrung digitaler Unterlagen bei Bargeschäften erfüllen.
Angesichts der Belastungen für die Unternehmen durch die Corona-Krise und durch die Umsetzung der befristeten Mehrwertsteuersenkung hatten Wirtschaftsverbände und Kammern eine bundesweite Verlängerung der Nichtbeanstandungsregelung gefordert. Dem hat das Bundesfinanzministerium eine Absage erteilt.
Bundesländer gewähren Fristverlängerung bis Ende März 2021
Das BMF forderte ursprünglich, dass die Unternehmen bis zum 30. September 2020 zertifizierte technische Sicherheitseinrichtungen (TSE) in ihre Kassen einbauen, um Manipulationen zu verhindern. Viele Betriebe konnten diese Frist aufgrund der Folgen der Corona-Krise und der Umstellung der Kassen auf die reduzierten Umsatzsteuersätze jedoch nicht einhalten.
Die Bundesländer reagierten daher mit entsprechenden Ländererlassen und beschlossen, unter bestimmten Härtefall-Voraussetzungen für die Umrüstung auf TSE Kassen einen zeitlichen Aufschub bis Ende März 2021 zu gewähren. Eine gesonderte Antragstellung ist hierzu in den meisten Ländern nicht erforderlich.
Bremen hat als einziges Bundesland keine allgemeine Fristverlängerung für die Umrüstung auf TSE Kassen verfügt. Dort müssen die Betriebe stattdessen individuelle Anträge gemäß § 148 AO auf Verlängerung der Frist stellen. Hierzu sollten Unternehmer mit dem Steuerberater Rücksprache halten.
Umrüstung auf TSE Kassen nicht auf die lange Bank schieben
Die Fristverlängerung bis zum 31. März 2021 durch die Landesfinanzverwaltungen hat den Unternehmen zwar eine zeitliche Entlastung verschafft, sie ändert jedoch nichts an der rechtlichen Verpflichtung zum Einbau von zertifizierten technischen Sicherheitseinrichtungen in die Kassensysteme.
Alle Bundesländer weisen ausdrücklich darauf hin, dass die technisch notwendigen Anpassungen und Aufrüstungen der Kassen umgehend durchzuführen und die rechtlichen Voraussetzungen unverzüglich zu erfüllen sind.
Die Landesfinanzverwaltungen verlangten daher in ihren Erlassen im Juli vergangenen Jahres, dass die Unternehmen umgehend handeln. So sollten die Betriebe die Umrüstung auf TSE Kassen bis zum 30. September 2020, in einigen Bundesländern sogar schon bis Ende August 2020 nachweislich beauftragt haben.
Wie wichtig sind Schnittstellen für die Digitalisierung von Geschäftsprozessen?
Unternehmen nutzen heute eine Vielzahl von Tools und Software, um ihre Geschäftsprozesse abzubilden. Dadurch entsteht die Herausforderung, all diese verschiedenen Lösungen ohne Medienbrüche miteinander arbeiten zu lassen. Schnittstellen sind für die Digitalisierung daher unverzichtbar.
Das Spektrum ist breit: Fast immer gehört betriebswirtschaftliche Software für die Lohnabrechnung, Finanzbuchhaltung, Warenwirtschaft oder das Customer-Relationship-Management (CRM) dazu. Ebenso Kollaborationssoftware wie E-Mail-Programme, Team-Chats und Kalender. Je nach Branche kommen beispielsweise noch Maschinensteuerungen in der Produktion, Grafikprogramme oder Produktivitätssoftware hinzu.
Und das ist nur ein Teil der Programme und Tools, die Unternehmen einsetzen. Mit der Zeit entsteht so sprichwörtlich ein „Zoo“ an Softwaresystemen, selbst in kleineren Unternehmen. Um Medienbrüche und Reibungsverluste zu vermeiden, sind Schnittstellen für die Digitalisierung notwendig.
Schnittstellen für Digitalisierung von Geschäftsprozessen
In jedem Unternehmen gibt es zahlreiche Geschäftsprozesse. Ein Geschäftsprozess besteht wiederum meist aus mehreren Einzelaufgaben. Diese Aufgaben werden mithilfe eines oder mehrerer Softwaresysteme durchgeführt. Software spielt bei der Aufgabenbewältigung innerhalb der Geschäftsprozesse somit eine elementare Rolle.
Die Übergänge zwischen den einzelnen Aufgaben stellen Beschäftigte im eigenen Unternehmen, beim Lieferanten oder Kunden häufig auf manuellem Wege her. Will man diese „Schnittstellen“ digitalisieren, ist es sinnvoll, zuvor die manuell durchgeführte Routinetätigkeiten durch den Einsatz von Software zu automatisieren. Dabei gibt es aber ein Problem: Angesichts der vielen logisch verknüpften Einzeltätigkeiten eines Geschäftsprozesses gibt es zwischen den Softwaresystemen immer wieder Übergänge, bei denen Personen Daten manuell eingeben.
Um händische Datenübertragungen zu automatisieren, muss beispielsweise das Softwaresystem A Daten exportieren und bereitstellen. Das Softwaresystem B muss diese Daten einlesen. Damit diese Schritte in der Software überhaupt möglich sind, braucht es Schnittstellen.
In dem beschriebenen Fall braucht Softwaresystem A eine Schnittstelle, um die entsprechenden Daten zu exportieren und Softwaresystem B muss für den Import der Daten eine Schnittstelle bereitstellen.
Mit Schnittstellen Programme vernetzen
Im geschäftlichen Umfeld ist die Vernetzung von Software (und damit von Geschäftsprozessen) von großer Bedeutung. Deshalb ist Business-Software in der Regel mit einer Reihe von Schnittstellen ausgestattet.
Manche Schnittstellen sind eher für Endnutzer bestimmt, andere Schnittstellen sind technischer Art und damit für die automatische Kommunikation zwischen Computern vorgesehen. Um den Nutzen dieser Schnittstellen beurteilen zu können, hier zunächst ein Überblick über die Möglichkeiten der einzelnen Schnittstellen-Arten.
Schnittstellen-Arten
Benutzerschnittstelle
Damit ist die Anwendungsoberfläche gemeint und man kennt sie in Form eines Desktop-Programms, einer App-Benutzeroberfläche auf dem Mobiltelefon oder einer Webanwendung im Browser. Über die Benutzerschnittstelle interagieren Menschen direkt mit der Software, indem Sie zum Beispiel Daten eingeben oder auf dem Bildschirm Daten „auslesen“.
Dateischnittstelle
Mithilfe einer Dateischnittstelle können Informationen aus Programmen exportiert und/oder importiert werden. Grundlage für den Datenaustausch bilden hier immer Dateien, die sich beispielsweise per E-Mail verschicken, auf einen USB-Stick kopieren oder einfach mittels eines Festplattenverzeichnisses im Netzwerk weitergeben lassen. Typisches Beispiel ist eine Exceldatei mit tabellarischen Informationen. Diese Datei lässt sich mittels einer Dateischnittstelle in eine andere Software importieren (Beispiel: Kundenliste).
Application Programming Interface (API)
Seit einiger Zeit ist diese Abkürzung in der IT-Presse häufiger zu lesen: API. Damit sind Programmierschnittstellen (engl. Application Programming Interfaces) gemeint, mit denen sich Softwaresysteme „von außen“ ansprechen lassen. Das ist keine neue Technik, sondert wird seit Jahrzehnten bereits in Software eingesetzt. Da die Vernetzung zunimmt und Schnittstellen für Digitalisierung immer wichtiger werden, rückt diese Technik nun jedoch verstärkt in den Blick.
Inzwischen sind API auch außerhalb der Tech-Welt ein Begriff, da Sie großen Nutzen bringen können. Je nach Ausgestaltung bilden API die Grundlage für vollautomatische Schnittstellen, mit denen sich Geschäftsprozesse umfangreich automatisieren lassen. Der Informationsaustausch erfolgt hierbei nicht mit Dateien, sondern innerhalb eines Computers (auf dem zwei Programme miteinander kommunizieren) oder über Netzwerk-Verbindungen im Hintergrund (z. B. über das Internet). Dadurch lassen sich Daten austauschen, aber auch Verarbeitungen in Anwendungen durch andere Anwendungen auslösen.
Ein Beispiel: In einer CRM-Software sind alle Kundendaten zentral gespeichert. Die Warenwirtschaftssoftware und auch der Newsletter-Dienst bedienen sich dieser zentralen Kundendaten, indem Sie über die API stets die aktuellen E-Mail-Adressen aus der CRM-Software „abholen“. So müssen die Kundendaten in der Warenwirtschaft und im Newsletter-System nicht noch einmal erfasst werden. Wenn nun ein Newsletter verschickt werden soll, könnte dies über die CRM-Software ausgelöst werden und ein externer Newsletter-Dienst führt den eigentlichen Versand durch.
Falls im Rahmen einer Marketingaktion nur Stammkunden mit Umsätzen im letzten Jahr eine E-Mail erhalten sollen, werden zusätzlich Umsatzdaten aus der Warenwirtschaftssoftware herangezogen. Möglich wird dies durch die Verwendung der API aller drei Programme.
Welche Rolle spielen API Schnittstellen für die Digitalisierung?
Mit dem bloßen Im- und Export von Dateien kommt man bei der Prozessautomatisierung meist nicht weit.
API bieten gegenüber dateibasierten Schnittstellen den Vorteil, dass Software „direkter“ miteinander kommunizieren kann.
Möglich wird das dadurch, dass interne Programmfunktionen sozusagen von außen genutzt werden können. Je mehr Programme im Unternehmen sich mit API steuern lassen, desto mehr Geschäftsprozesse lassen sich auch digitalisieren. Dabei können sogar die individuellen Bedürfnisse des Unternehmens berücksichtigt werden.
Heute nutzen nahezu alle SaaS-basierten Softwaresysteme (Cloudlösungen) moderne API, um externen Datenaustausch zu ermöglichen und auch Programmfunktionen extern nutzbar zu machen. Dadurch können die Programme besser in die Prozesse des Unternehmens integriert werden, als wenn lediglich dateibasierte Schnittstellen existierten.
Eine Smartphone-App kommuniziert beispielweise mit den API der in der Cloud laufenden Software, um mit ihr Daten auszutauschen und Prozesse zu starten. Die App ist dabei nur noch die Benutzerschnittstelle. Alle wichtigen Prozesse und Datenspeicherungen passieren im Hintergrund im Kern des Systems.
Praktischer Nutzen von API
Unternehmenssoftware wird in letzter Zeit immer häufiger mit der Funktion API beworben. Dahinter steht das Versprechen, die Lösung mit anderen Softwaresystemen verknüpfen zu können. Es handelt sich also um die grundsätzliche Möglichkeit, Drittsysteme mit dieser Software über einen standardisierten Weg kommunizieren zu lassen. Die eigentliche Verknüpfung der Prozesse und Programme ist damit aber leider noch nicht getan. Als ein Beispiel lässt sich die Verknüpfung eines Onlineshops mit einer Warenwirtschaftssoftware anführen.
Ablauf einer Onlineshop-Bestellung mithilfe von API (Beispiel)
- Der Kunde löst im Onlineshop eine Bestellung aus.
- Über die API des Onlineshops ruft eine speziell für diese Aufgabe geschaffene Software (Middleware) die Bestellung aus dem Shop ab.
- Die Middleware empfängt die Bestellung und prüft mithilfe der API des Warenwirtschaftssystems, ob die Bestellung gültige Daten enthält (sind z. B. alle Artikelnummern vorhanden?). Zugleich sorgt sie dafür, dass – wenn nötig – ein neuer Kunde in der Warenwirtschaftssoftware angelegt wird. Dann erstellt sie den Beleg in der Warenwirtschaft.
- Anschließend steht die Bestellung als Beleg im Warenwirtschaftssystem zur Verfügung und kann dort weiterbearbeitet werden.
- Wenn sich der Status der Bestellung in der Warenwirtschaft ändert, kann mithilfe der Onlineshop-API auch der neue Status an den Shop gemeldet werden, damit das Shopsystem die Kunden über die Statusänderung automatisch per E-Mail informiert (z. B. „wurde versendet“).
Im oben beschriebenen Beispiel wurde die manuelle Eingabe einer neuen Bestellung mithilfe von zwei API und einer Middleware automatisiert. Ohne die Schnittstellen auf Seiten des Onlineshops und der Warenwirtschaft wäre dies nicht möglich gewesen.
Es braucht nur noch eine weitere Software („Middleware“), die die Ansteuerung der API übernimmt und die gewünschten Prozesse auslöst. Eine solche Middleware kann sowohl individuell für die Bedürfnisse des Unternehmens entwickelt werden, steht aber für bestimmte Standardsoftware und -Anwendungsfälle auch fertig zur Verfügung.
Darüber hinaus bieten API die Möglichkeit, externe Dienste in bestehende Software zu integrieren, ohne eine Middleware zu benutzen. Ein Beispiel ist die Umsatzsteuer-ID-Prüfung des Bundeszentralamts für Steuern (BZSt), die als Onlinedienst bereitgestellt wird. Sie ist in viele Fakturierungsprogramme integriert. Das BZSt stellt dazu eine API bereit, damit eine Integration dieses Onlinedienstes in Drittsoftware möglich ist.
Digitalisierung mit Schnittstellen
Beginnt man ein Unternehmen zu digitalisieren, findet man oft zunächst eine Reihe von nicht miteinander vernetzen Programmen vor, sogenannte Insellösungen. Mehrfache Datenhaltung ist an der Tagesordnung. Das bedeutet: Die gleichen Stammdaten werden in mehreren Programmen mehrfach gespeichert, weil kein automatischer Datenaustausch stattfindet. In solchen Fällen ist es bereits hilfreich, wenn die doppelte Datenhaltung entfällt.
Hier spielen nun Schnittstellen für Digitalisierung ihre Stärken aus, da Stammdaten nur noch an einer Stelle eingegeben werden müssen und diese automatisch an andere Systeme verteilt werden, die sie benötigen.
Neben dem reinen Austausch von Stammdaten ermöglichen einige Schnittstellen auch die Automatisierung von Geschäftsprozessen. Dann lassen sich komplette Workflows bzw. Geschäftsprozesse automatisch steuern, sodass manuelle Eingriffe auf das Minimum reduziert werden.
Um das obige Beispiel mit den Onlinebestellungen weiter zu denken, könnten weitere Schritte automatisiert werden. Sinnvoll digitalisierbar wäre etwa die automatische Erzeugung von Versandpapieren (wie Sendungsetiketten) bis hin zu einer automatischen Verarbeitung im Lager, wo nur noch die letzten Prozessschritte durch das Personal erledigt werden müssen (wie das Packen).
Das Ziel kann durchaus sein, nur noch jene Tätigkeiten manuell zu erledigen, die menschliche Entscheidungen erfordern. Wo allerdings immer dieselben Schritte manuell gemacht werden, lassen sich diese meistens auch automatisieren.
Fazit
Natürlich ist das Thema Digitalisierung viel umfassender als es Schnittstellen allein sind. Auch birgt das beschriebene Vorgehen die Gefahr, dass ineffiziente analoge Prozesse digital fortgeführt werden. Dies gilt es natürlich im Vorfeld sehr genau zu prüfen. Nicht selten kommt es bei der Digitalisierung zur Neugestaltung des Geschäftsmodells. Der hinterfragende Blick von außen ist daher umso wichtiger, um nicht aufgrund einer gewissen Betriebsblindheit bestehende Probleme lediglich zu elektrifizieren – anstatt sie zu lösen.
So gesehen ist Digitalisierung kein rein technisches Unterfangen, auch wenn Vernetzung, das Internet und digitale Technologien einen großen Anteil davon einnehmen.
Schnittstellen für Digitalisierung und insbesondere Programmierschnittstellen (API) sind dabei eine Schlüsseltechnologie, um Softwaresysteme miteinander zu vernetzen. So wird Digitalisierung einfacher, preiswerter und zuverlässiger möglich als noch vor einigen Jahren.
Die Möglichkeiten sind fast grenzenlos und es lohnt sich, den eigenen „Zoo“ an Software auf das Digitalisierungspotenzial hin zu untersuchen. Welch wichtige Rolle Schnittstellen dabei spielen, hat dieser Artikel anhand einiger praktischer Beispiele zu zeigen versucht.
Mobile Zeiterfassung via App: So geht’s!
Es gibt viele unterschiedliche Varianten, um Arbeitszeiten zu erfassen. In diesem Artikel betrachten wir die mobile Zeiterfassung etwas genauer und beleuchten Chancen und Risiken in allen Facetten.
Mobil oder nicht mobil? Wohin geht der Trend in der Zeiterfassung?
Die Corona-Pandemie hat eine Entwicklung angestoßen, die noch zu Jahresbeginn 2020 undenkbar gewesen wäre. Der Trend geht eindeutig in Richtung Remote-Working. Viele Arbeitgeber haben während der Coronakrise festgestellt, dass die Sache mit dem Home-Office besser klappt als gedacht. Nun wollen sie daran festhalten. Einer von ihnen ist zum Beispiel die Allianz, die 90 Prozent ihrer Mitarbeiter ins Home-Office schickte und nun auf den Geschmack gekommen ist. Über kurz oder lang sollen 40 Prozent der Angestellten dauerhaft von zu Hause arbeiten.
Ähnliche Töne stimmt auch das Management bei Siemens, bei der Deutschen Bank oder bei JP Morgan an. Sie alle liebäugeln mit einem Hybridmodell für ihre Mitarbeiter: Ein paar Tage zuhause, den Rest der Zeit im Büro. Der Übergang von einer stark durch Präsenzkultur dominierten Arbeitswelt zu einer vernetzten und dezentral organisierten Arbeitswelt wird auch Einfluss auf die Zeitwirtschaft haben.
Arbeitszeiterfassung ist Pflicht
Denn, dass Unternehmen die Arbeitszeiten ihrer Mitarbeiter erfassen müssen, daran führt auch in der neuen Welt des Arbeitens kein Weg vorbei. Klassisch geschieht das über Terminals. Doch diese werden unter den sich verändernden Voraussetzungen an ihre Grenzen stoßen. Denn mit Terminals erfassen Arbeitnehmer ihre Zeiten direkt vor Ort. Wer ab und an mal einen Home-Office-Tag einlegt, kann die Zeiten dafür nachtragen, sobald er wieder im Büro ist. Das ist kein Problem. Was aber, wenn zwei Drittel der Angestellten über Tage hinweg remote arbeiten? Dann kann es beim Nachtragen schnell unübersichtlich werden.
Zumal die Arbeitszeiterfassung laut des Urteils des Europäischen Gerichtshofs zur Zeiterfassung von Mai 2019 deutlich machte: Die Arbeitszeiterfassung muss in Europa systematisch erfolgen. Entsprechend entspricht eine reine Terminal-Lösung nicht den Vorgaben des Gesetzgebers. Zu groß ist die Gefahr, dass das Nachtragen gearbeiteter Stunden im großen Stil in Vergessenheit gerät.
Zeiterfassung: Sind Terminal-Lösungen ein Auslaufmodell?
Aber was heißt das jetzt für Unternehmen? Sind Terminal-Lösungen damit ein Auslaufmodell? Keineswegs! Sie sind nach wie vor optimal für die Zeiterfassung vor Ort geeignet. Ergänzt um eine App können Terminals so aufgerüstet werden, dass Mitarbeiter ihre Arbeitszeiten auch jederzeit mobil erfassen können. Unternehmen können ihre bestehende Hardware dann weiterhin nutzen wie bisher.
Für eine ergänzende App zur Zeiterfassung spricht außerdem, dass so gut wie jeder Arbeitnehmer heute über ein Smartphone verfügt. Oft sogar über ein Firmen-Smartphone. Damit sind Angestellte von vornherein optimal ausgerüstet und es muss keine neue Hardware angeschafft werden. Alles, was sie tun müssen, ist, sich die App aus dem App-Store herunterzuladen, sich anzumelden und schon kann’s losgehen.
Welche Zeiterfassungs-App ist die richtige?
Apps für die mobile Zeiterfassung gibt es viele. Wichtig dabei ist jedoch, dass Arbeitnehmer auf eine einheitliche gleiche Lösung zugreifen. Am besten eine, die nahtlos mit dem Zeitwirtschaftssystem des Arbeitgebers kommuniziert und die erfassten Zeiten automatisch mit diesem austauscht. Dann gerät nichts in Vergessenheit und der Arbeitgeber ist stets auf dem neuesten Stand. Das reduziert den administrativen Aufwand spürbar.
Hat ein Mitarbeiter einmal keinen Empfang auf seinem Smartphone, wirkt sich das nicht auf die Datenqualität aus. Er trägt seine Daten wie gewohnt in die App ein und bei der nächsten Synchronisation mit dem Zeitwirtschaftssystem des Arbeitgebers ist alles wieder auf den neuesten Stand. Die einfache Handhabung einer Zeiterfassungs-App dürfte die Akzeptanz in der Mitarbeiterschaft schnell steigen lassen.
Viele Konzerne liebäugeln mit einem Hybridmodell für Home Office: Ein paar Tage zuhause, den Rest der Zeit im Büro. - Suiteify
Gibt es Nachteile bei einer Zeiterfassungs-App?
Nachteile einer mobilen Zeiterfassung per App sind für Mitarbeiter tatsächlich kaum auszumachen:
- Du musst dich nicht in eine komplexe neue Software einarbeiten
- Es entsteht kein hoher zusätzlicher Aufwand, die Zeiterfassung lässt sich problemlos in die eigene Arbeit integrieren
- Professionelle Zeiterfassungs-Apps sind datenschutzkonform, Mitarbeiter müssen sich also keine Sorgen machen, dass ihre Daten in die falschen Hände gelangen
Eine App ist schnell funktionsbereit: keine mühsamen VPN-Definitionen und Installationen auf mobilen Endgeräten
Wie funktioniert eine Zeiterfassungs-App?
Und so funktioniert’s: Über ein einfach zu bedienendes Interface gibt der Mitarbeiter mit einem Fingertipp an, ob er kommt oder geht. So aktiviert oder deaktiviert er die digitale Stempeluhr. In der App hat er nicht nur einen genauen Überblick über seine Zeitsalden, sondern auch über seine Urlaubssalden.
Er kann sogar direkt über die App Urlaubsanträge stellen und sie an seinen Linienvorgesetzten oder HR schicken. Mit einem Klick kann der Antrag von dem zuständigen Entscheidungsträger genehmigt werden und der Mitarbeiter erhält umgehend eine Nachricht auf sein Handy. Wem die kleinen Displays von Smartphones zu klein sind, kann übrigens jederzeit auf die Desktopversion ausweichen und seine Zeiterfassung über den PC oder Laptop managen. Zeiterfassung per App – einfacher, effizienter und sicherer geht’s nicht.
„ERP-Software muss Digitalisierung können“ – Roadmap für den digitalen Wandel
„ERP-Software neu denken“ – unter diesem Titel befassten wir uns bereits im Sommer 2019 in unserem Kundenmagazin mit der Frage, wie aus Monolithen flexible und offene Lösungen werden. Die Antwort lautet damals wie heute: ERP-Systeme müssen sich technologisch öffnen. Sie müssen flexibel und modular aufgebaut sein und sich mobil nutzen lassen – kurz gesagt: die Digitalisierung von Geschäftsprozessen unterstützen. Nur dann sind sie zukunftsfähig, weil auch nur dann die Anwenderunternehmen wettbewerbsfähig bleiben können. Aus diesen Anforderungen hat Suiteify eine Roadmap zur Weiterentwicklung der eigenen Lösungen abgeleitet.
Wir wissen, dass unsere Kunden ihre Lösungen als stabile, sichere und komfortable Software schätzen. Zuletzt belegt wurde das auch durch unser überdurchschnittlich gutes Abschneiden bei der Trovarit-Anwenderstudie Ende 2020. Gerade das Thema Datensicherheit spielt bei der Entscheidung für eine On-Premises-, also eine serverbasierte Lösung, eine wichtige Rolle. Denn schließlich geht es beim Enterprise-Resource-Planning (ERP) um sensible Daten aus der Warenwirtschaft, Finanzbuchhaltung oder Lohnabrechnung.
Zugleich wissen wir aber auch, dass die Anforderungen der Anwender an die Modularität, Flexibilität und Mobilität ihres ERP-Systems steigen. Daher dürfte es für viele von Interesse sein, an welchen Themen wir zurzeit arbeiten. Hier ein kurzer „Werkstattbericht“.
Browser- und internetfähige Lösungen
Unsere Leitanwendungen werden auch in Zukunft On-Premises-Lösungen sein. Das bedeutet, dass die Daten – wie bisher – zentral auf einem Server im Unternehmen des Kunden oder in einem externen Rechenzentrum liegen. Aber wir haben unsere Software mit der API „anschlussfähig“ gemacht.
Mithilfe dieser standardisierten Web-Schnittstelle, einer sogenannten REST API, sind die Leitanwendungen von außen erreichbar, um zusätzliche Funktionen und neue Anwendungen zu ergänzen.
Ein gutes Beispiel dafür ist die Rechnungsprüfung, die browserbasiert den Prüfungs- und Freigabeprozess von Rechnungsbelegen abbildet und per REST API an die Programme zur Finanzbuchhaltung angeschlossen ist. Weitere browserbasierte Funktionen zu unseren Leitanwendungen, wie zum Beispiel ein Mitarbeiterportal für Personalwesen, sind in Vorbereitung. Diese Funktionen werden wir künftig auf einer neuen Webplattform anbieten, die zentraler Bestandteil unseres Portfolios sein wird.
Cloud-Lösungen
Ganz schnell sind wir hier jetzt beim Thema Cloud, also bei Rechenzentrumskapazitäten, die im Internet bereitgestellt werden. Einige ERP-Lösungsanbieter setzen ausschließlich auf diese Variante.
Warum nicht das Beste aus beiden Welten (On-Premises und Cloud) miteinander verbinden?
Wir favorisieren eine „hybride“ Lösung, bei der Sie die Suiteify Anwendungen sowohl auf eigenen Servern als auch auf Servern in der Cloud einsetzen können. So können Sie über das Internet jederzeit und ortsunabhängig auf die Suiteify Programme und auf Ihre Daten zugreifen.
Sie mieten dabei die benötigten Rechnerkapazitäten in der Cloud flexibel nach ihren Anforderungen und sparen dadurch die Hardware- und Personalkosten für eine lokal unterhaltene Server-Infrastruktur.
Für den Betrieb unserer Anwendungen im Rechenzentrum arbeiten wir seit Jahren mit zuverlässigen, erfahrenen Partnern zusammen, die für unsere Kunden Lösungen auf Basis von Cloud-Computing-Plattformen wie zum Beispiel Microsoft Azure erstellen.
Ecosystem
Wir können zwar viel, aber bei Weitem nicht alles. Weil wir das wissen, bauen wir kontinuierlich unser Netzwerk mit zuverlässigen Partnern aus und schaffen so ein Ecosystem. Im Kern dieses Ecosystems befinden sich unsere Leitanwendungen, um die herum zusätzliche Lösungen und Funktionen von unseren Partnern entstehen, wobei auch hier wieder die Webschnittstelle hilft.
Die Anbindung eines Webshops, einer Lagerwirtschaft, einer Produktionsplanung, die Integration eines Zeiterfassungssystems oder einer anderen „Fremdlösung“ ist damit technisch einfach und schnell zu realisieren. Ein Vorteil durch modulare Ergänzungen je nach Anforderungsprofil des Nutzers.
Mobile ERP
Die Nutzung von Funktionen der Suiteify Software auf mobilen Geräten wie Tablet, Smartphone, Barcode-Scanner oder Smartwatch sorgt für eine verbesserte Informationslage – unabhängig vom Standort. Außerdem lassen sich mithilfe mobiler Lösungen Prozesse medienbruchfrei automatisieren und Aufgaben schneller erledigen. Also sorgen wir auch dafür, dass Suiteify Lösungen mobil werden. Den Anfang gemacht haben wir bei der Warenwirtschaft, bei der – beispielsweise in Verbindung mit der Lagerwirtschaft, Fertigung, Produktion oder Betriebsdatenerfassung – bereits mobile Funktionen realisiert sind.
Im nächsten Schritt werden wir Lösungen für die Anbindung von Außendienstmitarbeitern schaffen, die in Kundenbetreuung, Wartung oder Vertrieb mobil unterwegs sind und dabei Suiteify Anwendungen nutzen. Im zweiten Quartal 2021 werden wir bei ersten Pilotkunden eine Service-App für den Außendienst im Echteinsatz testen.
Ein Hersteller, der seine ERP-Software fit für Digitalisierung machen möchte, muss aber auch seine eigenen Arbeitsweisen up to date halten.
Daher bereiten wir uns unternehmensintern mithilfe moderner Prozesse wie zum Beispiel agiler Softwareentwicklung (Scrum) oder zeitnaher Bereitstellung von neuen Programmständen mit Fehlerkorrekturen (Zero Bug Policy) auf die Zukunft vor.
Wir sind also mittendrin in der Transformation von Technologie, Prozessen, Zusammenarbeit und Systemen. Dabei orientieren wir uns an den Bedürfnissen und Erwartungen unserer Kunden und Partner. Und haben ein Ziel fest Blick: Unsere ERP-Lösungen werden auch weiterhin höchsten Ansprüchen an Zuverlässigkeit, Stabilität und Fehlerfreiheit genügen – aber dabei (noch) flexibler, modularer und mobiler sein.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.