Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
Alleinerziehend: Kleine Ratschläge mit großer Wirkung
Alleinerziehende sind gerade in Zeiten des Fachkräftemangels sehr begehrte Arbeitskräfte. Nicht nur aus diesem Grund ist es von Vorteil, wenn Ihre Personalabteilung diesen Beschäftigten mit Rat und Tat zur Seite steht – zum Beispiel mit Blick auf Gestaltungsmöglichkeiten im Rahmen der Elternzeit.
In beinahe jeder fünften Familie gibt es nur ein Elternteil, in Summe sind dies mehr als 1,5 Millionen Familien in Deutschland. Alleinerziehende Beschäftigte können vom Arbeitgeber unterstützt werden.
Alleinerziehende – eine wichtige „Zielgruppe“ für HR
Viele alleinerziehende Mütter und Väter sind erwerbstätig, einige davon vielleicht auch in Ihrem Unternehmen. Diese Menschen bringen aufgrund ihrer Lebenssituation oftmals außergewöhnliche Fähigkeiten mit, zum Beispiel ein großes Organisationstalent oder eine sehr rasche Auffassungsgabe.
Die Personalabteilung kann diese wertvollen Arbeitskräfte unterstützen, vor allem durch Beratungen zu den Themen Elternzeit, Elterngeld und Kinderkrankengeld. Hier können unter anderem die Aspekte „Teilzeit während Elternzeit“ oder „Wiedereinstieg nach der Elternzeit“ gemeinsam besprochen werden. Dieser Service steigert die Zufriedenheit alleinerziehender Beschäftigter und trägt dazu bei, sie im Unternehmen zu halten.
Elternzeit für Alleinerziehende
Wie allen Beschäftigten stehen auch Alleinerziehenden drei Jahre Elternzeit pro Kind zur Verfügung. Diese unbezahlte Auszeit kann in maximal drei Teile gestückelt werden – wenn der Arbeitgeber einverstanden ist, auch in mehr. Bis zu zwei Jahre davon können Beschäftigte auch zwischen dem dritten und achten Geburtstag des Kindes nehmen, wenn Sie als Arbeitgeber zustimmen.
Die optimale Aufteilung der Elternzeit hängt gerade bei Alleinerziehenden stark von den Betreuungsmöglichkeiten für den Nachwuchs ab. Auch Alleinerziehende haben oftmals Schwierigkeiten, einen Kita-Platz zu bekommen – und eben keinen anderen Elternteil, der bei der Betreuung mithilft.
Als Arbeitgeber können Sie insbesondere mit Ihren alleinerziehenden Beschäftigten individuelle Vereinbarungen treffen, welche auf die jeweilige Lebenssituation abgestimmt sind. Sie können erlauben, dass die Elternzeit in mehr als die gesetzlich möglichen drei Zeitabschnitte aufgeteilt wird. Auch der Übertragung von Teilen der Elternzeit bis zum achten Lebensjahr des Kindes können sie zustimmen. Zudem sind Gestaltungen mit Einzelmonaten, Wochen oder nur tageweise ebenso zulässig.
Elterngeld für Alleinerziehende
Das Elterngeld soll den Verdienstausfall kompensieren. Alleinerziehende, die ein Kleinkind versorgen, profitieren auch von den Vorteilen, die sonst Partner gemeinsam haben:
- Sie können das komplette Elterngeld allein beanspruchen und auch die Partnermonate und den Partnerschaftsbonus bekommen. Als Voraussetzung dafür müssen sie Anspruch auf den steuerlichen Entlastungsbetrag für Alleinerziehende haben und dürfen nicht mit dem anderen Elternteil in einer Wohnung leben.
- Basiselterngeld gibt es zwei bis zwölf Monate, Alleinerziehende bekommen wie Paare die zwei Partnerschaftsmonate, können das Basiselterngeld also bis zu 14 Monate beziehen. Die Höhe hängt vom Einkommen vor der Geburt ab, es sind mindestens 300 und höchstens 1800 Euro.
- Das Elterngeld Plus gibt es für bis zu 24 Monate, es ist die Hälfte des Basiselterngeldes. Arbeiten Alleinerziehende während des Bezugs in Teilzeit, wird das Einkommen verrechnet, können dadurch allerdings bis zu vier zusätzliche Monate Elterngeld Plus erhalten.
Teilzeitarbeit während Elternzeit
Während der Elternzeit können Ihre Beschäftigten maximal 32 Stunden pro Woche in Teilzeit arbeiten. Unter bestimmten Voraussetzungen haben diese Beschäftigten sogar einen rechtlichen Anspruch auf Teilzeitarbeit während der Elternzeit. Auch danach kann es diesen Anspruch durch die Brückenteilzeit geben.
Jenseits dieser möglichen Ansprüche ist es bei alleinerziehenden Beschäftigten besonders ratsam, gemeinsam mit ihnen ein tragfähiges Beschäftigungsmodell zu erarbeiten, welches auf die jeweiligen Verhältnisse der oder des Betroffenen zugeschnitten ist. Auf diese Weise können die Beschäftigten Kind(er) und Erwerbsarbeit in Einklang bringen und Sie als Arbeitgeber erhalten sich zuverlässige Arbeitnehmerinnen bzw. Arbeitnehmer.
Nach der Elternzeit
Ein ausführliches Rückkehrgespräch erleichtert gerade Alleinerziehenden den Wiedereinstieg, denn sie müssen im Regelfall deutlich mehr Faktoren in ihrem Leben berücksichtigen und planen. Bieten Sie deshalb diesen Beschäftigten frühzeitig Unterstützung und Beratung im Zuge ihrer Rückkehr in das Arbeitsleben an.
Mehr Kinderkrankentage für Alleinerziehende
Das neue Pflegestudiumstärkungsgesetz legt eine Erhöhung der Kinderkrankengeldtage für 2024 und 2025 fest. Alleinerziehenden steht für Erkrankungen des Kindes seit Jahresbeginn Kinderkrankengeld für 30 Arbeitstage pro Kind und Jahr zu, bisher waren es 20. Bei mehreren Kindern steigt der Anspruch für Alleinerziehende von jährlich 50 auf nun insgesamt 70 Arbeitstage. Damit erhalten alleinerziehende Beschäftigte den kompletten Anspruch beider Elternteile.
WEITERE ARTIKEL




Rechnungen richtig archivieren – so erfüllen Sie die GoBD-Anforderungen
Rechnungen zählen zu den aufbewahrungspflichtigen Unterlagen. Dieser Beitrag erklärt, wie Sie Rechnungen richtig archivieren und mit einem Dokumentenmanagementsystem (DMS) sicherer und wirtschaftlicher arbeiten.
Rechnungen sind ein elementarer Bestandteil der Buchführung. Jedes Unternehmen schreibt und bezahlt sie. Deshalb ist es wichtig, bei der Bearbeitung und Archivierung von Rechnungsbelegen rechtssicher und effizient vorzugehen. Im Folgenden erfahren Sie, worauf dabei zu achten ist.
Rechnungen archivieren – wie und für wie lange?
Die Aufbewahrungsfrist für Rechnungen – Eingangs- wie Ausgangsrechnungen – beträgt (seit dem 1. Januar 2025; Anm. d. Redaktion) grundsätzlich acht Jahre. Das gilt für alle Buchungsbelege. Für die gesamte Aufbewahrungsdauer müssen Sie Rechnungen so archivieren, dass sie vor Verlust, Manipulation und Beschädigung geschützt sind. Sie müssen alles dokumentieren, was mit der Rechnung geschieht. Die Rechnung muss dem zugrundeliegenden Geschäftsvorfall zuzuordnen sein und bei einer Betriebsprüfung schnell vorliegen.
Papiergebundene Rechnungsverarbeitung ohne DMS – aufwendig und fehleranfällig
Ein hoher Anteil der Unternehmen verarbeitet Eingangsrechnungen immer noch papiergebunden. Der Prozess der Rechnungseingangsverarbeitung ist dadurch langwierig und komplex: Die Rechnung kommt in der Poststelle an. Sie bekommt einen Eingangsstempel und wird in die zuständige Fachabteilung weitergeleitet. Dort folgen eine formale Prüfung und dann die sachliche Prüfung. Erneut geht die Rechnung auf die Reise. Der verantwortliche Mitarbeiter erteilt die Zahlungsfreigabe. Endlich gelangt die Rechnung in die Buchhaltung. Eine Buchhaltungskraft kontiert sie, tippt sie manuell in eine Buchungsmaske ein und bucht sie. Anschließend initiiert meist eine weitere Person die Überweisung per Onlinebanking oder mit dem nächsten Zahlungslauf.
Wenn es Ablehnungsgründe oder Rückfragen gibt, stoppt der Rechnungsfreigabeprozess jedoch mittendrin. Der zuständige Prüfer bzw. Sachbearbeiter reicht die Rechnung in diesem Fall entweder an eine andere Stelle weiter oder klärt telefonisch bzw. per E-Mail die Unstimmigkeiten mit dem Rechnungssteller.
Mitunter kommt es bei der Eingangsrechnungsverarbeitung zudem zu Verzögerungen, weil jemand in Urlaub oder krank oder auf Dienstreise ist. Die Rechnung bleibt liegen.
Während eine Papierrechnung den Prozess durchläuft, besteht zudem die ganze Zeit die Gefahr, dass sie verloren geht, beschädigt oder von Unbefugten eingesehen wird. Möchten ein Betriebsprüfer oder ein Kollege archivierte Rechnungen einsehen, geht das große Suchen los.
{{box-quote-right}}
Digitale Rechnungseingangsverarbeitung mit DMS – schnell und sicher
Eine digitale Lösung zur Rechnungseingangsverarbeitung (REV) mit angebundenem Dokumentenmanagementsystem macht die Verarbeitung und Aufbewahrung einer Rechnung schnell und sicher.
- Papierrechnungen werden eingescannt, PDF-Rechnungen direkt in das System geladen. Viele Lösungen bieten die Möglichkeit, Rechnungsanhänge direkt vom E-Mail-Programm ins Rechnungsarchiv zu laden.
- Die Rechnung liegt nicht in einem Eingangskorb auf einem Schreibtisch, sondern für alle Prozessbeteiligten zugänglich in einem zentralen Archiv. Das erspart Rückfragen und verkürzt die Durchlaufzeit im Betrieb auf ein Minimum.
Für die GoBD-Konformität ist eine REV-Software mit DMS praktisch unverzichtbar. Rechnungen werden sicher aufbewahrt. Bei einer Außenprüfung müssen sie nicht erst gesucht werden. Der gesamte Prozess der Eingangsrechnungsverarbeitung wird darin dokumentiert: wer die Rechnung wann hochlädt und welche Verarbeitungsschritte sie durchläuft.
Das System bietet die Möglichkeit, Prüf- und Freigabe-Workflows anzulegen. Die Prozessbeteiligten können dadurch standortunabhängig, etwa im Homeoffice, jede Rechnung digital aufrufen, prüfen und freigeben.
Sobald eine Rechnung ins DMS hochgeladen wurde, ist sie vor Verlust, Beschädigung und neugierigen Blicken geschützt. Zugriffsberechtigungen und Nutzerprofile sorgen dafür, dass nur befugte Personen sie sehen und bearbeiten können.
Ausgangsrechnungen – ohne DMS ein fehleranfälliger Zeitkiller
Sehen wir uns den traditionellen Ausgangsrechnungsprozess ohne DMS an. Händisch erstellen Sie Ihre Rechnung anhand von Daten, die in unterschiedlichen Systemen vorliegen. Dabei kann es zu Übermittlungsfehlern kommen, es werden Details vergessen oder aktuelle Vereinbarungen mit dem Kunden fallen unter den Tisch. Manchmal verrechnen Sie sich oder übersehen gesetzliche Rechnungsbestandteile. Das Ausdrucken, der Postversand und die Ablage machen Mühe und verbrauchen unnötig Ressourcen. Abermals sind mehrere Stellen im Unternehmen mit der Rechnung befasst und bis sie endlich auf dem Weg zum Kunden ist, vergeht wertvolle Zeit. Das belastet Ihre Liquidität.
Die GoBD-konforme Archivierung von papiergebundenen Ausgangsrechnungen ist ebenso problematisch wie bei Eingangsrechnungen bereits geschildert.
Ausgangsrechnungen richtig aufbewahren – mit DMS ein Klacks
Mit einem DMS hat ein Unternehmen eine Single Source of Truth (deutsch „der einzige Punkt der Wahrheit“). Wenn es richtig gepflegt wird, können Sie auf alle Informationen und Vorlagen zugreifen, die Sie brauchen, um eine Rechnung korrekt zu stellen: Verträge, E-Mails, Telefonnotizen, Projektabrechnungen, Stundenzettel, Lieferungs- und Zahlungsbedingungen. Und natürlich eine Rechnungsvorlage, die alle gesetzlichen Bestandteile enthält.
Sie erstellen Ihre elektronische Rechnung in wenigen Minuten, speichern Sie als PDF in Ihrem DMS – idealerweise mit Bezug auf den zugrundeliegenden Vorgang – und versenden sie als E-Mail-Anhang an den Kunden.
Archivierung bei Rechnungsstellung aus dem Warenwirtschaftssystem – besonders einfach
Wird die Fakturierung (Rechnungsstellung) mithilfe einer Warenwirtschaftssoftware erledigt, machen Ausgangsrechnungen praktisch gar keine Arbeit mehr. Das Programm überführt die Bestellung oder den Auftrag des Kunden per Klick in eine Rechnung. Eventuelle Abweichungen lassen sich schnell nachpflegen.
Warenwirtschaftssoftware bietet die Möglichkeit zum direkten E-Mail-Versand von Rechnungen. Außerdem ist sie üblicherweise mit einem DMS und der Finanzbuchhaltung gekoppelt. Die Lösung archiviert die Rechnung GoBD-konform in dem angebundenen DMS und übergibt sie an die Buchhaltung.
Rechnung als PDF per E-Mail – was Sie beachten müssen
Viele Lieferanten schicken Ihnen heute schon Rechnungen als E-Mail-Anhang. Genügt es in diesem Fall nur die Rechnung zu archivieren oder müssen Sie auch die begleitende E-Mail aufbewahren? Dazu gibt es eine einfache Faustregel:
E-Mail mit relevanten Informationen aufbewahren
Wenn die begleitende E-Mail zusätzliche Informationen enthält, zum Beispiel Zahlungsbedingungen, Fristen, einen Verweis auf einen Vorgang, Skonto- oder Rabattbedingungen, Reverse-Charge-Klausel oder Ähnliches, dann ist sie ein Bestandteil der Rechnung und muss mit dieser zusammen archiviert werden. Es gilt die Aufbewahrungsfrist von zehn Jahren.
E-Mail mit Standardfloskeln nicht aufbewahren
Ist die begleitende E-Mail nur ein elektronischer Briefumschlag mit einem Text wie: Anbei senden wir unsere Rechnung …, dann kann sie vernichtet werden. Es genügt in diesem Fall, nur die Rechnung im Anhang der E-Mail aufzubewahren.
Rechnungen richtig aufbewahren – was fordern die GoBD?
Die GoBD schreiben genau vor, wie Sie Rechnungen zu archivieren haben. Wir geben einen kurzen Überblick über die wichtigsten Anforderungen.
|
Was Sie laut GoBD dürfen oder müssen |
Was Sie laut GoBD nicht dürfen |
|---|---|
|
Papierrechnungen scannen und anschließend vernichten
|
Papierrechnung nach dem Scannen aufbewahren
|
|
Rechnungen per Smartphone ins Dokumentenmanagementsystem (DMS) hochladen
|
|
|
Elektronische Rechnungen verlustfrei konvertieren
|
Rechnungsformat abwärts konvertieren, zum Beispiel ZUGFeRD in einfaches PDF
|
|
Rechnungen in einem DMS in der Cloud aufbewahren
|
Rechnungen verlieren oder beschädigen
|
|
Rechnungen mit Bezug auf den Geschäftsvorfall aufbewahren
|
Rechnungen ungeordnet ablegen
|
|
Belegbild und Buchungssatz miteinander verknüpfen
|
Belegbild isoliert von der Buchung speichern
|
|
Rechnungen mit Löschschutz und Zugriffsbeschränkung speichern
|
Rechnungen ungeschützt und offen archivieren
|
|
Rechnungen in einem DMS nach deutschen Datenschutzstandards aufbewahren
|
Rechnungen in einem DMS aufbewahren, das nicht dem deutschen Datenschutz entspricht
|
|
Rechnungsbearbeitung dokumentieren
|
Rechnungen ohne Versionierung und Dokumentation ablegen
|
Fazit: Rechnungen richtig archivieren mit einem DMS
Rechnungen sind die wichtigsten Buchungsbelege im Unternehmen. Die Finanzverwaltung stellt in den GoBD hohe Anforderungen an ihre Aufbewahrung. Diese können Unternehmen mit einem Dokumentenmanagementsystem viel leichter erfüllen als mithilfe von Papier und einer Archivierung im herkömmlichen Dateisystem.
Ein DMS speichert Rechnungen sicher und unverlierbar. Bei der Rechnungsverarbeitung verkürzt es die Durchlaufzeit und verringert die Fehlerquote. Darüber hinaus öffnet ein DMS, das sich an die Fakturierung und Finanzbuchhaltung anbinden lässt, Unternehmen die Tür zu weiterer Digitalisierung von Geschäftsprozessen.
Sieben Gründe für elektronische Rechnungseingangsverarbeitung
Vor allem kleine und mittlere Unternehmen (KMU) verarbeiten Eingangsrechnungen oft noch papiergebunden. Das kostet unnötig Geld und Zeit. Hier die wichtigsten Argumente für die Umstellung auf eine digitale Rechnungseingangsverarbeitung.
Immer mehr Unternehmen wollen ihre Prozesse digitalisieren, um ortsunabhängige Zusammenarbeit zu ermöglichen und Kosten zu senken. Geradezu prädestiniert hierfür – weil leicht digitalisierbar – ist die Rechnungseingangsverarbeitung, kurz: REV.
Was genau ist die elektronische Rechnungseingangsverarbeitung?
Die elektronische Rechnungseingangsverarbeitung gehört zur modernen Buchhaltung und stellt einen wichtigen Schritt dar auf dem Weg zur Digitalisierung. Sie verringert die Durchlaufzeiten innerhalb der Abteilungen und ist zuverlässiger als die manuelle Bearbeitung. Die digitale Bearbeitung von Rechnungen ist kosteneffizienter als die analoge, da Druck-, Lagerungs- und Recherchekosten wegfallen. Belege versehentlich doppelt einbuchen, falsch abheften oder verlegen, gehört der Vergangenheit an.
Die zusätzliche GoBD-konforme Archivierung aller Rechnungsbelege in einem Dokumentenmanagementsystem (DMS) erleichtert Unternehmen die Einhaltung der Compliance-Richtlinien, außerdem macht sie Klärfälle bei Betriebsprüfungen vollkommen transparent.
Die strukturierten digitalen Rechnungsformate ZUGFeRD und XRechnung erleichtern Unternehmen zudem den Rechnungsaustausch. Der Rechnungsempfänger lässt die Daten einfach von einer Finanzbuchhaltungssoftware auslesen und in sein Buchungssystem übertragen. Die Rechnungsstellung an öffentliche Auftraggeber muss ab dem 27. November 2020 in einem strukturierten Format erfolgen, das der europäischen Norm 16931 entspricht – also zum Beispiel ZUGFeRD oder XRechnung.
In vielen Firmen wandern Lieferantenrechnungen jedoch nach wie vor zeitaufwendig als Papierkopien von Mitarbeiter zu Mitarbeiter. Bis sie endlich geprüft und zur Zahlung freigegeben worden sind, ist die Skontofrist oft verstrichen. Dabei können auch kleinere Unternehmen durch eine Digitalisierung der Rechnungseingangsverarbeitung schnell und mit wenig Aufwand Kosten einsparen, Zeit gewinnen, ortsunabhängig zusammenarbeiten und ihre CO2-Bilanz verbessern. Dieser Beitrag fasst die wesentlichen Vorzüge der elektronischen Verarbeitung von Eingangsrechnungen zusammen.
1. Zeitersparnis durch kürzere Durchlaufzeiten
Unternehmen können durch die digitale Verarbeitung von Eingangsrechnungen und die elektronische Archivierung in einem Dokumentenmanagementsystem (DMS) viel Zeit sparen. Während Papierdokumente an mehreren Stellen liegenbleiben, bis sie den Empfänger erreichen – Hauspost, Briefkasten, Postfilialen, Zusteller – landen digitale Rechnungen mit einem Klick im E-Mail-Postfach des Zahlungspflichtigen. Die Software akzeptiert alle Rechnungsformate, wie gescannte Papierrechnungen, per E-Mail oder Download eingegangene PDF-Rechnungen sowie Belege im EDI- oder im ZUGFeRD-Format.
2. Kostenersparnis und Umweltfreundlichkeit
Elektronische Rechnungen sind gleichzeitig günstiger und umweltfreundlicher als herkömmliche Rechnungen, da Papierverbrauch, Druck und umweltschädliches Druckermaterial wegfallen; zudem sinkt der Portobedarf. Diese Kosten sind nicht zu unterschätzen: Laut einer Studie des Instituts für Wirtschaftsinformatik der Leibniz Universität Hannover kostet die Verarbeitung einer Papierrechnung im Schnitt zwischen 10 und 12 Euro.
3. Platzsparende und praktische Aufbewahrung
Aufgrund des langen Durchlaufs gehen der oben genannten Studie zufolge 0,5 Prozent der Papierdokumente verloren – das kann bei automatisierten Vorgängen nicht passieren. Alles bleibt gut leserlich, auch eingescannte Thermopapier-Belege. Unternehmen gewinnen außerdem Platz, denn sie brauchen keine Archivstellflächen mehr für Aktenordner und können Dokumente in einem Dokumentenmanagementsystem sicher aufbewahren.
4. Räumliche Flexibilität für Mitarbeitende
Mit der elektronischen Rechnungseingangsverarbeitung können Mitarbeiter standortunabhängig Rechnungen prüfen und freigeben. Ein wichtiger Pluspunkt, denn das Homeoffice wird immer beliebter – und unter besonderen Umständen und Vorschriften sogar notwendig. Auch Geschäftsreisende sehen jederzeit den Bearbeitungsstand – auf dem Laptop, Tablet oder Smartphone. Sie können Rechnungen mobil prüfen und zur Überweisung freigeben. Die Mitarbeiter inhouse müssen nicht auf die Rückkehr des Freigabeberechtigten warten, sondern bearbeiten den Vorgang einfach weiter.
5. Kostenvorteile durch Skonto-Nutzung
Papiergebundene Prüf- und Freigabeprozesse führen oft zu langen Durchlaufzeiten, Korrekturschleifen und Telefonaten. Damit entstehen in der Finanzbuchhaltung Skonto-Verluste und Mahnungen. Mithilfe einer Software für digitale Rechnungseingangsverarbeitung lassen sich Eingangsrechnungen dagegen schnell prüfen und freigeben. Ein Vier- oder Mehr-Augenprinzip vor Rechnungsfreigabe sorgt dabei für Sicherheit und die Einhaltung von Compliance-Vorgaben.
6. Transparenz und Überblick
Wie ist der aktuelle Status der Eingangsrechnungen? Wer hat was, wann, warum, bearbeitet? Die elektronische Rechnungseingangsverarbeitung bietet vollkommene Transparenz und zeigt die Antworten auf all diese Fragen im Überblick. So kann die Finanzbuchhaltung Änderungsschritte nachvollziehen und bei Klärfällen Rücksprache halten. Mit der digitalen Rechnungseingangsverarbeitung verrichten alle Prozessbeteiligten optimal ihre Aufgaben und gewinnen Zeit für andere Tätigkeiten.
7. Rechtskonforme Aufbewahrung nach GoBD
Die elektronische Eingangsrechnungsverarbeitung wird immer in Verbindung mit einem Dokumentenmanagementsystem (DMS) eingesetzt. Im DMS lassen sich digitale Rechnungen nach GoBD-Vorgaben sicher aufbewahren. Das System protokolliert jede Änderung am Ursprungsbeleg. Bei einer Betriebsprüfung können Unternehmen dem Steuerprüfer übersichtliche, lückenlose Unterlagen vorlegen. So müssen Sachbearbeiter nicht lange in Aktenschränken oder E-Mails recherchieren, wenn Fragen zu Vorgängen aufkommen.
Fazit und Ausblick
Noch arbeiten viele KMU mit ausgedruckten Rechnungen. Die manuelle Bearbeitung auf Papier ist aber fehleranfällig und zeitintensiv. Bis zur Freigabe und Zahlung einer mittels Papierkopien geprüften Rechnung vergehen mitunter Wochen. Wer weniger Briefe schreibt und den Verbrauch von Druckermaterial reduziert, spart zudem Kosten und verbessert die CO2-Bilanz.
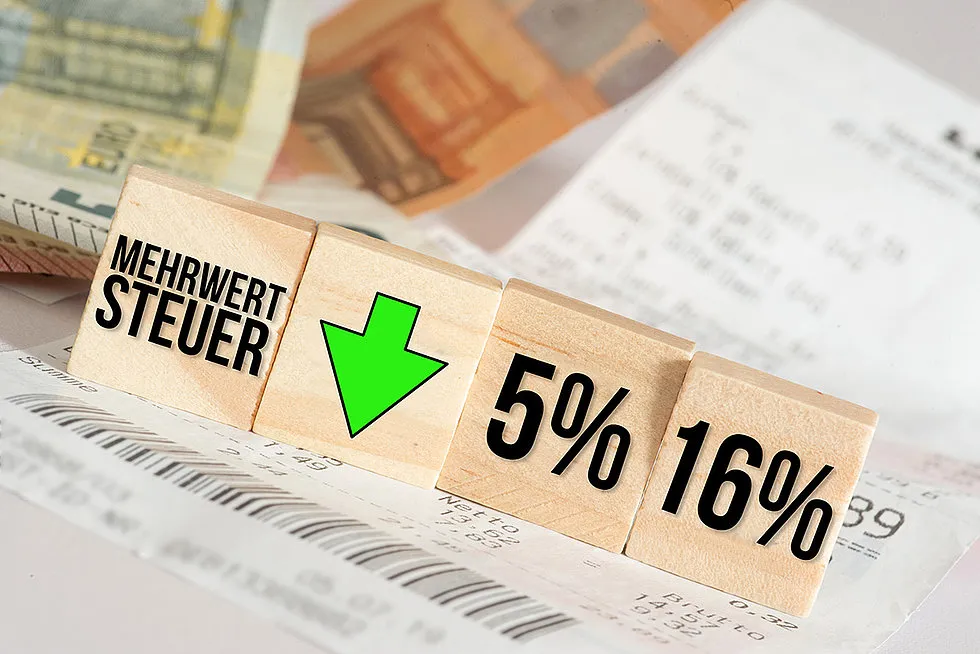
Konjunkturpaket – was Unternehmen jetzt erwartet
Das milliardenschwere Konjunkturpaket der Bundesregierung soll die Wirtschaft in der Coronakrise wieder anschieben – unter anderem durch eine befristete Mehrwertsteuersenkung. Dieser Blogartikel gibt einen Überblick, welche Hilfen und Änderungen Unternehmer aus dem Konjunkturpaket zu erwarten haben.
Die Coronakrise betrifft alle Unternehmen. Viele leiden unter den Einschränkungen im öffentlichen und wirtschaftlichen Leben. Ganze Branchen kämpfen ums Überleben. Aber auch die Exporte brechen ein, da Lieferungen und Bestellungen aus dem Ausland ausbleiben. Die Bundesregierung schnürte daher Anfang Juni ein 130 Milliarden schweres Konjunkturpaket.
Großzügige Hilfen sollen die Wirtschaft wieder anschieben. Eine befristete Mehrwertsteuersenkung soll den privaten Konsum stimulieren, bereitet aber vielen Buchhaltern und Steuerberatern Kopfschmerzen. Hier ein Überblick über die wichtigsten Hilfen und Änderungen für Unternehmen.
Checkliste: Welche Themen betreffen Ihr Unternehmen?
Welche Punkte aus dem Konjunkturpaket sind für Sie relevant? Diese können Sie mithilfe der folgenden Tabelle identifizieren.
|
Wenn das auf Sie zutrifft … |
… ist dies für Sie interessant |
|---|---|
|
Unternehmen gleich welcher Art |
Mehrwertsteuersenkung auf 16 % bzw. 5 % |
|
Umsatzeinbruch von mindestens 40 % |
Programm für Überbrückungshilfen |
|
Hohe Anlageinvestitionen |
Degressive Abschreibung |
|
Absehbarer Verlust 2020 |
Verlustrücktrag |
|
Importeur |
Verschobene Einfuhrumsatzsteuer |
|
Ausbilder |
Förderung für ausbildende Betriebe |
|
Automotive-Branche |
Investitionsförderung für Automobilbranche |
|
Frachtführer, Handwerker, Fuhrparkbetreiber |
Förderung der E-Mobilität |
|
Telekommunikationsbranche |
5G und Netztechnologien |
|
Hardware- oder Software-Lieferant |
Digitalisierung von öffentlichen Institutionen |
|
Baubranche |
Ausbau und energetische Sanierung von kommunalen Gebäuden |
|
Forschende Unternehmen |
Forschung und Wissenschaft |
|
Hersteller von medizinischen Gütern |
Inländische medizinische Güter Beschleunigtes und vereinfachtes Vergaberecht |
|
Auftragnehmer der öffentlichen Hand |
Beschleunigtes und vereinfachtes Vergaberecht |
|
Personengesellschaft |
Option zur Körperschaftssteuer |
|
Drohende Insolvenz |
Vorinsolvenzliches Restrukturierungsverfahren |
Mehrwertsteuersenkung
Für Leistungen, die vom 1. Juli 2020 bis 31. Dezember 2020 erbracht werden, senkt die Bundesregierung die Umsatzsteuer, umgangssprachlich auch Mehrwertsteuer genannt. Der volle Steuersatz fällt von 19 Prozent auf 16 Prozent, der reduzierte von 7 Prozent auf 5 Prozent. Verbraucher sollen dadurch zu mehr Konsum angeregt werden.
Die Wirtschaft ist über die Mehrwertsteuer-Senkung „not amused“. Unternehmen leiten die Steuer ja nur durch. Sie haben durch die Senkung keinen Vorteil, sondern nur einen enormen administrativen Aufwand. Dieser ist umso höher, je weiter die Rechnungsstellung, das Leistungsdatum und die Buchung des Umsatzes auseinanderliegen. Welches Leistungsdatum, das heißt, welcher Mehrwertsteuersatz einem Umsatz zugrundeliegt, lässt sich nicht immer so genau sagen. Denken Sie zum Beispiel an Abschlagszahlungen, Gutscheine, Reisen. Oder an Verträge, Abonnements, Dauerbuchungen.
Kurzarbeitergeld
Schon seit März 2020 bewährt sich das Kurzarbeitergeld in der Corona-Krise. Es rettet Arbeitsplätze und bewahrt Unternehmen vor dem Ruin. Die Bundesregierung plant eine verlässliche Regelung auch über den 31. Dezember 2020 hinaus. Sie hat für den Monat September 2020 neue Beschlüsse angekündigt, weil die Entwicklung der Pandemie erst abgewartet werden soll.
Programm für Überbrückungshilfen
Der Bund zahlt 25 Milliarden Euro „Überbrückungshilfe für kleine und mittelständische Unternehmen, die ihren Geschäftsbetrieb im Zuge der Coronakrise ganz oder zu wesentlichen Teilen einstellen müssen“. Besonders betroffen sind Hotellerie, Gastronomie, Event-Industrie und Tourismusbranche, aber das Konjunkturpaket stellt Hilfen steht auch für andere Firmen sowie für gemeinnützige Organisationen bereit.
Bedingungen für die Überbrückungshilfe
Unter folgenden Bedingungen trägt der Bund einen Anteil an Ihren Fixkosten für die Monate Juni bis August 2020:
- Bei einem Umsatzeinbruch von mehr als 70 Prozent werden 80 Prozent der Fixkosten erstattet.
- Bei einem Umsatzeinbruch von 50 bis 70 Prozent werden 50 Prozent der Fixkosten erstattet.
- Bei einem Umsatzeinbruch von 40 bis unter 50 Prozent werden 40 Prozent der Fixkosten erstattet.
Liegt der Umsatz im Fördermonat bei mindestens 60 Prozent des Vorjahresmonats, gibt es für diesen Monat keine Förderung. Berechnungsgrundlage ist also der Wert der einzelnen Monate und kein Drei-Monats-Durchschnitt. So steht es in einem Eckpunktepapier des Bundesfinanzministeriums (BMF) zu den Überbrückungshilfen (Änderungen vorbehalten!).
Die Überbrückungshilfe ist steuerbar und überzahlte Beträge müssen zurückerstattet werden. Unternehmen, die jetzt insolvent werden oder bis zum 31. August 2020 ihren Betrieb einstellen, erhalten keine Überbrückungshilfe.
Wer bekommt wie viel?
Die maximale Förderung für die drei Monate von März bis Mai 2020 beträgt 150.000 Euro. Bei Unternehmen mit bis zu fünf Beschäftigten beträgt die maximale Förderung 9.000 Euro, bei bis zu zehn Beschäftigten 15.000 Euro.
Die Antragsfrist endet am 31. August 2020 und die Auszahlungsfrist am 30. November 2020. Antragsformulare und konkrete Umsetzungstipps existieren zum jetzigen Zeitpunkt, Ende Juni 2020, noch nicht. Bitte sprechen Sie diesbezüglich Ihren Steuerberater an.
Degressive Abschreibung
Industriebetriebe dürfen Maschinen und Anlagen in den Steuerjahren 2020 und 2021 degressiv abschreiben. Bewegliche Wirtschaftsgüter des Anlagevermögens können Sie mit dem zweieinhalbfachen der gegenwärtigen AfA absetzen. Maximal 25 Prozent pro Jahr darf die Abschreibung eines solchen Investitionsguts betragen. Das soll Unternehmen einen Investitionsanreiz geben und ihre Liquidität verbessern.
Verlustrücktrag
Sie können sich Steuervorauszahlungen aus 2019 zurückholen, wenn Ihrem Unternehmen 2020 Corona-bedingt ein Verlust droht. Normalerweise könnten Sie Ihren Verlust erst Ende 2020 per BWA ermitteln. Diesen würden Sie mit den Gewinnen des Vorjahres verrechnen; das nennt man einen Verlustrücktrag. Sie bekämen Ihre Steuervorauszahlungen zurück, allerdings erst 2021. Das ist für zahlreiche gebeutelte Betriebe viel zu spät.
Also erlaubt Ihnen die Koalition, Ihren Verlust 2020 zu schätzen und schon aufgrund dieser Schätzung mit den Gewinnen des Vorjahres zu verrechnen. Sie dürfen den Rücktrag in der Steuererklärung für 2019 als Corona-Rücklage steuerwirksam einsetzen und bekommen die überzahlten Vorauszahlungen jetzt schon erstattet.
Die Berechnungen und Prognosen müssen von einem Steuerberater oder Wirtschaftsprüfer testiert sein. Die Corona-Rücklage muss bis Ende 2022 aufgelöst werden. Und wenn Ihre Prognose nicht stimmt und Sie mehr erwirtschaften als gedacht, müssen Sie die Erstattung zurückerstatten.
Verschobene Einfuhrumsatzsteuer
Importierende Unternehmen profitieren von der Regelung, dass die Fälligkeit der Einfuhrumsatzsteuer auf den 26. des Folgemonats verschoben wird. Deutsche Unternehmen sollen dadurch fünf Milliarden Euro mehr Liquidität bekommen und mit Unternehmen im übrigen Europa gleichgestellt werden.
Förderung für ausbildende Betriebe
Das Konjunkturpaket enthält einen Schutzschirm, der die Ausbildung der jungen Generation sicherstellen soll. Ausbildende Betriebe bekommen für jeden neuen Ausbildungsvertrag:
- 2.000 Euro, wenn ein vorhandener Ausbildungsplatz neu besetzt wird
- 3.000 Euro, wenn ein neuer, zusätzlicher Ausbildungsplatz geschaffen wird
Wenn Sie Azubis von Betrieben übernehmen, die die Ausbildung nicht beenden können, erhalten Sie eine Übernahmeprämie.
Investitionsförderung für die Automobilbranche
In den Jahren 2020 und 2021 fördert der Bund Zukunftsinvestitionen in der Automobilindustrie mit einem Bonus-Programm. Davon profitieren Zulieferbetriebe Automotive-Branche, die innovative Technologien, Verfahren und Anlagen liefern. Eine Milliarde Euro steckt der Bund die Forschung und Entwicklung für transformationsrelevante Innovationen und neue regionale Innovationscluster.
Förderung der E-Mobilität
Spediteure, Logistiker, Taxi-Unternehmen, Handwerker, sie alle können Fördergeld für eine Modernisierung ihrer Flotten bekommen. Voraussetzung: Sie rüsten auf Elektromobilität um.
Innovationsprämie für E-Autos
Wenn Sie einen elektrisch betriebenen Dienstwagen oder ein Nutzfahrzeug für bis zu 40.000 Euro kaufen, subventioniert der Bund dies jetzt mit 6.000 Euro statt wie bisher nur mit 3.000 Euro. Diese Innovationsprämie ist zunächst bis zum 31. Dezember 2021 befristet.
Flottenaustauschprogramme
Handwerker und KMU dürfen sich über ein Flottenaustauschprogramm freuen. Die Förderung der Anschaffung von Elektronutzfahrzeugen bis 7,5 Tonnen wird zeitnah umgesetzt.
Auch für Elektro-Busse, LKW und die notwendige Lade-Infrastruktur gibt es bis Ende 2021 Subventionen. Der Austausch alter Euro-3- bis Euro-5-Fahrzeuge gegen neue Euro-6-Fahrzeuge soll den emissionsarmen Schwerlastverkehr und klimafreundlichere Antriebe europaweit fördern.
5G und Netztechnologien
Die Bundesrepublik Deutschland will bei 5G und später auch 6G eine global führende Rolle spielen. Das soll die digitale Souveränität und die Innovationskraft Deutschlands stärken. Mit zwei Milliarden Euro will die Koalition Unternehmen stärken, die neue softwaregesteuerte Netztechnologien entwickeln und erproben. Die Bundesregierung will zudem in Europa eine einheitliche Regulierung und die Interoperabilität der Netzkomponenten voranbringen.
Digitalisierung von öffentlichen Institutionen
Mit dem Konjunkturpaket geht über die öffentlichen Verwaltungen ein Geldsegen nieder. Das Ziel ist ehrgeizig: Die Behörden sollen in puncto Digitalisierung im 21. Jahrhundert ankommen.
- Digitalisierungsvorhaben in der Verwaltung, Sicherheit und Rüstung werden mit zehn Milliarden Euro gefördert.
- Bund, Länder und Kommunen sind nach dem Onlinezugangsgesetz verpflichtet, ihre Verwaltungsleistungen bis Ende 2022 digital, d. h. online, zur Verfügung zu stellen. Der Bund fördert die Umsetzung dieser Vorgabe mit drei Milliarden Euro.
- Das Smart-Cities-Programm wird um 500 Millionen Euro aufgestockt, um auch Kommunen zu bedienen, die bisher noch leer ausgingen.
Die Fördermilliarden für Digitalisierung nützen mittelbar auch Softwareherstellern, Hardware-Händlern und Schulungsanbietern. Die gestiegene Nachfrage dürfte ihnen einige Aufträge bescheren.
Ausbau und energetische Sanierung von kommunalen Gebäuden
Die mageren Jahre sind in öffentlichen Einrichtungen vorbei, wenn man dem Konjunkturpaket trauen kann. Schulen, Kitas und Krankenhäuser sollen ausgebaut, saniert und digitalisiert werden.
Wenn Ihr Unternehmen hier tätig ist, können die Fördermilliarden auch Ihre Auftragsbücher füllen. Das ist geplant:
- Das „Zukunftsprogramm Krankenhäuser“ fördert Investitionen in Kliniken
- Gesundheitsämter bekommen Geld für Hard- und Software, zur Verbesserung des Meldewesens und für IT- und Kommunikationslösungen.
- Das Investitionsprogramm für den Ausbau von Ganztagsschulen und Ganztagesbetreuung wird beschleunigt. Länder, die 2020/2021 Mittel für Investitionen abrufen, erhalten die entsprechende Summe in den späteren Jahren der Laufzeit zusätzlich.
- Der Kapazitätsausbau in Kindergärten, Kitas und Krippen wird 2020 und 2021 mit einer Milliarde Euro zusätzlich gefördert.
- Der Bund stockt 2020 und 2021 die Förderprogramme zur energetischen Sanierung kommunaler Gebäude auf.
- Er legt außerdem ein Programm für Klimaanpassungsmaßnahmen in sozialen Einrichtungen auf.
Diese Förderungen kommen in Form von Aufträgen mittelbar auch Anbietern von Klima- und Gebäudetechnik zugute.
Forschung und Wissenschaft
Die Koalition schafft mit dem Konjunkturpaket Anreize, damit Unternehmen trotz der Coronakrise weiter in Forschung und Entwicklung investieren.
- Die steuerliche Forschungszulage wird von Anfang 2020 (rückwirkend) bis Ende 2025 auf maximal vier Millionen Euro Bemessungsgrundlage je Unternehmen gewährt.
- Die geplanten Investitionen bis 2025 in Künstliche Intelligenz (KI) werden von drei auf fünf Milliarden Euro erhöht, um ein wettbewerbsfähiges europäisches KI-Netzwerk zu schaffen.
- Der Bund unterstützt die großen außeruniversitären Forschungsorganisationen mit jeweils einem Fonds. Daraus erhalten erfolgversprechende Projekte von Firmen, die besonders von Corona betroffen sind, eine Ersatzfinanzierung. Das soll den Abbruch der Forschungsarbeiten verhindern.
Inländische medizinische Güter
Der Bund will medizinische Schutzausrüstung, Medikamentenwirkstoffe und Impfstoffe in Zukunft verstärkt in Deutschland fertigen lassen. Das soll die Unabhängigkeit von Lieferungen aus Schwellenländern stärken. Mit dem Konjunkturpaket wird daher ein Programm zur Förderung der flexiblen und im Falle einer Epidemie skalierbaren inländischen Produktion wichtiger Arzneimittel und Medizinprodukte aufgelegt.
Beschleunigtes und vereinfachtes Vergaberecht
Die Koalition vereinfacht temporär das Vergaberecht, damit aus den Fördergeldern schnell Investitionen werden. Die Vergabefristen bei EU-Vergabeverfahren werden verkürzt und die Schwellenwerte für beschränkte Ausschreibungen und freihändige Vergaben in Deutschland angepasst.
Option zur Körperschaftssteuer
Personengesellschaften erhalten die Möglichkeit, sich als Kapitalgesellschaften besteuern zu lassen. Die Bundesregierung hebt zudem den Ermäßigungsfaktor bei Einkünften aus Gewerbebetrieb auf das Vierfache des Gewerbesteuer-Messbetrags an.
Diese Maßnahmen werden über eine Modernisierung des Körperschaftssteuerrechts eingeführt. Sie sollen die Wettbewerbsfähigkeit von Personengesellschaften stärken. Sollten Sie erwägen, für die Besteuerung als Kapitalgesellschaft zu optieren, so besprechen Sie dies am besten mit Ihrem Steuerberater.
Vorinsolvenzliches Restrukturierungsverfahren
Für Unternehmen, die durch Corona ohne eigenes Verschulden ins Trudeln geraten, wird ein vorinsolvenzliches Restrukturierungsverfahren eingeführt werden. Für den schnellen Neustart nach einer Insolvenz verkürzt die Koalition das Entschuldungsverfahren für natürliche Personen auf drei Jahre.
ZUGFeRD ist die E-Rechnung der Zukunft
Die elektronische Eingangsrechnungsverarbeitung wird sich in den kommenden Jahren durchsetzen. Mit XRechnung und ZUGFeRD 2.1 stehen hierfür zwei strukturierte Rechnungsformate zur Verfügung, die beide die europäische Rechnungsstellungsnorm EN 16931 erfüllen. Unsere Autorin erläutert die Unterschiede und erklärt, weshalb ZUGFeRD 2.1 die nutzerfreundlichere Variante ist.
Es war einmal: die Papierrechnung. Zum Glück stirbt sie aus. Wie einst Automobil und Eisenbahn die Postkutsche ersetzten und die E-Mail den Brief, so ersetzt heute die E-Rechnung ihren papiernen Vorläufer. Unternehmen stellen auf digitale Buchführung um. Sie vernetzen ihre Abläufe und Informationen durch ERP-Systeme. Das öffnet das Tor zu Automatisierung und höherer Effizienz. So lassen sich zum Beispiel durch eine elektronische Rechnungseingangsverarbeitung Zeit, Geld und Arbeitskraft sparen – insbesondere dann, wenn ein strukturiertes, einheitliches Rechnungsformat verwendet wird. Hier konkurrieren gegenwärtig zwei Formate um die Vorherrschaft bei der elektronischen Rechnungsstellung: das reine XML-Format XRechnung und das hybride Standardformat ZUGFeRD 2.1. Schauen wir uns beide einmal genauer an – doch zuvor ein paar Grundlageninformationen zum Thema E-Rechnung.
Die Rechnung ist der zentrale Beleg
Im Zentrum des Belegwesens stand immer und steht noch heute: die Rechnung. Sie wird heute, wie so vieles andere, digital erstellt. Wie? Indem Ihr System aus strukturierten Daten eine digitale Rechnung macht. Die wird als PDF versendet. Das System des Empfängers liest sie per OCR aus und setzt die Rechnungsdaten in eine Buchungsmaske ein. Dabei können Fehler passieren: Die optische Erkennung verwechselt schon mal ein großes „I“ mit einer 1. Jedes OCR-Ergebnis muss manuell überprüft und nachbearbeitet werden.
Die Notwendigkeit strukturierter Rechnungsdaten
Warum strukturierte Daten in ein unstrukturiertes PDF überführen, das dann mühsam wieder in strukturierte Daten zurück verwandelt werden muss? Warum nicht gleich strukturierte Daten austauschen?
Was sind strukturierte Rechnungsdaten?
Strukturierten Rechnungsdaten liegt ein semantisches Datenmodell zugrunde. Das bedeutet, dass die einzelnen Datenelemente einer strengen logischen Ordnung folgen. Die dadurch geschaffene inhaltliche Eindeutigkeit der Datenelemente (z.B. zu Anordnung, Typ und Struktur) ist die Voraussetzung dafür, dass die Daten automatisch verarbeitet werden können.
Neben den Datentypen der Datenelemente sind weiterhin auch ihre Abfolge, ihre erlaubte minimale oder maximale Anzahl und Klassifizierungen geregelt, beispielsweise über Schlüsselverzeichnisse.
Zur Darstellung von strukturierten Rechnungsdaten gibt es eine Vielzahl an Formaten. Das XML-Format hat sich unter anderem auch wegen seiner maschinellen Lesbarkeit bewährt.
Die Notwendigkeit eines Standards
Es gibt jedoch ein wesentliches Problem: Sender und Empfänger können ihre Rechnungsdaten nicht einfach frei austauschen, weil diese jeweils unterschiedlich strukturiert sind. Gleichzeitig stellen die Finanzbehörden – national wie international – strenge Anforderungen an jede Rechnung. Hinzu kommen Regelungen wie das Reverse-Charge-Verfahren. Zudem muss jede elektronische Rechnung fälschungssicher sein.
Für einen reibungslosen Austausch strukturierter, rechtskonformer und fälschungssicherer elektronischer Rechnungsdaten braucht es daher einen einheitlichen, idealerweise internationalen Standard. Um diesen zu entwickeln, gründeten die Spitzen von Bund und Wirtschaftsverbänden 2010 das Forum elektronische Rechnung Deutschland (FeRD).
{{box-list-left}}
Wie entstand die E-Rechnung?
2011 hat der Gesetzgeber mit dem Steuervereinfachungsgesetz die E-Rechnung der klassischen Papierrechnung gleichgesetzt. Seitdem erschuf das FeRD einen entsprechenden Standard: ZUGFeRD, oder „Zentraler User Guide Forum elektronische Rechnung Deutschland“, wie die Abkürzung ausgeschrieben heißt.
ZUGFeRD dümpelte schon seit 2014 im Format 1.0 vor sich hin, ohne breite Akzeptanz zu finden. Das änderte sich durch das E-Government-Gesetz – auch: E-Rechnungsgesetz – und die E-Rechnungsverordnung (E-Rech-VO) des Bundes in Deutschland.
- Öffentliche Auftraggeber wurden verpflichtet, bis zum 18. April 2020 E-Rechnungen annehmen zu können. Für Bundesbehörden bestand diese Verpflichtung schon seit Ende 2018.
- Auftragnehmer des Bundes sind verpflichtet, Rechnungen ab dem 27. November 2020 elektronisch an den Bund zu stellen. Ausnahmen sind unter anderem Direktaufträge bis 1.000 Euro und Aufträge aus dem Verteidigungs- und Sicherheitsbereich.
Der Termindruck beschleunigte die Entwicklung der E-Rechnung. Vor allem Deutschland und Frankreich tüftelten gemeinsam an der Umsetzung.
Anforderungen an eine rechtskonforme E-Rechnung
Eine PDF-Rechnung mit unstrukturierten Daten, wie sie heute oft als E-Mail-Anhang versendet wird, ist keine E-Rechnung. Denn der Empfänger kann unstrukturierte Rechnungsinhalte nur mit zusätzlichen Zwischenschritten, sprich: OCR-Erkennung, in sein System einlesen.
Medienbruchfreie Verarbeitung
Eine „richtige“ elektronische Rechnung oder E-Rechnung muss medienbruchfrei zu verarbeiten sein. Daraus ergeben sich zwei Bedingungen: Erstens muss sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden. Zweitens muss dieses Format eine digitale, automatisierte Verarbeitung der Rechnung ermöglichen.
Form und Format
- Die Rechnung muss in einem strukturierten elektronischen Format vorliegen, das eine automatische, elektronische Verarbeitung ermöglicht (z. B. XRechnung, ZUGFeRD 2.x‑XML, andere EN‑16931‑konforme Formate). Eine bloße PDF ohne eingebettete Struktur gilt nicht als E‑Rechnung, sondern nur als „sonstige Rechnung“.
- Das verwendete Format muss der europäischen Norm EN 16931 entsprechen oder zwischen den Beteiligten als gleichwertig vereinbart sein (z. B. bestimmte EDI‑Formate).
Inhaltliche Pflichtangaben
Inhaltlich gelten die normalen Pflichtangaben einer Rechnung nach § 14 UStG, z.B.:
- Vollständiger Name und Anschrift von leistendem Unternehmer und Leistungsempfänger, Steuernummer/USt‑IdNr., Ausstellungsdatum, fortlaufende Rechnungsnummer.
- Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der Leistung, Zeitpunkt der Leistung, Entgelt und Steuersatz, Steuerbetrag sowie ggf. Hinweise auf Steuerbefreiung oder Gutschrift.
XRechnung, ZUGFeRD, Factur-X – die wichtigsten Unterschiede
XRechnung
Die XRechnung wird in § 4 der E-Rechnungsverordnung ausdrücklich als Datenaustauschstandard für die Erstellung von Rechnungen an öffentliche Auftraggeber erwähnt.
Nach dem XRechnungs-Standard muss eine E-Rechnung folgende Bestandteile enthalten:
- eine Leitweg-Identifikationsnummer
- die Bankverbindungsdaten
- die Zahlungsbedingungen,
- die De-Mail-Adresse oder E-Mail-Adresse des Rechnungsstellers
Wird die XRechnung schon bei Auftragserteilung übermittelt, muss sie zusätzlich die Lieferantennummer und eine Bestellnummer enthalten.
ZUGFeRD 2.1 ist für Mensch und Maschine lesbar
ZUGFeRD 2.1 aus Deutschland ist identisch mit Factur-X aus Frankreich. Es ist derselbe, gemeinsam entwickelte Standard. Er erfüllt alle oben genannten Anforderungen an die XRechnung sowie die europäische Norm EN16931 zur elektronischen Rechnungsstellung.
Der besondere Vorteil einer ZUGFeRD-Rechnung ist ihr hybrides Datenformat. Sie besteht aus zwei inhaltlich identischen Darstellungen der Rechnungsdaten:
- einer PDF/A-3-Datei, die für Menschen lesbar ist
- einer standardisierten XML-Datei, die die strukturierten Nutzdaten der E-Rechnung enthält
PDF/A-3 ist ein PDF-Format, das sich besonders gut für die Langzeit-Archivierung eignet.
Vorteile von ZUGFeRD
Einheitlicher Standard
Der XML-Anteil von ZUGFeRD 2.1 bzw. Factur-X 1.0 speichert zum Beispiel Aussteller, Datum, Nummer, Betrag, Empfänger, IBAN und alle Pflichtangaben in einem einheitlichen Format. Dadurch können Buchhaltungsprogramme die Rechnungsdaten automatisch weiterverarbeiten.
Bildhafte PDF-Darstellung
Anders als die XRechnung verfügt ZUGFeRD aber auch über eine für Menschen lesbare PDF-Darstellung. Das erleichtert das Handling der Rechnungen. Das hybride Format ermöglicht es, verarbeitungsfähige Daten und ein visuelles Rechnungsbild gleichsam in einem Container zusammenhängend zu speichern.
International kompatibel
Das Format ist mit dem internationalen Standard UN-CEFACT kompatibel und damit auch für den grenzüberschreitenden Rechnungsverkehr geeignet.
Fazit: ZUGFeRD ist kein Amtsschimmel
XRechnung ist der Standard für E-Rechnungen. ZUGFeRD 2.1 (deutsche Bezeichnung) und Factur-X 1.0 (französische Bezeichnung) setzen diesen Standard um. Beide sind vollständig kompatibel und technisch identisch. Sie umfassen einen bildhaften PDF-Teil und einen maschinenlesbaren XML-Teil mit strukturierten Daten. Beide Teile liegen in demselben Container und können gemeinsam archiviert werden.
Neben öffentlichen Verwaltungen profitiert auch die Privatwirtschaft von ZUGFeRD. E-Rechnungen lassen sich damit schnell und einfach implementieren. Die Kosten für Porto und Material fallen weg, ebenso die Arbeitszeit, die früher auf die Berichtigung von OCR-Scans der PDF-Rechnungen entfiel. Das verleiht der Automatisierung von Prozessen rund um Rechnungswesen und Buchführung einen enormen Schub. Achten Sie bei der Auswahl einer Software darauf, dass sie ZUGFeRD-Rechnungen umsetzt und – sofern der Bund zu Ihren Auftraggebern zählt – am besten auch die XRechnung.

Corona-Konjunkturpaket: Chancen für Bauunternehmen im Überblick
Am 3. Juni 2020 beschloss der Koalitionsausschuss der Bundesregierung ein 130-Milliarden-Euro-Konjunkturpaket, das die Wirtschaft in und nach der Corona-Krise stärken soll. Doch welche der insgesamt 57 Maßnahmen sind für Bauunternehmen besonders relevant – und wie wirken sie sich in der Praxis aus? Wir geben einen Überblick, worauf Betriebe im Baugewerbe achten müssen.
Ziel des Corona-Konjunkturpakets
„Wohlstand sichern, Zukunftsfähigkeit stärken“ lautet das Motto auf der Webseite der Bundesregierung. Ziel des Pakets ist es, die wirtschaftlichen Folgen der Pandemie abzufedern und Arbeitsplätze zu sichern. Man wolle „mit Wumms“ aus der Krise herauskommen, so Bundesfinanzminister Olaf Scholz. Auch die Baubranche soll von diesen Maßnahmen profitieren.
Überbrückungshilfen für Bauunternehmen
Ein zentraler Bestandteil sind Überbrückungshilfen. Sie sollen Umsatzausfälle ausgleichen und vor allem kleinen und mittelständischen Unternehmen zugutekommen:
- Staatshilfen für Juni, Juli und August 2020 in Höhe von bis zu 25 Mio. Euro
- Voraussetzung: Umsatzrückgang von mindestens 60 % im April/Mai 2020 im Vergleich zum Vorjahr
- Erstattung von maximal 150.000 Euro für drei Monate
- Unternehmen mit bis zu fünf Beschäftigten: maximal 9.000 Euro
- Unternehmen mit bis zu zehn Beschäftigten: maximal 15.000 Euro
Diese Beträge sollen nur in begründeten Ausnahmefällen überschritten werden.
Mehrwertsteuersenkung: Auswirkungen auf die Baubranche
Ein weiterer wesentlicher Punkt ist die temporäre Senkung der Mehrwertsteuer:
- Gültig vom 1. Juli bis 31. Dezember 2020
- Regelsteuersatz: von 19 % auf 16 %
- Ermäßigter Steuersatz: von 7 % auf 5 %
- Verschiebung der Fälligkeit der Einfuhrumsatzsteuer auf den 26. des Folgemonats
Für die Bauwirtschaft ist entscheidend, wann die Leistung erbracht wird, nicht wann Rechnung oder Zahlung erfolgen. Auch Teilleistungen sind betroffen. Anzahlungen bleiben mit 19 % besteuert, werden aber bei der Schlussrechnung korrigiert.
Ermäßigter Steuersatz und Rechnungsstellung
Für Eingangsrechnungen gilt: Alle Umsätze zwischen dem 1.7.2020 und 31.12.2020 müssen mit den reduzierten Steuersätzen ausgewiesen werden.
Wichtig: Verträge, die als Rechnungen dienen und konkrete Steuerbeträge ausweisen, müssen angepasst werden.
Anpassungen in Finanzbuchhaltungssystemen
Finanzbuchhaltungssysteme (FiBu) benötigen technische Anpassungen:
- Neue Steuerkennzeichen anlegen
- Umsatzkonten mit Steuerautomatik ergänzen
- Kontrolle bestehender Steuer-Schlüssel
Nur so lassen sich die Änderungen korrekt abbilden.
Weitere steuerliche Maßnahmen
Das Konjunkturpaket enthält auch weitere steuerliche Änderungen, die für Bauunternehmen relevant sein können:
- Verlustrücktrag für 2020/21: auf 5 Mio. Euro (bzw. 10 Mio. Euro bei Zusammenveranlagung) erhöht
- Möglichkeit einer Corona-Rücklage bereits für 2019
- Einführung einer degressiven AfA (max. 25 %) für bewegliche Wirtschaftsgüter (2020/21)
- Erhöhte Gewerbesteueranrechnung: Vierfacher Gewerbesteuermessbetrag
- Verdopplung des Gewerbesteuerfreibetrags bei Hinzurechnungen von 100.000 auf 200.000 Euro
- Förderung von Mitarbeiterbeteiligungen, vor allem für Start-ups
- Ausbildungsprämien (2.000–3.000 Euro) für KMU
Fazit
Das Corona-Konjunkturpaket ist komplex, bietet aber auch für die Bauwirtschaft wichtige Chancen. Von Überbrückungshilfen über steuerliche Entlastungen bis hin zur Mehrwertsteuersenkung – Bauunternehmen sollten die Maßnahmen genau prüfen und ihre internen Prozesse rechtzeitig anpassen. Suiteify unterstützt Sie dabei mit praxisnahen Lösungen.
Dies ist natürlich nur ein Teil der Maßnahmen, die der Koalitionsausschuss beschlossen hat. Sobald es weitere Informationen dazu gibt – oder Vereinfachungsregeln, damit die Umsetzung beherrschbar bleibt – halten wir Sie natürlich auf dem Laufenden!
BG BAU empfiehlt: Hygienevorschriften am Bau
Maskenpflicht, Händewaschen, Desinfektion: In Zeiten von Corona ist die strikte Einhaltung von Hygieneregeln auf Baustellen und im Baubüro unerlässlich. Die BG BAU hat dazu klare Empfehlungen veröffentlicht, um Bauunternehmen praxisnahe Hilfestellung im Alltag zu bieten.
Hygieneregeln auf Baustellen und im Baubüro
Nasen-Mundschutz, Desinfektionsmittel und Einmalhandschuhe gehören längst zum Alltag. Insbesondere auf Baustellen sind sie entscheidend für die Gesundheit der Beschäftigten. Die BG BAU informiert in ihrer Broschüre „Einhaltung räumlicher und hygienischer Anforderungen auf Baustellen“ über die Arbeitsstättenregel (ASR A4.1). Diese definiert u. a. Ausstattungsvorgaben für Dusch- und Waschplätze, Pausen- und Umkleideräume, Toiletten sowie deren Reinigung.
Sanitäre Anlagen: Anforderungen und Abstände
Beispiele aus den Vorgaben:
- Toiletten müssen sich in der Nähe des Arbeitsplatzes befinden – maximal 100 Meter oder fünf Minuten Fußweg entfernt.
- Vor Toiletten muss es Möglichkeiten geben, die Schutzausrüstung abzulegen.
Mund-Nasen-Schutz richtig verwenden
- Alle Beschäftigten sollten Masken tragen, die Nase und Mund vollständig bedecken – auch bei Besprechungen.
- Vor dem Auf- und Absetzen: Hände gründlich mit Seife waschen.
- Maske von hinten an den Gummibändern auf- und abnehmen; die Bänder müssen straff sitzen.
- Masken spätestens nach einem Tag bei maximal 60 °C waschen.
- Trotz Maske ist der Mindestabstand von 1,5 Metern einzuhalten.
Arbeitsschutzstandard für die Bauwirtschaft
Das Bundesministerium für Arbeit und Soziales (BMAS) hat den SARS-CoV-2-Arbeitsschutzstandard veröffentlicht. Die BG BAU setzt diese Vorgaben praxisnah für Baubetriebe um. Die Standards definieren Schutzmaßnahmen und geben Hinweise zur Organisation der Arbeit während der Pandemie. Unternehmen, die sich daran orientieren, erfüllen die rechtlichen Anforderungen an den Arbeitsschutz.
Bund übernimmt coronabedingte Mehrkosten
Am 23. Juni 2020 haben das BMVI und das BMI die Rahmenbedingungen für die Übernahme coronabedingter Mehrkosten veröffentlicht. Diese gelten für:
- Bundeshochbau
- Bundesfernstraßenbau
- Bundeswasserstraßenbau
Bauunternehmen können gegen Nachweis Mehrkosten geltend machen, etwa für:
- Zusätzliche Wasch-, Dusch- und Wohncontainer
- Hygienemittel und Schutzanzüge
- Zusätzliche Fahrzeuge für den täglichen Personentransport
Die Verbände HDB, ZDB und BVMB erwarten, dass auch die Deutsche Bahn diese Regelungen im Schienenbau anwenden wird.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.