Blog
HR & Payroll
Beiträge zu Personalmanagement, Recruiting, Zeitwirtschaft und Lohnabrechnung.
Employee Experience: Wie Unternehmen das Mitarbeitererlebnis gezielt gestalten
Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben und wie lange sie bleiben. Der Beitrag erklärt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen daraus echte Bindung, Motivation und wirtschaftlichen Erfolg entwickeln.
Vom ersten Bewerbungsgespräch bis zum letzten Arbeitstag: Jede Berührung mit dem Unternehmen prägt, wie Mitarbeitende Arbeit erleben – und wie lange sie bleiben. Dieser Beitrag zeigt, was Employee Experience konkret ausmacht, welche Rolle Onboarding, Crossboarding, Arbeitsumgebung, Weiterbildung und Offboarding dabei spielen und wie Unternehmen das Mitarbeitererlebnis gezielt so gestalten, dass daraus echte Bindung, Motivation und wirtschaftlicher Erfolg entstehen.
Arbeit ist längst mehr als Aufgaben, Prozesse und Organigramme. Wie sich Mitarbeitende im Unternehmen fühlen, wahrgenommen werden und entwickeln können, wirkt sich direkt auf Motivation, Loyalität und Leistung aus. Genau hier setzt die Employee Experience an. In Zeiten von Fachkräftemangel und wachsendem Wettbewerb um Talente wird sie zu einem entscheidenden Erfolgsfaktor: Studien zeigen, dass zufriedene Mitarbeitende produktiver arbeiten und das Unternehmen seltener verlassen.
Was Employee Experience bedeutet
Employee Experience (EX) umfasst alle Erfahrungen, Eindrücke und Emotionen, die Mitarbeitende während ihres gesamten Employee Lifecycles sammeln, von der ersten Interaktion im Bewerbungsprozess bis zum Abschied aus dem Unternehmen. Dazu zählen unter anderem die Candidate Experience im Recruiting, das Onboarding, Führung, Zusammenarbeit und Unternehmenskultur, die Arbeitsumgebung samt Tools und Prozessen, Weiterentwicklung, Feedback und Anerkennung sowie der Austritt aus dem Unternehmen.
Im Unterschied zum Employee Engagement, das den aktuellen emotionalen Zustand misst, betrachtet die Employee Experience die Rahmenbedingungen, die Engagement überhaupt erst ermöglichen. Sie ist damit die Basis dafür, dass sich Mitarbeitende mit ihrer Rolle, ihrem Team und den Unternehmenszielen identifizieren. Ein positives Erlebnis entlang dieser Reise kann den Unterschied zwischen langfristiger Bindung und frühzeitiger Kündigung ausmachen.
Der Grundstein: ein reibungsloses Onboarding
Der erste Eindruck zählt, und das gilt besonders für neue Mitarbeitende. Ein gut strukturiertes Onboarding legt den Grundstein für eine erfolgreiche Zusammenarbeit und hilft dabei, dass sich neue Kolleginnen und Kollegen schnell zurechtfinden und produktiv werden. Statt sie mit Formularen zu überfordern, zahlen persönliche Begleitung, klare Strukturen und kleine Willkommenssignale auf eine positive Erfahrung ein. Bewährt haben sich in der Praxis feste Ansprechpartner oder sogenannte Buddys, ein strukturierter Onboarding-Plan, ein persönliches Welcome Kit sowie frühzeitiger Zugang zu Tools und Informationen.
Eine oft unterschätzte Phase ist das Pre-Onboarding, also die Zeit zwischen Vertragsunterzeichnung und erstem Arbeitstag. Hier lassen sich bereits wichtige Informationen und Schulungen bereitstellen, um Unsicherheiten zu reduzieren und eine nahtlose Integration vorzubereiten. Moderne HR-Software unterstützt Unternehmen dabei, diesen Prozess zu automatisieren und zu strukturieren, was sowohl Mitarbeitenden als auch Führungskräften zugutekommt.
Crossboarding: interne Mobilität als Erfolgsfaktor
Employee Experience endet nicht mit einem erfolgreichen Onboarding. Auch interne Wechsel, das sogenannte Crossboarding, spielen eine wichtige Rolle für Zufriedenheit und Bindung. Fördern Unternehmen die interne Mobilität, indem sie neue Karrierechancen eröffnen, sichern sie Motivation und Engagement langfristig. Ein Crossboarding-Prozess, der alle wichtigen Informationen und Schritte transparent bereitstellt, unterstützt Führungskräfte und Mitarbeitende dabei, einen internen Wechsel effizient und stressfrei zu gestalten. Automatisierte Abläufe entlasten dabei beide Seiten und schaffen Klarheit.
Die Arbeitsumgebung und digitale Zusammenarbeit gestalten
Moderne Arbeitswelten verbinden Austausch und Konzentration. Rückzugsorte, ergonomische Ausstattung und flexible Raumkonzepte fördern Produktivität und Wohlbefinden. Gerade in hybriden Teams sind zusätzlich digitale Tools entscheidend: Kollaborationsplattformen, transparente Kommunikation und einfache Feedback-Formate stärken den Teamzusammenhalt auch über die Distanz hinweg.
Gesundheit, Wohlbefinden und Beteiligung ernst nehmen
Employee Experience endet nicht beim Arbeitsplatz. Angebote wie flexible Arbeitszeiten, Fitness-Benefits oder Programme zur mentalen Gesundheit zeigen echte Wertschätzung. Ebenso wichtig ist Beteiligung statt Einbahnstraße: Wer mitgestalten darf, fühlt sich gehört. Regelmäßige Townhalls, Workshops oder Feedback-Formate fördern Vertrauen und Identifikation mit dem Unternehmen.
Lernen als Teil der Employee Journey
Weiterbildung ist kein Bonus, sondern ein zentraler Bestandteil moderner Employee Experience. Digitale Lernangebote, individuelle Entwicklungspläne und klare Perspektiven stärken sowohl Bindung als auch Motivation.
Offboarding: Der positive Abschied zählt
Auch das Ende der Zusammenarbeit sollte strukturiert und respektvoll gestaltet sein. Ein professionelles Offboarding stellt sicher, dass wertvolles Wissen nicht verloren geht und scheidende Mitarbeitende das Unternehmen in guter Erinnerung behalten. Das kann sogar dazu führen, dass sie später als Fürsprecher des Unternehmens auftreten oder zu einem späteren Zeitpunkt zurückkehren. Wichtige Dokumente, Feedback-Runden oder die Rückgabe von Arbeitsmitteln lassen sich mit einem systematischen, softwaregestützten Offboarding-Prozess effizient verwalten, was sowohl dem Unternehmen als auch den ausscheidenden Mitarbeitenden zugutekommt.
Warum sich Employee Experience für Unternehmen rechnet
Eine starke Employee Experience wirkt sich messbar aus: Sie erhöht die Mitarbeiterbindung, senkt die Fluktuation, reduziert krankheitsbedingte Ausfälle, steigert Engagement und Eigeninitiative und verbessert Performance sowie Produktivität. Studien von Gallup und der Harvard Business Review zeigen, dass Unternehmen mit einer positiven Arbeitsplatzkultur signifikant bessere wirtschaftliche Ergebnisse erzielen als der Durchschnitt.
Wer für Employee Experience verantwortlich ist
Employee Experience ist keine Einzelaufgabe, sondern Teamarbeit.
Führungskräfte prägen Kultur, Kommunikation und Zusammenarbeit im Alltag: Empathische, situative Führung ist einer der größten Hebel für eine positive Employee Experience. HR-Teams gestalten Prozesse, Tools und Programme entlang des gesamten Employee Lifecycles, von Recruiting bis Offboarding. Immer mehr Unternehmen etablieren zudem dedizierte Rollen als Employee Experience Manager, die EX strategisch entwickeln, messen und weiterentwickeln, oft eng verzahnt mit Change-Management. Und nicht zuletzt lebt Employee Experience von den Mitarbeitenden selbst: von ihrem Feedback, ihrer Mitgestaltung und ihrer Eigenverantwortung. Ohne Beteiligung bleibt sie Theorie.
Trends, die die Employee Experience prägen
Mehrere Entwicklungen bestimmen aktuell, wie Unternehmen die Employee Experience weiterentwickeln: KI-gestützte HR-Tools für Stimmungsanalysen, Feedback und personalisierte Entwicklung, hybride Arbeitsmodelle für mehr Flexibilität und Work-Life-Balance, Diversity und Inclusion als kulturelle Stärke, messbare Kennzahlen zur Steuerung von EX-Maßnahmen sowie eine ganzheitliche Arbeitsplatzgestaltung, die physische und digitale Aspekte gleichermaßen berücksichtigt.
Fazit: Employee Experience braucht echtes Commitment
Eine durchdachte Employee Experience zieht sich durch alle Phasen der Mitarbeitendenreise, vom ersten Tag bis zum letzten. Sie ist kein Nice-to-have, sondern ein strategischer Erfolgsfaktor. Unternehmen, die konsequent in Menschen, Kultur und moderne HR-Strukturen investieren, schaffen die Grundlage für nachhaltiges Wachstum. Mit den richtigen Tools lassen sich die zugrundeliegenden Prozesse nicht nur vereinfachen, sondern auch die Basis für langfristigen Erfolg legen. Die Zukunft der Arbeit ist menschlich, und sie beginnt mit Erlebnissen, die Mitarbeitende ernst nehmen, einbinden und weiterentwickeln.
FAQ
Warum ist Employee Experience so wichtig?
Weil sie Motivation, Loyalität und Produktivität direkt beeinflusst. Fehlende positive Erlebnisse führen häufig zu innerer Kündigung, Stress und Fluktuation.
Was unterscheidet Employee Experience von Employee Engagement?
Employee Experience beschreibt die Rahmenbedingungen, Employee Engagement ist das Ergebnis daraus.
Welche Rolle spielt HR im Employee Lifecycle?
HR gestaltet faire Arbeitsbedingungen, unterstützt Führungskräfte, fördert Entwicklung und sorgt für strukturierte Übergänge, vom Eintritt bis zum Austritt.
WEITERE ARTIKEL




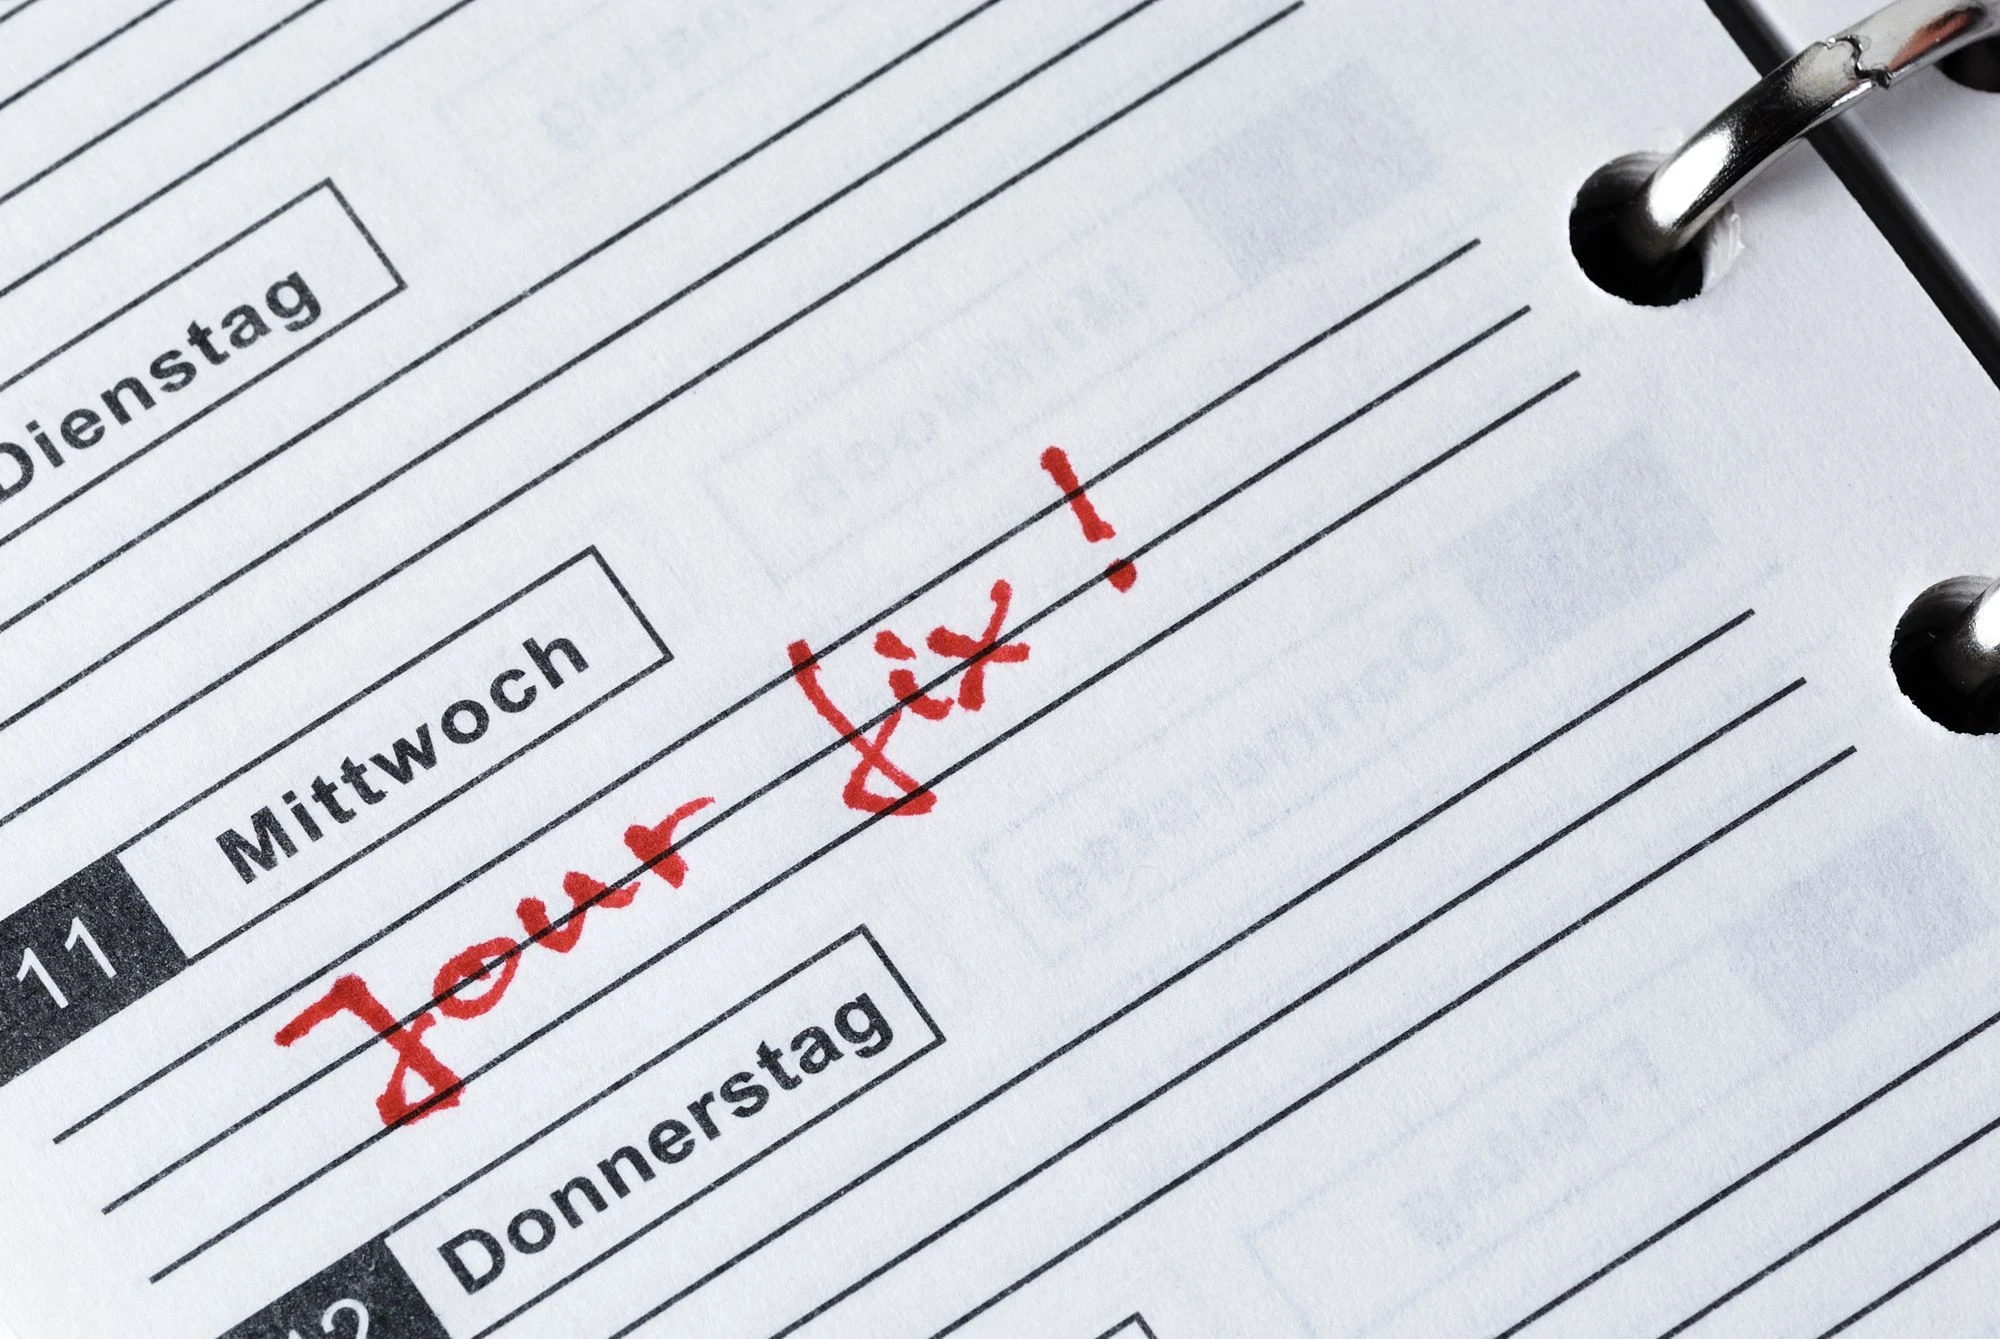
Die Bedeutung von Jour fixe: Frequenz, Regeln, Vorteile & Agenda-Vorlage
Ein strukturierter Regeltermin bringt (Projekt-)Beteiligte auf einen Wissensstand – wir zeigen, wie du den Jour fixe richtig planst und umsetzt.
Struktur statt Dauerstress: Warum ein Jour fixe so wertvoll ist
Im Arbeitsalltag geht oft vieles gleichzeitig: E-Mails prasseln rein, das Diensthandy klingelt, Dokumente warten auf Rückmeldung – und die To-dos stapeln sich. Wer soll da noch den Überblick behalten?
Ein regelmäßiger Jour fixe kann hier die nötige Struktur liefern. Er schafft Raum für Austausch, ohne Prokrastination zu fördern. Zu einem festen Zeitpunkt – ob vor Ort oder digital – kommen alle Beteiligten zusammen, um sich über offene Fragen, aktuelle Aufgaben und nächste Schritte abzustimmen.
Das Ziel: Missverständnisse vermeiden, den Informationsstand vereinheitlichen und den Arbeitsprozess effizienter gestalten.
In diesem Artikel erfährst du:
- Was genau ein Jour fixe ist
- Wie häufig er stattfinden sollte
- Welche Rahmenbedingungen wichtig sind
- Welche Vorteile ein gut geplanter Jour fixe bietet
Und: Eine Agenda-Vorlage für deinen nächsten Termin
Was ist ein Jour fixe?
Der Begriff Jour fixe stammt aus dem Französischen und bedeutet wörtlich „fester Tag“. Gemeint ist ein regelmäßig stattfindendes Meeting – mit einem klar definierten Teilnehmendenkreis und einem festen Zeitrahmen.
Im Gegensatz zu spontanen Besprechungen oder E-Mail-Kommunikation bietet der Jour fixe einen verbindlichen Rahmen für den Austausch. Im Mittelpunkt stehen Status-Updates:
- Wie ist der aktuelle Stand?
- Wo hakt es?
- Welche Entscheidungen müssen getroffen werden?
Ein Jour fixe schafft Struktur – besonders in Teams, die auf Distanz arbeiten oder stark ausgelastet sind.
Die wichtigsten Merkmale:
- Fester Rhythmus: Termin, Uhrzeit und Teilnehmende stehen im Voraus fest und ändern sich nur selten.
- Relevante Personen: Es nehmen nur diejenigen teil, die direkt involviert oder verantwortlich sind.
- Agenda: Die Tagesordnung wird vorab geteilt, damit sich alle gezielt vorbereiten können.
Das Ziel: Alle sind informiert, Zuständigkeiten sind geklärt, und niemand geht im Projektgeschehen unter.
Wie oft sollte ein Jour fixe stattfinden?
Die passende Frequenz hängt stark vom Projekt oder Team ab. Eine wöchentliche Abstimmung eignet sich zum Beispiel für Projekte mit hohem Tempo oder engen Feedbackzyklen – wie etwa bei Marketingkampagnen.
Ist der Aufgabenbereich dagegen langfristiger angelegt oder die Beteiligung externer Partner nur in größeren Abständen möglich, kann auch ein zweiwöchentlicher Rhythmus sinnvoll sein.
Diese 4 Faktoren beeinflussen die Frequenz:
- Dringlichkeit und Komplexität der Themen
→ Je mehr sich Prioritäten verschieben oder Deadlines nähern, desto häufiger sollte der Austausch stattfinden. - Verfügbarkeit der Beteiligten
→ Viele Beteiligte mit vollen Kalendern? Dann ist ein realistischer Takt entscheidend. - Vielfalt der Themen
→ Bei stark unterschiedlichen Aufgaben im Team kann ein regelmäßiger Jour fixe helfen, den Fokus zu wahren. - Kommunikationskultur im Unternehmen
→ In selbstorganisierten Teams sollte der Jour fixe flexibel gedacht werden – zu viel Struktur kann hier kontraproduktiv sein.
Praxisguide: So planst du deinen Jour fixe erfolgreich
Agenda-Vorlage für deinen Regeltermin
Ein Jour fixe bringt Klarheit und Struktur – aber nur, wenn er gut vorbereitet ist. Die folgende Agenda bietet dir eine bewährte Basis, die du je nach Teamgröße, Thema und Projektdynamik flexibel anpassen kannst.
Agenda-Vorlage
1. Begrüßung & Organisatorisches (ca. 5 Min.)
- Wer ist anwesend – wer fehlt?
- Wer übernimmt das Protokoll? (Alternativ: Nutzung eines KI-Tools)
- Funktioniert die Technik? Wird aufgezeichnet?
2. Rückblick & To-dos (ca. 15 Min.)
- Welche Aufgaben wurden im letzten Termin vergeben?
- Was ist erledigt, was offen? Wer ist verantwortlich?
- Welche Ergebnisse liegen vor?
- Wo gibt es Herausforderungen, die das Team gemeinsam lösen kann?
3. Aktuelle Themen & Entscheidungen (ca. 20–30 Min.)
- Thema A: Vorstellung, Diskussion, Entscheidung, Aufgabenverteilung
- Thema B: Statusupdate, Anpassungen, nächste Schritte
- Thema C: Überblick, Bewertung, Handlungsbedarf
Tipp: Nutze separate Folien oder ein geteiltes Dokument – das schafft Klarheit für alle.
4. Nächste Schritte & Aufgabenverteilung (ca. 10–15 Min.)
- Welche To-dos wurden heute definiert?
- Wer übernimmt was – bis wann?
- Welche Kanäle werden für Rückfragen genutzt?
5. Sonstiges & offene Fragen (ca. 10 Min. oder nach Bedarf)
- Raum für spontane Punkte oder Themen, die nicht auf der Agenda standen
- Nicht dringende Punkte auf die nächste Runde verschieben
6. Abschluss & Terminbestätigung (ca. 5 Min.)
- Feedback zum Ablauf: Was lief gut? Was kann besser werden?
- Nächsten Termin fixieren (Datum, Uhrzeit, Ort oder Link)
- Verabschiedung
Vorbereitung ist alles
- Agenda vorab verschicken: Mindestens 24 Stunden vorher – ideal mit Links zu Unterlagen
- Dokumente zentral ablegen: Berichte, Zahlen, Präsentationen – alles im geteilten Ordner mit klarer Benennung
Regeln für einen produktiven Jour fixe
Ein Jour fixe bringt nur dann echten Mehrwert, wenn er gut moderiert ist – und alle sich an ein paar klare Spielregeln halten:
Pünktlichkeit
- Start ist Start: Wer zu spät kommt, verpasst den Kontext.
- Vorbereitung zählt: Agenda & Unterlagen vor dem Termin sichten.
- Abwesenheit rechtzeitig melden: Am besten mit kurzem Update per Mail oder Chat.
Rollen klar verteilen
- Moderator:in: Führt durch das Meeting, achtet auf Zeit und Struktur.
- Protokollant:in: Hält Beschlüsse, Aufgaben und Fristen schriftlich fest – Versand innerhalb von 24 Stunden.
- Teilnehmende: Konzentrieren sich auf die Agenda und bringen relevante Infos mit.
Fokussierung
- Keine Abschweifungen: Off-Topic-Themen werden notiert und separat behandelt.
- Rederegeln beachten: Ausreden lassen, keine Unterbrechungen.
- Bei Online-Meetings: Mikro stummschalten, wenn man nicht spricht.
Protokoll & Nachbereitung
Strukturvorgabe:
- Datum & Uhrzeit
- Teilnehmende & Abmeldungen
- Rückblick auf offene Punkte
- Neue Beschlüsse
- To-dos inkl. Zuständigkeiten & Fristen
- Herausforderungen & Risiken
- Sonstiges
Nachverfolgung:
Jede:r aktualisiert bis zur nächsten Runde den Status der eigenen Aufgaben.
Ordnung bei Unterlagen
- Versionierung: Dokumente, die im Meeting verändert werden, sollten mit Datum abgespeichert werden.
Eskalationen & externe Gäste
- Kritische Themen: Ausgegliederte Arbeitsgruppen statt Eskalation im Jour fixe
- Externe: Nur einladen, wenn ihr Input für das aktuelle Meeting wirklich relevant ist
Feedback nicht vergessen
Nach einigen Meetings lohnt sich eine kurze Evaluation:
- Ist die Dauer angemessen?
- Passt die Frequenz?
- Sind Themen gut aufgeteilt?
Ergebnisse solltest du direkt in die weitere Planung einfließen lassen – statt sie im Feedback-Ordner versauern zu lassen.

Vorteile eines Jour fixe
Ein Jour fixe ist mehr als ein Kalendereintrag – er ist ein Werkzeug für Klarheit, Abstimmung und Verbindlichkeit.
Was er bringt:
✅ Transparenz im Projektstand
✅ Frühzeitiges Erkennen von Risiken
✅ Klare Verantwortlichkeiten
✅ Stärkeres Teamgefühl
✅ Raum für Erfolge & offene Punkte
Typische Stolperfallen – und wie du sie vermeidest
Auch ein Jour fixe kann scheitern, wenn ...
❌ ... zu viele Personen teilnehmen
→ Nur einladen, wer aktiv beteiligt ist – alle anderen erhalten das Protokoll.
❌ ... es keine Agenda gibt
→ Ohne Plan wird’s chaotisch.
❌ ... Schuldige gesucht statt Lösungen gefunden werden
→ Fokus auf Ursachen, nicht auf Schuld.
❌ ... Diskussionen ausufern
→ Zeitlimits pro Thema einhalten.
❌ ... Monologe überhandnehmen
→ Alle sollten zu Wort kommen – nicht nur Einzelne.
❌ ... das Protokoll fehlt
→ Keine Mitschrift = keine Verbindlichkeit.
Fazit: Aus Routine echten Mehrwert machen
Ein Jour fixe ist dann wirkungsvoll, wenn er klar strukturiert, gut vorbereitet und moderiert abläuft. Er hilft, aus Einzelwissen ein gemeinsames Verständnis zu machen, Entscheidungen transparent zu treffen – und Projektziele gemeinsam zu erreichen.
Wichtig dabei: Nicht der Termin ist das Ziel, sondern der Nutzen, den er für euer Team bringt. Struktur, Klarheit, Feedback und Verantwortlichkeit sind die entscheidenden Zutaten.
Oder wie Trainerin Teresa Stockmeyer es treffend formuliert:
„Es gibt kein Patentrezept für gute Meetingroutinen – aber auch keinen Grund, auf Eingebung zu hoffen.“
FAQ: Häufige Fragen zum Jour fixe
Wie kann man Jour fixe noch nennen?
Ein Jour fixe kann auch folgendermaßen benannt werden:
- Statusmeeting
- Regeltermin
- Regelmäßige Abstimmungsrunde
Mit all diesen Bezeichnungen wird transportiert, dass es sich um einen festen, wiederkehrenden Termin handelt. Nur am Rande erwähnt, gibt es übrigens allerlei falsche Schreibweisen wie zum Beispiel „Jour fix“, „Jeur fix“, „Jourfixe“, „Joure fix“oder sogar „Schur fix“.
Welche Beispiele gibt es für fixe Termine?
- WöchentlicheTeambesprechung (beispielsweise jedenMontag um 9 Uhr)
- MonatlicherJour fixe (Regelkommunikation zurLage am ersten Werktag)
- Besprechungzum Quartalsabschluss (Budget für das Quartal)
- Jährliches Mitarbeitergespräch
Wie lange dauert ein Jour fixe?
Beim Jour fixe sprechen wirtypischerweise von einer ausgedehnteren Form der Kommunikation, die zwischen 30 und 60 Minuten inAnspruch nehmen kann.
Vergütungsmanagement-Software im Vergleich 2026: Funktionen & Empfehlungen für KMU
Faire und leistungsorientierte Vergütung entscheidet über Motivation und Transparenz im gesamten Unternehmen. Immer mehr HR-Teams setzen deshalb auf Vergütungsmanagement-Software, um Gehälter systematisch zu planen, Budgets abzustimmen und variable Komponenten automatisiert abzurechnen. Wir haben zehn führende Lösungen für 2026 verglichen – von globalen Plattformen bis zu regional optimierten Systemen für KMU in der DACH-Region.
Faire und leistungsorientierte Vergütung entscheidet über Motivation und Transparenz im gesamten Unternehmen. Immer mehr HR-Teams setzen deshalb auf Vergütungsmanagement-Software, um Gehälter systematisch zu planen, Budgets abzustimmen und variable Komponenten automatisiert abzurechnen. Wir haben zehn führende Lösungen für 2026 verglichen – von globalen Plattformen bis zu regional optimierten Systemen für KMU in der DACH-Region.
Im Vergleich zeigt sich:
- Suiteify überzeugt durch seinen starken DACH-Fokus, die enge Verzahnung von HR, Payroll und Controlling sowie flexible Optionen wie Payroll-Outsourcing.
- Personio bietet ein breites HR-Ökosystem mit integriertem Vergütungsmodul.
- HiBob setzt auf eine moderne Benutzeroberfläche und internationale Ausrichtung.
- beqom adressiert komplexe globale Vergütungsarchitekturen im Enterprise-Umfeld.
Was ist eine Vergütungsmanagement-Software?
Eine Vergütungsmanagement-Software (engl. Compensation Management Software), auch bekannt als Software für Entgeltmanagement, unterstützt Unternehmen bei der Planung, Verwaltung und Transparenz von Gehältern, Boni und variablen Leistungsanteilen.
Warum setzen immer mehr Unternehmen auf diese Systeme? Die Antwort ist einfach: Zeitersparnis, Fehlerreduktion und Compliance-Sicherheit. Sie verknüpfen HR- und Payroll-Prozesse, bieten Budget-Forecasts und stellen sicher, dass die Vergütung fair und regelkonform nach internen Richtlinien und gesetzlichen Vorgaben erfolgt.

Die 10 besten Vergütungsmanagement-Softwares 2026 im Vergleich
In der folgenden Liste stellen wir zehn führende Vergütungsmanagement-Systeme vor und zeigen deren Stärken und Grenzen auf. Die detaillierten Einschätzungen findest du weiter unten im Artikel.
| Fokus / Zielgruppe | Funktionen (Auszug) | Vor- und Nachteile | |
|---|---|---|---|
| Suiteify | KMU in Deutschland, Österreich & Schweiz | Gehaltsänderungs-Workflows, Budgetmanagement, Auswertungen & Controlling, vorbereitende Payroll, DATEV-Integration, Payroll-Outsourcing (BPO) | + Starker DACH-Fokus + Integrierte HR- & Payroll-Prozesse + Optionales BPO für Gehaltsabrechnung |
| Personio | KMU in DACH, integriertes HR-System | Gehaltsrunden & Budgets, Genehmigungsworkflows, DSGVO-Hosting | + Integriertes HR-Betriebssystem + Klare Prozesse - Häufig längere Einführungszeiten (Quelle: g2) |
| HiBob | Mittelstand & internationale Teams | Compensation-Zyklen (Gehalt/Bonus/Equity), Multi-Währung, Reporting | + Moderne Benutzeroberfläche + Kollaborativ - Support überwiegend Englisch - Features fehlen (z.B. Spesenmanagement) (Quelle: b2breviews) |
| Deel | Internationale Unternehmen & Remote-Teams | Payroll in 150+ Ländern, Pay Bands, globale Benchmarks | + Gut für globale Teams + Starke Multi-Währung - Mangelnde Transparenz zu vielen Funktionen - Unflexibler Kundenservice (Quelle: producthunt) |
| Factorial | KMU in Europa | Salary Reviews, Budgetfreigaben, Reporting | + Einfacher Einstieg + Gutes Preis-Leistungs-Verhältnis - Nutzer:innen nennen vermehrt Modulausfälle/Support-Schwierigkeiten (Quelle: g2) |
| Rexx Systems | DACH-Unternehmen mit tariflichen Anforderungen | Entgelt- & Bonusrunden, DATEV-Schnittstelle, Entgelthistorie | + Gute DACH-Regellogik + Payroll-Integration - UI & Lernkurve laut Nutzer:innen anspruchsvoller, nicht immer intuitiv (Quelle: Capterra) |
| SAP SuccessFactors | Großunternehmen / Konzerne | Compensation Planning, Forecasts, KI-Analysen | + Enterprise-Skalierbarkeit + Umfassende Integrationen - Lange Implementierungszeit und wenig intuitiv laut vielen Bewertungen (Quelle: g2) |
| Leapsome | Wachstumsunternehmen mit Performance-Fokus | Compensation-Zyklen, Gehaltsbänder, Analytics | + Verzahnung von Performance & Compensation - Setup-Komplexität laut Nutzer:innen höher (Quelle: ThriveSparrow) |
| beqom | Enterprise Total Compensation | Total Compensation, Equity, ERP-Integrationen | + Leistungsfähig für globale Modelle - Hohe Komplexität führt laut Nutzer:innen häufig zu Fehleranfälligkeit und Performance-Problemen (Quelle: g2) |
| Abacus | Schweizer KMU | Vergütungsrunde, Richtliniensteuerung, ERP-Integration | + Gut für Schweizer Payroll - Fokus stark CH-spezifisch |
1. Suiteify – der DACH-Spezialist für KMUs
Suiteify bietet eine integrierte HR- und Payroll-Plattform für kleine und mittlere Unternehmen in Deutschland, Österreich und der Schweiz. Das System kombiniert Vergütungsplanung, Budgetmanagement und Payroll-Automatisierung in einer DACH-spezifischen Umgebung.
Funktionen:
- Gehaltsauswertung mit Cockpits für HR, Management und Mitarbeitende
- Auswertungen & Controlling zur Analyse von Gehaltsstrukturen
- Vorbereitende Lohnbuchhaltung
- HR-Workflows zur Genehmigung und Dokumentation von Gehaltsänderungen
Vorteile:
- DACH-Fokus & DSGVO-Konformität, speziell auf lokale Anforderungen abgestimmt
- Verbindung von HR, Payroll und Controlling, keine Schnittstellenbrüche
- Outsourcing-Option (BPO) für Lohnabrechnung, falls interne Kapazitäten fehlen
- Starke DATEV-Integration
- Reporting-Tools für Gehaltsentwicklung, Budget und Compliance
Preis: Individuell nach Unternehmensgröße, Payroll-Outsourcing ab 9 €/Monat.
2. Personio – integriertes HR-System mit Compensation-Modul
Personio hat sich als All-in-one HR-Betriebssystem im deutschen Mittelstand etabliert. Das integrierte Vergütungsmanagement-Modul ermöglicht strukturierte Gehaltsrunden mit individuellen Budgets und automatischen Genehmigungsworkflows.
Funktionen:
Personio bietet ein integriertes Vergütungsmanagement mit Gehaltsprüfungszeiträumen, Genehmigungen, Budgetrahmen, Zugriffsrechten und Datenschutz-Kontrollen im HR-System.
Vorteile:
- Einfache Integration in alle HR-Prozesse
- Gehaltsbänder und Leistungsbewertungen verknüpft
- DSGVO-konforme Datenhaltung in Deutschland
- Intuitive Benutzeroberfläche
Nachteile:
- Für Unternehmen über 2.000 Mitarbeitende weniger geeignet (Quelle: trusted.de)
- Wiederkehrende Hinweise auf lange Implementierungszeiten, hohen Onboarding-Aufwand und UI-/Usability-Reibungen (Quelle: G2)
Preis: Auf Anfrage
3. HiBob – Cloud-Lösung für internationale Teams
Die Software von HiBob setzt auf transparente und kollaborative Vergütungsprozesse.
Funktionen:
- Compensation-Zyklen (Gehalt, Bonus, Equity)
- Banding
- Freigaben
- Reporting
- Verknüpfung mit People/Finance-Stakeholdern
Vorteile:
- Einfache User Experience
- Echtzeit-Kollaboration in Vergütungsrunden
- Unterstützt multiple Währungen gleichzeitig
- Eigenes Compensation-Management mit Budgets, Zyklen, Genehmigungen (Quelle: Capterra)
- Mobile App verfügbar
Nachteile:
- Support primär auf Englisch
- Kritische Stimmen zu Navigation/Performance/Integrationen (Quelle: g2)
Preis: Auf Anfrage
4. Deel – der Spezialist für länderübergreifende Vergütung
Deel ist bekannt für internationales Vergütungsmanagement. Die Plattform unterstützt über 150 Länder und macht die Verwaltung globaler Teams leicht verwaltbar.
Funktionen:
Deel bietet einen zentralen Workspace für Pay Bands, Comp-Review-Zyklen, Pay Transparency, Daten-Insights und HR-Stack-Integrationen.
Vorteile:
- Vorteilhaft für länderübergreifende Vergütung dank EOR/Payroll-Stack
- Globale Gehaltsdaten und Benchmarks inklusive
- Multi-Währungs-Support out-of-the-box
- Integrierte Payroll für 150+ Länder
- Pay Equity Compliance Tools
Nachteile:
- Höhere Einstiegskosten für kleine Unternehmen
- Häufig genannte Gebühren-/Kosten-Themen (u. a. Währungsumtausch/Withdrawals) (Quelle: g2).
Preis: Modulares Preismodell mit monatlichen Kosten pro Mitarbeiter:in oder Contractor
5. Factorial – HR-Software für europäische KMU mit Gehaltsreview-Funktionen
Factorial bietet einfache Vergütungsmanagement-Funktionen zu einem angemessenen Preis.
Funktionen:
- Salary-Reviews
- Budget-Freigaben
- Monitoring/Reports
- Comp-Übersichten
Vorteile:
- Übersichtliches Side-Panel, einfache Reviews (Quelle: Factorial Help)
- All-in-one mit moderner UX
- Schnelle Implementierung für mittlere Teams (Quelle: g2)
Nachteile:
- Mehrfach genannte Support-Probleme und Modulausfälle (Quelle: g2)
- Teilweise steilere Lernkurve bei umfangreicher Nutzung (Quelle: g2)
Preis: Individuelle Preise ab 8 € pro Mitarbeiter:in und Monat
6. Rexx Systems – DACH-orientierte HR-Lösung
Rexx Systems adressiert Entgelt- und Bonusrunden mit starker DACH-Regellogik und bietet seit 20+ Jahren modulare HR-Software aus Deutschland.
Funktionen:
- Verwaltung von Gehalts- und Bonusrunden mit hierarchischen Budgetvorgaben und mehrstufigen Genehmigungen
- Automatische Berechnung von Gehaltsstufen und zeitabhängigen Sprüngen
- Berichte zur Gehaltsentwicklung und direkte Anbindung an DATEV für die Lohnabrechnung
Vorteile:
- Tarif-, bzw. KV-Logik & Payroll-Anbindungen für DACH
- Flexibler modularer Aufbau
- DATEV-Schnittstelle integriert
- ISO 27001-zertifiziert
Nachteile:
- Benutzeroberfläche wird als weniger modern oder intuitiv wahrgenommen (Quelle: OMR Reviews)
- Zusatzmodule und Funktionserweiterungen werden teils als versteckte Mehrkosten-Quelle genannt (Quelle: Capterra)
Preis: Auf Anfrage
7. SAP SuccessFactors – Enterprise-Suite mit Compensation-Planung
SAP SuccessFactors richtet sich vor allem an Konzerne mit komplexen Strukturen.
Funktionen:
- Zentrale Vergütungsplanung mit leistungsbasierter Bezahlung
- Simulationstools für verschiedene Gehaltsszenarien und Budget-Prognosen
- Add-on-Features & Home-Page-Komponenten
Vorteile:
- Skalierbar für Großunternehmen
- Umfassende Analytics und Reporting
- Nahtlose SAP-Integration
- KI-basierte Empfehlungen
Nachteile:
- Hohe Implementierungskosten (Quelle: outsail.co)
- Lange Einführungsphase (3-6 Monate) (Quelle: g2)
Preis: Auf Anfrage
8. Leapsome – Performance trifft Vergütung
Leapsome verbindet Leistungsmanagement, Zielvereinbarung und Vergütung in einer integrierten Plattform. Das System richtet sich an Unternehmen, die Gehaltsentscheidungen datenbasiert treffen möchten.
Funktionen:
- Compensation-Zyklen zur Planung von Gehaltsanpassungen und Bonusrunden
- Vergütungsbänder und Richtlinien zur Definition transparenter Gehaltsspannen
- Dashboards, um Gehaltsverteilungen zu analysieren und Beförderungstrends zu erkennen (Team/Gender/Seniority-Vergleiche)
Vorteile:
- Pay-for-Performance-Kopplung durch Suite-Integration
- Integrationen mit gängigen HRIS-Tools
- Modularer Aufbau – kann flexibel mit Performance, Feedback, OKRs oder Learning kombiniert werden
Nachteile:
- Fokus liegt primär auf Performance, weniger auf Payroll
- Komplexität und Setup-Aufwand können für kleinere Teams zu hoch sein (Quelle: ThriveSparrow)
Preis: Auf Nachfrage
9. beqom – Enterprise-Software für Total Compensation & Rewards
beqom ist auf komplexes, globales Vergütungsmanagement spezialisiert und gehört zu den bekannten Enterprise-Lösungen für Total Rewards, Incentives und Pay Equity.
Funktionen:
- Total Compensation Management für Gehalts-, Bonus- und Aktienpläne
- Pay-Equity-Analysen
- Modeling- und Szenario-Tools
- Integrationen mit ERP-, HR- und Payroll-Systemen (z. B. Workday, SAP, Oracle)
Vorteile:
- Enterprise-Tiefe: unterstützt komplexe, globale Compensation- und Bonusmodelle
- Pay-Equity-Fokus durch Integration von PayAnalytics
- Skalierbare Integrationen für große HR-Tech-Landschaften (ERP/HRIS-Schnittstellen)
Nachteile:
- Komplexe Implementierung – laut Nutzer:innen erfordert beqom spezialisiertes Setup und externe Unterstützung (Quelle: g2)
- Performance-/Reporting-Aufwand bei großen Datenmengen mehrfach erwähnt (Quelle: g2)
Preis: Auf Nachfrage
10. Abacus – Schweizer ERP/HR-System mit Vergütungsrunde-Modul
Abacus ist eine Schweizer ERP- und HR-Software und bietet mit der „Vergütungsrunde“ ein Modul zur strukturierten Lohn- und Bonusplanung in Unternehmen mit Schweizer Payroll-Anforderungen.
Funktionen:
- Jährliche Planung von Lohnerhöhungen und Leistungsprämien
- Individuelle Richtlinien und Budgets
- Datenschutzkonforme Planung mit rollenbasiertem Zugriff und digitalem Genehmigungsprozess
Vorteile:
- Optimiert für Schweizer Unternehmen, integriert in das bestehende Abacus-ERP-System
- Klare Richtliniensteuerung für faire, nachvollziehbare Lohnentscheidungen
- Portal-Zugriff für Mitarbeitende und Führungskräfte
Nachteile:
- Fokus auf Schweiz kann einschränkend sein
Preis: Auf Nachfrage

Vergütungsmanagement-Tool: 6 Vorteile in der Nutzung
Die Implementierung einer Vergütungsmanagement-Software bringt messbare Vorteile für dein Unternehmen. Hier die wichtigsten Benefits im Überblick:
1. Faire und leistungsorientierte Vergütung
Transparenz in der Vergütung vermittelt den Mitarbeitenden das Gefühl, dass ihre Leistung anerkannt und ihre Entlohnung fair ist. Dies führt in der Regel zu einer Steigerung der Motivation und des Engagements der Beschäftigten. Durch klare Gehaltsbänder und objektive Leistungskriterien schaffst du Gerechtigkeit und Vertrauen im Team. Studien zeigen: Offene Gehaltsstrukturen stärken die Leistungsbereitschaft und verbessern die Unternehmenskultur, weil Vergütung sichtbar an Leistung gekoppelt wird.
2. Automatisierte Gehalts- und Bonusberechnung
Manuelle Berechnungen kosten in mittelständischen Unternehmen erhebliche Arbeitszeit. Mit automatisierten Prozessen reduzierst du den Zeitaufwand deutlich und minimierst gleichzeitig Fehlerquellen bei komplexen Bonusberechnungen. Eine Workday-Studie (2024) belegt zusätzlich, dass integrierte Payroll- und Compensation-Systeme die Zeit für manuelle Korrekturen signifikant reduzieren und Entscheidungen durch konsistente Daten verbessern.
3. Einheitliche Vergütungsrichtlinien
Konsistente Richtlinien über alle Abteilungen und Standorte hinweg sind wichtig für die Compliance. Eine Vergütungsmanagement-Software stellt sicher, dass alle Gehaltsanpassungen den definierten Regeln folgen – unabhängig davon, wer sie durchführt.
4. Planung und Forecasting
Präzise Budgetprognosen werden immer wichtiger. Mit Vergütungsmanagement-Software kannst du Szenarien durchspielen: Was kostet eine Gehaltserhöhung um drei Prozent? Wie wirken sich geplante Neueinstellungen auf das Budget aus? Laut der Dresner Advisory Services – Workforce Planning & Analysis Market Study 2025 zählen Compensation-Forecasting und Szenario-Simulation zu den priorisierten Fähigkeiten moderner Planungssysteme – und damit zu den wichtigsten Hebeln für präzisere HR-Budgets.
Die Studie zeigt, dass Unternehmen, die datenbasierte HR-Automatisierung und Forecasting einsetzen, deutlich weniger Planungsfehler verzeichnen und bis zu 30 Prozent Zeit in der Budgetsteuerung einsparen. Welche Rolle dabei künstliche Intelligenz künftig spielt, zeigt unser Beitrag KI in HR: Chancen, Risiken und ethische Aspekte in HR-Prozessen.
5. Compliance und Auditfähigkeit
Mit der EU-Entgelttransparenzrichtlinie und dem deutschen Entgelttransparenzgesetz steigen die regulatorischen Anforderungen. Eine professionelle Software dokumentiert automatisch alle Vergütungsentscheidungen und erstellt audit-sichere Reports – ein Muss für die nächste Betriebsprüfung.
6. Integration mit HR- und Performance-Systemen
Isolierte Systeme waren gestern. Moderne Vergütungsmanagement-Software verbindet sich nahtlos mit deiner bestehenden HR-Landschaft. Das Ergebnis: Leistungsdaten fließen direkt in Bonusberechnungen, Gehaltsänderungen werden automatisch an die Payroll übertragen.
Hier erfährst du mehr über die Integration von Performance-Management-Systemen.
Praxisbeispiel: Payroll-Outsourcing bei der M.Schneider Gruppe
Ein gutes Beispiel für effizientes Vergütungsmanagement in der Praxis ist die M.Schneider Gruppe.
Das mittelständische Unternehmen hat seine Lohn- und Gehaltsabrechnung vollständig an Suiteify ausgelagert, um Personalressourcen zu entlasten und Prozesse zu zentralisieren.
Durch das Payroll-Outsourcing konnten wiederkehrende manuelle Aufgaben reduziert, Bearbeitungszeiten verkürzt und Compliance-Anforderungen durchgängig erfüllt werden.
Thomas Kaiblinger, Leiter Rechnungswesen bei M.Schneider, beschreibt die Zusammenarbeit so:
„Wir haben daraufhin mehrere Angebote von Dienstleistern eingeholt und auch bei Suiteify angefragt. Diese lieferten das beste und kostengünstigste Offert. Die Zusammenarbeit ist unbürokratisch, flexibel und dank der kompetenten Mitarbeiter sehr wertvoll für uns.“
Das HR-Team gewinnt dadurch Zeit für strategische Aufgaben – ein entscheidender Vorteil, wenn Vergütungsprozesse effizient, transparent und fehlerfrei laufen sollen.
Fazit: Wie finde ich die beste Software für Incentive Compensation Management?
Die Digitalisierung des Vergütungsmanagements ist eine Notwendigkeit für wettbewerbsfähige Unternehmen. Während größere Anbieter wie SAP SuccessFactors oder beqom vor allem auf umfangreiche, international ausgerichtete Vergütungsarchitekturen ausgelegt sind, benötigen kleine und mittlere Unternehmen in der DACH-Region häufig Lösungen, die sich bereits eng mit bestehenden HR- und Payroll-Prozessen verzahnen und lokale Anforderungen zuverlässig abbilden. Für sie zählt weniger die Komplexität als die Kombination aus Automatisierung, Datensicherheit und einfacher Bedienung.
Empfehlung: Für welche Unternehmen Suiteify besonders geeignet ist
Suiteify verbindet genau diese Aspekte in einer Plattform, die speziell für KMUs in Deutschland, Österreich und der Schweiz entwickelt wurde. HR, Payroll und Controlling greifen hier nahtlos ineinander – von der Gehaltsplanung bis zur vorbereitenden Lohnbuchhaltung. Ergänzend dazu bietet die Software integriertes Budgetmanagement, HR-Workflows und Cockpits für Führungskräfte und Mitarbeitende. Unternehmen, die ihre Vergütungsprozesse flexibel auslagern möchten, können zusätzlich auf den Payroll-Outsourcing-Service (BPO) zurückgreifen.
Suiteify ist das passende Vergütungsmanagement Tool für:
- KMUs mit 50-1.500 Mitarbeitenden in der DACH-Region
- Unternehmen, die Wert auf DATEV-Integration und lokale Compliance legen
- HR-Teams, die eine All-in-one-Lösung für HR, Payroll und Vergütung suchen
- Organisationen, die flexibel zwischen Software und BPO-Services wählen möchten
Wer eine rechtssichere, skalierbare und einfach bedienbare Lösung sucht, findet in Suiteify den passenden Partner für das Vergütungsmanagement 2026. Erfahre mehr über die Vergütungsplanung mit Suiteify und wie du dein Compensation Management effizient digitalisierst.
FAQ
Was ist eine Vergütungsmanagement-Software und warum ist sie wichtig?
Eine Vergütungsmanagement-Software digitalisiert und automatisiert alle Prozesse rund um Gehälter, Boni und Benefits. Sie ist wichtig, weil manuelle Vergütungsprozesse fehleranfällig, zeitaufwendig und schwer nachvollziehbar sind. Mit der richtigen Software stellst du faire, transparente und gesetzeskonforme Vergütung sicher.
Welche Funktionen sollte eine gute Vergütungsmanagement-Software mitbringen?
Wichtige Features sind: Automatische Gehaltsberechnung, Budgetmanagement, Genehmigungsworkflows, Reporting-Tools, Integration mit HR/Payroll-Systemen, Compliance-Features für gesetzliche Vorgaben und idealerweise Self-Service-Portale für Führungskräfte.
Wie finde ich die passende Vergütungsmanagement-Software für mein Unternehmen?
Die passende Software passt zu deinen bestehenden HR- und Payroll-Prozessen und unterstützt genau die Abläufe, die du vereinfachen möchtest, z. B. Budgetplanung, Genehmigungen oder Bonuslogik. Für KMU in DACH sind Lösungen mit DSGVO-Compliance, DATEV-Anbindung und einfacher Integration in HR- und Controlling-Systeme ideal.
Welche Kosten fallen bei der Einführung einer Vergütungsmanagement-Software an?
Die Kosten richten sich nach Funktionsumfang, Mitarbeiterzahl und Implementierungsaufwand. Cloud-Lösungen für kleine und mittlere Unternehmen beginnen meist bei rund acht bis fünfzehn Euro pro Mitarbeiter:in und Monat. Hinzu kommen einmalige Aufwände für Einrichtung und Schulung. Bei komplexeren Vergütungsmodellen oder internationalen Teams können Lizenz- und Servicekosten höher liegen. Langfristig spart eine automatisierte Lösung jedoch Zeit und reduziert Fehler.
Was eine offene Fehlerkultur im Unternehmen bewirkt
Fehler gehören zum Menschsein – und damit auch in den Unternehmensalltag. Wo Menschen zusammenarbeiten, entstehen Missverständnisse, Fehleinschätzungen, Pannen. Ein polierter Außenauftritt kann das nicht kaschieren. Entscheidend ist, wie Organisationen damit umgehen.
Warum Fehlerkultur mehr ist als ein „Nice to have“
Fehler gehören zum Menschsein – und damit auch in den Unternehmensalltag. Wo Menschen zusammenarbeiten, entstehen Missverständnisse, Fehleinschätzungen, Pannen. Ein polierter Außenauftritt kann das nicht kaschieren. Entscheidend ist, wie Organisationen damit umgehen.
Der Moment, in dem ein Fehler offen ausgesprochen wird und niemand mit Sanktionen rechnen muss, ist oft der Anfang echten Lernens. Statt Fehler zu verdrängen, dienen sie als Orientierung: Was läuft gut? Wo hängen Prozesse? Welche Risiken müssen wir bewusst eingehen, um als Unternehmen erfolgreich zu sein?
In diesem Blogbeitrag klären wir,
- was eine offene Fehlerkultur auszeichnet,
- wie sie sich von einer negativen unterscheidet,
- welche drei Säulen sie tragen,
- wie konkrete Beispiele aus der Praxis aussehen
- und warum sie heute wichtiger ist denn je.
Was bedeutet eine offene Fehlerkultur?
Eine konstruktive Fehlerkultur setzt voraus, dass Fehler nicht als Makel gelten, sondern als Teil eines kontinuierlichen Lern- und Entwicklungsprozesses. Wo Missgriffe nicht unter den Teppich gekehrt werden, entsteht Raum für Transparenz und Verantwortungsübernahme.
Diese Haltung beginnt nicht erst im Tagesgeschäft, sondern zieht sich durch Projekte, Teams und Führungsebenen. Gerade dort zeigt sich, wie wichtig es ist, Unfehlbarkeit nicht als Anspruch zu pflegen. Eine gelebte Fehlerkultur bedeutet: Fehler benennen, statt Schuld zu verteilen – und daraus Verbesserungen ableiten.
Drei Merkmale sind dafür zentral:
- Fehler-Kommunikation: Probleme werden offen angesprochen, bevor sie größer werden – auch gegenüber dem Management.
- Fehlerakzeptanz: Schuldzuweisungen lösen sich ab. Im Fokus steht die Sache, nicht die Person.
- Fehler-Integration: Erkenntnisse aus Fehlern fließen aktiv in die Weiterentwicklung der Organisation ein.
Negative vs. positive Fehlerkultur: der Vergleich
Die 3 Säulen einer gesunden Fehlerkultur
Eine lebendige Fehlerkultur stützt sich auf drei zentrale Säulen. Sie machen aus Irrtümern echte Innovationschancen:
1. Fehlerakzeptanz
In Teams, die Fehler akzeptieren, ist allen bewusst: Jeder Mensch macht Fehler – und das ist kein Grund zur Panik. Diese Haltung nimmt Druck aus Arbeitsprozessen und löst den Anspruch auf Perfektionismus auf.
In der Realität ist das noch nicht selbstverständlich. Verantwortung wird häufig wegdelegiert, statt übernommen. Eine offene Fehlerakzeptanz wirkt diesem Muster entgegen und fördert eine Kultur, in der Menschen klar kommunizieren, wenn sie an Grenzen stoßen.
2. Ehrliche Kommunikation über Fehler
Fehler müssen rechtzeitig und transparent kommuniziert werden. Dazu gehört:
- zeitnah reagieren,
- alle Beteiligten einbeziehen,
- Perspektiven zusammenführen,
- ohne Beschönigung oder Schuldzuweisung.
Nur so entsteht ein Raum, in dem Lösungen möglich sind –statt Verteidigungsreflexen.
3. (Gemeinsames) Lernen
Fehler zu reflektieren ist der erste Schritt – aber nicht der letzte. Nachhaltiges Lernen entsteht durch:
- systematische Nachbereitung,
- bewusste Analyse der Ursachen,
- Anpassung von Strukturen,
- gemeinsame Workshops,
- organisationsweite Schulungen.
Erst wenn Learnings wirklich in die Organisation einfließen, entsteht Fortschritt.
Praxisbeispiele: So sieht konstruktiver Umgang mit Fehlern aus
1. Abteilungsübergreifende Arbeitsgruppe im Maschinenbau
In der Entwicklung eines Maschinenbauers verzögern sich Prototypen. Das Projektteam sammelt Beschwerden und lädt anschließend Vertreter:innen aus Entwicklung, Einkauf, Qualitätssicherung und Produktion zu einem moderierten Austausch ein.
Ergebnis:
- Unpräzise Kommunikation im Einkauf, fehlende Kapazitätsanpassung in der Fertigung
- Statt Sanktionen gibt es verbindliche Prozessregeln
- Die Transparenz verbessert die Zusammenarbeit langfristig
2. Fehler im Sekretariat der Geschäftsführung
Die Assistenz verschickt versehentlich einen unfertigen Quartalsbericht an das Führungsteam. Statt Druck auszuüben, reagiert der Geschäftsführer besonnen:
- Er bedankt sich für die frühe Info
- Am nächsten Tag folgt eine strukturierte Korrekturrunde
- Neue Regel: Entwürfe erhalten einen klaren „Nur intern“-Vermerk
So entsteht Prozesssicherheit – ohne Schuldzuweisung.
3. Junior Sales Manager im Vertrieb
Ein Junior Sales Manager verschickt ein Angebot mit veralteten Preisen. Statt sich herauszureden, informiert er sofort seinen Vertriebsleiter. Dieser:
- lobt die Offenheit,
- schult das gesamte Team zur korrekten Dokumentenablage,
- etabliert ein monatliches Update-Meeting für Preisänderungen.
Kundenseitig kommt die Transparenz gut an – Fehler werden zum echten Entwicklungsschritt.
Methoden zur Einführung einer offenen Fehlerkultur
Der Einstieg in eine offene Fehlerkultur beginnt immer mit dem Gespräch. Unternehmen sollten deshalb feste Austauschformate etablieren, in denen Erfolge, Herausforderungen und auch „Mea culpa“-Momente ihren Platz haben. Schon eine halbe Stunde pro Woche kann zeigen: Fehler sind kein Nebenprodukt, sondern ein natürlicher Bestandteil der Arbeit.
Nach Projektabschlüssen lohnt es sich, strukturierte Frameworks einzusetzen:
- Was ist schiefgelaufen?
- Warum ist es passiert?
- Welche Maßnahmen leiten wir daraus ab?
Formate wie Post‑mortem‑Analysen eignen sich dafür besonders gut. Sie setzen auf eine schuldfreie Betrachtung statt auf Schuldzuweisungen – und liefern wertvolle Erkenntnisse für die Zukunft.
Ein weiterer Baustein: Führungskräfteschulungen. Denn der Umgang mit Fehlern ist immer auch Chefsache. Führungskräfte müssen lernen, in kritischen Momenten ruhig zu bleiben, Fragen zu stellen und einfühlsam zu reagieren – statt „Ausnahmezustand“ auszurufen. Ein kultureller Wandelfunktioniert nur, wenn er glaubwürdig von oben vorgelebt wird.
Auch Mitarbeitergespräche sollten diesen Ansatz aufnehmen. Fehler können dort als Entwicklungsanstoß dienen – idealerweise ergänzt durchpassende Weiterbildungen oder Qualifizierungsmaßnahmen.
Die Vorteile
Der Nutzen einer offenen Fehlerkultur zeigt sich auf mehreren Ebenen.
Individuelle Ebene
Mitarbeitende, die ihre Schwächen und Unsicherheiten offen ansprechen können, entwickeln mehr Selbstvertrauen und Verantwortungsbewusstsein. Fehler zu reflektieren und daraus zu lernen, stärkt die eigenen Fähigkeiten und die persönliche Entwicklung.
Teamebene
Teams wachsen zusammen, wenn sie Ursachen und Wirkungen von Fehlentscheidungen gemeinsam betrachten. Schuldzuweisungen verschwinden, Konfliktpotenziale sinken – und genau diese Dynamik schafft Raum für Innovation.
Unternehmensebene
Unbearbeitete Fehler kosten Geld: durch Prozessabbrüche, Fehlinformationen, Qualitätsprobleme oder verspätete Ergebnisse. Besonders in Softwareunternehmen können ungelöste Fehler schnell zum Reputationsrisiko werden – Stichwort Bug-Fixes, Shitstorms und negative Kundenstimmen in Zeiten sozialer Medien.
Fazit: Den Finger in die Wunde legen
Fehler kommen – die Frage ist nicht ob, sondern wann. Genau darin liegt die Stärke einer offenen Fehlerkultur: Sie ersetzt die Illusion von Fehlerfreiheit durch eine Kultur der Vorbereitung und Resilienz.
Erfolg und Scheitern liegen oft nah beieinander. Entscheidend ist nicht, Fehler vollständig zu vermeiden, sondern wie Unternehmen damit umgehen. Prozesse für reflexionsfreie Nachbereitung sollten deshalb lieber heute als morgen etabliert werden. Sie geben Organisationen die notwendige Beweglichkeit, um aus Rückschlägen gestärkt hervorzugehen.
Ohne sie entsteht schnell das Gegenteil: eine starre Fehlerkultur, die Verantwortungsflucht, Schuldzuweisungen und mangelnde Lernbereitschaft begünstigt – und damit Innovation und Zusammenarbeit blockiert.
Offene Fehlerkultur: FAQ
Welche Arten von Fehlern gibt es?
Grundsätzlich lassen sich drei Kategorien unterscheiden:
- Denkfehler: falsche Annahmen oder Bewertungen
- Handlungsfehler: fehlerhafte Durchführung, oft ausgelöst durch Hektik oder Unachtsamkeit
- Systemfehler: Missverständliche Prozesse oder strukturelle Mängel
Wichtig: Fehler entstehen selten isoliert. Oft wirken mehrere Faktoren zusammen.
Was bedeutet eine gesunde Fehlerkultur?
Eine gesunde Fehlerkultur misst sich nicht an der Anzahl der Fehler, sondern am Umgang damit:
- Führungskräfte reagieren ruhig statt kontrollierend
- Mitarbeitende müssen sich nicht rechtfertigen
- Es wird gesprochen und zugehört
- Ein Fehler führt nicht automatisch zu einem Karriereknick
Kurz: Entscheidend ist das Verhalten, nicht die Makellosigkeit.
Wie führen Führungskräfte eine Fehlerkultur im Unternehmen ein?
Nicht durch PDFs oder Leitfäden, sondern durch Verhalten. Führungskräfte prägen die Kultur, indem sie:
- eigene Fehler offen zugeben,
- gelassen reagieren, wenn andere straucheln,
- Ursachen statt Schuldige suchen,
- offene Gespräche zu einer festen Routine machen.
Hier gilt: Authentizität schlägt Anspruch. „Wasserpredigen und Wein trinken“ funktioniert nicht – Haltung entsteht durch gelebte Praxis.