Blog
FLOW
Praxiswissen zu ERP, Finance, HR und Payroll im Mittelstand. Fachbeiträge, regulatorische Updates, KI-Themen und Tipps zur Optimierung und Integration von Geschäftsprozessen.
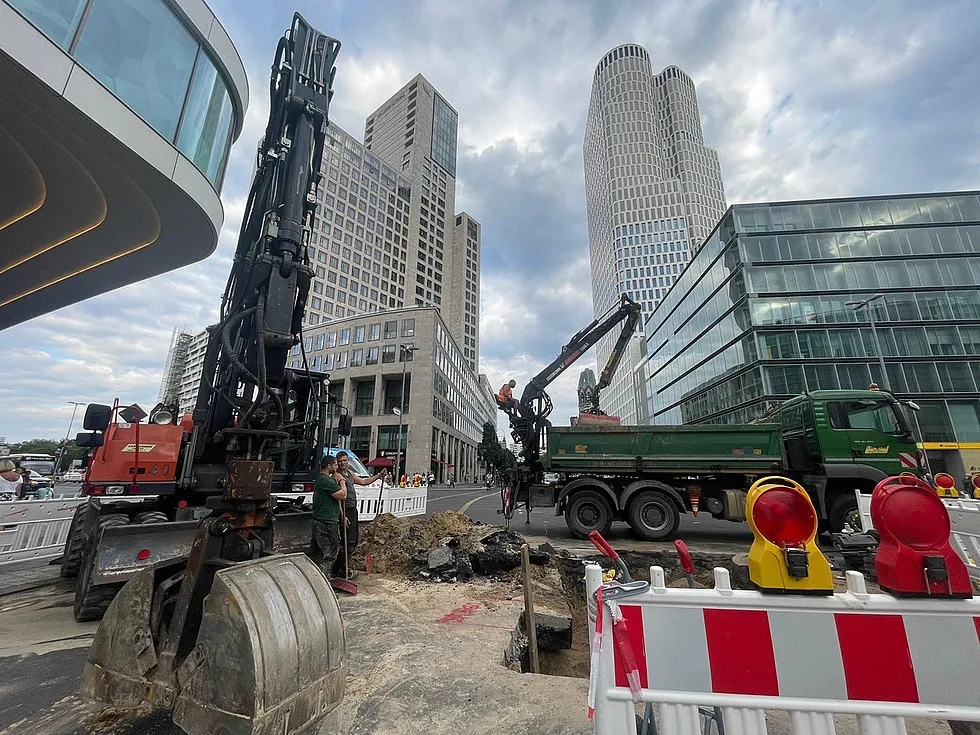
Digitale Buchhaltung im Tiefbau: Ein Praxisbeispiel aus Berlin
Seit über einem Jahrhundert steht die Carl Zauber Tiefbau GmbH in Berlin für Qualität und Zuverlässigkeit im Rohrleitungs- und Tiefbau. Heute verbindet das Familienunternehmen Tradition mit Innovation – und zeigt, wie digitale Buchhaltung und automatisierte Rechnungsprozesse die Effizienz im Bauwesen entscheidend steigern können. Mit Lösungen von Suiteify, ehemals Suiteify, hat Carl Zauber seine Finanzprozesse modernisiert, vereinfacht und transparenter gemacht – von der Baustelle bis zur Abrechnung.
Die Herausforderung: Hohe Anforderungen an die Finanzbuchhaltung
Gegründet 1921 in Berlin-Charlottenburg und heute mit Sitz in Schönefeld, beschäftigt Carl Zauber rund 150 Mitarbeitende. Zu den wichtigsten Kunden zählen öffentliche Auftraggeber wie die Berliner Wasserbetriebe und verschiedene Tiefbauämter.
Typisch für die Branche arbeitet das Unternehmen häufig in Arbeitsgemeinschaften (ARGE) mit anderen Baufirmen – eine Konstellation, die besondere Anforderungen an die Buchhaltung stellt. „Um Rechnungen und Zahlungsströme in Arbeitsgemeinschaften sauber abzubilden, müssen wir eine Teambuchhaltung führen. Unsere Firma stellt dann Rechnungen an die ARGE, die diese wiederum an den Auftraggeber weiterleitet“, erklärt Branka Schwarzlow-Pecak, Prokuristin und Mitglied der Geschäftsleitung.
Die Lösung: Flexible digitale Buchhaltung
Carl Zauber arbeitet bereits seit 1991 mit Finanzbuchhaltungssoftware von Suiteify. Was damals als DOS-Anwendung begann, ist inzwischen zu einer individuell angepassten Lösung für die digitale Buchhaltung im Tiefbau geworden. Gemeinsam mit dem langjährigen Berater Lothar Jeck wurde das System schrittweise an die komplexen Anforderungen des Bauunternehmens angepasst.
„Wir müssen Kostenstellen, Baustellen und Kostenträger exakt nachvollziehen können. Daher war es uns von Anfang an besonders wichtig, diese detailliert auswerten zu können“, erklärt Branka Schwarzlow-Pecak. „Die Software ermöglicht es uns, jede Baustelle individuell abzubilden – vom ersten Spatenstich bis zur Endabrechnung.“ Lothar Jeck ergänzt: „Im Tiefbau hängt wirtschaftlicher Erfolg stark von Transparenz ab. Eine flexible Kostenrechnung ist daher ein entscheidender Wettbewerbsvorteil.“
Komplexe Abrechnungen einfach gelöst
Besonders anspruchsvoll im Bauwesen ist die Abrechnung nach § 13b UStG, die bei Bauleistungen eine Nettofakturierung erfordert. Für Carl Zauber kommen weitere Ebenen hinzu, weil Leistungen über die ARGE brutto weiterverrechnet werden müssen. „Eine Ausgangsrechnung kann mehrere Folgerechnungen nach sich ziehen – jeweils mit unterschiedlichen Mandantenbezügen“, so Lothar Jeck. Dank individuell programmierter Erweiterungen auf Basis der Software kann das Unternehmen diese Abläufe heute automatisiert und rechtssicher abwickeln.
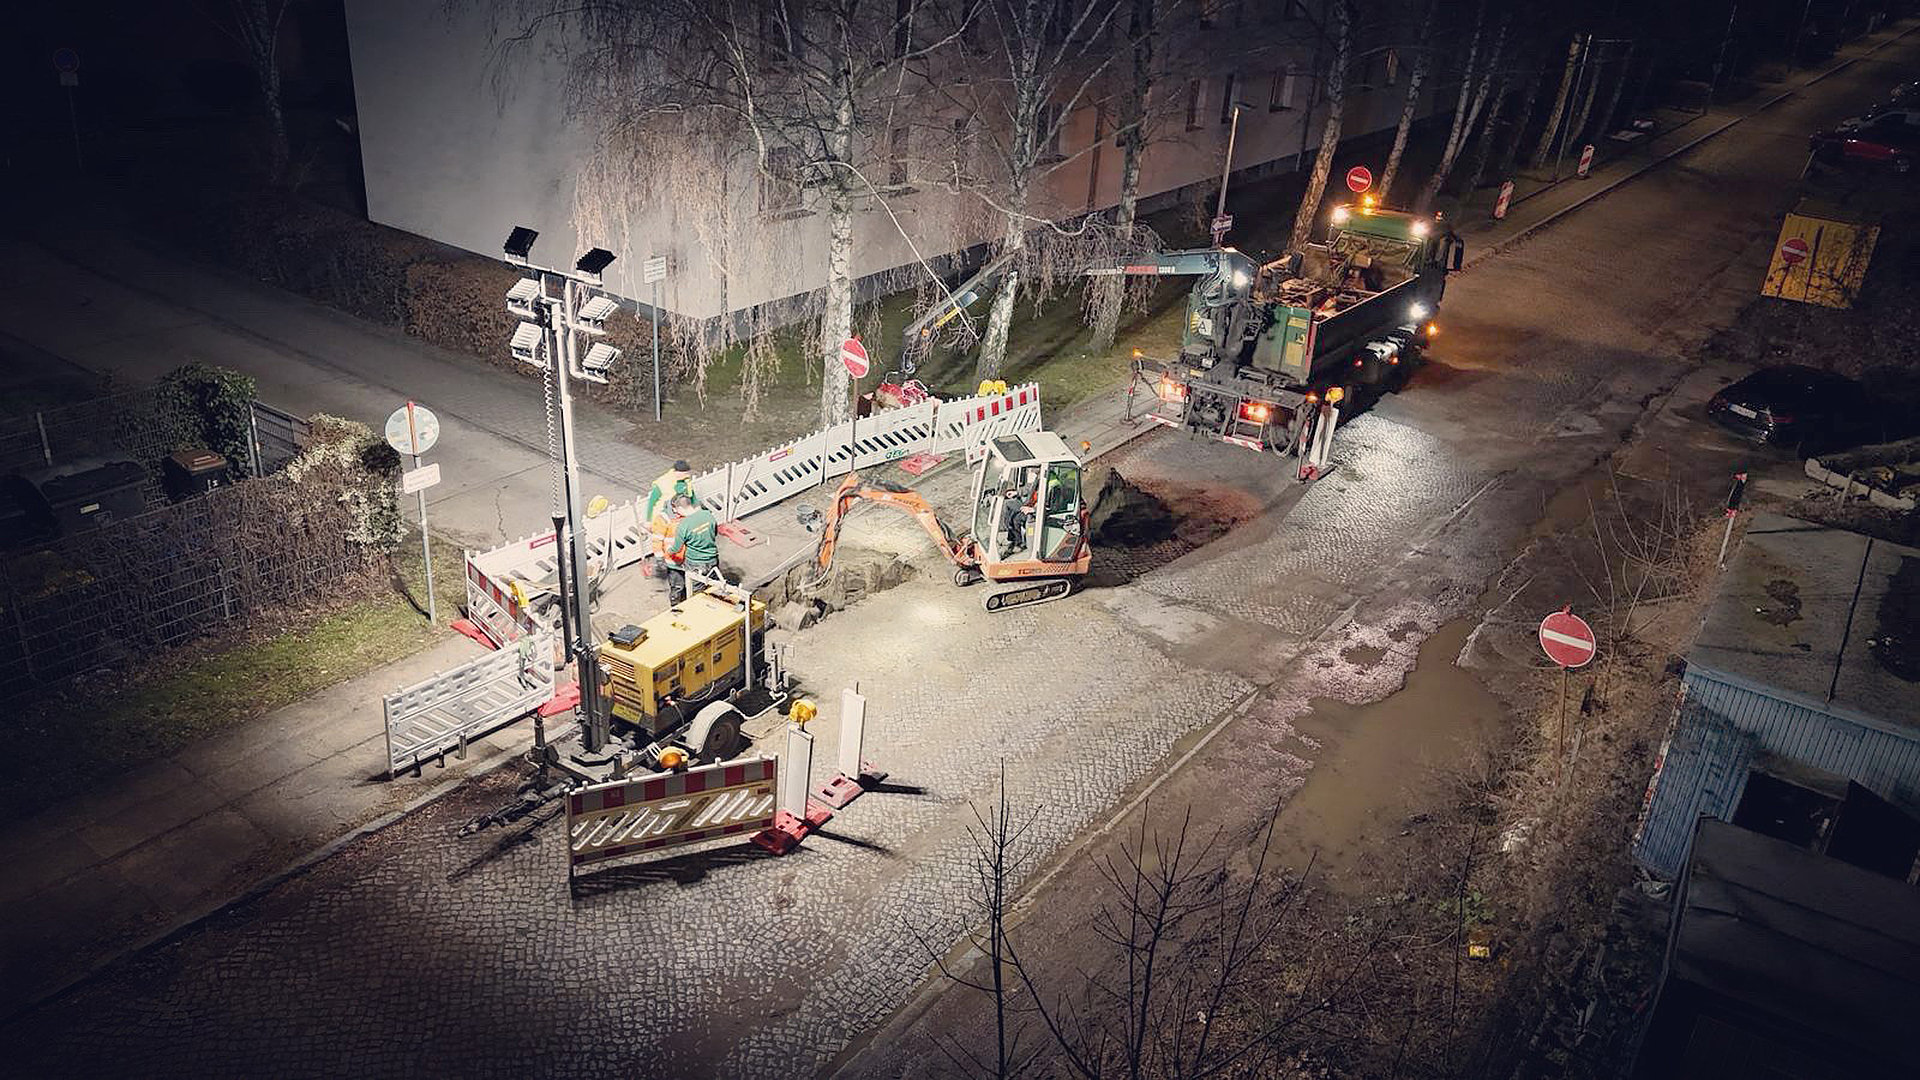
Digitales Rechnungseingangsmanagement: Papierlos von der Baustelle bis zum Büro
Mit der Einführung einer digitalen Rechnungseingangsverarbeitung (REV) und eines Dokumentenmanagementsystems (DMS) hat Carl Zauber einen weiteren Schritt in Richtung papierloses Arbeiten gemacht. Eingehende Rechnungen werden nun automatisch digital erfasst und dem zuständigen Bauleiter zugewiesen. „Früher sortierten wir jede eingehende Rechnung in physische Fächer für die jeweiligen Bauleiter. Heute läuft der gesamte Prozess digital, sodass wir jederzeit eine vollständige Übersicht über den Status haben“, schildert Branka Schwarzlow-Pecak.
Für die Bauleiter bedeutet das: Sie können Rechnungen nun direkt auf der Baustelle prüfen und freigeben – egal, ob sie sich im Baucontainer, im Homeoffice oder unterwegs befinden. Mobiles Arbeiten wird damit zum Standard.
{{box-quote-left}}
E-Rechnung im Bauwesen
Auch die E-Rechnung ist für das Tiefbauunternehmen ein zentrales Thema. „Das Problem ist, dass unsere behördlichen Kunden solche Rechnungen möglicherweise noch gar nicht entgegennehmen können. Eine Bauakte enthält schließlich nicht nur eine Rechnung, sondern auch Aufmaße, Bauzeichnungen und Pläne. Wie diese umfangreichen Anhänge digital übermittelt werden können, ist derzeit noch unklar“, sagt Branka Schwarzlow-Pecak. Lothar Jeck ergänzt: "Entscheidend wird sein, Lösungen zu entwickeln, die die spezifischen Anforderungen der Bauwirtschaft bereits im Standard berücksichtigen – sowohl im Rechnungswesen als auch im Personalwesen.“.
Fazit
Die Carl Zauber Tiefbau GmbH ist ein Beispiel dafür, wie mittelständische Bauunternehmen durch digitale Buchhaltung ihre Wettbewerbsfähigkeit stärken können. Flexibilität, Transparenz und Prozessklarheit bilden so das Fundament erfolgreicher Bauprojekte – digital wie analog.
{{box-list-right}}
WEITERE ARTIKEL




Bau, Robot – Wie KI die Bauwirtschaft schon heute verändert
Künstliche Intelligenz (KI) ist längst kein Zukunftsthema mehr: Ob in der Medizin, bei Pflegerobotern in Japan oder in vollautomatisierten Hotels – KI-Systeme haben sich in vielen Branchen etabliert. Auch die Bauwirtschaft kann enorm von diesen Technologien profitieren. Gerade in Zeiten von Fachkräftemangel und Kostendruck bietet KI die Chance, Prozesse zu optimieren, Ressourcen zu sparen und Projekte transparenter zu gestalten. Doch welche Anwendungen sind bereits Realität und welche Visionen bleiben noch Zukunftsmusik?
KI zwischen Fakten und Fiktion
Wer sich mit KI befasst, stößt schnell auf den Turing-Test – ein Verfahren, mit dem geprüft wird, ob eine Maschine eigenständig denken kann. Popkulturelle Werke wie I, Robot, Blade Runner oder Der 200-Jahre-Mann stellen die Frage, ob Roboter irgendwann nicht mehr von Menschen zu unterscheiden sind. So weit sind wir zwar noch nicht, doch der technologische Fortschritt schreitet rasant voran.
In Japan kommen bereits Pflegeroboter zum Einsatz, und es gibt Hotels, die komplett von KI gesteuert werden. Microsoft nutzt KI-Systeme sogar zur Krebserkennung. Die Möglichkeiten scheinen gigantisch. Ob jedoch zweibeinige Roboter mit Warnwesten in naher Zukunft ganze Häuser per Knopfdruck bauen, bleibt vorerst eine Vision. Heute konzentriert sich die Nutzung auf systemische KI – also Softwarelösungen ohne physische Gestalt.
Massenarbeit für die KI – Auftritt Pareto
Die Bauwirtschaft profitiert vor allem bei der Auswertung großer Datenmengen und bei Arbeiten mit hohem Wiederholungsgrad von KI. Hier können automatisierte Systeme eine enorme Zeitersparnis bewirken und Fehler minimieren.
Dank des 80/20-Prinzips nach Pareto werden 80 % der Ergebnisse mit nur 20 % des Gesamtaufwands erzielt. KI kann diese ersten 80 % effizient übernehmen. So haben menschliche Fachkräfte mehr Zeit für die verbleibenden 20 % der Aufgaben, die komplexer sind und den größten Einfluss auf den Projekterfolg haben. Ein Beispiel: Die Überprüfung von LV-Positionen ist oft mühsame Wiederholungsarbeit – ideal für KI-gestützte Mustererkennung. Mitarbeitende können sich so auf wertschöpfende Aufgaben konzentrieren.
Potenzial der KI in der Bauwirtschaft
Die Digitalisierung eröffnet der Bauwirtschaft enorme Möglichkeiten. Viele Szenarien sind bereits Realität: KI-unterstützte Baukalkulationen, wie sie etwa in Suiteify Operations Construction genutzt werden, beschleunigen Prozesse und erhöhen die Genauigkeit. Künftig könnten noch mehr Bereiche – von der Planung über die Baustellenlogistik bis hin zur Qualitätskontrolle – von künstlicher Intelligenz profitieren. Welche Entwicklungen noch kommen, bleibt spannend. Sicher ist: KI wird ein entscheidender Treiber für Effizienz und Wettbewerbsfähigkeit in der Bauwirtschaft sein.
Duale Ausbildung: Was KMU gegen Fachkräftemangel tun können
Der Fachkräftemangel ist eine der größten Herausforderungen für den deutschen Mittelstand. Ein Weg heraus aus der Fachkräftelücke kann die duale Ausbildung sein, sagt Expertin Birgit Schweeberg. Im Videotal "Butter bei die Fische" erläutert sie die Vorzüge der Berufsausbildung und den Weg zum Ausbildungsbetrieb.
Die Suche nach geeignetem Personal gestaltet sich für kleine und mittlere Unternehmen (KMU) immer schwieriger. Rund 60 Prozent der Betriebe zählen den Fachkräftemangel inzwischen zu den drei größten Risiken für ihren Geschäftserfolg. Zu diesem Ergebnis kommt eine repräsentative Umfrage der Deutschen Industrie- und Handelskammer (DIHK).
Eine wirkungsvolle Maßnahme gegen die Knappheit an qualifiziertem Personal kann die duale Ausbildung sein, betont Birgit Schweeberg, Bereichsleiterin bei der Handelskammer Hamburg. Nur rund 20 Prozent der KMU in Deutschland bilden jedoch aktuell Fachkräfte-Nachwuchs aus. Das müsse sich ändern, so die Expertin.
Was macht die duale Ausbildung so effektiv?
Birgit Schweeberg beschäftigt sich seit vielen Jahren mit Ausbildungsthemen und schaut sich auch die Ausbildungssysteme anderer Länder an. Ihrer Einschätzung nach liegt die heimische duale Berufsausbildung im internationalen Vergleich weit vorn. Schweeberg: „Nur in Deutschland sichern die bundesweit geltenden Ausbildungsverordnungen, das Zusammenspiel von Berufsschule und Ausbildungsbetrieb und die Organisation der Ausbildungsverhältnisse durch die lokalen Kammern vor Ort eine überregional hohe und stets vergleichbare Qualität.“
Wie sollten KMU vorgehen, um Ausbildungsbetrieb zu werden?
Zuerst muss jedes Unternehmen intern klären, für welche betrieblichen Aufgaben es Nachwuchs benötigt. Schließlich gibt es in Deutschland zurzeit 324 Ausbildungsberufe – von A wie Änderungsschneider/in bis Z wie Zweiradmechatroniker/in. Dann stellt sich die Frage, ob für eine Ausbildung in den benötigten Tätigkeiten ausreichend eigene fachliche Kompetenz im Betrieb vorhanden ist.
Die Beurteilung der Ausbildungsfähigkeit eines Unternehmens obliegt den IHKs, Handwerkskammern und den Kammern der freien Berufe wie Ärzte und Apotheker. Als „zuständige Stellen“ sind die Kammern Ansprechpartner für alle Fragen rund um ein Ausbildungsverhältnis, vom Vertragsschluss bis zur Abschlussprüfung. Sie helfen und vermitteln auch bei Schwierigkeiten zwischen Ausbildungsbetrieb und Auszubildenden.
Fünf Tipps für eine erfolgreiche duale Ausbildung
- Kontaktieren Sie die „zuständigen Stellen“. Bei allen Fragen zur beruflichen Ausbildung sind die Kammern (Industrie- und Handelskammern, Handwerkskammern, Kammern der freien Berufe) erste Anlaufstelle für KMU. Informieren Sie sich über Chancen, Voraussetzungen und Regeln der dualen Berufsausbildung.
- Machen Sie sich als Ausbildungsbetrieb bekannt. Die Suche nach Auszubildenden wird immer schwieriger. Hilfreich sind neben den üblichen Wegen (Ausbildungsplattformen, -börsen und -messen) auch Kontakte zu Schulen und anderen Bildungseinrichtungen vor Ort. Stellen Sie Ihren Betrieb dort vor und machen Sie potenzielle Auszubildende auf sich aufmerksam.
- Betrachten Sie Auszubildende nicht als billige Arbeitskräfte. Wer nur das Gehalt für Fachkräfte einsparen möchte, der ist als Ausbildungsbetrieb auf der falschen Spur. Denn in der Ausbildung sollen Fach- und Persönlichkeitskompetenzen vermittelt und nicht (nur) Hilfsarbeiten erledigt werden.
- Nehmen Sie sich für die duale Ausbildung Zeit. Neben der (überschaubaren) Ausbildungsvergütung kostet den Ausbildungsbetrieb eine ordentliche Berufsausbildung vor allem Zeit. Geben Sie Ihren Ausbildungsbetreuern diese Zeit. Nur dann kann ein vernünftiges Ausbildungsergebnis erzielt werden. Die Ausbilder im Betrieb sollten ihre Ausbildungskompetenz im besten Fall durch eine Prüfung gemäß Ausbildereignungsverordnung (AEVO) nachweisen.
- Sehen Sie das Berichtsheft als notwendig an – nicht als „Übel“. Auch wenn es etwas bürokratisch erscheint – das ordentliche Führen des Berichtshefts ist eine wichtige Angelegenheit. Es dient der Selbstkontrolle von Betrieb und Auszubildenden über die Vermittlung der vereinbarten Ausbildungsinhalte. Zugleich ist es Teil der Zulassungsvoraussetzung zur Abschlussprüfung. Unterstützen Sie Ihre Azubis daher beim Führen des Berichtshefts.
ERP-Einführung: Wie Sie am besten vorgehen
Die Einführung von Software für Enterprise Resource Planning (ERP) ist mehr als bloß ein IT-Projekt. Sie hat Einfluss auf die gesamte Organisation und die Prozesse eines Unternehmens. Daher sollte eine ERP-Einführung strukturiert vorbereitet und professionell durchgeführt werden. Worauf es dabei für kleine und mittlere Unternehmen (KMU) ankommt, erfahren Sie in diesem Artikel.
Wenn kleine und mittelständische Unternehmen eine geeignete ERP-Software einführen, eröffnen sie sich zahlreiche Chancen. Unter anderem erhalten sie die Möglichkeit, ihre Prozesse schlanker und effizienter zu gestalten, Kosten zu senken und eine hohe Informationstransparenz zu realisieren. Dies versetzt sie in die Lage, kundenorientierter zu arbeiten sowie flexibler und krisenfester zu werden. Um die Potenziale zu erschließen, muss das ERP-System optimal zum Unternehmen, seiner Strategie, seinen Zielen und seinen fachlichen Anforderungen passen. Dies sicherzustellen, ist die Aufgabe der Vorbereitungsphase im ERP-Projekt. Der Grundstein für eine erfolgreiche ERP-Einführung wird somit schon sehr früh gelegt.
Die wichtigsten Schritte zur Vorbereitung einer ERP-Einführung
Im Wesentlichen sollten sich Unternehmen bei einer ERP-Einführung mit den folgenden vorbereitenden Schritten befassen:
- Klare, messbare Projektziele definieren
- Projektteam aufstellen
- Anforderungen analysieren und Lastenheft erstellen
- Geeigneten Anbieter auswählen
- Projektplan mit realistischer Terminschiene aufstellen
Betrachten wir die oben genannten Punkte im Folgenden genauer.
ERP-System einführen: Zuerst klare, messbare Projektziele definieren
Die Basis jeder ERP-Einführung sollte eine genaue Zieldefinition sein. Denn nur, wenn allen Beteiligten klar ist, was mit der Implementierung der neuen Software erreicht werden soll, kann das Projekt in die passende Richtung gelenkt werden. Wichtig ist es hierbei, die langfristigen strategischen Ziele des Unternehmens zu betrachten. Diese können beispielsweise folgendermaßen lauten:
- Wachstum und Expansion (inklusive Eröffnung neuer Standorte)
- Optimierung und Automatisierung von Prozessen
- Effizienzsteigerung und Kostensenkung
- Entlastung der Mitarbeiter von unproduktiven Tätigkeiten
- Flexibilisierung von Arbeitsmodellen
- Vernetzung mit Lieferanten und Kunden
- E-Commerce-Integration
- Stärkere Kundenorientierung
- Digitalisierung der Produktion
- Etablierung neuer (digitaler) Services oder Geschäftsmodelle
Ausgehend von den Strategievorgaben lassen sich bereichsübergreifende und bereichsspezifische Ziele der ERP-Einführung formulieren. Diese sollten so beschrieben sein, dass sie von allen Projektbeteiligten verstanden werden. Ebenso sollten die Ziele messbar sein, indem sie quantifiziert werden.
Ein gut formuliertes Ziel könnte beispielsweise lauten: „Wir verkürzen die durchschnittliche Durchlaufzeit eines Auftrags (vom Angebot bis zur Rechnung) durch die ERP-Einführung um fünf Tage.“
Gibt es mehrere Ziele (was den Regelfall darstellt), sollten Prioritäten gesetzt werden. Oberste Priorität können etwa die Ziele mit dem höchsten finanziellen Potenzial erhalten.
Projektteam für die ERP-Einführung aufstellen
Wer eine ERP-Software einführen möchte, benötigt ein schlagkräftiges Projektteam mit ausreichender Entscheidungsbefugnis. Optimalerweise besteht es aus folgenden Personen:
- Mitglied der Geschäftsleitung → Schirmherrschaft, Vorgabe der Strategie, Zieldefinition, Bereitstellung finanzieller und personeller Ressourcen, Rückendeckung
- Projektleiter → Planung, Steuerung, Koordinierung und Überwachung der ERP-Einführung mit geeigneten Methoden; Einhaltung von Terminen und Budgets gewährleisten
- IT-Manager → Koordination aller relevanten IT-Aktivitäten, technische Abstimmung mit dem ERP-Anbieter
- Anwender-Team → Mitarbeitende aus allen Fachbereichen, Praxisanforderungen einbringen, Dokumentationen erstellen
Um die Anforderungen der Fachanwender angemessen zu berücksichtigen, ist es üblich, einen Key-User pro Abteilung zu definieren. Diese Person stellt sicher, dass die Prozesse ihres Fachbereichs angemessen im ERP-System abgebildet und die benötigten Funktionen bereitgestellt werden. Außerdem dient sie als Multiplikatorin, Trainerin und Ansprechpartnerin für ihre Kolleginnen und Kollegen.
Anforderungen analysieren und Lastenheft erstellen
Vor der Auswahl eines ERP-Systems müssen zunächst die Anforderungen geklärt werden. Dies erfolgt üblicherweise durch eine Aufnahme aller Prozesse. Hierbei geht es aber nicht darum, bloß die gegenwärtige Situation abzubilden. Hauptziel ist vielmehr, dass die Fachbereiche (einzeln und gemeinsam) die gewünschten (optimierten) Sollprozesse der Zukunft skizzieren. Auf dieser Grundlage kann das Unternehmen anschließend das sogenannte Lastenheft erstellen.
Das Lastenheft ist das wichtigste Dokument einer ERP-Einführung. Seine Aufgabe ist es, die fachlichen Anforderungen eines Unternehmens an eine ERP-Software so zu beschreiben, dass ERP-Hersteller auf dieser Basis ein Lösungskonzept und ein Angebot erstellen können.
Im Allgemeinen hat ein ERP-Lastenheft diese Bestandteile:
- Beschreibung des Unternehmens und seines Marktumfelds
- Skizzierung der aktuellen IT-Systemlandschaft (inkl. Anwenderzahl)
- Prozessorientierte Beschreibung der fachlich-funktionalen Anforderungen (inkl. Reporting und Schnittstellen)
- Terminplanung
- Ansprechpartner
Eine wichtige Regel für das Lastenheft lautet: Unternehmen sollten ihre Anforderungen, nicht jedoch deren Erfüllung beschreiben. Der genaue Lösungsweg sollte also offen bleiben. Vielmehr ist es die spätere Aufgabe der ERP-Anbieter, zu beschreiben, wie und mit mit welchen Funktionen sie die fachlichen Anforderungen umsetzen können.
Geeigneten Anbieter auswählen
Sobald das Lastenheft erstellt wurde, kann die Suche nach passenden ERP-Anbietern beginnen. Der erste Schritt ist hierbei die Erstellung einer sogenannten Longlist, welche häufig zwischen 10 und 20 Kandidaten umfasst. Für diese erste Vorauswahl ist es hilfreich, sich einen Überblick über den ERP-Markt zu verschaffen – beispielsweise über Web-Recherchen, Literatur und Messebesuche. Die wesentlichen Kriterien für die Vorauswahl sind:
- Grobe Übereinstimmung mit den wichtigsten Anforderungen des Lastenhefts
- Brancheneignung
- Passendes Betriebsmodell (Cloud vs. On-Premises)
Nun wird das Lastenheft an die Longlist-Kandidaten versendet. Deren Rückmeldungen sollten genau geprüft werden, um die Liste potenzieller Anbieter weiter einzugrenzen. Hierbei sind folgende Aspekte wichtig:
- Funktionale Abdeckung der Anforderungen
- Stärken und Schwächen der Anbieter
- Qualität und Schnelligkeit der Rückmeldung
- Zwischenmenschliche Chemie
Das Ziel ist die Erstellung einer Shortlist, auf der nur noch zwei bis fünf ERP-Systeme stehen. Die verbleibenden Anbieter werden nun zu Workshops eingeladen, in denen sie ihre Lösungen präsentieren. Sind alle Workshops abgeschlossen und liegen die Angebote vollständig vor, kann die finale Entscheidung für einen Anbieter getroffen werden. Der „Auserkorene“ wird nun gebeten, ein Pflichtenheft zu erstellen. In diesem Dokument beschreibt er genau, wie er die Anforderungen aus dem Lastenheft technisch lösen möchte. Auf dieser Grundlage erfolgt später die Implementierung.
Projektplan mit realistischer Terminschiene aufstellen
Auf Basis des Pflichtenhefts kann nun gemeinsam mit dem Anbieter ein Projektplan für die ERP-Einführung aufgestellt werden. Wichtig ist es hierbei, Ziel- und Zwischentermine realistisch zu wählen und ausreichend personelle Ressourcen einzuplanen.
{{box-list-left}}
So läuft die ERP-Implementierung ab
Anhand des Pflichtenhefts beginnt der ERP-Anbieter (oder ein IT-Dienstleister) mit der technischen Umsetzung der ERP-Einführung. Er stellt das Ergebnis optimalerweise in Form einer Testumgebung bereit, die dem zukünftigen Echtsystem möglichst nahekommt. Gerade die Key-User sollten bereits frühzeitig auf dieses Testsystem zugreifen können, um Schwachstellen rechtzeitig zu identifizieren.
Datenmigration: Altlasten im Vorfeld beseitigen
Parallel sollten die Daten der bisherigen Systeme für die Migration vorbereitet werden. An dieser Stelle bietet es sich an, den Datenbestand zu bereinigen. Das Ziel sollte es dabei sein, keine veralteten, irrelevanten und inkonsistenten Datensätze in das neue ERP-System zu überführen. Schließlich sollten die bereinigten Daten in das Testsystem importiert werden. Damit lässt sich einerseits evaluieren, ob sie das richtige Format haben. Andererseits lassen sich die Prozesse dann mit realistischen Daten testen.
Anwender praxisorientiert schulen
Während die Prozesse konfiguriert und die Daten vorbereitet werden, sollte die Schulung der späteren Anwender erfolgen. Bewährt hat sich dabei das Train-the-Trainer-Prinzip. Die Reihenfolge kann sich folgendermaßen darstellen:
- Allgemeine Schulung des Projektteams durch den ERP-Anbieter
- Intensive Schulung der Key-User durch den ERP-Anbieter
- Schulung der Endanwender durch die Key-User (ggf. begleitet durch ERP-Anbieter oder externen Berater)
Wichtig ist in jedem Fall, die Trainings prozess- und praxisbezogen aufzubauen und anhand realistischer Vorgänge mit dem System zu üben. Auch sollten (nochmals) die Vorteile des neuen Systems betont werden, um die Akzeptanz zu steigern.
Finaler Test und Go-live
In dieser letzten Phase der ERP-Einführung wird die neue Software nochmals umfassend, mit realen Daten und unter Einbeziehung der Key-User getestet. Es werden alle Prozesse, die im Vorfeld definiert wurden, durchlaufen. Ebenso werden alle bereitgestellten Funktionen in verschiedenen Zusammenhängen erprobt.
Sind alle Tests erfolgreich verlaufen, ist das Ziel erreicht: Das neue System kann in den Produktivbetrieb gehen und die ERP-Einführung ist abgeschlossen. Ab jetzt gilt es, die Möglichkeiten des Systems voll auszuschöpfen und zukünftig bereitgestellte Updates zu nutzen, um die eigenen Prozesse kontinuierlich zu verbessern.
Fünf typische Fehler bei der ERP-Einführung
- Prozesse unzureichend berücksichtigen
- Einen ungeeigneten Anbieter auswählen (über- oder unterdimensionierte Lösung)
- Mangelhaftes Projektmanagement (methodisch und menschlich)
- Mitarbeiter nicht (rechtzeitig) einbeziehen
- Möglichkeiten des neuen Systems nicht voll ausschöpfen
Fazit: ERP-Einführung erfordert gewissenhafte Herangehensweise
In Summe wird deutlich: Wer ein ERP-System einführen möchte, muss zahlreiche Aspekte beachten. Dies beginnt bereits in der Vorbereitungsphase, in der es vor allem auf eine genaue Ziel- und Anforderungsdefinition sowie auf eine professionelle Anbieterauswahl ankommt. Weiterhin wird der Erfolg einer ERP-Einführung maßgeblich durch eine gute Datenmigration, eingehende Tests und gezielte Trainings beeinflusst. Wer sich diese Punkte jedoch zu Herzen nimmt, wird eine ERP-Software einführen, die ihm auf lange Sicht Wettbewerbsvorteile verschafft und somit die Zukunftsfähigkeit des Unternehmens sichert.
Digitale Eingangsrechnungsverarbeitung: 5 Tipps zur Einführung, 10 entscheidende Vorteile
Papiergebundene Rechnungseingangsprozesse geraten durch Homeoffice und mobiles Arbeiten an ihre Grenzen. Die Lösung: digitale Eingangsrechnungsverarbeitung. Sie einzuführen ist gar nicht schwer – damit das Projekt reibungslos verläuft, sollte man sich aber gut vorbereiten. Dieser Beitrag erläutert, welche Aufgaben in der Vorbereitungsphase zu erledigen sind und welche Vorteile auf Ihr Unternehmen warten.
Seit Beginn der Corona-Pandemie arbeiten viele Beschäftigte in Deutschland ganz oder teilweise von zu Hause aus. Dieses Modell wird vermutlich langfristig bestehen bleiben. Die Geschäftsprozesse in den Unternehmen, wie etwa die Verarbeitung von Rechnungen, laufen dennoch wie gewohnt weiter.
Doch Papierrechnungen und Homeoffice passen nicht wirklich zusammen. Deshalb sollten Unternehmen auf eine digitale Eingangsrechnungsverarbeitung umsteigen. Dadurch lassen sich die Rechnungsprüfung und -freigabe digitalisieren und somit ortsunabhängig durchführen.
Zusätzlich sparen Unternehmen durch automatisierte elektronische Prozesse Zeit und erhöhen die steuerrechtliche Sicherheit – Stichworte: GoBD und Archivierung.
Wenn Sie Ihre Rechnungseingangsverarbeitung (REV) digitalisieren möchten, sollten Sie vor der Installation einer entsprechenden Software die folgenden Aufgaben erledigen:
1. Bilden Sie frühzeitig ein Projekt-Team
Der erste Schritt zur erfolgreichen Einführung einer elektronischen REV besteht darin, ein Team zusammenzustellen, dem Mitarbeiter aus den verschiedenen Unternehmensbereichen angehören. Das ist aus zwei Gründen wichtig: Erstens kennen die Prozessbeteiligten die bestehenden Abläufe und deren Schwachstellen – dies wiederum erleichtert es, die Anforderungen an die neue Lösung zu definieren (Automatisierungsgrad, Funktionsumfang, Prozesse etc.).
Zweitens akzeptieren die Mitarbeiter die digitale Eingangsrechnungsverarbeitung eher, wenn sie frühzeitig in das Projekt einbezogen werden. Positiver Nebeneffekt: Durch die aktive Beteiligung wachsen die Mitarbeiter schneller in die digitalen Prozesse hinein.
Sobald das Projekt-Team die Anforderungen an die neue Lösung grob eingegrenzt hat, sollte auch der Anbieter der Rechnungseingangsverarbeitung Software hinzugezogen werden. Warum? Niemand kennt die Funktionen und Anpassungsmöglichkeiten eines Produkts besser als der Anbieter. Außerdem hat dieser aufgrund seiner Erfahrungen aus anderen Projekten häufig praktikable Lösungen für typische Probleme in der Gestaltung der Prozesse der Eingangsrechnungsverarbeitung sowie im Veränderungsmanagement parat.
2. Legen Sie den Automatisierungsgrad Ihrer Eingangsrechnungsverarbeitung fest
Bevor Sie die Eingangsrechnungsverarbeitung digitalisieren, sollten Sie bestimmen, in welchem Umfang Sie Ihre Rechnungsprozesse automatisieren wollen. Welchen Automatisierungsgrad möchten Sie durch die Einführung einer REV erreichen: Soll die Software den Anwendern die Verarbeitung von Eingangsrechnungen erleichtern? Oder soll sie den Dokumentenfluss steuern und bestimmte Prozesse automatisch durchführen?
Im Wesentlichen gibt es hier zwei Möglichkeiten:
- Eine automatisierte Lösung leitet Eingangsrechnungen im Idealfall wie auf einem Fließband von Mitarbeiter zu Mitarbeiter. Hierzu muss die Software sämtliche Eventualitäten des Prozesses abbilden und alle für die Verarbeitung nötigen Informationen vorhalten. Die Implementierung einer solchen Lösung erfolgt im Rahmen umfangreicher Einführungsprojekte mit Unterstützung durch spezialisierte Consulting-Unternehmen, die die Software auf die individuellen Prozesse des Kunden zuschneiden.
- Eine teilautomatisierte Lösung hingegen dient den Benutzern als unterstützendes Werkzeug und lässt ihnen einen gewissen Bedienungsspielraum. Sie bietet die wesentlichen Vorteile von Digitalisierung, wie zum Beispiel ortsunabhängiges Arbeiten in einem zentralen System, durchgehende digitale Prozesse und GoBD-konforme Archivierung. Im Vergleich zu einer voll automatisierten REV-Lösung lässt sie sich deutlich schneller und kostengünstiger implementieren, weil das System nicht alle Eventualitäten im prozessualen Ablauf berücksichtigen muss. Das erspart Anpassungsaufwand.
Die Nutzung einer breiter aufgestellten, teilautomatisierten Lösung kann zwar eine gewisse Prozess- und Sachkenntnis erfordern. Dies dürfte in den meisten Unternehmen aber kein Problem sein. Meist sind die Prozessbeteiligten erfahrene Mitarbeiter, die solche Freiheiten schätzen und produktiv zu nutzen wissen.
3. Definieren und gestalten Sie die gewünschten Abläufe der digitalen Eingangsrechnungsverarbeitung
Ein häufiger Anlass für die Digitalisierung der Eingangsrechnungsverarbeitung sind Schwachstellen in den bisherigen analogen Rechnungsprozessen. Zum Beispiel mangelt es den Prozessbeteiligten, einschließlich der Buchhaltung, oft an Übersicht über den Bearbeitungsstatus. Zudem gibt es Verzögerungen bei der Rechnungsprüfung und Rechnungsfreigabe. Um solche Probleme zu eliminieren, ist es unerlässlich, die Prozesse vor der Digitalisierung neu zu denken. Hierbei kann der Softwareanbieter zu Rate gezogen werden. Oft ergeben sich dabei interessante Ansätze zur Optimierung der Abläufe.
4. Weisen Sie den Mitarbeitern ihre Aufgaben bei der Eingangsrechnungsverarbeitung klar zu
Ein weiteres Problem, das den Rechnungsverarbeitungsprozess ins Stocken geraten lässt, sind unklare Zuständigkeiten. Die analogen Abläufe sind zwar meist eingespielt, doch wenn beispielsweise ein Beteiligter überraschend ausfällt, fühlt sich niemand für die Vertretung verantwortlich bzw. befugt – weil es hierzu keine klare Regelung gibt. Legen Sie deshalb präzise fest, wer im späteren digitalen Prozess bei der Verarbeitung von Eingangsrechnungen welche Aufgaben zu welchem Zeitpunkt zu erledigen hat. Eine Software zur elektronischen Rechnungseingangsverarbeitung bietet umfangreiche Möglichkeiten, den Mitarbeitern individuelle Rechte und Pflichten zuzuweisen.
5. Schaffen Sie in Ihrem Betrieb die technischen Voraussetzungen für die digitale Eingangsrechnungsverarbeitung
Auch wenn Sie Ihre Rechnungsprozesse digitalisieren: Rechnungen in Papierform werden wohl noch eine Zeit lang in Umlauf sein. Um eingehende Papierrechnungen digital zu erfassen, brauchen Sie daher einen Scanner. Eine Lösung zur Texterkennung (OCR), mit der sich gescannte Dokumente in Text umwandeln lassen, ist meist bereits im Lieferumfang enthalten.
Falls Sie viele unstrukturierte elektronische Rechnungen erhalten, kann eine Capturing-Software sinnvoll sein. Diese liest relevante Informationen aus den Rechnungslayouts von Lieferanten heraus. Da sich zunehmend strukturierte Rechnungsformate wie XRechnung und ZUGFeRD durchsetzen, werden solche Capturing-Tools im Hinblick auf die Eingangsrechnungsverarbeitung jedoch an Bedeutung verlieren.
Zur GoBD-konformen Aufbewahrung von Rechnungen benötigen Sie ein Dokumentenmanagementsystem (DMS). Viele Hersteller wie zum Beispiel Suiteify liefern ein DMS als Komponente der REV-Gesamtlösung mit.
Zudem muss ein zentraler Server vorhanden sein. Dabei spielt es technisch keine Rolle, ob der Server im Unternehmen steht oder in der Cloud betrieben wird. Wichtig ist nur, dass er die Systemanforderungen der REV-Lösung erfüllt.
Zu guter Letzt ist es ratsam, die mobilen Arbeitsplätze der Prozessbeteiligten, etwa im Homeoffice, ans Unternehmensnetzwerk anzubinden – beispielsweise mittels VPN (Virtual Private Network). Generell ist im Netzwerk sicherzustellen, dass jeder am Rechnungsprozess beteiligte Mitarbeiter später Zugriff auf die REV-Lösung hat.
10 Vorteile der digitalen Eingangsrechnungsverarbeitung
1. Kurze Durchlaufzeiten
Mit E-Rechnungen können Sie die Durchlaufzeiten im Rechnungseingang erheblich verkürzen. Während papiergebundene Rechnungen oft lange in Eingangskörben liegen, durchlaufen elektronische Rechnungen den Prozess schnell und kostengünstig.
Die Software ermöglicht beispielsweise einen automatisierten Rechnungsprüfungs-Workflow. Die zuständigen Bearbeiter für die formale und sachliche Prüfung sowie für die Zahlungsfreigabe erhalten ihre Rechnungen in ihren elektronischen Eingangskorb und können über die Software ihre Prüfvermerke anbringen. Nach jeder Station wird die Rechnung automatisch in den nächsten Schritt übergeben.
2. Skonto ausnutzen, Mahngebühren sparen
Durch die kurzen Durchlaufzeiten bei der digitalen Rechnungseingangsverarbeitung können Sie Skonto besser ausnutzen. Da Ihnen nichts mehr „durchgeht“, fallen keine Mahngebühren mehr an.
3. Minimale Fehlerquellen
Manuelle Prozesse sind fehleranfällig. Wechselt oder fällt ein Sachbearbeiter aus, muss ein Stellvertreter eingearbeitet werden. Wenn Sie die Rechnungsverarbeitung hingegen digitalisieren, können Sie die Details der Rechnungsprüfung und -zahlung individuell in Ihrer Software einstellen. Die Eingangsrechnung wird automatisch der Bestellung zugeordnet.
4. Rechtssicherheit
Die Grundsätze ordnungsmäßiger Buchführung und Archivierung mit digitalen Systemen (GoBD) legen strenge Maßstäbe an die Rechnungsverarbeitung an. Eingangsrechnungen müssen zeitnah erfasst, nachvollziehbar verarbeitet und korrekt archiviert werden. Mit digitalen Prozessen ist das kein Problem.
5. Bessere Reputation
Zulieferer und Dienstleister arbeiten gern mit Unternehmen, die Geschäfte professionell und schnell abwickeln. Ein effizienter Rechnungs-Workflow stärkt Ihren Ruf in Ihrer Branche.
6. Einbettung in die Gesamtprozesse
Der Rechnungseingang ist keine Insel. Er hängt mit vor- und nachgelagerten Prozessen zusammen, die sich vom Kauf bis zur Zahlung erstrecken. Die Verarbeitung von Eingangsrechnungen überschreitet Abteilungsgrenzen und bezieht viele Schritte und Bearbeiter ein. Wenn Sie die Digitalisierung vorantreiben, schaffen Sie einen medienbruchfreien, flüssigen Ablauf. Damit arbeiten Sie mit maximaler Effizienz und Sicherheit.
7. Zentral speichern, schnell finden
Sie finden Rechnungen sofort, da diese in einem Dokumentenmanagementsystem (DMS) zentral gespeichert sind. Das Dokumentenmanagement ist mit der Buchhaltungssoftware verknüpft. Von der Bestellung über die Rechnung bis zur Bestandsverwaltung können Sie alle Prozesse überblicken und nachvollziehen.
8. Automatisierung
Lassen Sie Ihre Lieferanten die Rechnungen direkt in Ihr System schicken und richten Sie dort Automatisierungen ein. So erledigen Sie die Rechnungseingangsverarbeitung im Nu. Sie können beispielsweise Blindbuchungen für wiederkehrende Rechnungsdetails einrichten und die Eingangsrechnungen automatisch mit den entsprechenden Bestellungen zusammenführen.
9. Schnelle, korrekte und vollständige Auswertungen
Müheloses Reporting auf Knopfdruck – schnell und unkompliziert: Das ist nur mit einer elektronischen Rechnungseingangsverarbeitung möglich.
10. Dezentrales Arbeiten
Während der Corona-Pandemie haben viele Unternehmen Homeoffice eingeführt. Das treibt die Digitalisierung voran, denn Homeoffice ist mit Papierbelegen kaum möglich. Die elektronische Rechnungseingangsverarbeitung macht hingegen standortunabhängig. Überall dort, wo eine Internetverbindung besteht, können die Prozessbeteiligten auf Rechnungen zugreifen und sie bearbeiten – egal, ob sie sich im Homeoffice oder unterwegs befinden.
Fazit: So gelingt Ihre automatisierte digitale Eingangsrechnungverarbeitung
Mit einer webbasierten Lösung zur Rechnungseingangsverarbeitung, einer Finanzbuchhaltungssoftware, einem integrierten DMS, einem Scanner und einer Verfahrensdokumentation verarbeiten Sie eingehende Rechnungen digital und legen sie zentral und GoBD-konform ab. Dabei ist es egal, ob Sie und Ihre Mitarbeiter gerade unterwegs, im Büro oder im Homeoffice sind. So automatisieren Sie Schritt für Schritt Ihren Bearbeitungsprozess. Dadurch eröffnen sich Ihnen alle Vorteile der Digitalisierung: schnelle, sichere und integrierte Prozesse, die Ihnen eine große Zeit- und Kostenersparnis ermöglichen.
Agile Methoden im Vertrieb: So steigern Sie den Umsatz
Den Umsatz steigern - welches Unternehmen will das nicht? Doch, bloß wie? Durch agile Methoden im Vertrieb, sagt Fachmann Stefan Mayer. Hier erläutert er, warum Agilität den Vertrieb erfolgreicher macht.
Der Begriff der Agilität begegnet einem schon seit längerem im Zusammenhang mit Software-Entwicklung. Er steht dort für hohe Flexibilität, schnelle Handlungs- und Anpassungsfähigkeit sowie Produktivitätssteigerung. Inzwischen hat sich das Agilitätsprinzip auf weitere Bereiche der Arbeitswelt ausgedehnt, wie Stefan Mayer, Geschäftsführer der SCOPAG GmbH, berichtet. Der Hamburger verhilft seinen Unternehmenskunden seit gut zehn Jahren durch agile Methoden im Vertrieb zu mehr Erfolg.
Wie funktioniert Agilität im Vertrieb?
Die Idee zur Übertragung des Agilitätsgedankens auf eine Vertriebsorganisation hatte Stefan Mayer bereits vor mehreren Jahren. Mittlerweile nutzt der Vertriebsprofi bei seinen Kundenprojekten zahlreiche Werkzeuge aus dem Instrumentenkasten der agilen Software-Entwicklung. So wird die Umsetzung der Vertriebsziele – in Anlehnung an die Scrum-Methodik – durch sogenannte Sprints begleitet. In einem Daily können die Ergebnisse täglich besprochen und das Vorankommen diskutiert werden. In den Reviews überprüft die Vertriebsmannschaft die Zielerreichung gemeinsam und transparent. Und in regelmäßigen Retrospektiven geht es darum, was man aus den Erfahrungen der Sprints in Bezug auf Zielerreichung bzw. Zielverfehlung lernen kann.
Welche Vorzüge bietet Vertrieb nach agilen Methoden?
Agile Vertriebsmethoden ermöglichen es Unternehmen nach Einschätzung von Stefan Mayer, ihre Ziele schneller zu überprüfen und das Vorgehen bedarfsgerecht anzupassen. „Wirklich beeinflussen kann ich nur kurzfristige Ziele. Wenn ich aber erst nach einem Jahr feststelle, dass meine Zielsetzung falsch war, habe ich viel Zeit und möglicherweise auch Umsatzpotenzial verloren“, berichtet er von seinen Erfahrungen aus Kundenprojekten. Zudem seien agile Vorgehensweisen gerade für jüngere Vertriebstalente sehr attraktiv, was wiederum die Rekrutierung von Nachwuchskräften erleichtere.
Für Unternehmen, die auch künftig erfolgreich sein wollen, sieht Mayer keine Alternative zur Beschäftigung mit agilen Methoden im Vertrieb. Die Geschwindigkeit der Veränderungen im betrieblichen Umfeld nehme nicht zuletzt aufgrund der Digitalisierung rasant zu. Es sei also höchste Zeit, sich die eigenen Prozesse – auch und gerade im Vertrieb – anzuschauen und sie anzupassen.
Fünf grundlegende Tipps zur Einführung von agilen Vertriebsmethoden
Unternehmen die agile Methoden im Vertrieb einführen möchten, sollten die folgenden Ratschläge berücksichtigen:
- Definieren Sie SMARTE Ziele. Vertriebsziele müssen regelmäßig überprüft und ggf. angepasst werden. Das geht nur, wenn die Ziele spezifisch, messbar, aktiv beeinflussbar, realistisch und terminiert, kurz: SMART, sind.
- Starten Sie nicht zu wissenschaftlich. Der Vertriebsexperte rät: einfach mal ausprobieren! Wichtig ist dabei, mit Menschen zu starten, die Lust haben und die Bereitschaft mitbringen, neue Wege zu gehen und über ihre Erfahrungen zu berichten.
- Verwechseln Sie Agilität nicht mit Chaos. Agil zu handeln heißt nicht, keine Regeln zu beachten – im Gegenteil. Der Baukasten für agile Vertriebsmethoden besteht aus fest definierten Werkzeugen, die es konsequent einzusetzen gilt. Damit die Beweglichkeit die notwendigen Leitplanken bekommt.
- Lassen Sie Fehler zu. Es ist leicht, vor dem eigenen Team über Erfolge zu berichten. Aber der Lerneffekt bei Misserfolgen ist oft viel größer. Also braucht es eine positive Fehlerkultur in der Organisation, damit aus allen Erfahrungen gelernt werden kann.
- Setzen Sie den Fokus. Zur Auswahl der richtigen Ziele gehört auch ein klares Nein zu den weniger wichtigen Zielen. Sonst ist die Gefahr groß, die falschen Ziele anzuvisieren.
Gesetzliche Änderungen 2022: Sechs wichtige Neuerungen für Unternehmen
Das Jahr 2022 bringt für viele Betriebe Neuerungen mit sich – und das nicht nur im Bereich der Entgeltabrechnung. Hier eine kleine Auswahl wichtiger Änderungen 2022, die Unternehmer kennen sollten.
Neues Jahr, neue Regeln: Arbeitgeber kennen das Spiel bereits aus dem Bereich der Lohnabrechnung. Doch auch abseits der Entgeltabrechnung gibt es diesmal eine Reihe von Neuerungen für Unternehmen. Dieser Beitrag nennt sechs gesetzliche Änderungen 2022, die zwar kein Schlagzeilen-Potenzial haben, aber dennoch viele Betriebe betreffen.
E-Rechnungspflicht in weiteren Bundesländern
Bereits seit dem 27. November 2020 müssen Unternehmen, die Aufträge von öffentlichen Stellen des Bundes oder des Bundeslands Bremen erfüllen, für die Abrechnung ihrer Leistungen eine E-Rechnung erstellen und übermitteln. Seit Jahresbeginn 2022 gilt diese E-Rechnungspflicht auch in den folgenden Bundesländern:
Baden-Württemberg
Unternehmen, die Leistungen für Behörden des Landes oder andere öffentliche Auftraggeber (z. B. Hochschulen oder Kommunen) erbringen, müssen ihre Rechnungen nun digital beim Zentralen Rechnungseingang (ZRE) Baden-Württemberg einreichen. Dies kann per Hochladen oder E-Mail geschehen. Die Rechnungen müssen elektronisch in einem strukturierten XML-Format vorliegen. Eine Bilddatei reicht nicht aus, ein PDF-Dokument nur dann, wenn es mindestens die Spezifikation ZUGFeRD 2.0 erfüllt. Von der E-Rechnungspflicht ausgenommen sind Rechnungen für Beträge bis 1.000 Euro netto, geheimhaltungsbedürftige Rechnungsdaten sowie Rechnungen an die Kommunalverwaltung.
Serviceportal Baden-Württemberg
Hamburg
Die Vertragspartner öffentlicher Auftraggeber des Bundeslands Hamburg sind seit dem 1. Januar 2022 verpflichtet, ihre Rechnungen im Standardformat XRechnung zu übermitteln. Dies gilt in der Regel ab einem Nettobetrag von 1.000 Euro bei Warenlieferungen und Leistungen sowie ab 3.000 Euro bei Bauleistungen. Zulässige Versandkanäle sind PEPPOL, das E-Rechnungsportal und der Rechnungsversand per E-Mail.
Mehr zur E-Rechnungspflicht in Hamburg
Saarland
Im Saarland sind Unternehmen seit dem 1. Januar 2022 von der E-Rechnungspflicht betroffen, wenn sie Aufträge für öffentliche Auftraggeber ausführen und wenn der Auftraggeber am zentralen E-Rechnungseingang teilnimmt. Die Rechnungen sind im strukturierten XRechnung-Format entweder über den E-Rechnungseingang des Landes Rheinland-Pfalz hochzuladen oder als E-Mail-Anhang an die Funktionsadresse ZRE-RLP@poststelle.rlp.de zu versenden. Ausgenommen von der E-Rechnungspflicht sind Rechnungen für Beträge bis 1.000 Euro netto sowie die Rechnungsstellung bei Bar- und Sofortzahlungen (unabhängig vom Rechnungsbetrag).
Informationsportal des Saarlands
Ende der Nichtbeanstandungsregelung für Registrierkassen
Zu den wichtigen Änderungen 2022 zählt das Auslaufen der sogenannten Nichtbeanstandungsregelung für alte Registrierkassen (vgl. Artikel 97 § 30 Abs. 3 EGAO).
Elektronische Registrierkassen, die im Zeitraum vom 26. November 2010 bis zum 31. Dezember 2019 gekauft wurden und nicht mit der zertifizierten technischen Sicherheitseinrichtung (TSE) aufgerüstet werden können, dürfen demzufolge nur noch bis zum 31. Dezember 2022 verwendet werden.
Betroffene Unternehmer sollten daher unbedingt im Laufe dieses Jahres eine TSE-fähige Kasse einführen und diese spätestens ab 1. Januar 2023 einsetzen. Wer ab 2023 weiterhin seine alte Kasse verwendet, riskiert ein Bußgeld von bis zu 25.000 Euro.
Änderungen bei den Meldungen zur Intrahandelsstatistik
Neuerungen gibt es 2022 auch bei der Intrahandelsstatistik. Diese verpflichtet Unternehmen, für den innergemeinschaftlichen Warenverkehr statistische Meldungen abzugeben, sogenannte Intrastat-Meldungen. Seit dem 1. Januar 2022 gelten hierfür neue Vorgaben:
- Unter anderem ist ab dem Berichtsmonat Januar 2022 eine geänderte Nummerierung der in den Intrastat-Meldungen verwendeten Geschäftsarten („Art des Geschäfts“, kurz: AdG) zu beachten. Auch hat sich in einigen Bereichen die genaue Definition der Geschäftsarten geändert.
- Bei Versendungen aus Deutschland müssen nun Ursprungsangaben in Form einer Ländercodierung gemeldet werden. Bis Ende 2021 war die Ursprungsangabe nur bei Verbringungen nach Deutschland vorgeschrieben.
- Des Weiteren muss bei Versendungen die Umsatzsteuer-Identifikationsnummer (Umsatzsteuer-ID) des Warenempfängers gemeldet werden.
- Ebenfalls neu ist, dass nun pro unterschiedlichem Empfänger und unterschiedlichem Ursprungsland der Waren eigene Meldungen notwendig sind. Warenbewegungen dürfen nur noch zusammengefasst werden, wenn alle Länderangaben (Bundesland, Bestimmungs-/Versendungsland, Ursprungsland), die Geschäftsart, der Verkehrszweig und die Warennummer (bei Versendung: Umsatzsteuer-ID des Warenempfängers) übereinstimmen.
Über die Details der veränderten Berichtspflichten informiert das Statistische Bundesamt in einem Änderungsleitfaden.
Zusätzliche Rücknahmepflichten für den Handel durch neues ElektroG
Das Elektro- und Elektronikgerätegesetz (ElektroG) erlegt Herstellern und Vertreibern von Elektrogeräten seit 2005 verschiedene Rücknahme- und Informationspflichten auf. Per Novelle vom Mai 2021 wurde das ElektroG in mehreren Punkten nachgeschärft bzw. erweitert. Beispielsweise werden ab dem 1. Juli 2022 auch Lebensmittelhändler (z. B. Supermärkte und Discounter) mit einer Gesamtverkaufsfläche von mindestens 800 Quadratmetern verpflichtet sein, alte Elektrogeräte kostenlos zurücknehmen, soweit sie regelmäßig Neugeräte anbieten.
Neu ist auch die Pflicht für Onlinehändler, ihren Kunden beim Verkauf bestimmter Elektrogeräte (z. B. Kühlschränke, Fernsehgeräte, Waschmaschinen) die Möglichkeit einzuräumen, ein entsprechendes Altgerät direkt und kostenlos über den ausliefernden Logistikdienstleister zurückzugeben.
Darüber hinaus verpflichtet das novellierte ElektroG rücknahmepflichtige Händler, verstärkt über die Rückgabemöglichkeiten zu informieren.
Weitere Informationen zu den Änderungen durchs ElektroG
Erweiterte Pfandpflicht und weitere Änderungen für die Gastronomie
Eine der wichtigen Änderungen 2022 für Handel und Gastronomie ist die seit dem 1. Januar 2022 geltende Pfandpflicht für Getränke in Dosen oder Einwegkunststoffflaschen mit einem Volumen von bis zu drei Litern. Die erweiterte Pfandpflicht beseitigt viele Ausnahmen, die bis Ende 2021 für Spirituosen, Wein und mehrere Nischenprodukte galten.
Bereits im Umlauf befindliche pfandfreie Verpackungen dürfen in der ersten Jahreshälfte 2022 aber noch eingeschränkt verkauft werden. Ab 2024 wird die Pfandpflicht auch Milchgetränke in Plastikflaschen betreffen.
Darüber hinaus müssen sich Imbissbetreiber, Lieferdienste und andere Gastronomiebetriebe, die „Essen-to-go“ anbieten, auf weitere Neuerungen einstellen. Ab 2023 müssen sie nämlich Kunden, die Speisen mitnehmen oder bestellen, Mehrwegbehälter für den Transport zur Verfügung stellen.
Sehr kleine Betriebe mit maximal fünf Beschäftigten und Verkaufsfläche von höchstens 80 Quadratmetern (z. B. Imbissbuden, Kioske) werden die Speisen ausnahmsweise auch in mitgebrachte Behälter abfüllen dürfen.
Verbot für leichte Plastiktüten im Handel
Einzelhändler dürfen seit Anfang Januar 2022 keine leichten Plastiktüten mit einer Wandstärke zwischen 15 und 50 Mikrometern an Kunden ausgeben. Bei Verstößen gegen das Verbot drohen Bußgelder. Die sogenannten Knotenbeutel für den Transport von Gemüse oder Obst dürfen jedoch weiterhin angeboten werden. Voraussetzung ist, dass die Wandstärke dieser Plastikbeutel den Grenzwert von 15 Mikrometern nicht überschreitet.
Empfehlungen von der Redaktion

Aufbewahrung von Geschäftsunterlagen: Welche Fristen und Pflichten gelten?
Unternehmen müssen geschäftliche Unterlagen aufbewahren. Doch wie ist das eigentlich konkret geregelt? Welche Aufbewahrungsfristen gelten zum Beispiel für Rechnungen, Lieferscheine oder Quittungen? Dieser Beitrag informiert über die wesentlichen Pflichten zur Aufbewahrung von Geschäftsunterlagen.
Eine der größten bürokratischen Hürden für Unternehmen ist die Pflicht zur langjährigen Aufbewahrung steuerrechtlich relevanter Unterlagen. Rechnungen, Lieferscheine, Geschäftskorrespondenz – ständig kommen neue aufbewahrungspflichtige Dokumente hinzu. Um Stress mit dem Finanzamt, etwa bei Betriebsprüfungen, zu vermeiden, sollten die Vorschriften bekannt sein und die Aufbewahrungsfristen für die verschiedenen Dokumentenarten und Belege eingehalten werden. Im Folgenden finden Sie Antworten auf die wichtigsten Fragen zu den Aufbewahrungspflichten für Unternehmen.
Wo sind die Pflichten zur Aufbewahrung von Geschäftsunterlagen geregelt?
Die Aufbewahrung von Geschäftsunterlagen ist in Deutschland gesetzlich geregelt, insbesondere im Handelsgesetzbuch (HGB) und der Abgabenordnung (AO). Diese Vorschriften legen fest, welche Unterlagen wie lange aufzubewahren sind. Darüber hinaus finden sich im Umsatzsteuergesetz (UStG) sowie in zahlreichen anderen Gesetzen und Verordnungen Vorschriften zur Aufbewahrungspflicht von Dokumenten – beispielsweise im Arbeitsrecht, im Sozialversicherungsrecht oder im Produkthaftungsrecht.
Für die betriebliche Praxis sind insbesondere die Vorschriften in § 257 HGB und § 147 AO von Bedeutung. Zudem müssen Unternehmen die Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) beachten.
Wer ist zur Aufbewahrung von Geschäftsunterlagen verpflichtet?
Alle Gewerbetreibenden, die zur Buchführung und Aufzeichnung verpflichtet sind, müssen ihre geschäftlichen Unterlagen im Rahmen der gesetzlichen Aufbewahrungsfristen archivieren. Die Pflicht zur Aufbewahrung von Geschäftsunterlagen betrifft somit etablierte Unternehmen ebenso wie Gründer und Start-ups. Eine Sonderregelung für Kleinunternehmen gibt es nicht. Auch bei einer Geschäftsaufgabe oder einer Geschäftsübergabe besteht die Aufbewahrungspflicht für den Steuerpflichtigen weiter.
{{box-list-left}}
Welche Dokumente sind aufbewahrungspflichtig?
Nach § 147 AO und § 257 HGB sind insbesondere folgende Unterlagen aufbewahrungspflichtig:
- Bücher und Aufzeichnungen
- Inventare
- Jahresabschlüsse
- Lageberichte
- Eröffnungsbilanz sowie die dazu erforderlichen Arbeitsanweisungen und sonstigen Organisationsunterlagen
- Handels- und Geschäftsbriefe (d. h. jegliche Kommunikation und Korrespondenz – einschließlich E-Mails, Faxe etc. – zur Vorbereitung, Durchführung oder Rückgängigmachung von Geschäftsvorfällen)
- Buchungsbelege zur Dokumentation von Geschäftsvorfällen (z. B. Quittungen)
- Unterlagen für die Zollanmeldung, sofern sie nicht bereits den Zollbehörden vorliegen
- sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind (z. B. Kalkulationsunterlagen oder Ausfuhrbelege)
Mitunter bereitet die richtige Einordnung der Unterlagen allerdings Probleme. Denn nicht jeder Beleg ist zwangsläufig ein aufbewahrungspflichtiger Buchungsbeleg und nicht jeder Brief muss als Geschäftsbrief archiviert werden. In Zweifelsfällen sollte ein Steuerberater oder eine Steuerberaterin gefragt werden.
Wie lang sind die Aufbewahrungsfristen in der Buchhaltung?
Durch das Vierte Bürokratieentlastungsgesetz (BEG IV) wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Für Bücher, Jahresabschlüsse und Inventare gilt dagegen weiterhin die zehnjährige Frist. Die Aufbewahrungsfrist beginnt mit dem Schluss des Kalenderjahres, bei Vertragsunterlagen nach Ablauf des Vertrags.
Übersicht der Aufbewahrungsfristen ab 2025
Aufbewahrungsfristen für ausgewählte Dokumentenarten
- Rechnungen müssen seit dem 1. Januar 2025 acht Jahre (vorher: zehn Jahre) lang aufbewahrt werden. Nach § 14b des Umsatzsteuergesetzes (UStG) und § 147 der Abgabenordnung (AO) sind Unternehmer verpflichtet, sowohl eine Kopie ihrer ausgestellten Rechnungen (Ausgangsrechnungen) als auch alle empfangenen Rechnungen (Eingangsrechnungen) zu archivieren.
- Lieferscheine gelten grundsätzlich als Handels- oder Geschäftsbriefe und müssen sechs Jahre aufbewahrt werden, wenn sie lediglich die Korrespondenz im Rahmen eines Geschäfts dokumentieren. Sobald ein Lieferschein jedoch als Buchungsbeleg dient – etwa, weil er gleichzeitig als Rechnung verwendet wird oder buchungsrelevante Vermerke enthält –, gilt die längere Aufbewahrungsfrist von acht Jahren (vor 2025: zehn Jahre).
- Kontoauszüge, Quittungen, Bewirtungsbelege, Tankbelege und ähnliche Dokumente sind Buchungsbelege und unterliegen ab 2025 einer Aufbewahrungsfrist von acht Jahren. Vorsicht ist geboten bei Belegen auf Thermopapier, da diese oft schon nach kurzer Zeit verblassen und unlesbar werden. Dies kann bei einer Betriebsprüfung den Vorsteuerabzug gefährden. Daher empfiehlt es sich, Thermopapierbelege zu scannen und digital zu archivieren. Alternativ besteht die Möglichkeit, solche Belege auf normales DIN-A4-Papier zu kopieren und zusammen mit dem Original aufzubewahren.
In welcher Form müssen Geschäftsunterlagen aufbewahrt werden?
Für die Aufbewahrung von Geschäftsunterlagen gelten folgende Formvorschriften:
- Jahresabschlüsse, Eröffnungsbilanzen und andere relevante Unterlagen wie Rechnungen, Handelsbriefe und Geschäftsbriefe dürfen elektronisch aufbewahrt werden, solange die Daten unverändert, lesbar und während der gesamten Aufbewahrungsfrist zugänglich bleiben. Es ist zulässig, Papierunterlagen zu scannen und anschließend gesichert und geordnet auf einem Speichermedium aufzubewahren. Nach dem Scannen können die Originalbelege in den meisten Fällen vernichtet werden, sofern keine gesetzlichen oder rechtlichen Gründe entgegenstehen. Es wird empfohlen, vor der Vernichtung von Originalbelegen gegebenenfalls Rücksprache mit einem Steuerberater oder einer zuständigen Behörde zu halten.
- Eine Ausnahme bilden Unterlagen, die für die Anwendung bestimmter Zollverfahren mit wirtschaftlicher Bedeutung erforderlich sind (z. B. aktive Veredelung). In solchen Fällen kann die Zollbehörde verlangen, dass die Unterlagen im Papieroriginal vorgelegt werden.
- Für den Vorsteuerabzug aus Eingangsrechnungen ist die Aufbewahrung der Papieroriginalrechnungen dagegen nicht zwingend erforderlich. Auch elektronisch aufbewahrte Rechnungen sind für den Vorsteuerabzug ausreichend, solange die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
- Originär digitale Unterlagen, wie elektronische Rechnungen, müssen im digitalen Original aufbewahrt werden. Sie dürfen innerhalb der achtjährigen Aufbewahrungsfrist weder verändert noch gelöscht werden. Zudem muss ein Betriebsprüfer sie maschinell auswerten können. Ein Ausdruck auf Papier reicht hier also nicht aus.
- Alle relevanten Buchführungsunterlagen müssen so aufbewahrt werden, dass sie jederzeit verfügbar, unverzüglich lesbar gemacht und maschinell ausgewertet werden können.
- In jedem Fall muss die digitale Archivierung von gescannten oder originär elektronischen Dokumenten die Anforderungen der GoBD erfüllen.
Wie lässt sich trotz Aufbewahrungspflicht Ordnung im Archiv halten?
Aufgrund der Aufbewahrungspflichten für Unternehmen sammeln sich in der Buchhaltung Jahr für Jahr zahlreiche Belege an. Wer weiterhin papiergebunden und manuell archiviert, läuft Gefahr, den Überblick zu verlieren. Zum einen wird das Archiv irgendwann zu klein, zum anderen steigt die Zahl digitaler Dokumente kontinuierlich – Stichwort E-Rechnungspflicht.
Hinzu kommt, dass alle relevanten Dokumente nach den Vorgaben der GoBD im elektronischen Original und unveränderbar aufbewahrt werden müssen. Das beste Mittel, um diese Vorgaben effizient zu erfüllen und Ordnung im digitalen Archiv zu halten, ist ein Dokumentenmanagementsystem (DMS).

Achtung, Verjährung! Mit Mahnbescheid Zahlungsansprüche sichern
Mit dem Ablauf des 31. Dezember werden in Deutschland Zahlungsansprüche aus Forderungen in Millionenhöhe verjähren. Doch das ist vermeidbar: Durch einen rechtzeitig beantragten gerichtlichen Mahnbescheid lassen sich die Ansprüche auch nach dem Ablauf der Verjährungsfrist noch geltend machen.
Alle Jahre wieder im Dezember geraten Unternehmer ins Schwitzen. Der Grund dafür ist aber nicht der ganz normale Vorweihnachtsstress, sondern die Erkenntnis, dass mit dem Jahreswechsel die Verjährungsfrist für bestimmte Forderungen abläuft.
Die gesetzliche Verjährungsfrist beträgt in Deutschland drei Jahre. Sie beginnt jedoch nicht mit dem Tag, an dem eine Forderung entstanden ist, sondern erst mit dem Ende des jeweiligen Kalenderjahres.
Am 1. Januar 2027, null Uhr, verjähren daher viele Zahlungsansprüche aus dem Jahr 2023. Wer das verhindern möchte, sollte unbedingt noch vor dem Jahreswechsel einen gerichtlichen Mahnbescheid für seine überfälligen Forderungen beantragen.
Von der Regelverjährung abweichende Fristen
Soweit nichts anderes geregelt ist, gilt für alle Ansprüche des täglichen Lebens die regelmäßige Verjährungsfrist von drei Jahren. Unter anderem bei den folgenden Ansprüchen kann die Verjährungsfrist jedoch aus gesetzlichen oder vertraglichen Gründen abweichen:
30 Jahre
Rechtskräftig festgesetzte Ansprüche (z. B. Urteile, Vollstreckungsbescheide, Kostenfestsetzungsbeschlüsse), Herausgabeansprüche aus Eigentum und anderen dinglichen Rechten
10 Jahre
Ansprüche bezüglich Rechten an Grundstücken (Übertragung des Grundstückeigentums)
5 Jahre
Mängelansprüche bei Bauwerken und eingebauten Sachen
1 Jahr
Fracht- und Speditionskosten (abweichender Verjährungsbeginn mit Ablauf des Anlieferungstages)
6 Monate
Ersatzansprüche des Vermieters (Veränderungen oder Verschlechterungen der Mietsache)
Ein nützliches Tool zur Ermittlung von Verjährungsfristen ist der kostenfrei nutzbare Verjährungsrechner von Creditreform.
Gerichtlicher Mahnbescheid hemmt Verjährung
Viele Gläubiger gehen irrtümlich davon aus, dass sie – so kurz vor dem Ablauf der Verjährungsfrist – nichts mehr ausrichten können, um ihren Zahlungsanspruch aufrechtzuerhalten und doch noch an ihr Geld zu kommen. Was sie dabei übersehen: Es gibt ein Instrument, um seine Forderungen auch über den regulären Fristablauf von drei Jahren hinaus zu sichern – den gerichtlichen Mahnbescheid.
Unternehmer sollten daher rechtzeitig vor dem Jahresende prüfen, wann die Zahlungsansprüche gegenüber ihren Schuldnern entstanden sind. Handelt es sich um eine offene Rechnung aus dem Jahr 2023, sollte umgehend ein gerichtlicher Mahnbescheid beantragt werden.
Durch die Einleitung eines gerichtlichen Mahnverfahrens lässt sich die Verjährung hemmen. Wichtig ist, dass der Antrag bis zum 31. Dezember 2026 beim Mahngericht eingeht.
Der Mahnbescheid setzt zwar nicht alles auf null zurück, aber er unterbricht die Verjährung bis zum Ende des Verfahrens und einer sich möglicherweise anschließenden Zivilklage.
Besonders bequem kann ein Mahnbescheid online beantragt werden. Hier geht es zum Antrag auf Erlass eines Mahnbescheids über das Mahnportal der deutschen Mahngerichte.
Einfache Mahnungen haben keine verjährungshemmende Wirkung
Außergerichtliche Mahnungen und private Zahlungsaufforderungen unterbrechen die laufende Verjährung hingegen nicht – und zwar selbst dann nicht, wenn sie per Einschreiben zugestellt werden. Auch mehrfache schriftliche Mahnungen haben keine verjährungshemmende Wirkung.
Bei Ratenzahlungsvereinbarungen ist zu beachten: Mit jeder Teilzahlung des Schuldners beginnt die Verjährungsfrist ab dem Zeitpunkt der letzten Zahlung neu zu laufen.
TIPP: Offene Posten mit Finanzbuchhaltungssoftware überwachen
Um zu verhindern, dass Forderungen verjähren, sollten Unternehmen ein effektives Debitorenmanagement mit einem straffen Mahnwesen betreiben. Hierzu ist eine Finanzbuchhaltungssoftware erforderlich, mit der die Außenstände zuverlässig im Blick behalten und frühzeitig Mahnungen verschickt werden können.
Führt dies nicht zum Zahlungseingang, empfiehlt sich die Übergabe an einen professionellen Inkassodienstleister. Die Fibu-Programme von Suiteify verfügen hierfür über eine integrierte Schnittstelle, die es Unternehmen ermöglicht, Inkassoaufträge direkt an Creditreform zu übermitteln.

KI im Bauhandwerk: Machen ist wie wollen, nur krasser
Das Handwerk steht vor riesigen Herausforderungen: Fachkräftemangel, digitale Überforderung und immer komplexere Schnittstellen. Doch statt zu jammern, heißt es jetzt: Machen! Dieser Beitrag zeigt, wie Künstliche Intelligenz (KI) und innovative Formate wie Hackathons das Handwerk stärken und warum Menschlichkeit dabei wichtiger denn je bleibt.
Handwerk im Wandel – zwischen Fachkräftemangel und Digitalisierung
Im deutschen Handwerk fehlen aktuell über 230.000 Fachkräfte, und die Lage wird sich verschärfen: Zehn Millionen „Boomer“ gehen in Rente – so viel KI können wir gar nicht einsetzen, um das aufzufangen. Gleichzeitig wächst der digitale Druck: Immer mehr Schnittstellen, BIM, Chatbots, Clouds – und das alles on top zu den eigentlichen Aufgaben. Kein Wunder, dass viele im Handwerk an ihre Grenzen stoßen. Die Digitalisierung bringt nicht nur Chancen, sondern auch eine Flut an Anforderungen, die den Alltag oft komplizierter machen, statt ihn zu erleichtern.
Die Realität im Handwerk: Zu viele Tools, zu wenig Schnittstellen
Handwerksbetriebe nutzen oft 10 bis 13 verschiedene digitale Tools, die kaum miteinander vernetzt sind. Schnittstellen? Fehlanzeige! Wer soll das alles bauen? In keinem Meisterkurs lernt man, wie man digitale Systeme integriert. Die Folge: Überforderung und Ineffizienz. Hinzu kommt die Flut an digitalen Nachrichten – und damit auch jede Menge Ablenkung. In Deutschland werden jährlich 60 Milliarden Euro durch digitale Ablenkung verbrannt. Die Realität: Viele Handwerker fühlen sich von der Digitalisierung überrollt und wünschen sich oft einfachere, praxistaugliche Lösungen.
Warum KI-Projekte oft scheitern
78 % der KI-Projekte im Handwerk scheitern. Der Grund: KI wird oft falsch gedacht und umgesetzt. Die Realität der Betriebe wird nicht ausreichend berücksichtigt, und die Kompetenzen fehlen. Es reicht nicht, einfach noch ein Tool oder einen Chatbot draufzusetzen. Es braucht Lösungen, die wirklich zum Alltag passen. KI muss so gestaltet sein, dass sie die Menschen unterstützt – und nicht noch mehr Komplexität schafft. Viele Projekte scheitern, weil sie an den Bedürfnissen der Anwender vorbeigehen.
Kompetenzen neu denken: Hackathons als Brückenbauer
Hier setzen innovative Formate wie Hackathons an. In diesen Veranstaltungen treffen Handwerker auf Coder, Designer und digitale Denker. Gemeinsam werden in 48 Stunden praxisnahe Lösungen entwickelt – mit viel Pizza, Bier und echtem Austausch. So entstehen KI-Betriebssysteme, Assistenten und Tools, die Handwerkern wirklich helfen. Das Ziel: Technologie so einfach machen, dass sie im Alltag funktioniert. Die Hackathons bringen Menschen zusammen, die sonst nie miteinander arbeiten würden – und genau daraus entstehen die besten Ideen.
Praxisbeispiele: KI, die wirklich hilft
- Ein Schweizer Startup hat eine App entwickelt, mit der Handwerker einfach ins Handy sprechen – egal in welcher Sprache. Die KI wandelt das Gesprochene in Aufgaben um und verteilt sie automatisch. So wird aus WhatsApp-Kommunikation ein echter Workflow
- KI-Karten zeichnen Gespräche auf und erstellen automatisch Protokolle – ideal für Baubesprechungen. So geht keine Information mehr verloren, und die Dokumentation wird zum Kinderspiel.
- KI-Brillen ermöglichen es Meistern, Lehrlinge aus der Ferne zu unterstützen und Baustellen zu dokumentieren, ohne die Hände zu benutzen. Datenschutz bleibt dabei ein Thema, aber Lösungen werden gemeinsam entwickelt. Die Brille kann sogar Videostreams übertragen und so den Austausch zwischen Meister und Lehrling erleichtern.
- 360-Grad-Kameras auf Baustellen erstellen digitale Modelle, die von KI ausgewertet werden – auch ohne BIM. So wird Baustellendokumentation einfach und effizient. Die KI erkennt automatisch Menschen und verpixelt sie, um Datenschutz zu gewährleisten. Gleichzeitig werden die Aufnahmen mit Grundrissen verknüpft, sodass ein dreidimensionales Abbild der Baustelle entsteht.
Mensch und Maschine: Zusammenarbeit auf Augenhöhe
KI kann Wissen speichern, Prozesse automatisieren und sogar Roboter anlernen. Doch entscheidend bleibt: Die Technik muss so einfach sein, dass sie Handwerkern wirklich hilft – und nicht noch mehr Komplexität schafft. Projekte zeigen, dass die besten Lösungen gemeinsam mit den Menschen im Betrieb entwickelt werden. Nur so entsteht echter Mehrwert. Die digitale Kopie des Handwerkers – das „virtuelle Wir“ – kann Wissen skalieren und in die Ausbildung integrieren. So bleibt das Know-how erhalten und wird für kommende Generationen nutzbar gemacht.
Herausforderungen und Learnings
Die Digitalisierung im Handwerk ist kein Selbstläufer. Es braucht Zeit, Engagement und die Bereitschaft, neue Wege zu gehen. Technische Hürden, Datenschutz und die Angst vor Veränderung sind Herausforderungen, die es zu meistern gilt. Doch wer offen bleibt und ins Machen kommt, wird belohnt: mit mehr Effizienz, weniger Fehlern und zufriedeneren Mitarbeitenden. Wichtig ist, die Menschen mitzunehmen und ihnen die Angst vor der Technik zu nehmen. Nur dann kann Digitalisierung wirklich gelingen.
Fazit: Mehr Machen, weniger Wollen
Das Handwerk braucht keine weiteren digitalen Luftschlösser, sondern praktische Lösungen. Hackathons, KI-Baukästen und einfache Tools zeigen, wie Digitalisierung gelingen kann. Entscheidend ist, ins Machen zu kommen, Kompetenzen zu teilen und Menschlichkeit zu bewahren. Denn am Ende zählt, dass Handwerker Handwerker bleiben – unterstützt von Technik, aber nicht ersetzt. Die Zukunft des Handwerks ist digital – aber sie bleibt menschlich.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.