ERP, Finance, HR und Payroll Software für den Mittelstand – integriert in einer Suite
Alle geschäftskritischen Prozesse – verbunden, automatisiert, zuverlässig.
Über 40.000 Unternehmen im DACH-Raum arbeiten mit Suiteify.
EVERYTHING IN ONE PLACE
Bereit für den nächsten Schritt
Suiteify bündelt Ihre Arbeitsabläufe in ERP, Finance, HR und Payroll zentral und 100 % digital.
Diese Zahlen sagen mehr als tausend Zeilen
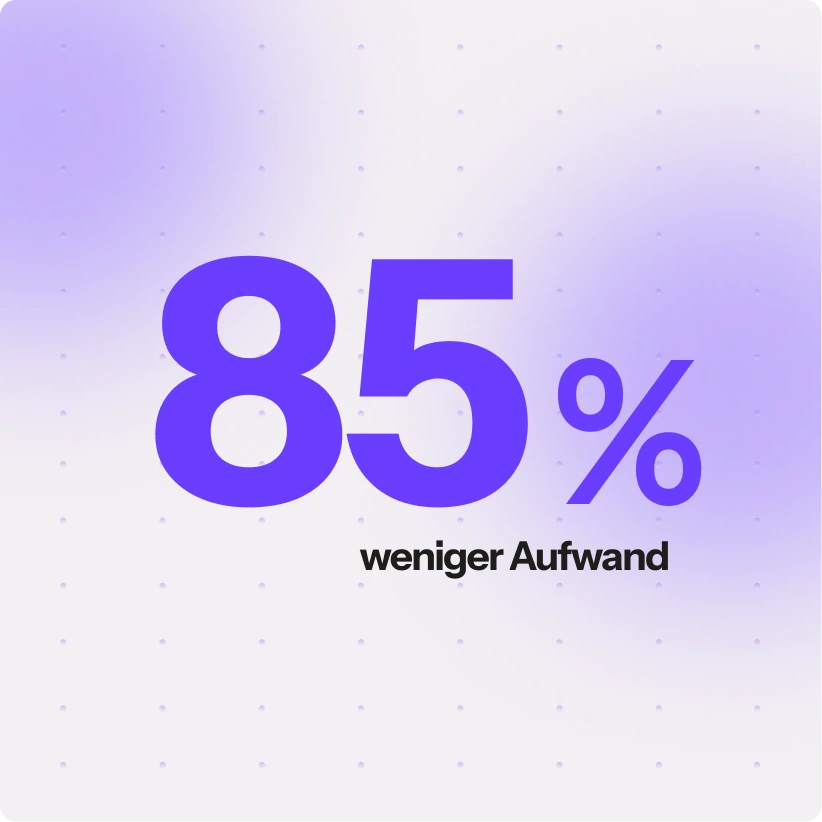
Seit 40 Jahren digitalisieren unsere Experten die individuellen HR- und Finanzprozesse unserer Kunden – und reduzieren dabei messbar den Aufwand.
40.000+
glückliche Kunden
6 Millionen
tägliche Nutzer
LÖSUNGEN
Unsere Lösungen im Überblick
Suiteify deckt die zentralen Geschäftsprozesse mittelständischer Unternehmen ab – als Lösung für einzelne Bereiche oder als verbundene Suite.
ERP
Aufträge und Geschäftsprozesse jederzeit im Griff, ohne Systembrüche.
Finance
Finanzbuchhaltung ohne manuelle Monatsabschlüsse und Excel-Exporte.
HR
Personalmanagement für den gesamten Mitarbeiterlebenszyklus.
Payroll
Lohn- und Gehaltsabrechnung, die keine Fehler macht.
Outsourcing
Finanzbuchhaltung und Payroll entlasten, wenn Personal fehlt.
Vision, Mission & Anspruch
Warum Suiteify?
Suiteify vereint jahrzehntelange Expertise aus ERP, Finance, HR und Payroll in einer Suite. So greifen Prozesse ineinander, statt nebeneinander herzulaufen.
Ein Partner für alle zentralen Prozesse
ERP, Warenwirtschaft, Finanzbuchhaltung, Personalmanagement und Lohnabrechnung erstmals in einer Suite für den Mittelstand.
Mehr Klarheit, weniger Komplexität
Durchgängige Abläufe und eine konsistente Datenbasis reduzieren doppelte Pflege und Fehlerquellen.
Bereit für die Zukunft – bewährt im Mittelstand
Über 40 Jahre DACH-Expertise, cloud-native Weiterentwicklung und praxisgerechte KI-Funktionen.
Software, die für Ihre Prozesse und Mitarbeiter entwickelt wurde
Arbeitet dort, wo Sie arbeiten.
Hat alle Daten, die Sie brauchen.
Bündelt Prozesse in einer Suite.
Module
Module und Funktionen, die Ihre Unternehmensprozesse optimieren
Jedes Modul arbeitet mit den anderen zusammen. Keine Insellösungen, nur ein System.







Rollen
Für Sie und Ihr Team entwickelt
Jede Rolle sieht, was sie braucht, Suiteify passt sich an, nicht umgekehrt.
VERTRAUEN
Über 40.000 Unternehmen setzen Lösungen von Suiteify ein – jeden Tag.
“
Ich bin sowohl Partner von Suiteify als auch von DATEV. Suiteify verlangt von mir aber keine einseitige Ausrichtung, sondern vertraut meiner Kompetenz und Loyalität.
“
Als Suiteify Partner bin ich Teil eines Teams. Ich kann jederzeit meine Anliegen vorbringen und es findet sich immer jemand, der weiterhelfen kann. Wie in einer privaten Beziehung ist auch die Partnerschaft Suiteify ein Geben und Nehmen.
“
Besonders wichtig ist uns die professionelle Arbeitsteilung: Während Suiteify den allgemeinen Support durchführt, spielen wir im Kundenkontakt vor Ort unsere Vertriebskompetenz aus, setzen individuelle Wünsche um und schulen die Anwender.
“
Wir haben hier genau die richtige Standardsoftware gefunden, mit der wir den Kunden im Zusammenspiel mit zusätzlichen Dienstleistungen optimale Lösungen anbieten können.
BLOG
Insights und Wissen für effizienteres Arbeiten
Im Suiteify Blog finden Sie praxisnahe Impulse zu mittelstandsrelevanten Themen – von ERP und Finance über HR und Payroll bis hin zu Digitalisierung und KI. Verständlich erklärt, auf den DACH-Mittelstand zugeschnitten.

E-Rechnung 2027: Was KMU jetzt wissen und tun sollten
Ab Januar 2027 wird die E-Rechnung für kleine und mittlere Unternehmen (KMU) im B2B-Bereich endgültig zur Pflicht. Faktisch hat die Umstellung jedoch bereits 2025 begonnen. Deshalb sollten Unternehmen das Thema jetzt aktiv angehen. Wer zu spät startet, riskiert ab 2027 Chaos in der Buchhaltung, Fehler beim Vorsteuerabzug und unnötige Kosten. Hier sind wichtige Empfehlungen für Unternehmen sowie Antworten auf häufig gestellte Fragen (FAQ) am Ende dieses Artikels.
E-Rechnung: Einführungsfristen
Die Einführung der E-Rechnung im B2B-Geschäft erfolgt stufenweise und betrifft alle in Deutschland ansässigen Unternehmen.
Empfangspflicht für E-Rechnungen seit 2025
Unternehmen müssen bereits seit Januar 2025 in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Wichtig dabei ist: Rechnungen im PDF- oder Word-Format gelten rechtlich nicht als E-Rechnung. Zulässig sind ausschließlich strukturierte elektronische Rechnungen nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD.
Ausstellungspflicht ab 2027 und 2028
Unternehmen mit einem Jahresumsatz von über 800.000 Euro sind ab dem 1. Januar 2027 dazu verpflichtet, ihre B2B-Rechnungen auch elektronisch auszustellen.
Ab dem 1. Januar 2028 gilt diese Pflicht dann auch für kleinere Unternehmen unterhalb dieser Umsatzgrenze. Damit endet die Übergangsphase vollständig und die E-Rechnung wird zum Standard im deutschen Geschäftsverkehr.
Warum viele KMU die E-Rechnungspflicht unterschätzen
Gerade unter kleinen und mittleren Unternehmen kursieren Fehleinschätzungen zur E-Rechnungspflicht.
“Wir haben doch schon PDF-Rechnungen.”
Häufig wird die E-Rechnung mit einer PDF-Rechnung gleichgesetzt. PDF-Rechnungen erfüllen nicht die Anforderungen an eine strukturierte E-Rechnung nach EN 16931: Sie sind nicht maschinenlesbar und ermöglichen somit keine automatisierte Verarbeitung.
“Das erledigen wir kurz vor der Pflicht.”
Die Einführung der E-Rechnung ist kein kurzfristiges Projekt. Sie betrifft die Stammdatenqualität, das Prozessdesign, die Schnittstellen, die Archivierung sowie die Schulung der Mitarbeitenden. All diese Themen lassen sich nicht in wenigen Wochen umsetzen, sondern benötigen Zeit und Planung.
“Wir sind zu klein, uns betrifft das nicht.”
Die E-Rechnungspflicht betrifft alle KMU im B2B-Geschäft. Lediglich der Zeitpunkt der Ausstellungspflicht unterscheidet sich (siehe oben), nicht jedoch die grundsätzliche Betroffenheit.
{{box-list-left}}
E-Rechnung 2027: Nichts tun ist keine Option
Unternehmen, die die Umstellung auf elektronische Rechnungen aufschieben, gehen erhebliche Risiken ein.
Rechtliche Risiken und Vorsteuerabzug
Formale Fehler in Rechnungen können dazu führen, dass diese nicht den Anforderungen des Umsatzsteuergesetzes (§ 14 UStG) entsprechen. Im schlimmsten Fall ist der Vorsteuerabzug gefährdet, was direkte finanzielle Folgen hat.
Operativer Stress und Ad-hoc-Lösungen
Wenn große Kunden ab 2027 ausschließlich E-Rechnungen akzeptieren, geraten KMU, die nicht vorbereitet sind, unter Druck. Die Folgen wären teure Übergangslösungen, Medienbrüche und eine erhöhte Fehlerquote.
Wettbewerbsnachteile gegenüber digitalisierten Unternehmen
Unternehmen, die E-Rechnungen automatisiert verarbeiten, profitieren von schnelleren Zahlungszyklen, geringeren Kosten und besseren Daten für das Controlling und die Liquiditätsplanung. Wer hier nicht mitzieht, verliert an Wettbewerbsfähigkeit.
Vorteile der E-Rechnung für KMU
Bei richtiger Umsetzung bietet die E-Rechnung KMU klare Vorteile. Ein zentraler Pluspunkt sind die Effizienzgewinne: Durch automatisierte Prüfungs-, Freigabe- und Buchungsprozesse wird der manuelle Aufwand deutlich reduziert. Medienbrüche, Tippfehler und Doppelarbeit gehören damit der Vergangenheit an, sodass die gesamte Rechnungsverarbeitung schneller und zuverlässiger wird.
Darüber hinaus profitieren Unternehmen von einer besseren Liquidität und mehr Transparenz. Kürzere Durchlaufzeiten bedeuten oft auch, dass Zahlungen schneller erfolgen können. Gleichzeitig erhalten Unternehmen einen besseren Überblick über offene Posten, was die Finanzplanung und das Forderungsmanagement erheblich erleichtert.
Nicht zuletzt sorgt die E-Rechnung für Zukunftssicherheit. Sie bereitet KMU auf kommende EU-Meldepflichten vor und schafft die Grundlage für ein transaktionsbezogenes Meldesystem, das voraussichtlich ab 2030 eingeführt wird. So können Unternehmen ihre Prozesse bereits heute an die digitalen Anforderungen der Zukunft anpassen.
E-Rechnung einführen: Was KMU jetzt konkret tun sollten
Der Umstieg auf die E-Rechnung ist ein wichtiger Schritt für KMU, um Prozesse zu automatisieren, Fehler zu reduzieren und rechtlich auf der sicheren Seite zu sein. Im Folgenden sind sechs zentrale Schritte beschrieben, die Unternehmen bei der Vorbereitung und Umsetzung beachten sollten.
1. Ausgangslage analysieren
Zunächst sollten Unternehmen prüfen, ob sie E-Rechnungen im Format XRechnung oder ZUGFeRD empfangen und verarbeiten können. Gleichzeitig ist zu klären, ob ERP-Systeme, Finanzbuchhaltung, Warenwirtschaft und DMS die Validierung, Buchung und GoBD-konforme Archivierung unterstützen.
2. Rechtliche und fachliche Anforderungen klären
Die Anforderungen der BMF-Schreiben zur E-Rechnung, insbesondere zu Formaten, Pflichtangaben und Prüfpflichten, sollten mit dem Steuerberater und gegebenenfalls mit dem IT-Dienstleister besprochen werden. Wichtig ist zudem eine klare interne Zuständigkeit für Formate, Schnittstellen, Monitoring und die Kommunikation mit Lieferanten und Kunden.
3. Passende E-Rechnungssoftware auswählen
KMU müssen entscheiden, ob sie die E-Rechnung über ERP/FiBu-Systeme, Cloud-Portale oder externe E-Invoicing-Dienstleister abwickeln. Dabei sollte die Lösung skalierbar sein und zukünftige Anforderungen wie die Anbindung an Meldesysteme berücksichtigen.
4. Prozesse und Stammdaten für die E-Rechnung vorbereiten
Die Procure-to-Pay- und die Order-to-Cash-Prozesse sollten an die elektronische Rechnungsstellung angepasst werden. Saubere Stammdaten wie USt-IdNr., Adressen und Zahlungsbedingungen sind entscheidend für eine reibungslose automatische Verarbeitung.
5. Mitarbeitende und Geschäftspartner einbinden
Die Einführung der E-Rechnung gelingt nur, wenn Buchhaltung, Einkauf, Vertrieb und Geschäftsleitung die Unterschiede zwischen PDF-Rechnung und echter E-Rechnung verstehen. Auch Kunden und Lieferanten sollten frühzeitig über unterstützte Formate und Übertragungswege informiert werden.
6. Pilotphase für die E-Rechnung noch in 2026 starten
Eine Pilotphase mit ausgewählten Geschäftspartnern hilft, Fehlerquellen und Medienbrüche frühzeitig zu erkennen. Ergänzend sollten Kennzahlen wie Durchlaufzeiten, Fehlerquoten oder Skontoverluste gemessen werden, um die Prozesse kontinuierlich zu optimieren.
Häufige Fragen zur E-Rechnung ab 2027 (FAQ)
Was ist der Unterschied zwischen einer PDF-Rechnung und einer E-Rechnung?
Eine PDF-Rechnung ist lediglich ein digitales Abbild einer Papierrechnung und nicht maschinenlesbar. Eine E-Rechnung liegt dagegen in einem strukturierten Format gemäß EN 16931 vor, beispielsweise XRechnung oder ZUGFeRD, und ermöglicht eine automatisierte Verarbeitung.
Ab wann müssen KMU E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 sind alle inländischen Unternehmen verpflichtet, E-Rechnungen nach EN 16931 für inländische B2B-Umsätze empfangen und verarbeiten zu können – unabhängig von Unternehmensgröße, Rechtsform oder Umsatz.
Ab wann müssen KMU E-Rechnungen ausstellen?
Unternehmen mit einem Jahresumsatz von über 800.000 Euro müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Für kleinere Unternehmen gilt diese Pflicht ab dem 1. Januar 2028.
Betrifft die E-Rechnungspflicht auch kleine Unternehmen und Selbstständige?
Ja. Die E-Rechnungspflicht betrifft alle KMU im B2B-Bereich. Der einzige Unterschied besteht beim Zeitpunkt der Ausstellungspflicht.
Welche Formate gelten als zulässige E-Rechnung?
Zulässig sind alle strukturierten elektronischen Rechnungsformate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.x (Profil EN 16931).
Was passiert, wenn KMU ab 2027 keine E-Rechnungen ausstellen?
Es drohen rechtliche Risiken, insbesondere beim Vorsteuerabzug. Zudem können Geschäftspartner nicht konforme Rechnungen ablehnen, was zu operativen Problemen führt.
Reicht es aus, kurz vor 2027 mit der Umstellung zu beginnen?
Nein. Die Einführung der E-Rechnung hat Auswirkungen auf Systeme, Prozesse, Stammdaten, Archivierung und Schulungen. Deshalb sollte sie frühzeitig geplant werden.
Welche Vorteile bietet die E-Rechnung für KMU?
KMU profitieren von automatisierten Prozessen, geringeren Fehlerquoten, schnelleren Zahlungszyklen, besserer Liquiditätsplanung und der Vorbereitung auf zukünftige EU-Meldepflichten.
Benötigen KMU eine neue Software für die E-Rechnung?
Das hängt von den bestehenden Systemen ab. Viele ERP- und FiBu-Systeme lassen sich erweitern. Alternativ kommen Cloud-Portale oder spezialisierte E-Invoicing-Dienstleister infrage. Wichtig ist, dass die Lösung skalierbar, rechtssicher und zukunftsfähig ist.
Wann sollten KMU spätestens mit einer Pilotphase starten?
Idealerweise noch im Jahr 2026. In einer Pilotphase mit ausgewählten Kunden oder Lieferanten können Prozesse getestet, Fehler frühzeitig erkannt und Mitarbeitende auf die neuen Abläufe vorbereitet werden.

Jahreswechsel in der Lohnabrechnung: Die wichtigsten Aufgaben
Der Jahreswechsel bedeutet für die Personalabteilung jedes Jahr zusätzliche Arbeit in der Lohnabrechnung. Dieser Artikel gibt einen Überblick über die Aufgaben, die bis wann erledigt sein müssen.
Nach den Weihnachtsfeiertagen wird es in der Personalabteilung oft hektisch, denn der Jahreswechsel steht für die Lohnabrechnung vor der Tür. Arbeitgeber müssen bis zu den festgelegten Stichtagen zahlreiche Aufgaben erledigen. Der folgende Fahrplan führt Sie Schritt für Schritt durch den Jahreswechsel in der Lohnabrechnung und hilft Ihnen, nichts zu vergessen.
Jahreswechselarbeiten rund um die Sozialversicherung
Im Bereich der Sozialversicherung sind viele Aufgaben zu bewältigen:
Jahresmeldung an die Sozialversicherung
Nach § 10 Abs. 1 DEÜV sind Sie verpflichtet, Jahresmeldungen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zu erstellen. Diese sind über das SV-Meldeportal oder über eine DEÜV-Schnittstelle in Ihrer Lohnsoftware an die Annahmestellen der Krankenkassen zu übermitteln. Eine Kopie dieser Jahresmeldung erhalten Ihre Beschäftigten in der Regel mit der ersten Entgeltabrechnung im neuen Jahr.
Frist: bis zum 15. Februar 2025
Meldung von Ein- und Austritten
Wie schon während des laufenden Jahres müssen Sie aus- und eintretende Mitarbeiter erfassen, An- und Abmeldungen erstellen und an die Krankenkasse senden.
Frist: mit der ersten Entgeltabrechnung 2025, spätestens sechs Wochen nach Beginn oder Ende des Beschäftigungsverhältnisses
Über-/Unterschreiten der Versicherungspflichtgrenze
Prüfen Sie, ob die Mitarbeitenden im Jahr 2024 die Jahresarbeitsentgeltgrenze (JAEG) über- oder unterschritten haben. Bei Überschreiten der JAEG kann sich der Mitarbeiter freiwillig in der gesetzlichen Krankenversicherung oder privat versichern, sofern dies voraussichtlich auch 2025 der Fall sein wird. Bei Unterschreiten der JAEG wird er wieder versicherungspflichtig in der gesetzlichen Krankenversicherung. Bei einer Änderung des Versicherungsverhältnisses müssen Sie der Krankenkasse zum Jahreswechsel eine Änderung des Beitragsgruppenschlüssels mitteilen. Lassen Sie sich die freiwillige Versicherung oder die Mitgliedschaft in einer privaten Krankenversicherung vom Arbeitnehmer nachweisen.
Frist: mit der kommenden Entgeltabrechnung, spätestens sechs Wochen nach Ende des Jahres 2024
Umlagepflicht U1 prüfen
Unternehmen, die im Vorjahr bis zu 30 Vollzeitbeschäftigte hatten, sind nach § 3 Abs. 1 Aufwendungsausgleichsgesetz zur Teilnahme an der Umlage U1 verpflichtet. Liegt die Beschäftigtenzahl knapp unter dieser Grenze, empfiehlt sich eine jährliche Überprüfung der Umlagepflicht.
Frist: bis Ende Januar 2025
{{box-list-left}}
Jahreswechsel in der Lohnabrechnung: Unfallversicherung nicht vergessen!
Für die Unfallversicherung (UV) Ihrer Mitarbeiter sind zwei Jahresmeldungen erforderlich:
- UV-Jahresmeldung (§ 28a Abs. 2a SGB IV): Erstellen Sie die UV-Jahresmeldung zur Unfallversicherung mit dem Grund 92 und übermitteln Sie diese an die Rentenversicherung.
- Lohnnachweis (§ 165 Abs. 1 Satz 1 SGB VII): Prüfen Sie vor der Erstellung des Lohnnachweises, ob alle Gefahrtarifstellen korrekt hinterlegt sind, die erfassten Arbeitsstunden stimmen und der Unfallversicherungsbeitrag korrekt ist. Nach der Prüfung erstellen Sie den Lohnnachweis und senden ihn an die zuständige Berufsgenossenschaft.
Frist: bis zum 16. Februar 2025
Bei der Lohnsteuer alles richtigmachen
Im Bereich der Lohnsteuer sind verschiedene Aufgaben zu erledigen, wobei die Erstellung der elektronischen Lohnsteuerbescheinigung sicherlich zu den umfangreichsten gehört:
Elektronische Lohnsteuerbescheinigung
Nach § 41b Abs. 1 Satz 2 EStG in Verbindung mit § 93c Abs. 1 Nr. 1 AO sind Arbeitgeber verpflichtet, eine Lohnsteuerbescheinigung auszustellen. Diese Bescheinigung enthält verschiedene Daten zum Dienstverhältnis sowie detaillierte Angaben zu den abgeführten Beträgen wie z.B. Sozialversicherungsbeiträge, Lohnersatzleistungen wie Kurzarbeitergeld und den steuerpflichtigen Bruttoarbeitslohn. Eine Kopie dieser Lohnsteuerbescheinigung ist dem Arbeitnehmer auszuhändigen, da er sie für seine Steuererklärung benötigt.
Frist: bis zum 28. Februar 2025
Lohnsteuerjahresausgleich
Nach § 42b Abs. 1 Satz 2 EStG sind alle Unternehmen, die zum Stichtag 31. Dezember mindestens zehn steuerpflichtige Arbeitnehmer beschäftigen, verpflichtet, einen Lohnsteuerjahresausgleich durchzuführen. Dieser wird in der Regel im Rahmen der Dezember-Lohnabrechnung durchgeführt.
Frist: bis zum 28. Februar 2025
Prüfung des Anmeldezeitraums für die Lohnsteuer
Falls sich die Höhe der Lohnsteuer im vergangenen Jahr verändert hat, stellt das Finanzamt einen abweichenden Anmeldezeitraum für die Lohnsteuer fest:
|
Anmeldezeitraum |
Höhe der Lohnsteuer |
|---|---|
|
Anmeldezeitraum
Monatlich |
Höhe der Lohnsteuer
> 5.000 Euro |
|
Anmeldezeitraum
Quartalsweise |
Höhe der Lohnsteuer
1.080,01 Euro – 5.000 Euro |
|
Anmeldezeitraum
Kalenderjährlich |
Höhe der Lohnsteuer
< 1.080 Euro |
Frist: vor der Januar-Entgeltabrechnung 2025
Weitere Arbeiten zum Jahreswechsel in der Lohnabrechnung
Nun haben Sie bereits einen großen Teil des Jahreswechsels bewältigt. Die folgende Checkliste hilft Ihnen, die vermeintlichen Kleinigkeiten nicht zu übersehen.
- Resturlaub: Prüfen Sie, ob Ihre Mitarbeitenden noch Urlaubsansprüche aus dem vergangenen Jahr haben und informieren Sie sie darüber.
Frist: frühzeitig vor dem Jahresende und noch einmal vor dem 31. März des Folgejahres - Abstimmung und Abschluss der Lohnkonten: Stimmen Sie die Lohn- und Gehaltskonten (z. B. Lohnsteuer, Verbindlichkeiten Sozialversicherung, vermögenswirksame Leistungen) ab und schließen Sie sie ab, bevor Sie in das neue Kalenderjahr wechseln.
Frist: 31. Dezember - Schwerbehindertenabgabe: Erstellen Sie eine Meldung über die Erfüllung der Quote zur Beschäftigungsverpflichtung von Schwerbehinderten und führen Sie die Ausgleichsabgabe nach § 163 Abs. 2 SGB IX und § 160 Abs. 4 SGB IX an die Bundesagentur für Arbeit ab.
Frist: 31. März des Folgejahres - Künstlersozialabgabe: Haben Sie selbstständige Künstler und Publizisten beauftragt, melden Sie die gezahlten Entgelte an die Künstlersozialkasse.
Frist: 31. März des Folgejahres - Betriebliche Altersvorsorge: Gibt es in Ihrem Unternehmen Direktversicherungen, Pensionsfonds oder Pensionskassen, müssen Sie nach dem Jahreswechsel die Beiträge an die Versorgungseinrichtung melden (§ 5 LStDV).
Frist: Ende Februar des Folgejahres
Haben Sie alle Jahresmeldungen und Lohnsteuerbescheinigungen erstellt? Dann steht einem erfolgreichen Jahreswechsel in der Lohnabrechnung nichts mehr entgegen.
Wissen, das Ihr Unternehmen weiterbringt
Entdecken Sie unsere Newsletter mit aktuellen Entwicklungen, praktischen Tipps und wertvollen
Impulsen für Ihren beruflichen Alltag. Wählen Sie einfach den Newsletter aus, der zu Ihren
Interessen passt, und bleiben Sie bestens informiert.
Jetzt Newsletter auswählen und E-Mail-Adresse eintragen.
Lassen Sie uns miteinander sprechen
Sie schreiben uns, wir melden uns bei Ihnen.
FAQ
Häufige Fragen zu Suiteify
Suiteify bringt geschäftskritische Prozesse unter Kontrolle. ERP, Finance, HR und Payroll in einer Suite.
Suiteify ist eine integrierte Business Suite für mittelständische Unternehmen in Deutschland, Österreich und der Schweiz, die zurzeit zügig wächst. Sie verbindet ERP, Finance, HR und Payroll in einem System – für durchgängige Prozesse ohne manuelle Übergaben, doppelte Datenpflege oder Systembrüche. Grundlage sind über 40 Jahre Expertise und das Vertrauen von mehr als 40.000 Kunden im DACH-Mittelstand.
Das Suiteify-Lösungsangebot umfasst ERP, Finance, HR und Payroll – sowie ergänzende Outsourcing-Services. Konkret gehören dazu unter anderem Warenwirtschaft, Auftragsabwicklung, Finanzbuchhaltung, Personalmanagement, Zeitmanagement, Recruiting und Lohnabrechnung. Je nach Branche und Bedarf stehen passende Lösungen und Services zur Verfügung, einzeln oder als verbundene Suite.
Suiteify reduziert manuelle Übergaben, doppelte Datenpflege und Systembrüche zwischen Einzellösungen. Verbundene Prozesse und eine konsistente Datenbasis schaffen mehr Effizienz, Transparenz und Sicherheit – und geben Unternehmen Zeit zurück, die sie für Wachstum und strategische Entscheidungen nutzen können.
Suiteify richtet sich an mittelständische Unternehmen in Deutschland, Österreich und der Schweiz, die ihre geschäftskritischen Prozesse in HR, Payroll, Finance und ERP effizienter und zunehmend integrierter steuern möchten. Die Lösungen von Suiteify eignen sich sowohl für Unternehmen, die einzelne Prozessbereiche optimieren wollen, als auch für solche, die auf eine vollständig verbundene Lösung hinarbeiten.
Ja. Sie können mit dem Bereich starten, der zu Ihrem aktuellen Bedarf passt, zum Beispiel mit HR, Payroll oder Finance. Weitere Lösungen lassen sich Schritt für Schritt ergänzen und zunehmend miteinander verbinden. So wächst Ihre Suite mit Ihren Anforderungen.
Speziallösungen lösen einzelne Aufgaben, aber nicht die Komplexität zwischen ihnen. Suiteify betrachtet das Zusammenspiel geschäftskritischer Prozesse: Daten fließen, statt mehrfach gepflegt zu werden. Prozesse greifen ineinander, statt an Systemgrenzen zu enden. Entscheidungen basieren auf einer einheitlichen Datenbasis, statt auf Excel-Exporten.
Suiteify entwickelt die Business Suite auf moderner, cloud-nativer Grundlage weiter. Konkrete KI-Funktionen, wie die automatisierte Prüfung von Eingangsrechnungen, sind bereits heute verfügbar. Weitere Automatisierungs- und KI-Features werden mit jeder Produktgeneration ergänzt. Welche Funktionen für Ihre Lösung heute verfügbar sind, erfahren Sie in einem persönlichen Gespräch.
Noch Fragen?
Wir beantworten sie gern.